
Oleoresin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
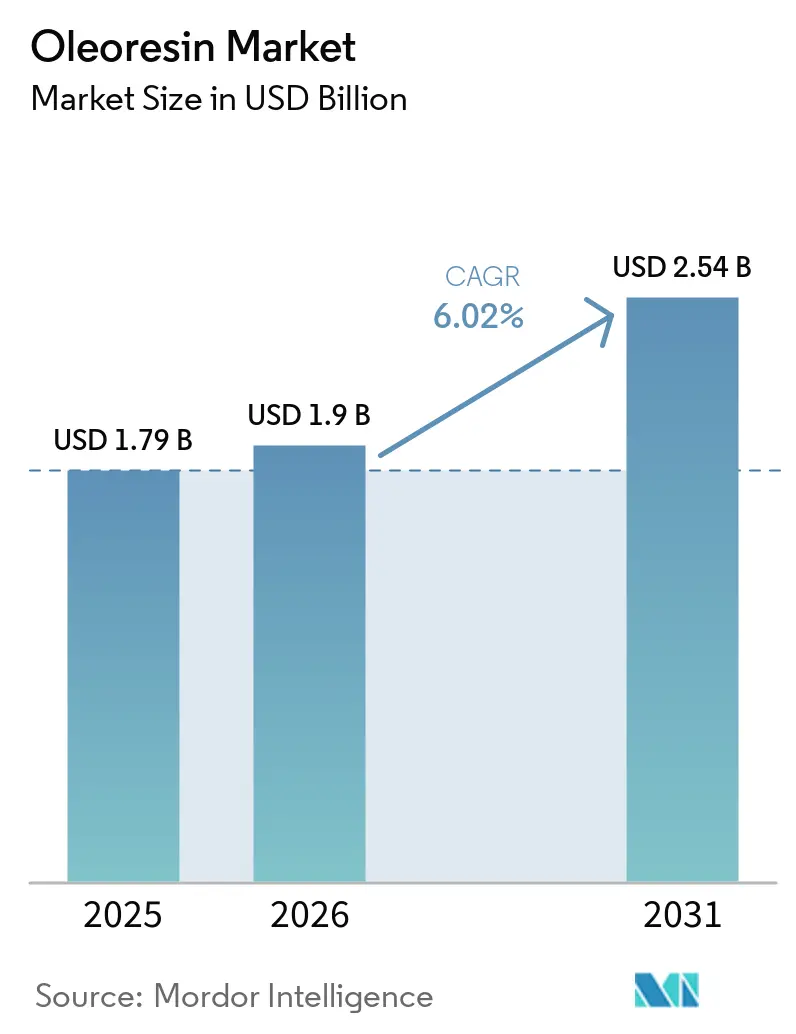
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 2.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
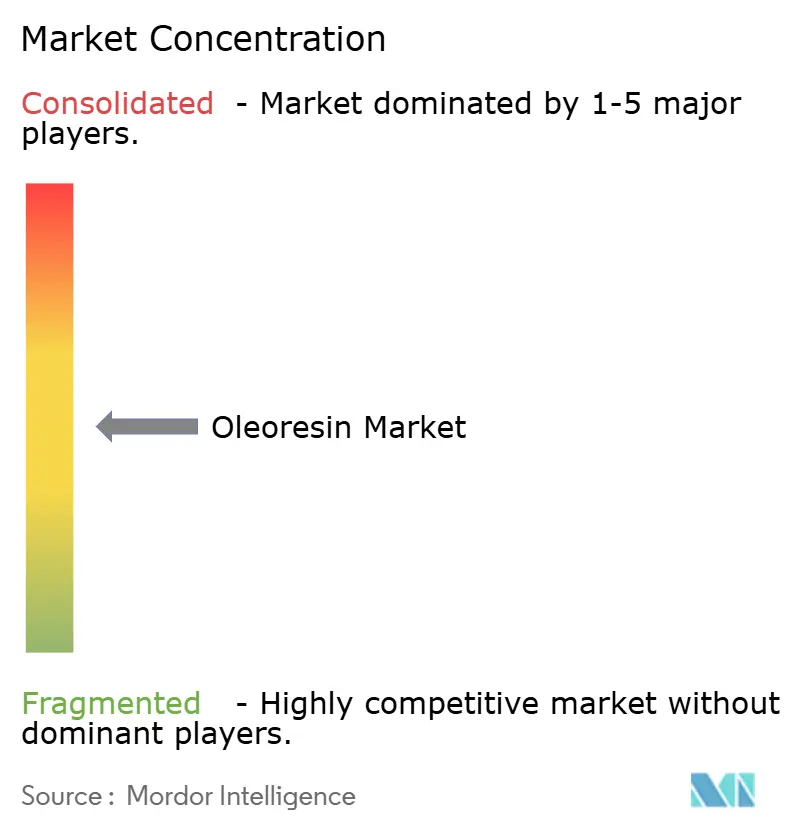
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oleoresin-Marktanalyse von Mordor Intelligence
Die Größe des Oleoresin-Marktes wird voraussichtlich von 1,79 Milliarden USD im Jahr 2025 auf 1,9 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,02 % über den Zeitraum 2026–2031 einen Wert von 2,54 Milliarden USD erreichen. Die Marktexpansion wird durch die steigende weltweite Nachfrage nach natürlichen Zutaten und Clean-Label-Zutaten in verschiedenen Branchen angetrieben. Oleoresine werden gegenüber synthetischen Zusatzstoffen bevorzugt, da sie Stabilität, längere Haltbarkeit, konzentrierten Geschmack und gesundheitliche Vorteile bieten, darunter antioxidative, antimikrobielle und entzündungshemmende Eigenschaften. Das wachsende Gesundheitsbewusstsein der Verbraucher hat den Einsatz von Kurkuma-, Schwarzer-Pfeffer-, Ingwer- und Capsicum-Oleoresinen in Nahrungsergänzungsmitteln und funktionellen Lebensmitteln erhöht. Das Marktwachstum wird ferner durch verbesserte Extraktionsmethoden wie überkritische CO₂- und lösungsmittelfreie Extraktion unterstützt, die die Produktqualität und Effizienz steigern. Darüber hinaus erweitern günstige Vorschriften für natürliche Zutaten und erhöhte Investitionen in Forschung und Entwicklung die Anwendungsmöglichkeiten von Oleoresinen.
Wichtigste Erkenntnisse des Berichts
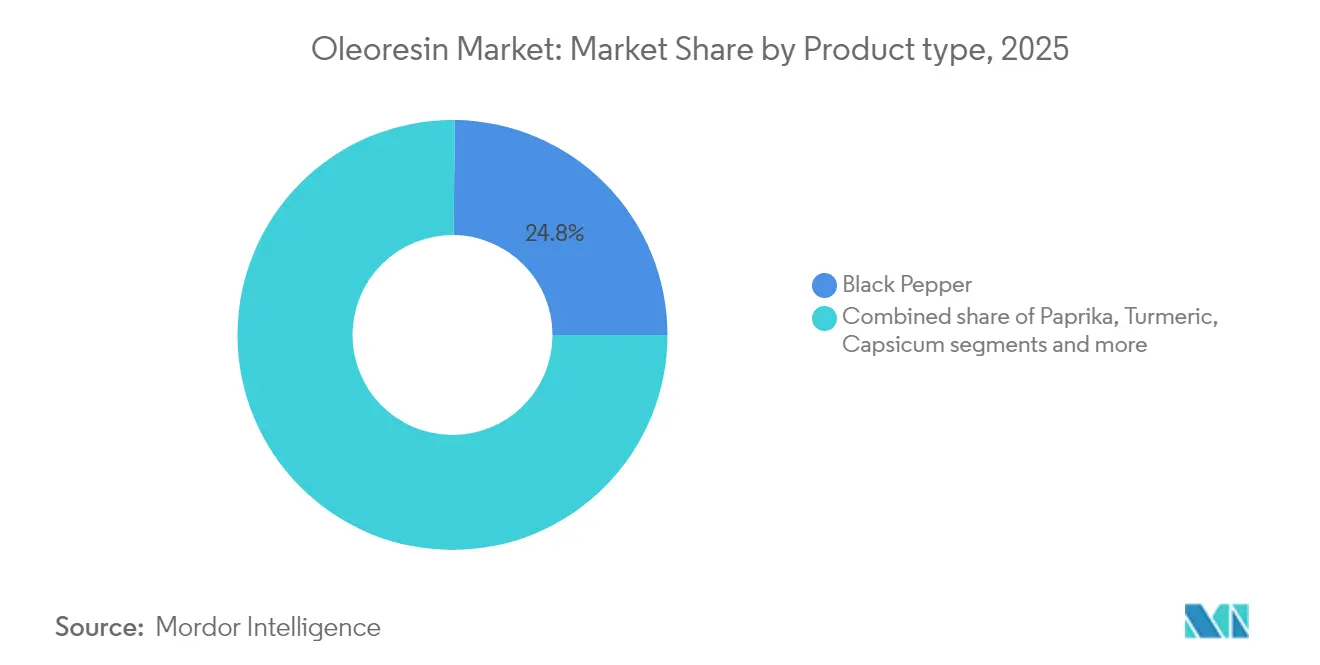
- Nach Produkttyp führte Schwarzer Pfeffer im Jahr 2025 mit einem Oleoresin-Marktanteil von 24,83 %, während Kurkuma bis 2031 voraussichtlich mit einer CAGR von 8,02 % wachsen wird.
- Nach Form entfielen öllösliche flüssige Varianten im Jahr 2025 auf 50,76 % der Oleoresin-Marktgröße; wasserlösliche Flüssigkeiten verzeichnen mit einer CAGR von 7,12 % bis 2031 das stärkste Wachstum.
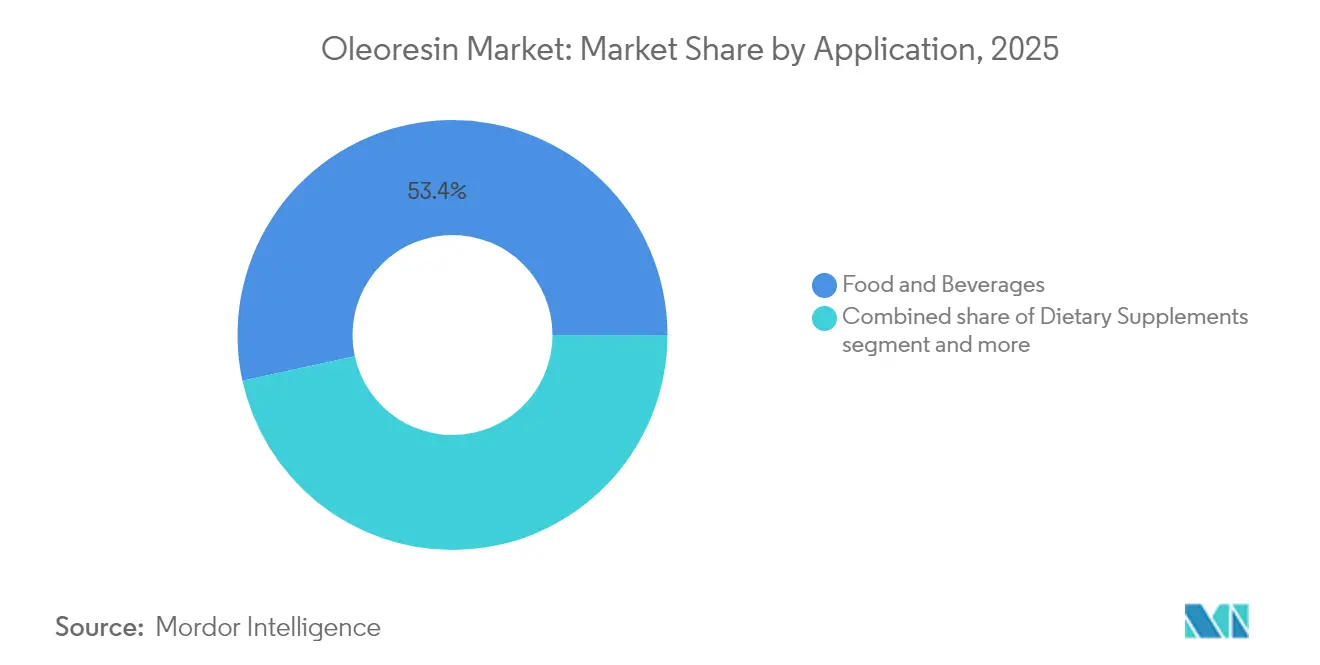
- Nach Anwendung dominierte der Bereich Lebensmittel und Getränke im Jahr 2025 mit einem Umsatzanteil von 53,42 %; Nahrungsergänzungsmittel verzeichnen bis Ende des Jahrzehnts eine CAGR von 6,98 %.
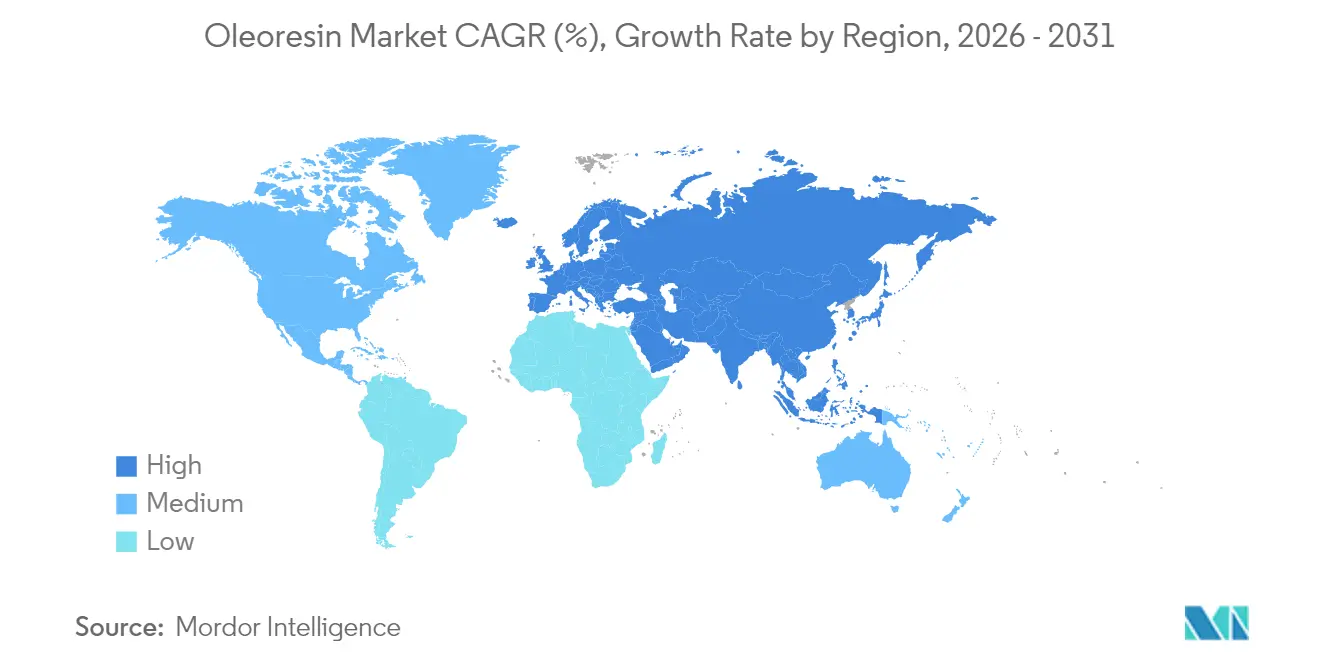
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 28,75 %, doch Asien-Pazifik wird voraussichtlich eine CAGR von 6,78 % verzeichnen – das schnellste regionale Wachstumstempo.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck für natürliche Farb- und Aromastoffe in verarbeiteten Lebensmitteln | +1.8% | Global, mit stärksten Auswirkungen in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Clean-Label-Produkten in Lebensmitteln, Getränken und Nahrungsergänzungsmitteln | +1.5% | Global, angeführt von Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsende weltweite Nachfrage nach ethnischen und würzigen Aromen | +1.2% | Global, mit höchstem Wachstum in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlängerte Haltbarkeit und logistische Vorteile von Oleoresinen | +0.9% | Global, besonders vorteilhaft für exportorientierte Märkte | Langfristig (≥ 4 Jahre) |
| Zunehmender Einsatz in Körperpflege- und Kosmetikprodukten | +0.7% | Global, mit Premiummärkten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Akzeptanz in der Nahrungsergänzungsmittelbranche für Nahrungsergänzungsmittel | +1.1% | Global, mit schnellstem Wachstum in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck für natürliche Farb- und Aromastoffe in verarbeiteten Lebensmitteln
Regulatorische Entwicklungen haben die Dynamik des Oleoresin-Marktes erheblich beeinflusst, nachdem die Food and Drug Administration im Jahr 2025 drei natürliche Farbzusatzstoffe zugelassen hat. Die zugelassenen Substanzen umfassen Schmetterlingserbsenblütenextrakt, Galdieria-Extrakt Blau und Calciumphosphat für Lebensmittelanwendungen. Diese regulatorische Änderung zeigt einen systematischen Übergang von erdölbasierten synthetischen Farbstoffen und schafft erhebliche Chancen für Oleoresin-Hersteller, die auf natürliche Alternativen spezialisiert sind. Die Durchsetzung der Verordnung 1334/2008 durch die Europäische Union verstärkt diese Anforderungen, indem sie vorschreibt, dass alle Lebensmittelaromen in der Aromadatenbank der Europäischen Union registriert sein müssen, was die Beschaffung natürlicher Zutaten erforderlich macht. Darüber hinaus haben die wissenschaftlichen Bewertungen der Europäischen Behörde für Lebensmittelsicherheit zu Rosmarinextrakten und Paprika-Oleoresinen umfassende Protokolle für die Verwendung natürlicher Zutaten in mehreren Produktkategorien festgelegt, was eine konsistente Marktexpansion erleichtert.
Steigende Nachfrage nach Clean-Label-Produkten in Lebensmitteln, Getränken und Nahrungsergänzungsmitteln
Die Verbraucherpräferenzen für Clean-Label-Produkte verändern die Kriterien für die Zutatenwahl, wobei Oleoresine als Lösungen entstehen, die sowohl Funktionalität als auch Etikettentransparenz bieten. Die Clean-Label-Bewegung umfasst Nachhaltigkeitsnachweise und Verarbeitungsmethoden und schafft Chancen für Oleoresin-Lieferanten, die ethische Beschaffung und umweltfreundliche Extraktionstechnologien anbieten. Laut dem International Food Information Council (IFIC) kauften im Jahr 2023 etwa 29 % der Befragten in den Vereinigten Staaten regelmäßig Lebensmittel und Getränke, die als Clean-Ingredient-Produkte gekennzeichnet waren, was die Nachfrage nach natürlichen Oleoresinen in Lebensmittelanwendungen direkt beeinflusst hat [1]. Der europäische Markt weist die höchste Akzeptanzrate für Clean-Label-Produkte auf, wobei die Bio-Zertifizierung zur Grundvoraussetzung für den Markteintritt geworden ist. Getränkehersteller passen sich den Clean-Label-Anforderungen an und integrieren wasserlösliche Oleoresin-Formulierungen, die natürliche Färbung und Aromatisierung bieten und gleichzeitig Produktklarheit und Stabilität erhalten. Dieser Trend ermöglicht Premiumpreise, da Verbraucher bereit sind, mehr für Produkte mit Clean-Label-Eigenschaften zu zahlen, was für Oleoresin-Lieferanten, die diese Anforderungen erfüllen, ein Potenzial für höhere Margen schafft.
Wachsende weltweite Nachfrage nach ethnischen und würzigen Aromen
Die zunehmende Globalisierung kulinarischer Präferenzen erzeugt eine erhebliche Nachfrage nach ethnischen Aromaprofilen, wobei Oleoresine als primärer Übertragungsmechanismus für authentische Geschmackserlebnisse in verarbeiteten Lebensmitteln fungieren. Thai-Cajun- und Naher-Osten-Mexikanische Fusionsgewürze zeigen eine erhebliche Marktpräsenz, insbesondere bei Millennials und der Generation Z, die aktiv nach vielfältigen Aromakombinationen suchen. Diese demografische Transformation korrespondiert mit der Expansion pflanzlicher Produkte, bei denen Hersteller spezifische Gewürzprofile nutzen, um die Geschmackseigenschaften von Fleischalternativen zu verbessern, und damit neue Anwendungen für Oleoresine schaffen, die konsistente Schärfegrade und komplexe Aromaeigenschaften bieten. Die Anwendungen gehen über die Lebensmittelherstellung hinaus, da Kosmetikhersteller gewürzbasierte Oleoresine wegen ihrer antioxidativen Eigenschaften und sensorischen Merkmale in natürliche Hautpflegeformulierungen integrieren.
Verlängerte Haltbarkeit und logistische Vorteile von Oleoresinen
Oleoresine bieten gegenüber traditionellen Gewürzen erhebliche Stabilitätsvorteile, was sie wertvoll macht, wenn Lieferketten mit Störungen konfrontiert sind und Hersteller sich auf die Optimierung von Lagerbeständen konzentrieren. Sie bieten im Vergleich zu gemahlenen Gewürzen eine verlängerte Haltbarkeit, benötigen minimalen Lagerraum und eliminieren Kontaminationsrisiken, die mit der Handhabung ganzer Gewürze verbunden sind. Diese Vorteile führen zu reduzierten Gesamtbetriebskosten für Lebensmittelhersteller. Die logistischen Vorteile von Oleoresinen werden bei Lieferkettenvolatilität strategisch wichtig, da Gewürzrohstoffmärkte aufgrund von Klimaveränderungen und geopolitischen Faktoren Preisschwankungen und Verfügbarkeitsprobleme erfahren. Oleoresine ermöglichen es Herstellern, trotz saisonaler Schwankungen in der Rohstoffqualität eine konsistente Produktqualität aufrechtzuerhalten und damit wachsende Verbraucheranforderungen nach Konsistenz auf globalen Märkten zu erfüllen. Ihre Transporteffizienz ist besonders vorteilhaft für den internationalen Handel, da Oleoresine im Vergleich zu äquivalenten Gewürzmengen weniger Frachtvolumen benötigen und damit sowohl Logistikkosten als auch den CO₂-Fußabdruck reduzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten aufgrund von Rohstoffpreisvolatilität und komplexen Extraktionsprozessen | -1.4% | Global, mit höchsten Auswirkungen in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Rohstoffen aufgrund saisonaler Schwankungen und klimatischer Bedingungen | -1.1% | Global, mit besonderem Einfluss auf tropische Gewürzanbaugebiete | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch synthetische Alternativen und Aromasubstitute | -0.8% | Global, mit stärksten Auswirkungen in preissensiblen Anwendungen | Langfristig (≥ 4 Jahre) |
| Lagerungs- und Handhabungsherausforderungen aufgrund der empfindlichen Natur von Oleoresinen | -0.5% | Global, mit höheren Auswirkungen in Regionen mit unzureichender Kühlketteninfrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten aufgrund von Rohstoffpreisvolatilität und komplexen Extraktionsprozessen
Die Volatilität der Rohstoffpreise stellt eine erhebliche Einschränkung für das Wachstum des Oleoresin-Marktes dar, da die Rohstoffpreise für Gewürze aufgrund von Klimastörungen und geopolitischen Spannungen schwanken. Die Schwarzpfefferpreise sind aufgrund der starken Inlands- und Exportnachfrage erheblich gestiegen, was Kostendruck für Oleoresin-Hersteller erzeugt. Laut dem Büro des Wirtschaftsberaters erreichte der Großhandelspreisindex für Schwarzen Pfeffer in Indien im Geschäftsjahr 2024 einen Wert von 185,4, was einen Anstieg gegenüber dem Vorjahr zeigt [2]. Die Produktionskosten entlang der gesamten Lieferkette sind gestiegen, wobei indische Gewürzmärkte höhere Ausgaben für Düngemittel und Arbeitskräfte verzeichnen. Die Kosten für Extraktionstechnologie stellen zusätzliche Herausforderungen dar, da überkritische CO₂-Systeme erhebliche Kapitalinvestitionen und spezialisiertes Fachwissen erfordern, obwohl sie im Vergleich zu traditionellen Lösungsmittelextraktionsmethoden bessere Ausbeute und Qualität bieten.
Begrenzte Verfügbarkeit von Rohstoffen aufgrund saisonaler Schwankungen und klimatischer Bedingungen
Klimabedingte Störungen beeinflussen die Verfügbarkeit von Rohstoffen auf dem Oleoresin-Markt, da traditionelle Gewürzanbauregionen mit zunehmender Wettervariabilität konfrontiert sind, die Ernteerträge und -qualität beeinträchtigt. Die saisonale Natur des Gewürzanbaus schafft Versorgungsengpässe, da die meisten Rohstoffe in bestimmten Zeiträumen geerntet werden, was Hersteller anfällig für wetterbedingte Ernteausfälle macht. Die Auswirkungen des Klimawandels sind in traditionellen Anbauregionen erkennbar, wo veränderte Niederschlagsmuster und Temperaturextreme die Erntequalität und den Erntezeitpunkt beeinflussen. Dies hat Oleoresin-Hersteller dazu veranlasst, ihre Beschaffungsstandorte zu erweitern und widerstandsfähige Lieferketten zu entwickeln. Die geografische Konzentration der Gewürzproduktion erhöht die Marktanfälligkeit, da Störungen in wichtigen Anbaugebieten die globale Oleoresin-Verfügbarkeit beeinflussen und die Bedeutung der Lieferkettendiversifizierung zur Risikobewältigung bei gleichzeitiger Aufrechterhaltung der betrieblichen Effizienz unterstreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kurkuma treibt Innovation trotz der Marktführerschaft von Schwarzem Pfeffer voranSchwarzpfeffer-Oleoresin hält im Jahr 2025 einen Marktanteil von 24,83 % und behauptet seine dominante Stellung durch seine Anwendungen in der Lebensmittel-, Pharma- und Kosmetikindustrie. Kurkuma-Oleoresin verzeichnet mit einer CAGR von 8,02 % bis 2031 die höchste Wachstumsrate, angetrieben durch den zunehmenden Einsatz in Nahrungsergänzungsmitteln und verstärkte behördliche Zulassungen für Curcumin-basierte Produkte. Der Wachstumsunterschied zwischen diesen Segmenten spiegelt die Verbraucherpräferenzen wider, da Kurkuma aufgrund seiner entzündungshemmenden und antioxidativen Eigenschaften, insbesondere in Nahrungsergänzungsmitteln und funktionellen Lebensmitteln, an Bedeutung gewinnt. Paprika-Oleoresin behauptet eine starke Marktpräsenz, indem es sowohl als Farbstoff als auch als Aromastoff fungiert, insbesondere in verarbeiteten Fleischprodukten, wo es natürliche Färbung bietet und gleichzeitig Clean-Label-Standards erfüllt.
Capsicum-Oleoresin deckt spezifische Anwendungen ab, die standardisierte Schärfegrade erfordern, wobei die Nachfrage aufgrund der wachsenden Beliebtheit scharfer Speisen und des Bedarfs an gleichbleibender Schärfe in der gewerblichen Lebensmittelproduktion zunimmt. Die überkritische CO2-Extraktionstechnologie verbessert die Produktqualität in allen Segmenten, indem sie im Vergleich zu herkömmlichen Lösungsmittelverfahren höhere Reinheitsgrade und eine bessere Erhaltung bioaktiver Verbindungen liefert. Ingwer-Oleoresin findet zunehmend Verwendung in Getränken und Süßwaren, während Knoblauch- und Zwiebel-Oleoresine spezifische Märkte bedienen, die die Erhaltung von Schwefelverbindungen für authentische Aromen erfordern. Die Segmentdynamik steht im Einklang mit dem Branchentrend hin zu funktionellen Zutaten, wie die Entwicklung von Kurkuma von einem traditionellen Gewürz zu einer anerkannten gesundheitsfördernden Verbindung zeigt.



Nach Form:
Wasserlösliche Innovation fordert die Dominanz öllöslicher Produkte herausÖllösliche flüssige Oleoresine halten im Jahr 2025 einen Marktanteil von 50,76 %, aufgrund ihrer etablierten Verwendung in fettbasierten Lebensmittelanwendungen und traditionellen Verarbeitungsmethoden. Wasserlösliche flüssige Oleoresine wachsen bis 2031 mit einer CAGR von 7,12 %, da Hersteller sie für Getränke- und wässrige Anwendungen einsetzen. Die Expansion wasserlöslicher Varianten resultiert aus Verbesserungen in der Emulgierungs- und Einkapselungstechnologie, die eine stabile Dispersion in wasserbasierten Systemen ermöglichen und dabei Bioaktivität und sensorische Eigenschaften erhalten. Pulverförmige Oleoresine dienen spezifischen Anwendungen, die eine verlängerte Haltbarkeit und einfache Handhabung erfordern, insbesondere in trockenen Würzmischungen und Instantlebensmitteln, bei denen der Feuchtigkeitsgehalt kontrolliert werden muss.
Die Entwicklung der Oleoresin-Formen entspricht den Branchenanforderungen nach anwendungsspezifischen Lösungen, da wasserlösliche Varianten die Produktentwicklung in Kategorien ermöglichen, die zuvor durch traditionelle öllösliche Formate eingeschränkt waren. Die Herstellungsprozesse unterscheiden sich je nach Form, wobei wasserlösliche Varianten spezialisierte Emulgierungsanlagen und Stabilisierungstechnologien erfordern, was Eintrittsbarrieren für kleinere Produzenten schafft. Unternehmen mit starken Forschungs- und Entwicklungskapazitäten behalten Wettbewerbsvorteile, da erfolgreiche wasserlösliche Formulierungen umfangreiche Kenntnisse über Zutateninteraktionen und Verarbeitungsparameter erfordern.
Nach Anwendung:
Nahrungsergänzungsmittel beschleunigen sich über traditionelle Lebensmittelverwendungen hinausLebensmittel und Getränke machen im Jahr 2025 53,42 % der Oleoresin-Anwendungen aus und bleiben der primäre Nachfragetreiber durch ihren Einsatz in verarbeiteten Lebensmitteln, Würzmitteln und Fertiggerichten. Nahrungsergänzungsmittel stellen das am schnellsten wachsende Anwendungssegment mit einer CAGR von 6,98 % bis 2031 dar, angetrieben durch das zunehmende Verbraucherfokus auf präventive Gesundheitsversorgung und funktionelle Ernährung. Die Bewertungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) haben die Sicherheit botanischer Extrakte validiert und die Expansion von Oleoresinen in Nahrungsergänzungsmittelformulierungen unterstützt. In pharmazeutischen Anwendungen bieten Oleoresine standardisierten Gehalt an bioaktiven Verbindungen und gewährleisten konsistente Dosierung und therapeutische Wirksamkeit in medizinischen Produkten.
Das Segment Kosmetik und Körperpflege zeigt Wachstum aufgrund des Trends zur essbaren Schönheit, der die Nachfrage nach lebensmittelgeeigneten Zutaten in Hautpflegeprodukten erhöht. Oleoresine erfüllen sowohl funktionale als auch natürliche Produktanforderungen in diesen Formulierungen. Während Tierfutteranwendungen eine stabile Nachfrage aufrechterhalten, stehen sie in preissensiblen Märkten im Wettbewerb mit synthetischen Alternativen. Neue Chancen entstehen in biologisch abbaubaren Verpackungen und nachhaltigen Materialien, da die Akzeptanz der Kreislaufwirtschaft zunimmt. Diese Expansion zeigt die Entwicklung von Oleoresinen von traditionellen Aromastoffzutaten zu funktionellen Komponenten, die Gesundheits-, Nachhaltigkeits- und Leistungsvorteile in verschiedenen Endverbrauchsmärkten bieten.
Geografische Analyse
Europa Oleoresin-Markt
Europa hält im Jahr 2025 einen dominanten Marktanteil von 28,75 %, angetrieben durch strenge Vorschriften, die natürliche Zutaten begünstigen, sowie robuste Lieferketten, die Deutschland, Spanien und die Niederlande mit globalen Oleoresin-Lieferanten verbinden. Der ausgereifte Markt der Region legt Wert auf Premium-Preisgestaltung für biologische und nachhaltig bezogene Oleoresine als Standardanforderungen. Die Rückverfolgbarkeit der Lieferkette und ökologische Verantwortung schaffen Chancen für ethisch handelnde Lieferanten, während die etablierte Lebensmittelverarbeitungsindustrie eine gleichbleibende Nachfrage über alle Anwendungsbereiche hinweg aufrechthält.
APAC Oleoresin-Markt
Der asiatisch-pazifische Raum verzeichnet mit einem CAGR von 6,78 % bis 2031 die höchste Wachstumsrate, wobei Indien die Position des weltgrößten Gewürzproduzenten einnimmt. Das Ministerium für Landwirtschaft und Bauernwohlfahrt berichtet, dass Indiens Gewürzproduktion im Geschäftsjahr 2024 11,8 Millionen Tonnen erreicht hat, was die Oleoresin-Herstellungs- und Exportkapazitäten des Landes stärkt. Chinas bedeutende Paprika-Oleoresin-Importe beeinflussen die Marktdynamik, wobei die Handelsanforderungen biologische Produktion und Rückverfolgbarkeitsstandards betonen.
Nordamerika Oleoresin-Markt
Nordamerika weist einen ausgereiften Markt mit starken regulatorischen Rahmenbedingungen auf, die natürliche Zutaten und Clean-Label-Anforderungen unterstützen. Die Abkehr der Lebensmittelhersteller von künstlichen Zutaten schafft Chancen für natürliche Oleoresin-Alternativen. Die Region priorisiert die Widerstandsfähigkeit der Lieferkette nach den pandemiebedingten Störungen und konzentriert sich auf inländische Beschaffung sowie strategisches Bestandsmanagement. Die fortschrittliche Lebensmittelverarbeitungsindustrie, die hohe Kaufkraft der Verbraucher und der wachsende Nutrazeutika-Sektor unterstützen das Wachstum von Premium-Oleoresin-Produkten.

Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen Oleoresine, die als Farbzusatzstoffe verwendet werden, den FDA-Listungen für Farbzusatzstoffe, wobei Paprika-Oleoresin und Kurkuma-Oleoresin als von der Zertifizierung befreite Farbzusatzstoffe erfasst sind (21 CFR Part 73, einschließlich 21 CFR 73.345 für Paprika-Oleoresin und 21 CFR 73.615 für Kurkuma-Oleoresin). Im April 2026 nahm die FDA einen Antrag zur Änderung von 21 CFR Part 73 an, um bestimmte chlorierte Lösungsmittel (einschließlich Dichlormethan, Trichlorethylen und Dichlorethan) als zulässige Extraktionslösungsmittel für bestimmte Farbzusatzstoffe, darunter Capsicum-Oleoresin, zu streichen, was strengere Erwartungen an Rückstände und Verarbeitung für Hersteller unterstreicht, die Anwendungen in Lebensmitteln und Getränken beliefern.
In Europa trennt der Rechtsrahmen weiterhin die Zulassung als Lebensmittelzusatzstoff von anderen landwirtschaftlichen Zulassungswegen: Capsicum-Oleoresin bleibt als Lebensmittelzusatzstoff zugelassen (E160c) und erscheint auch im EU-Rahmen für Futtermittelzusatzstoffe (4d11), während ein separater Zulassungsweg als Grundstoff im Pflanzenschutz nach einer Ablehnung im Jahr 2026 im Zusammenhang mit einem zurückgezogenen Antrag nicht weiterverfolgt wurde. In Indien veröffentlichte die FSSAI 2026 vorgeschlagene Änderungen zur öffentlichen Konsultation der Food Safety and Standards (Food Products Standards and Food Additives) Regulations, einschließlich Entwurfsaktualisierungen zu Standards für kleinere Samenöle, einem Inputbereich, der für einige Lieferketten botanischer und aus Gewürzen gewonnener Zutaten relevant ist, die in die Oleoresin-Herstellung einfließen.
Wettbewerbslandschaft
Der Oleoresin-Markt weist eine moderate Fragmentierung auf und ist durch ein vielfältiges Wettbewerbsumfeld gekennzeichnet. Die Marktstruktur umfasst etablierte multinationale Konzerne und spezialisierte regionale Hersteller, die jeweils unterschiedliche operative Stärken nutzen, um ihre Marktposition zu sichern. Zu den wichtigsten Marktteilnehmern gehören Synthite Industries Ltd, Kalsec Inc., Mane SA, Plant Lipids Private Limited und Oterra A/S, deren Marktpräsenz durch umfangreiche Forschungs- und Entwicklungskapazitäten sowie umfassendes regulatorisches Fachwissen gestützt wird.
Die Wettbewerbsdynamik wird maßgeblich durch technologischen Fortschritt und regulatorische Compliance-Fähigkeiten beeinflusst. Unternehmen, die starke Positionen im Markt halten, haben ihren Wettbewerbsvorteil durch patentgeschützte Extraktionstechnologien und die Einhaltung strenger Lebensmittelsicherheitsvorschriften etabliert. Diese technologische Betonung hat erhebliche Markteintrittsbarrieren geschaffen, insbesondere für neue Marktteilnehmer, denen das notwendige Kapital und technische Fachwissen fehlen.
Die Marktstruktur zeigt einen anhaltenden Trend zur Konsolidierung, der in erster Linie kleinere Marktteilnehmer betrifft, die Schwierigkeiten haben, technologische Wettbewerbsfähigkeit und regulatorische Compliance aufrechtzuerhalten. Der Markt bietet jedoch strategische Chancen für Organisationen, die in der Lage sind, eine vertikale Integration entlang der Wertschöpfungskette zu implementieren, von der Rohstoffbeschaffung bis zur Endproduktverteilung. Unternehmen, die erfolgreich fortschrittliche Extraktionsmethoden wie überkritische CO₂-Systeme implementieren, demonstrieren eine verbesserte Marktpositionierung durch überlegene Produktqualität und Nachhaltigkeitsnachweise.
Führende Unternehmen der Oleoresin-Branche
-
Synthite Industries Ltd
-
Kalsec Inc.
-
Mane SA
-
Plant Lipids Private Limited
-
Oterra A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Oleoresin-Markt Unternehmen in diesem Bericht
- Synthite Industries Ltd
- Kalsec Inc.
- Mane SA
- Plant Lipids Private Limited
- Oterra A/S
- Olam Food Ingredients
- Silverline Chemicals Ltd
- Universal Oleoresins Private Limited
- Naturite Agro Products Ltd
- Givaudan SA
- McCormick and Company
- Sensient Technologies
- Lionel Hitchen Limited
- Natura Vitalis Industries Pvt. Ltd.
- Ozone Naturals
- AVT Group
- Mul Group
- Arjuna Natural Private Limited
- Rakesh Sandal Industries
- Natures Natural India Oils Private Limited

Marktchancen und Zukunftsaussichten
Aktivitäten zum Ersatz natürlicher Farbstoffe und Formulierungsarbeiten für Clean-Label-Produkte schaffen Chancen für Oleoresine, die standardisierte Farbe und Aromen mit strengerer Kontrolle von Lösungsmitteln und Kontaminanten liefern können. Ein konkretes Beispiel ist die für 2026 berichtete Verlagerung indischer Verarbeiter von Chili-Oleoresin hin zur Kurkuma-Verarbeitung, um die Nachfrage nach natürlichem Curcumin zu bedienen, was mit der Substitution bestimmter synthetischer Farbstoffe einhergeht und höhere Durchsatzmengen sowie standardisierte Kurkuma-Oleoresin-Linien in exportorientierten Lieferketten unterstützt.
Kapazitäts- und Kompetenzausbau in der botanischen Extraktion und bei flüssigen Aromasystemen erhöht zudem die nachgelagerte Nachfrage nach Oleoresin-artigen Zutaten, insbesondere in Getränke- und Funktionsanwendungen, die von wasserdispergierbaren Formaten profitieren. Im Juni 2026 erweiterte Dohler seine Anlage in Cartersville, Georgia, um die hydroethanolischen Extraktionskapazitäten für botanische Extrakte zu verbessern und die Produktionskapazität für flüssige Aromen zu erhöhen, während Plant-Ex Ingredients über eine neue Anlage in Bristol berichtete, die die britische Produktionskapazität nach einem Infrastrukturinvestitionsprogramm im Jahr 2025 verdoppelte. Neben diesen Schritten unterstützen Investitionen in überkritisches CO2 und lösungsmittelreduzierte Verfahren sowie Know-how zu Verkapselung und Emulgierung für wasserlösliche Verabreichungsformen die Entwicklung neuer Produkte in Lebensmitteln und Getränken und tragen dazu bei, den Einsatz von Oleoresinen auf nutrazeutische Formulierungen auszuweiten, bei denen Dosierkonsistenz und Stabilität Kaufkriterien sind.
Neueste Industrielle Entwicklungen in Oleoresin-Markt
- Juni 2026: Mane kündigte die Einrichtung eines Versuchsgartens an seinem Standort La Rose St Jean an, um Pflanzenhybride zu erforschen und natürliche Extraktionstechnologien voranzutreiben, einschließlich seiner JUNGLE ESSENCE-Plattform. Die Initiative stärkt die vorgelagerte Kontrolle über botanische Inputs und unterstützt proprietäres Extraktions-Know-how, das sich in differenzierte Portfolios natürlicher Zutaten und Extrakte für Anwendungen in Lebensmitteln, Getränken und Körperpflege umsetzen lässt.
- Juli 2025: Kalsec Inc. hat sein Hopfengeschäft als KalHops neu positioniert und ausgebaut, mit Fokus auf Innovation für Brau- und Getränkekunden. Dieser Schritt stärkt den Fokus auf natürliche Zutatensysteme für Getränkeanwendungen, bei denen Stabilität, sensorische Konsistenz und Clean-Label-Positionierung sich mit Kompetenzen für Gewürzextrakte und verwandte Oleoresin-Lösungen überschneiden.
- August 2024: Kalsec Inc. eröffnete sein Mildenhall Finishing and Distribution Centre in Suffolk, Vereinigtes Königreich, und erweiterte damit die lokale Endbearbeitung, Anpassung und Distribution für europäische Kunden. Der Standort verbessert das regionale Serviceniveau und die Reaktionsfähigkeit der Lieferkette, was für Kunden wichtig ist, die Vorlaufzeiten und Compliance-Anforderungen für natürliche Farbstoffe, Aromen und aus Gewürzen gewonnene Zutaten managen.


Oleoresin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Oleoresin-Markt den Umsatzwert konzentrierter Gewürz- und Kräuterextrakte, die als Zutaten verwendet werden, wobei die Nachfrage an Lebensmittel-, Getränke-, Körperpflege- und Pharmaformulierungen geknüpft ist, die Oleoresine für Aroma, Farbe oder funktionelle Eigenschaften einsetzen.
Ausschlüsse aus dem Umfang: Wir schließen den Wert des Gewürzanbaus auf Farmebene, die interne Eigenextraktion, die nicht verkauft wird, sowie fertige Verbraucherprodukte aus, bei denen Oleoresine nur eine von vielen Zutaten sind.
Segmentierungsübersicht
- Nach Produkttyp
- Paprika
- Schwarzer Pfeffer
- Kurkuma
- Capsicum
- Ingwer
- Knoblauch
- Zwiebel
- Sonstige
- Nach Form
- Öllösliche flüssige Oleoresine
- Wasserlösliche flüssige Oleoresine
- Pulverförmige Oleoresine
- Nach Anwendung
- Lebensmittel und Getränke
- Backwaren
- Gewürze und Würzmittel
- Fleisch- und Meeresfrüchteprodukte
- Fertiggerichte und Snacks
- Sonstige Lebensmittel und Getränke
- Nahrungsergänzungsmittel
- Pharmazeutika
- Kosmetik und Körperpflege
- Tierfutter und Heimtiernahrung
- Lebensmittel und Getränke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, Nachfragetreiber zu identifizieren und Annahmen anhand von Quellen zu überprüfen, die nachgeprüft werden können. Zu den wichtigsten Referenzen gehörten FAOSTAT und UN Comtrade für Gewürzproduktion und Handelsströme, USDA und Eurostat für Lebensmittelverarbeitung und Indikatoren zur Zutatennachfrage sowie Codex Alimentarius und die US-amerikanische Lebensmittel- und Arzneimittelbehörde für die regulatorischen Vorgaben, die zulässige Verwendungen und Kennzeichnung bestimmen.
Wir haben außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Nachhaltigkeitsupdates und seriöse Pressemitteilungen ausgewertet, um Kapazitätserweiterungen und Beschaffungsverschiebungen zu erfassen, die in der Regel die Verfügbarkeit und Preisgestaltung von Oleoresinen beeinflussen. Für schwieriger zu kompilierende Informationen wie länderspezifische Importaufteilungen und Patentaktivitäten rund um Extraktionsverfahren haben wir selektiv kostenpflichtige Abonnements für Import- und Exportdaten auf Sendungsebene sowie Patentdatenbanken genutzt. Diese Beispiele sind nicht abschließend; wir haben während der Datenerhebung, Validierung und Forschungsklärung auch weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Expertengespräche und strukturierte Umfragen mit Herstellern, Zutatendistributoren und nachgelagerten Nutzern gesammelt und anschließend mit beobachtbaren Signalen aus Handels- und Produktionsdaten abgeglichen. Da es sich um einen globalen Markt handelt, wurde die Feldarbeit ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale Beschaffungs-, Verarbeitungs- und Verbrauchsmuster validiert und nicht als Annahmen behandelt werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 18 % | APAC: 45 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 40 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 42 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die grundlegende Größenbestimmungslogik ist Top-down und rekonstruiert die Nachfrage aus Gewürz- und Kräuterverarbeitungsmengen, Handelsbewegungen und der Nutzungsintensität in den Endverbrauchsindustrien, um diese Nachfrage dann anhand typischer Umwandlungsausbeuten und Preisspannen aus Markttransaktionen in Werte zu übersetzen. Um die Gesamtwerte realistisch zu halten, wird das Modell durch selektive Bottom-up-Näherungen wie Stichproben von Lieferantenumsätzen, Kanalprüfungen und einer Kreuzprüfung aus Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für umsatzstarke Oleoresine abgesichert.
Die Eingaben wurden ausgewählt, weil sie beobachtbar sind und jährlich aktualisiert werden können. Zu den wichtigsten Indikatoren gehörten Gewürzernteertrag und Exportmengen für wichtige Rohstoffe, Oleoresin-Durchdringung in verarbeiteten Lebensmitteln und Würzmitteln, der Mix der Extraktionsmethoden (Lösungsmittel gegenüber überkritischem CO2), durchschnittlich erzielte Preise nach Anwendung (Lebensmittel gegenüber Pharma) sowie regionale Verbrauchstrends, die die Beschaffung beeinflussen. Wo Bottom-up-Signale für kleinere Privatunternehmen unvollständig waren, wurden Lücken mithilfe von Kapazitätsbandbreiten, Auslastungsbändern sowie Import- und Exportfußabdrücken aus Interviews geschlossen.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass das Wachstum an einige klare Hebel geknüpft werden konnte, darunter Schwankungen bei der Rohstoffverfügbarkeit, die Geschwindigkeit der Preisweitergabe und das Tempo der Clean-Label-Reformulierung. Die Annahmen für diese Hebel wurden an den Erwartungen der Primärbefragten ausgerichtet und dann konsistent über Regionen und die wichtigsten Endverbrauchskategorien hinweg angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Handelsrichtung, gemeldeter Kapazitätsbewegungen und implizierter Preisspannen pro Tonne überprüft; die größten Abweichungen werden vor der endgültigen Freigabe geprüft. Wenn eine Lücke auftritt, die nicht durch Saisonalität, Währungszeitpunkte oder eine einmalige Versorgungsunterbrechung erklärt werden kann, nehmen wir erneut Kontakt zu den Quellen auf, um zu bestätigen, ob ein Umfangselement unterschiedlich gezählt wurde oder ob sich eine Preisannahme verschoben hat.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter größere Kapazitätserweiterungen bei der Extraktion, starke Rohstoffpreisschwankungen oder regulatorische Änderungen, die die zulässigen Verwendungen betreffen. Vor der Auslieferung führt ein Analyst einen neuen Durchlauf des Modells und der wichtigsten Eingaben durch, sodass die endgültige Ansicht die aktuellsten verfügbaren Daten widerspiegelt.
Oleoresin-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Oleoresine können selbst dann voneinander abweichen, wenn sie oberflächlich ähnlich aussehen, da die Umfangsgrenze und das Basisjahr nicht immer übereinstimmen. Die größten Abweichungen treten auf, wenn eine Schätzung stärker auf breite Zutatenumsatzpools setzt, während eine andere die Gesamtsumme an Nachfragesignale für Gewürzextrakte knüpft.
Handelsströme von Gewürz-Inputs und oleoresinhaltigen Zutatensendungen sowie von Verarbeitern geteilte Umwandlungsausbeute-Prüfungen sind die wichtigsten Belege, die die Schätzung von Mordor Intelligence für 2026 an einen definierten Extraktnachfragepool statt an einen breiteren Natürliche-Zutaten-Korb knüpfen. Abweichungen treten auch auf, wenn Studien 2023 oder 2025 als Basisjahr verwenden und mit unterschiedlichen Preisentwicklungsregeln vorausplanen oder wenn sie angrenzende botanische Extrakte jenseits von Oleoresinen einbeziehen und die Ausschlusslinie nicht klar benennen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,90 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 1,89 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen anderen Prognosezeitraum; die Größenbestimmung stützt sich stärker auf den Umsatzrahmen 2023 bis 2024 mit weniger expliziter Verknüpfung der Umwandlungsausbeute mit Gewürzverarbeitung und Handelsindikatoren, was den Wert bei Preiszyklusänderungen verschieben kann. |
| Branchenpublikation B | 1,64 Mrd. USD (2025) | Beginnt mit einem Basisjahr 2025 und wendet einen längeren Prognosehorizont mit einem anderen Preiswachstumspfad an; die Einschlusslinie kann bei bestimmten Anwendungen oder Produktgruppen enger sein, was den gezählten Nachfragepool im Basisjahr reduziert. |
Die Tabelle zeigt, dass Zeitpunktentscheidungen und Umfangsgrenzen den größten Teil der Abweichung erklären – nicht eine einzige richtige oder falsche Zahl. Indem die Nachfragetreiber auf Gewürzversorgung, Handelsbewegungen und anwendungsbezogene Nutzung zurückführbar bleiben, bleibt die endgültige Schätzung reproduzierbar und lässt sich in Kundengesprächen leichter validieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Oleoresin-Markt derzeit?
Der Oleoresin-Markt hat im Jahr 2026 einen Wert von 1,9 Milliarden USD und soll bis 2031 einen Wert von 2,54 Milliarden USD erreichen, mit einer CAGR von 6,02 % über den Zeitraum 2026–2031.
Welcher Produkttyp hält den größten Oleoresin-Marktanteil?
Schwarzer-Pfeffer-Oleoresin führt im Jahr 2025 mit einem Umsatzanteil von 24,83 %.
Warum gewinnen wasserlösliche Oleoresine an Popularität?
Fortschritte in der Nanoemulgierungs- und Einkapselungstechnologie ermöglichen es wasserlöslichen Oleoresinen, sich sauber in Getränken zu dispergieren, was eine CAGR von 7,12 % für diese Form antreibt.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen, unterstützt durch Indiens große Gewürzbasis und expandierende Extraktionskapazitäten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
