
Lipid-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
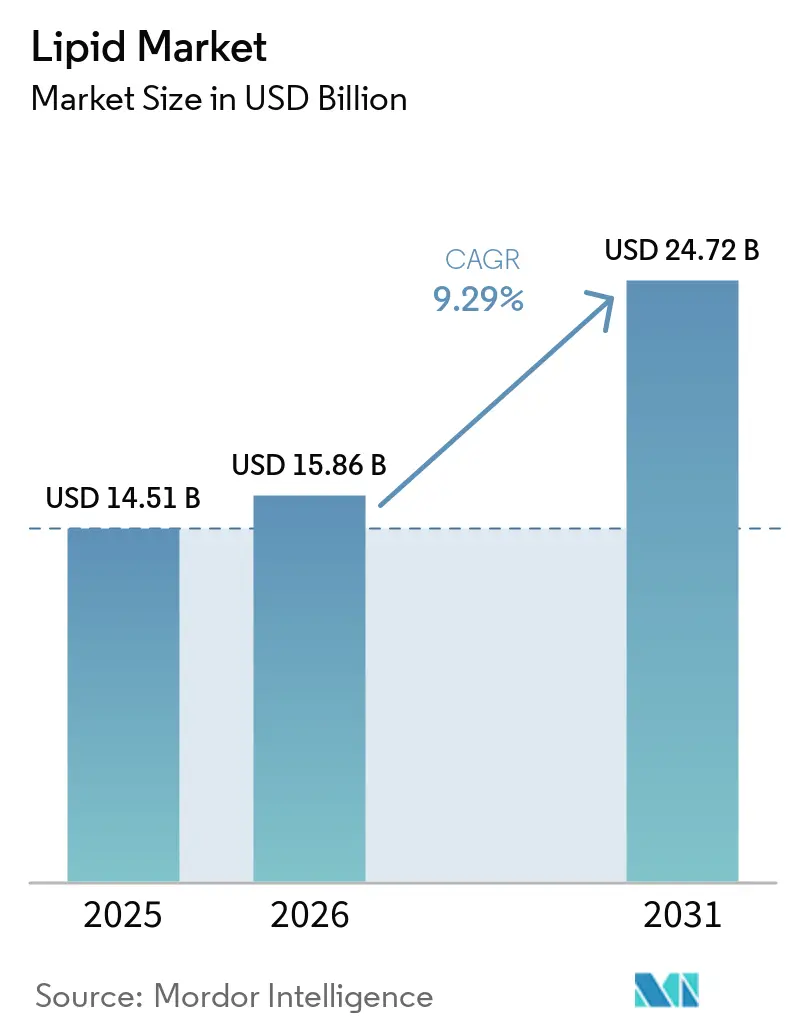
| Marktgröße (2026) | 15.86 Milliarden US-Dollar |
| Marktgröße (2031) | 24.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.29 % |
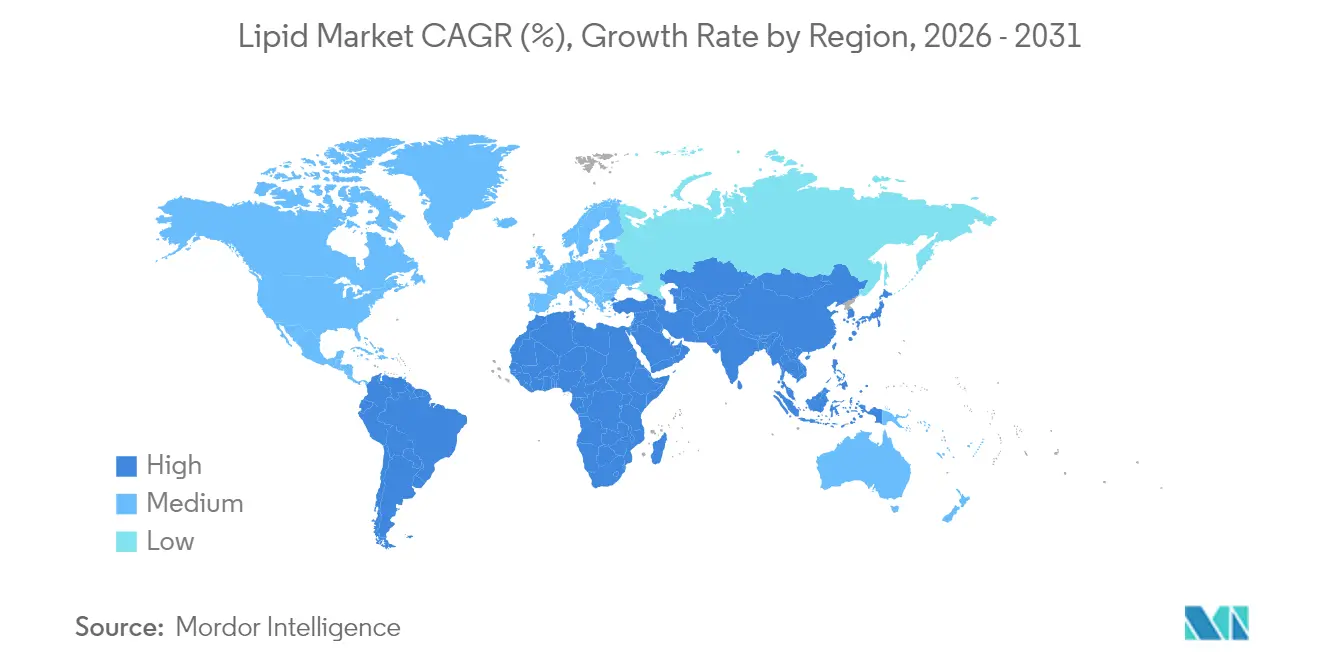
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
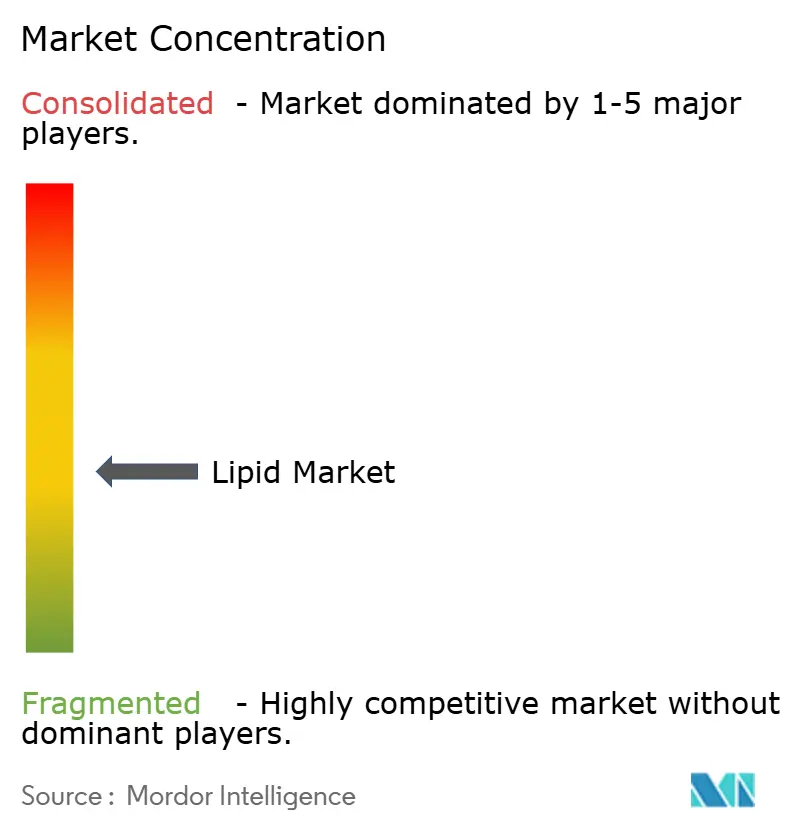
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lipid-Markt Analyse von Mordor Intelligence
Die Größe des Lipid-Marktes wird voraussichtlich von 14,51 Milliarden USD im Jahr 2025 auf 15,86 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 9,29 % über den Zeitraum 2026–2031 einen Wert von 24,72 Milliarden USD erreichen. Bis 2030 soll er auf geschätzte 22,75 Milliarden USD anwachsen, was einer bemerkenswerten CAGR von 9,41 % entspricht. Diese optimistische Prognose wird durch ein gesteigertes Bewusstsein für kardiovaskuläre Gesundheit, biotechnologische Fortschritte, die die Abhängigkeit von marinen Quellen verringern, sowie sich entwickelnde Vorschriften, die gesunde Fette in der Ernährung befürworten, angetrieben. Da Stoffwechselerkrankungen immer häufiger auftreten, verbinden Verbraucher die Lipidaufnahme zunehmend mit zellulärer Gesundheit, kognitiver Funktion und Krankheitsprävention. Auf der Angebotsseite entwickeln sich Fermentationsplattformen zu wichtigen Akteuren, die hochreine Fettsäuren unabhängig von den Einschränkungen mariner Bestände anbieten. Unternehmen, die rückverfolgbare Beschaffung, maßgeschneiderte Ernährung und Nachhaltigkeit betonen, erzielen Premiumpreise auf den Lebensmittel-, Futter- und Pharmamärkten. Der Lipid-Markt priorisiert nun wissenschaftsgetriebene Differenzierung gegenüber schlichter Rohstoffmenge, insbesondere in Nischen wie personalisierter Ernährung, sportlicher Leistung und fortschrittlichen Arzneimittelabgabesystemen.
Wichtigste Erkenntnisse des Berichts
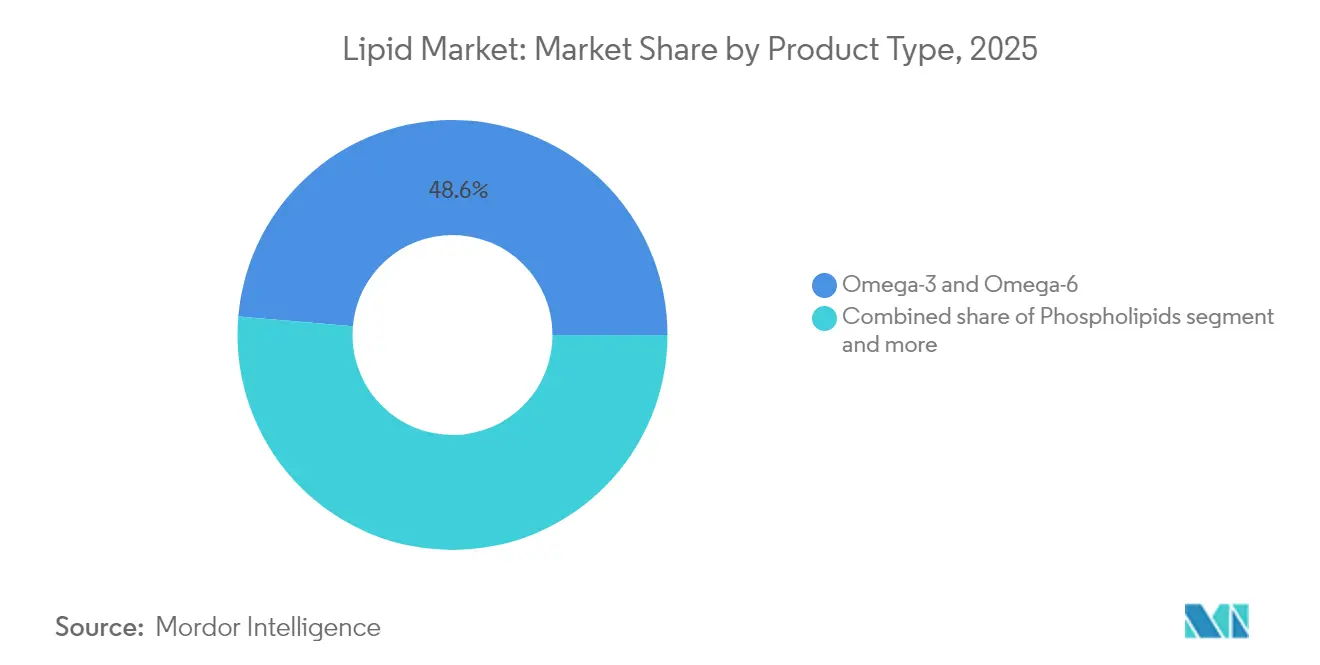
- Nach Produkttyp führten Omega-3- und Omega-6-Fettsäuren mit einem Anteil von 48,62 % am Lipid-Markt im Jahr 2025, während mittelkettige Triglyceride bis 2031 voraussichtlich mit einer CAGR von 11,42 % wachsen werden.
- Nach Quelle entfielen 61,92 % des Umsatzanteils des Lipid-Marktes im Jahr 2025 auf pflanzenbasierte Inhaltsstoffe; dasselbe Segment soll bis 2031 mit einer CAGR von 11,96 % wachsen.
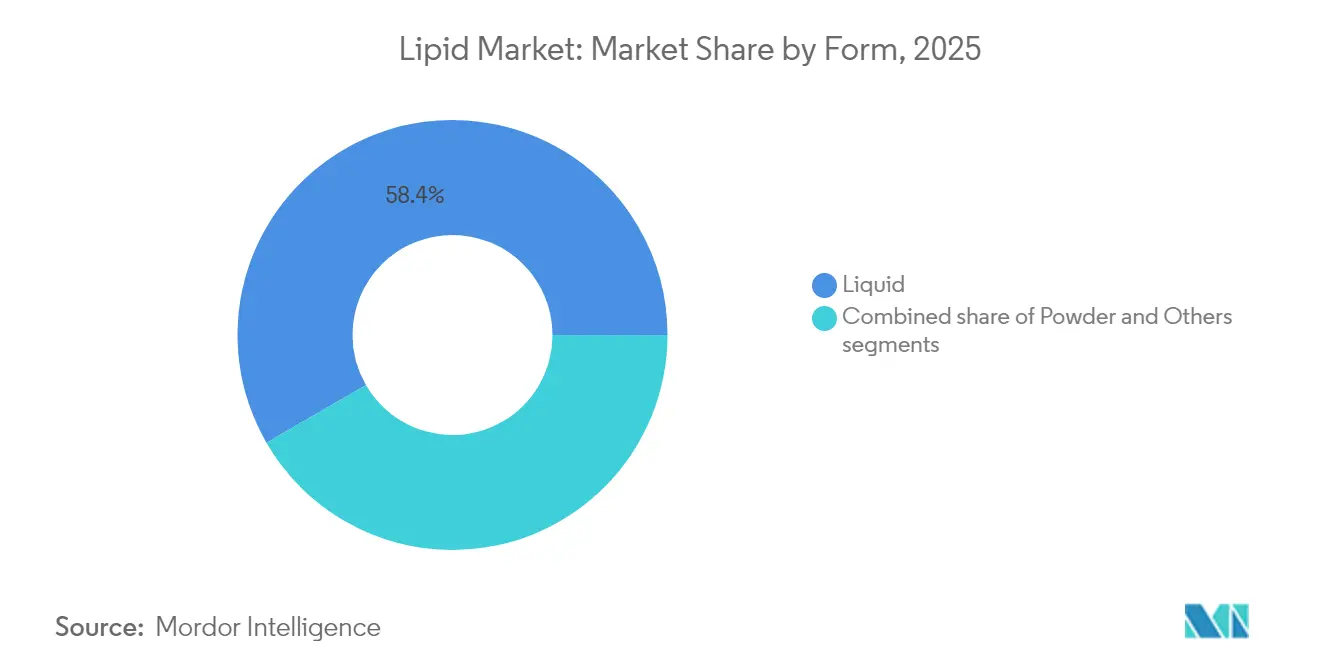
- Nach Form entfielen 58,35 % des Lipid-Marktvolumens im Jahr 2025 auf flüssige Formulierungen, die bis 2031 mit einer CAGR von 10,78 % wachsen.
- Nach Anwendung werden pharmazeutische Anwendungen die schnellste CAGR von 10,49 % verzeichnen, und Nahrungsergänzungsmittel halten weiterhin 46,74 % des Lipid-Marktvolumens im Jahr 2025.
- Nach Geografie dominierte Europa mit einem Anteil von 37,32 % am Lipid-Markt im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 11,02 % voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach lipidbasierten Nahrungsergänzungsmitteln | +2.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Herz-Kreislauf- und Stoffwechselerkrankungen | +1.8% | Global, insbesondere asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung von Lipiden in funktionellen Gesundheitslebensmitteln | +1.5% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Die Tierfutter- und Aquafutter-Industrie zeigt eine wachsende Lipidnutzung | +1.3% | Global, mit Schwerpunkt auf den Aquakulturmärkten im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung der Lipidverwendung in der Anreicherung von Nahrungsmitteln | +1.2% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit personalisierter Ernährungslösungen | +0.9% | Nordamerika und Europa, Märkte mit früher Akzeptanz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach lipidbasierten Nahrungsergänzungsmitteln
Der Anstieg des Lipidverbrauchs im Sektor der Nahrungsergänzungsmittel spiegelt einen grundlegenden Wandel von generischen Multivitaminpräparaten hin zu gezielten Stoffwechselinterventionen wider. Omega-3-Supplementierungsprotokolle betonen nun EPA-zu-DHA-Verhältnisse für spezifische Gesundheitsergebnisse, wobei die Internationale Gesellschaft für Sporternährung festgestellt hat, dass Sportler aufgrund von erhöhtem oxidativem Stress einen höheren Omega-3-Bedarf haben. Dieser Präzisionsansatz treibt Premiumpreise voran und schafft Eintrittsbarrieren für Rohstofflieferanten. Die Leitlinien des Amtes für Nahrungsergänzungsmittel aus dem Jahr 2025, die 250 mg/Tag DHA plus EPA für Frauen im gebärfähigen Alter empfehlen, mit zusätzlichen 100–200 mg/Tag DHA während der Schwangerschaft, legen neue Basisverbrauchsstandards fest [1]. Mittelkettige Triglycerid-Präparate (MCT) profitieren von der Verbreitung ketogener Diäten und Trends zur kognitiven Leistungssteigerung, während Phospholipid-Formulierungen auf die Optimierung der Zellmembran abzielen. Die regulatorische Klarheit rund um Omega-3-Gesundheitsaussagen ermöglicht Direktvermarktungsstrategien an Verbraucher, die traditionelle Einzelhandelskanäle umgehen.
Zunehmende Prävalenz von Herz-Kreislauf- und Stoffwechselerkrankungen
Die Prävalenz von Herz-Kreislauf-Erkrankungen im asiatisch-pazifischen Raum schafft den weltweit größten unerschlossenen Markt für Lipidinterventionen. Laut Daten der Amerikanischen Herzstiftung aus dem Jahr 2025 leidet in Australien jeder sechste Mensch an Herz-Kreislauf-Erkrankungen [2]. Diese geografische Disparität spiegelt Muster des Ernährungswandels und Lücken in der Gesundheitsinfrastruktur wider, die präventive Ernährungsstrategien begünstigen. Mercks erfolgreiche Spätphasen-Studien zu Cholesterinmedikamenten im Jahr 2025 bestätigen den Lipidstoffwechsel als pharmazeutisches Ziel und könnten die Verwendung von verschreibungspflichtigen Omega-3-Präparaten über die aktuellen Triglycerid-Indikationen hinaus ausweiten. Die kardiovaskulären Vorteile der REDUCE-IT-Studie mit gereinigtem EPA stehen im Kontrast zu gemischten Ergebnissen aus Kombinationsformulierungen, was auf Produktdifferenzierungsmöglichkeiten basierend auf der Fettsäurezusammensetzung hindeutet. Die steigende Inzidenz des metabolischen Syndroms treibt die Nachfrage nach Lipidinterventionen an, die gleichzeitig Insulinsensitivität und Entzündungsmarker ansprechen. Der Kostendruck im Gesundheitswesen begünstigt Ernährungsinterventionen gegenüber pharmazeutischen Behandlungen und schafft Marktexpansionsmöglichkeiten für evidenzbasierte Lipidformulierungen.
Zunehmende Verwendung von Lipiden in funktionellen Gesundheitslebensmitteln
Die Anreicherung funktioneller Lebensmittel mit Omega-3-Fettsäuren verwandelt Rohstofflebensmittelkategorien in Premium-Gesundheitsplattformen, wobei Joghurt-, Brot- und Getränkeanwendungen eine erfolgreiche kommerzielle Umsetzung demonstrieren. Mikroverkapselungstechnologien ermöglichen die Integration von Omega-3 ohne sensorische Beeinträchtigung und beseitigen damit die primäre Barriere für die Verbraucherakzeptanz. Die aktualisierten Kriterien der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für „gesunde” Aussagen (2025), die die Nährstoffdichte gegenüber der Fettbeschränkung betonen, schaffen regulatorischen Rückenwind für lipidangereicherte Produkte [3]. Die Anreicherung pflanzenbasierter Getränke behebt Omega-3-Mängel in Milchalternativen, wobei Algenöle eine nachhaltige Beschaffung bieten, die mit den Umweltpräferenzen der Verbraucher übereinstimmt. Die Konvergenz von Clean-Label-Anforderungen und funktioneller Ernährung schafft Möglichkeiten für natürlich gewonnene Lipidzutaten, die synthetische Alternativen ersetzen.
Die Tierfutter- und Aquafutter-Industrie zeigt eine wachsende Lipidnutzung
Im Januar 2025 stieg die globale Fischmehlproduktion im Jahresvergleich um 75 %, was größtenteils auf eine Erholung der peruanischen Produktion zurückzuführen ist. Dieser Anstieg der Angebotsvolatilität unterstreicht jedoch die wachsende strategische Bedeutung pflanzenbasierter Alternativen, wie Daten der IFFO, der Organisation für marine Zutaten aus dem Jahr 2024 hervorheben. Die Abhängigkeit von traditionellen Fischmehquellen steht weiterhin vor Herausforderungen und betont die Notwendigkeit nachhaltiger und stabiler Alternativen. Verschiedene Fischarten haben unterschiedliche Phospholipidbedürfnisse, was den Weg für maßgeschneiderte Lipidmischungen ebnet, die Wachstum fördern und die Stressresilienz stärken. Die Entwicklung maßgeschneiderter Lipidformulierungen bietet erhebliches Potenzial zur Verbesserung der Effizienz und Produktivität in der Aquakultur. Gleichzeitig treiben Trends bei alternativen Proteinen für die menschliche Ernährung die Aquakulturproduktion voran und verstärken die Nachfrage nach spezialisierten Lipidformulierungen weiter. Der wachsende Fokus auf nachhaltige Proteinquellen in der menschlichen Ernährung treibt Innovationen in der Aquakultur voran und schafft Möglichkeiten für fortschrittliche Lipidlösungen zur Erfüllung sich entwickelnder Marktanforderungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten im Zusammenhang mit der Lipidsynthese und -produktion | -1.4% | Global, insbesondere Auswirkungen auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoffversorgung und -preisen | -1.1% | Global, mit akuten Auswirkungen auf meeresbasierte Lipide | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der oxidativen Stabilität und Haltbarkeit | -0.8% | Global, alle Lipidkategorien betreffend | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Anforderungen an die Lipidherstellung und Qualitätsstandards | -0.6% | Vorwiegend Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten im Zusammenhang mit der Lipidsynthese und -produktion
Laut Daten der Königlichen Gesellschaft für Chemie betragen die Produktionskosten für mikrobielle Lipide 1,60 pro Kilogramm. Diese Preisgestaltung positioniert Einzelleröle als wirtschaftlich tragfähige Alternativen zu herkömmlichen Quellen, jedoch hauptsächlich in hochwertigen Anwendungen. Die Kostenstruktur wird durch teure Fermentationssubstrate und energieintensive nachgelagerte Verarbeitung beeinflusst, was wiederum die Skalierbarkeit für breitere Rohstoffanwendungen einschränkt. Diese Herausforderungen unterstreichen den Bedarf an Fortschritten in der Fermentationstechnologie und der nachgelagerten Verarbeitung, um Kosten zu senken und die Skalierbarkeit zu verbessern. Gleichzeitig kämpft die traditionelle marine Lipidextraktion mit Herausforderungen: steigende Treibstoffkosten für Schiffe und schwindende Fischbestände führen zu Preisvolatilität. Darüber hinaus treibt die Umweltauswirkung von Überfischung und Treibstoffverbrauch die Suche nach nachhaltigen Alternativen voran. Ferner stellen die kapitalintensiven Lipidraffinierungsanlagen Markteintrittsbarrieren für kleinere Akteure dar und begünstigen unbeabsichtigt integrierte Betriebe. Diese Dynamik unterstreicht die Bedeutung von Innovation und Investitionen in kosteneffektive und nachhaltige Lipidproduktionsmethoden.
Volatilität bei Rohstoffversorgung und -preisen
Wettermuster, einschließlich Niederschlagsvariabilität, Temperaturschwankungen und extremer Klimaereignisse, beeinflussen die Ernteerträge von Ölsaaten während der gesamten Wachstumssaison erheblich. Diese Umweltfaktoren erschweren es Lieferanten, stabile, langfristige Preisverträge mit Käufern abzuschließen. Die Lieferkette für marine Lipide sieht sich erheblichen Einschränkungen durch staatlich auferlegte Fangquoten, saisonale Fischwanderungsmuster und begrenzte Erntezeiträume gegenüber, die die Produktionsaktivitäten auf bestimmte Küstenregionen konzentrieren. Die wachsende Nachfrage nach Lipiden in mehreren Sektoren – Lebensmittelprodukte, Tierfutterformulierungen und Biokraftstoffproduktion – schafft intensiven Wettbewerb und Aufwärtsdruck auf die Preise im Markt. Wechselkursschwankungen in wichtigen Erzeugerländern führen zu zusätzlichen Kostenunsicherheiten für internationale Lieferanten, die grenzüberschreitende Transaktionen und langfristige Liefervereinbarungen verwalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mittelkettige Triglyceride (MCTs) treiben Premium-Wachstum voranDas Segment der mittelkettigen Triglyceride wird voraussichtlich bis 2031 mit einer CAGR von 11,42 % wachsen, während das Omega-3- und Omega-6-Segment im Jahr 2025 einen Marktanteil von 48,62 % hielt. Das Wachstum bei MCTs spiegelt deren zunehmende Anwendungen wider, die über die Sporternährung hinaus in die pharmazeutische Wirkstoffverabreichung und ketogene Therapieprotokolle reichen. Omega-3- und Omega-6-Fettsäuren behaupten ihre Marktposition durch etablierte kardiovaskuläre Gesundheitsvorteile und behördliche Zulassungen, obwohl sie durch den verstärkten Wettbewerb unter Preisdruck stehen. Phospholipide wachsen weiterhin aufgrund ihres Einsatzes in pharmazeutischen Anwendungen, insbesondere in liposomalen Wirkstoffverabreichungssystemen, neben anderen lipidbezogenen Inhaltsstoffen wie Polyglycerol.
Biotechnologische Fortschritte in der Lipidproduktion ermöglichen die Entwicklung von Fettsäureprofilen für spezifische therapeutische Zwecke und gehen damit über traditionelle Omega-3-Präparate hinaus in Richtung Präzisionsernährung. Produktkategorien wie strukturierte Lipide und Spezialphospholipide dienen spezifischen Anwendungen in der Säuglingsernährung und als pharmazeutische Inhaltsstoffe. Die Segmentierung der Produkte spiegelt nun technologische Fähigkeiten wider und nicht mehr die Verfügbarkeit natürlicher Quellen, was auf eine fortlaufende Innovation bei der Produktdifferenzierung hinweist.

Nach Quelle:
Dominanz pflanzenbasierter Quellen beschleunigt sichPflanzenbasierte Quellen hielten im Jahr 2025 einen Marktanteil von 61,92 % und sollen bis 2031 mit einer CAGR von 11,96 % wachsen. Diese Dominanz spiegelt den Übergang des Marktes zu nachhaltigen Beschaffungspraktiken wider. Die Verbraucherpräferenzen richten sich zunehmend an ökologischer Nachhaltigkeit aus, während Bedenken hinsichtlich der Zuverlässigkeit der marinen Lieferkette die Position pflanzenbasierter Quellen weiter stärken. Das Segment der marinen Lipide sieht sich Versorgungsengpässen durch schwindende Fischbestände und strenge Fangquoten gegenüber, was zu Preisschwankungen führt, die die Attraktivität pflanzenbasierter Alternativen erhöhen.
Tierbasierte Quellen bleiben aufgrund der regulatorischen Zulassung etablierter Inhaltsstoffe in pharmazeutischen Hilfsstoffen und der Säuglingsernährung wichtig. Synthetische Lipide, die durch Fermentationstechnologien hergestellt werden, bieten jedoch eine präzise Kontrolle über Fettsäurezusammensetzungen und adressieren gleichzeitig Nachhaltigkeitsbedenken im Zusammenhang mit traditionellen Beschaffungsmethoden. Die zunehmende Einführung von Biotechnologieplattformen in der Branche deutet auf einen Wandel hin, bei dem technologische Fähigkeiten wertvoller werden könnten als der Zugang zu natürlichen Ressourcen.
Nach Form:
Flüssige Formulierungen behalten VerarbeitungsvorteileIm Jahr 2025 entfallen 58,35 % des Marktanteils auf flüssige Formulierungen, die bis 2031 voraussichtlich eine CAGR von 10,78 % aufrechterhalten werden. Diese Präferenz für Flüssigkeiten wird auf ihre überlegene Bioverfügbarkeit und größere Herstellungsflexibilität gegenüber Pulvern zurückgeführt. Flüssigkeiten können direkt in Lebensmittel- und Getränkeanwendungen eingearbeitet werden, wodurch zusätzliche Verarbeitungsschritte entfallen. Pulver hingegen sind auf spezifische Verwendungszwecke zugeschnitten, wie Tabletten und Kapseln für Nahrungsergänzungsmittel, bei denen eine verlängerte Haltbarkeit und Lagerung bei Umgebungstemperatur von größter Bedeutung sind.
Über Flüssigkeiten und Pulver hinaus bedienen andere Formate wie Emulsionen und verkapselte Systeme spezialisierte Abgabebedürfnisse in Pharmazeutika und funktionellen Lebensmitteln. Mit dem technologischen Fortschritt vollzieht sich in der Branche ein Wandel: Die Formsegmentierung dreht sich nun mehr um anwendungsspezifische Optimierung als um bloße Verarbeitungsbeschränkungen. Insbesondere liposomale Abgabesysteme entwickeln sich zu einer bahnbrechenden Innovation, die die Bioverfügbarkeit steigert und Stabilitätsherausforderungen bewältigt.
Nach Anwendung:
Pharmazeutika übertreffen traditionelle NahrungsergänzungsmittelPharmazeutische Anwendungen sollen bis 2031 mit einer CAGR von 10,49 % wachsen, während Nahrungsergänzungsmittel im Jahr 2025 einen dominanten Marktanteil von 46,74 % hielten. Diese Wachstumstrajektorie spiegelt die zunehmende Einführung lipidbasierter Arzneimittelabgabesysteme und verschreibungspflichtiger Omega-3-Formulierungen für medizinische Erkrankungen wider. Das Lebensmittel- und Getränkesegment expandiert aufgrund von Trends in der funktionellen Ernährung und etablierten regulatorischen Rahmenbedingungen für Gesundheitsaussagen. Tierfutteranwendungen wachsen weiterhin, angetrieben durch die Entwicklung der Aquakultur und die Nachfrage nach nachhaltigen Proteinquellen.
Das pharmazeutische Segment hält aufgrund komplexer Herstellungsprozesse und klinischer Validierungsanforderungen hohe Preise aufrecht, die Markteintrittsbarrieren schaffen. Anwendungen in der Kosmetik und im Industriesektor stellen Nischenmärkte mit spezifischen Leistungsanforderungen dar. Der Wandel des Marktes hin zu regulierten therapeutischen Anwendungen deutet auf eine anhaltende Preisprämierung und Marktkonsolidierung unter Unternehmen mit regulatorischen Compliance-Fähigkeiten hin.
Geografische Analyse
Europäischer Lipidmarkt
Europa hielt im Jahr 2025 einen Marktanteil von 37,32 % und spiegelt damit seinen etablierten regulatorischen Rahmen und das Verbraucherbewusstsein für funktionelle Ernährung wider. Während der ausgereifte Markt der Region im Vergleich zu aufstrebenden Volkswirtschaften ein begrenztes Wachstumspotenzial aufweist, stärken regulatorische Entwicklungen weiterhin seine Position. Die Zulassung von Schizochytrium-limacinum-Öl durch die Europäische Behörde für Lebensmittelsicherheit im Jahr 2025 für Anwendungen in Säuglingsnahrung veranschaulicht diesen anhaltenden regulatorischen Fortschritt. Der Fokus der Region auf Nachhaltigkeit und Clean-Label-Produkte hat die Nachfrage nach pflanzenbasierten und biotechnologisch gewonnenen Lipiden gegenüber traditionellen marinen Quellen gesteigert. Während der Brexit Herausforderungen in der Lieferkette geschaffen hat, hat er gleichzeitig die regionalen Produktionskapazitäten gestärkt. Europas alternde Bevölkerung und steigende Gesundheitskosten unterstützen die weitere Akzeptanz von Premiumprodukten, trotz der allgemeinen Marktreife.
Asiatisch-pazifischer Lipidmarkt
Der asiatisch-pazifische Raum wächst bis 2031 mit einer CAGR von 11,02 %, angetrieben durch unterschiedliche Herz-Kreislauf-Erkrankungsraten in den einzelnen Ländern, die spezifische Interventionen erfordern. Chinas Wirtschaftswachstum und das sich ausdehnende Gesundheitssystem unterstützen die Einführung präventiver Ernährungsansätze. Indiens pharmazeutische Produktionskapazitäten etablieren die Region als wichtiges Produktionszentrum. Japans alternde Bevölkerungsstruktur und die entwickelte Gesundheitsinfrastruktur steigern den Konsum von Premium-Omega-3-Nahrungsergänzungsmitteln. Australiens regulatorischer Rahmen, der mit globalen Standards übereinstimmt, ermöglicht internationalen Anbietern den Marktzugang. Der expandierende Aquakultursektor erhöht die Nachfrage nach spezialisierten Lipidzubereitungen in Futterprodukten. Südkoreas technologischer Fortschritt unterstützt die Entwicklung innovativer Verabreichungssysteme und personalisierter Ernährungslösungen.
Nordamerikanischer Lipidmarkt
Das Marktwachstum in Nordamerika wird durch klare FDA-Vorschriften und etablierte Wege für gesundheitsbezogene Angaben unterstützt, die ein Direktmarketing an Verbraucher und eine Premiumpreisgestaltung für wissenschaftlich validierte Formulierungen ermöglichen. Die Vereinigten Staaten dominieren den Markt für verschreibungspflichtige Omega-3-Präparate durch die Integration in das Gesundheitssystem und die Versicherungsdeckung für bestimmte Erkrankungen. Kanadas Vorschriften für natürliche Gesundheitsprodukte bieten alternative Zulassungswege, die für kleinere Unternehmen vorteilhaft sind. Mexiko bietet Wachstumschancen für funktionelle Ernährungsprodukte aufgrund seiner wachsenden Mittelschicht und des verbesserten Zugangs zur Gesundheitsversorgung. Der entwickelte Sporternährungsmarkt der Region steigert den Konsum von MCTs und spezialisierten Lipiden über kardiovaskuläre Anwendungen hinaus. Nordamerika behauptet seine Position als globales Innovationszentrum für lipidbasierte Therapeutika durch seine fortschrittliche Forschungsinfrastruktur und klinische Studienkapazitäten.
Regulatorisches Umfeld
Die Regulierung von Lipiden in Lebensmitteln, Nahrungsergänzungsmitteln und Pharmaprodukten stützt sich zunehmend auf Zusammensetzungsspezifikationen, Zulassungen für neue Lebensmittel bzw. Inhaltsstoffe sowie prozessbasierte Einschränkungen für Fette und Öle. Im Jahr 2026 diskutierte das Codex-Alimentarius-Komitee für Fette und Öle (CCFO29) Entwürfe zu neueren Lipidquellen, einschließlich mikrobieller Omega-3-Öle, zusammen mit Vorschlägen zur Begrenzung industriell hergestellter trans-Fettsäuren (einschließlich Optionen wie einer Grenze von 2 g pro 100 g Gesamtfettsäuren oder einem Verbot teilweise gehärteter Öle). Diese Codex-Aktivität unterstützt die grenzüberschreitende Abstimmung bei Angaben, Kennzeichnung und Qualitätserwartungen, die multinationale Lipidlieferanten und Markeninhaber betreffen.
Auf der Ebene der Zulassung von Inhaltsstoffen nutzt die Europäische Union weiterhin ihren Novel-Food-Rahmen, um bestimmte Lipidinhaltsstoffe zu regulieren. Die Durchführungsverordnung (EU) 2025/1509 der Kommission (Juli 2025) genehmigte bestimmte aus Sonnenblumen gewonnene Phytosterole und Phytostanole für das Inverkehrbringen, und die EFSA aktualisierte im Januar 2026 die Leitlinien zu den wissenschaftlichen Datenanforderungen für Zulassungen neuer und modifizierter Lebensmittelinhaltsstoffe. Parallel dazu bleibt die US-amerikanische FDA über ihre Prioritäten des Human Foods Program (2026) und den zugrunde liegenden Rahmen für Lebensmittelzusatzstoffe und GRAS-bezogene Regelungen (einschließlich relevanter Abschnitte in Title 21) ein wichtiger Bezugspunkt für die Compliance, der die Dokumentationsanforderungen für Reinheit, Kontaminanten und Herstellungskontrollen bei herkömmlichen Fetten, Omega-3-Konzentraten und speziellen Lipidsystemen prägt.
Wertschöpfungskettenanalyse
Die Lipid-Wertschöpfungskette erstreckt sich von vorgelagerten landwirtschaftlichen und marinen Rohstoffen über die Raffination bis hin zur nachgelagerten Spezialisierung. Zu den wichtigsten Rohstoffen zählen Ölsaaten (Soja, Palme, Sonnenblume) und marine Rohstoffe, gefolgt von Pressung, Entschleimung, Raffination und Konzentrationsschritten. Die Spezialverarbeitung umfasst anschließend Fraktionierung, Destillation und enzymatische Umesterung, um Schmelzprofile und Funktionalität für Lebensmittel, Nahrungsergänzungsmittel und pharmazeutische Hilfsstoffe anzupassen. Vertikal integrierte Agrarunternehmen und Zulieferer von Inhaltsstoffen (zum Beispiel Cargill und andere globale Anbieter von Speiseölen und Fetten, die von der Access to Nutrition Initiative im Jahr 2025 erfasst wurden) haben einen überdurchschnittlichen Einfluss, da sie Beschaffung, Raffinationsanlagen und globale Logistik kontrollieren, während Biotech-Neueinsteiger fermentativ gewonnene Einzeller-Öle als nicht-marine Route zu konsistenteren Fettsäureprofilen hinzufügen.
Nachgelagert fließen Lipide über Mischbetriebe und Formulierungshäuser in die Anreicherung von Lebensmitteln und Getränken, Nahrungsergänzungsmittel, Tierfutter (einschließlich Aquafutter) und pharmazeutische Anwendungen. Beschaffung und Lieferung werden durch Nachhaltigkeitsdokumentation und die Zuverlässigkeit von Handelsrouten geprägt, während sich die Rückverfolgbarkeitsanforderungen für wichtige Ölrohstoffe (insbesondere Palm- und Sojaöl) verschärfen und die Frachtvolatilität die Lieferrouten von Asien nach Europa im Zeitraum 2024–2025 beeinflusst. Ein wiederkehrender Engpass ist der branchenübergreifende Wettbewerb um dieselben Lipidrohstoffe durch Oleochemikalien und Biokraftstoffe, der die Verfügbarkeit einschränken und Lieferanten zu Allokationen und langfristigeren Vertragsabschlüssen für Käufer von Lebensmittel- und klinischer Qualität veranlassen kann.
Wettbewerbslandschaft
Im Lipid-Markt konkurrieren Lebensmittelzutatenhersteller, Meeresölspezialisten und Biotechnologieunternehmen um Marktanteile, was zu einer moderaten Fragmentierung führt. Große Akteure nutzen globale Raffinierungsnetzwerke, integrierte Logistik und umfassendes regulatorisches Wissen, um Verträge mit großen Konsumgüterunternehmen und Pharmaunternehmen zu sichern. Gleichzeitig gestalten Biotechnologie-Neulinge Lieferketten um, indem sie Einzelleröle anbieten. Diese Öle behalten konsistente Profile bei, unbeeinträchtigt von saisonalen Fangmengen, was sie für nachhaltigkeitsorientierte Verträge attraktiv macht.
Mit der Entwicklung des Marktes erwerben etablierte Unternehmen zunehmend Nischen-Startups, die auf Fermentation oder Verkapselung spezialisiert sind. Diese Strategie verschafft ihnen Zugang zu einzigartigen Stämmen und geistigem Eigentum. Darüber hinaus entstehen Kooperationen zwischen Agrarrohstoffunternehmen und Unternehmen der synthetischen Biologie. Das Segment der pharmazeutischen Hilfsstoffe erlebt verstärkten Wettbewerb. Hier schaffen die Nachfrage nach klinischer Reinheit und die Einhaltung der Guten Herstellungspraxis (GMP) hohe Markteintrittsbarrieren, die die Anzahl der Lieferanten begrenzen. Auf einer anderen Ebene innovieren digitale Ernährungsplattformen, indem sie Gentests mit maßgeschneiderten Lipidpaketen kombinieren. Diese Strategie stärkt nicht nur die Verbraucherbindung, sondern drängt auch traditionelle Massenlieferanten dazu, Mehrwertdienste zu erkunden.
Rohstoffbörsen fördern Preistransparenz, was wiederum die Gewinnmargen begrenzt. Als Reaktion darauf suchen Unternehmen Differenzierung durch Markenkonzentrate, Nachhaltigkeitszertifizierungen und patentierte Abgabemechanismen. Um die Komplexität des Lipid-Marktes zu navigieren, verfolgen erfolgreiche Akteure einen dualen Ansatz: Sie betonen Innovation und managen gleichzeitig Risiken. Durch die Diversifizierung ihrer Quellen auf marine, pflanzliche und mikrobielle Inputs sichern sie eine stetige Versorgung und Kontinuität im Markt.
Führende Unternehmen der Lipid-Branche
-
Cargill, Incorporated
-
BASF SE
-
Archer Daniels Midland Company
-
DSM-Firmenich
-
Croda International Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lipidmarkt Unternehmen in diesem Bericht
- Cargill Incorporated
- Archer Daniels Midland Company
- BASF SE
- DSM-Firmenich
- Croda International Plc
- Solutex GC, S.L.
- Clover Corporation Limited
- Kerry Group Plc
- Evonik Industries AG
- Lonza Group
- Cabio Biotech (Wuhan) Co., Ltd.
- Stepan Company
- Aker BioMarine ASA
- GC Rieber VivoMega AS
- Polaris S.A.S.
- Merck KGaA
- Epax Norway AS
- NOF EUROPE GmbH
- Lipoid GmbH
- Lipidome Lifesciences
Marktchancen und Zukunftsaussichten
Chancen ergeben sich vor allem bei Reformulierung und differenzierter Beschaffung, wo sich Regulierung, Funktionalität und Nachhaltigkeit überschneiden. Der weltweite Ausstieg aus teilweise gehärteten Ölen und die anhaltenden Bemühungen zur Begrenzung industriell hergestellter trans-Fettsäuren erweitern den Spielraum für strukturierte Lipidsysteme, die Feststofffett-Funktionalität mit sauberen Kennzeichnungen liefern. In diesem Zusammenhang werden Oleogele und hybride Gelstrukturen in der Forschung 2026 für pflanzliche Fleisch- und Milchalternativen weiterentwickelt. In Europa öffnet der Novel-Food-Pfad weiterhin kommerzielle Wege für neue lipidnahe Inhaltsstoffe und Verarbeitungsprodukte, hervorgehoben durch die Zulassung von entfettetem Rapspulver durch die Europäische Kommission gemäß der Durchführungsverordnung (EU) 2026/386, die einen Weg für alternative Rohstoffe und Nebenprodukte stärkt, die die Fettfunktionalität und Ernährungspositionierung unterstützen können.
Auf der Angebots- und Formulierungsseite passen sich pflanzliche und biotechnologisch gewonnene Lipide an die Bedürfnisse der Endnutzer nach rückverfolgbarer, stabiler Versorgung an, da marine Rohstoffe mit Quoten- und Volatilitätsbeschränkungen konfrontiert sind. Aktivitäten rund um Fettalternativen und Spezialfette zeigen ebenfalls, worauf sich Käufer kurzfristig konzentrieren. Zum Beispiel deuten Markteinführungen wie sonnenblumenölbasierte Oleogel-Produkte, die als Ersatz für Feststofffett positioniert werden, und Zulieferer von Inhaltsstoffen, die pflanzliche Spezialfette für Lebensmittelanwendungen präsentieren, auf eine Nachfrage nach Anwendungsunterstützung (oxidative Stabilität, sensorische Maskierung, Verkapselung und Schmelzverhalten) hin, gepaart mit dokumentierter Beschaffung und konsistenten Spezifikationen über Lebensmittel-, Nahrungsergänzungsmittel- und Pharmakanäle hinweg.
Neueste Industrielle Entwicklungen in Lipidmarkt
- Mai 2026: Cargill ging eine Partnerschaft mit Voyage Foods ein, um kakaofreie Süßwarenalternativen unter der Marke NextCoa in Nordamerika zu vertreiben. Die Partnerschaft erweitert Cargills Präsenz bei Spezial-Lipiden und Fettsystemen in den Bereich der Kakaoreduktion und alternativer Süßwarenformulierungen und richtet sich an Hersteller, die mit Kakao-Lieferengpässen und Preisvolatilität konfrontiert sind.
- März 2026: Cargill kündigte eine Erweiterung der Produktionslinie für Spezialfette in seiner Anlage in Port Klang, Malaysia, an, um Anwendungen in den Bereichen Schokolade, Backwaren und Milchprodukte zu bedienen. Die zusätzliche Kapazität in einem wichtigen Produktionsstandort im asiatisch-pazifischen Raum stärkt die Versorgungssicherheit und verkürzt die Lieferzeiten für multinationale Lebensmittelkunden, die streng kontrollierte Fettprofile benötigen.
- November 2025: BASF schloss eine bindende Vereinbarung zum Verkauf seines globalen Glycinat-Geschäfts an Biochem, wobei der Abschluss für das erste Quartal 2026 erwartet wird. Die Veräußerung spiegelt eine Priorisierung des Portfolios wider und kann sich darauf auswirken, wie BASF Ressourcen über nährstoffnahe Inhaltsstoffplattformen verteilt, die Kunden, Regulierungssysteme und Produktionskapazitäten mit Lipidinhaltsstoffen teilen.
Lipidmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht ist der Lipidmarkt definiert als der Umsatz, der aus dem Verkauf von Lipidzutaten in Endanwendungen wie Lebensmittel, Ernährung, Futtermittel und pharmazeutische Verwendungen generiert wird; er wird in USD über die wichtigsten Regionen hinweg gemessen.
Ausschlüsse aus dem Umfang: Wir schließen die Preisgestaltung für im Einzelhandel verpackte Fertigwaren aus und konzentrieren uns auf den Verkauf von Lipiden auf Zutatenbasis und nicht auf die Verkaufswerte von Verbraucherprodukten.
Segmentierungsübersicht
- Nach Produkttyp
- Omega-3 und Omega-6
- Mittelkettige Triglyceride (MCTs)
- Phospholipide
- Sonstige
- Nach Quelle
- Pflanzenbasiert
- Meeresbasiert
- Tierbasiert
- Synthetisch
- Nach Form
- Flüssig
- Pulver
- Sonstige
- Nach Anwendung
- Nahrungsergänzungsmittel
- Lebensmittel und Getränke
- Tierfutter
- Pharmazeutika
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktgrenzen festzulegen, Nachfragesignale zu identifizieren und Volumen- sowie Preisannahmen zu überprüfen, bevor wir mit den Interviews begannen. Wir beginnen in der Regel mit öffentlichen Ernährungs- und Lebensmittelstatistikquellen wie FAO- und OECD-Datensätzen und nutzen nationale Gesundheitsbehörden wie NIH und CDC, um den Kontext für Ernährung und Nahrungsergänzung zu rahmen. Wo relevant, haben wir auch offene Regulierungs- und Normierungsmaterialien wie öffentliche FDA-Ressourcen und den Codex Alimentarius herangezogen, um zu verstehen, was zum Verkauf zugelassen ist und wie Angaben die Akzeptanz beeinflussen können.
Auf der Angebotsseite haben wir Unternehmensberichte, Investorenpräsentationen und Produktliteratur ausgewertet, um Kapazitätserweiterungen, die Positionierung nach Lipidtyp und den Anwendungsfokus zu verstehen. Veröffentlichungen von Branchenverbänden und begutachtete Fachzeitschriften wurden ebenfalls genutzt, um technologische Veränderungen zu interpretieren, einschließlich fermentationsbasierter Öle und Reinigungsverfahren, sowie um die Marktentwicklung zu überprüfen. Für Plausibilitätsprüfungen bei Preisen haben wir selektiv kostenpflichtige Abonnements genutzt, die Unternehmensfinanzdaten und Business-Intelligence konsolidieren, sowie Patentdatenbanken, um Aktivitäten rund um die Lipidverarbeitung und -verkapselung zu verfolgen. Die hier genannten Desk-Quellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung offener Fragen wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Stakeholdern aus den Bereichen Lipidzutatenzulieferung, Formulierung, Vertrieb und Einkaufsteams der Endverbraucher durchgeführt. Wir nutzten diese Gespräche, um zu bestätigen, welche Lipidtypen tatsächlich nach Anwendung eingesetzt werden, wie sich die Preisgestaltung mit Reinheit und Format verändert und welche Nachfrageänderungen in APAC, EMEA und Amerika beobachtet werden. Wenn sich bei den Desk-Recherchen Lücken zeigten, wurden die Befragten erneut kontaktiert, damit Annahmen zu Mix, Auslastung und Adoptionszeitpunkt vor der Fertigstellung des Modells präzisiert werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Akteure: 20 % | Manager: 58 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Unser Kernaufbau verwendet einen Top-down-Ansatz, bei dem anwendungsspezifische Verbrauchsindikatoren in einen Nachfragepool für Lipidzutaten rekonstruiert und anschließend mithilfe beobachteter Preisspannen nach Typ und Form in Werte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Lieferantenumsätzen nach Lipidkategorie, Kanalprüfungen zu typischen Vertragspreisen sowie Schätzungen aus Volumen multipliziert mit durchschnittlichem Verkaufspreis für Anwendungen mit hoher Sichtbarkeit.
Einige Marktmerkmale wurden als Schlüsselinputs behandelt (illustrativ): Veränderungen bei der Durchdringung von Nahrungsergänzungsmitteln, Trends bei der Produktion von Säuglings- und klinischer Ernährung, Einschlussraten funktioneller Fette in Futtermitteln, pharmazeutische Nutzung lipidbasierter Hilfsstoffe und Verabreichungssysteme sowie beobachtete Verschiebungen zwischen marinen, pflanzlichen, tierischen und synthetischen Quellen. Der Formatmix (flüssig gegenüber Pulver) wurde verfolgt, da er sowohl die Verarbeitungskosten als auch die typische Preisgestaltung beeinflusst und sich auch darauf auswirkt, wo die Nachfrage nach Anwendung landet. Wo ein direkter Datenpunkt für ein Land oder eine Anwendung fehlte, haben wir ihn mithilfe von Proxy-Indikatoren wie verwandten Lebensmittelproduktionsreihen oder Gesundheits- und Ernährungsnachfragekennzahlen überbrückt und diese Proxys dann durch Interviews validiert.
Für die Prognose wurde eine Szenarioanalyse verwendet, die auf einem Basisszenario verankert und anhand der erwarteten Richtung der wichtigsten Treiber angepasst wurde, auf die sich Experten einigten, darunter regulatorische Unterstützung für gesündere Fette, nachhaltigkeitsgetriebene Beschaffungswechsel und Adoptionszeitpunkte bei Nahrungsergänzungsmitteln und funktionellen Lebensmitteln. Die Annahmen wurden explizit gehalten, damit das Modell repliziert und angepasst werden kann, wenn neue öffentliche Daten oder neue Interviewrückmeldungen verfügbar werden.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation erfolgte durch den Vergleich der Marktgesamtwerte und des Wachstumspfads mit unabhängigen Signalen, wie z. B. Trends bei der Anwendungsproduktion, Handelsmuster wo relevant und der Preisentwicklung für wichtige Lipidinputs. Wenn ein Land oder eine Anwendung einen ungewöhnlichen Sprung zeigte, wurden die Treiber überprüft und die zugehörigen Eingangsannahmen vor der Freigabe erneut geprüft.
Intern wird ein mehrstufiger Überprüfungsprozess verfolgt, bei dem die Modellstruktur, die Annahmen und die endgültigen Ergebnisse von einem weiteren Analysten überprüft und korrigiert werden, wenn der Zusammenhang zwischen Treibern und Ergebnissen schwach erscheint. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie z. B. eine größere Kapazitätserweiterung, eine regulatorische Änderung oder eine starke Preisbewegung bei wichtigen Lipidquellen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht auf Basis der neuesten verfügbaren Informationen erhalten.
Vergleich der Lipidmarktgrße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Lipidmarktzahlen können weit auseinanderliegen, selbst wenn sie über ähnliche Endanwendungen sprechen, weil die Abgrenzungslinie nicht immer an derselben Stelle gezogen wird. Unterschiede entstehen auch durch das für die Größenbestimmung gewählte Jahr, die Art und Weise, wie Preise über Formen und Reinheitsgrade hinweg gemittelt werden, und wie aggressiv das Nachfragewachstum in den Prognosezeitraum projiziert wird.
Die Tabelle zeigt eine merkliche Streuung gegenüber anderen Zahlen; im Modell von Mordor Intelligence wird der Wert aus Lipidumsätzen auf Zutatenbasis nach Typ, Quelle, Form und Endanwendung aufgebaut, was dazu neigt, die Aufschläge auf verpackte Verbraucherprodukte nicht mitzuzählen. Ein weiterer Treiber ist, dass einige Schätzungen auf einem einzigen Basisjahr aufbauen und dieses mit einer festen Wachstumsrate fortschreiben, während unser Basisszenario mithilfe anwendungsspezifischer Adoptionszeitpunkte (z. B. Nahrungsergänzungsmittel gegenüber Futtermitteln) angepasst und dann mit Interviewrückmeldungen abgeglichen wird. Der Zeitpunkt der Währungsumrechnung und ob Preise als spotähnliche oder vertragsähnliche Durchschnittswerte erfasst werden, können den angegebenen USD-Wert für dasselbe Jahr ebenfalls verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,86 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 14,29 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und eine breitere Anwendungsdarstellung; der Wert späterer Jahre kann unterschätzt werden, wenn sich der Mix in Richtung höherpreisiger Lipidtypen verschiebt und Pulverformate nicht explizit modelliert werden. |
| Branchenpublikation B | 14,62 Mrd. USD (2024) | Stützt sich häufig auf einen einzigen Gesamtwert mit begrenzter Transparenz darüber, wie der Wert auf Zutaten- gegenüber Fertigproduktebene behandelt wird, und wendet möglicherweise eine einheitliche Preisentwicklung an, anstatt typ- und quellenspezifische Preisspannen zu verfolgen. |
Insgesamt wird die Lücke weniger durch Arithmetik als vielmehr dadurch erklärt, was gezählt wird, wann es gezählt wird und wie Preis und Mix fortgeschrieben werden. Indem die Schritte auf Anwendungsnachfragesignale, Typ- und Quellenmix sowie praktische Preisspannen zurückführbar bleiben, die in Interviews überprüft werden können, bleibt die Schätzung leichter zu verteidigen und zu aktualisieren, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Lipid-Markt?
Der Lipid-Markt erreichte im Jahr 2026 einen Wert von 15,86 Milliarden USD und soll bis 2031 einen Wert von 24,72 Milliarden USD erreichen.
Welche Produktkategorie führt den Lipid-Markt an?
Omega-3- und Omega-6-Fettsäuren halten 48,62 % des Umsatzes im Jahr 2025 und sind damit das größte Produktsegment.
Welche Region wächst im Lipid-Markt am schnellsten?
Der asiatisch-pazifische Raum schreitet bis 2031 mit einer CAGR von 11,02 % voran, bedingt durch verbesserten Gesundheitszugang und gesteigertes Ernährungsbewusstsein.
Warum sind flüssige Lipidformulierungen so dominant?
Flüssige Formate bieten überlegene Bioverfügbarkeit und einfache Einarbeitung in Lebensmittel-, Getränke- und Pharmaprodukte, was im Jahr 2025 einen Marktanteil von 58,35 % sicherte.