
- Ägypten
- Argentinien
- Bangladesch
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Ecuador
- Frankreich
- Ghana
- Griechenland
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kanada
- Katar
- Kolumbien
- Kuwait
- Mexiko
- Neuseeland
- Niederlande
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Slowakei
- Spanien
- Südafrika
- Südkorea
- Südostasien
- Thailand
- Trinidad und Tobago
- Tschechien
- Türkei
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
Analyse des Malaysischen Solarenergiemarkts durch Mordor Intelligence
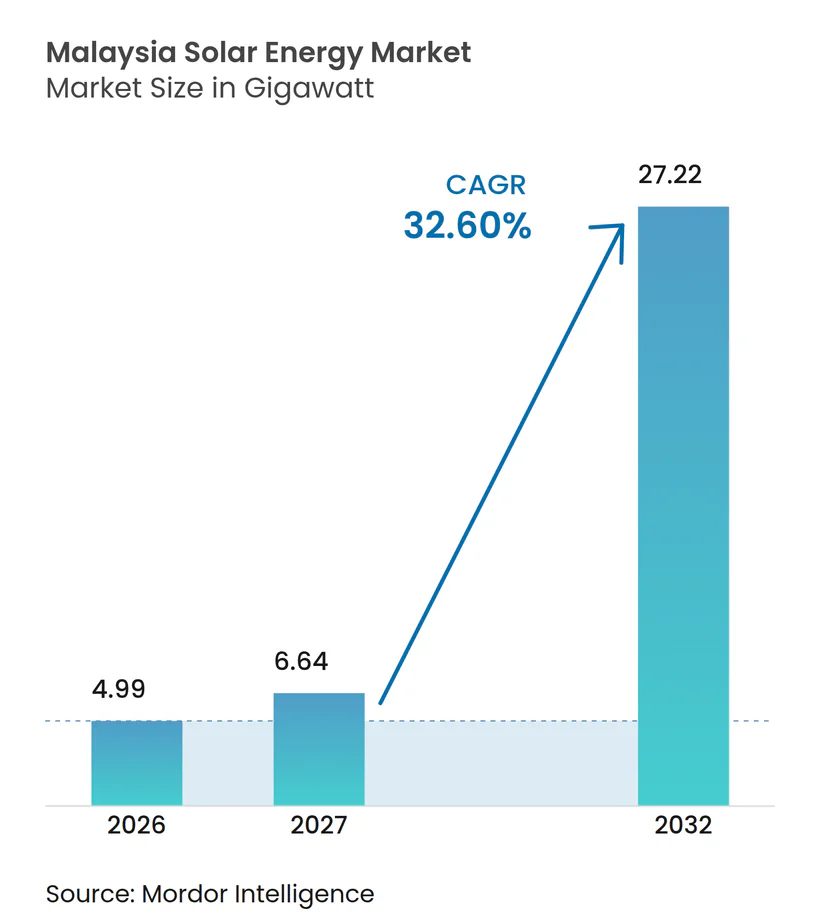
Die Größe des Malaysia Solarenergiemarkts soll von 4,99 Gigawatt im Jahr 2026 und 6,64 Gigawatt im Jahr 2027 auf 27,22 Gigawatt bis 2032 wachsen, mit einer CAGR von 32,6 % zwischen 2027 und 2032.
Malaysias Auktionspipeline und unternehmerische Verpflichtungen schaffen Nachfrage für neue Anlagen und Dachanlagen. Die steigende Stromnachfrage der Rechenzentren in Johor eröffnet Solarentwicklern potenzielle Großabnehmer. Preisrisiken bei Ausrüstung, Netzanschlussverbindlichkeiten und Finanzierungsvorbereitung machen die Umsetzung zu einer eigenständigen kommerziellen Herausforderung, die über die Nachfragesicherung hinausgeht. Lieferanten können Modulpreise vor der Lieferung sichern und so ihr Risiko gegenüber späteren Preisänderungen bei Ausrüstung reduzieren. Auktionszuteilungen werden durch wettbewerbliche Auswahl vergeben, während Dachaufträge von der Netzanschlussbewertung und Finanzierungsgenehmigung jedes Antragstellers abhängen.
Wichtigste Erkenntnisse des Berichts
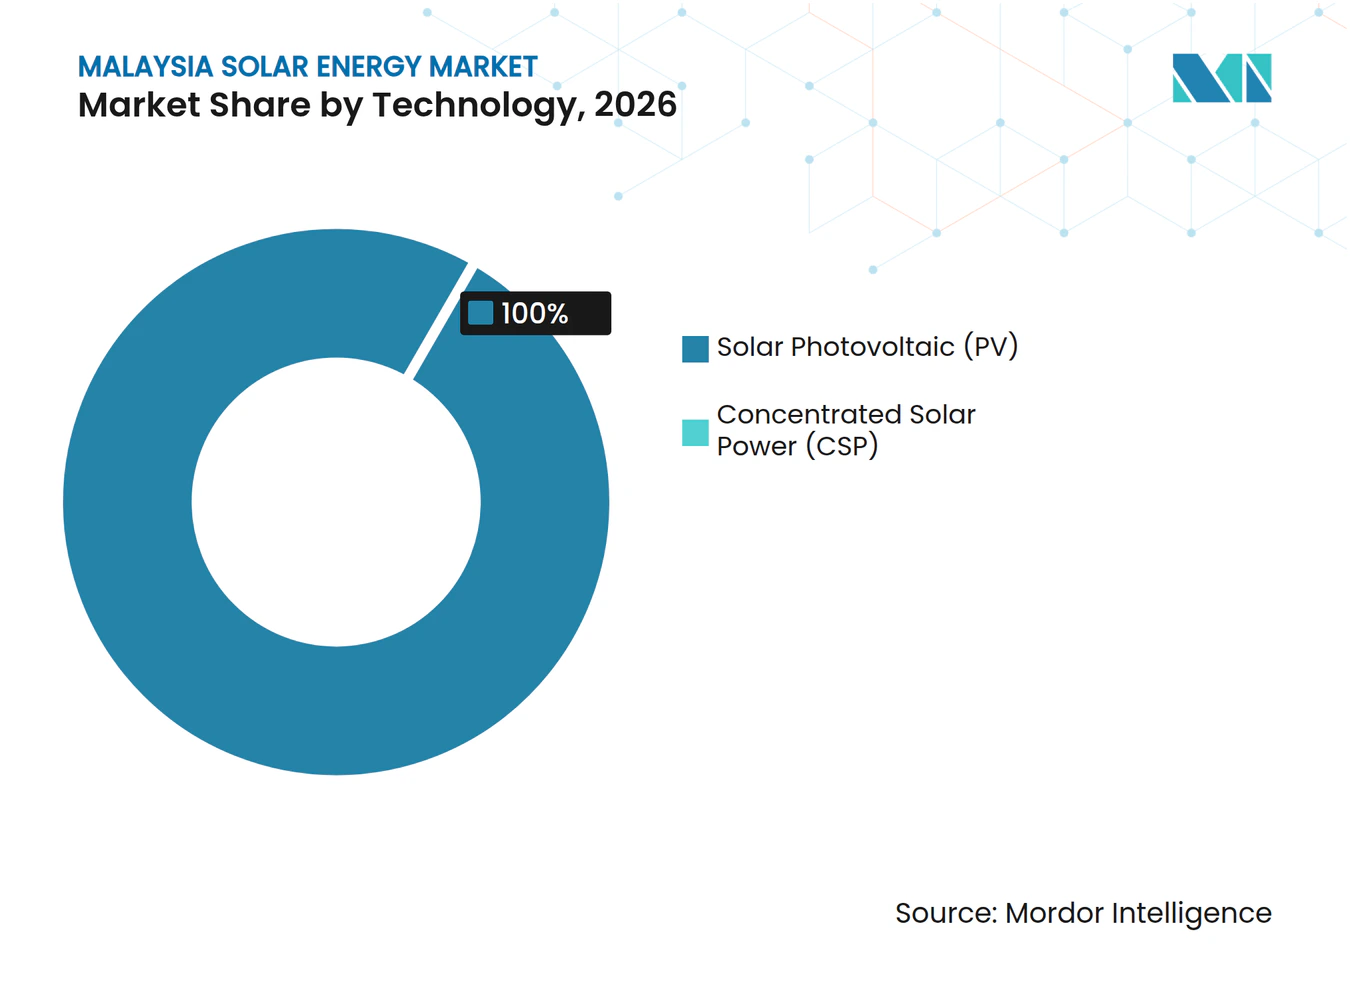
- Die Technologieführerschaft liegt bei der Solarphotovoltaik (PV), die im Jahr 2026 einen Marktanteil von 100 % am Malaysia Solarenergiemarkt hielt und mit einer CAGR von 32,6 % zwischen 2027 und 2032 das am schnellsten wachsende Segment ist.
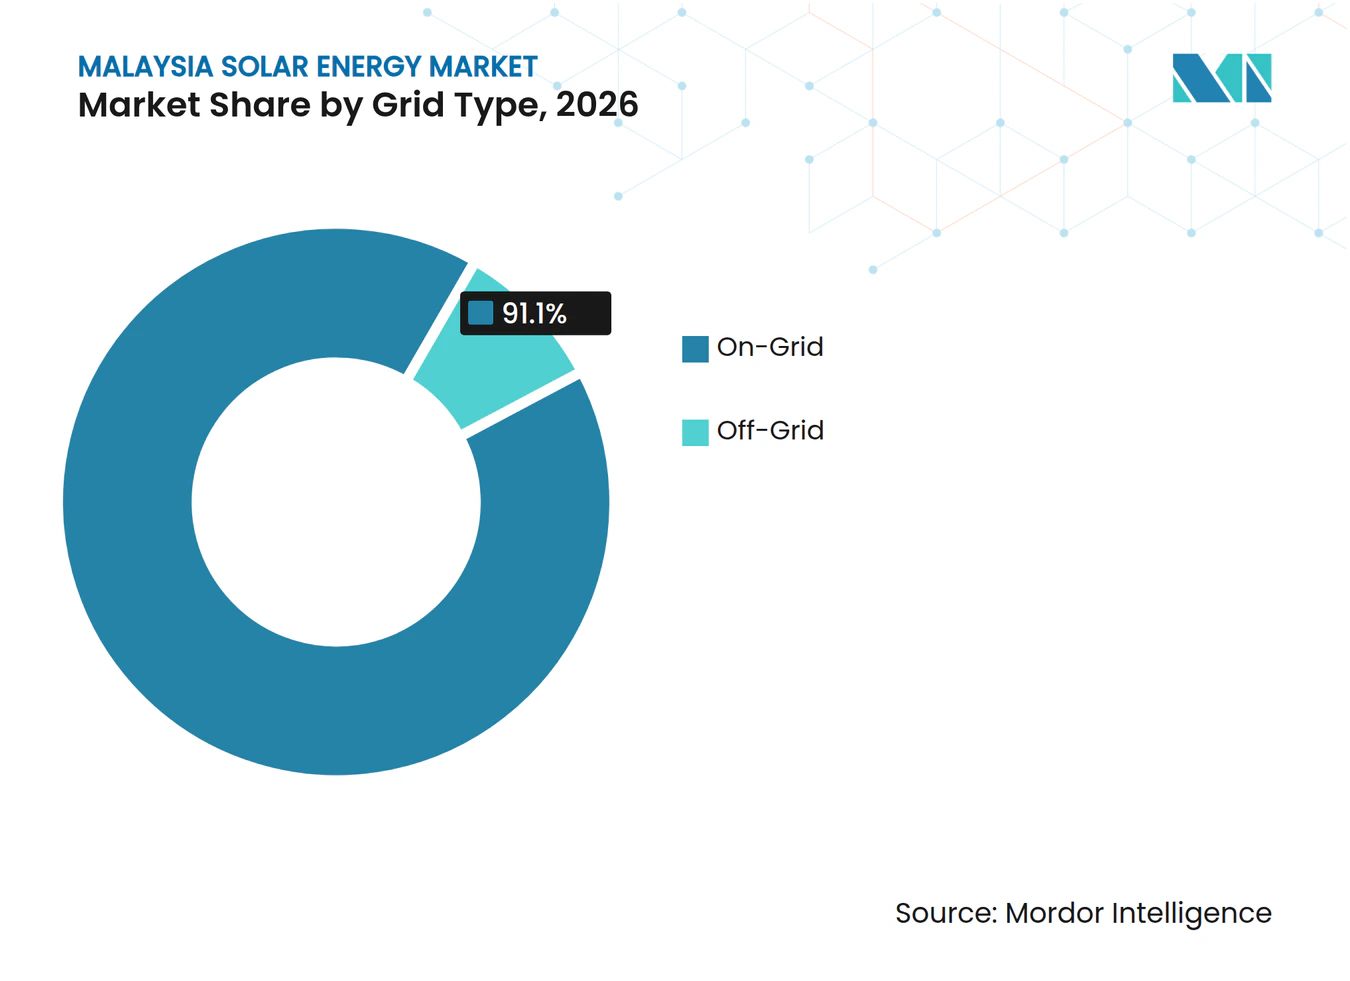
- Nach Netztyp hielten netzgebundene Installationen im Jahr 2026 einen Anteil von 91,1 % an der Marktgröße des Malaysia Solarenergiemarkts, während netzunabhängige Solarenergie mit einer CAGR von 37,5 % zwischen 2027 und 2032 am schnellsten wachsen soll.
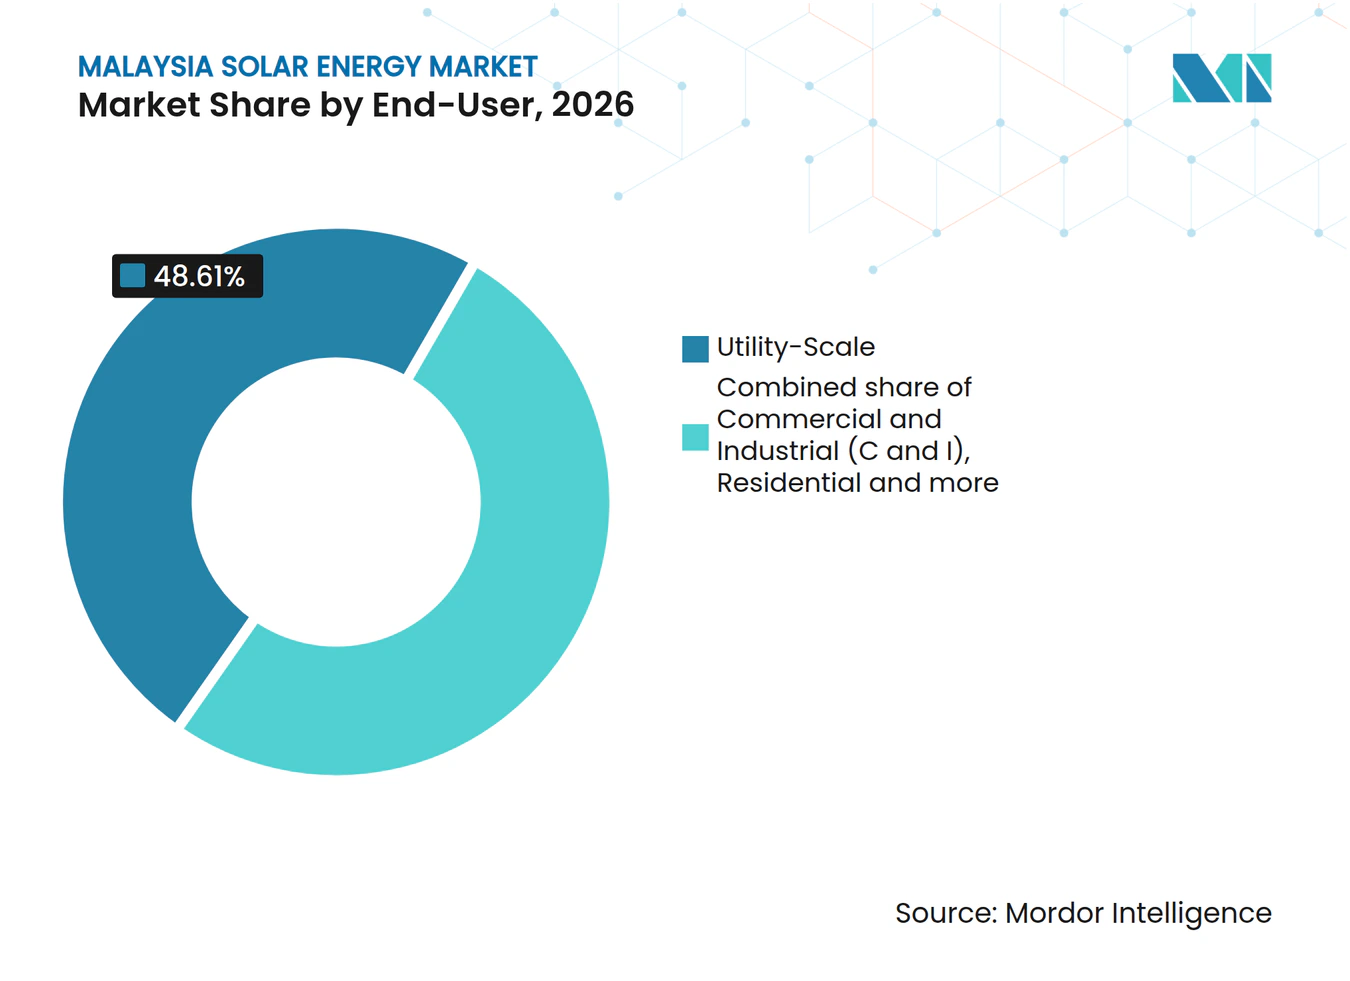
- Unter den Endverbrauchern führten Versorgungsanlagen mit 48,61 % der Solarkapazität im Jahr 2026, während Wohngebäude-Solarenergie mit einer CAGR von 36,1 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Die Komponentennachfrage verbindet Panels, Wechselrichter, Montage- und Nachführsysteme, Systemelektrik sowie Speicherintegration durch unterschiedliche Rollen bei Erzeugung, Anschluss und Systemkonfiguration.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Ausweitung der staatlichen LSS-Auktionen | +14% | In ganz Peninsular Malaysia | Mittelfristig (2–4 Jahre) |
| Sinkende PV-Modulkosten | +5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Unternehmens-PPA/RE100 | +8% | Cyberjaya, Mersing, Melaka, Iskandar Puteri und Gurun | Mittelfristig (2–4 Jahre) |
| Anstieg der Stromnachfrage durch Rechenzentren (Johor & Selangor) | +7% | Rechenzentrumsgelände in Johor | Mittelfristig (2–4 Jahre) |
| Umsetzung der virtuellen NEM (NOVA)-Politik im Rahmen bestehender Verträge | +4% | In ganz Peninsular Malaysia | Kurzfristig (≤ 2 Jahre) |
| Ausbau schwimmender Solaranlagen auf Stauseen | +3% | Kenyir-Stausee, Terengganu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der staatlichen LSS-Auktionen
Die staatliche Beschaffung schafft eine definierte Entwicklungspipeline, die Solaraufträge über individuelle Unternehmensentscheidungen hinaus aufrechterhalten kann. PETRA genehmigte am 2. September 2025 13 Großsolar-Projekte mit insgesamt 1.975 MWac im Rahmen von LSS PETRA 5+. Diese Ausschreibung erhielt 37 Bewerbungen mit einem Angebot von 4.073 MW gegenüber einer Quote von 2.000 MWac, was eine Beteiligung über die verfügbare Zuteilung hinaus zeigt. Im Juli 2026 kündigte PETRA LSS6 mit 2.500 MW Solarenergie, 1.250 MW Batteriespeicher und einer separaten Solarquote von 150 MW für Bumiputera-Unternehmen in Peninsular Malaysia an. [1] Überzeichnete Gebote machen den Zugang zu einer Zuteilung selektiv, bevor die Lieferphase beginnt. Die angekündigte Kopplung macht die Speicherlieferung zu einem Teil des LSS6-Angebots und erweitert die Beschaffungsmöglichkeit über die reine Stromerzeugung hinaus.
Sinkende PV-Modulkosten
Niedrige Ausrüstungskosten verbessern die Erschwinglichkeit von Solarenergie, obwohl der kommerzielle Nutzen davon abhängt, wann Projekte ihre Versorgung sichern. Die IEA PVPS berichtete, dass die malaysischen Solarpreise für PV-Anlagen während des größten Teils des Jahres 2025 niedrig blieben, mit allmählichen Anstiegen gegen Jahresende. Sie führte die niedrigen Preise auf chinesisches Überangebot, anhaltende Inlandsproduktion und intensiven Wettbewerb zurück. Diese Bedingungen verbessern die Ausrüstungsseite des Investitionsfalls eines Projekts und machen das Kapazitätsangebot zum Zeitpunkt der Versorgung finanziell zugänglicher. Die Anstiege gegen Jahresende machen den Beschaffungszeitpunkt zu einer kommerziellen Variablen, sodass der Nachfragevorteil am stärksten für Projekte ist, die Ausrüstung während der Niedrigpreisphase sichern können.
Steigende Nachfrage nach Unternehmens-PPA/RE100
Die Solarnachfrage von Unternehmen umfasst die Stromversorgung von Betriebsstätten und separat vertraglich vereinbarte Energieattribute und schafft damit unterschiedliche Wege für Lieferanten, einen identifizierten Käufer zu bedienen. Am 8. Mai 2025 unterzeichnete Gentari Renewables, eine hundertprozentige Tochtergesellschaft von Gentari, Solar-PPAs mit Telekom Malaysia für ca. 4,3 MWp über 6 Betriebsstätten. [2] Gentari Renewables verpflichtete sich, die Systeme zu entwerfen, zu installieren und zu betreiben, und verschaffte dem Käufer damit eine vertraglich vereinbarte Versorgungsvereinbarung. Im November 2025 erzielte SM 01 Sdn Bhd den Finanzierungsabschluss für sein 29,99 MWac Gurun-Projekt und unterzeichnete einen Google-PPA für Energieattribute, mit geplantem Betrieb ab 2027. Der Verkauf von Stromdienstleistungen an Unternehmensstandorten und der Verkauf von Energieattributen stellen unterschiedliche Lieferverpflichtungen an Solarlieferanten.
Anstieg der Stromnachfrage durch Rechenzentren (Johor & Selangor)
Das Wachstum der Rechenzentren in Johor erweitert die Stromnachfragebasis, die Solarentwickler zu bedienen suchen können. Wood Mackenzie berichtete, dass die Rechenzentrumsauslastung in Johor von 2024 auf 2025 mehr als verdoppelt wurde. Im Juni 2026 schätzte das Unternehmen die maximale Nachfrage der Rechenzentren in Johor auf ca. 3,8 GW, fast das 1,5-fache des aktuellen Strombedarfs des Bundesstaates. Yondr Group, der Entwickler, Eigentümer und Betreiber, übergab am 5. Juni 2025 die ersten 25 MW IT-Kapazität seines Rechenzentrums in Johor an einen Kunden, im Rahmen eines 98-MW-IT-Projekts. Eine Last dieser Größenordnung macht Johor zu einem Standort, an dem Solarentwickler große Stromkäufer ansprechen können, und die erste Übergabe zeigt, dass ein Campus schrittweise in die Kundennutzung übergeht.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Netzüberlastung im Netz der Halbinsel | -4% | In ganz Peninsular Malaysia | Mittelfristig (2–4 Jahre) |
| Hohe Finanzierungskosten für Dachanlagen-KMU-Projekte | -2.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Flächennutzungskonflikte mit der Landwirtschaft | -1.5% | Ausgewiesene Ernährungssicherheitszonen in Johor | Langfristig (≥ 4 Jahre) |
| Import-Liefervolatilität für PV-Module | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung im Peninsular-Netz
Der Netzzugang kann eine Solarinvestition einschränken, selbst wenn Erzeugungsanlagen erschwinglich sind, da der Anschluss möglicherweise zusätzliche Netzarbeiten erfordert. Im Juli 2025 identifizierte Aurora Energy Research eine stärkere Überlastung und ein höheres Abregelungsrisiko in solarintensiven Gebieten von Perak, Kedah, Terengganu und Pahang, die von Niederspannungsleitungen versorgt werden. Im Rahmen von Solar ATAP in Peninsular Malaysia, gültig ab 1. Januar 2026, tragen Antragsteller alle Änderungskosten des Versorgungsunternehmens oder Netzeigentümers, wenn die technische Bewertung diese Arbeiten als notwendig erachtet. TNB nahm am 17. April 2026 sein 100-MW/400-MWh-Batteriespeicherprojekt Santong in Betrieb, um überschüssigen Strom zu speichern und die Netzstabilität bei steigender Solarstromerzeugung zu unterstützen. Alle durch die Bewertung identifizierten Netzänderungen fügen einem Dachprojekt antragstellerfinanzierte Ausgaben vor dem Anschluss hinzu.
Hohe Finanzierungskosten für Dach-KMU-Projekte
Für Einzelunternehmen, Personengesellschaften und Kommanditgesellschaften, die die KMU-Erneuerbare-Energien-Finanzierung-i von CIMB beantragen, muss ein Dachsolar-Vorhaben von betrieblichen Finanzunterlagen begleitet werden. CIMB verlangt von diesen Antragstellern die Vorlage ihrer aktuellen 3-Jahres-Managementkonten. Sie müssen außerdem ihre aktuellen 6-Monats-Kontoauszüge, 3 Jahre Einkommensteuererklärungen und einen Installations-Vorschlag, eine Vereinbarung oder einen Vertrag für eine Solar-PV-Anlage vorlegen. Eine Solaranlage-Vereinbarung allein macht den Antrag unvollständig, da diese Antragsteller auch ihre betriebliche Finanzgeschichte dokumentieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
PV-Expansion baut auf einer etablierten Installationsbasis aufSolarphotovoltaik (PV) hatte im Jahr 2026 einen Anteil von 100 % an der Marktgröße des Malaysia Solarenergiemarkts und ist das größte und am schnellsten wachsende Segment mit einer CAGR von 32,6 % zwischen 2027 und 2032. Die IEA PVPS berichtete, dass 2025 60 MW LSS-Kapazität durch die schwimmenden Solaranlagen DTU 1 und DTU 2 in Pasir Mas, Kelantan, in Betrieb genommen wurden. Da keine konzentrierte Solarenergie-Kapazität auf dem Markt vorhanden ist, verlagert sich die Lieferantendifferenzierung hin zur Projektrealisierung innerhalb der PV, anstatt Käufer zum Wechsel der Solartechnologie zu bewegen. Die fertiggestellten schwimmenden Anlagen bieten eine Lieferreferenz für wasserbasierte Installationen und ermöglichen es Auftragnehmern, ihre Ausführungskompetenz in einem spezifischen Umfeld zu demonstrieren, während sie innerhalb derselben Erzeugungstechnologie konkurrieren.
PV erreicht auch institutionelle Käufer durch Projekte, die Installationsarbeiten auf separate Regierungsgebäude verteilen. Bis zum 24. Februar 2025 hatte das Bauministerium 5 seiner 11 netzgebundenen PV-Installationsprojekte in malaysischen Regierungsgebäuden abgeschlossen. Die anderen Projekte befanden sich zu diesem Zeitpunkt im Bau oder in der Vorausschreibungsphase. Diese Mischung aus Phasen veranschaulicht, wie ein Regierungsgebäudeportfolio die Nachfrage auf Beschaffung, Bau und Übergabe verteilen kann, anstatt Kapazität in einem einzigen Block zu liefern. Separate Standortpläne machen die institutionelle Portfolioausführung zu einer Koordinationsaufgabe, die über die Übergabe einer einzelnen Anlage hinausgeht.



Nach Netztyp:
Netzintegration und Fernversorgung schaffen unterschiedliche NachfrageNetzgebundene Installationen repräsentierten im Jahr 2026 einen Marktanteil von 91,1 % am Malaysia Solarenergiemarkt und sind damit das größte Segment. Die Teilnehmerliste des Corporate Green Power Programme (CGPP) des Single Buyer nennt den 2. April 2026 für das 29,99-MW-Projekt von Cenergi Solar Kuala Ketil Sdn Bhd, das bei 132 kV in Kuala Ketil, Kedah, angeschlossen wird. Diese Kombination aus Erzeugungskapazität und einem spezifizierten Netzanschluss veranschaulicht die physische Schnittstelle, über die ein Solarprojekt an der Netzversorgung teilnimmt. Die spezifizierte 132-kV-Schnittstelle macht die Netzanschlusstechnik zu einer konkreten Projektaufgabe neben der Bereitstellung des Solarfeldes.
Netzunabhängige Solarenergie ist das am schnellsten wachsende Segment mit einer CAGR von 37,5 % zwischen 2027 und 2032. Im November 2025 schloss das Bauministerium hybride Solarsysteme an 15 ländlichen Schulen in Sarawak im Rahmen seines 121-Schulen-Programms ab und übergab sie. Das Programm zielte darauf ab, Dieselgeneratoren zu ersetzen, die in abgelegenen Gebieten kostspielig und schwer zu warten waren. Dies verleiht netzunabhängiger Solarenergie ein eigenständiges Wertversprechen, bei dem Stromversorgung und Systemwartbarkeit Teil derselben Installationsentscheidung sind. Die Bereitstellung einer nutzbaren Stromversorgung über verstreute Standorte hinweg macht die standortbezogene Servicekompetenz zu einer wichtigen Ergänzung zur Erzeugungsausrüstung.

Nach Endverbraucher:
Versorgungskapazität und in Betrieb genommene Haushaltssysteme prägen die NachfrageSolarenergie im Versorgungsmaßstab war das größte Segment und machte 2026 48,61 % der Solarkapazität aus. Am 3. Juni 2026 tauschten TNB Power Generation Sdn Bhd und Cypark Resources Berhad einen EPCC-Vertrag für ein 785-MWp-Hybrid-Hydro-Schwimmsolar-Projekt und ein 1.190-MWh-Batteriesystem in Kenyir aus. Die Vereinbarung bringt Erzeugung und Speicherung in denselben Lieferauftrag, wobei jede eine separate Kapazitätsbasis behält. Die Koordinierung der Lieferung des schwimmenden Feldes mit dem Batteriepaket erweitert den kommerziellen Umfang über die Installation hinaus und schafft eine größere Integrationsverantwortung innerhalb eines einzigen Vertragsprojekts.
Wohngebäude-Solarenergie ist das am schnellsten wachsende Segment mit einer CAGR von 36,1 % zwischen 2027 und 2032. PETRA startete SuRIA Home am 22. Mai 2026, einen Rabatt für malaysische individuelle Haushaltskunden mit Niederspannung im Rahmen von Solar ATAP, deren Systeme erfolgreich mit TNB in Betrieb genommen wurden, unter Ausschluss früherer Empfänger von Solarförderungen oder Rabatten. Ansprüche waren vom 1. Juni bis 31. Dezember 2026 geplant, vorbehaltlich früherer Erschöpfung der Zuteilung, nach dem Prinzip „Wer zuerst kommt, mahlt zuerst” und einem Anspruch pro berechtigter Person. Beim Start erwartete PETRA 45.000 bis 50.000 Haushalte und rund 250 MW kumulierte Wohngebäude-Dachkapazität. Die Verknüpfung der Berechtigung mit der Inbetriebnahme macht die abgeschlossene Haushaltsinstallation zum kommerziell relevanten Meilenstein für Lieferanten, die diesen Anreiz verfolgen, und verbindet den finanziellen Nutzen des Kunden mit der tatsächlichen Lieferung.
Nach Komponente (Qualitative Analyse):
Ausrüstungsrollen erstrecken sich auf Netz- und SystemintegrationSolarmodule/Panels bildeten das Erzeugungsfeld der 680-kWp-Dachanlage, die TotalEnergies ENEOS im Juli 2025 an der Anlage von TechnipFMC in Johor Bahru in Betrieb nahm. Das System verwendete mehr als 1.100 Module, wobei TotalEnergies ENEOS die Finanzierung und Installation übernahm. TechnipFMC verpflichtete sich, Strom im Rahmen eines 18-jährigen PPA ohne Vorabinvestition zu kaufen, während TotalEnergies ENEOS den Betrieb und die Wartung des Systems übernahm. Wechselrichter (String-, Zentral-, Mikro-) übernehmen die Leistungsumwandlung, während die NOVA-Richtlinien vom Juli 2026 die Spannungs- und Frequenzunterstützung durch intelligente Wechselrichter für Nicht-Haushaltskunden in Peninsular Malaysia beschreiben. Das Komponentenangebot kombiniert damit Erzeugungshardware mit elektrischen Funktionen, die durch die Anschlussanordnung der Installation geprägt werden.
Montage- und Nachführsysteme auf der Kulim-Farm von TNB Renewables, die im September 2026 mit 45 MWp DC-Kapazität und 29,99 MWac AC-Exportkapazität in Betrieb genommen wurde, umfassten ERS Energy als EPCC-Auftragnehmer und Nextpower als Einachsnachführer-Anbieter. Systemelektrik und Elektroinstallationen umfassen Schaltanlagen, Transformatoren und Kabel auf dem Anlagengelände, die das NEDA-Formular 2025 von außerhalb des Anlagengeländes liegenden Verbindungseinrichtungen trennt. Energiespeicherung und Hybridintegration gemäß den SELCO-Richtlinien vom Juni 2026 erfordern für Nicht-Haushaltssysteme zur Eigenversorgung über 1 MWac in Peninsular Malaysia, außerhalb von NEM und Solar ATAP, mindestens eine Stunde Batteriespeicher bei 1 MWh pro MWac, wobei AC- oder DC-Kopplung zulässig ist. Registrierte Hochschuleinrichtungen sind ausgenommen, und die Batterieanforderung galt erst nach dem 30. Juni 2026, wenn die Installation abgeschlossen war, die Anforderungen der Formulare G und H erfüllt und Lizenzanträge bis zu diesem Datum eingereicht wurden. Diese Unterschiede machen mechanisches Design, elektrischen Anschluss und Speicherkonfiguration zu separaten Integrationsentscheidungen innerhalb einer Solarinstallation.
Geografische Analyse
Peninsular Malaysia verfügt über eigenständige Kanäle für öffentliche Gebäude und staatlich geförderte Solarenergie, veranschaulicht durch Selangor und die nördlichen Bundesstaaten. Bis Juni 2026 hatten sich 70 Regierungsgebäude in Selangor, einschließlich Kommunalbehördengebäude, im Rahmen des Net Energy Metering-Programms registriert. Penang begann am 3. April 2026 mit dem Bau der Byram-LSS5-Farm, geleitet von Solar Voltech, einer Tochtergesellschaft der Penang Development Corporation, mit Solarvest als Auftragnehmer und einer erwarteten Kapazität von 29,99 MWp bis Juli 2027. Registrierungen öffentlicher Gebäude verteilen potenzielle Installationsarbeiten auf bestehende Gebäude, während das Penang-Projekt Entwicklung und Bau rund um einen staatlich verbundenen Erzeugungsstandort konzentriert.
Johors Entwicklungsrichtung verbindet die Wahl der Solarstandorte mit der Netzinfrastruktur, die zur Integration großer erneuerbarer Projekte erforderlich ist. Johors Politik von 2025 für die Entwicklung erneuerbarer Energien bis 2030 priorisierte Solarfarmen und schwimmende Solaranlagen an identifizierten Projektstandorten. Die Politik empfahl auch ein Netz für erneuerbare Energien im östlichen Johor, den sogenannten Southern Johor Renewable Energy Corridor, zur Unterstützung der großmaßstäblichen Integration erneuerbarer Energien. Die Kopplung eines identifizierten Solarstandorts mit dem vorgeschlagenen östlichen Netz bringt die Anschlussplanung in die Standortentscheidung ein und ermöglicht es Entwicklern, Erzeugung und Integration gemeinsam zu bewerten, bevor sie sich für eine Erzeugungsanlage entscheiden.
Sabah bietet über SELCO-PV SABAH 2.0 einen anderen Verbraucherweg, der Eigenverbrauch vor Ort und eine netzunabhängige PV-Kategorie umfasst. Projektanbieter können daher sowohl standortbasierte Erzeugung als auch netzunabhängige Versorgung innerhalb eines bundesstaatsspezifischen Programmwegs ansprechen. Am 17. September 2026 unterzeichnete der Entwickler reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, eine Tochtergesellschaft von reNIKOLA Holdings, einen 30-jährigen PPA mit Syarikat Sesco Berhad für eine geplante 250-MWac-Anlage. Syarikat Sesco Berhad ist vollständig im Besitz von Sarawak Energy Berhad. Sabahs standortbasierter Weg und Sarawaks Versorgungs-PPA erfordern unterschiedliche kommerzielle Strukturen, die die Systemlieferung in einem Fall an einen einzelnen Verbraucher und im anderen an einen vertraglich vereinbarten Stromkäufer knüpfen.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsgebiete vergleichen Malaysias föderalen Rahmen für Peninsular Malaysia mit Sabahs staatlichen Regeln aus der Perspektive eines Dachsolar-Entwicklers. Solar-ATAP-Teilnehmer in Peninsular Malaysia operieren unter Programmbedingungen mit einer Laufzeit von bis zu 10 Jahren ab Beginn. Der Vergleich bewertet den Wert der exportierten Erzeugung gegenüber den Berechtigungs-, Genehmigungs- und technischen Pflichten, die Entwickler in ein Solarangebot einbeziehen müssen.
Regulatorische Tabelle
| Entscheidungsfaktor | Malaysia | Sabah |
|---|---|---|
| Primäre Behörde | Energiekommission, für Peninsular Malaysia | Energiekommission von Sabah |
| Wesentliche Instrumente oder Richtung | Solar-ATAP-Richtlinien | SELCO-PV SABAH 2.0 und Solar Rakyat Sabah-Richtlinien |
| Kommerzieller Effekt | Verbraucherkategoriespezifische Überschussexportkredite, vorbehaltlich Berechtigungs- und Netzkapazitätsanforderungen | SELCO-Eigenverbrauch ohne Netzexporte und mit auftragnehmergesteuerten Anträgen; separate bedingte Wohngebäude-Exportkredite |
| Aktuelle politische Attraktivität | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Malaysias Bewertung „Hoch” spiegelt berechtigte Peninsular Solar-ATAP-Exportkredite wider, die auf der Haushaltsenergiegebühr oder dem durchschnittlichen Nicht-Haushalt-SMP basieren. Sabahs Bewertung „Mittel” spiegelt die SELCO-Wirtschaftlichkeit ohne Export und auftragnehmergesteuerte Anträge bei allen netzgebundenen Kapazitäten und über 5 kWp netzunabhängig wider. Solar Rakyat Sabah erlaubt Rechnungsgutschriften für wohngebäudebezogene Überschüsse, die aufgrund betrieblicher Einschränkungen oder monatlicher oder saisonaler Nachfrageschwankungen während der ersten 12 Vertragsjahre nicht genutzt werden, mit Übertrag von bis zu 12 Monaten. Malaysias Richtung „Keine Änderung” beruht auf den Solar-ATAP-Bedingungen, die ab dem 1. Januar 2026 festgelegt wurden, während Sabahs Richtung auf SELCO-PV SABAH 2.0 beruht, das am 1. März 2026 herausgegeben wurde, um die Richtlinie von 2024 zu ersetzen, sowie auf der definierten Gutschriftperiode von Solar Rakyat, die Entwicklern operative Wege bietet, auf denen sie Angebote aufbauen können.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Ausrüstungsherstellung, Projektintegration und Betriebsunterstützung danach, wer die Arbeit liefert und wie jede Stufe Einnahmen erzielt. MIDA beschreibt Malaysias Solarökosystem als ein System, das von vorgelagerten Zellen und Modulen bis hin zu nachgelagerten elektrischen Komponenten und Systemintegratoren reicht. Der kommerzielle Wert bewegt sich von Ausrüstungstransaktionen zu vertraglich vereinbarter Projektlieferung und laufendem Service, mit unterschiedlichen Fähigkeiten und Verpflichtungen bei jeder Übergabe.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zell- und Modulherstellung | Zell- und Modulhersteller wie LONGi Green Energy Technology Co Ltd. | Zell- und Modulverkäufe | Preis- und Lieferantenlieferungsrisiko vor der Installation | Preisschutz und Lieferantenleistungsgarantien einsetzen |
| Projektintegration und Inbetriebnahme | Schlüsselfertige EPCC-Auftragnehmer wie Solarvest Holdings Berhad | EPCC-Projektgebühren | Koordinierung von Ingenieur-, Beschaffungs- und Inbetriebnahmeverpflichtungen | Ausrüstungslieferungs- und Inbetriebnahmeverantwortlichkeiten definierten Meilensteinen zuweisen |
| Betrieb und Wartung | Solar-Betriebs- und Wartungsanbieter wie Powertrack | Wartungs-, Überwachungs- und Ersatzservicegebühren | Aufrechterhaltung der Feldabdeckung über verstreute Solaranlagen hinweg | Leistungsüberwachung mit regionalen Serviceteams kombinieren |
| Quelle: Mordor Intelligence | ||||
Solarvest gab an, in der zweiten Hälfte des Jahres 2025 eine 2-GW-Rahmenbestellung zu festgeschriebenen Preisen unterzeichnet zu haben, gesichert durch rückerstattbare Anzahlungen und Bankgarantien gegen Nichterfüllung durch den Lieferanten. Solche Sicherheiten adressieren das Risiko an der Schnittstelle zwischen Ausrüstung und Projekt, während Herstellung und Integration als eigenständige Quellen des Lieferantenwerts erhalten bleiben. Wiederkehrende Wartungsarbeiten verlängern die kommerzielle Beziehung über die Inbetriebnahme hinaus und ermöglichen es Anbietern, die Lieferung und Feldsupport kombinieren, Serviceeinnahmen neben Projektgebühren zu erzielen.
Wettbewerbslandschaft
Marktkonzentration
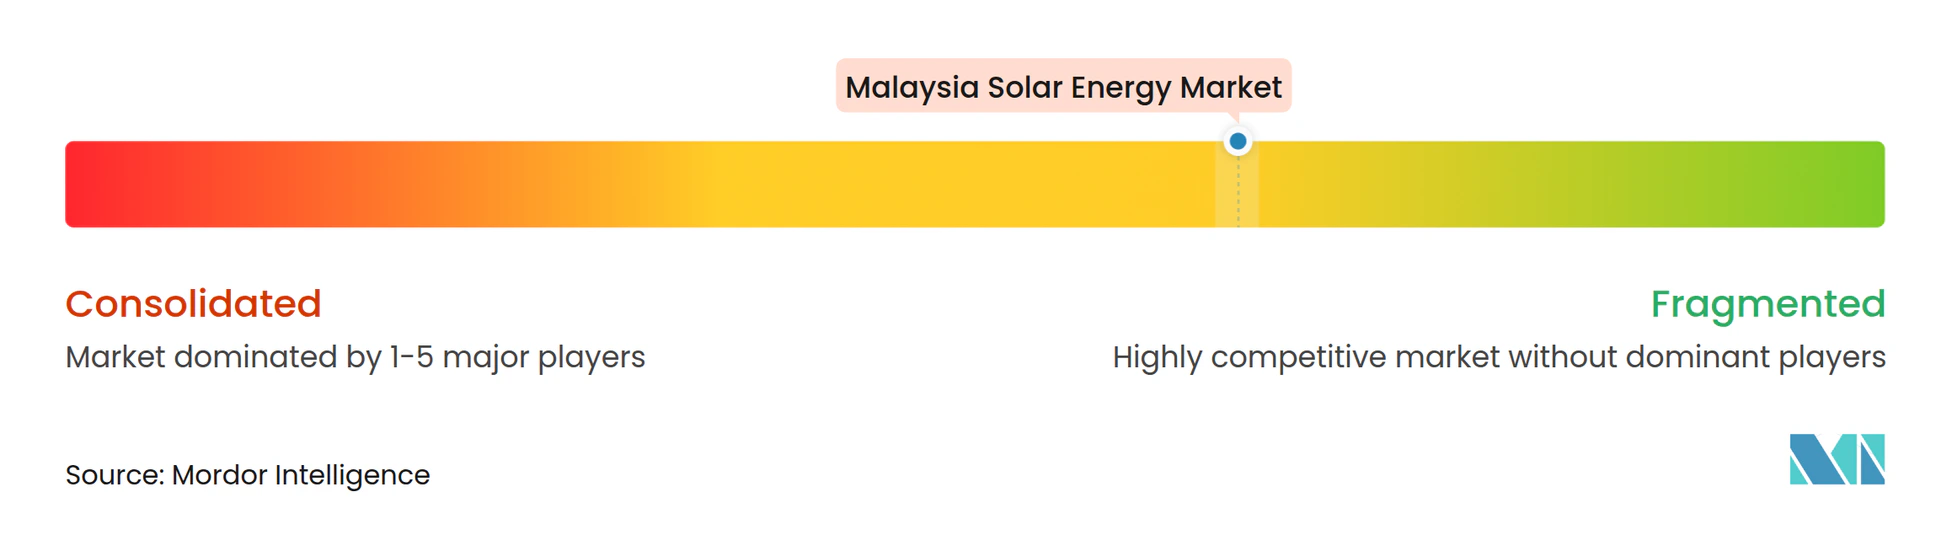
Das Wettbewerbsfeld ist mäßig fragmentiert über Hersteller, Projektauftragnehmer und Dienstleistungsanbieter, deren Rollen sie unterschiedlichen kommerziellen Drücken aussetzen. Die IEA PVPS schloss JA Solar Technology Co. Ltd. in eine Gruppe malaysischer PV-Hersteller ein, die 2025 den Betrieb einschränkten oder die Produktion einstellten. Im Oktober 2025 unterzeichnete das zu 60 % im Besitz von Solarvest Holdings Berhad befindliche Gemeinschaftsunternehmen einen 30-jährigen PPA mit Sarawak Energy zur Entwicklung einer 100-MW-Solaranlage in Mukah, Sarawak. Dieser Kontrast trennt das Fabrikrisiko von der nachgelagerten Projektchance und zeigt, warum die Wettbewerbsstärke bei der Solarlieferung von anderen Aktivitäten abhängt als die Aufrechterhaltung eines Produktionsstandorts.
Weitere abgedeckte Unternehmen sind TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. und Plus Xnergy Holding Sdn Bhd. Im August 2025 gab BM GreenTech Berhad bekannt, dass seine indirekte hundertprozentige Tochtergesellschaft Plus Xnergy Services Sdn Bhd Verträge mit NEFIN V Power Sdn Bhd zur Entwicklung einer 29,99-MWac-Solar-PV-Anlage in Malaysia unterzeichnet hat. Am 6. Juli 2026 gab BM GreenTech bekannt, dass seine hundertprozentige Tochtergesellschaft Plus Xnergy Holding 100 % von NEFIN V Power erworben hat. Das erworbene Unternehmen hielt Rechte zur Entwicklung einer 29,99-MWac-Farm im Rahmen des Corporate Green Power Programme. Der Besitz des Entwicklungsträgers erweitert das kommerzielle Engagement der Gruppe über Bauarbeiten hinaus auf die Entwicklung des geplanten Projekts.
Im Juni 2026 nahm Plus Xnergy Services ein 20-MWh-Batterieenergiespeichersystem zur Eigenversorgung in einer Lebensmittelproduktionsanlage in Perak in Betrieb. Das Projekt wurde in Zusammenarbeit mit HyperStrong, einem spezialisierten Speicherlieferanten, entwickelt. Plus Xnergy kündigte es als eines der bisher größten einzeln eingesetzten Eigenverbrauchs-Batteriesysteme in Malaysia an. Separat dazu verlangen Sabahs Sabah Registered PV Investor-Regeln vom März 2026, dass Solar-Leasing- und PPA-Anbieter außerhalb von LSS sich registrieren lassen, wobei Nicht-Sabahaner auf Nicht-Wohngebäudeprojekte über 72 kWac beschränkt sind und während der gesamten Registrierung 80 % lokale Sabahaner-Belegschaft erforderlich ist. Die SaRPVI-Registrierung beschränkt Nicht-Sabahaner Solar-Leasing- und PPA-Wettbewerber außerhalb von LSS auf Nicht-Wohngebäudeprojekte über 72 kWac mit mindestens 80 % lokaler Belegschaft, sodass Lieferreferenzen allein keinen Markteintritt sichern können.
Branchenführer im Malaysia Solarenergiemarkt
-
JA Solar Technology Co. Ltd.
-
Solarvest Holdings Berhad
-
TNB Engineering Corporation Sdn Bhd
-
Canadian Solar Inc.
-
Plus Xnergy Holding Sdn Bhd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysia Solarenergiemarkt Unternehmen in diesem Bericht
- First Solar Inc.
- Canadian Solar Inc.
- Plus Xnergy Holding Sdn Bhd
- TNB Engineering Corporation Sdn Bhd
- Solarvest Holdings Berhad
- JA Solar Technology Co. Ltd.
- SunPower Corporation
- Hasilwan (M) Sdn Bhd
- TS Solartech Sdn Bhd
- Ditrolic Energy
- Cypark Resources Berhad
- Samaiden Group Berhad
- Gading Kencana Sdn Bhd
- Engie Services Malaysia
- Huawei Technologies Malaysia Sdn Bhd
- JinkoSolar Holding Co Ltd.
- LONGi Green Energy Technology Co Ltd.
- Hanwha Q CELLS
- Sunview Group Berhad
- Risen Energy Co Ltd.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Dach-Eigenversorgung, Unternehmensbeschaffung und Gemeinschaftsversorgung danach, wie jede die Käufernachfrage in neue Solarprojekte umwandelt. Solar ATAP begann am 1. Januar 2026 und bietet berechtigten TNB-Verbrauchern in Peninsular Malaysia einen Antragsweg über bei SEDA registrierte PV-Dienstleistungsanbieter. [3] Die kommerzielle Wahl besteht darin, welche Verbraucherbeziehung und Anschlussanordnung ein Entwickler innerhalb der geltenden Programmbedingungen bedienen kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Berechtigte Dach-Solarenergie für Gebäudeeigentümer | Solar ATAP bietet einen Dachantragsweg | Inländische und nicht-inländische TNB-Verbraucher | Dachdesign mit Unterstützung bei der Antragstellung durch registrierte Anbieter kombinieren | Technische Bewertungen und Ausschluss von Verbrauchern, die bereits unter SelCo oder NEM registriert sind | Registrierte PV-Dienstleistungsanbieter |
| Unternehmens-Solarversorgung außerhalb des Standorts | PETRA kündigte im August 2025 Zugangsentgeltsenkungen von bis zu 40 % gegenüber früheren Werten an und erwartet eine höhere Unternehmensnachfrage | Unternehmensgrünstromverbraucher in Peninsular Malaysia | Solarversorgung rund um das geltende Zugangsentgelt und die Käuferverpflichtung strukturieren | Zugangsentgelte bleiben Teil der Versorgungswirtschaft | Solarentwickler wie Plus Xnergy Holding Sdn Bhd, eine hundertprozentige Tochtergesellschaft von BM GreenTech Berhad |
| Nahegelegene Gemeinschafts-Dachversorgung | CREAM-Anträge wurden am 1. Juni 2025 geöffnet | Nahegelegene registrierte Nieder- oder Mittelspannungsverbraucher in Peninsular Malaysia | Einen geeigneten Käufer mit einer neuen Dachanlage zusammenführen, die vom lokalen Erzeuger besessen und betrieben wird | Ungefähr 5-Kilometer-Reichweite, bestimmt durch verbindende Umspannwerke, Stromnetzstudie, NEDA-Registrierung und erforderliche Vereinbarungen | Lokale Energieerzeuger und Aggregatoren |
| Quelle: Mordor Intelligence | |||||
Solar ATAP bietet die klarste kurzfristige Öffnung für registrierte PV-Dienstleistungsanbieter, die berechtigte inländische und nicht-inländische TNB-Verbraucher in Peninsular Malaysia bedienen. Sein Antragsweg positioniert diese Anbieter direkt zwischen einem interessierten Dachgebäudeeigentümer und den Einreichungs- und technischen Bewertungsschritten des Programms. Registrierte Anbieter können das Interesse eines berechtigten Gebäudeeigentümers in einen Antrag für seine eigene Dachinstallation umwandeln und dabei die separate Käufer-Matching-Aufgabe vermeiden, die für die nahegelegene Gemeinschaftsversorgung erforderlich ist.
Neueste Industrielle Entwicklungen in Malaysia Solarenergiemarkt
- Sep 2026: reNIKOLA Gedong Solar (Sarawak) Sdn Bhd, eine Tochtergesellschaft von reNIKOLA Holdings, unterzeichnete einen 30-jährigen PPA mit Syarikat Sesco Berhad für eine geplante 250-MWac-Solaranlage in Sarawak. Syarikat Sesco Berhad ist vollständig im Besitz von Sarawak Energy Berhad.
- Sep 2026: TNB Renewables nahm seine erste Solarfarm mit Nextpower-Einachsnachführung in Kulim, Kedah, in Betrieb. ERS Energy war der EPCC-Auftragnehmer für die Anlage mit 45 MWp DC-Kapazität und 29,99 MWac AC-Exportkapazität.
- Jul 2026: Die hundertprozentige Tochtergesellschaft von BM GreenTech Berhad, Plus Xnergy Holding Sdn Bhd, erwarb NEFIN V Power Sdn Bhd. Das erworbene Unternehmen hielt Entwicklungsrechte für eine 29,99-MWac-Solar-PV-Farm im Rahmen von CGPP.
Malaysia Solarenergiemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Malaysia Solarenergiemarkt misst die installierte Stromerzeugungskapazität von Solarsystemen in Malaysia. Er umfasst Kapazität im Betrieb über Netzanschlüsse und Endverbraucherklassen, wobei Systemkomponenten innerhalb der von ihnen unterstützten Kapazität klassifiziert werden.
Ausschlüsse aus dem Umfang: Solare Heizungs- und Kühlsysteme, separat verkaufte Solarmodule, Wechselrichter, Montage- und Nachführsysteme, Systemelektrik und Speicherausrüstung, eigenständige Energiespeicherkapazität sowie Betriebs- und Wartungsdienstleistungen für Solarsysteme sind ausgeschlossen.
Segmentierungsübersicht
- Nach Technologie
- Solarphotovolataik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endverbraucher
- Versorgungsmaßstab
- Gewerbe und Industrie (G&I)
- Wohnbereich
- Nach Komponente (Qualitative Analyse)
- Solarmodule/Panels
- Wechselrichter (String-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführsysteme
- Gleichgewicht des Systems und Elektrik
- Energiespeicherung und hybride Integration
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Offizielle Einsatz- und Politiknachweise können aus Quellen wie dem Betriebsbericht der Energiekommission zur erneuerbaren Kapazität, den LSS-Programmaussagen von PETRA und den Solar-ATAP-Richtlinien von SEDA Malaysia gezogen werden, um in Betrieb genommene Kapazität, Beschaffungszeitpunkt, Berechtigung und Anschlussanforderungen zu ermitteln. IEA-PVPS-Länderaktualisierungen liefern programmweite malaysische PV-Installationen, während der Malaysia-Ausblick der Internationalen Agentur A Szenariokontext für den Solarausbau und Netzinvestitionen liefert.
Jahresberichte von Unternehmen, Bursa-Malaysia-Einreichungen, Investorenmaterialien sowie seriöse malaysische Wirtschafts- und Energiepresse können Projektinbetriebnahmen, Beschaffungs-, Finanzierungs- und Betriebsentwicklungen zur Gegenprüfung klären. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und gezielte Fragebögen würden malaysische Versorgungsprojektentwickler, Dachanlageninstallateure, Ausrüstungslieferanten, Unternehmensenergieeinkäufer sowie Netz- oder Programmspezialisten abdecken, wobei die Befragten nach Unternehmensgrößen sowie operativen und Führungsrollen ausgewählt werden. Analysten würden diese Gespräche nutzen, um sekundäre Belege zu Projektinbetriebnahmen, Ausschreibungskonversionen, Dachanlagenakzeptanz, Anschlussbeschränkungen und Segmentzuordnung zu testen und dann wesentliche Widersprüche mit Folgefragen zu untersuchen. Wo direkte Belege nicht verfügbar sind, würde das Modell einen quellengestützten Bereich oder ein Szenario beibehalten und es gegen offizielle Kapazitätsveröffentlichungen, Projektaufzeichnungen und Unternehmensoffenlegungen triangulieren.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 15 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Da Programmveröffentlichungen und Unternehmensoffenlegungen unterschiedliche Statusdaten verwenden können, ordnet das Modell jede Kapazitätsposition dem Datum und der Inbetriebnahmephase zu, die seine Quelle dokumentiert. Das Modell beginnt mit Malaysias gesamter installierter Solarstromerzeugungskapazität und erstellt eine Top-down-Schätzung für die in Betrieb befindliche Kapazität, wobei offizielle Programmgesamtwerte und in Betrieb genommene Projektaufzeichnungen als Anker dienen. Kernindikatoren umfassen LSS-Vergaben, die den Betrieb erreichen, Registrierungen und Abschlüsse von Dachprogrammen, gemeldete installierte Kapazität nach Netz- und Kundentyp sowie Modulkosten- und Netzanschlussbedingungen. Diese unterscheiden kurzfristige Ergänzungen von Projekten, die sich noch in der Entwicklung befinden. Analysten leiten Technologie-, Netztyp- und Endverbrauchsanteile aus Programmaufzeichnungen, Projektattributen und Unternehmensoffenlegungen ab und prüfen dann selektive Projekt- und Installateur-Rollups gegen den nationalen Gesamtwert. Ein Szenariomodell trägt erwartete Inbetriebnahmen und Dachanlagenakzeptanz bis 2032 fort, mit langsameren und schnelleren Fällen für Ausschreibungslieferung, Anschlusszeitpunkt und dezentralen Systemausbau, während Stichproben von Projektkapazitäten und Inbetriebnahmenachweisen Bottom-up-Prüfungen liefern und Lücken als Bereiche verbleiben, bis sie bestätigt werden. Malaysische Branchen- und Programmexperten würden den Beitrag und den Zeitpunkt jedes Treibers überprüfen, und wesentliche Meinungsverschiedenheiten würden Quellenprüfungen oder alternative Szenarioannahmen auslösen.
Datenvalidierung und Aktualisierungszyklus
Wo Inbetriebnahmedaten unklar bleiben, hält die Projektprüfung die Ergänzung außerhalb des in Betrieb befindlichen Gesamtwerts, bis ein zuverlässiges Betriebsdatum dokumentiert ist. Analysten triangulieren offizielle Kapazitätsstatistiken, Programmvergaben, Inbetriebnahmeankündigungen, Unternehmenseinreichungen und Primärantworten und prüfen, ob sich jede Zahl auf die installierte Erzeugungskapazität und ein konsistentes Messdatum bezieht. Unabhängige Kapazitätssignale und Segment-Rollups werden mit der nationalen Reihe verglichen, während doppelte Projekte, Einheitenumrechnungen, Zeitverschiebungen und ungewöhnliche Jahresveränderungen vor der Freigabe einer Anomalieprüfung unterzogen werden. Ein zweiter Analyst überprüft Quellennachverfolgbarkeit, Berechnungen, Grenzwertkonsistenz und Erklärungen, und ein erster Analyst löst markierte Unterschiede. Eine erneute Kontaktaufnahme wird ausgelöst, wenn der Bericht eines Befragten mit dokumentarischen Belegen in Konflikt steht oder sich ein wesentlicher Projektstatus ändert. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Politik-, Ausschreibungs-, Netz- oder Projektereignissen aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Marktgröße des Malaysia Solarenergiemarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Malaysia Solarenergiemarkt misst die installierte Stromerzeugungskapazität von Solarsystemen in Malaysia.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren umfassen LSS-Vergaben, die den Betrieb erreichen, Registrierungen und Abschlüsse von Dachprogrammen, gemeldete installierte Kapazität nach Netz- und Kundentyp sowie Modulkosten- und Netzanschlussbedingungen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,64 Gigawatt (2027) | |
| Internationale Agentur A | 17,1 GW (2030) | Das spätere Messjahr erfasst zusätzliche Installationen, und der veröffentlichte Gesamtwert ist ein modellierter 1,5-S-RE90-Pfad. |
| Globale Unternehmensberatung A | 29,7 GW (2035) | Der Prognosehorizont umfasst zusätzliche Inbetriebnahmen über das Messjahr des Berichts hinaus. |
Für Mordor Intelligence hält die Projektprüfung die Ergänzung außerhalb des in Betrieb befindlichen Gesamtwerts, wo Inbetriebnahmedaten unklar bleiben, bis ein zuverlässiges Betriebsdatum dokumentiert ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Malaysia Solarenergiemarkt und wie ist der Wachstumsausblick?
Der Markt soll von 6,64 Gigawatt im Jahr 2027 auf 27,22 Gigawatt bis 2032 wachsen, mit einer CAGR von 32,6 % zwischen 2027 und 2032.
Was treibt die Solarenergienachfrage in Malaysia an?
Staatliche Beschaffung und Unternehmens-PPAs sind zentrale Treiber. PETRA kündigte LSS6 im Juli 2026 mit 2.500 MW Solarenergie, 1.250 MW Batteriespeicher und einer separaten Solarquote von 150 MW für Bumiputera-Unternehmen in Peninsular Malaysia an.
Welche Solartechnologie führt die installierte Kapazität in Malaysia an?
Solarphotovoltaik (PV) hielt 2026 100 % der Solarkapazität und soll zwischen 2027 und 2032 mit einer CAGR von 32,6 % wachsen.
Welche Unternehmen sind in Malaysias Solarbranche prominent?
Abgedeckte Unternehmen sind JA Solar Technology Co. Ltd., Solarvest Holdings Berhad, TNB Engineering Corporation Sdn Bhd, Canadian Solar Inc. und Plus Xnergy Holding Sdn Bhd.
Was kann die Lieferung von Dachsolarprojekten in Malaysia verlangsamen?
Die Solar-ATAP-Regeln von 2026 verlangen von Antragstellern in Peninsular Malaysia, alle Netzänderungskosten des Versorgungsunternehmens oder Netzeigentümers zu tragen, wenn die technische Bewertung die Arbeiten als notwendig erachtet.
Wie unterscheiden sich die Solarentwicklungswege in den malaysischen Bundesstaaten?
In Selangor hatten sich bis Juni 2026 70 Regierungsgebäude im Rahmen des Net Energy Metering registriert. Im September 2026 unterzeichnete reNIKOLA Gedong Solar einen 30-jährigen Stromabnahmevertrag mit Syarikat Sesco Berhad für eine geplante 250-MWac-Anlage in Sarawak.