
Marktgröße und Marktanteil des Solarenergiemarkts Indien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 122.5 Gigawatt |
| Marktvolumen (2026) | 145.83 Gigawatt |
| Marktvolumen (2031) | 348.57 Gigawatt |
| Growth Rate (2026 - 2031) | 19.05 % |
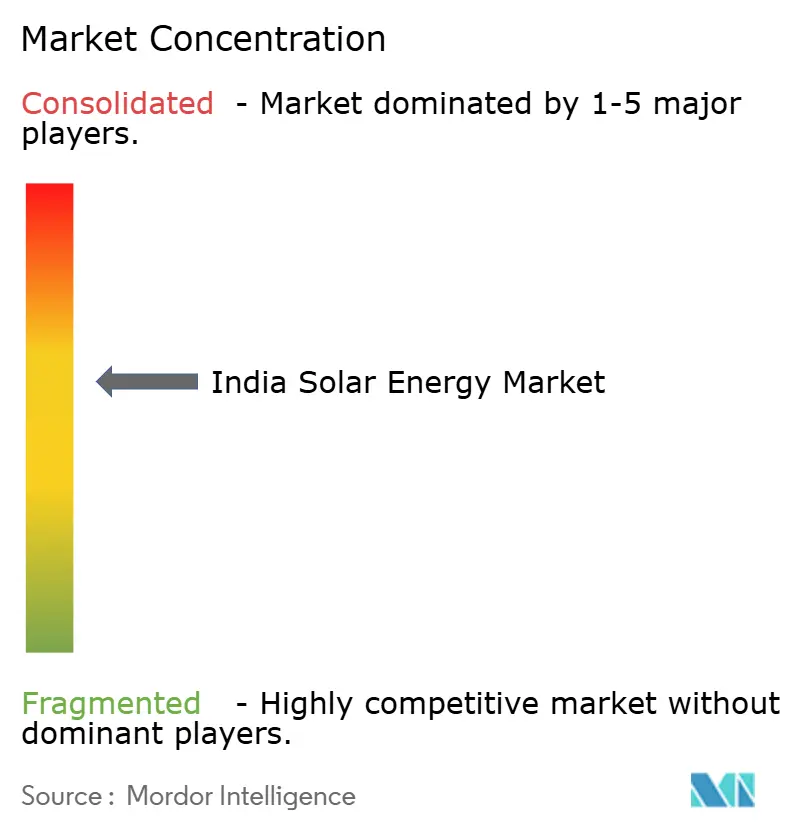
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Solarenergiemarkts Indien von Mordor Intelligence
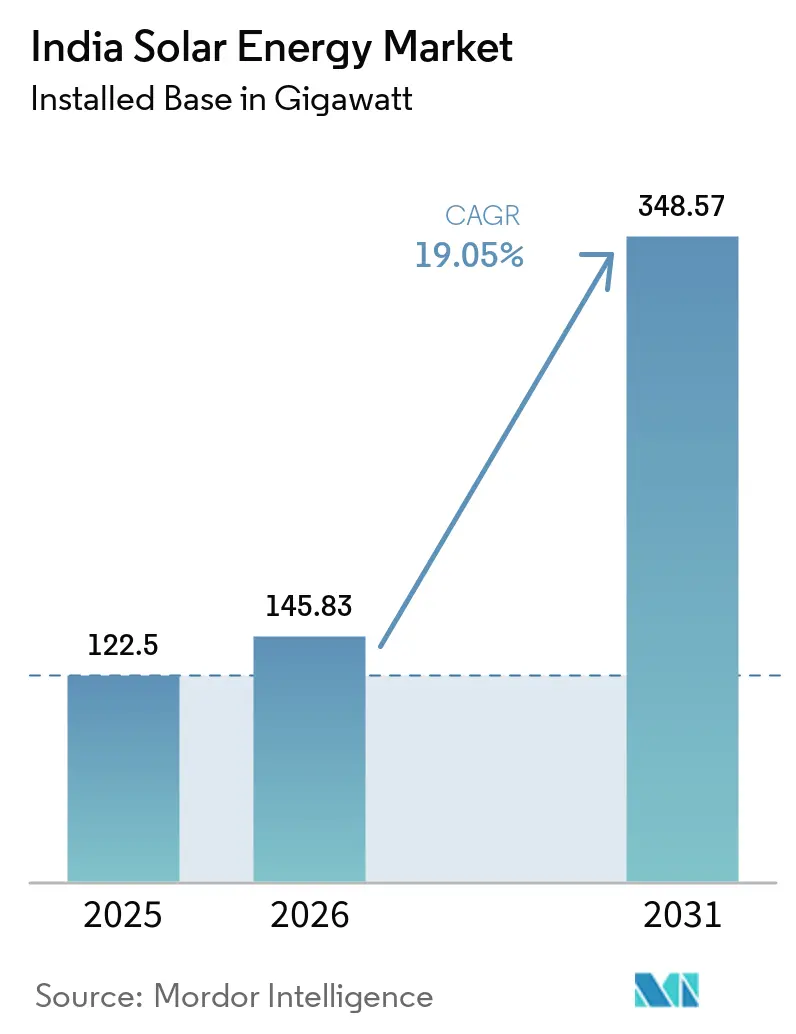
Die Marktgröße des Solarenergiemarkts Indien wurde im Jahr 2025 auf 122,5 Gigawatt geschätzt und soll von 145,83 Gigawatt im Jahr 2026 auf 348,57 Gigawatt bis 2031 wachsen, mit einer CAGR von 19,05 % während des Prognosezeitraums (2026–2031).
Der steigende Ausbaustrom ergibt sich aus dem nationalen Nicht-Fossilbrennstoff-Ziel von 500 GW, der durch PLI geförderten Fertigungsexpansion und stabilen Auktionspreisen, die Kohle weiterhin unterbieten.[1]Ministerium für neue und erneuerbare Energie, "Solarenergie – aktueller Stand", mnre.gov.in Die Rückwärtsintegration in die Produktion von Zellen, Wafern und Polysilizium reduziert die Importabhängigkeit, die einst mehr als 90 % betrug. Gleichzeitig verbreitern sinkende Stromgestehungskosten, standardisierte Dachsubventionen und Reformen beim offenen Netzzugang die Nachfrage über versorgungsmaßstäbliche Anlagen hinaus. Projektentwickler reagieren mit hybriden Solar-plus-Speicher-Angeboten, die abendliche Nachfragekurven glätten, während Bundesstaaten mit Kanal-Dach- und Agrivoltaikprogrammen Landengpässe abbauen.
Wichtigste Erkenntnisse des Berichts
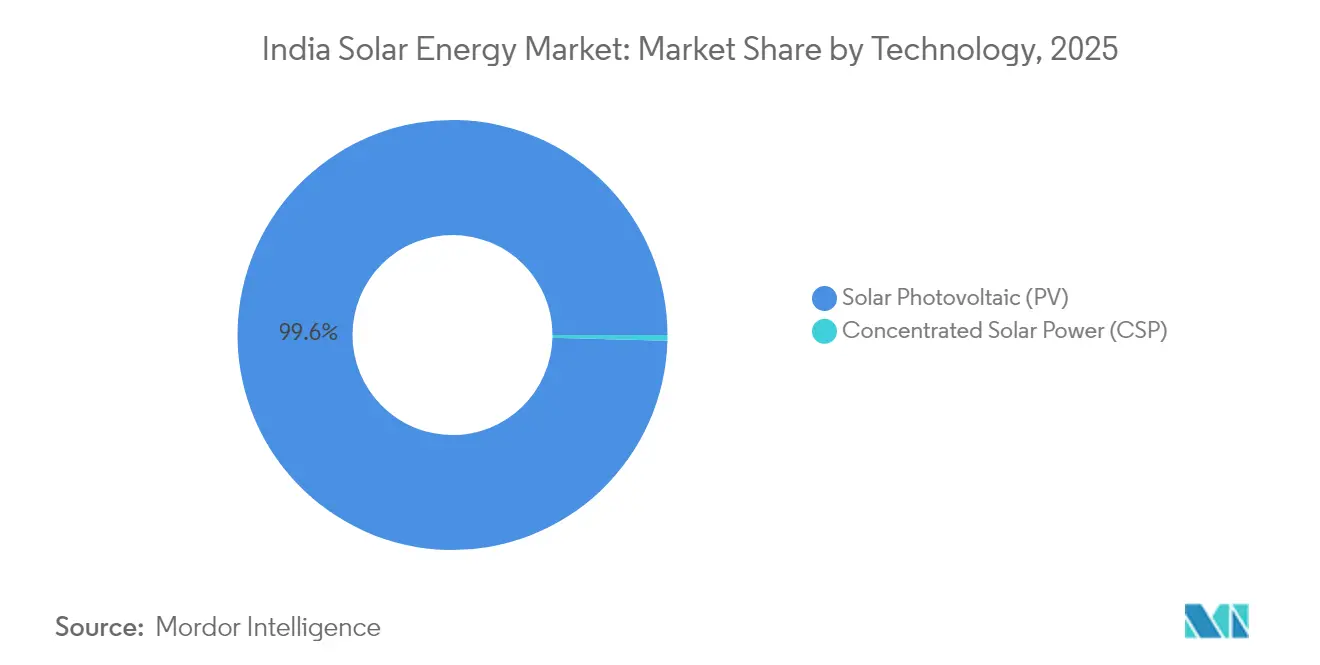
- Nach Technologie entfiel auf Solarstrom mittels Photovoltaik im Jahr 2025 ein Marktanteil von 99,58 % am Solarenergiemarkt Indien, mit einer CAGR von 19,08 % bis 2031.
- Nach Netztyp hielten netzgebundene Systeme im Jahr 2025 einen Anteil von 96,85 %, während netzunabhängige Installationen bis 2031 die schnellste CAGR von 26,1 % verzeichnen sollen.
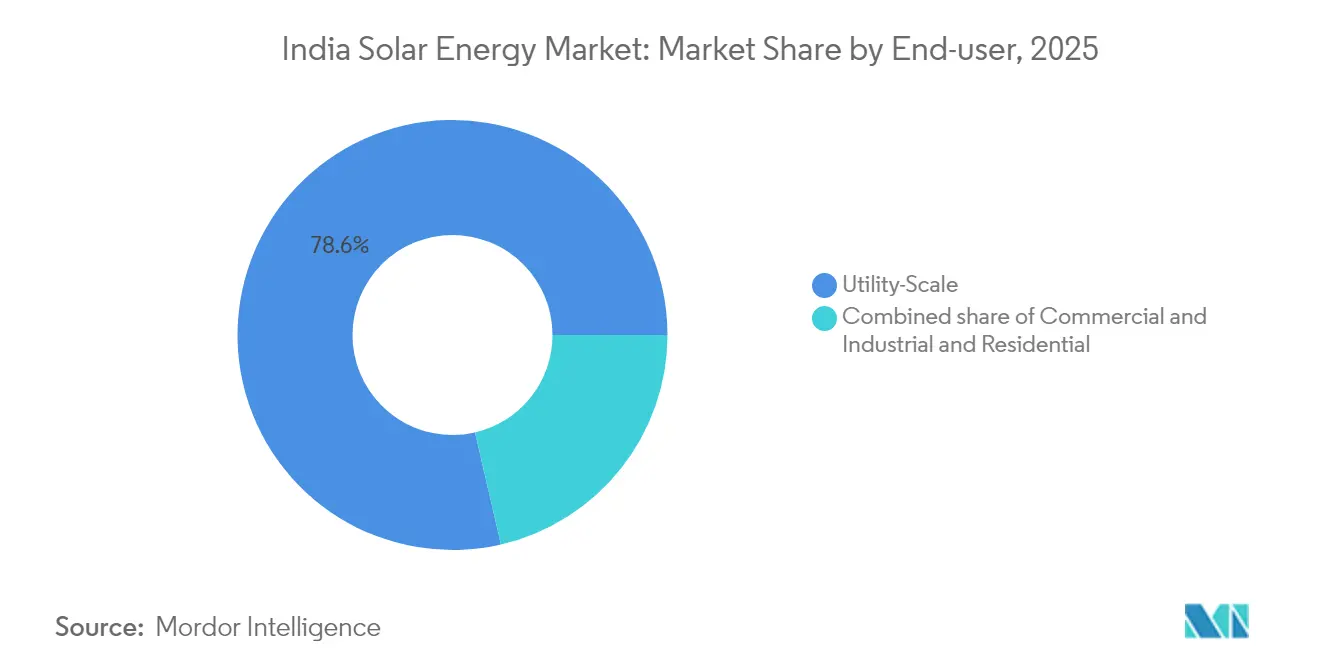
- Nach Endnutzer entfielen versorgungsmaßstäbliche Projekte im Jahr 2025 auf 78,62 % der Marktgröße des Solarenergiemarkts Indien, während das Wohnsegment bis 2031 mit einer CAGR von 23,4 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Solarenergiemarkts Indien
Treiberanalyse mit Wirkungsabschätzung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Unterstützende Bundes- und Landesanreize | +3.2% | National, angeführt von Gujarat, Tamil Nadu, Rajasthan | Mittelfristig (2–4 Jahre) |
| Schneller Rückgang der Stromgestehungskosten für Module | +4.1% | National, am stärksten in preissensiblen Gewerbe- und Industrie- sowie Wohngebäudesegmenten | Kurzfristig (≤ 2 Jahre) |
| Nationales 500-GW-Ziel als Grundlage für Ausschreibungen | +5.3% | National, mit nennenswerten Pipelines in Karnataka und Madhya Pradesh | Langfristig (≥ 4 Jahre) |
| Mit grünem Wasserstoff verknüpfte Solarnachfrage | +1.8% | Küstenstaaten wie Gujarat und Odisha | Langfristig (≥ 4 Jahre) |
| Inländischer Aufbau der Produktionskette von Polysilizium bis Modul | +2.4% | Cluster in Gujarat, Andhra Pradesh, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Vom Staat geführte Agrivoltaik- und Kanal-Dach-Programme | +1.5% | Punjab, Haryana, Uttar Pradesh, Gujarat | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterstützende Bundes- und Landesanreize beschleunigen die Lokalisierung
Die Expansion des Solarenergiemarkts Indien wird durch Vorschriften gestützt, die inländische Wertschöpfung belohnen. Die genehmigte Liste der Modelle und Hersteller (ALMM) begünstigt lokal produzierte Module, während zwei PLI-Tranchen mehr als 48 GW integrierter Zell-zu-Modul-Kapazität absichern, die bis 2026 in Betrieb gehen soll.[2]Rachit Chawla, "PLI-II-Gewinner planen 48 GW integrierter Kapazität", economictimes.indiatimes.com Tata Power, Waaree Energies und Goldi Solar haben 2025 große Anlagen in Betrieb genommen und halten die inländischen Modulmargen trotz Importzöller im Bereich von 12–14 %. Projektentwickler sehen sich kurzfristig mit 6–8 % höheren Vorabkosten konfrontiert, doch langfristige Versorgungssicherheit und potenzielle Steuergutschriften gleichen die Belastung aus. Die Ausweitung der ALMM auf Zellen ab Juni 2026 soll die Exporte auf 8–9 GW im Geschäftsjahr 2025 verdreifachen, was die Zahlungsbilanzresilienz stärkt und die Wettbewerbsfähigkeit des Solarenergiemarkts Indien vertieft.
Schneller Rückgang der modulbezogenen Stromgestehungskosten erschließt dezentrale Segmente
Die durchschnittlichen Investitionskosten für versorgungsmaßstäbliche Projekte sanken 2024 im Jahresvergleich um 28 %, wodurch ermittelte Tarife auf INR 2/kWh gedrückt wurden – ein neues nationales Niveau. Die Kostenkompression resultiert aus dem globalen Überangebot, technologischen Entwicklungen hin zu TOPCon sowie erweiterten inländischen Lieferketten. Gelegentliche Spitzen durch Logistikengpässe und Grundzölle stören gelegentlich Ausschreibungen; dennoch kalkulieren die meisten Projektentwickler Energie mit ≤ INR 2,4/kWh über die Projektlaufzeit. Die Aufrechterhaltung dieses Richtwerts hängt von anhaltenden Effizienzsteigerungen, einem beschleunigten Aufbau der Produktionskette von Polysilizium bis Modul und gemäßigten Frachtkosten ab. Sollten Hersteller beworbene Zellwirkungsgrade über 25 % erreichen, könnte der Solarenergiemarkt Indien bis 2027 Tarife unter INR 2 verzeichnen, was die Nachfrage in Versorgungs-, Gewerbe- und Industrie- sowie Wohnanwendungen stärkt.[3] Uma Gupta, "Modulpreise erreichen INR 19/Wp inmitten globaler Überkapazitäten", pv-magazine-india.com
Nationales 500-GW-Ziel stützt Ausschreibungspipeline für versorgungsmaßstäbliche Projekte
Das nationale 500-GW-Ziel für erneuerbare Energien bildet die Grundlage für einen planbaren mehrjährigen Ausschreibungsplan. Stand 2025 befinden sich 163 GW großflächiger Solarprojekte in verschiedenen Entwicklungsphasen, was Investoren Sichtbarkeit hinsichtlich Abnahme und politischer Stabilität bietet. Zentrale Behörden haben Auktionszeitpläne standardisiert, während staatliche Versorgungsunternehmen Einspeisevergütungen und Bankierbarkeitsstandards anpassen. Die räumliche Konzentration der Gewinngebote in Gujarat und Rajasthan belastet jedoch die Übertragungskapazität und erhöht das Abregelungsrisiko. Flexible Beschaffungsklauseln, hybride Wind-Solar-Speicher-Angebote und bevorstehende Reformen des marktbasierten wirtschaftlichen Einsatzes sollen die Installationen auf aufstrebende Bundesstaaten ausweiten und die Vielfalt im Solarenergiemarkt Indien erhöhen.
Mit grünem Wasserstoff verknüpfte Solarnachfrage schafft dedizierte Abnahmekanäle
Industrielle Dekarbonisierungsstrategien treiben neue Abnahme-Cluster voran. ReNew zielt darauf ab, jährlich 1 Million Tonnen grünen Wasserstoff zu produzieren, gespeist von 25 GW erneuerbarer Energien, während NTPC und Adani auf Multi-GW-Elektrolyseuranlagen abzielen, die mit versorgungsmaßstäblicher Solarenergie synchronisiert sind. Gemeinsam aufgestellte Solar-, Speicher- und Wasserstoffanlagen ermöglichen höhere Kapazitätsauslastungsfaktoren und diversifizierte Einnahmen. Projektfinanzierungsstrukturen bündeln zunehmend kommerzielle Wasserstoffverkäufe mit langfristigen Stromabnahmeverträgen und senken so die Kapitalkosten. Da Indien seine Anreize für die Nationale Wasserstoffmission finalisiert, werden die Nachfrage aus Raffinerien, Düngemittelanlagen und Stahlwerken größere Projekte verankern und den Solarenergiemarkt Indien als Rückgrat der industriellen Wettbewerbsfähigkeit festigen.
Analyse der Hemmnisse mit Wirkungsabschätzung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Schwache Netzflexibilität und Abregelungsrisiko | -2.8% | Tamil Nadu, Karnataka, Andhra Pradesh | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Landakquisition | -1.9% | Rajasthan, Gujarat, Madhya Pradesh | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit bei Zellen und Wafern | -1.6% | National | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Kreditobjektzugang für MSME-Dachprojekte | -1.2% | Tier-2- und Tier-3-Städte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwache Netzflexibilität und Abregelungsrisiko gefährdet Projekterträge
Die Solardurchdringung in führenden Bundesstaaten übersteigt nun 25 % der Spitzenlast und setzt die Netze häufigen Abregelereignissen aus. Begrenzte Hilfsdienste, verzögerte Rollouts von Batteriespeichern und Netzüberlastungen reduzieren Anlagenauslastungsfaktoren um bis zu 4 Prozentpunkte. Das Grüne-Energie-Korridor-Programm und die Inbetriebnahme von Indiens größter BESS-Fabrik in Karnataka verbessern die Flexibilität, hinken jedoch der Kapazitätszubaugeschwindigkeit hinterher. Projektentwickler berücksichtigen Erzeugungsprognosen, doch unberechenbare Abregelung erschwert die Finanzierung, insbesondere für mittelgroße unabhängige Stromerzeuger. Eine schnellere Einführung des marktbasierten wirtschaftlichen Einsatzes und von Echtzeit-Hilfsmärkten ist unerlässlich, um das Investorenvertrauen in den Solarenergiemarkt Indien zu erhalten.
Engpässe bei der Landakquisition in strahlungsintensiven Bundesstaaten verzögern die Inbetriebnahme
Gujarats und Rajasthans Solarparks verdeutlichen die Herausforderungen bei der Flächenkonsolidierung. Konkurrierende Landnutzungen, fragmentierte Eigentumsrechte und Umweltgenehmigungen können Projekte um bis zu 12 Monate verzögern. Karnatakas Pavagada Solar Park nutzt kooperative Pachtvereinbarungen, die Landwirten eine jährliche, inflationsindexierte Miete bieten und ein replizierbares Modell darstellen.[4]Lulu Raghavan, "Hindernisse bei der Landakquisition in Rajasthans Solarparks", wri.org Die Digitalisierung von Grundbuchaufzeichnungen und einheitliche Genehmigungsverfahren auf Landesebene reduzieren Transaktionskosten, doch Gebiete in der Nähe von Wildschutzgebieten und Kulturstätten bleiben umstritten. Die Solarenergiebranche Indien erkundet zunehmend schwimmende, Kanal-Dach- und Agrivoltaik-Installationen, um Landbeschränkungen zu umgehen und gleichzeitig lokale Wirtschaften zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Dominanz der Photovoltaik verdeckt nischenhaftes Wiederaufleben der konzentrierten Solarenergie
Solarstrom mittels Photovoltaik entfiel 2025 auf 99,58 % des Solarenergiemarkts Indien und ist auf Kurs für eine CAGR von 19,08 % bis 2031. Innerhalb der Photovoltaik machen TOPCon-Module bereits 35 % der inländischen Produktion aus, nachdem Waaree, Adani und Premier gemeinsam 18 GW Kapazität hochgefahren haben. BIS-mandatierte Qualitätsregeln haben minderwertige Importe entfernt und Projektentwickler zu bifazialen Designs gedrängt, die Erträge um 10–20 % steigern. Konzentrierte Solarenergie, obwohl unter 1 GW, kehrte über hybride Angebote mit sechsstündigem Wärmespeicher in die Ausschreibungspipeline zurück. NTPCs 50-MW-Anlage für konzentrierte Solarenergie in Ladakh verzeichnet einen Kapazitätsfaktor von 42 % und zeigt den disponiblen Wert an Hochgebirgsstandorten.
Projektentwickler wägen die höhere Kapitalintensität der konzentrierten Solarenergie gegen den überlegenen Abendertrag ab, wenn sie gemischte Portfolios bewerten. Inzwischen zielt Reliances geplante 10-GW-HJT-Linie auf 25–26 % Zellwirkungsgrad bis 2027 ab, was die Stromgestehungskosten-Unterschiede zur konzentrierten Solarenergie verringern könnte. Da sich die Kostenspreads verringern, wird die Technologiewahl von projektspezifischen Land- und Speicherbeschränkungen abhängen. Der Solarenergiemarkt Indien bleibt daher photovoltaiklastig, aber technologisch beweglich, wobei nischenhaft konzentrierte Solarenergie und neuartige Photovoltaik-Formate im Laufe des Jahrzehnts differenzierte Rollen übernehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichterwerb verfügbar


Nach Netztyp: Aufschwung netzunabhängiger Systeme getrieben durch ländliche Elektrifizierung
Die netzgebundene Kapazität repräsentierte 96,85 % der Größe des indischen Solarenergiemarkts im Jahr 2025, gestützt durch stabile Versorgungstarife und bankfähige Stromabnahmeverträge. Netzunabhängige Systeme hingegen werden voraussichtlich mit einer CAGR von 26,1 % wachsen, angetrieben durch das PM-KUSUM-Mandat für 3,5 Millionen Solarpumpen und die Saubhagya-Dorfelektrifizierung. Eigenständige Pumpen senken die Dieselkosten für eine 5-PS-Einheit jährlich um 30.000 bis 50.000 INR, was die Akzeptanz in Bihar und Uttar Pradesh fördert.
Die Finanzierungsunterschiede bestehen weiterhin. Netzgebundene Projekte sichern sich öffentliche Schulden zu 8–9 %, während netzunabhängige Projekte auf 60–90 % Subventionen zuzüglich Mikrofinanzierungsraten von 12–15 % angewiesen sind. Jüngste Pilotprojekte in Ladakh und Arunachal Pradesh belegten eine Dieselverdrängung von 35–40 % durch Solar-plus-Speicher-Mininetze. Da die Batteriekosten sinken und die politische Unterstützung zunimmt, könnten netzunabhängige Optionen die Dominanz netzgebundener Systeme untergraben und die Solarbranche in Indien verbreitern.
Nach Endnutzer: Wohngebäude-Dachsolarenergie übertrifft Wachstum im Versorgungsmaßstab
Versorgungsgroßanlagen kontrollierten 78,62 % des indischen Solarenergiemarkts im Jahr 2025, gestützt durch den robusten Ausschreibungsfluss der SECI und 25-jährige Stromabnahmeverträge. Dennoch wird erwartet, dass Wohngebäude-Dachanlagen bis 2031 mit einer CAGR von 23,4 % wachsen, da PM Surya Ghar auf 10 Millionen Haushalte abzielt. Subventionen senken die einfachen Amortisationszeiten in Hochtarifstaaten wie Maharashtra auf vier bis fünf Jahre.
Gewerbe- und Industriekunden nutzen Gruppennutzungsregeln, um Durchleitungsgebühren zu vermeiden, und beschleunigen so die Dachanlagen-Pipeline um jährlich 22–24 %. Anhaltende Subventionsverzögerungen von vier bis sechs Monaten könnten den Schwung dämpfen, doch Installateure erwarten, dass optimierte Portale die Genehmigungszeiten verkürzen. Da Haushalte Einsparungen gegenüber Einzelhandelstarifen von 6–9 INR pro kWh erkennen, sollte die dezentrale Stromerzeugung zunehmend größere Anteile der Solarbranche in Indien gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichterwerb verfügbar
Geografische Analyse
Gujarat, Rajasthan und Karnataka trugen zusammen mehr als 60 % der Zubaukapazität im Jahr 2025 bei, begünstigt durch starke Solarressourcen, optimierte Landpachtregelungen und eine hohe Kreditwürdigkeit der staatlichen Versorgungsunternehmen. Gujarats 30-GW-Hybridpark in Khavda veranschaulicht die Fähigkeit des Bundesstaates, Flächen zu bündeln, die Übertragung zu koordinieren und die Abnahme zu entrisiken, während Rajasthan die Inbetriebnahmetabellen mit Multi-GW-Clustern anführt, die an den Grünen Energiekorridor angebunden sind.
Maharashtra, Punjab und Assam skalieren nun dezentrale Programme und nutzen Agrivoltaik-Pilotprojekte sowie Kanalüberdachungssysteme, um die doppelten Ziele ländlicher Einkommenssteigerung und Wassereinsparung zu erreichen. Übertragungsausbauten im Rahmen des Interstate Green Energy Corridor Phase II ermöglichen es, Überschüsse aus westlichen Parks in den Osten zu leiten und regionale Ungleichgewichte zu mildern. Dennoch signalisieren Abregelungsvorfälle in Rajasthan und Gujarat den Bedarf an Speicherintegration und flexiblen Nachfrageseitenprogrammen.
Unionsterritorien wie Chandigarh und Lakshadweep testen schwimmende Solaranlagen, während nordöstliche Bundesstaaten Dachanlagen-Cluster im Rahmen der Rentabilitätslückenfinanzierung einsetzen. Die Harmonisierung staatlicher Vorschriften, die Standardisierung von Bankingzeiträumen und die Beschleunigung digitaler Genehmigungsportale bleiben Voraussetzungen für ein ausgewogenes regionales Wachstum in der Solarbranche in Indien.
Regulatorisches Umfeld
Der indische Solarsektor unterliegt einem Politikrahmen, der vom Ministry of New and Renewable Energy (MNRE) angeführt wird, während die Central Electricity Regulatory Commission (CERC) die Aufsicht über den Strommarkt im Rahmen zwischenstaatlicher Regelwerke ausübt. Ein zentraler Compliance-Hebel ist die Approved List of Models and Manufacturers (ALMM), die für bestimmte staatlich geförderte und angeschlossene Projekte verpflichtend ist. Ab dem 01. Juni 2026 müssen Net-Metering- und Open-Access-Projekte für erneuerbare Energien, die ab diesem Datum in Betrieb genommen werden, PV-Module aus der ALMM-Liste I und PV-Zellen aus der ALMM-Liste II beziehen, was die Rückverfolgbarkeit und Beschaffungsplanung verschärft.
Die Durchsetzung von Qualität und lokalem Inhalt wird durch den Solar Systems, Devices and Components Goods Order, 2025 sowie durch Überprüfungsmechanismen wie das DCR Verification Portal des National Institute of Solar Energy (NISE) gestärkt, das zur Nachverfolgung der Einhaltung des lokalen Inhalts genutzt wird. Im Mai 2026 veröffentlichte das MNRE eine offizielle Klarstellung, die auf den Schutz bereits im Rahmen der ALMM-Liste I getätigter Investitionen ausgerichtet ist, was auf eine fortlaufende Feinabstimmung der Übergangsregeln hinweist, während die Compliance-Richtung für Entwickler, EPCs und Hersteller unverändert bleibt.
Wettbewerbslandschaft
Der Wettbewerb im Solarenergiemarkt Indien verschärft sich, da Konglomerate vertikal integrieren und neue inländische Hersteller mit durch Börsengänge gedecktem Kapital eintreten. Adani Green Energy überschritt Anfang 2025 12 GW betrieblicher Kapazität und strebt bis 2030 45 GW an; der Khavda-Cluster integriert Photovoltaik, Wind und Speicher für 24/7-Versorgungsverpflichtungen. Tata Power nahm eine 4,3-GW-Anlage für die Zell-zu-Modul-Produktion in Tamil Nadu in Betrieb und untermauert damit die ALMM-Konformität für seine Pipeline und externe Kunden. ReNewes INR-31.500-Crore-Investitionsplan bündelt 40 GW an Projekten mit 6 GW Fertigung, was eine Wende zu integrierten Wertschöpfungsketten signalisiert.
Mittelständische Hersteller Waaree, Goldi Solar, Saatvik und Jupiter International kündigten gemeinsam >20 GW neuer Zellenlinien unter Verwendung von TOPCon und HJT an und erschlossen Exportkanäle in den Nahen Osten, nach Europa und in die Vereinigten Staaten. Ausländische OEMs JinkoSolar und LONGi gründen Gemeinschaftsunternehmen, um die ALMM-Anforderungen zu navigieren und Zugang zu PLI-Anreizen zu erhalten. Speicherintegration ist die neue Grenze: Die Eröffnung von Indiens größter BESS-Fabrik in Karnataka zeigt Synergien zwischen Modulproduzenten und Speicher-OEMs auf und positioniert diversifizierte Akteure für hybride Angebote.
Bietermargern bei Ausschreibungen bleiben eng, oft ≤ INR 0,15/kWh, was die Konsolidierung vorantreibt, da kleinere Projektentwickler ausscheiden oder auf Dach-Nischen umschwenken. Zugang zu günstigem Kapital, technologische Lernkurven und politischer Einfluss verleihen etablierten Unternehmen daher dauerhafte Vorteile und deuten auf eine mäßig konzentrierte Entwicklung für den Solarenergiemarkt Indien hin.
Marktführer der Solarenergiebranche Indien
Adani Green Energy Ltd.
Tata Power Solar Systems Ltd.
ReNew Power Pvt. Ltd.
Azure Power Global Ltd.
NTPC Renewable Energy Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chancen weiten sich sowohl im Bereich der Stromerzeugung als auch in der heimischen Lieferkette aus, da die installierte Solarkapazität bis zum 31. März 2026 die Marke von 150 GW überschritten hat. Das MNRE meldete zudem für die Solarenergie einen kumulierten physischen Fortschritt von 162,15 GW zum 30. Mai 2026. Der Utility-Scale-Bereich absorbiert weiterhin große Kapazitätsblöcke, unterstützt durch sichtbare Inbetriebnahmen und Projekte wie das 1.000-MW-Bikaner-Solarkraftprojekt in Rajasthan (im Juli 2026 eingeweiht, entwickelt von SJVN Green Energy Limited). Beschaffungsformate, die Verfügbarkeit bündeln, schaffen zudem einen adressierbaren Markt für Hybridlösungen und speichergestützte erneuerbare Energien, wie die Unterzeichnung eines 600-MW- (2.400-MWh-) FDRE-PPA von Serentica Renewables mit SECI im Juli 2026 zeigt.
Die Einführung von dezentralen und C&I-Dachanlagen verfügt über zusätzlichen Spielraum, wo politische Rahmenbedingungen größere Behind-the-Meter-Systeme und schnellere Genehmigungen ermöglichen. Die Aktualisierung der PM Surya Ghar Muft Bijli Yojana durch das MNRE im Juni 2026 (einschließlich einer höheren Net-Metering-Obergrenze von bis zu 500 kW) erweitert die berechtigte Verbraucherbasis für gewerbliche Dachanlagen und Gruppenanlagen. Auf der Angebotsseite werden Lokalisierung der Fertigung und Produktverbesserungen hin zu effizienteren Technologien durch neue Kapazitäten und Beschaffungsimpulse unterstützt, darunter die Inbetriebnahme eines 5,6-GW-Modulwerks von Premier Energies in Telangana im Juli 2026 sowie der Beginn des Baus eines 6-GWh-BESS-Werks, zusammen mit großen Modulaufträgen wie der Lieferung von TOPCon-Modulen durch SAEL Industries für das 585,8-MWp-Chitrakoot-1-Projekt von NTPC Renewable Energy Limited in Uttar Pradesh (Juli 2026).
Aktuelle Branchenentwicklungen
- Juli 2026: Premierminister Narendra Modi weihte das 1.000-MW-Bikaner-Solarkraftprojekt von SJVN Green Energy Limited in Rajasthan ein, eine bedeutende Utility-Scale-Inbetriebnahme, die durch eine Investition im mehrfachen Crore-Bereich unterstützt wird. Das Projekt erweitert den Pool an großen, netzgekoppelten Solaranlagen, die die zwischenstaatliche Stromabnahme und Übertragungsplanung verankern. Es unterstreicht zudem die Rolle staatlich unterstützter Entwickler bei der Zusammenführung von Land, EPC-Ausführung und Finanzierung für Anlagen im Gigawattbereich.
- Juni 2026: NTPC schloss das 176-MW-Ramagundam-Solar-PV-Projekt nach Inbetriebnahme der letzten 41,6-MW-Einheit ab. Der vollständige Abschluss stärkt die Basis für erneuerbare Energien von NTPC und liefert zusätzliche vertraglich gebundene Solarstromversorgung von einem Akteur des zentralstaatlichen Sektors. Es signalisiert zudem eine fortgesetzte Umsetzungsleistung bei Mehreinheitenprojekten, bei denen eine gestaffelte Inbetriebnahme zur Synchronisierung von Netzbereitschaft und Stromabgabe genutzt wird.
- Juni 2024: Adani Green Energy nahm im Khavda Renewable Energy Park in Gujarat 1 GW an Solarkapazität in Betrieb und trieb damit den Ausbau eines Clusters für erneuerbare Energien im Umfang von 30 GW voran. Dieser Meilenstein beschleunigte die Konzentration neuer Solarkapazitäten im strahlungsreichen westlichen Indien und erhöhte die strategische Bedeutung von Netzausbau und Netzflexibilität in der Region. Der Umfang von Khavda beeinflusst weiterhin Ausschreibungsdesign, Hybridisierung und Lieferkettenbeschaffung im Einklang mit großen, wiederkehrenden Aufträgen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik ist der indische Solarenergiemarkt definiert als installierte Solarstromkapazität in Indien, erfasst in Gigawatt, und umfasst netzgebundene und netzunabhängige Systeme für alle wichtigen Endnutzer.
Ausschlüsse aus dem Umfang: Wir schließen vorgelagerte Umsätze aus der Polysilizium- bis Modulproduktion, EPC-Vertragswerte, Betrieb- und Wartungsdienstleistungsumsätze sowie Batteriespeicher aus, sofern dieser nicht untrennbar mit dem als Kapazität gezählten Solarsystem verbunden ist.
Segmentierungsübersicht
- Nach Technologie
- Solarstrom mittels Photovoltaik (PV)
- Konzentrierte Solarenergie (CSP)
- Nach Netztyp
- Netzgebunden
- Netzunabhängig
- Nach Endnutzer
- Versorgungsmaßstab
- Gewerbe und Industrie (C&I)
- Wohngebäude
- Nach Komponente (qualitative Analyse)
- Solarmodule/Solarplatten
- Wechselrichter (Strang-, Zentral-, Mikrowechselrichter)
- Montage- und Nachführungssysteme
- Balance-of-System und Elektrotechnik
- Energiespeicherung und Hybridintegration
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir begannen mit öffentlichen Kapazitäts- und Projektverfolgungssignalen, um den Nachfragepool in physischen Einheiten zu verankern, und nutzten diese Signale dann, um das Marktmodell Jahr für Jahr zu strukturieren. Wichtige Referenzpunkte umfassten typischerweise Quellen wie MNRE-Veröffentlichungen, CEA-Stromstatistiken, IEA- und IRENA-Dashboards für erneuerbare Energien sowie DISCOM- und Regulierungseinreichungen, in denen Kapazitätszubau und Inbetriebnahmezeitpläne erörtert werden.
Nachdem die Ausgangsbasis festgelegt war, wurden unterstützende Informationen aus Jahresberichten von Unternehmen, Investorenpräsentationen und renommierten Presseberichten hinzugezogen, um Ausschreibungsmomentum, Ausführungsengpässe und Preisentwicklungen für Module und Wechselrichter zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv eingesetzt, um Entwicklerumfang, Eigentümerwechsel und die Glaubwürdigkeit von Projektpipelines zu überprüfen, und eine Import-Export-Datenbank auf Sendungsebene wurde herangezogen, wo Handelsströme zur Validierung der Lieferverfügbarkeit beitrugen. Die hier aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls gesichtet, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Wir validierten die Desk-Research-Ergebnisse durch Expertengespräche und strukturierte Umfragen mit Entwicklern, EPC-Teams, Komponentenlieferanten, Kreditgebern sowie großen Gewerbe-, Industrie- und Versorgungsabnehmern. Diese Gespräche halfen uns, Inbetriebnahmeverzögerungen, typische DC-zu-AC-Dimensionierungspraktiken, Hemmnisse bei der Dachanlagenakzeptanz sowie die Umsetzung von Richtlinien und Ausschreibungsbedingungen in tatsächliche Projektstarts in den wichtigsten indischen Bundesstaaten zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Vorstandsmitglieder (CXOs): 13 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte hauptsächlich nach einem Top-down-Ansatz, bei dem nationale Kapazitätsreihen, jährliche Zubaukapazitäten und Inbetriebnahmefortschritte zu einem installierten Bestand und einem jährlichen Nettozubau rekonstruiert und dann in aussagekräftige Nachfreiber aufgeteilt wurden. Anschließend wurden selektive Bottom-up-Näherungen verwendet – wie stichprobenartige Projektkapazitäten nach Bundesstaat und Anwendung, Lieferanten- und Kanalprüfungen sowie typische Systemdimensionierungsnormen –, um sicherzustellen, dass die Gesamtwerte nicht von dem abwichen, was der Markt praktisch liefern kann.
Zu den im Modell verwendeten Eingaben gehörten jährliche Solarzubaukapazitäten, kumulierte installierte Kapazität, Ausschreibungs- und Auktionszuschlagsvolumina, das Verhältnis von Dachanlagen zu Versorgungsgroßanlagen, typische DC-zu-AC-Verhältnisse sowie beobachtete Preisentwicklungen bei Modulen und Wechselrichtern, die zusammen erklären, warum die Kapazität in manchen Jahren schneller wächst als in anderen. Für die Prognose wurde eine Szenarioanalyse zu Politikumsetzung, Netzbereitschaft und Finanzierungsbedingungen angewendet, wobei die Szenariogewichtungen auf Basis der von Primärbefragten als wahrscheinlichsten Pfad beschriebenen Entwicklungen angepasst wurden. Wo Bottom-up-Ansichten Lücken aufwiesen, wurden fehlende Bereiche anhand von Inbetriebnahmemustern auf Bundesstaatsebene und bereits in den nationalen Datensätzen sichtbaren Akzeptanzraten aufgefüllt und erst dann in die Gesamtsumme zurückgeführt.
Datenvalidierung und Aktualisierungszyklus
Wir überprüften die Konsistenz, indem wir den modellierten installierten Bestand und den Zubau mit unabhängigen Signalen wie offiziellen Stromstatistiken, angekündigten Inbetriebnahmekalendern sowie Handels- und Lieferbeschränkungen verglichen und ungewöhnliche Sprünge vor der endgültigen Freigabe überprüften. Wenn eine Abweichung wesentlich erschien, wurden die Annahmen überarbeitet und ausgewählte Primärkontakte erneut einbezogen, um zu verstehen, ob die Änderung auf Timing, Definition oder eine tatsächliche Marktverschiebung zurückzuführen ist.
Vor der Veröffentlichung durchläuft die Arbeit mehr als eine Analyseprüfung, damit Eingaben, Berechnungen und schriftliche Logik übereinstimmen und die abschließende Darstellung der beobachteten Marktentwicklung entspricht. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Politikänderungen, größere Ausschreibungsverschiebungen oder erhebliche Revisionen in der offiziellen Kapazitätsberichterstattung ausgelöst werden. Unmittelbar vor der Auslieferung wird ein aktueller Datendurchlauf abgeschlossen, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der von Mordor Intelligence ermittelten Größe des indischen Solarenergiemarkts mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den indischen Solarenergiemarkt stimmen häufig nicht überein, da einige Studien die Kapazität in Gigawatt messen, während andere Umsätze in USD ausweisen, und der Zeitrahmen kann Geschäftsjahr gegenüber Kalenderjahr sein. Unterschiede entstehen auch dadurch, was als Solar gezählt wird (zum Beispiel, ob Hybridprojekte, speichergekoppelte Systeme oder eigengenutzte Gewerbe- und Industrieanlagen als Teil desselben Pools behandelt werden).
Wesentliche Ursachen für Lücken sind in der Regel die Maßeinheit, die Behandlung von Pipeline- gegenüber in Betrieb genommener Kapazität, die Zählregeln für Dachanlagen und netzunabhängige Systeme sowie der Umgang mit Inbetriebnahmeverzögerungen in den Prognosejahren. Auch der Zeitpunkt der Währungsumrechnung und ob Preise explizit modelliert werden, können USD-basierte Zahlen verschieben, selbst wenn der zugrunde liegende Kapazitätspfad ähnlich aussieht.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 122,50 Milliarden USD (2025) | |
| Fachverlag A | 92,00 Milliarden USD (2024) | Diese Zahl wird als Kapazität dargestellt, ist jedoch an ein anderes Basisjahr gebunden und kann auch den auf Kalenderjahresbasis installierten Bestand widerspiegeln, ohne klar zwischen in Betrieb genommenen Systemen und der späten Projektpipeline zu trennen. |
| Branchendatenportal B | 33,09 Milliarden USD (2032) | Die Zahl wird in USD für einen Prognosehorizont auf Geschäftsjahresbasis angegeben, was Preis- und Umsatzannahmen impliziert, die nicht direkt mit einer kapazitätsbasierten Größenbestimmung vergleichbar sind, sofern der durchschnittliche Systempreis und der Systemumfang nicht angegeben und validiert werden. |
Die Tabelle zeigt, dass die Wahl der Einheit und des Zeitrahmens den größten Teil der Streuung verursacht. Im Modell von Mordor Intelligence wird der Markt als installierte Solarkapazität in Gigawatt gemessen, wodurch vermieden wird, Gerätepreise und Währungszeitpunkte in eine im Kern auf Ausbau ausgerichtete Betrachtung einzumischen. Sobald dieselbe Einheit und dasselbe Jahr abgeglichen sind, lassen sich die verbleibenden Unterschiede in der Regel dadurch erklären, ob netzunabhängige und Dachanlagensysteme konsistent gezählt werden und wie Inbetriebnahmeverzögerungen in der Prognose behandelt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Solarenergiemarkt Indien im Jahr 2026?
Die installierte Kapazität erreichte 2026 145,83 GW und soll bis 2031 auf 348,57 GW steigen.
Was treibt die Akzeptanz von Dach-Solarenergie bei Haushalten an?
PM-Surya-Ghar-Subventionen von bis zu INR 78.000 pro 3-kW-Anlage und steigende Einzelhandelstarife senken die Amortisationszeiten in vielen Bundesstaaten auf vier bis fünf Jahre.
Welche Technologie dominiert neue Kapazitätszubaukapazitäten?
Solarstrom mittels Photovoltaik hält einen Anteil von 99,58 % und profitiert von sinkenden TOPCon- und bifazialen Modulkosten.
Warum integrieren Projektentwickler Batteriespeicher in Solarprojekte?
Rund-um-die-Uhr-Ausschreibungen erfordern vierstündige Speicherung zur Deckung der Abendspitzen, was Tarif-Prämien von 15–20 % gegenüber reiner Solarenergie einbringt.
Welche Herausforderungen verlangsamen das Solarwachstum in strahlungsintensiven Bundesstaaten?
Landgenehmigungen und Übertragungsüberlastungen verzögern 8–10 GW an Projekten und lösen Abregelungen aus, die Projekterträge erodieren.
Seite zuletzt aktualisiert am:


