
Marktgröße und Marktanteil der Maschinenbildverarbeitungssysteme (MVS)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
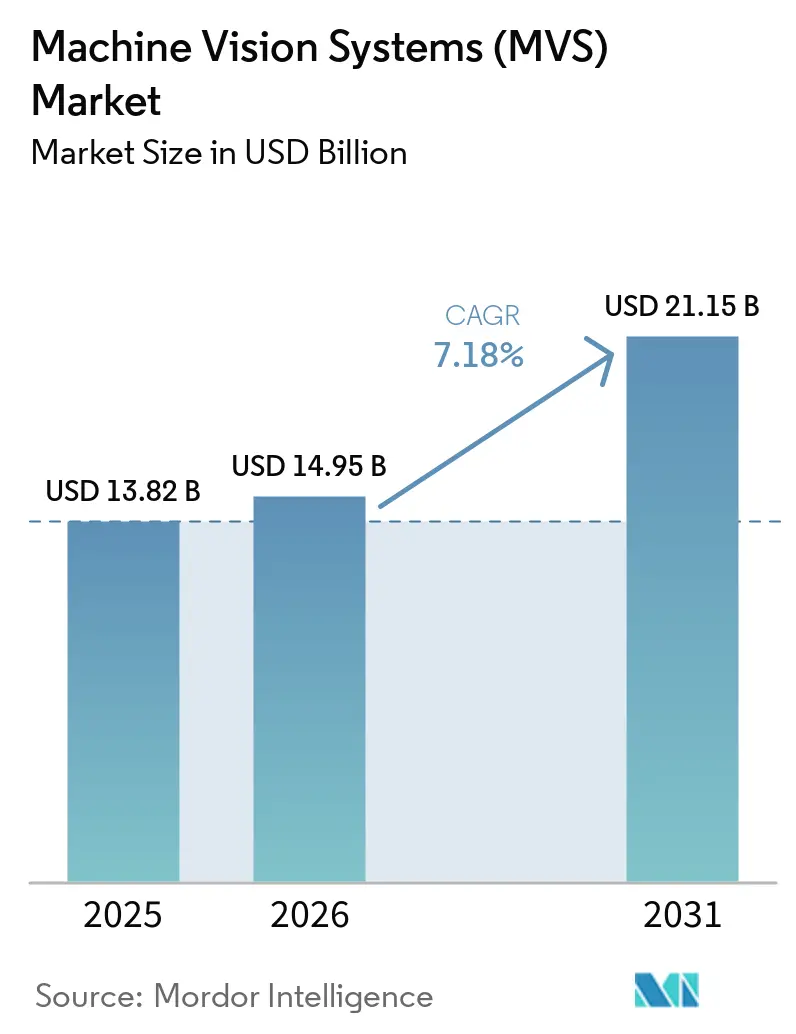
| Marktgröße (2026) | 14.95 Milliarden US-Dollar |
| Marktgröße (2031) | 21.15 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.18 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
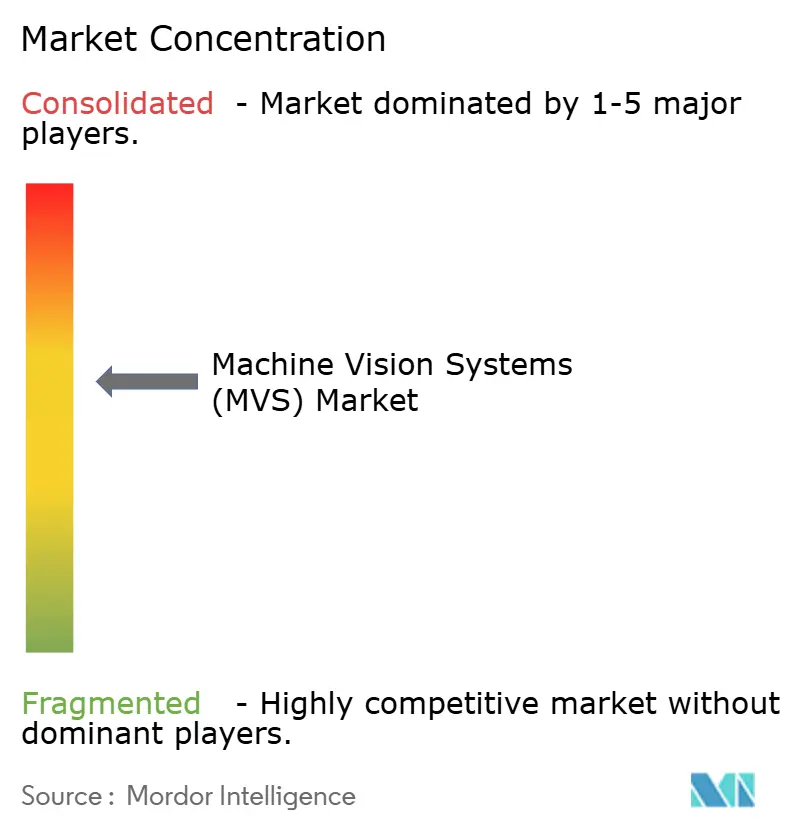
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Maschinenbildverarbeitungssysteme (MVS) von Mordor Intelligence
Die Marktgröße für Maschinenbildverarbeitungssysteme wird voraussichtlich von 13,82 Milliarden USD im Jahr 2025 und 14,95 Milliarden USD im Jahr 2026 auf 21,15 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,18 % zwischen 2026 und 2031 entspricht. Verschärfte Null-Fehler-Vorgaben in der Automobil- und Elektronikindustrie in Verbindung mit staatlichen Industrieautomatisierungsstrategien beschleunigen den Wandel von der manuellen Inspektion zur optischen Automatisierung. KI-Inferenzchips auf dem Gerät liefern nun eine Klassifizierung im Submillisekundenbereich am Edge und ermöglichen es Halbleiterfabriken und Batteriewerken, Ausbeuten von über 95 % ohne Cloud-Latenz aufrechtzuerhalten. Asien-Pazifik bleibt der größte Umsatzbeitrag, während der Nahe Osten dank industrieller Diversifizierungsagenden das stärkste Wachstum verzeichnet. Software-Abonnements, Smart-Kameras und 3D-Bildgebung gestalten die Beschaffungskriterien gemeinsam neu und veranlassen Anbieter, Analysen, Hardware und Support in Abonnementpaketen zu bündeln. Die Wettbewerbsintensität bleibt moderat, wobei die drei größten Anbieter etwa ein Drittel des Umsatzes halten und Nischenspezialisten durch differenzierte 3D-Metrologie und KI-Beschleuniger schnell wachsen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Hardware mit einem Marktanteil von 65,11 % im Jahr 2025, während Software mit einer CAGR von 7,21 % bis 2031 wächst.
- Nach Produkttyp führten PC-basierte Systeme mit einem Marktanteil von 58,02 % am Markt für Maschinelle Bildverarbeitungssysteme im Jahr 2025, während Smart-Kameras mit einer CAGR von 7,92 % bis 2031 wachsen.
- Nach Bildgebungstyp führte die 2D-Bildgebung mit einem Marktanteil von 71,03 % im Jahr 2025, während die 3D-Bildgebung das stärkste Wachstum verzeichnet und mit einer CAGR von 7,21 % bis 2031 expandiert.
- Nach Bereitstellungsmodus führten On-Premises-Lösungen mit einem Marktanteil von 73,60 % am Markt für Maschinelle Bildverarbeitungssysteme im Jahr 2025, während cloudbasierte Plattformen im Zeitraum 2026–2031 mit einer CAGR von 7,32 % wuchsen.
- Nach Endnutzer führte die Automobilindustrie mit einem Marktanteil von 23,85 % am Markt für Maschinelle Bildverarbeitungssysteme im Jahr 2025, während Anwendungen im Gesundheitswesen und in der Pharmaindustrie mit einer CAGR von 9,16 % bis 2031 das stärkste Wachstum verzeichnen.
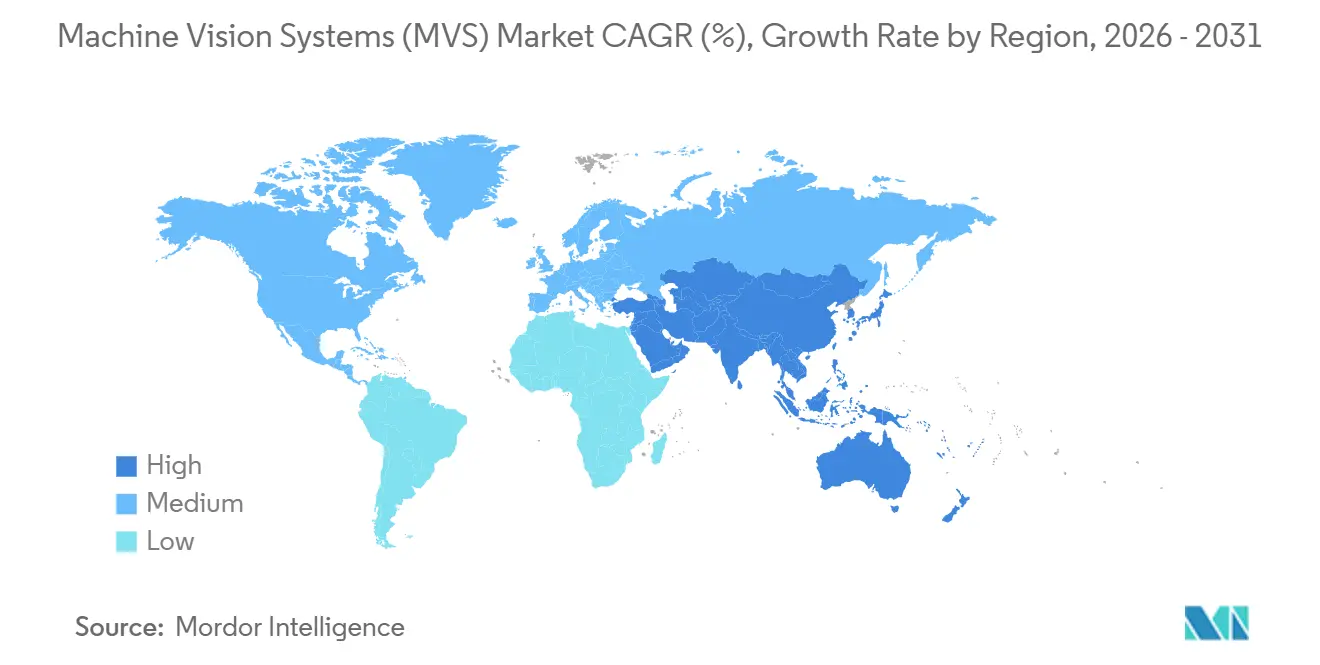
- Nach Geografie führte der asiatisch-pazifische Raum mit einem Marktanteil von 40,25 % am Markt für Maschinelle Bildverarbeitungssysteme im Jahr 2025, während der Nahe Osten das stärkste Wachstum verzeichnet und im Zeitraum 2026–2031 mit einer CAGR von 8,43 % expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Bedarf an Null-Fehler-Fertigung | +1.2% | Deutschland, Japan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von bildgeführter Robotik | +1.0% | China, Japan, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach 3D-Bildgebung bei der Miniaturisierung | +0.9% | China, Taiwan, Südkorea, Vietnam | Kurzfristig (≤2 Jahre) |
| Anstieg von KI-Inferenzchips auf dem Gerät | +1.3% | Nordamerika und Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Strenge Qualitätsvorschriften für Lebensmittel und Pharmazeutika | +0.8% | Nordamerika und Europäische Union, expandierender Naher Osten | Langfristig (≥4 Jahre) |
| Entstehung von Bildverarbeitung als Dienstleistungsmodellen | +0.7% | Nordamerika und Europa, schrittweise Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Bedarf an Null-Fehler-Fertigung
Automobil- und Luft- und Raumfahrtlieferanten stoppen die Produktion nun innerhalb von 200 Millisekunden nach der Erkennung einer Schweißnahtfehlausrichtung, was verdeutlicht, wie Nahezu-Null-Fehler-Ziele die Durchsatzerwartungen neu definieren. Rückrufe von Elektrofahrzeugbatterien verursachten im Jahr 2025 Verbindlichkeiten in Millionenhöhe und veranlassten Tier-1-Lieferanten, Hochgeschwindigkeits-Zeilenscankkameras zu installieren, die in der Lage sind, 10 Meter kontinuierliches Material pro Sekunde zu inspizieren. GigE-Vision- und CoaXPress-Schnittstellen sichern die erforderliche Bandbreite von 10 Gigabit pro Sekunde, während integrierte Vision-Roboter-Zellen Alarme direkt an speicherprogrammierbare Steuerungen senden, die Montagelinien stoppen, bevor sich Ausschuss ausbreitet. Der Wandel stärkt die Nachfrage nach robusten Optiken, die für den 24-Stunden-Betrieb in rauen, vibrationsanfälligen Umgebungen ausgelegt sind. Regulatorischer Druck und die Eindämmung von Garantiekosten sorgen dafür, dass der Treiber mittelfristig an Dynamik gewinnt.
Zunehmende Einführung von bildgeführter Robotik
Kollaborative Roboter, die mit 3D-Wahrnehmung ausgestattet sind, ersetzen nun feste Vorrichtungen, bei denen sich der Produktmix wöchentlich ändert, und reduzieren die Rüstzeit von Stunden auf Minuten, was eine Losgröße-1-Fertigung unterstützt. Subventionen im Rahmen von Chinas Programmen zur intelligenten Fertigung kompensieren Kapitalausgaben und katalysieren Einsätze in der Elektronikfertigung und Logistiksortierung. Japans alternde Belegschaft beschleunigt die Einführung weiter, da Fabriken den Arbeitskräftemangel mit einer Roboterdichte kompensieren, die bereits 399 Einheiten pro 10.000 Arbeitnehmer übersteigt.[1] Die Integration von Bildverarbeitung mit Kraft-Drehmoment-Sensorik ermöglicht eine präzise Handhabung und erlaubt die Inspektion zerbrechlicher pharmazeutischer Fläschchen auf 50-Mikrometer-Risse ohne Bruch. Die Dynamik breitet sich auf nordamerikanische Lieferanten aus, die veraltete Linien nachrüsten, um Reshoring-Verträge zu erfüllen, die flexible Automatisierung erfordern.
Wachsende Nachfrage nach 3D-Bildgebung bei der Miniaturisierung in der Elektronik
Smartphone- und Wearable-Hersteller haben auf 0201- und 01005-Oberflächenmontagebauteile verkleinert, wodurch die 2D-Inspektion für die Lötqualität unzureichend wurde. Strukturlichtscanner messen die Koplanarität von Lötstellen mit einer Genauigkeit von 1 Mikrometer und erkennen Grabsteineffekte und Brückendefekte, die für herkömmliche Kameras unsichtbar sind. Advanced-Packaging-Linien integrieren nun inline 3D-Metrologie, um die Flachheit der Die-Befestigung innerhalb von 5 Mikrometern zu überprüfen – eine Toleranz, die für die Wärmeleitfähigkeit in Multi-Chip-Modulen entscheidend ist. Halbleiterfabriken, die ihre Advanced-Packaging-Kapazität im Jahr 2025 um 40 % erweitern, trieben Massenbestellungen für 3D-Systeme an, die durch transparente Vergussmassen hindurch abbilden können.[2] Schnelle Einsatzzyklen begünstigen modulare 3D-Kameras, die sich ohne Neuverkabelung der Anlageninfrastruktur in bestehende GigE-Vision-Netzwerke einbinden lassen.
Anstieg von KI-Inferenzchips auf dem Gerät
Edge-KI-Beschleuniger entkoppeln die Klassifizierungsgenauigkeit von der Cloud-Konnektivität und liefern 30 TOPS innerhalb eines 5-Watt-Rahmens, der für batteriebetriebene Drohnen und tragbare Prüfgeräte geeignet ist. Inferenz auf Millisekundenebene ermöglicht eine kontinuierliche Inspektion selbst in Netzwerk-Totzonen oder Umgebungen mit Anforderungen an die Datensouveränität. Hersteller von Bildsensoren integrieren nun neuronale Verarbeitungseinheiten direkt auf dem Bildsensor-Die, wodurch der Hardware-Footprint reduziert und die Stücklistenkosten um bis zu 40 % gesenkt werden. Logistikbetreiber, die Architekturen mit spärlicher Berechnung testen, prognostizieren eine 10-fache Energieeffizienz, sodass Tausende von Paketsortiereinheiten innerhalb bestehender Leistungsbudgets betrieben werden können.[3] Da die Inferenz zunehmend auf Silizium verlagert wird, schwenken Softwareanbieter auf abonnementbasierte Analyselösungen um, um wiederkehrende Umsätze zu sichern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Integratoren für Maschinenbildverarbeitung | -0.6% | Nordamerika und Europa, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für hochauflösende und hyperspektrale Kameras | -0.5% | Global, besonders ausgeprägt in kostensensiblen Segmenten | Kurzfristig (≤2 Jahre) |
| Cybersicherheitsrisiken in Cloud-basierten Bildverarbeitungssystemen | -0.4% | Global, erhöht in Pharma und Verteidigung | Langfristig (≥4 Jahre) |
| Lieferkettenvolatilität bei Bildsensoren | -0.5% | Global, konzentrierte Auswirkungen auf Automobil- und Industrie-OEMs | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Integratoren für Maschinenbildverarbeitung
Pensionierungen unter Ingenieuren, die mit älteren PC-basierten Plattformen vertraut sind, vergrößern die Qualifikationslücke, wobei 68 % der nordamerikanischen Hersteller den Fachkräftemangel als größtes Einführungshindernis nennen. Stundensätze für erfahrene Integratoren übersteigen 200 USD, was anspruchsvolle Kalibrierungen für kleine Unternehmen unerschwinglich macht. Anbieter reagieren mit Drag-and-Drop-Schulungssuiten und Fernbetriebsnahme, doch regulierte Branchen scheuen den externen Zugriff aufgrund von Datenhaltungsvorschriften. Programme an Gemeinschaftshochschulen hinken den sich schnell entwickelnden KI-Inferenztechniken hinterher und hinterlassen ein unmittelbares Defizit, das sich mittelfristig kaum schließen lässt.
Hohe Kosten für hochauflösende und hyperspektrale Kameras
Kameras mit mehr als 20 Megapixeln oder mehr als 100 Spektralbändern werden zwischen 10.000 und 100.000 USD angeboten, was den Einsatz auf Luft- und Raumfahrtverbundwerkstoffe, Displayinspektion und Premium-Lebensmittellinien beschränkt. Kundenspezifische Optiken und knappe großformatige CMOS-Wafer treiben die Stücklistenkosten in die Höhe, während die Fertigungsausbeuten das Angebot einschränken. Logistikbetreiber, die Hunderte von kostengünstigen Scannern einsetzen, tauschen Auflösung gegen Erschwinglichkeit und verstärken damit einen zweigeteilten Markt, in dem Premium-Einheiten Nischen-Hochwertigkeitsinspektionen bedienen und Volumenanwendungen Standardsensoren einsetzen. Die Preisentwicklung bleibt angesichts anhaltender Sensor-Angebotsengpässe langsam.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
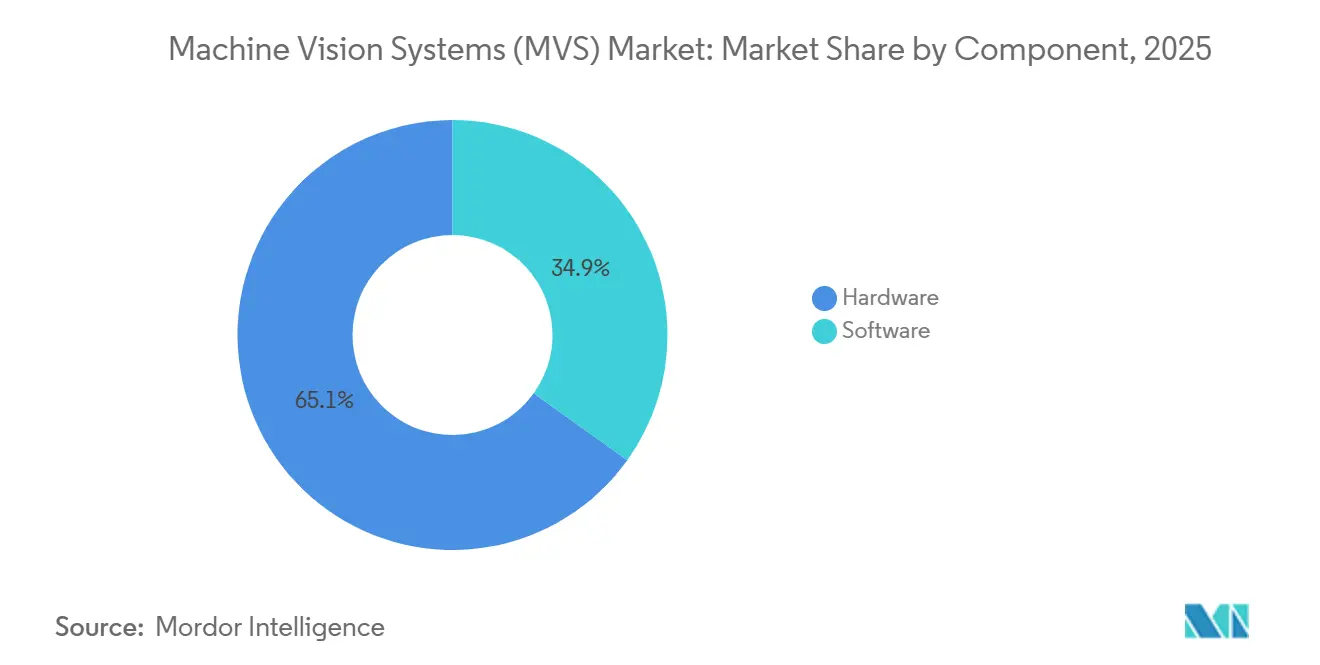
Software gewinnt an Bedeutung, da KI-Algorithmen zur Massenware werdenHardware dominierte im Jahr 2025 mit einem Marktanteil von 65,11 % am Markt für Maschinenbildverarbeitungssysteme, da Kameras, Objektive und Beleuchtung die unverzichtbare physische Schicht bilden. Der Softwareumsatz, der mit einer CAGR von 7,21 % wächst, spiegelt den Wandel von Dauerlizenzmodellen zu Abonnementpaketen wider, die kontinuierliche Algorithmus-Updates liefern. Edge-eingebettete neuronale Logik verwischt die Grenze zwischen Silizium und Code weiter und konsolidiert den Wert in schlüsselfertigen Lösungen.
Hersteller, die Bildverarbeitung als Dienstleistung einsetzen, reduzieren die Vorabausgaben und zahlen monatliche Gebühren, die Cloud-Speicher und Modell-Retraining umfassen. Anbieter laden Fehlerklassifikatoren für Lötstellen, Schweißnähte oder pharmazeutische Barcodes vor und ermöglichen so eine schnelle Bereitstellung ohne interne Data-Science-Ressourcen. Da generische Faltungsnetzwerke das Feld sättigen, differenzieren sich Anbieter durch branchenspezifische Workflows, die Prozesssteuerungssignale und Hooks für Enterprise-Resource-Planning-Systeme integrieren, um Kunden zu binden.
Nach Produkttyp:
Smart-Kameras verdrängen PC-ArchitekturenPC-basierte Plattformen machen nach wie vor 58,02 % der Marktgröße für maschinelle Bildverarbeitungssysteme aus und werden bevorzugt eingesetzt, wenn die Synchronisierung mehrerer Kameras oder die hyperspektrale Verarbeitung die Rechenkapazität eingebetteter Systeme übersteigt. Dennoch wachsen Smart-Kamera-Einheiten mit einem CAGR von 7,92 %, da sie ARM-Prozessoren und KI-Beschleuniger in Gehäusen integrieren, die kleiner sind als ein Kartenspiel.
Kompakte Formfaktoren reduzieren den Verkabelungsaufwand und den Platzbedarf im Schaltschrank – ein entscheidender Vorteil für Logistikzentren, die Hunderte von Paketsortierungsstationen betreiben. Eingebettete Inferenz macht externe Rechner überflüssig und senkt Stromverbrauch sowie Wärmeabgabe erheblich. Infolgedessen belohnt der Markt für Computer Vision zunehmend Anbieter, die schlüsselfertige Inferenz-Stacks anbieten, anstatt eigenständige Kameras oder Platinen. Hybride Topologien entstehen dort, wo Edge-Einheiten routinemäßige Defekte erkennen und Anomalien zur vertieften Analyse an zentrale Server weiterleiten – um Kosten und Durchsatz in Hochmix-Linien in Einklang zu bringen.
Nach Bildgebungstyp:
3D-Systeme gewinnen in Elektronik und VerpackungZweidimensionale Kameras halten 71,03 % des Umsatzes, da sie für das Lesen von Barcodes und die Etikettenprüfung ausreichend sind, während 2D- und 3D-Maschinelle Bildverarbeitungssysteme ein breiteres Spektrum an Prüfanforderungen unterstützen. 3D-Plattformen wachsen jedoch mit einem CAGR von 7,21 %, da die Miniaturisierung von Elektronik und fortschrittliche Verpackungstechnologien Tiefenmessungen im Submikronbereich erfordern. Die Marktgröße für Maschinelle Bildverarbeitungssysteme (MVS) im Bereich 3D-Lösungen beschleunigt sich, da Halbleiterfabriken in Strukturlichtscanner investieren, die die Koplanarität von Dies innerhalb von 5 Mikrometern überprüfen.
Hyperspektrale Sensoren bleiben aufgrund fünfstelliger Preise und hoher Rechenlasten eine Nischenanwendung, doch frühe Anwender in der Lebensmittelsicherheit und bei Luft- und Raumfahrtverbundwerkstoffen rechtfertigen die Ausgaben, wenn Kontamination oder Delamination ein überproportionales Risiko darstellt. Forschungsprototypen, die auf Preispunkte von unter 1.000 USD pro Megapixel abzielen, könnten die 3D-Bildgebung in der Lagerrobotik bis zum Ende des Jahrzehnts demokratisieren.
Nach Bereitstellungsmodus:
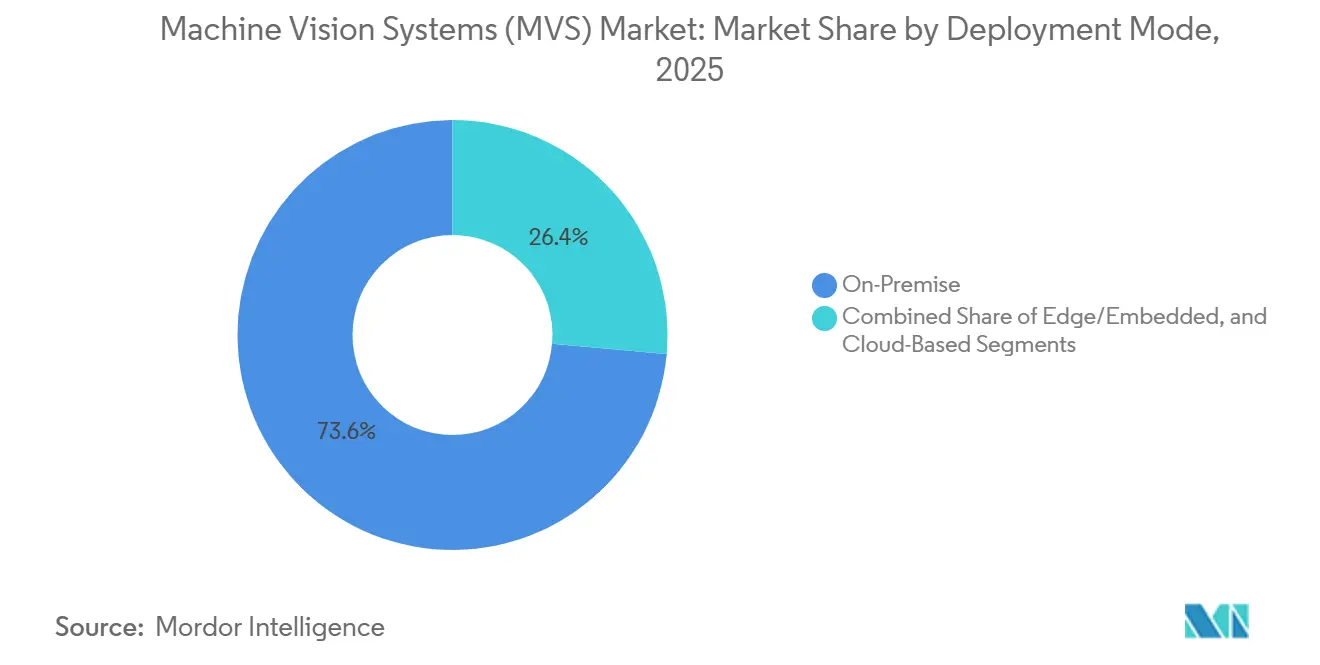
Edge gewinnt trotz Cloud-WirtschaftlichkeitOn-Premise-Installationen hielten im Jahr 2025 einen Anteil von 73,60 %, da Hersteller deterministische Latenz und Datensouveränität priorisierten. Cloud-Plattformen schreiten jedoch mit einer CAGR von 7,32 % voran und sind dort attraktiv, wo zentralisiertes Modell-Retraining die Cybersicherheitsbedenken überwiegt. Hybride Edge-Architekturen synchronisieren selektive Daten mit der Cloud und ermöglichen lokale Echtzeit-Inferenz bei gleichzeitigem Nutzen periodischer Algorithmus-Aktualisierungen.
Automobil- und Luft- und Raumfahrtwerke fordern Reaktionszeiten unter 200 Millisekunden, die über öffentliche Clouds nicht erreichbar sind, und setzen daher Inferenz am Edge ein und reservieren Cloud-Ressourcen für historische Analysen. Private 5G-Netzwerke reduzieren die Latenz weiter und bringen Cloud-Ressourcen physisch näher an die Produktionslinien. Die Einhaltung von IEC 62443 entwickelt sich zur Basisanforderung und gewährleistet Segmentnetzwerkisolierung und Zero-Trust-Authentifizierung.

Nach Endnutzerbranche:
Gesundheitswesen überholt AutomobilDie Automobilbranche hielt im Jahr 2025 einen Anteil von 23,85 %, verankert in langjährigen Null-Fehler-Vorgaben. Nutzer aus dem Gesundheitswesen und der Pharmaindustrie, angetrieben durch Serialisierungsanforderungen, expandieren mit einer CAGR von 9,16 % und sind damit die am schnellsten wachsenden Anwender. Die Marktgröße für Maschinenbildverarbeitungssysteme im Bereich Gesundheitsanwendungen steigt, da Verpackungslinien Hochdynamikbereich-Sensoren nachrüsten, um Barcodes mit 600 Einheiten pro Minute zu lesen.
Elektronik und Halbleiter bleiben ein Volumentreiber für 3D-Systeme, während Lebensmittel- und Getränkehersteller hyperspektrale Kameras erproben, um chemische Rückstände zu erkennen und Zutatenanteile zu überprüfen. Logistik und Einzelhandel bevorzugen Smart-Kameras für die Regalüberwachung und Paketsortierung und schätzen niedrige Stückkosten gegenüber maximaler Auflösung. Luft- und Raumfahrt, Textilien und Druck bilden einen langen Schwanz spezialisierter Nischen, die Bildverarbeitung für Sicherheit und Qualitätssicherung einsetzen.
Geografische Analyse
APAC-Markt für Maschinelle Bilderkennung (MVS)
Asien-Pazifik erzielte 2025 einen Umsatzanteil von 40,25 %, da Chinas Förderprogramm in Höhe von 1,4 Milliarden USD und Japans hohe Roboterdichte eine starke Akzeptanz begünstigen. Südkorea investierte erheblich in die Halbleiterinspektion, um die Ausbeute im Wettbewerb mit führenden Foundries wettbewerbsfähig zu halten, und vergrößert damit die regionale Nachfrage weiter. Vielfältige Fertigungsstandorte – von Unterhaltungselektronik bis hin zu Automobil-Antriebssträngen – konzentrieren die Beschaffung von Smart-Kameras und 3D-Scannern.
Markt für Maschinelle Bilderkennung (MVS) im Nahen Osten
Der Nahe Osten verzeichnet mit 8,43 % bis 2031 die höchste regionale CAGR. Saudi-Arabiens Vision 2030 finanziert intelligente Fabriken in Riad und Dschidda und schreibt den Einsatz von Inline-Vision-Werkzeugen für Kfz-Komponenten und die Montage von Unterhaltungselektronik vor. Die Vereinigten Arabischen Emirate rüsten Pharma- und Lebensmittelverarbeitungsanlagen mit serialisierungskonformer Inspektion aus, um europäische Exportvorschriften zu erfüllen, während die Türkei visionsgeführte Roboter integriert, um westliche OEMs mit fehlerfreien Teilen zu beliefern.
Markt für Maschinelle Bilderkennung (MVS) in Amerika, Europa und Afrika
Nordamerika und Europa absorbieren gemeinsam die verbleibende Nachfrage, angetrieben durch Reshoring-Anreize und Steuergutschriften im Rahmen von Industrie 4.0. Amerikanische Automobil- und Luftfahrtlinien priorisieren hochauflösende und hyperspektrale Einheiten, um Haftungsrisiken zu minimieren. Deutschland integriert Bildverarbeitung in Digitale-Fabrik-Konzepte, und Frankreich fördert KMU-Automatisierungszuschüsse, die optische Inspektion einschließen. Südamerika und Afrika bleiben aufstrebende Märkte mit vereinzelten Installationen in brasilianischen Automobil-Hubs und südafrikanischen Bergbaubetrieben.
Wettbewerbslandschaft
Cognex, Keyence und Omron kontrollieren etwa 35 % des Marktumsatzes und bündeln Kameras, Software und Integrationsdienstleistungen, die die Bereitstellungszyklen verkürzen. Cognex nutzt seine ViDi-Deep-Learning-Suite in nordamerikanischen Automobilwerken, während Keyence japanische und südkoreanische Anlagen durch robusten technischen Support dominiert. Omron stärkt seine Position durch Partnerschaften, die Bildverarbeitungsdaten in unternehmensweite Automatisierungsstacks einbetten.
Herausfordernde Unternehmen zielen auf Nischen ab, um den Marktanteil der etablierten Anbieter zu erodieren. Coherix adressiert die Submikrometer-Elektronikinspektion mit Strukturlichtsystemen, und Moffett Antoum liefert spärliche KI-Chips, die eine 10-fache Energieeffizienz für Logistikzentren versprechen. Anbieter von Bildverarbeitung als Dienstleistung sammeln Risikokapital, um einmalige Hardwareverkäufe in wiederkehrende Abonnements umzuwandeln, was die Hardwaremargen komprimiert und den Wettbewerb auf Analyse-Ökosysteme verlagert.
Strategische Schritte umfassen Teledynes Übernahme von Koordinatenmesskapazitäten für Synergien bei der Dimensionsinspektion und Sonys in Silizium eingebettete KI-Logik, die nachgelagerten Softwarewert erschließt. Patentanmeldungen konzentrieren sich auf Edge-Inferenz und Multi-Sensor-Fusion, was auf eine künftige Differenzierung eher in Software als in Optik allein hindeutet. Anbieter pflegen Partnerprogramme mit Systemintegratoren und Robotik-OEMs, um die Qualifikationslücke zu schließen und die Installationsvorlaufzeiten zu verkürzen.
Marktführer der Maschinenbildverarbeitungssysteme (MVS)
-
Cognex Corporation
-
Keyence Corporation
-
Omron Corporation
-
IDS Imaging Development Systems GmbH
-
Atlas Copco AB (ISRA Vision)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Maschinelle Bildverarbeitungssysteme (MVS) Unternehmen in diesem Bericht
- Cognex Corporation
- Keyence Corporation
- Omron Corporation
- Atlas Copco AB (ISRA Vision)
- IDS Imaging Development Systems GmbH
- Teledyne Technologies Incorporated
- Sony Group Corporation
- National Instruments Corporation
- MVTec Software GmbH
- Basler AG
- Allied Vision Technologies GmbH
- TKH Group NV
- FLIR Systems Inc.
- Intel Corporation
- Qualcomm Technologies Inc.
- Sick AG
- Panasonic Holdings Corporation
- Stemmer Imaging AG
- Zebra Technologies Corporation
- Hitachi Ltd
Neueste Industrielle Entwicklungen in Markt für Maschinelle Bildverarbeitungssysteme (MVS)
- September 2025: Exotec und E80 Group schlossen eine Partnerschaft zur Bereitstellung integrierter Lagerautomatisierung, die Skypod-AMRs mit Palettenhandhabungssystemen kombiniert.
- Juli 2025: Hailo brachte den Hailo-10H Edge-KI-Beschleuniger auf den Markt, den ersten diskreten Chip, der für generative KI-Workloads auf dem Gerät in Vision-Endpunkten vermarktet wird.
- Juli 2025: Amazon Industrial Innovation Fund investierte in Cambridge Terahertz und unterstützte damit kompakte 3D-Terahertz-Bildgebung zur Erkennung von Rückgabebetrug.
- Juni 2025: LuminX sammelte 5,5 Millionen USD ein, um Vision-Sprachmodelle für die Automatisierung von Distributionszentren zu kommerzialisieren.
Umfang des globalen Berichts über den Markt für Maschinenbildverarbeitungssysteme (MVS)
Maschinenbildverarbeitungssysteme bezeichnen den Ersatz der menschlichen Sehfähigkeit und Urteilsvermögen durch eine Videokamera und einen Computer bei der Durchführung einer Inspektionsaufgabe. Es handelt sich um die automatische Erfassung und Analyse von Bildern, um die gewünschten Daten zur Steuerung oder Bewertung eines bestimmten Teils oder einer bestimmten Aktivität zu gewinnen.
Der Bericht über den Markt für Maschinenbildverarbeitungssysteme ist segmentiert nach Komponente (Hardware und Software), Produkttyp (PC-basiert und Smart-Kamera-basiert), Bildgebungstyp (2D, 3D und Hyperspektral), Bereitstellungsmodus (On-Premise, Edge und Cloud), Endnutzerbranche (Automobil, Elektronik, Lebensmittel und Getränke, Gesundheitswesen, Logistik und weitere) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| PC-basiert |
| Smart-Kamera-basiert |
| 2D-Bildgebung |
| 3D-Bildgebung |
| Hyperspektrale und multispektrale Bildgebung |
| On-Premise |
| Edge/Eingebettet |
| Cloud-basiert |
| Automobil |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Gesundheitswesen und Pharmazeutika |
| Logistik und Einzelhandel |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Nach Produkttyp | PC-basiert | |
| Smart-Kamera-basiert | ||
| Nach Bildgebungstyp | 2D-Bildgebung | |
| 3D-Bildgebung | ||
| Hyperspektrale und multispektrale Bildgebung | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Edge/Eingebettet | ||
| Cloud-basiert | ||
| Nach Endnutzerbranche | Automobil | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Gesundheitswesen und Pharmazeutika | ||
| Logistik und Einzelhandel | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Maschinenbildverarbeitungssysteme bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 einen Wert von 21,15 Milliarden USD erreicht und von 2026 an mit einer CAGR von 7,18 % wächst.
Welches Segment expandiert am schnellsten bei der Einführung von Maschinenbildverarbeitung?
Gesundheitswesen und pharmazeutische Anwendungen führen mit einer CAGR von 9,16 % bis 2031, da Serialisierungsfristen enger werden.
Warum gewinnen Smart-Kameras gegenüber PC-basierten Systemen an Marktanteil?
Eingebettete KI-Prozessoren reduzieren Verkabelung, Stromverbrauch und Investitionskosten und ermöglichen Echtzeit-Inferenz in kompakten Gehäusen.
Was treibt das regionale Wachstum im Nahen Osten an?
Saudi-Arabiens Vision 2030 und die Investitionen der Vereinigten Arabischen Emirate in Pharma- und Lebensmittelwerke treiben eine CAGR von 8,43 % an, die höchste weltweit.
Wie gehen Anbieter die Qualifikationslücke bei der Bildverarbeitungsintegration an?
Sie liefern No-Code-Konfigurationswerkzeuge und bieten Fernbetriebsnahme-Dienste an, was den Bedarf an Spezialisten reduziert.
Welche Bildgebungsmodalität verdrängt 2D-Kameras in der Elektronikfertigung?
Dreidimensionale Strukturlichtsysteme, die die Koplanarität von Lötstellen innerhalb von 1 Mikrometer messen, ersetzen 2D-Einheiten zunehmend.