
Marktgröße und Marktanteil für Maschinenvisionskameras
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 17.52 Milliarden US-Dollar |
| Marktgröße (2031) | 26.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Maschinenvisionskameras durch Mordor Intelligence
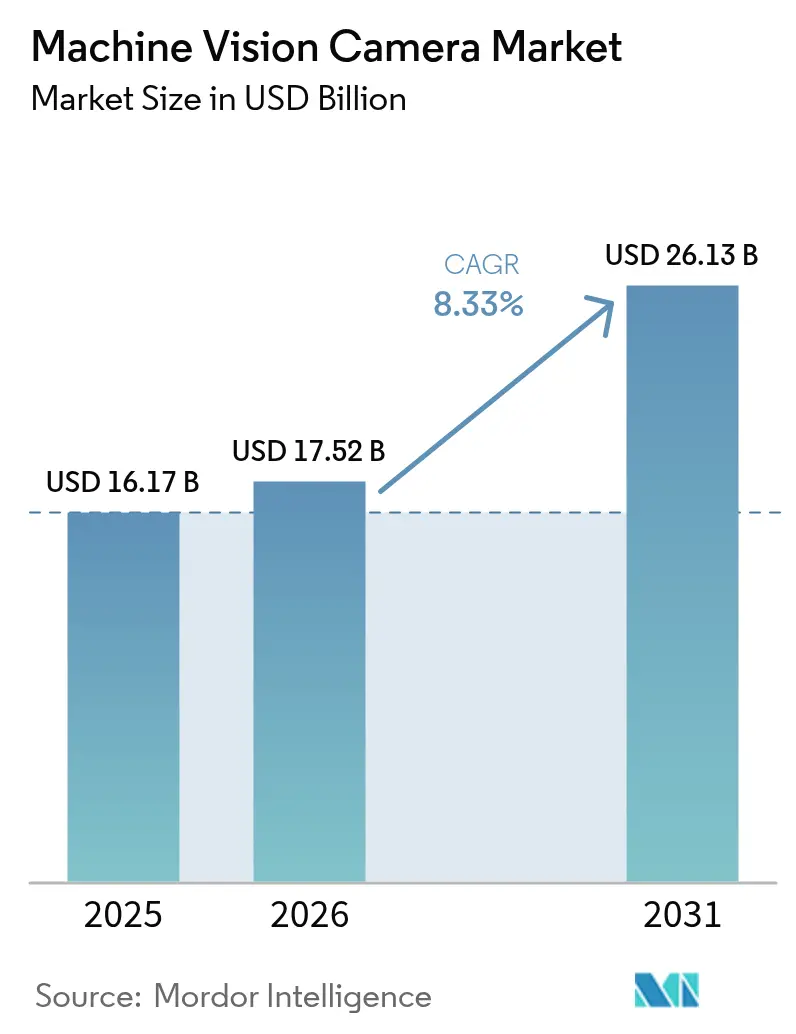
Die Marktgröße für Maschinenvisionskameras wird voraussichtlich von 16,17 Milliarden USD im Jahr 2025 auf 17,52 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,33 % über den Zeitraum 2026–2031 einen Wert von 26,13 Milliarden USD erreichen. Eine zunehmende Automatisierung auf Fabrikebene, strengere Qualitätskontrollvorschriften in der Elektronik- und EV-Batterieproduktion sowie die rasche Integration von Kameras mit Edge-AI-Prozessoren treiben die Nachfrage an. Flächenscanmodelle behalten aufgrund ihrer Vielseitigkeit die breiteste Reichweite, während Zeilenscaneinheiten die schnellsten Zuwächse verzeichnen, da Branchen mit kontinuierlichen Prozessen ihre Prüfbreiten skalieren. Global-Shutter-CMOS-Sensoren bleiben das optimale Preis-Leistungs-Verhältnis, während SWIR-Geräte neue Möglichkeiten in der Feuchtigkeitsanalyse von Batterien und der Halbleiterwafer-Metrologie erschließen. Auch die Schnittstellenwahl verändert den Wettbewerb; USB3 Vision dominiert bei Mengenlieferungen, während CoaXPress bei bandbreitenintensiven Prüflinien die Nase vorn hat. Die regionale Dynamik verschiebt sich: Nordamerika führt nach wie vor beim Umsatz, aber der asiatisch-pazifische Raum verzeichnet die stärkste Expansion aufgrund massiver Aufbaumaßnahmen für intelligente Fabriken in China, Südkorea und dem ASEAN-Block.
Wesentliche Erkenntnisse des Berichts
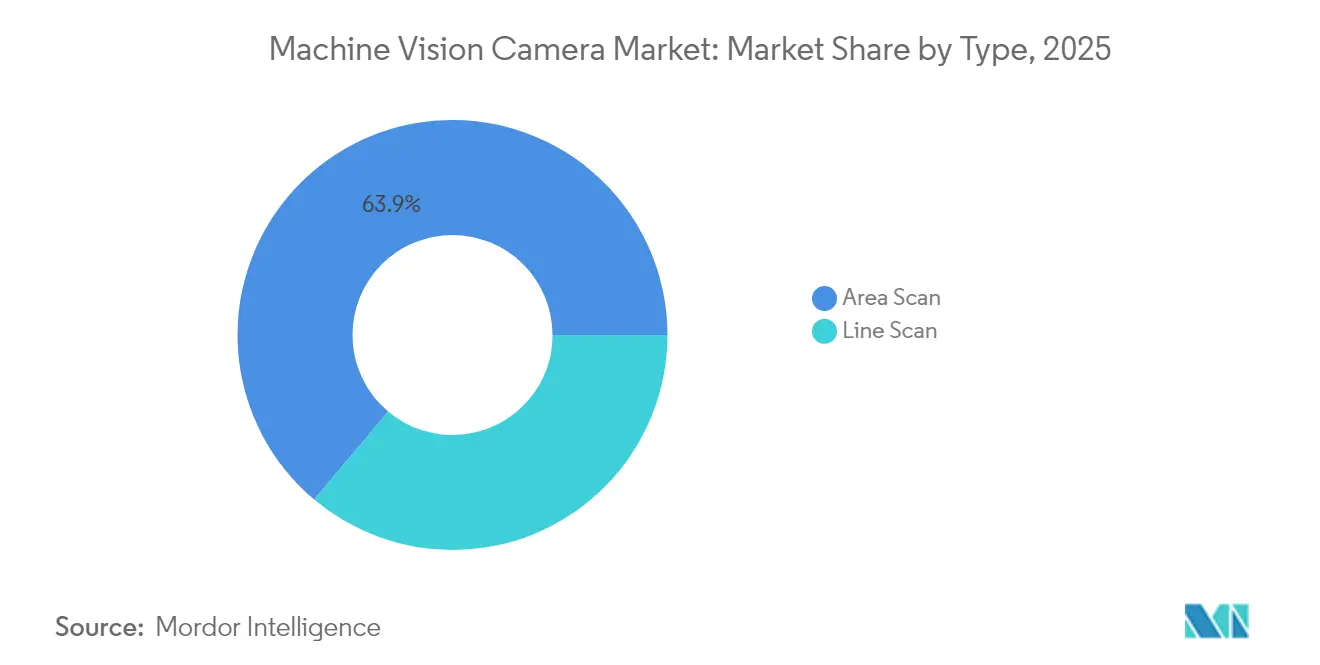
- Nach Typ führten Flächenscankameras im Jahr 2025 mit einem Marktanteil von 63,88 % am Markt für Maschinenvisionskameras; Zeilenscan-Kameras werden bis 2031 voraussichtlich mit einer CAGR von 9,27 % wachsen.
- Nach Schnittstelle hielt USB3 Vision im Jahr 2025 einen Anteil von 41,08 % am Markt für Maschinenvisionskameras, während CoaXPress bis 2031 die höchste prognostizierte CAGR von 9,05 % aufweist.
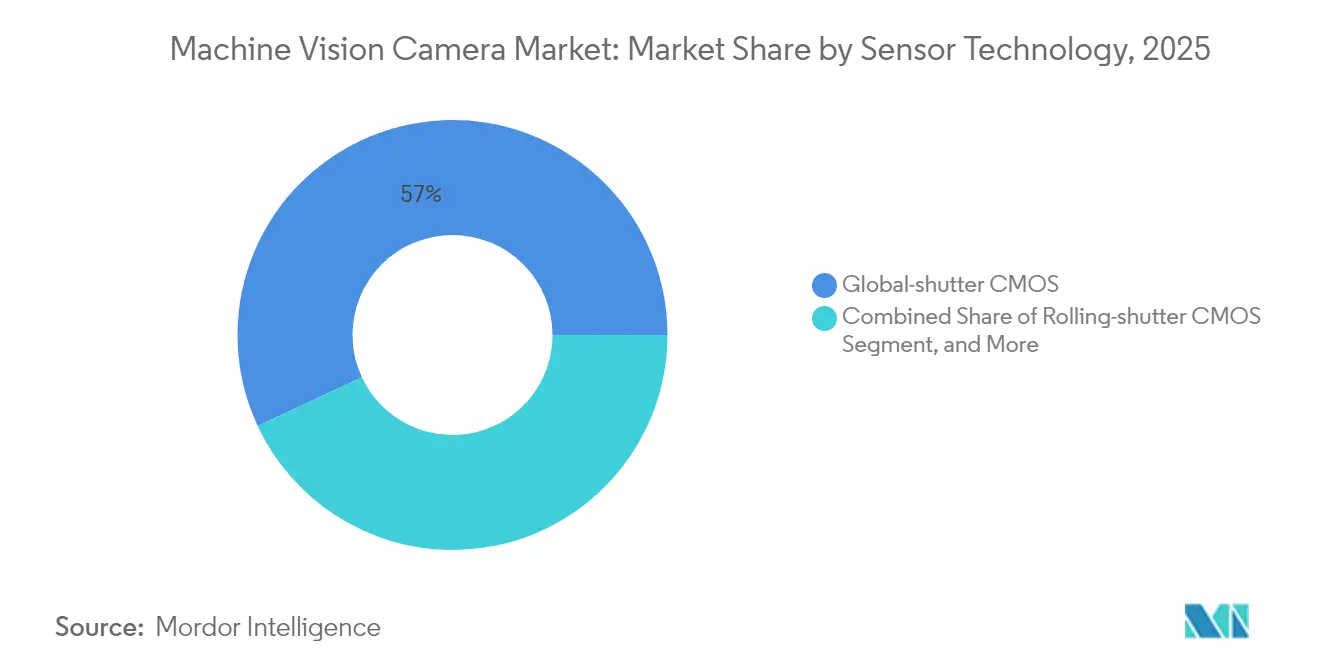
- Nach Sensortechnologie entfielen im Jahr 2025 56,95 % des Marktanteils für Maschinenvisionskameras auf Global-Shutter-CMOS, und SWIR-Sensoren verzeichnen bis 2031 eine CAGR von 9,16 %.
- Nach Endnutzerbranche entfielen im Jahr 2025 32,14 % des Marktanteils für Maschinenvisionskameras auf die Elektronik- und Halbleiterfertigung; die Prüfung von Automobil- und EV-Batterien steigt bis 2031 mit einer CAGR von 8,76 %.
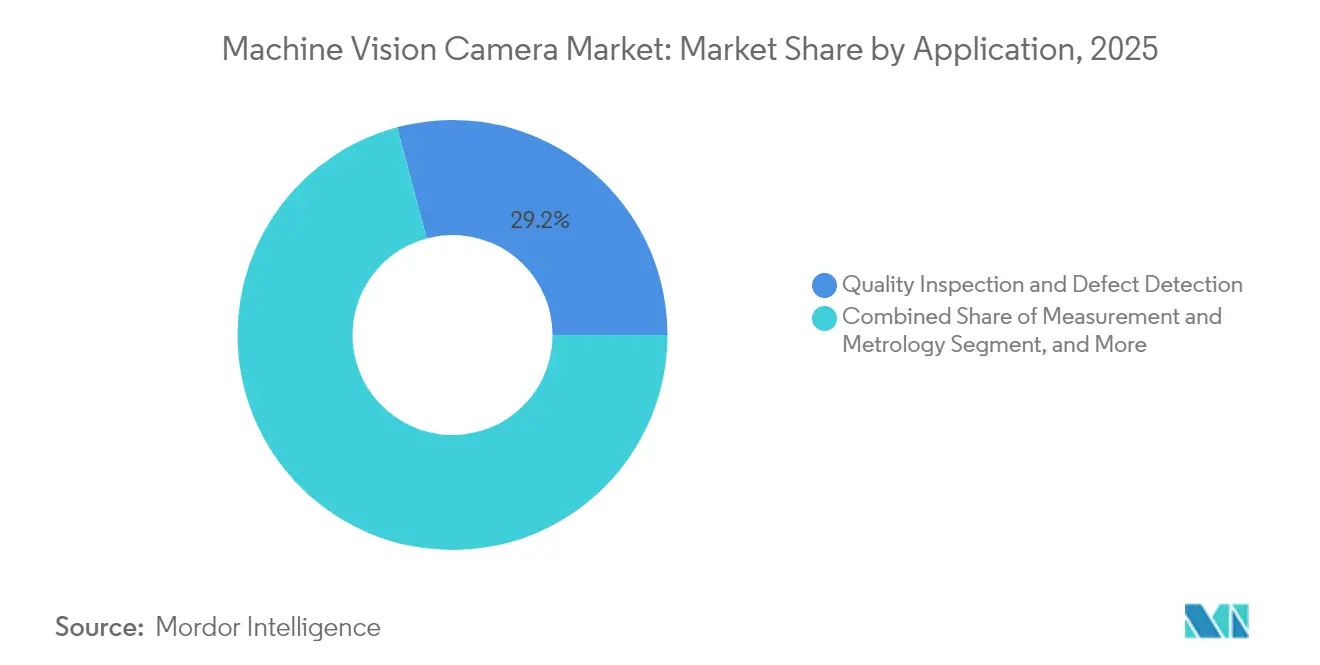
- Nach Anwendung entfielen im Jahr 2025 29,15 % des Marktanteils für Maschinenvisionskameras auf Qualitätsprüfung und Fehlererkennung, und prädiktive Überwachung bzw. Zustandsüberwachung verzeichnet bis 2031 eine CAGR von 8,59 %.
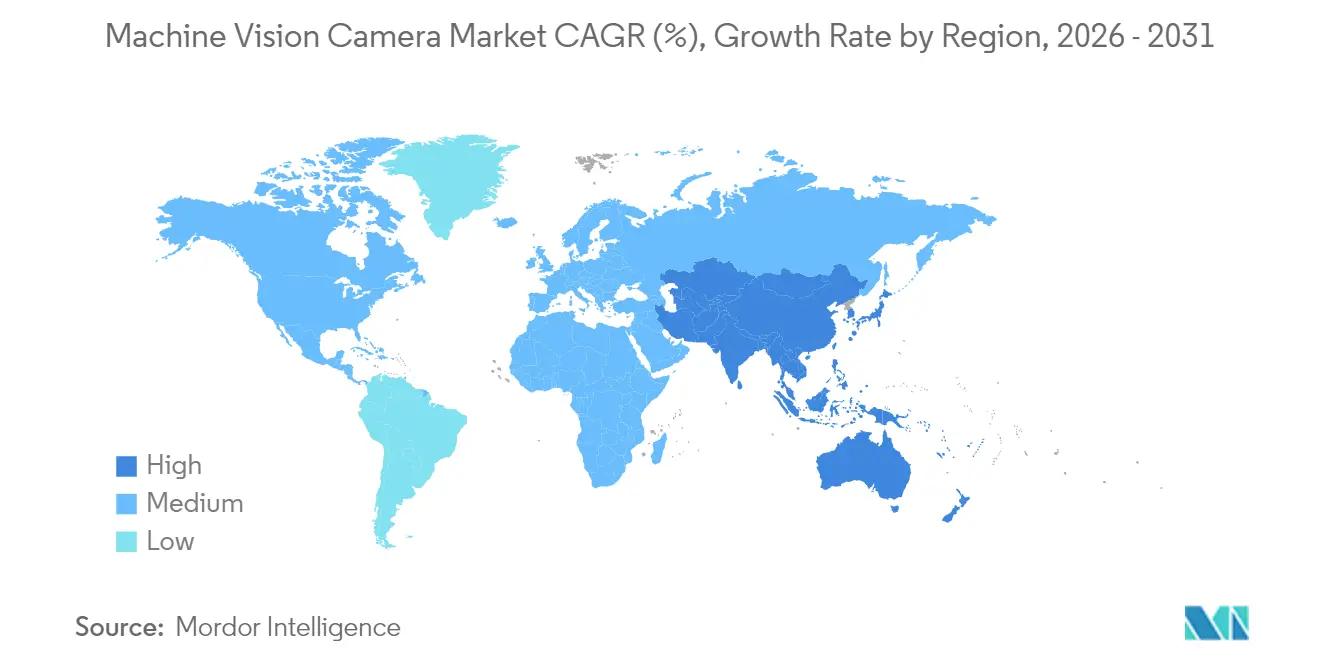
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,32 % im Markt für Maschinenvisionskameras, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,93 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Maschinenvisionskameras
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Automatisierungswelle auf Fabrikebene | +2.1% | Global, mit APAC als führender Adoptionsregion | Mittelfristig (2–4 Jahre) |
| Sinkende durchschnittliche Verkaufspreise für Kameras durch CMOS- und USB3-Einführung | +1.8% | Global, insbesondere in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Strengere Qualitätskontrollvorschriften in der 3C- und EV-Branche | +1.5% | APAC-Kernregion, Ausstrahlungseffekte auf Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| Edge-AI-Kameras senken Bandbreitenkosten drastisch | +1.3% | Global, mit früher Einführung in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Subventionierte Darlehen für intelligente Fabriken in ASEAN | +0.9% | ASEAN-Staaten, Ausweitung auf den breiteren asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| On-Robot-SWIR-Vision für Lithiumbatterie-Qualitätskontrolle | +0.8% | Global, konzentriert in EV-Produktionszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Automatisierungswelle auf Fabrikebene
Arbeitskräftemangel und Ziele zur einheitlichen Qualität veranlassen Hersteller, roboterassistierte Bildverarbeitung im großen Maßstab einzusetzen. Taiwan Semiconductor Manufacturing Company weitete die automatische optische Inspektion 2024 auf 16 Fertigungsanlagen aus und verkürzte damit die Rückkopplungsschleifen für Sub-10-nm-Knoten.[1]Taiwan Semiconductor Manufacturing Company, „Technologieplattform und Fertigungsexzellenz”, tsmc.com Lebensmittelhersteller setzen mittlerweile auf Bildverarbeitungssysteme zur Isolierung von Verunreinigungen, was strengeren Sicherheitsvorschriften entspricht. Auch Kleinserienerzeuger schließen sich an, da kollaborative Roboter in Verbindung mit kompakten Kameras die Umrüstverluste reduzieren. Diese breite Einführung stärkt den Markt für Maschinenvisionskameras sowohl in der Hoch- als auch in der Kleinserienfertigung.
Sinkende durchschnittliche Verkaufspreise für Kameras durch CMOS- und USB3-Einführung
Die Produktion von Global-Shutter-CMOS ist rasch gewachsen und hat seit 2024 zu jährlichen Preissenkungen von 15–20 % geführt. Standardisierte USB3-Vision-Anschlüsse entfallen auf Kosten von Framegrabbern und vereinfachen die Verkabelung, was Einstiegsbereitstellungen für mittelgroße Fabriken erschwinglich macht.[2]USB Implementers Forum, „USB3-Vision-Standardspezifikationen”, usb.org In Südostasien rüsten Erstkäufer SMT-Linien mit USB3-Kameras aus, die unter 800 USD kosten. Der Margendruck bewegt etablierte Marken dazu, sich durch geräteseitige KI und Spezialobjektive zu differenzieren, anstatt auf reine Hardware zu setzen.
Strengere Qualitätskontrollvorschriften in der 3C- und EV-Branche
Die EU-Batterieverordnung trat 2024 in Kraft und verpflichtet zur rückverfolgbaren Vollfeldinspektion von Lithium-Ionen-Zellen, wodurch Kamerainstallationen von der Stichprobenprüfung auf eine 100-%-Abdeckung umgestellt werden.[3]Europäische Kommission, „Verordnung über Batterien und Altbatterien”, europa.eu Die Zulieferer von Apple investierten 2024 mehr als 2 Milliarden USD in Ausrüstung zur Fehlererkennung, um Mikrorisse in faltbaren Displays zu kontrollieren. Da die Produkttoleranzen sinken, priorisieren Hersteller Auflösung und Dynamikumfang, was die Nachfrage nach Global-Shutter- und SWIR-Designs mit hoher Pixelzahl ankurbelt.
Edge-AI-Kameras senken Bandbreitenkosten drastisch
Intels Übernahme von On-Sensor-Inferenz-IP im Jahr 2024 verdeutlicht, wie eingebettete neuronale Engines die ausgehenden Daten um 90 % reduzieren können.[4]Intel Corporation, „Edge-KI- und Computer-Vision-Lösungen”, intel.com Werke an abgelegenen Standorten nutzen solche Einheiten, um unzuverlässige Netzwerke zu umgehen und dennoch Echtzeit-Anomaliewarnungen zu erhalten. Da Firmware-Aktualisierungen nach der Installation neue Algorithmen freischalten, beginnen Käufer, Software-Lebenszyklen genauso zu schätzen wie Sensor-Spezifikationen, was die Wettbewerbskriterien im Markt für Maschinenvisionskameras neu positioniert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Maschinenvisions-Ingenieuren | -1.4% | Global, besonders ausgeprägt in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Fragmentierte Schnittstellenstandards erhöhen die Stücklistenkosten | -0.9% | Global, besonders für Systemintegratoren | Mittelfristig (2–4 Jahre) |
| Zunehmende Exportkontrollen für Hochgeschwindigkeitssensoren | -0.7% | Handelsweg USA–China, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Thermische Designgrenzen für bordeigene KI-SoCs | -0.5% | Global, konzentriert in rauen industriellen Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Maschinenvisions-Ingenieuren
Die Stellenbesetzungsquoten für fortgeschrittene Bildverarbeitungsrollen liegen in Nordamerika und Europa bei über 40 %. Universitäten haben Schwierigkeiten, Lehrpläne zu aktualisieren, die Optik, KI-Frameworks und Echtzeit-Protokollstapel vereinen. Infolgedessen lagern Werke Projekte an schlüsselfertige Integratoren aus und tauschen Flexibilität gegen schnellere Bereitstellung ein. Der Fachkräftemangel ist in aufstrebenden Bereichen wie SWIR-Spektroskopie und 3D-Time-of-Flight besonders akut, was Projektzeitpläne verlängert und das Gesamtwachstum des Marktes für Maschinenvisionskameras dämpft.
Fragmentierte Schnittstellenstandards erhöhen die Stücklistenkosten
USB3 Vision, GigE Vision, CoaXPress, Camera Link und ältere LVDS-Systeme wetteifern um Marktanteile und zwingen Integratoren dazu, mehrere Kabel, Anschlüsse und Framegrabber vorrätig zu halten. Globale Hersteller zahlen bis zu 12 % höhere Kosten für Ersatzteile, da jede Region ein anderes Protokoll bevorzugt. Die fehlende Querkompatibilität erschwert werksübergreifende Einführungen und verlangsamt Aktualisierungszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Fortgeschrittene Zeilenscan-Einführung übertrifft die Dominanz von Flächenscan
Zeilenscan-Kameras eignen sich für kontinuierliche Materialien wie Walzstahl, Textilien und Photovoltaik-Bänder und werden bis 2031 voraussichtlich mit 9,27 % wachsen. Hochauflösende Arrays in Verbindung mit Multispektralfiltern decken Oberflächenfehler während der Blisterpackungsproduktion und korngroße Anomalien in pharmazeutischen Tabletten auf. Kontinuierliche Bahnprozesse, die früher auf stroboskopische Beleuchtung angewiesen waren, nutzen nun schnellere Zeilenraten, die Fördergeschwindigkeiten von über 500 m pro Minute erreichen, was verdeutlicht, warum diese Nische im breiteren Markt für Maschinenvisionskameras an Bedeutung gewinnt.
Flächenscaneinheiten behaupten noch immer 63,88 % des Umsatzes von 2025. Neuere Sensorumstellungen auf Global-Shutter-Belichtung haben Bewegungsunschärfe beseitigt und die Prüfung von sich schnell bewegenden Flaschenverschlüssen, PCB-Lötstellen und EV-Leistungsmodul-Anschlüssen ermöglicht. Die Integration von Polarisationsfiltern ermöglicht die Erkennung von Spannungsmustern in Kunststoffspritzgussteilen, während eingebettete Time-of-Flight-Module die Fähigkeiten um einfaches 3D-Messen erweitern. Auf diese Weise sichern Hersteller die Relevanz des Flächenscans, auch wenn die Einführung des Zeilenscans zunimmt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Schnittstellenstandard: CoaXPress schließt die Lücke zu USB3 Vision
USB3 Vision liefert 2025 aufgrund universeller PC-Kompatibilität 41,08 % der Lieferungen. In der kostengünstigen Elektronikfertigung reduzieren Plug-and-Play-Treiberstapel und Power-over-Cable-Konfigurationen die Installationsstunden erheblich. Preissensible Käufer setzen Standard-USB-Komponenten mit Wartungsfreundlichkeit gleich, was dazu beiträgt, das Gesamtvolumen dieser Schnittstelle im Markt für Maschinenvisionskameras aufrechtzuerhalten.
CoaXPress adressiert das entgegengesetzte Ende des Bandbreitenspektrums und wächst mit einer CAGR von 9,05 %. Einzelkabelverbindungen übertragen nun 25 Gbps und versorgen dabei einen 65-MP-Sensor, was für die Prüfung von Micro-Via-Durchmessern auf fortgeschrittenen Leiterplatten entscheidend ist. Automobilbatteriezellwerke setzen CoaXPress ein, um Elektrodenbeschichtungen mit 700 Fps zu erfassen, was mit USB3 nicht möglich ist. GigE Vision und seine 5-Gig- und 10-Gig-Varianten bleiben dort relevant, wo werkinterne Ethernet-Backbones bereits vorhanden sind, und tauschen niedrigere Bildwiederholraten gegen einfaches Netzwerk-Routing ein.
Nach Sensortechnologie: SWIR erweitert Anwendungsfälle über den CMOS-Kern hinaus
Global-Shutter-CMOS bildet die Grundlage für 56,95 % der Lieferungen und sinkt weiterhin im Preis, da 65-nm-Fertigungsanlagen das Volumen skalieren. Die Verkleinerung der Pixelgröße erhält Quanteneffizienzsgewinne, was CMOS in den meisten Hochdurchsatzlinien vor CCD hält. Rolling-Shutter-Formate behaupten sich in der Prüfung ortsfester Teile, wo Kosten und minimale Bewegung maßgeblich sind.
SWIR wächst mit einer CAGR von 9,16 %, da Lithium-Ionen-Batteriehersteller die Wasseranzeige bei 1.450 nm zur Verhinderung von Dendritenbildung nutzen und Waferfabriken die Siliziumstöchiometrie bei 1.200 nm überprüfen. Hersteller integrieren thermoelektrische Kühlung zur Eindämmung des Dunkelstroms und erweitern damit die Belichtungsfenster bei schwachen Lichtverhältnissen. CCD und intensiviertes CCD verbleiben in Nischenbereichen für langbelichtete wissenschaftliche Bildgebung, während Time-of-Flight-Arrays in Palettierrobotern Einzug halten, die Tiefenabbildung in einem einzigen Gehäuse benötigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: EV-Batterielinien führen das Wachstum an
Elektronik- und Halbleiterfabriken absorbierten 2025 32,14 % der Umsätze, angetrieben durch Chiplet-Bondingausbeuten und Prüfungen von Scharnieren faltbarer Smartphones. Die Automobilbatterieinspektion schnellt jedoch mit einer CAGR von 8,76 % voran, wobei Zell-zu-Pack-Designs mehrere Bildverarbeitungsprüfpunkte pro Linie erfordern. Teslas Investitionen in die inline-Elektrodendickenanalyse veranschaulichen das Ausmaß der Kameranachfrage. Pharmazeutische Anlagen schwenken auf 100-%-Tablettenüberzugsprüfung um, und Lebensmittelwerke installieren Hyperspektralkameras zur Kennzeichnung von Mykotoxinkontaminationen. Luft- und Raumfahrtbetriebe halten sich stabil, gebunden an Rückverfolgbarkeitscodes auf Turbinenbauteilen.
Nach Anwendung: Prädiktive Überwachung nimmt Fahrt auf
Qualitätsprüfung und Fehlererkennung hält 29,15 % des Umsatzes von 2025 und bleibt der Ausgangspunkt für Neueinsteiger in die Automatisierung. Bildverarbeitungsgesteuerte Robotik bewältigt nun komplexe Einführungen in EV-Wechselrichtergehäusen und vereint Pick-and-Place mit einer Führungsgenauigkeit von unter 0,1 mm. Die Metrologie expandiert, da Luft- und Raumfahrtunternehmen 5-Achsen-gefräste Teile ohne Koordinatenmessgeräte validieren. Prädiktive Überwachung und Zustandsüberwachung verzeichnen eine CAGR von 8,59 %, wobei Kameras an Abkantpressen und Reflow-Öfen integriert werden, um Anomalien vor dem Ausfall zu klassifizieren und damit die Ziele von Industrie 4.0 zu stärken.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografieanalyse
Nordamerika verzeichnete 2025 39,32 % des Umsatzes und profitierte von der frühen Einführung in den Bereichen Luft- und Raumfahrt, Medizinprodukte und fortschrittliche Fahrerassistenzsysteme. Bundesanreize für inländische Halbleiterfabriken fördern Kameranachrüstungen zur Überprüfung der Gleichmäßigkeit von 300-mm-Wafern. Die Marktgröße für Maschinenvisionskameras in der Region wird voraussichtlich mit der Region Schritt halten, da Automobilhersteller auf lokale Batteriezellproduktionslinien umstellen.
Der asiatisch-pazifische Raum wächst mit einer CAGR von 8,93 %, gestützt durch Chinas Subventionen für intelligente Fertigung und Südkoreas Ausbau von Reinräumen für Halbleiter. ASEAN-Anreize für die Digitalisierung von KMU verbreitern die Kundenbasis, während Japan stark auf Hochgeschwindigkeits-CoaXPress-Kameras für die 3D-IC-Inspektion setzt. Der Clustereffekt aus Komponentenlieferanten, Integratoren und akademischen Laboren beschleunigt die Zykluszeiten für Pilotprojekte und stärkt das kollektive Know-how, was die Marktdurchdringung für Maschinenvisionskameras vertieft.
Europa behält sein ausgewogenes Momentum, das in strengen regulatorischen Rahmenbedingungen verwurzelt ist. Pharmaunternehmen installieren serialisierungsfertige Kameras zur Erfüllung der Erneuerung der EU-Richtlinie über gefälschte Arzneimittel, und Automobilhersteller führen kombinierte 2D-plus-3D-Stationen zur Validierung von Laserschweißnähten an Batteriegehäusen ein. Nachhaltigkeitsziele fördern die bildverarbeitungsgestützte Abfallsortierung in der Metallrecyclingbranche und unterstreichen Umweltauflagen als sekundären Treiber. Aufstrebende Volkswirtschaften in Südamerika und dem Nahen Osten beginnen mit dem Einsatz von bildverarbeitungsgestützten Logistikzentren, was eine schrittweise Expansion über die traditionellen Fertigungsschwerpunkte hinaus ankündigt.

Regulatorisches Umfeld
Die Compliance für Machine-Vision-Kameras wird zunehmend durch standardisierte Leistungs- und Schnittstellenrahmenwerke sowie regionsspezifische Produkt- und KI-Governance geprägt. Praktiken zur Charakterisierung von Sensoren und Kameras beziehen sich häufig auf ISO 24942 und EMVA 1288, während die Interoperabilität in Fabriknetzwerken durch den von der Association for Advancing Automation (AIA) verwalteten GigE-Vision-Standard beeinflusst wird. In Europa legt der AI Act (Verordnung (EU) 2024/1689) einen formalen Zeitplan fest, wobei die vollständige Anwendung für August 2026 vorgesehen ist, und er überschneidet sich mit den Produktsicherheitspflichten gemäß der EU-Maschinenverordnung (EU) 2023/1230 für Geräte, die auf dem EU-Markt in Verkehr gebracht werden.
Handels- und Datenschutzbestimmungen beeinflussen auch die Beschaffungs- und Einsatzentscheidungen. In den Vereinigten Staaten führten die Zollverwaltung über den Harmonized Tariff Schedule und nachfolgende föderale Maßnahmen zusätzliche Kosten- und Dokumentationsanforderungen ein; eine im Januar 2026 erlassene Präsidentenproklamation verhängte einen Wertzoll von 25 % auf bestimmte Halbleiter und Fertigungsanlagen mit Wirkung zum 15. Januar 2026, was die Stücklistenplanung und Lieferantenauswahl für Hochgeschwindigkeitssensoren und zugehörige Elektronik beeinflusst. In China veröffentlichte das MIIT im Mai 2026 eine Referenzrichtlinie zur Anwendung industrieller Datenelemente für intelligente Sensoren, und Leitlinien nationaler Normungsgremien für den Einsatz industrieller KI werden als Grundlage für Prüflisten bei Systemen genutzt, die Kameras mit Edge-KI kombinieren, wodurch die Anforderungen an Erklärbarkeit, lokale Datenspeicherung und menschliche Überprüfung in visuellen Inspektionsabläufen verschärft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Bildsensor- und Halbleiterkomponenten, Optik und Beleuchtung, Kameraelektronik und Schnittstellen-Stacks (USB3 Vision, GigE Vision, CoaXPress) sowie die nachgeschaltete Systemintegration, die Kameras mit Beleuchtung, Software und Edge-Computing für vertikale Einsätze wie Elektronik, EV-Batterien, Logistik und Lebensmittelinspektion bündelt. Die Sensorversorgung, einschließlich Global-Shutter-CMOS und spezieller SWIR-Sensoren, treibt zusammen mit den Schnittstellen-Ökosystemen Kosten, Lieferzeiten und Upgrade-Zyklen an. Systemintegratoren und OEM-Automatisierungspartner setzen die Verfügbarkeit von Komponenten dann in validierte Inspektionszellen und Rollout-Playbooks für mehrere Standorte um.
Jüngste Bewegungen in der Lieferkette deuten auf eine fortgesetzte Regionalisierung und Verschiebungen der Fertigungsstandorte sowie auf eine Plattformstandardisierung hin. HyVision System begann im Februar 2025 mit dem Bau einer Anlage im Wert von 400 Millionen INR in der Nähe der Foxconn-Einrichtung in Devanahalli, Bengaluru, um die Produktion von Kamerainspektionsgeräten lokal anzusiedeln. Machine Vision Products, Inc. erweiterte im Mai 2025 die Fertigung in Malaysia, um die AOI-Systeme der Serie MVP 900 zu montieren, was Bemühungen widerspiegelt, Lieferzeiten zu verkürzen und die Anfälligkeit gegenüber grenzüberschreitender Kostenvolatilität zu verringern. Auf der Technologielieferseite unterstreicht die Einführung einer produktionsreifen MIPI-A-PHY-Machine-Vision-Plattform durch Valens Semiconductor und CIS Corporation im Dezember 2025 den Einzug automobiltauglicher, EMI-resistenter Konnektivität in industrielle Vision-Designs, was kleinere Kameramodule ermöglicht und das Lieferantenökosystem über traditionelle, framegrabber-zentrierte Architekturen hinaus erweitert.
Wettbewerbslandschaft
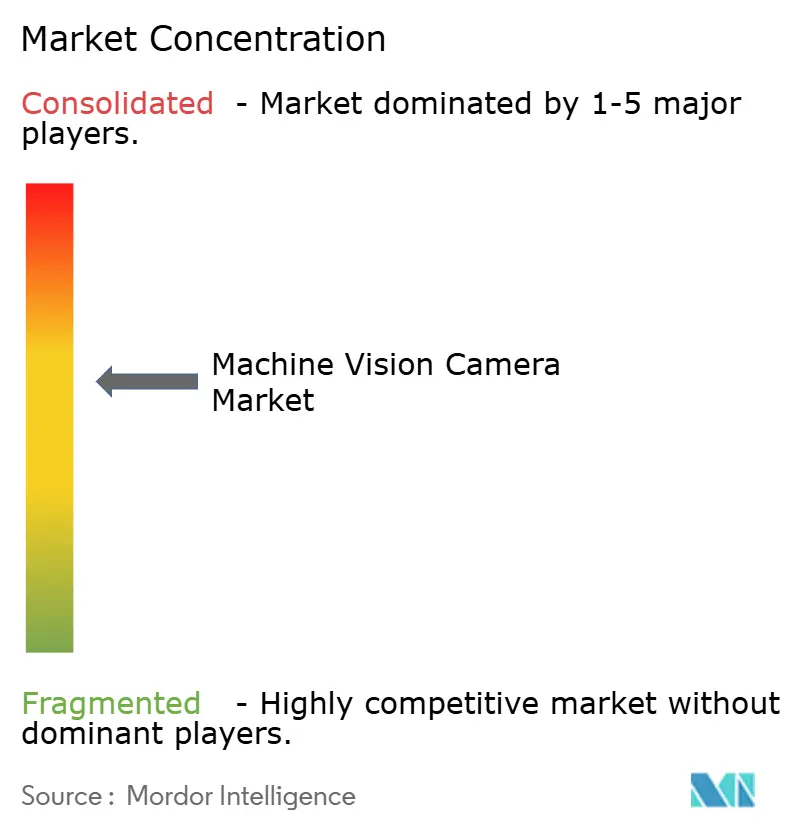
Der Markt für Maschinenvisionskameras ist mäßig fragmentiert, wobei kein Unternehmen mehr als 15 % Marktanteil überschreitet, was sowohl für große etablierte Unternehmen als auch für agile Spezialisten Raum lässt. Cognex setzt auf Edge-Analytik und schlüsselfertige Integration und positioniert Software als seinen Wettbewerbsvorteil. Basler nutzt deutsche Produktionsdisziplin, um Hochvolumen-Kameras im mittleren Preissegment zu liefern, und erweitert seine Reichweite durch KI-fähige Firmware-Updates. Keyence investiert in regionale Fertigungsstandorte, um Zollbelastungen zu umgehen und die Lieferzeiten zu verkürzen.
Die strategischen Aktivitäten haben sich von der Sensoranzahl hin zu eingebetteter Intelligenz verlagert. Patentanmeldungen im Jahr 2024 konzentrieren sich auf die Komprimierung neuronaler Netzwerke und thermisch optimierte Platinendesigns für Inferenzchips, was auf neue Wettbewerbshebel hindeutet. Regionale Anbieter in China und Südkorea gewinnen Batterie- und Display-Aufträge, indem sie SWIR-Optik mit lokalem Support bündeln. Systemintegratoren entwickeln derweil vertikalspezifische Module, die Kameras, Beleuchtung und Edge-Boxen kombinieren, was die Einführungszeiten für Tier-2-Hersteller verkürzt und den Druck auf reine Komponentenlieferanten erhöht.
Langfristige Aussichten deuten auf eine selektive Konsolidierung hin, da ASIC-Kosten steigen und Kunden Anbieter bevorzugen, die langjährige Silizium-Roadmaps garantieren. Dennoch bleiben spezialisierte Nischen – ultraschnelle Event-Kameras und Mikrospektral-Imager – für Start-ups offen, die akademische Durchbrüche in robuste industrielle Formfaktoren übersetzen können.
Marktführer in der Maschinenvisionskamerabranche
Keyence Corporation
Adimec Advanced Image Systems BV
Allied Vision Technologies GmbH
Basler AG
Cognex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es entstehen zunehmend Freiräume rund um Edge-KI-Vision-Architekturen, Hochbandbreiten-Schnittstellen und spezielle Sensorik, bei denen Käufer eine 100%ige Inspektionsabdeckung und eine schnellere Bereitstellung über mehrere Standorte hinweg wünschen. Die 2024 in Kraft getretene EU-Batterieverordnung treibt eine besser nachverfolgbare, vollflächige Inspektion von Lithium-Ionen-Zellen voran, was die Nachfrage nach hochauflösendem Global-Shutter-CMOS und nach SWIR für Feuchtigkeits- und Materialanalyseanwendungen unterstützt. Gleichzeitig lassen fragmentierte Schnittstellenstandards die Stücklisten- und Ersatzteilkosten der Integratoren weiter steigen, was Chancen für Kamerahersteller und Ökosystempartner schafft, die validierte, interoperable Referenzdesigns über USB3 Vision, CoaXPress und aufkommende Optionen wie MIPI-basierte Ansätze hinweg anbieten.
Der Kapazitätsausbau und die Ökosystembildung zeigen sich in den Aktivitäten des Jahres 2026 und stärken die Kommerzialisierungswege über die reine Kernfertigung von Diskretkomponenten hinaus. Im April 2026 kündigte Goertek Technology Vina eine Investition von 20 Millionen USD an, um die Kameraproduktion an seinem Standort in Bac Ninh, Vietnam, auszubauen, und Orbbec hielt im Mai 2026 den Spatenstich für eine RVMC-Fabrik in Bac Ninh ab, die für die Produktion von 3D-Vision-Sensoren und intelligenter Hardware geplant ist, was auf eine vertiefte Versorgungsverfügbarkeit für 3D- und intelligente Sensorkategorien hindeutet, die in Automatisierung und Logistik eingesetzt werden. Auf der Produktseite integrieren große Anbieter KI-Rechenleistung in Vision-Systeme, darunter die Einführung von Cognex-Systemen mit NVIDIA-Jetson- und Qualcomm-Dragonwing-Plattformen im Jahr 2026, die Einsätze unterstützen, bei denen die Inferenz lokal erfolgt, wodurch die Abhängigkeit von externen PCs und leistungsstarker Backhaul-Anbindung verringert wird, was zu den Einschränkungen entfernter Werke und der hochgemischten Fertigung passt, die die Kameraauswahl prägen.
Aktuelle Branchenentwicklungen
- Mai 2026: Cognex führte das In-Sight-3900-Vision-System ein, ein integriertes eingebettetes KI-Vision-System auf Basis von Qualcomm-Dragonwing-Plattformen. Die Einführung fördert die Verlagerung hin zu leistungsstärkerer, geräteseitiger Inferenz für Inspektionsanwendungen wie die Batteriefehlererkennung, wodurch die Abhängigkeit von externen PCs verringert und der Einsatz in platzbeschränkten Zellen vereinfacht wird.
- Oktober 2025: Basler unterzeichnete eine Vereinbarung zum Erwerb einer Mehrheitsbeteiligung an seinem Vertriebspartner in Indien. Der Schritt stärkt die Kontrolle über den Vertriebskanal und die lokale Umsetzung in einer schnell wachsenden Fertigungsregion und verbessert die Reaktionsfähigkeit bei Kamerabelieferung, Support und Integrationskoordination.
- Juni 2024: Basler erwarb einen Anteil von 25,1 % an Roboception, um seine 3D-Lösungskompetenz für Fabrikautomation und Logistik zu erweitern. Die Investition vertieft Baslers Zugang zu 3D-Vision-Know-how und beschleunigt die Portfolioerweiterung über 2D-Kameras hinaus zu anwendungsbereiten Sensorik-Stacks für Robotik und Materialhandling.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Machine-Vision-Kamera-Hardware erzielt werden, die zur Bilderfassung für industrielle Inspektion, Messung, Identifikation und visuell geführte Automatisierung in Produktions- und Logistikumgebungen eingesetzt wird.
Ausschlüsse aus dem Geltungsbereich: Die Marktgrößenbestimmung schließt Allzweck-Verbraucherkameras, Sicherheits- und Überwachungskameras sowie Bildgebungsgeräte aus, die hauptsächlich für medizinische Diagnostik oder Luft- bzw. Satellitenbildgebung verwendet werden.
Übersicht der Segmentierung
- Nach Typ
- Flächenscan
- Zeilenscan
- Nach Schnittstellenstandard
- USB3 Vision
- GigE / 5-10 GigE Vision
- Camera Link / HS
- CoaXPress
- Sonstige / Aufkommende (MIPI, Thunderbolt)
- Nach Sensortechnologie
- Global-Shutter-CMOS
- Rolling-Shutter-CMOS
- CCD
- SWIR / MWIR
- Time-of-Flight-3D
- Nach Endnutzerbranche
- Elektronik und Halbleiter
- Automobil und EV-Batterien
- Gesundheitswesen und Biowissenschaften
- Lebensmittel- und Getränkeverarbeitung
- Luft- und Raumfahrt sowie Verteidigung
- Logistik und Lagerhaltung
- Sonstige Branchen
- Nach Anwendung
- Qualitätsprüfung und Fehlererkennung
- Messung und Metrologie
- Identifikation / OCR und Rückverfolgbarkeit
- Bildverarbeitungsgesteuerte Robotik
- Prädiktive Überwachung / Zustandsüberwachung
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asiatisch-pazifischer Raum
- Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Treiber der Nachfrage nach Machine-Vision-Kameras und verknüpft diese Treiber anschließend mit messbaren Datenpunkten, die jährlich verfolgt werden können. Wir nutzen hauptsächlich öffentliche Quellen, die die Automatisierungsintensität und die Fertigungsaktivität nach Region und Branche widerspiegeln.
Beispiele hierfür sind Statistiken zur industriellen Produktion und zum Handel von Behörden wie dem US Census Bureau und Eurostat, Zoll- und Zolltarifdatensätze zu Import und Export sowie Fertigungsumfragen, die von Zentralbanken und nationalen Statistikämtern veröffentlicht werden. Wir nutzen zudem Normen- und Schnittstellendokumentationen von Branchenverbänden, wie den Organisationen hinter GigE Vision und USB3 Vision, sowie Patentdatenbanken, um zu erkennen, wo sich Sensor- und Schnittstelleninnovationen konzentrieren, und begutachtete Fachjournale, die industrielle Bildgebung und Messtechnik behandeln. Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichterstattung und kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten, Patente und lieferungsbezogene Import- und Exportdaten werden zur Überprüfung von Annahmen genutzt. Diese Quellen sind nicht erschöpfend, und wir haben zusätzliches öffentliches Material zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und -umfragen
Primärdaten stammen aus Interviews und strukturierten Umfragen mit Teilnehmern des Kamera- und Komponentenökosystems, Systemintegratoren sowie Engineering- und Betriebsteams von Endnutzern, die Kameras für Automatisierungslinien kaufen oder spezifizieren. Wir nutzen diese Gespräche, um Akzeptanzraten nach Branche, typische Preisspannen nach Kameraklasse sowie die Veränderung der Schnittstellen- und Sensorwahl in APAC, EMEA und Amerika zu bestätigen.
Verteilung der Befragten in der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25 % | CXOs: 13 % | APAC: 40 % |
| Mid-Tier: 59 % | Funktions-/Bereichsleiter: 27 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 60 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem Fertigungsleistung, Automatisierungsintensität und Inspektionsanforderungen genutzt werden, um den adressierbaren Nachfragepool für Machine-Vision-Kamera-Hardware nach Region zu rekonstruieren. Nachdem dieser Nachfragepool festgelegt ist, wird er anhand von mit Branchenexperten validierten Annahmen zu Akzeptanz- und Ersatzzeitpunkten in Jahresumsätze umgerechnet.
Um realistische Gesamtwerte zu gewährleisten, gleichen wir dies mit selektiven Bottom-up-Näherungen ab, einschließlich der Erfassung von Kameralieferungen und durchschnittlichen Verkaufspreisen nach Schnittstellenklasse, wie GigE Vision, USB3 Vision und CoaXPress, sowie der Überprüfung der Ergebnisse anhand von Vertriebskanal-Feedback und Bestellmustern von Integratoren. Wichtige Eingaben umfassen Investitionen in die Fabrikautomation, das Produktionswachstum in Elektronik und Automobilbau, die Mischverschiebung zwischen Flächenscan- und Linienscan-Anwendungen, das Tempo der Substitution von CCD durch CMOS sowie durchschnittliche Preisunterschiede, die durch Auflösung, Bildrate und Anforderungen an die Robustheit bedingt sind. Wenn Bottom-up-Signale für Nischenkameratypen unvollständig sind, verwenden wir konservative Durchdringungsbandbreiten und überprüfen dann die implizierten Ausgaben pro automatisierter Linie erneut mit Interviewrückmeldungen.
Für Prognosen verwenden wir Szenarioanalysen, die durch einfache multivariate Beziehungen unterstützt werden, wobei die Kameranachfrage mit der industriellen Produktion, den Automatisierungsausgaben und der Inspektionsintensität nach Endverwendung verknüpft wird. Die Annahmen werden mit Primärexperten überprüft, damit die Prognose die erwartete Schnittstellenübernahme, Sensorkostenentwicklungen und praktische Beschaffungszyklen widerspiegelt, statt lediglich eine glatte Kurve zu erzeugen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Indikatoren hinweg und anschließend durch wiederholte Abweichungsprüfungen vor der endgültigen Freigabe. Wir vergleichen die Modellergebnisse mit externen Signalen wie Trends in der Fertigungsleistung, Handelsströmen industrieller Bildgebungsgeräte und beobachteten Preisbewegungen, und jede größere Abweichung wird untersucht, bis der Treiber klar erklärt ist.
Anomalien werden auf regionaler und anwendungsbezogener Ebene markiert, und die zugrunde liegenden Annahmen werden erneut überprüft. Es folgt eine zweite Analystenprüfung, um vermeidbare Fehler zu reduzieren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Veränderungen der industriellen Nachfrage, Lieferengpässe oder größere Schnittstellenübergänge. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden die aktuellste zu diesem Zeitpunkt verfügbare Sicht erhalten.
Vergleich der Marktgröße für Machine-Vision-Kameras von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Machine-Vision-Kameras können weit voneinander abweichen, da Unternehmen nicht immer die gleiche Produktabgrenzung zugrunde legen, unterschiedliche Basisjahre wählen und industrielle gegenüber nicht-industriellen Kameras möglicherweise unterschiedlich behandeln. Unterschiede zeigen sich auch, wenn die Preisbildung anhand grober Durchschnittswerte statt anhand von Preisspannen auf Kameraklassenebene modelliert wird.
Import- und Exporttrends für industrielle Bildgebungsgeräte sowie Prüfungen der Schnittstellenübernahme in Fabriken werden als Realitätstests genutzt, die Mordor Intelligence eng an die für industrielle Machine Vision genutzte Kamera-Hardware binden, was zu einem höheren Gesamtwert für 2025 führt als bei Schätzungen, die von engeren Kamerakategorien oder älteren Basiswerten ausgehen. In anderen Fällen entsteht die Abweichung durch die Einbeziehung angrenzender Bildgebungskategorien oder die Verwendung längerer Prognosehorizonte, die einen schnelleren Preis- und Akzeptanzanstieg annehmen, ohne den Markt ebenso häufig erneut zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,17 Mrd. USD (2025) | |
| Branchenpublikation A | 4,17 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere Erfassungsmenge, die spezifischen Kamera-Teilsegmenten und Technologiegruppierungen näher zu stehen scheint, was zu einer Unterschätzung der breiteren Nachfrage nach industrieller Machine-Vision-Kamera-Hardware in der Großserienfertigung führen kann. |
| Branchenpublikation B | 4,55 Mrd. USD (2026) | Geht von einer kleineren Basis für 2026 aus und wendet einen langfristigen Prognosehorizont bis 2036 an, wobei die Anmerkungen zum Geltungsbereich Industriekameras betonen, sich jedoch darin unterscheiden können, welche Kameraklassen und angrenzende Bildgebungshardware in die Umsatzabgrenzung einbezogen werden. |
Über alle drei Zahlen hinweg ist der größte Treiber der Abweichung der erfasste Geltungsbereich sowie der Zeitpunkt des Basisjahres, gefolgt davon, wie Kamerapreise und -übernahme fortgeschrieben werden. Indem wir die Eingaben an sichtbaren Fertigungs- und Handelssignalen verankern und anschließend die implizierten Mengen und Preise mit Praktikern überprüfen, bleibt unsere Schätzung nachvollziehbar mit klaren Schritten, die bei Marktveränderungen wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Maschinenvisionskameras im Jahr 2026?
Die Marktgröße für Maschinenvisionskameras beträgt 2026 17,52 Milliarden USD und wird voraussichtlich bis 2031 mit einer CAGR von 8,33 % wachsen.
Welcher Kameratyp wächst am schnellsten?
Zeilenscaneinheiten verzeichnen die schnellsten Zuwächse mit einer CAGR von 9,27 %, da sie kontinuierliche Prozessanlagen wie Stahl- und Papierwerke bedienen.
Welche Region weist das höchste Wachstumstempo auf?
Der asiatisch-pazifische Raum verzeichnet die schnellste Expansion mit einer CAGR von 8,93 %, bedingt durch starke Investitionen in Halbleiter und EV-Batterien, unterstützt durch staatliche Anreize.
Welcher Schnittstellenstandard führt bei den Lieferungen?
USB3 Vision hält im Jahr 2025 einen Anteil von 41,08 % dank seiner Plug-and-Play-Architektur und der breiten Komponentenverfügbarkeit.
Was hemmt die breitere Einführung von Maschinenvision?
Ein globaler Mangel an qualifizierten Maschinenvisions-Ingenieuren, insbesondere in Nordamerika und Europa, verlangsamt einige Projekte und erhöht die Integrationskosten.
Seite zuletzt aktualisiert am:



