
Größe und Marktanteil des Lichtsensormarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.39 Milliarden US-Dollar |
| Marktgröße (2031) | 6.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.75 % |
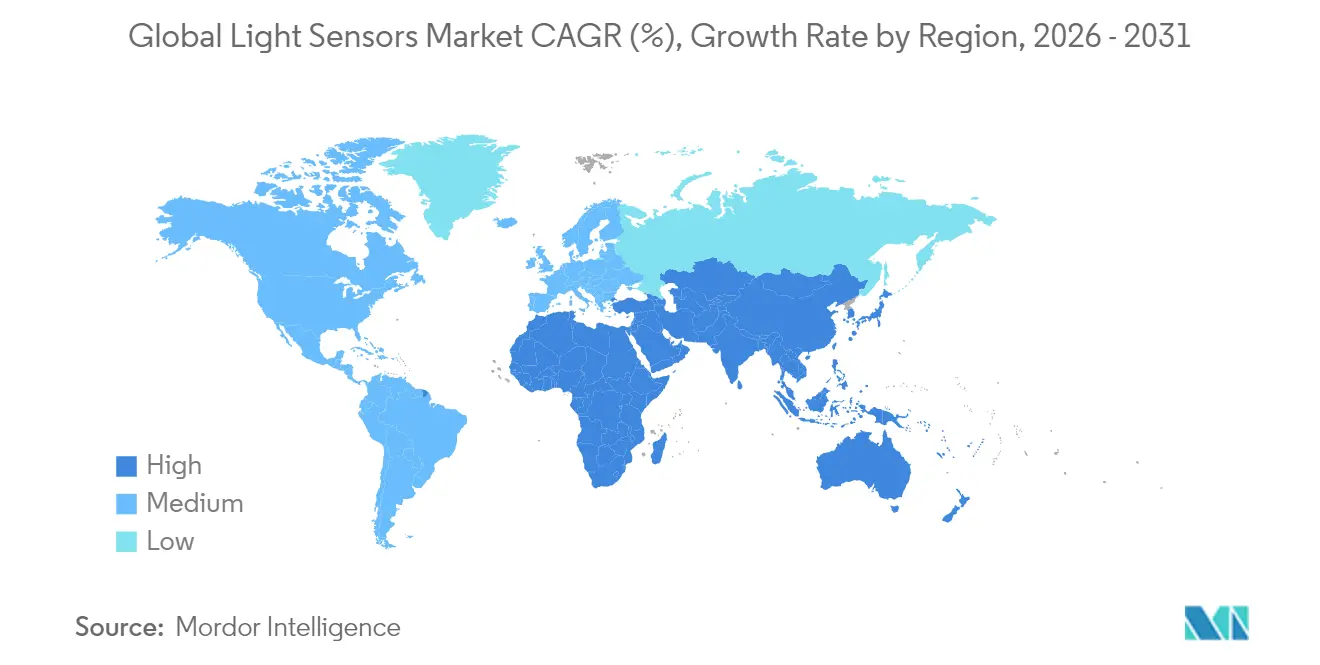
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
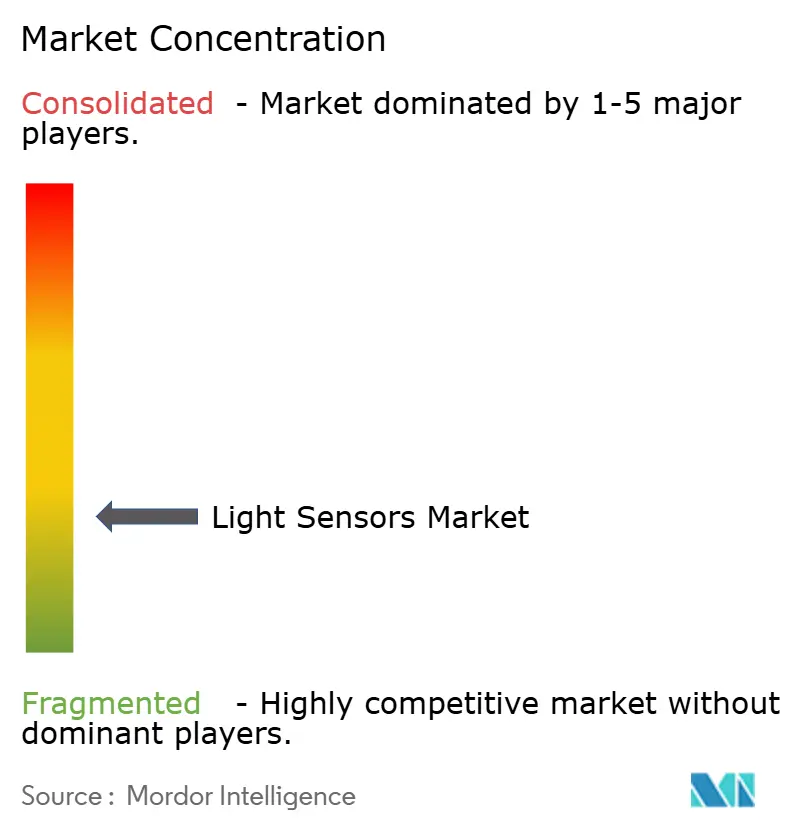
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lichtsensormarktanalyse von Mordor Intelligence
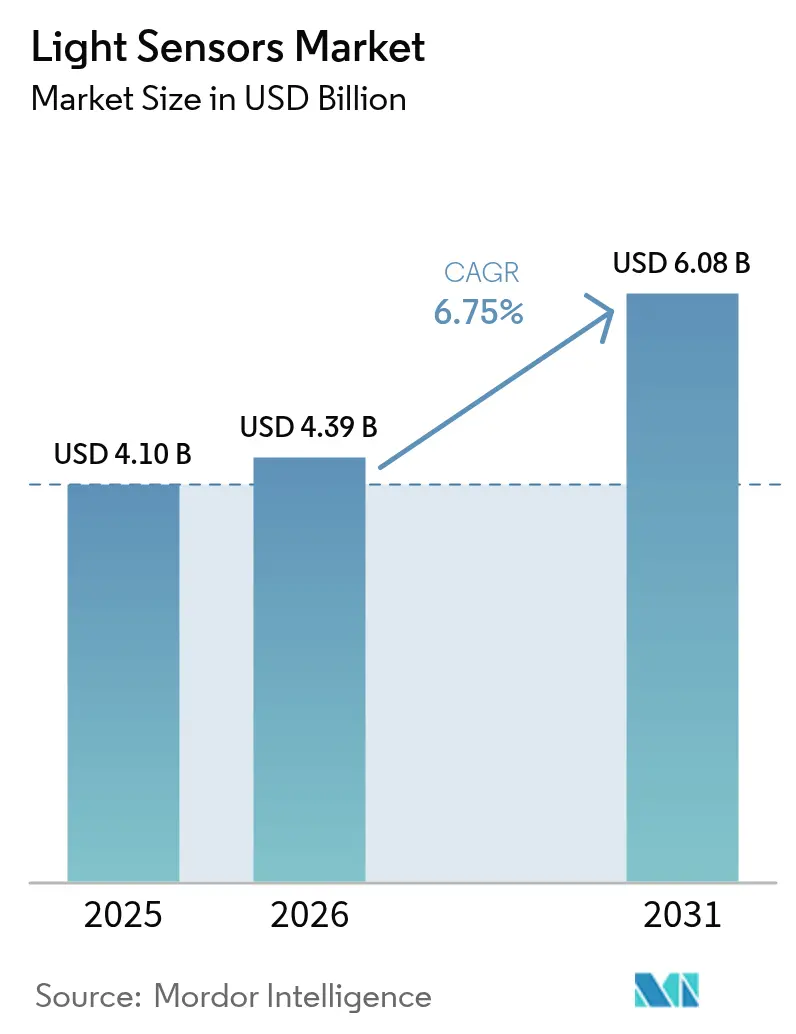
Die Größe des Lichtsensormarkts im Jahr 2026 wird auf 4,39 Milliarden USD geschätzt und wächst gegenüber dem Wert von 4,1 Milliarden USD im Jahr 2025, wobei die Projektionen für 2031 einen Wert von 6,08 Milliarden USD ausweisen, mit einer Wachstumsrate von 6,75 % CAGR über den Zeitraum 2026–2031. Die Nachfrageresilienz ist auf den parallelen Aufschwung von Fahrzeugsicherheitssystemen und randlosen Smartphone-Displays zurückzuführen, die beide auf präzise optische Erfassung angewiesen sind. Die Integration von CMOS-Bildsensoren hält die Gesamtkosten niedrig, während MEMS-Architekturen kompakte Formfaktoren für Wearables ermöglichen. Asiens Dominanz in der Halbleiterfertigung verkürzt Entwicklungszyklen, und Automobilvorschriften in Europa und Nordamerika unterstützen langfristige Volumenverpflichtungen. Der Preiswettbewerb in der Unterhaltungselektronik bleibt intensiv, während höhermargige Möglichkeiten in LiDAR, Fahrerüberwachung und multispektraler Sensorik für die Landwirtschaft bestehen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Endverbrauchsbranche führte die Unterhaltungselektronik mit einem Marktanteil von 47,60 % am Lichtsensormarkt im Jahr 2025, während Automobil und Transport mit einer CAGR von 11,80 % bis 2031 voranschreitet.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 40,10 %; Nordamerika ist mit einer CAGR von 9,00 % bis 2031 für die schnellste regionale Expansion bereit.
- Nach Technologie hielt CMOS im Jahr 2025 einen Marktanteil von 67,60 % am Lichtsensormarkt; MEMS-Technologie wird voraussichtlich mit einer CAGR von 11,10 % wachsen.
- Nach Funktion kontrollierten Umgebungslichtsensoren im Jahr 2025 einen Umsatzanteil von 34,50 %, während Gestensensoren mit einer CAGR von 13,50 % skalieren.
- Nach Ausgabetyp belegten digitale Sensoren im Jahr 2025 einen Anteil von 59,40 % an der Marktgröße für Lichtsensoren und sollen bis 2031 mit einer CAGR von 9,10 % wachsen.
- Nach Integrationsgrad sind Kombi-Module mit einer CAGR von 12,40 % die am schnellsten wachsende Konfiguration, obwohl diskrete Geräte noch immer 54,80 % der Lieferungen auf sich vereinen.
- ams-OSRAM, Sony Semiconductor Solutions und STMicroelectronics haben zusammen 38,00 % des Umsatzes im Jahr 2024 in den Premium-Automobil- und Mobilsegmenten erzielt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Beschleunigte Integration von Umgebungslicht- und Näherungssensoren in OLED-Smartphones (Asien) | +1.8% | Asien-Pazifik, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Vorschriften für Tagfahrlicht und adaptive Scheinwerfer steigern die Sensornachfrage (Europa) | +1.2% | Europa, Nordamerika-Übernahme | Langfristig (≥ 4 Jahre) |
| ADAS-gesteuerter Kamera- und LiDAR-Lichtsensoreinsatz (Nordamerika) | +2.1% | Nordamerika, globale Expansion | Mittelfristig (2–4 Jahre) |
| Smart-Lighting-Vorschriften treiben UV/IR-Sensoren in Gewerbegebäuden voran (Naher Osten) | +0.7% | Naher Osten, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Präzisionsindoorlandwirtschaft erfordert PAR- und UV-Sensoren (Nordische Länder und Ostasien) | +0.5% | Nordische Länder, Ostasien | Langfristig (≥ 4 Jahre) |
| Miniaturisierte Niedrigenergie-CMOS-Architekturen ermöglichen Wearables und AR-Geräte (Global) | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Integration von Umgebungslicht- und Näherungssensoren in OLED-Smartphones (Asien)
Display-integrierte Sensorik ermöglicht es Smartphone-Herstellern, Ausschnitte im Frontpanel zu eliminieren, ohne die automatische Helligkeitsregelung oder Näherungsfunktionen zu beeinträchtigen. Der TCS3701 von ams-OSRAM misst das Umgebungslicht durch OLED-Pixel und ging 2024 in die Serienproduktion, wobei er schnell von führenden chinesischen und koreanischen OEMs übernommen wurde. Die breite Einführung beschleunigt Investitionen in die Lieferkette für ultraflache optische Stapel und festigt Asiens Führungsposition in der Smartphone-Entwicklung.
Vorschriften für Tagfahrlicht und adaptive Scheinwerfer steigern die Sensornachfrage (Europa)
Europäische Automobilbeleuchtungsvorschriften haben eine anhaltende Nachfrage nach anspruchsvollen Lichtsensoren geschaffen, da Fahrzeughersteller die ECE- und NHTSA-Normen für adaptive Scheinwerfersysteme einhalten müssen. Die UN-ECE-Regelung Nr. 48 schreibt spezifische Beleuchtungsfunktionen vor, die eine kontinuierliche Umgebungslichtüberwachung erfordern, um Lichtbündelmuster und Intensitätsniveaus zu optimieren. Dieser Regulierungsrahmen hat Automobilzulieferer dazu veranlasst, mehrere Sensortypen in einzelnen Modulen zu integrieren, was Chancen für Unternehmen schafft, die integrierte Lösungen anbieten können, die Umgebungslichterkennung, Näherungssensorik und Spektralanalyse kombinieren. Der Fokus der Vorschriften auf adaptive Funktionalität hat besonders Zulieferern zugutegekommen, die CMOS-integrierte Sensoren anbieten, die mehrere Lichtbedingungen gleichzeitig verarbeiten können und dabei die Zuverlässigkeitsstandards der Automobilindustrie erfüllen. Europäische OEMs haben reagiert, indem sie Sensorspezifikationen über Modellreihen hinweg standardisierten und damit Volumenchancen für Zulieferer schufen, die in der Lage sind, die AEC-Q100 Klasse 2-Qualifikationsanforderungen zu erfüllen.[1]Amt für Veröffentlichungen der Europäischen Union, "UN-ECE-Regelung 48 Revision 11," eur-lex.europa.eu
ADAS-gesteuerter Kamera- und LiDAR-Lichtsensoreinsatz (Nordamerika)
US-amerikanische Vorschläge zur Pflichteinführung automatischer Notbremsung verstärken die Nachfrage nach Bildsensoren mit großem Dynamikbereich. Sonys ISX038 gibt gleichzeitig RAW- und YUV-Datenströme bei 106 dB aus, vereinfacht die ADAS-Architektur und unterstützt Mobileye-Chipsätze. Zulieferer mit LiDAR-kompatiblen SPAD-Arrays gewinnen frühe Design-Wins in Level-3-Automatisierungsprogrammen.[2]Sony Semiconductor Solutions, "ISX038 Dual-Ausgang-CMOS-Bildsensor," sony-semicon.com
Smart-Lighting-Vorschriften treiben UV/IR-Sensoren in Gewerbegebäuden voran (Naher Osten)
Bauvorschriften im Nahen Osten haben zunehmend intelligente Beleuchtungssysteme vorgeschrieben, die den Energieverbrauch optimieren und gleichzeitig den Komfort der Bewohner gewährleisten, was neue Anwendungen für UV- und Infrarotsensoren in gewerblichen Umgebungen schafft. Die Bauordnung Dubai 2021 schreibt Mindestbeleuchtungsstärken von 150 Lux in bewohnbaren Räumen vor, was die Einführung sensorgestützter Beleuchtungssteuerungssysteme fördert, die die Kunstbeleuchtung automatisch anhand der verfügbaren Tageslichtmenge anpassen können. Dieser Regulierungsrahmen hat Chancen für Sensorhersteller geschaffen, die integrierte Lösungen anbieten, die Umgebungslichterkennung mit Belegungssensorik und Spektralanalyse kombinieren. Der regionale Fokus auf Energieeffizienz, getrieben durch Nachhaltigkeitsinitiativen und steigende Stromkosten, hat die Einführung sensorgesteuerter Gebäudeautomationssysteme beschleunigt, die den Beleuchtungsenergieverbrauch im Vergleich zu herkömmlichen Ansätzen um 30–50 % senken können.
Analyse der Auswirkungen von Markthemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Linearitätsgrenzen von Fotodioden in schwach beleuchteten Fahrzeuginnenräumen | -0.8% | Global, insbesondere im Premium-Automobilsegment | Mittelfristig (2–4 Jahre) |
| Starker Preisverfall durch No-Name-Anbieter aus China | -1.5% | Global, am stärksten in der Unterhaltungselektronik | Kurzfristig (≤ 2 Jahre) |
| Thermisches Übersprechen in Multi-Sensor-Smartphone-Modulen | -0.6% | Asien-Pazifik, globaler Smartphone-Markt | Kurzfristig (≤ 2 Jahre) |
| EU-Regulierungsverzögerungen bei der IR-Gestensektrum-Zuteilung im öffentlichen Raum | -0.4% | Europa, begrenzte globale Auswirkung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Linearitätsgrenzen von Fotodioden in schwach beleuchteten Fahrzeuginnenräumen
Die Leistungsverschlechterung von Fotodioden in schwach beleuchteten Fahrzeugumgebungen hat sich als technische Einschränkung herausgestellt, die die Sensorgenauigkeit in Premium-Fahrzeuganwendungen begrenzt, bei denen präzise Umgebungslichtmessung für fortschrittliche Beleuchtungssysteme entscheidend ist. Untersuchungen zeigen, dass herkömmliche Silizium-Fotodioden unterhalb von 10 Lux nichtlineare Reaktionskennlinien aufweisen, was zu Messfehlern führt, die die Leistung adaptiver Scheinwerfer und die Optimierung der Innenraumbeleuchtung beeinträchtigen. Diese Einschränkung hat Automobilzulieferer gezwungen, komplexe Kalibrierungsalgorithmen und Mehrfachsensor-Architekturen zu implementieren, um die Genauigkeit über den gesamten für Fahrzeuganwendungen erforderlichen Dynamikbereich aufrechtzuerhalten. Die Einschränkung betrifft insbesondere Luxusfahrzeugsegmente, bei denen Kunden nahtlose Beleuchtungsübergänge und präzise Farbtemperaturregelung erwarten, was Differenzierungsherausforderungen für Sensorhersteller schafft, die keine konsistente Schwachlichtleistung liefern können.
Starker Preisverfall durch No-Name-Anbieter aus China
Aggressive Preisstrategien chinesischer Sensorhersteller haben anhaltenden Margendruck in den Commodity-Lichtsensorkategorien erzeugt, insbesondere in Unterhaltungselektronikanwendungen, bei denen die Leistungsdifferenzierung begrenzt ist. Die Wettbewerbsintensität hat zugenommen, da chinesische Zulieferer ihre inländische Fertigungskapazität und staatliche Subventionen nutzen, um Sensoren zu Preisen anzubieten, die 40–60 % unter denen etablierter westlicher Zulieferer liegen, was Marktführer dazu zwingt, ihre Positionierungsstrategien zu überdenken. Dieser Preisdruck war am stärksten in Umgebungslichtsensoranwendungen für Smartphones und Tablets spürbar, wo die funktionalen Anforderungen weitgehend zur Ware geworden sind und Käufer die Kostenoptimierung gegenüber Premium-Funktionen bevorzugen. Etablierte Zulieferer haben reagiert, indem sie sich auf höherwertige Anwendungen konzentrieren, die eine Automobilqualifikation oder spezialisierte Leistungsmerkmale erfordern, und gleichzeitig in die Fertigungsautomatisierung investieren, um die Produktionskosten zu senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion:
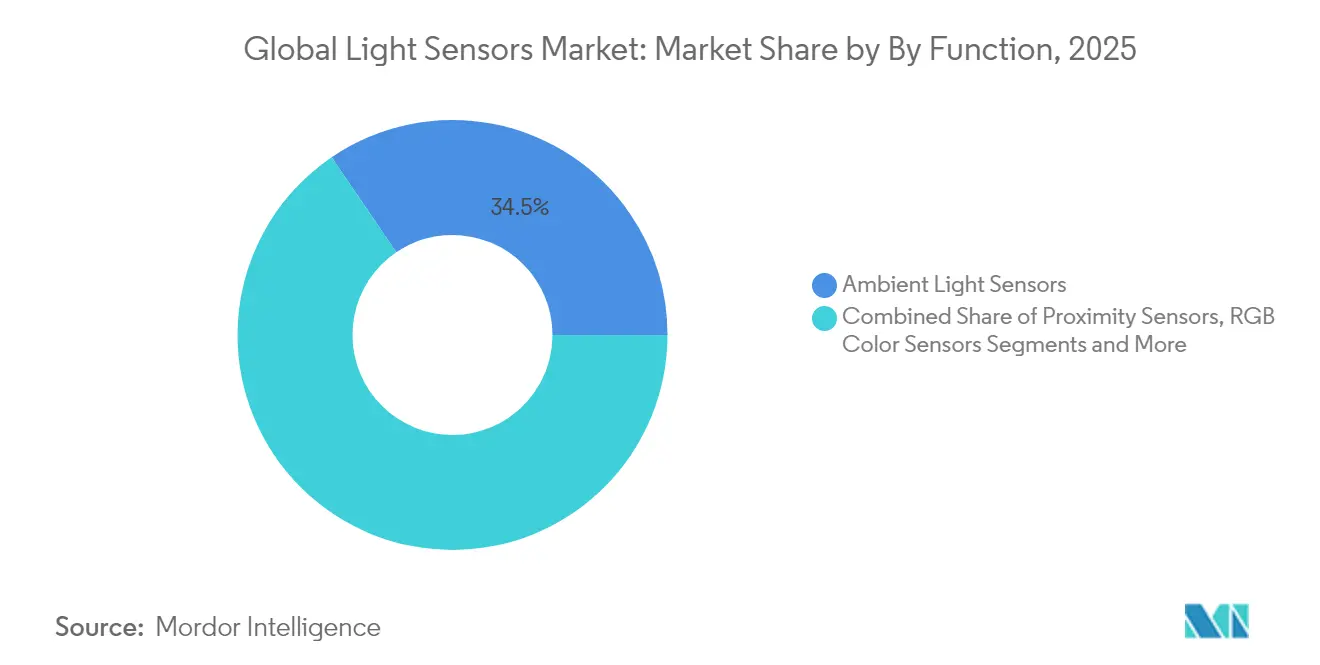
Gestenerkennung treibt Innovation voranUmgebungsdetektoren hielten 2025 einen Umsatzanteil von 34,50 % und bestätigen damit ihre Allgegenwärtigkeit bei der Hintergrundbeleuchtungsregelung und im Energiemanagement. Gestensensoren hingegen skalieren mit einer CAGR von 13,50 % auf der Grundlage berührungsloser Steuerung im Gesundheitswesen und in Premium-Verbrauchergeräten. Die Marktgröße für Gestenmodule im Lichtsensormarkt wird bis 2031 voraussichtlich 1,18 Milliarden USD erreichen, gestützt auf Zwei-Achsen-Designs wie das CN0569 von Analog Devices. Krankenhäuser bevorzugen kontaktfreie Schnittstellen, und Automobilhersteller fügen Handwellengesten-Steuerung in Armaturenbretter ein. Gleichzeitig bleiben Näherungs- und RGB-Sensoren unverzichtbar für die Ohrerkennung und den Kamera-Weißabgleich, was für diversifizierte Nachfrageströme sorgt.
Zulieferer kombinieren Gesten-, Umgebungslicht- und Näherungsfunktionen in einem einzigen Chip, um Platz auf der Leiterplatte zu sparen. Dieses Kombi-Design gestaltet die Beschaffung hin zu Multifunktionsverträgen um, erhöht die Wechselkosten und stärkt die Markentreue. Präzisionslandwirtschaft treibt UV-Sensoren zur PAR-Verfolgung an, während multispektrale Detektoren hochpreisige Industrienischen und medizinische Nischen abdecken, bei denen die Fehlererkennung oder Gewebecharakterisierung hohe durchschnittliche Verkaufspreise erzielt. Der Lichtsensormarkt belohnt weiterhin Unternehmen, die hochvolumige Umgebungsprodukte mit spezialisierten Gesten- und Spektralgeräten ausbalancieren.


Nach Ausgabe:
Digitale Dominanz setzt sich fortGeräte mit digitalem Ausgang machten 2025 59,40 % des Umsatzes aus und liegen auf Kurs für eine CAGR von 9,10 % bis 2031. Smartphone-OEMs betrachten direkte I²C- oder SPI-Konnektivität als unverzichtbar, um die Stücklistenanzahl zu reduzieren. Fortschrittliche On-Chip-ADCs und Histogramm-Engines verstärken die Präferenz für Digital zusätzlich. Analoge Geräte bleiben in zeitkritischen oder sicherheitsrelevanten Bereichen wie der Bremslichtschaltung bestehen, doch die Lücke schließt sich, da Niedriglatenz-Digital-Pipelines entstehen.
Systemintegratoren schätzen kalibrierte Lux-Ausgaben und die integrierte Flimmererkennung, die digitale Bauteile bieten. Diese Eigenschaften vereinfachen die Beschaffung, indem Charakterisierungsaufgaben an den Siliziumhersteller verlagert werden. Analoge Bauteile behalten hingegen einen Platz in Schwermaschinerie und Legacy-SPS-Umgebungen. Die Differenzierung der Hersteller konzentriert sich zunehmend auf eingebettete Intelligenz – Rauschfilterung und automatische Verstärkung – statt auf die rohe Fotodiodenleistung.
Nach Technologie:
MEMS-Aufstieg fordert CMOS herausCMOS-Prozesse machen 2025 immer noch 67,60 % des Lichtsensormarktanteils aus, dank kostengünstiger Wafer-Wiederverwendung und müheloser Skalierung unter 90 nm. Dieser Ansatz brilliert dort, wo Pixeldichte oder On-Chip-Logik den Wert dominieren. Dennoch klettert MEMS mit einer CAGR von 11,10 %, wobei mechanisch resonante Strukturen genutzt werden, um ein unübertroffenes Größen-Leistungs-Verhältnis für AR-Headsets und Biosensing-Patches zu erzielen.
MEMS-Lieferungen werden von der monolithischen Integration mit HF-Antennen oder Druckelementen profitieren, was Multi-Sensor-Wearables ermöglicht. CCD und Photo-IC besetzen enge wissenschaftliche und industrielle Bildgebungs-Teilmärkte, die Rauschpegel unter einem Elektron erfordern. Fotodioden verbleiben in kostengünstigen Spielzeugen oder einfachen Lichtschaltern, aber ihr Anteil schrumpft, da die durchschnittlichen Verkaufspreise für CMOS sinken. Marktführer diversifizieren, indem sie sowohl CMOS- als auch MEMS-Linien fertigen, um sich gegen prozessspezifische Abschwächungen abzusichern.
Nach Spektrum:
Infrarotanwendungen beschleunigen sichSensoren im sichtbaren Spektralbereich hielten 2025 einen Umsatzanteil von 56,60 %, getrieben von der automatischen Helligkeitsregelung von Displays und der Kamerabelichtungssteuerung. Infrarotgeräte beschleunigen sich jedoch mit einer CAGR von 12,20 %, da sich Fahrerüberwachungssysteme, Näherungsdetektoren und Gesichtserkennung-Module vervielfachen. Die Germanium-Fotodiode der Aalto-Universität mit 35 % höherer Empfindlichkeit bei 1,55 µm signalisiert eine vertiefte Forschungs- und Entwicklungsausrichtung auf IR-Effizienz. UV-Detektoren gewinnen durch Desinfektionsgeräte und kontrollierte Landwirtschaftsumgebungen an Bedeutung, obwohl die absoluten Volumina bescheiden bleiben.
Nach Integrationsgrad:
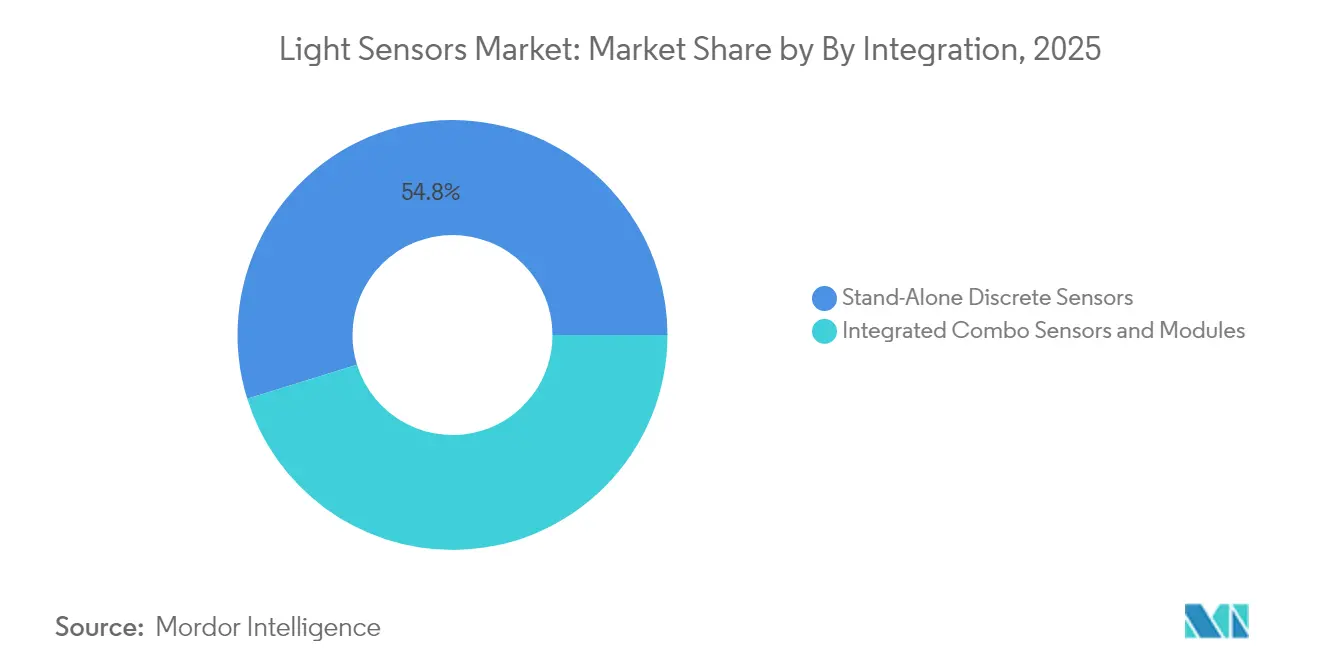
Kombi-Module gewinnen an BedeutungDiskrete Bauteile dominieren mit 54,80 % der Lieferungen weiterhin, da Automobil- und Industrienutzer den Austausch schätzen. Kombi-Module – Umgebungslicht + Näherung + RGB in einem einzigen Gehäuse – expandieren jedoch mit einer CAGR von 12,40 %. Die In-Plane-μLED-Sensorik von ams-OSRAM integriert Fingerabdruck-, Näherungs- und Umgebungslichterkennung unter Display-Pixeln und veranschaulicht die Packaging-Grenze. Kombi-Lösungen reduzieren die Leiterplattenfläche um bis zu 40 %, ein entscheidender Vorteil in Smartphones und Ohrhörern. Zuverlässigkeitsbedenken nehmen ab, da Fortschritte in der Versiegelung den Feuchtigkeitseintritt und thermische Fehlanpassung reduzieren.
Nach Endverbrauchsbranche:
Automobildynamik nimmt Fahrt aufDie Unterhaltungselektronik behielt 2025 47,60 % des Umsatzes, aber ihr Wachstum verlangsamt sich, da die Smartphone-Durchdringung reift. Automobil und Transport ist der aufsteigende Stern, der mit einer CAGR von 11,80 % im Zuge des Marsches in Richtung ADAS und autonomer Funktionen voranschreitet. Jedes Level-2+-Fahrzeug kann >15 optische Sensoren für die Kabinen- und Außenwahrnehmung integrieren. Industrieautomatisierung setzt auf multispektrale Qualitätskontrolle, während Gebäudeautomation Umgebungs- und PIR-Kombinationen nutzt, um Beleuchtungskosten zu senken. Medizinische Geräte suchen nach biokompatiblen Spektrometern für die Pulsoximetrie und UV-Therapieüberwachung, während Präzisionslandwirtschaft auf PAR- und UV-B-Indizes angewiesen ist, um LED-Rezepturen zu optimieren.
Geografische Analyse
Markt für Lichtsensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatzanteil von 40,10 %, bedingt durch die intensive Smartphone-Fertigung in China, die Halbleiterführerschaft Taiwans und die aufstrebende Elektrofahrzeugproduktion in Südkorea. Taiwan produziert 63,8 % der weltweiten Halbleiter und verschafft regionalen Anbietern damit eine räumliche Nähe zu fortschrittlichen 5-nm- und 3-nm-Knoten taiwanembassy.org. Chinesische Zulieferer nutzen staatliche Anreize, um in mittlere Segmente für Umgebungslichtsensoren einzudringen, und üben damit Preisdruck auf etablierte Marken aus.
Markt für Lichtsensoren in Nordamerika
Die Wachstumsaussichten für Nordamerika verbessern sich, da Automobilhersteller ihre Werke für die Elektrifizierung und Level-3-Autonomie umrüsten. Der U.S. CHIPS and Science Act stellt 52,7 Milliarden USD für inländische Halbleiterfabriken bereit und könnte damit die Lieferzeiten für Sensoren verkürzen commerce.gov. Tier-1-Zulieferer eröffnen Satelliten-Designzentren in der Nähe von Detroit und Austin, um lokale Wertschöpfungsanforderungen zu erfüllen.
Markt für Lichtsensoren in Europa und dem Nahen Osten
Europa bleibt ein regulierungsgetriebener Markt; strenge Beleuchtungs- und Sicherheitsvorschriften sorgen für eine stetige Sensornachfrage, wenngleich die Knappheit an Wafer-Fertigungskapazitäten das einheimische Angebot begrenzt. Der Europäische Chips Act mit einem Volumen von 43 Milliarden EUR zielt darauf ab, den Halbleiteranteil der Region bis 2030 auf 20 % zu verdoppeln ec.europa.eu. Gleichzeitig schaffen Smart-City-Initiativen im Nahen Osten punktuelle Nachfrage nach UV/IR-Detektoren im Rahmen von Grüne-Gebäude-Projekten. Nordische Vertikalfarmen steigern zudem die Nachfrage nach UV-PAR-Sensoren und belegen, dass Nischenmärkte in spezialisierten Kategorien weit über ihre Größe hinauswachsen können.

Regulatorisches Umfeld
Die Regulierung im Markt für Lichtsensoren wird durch Energievorschriften für Gebäude, Interoperabilitätsstandards für Beleuchtungssteuerungen und Fahrzeugsicherheitsanforderungen geprägt, die sich in messbaren Anforderungen an Sensorleistung und Qualifizierung niederschlagen. Auf der Gebäudeseite verschärft der ANSI/ASHRAE/IES-Standard 90.1-2025 (veröffentlicht im Mai 2026) die Anforderungen an Beleuchtungssteuerungen und erhöht damit den Wert einer präzisen Umgebungslichterfassung und zuverlässiger digitaler Schnittstellen bei Anwendungen der Gebäudeautomation im Gewerbebereich.
Auch Normen und die Nachhaltigkeitspolitik beeinflussen Produktdesign und Konformitätsdokumentation. Die IEC veröffentlichte IEC 62386-304:2017+AMD1:2024 (April 2024), die Anforderungen an Lichtsensoren als DALI-Eingabegeräte festlegt, um interoperable Smart-Lighting-Ökosysteme zu unterstützen. In der EU schuf die Verordnung (EU) 2024/1781 (ESPR) einen Rahmen für Ökodesign-Anforderungen an nachhaltige Produkte (Juni 2024), und der Arbeitsplan der Europäischen Kommission für 2025-2030 sieht für 2029 Aktualisierungen der Ökodesign-Anforderungen für Lichtquellen und separate Betriebsgeräte vor. Diese Aktualisierungen halten Lebenszyklus- und Kreislaufwirtschaftsaspekte neben der funktionalen Leistung im Fokus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Rohstoffe (Siliziumwafer, Verbindungshalbleiter für IR/SWIR, optische Filter und Epoxide), die Bauteilfertigung (CMOS- und MEMS-Prozesse in 200-mm/300-mm-Fabs) sowie nachgelagerte Schritte wie Wafer-Level-Optik, Verpackung und Kalibrierung vor der Modulmontage. Nachgelagert werden Lichtsensoren in Kamera- und ToF-Module, Fahrzeuginnenraum-Überwachungssysteme, Smartphones, Wearables, industrielle Bildverarbeitung und Gebäudeautomationssteuerungen integriert. Der Vertrieb erfolgt häufig über Modulhersteller und Breitband-/Komponentendistributoren, um Design-in-Prozesse und Lagerpufferung zu unterstützen.
Jüngste Entwicklungen in der Lieferkette deuten auf eine engere Verzahnung von Optikinnovation und Großserienfertigung hin, ergänzt durch stärkere gemeinsame Entwicklung zwischen Komponentenlieferanten und Systemintegratoren. STMicroelectronics unterzeichnete im Juli 2025 eine Lizenzvereinbarung mit Metalenz zur Herstellung von Metasurface-Optiken innerhalb seiner 300-mm-Halbleiterfertigungsanlagen, was einen Wandel hin zur Integration fortschrittlicher Optiken in gängige Fab-Prozesse widerspiegelt. Partnerschaften wie GlobalFoundries und Egis Technology (September 2025) für dToF-Sensoren auf einer 55-nm-Plattform sowie TriEye mit LITEON (August 2025) für VCSEL-gestützte SWIR-Sensorlösungen verbinden Foundry-Fähigkeiten, photonisches Know-how und ostasiatische Modulfertigung. Diese Ausrichtung zielt auf Anforderungen aus Automobilbau, Robotik und Industrie ab.
Wettbewerbslandschaft
Die Branche zeigt eine moderate Konzentration. ams-OSRAM, Sony Semiconductor Solutions und STMicroelectronics halten zusammen 38 % des Umsatzes von 2024. Diese Marktführer betreiben eigene 200-mm- und 300-mm-Fabs, kooperieren mit erstrangigen Modulmonteuren und verfügen über umfangreiche Patentbibliotheken rund um Spektralfilterung und Optik auf Wafer-Ebene. Das mit 567 Millionen EUR subventionierte österreichische Fab-Upgrade von ams-OSRAM im Rahmen des Europäischen Chips Acts festigt seinen Status als wichtiger Automobilzulieferer ams.com. Sony schärft seinen Vorteil durch gestapelte SPAD-Arrays, die auf LiDAR mit großer Reichweite abzielen, während STMicroelectronics MCU- und Konnektivitäts-IP mit Qualcomm bündelt, um intelligente Sensorik für IoT-Gateways zu kombinieren qualcomm.com.
Aufstrebende chinesische Unternehmen nutzen Kostenvorteile und liefern No-Name-Umgebungslichtsensoren, die Marktführer um 40–60 % unterbieten. Der Lichtsensormarkt spaltet sich damit auf: Hochwertige Automobil- und Industriesegmente bleiben profitabel, während Commodity-Smartphone-Sensoren Margenkompression erleben. Strategische Allianzen gewinnen an Bedeutung; die ST-Qualcomm-Verbindung koppelt Sensoren an 5G-Chips, und die Übernahme von Inertial Labs durch Viavi diversifiziert in Navigationshardware. Zulieferer, die die Konvergenz von CMOS-MEMS-Roadmaps nicht finanzieren können, riskieren die Verdrängung in margenschwache Bereiche oder den Marktaustritt.
Marktführer der Lichtsensorbranche
ams-OSRAM AG
STMicroelectronics N.V.
Broadcom Inc.
Vishay Intertechnology Inc.
Sharp Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lichtsensoren
- ams-OSRAM AG
- Sharp Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Vishay Intertechnology Inc.
- Analog Devices Inc. (Maxim Integrated)
- Apple Inc.
- Elan Microelectronics Corp.
- Everlight Electronics Co., Ltd.
- Samsung Electronics Co., Ltd.
- Sitronix Technology Corporation
- ROHM Co., Ltd.
- Texas Instruments Incorporated
- onsemi Corporation
- Sony Semiconductor Solutions Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Alps Alpine Co., Ltd.
- Lite-On Technology Corporation
- Melexis NV
- TE Connectivity Ltd.
- Partron Co., Ltd.
- Himax Technologies, Inc.
- Hella GmbH and Co. KGaA
- Murata Manufacturing Co., Ltd.

Marktchancen und Zukunftsaussichten
Die maschinelle Wahrnehmung in Automobil- und Industrieanwendungen ist der klarste Freiraum für differenzierte Lichtsensoren, bei denen Qualifizierung, Genauigkeit bei schwachem Licht und Systemintegration (Tiefe plus Bildgebung) höhere ASPs unterstützen als kommoditisierte Umgebungslichtsensoren in Smartphones. Der Trend zu ständig aktiver Wahrnehmung verschiebt die Nachfrage hin zu Global-Shutter-Bildsensoren und ToF/SPAD-basierter Tiefenerfassung, die Edge-Intelligence-Pipelines versorgen können. Die Strategien der Lieferanten legen zunehmend Wert auf die Kombination von Sensorik mit verarbeitungsbereiten Ausgaben, statt eigenständige Photodioden zu verkaufen.
Auch Kapazitäts- und Ökosystemmaßnahmen zeigen, wo sich Investitionen konzentrieren. Tower Semiconductor kündigte im März 2026 Pläne an, die vollständige Eigentümerschaft an seiner 300-mm-Fab-7-Anlage in Japan zu übernehmen, mit dem Ziel einer Vervierfachung der Photonikkapazität, vorbehaltlich der Genehmigung von Subventionen durch das japanische METI. Dies unterstreicht die Bedeutung der 300-mm-Fertigung für photonisch integrierte Bauelemente. Auf der Produktseite hat STMicroelectronics Lieferungen von über 3 Milliarden ToF-Sensoren offengelegt und betont integrierte Sensorsysteme für Industrieautomation und Edge Intelligence, was die Chancen für Modulanbieter und OEMs vergrößert, die standardisierte, skalierbare Bausteine für Tiefen- und Bildwahrnehmung für Roboter, Fabrikinspektion und intelligente Infrastruktur suchen.
Recent Industry Developments in Markt für Lichtsensoren
- Juli 2026: Infineon Technologies schloss die Übernahme des nicht-optischen Analog-/Mixed-Signal-Sensorportfolios von ams OSRAM für 570 Millionen EUR in bar ab. Die Transaktion erweitert die Sensorbreite von Infineon für Automobil- und Industrieanwendungen. Eine Portfolioumgestaltung dieser Größenordnung kann langfristige Lieferabstimmungen und Design-in-Roadmaps für OEMs beeinflussen, die Sensorfunktionen über zwei Lieferquellen beziehen.
- August 2025: TriEye unterzeichnete eine Kooperation mit LITEON zur Entwicklung VCSEL-gestützter SWIR-Sensorlösungen für Automobilbau, Robotik und industrielle Inspektion, die eine integrierte VCSEL- und SWIR-Funktionalität in großem Maßstab ermöglichen. Die Kooperation stärkt das Photonik- und Modulökosystem und unterstützt eine schnellere Marktreife für multimodale Sensorpakete. Sie vergrößert zudem den adressierbaren Markt für VCSEL-SWIR-Kombinationen in Automobilbau, industrieller Inspektion und Robotik.
- April 2024: Die IEC veröffentlichte IEC 62386-304:2017+AMD1:2024 zur Aktualisierung des DALI-Standards, um Anforderungen an Lichtsensor-Eingaben festzulegen und interoperable Smart-Lighting-Ökosysteme zu unterstützen. Die Aktualisierung verbessert die herstellerübergreifende Kompatibilität und unterstützt die breitere Einführung sensorgestützter Beleuchtungssteuerungen in Gewerbeimmobilien. Sie bietet Systemdesignern eine gemeinsame Grundlage zur Bewertung der Sensorleistung in Beleuchtungsanwendungen.


Markt für Lichtsensoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Lichtsensorgeräten, die zur Erfassung von Lichtstärke, Farbe oder Näherungssignalen dienen und diese in elektrische Ausgangssignale zur Nutzung in Elektronik, Fahrzeugen und Industriesystemen umwandeln.
Ausschlüsse: Wir schließen Beleuchtungskörper, Kameras und vollständige Bildgebungsmodule sowie eigenständige Steuerungssoftware aus, sofern diese nicht mit dem Sensorgerät gebündelt ist.
Übersicht der Segmentierung
- Nach Funktion
- Umgebungslichtsensoren
- Näherungssensoren
- RGB-Farbsensoren
- Gestensensoren
- UV-Lichtsensoren
- Infrarotlichtsensoren
- Multispektrale und spektrale Sensoren
- Nach Ausgabe
- Digitaler Ausgang
- Analoger Ausgang
- Nach Technologie
- CMOS-Integration
- CCD/Photo-IC
- Fotodioden und Fototransistoren
- MEMS-basierte Technologien
- Nach Spektrum
- Sichtbares Licht (390–700 nm)
- Infrarot (größer als 700 nm)
- Ultraviolett (kleiner als 390 nm)
- Nach Integrationsgrad
- Eigenständige diskrete Sensoren
- Integrierte Kombi-Sensoren und -Module
- Nach Endverbrauchsbranche
- Unterhaltungselektronik
- Automobil und Transport
- Industrieautomatisierung und Robotik
- Smart Home und Gebäudeautomation
- Gesundheitswesen und Medizingeräte
- Landwirtschaft und Umweltüberwachung
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder (Schweden, Norwegen, Dänemark, Finnland)
- Benelux (Belgien, Niederlande, Luxemburg)
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Türkei
- Afrika
- Südafrika
- Nigeria
- Kenia
- Restliches Afrika
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN (Singapur, Malaysia, Thailand, Indonesien, Philippinen, Vietnam)
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau einer fundierten Faktenbasis zu Nachfragetreibern und Angebotsrealitäten für Lichtsensoren, bevor wir Preis- oder Adoptionsannahmen festlegten. Wir nutzten hauptsächlich öffentliche Quellen wie Handelsdaten der U.S. International Trade Commission, UN Comtrade, makroökonomische Indikatoren der OECD sowie Zoll- und Statistikportale wichtiger Elektronikfertigungsländer, um Versanddynamik und Endmarktrichtung zu verstehen.
Um den technologischen Kontext und die Anwendungsnachfrage zu verankern, zogen wir auch Quellen wie IEEE und andere begutachtete Fachzeitschriften für Sensorleistung und Designtrends, WIPO-Patentveröffentlichungen zur Innovationsintensität sowie regulatorische oder sicherheitsrelevante Referenzen heran, die Automobil- und Industriesensorik betreffen. Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichte wurden zur Gegenprüfung von Produktmixaussagen und Kommentaren zu Kapazitätserweiterungen genutzt. Wo nötig, wurde selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patentinformationen genutzt, um Lücken zu schließen. Diese Quellen sind beispielhaft, und wir haben viele weitere öffentliche Referenzen konsultiert, um Annahmen zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um zu validieren, wie schnell Umgebungslicht-, Näherungs- und Farberkennung in Schlüsselgeräte integriert werden und wie sich die Preisgestaltung mit Integrationsgrad und Ausgabetyp verändert. Wir sprachen mit einer Mischung aus Komponentenlieferanten, Modulintegratoren, OEM-Ingenieuren und Distributoren aus APAC, EMEA und Amerika, sodass regionale Fertigungspläne und Anwendungsmix mit den auf Sekundärforschung basierenden Nachfragesignalen abgeglichen werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 12 % | APAC: 49 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 40 % | EMEA: 33 % |
| Kleinere Akteure: 21 % | Manager: 48 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte über einen Top-down-Ansatz, der beim adressierbaren Nachfragepool für Elektronik und Automobile ansetzt und den Sensorwert anschließend durch Anwendung von Adoptionsraten, durchschnittlicher Sensoranzahl pro Gerät und einer ASP-Staffelung nach Ausgabetyp rekonstruiert. Die Gesamtsummen wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, bei denen stichprobenartige Lieferantenumsätze, Kanalprüfungen und ASP-mal-Volumen-Berechnungen zur Plausibilitätsprüfung der Richtung und Anpassung von Ausreißern genutzt wurden.
Wichtige Modelleingaben umfassten Versandtrends für Smartphones und Wearables, Fahrzeugproduktion und ADAS-Durchdringung, Investitionszyklen der Industrieautomation, die Verschiebung des Mixes zwischen analogen und digitalen Ausgaben sowie die typische ASP-Erosion bei der Integration von Sensoren in Multifunktionspakete. Wo direkte Volumensignale lückenhaft waren, wurden Lücken durch Proxyreihen wie Endgeräteversand geschlossen und konservative Design-Win-Rampenkurven angewendet, die während der Interviews bestätigt wurden. Für die Prognose nutzten wir Szenarioanalysen mit einer leichten multivariaten Überlagerung, bei der Variablen wie das Stückwachstum von Endgeräten und integrationsbedingte ASP-Änderungen belastet wurden, gefolgt von einem Abgleich mit dem Expertenkonsens vor der Finalisierung der Zukunftsperspektive.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über mindestens drei Blickwinkel geprüft, darunter nachfrageseitige Versandindikatoren, angebotsseitige Kapazitäts- oder Umsatzsignale sowie Interview-Feedback zu Preisgestaltung und Mix. Abweichungen wurden untersucht, und Annahmen wurden überarbeitet, wenn das Modell einen unrealistischen Sensoranteil pro Gerät oder eine Preiskurve implizierte, die nicht dem Marktverhalten entsprach.
Vor der Freigabe durchläuft die Arbeit schrittweise Analystenprüfungen, gefolgt von selektiver erneuter Kontaktaufnahme mit den Befragten, wenn neue Widersprüche auftreten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, etwa plötzlichen Verlangsamungen des Endmarkts oder größeren Technologieumbrüchen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Lichtsensoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lichtsensoren können weit voneinander abweichen, selbst wenn sie ähnliche Geräteklassen beschreiben, hauptsächlich weil Abgrenzungen und Preislogiken unterschiedlich festgelegt werden. Die Tabelle verdeutlicht diese Spannweite, die auch durch das gewählte Basisjahr, den Zeitpunkt der Währungsumrechnung und die Behandlung von Integrationstrends als Preisverwässerung oder Wertsteigerung beeinflusst wird.
Wesentliche Unterschiede ergeben sich meist daraus, ob Näherungs- und Gestenerkennung als Teil der Lichtsensoren gezählt werden, wie gebündelte Sensormodule behandelt werden und wie schnell die ASP-Erosion mit steigender digitaler Integration angewendet wird. Die Vergleichstabelle zeigt bei einigen Quellen einen niedrigeren Wert für 2026, und im Modell von Mordor Intelligence beschränkt sich die Zählung auf Lichtsensorgeräte und zugehörige, im Geltungsbereich aufgeführte Funktionen, wobei gebündelte Kameramodule und Beleuchtungshardware ausgeschlossen bleiben, was den Umsatzpool im Vergleich zu breiteren optoelektronischen Erhebungen verengt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,39 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 5,44 Mrd. USD (2026) | Verwendet eine breitere Geräteinterpretation, die benachbarte Näherungs- und Gestenmodule mit höheren gemischten ASPs einbeziehen kann, und wendet einen schnelleren Wachstumspfad an, der davon ausgeht, dass Integration den Wert stärker steigert als sie die Preise senkt. |
| Branchenverlag B | 5,86 Mrd. USD (2026) | Stützt sich auf einen breiteren Anwendungs- und Modulumfang über Konsumgüter- und Automobilbündel hinweg, mit weniger expliziter Trennung zwischen reinen Sensorumsätzen und Mehrkomponentenbaugruppen, was tendenziell den Gesamtwert für 2026 überhöht. |
Betrachtet man die drei Zahlen im Vergleich, ergibt sich die Spannweite hauptsächlich daraus, was als Sensor im Gegensatz zu einem größeren Modul gezählt wird, sowie aus dem Tempo des ASP-Rückgangs mit zunehmender Skalierung der Geräte. Indem die Eingaben an beobachtbare Versandindikatoren und interviewgeprüfte Preisstufen gebunden bleiben, bleibt das Modell transparent und wiederholbar, selbst wenn öffentliche Daten uneinheitlich sind.


Im Bericht beantwortete Schlüsselfragen
Welche projizierte Größe wird der Lichtsensormarkt bis 2031 erreichen?
Der Lichtsensormarkt wird voraussichtlich bis 2031 einen Wert von 6,08 Milliarden USD erreichen und dabei mit einer CAGR von 6,75 % wachsen.
Welche Region führt derzeit den Lichtsensormarkt an?
Der asiatisch-pazifische Raum hält mit einem Umsatzanteil von 40,10 % die Führungsposition, getrieben durch Smartphone-Fertigung und Halbleiterfertigungskapazitäten.
Warum wachsen Automobilanwendungen schneller als die Unterhaltungselektronik?
Regulatorische Vorschriften für adaptive Beleuchtung und ADAS-Funktionen veranlassen Automobilhersteller, mehr optische Detektoren zu integrieren, was zu einer CAGR von 11,80 % für Automobil-Sensoren bis 2031 führt.
Wie beeinflusst die MEMS-Technologie das zukünftige Wachstum?
MEMS-Sensoren, die mit einer CAGR von 11,10 % wachsen, ermöglichen ultrakompakte Module für Wearables und AR, indem mechanische Strukturen mit Fotodioden auf einem einzigen Chip kombiniert werden.
Wer sind die führenden Unternehmen im Lichtsensormarkt?
ams-OSRAM, Sony Semiconductor Solutions und STMicroelectronics sind die Spitzenreiter aufgrund ihrer vertikalen Integration, ihres proprietären geistigen Eigentums und staatlich geförderter Expansionsprojekte.
Welche Faktoren könnten die Marktexpansion hemmen?
Preisverfall durch kostengünstige chinesische Anbieter, Nichtlinearität von Fotodioden in schwach beleuchteten Umgebungen und Regulierungsverzögerungen bei der Gestensteuerungsspektrum-Zuteilung in Europa sind wesentliche Gegenwindfaktoren.
Seite zuletzt aktualisiert am:



