
Time of Flight (TOF) Sensor Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.06 Milliarden US-Dollar |
| Marktgröße (2031) | 20.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.56 % |
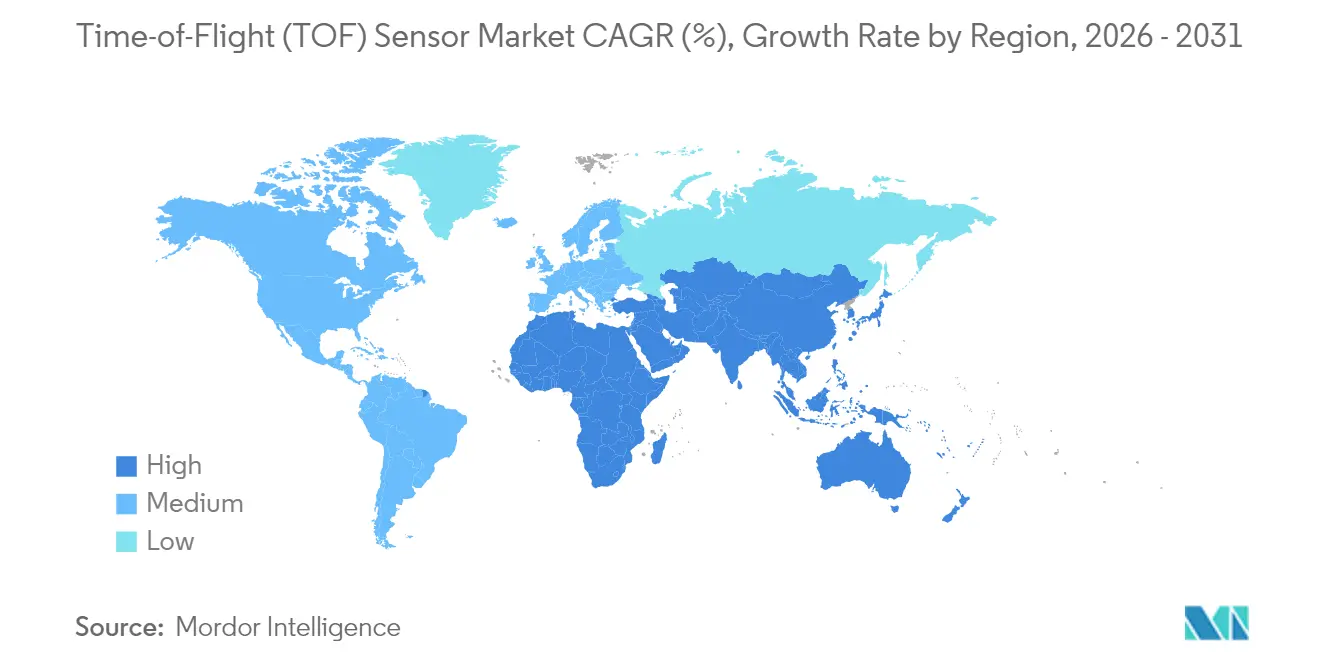
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
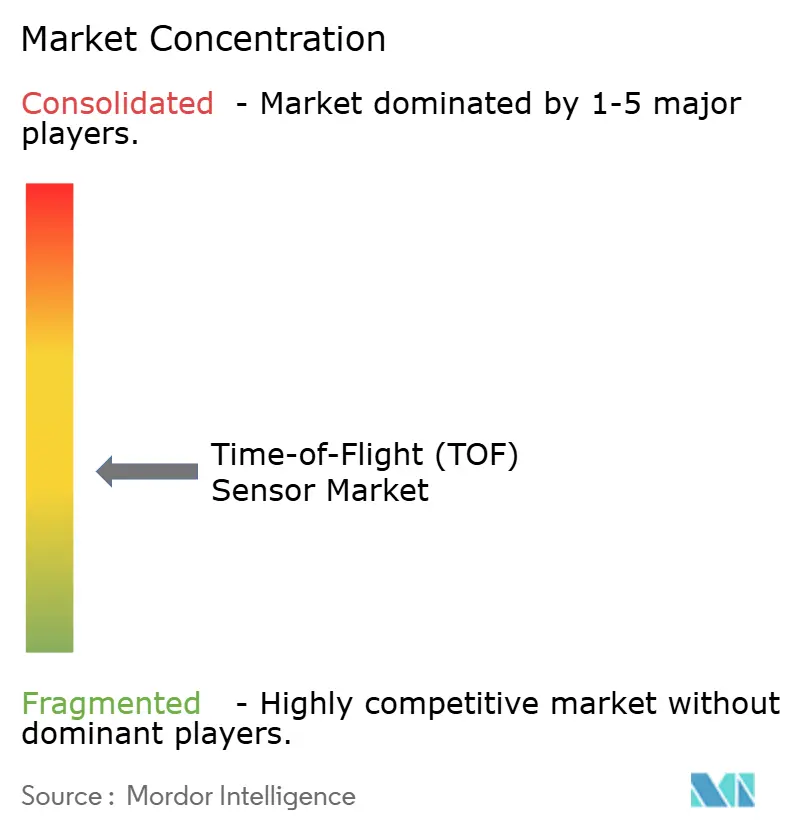
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Time of Flight (TOF) Sensor Marktanalyse von Mordor Intelligence
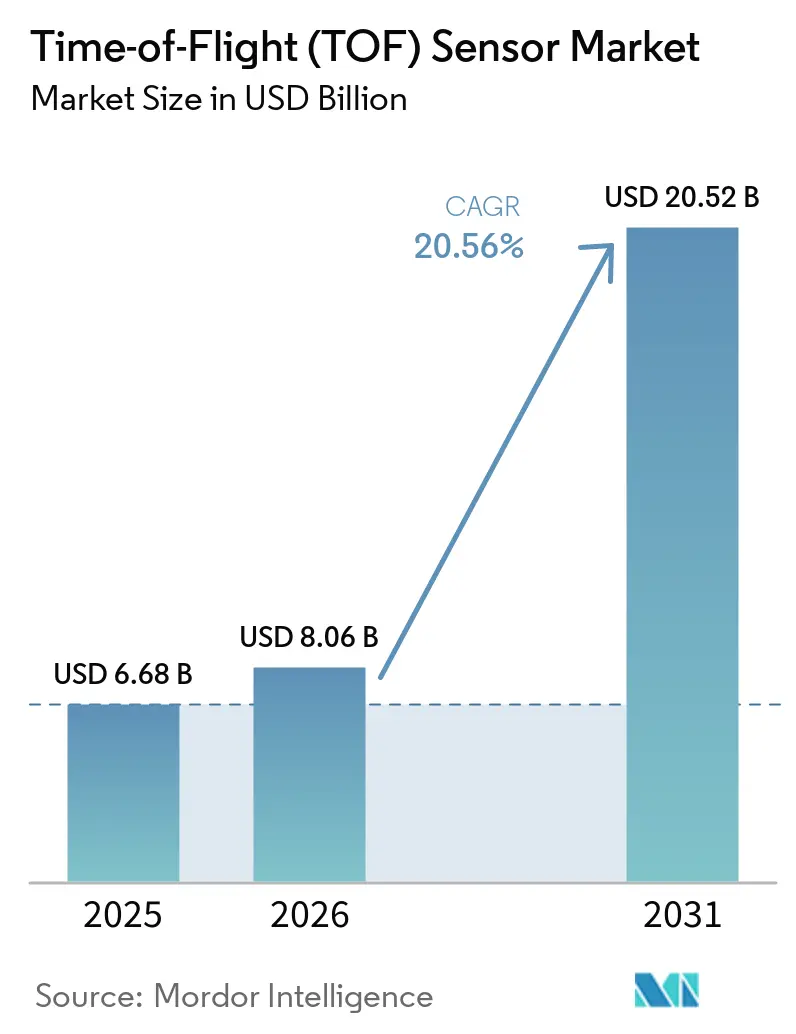
Die globale Marktgröße für Time of Flight-Sensoren wurde im Jahr 2025 auf 6,68 Milliarden USD geschätzt und soll von 8,06 Milliarden USD im Jahr 2026 auf 20,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 20,56 % während des Prognosezeitraums (2026–2031). Die steigende Nachfrage nach hochpräziser Tiefenwahrnehmung in Smartphones, durch die EU-Allgemeine Fahrzeugsicherheitsverordnung 2026 vorgeschriebene Fahrerüberwachungskameras sowie Maschinenbildverarbeitungs-Upgrades in europäischen und japanischen Fabriken sorgen für anhaltenden Kapitalzufluss in neue Produktionslinien. Smartphone-Hersteller in China und Südkorea vollziehen den Wechsel von indirekten zu direkten Time of Flight-Architekturen, um rechnergestützte Fotografie voranzutreiben, während nordamerikanische Logistikbetreiber Tiefenkameras einsetzen, um Roboterflotten in großem Maßstab zu koordinieren. Investitionen in SPAD-basierte Miniaturisierung, Meta-Optiken und stromsparende VCSEL-Emitter verringern die Modulabmessungen, sodass Handy-Hersteller Kamerainseln mit weniger als 6 mm Bauhöhe verbauen können, ohne die Reichweite zu beeinträchtigen. Die Konzentration der Lieferkette auf VCSEL-Wafer im Taiwan-US-Korridor sowie die Notwendigkeit, Mehrweginterferenz in LiDAR-Außenanwendungen zu mindern, sind die wichtigsten technischen und wirtschaftlichen Gegenwindfaktoren für den Time of Flight-Sensor-Markt.
Wesentliche Berichtsergebnisse
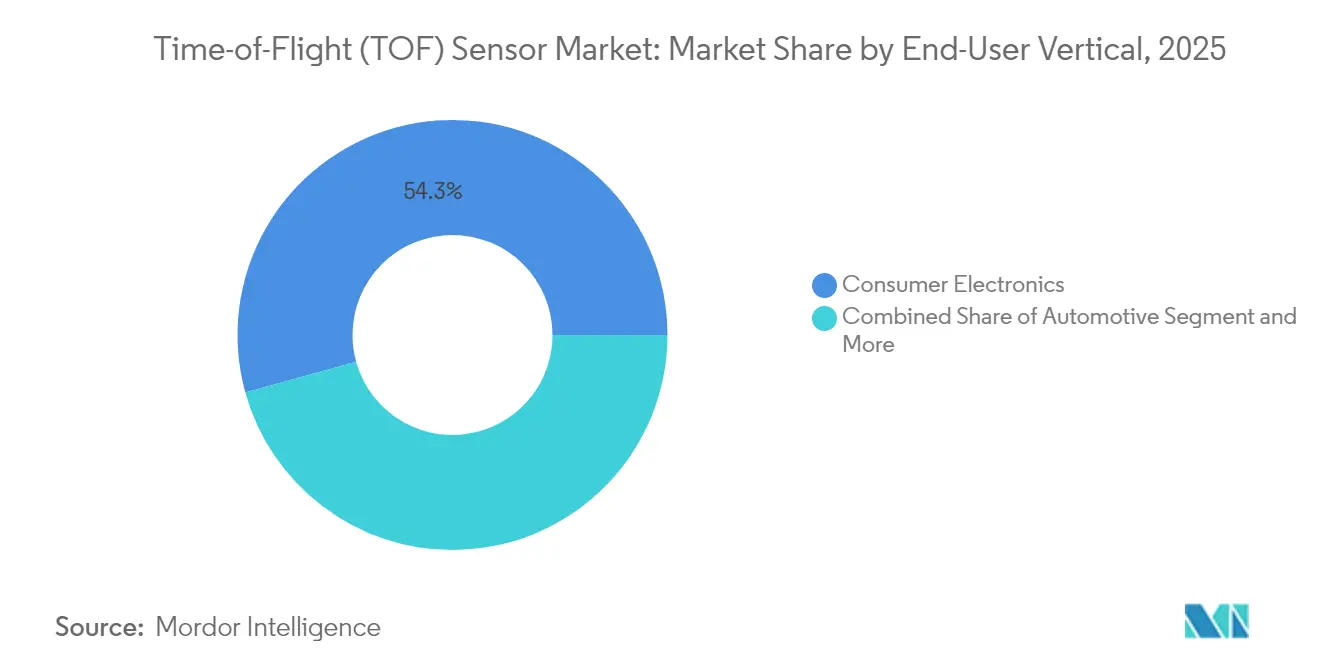
- Nach Endnutzer führte Unterhaltungselektronik im Jahr 2025 mit einem Umsatzanteil von 54,30 %; der Automobilbereich entwickelt sich bis 2031 mit einer CAGR von 24,4 %.
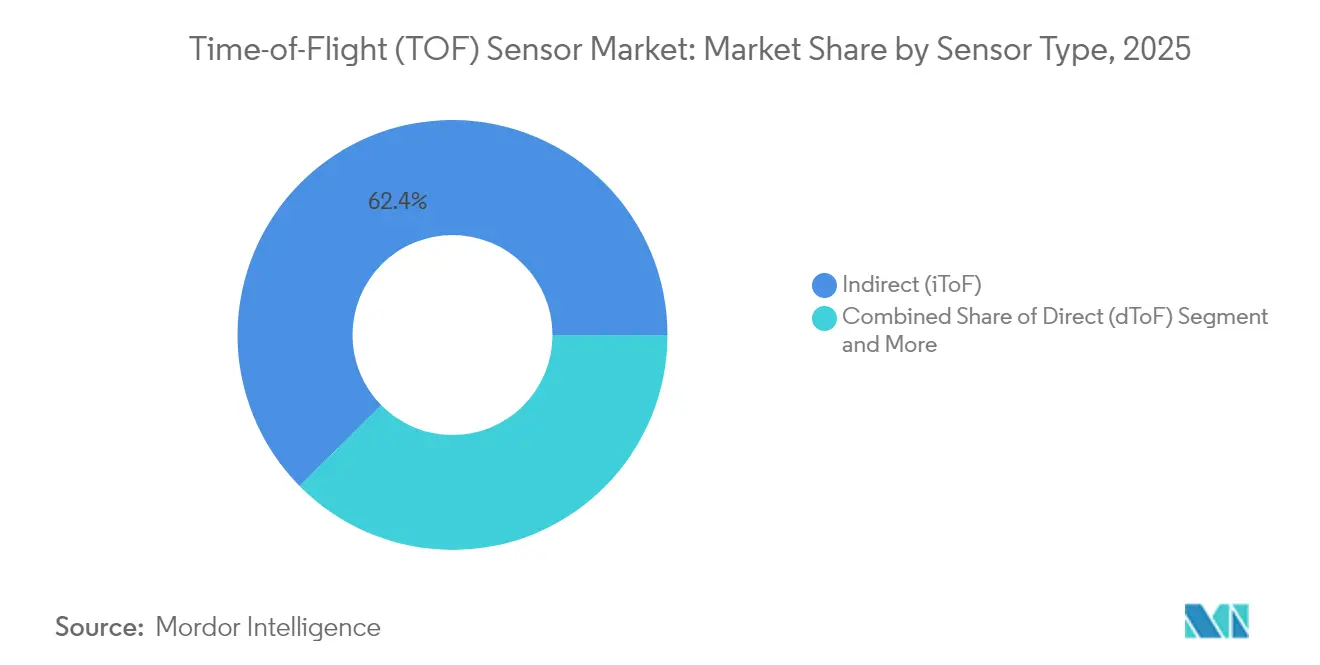
- Nach Sensortyp entfiel 2025 ein Marktanteil von 62,40 % des Time of Flight-Sensor-Marktes auf den indirekten ToF; der direkte ToF wird bis 2031 voraussichtlich eine CAGR von 22,6 % verzeichnen.
- Nach Region hielt Asien-Pazifik im Jahr 2025 einen Anteil von 51,60 % am Time of Flight-Sensor-Markt; der Nahe Osten wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 25,9 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Time-of-Flight (TOF) Sensor-Markts*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Akzeptanz von Maschinenbildverarbeitungssystemen in Produktionszentren in Europa und Japan | +3.2% | Europa und Japan, Übertragung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Smartphones mit integrierten dToF-3D-Kameras in China und Südkorea | +4.1% | China und Südkorea, globaler Smartphone-Markt | Kurzfristig (≤ 2 Jahre) |
| Integration von dToF-LiDAR für Level-3+-ADAS-Einführungen in EU und USA | +3.8% | EU & USA, Ausweitung auf den globalen Automobilmarkt | Mittelfristig (2–4 Jahre) |
| Miniaturisierung SPAD-basierter ToF-Module für Kamerainseln unter 6 mm Bauhöhe | +2.9% | Global, geführt vom Premium-Smartphone-Segment | Kurzfristig (≤ 2 Jahre) |
| Lagerhausautomatisierungsschub, der iToF-Tiefenkameras in nordamerikanischer Logistik aufwertet | +2.7% | Nordamerika, Ausweitung auf globale Logistik | Mittelfristig (2–4 Jahre) |
| Staatlich vorgeschriebene Fahrerüberwachungssysteme gemäß EU-GSR-2026 | +3.5% | EU, Einfluss auf globale Automobilstandards | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz von Maschinenbildverarbeitungssystemen in Europa und Japan
Industrieverbünde in Deutschland, Italien und Japan statten Roboter mit Time of Flight-Bildgebern aus, um die Behälterbestückung und das Depalettieren ungeordneter Artikel zu verbessern. Das Roboterbildverarbeitungspaket von Nikon, das seit Ende 2024 ausgeliefert wird, überträgt Tiefenbilder mit 250 Vollbildern pro Sekunde und reduziert die Zykluszeit in Automobil-Stanzlinien.[1] Japanische Systemintegratoren koppeln diese Sensoren nun mit privaten 5G-Netzen, um Maschinen bei erkanntem Eindringen sofort zu stoppen – ein Ansatz, der 2025 von Tokyo Boeki und Net One Systems validiert wurde. Da der Arbeitskräftemangel zunimmt und europäische Fabriken auf Industrie-4.0-Standards umrüsten, erwartet der Time of Flight-Sensor-Markt konstante Bestellungen für mittelreichweitige iToF-Arrays.
Steigende Nachfrage nach dToF-3D-Smartphone-Kameras in China und Südkorea
Das Samsung Galaxy S24 Ultra debütierte mit einem verfeinerten dToF-Modul, das die Bokeh-Genauigkeit und AR-Verankerung verbessert und den Wechsel von der strukturierten Beleuchtung zu direktem ToF in Flaggschiff-Geräten bekräftigt. Chinesische OEMs vollziehen diesen Schritt, um sich in der Bildgebung zu differenzieren, und Analysten erwarten, dass die Umsätze mit 3D-Smartphone-Kameras bis 2030 auf 44,01 Milliarden USD steigen.[2] Da die Erneuerungszyklen bei Handsets kurz sind, steigert jeder Design-Win die jährlichen Stückzahlen und verstärkt den Beitrag mobiler Lieferungen zum Time of Flight-Sensor-Markt.
Integration von dToF-LiDAR für Level-3+-ADAS-Einführungen in EU und USA
Sonys IMX479 gestapelter SPAD-Tiefensensor erfüllt die Automobilzuverlässigkeit gemäß AEC-Q100 und erkennt Hindernisse 300 m entfernt mit 20 Vollbildern pro Sekunde.[3] Die EU-Verordnung 2019/2144 sichert die Nachfrage, da neue Personenkraftwagen ab 2026 mit fortschrittlichen Notbremsungs- und Fahrerüberwachungssystemen ausgestattet sein müssen. Automobilhersteller kombinieren nun dToF-LiDAR, Radar und Bildverarbeitungsprozessoren, um freihändige Autobahnpiloten zu realisieren, und erweitern so die Umsatzmöglichkeiten für den Time of Flight-Sensor-Markt bei Tier-1-Zulieferern.
Miniaturisierung SPAD-basierter Module für Kamerainseln unter 6 mm Bauhöhe
Sonys LiDAR-Sensor von 2025 reduziert die Baugröße und die Leistungsaufnahme, während die planaren Meta-Optiken von STMicroelectronics Mehrkomponentenlinsen ersetzen und die Bauhöhe in VR-Headsets halbieren. Das 1-mm²-NanEyeC von ams-osram beweist, dass ein Optik-Sensor-Paket hinter Smartwatch-Glas verschwinden kann. Diese Durchbrüche ermöglichen es Telefonherstellern, drei oder vier Tiefenmodule in immer dünnere Geräte zu integrieren, was das Verbraucherbewusstsein und den wiederkehrenden Umsatz für die Time of Flight-Sensor-Branche stärkt.
Hemmnisauswirkungsanalyse des Time-of-Flight (TOF) Sensor-Markts*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mehrweginterferenz und Umgebungslichtrauschen bei mehr als 30 m Reichweite | -2.8% | Global, insbesondere Außenanwendungen | Kurzfristig (≤ 2 Jahre) |
| Volatile VCSEL-Versorgungskonzentration im Taiwan-US-Korridor | -2.1% | Global, konzentriertes Lieferkettenrisiko | Mittelfristig (2–4 Jahre) |
| Strenge EU-DSGVO-Vorschriften für Personenzählkameras in Geschäften | -1.3% | EU, Einfluss auf globale Datenschutzstandards | Langfristig (≥ 4 Jahre) |
| Preisverfall durch konkurrierende strukturierte Beleuchtungs-Tiefenlösungen in Einsteiger-Smartphones | -1.9% | Globaler Smartphone-Markt, Einsteigersegment | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrweginterferenz und Umgebungslichtrauschen bei mehr als 30 m Reichweite
Labortests am Massachusetts Institute of Technology zeigen, dass an mehreren Oberflächen reflektierte Photonen die Rohphasendaten verfälschen und Objekte in Tiefenkarten fehlpositionieren. Microsofts SPUMIC-Algorithmus korrigiert dies per Software, doch sein Rechenaufwand schreckt budgetbewusste Einsätze ab. Sensorhersteller reagieren mit größeren Pixeln und Globaler-Verschluss-Arrays, doch die Leistung nimmt im Freien zur Mittagszeit noch ab und begrenzt einige Smart-City- und Langstrecken-Industrieanwendungen innerhalb des Time of Flight-Sensor-Marktes.
Volatile VCSEL-Versorgungskonzentration im Taiwan-US-Korridor
Die meisten Hochleistungs-940-nm-Emitter werden von einer Handvoll Fertigungsstätten geliefert. Als ein großer Handhersteller 2024 eine VCSEL-Bestellung stornierte, drohte das britische Werk eines Zulieferers veräußert zu werden, was OEMs dazu veranlasste, zweifache Beschaffungsquellen einzurichten oder strukturierte Beleuchtungs-Rückfallmodule zu entwickeln. onsemis Hyperlux-Roadmap mindert die Abhängigkeit durch die Integration höhereffizienterer Pixel, die bei gleicher Reichweite weniger Laserleistung benötigen. Solange die Diodenkapazität nicht auf mehr Regionen ausgeweitet wird, werden Beschaffungsteams Contingency-Aufschläge in Verträge auf dem Time of Flight-Sensor-Markt einkalkulieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Time-of-Flight (TOF) Sensor-Markts
Nach Sensortyp:
Direkter ToF gewinnt trotz iToF-Dominanz an FahrtDie indirekte ToF-Technologie entfiel 2025 auf 62,40 % des Time of Flight-Sensor-Marktes und spiegelt ihren Kostenvorteil und ihre Reife in Smartphones, Webcams und Pick-and-Place-Robotern wider. Direkte ToF-Einheiten sind zwar teurer, wachsen jedoch mit einer CAGR von 22,6 %, da reichweitengesteuerte SPAD-Arrays eine zentimetergenaue Genauigkeit jenseits von 200 m gewährleisten. Die Marktgröße des Time of Flight-Sensor-Marktes für direkte ToF-Module wird voraussichtlich rasch zunehmen, da Automobilhersteller auf LiDAR-zentrierte ADAS-Stapel fixiert sind. Tier-1-Zulieferer schätzen die latenzfreie Tiefenausgabe des dToF, die bei der Sensorfusion Redundanz mit Radardaten ermöglicht. Indirekte ToF-Chipsätze erhalten kontinuierlich neue Funktionen – globaler Verschluss, HDR und eingebetteter DSP – und positionieren sich als Standard für AR-Handsets und kollaborative Fabrikanwendungen.
Fortgeschrittene Fertigungsknoten integrieren nun On-Chip-Histogrammierung, die den externen DRAM-Bedarf reduziert und den Stücklistenwert für VR-Controller halbiert. Der Time of Flight-Sensor-Markt profitiert, wenn Handy-OEMs einen einzigen iToF-Die für nach vorne gerichtete Porträtkameras und nach hinten gerichtete Autofokushilfe wiederverwenden können. Automobil-LiDAR schreibt jedoch Lawinendioden vor, die galvanisch von der Logik getrennt sind, was die Kosten für den direkten ToF bis 2031 höher hält. Beide Architekturen koexistieren und füllen diskrete Leistungsnischen aus, wodurch die Umsatzdiversifizierung innerhalb des Time of Flight-Sensor-Marktes stabilisiert wird.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb verfügbar
Nach Anwendung:
3D-Bildgebung führt, während LiDAR stark wächstSmartphone-Porträtfotografie und AR-Kartierung trieben 2025 48,10 % der Nachfrage an und zementierten die 3D-Bildgebung als größtes Umsatzsegment. Die Marktgröße des Time of Flight-Sensor-Marktes für LiDAR wächst mit einer CAGR von 23,1 %, da Level-3-ADAS-Einführungen mehrere Dachlaser pro Fahrzeug erfordern. Maschinenbildverarbeitungs-Nachrüstungen in Elektronik-Montagelinien setzen iToF-Kameras ein, um Löt-Fehlausrichtungen in Echtzeit-Taktgeschwindigkeit zu erkennen, und E-Commerce-Distributionszentren rüsten tiefenkameratragende agangreihende Roboter zur dynamischen Hindernisumgehung aus.
Robotik und Drohnen stellen heute zwar kleinere, jedoch stark wachsende Anwendungsbereiche dar: Sauerstoffarme Bergwerke nutzen dToF-Scanner zur Kartierung von Hohlräumen, und pflanzenschutzmittelsprühende UAVs nutzen leichte ToF-Höhenmesser, um den Abstand zum Blätterdach einzuhalten. Gestenerkennung in Smart-TVs, Spielkonsolen und XR-Headsets verlagert sich hin zu mehrzonigem iToF, um die Datenschutzfallstricke der RGB-Erfassung zu vermeiden. Die in Europa ab 2026 vorgeschriebene Fahrerüberwachung im Fahrzeuginnenraum treibt ultrabreitbandige Nah-Infrarot-ToF-Optiken voran, die Blick- und Mikroschlafverhalten verfolgen, ohne sichtbares Licht auszusenden, und so sicherheitsrelevante Umsätze für den Time of Flight-Sensor-Markt erweitern.
Nach Endnutzerbranche:
Unterhaltungselektronik führt, Automobil beschleunigtHandys, Tablets und tragbare Kameras verbrauchten 2025 54,30 % der Lieferungen. Smartphone-OEMs setzen weiterhin auf tiefenbasierte AR-Filter, 3D-Scanning und Authentifizierung unter dem Display und sichern damit vorhersehbare Nachfrage. Der Automobilsektor wächst mit einer CAGR von 24,4 %, da Regulierungsbehörden Fahrerüberwachungslinsen nun als zentrale Sicherheitskomponenten betrachten. Die Marktgröße des Time of Flight-Sensor-Marktes für Fahrzeuginnenräume wird sich voraussichtlich mehr als vervierfachen, da Euro NCAP Blickverfolgung und Kindanwesenheitserkennung prämiert.
Die Industrieautomatisierung liefert ein stetiges Basisvolumen: Oberflächenmontagezeilungen nutzen ToF zur Validierung der Bauteilbestückungstiefe in Millisekunden, und Kollaborationsroboter verlassen sich auf 360°-Tiefenkuppeln zur sicheren Navigation in Mitarbeiterbereichen. Gesundheitsdienstleister pilotieren berührungslose Vitalparameterüberwachung für Neugeborenstationen und protokollieren die Atemfrequenz aus subtiler Brustbewegung. Logistikbetreiber, gestärkt durch Amazons 5.000-Einheiten-Flotte in Colorado, kaufen deckenmontierte iToF-Tiefenpods zur Koordination des Behältertransports. Datenschutzbewusste intelligente Gebäude ergänzen diese Nachfrage durch die Installation anonymer ToF-Personenzählknoten, die die DSGVO einhalten und dabei eine Genauigkeit von 99,8 % erzielen. Zusammen diversifizieren diese Nischen die Umsätze und dämpfen die Zyklizität über den breiteren Time of Flight-Sensor-Markt.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb verfügbar
Nach Auflösung:
QVGA-Dominanz durch VGA-Wachstum herausgefordertQVGA-und-darunter-Arrays hielten 2025 einen Marktanteil von 40,30 %, da Näherungserkennungs-, Autofokus- und Kollisionsvermeidungsaufgaben selten mehr als 320×240 Pixel benötigen. Doch Automobil- und Lagerroboter wechseln zu VGA (640×480), da neuronale Netzwerk-Klassifikatoren von dichteren Punktwolken profitieren. Der Marktanteil des Time of Flight-Sensor-Marktes für VGA-Einheiten wird voraussichtlich parallel zu ADAS-Übernahmequoten steigen. Melexis' MLX75027 demonstriert VGA-Aufnahme mit 120 Vollbildern pro Sekunde und ASIL-B-Sicherheitsfunktionen und überzeugt Tier-1-Zulieferer, die höhere Auflösung zu standardisieren.
HD-Klasse-ToF-Sensoren befinden sich am Premium-Ende und sind für chirurgische Navigation und Filmproduktionsrigs reserviert, die Millimeterpräzision erfordern. Obwohl ihr durchschnittlicher Verkaufspreis das Dreifache von QVGA beträgt, senkt die Volumenfertigung in 90-nm-Knoten die Kostenkurven. Mit der Reifung der Meta-Optiken kann die Pixelteilung verkleinert werden, ohne die Quanteneffizienz zu verlieren, was HD bis zum Ende des Jahrzehnts in VGA-Preisbänder vordringen lässt und den adressierbaren Time of Flight-Sensor-Markt weiter ausdehnt.
Geografische Analyse
APAC Time-of-Flight (TOF) Sensor-Markt
Der asiatisch-pazifische Raum bleibt das Epizentrum des Time-of-Flight-Sensor-Markts und liefert sowie verbraucht mehr als die Hälfte der weltweiten Produktion. Chinas Smartphone-Montagestandorte in Guangdong nehmen jedes Quartal Millionen von iToF-Dies ab, während Back-End-Betriebe in Jiangsu Meta-Optik-Linsen in großem Maßstab anbringen. Japanische Fabs verfeinern SPAD-Wafer für hochmargige Automobilverträge und nutzen dabei heimische Robotik-Ökosysteme, um neue Prozessknoten zu erproben. Die vertikal integrierten Konzerne Südkoreas verankern sowohl die Emitter- als auch die Bildsensorproduktion und sorgen für interne Nachfrage sowie Exporterlöse, die die Fab-Auslastung stabilisieren. Die Größe des Time-of-Flight-Sensor-Markts in dieser Region wächst im Gleichschritt mit den Steigerungen des Smartphone-Durchschnittsverkaufspreises und den regionalen Elektrofahrzeug-Einführungen, die Multi-Strahl-LiDAR vorschreiben.
Nordamerika Time-of-Flight (TOF) Sensor-Markt
Nordamerika treibt die technologische Spezifikation voran. LiDAR-Start-ups im Silicon Valley erweitern die Grenzen von Reichweite und Augensicherheit, und E-Commerce-Lagerhäuser im Raum Seattle erproben die hochdichte Roboter-zu-Roboter-Koordination. Bundesstaatliche Straßenverkehrsbehörden, die Pilotprojekte für freihändiges Fahren untersuchen, fördern indirekt die Einführung redundanter Fahrzeuginnenraumkameras und vergrößern so die lokale Nachfrage im Time-of-Flight-Sensor-Markt. Kanadas Agritech-Szene erprobt drohnenbasierte Biomasseschätzung mithilfe von NIR-ToF-Höhenmessern und markiert damit ein Nischenwachstum im ländlichen Bereich.
Europa Time-of-Flight (TOF) Sensor-Markt
Europa verbindet regulatorischen Antrieb mit industrieller Automatisierung. Die EU-Allgemeine Sicherheitsverordnung 2026 schreibt fortschrittliche Fahrerüberwachung vor und garantiert damit Basisliefermengen. Deutsche Tier-1-Zulieferer, italienische Verpackungslinienspezialisten und nordische Robotikproduzenten integrieren iToF in qualitätsorientierte Arbeitsabläufe. Steuerliche Anreize für energieeffiziente Fabrikmodernisierungen helfen, Sensor-Erneuerungszyklen zu finanzieren. Obwohl wirtschaftliche Gegenwind die Nachfrage nach Unterhaltungselektronik dämpft, stabilisieren industrielle Investitionsausgaben den regionalen Time-of-Flight-Sensor-Markt.
Regulatorisches Umfeld
Time-of-Flight-(ToF)-Sensoren, die auf Nahinfrarot-Emittern basieren, unterliegen Vorschriften zur Laserschutzklassifizierung und Kennzeichnung, wobei IEC 60825-1:2014 (und nationale Übernahmen wie BS EN 60825-1:2014+A11:2021) die Grundlage für augensichere Klasse-1-ToF-Module im Konsumgüter- und Automobilbereich bilden. Für Kamera- und Modullieferungen in industrielle und kommerzielle Anwendungen orientiert sich die Konformität hinsichtlich elektromagnetischer Verträglichkeit in Europa üblicherweise an EN IEC 61000-6-2:2019 und EN IEC 61000-6-4:2019, während der Marktzugang in den USA in der Regel die Einhaltung der FCC 47 CFR Part 15 Subpart B-Emissionsvorschriften für digitale Geräte erfordert.
Im Automobilbereich fällt die in ADAS und automatisierten Fahrsystemen genutzte ToF-Tiefenerfassung unter das UNECE-WP.29-Rahmenwerk, das die Fahrzeugtypgenehmigung regelt. Die UN-Regelung Nr. 157 (Automated Lane Keeping Systems) hat sich weiterentwickelt, wobei Änderungen zum 19. Januar 2026 in Kraft treten und einen zusätzlichen Schwerpunkt auf validierte Wahrnehmungsleistung und Sicherheitsnachweise auf Fahrzeugsystemebene legen. Datenschutzanforderungen wie die EU-DSGVO beeinflussen ebenfalls die Einsatzentscheidungen bei Personenzählung und Innenraumüberwachung, wobei einige Käufer zu reinen Tiefensensor-Lösungen tendieren, um die Erfassung personenbezogener Daten zu reduzieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für ToF-Sensoren beginnt mit der Epi- und Wafer-Verarbeitung für Emitter (VCSEL/LED) und Empfängerarrays (CMOS-Bildsensoren und SPAD-basiertes dToF), führt dann über Wafer-Fertigung, Back-End-Verpackung und Integration des optischen Stapels (Linsen oder Meta-Optiken) mit Kalibrierung. Von dort fließen die Komponenten in die Modulmontage (Emitter, Empfänger, Optik und Tiefenverarbeitung) ein, bevor sie über OEM-Lieferketten an Smartphones, Automobil-LiDAR- und Innenraumsysteme, industrielle Bildverarbeitung und Lagerrobotik verteilt werden.
Jüngste Zuliefereraktivitäten verdeutlichen zudem die Rolle von Fertigungspartnerschaften und automobiltauglichen Qualitätsanforderungen im Midstream-Bereich. Innoviz ging eine Partnerschaft mit Fabrinet ein, um die Massenproduktion seiner InnovizTwo-LiDAR-Plattform zu unterstützen und die Produktionsabläufe an automobilspezifische Prozessanforderungen wie VDA-6.3-Audits anzupassen. Aeva arbeitet mit LG Innotek für die Fertigung seiner Atlas-Ultra-4D-LiDAR-Sensoren zusammen, unterstützt durch eine Investition von LG Innotek in Höhe von 50 Millionen USD. Gemeinsame Entwicklungen und Ökosystem-Kooperationen bleiben zentral für Differenzierung und Versorgungssicherheit, darunter die Zusammenarbeit von Infineon und pmdtechnologies an REAL3-Bildsensoren sowie die Partnerschaft von pmdtechnologies mit Roborock und OFILM für hybride ToF-Lösungen für Saugroboter.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im Time of Flight (TOF) Sensor Markt
Der Time of Flight-Sensor-Markt tendiert zu einer moderaten Konzentration, wobei die fünf größten Anbieter – Sony, STMicroelectronics, onsemi, Infineon und ams-osram – knapp über zwei Drittel des Umsatzes kontrollieren. Sonys proprietäre SPAD-Stapel und der Auftragsbestand an Automobil-Design-Wins sichern Skaleneffekte. STMicroelectronics konzentriert sich auf Meta-Optiken und Mehrzonenabstandsmessung und bündelt seine VL53-Familie häufig mit zugehörigen 32-Bit-MCUs, um Kunden an sein Ökosystem zu binden. onsemi differenziert sich durch Globale-Verschluss-Pixel, die sowohl Umgebungslicht als auch Tiefe in einer einzigen Belichtung erfassen und für Industrie-Automatisierungs-OEMs attraktiv sind.
Infineon und PMDs gemeinsam entwickelte REAL3-Imager mit 5-µm-Pixel werden in LiDAR-Reinigungsrobotern und Unter-Display-Gesichtserkennungsmodulen eingesetzt und unterstreichen ein Systemintegrator-Partnerschaftsmodell. ams-osram nutzt die EEL- und VCSEL-Emitter-Portfolios und verfolgt ein Package-Co-Design, das die Treibergröße und die thermische Last reduziert. Komponentenengpässe in den Jahren 2024–2025 veranlassten jeden Anbieter, doppelte Fertigungsquellen oder eigene Epitaxie-Wachstumskapazitäten anzustreben, um geopolitische Risiken abzusichern. Aufstrebende Herausforderer konzentrieren sich auf Nischendurchbrüche – ereignisgesteuerte Histogramme zur Reduzierung des In-Sensor-Stromverbrauchs oder hybride CMOS-SPAD-Pixel zur Erweiterung des HDR –, die die Marktanteile etablierter Anbieter gefährden könnten, wenn die Massenproduktionshürden fallen.
Marktführer in der Time of Flight (TOF) Sensor-Branche
-
Texas Instruments Incorporated
-
STMicroelectronics NV
-
Infineon Technologies AG
-
Panasonic Corporation
-
Sony Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Time-of-Flight (TOF) Sensor Markt Unternehmen in diesem Bericht
- Sony Corporation (Sony Semiconductor Solutions)
- STMicroelectronics N.V.
- Infineon Technologies AG
- Texas Instruments Incorporated
- onsemi (ON Semiconductor Corp.)
- Panasonic Holdings Corp.
- Sharp Corp.
- Keyence Corp.
- Teledyne Technologies Inc.
- Omron Corp.
- ams-OSRAM AG
- Melexis N.V.
- PMD Technologies AG
- Analog Devices Inc.
- Cognex Corp.
- LMI Technologies Inc.
- Samsung Electronics Co. Ltd.
- LG Innotek Co. Ltd.
- Hamamatsu Photonics K.K.
- Renesas Electronics Corp.
- Himax Technologies Inc.
- Tower Semiconductor Ltd.
Marktchancen und Zukunftsaussichten
Programme zur Fahrzeugsicherheit und Automatisierung schaffen eine Nachfragebasis für leistungsfähigere ToF-Sensorik, insbesondere wenn dToF-LiDAR und Innenraumüberwachung in einem einzigen Sicherheitspaket zusammengefasst werden. Die EU-Verordnung 2019/2144 (Allgemeine Sicherheitsverordnung) verschärft ab den Modelleinführungen 2026 die Grundanforderungen für Fahrerüberwachung und verwandte Sicherheitsfunktionen und unterstützt damit die breitere Einführung von Nahinfrarot-Tiefensensormodulen, die bei schwachem Licht ohne sichtbare Beleuchtung funktionieren können.
Auch industrielle Robotik und Edge-KI-Systeme schaffen Freiraum für kompakte 3D-Entfernungsmessmodule mit hoher Bildrate, die den Integrationsaufwand für Maschinenbauer und Lagerintegratoren verringern. Im Juni 2026 kündigte STMicroelectronics den VL53L9 an, ein All-in-One-Direct-ToF-3D-LiDAR-Modul für kompakte Edge-KI-Systeme mit 2,3K-Auflösung und einer Leistung von bis zu 100 fps, was einen Trend hin zu integrierten Modulen anstelle von diskreten Aufbauten aus Sensor, Optik und Verarbeitung anzeigt. Auf der Angebotsseite erweitern Partnerschaften, die Montage und Test näher an volumenstarke Endmärkte heranführen, wie die Zusammenarbeit von Aeva mit LG Innotek bei der LiDAR-Fertigung, die Fertigungswege über einen engen Kreis optischer und modularer Montagerouten hinaus und helfen OEMs, das Risiko der Skalierung zu bewältigen.
Jüngste Branchenentwicklungen im Time-of-Flight (TOF) Sensor-Markt
- Juni 2026: STMicroelectronics stellte den VL53L9 vor, ein kompaktes All-in-One-Direct-Time-of-Flight-3D-LiDAR-Modul für Edge-KI- und Robotikdesigns. Das Modul kombiniert eine Ausgabeauflösung von 2,3K mit einer Betriebsrate von bis zu 100 fps in einem kleinen Formfaktor und unterstützt so eine dichtere Tiefenkartierung ohne einen umfangreichen Rechen- und Optikstapel. Dies verschärft den Wettbewerbsdruck bei integrierten ToF-Modulen, die die Designzyklen für industrielle Automatisierung und kompakte Roboterplattformen verkürzen.
- Juli 2025: Aeva gab eine Fertigungspartnerschaft mit LG Innotek für seine Atlas-Ultra-4D-LiDAR-Sensoren bekannt, unterstützt durch eine Investition von LG Innotek in Höhe von 50 Millionen USD. Die Vereinbarung stärkt die Midstream-Fertigungskapazität und die Modul-Industrialisierung für LiDAR-Tiefensensorik. Sie signalisiert zudem eine tiefere Beteiligung von Elektronikfertigungsdienstleistern an fortschrittlicher Sensorik, was Kosten, Ausbeute und Lieferzeiten in der breiteren ToF- und LiDAR-Lieferbasis beeinflussen kann.
- September 2024: pmdtechnologies ging eine Partnerschaft mit Roborock und OFILM ein, um hybride Time-of-Flight-Lösungen für Saugroboter zu entwickeln. Die Zusammenarbeit bindet ToF-Sensorik enger an die volumenstarke Integration von Konsumroboter und Modulentscheidungen. Sie unterstreicht die anhaltende Nachfrage von Serviceroboter, bei denen die Tiefensensorik in Bezug auf Kosten, Stromverbrauch und Formfaktor mit Alternativen konkurriert.
Time-of-Flight (TOF) Sensor Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt die Umsätze aus Time-of-Flight (ToF) Sensoren, die zur Abstands- oder Tiefenmessung eingesetzt werden, indem ein Signal ausgesendet und die Rücklaufzeit gemessen wird. Dazu gehören zugehörige Sensormodule, die in Endanwendungen wie Verbrauchergeräten, Industriesystemen und Fahrzeugen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine 3D-Sensing- oder Imaging-Umsätze aus, bei denen ToF nicht die Messmethode ist, sowie nachgelagerte Systemintegrationsdienstleistungen und reine Softwareverkäufe.
Segmentierungsübersicht
- Nach Sensortyp
- Indirekt (iToF / HF-moduliert)
- Direkt (dToF)
- Reichweitengesteuerte Imager
- Nach Komponente
- Beleuchtung (VCSEL/LED)
- Sensor-/Empfänger-Array
- Tiefenprozessor
- Nach Auflösung
- QVGA und darunter
- VGA
- HD und darüber
- Nach Reichweite
- Kurz
- Mittel
- Lang
- Nach Anwendung
- Augmented und Virtual Reality
- LiDAR
- Maschinenbildverarbeitung
- 3D-Bildgebung und -Scanning (einschl. Smartphone-Kameras)
- Robotik und Drohnen
- Gestenerkennung und Biometrie
- Fahrerüberwachungssysteme im Fahrzeuginnenraum
- Sicherheit und Überwachung
- Nach Endnutzerbranche
- Unterhaltungselektronik
- Automobil
- Entertainment und Gaming
- Industrie und Fertigung
- Gesundheitswesen und medizinische Bildgebung
- Logistik und Lagerautomatisierung
- Sicherheit und intelligente Gebäude
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Ozeanien
- Australien
- Neuseeland
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die Faktenbasis für Nachfragetreiber, Produktakzeptanz und Lieferrichtungen in der Elektronikladeferkette aufzubauen. Wir stützten uns auf öffentliche Quellen wie UN Comtrade für Handelsströme, Daten der U.S. International Trade Commission für Zoll- und Importkontext sowie IEEE und andere begutachtete Fachpublikationen aus den Bereichen Optik und Sensorik für technische Benchmarks. Patentdatenbanken wurden gesichtet, um aktive Innovationsbereiche zu identifizieren. Wo verfügbar, halfen Elektronik- und Automobilstatistiken aus Quellen wie dem U.S. Census Bureau und Eurostat dabei, Produktions- und Geräteliefertrends nach Geografie zu validieren.
Um die Zusammenhänge herzustellen, haben wir außerdem Geschäftsberichte, Transkripte von Earnings Calls und Produktübersichten von Unternehmen ausgewertet, die im Bereich Sensorik und Komponenten tätig sind. Diese wurden durch seriöse Presse- und Verbandsmeldungen zur Einführung von AR/VR, Robotik und Fahrzeuginnenraumsensorik ergänzt. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentanalysen genutzt, um finanzielle Aufteilungen zu standardisieren und fehlende Details zu Produktfamilien zu ergänzen. Die oben genannten Desk-Quellen sind illustrativ und nicht abschließend; weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung von Eingaben und Schließung von Lücken herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Komponentenlieferanten, Modulherstellern, OEM-Einkaufsteams und Teilnehmern des Vertriebskanals, damit die Umsatzlogik anhand realer Verkaufsmuster überprüft werden konnte. Da es sich um einen globalen Markt handelt, stellten wir sicher, dass die Eingaben die wichtigsten Fertigungszentren und Endmärkte abdeckten, und präzisierten die Annahmen, wenn die Antworten auf starke Schwankungen bei Preisen, Attach-Raten oder Design Wins hindeuteten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | CXOs: 17 % | APAC: 45 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 33 % | EMEA: 35 % |
| Kleinere Akteure: 17 % | Manager: 50 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Geräteproduktionstaten und Akzeptanzsignale in einen Nachfragepool für ToF-Sensorik über wichtige Anwendungen hinweg rekonstruiert und anschließend mithilfe typischer Sensor- oder Modulpreise in Werte umgerechnet werden. Da sich die ausgewiesenen Preise in der Konsum- und Industrieelektronik schnell verändern, haben wir den durchschnittlichen Verkaufspreis (ASP) als lebendige Variable behandelt und ihn an die häufigsten Auflösungs- und Reichweitenanforderungen in realen Designs ausgerichtet.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, beispielsweise durch die Aggregation von Stichproben-Lieferantenumsätzen, die Validierung des Kanal-Mix und die Überprüfung implizierter Volumina anhand bekannter Lieferrichtungen für Smartphones, AR/VR-Geräte, Fahrzeugsensorfunktionen und Industrieautomatisierungsanlagen. Illustrative Modelleingaben umfassten ToF-Adoptionsraten nach Gerätetyp, durchschnittliche Sensoren pro Gerät, ASP-Entwicklung nach Auflösungsklasse, Design-Win-Zyklen und regionalen Fertigungsanteil. Für die Prognose stützten wir uns auf eine Szenarioanalyse, die durch primäres Feedback unterstützt wurde, da Produktzyklen und Zeitpläne für Automobilprogramme Stufenveränderungen erzeugen können, die einfache Trendlinien nicht gut erfassen. Wo Bottom-up-Signale für kleinere Geographien unvollständig waren, wurden Lücken mithilfe einer regionalen Durchdringungslogik geschlossen, die an Geräteleistungsindikatoren zurückgekoppelt wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Konsistenzprüfungen, sodass die endgültige Zahl nicht von einer einzigen Annahme abhängt. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie der Lieferrichtung von Geräten, Handelsbewegungen für verwandte Komponenten und dem impliziten Umsatz pro Gerät. Ausreißer wurden überprüft und mit einer zweiten Analystenprüfung korrigiert.
Wenn eine wesentliche Abweichung auftrat, haben wir ausgewählte Interviewpartner erneut kontaktiert, um zu bestätigen, ob die Schwankung auf Preisänderungen, eine Verschiebung des Produktstarts oder den Zeitpunkt der Umsatzrealisierung zurückzuführen ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa starke Preisrückgänge oder große Programmgewinne im Konsum- oder Automobilbereich. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence Marktgröße für Time-of-Flight Sensoren im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für ToF-Sensoren stimmen häufig nicht überein, da Umfang und Zähllogik unterschiedlich sind, selbst wenn die Bezeichnung identisch erscheint. Unterschiede entstehen in der Regel dadurch, ob die Zahl den reinen Sensor- und Modulumsatz widerspiegelt, wie aggressiv der ASP-Rückgang angewendet wird und wie häufig Annahmen nach Produktzyklusänderungen aktualisiert werden.
Einige externe Schätzungen bündeln breitere Tiefensensing-Stacks, die angrenzende 3D-Sensing-Technologien und nachgelagerten Systemwert einschließen können. Bei Mordor Intelligence wird nur der Umsatz gezählt, der mit ToF-Sensing-Hardware verbunden ist, und die Prognose ist an Adoptionsvariablen auf Geräteebene wie Sensoren pro Gerät und regionalen Fertigungsmix geknüpft, sodass der Gesamtwert mit einem definierten Nachfragepool verbunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,06 Mrd. USD (2026) | |
| Branchenpublikation A | 7,02 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und spiegelt häufig eine breitere Interpretation der ToF-Wertschöpfung wider, was Vergleiche auf gleicher Basis übertreiben kann, wenn ASP-Erosion und Produktzyklus-Timing nicht regelmäßig überprüft werden. |
| Fachzeitschrift B | 1,82 Mrd. USD (2024) | Erscheint eher einer engeren, nur auf Komponenten ausgerichteten Sichtweise zu entsprechen, die Module, die in Endprodukte eingebaut werden, ausschließen kann, und konzentriert sich möglicherweise auf eine Teilmenge von ToF-Typen, was den adressierbaren Umsatzpool reduziert. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was in den Umsatz-Stack einbezogen wird und wie Preis und Akzeptanz im Zeitverlauf behandelt werden. Indem die Zählung an ToF-Hardware geknüpft wird, die in reale Gerätennachfragetreiber geliefert wird, und die Gesamtwerte anschließend mit Lieferanten- und Kanalprüfungen einem Stresstest unterzogen werden, können wir eine Zahl präsentieren, die leichter nachzuvollziehen und zu wiederholen ist, wenn neue Informationen eintreffen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Time of Flight-Sensor-Marktes?
Der Markt wird im Jahr 2026 auf 8,06 Milliarden USD geschätzt und soll bis 2031 auf 20,52 Milliarden USD wachsen.
Welche Endnutzerbranche hat den größten Anteil?
Die Unterhaltungselektronik entfiel 2025 auf 54,30 % des Umsatzes, hauptsächlich aus Smartphones und Tablets.
Warum gewinnen direkte ToF-Sensoren an Dynamik?
Automobil-LiDAR und langreichweitige Industrieaufgaben erfordern zentimetergenaue Präzision jenseits von 200 m – ein Leistungsbereich, in dem der direkte ToF indirekte Varianten übertrifft.
Warum gewinnen direkte ToF-Sensoren an Dynamik?
Automobil-LiDAR und langreichweitige Industrieaufgaben erfordern zentimetergenaue Präzision jenseits von 200 m – ein Leistungsbereich, in dem der direkte ToF indirekte Varianten übertrifft.
Welche Region wächst am schnellsten?
Der Nahe Osten wird voraussichtlich mit einer CAGR von 25,9 % zwischen 2026 und 2031 wachsen, angetrieben durch Investitionen in Smart-City-Infrastruktur und Logistik.
Wie beeinflussen Datenschutzvorschriften die Akzeptanz?
Die EU-DSGVO veranlasst Einzelhändler, tiefenbasierte Personenzählkameras einzuführen, die eine Genauigkeit von 99,8 % bei 100 % Anonymität gewährleisten.
Welche technische Herausforderung begrenzt am stärksten die Langstrecken-ToF-Nutzung?
Mehrweginterferenz und starkes Sonnenlicht verursachen Phasenfehler jenseits von 30 m und veranlassen Sensorhersteller, größere Pixel, HDR-Ausleseverfahren und KI-basierte Korrekturalgorithmen zu entwickeln.