
Wi-Fi-Router-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
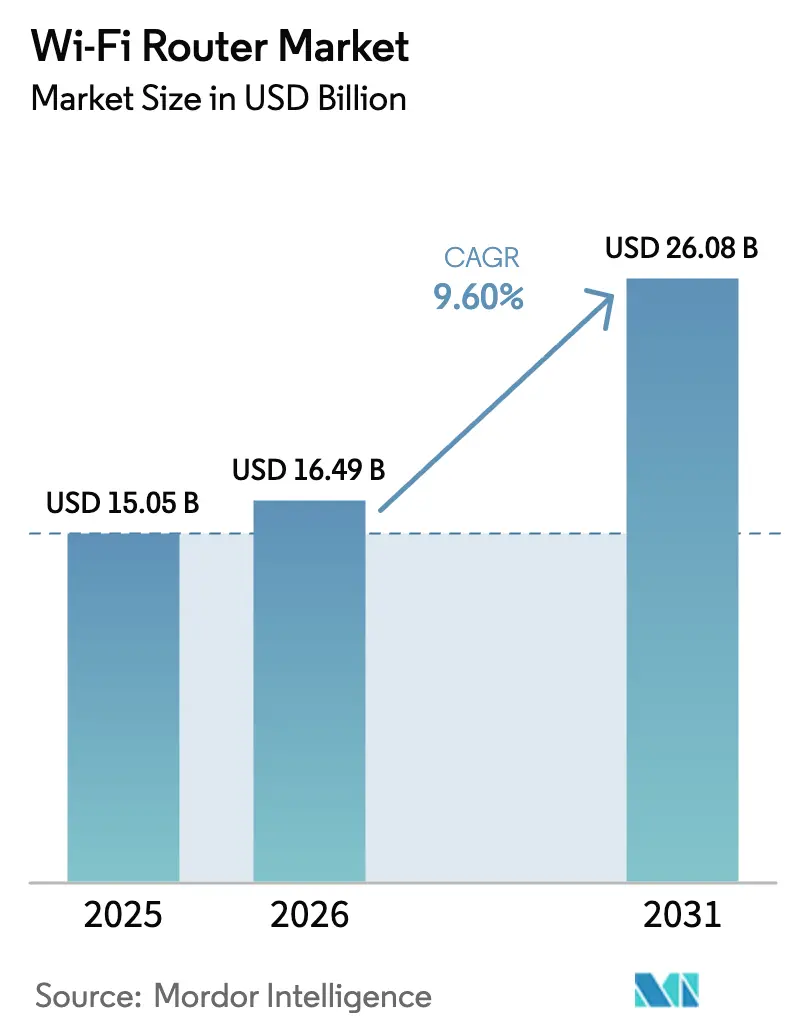
| Marktgröße (2026) | 16.49 Milliarden US-Dollar |
| Marktgröße (2031) | 26.08 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
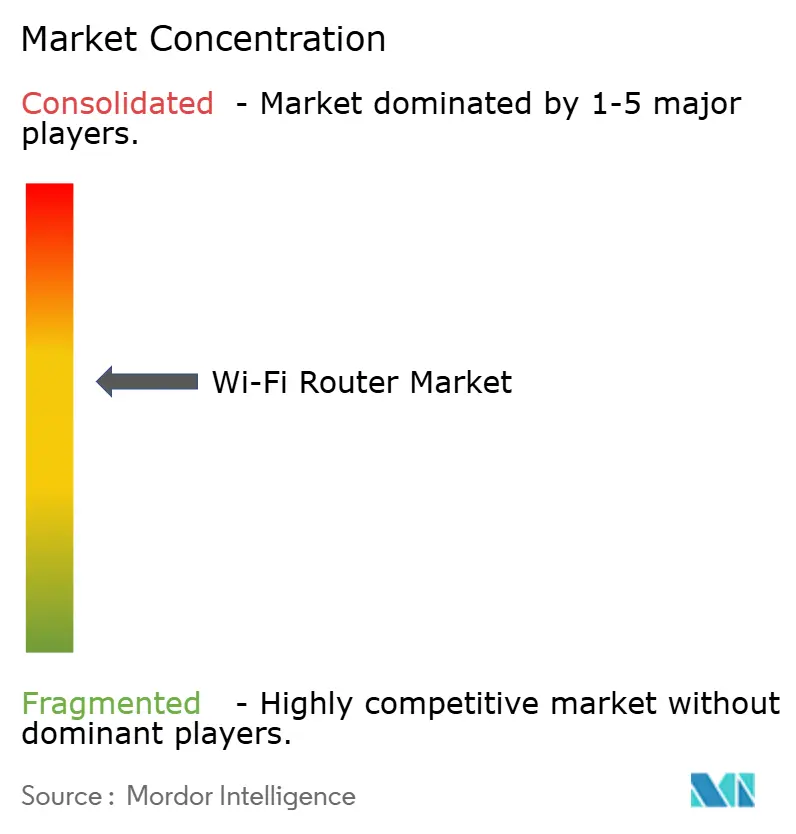
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wi-Fi-Router-Marktanalyse von Mordor Intelligence
Die Größe des Wi-Fi-Router-Marktes wurde im Jahr 2025 auf 15,05 Milliarden USD geschätzt und soll von 16,49 Milliarden USD im Jahr 2026 auf 26,08 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,60 % während des Prognosezeitraums (2026–2031). Das kurzfristige Wachstum spiegelt den Ausbau von Glasfaser-bis-zum-Haus-Netzen wider, der die Nachfrage nach Multi-Gigabit-WAN steigert, die Migration von Unternehmen zu Wi-Fi 7 für immersive Zusammenarbeit sowie die staatliche Spektrumliberalisierung in den 6-GHz- und 7-GHz-Bändern. Der steigende Bandbreitenbedarf durch Cloud-Gaming, 8K-Streaming und Edge-KI-Workloads veranlasst Internetdienstanbieter, ihre Netzwerk-Edge-Hardware zu erneuern, während Privatkunden Mesh-Designs einsetzen, die Abdeckungslücken beseitigen. Anbieter integrieren KI-gesteuerte Verkehrssteuerung und Cloud-Management, um die Gesamtbetriebskosten für Unternehmen und Dienstanbieter zu senken. Die regulatorische Angleichung bei Sicherheitsstandards verlängert die Gerätezertifizierung, doch die Konvergenz von Hardware und Software entwickelt sich zu einem wichtigen Differenzierungsmerkmal über alle Leistungsstufen hinweg.
Wichtigste Erkenntnisse des Berichts
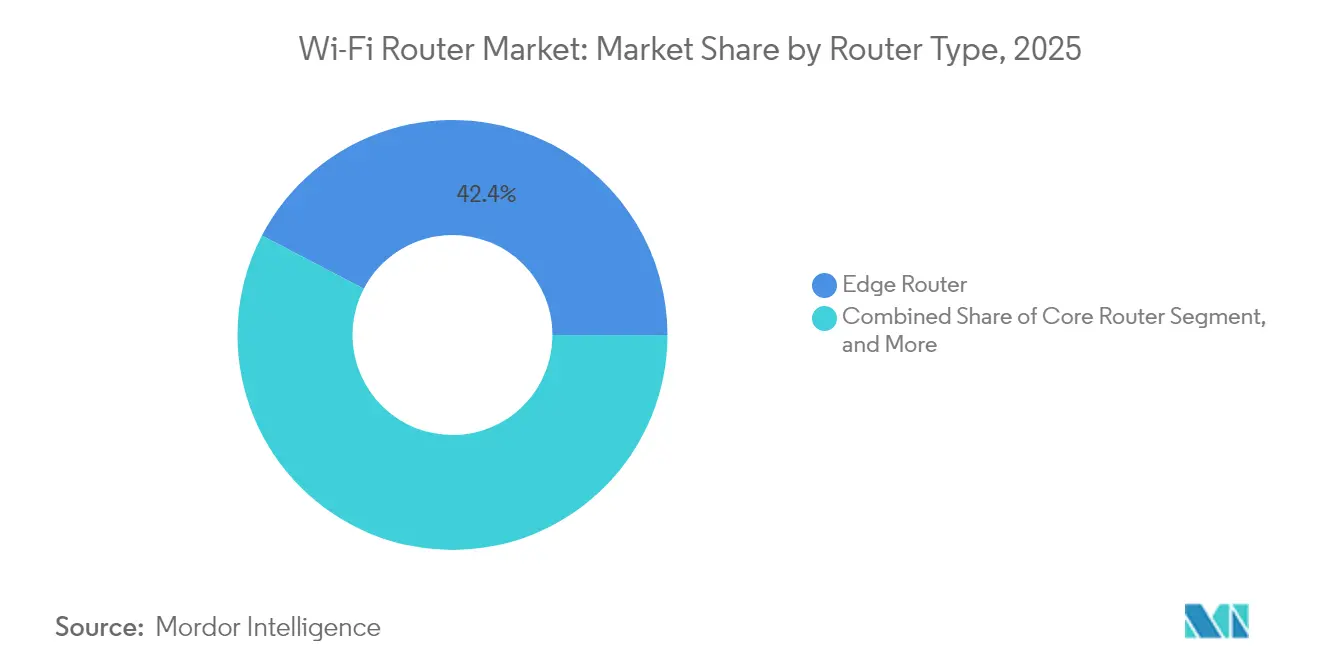
- Nach Router-Typ führte die Edge-Infrastruktur im Jahr 2025 mit einem Umsatzanteil von 42,35 %; Mesh-Geräte werden voraussichtlich bis 2031 mit einer CAGR von 9,62 % wachsen.
- Nach Frequenzband hielten Dualband-Produkte im Jahr 2025 einen Anteil von 47,55 % am Wi-Fi-Router-Markt, während Triband-Geräte bis 2031 eine CAGR von 10,18 % verzeichnen sollen.
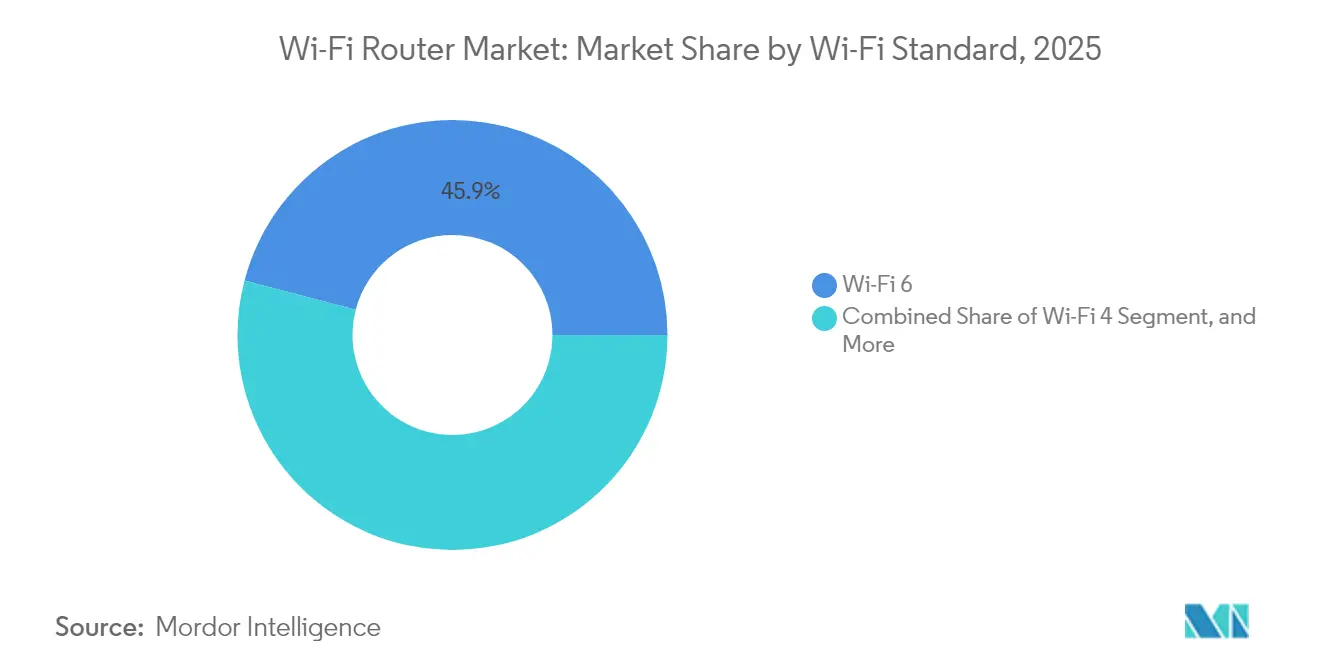
- Nach Wi-Fi-Standard hielt Wi-Fi 6 im Jahr 2025 einen Anteil von 45,92 % an der Wi-Fi-Router-Marktgröße, und Wi-Fi 7 ist für ein CAGR-Wachstum von 10,04 % bis 2031 positioniert.
- Nach Endnutzer entfielen im Jahr 2025 56,40 % der Wi-Fi-Router-Marktgröße auf Privathaushalte, und Großunternehmen verzeichnen bis 2031 eine CAGR von 10,86 %.
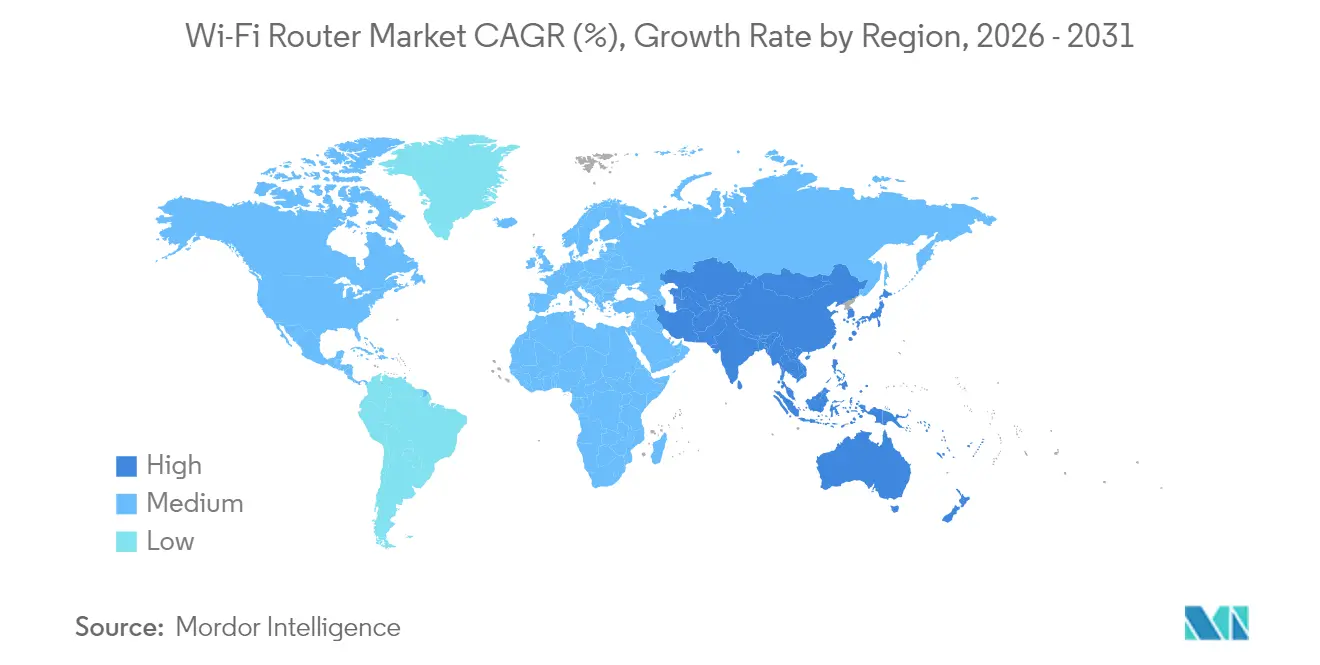
- Nach Geografie entfielen im Jahr 2025 56,30 % der Wi-Fi-Router-Marktgröße auf Nordamerika, während der asiatisch-pazifische Raum mit einer CAGR von 11,62 % bis 2031 wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Glasfaser-bis-zum-Haus-Ausbau steigert die Multi-Gigabit-WAN-Nachfrage | +2.1% | Kernmärkte Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung von Wi-Fi 6 und 6E Mesh-Systemen in Privathaushalten | +1.8% | Nordamerika und Europa, expandierender asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Unternehmensstandorte rüsten auf Wi-Fi 7 für AR/VR auf | +1.4% | Nordamerika und Europa, selektiver asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Spektrumfreigaben fördern den Absatz von Premium-Band-Geräten | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Smart-City-Ausschreibungen für öffentliches Wi-Fi bündeln Router-Käufe | +0.9% | Kernmarkt asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Edge-KI-Verkehrssteuerung reduziert die Abwanderungsrate bei Internetdienstanbietern | +0.8% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Glasfaser-bis-zum-Haus-Ausbauten steigert die Nachfrage nach Multi-Gigabit-WAN-Ports
Nationale Breitbandsubventionen und wettbewerbsfähige Gigabit-Servicepakete treiben den Volumeneinkauf von Routern mit 2,5-GbE- und 10-GbE-Uplinks an. Dienstanbieter bündeln Premium-Hardware mit Abonnementtarifen, um wiederkehrende Gerätemieten zu sichern, während Anbieter Strom- und Wärmesubsysteme rund um schnellere ASICs neu gestalten. Das Ergebnis ist eine Pipeline funktionsreicher Gateways, die ältere Ethernet-Anschlüsse und passive optische Netzwerke der nächsten Generation überbrücken und den Schwung für den Wi-Fi-Router-Markt aufrechterhalten.
Schnelle Einführung von Wi-Fi 6 und 6E Mesh-Systemen in Privathaushalten
Haushalte verfügen inzwischen durchschnittlich über mehr als 20 verbundene Geräte, was einen Wechsel von Einzelpunkt-Routern zu Mehrknoten-Mesh-Kits auslöst. Wi-Fi 6E führt ein 6-GHz-Backhaul ein, das frei von Client-Interferenzen ist, was den Durchsatz erhöht und die Latenz in mehrstöckigen Häusern senkt. Staatliche Aufklärungsmaßnahmen und Einzelhandelsdemonstrationen heben die Beseitigung toter Zonen hervor, und Skaleneffekte bei Chipsätzen haben die Einstiegspreise in massenmarkttaugliche Bereiche gesenkt. Die einfache App-basierte Inbetriebnahme beschleunigt die Einführung weiter und stärkt das Volumenwachstum für den Wi-Fi-Router-Markt.[3]Commerce Commission Neuseeland, "Enthüllt: die WLAN-Router zum Mieten, Aufrüsten oder Kaufen," comcom.govt.nz
Aufrüstung von Unternehmensstandorten auf Wi-Fi 7 zur Unterstützung von AR/VR-Kollaborationssuiten
Hybride Arbeitsmodelle integrieren erweiterte und virtuelle Realität in tägliche Arbeitsabläufe und erfordern eine Latenz von unter 10 ms sowie deterministische Bandbreite pro Nutzer. Der Multi-Link-Betrieb und die 320-MHz-Kanäle von Wi-Fi 7 erfüllen diese Anforderungen und lassen sich in bestehende PoE+-Infrastrukturen integrieren. IT-Verantwortliche standardisieren auf Wi-Fi 7, um Einrichtungserneuerungszyklen zukunftssicher zu gestalten, und treiben damit Unternehmens-Hardware-Erneuerungen voran, von denen der Wi-Fi-Router-Markt profitiert.
Staatliche Spektrumfreigaben beschleunigen den Absatz von Premium-Band-Routern
Zuteilungen von bis zu 1.200 MHz im 6-GHz-Band bieten breitere Kanäle und geringere Interferenzen. Anbieter fügen zusätzliche Funkketten hinzu, um das neue Spektrum zu nutzen, und Erstanwender in städtischen Gebieten zahlen Premiumpreise für störungsfreie Leistung. Die politische Koordination durch Gremien wie die ITU unterstützt den Fertigungsmaßstab und treibt einen positiven Kreislauf aus Nachfrage und Kostensenkung an.[2]Sourceability, "Halbleiterprognosen 2025," sourceability.com
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch 5G-Festnetz-Wireless-Zugangsgeräte in Vorortgebieten | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Chipsatz-Engpässe bei Wi-Fi 7 Triband-Produktvarianten | -1.3% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Cyberangriffsfläche verlängert die Zertifizierung | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Verlagerung von Mietern zu von Internetdienstanbietern geleasten Gateways dämpft die Einzelhandelsnachfrage | -0.7% | Entwickelte Mietmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch 5G-Festnetz-Wireless-Zugangsgeräte in Vorortgebieten
Mobilfunknetzbetreiber nutzen bestehende Sendemasten, um Festnetz-Wireless-Breitband bereitzustellen, und bündeln ein Mobilfunkmodem mit integriertem Wi-Fi, wodurch eigenständige Router verdrängt werden. Attraktive Wirtschaftlichkeit in glasfaserarmen Vororten erhöht die Preiselastizität für Einzelhandelshardware. Anbieter begegnen dem mit Hybriddesigns, die auf Mobilfunknetze zurückgreifen, müssen jedoch höhere Materialkosten absorbieren, was die Expansion des Wi-Fi-Router-Marktes dämpft.
Anhaltende Chipsatz-Engpässe bei Wi-Fi 7 Triband-Produktvarianten
Fortschrittliche HF-Transceiver und Frontend-Module konkurrieren mit Automobil- und Mobilfunkkapazitäten bei 5 nm und darunter. Lieferzeiten überschreiten häufig sechs Monate und verzögern die Markteinführung von Flaggschiff-Triband-Routern in großen Stückzahlen. Hersteller diversifizieren ihre Beschaffung und kaufen Wafer im Voraus, doch Lagerbestände erhöhen das Umlaufvermögen. Versorgungsengpässe bleiben eine wesentliche Belastung für den Wi-Fi-Router-Markt.[1]Jabil, "Warum die Chips knapp sind: Navigieren durch globale Chip-Engpässe und darüber hinaus," jabil.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Router-Typ:
Edge-Infrastruktur treibt die Marktführerschaft anEdge-Geräte hielten mit 42,35 % des Umsatzes im Jahr 2025 die Spitzenposition. Ihre Fähigkeit, Multi-Access-Verkehr zu aggregieren, Sicherheitsüberlagerungen zu unterstützen und Edge-Computing-Workloads zu hosten, macht sie für Netzbetreiber und Großunternehmen unverzichtbar. Die Wi-Fi-Router-Marktgröße für Edge-Modelle wird voraussichtlich im Gleichschritt mit der 5G-Backhaul- und Metro-Glasfaser-Verdichtung wachsen. Mesh-Geräte bilden die am schnellsten wachsende Gruppe und profitieren von der Verbrauchernachfrage nach nahtlosem Roaming und skalierbaren Knotenanzahlen. Ihre CAGR von 9,62 % bis 2031 sticht hervor, da Dienstanbieter Dreier-Pakete in Premium-Tarifen bündeln. Core-Router verzeichnen stetige, aber langsamere Upgrades aufgrund längerer Abschreibungszyklen in Tier-1-Backbones. SOHO-Geräte sprechen preissensible Kleinstunternehmen an, stehen jedoch vor Kannibalisierung durch ISP-Gateways. Das Wettbewerbsfeld konzentriert sich auf softwaredefinierte Vernetzung, KI-gestützte Diagnose und Zero-Touch-Bereitstellung, wobei Unternehmen Analysen schätzen, die die mittlere Reparaturzeit verkürzen. Ökosystem-APIs, die die Fernüberwachung in IT-Service-Management-Suiten integrieren, werden zu Kaufkriterien und stärken die Kundenbindung für plattformzentrierte Anbieter.
Telekommunikationsunternehmen der zweiten Reihe in Schwellenmärkten zeigen wachsendes Interesse an Edge-Routern, die Teilnehmerverwaltung, Dienstqualität und Sicherheit an einem einzigen Berührungspunkt konsolidieren. Hardware-Erneuerungen fallen mit regulatorischen Anforderungen zur IPv6-Bereitschaft und zur Einhaltung von Abhörvorschriften zusammen. Anbieter nutzen die Virtualisierung von Netzwerkfunktionen, um abonnementbasierte Funktionslizenzierung zu ermöglichen und neue Monetarisierungsströme im Wi-Fi-Router-Markt zu erschließen. Edge-Plattformen entwickeln sich auch zu containerisierten Rechenknoten, die CDN-Auslagerungen und IoT-Gateways hosten, was die abrechenbare Dichte pro Installation erhöht und gleichzeitig mit den Nachhaltigkeitszielen der Betreiber durch reduzierten Stromverbrauch und Platzeinsparungen übereinstimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Frequenzband:
Dualband-Dominanz steht vor Triband-DisruptionDualband-Designs hielten im Jahr 2025 einen Anteil von 47,55 % und bleiben die Mainstream-Wahl für kostenausgewogene Abdeckung über 2,4 GHz und 5 GHz. Die zunehmende Gerätediversifizierung und die Einführung von Streaming belasten jedoch die Bandbreitengrenzen und katalysieren Upgrade-Zyklen hin zu Triband-Lösungen. Triband-Geräte, die ein 6-GHz-Funkmodul hinzufügen, werden für eine CAGR von 10,18 % prognostiziert und sollen einen wachsenden Anteil der Wi-Fi-Router-Marktgröße erobern. Premium-Käufer suchen nach dediziertem Backhaul-Durchsatz und reduzierter Interferenz, insbesondere in dicht besiedelten Wohngebäuden, wo Nachbarnetzwerke ältere Bänder überlasten. Einband-Router verbleiben in Ultra-Low-Cost- und industriellen Telemetrie-Rollen, während Quadband-Wi-Fi-7-Modelle in den Enthusiasten- und KMU-Prosucher-Nischen debütieren.
Das Bewusstsein der Verbraucher bleibt entscheidend: Nutzer nutzen ein drittes Band oft nicht vollständig ohne ordnungsgemäße Client-Steuerung oder Knotenplatzierung. Einzelhändler und Internetdienstanbieter steigern die Aufklärung durch interaktive Einrichtungs-Apps und Augmented-Reality-Ausrichtungstools. Kostenhürden umfassen zusätzliche HF-Ketten, Antennen und Abschirmungen, die die Wärmelast erhöhen und neuartige Kühlkörperdesigns erfordern, um verbrauchergerechte Akustik zu gewährleisten. Die regulatorische Zertifizierung bei Mehrband-Produktvarianten umfasst Emissionen, DFS-Konformität und regionsspezifische Spektralmasken, was die Markteinführungszeit verlängert. Dennoch senken Skaleneffekte die Triband-Preispunkte, verringern das Delta der Gesamtbetriebskosten und beschleunigen die Ersatznachfrage im Wi-Fi-Router-Markt.
Nach Wi-Fi-Standard:
Wi-Fi-6-Führerschaft weicht Wi-Fi-7-InnovationWi-Fi 6 hielt im vergangenen Jahr einen Anteil von 45,92 %, getragen von weit verbreiteter Smartphone-Kompatibilität und ausgereifter Chipsatz-Versorgung. Gewinne bei der Client-Dichte durch OFDMA und geringerer Akkuentleerung durch Target-Wake-Time machen Wi-Fi-6-Router für Mainstream-Ersatz weiterhin attraktiv. Wi-Fi-7-Geräte genießen jedoch eine prognostizierte CAGR von 10,04 %, angetrieben durch den Unternehmenshunger nach latenzkritischer Zusammenarbeit und Frühanwender-Haushalten, die nach Multi-Gigabit-Wireless hungern. Wi-Fi 5 bleibt in Schwellenmärkten bestehen, die Erschwinglichkeit suchen, während industrielle IoT-Knoten gelegentlich auf noch ältere Standards für die Unterstützung von Legacy-Protokollen angewiesen sind.
Die 4096-QAM-Modulation und 320-MHz-Kanäle von Wi-Fi 7 treiben den theoretischen Durchsatz über 30 Gbit/s, obwohl reale Gewinne von der Verfügbarkeit von Client-Silizium und der regulatorischen Kanalaufteilung abhängen. Der Multi-Link-Betrieb verbessert die Zuverlässigkeit durch die Bündelung von Datenverkehr über Bänder hinweg, eine Funktion, die in Gesundheits- und Fertigungsumgebungen geschätzt wird. Anbieter differenzieren sich durch Cloud-Analyse-Suiten, die Interferenzen visualisieren, die HF-Abstimmung automatisieren und Kapazitäts-Hotspots prognostizieren. Die Zertifizierungskomplexität steigt aufgrund erweiterter PHY- und MAC-Funktionen, doch der Vorteil des frühen Markteintritts bleibt im Wi-Fi-Router-Markt überzeugend.
Die Preisentwicklung bei Wi-Fi 7 im Einstiegssegment ist an Volumen-Silizium-Hochläufe gebunden, die dem Premium-Segment um etwa 12 Monate hinterherhinken. Komponentenengpässe bei fortschrittlichen Frontend-Modulen verlängern die Lieferzeiten und veranlassen OEMs zu flexiblen Leiterplatten- und Antennendesigns, die Teilesubstitutionen ermöglichen und damit Markteinführungspläne aufrechterhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Dominanz der Privathaushalte durch Unternehmenswachstum herausgefordertPrivathaushalte machten 56,40 % der Verkäufe im Jahr 2025 aus, angetrieben durch Mesh-Umstellungen, die Einführung von Smart-Home-Geräten und Bandbreitenspitzen durch Remote-Arbeit. Verbraucher schätzen Plug-and-Play-Einrichtung, Kindersicherungen und Sicherheitsabonnements, die in App-zentrische Oberflächen gebündelt sind. Die Wi-Fi-Router-Marktgröße wird wahrscheinlich eine Ausrichtung auf Privathaushalte behalten, aber die Unternehmensnachfrage zeigt eine steilere Beschleunigung. Große Organisationen, die mit einer CAGR von 10,86 % prognostiziert werden, tauschen Legacy-Controller gegen cloud-verwaltete Wi-Fi-7-Umgebungen aus, um AR/VR in Konferenzräumen, digitale Zwillingsmodellierung und Echtzeit-Analysen zu unterstützen.
Kleine und mittlere Unternehmen tendieren zu Unified-Threat-Management-Routern, die Firewall- und SD-WAN-Funktionen in einem einzigen Gerät vereinen und Kapitalbudgets schonen. Investitionen des öffentlichen Sektors richten sich nach Initiativen zur digitalen Verwaltung, die sicheres Wireless in Schulen, Kliniken und Verkehrsknotenpunkten vorschreiben. Industrielle Umgebungen erfordern robuste Gehäuse und erweiterte Temperaturbereiche, was Metallgehäuse, konformationsbeschichtete Leiterplatten und vibrationsfeste Steckverbinder erfordert. Router-Anbieter verstärken die vertikale Ausrichtung durch Zertifizierungen wie IEC 62443 für industrielle Sicherheit und HIPAA-Compliance-Module für das Gesundheitswesen. Diese Anpassung erweitert die adressierbaren Umsatzpools und erhöht die Wechselbarrieren, was die Kundenbindung im Wi-Fi-Router-Markt stärkt.
Geografische Analyse
Wi-Fi-Router-Markt Nordamerika
Nordamerika hält mit einem Marktanteil von 56,30 % im Jahr 2025 seine führende Position als Zentrum für die Einführung von Premium-Hardware. Die frühzeitige Verfügbarkeit des 6-GHz-Spektrums, ein intensiver Wettbewerb im Glasfaserbereich und hohe Technologiebudgets in Unternehmen beschleunigen die Erneuerungszyklen. Verbraucher führen routinemäßig alle drei Jahre ein Upgrade durch, und Kabel-MSOs subventionieren den Austausch von Gateways, um der Verdrängung durch 5G FWA entgegenzuwirken. Unternehmen starten Wi-Fi-7-Pilotprojekte auf US-amerikanischen Campusgeländen und entwickeln dabei Referenzdesigns, die sich auf Tochtergesellschaften weltweit auswirken.
Wi-Fi-Router-Markt Asien-Pazifik
Der asiatisch-pazifische Raum bleibt mit einer CAGR von 11,62 % das Wachstumszentrum. China treibt das Volumen durch staatlich geförderte Gigabit-Stadt-Mandate voran, während Indiens BharatNet und private Glasfaserkonsortien die Konnektivität im ländlichen Raum ausbauen. Lokale Router-OEMs profitieren von vorteilhaften Beschaffungsrichtlinien, während globale Marken ihren Anteil im Premium-Segment behalten. Smart-City-Projekte in Singapur, Seoul und Tokio erfordern öffentliches Wi-Fi mit hoher Dichte in Verbindung mit Edge-Computing, was die Möglichkeiten für funktionsreiche Plattformen erweitert. Fertigungscluster in Shenzhen und Penang beschleunigen Designiterationen, verkürzen die Zeit vom Konzept bis zum Einzelhandel und kommen dem Wi-Fi-Router-Markt zugute.
Wi-Fi-Router-Markt EMEA und LATAM
Europa verzeichnet ein stetiges Wachstum im mittleren einstelligen Bereich, da Unternehmen historische Campusgeländer modernisieren und Haushalte auf Mesh-Systeme umsteigen. Fragmentierte Sprach- und Regulierungslandschaften zwingen Anbieter, in die regionale Firmware-Lokalisierung und DSGVO-konforme Datenverarbeitung zu investieren. Mehrfamilienhäuser in Deutschland und Frankreich wechseln zunehmend zu ISP-verwalteten Gateways, was den Einzelhandelsumsatz leicht dämpft. Im Nahen Osten und in Afrika nutzen aufstrebende städtische Korridore Wi-Fi für E-Government-Kioske und fintech-POS-Terminals, während das verbesserte makroökonomische Klima in Lateinamerika aufgestaute Nachfrage nach Router-Upgrades von Wi-Fi 4 auf Wi-Fi 6 freisetzt. Währungsvolatilität und Einfuhrzölle beeinflussen die lokale Preisgestaltung und veranlassen OEMs, die Endmontage in der Region anzusiedeln, um Zölle zu umgehen und den Wi-Fi-Router-Markt zu stärken.

Regulatorisches Umfeld
Die Router-Konformität wird zunehmend durch die Politik zum unlizenzierten Mittelband-Spektrum sowie durch strengere Vorgaben für Gerätezulassung und Sicherheitsstandards geprägt. In den Vereinigten Staaten hat die Maßnahme der FCC zur unlizenzierten Nutzung des 6-GHz-Bandes im Jahr 2026 die Bedeutung regionsspezifischer HF-Konformität (AFC, Emissionsgrenzwerte und Leistungsklassen) für 6E- und Wi-Fi-7-Produktfamilien untermauert. Die öffentliche Bekanntmachung der FCC DA 26-278 (23. März 2026) hat zudem im Ausland gefertigte Verbraucherrouter in einen Covered-List-Prozess aufgenommen, der neue FCC-Gerätezulassungen einschränkt, sofern keine bedingte Genehmigung erteilt wird, während bereits zugelassene Modelle davon unberührt bleiben.
Europa treibt die Standardisierung der technischen Anforderungen für 6-GHz-Wi-Fi weiter voran. Die ETSI-Harmonisierungsnorm EN 303 687 (V1.1.1) und damit zusammenhängende Einschränkungen, die im Mai 2025 im Amtsblatt der Europäischen Union veröffentlicht wurden, haben die Zertifizierungsdurchlaufzeiten und die SKU-Planung für Tri-Band-Geräte beeinflusst. Weitere nationale Maßnahmen wirken sich ebenfalls auf die Markteinführungen aus: Die Entscheidung Nr. 212 der ukrainischen NCEC (6. Mai 2026) übernahm IEEE 802.11be in die nationalen Funkgerätevorschriften, und die FCC KDB 996385 D02 v16 (12. Juli 2026) führte ab dem 1. Oktober 2026 eine obligatorische Matter-2.4-Interoperabilitätsprüfung für Wi-Fi-7-IoT-Geräte ein, was den Test- und Zertifizierungsaufwand für Anbieter erhöht, die konvergente Wi-Fi- und Smart-Home-Gateways vertreiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wi-Fi-Router reicht von Wi-Fi-SoC- und HF-Frontend-Zulieferern über Speicher- und Stromkomponenten, ODM/JDM-Designdienstleistungen bis hin zur Endmontage und Prüfung durch Elektronikfertigungsdienstleister. Der Vertrieb erfolgt anschließend über ISPs, den Einzelhandel/E-Commerce und Enterprise-VARs. Bei Wi-Fi-7- und Mehrfunk-Designs bleiben Chipsätze und HF-Module der wesentliche Engpassfaktor, und die Produktion konzentriert sich auf eine kleine Anzahl von Fertigungsökosystemen in Taiwan und Südkorea, was für globale Anbieter einen gemeinsamen Engpass darstellt. Diese Konzentration macht Zuteilungs- und Lieferzeitschwankungen bei fortschrittlichen Fertigungsknoten und Frontend-Modulen besonders wirkungsvoll für Tri-Band- und Quad-Band-Designs.
Auf der OEM-Ebene kombinieren große Anbieter interne Plattformen mit externen Fertigungs- und Komponentenökosystemen. Cisco veranschaulicht dieses diversifizierte Modell durch direkte Lieferantenbeziehungen, Auftragsfertiger (Flex, Pegatron und Wistron) sowie Plattformkontrolle über seine Silicon-One- und Optik-Roadmap, was leistungsstärkere Routing- und Cloud-verwaltete Enterprise-Stacks unterstützt. Auf der Verbraucherseite werden Anforderungen an die Lieferkette und das Ursprungsland zunehmend strategisch: TP-Link nutzt seit 2018 eine in Vietnam ansässige Fertigung für in die USA bestimmte Router und baut gleichzeitig seine US-Standorte sowie weitere regionale Fertigungspartnerschaften aus. Diese Lokalisierungsmaßnahmen prägen die Wahl der Stückliste, den Rhythmus der Konformitätsprüfungen und die Vertriebsbereitschaft in regulierten Märkten.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert: Die fünf größten Anbieter halten zusammen einen geschätzten Anteil von 54 %. Etablierte Unternehmen wie Cisco, Huawei und TP-Link stützen sich auf umfangreiche Vertriebsnetze und proprietäre Siliziumpartnerschaften, um die Kostenführerschaft zu behaupten. Sie bündeln Abonnement-Sicherheit und -Analysen, um Rentenströme zu schaffen, die die Hardware-Zyklizität absichern. Mittelständische Akteure, darunter Netgear und ASUS, konzentrieren sich auf gamer-zentrierte und Prosucher-Nischen und nutzen Markentreue und industrielles Design, um Regalflächen zu verteidigen.
Cloud-native Disruptoren wie Ubiquiti und Cambium differenzieren sich durch erweiterbare Verwaltungskonsolen, die Zero-Touch-Bereitstellung und standortübergreifende Telemetrie bieten. White-Label-ODMs überschwemmen das Einstiegssegment und zielen mit Wi-Fi-6-Chipsätzen auf wertorientierte Schwellenmärkte ab. Technologie-Roadmaps priorisieren nun On-Device-KI für Echtzeit-Qualitätsbewertung, automatisches WPA3-Patching und Spektrumsensing, das Interferenzen vorwegnimmt. Patentportfolios rund um Beamforming, Multi-Link-Scheduling und energiesparende IoT-Seitenbänder werden zunehmend als Verhandlungsmittel in Kreuzlizenzierungsvereinbarungen eingesetzt.
Strategische Schritte veranschaulichen die Dynamik der Landschaft. Belkins Übernahme von Linksys für 500 Millionen USD erweitert die kombinierte Forschung und Entwicklung im Bereich Wi-Fi 7 und stärkt die Positionierung im Großhandel. TP-Links Wi-Fi-7-Produktlinie 2025 integriert Cybersicherheit von Drittanbietern über F-Secure und demonstriert eine Schwenkung hin zu Service-Ökosystemen. Cisco hat 200 Millionen USD für Wi-Fi-7-Silizium und Cloud-Orchestrierung bereitgestellt und stärkt damit die Unternehmensresonanz. Die Übernahme des Industriegeschäfts von NetComm durch Lantronix fügt robuste Mobilfunk-Router-Tiefe hinzu und erhöht die vertikale Spezialisierung. Amazons eero-Einheit veröffentlichte Wi-Fi-6E-Mesh mit Thread-Backhaul zur Verankerung von Smart-Home-Netzwerken. Insgesamt unterstreichen diese Manöver eine Branche, die Hardware-Innovation mit plattformzentrierten wiederkehrenden Umsatzmodellen in Einklang bringt, die den Wi-Fi-Router-Markt erweitern.
Marktführer der Wi-Fi-Router-Branche
Cisco Systems, Inc.
Huawei Technologies Co., Ltd.
TP-Link Technologies Co., Ltd.
ASUSTeK Computer Inc.
D-Link Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wi-Fi-Router-Markt
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- TP-Link Technologies Co., Ltd.
- Netgear, Inc.
- ASUSTeK Computer Inc.
- D-Link Corporation
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company (Aruba Networking)
- Xiaomi Corporation
- Linksys Holdings, Inc.
- CommScope Holding Company, Inc. (ARRIS)
- Ubiquiti Inc.
- Amazon.com, Inc. (eero LLC)
- Google LLC (Nest Wi-Fi)
- Fortinet, Inc.
- ZTE Corporation
- Zyxel Communications Corporation
- MikroTik SIA
- Extreme Networks, Inc.
- Arista Networks, Inc.
- Belkin International, Inc.

Marktchancen und Zukunftsaussichten
Die regulatorisch bedingte Lokalisierung schafft kurzfristigen Handlungsspielraum in den Vereinigten Staaten für Anbieter, die die Gerätezulassung mit inländischen Fertigungsverpflichtungen und nachvollziehbaren Lieferketten in Einklang bringen können. Die öffentliche Bekanntmachung der FCC DA 26-278 (23. März 2026) hat einen Weg zur bedingten Genehmigung geschaffen, der den Wert einer in den USA angesiedelten Montage, Prüfung und Konformitätsdokumentation für die Einführung neuer Verbraucherrouter erhöht. Infolgedessen verschiebt sich die Wettbewerbsdifferenzierung von reiner Durchsatzleistung hin zu Fertigbarkeit und Genehmigungsgeschwindigkeit. Die Reaktionen von TP-Link veranschaulichen dies: Das Unternehmen kommunizierte Pläne, Hunderte von Millionen US-Dollar in US-Fertigung und F&E zu investieren, um eine bedingte Genehmigung zu erreichen, und erweiterte zudem seine Fertigungsoptionen durch eine Partnerschaft mit Optiemus Infracom im April 2026 zur Herstellung von Netzwerk- und IoT-Geräten in Indien.
Eine zweite Chance liegt in der Konvergenz von Wi-Fi 7, Smart-Home-Protokollen und Sicherheitszertifizierung für Router, die als verwaltete Gateways in Haushalten mit hoher Gerätedichte und in Kleinunternehmen genutzt werden. Die FCC KDB 996385 D02 v16 führt ab dem 1. Oktober 2026 eine obligatorische Matter-2.4-Interoperabilitätsprüfung für Wi-Fi-7-IoT-Geräte ein. Dies drängt OEMs zu vorzertifizierten Software-Stacks, strengeren QA-Prozessen und der Teilnahme an Ökosystem-Testprogrammen, um die Markteinführungszeit zu verkürzen. Gleichzeitig verringern die EU-Harmonisierung rund um die ETSI EN 303 687 (Mai 2025) und nationale Anpassungen wie die Übernahme von 802.11be in der Ukraine (6. Mai 2026) die Unklarheit bei der Einführung von 6-GHz- und Wi-Fi-7-Angeboten und unterstützen eine breitere geografische SKU-Abdeckung für Tri-Band-Router und cloudverwaltete Enterprise-Zugangsprodukte.
Recent Industry Developments in Wi-Fi-Router-Markt
- Juni 2026: Cisco Systems, Inc. schloss die Übernahme von Astrix Security Ltd. ab, um die Sicherheit nicht-menschlicher Identitäten zu verbessern. Die Übernahme stärkt den Sicherheits-Stack für Enterprise-Wi-Fi-Router, indem die Sicherheit nicht-menschlicher Identitäten am Netzwerkrand eingebettet wird. Sie erweitert Ciscos KI-gestützte Sicherheitsdienste für Wi-Fi-7-Umgebungen.
- Juni 2026: Cisco Systems, Inc. gab die Absicht bekannt, WideField Security Inc. zu übernehmen, um Identitäts- und Sitzungstelemetrie in Splunk zu integrieren. Die Übernahme unterstützt integrierte Sicherheit und Observability für Enterprise-Router. Dies signalisiert Ciscos Vorstoß in Richtung einheitlicher Sicherheits- und Telemetrieangebote im Router-Markt.
- Mai 2026: Cisco Systems, Inc. schloss die Übernahme von Galileo ab, um die Bewertung und Überwachung von KI-Agenten zu verbessern. Der Deal verbessert das KI-gestützte Management und die Überwachung von routergestützten Netzwerken. Cisco erweitert seine KI-unterstützten Netzwerkbetriebsangebote innerhalb von WiFi-Router-Ökosystemen.


Wi-Fi-Router-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Wi-Fi-Router die Umsätze aus dem Verkauf von Wi-Fi-Routern, die drahtlose lokale Netzwerkverbindungen für Haushalte, Unternehmen und Institutionen bereitstellen, einschließlich eigenständiger und meshfähiger Routerprodukte, die über den Einzelhandel und Diensteanbieter-Kanäle verkauft werden.
Ausgeschlossener Umfang: Ausgeschlossen sind Wi-Fi-Access-Points, die als Unternehmensinfrastruktur verkauft werden, separate Reichweitenerweiterer sowie Dienstleistungen wie Installation, Abonnements und verwaltete Wi-Fi-Gebühren.
Übersicht der Segmentierung
- Nach Router-Typ
- Edge-Router
- Core-Router
- Mesh-Router
- SOHO-Router
- Nach Frequenzband
- Einband (2,4 GHz)
- Dualband (2,4 und 5 GHz)
- Triband (2,4, 5 und 6 GHz)
- Quadband (Wi-Fi 7)
- Nach Wi-Fi-Standard
- Wi-Fi 4 (802.11n)
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 (802.11ax)
- Wi-Fi 6E
- Wi-Fi 7 (802.11be)
- Nach Endnutzer
- Privathaushalte
- Kleine und mittlere Unternehmen
- Großunternehmen
- Öffentlicher Sektor und Regierung
- Industrie und Fertigung
- Einzelhandel und E-Commerce
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen, den Verlauf von Auslieferungen und Akzeptanz für Wi-Fi-Standards abzubilden und einheitliche Annahmen für Preisbänder und Austauschzyklen zu entwickeln. Wir stützten uns auf öffentliche Quellen wie die IEEE für Standard-Roadmaps, die Wi-Fi Alliance für Zertifizierungsaktivitäten (Wi-Fi 6E und Wi-Fi 7), die FCC für aktuelle Regelungen zum 6-GHz-Band, die ITU für Breitband-Kontext und die Weltbank für Makroindikatoren, die die Gerätenachfrage prägen.
Um das Modell regionsübergreifend nutzbar zu machen, verwendeten wir zudem Unternehmensberichte und Investorenpräsentationen, um Verschiebungen im Produktmix zu verstehen, ergänzt durch seriöse Presseberichterstattung sowie Ankündigungen von Distributoren oder Vertriebskanälen zum zeitlichen Rahmen neuer Generationen. Wo erforderlich, ergänzten unsere Analysten dies mit kostenpflichtigen Abonnements zu Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um die Innovationsintensität und Produktpositionierung zu überprüfen. Diese Sekundärquellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung erfolgte durch Experteninterviews und strukturierte Umfragen mit Stakeholdern von Router-OEMs, Teilnehmern des Chipsatz- und Modulökosystems, Teams von Breitbanddiensteanbietern und Vertriebskanal-Spezialisten aus Einzelhandel und E-Commerce. Um eine konsistente globale Sichtweise zu gewährleisten, wurden die Eingaben über APAC, EMEA und Amerika ausgeglichen, sodass Preisgestaltung, Mixverschiebungen (Mesh im Vergleich zu traditionellen Systemen) und der Zeitpunkt der Einführung von Wi-Fi 6E und Wi-Fi 7 überprüft werden konnten, wenn die Signale der Sekundärforschung mehrdeutig waren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 14% | APAC: 44% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 26% | EMEA: 33% |
| Kleinere Akteure: 15% | Manager: 60% | Amerika: 23% |
Marktdimensionierung und Prognose
Die Dimensionierung basierte auf einer Top-down-Nachfragerekonstruktion, bei der die Zahl der Breitbandhaushalte, Neuanschlüsse bei Festnetz-Breitband und der Aufrüstungsdruck durch neue Wi-Fi-Standards in Router-Stückzahlnachfrage nach Region umgerechnet und anschließend mit realistischen durchschnittlichen Verkaufspreisspannen in Wert umgewandelt wurden. Um die Gesamtzahlen zu untermauern, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch stichprobenbasierte ASPs multipliziert mit geschätzten Volumina für zentrale Routerklassen (Einzelgeräte und Mesh-Kits), gefolgt von Kanalprüfungen zum Zeitpunkt der Gateway-Erneuerung durch Diensteanbieter.
Einige Eingaben, die das Modell wesentlich prägen, sind der Anteil von Glasfaser- und Gigabit-Tarifen (der die Nachfrage in Richtung höherwertiger Router lenkt), das Tempo der Aktivierung und Zertifizierung des 6-GHz-Bandes, der Mix aus Mesh-Systemen und traditionellen Routern, typische Austauschzyklen für Haushalte und KMU sowie die Preisentwicklung, während Wi-Fi 7 in den Mainstream eintritt. Wo direkte Daten für kleinere Länder spärlich waren, wurden zunächst Proxy-Indikatoren wie Breitbandpenetration und Einkommensbänder herangezogen und anschließend nach Expertenrückmeldungen angepasst, um eine Überdehnung der Annahmen zu Premiumpreisen zu vermeiden. Die Prognosen wurden mittels Szenarioanalyse erstellt, wobei die Adoptionskurven für Wi-Fi 6E und Wi-Fi 7 sowie die erwartete ASP-Erosion vor der endgültigen Festlegung der Zahlen mit Primärbefragten stressgetestet wurden.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale überprüft, darunter die Zertifizierungsdynamik nach Wi-Fi-Generation, Trends bei Breitbandabonnenten und beobachtete Preisbänder über die wichtigsten Vertriebskanäle. Abweichungen wurden nach Geografie und Routerklasse untersucht, und wenn ein sprunghafter Wandel auftrat (zum Beispiel eine ungewöhnlich schnelle Mixverschiebung zu Mesh-Systemen), wurden die Annahmen überprüft und Experten für eine zweite Runde erneut kontaktiert.
Vor der endgültigen Freigabe durchläuft die Arbeitsmappe mehrstufige Analystenprüfungen, die auf Konsistenz zwischen Stückzahl und Wert, unrealistische Sprünge bei der Adoption und zeitliche Probleme bei der Währungsumrechnung achten. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa bei größeren regulatorischen Entwicklungen im 6-GHz-Band oder bei starken, komponentengetriebenen Preisschwankungen. Kurz vor der Auslieferung werden die neuesten Nachrichten und Datenveröffentlichungen erneut überprüft, damit die Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktgröße für Wi-Fi-Router von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Wi-Fi-Router stimmen häufig nicht überein, da Forscher unterschiedliche Entscheidungen darüber treffen, welche Produkte gezählt werden und wie gebündelte Ausrüstung im Vergleich zu Einzelhandelsverkäufen behandelt wird. Unterschiede ergeben sich auch daraus, wie schnell ASP-Rückgänge während Generationenwechseln modelliert werden und ob die Prognose einen normalen Aufrüstungszyklus oder eine schnellere Erneuerung durch neue Spektrumfreigaben annimmt.
Die Tabelle zeigt eine Spanne, die weitgehend durch Umfang und Preislogik erklärt wird. Einige Schätzungen berücksichtigen Enterprise-Access-Points oder Wi-Fi-Reichweitenerweiterer, während andere über längere Zeit einen höheren Anteil an Premium-Mesh-Kits annehmen, was den Wert erhöht, selbst wenn die Stückzahlnachfrage ähnlich ist.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,05 Mrd. USD (2025) | |
| Industrieforschungsgruppe A | 14,20 Mrd. USD (2025) | Diese Zahl scheint sich stärker auf konservative ASP-Rückgänge zu stützen und könnte von Diensteanbietern bereitgestellte Ausrüstung als CPE-Bündel geringeren Wertes behandeln, was die Gesamtsumme senken kann, selbst wenn die Stückzahlnachfrage stabil ist. |
| Fachzeitschrift B | 18,10 Mrd. USD (2025) | Diese Zahl umfasst wahrscheinlich angrenzende Wi-Fi-Netzwerkhardware wie Access Points und Reichweitenerweiterer und wendet möglicherweise eine breitere Definition von Router-Plattformen an, die den adressierbaren Umsatzpool aufbläht. |
Die Spanne zwischen den Quellen erklärt sich größtenteils dadurch, was als Router gezählt wird und wie der Preismix während des Übergangs von Wi-Fi 6E zu Wi-Fi 7 projiziert wird. Im Modell von Mordor Intelligence werden nur Umsätze aus dedizierten Wi-Fi-Router-Produkten erfasst, und Mesh wird als Router-Hardware behandelt (nicht als breiteres Heimnetzwerkbündel), was die Schätzung nachvollziehbar an klare Treiber der Stückzahlnachfrage und konsistente ASP-Bänder bindet.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Wi-Fi-Router-Markt im Jahr 2026?
Die Wi-Fi-Router-Marktgröße erreichte im Jahr 2026 16,49 Milliarden USD und soll bis 2031 auf 26,08 Milliarden USD steigen.
Wie hoch ist die prognostizierte Wachstumsrate für Wi-Fi-Router bis 2031?
Der Markt wird voraussichtlich mit einer CAGR von 9,60 % im Zeitraum 2026–2031 wachsen.
Welcher Router-Typ wächst am schnellsten?
Mesh-Systeme sind die am schnellsten wachsende Kategorie und werden voraussichtlich eine CAGR von 9,62 % verzeichnen, da Haushalte eine nahtlose Abdeckung im gesamten Heim anstreben.
Warum beschleunigt sich die Einführung von Triband?
Triband-Router fügen einen 6-GHz-Kanal hinzu, der Interferenzen reduziert und Bandbreite für das Backhaul dediziert und damit Überlastungen in Dualband-Konfigurationen behebt.
Was treibt die Unternehmensnachfrage nach Wi-Fi-7-Hardware an?
Unternehmen rüsten auf Wi-Fi 7 auf, um latenzsensible AR- und VR-Zusammenarbeit zu ermöglichen, die Multi-Gigabit-Geschwindigkeiten und deterministische Leistung erfordert.
Welche Region bietet die höchste Wachstumschance?
Für den asiatisch-pazifischen Raum wird eine CAGR von 11,62 % prognostiziert, unterstützt durch den aggressiven Ausbau der Breitbandinfrastruktur und Investitionen in Smart Cities.
Seite zuletzt aktualisiert am:



