
Telecom Billing Revenue Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.43 Milliarden US-Dollar |
| Marktgröße (2031) | 39.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.28 % |
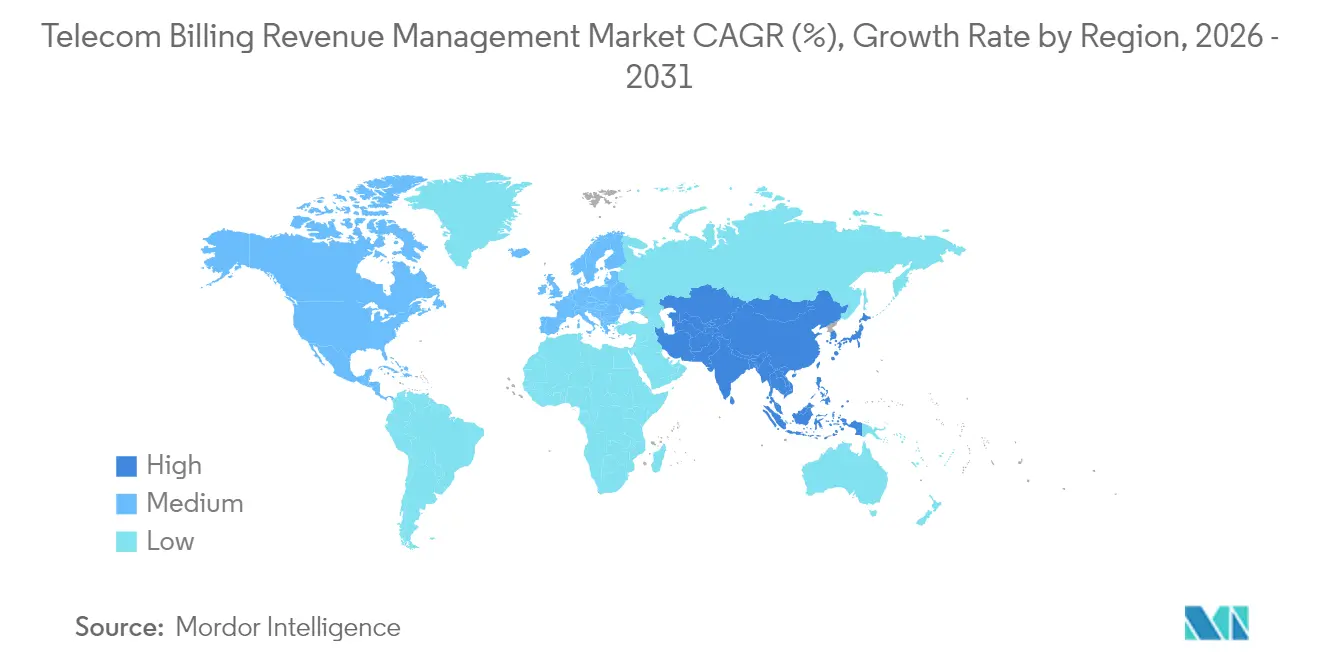
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Telecom Billing Revenue Management Marktanalyse von Mordor Intelligence
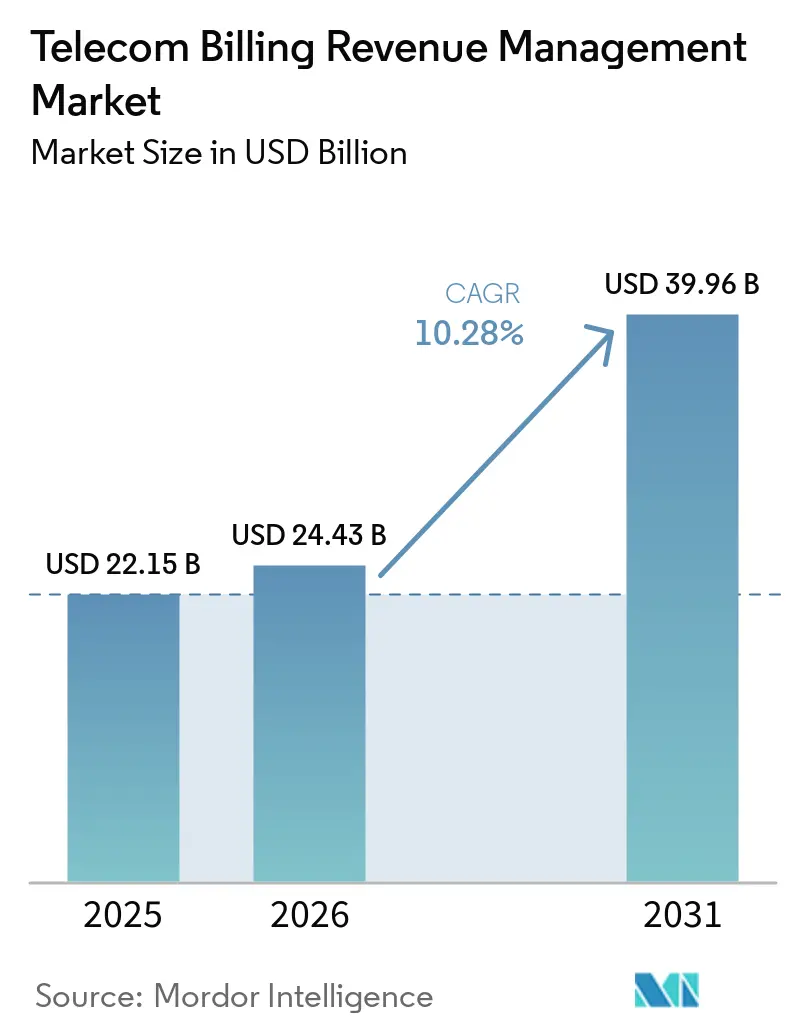
Die Telecom Billing Revenue Management Marktgröße wird für 2026 auf 24,43 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 22,15 Milliarden USD, mit Prognosen für 2031 von 39,96 Milliarden USD, was einer CAGR von 10,28 % über den Zeitraum 2026–2031 entspricht.
Diese Wachstumsdynamik spiegelt die Reaktion des Sektors auf die zunehmende Komplexität der 5G-Monetarisierung wider, bei der traditionelle Abrechnungsarchitekturen Schwierigkeiten haben, dynamisches Netzwerk-Slicing und Edge-Computing-Dienste zu unterstützen. Die Expansion des Marktes wird grundlegend durch die Konvergenz von Cloud-nativen Abrechnungsplattformen mit Fähigkeiten der künstlichen Intelligenz angetrieben, die eine Echtzeit-Erlösoptimierung ermöglichen, mit der Legacy-Systeme nicht mithalten können. Die geografische Dynamik zeigt, dass Nordamerika den höchsten Marktanteil hält. Diese regionale Divergenz ist auf Nordamerikas ausgereifte Infrastrukturinvestitionen im Vergleich zu den aggressiven Initiativen zur digitalen Transformation im asiatisch-pazifischen Raum zurückzuführen, insbesondere in Indien und China, wo regulatorische Rahmenbedingungen die Modernisierung von Abrechnungssystemen beschleunigen. Die Wettbewerbsintensität hat sich verschärft, da traditionelle BSS/OSS-Anbieter mit Disruption durch Cloud-native Spezialisten und KI-gestützte Analyseplattformen konfrontiert sind. Der Markt steht unter doppeltem Druck durch Kosten für die Einhaltung regulatorischer Vorschriften und Risiken der technologischen Obsoleszenz. Europäische Betreiber sehen sich mit 2,5 Milliarden EUR an zusätzlichen Compliance-Kosten im Rahmen des EU-KI-Gesetzes konfrontiert, während Legacy-Abrechnungssysteme die Innovation bei 5G-Diensten zunehmend einschränken[1]. Gleichzeitig stellt die Entstehung der Netzwerk-API-Monetarisierung durch Initiativen wie Aduna eine Erlöschance von 10 bis 30 Milliarden USD dar, die grundlegend andere Abrechnungsarchitekturen erfordert.
Wesentliche Erkenntnisse des Berichts
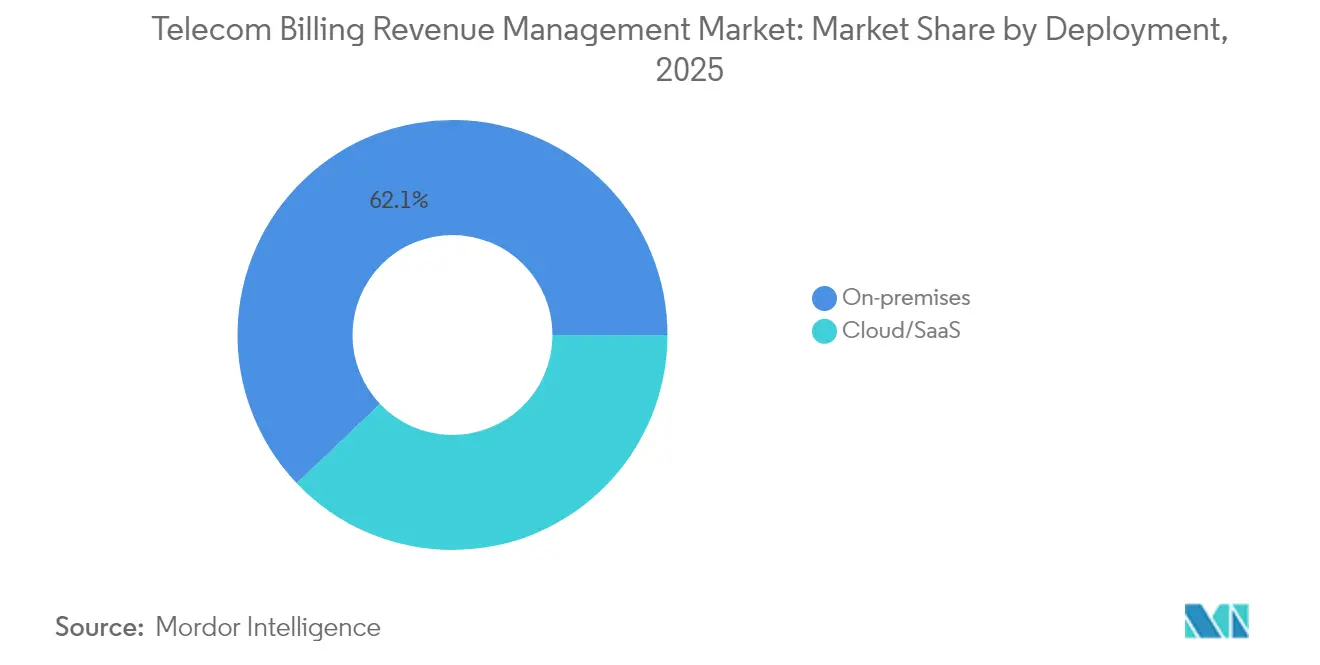
- Nach Bereitstellungstyp hielten On-Premises-Lösungen im Jahr 2025 einen Anteil von 62,10 % am Umsatz, während Cloud-Bereitstellungen voraussichtlich die höchste CAGR von 13,12 % bis 2031 erreichen werden.
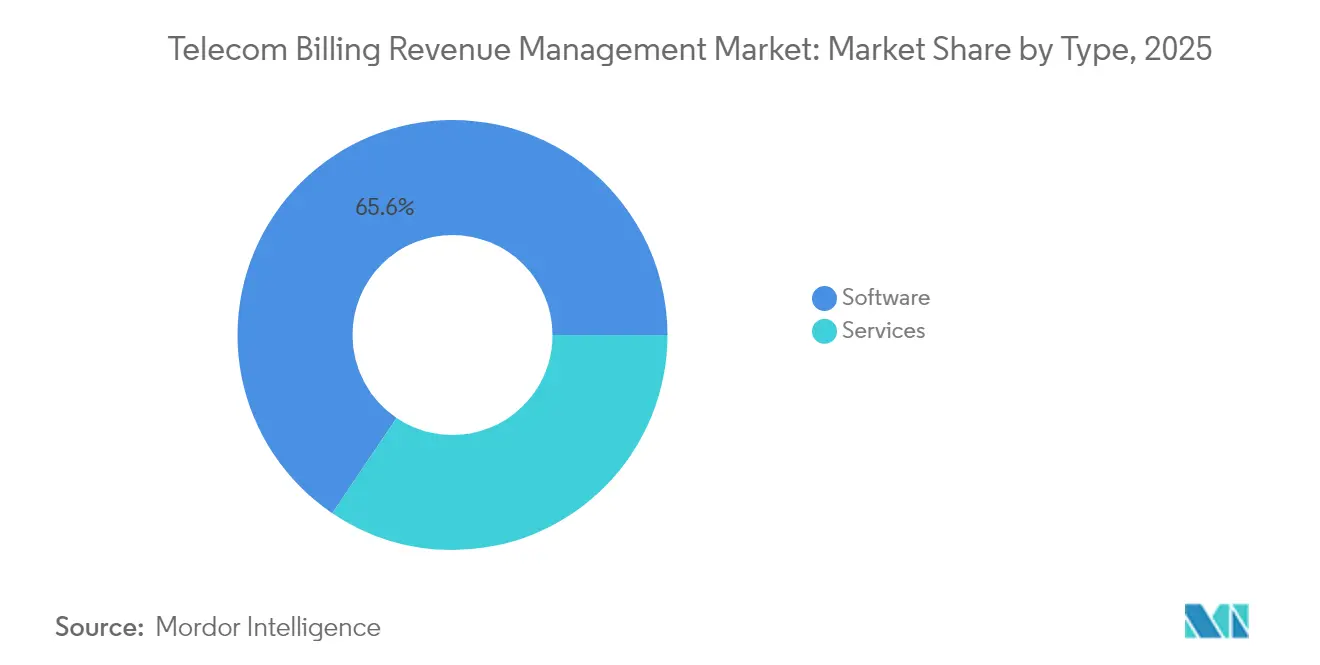
- Nach Typ entfiel auf Software im Jahr 2025 ein Anteil von 65,55 % des Segments, und Dienstleistungen sollen mit der höchsten CAGR von 13,88 % bis 2031 wachsen.
- Nach Betreiberkategorie trugen Mobilfunkbetreiber im Jahr 2025 mit 62,85 % zum Umsatz bei, während Internetdienstanbieter voraussichtlich mit einer CAGR von 12,96 % bis 2031 expandieren werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 34,95 % des Umsatzes; das asiatisch-pazifische Segment soll mit der höchsten CAGR von 12,51 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Anzahl von Mobilfunkteilnehmern | +3.20% | Global, mit stärkstem Einfluss im asiatisch-pazifischen Raum und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität bei der Umsatzteilung im Telekommunikations-Ökosystem | +2.80% | Global, insbesondere Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Cloud-native BSS-Transformationen durch Tier-1-CSPs | +2.50% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Expansion privater 5G- und Campus-Netzwerke | +1.80% | Nordamerika, Europa, asiatisch-pazifische Unternehmensmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Anzahl von Mobilfunkteilnehmern
Das exponentielle Wachstum der Mobilfunkteilnehmer, insbesondere in Schwellenmärkten, verändert die Anforderungen an Abrechnungssysteme grundlegend und geht weit über traditionelle Sprach- und SMS-Modelle hinaus. Der Mobilfunkteilnehmerstamm im asiatisch-pazifischen Raum erreichte im Jahr 2024 1,8 Milliarden, wobei 5G-Verbindungen bis 2030 voraussichtlich erheblich wachsen werden, was eine beispiellose Abrechnungskomplexität für Betreiber schafft, die hybride 2G-5G-Kundenportfolios verwalten. Dieser Teilnehmerzuwachs treibt die Nachfrage nach Echtzeit-Charging-Systemen an, die in der Lage sind, Millionen von Mikrotransaktionen pro Sekunde zu verarbeiten, insbesondere da Betreiber IoT-Dienste einführen, die eine granulare nutzungsbasierte Abrechnung erfordern. So zeigt beispielsweise die Umsetzung von Anti-Betrugsmaßnahmen in Indien, die die Anzahl gefälschter Anrufe um 90 % reduziert haben, wie das Teilnehmerwachstum ausgefeilte Revenue-Assurance-Fähigkeiten erforderlich macht. Die Herausforderung geht über das Volumen hinaus und betrifft die Dienstevielfalt, bei der ein einzelner Teilnehmer gleichzeitig mobiles Breitband, Edge-Computing- und Netzwerk-API-Dienste nutzen kann, die jeweils eine eigene Abrechnungslogik erfordern. Die erforderlichen Investitionen in die Abrechnungsinfrastruktur zur Unterstützung dieses Wachstums stellen einen grundlegenden Wandel von der periodischen Stapelverarbeitung hin zum kontinuierlichen Echtzeit-Revenue-Management dar.
Zunehmende Komplexität bei der Umsatzteilung im Telekommunikations-Ökosystem
Die Komplexität der Umsatzteilung hat sich von einfachen Interconnect-Vereinbarungen zu komplexen Mehrparteien-Ökosystemen entwickelt, die Cloud-Anbieter, Inhaltspartner und API-Entwickler einschließen. Die Entstehung der Netzwerk-API-Monetarisierung über Plattformen wie Aduna, bei der AT&T, T-Mobile und Verizon zusammenarbeiten, um 5G-Fähigkeiten zu standardisieren, schafft neue Umsatzteilungsmodelle, die herkömmliche Abrechnungssysteme nicht bewältigen können. Diese Partnerschaften erfordern eine Echtzeit-Umsatzverteilung auf mehrere Stakeholder, wobei Abrechnungszeiträume in Minuten statt in Monaten gemessen werden. Die Komplexität nimmt mit dem 5G-Netzwerk-Slicing zu, bei dem Unternehmenskunden dedizierte Netzwerkressourcen erwerben, die anhand von Leistungsgarantien und Nutzungsmustern über mehrere Netzwerkdomänen hinweg abgerechnet werden müssen. So verdeutlicht beispielsweise die Zusammenarbeit von Ericsson mit großen Betreibern zur Schaffung einer globalen Netzwerk-API-Plattform, wie die Umsatzteilung nun über traditionelle Telekommunikationsgrenzen hinaus in Software-as-a-Service-Modelle reicht[2]. Die Abrechnungssysteme müssen nun dynamische Umsatzverteilungsalgorithmen unterstützen, die sich in Echtzeit auf der Grundlage von Dienstleistungsperformance, Nutzungsmustern und vertraglichen Bedingungen mehrerer Parteien anpassen.
Cloud-native BSS-Transformationen durch Tier-1-CSPs
Tier-1-Kommunikationsdienstanbieter beschleunigen Cloud-native BSS-Transformationen, um operative Agilität und Kosteneffizienz zu erreichen, die Legacy-Systeme nicht liefern können. Diese Transformationen ermöglichen es Betreibern, neue Dienste in Wochen statt in Monaten einzuführen, während die Gesamtbetriebskosten durch automatische Skalierung und reduzierten Infrastruktur-Overhead um 30–40 % gesenkt werden. So zeigt beispielsweise die Auswahl der Cloud-Abrechnungslösung von Ericsson durch TIM Brasil diesen Übergang, der es dem Betreiber ermöglicht, seine Revenue-Management-Fähigkeiten zu modernisieren und gleichzeitig die Infrastrukturkomplexität zu reduzieren. Der Cloud-native Ansatz erleichtert Microservices-Architekturen, die es Betreibern ermöglichen, einzelne Abrechnungskomponenten ohne systemweite Unterbrechungen zu aktualisieren – entscheidend für die Aufrechterhaltung der Dienstkontinuität bei schnellen Produkteinführungen. Materialkostendrücke bei Rechenzentrums-Hardware haben diese Migrationen beschleunigt, da Cloud-native Plattformen die Notwendigkeit kostenintensiver Auffrischungszyklen für On-Premises-Infrastruktur eliminieren. Die Transformation geht über Kosteneinsparungen hinaus und ermöglicht Echtzeit-Analysen und KI-gestützte Umsatzoptimierung, die Legacy-Systeme nicht unterstützen können. Die Migrationskomplexität erfordert jedoch spezielles Fachwissen und eine sorgfältige Orchestrierung, um Umsatzunterbrechungen während der Übergangszeiten zu vermeiden.
Expansion privater 5G- und Campus-Netzwerke
Private 5G- und Campus-Netzwerk-Bereitstellungen schaffen völlig neue Abrechnungsparadigmen, die traditionelle konnektivitätsbasierte Umsatzmodelle herausfordern. Unternehmenskunden verlangen zunehmend leistungsgarantierte Netzwerk-Slices mit nutzungsbasierter Abrechnung, die an spezifische Anwendungsanforderungen statt an einfachen Bandbreitenverbrauch geknüpft ist. So zeigt beispielsweise Verizons Einführung von 5G-Standalone-Netzwerk-Slicing für die öffentliche Sicherheit, wie Betreiber spezialisierte Abrechnungsmodelle für dedizierte Netzwerkressourcen entwickeln. Diese Bereitstellungen erfordern Abrechnungssysteme, die in der Lage sind, Netzwerkleistungsmetriken zu messen und zu berechnen, einschließlich Latenz, Zuverlässigkeit und Sicherheitsstufen, anstatt traditioneller volumenbasierter Metriken. Die Komplexität steigt bei Multi-Tenant-Campus-Netzwerken, bei denen mehrere Unternehmen Infrastruktur gemeinsam nutzen, während isolierte Abrechnung und Service-Level-Vereinbarungen erforderlich sind. Die Materialkosteninflation bei 5G-Ausrüstung hat Betreiber dazu veranlasst, ausgefeiltere Abrechnungsmodelle zu implementieren, die den vollen Wert privater Netzwerkinvestitionen erfassen. Die Abrechnungsherausforderung erstreckt sich auf Edge-Computing-Dienste, die gemeinsam mit privaten Netzwerken betrieben werden, wo Betreiber neben Konnektivitätsdiensten auch für Rechenressourcen, Speicher und Datenverarbeitung in Rechnung stellen müssen.
Analyse der Hemmnisse*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorhandensein strenger Telekommunikationsvorschriften | -1.80% | Global, mit dem größten Einfluss in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-OSS/BSS-Integration | -1.50% | Global, insbesondere etablierte Betreiber in reifen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorhandensein strenger Telekommunikationsvorschriften
Die Kosten für die regulatorische Compliance schaffen erhebliche Gegenwindbedingungen für Investitionen in Abrechnungssysteme, insbesondere wenn Betreiber widersprüchliche Anforderungen in mehreren Rechtszuständigkeiten navigieren müssen. Die Umsetzung des EU-KI-Gesetzes bis 2027 legt Telekommunikationsbetreibern, die KI-gestützte Abrechnungssysteme einsetzen, erhebliche Compliance-Belastungen auf, wobei Strafen bei Nichteinhaltung bis zu 4 % des globalen Jahresumsatzes erreichen können. Europäische Betreiber sehen sich zusätzlicher Komplexität durch die harmonisierten Terminierungsentgelte des Europäischen Kodex für die elektronische Kommunikation ausgesetzt, die Änderungen am Abrechnungssystem erfordern, um mobile Anrufentgelte von 0,20 EUR pro Minute bis 2024 zu berücksichtigen. So schaffen beispielsweise Indiens Datenschutzgesetz Compliance-Kosten, die sich direkt auf die Architektur des Abrechnungssystems und die Datenverarbeitungsfähigkeiten auswirken und Betreiber dazu zwingen, zusätzliche Sicherheitsschichten und Prüfprotokolle zu implementieren. Diese Vorschriften stehen oft im Widerspruch zu den Zielen der operativen Effizienz und zwingen Betreiber, zwischen Compliance und Innovation zu wählen. Der kumulative Effekt schränkt die Budgets für die Modernisierung von Abrechnungssystemen ein, da Betreiber Ressourcen für die regulatorische Compliance statt für umsatzgenerierende Fähigkeiten einsetzen.
Komplexität der Legacy-OSS/BSS-Integration
Die Komplexität der Legacy-OSS/BSS-Integration stellt eine grundlegende Hürde für die Modernisierung von Abrechnungssystemen dar, da Betreiber darum ringen, die Dienstkontinuität zu gewährleisten, während sie jahrzehntealte Infrastruktur aufrüsten. Die Herausforderung resultiert aus proprietären Schnittstellen und benutzerdefinierten Integrationen, die eine technische Schuld von über 100 Millionen USD für große Betreiber schaffen, die umfassende Systemerneuerungen anstreben. So verdoppeln beispielsweise die Komplexität der Integration neuer Cloud-nativer Abrechnungsplattformen mit bestehenden Kundendatenbanken, Netzwerkmanagementsystemen und regulatorischen Berichtstools häufig die Implementierungszeiträume und -kosten. Materialkostendrücke haben diese Herausforderung verstärkt, da Betreiber sich während langer Migrationsperioden keinen Parallelbetrieb von Systemen leisten können. Die Integrationskomplexität wird durch Datenmigrations-Anforderungen verschärft, bei denen Betreiber Millionen von Kundendatensätzen und Abrechnungshistorien ohne Umsatzunterbrechung übertragen müssen. Legacy-Systemen fehlen oft die für die Echtzeit-Integration mit modernen Abrechnungsplattformen notwendigen APIs, was teure Middleware-Lösungen oder individuelle Entwicklungen erfordert. Die über Jahrzehnte des inkrementellen Upgrades angesammelte technische Schuld schafft Abhängigkeiten, die den Systemersatz zu einem Hochrisiko-Unterfangen für Betreiber machen, die auf kontinuierlichen Umsatzfluss angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Cloud-Migration beschleunigt sich trotz SicherheitsbedenkenOn-Premises-Bereitstellungen hielten im Jahr 2025 einen Marktanteil von 62,10 %, was die anhaltende Präferenz der Betreiber für direkte Kontrolle über unternehmenskritische Abrechnungsinfrastruktur widerspiegelt. Cloud-Bereitstellungen verzeichnen jedoch eine CAGR von 13,12 % bis 2031, angetrieben durch Betreiber, die Investitionsausgaben reduzieren und die Markteinführungszeit für neue Dienste beschleunigen wollen. Die Bereitstellungstrennung spiegelt grundlegende Unterschiede in den Prioritäten der Betreiber wider, bei denen etablierte Netzbetreiber Sicherheit und regulatorische Compliance priorisieren, während aufstrebende Betreiber sich auf operative Agilität und Kosteneffizienz konzentrieren. So zeigt beispielsweise die Implementierung der Cloud-nativen Charging-Plattform von Amdocs durch M1 Singapur, wie Betreiber durch sorgfältig konzipierte Cloud-Lösungen sowohl Skalierbarkeit als auch Sicherheit erreichen können.
Der Trend zur Cloud-Migration beschleunigt sich, da Anbieter hybride Bereitstellungsmodelle einführen, die Sicherheitsbedenken adressieren und gleichzeitig Cloud-Vorteile liefern. Die Materialkosteninflation bei Rechenzentrumsequipment hat Cloud-Bereitstellungen zunehmend attraktiv gemacht, da Betreiber Investitionsausgabenzyklen vermeiden und gleichzeitig auf die neueste Infrastrukturgeneration zugreifen können. Die Bereitstellungsentscheidung hängt zunehmend von regulatorischen Anforderungen ab, wobei europäische Betreiber aufgrund von Datensouveränitätsbedenken On-Premises-Lösungen bevorzugen, während asiatische Betreiber Cloud-Bereitstellungen für eine schnelle Marktexpansion annehmen. Diese Segmentierung wird sich voraussichtlich auf hybride Modelle zubewegen, da die Cloud-Sicherheitsfähigkeiten reifen und regulatorische Rahmenbedingungen sich an Cloud-native Architekturen anpassen.



Nach Typ:
Wachstum der Dienstleistungen übertrifft Software aufgrund zunehmender KomplexitätSoftware-Lösungen halten im Jahr 2025 einen Marktanteil von 65,55 %, dennoch wachsen Dienstleistungen mit einer CAGR von 13,88 %, was auf die zunehmende Abhängigkeit der Betreiber von verwalteten Abrechnungslösungen zur Bewältigung technologischer Komplexität hinweist. Dieses Wachstumsgefälle spiegelt die Entwicklung des Marktes von produkt- zu ergebnisorientieren Geschäftsmodellen wider, bei denen Betreiber die Leistung des Abrechnungssystems über den Besitz stellen. Das Dienstleistungswachstum ist besonders ausgeprägt in Schwellenmärkten, wo Betreiber nicht über die technische Expertise verfügen, um komplexe Abrechnungstransformationen eigenständig zu verwalten. So verdeutlicht beispielsweise die Partnerschaft von Telecom Namibia mit SATEC für ihre digitale Transformation ISBP 2027, wie Betreiber das Management von Abrechnungssystemen auslagern, um sich auf Kerngeschäftsaktivitäten zu konzentrieren.
Die Expansion des Dienstleistungssegments wird durch die Komplexität der Integration von KI- und maschinellen Lernfähigkeiten in Abrechnungssysteme angetrieben. Optivas Einführung von generativer KI-fähigen BSS-Plattformen demonstriert, wie Anbieter fortgeschrittene Fähigkeiten als verwaltete Dienste statt als eigenständige Softwareprodukte verpacken. Software-Anbieter setzen zunehmend auf Software-as-a-Service-Modelle, um wiederkehrende Umsätze zu erzielen und gleichzeitig Implementierungsrisiken für Kunden zu reduzieren. Dieser Wandel legt nahe, dass das traditionelle Softwarelizenzierungsmodell ergebnisbasierten Preismodellen weichen wird, bei denen Anbieter das Umsatzrisiko mit Betreibern im Austausch für Leistungsgarantien teilen.

Nach Betreiber:
Internetdienstanbieter fordern die Dominanz der Mobilfunkbetreiber herausMobilfunkbetreiber halten im Jahr 2025 einen Marktanteil von 62,85 % und nutzen ihren Teilnehmerstamm und ihre Investitionen in die Abrechnungsinfrastruktur, um ihre Marktführerschaft zu behaupten. Internetdienstanbieter expandieren jedoch mit einer CAGR von 12,96 %, angetrieben durch die Beschleunigung des Glasfaserausbaus und die Entstehung von Fixed-Wireless-Access-Diensten, die traditionelle Servicegrenzen verwischen. Das Wachstum der Internetdienstanbieter spiegelt fundamentale Veränderungen in den Konnektivitätskonsummustern wider, bei denen Verbraucher zunehmend Breitbandgeschwindigkeit gegenüber Mobilität priorisieren, was neue Abrechnungsanforderungen für nutzungsbasierte und leistungsgarantierte Dienste schafft. So demonstriert beispielsweise Verizons Zuwachs von 408.000 Breitbandteilnehmern im vierten Quartal 2024, wie traditionelle Mobilfunkbetreiber in Internetdienstanbieter-Territorien expandieren.
MVNO/MVNE-Betreiber stellen ein aufstrebendes Segment dar, das Abrechnungsinnovationen durch spezialisierte Servicemodelle und agile Geschäftsansätze vorantreibt. Diese Betreiber sind oft Pioniere bei neuen Abrechnungstechnologien aufgrund ihrer Flexibilität und des Fehlens von Legacy-Infrastruktureinschränkungen. Die Betreibersegmentierung konvergiert, da 5G-Technologie Mobilfunkbetreibern die Möglichkeit gibt, Fixed-Wireless-Access anzubieten, während Internetdienstanbieter mobile Backhaul-Dienste einsetzen. Diese Konvergenz schafft Abrechnungskomplexität, da Betreiber hybride Serviceportfolios verwalten müssen, die traditionelle Grenzen überspannen. Die Wettbewerbsdynamik verlagert sich hin zu plattformbasierten Geschäftsmodellen, bei denen Betreiber Netzwerkfähigkeiten über API-Zugang statt über traditionelle Konnektivitätsdienste monetarisieren.
Geografische Analyse
Markt für Telekommunikations-Abrechnungs- und Umsatzmanagement in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,95 % und profitierte dabei von einer ausgereiften Infrastruktur sowie regulatorischer Stabilität, die die Modernisierung von Abrechnungssystemen begünstigt. Die Marktführerschaft der Region spiegelt die Bereitschaft der Betreiber wider, in fortschrittliche Abrechnungsfähigkeiten zu investieren, wobei die Übernahme von Frontier Communications durch Verizon für 20 Milliarden USD das Ausmaß der Infrastrukturkonsolidierung verdeutlicht, die die Anforderungen an Abrechnungssysteme vorantreibt. So hat AT&T umfassende digitale Transformationen durchgeführt, wobei der Einsatz von Oracle Cloud ERP und EPM ausgefeiltere Umsatzmanagementfähigkeiten ermöglicht. Die Vereinigten Staaten dominieren das regionale Wachstum durch 5G-Netzwerk-API-Initiativen und private Netzwerkbereitstellungen, während Kanada und Mexiko durch den Ausbau der Glasfaserinfrastruktur und regulatorische Modernisierungsmaßnahmen beitragen. Das Wachstum verlangsamt sich jedoch, da die Marktsättigung die Teilnehmererweiterung begrenzt und die Betreiber sich auf die Optimierung der bestehenden Infrastruktur konzentrieren, anstatt die Kapazitäten auszubauen.
Markt für Telekommunikations-Abrechnungs- und Umsatzmanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum entwickelt sich mit einer CAGR von 12,51 % bis 2031 zur am schnellsten wachsenden Region, angetrieben durch aggressive Digitalisierungsinitiativen und regulatorische Reformen, die die Modernisierung von Abrechnungssystemen beschleunigen. Chinas drei große Betreiber – China Mobile, China Unicom und China Telecom – erzielten im Jahr 2024 gemeinsam einen Umsatz von über 1,6 Billionen CNY (240 Milliarden USD), mit erheblichen Investitionen in Cloud-native Abrechnungsplattformen und KI-gestützte Umsatzoptimierung (Sohu). So demonstriert das intelligente Betriebsmanagementsystem von China Mobile die Führungsrolle der Region bei der KI-gesteuerten Abrechnungsoptimierung. Indiens Telekommunikationssektor zeigt das Transformationspotenzial der Region, wobei Betreiber Tariferhöhungen zur Finanzierung der 5G-Infrastruktur umsetzen und gleichzeitig fortschrittliche Systeme zur Betrugsprävention einsetzen. Japan trägt durch Unternehmens-5G-Bereitstellungen und Network-Slicing-Innovationen bei, die anspruchsvolle Abrechnungsfähigkeiten erfordern.
Markt für Telekommunikations-Abrechnungs- und Umsatzmanagement in EMEA und Südamerika
Südamerika bietet aufkommende Chancen, die durch den Ausbau der Glasfaserinfrastruktur und regulatorische Modernisierung vorangetrieben werden, wobei Brasilien das regionale Wachstum durch Betreiberkonsolidierung und Technologie-Upgrades anführt. So erreichte der Umsatz von Millicom im Jahr 2024 5,80 Milliarden USD, wobei ein starkes Wachstum bei Postpaid-Teilnehmern die Anforderungen an Abrechnungssysteme in mehreren lateinamerikanischen Märkten vorantreibt. Europa sieht sich mit gemischten Wachstumsaussichten konfrontiert, da die Kosten für die Einhaltung regulatorischer Vorschriften im Rahmen des EU-KI-Gesetzes und des Europäischen Kodex für die elektronische Kommunikation die Investitionsbudgets für Abrechnungssysteme einschränken. Die Region profitiert jedoch von fortschrittlichen 5G-Bereitstellungen und Netzwerk-API-Initiativen, die neue Umsatzmöglichkeiten schaffen. Der Nahe Osten und Afrika bieten aufkommende Chancen, wobei Betreiber wie Omantel umfassende digitale Transformationen abschließen, die die Abrechnungsinfrastruktur modernisieren.
Regulatorisches Umfeld
Tarifregulierung, regulatorische Rechnungslegung und Berichterstattungsregime prägen das Telekommunikationsabrechnungs- und Umsatzmanagement über Rechtsräume hinweg. In Indien aktualisiert die Telecommunication Tariff (Seventy Second Amendment) Order, 2026, veröffentlicht im März 2026, die Bestimmungen zur regulatorischen Berichterstattung und Rechnungstrennung und drängt Betreiber dazu, Abrechnungskontrollen, Abgleichs- und Dokumentationsabläufe zu verstärken.
In den Vereinigten Staaten hat die FCC die Reform des Verbindungsentgeltausgleichs über einen NPRM aus dem Jahr 2026 vorangetrieben, der verbleibende Gebühren in Richtung eines Bill-and-Keep-Rahmens verschiebt und vorschlägt, die vorherige Tarifierung für bestimmte Zugangsentgelte abzuschaffen. Internationale und regionale Referenzpunkte umfassen die ITU-T-Empfehlung D.265 (April 2025) mit Grundsätzen zur Tarifregulierung von Datendiensten sowie BEREC Regulatory Accounting in Practice 2025 (Dezember 2025), die konvergierende Kosten- und Rechnungslegungsansätze verstärkt und den Bedarf an regulierungskonformen Ergebnissen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Standards und Rahmenwerke, die Charging- und Abrechnungsschnittstellen definieren, CSPs, die Kundenbeziehungen und Servicekataloge besitzen, BSS-Softwareanbieter, die konvergentes Charging, Abrechnung, Produktkatalog- und Revenue-Assurance-Funktionen bereitstellen, sowie Systemintegratoren und Cloud-Anbieter, die skalierbare Bereitstellungen und Analysen ermöglichen. Auf der Standardebene beeinflussen 3GPP TS 32.240 (Charging-Architektur) und TS 32.291 (dienstbasierte Schnittstellen) das Echtzeit-Charging für 5G und konvergente Dienste, während TM-Forum-APIs und Rechnungsberechnungsspezifikationen Interoperabilität und Integrationsmuster prägen.
Implementierungsengpässe und Partnerökosysteme zeigen sich in B2B2X-Abwicklungs- und Umsatzbeteiligungsworkflows, bei denen die Abrechnung mit Partnermanagement, Betrugs- und Anomalieerkennung sowie Kundenerlebnis-Tools verknüpft ist. TIM Brasil arbeitete mit Ericsson zusammen, um die Cloud-Abrechnung auf der Oracle Cloud Infrastructure zu konsolidieren, und Circles unterzeichnete eine strategische Zusammenarbeit mit Huawei, um Netzwerk- und Cloud-Funktionen mit einer digitalen BSS-SaaS-Plattform zu kombinieren, was verdeutlicht, wie Cloud-Infrastruktur, Anbietersoftware und Integrationsexpertise gebündelt werden, um die Modernisierung zu beschleunigen.
Wettbewerbslandschaft
Marktkonzentration
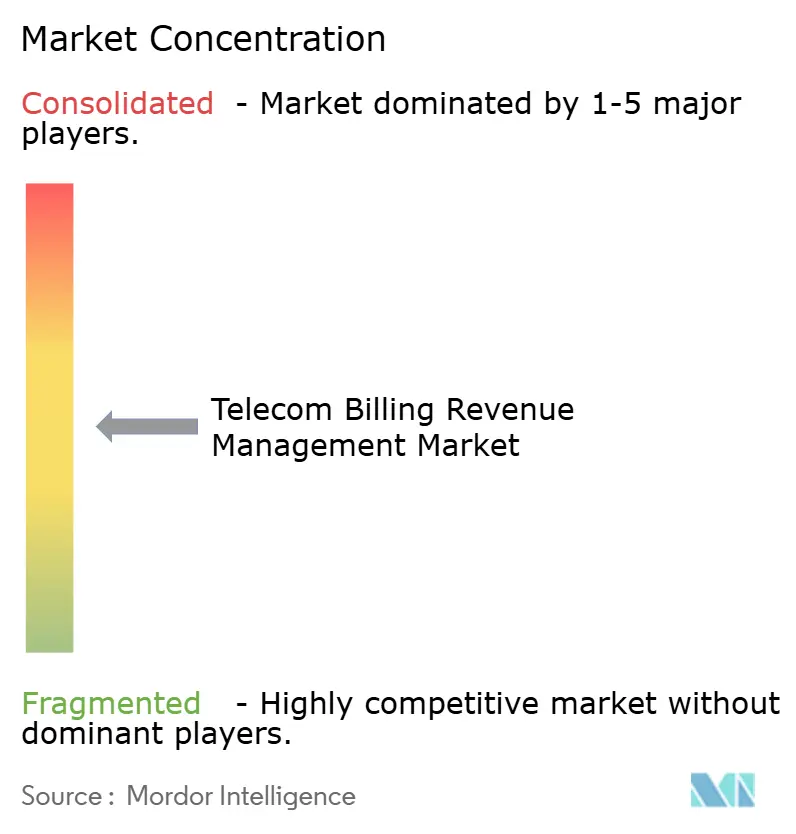
Der Telecom Billing Revenue Management Markt weist eine moderate Konsolidierung mit zunehmendem Wettbewerb zwischen traditionellen BSS/OSS-Anbietern und Cloud-nativen Spezialisten auf. Etablierte Akteure wie Amdocs, Oracle und Ericsson behaupten ihre Marktführerschaft durch umfassende Plattformangebote, sehen sich jedoch Disruption durch agile Wettbewerber gegenüber, die KI und Cloud-native Architekturen nutzen. So verdeutlicht beispielsweise die Untersuchung von Amdocs, dass 90 % der Dienstanbieter generative KI als entscheidend für Geschäftsziele betrachten, während nur 22 % sie implementiert haben, die Innovationslücke, die Chancen für spezialisierte Anbieter schafft. Die Wettbewerbsdynamik verlagert sich hin zu plattformbasierten Geschäftsmodellen, bei denen Anbieter eher auf der Breite des Ökosystems als auf individuellen Produktfähigkeiten konkurrieren. Strategische Partnerschaften werden immer wichtiger, wie die Zusammenarbeit von Optiva mit GDi zur Bereitstellung integrierter BSS- und OSS-Lösungen zeigt[3].
Die technologische Differenzierung konzentriert sich zunehmend auf KI-Fähigkeiten und Cloud-native Architekturen, die eine Echtzeit-Umsatzoptimierung ermöglichen. Anbieter investieren stark in generative KI-Plattformen, die Kundenverhaltensmuster analysieren und automatisch Preisstrategien generieren können, was erhebliche Wettbewerbsvorteile für frühe Anwender schafft. Die Marktstruktur begünstigt Anbieter, die End-to-End-Lösungen liefern können, die Abrechnung, Charging und Revenue Assurance umfassen, da Betreiber die Integrationskomplexität reduzieren wollen. Chancen in Nischenbereichen bestehen bei der Netzwerk-API-Monetarisierung und der Abrechnung für 5G-Netzwerk-Slicing, wo traditionellen Anbietern Domänen-Expertise fehlt. Aufkommende Disruptoren zielen mit zweckgebauten Lösungen auf diese Nischen ab, die die umfassenden Plattformstrategien der Incumbents herausfordern.
Branchenführer im Telecom Billing Revenue Management
-
Oracle Corporation
-
Nokia
-
Ericsson
-
SAP
-
Huawei Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telecom Billing Revenue Management Unternehmen in diesem Bericht
- Amdocs
- Netcracker Technology
- CSG Systems International
- Oracle
- Ericsson
- Huawei
- Nokia
- SAP SE
- Comarch
- Optiva
- Enghouse Networks
- Sterlite Technologies
- Intracom Telecom
- Subex
- MIND CTI
- Openet (Amdocs Digital)
- Hansen Technologies
- Zuora
- BillingPlatform
- Rev.io
Lesen Sie die Analyse der Telecom Billing Revenue Management-Unternehmen
Marktchancen und Zukunftsaussichten
Zwei Chancenbereiche prägen die Marktaktivität. Erstens Programme zum Ersatz von Altsystemen und cloudbasierte Modernisierung: KDDI wählte im Februar 2026 Oracle Cloud Scale Charging and Billing aus, um veraltetes Charging und Rating zu ersetzen und eine große Anzahl von Anwendungsfällen zu unterstützen, während Vi im März 2026 den Einsatz des cloud-nativen Ericsson Charging zusammen mit KI-Anwendungen zur Anomalieerkennung und Vorhersage von Auftragsfehlern erweiterte. Diese Programme steigern die Nachfrage nach Migrationsdiensten, Datenkonvertierung, Katalogrationalisierung und Echtzeit-Mediation neben Kern-Charging- und Abrechnungssoftware.
Ein zweiter Chancenbereich liegt an der Schnittstelle nationaler digitaler Agenden, der Neupositionierung von Techcos und der Monetarisierung von Unternehmensdiensten. Omantel ging im April 2026 eine Partnerschaft mit Cerillion für eine BSS/OSS-Transformation auf Cerillion Cloud ein, abgestimmt auf Oman Vision 2040, und Zain KSA (Yaqoot) ging im April 2026 eine Partnerschaft mit Huawei ein, um BSS zu modernisieren und die digitale Produktentwicklung und Automatisierung zu beschleunigen. Mit der Ausweitung privater Netzwerke, Network Slicing und B2B-Angeboten rücken Betreiber und Großhandelsanbieter die Abrechnung näher an die Serviceerbringung und den Betrieb heran. Im Mai 2026 wählte Ishan Technologies Oracle Cloud Scale Monetization und Oracle Unified Operations aus, um Charging und Abrechnung mit der Serviceerbringung zu verknüpfen, was auf eine Nachfrage nach durchgängigen, API-gesteuerten Monetarisierungs-Stacks statt eigenständiger Abrechnungsupgrades hinweist.
Neueste Industrielle Entwicklungen in Markt für Telecom Billing Revenue Management
- Juni 2026: Lightpath implementierte Oracle Cloud Scale Billing, um seine Abrechnungsvorgänge zu modernisieren und die Monetarisierung digitaler Dienste über Unternehmensangebote hinweg zu unterstützen. Das Update stärkt die Einführung von Cloud-Scale-Abrechnung für auf Glasfaser fokussierte Anbieter und richtet die Abrechnung an schnellerer Produktkonfiguration und Serviceänderungen in B2B-Portfolios aus.
- Mai 2026: Ishan Technologies wählte Oracle Communications aus, um Oracle Cloud Scale Monetization und Oracle Unified Operations als Teil einer durchgängigen Charging- und Abrechnungstransformation zu implementieren. Das Programm verknüpft die Monetarisierung enger mit der Serviceerbringung und dem Betrieb und verstärkt die Nachfrage nach integrierten, cloud-nativen Umsatz-Stacks anstelle isolierter Abrechnungsersätze.
- Oktober 2024: Omantel und Optiva schlossen ein umfassendes digitales Transformationsprojekt ab, um die Fähigkeiten im Telekommunikationsabrechnungs- und Umsatzmanagement im Rahmen einer breiteren betrieblichen Modernisierung zu verbessern. Der Abschluss zeigt die anhaltende Investition der Betreiber in moderne Abrechnungsgrundlagen, die neue digitale Produkte unterstützen und Reibungsverluste durch veraltete Prozesse verringern können.
Markt für Telecom Billing Revenue Management Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für Telecom Billing Revenue Management Software und Dienstleistungen, die von Telekommunikationsbetreibern eingesetzt werden, um die Nutzung zu berechnen, Rechnungen zu erstellen, Zahlungen einzuziehen und Erlösverluste bei Prepaid- und Postpaid-Kunden zu reduzieren, wobei die Bereitstellung sowohl über On-Premise-Installationen als auch über Cloud-Umgebungen möglich ist.
Ausschlüsse aus dem Umfang: Wir schließen allgemeines IT-Outsourcing und branchenfremde Enterprise-Abrechnungstools aus, die nicht für die Abrechnungs- und Erlössicherungsanforderungen von Telekommunikationsbetreibern vertrieben werden.
Segmentierungsübersicht
- Nach Bereitstellung
- On-Premise
- Cloud/SaaS
- Nach Typ
- Software
- Dienstleistungen
- Nach Betreiber
- Mobilfunkbetreiber
- Internetdienstanbieter
- MVNO/MVNE
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Türkei
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research bildete die erste Struktur des Modells, indem sie abbildete, was Betreiber betreiben müssen, um Dienste zu monetarisieren, und wie sich diese Anforderungen mit neueren Angeboten (Bundles, datenintensive Angebote und digitale Kanäle) verschieben. Wir haben öffentliche Quellen wie ITU-Indikatoren, GSMA-Publikationen, FCC-Veröffentlichungen, OECD-Telekommunikationsstatistiken und Weltbank-Daten ausgewertet, um Teilnehmertrends, Verkehrswachstum und regionale Marktreife zu verankern.
Anschließend haben wir die Angebotsseite anhand von Quellen wie Jahresberichten, Investorenpräsentationen, Pressemitteilungen und relevanter Standarddokumentation gegengeprüft. Dies half uns, die Produktgrenzen zwischen Abrechnung, Gebührenerhebung, Mediation und Erlössicherung zu verstehen. Darüber hinaus unterstützten kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken und ein Nachrichten- und Finanzdaten-Feed eine schnellere Validierung der Anbieterexposition und Produktausrichtung. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und viele weitere öffentliche Quellen wurden ebenfalls verwendet, um Datenpunkte zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich beschafft wird, wie Deals strukturiert sind (Software versus Dienstleistungen) und wie die Cloud-Adoption den Ausgabenzeitpunkt verändert. Wir haben mit einer Mischung aus Stakeholdern von Telekommunikationsbetreibern und lösungsseitigen Experten in den wichtigsten Regionen gesprochen, um Annahmelücken aus der Desk Research zu schließen. Wichtige Inputs wie Adoptionsgeschwindigkeit, Preisentwicklung und Erneuerungszyklen wurden ebenfalls durch diese Gespräche bestätigt.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 12 % | APAC: 48 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, bei dem Betreiberanzahl, Entwicklung der Teilnehmerbasis und Dienstleistungsmix verwendet werden, um die wahrscheinlichen Ausgaben für Abrechnungs- und Erlösmanagementfähigkeiten nach Region zu rekonstruieren. Das Modell wird dann durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Deal-Werten aus öffentlichen Bekanntmachungen, Signale zur Umsatzexposition von Anbietern und Kanal-Feedback zu Implementierungs- und Managed-Services-Anteilen, und die Gesamtwerte werden angepasst, wenn Lücken auftreten.
Einige Inputs waren besonders relevant: das Tempo der Cloud-Migration für BSS, der Prepaid-versus-Postpaid-Mix und wie er die Anforderungen an die Gebührenerhebung verändert, neue digitale Produkteinführungen, die die Katalogkomplexität erhöhen, sowie die Intensität der Erlösverlust- und Betrugskontrollen, die Upgrades der Erlössicherung vorantreiben. Wir haben auch die Modernisierungszyklen der Betreiber und die typische Aufteilung zwischen Softwarelizenz oder -abonnement und zugehörigen Dienstleistungen (Implementierung, Integration und Support) verfolgt, da diese Entscheidungen die jährlichen Ausgabenmuster verändern.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, bei denen Adoptionskurven für Cloud-BRM, 5G-Monetarisierungsbereitschaft und Capex-zu-Opex-Verschiebungen der Betreiber einem Stresstest unterzogen und dann mit dem abgeglichen werden, was Interviewpartner als realistische Budgetfenster beschreiben. Wenn die Bottom-up-Sichtbarkeit in kleineren Regionen unvollständig ist, wenden wir konservative Penetrations- und Ausgaben-pro-Betreiber-Annahmen an und überprüfen diese dann mit primärem Feedback, bevor die Reihe abgeschlossen wird.
Datenvalidierung und Aktualisierungszyklus
Zur Validierung der Ergebnisse vergleichen wir die Outputs mit unabhängigen Signalen wie Teilnehmerzuwächsen, der Entwicklung der Telekommunikationsdienstleistungserlöse und öffentlich diskutierten BSS-Transformationsaktivitäten und untersuchen dann Ausreißer auf Regions- und Komponentenebene. Wenn eine Abweichung durch eine Annahme verursacht wird, überarbeiten wir diesen Input und nehmen bei Bedarf erneut Kontakt mit Experten auf, damit die Änderung begründet und dokumentiert ist.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungsschritte, einschließlich Plausibilitätsprüfungen zur Preisentwicklung, zum Dienstleistungsmix und zur Kontinuität von Jahr zu Jahr. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, wie z. B. große Modernisierungswellen bei Betreibern, politische Veränderungen mit Auswirkungen auf die Telekommunikationsabrechnung oder deutliche Veränderungen bei der Cloud-Adoption. Unmittelbar vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Telecom Billing Revenue Management von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Telecom Billing Revenue Management unterscheiden sich häufig, weil die Abgrenzungslinien unterschiedlich gezogen werden und weil sich einige Studien stärker auf anbieterseitige Schlagzeilen als auf nachfrageseitige Prüfungen der Betreiber stützen. Wir haben den Markt als die kombinierten Ausgaben für Abrechnungs- und Erlösmanagement-Software zuzüglich zugehöriger Dienstleistungen behandelt und die Zeitreihe konsistent gehalten, damit die Veränderungen von Jahr zu Jahr nachvollziehbar bleiben.
Transformationsprogramme der Betreiber, Signale zur Cloud-BSS-Migration und die beobachtete Aufteilung zwischen Software und Implementierungsdienstleistungen sind die Evidenzprüfungen, die die Schätzung von Mordor Intelligence an das tatsächliche Budget und die tatsächliche Bereitstellung der Telekommunikationsbetreiber knüpfen. Unterschiede entstehen in der Regel dadurch, ob angrenzende Bereiche wie breiteres BSS, CRM oder allgemeines Managed IT einbezogen werden, wie Prepaid-Gebührenerhebungsmodule gezählt werden und ob Währungszeitpunkt- und Inflationsannahmen auf dasselbe Basisjahr aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,43 Milliarden USD (2026) | |
| Branchen-Newswire A | 18,00 Milliarden USD (2024) | Verwendet einen früheren Basisjahreszyklus und einen kürzeren Zeithorizont, und die Umfangsbeschreibung ist auf Modulebene breiter gefasst, was die Grenzen zwischen Abrechnung, Gebührenerhebung und angrenzenden BSS-Funktionen verschieben kann. |
| Marktbulletin B | 6,99 Milliarden USD (2027) | Berichtet das Marktwachstum über einen Zeitraum (inkrementeller Wert) anstelle einer Marktgröße für ein einzelnes Jahr, was die Zahl nicht direkt mit einem jährlichen USD-Marktwert vergleichbar macht. |
Die Streuung in der Tabelle wird hauptsächlich durch Definitionsentscheidungen und Berichtsformate erklärt, nicht durch eine einzige universelle Zahl, die für jeden Anwendungsfall richtig ist. Indem die Ausgabengrenze auf die Abrechnung und das Erlösmanagement von Telekommunikationsbetreibern fokussiert und die wichtigsten Variablen mit realen Adoptions- und Budgetierungssignalen validiert werden, bleibt der endgültige Marktwert auf klare Schritte zurückführbar, die bei Aktualisierungen wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Telecom Billing Revenue Management Markt?
Der Markt wird im Jahr 2026 auf 24,43 Milliarden USD bewertet und soll bis 2031 auf 39,96 Milliarden USD ansteigen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 eine CAGR von 12,51 % erzielen und alle anderen Regionen übertreffen.
Warum beschleunigen sich Cloud-Bereitstellungen?
Betreiber migrieren zu Cloud-nativer Abrechnung, um Einführungszyklen für neue Funktionen zu verkürzen und hohe Investitionsausgaben zu vermeiden, was eine CAGR von 13,12 % bei Cloud-Umsätzen antreibt.
Wie wirken sich Vorschriften auf Abrechnungsinvestitionen aus?
Das EU-KI-Gesetz, Indiens Datenschutzgesetz und ähnliche Regelungen erhöhen die Compliance-Ausgaben und lenken Budgets vorübergehend von Modernisierungsprojekten ab.
Welche Rolle spielt KI bei der Abrechnungstransformation?
Generative KI automatisiert Produktgestaltung, Preisoptimierung und Anomalieerkennung und ermöglicht Echtzeit-Revenue-Assurance und eine schnellere Monetarisierung neuer Dienste.
Wer sind die führenden Anbieter in diesem Markt?
Amdocs, Oracle und Ericsson dominieren Großprojekte, obwohl Cloud-native Neueinsteiger wie Optiva mit KI-gesteuerten Plattformen Marktanteile gewinnen.