
Hotelmarkt Größe und Marktanteil
Hotelmarkt Analyse von Mordor Intelligence
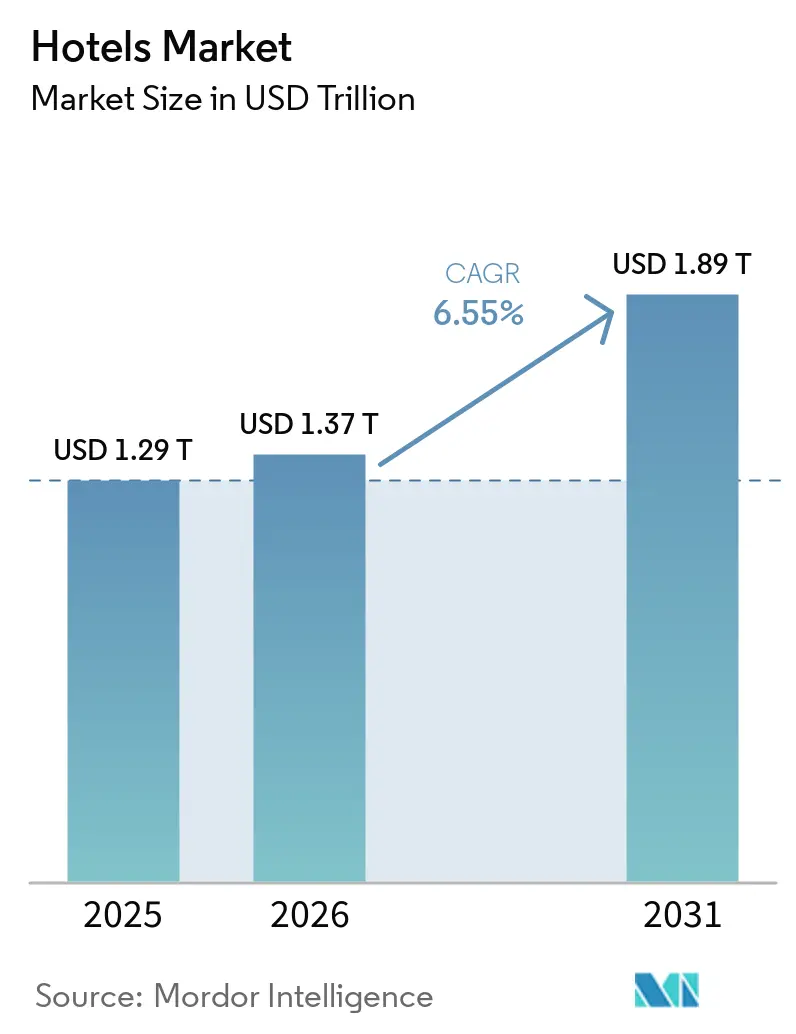
Die Hotelmarktgröße soll von 1,37 Billionen USD im Jahr 2026 auf 1,46 Billionen USD im Jahr 2027 steigen und bis 2032 1,97 Billionen USD erreichen, mit einem CAGR von 6,15 % über 2027–2032.
Die steigende Kaufkraft in China verbreitert das potenzielle Übernachtungsaufkommen, während Geschäfts- und Veranstaltungsreisen zusätzliche entgeltliche Aufenthaltsmöglichkeiten schaffen. Ein moderates Wachstum der internationalen Ankünfte macht die Umwandlung von Reisenden in Hotelgäste wichtiger, als einen breiten Mengenanstieg vorauszusetzen. Breitere Hotelnetzwerke und gemeinsam genutzte Revenue-Management-Tools geben Betreibern Möglichkeiten, Nachfrage über eine erweiterte kommerzielle Plattform zu erschließen. Zusätzliche Resortkapazitäten erweitern das Angebot, doch Entwicklungskosten und Personalengpässe können das Tempo der Bereitstellung zusätzlicher Kapazitäten begrenzen. Einkommensgetriebene Nachfrage in China und Geschäftsreisen sollten daher Betreibern zugutekommen, die in der Lage sind, bestehende Resort- und Netzwerkkapazitäten zu vermarkten, während Bau- und Personalengpässe begrenzen, wie schnell neue Zimmer diese Nachfrage erschließen können.
Wichtigste Erkenntnisse des Berichts
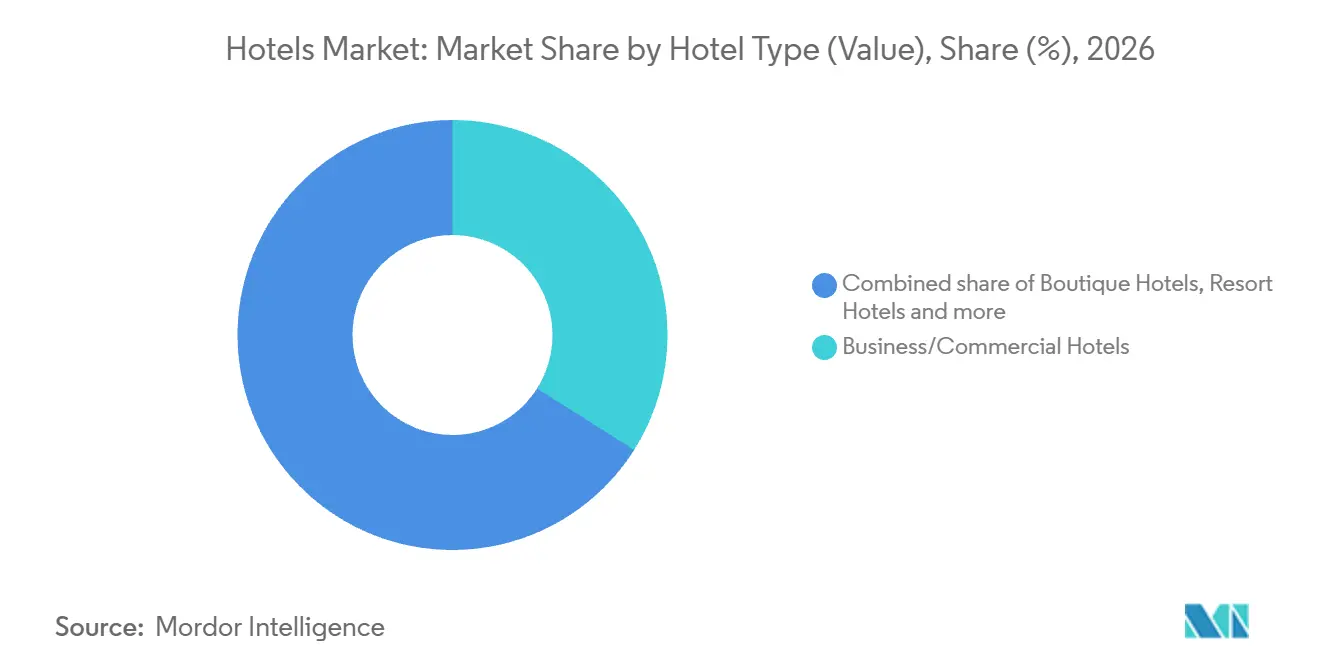
- Nach Hoteltyp hielten Business-/Stadthotels im Jahr 2026 einen Hotelmarktanteil von 33,98 %, während Resorthotels mit einem CAGR von 8,5 % über 2027–2032 am schnellsten wachsen sollen.
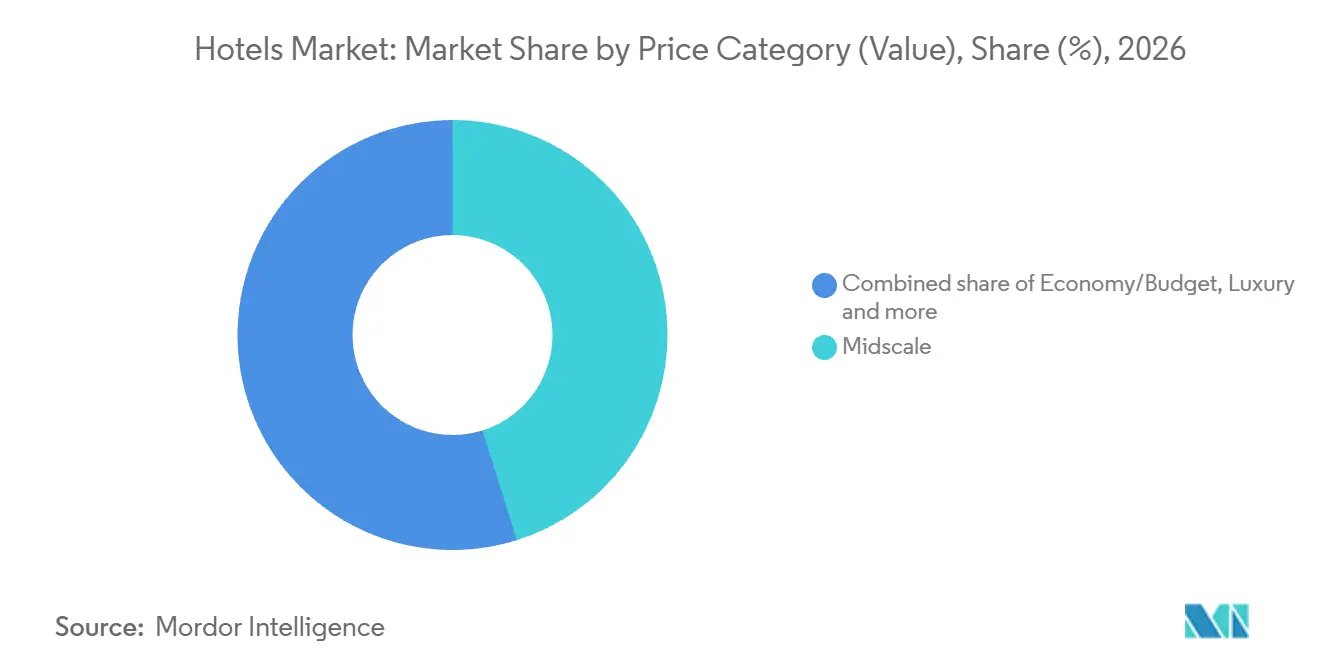
- Mittelklasse führte die Preiskategorien mit einem Anteil von 45,16 % an der Hotelmarktgröße im Jahr 2026 an, während Luxus mit einem CAGR von 7,95 % über 2027–2032 das am schnellsten wachsende Segment ist.
- Nach Bewertung führten 4-Sterne-Hotels mit 36,86 % des Hotelumsatzes im Jahr 2026, und 5-Sterne-Hotels sollen mit einem CAGR von 8,75 % über 2027–2032 am schnellsten wachsen.
- Kettenhotels führten die Eigentumsmodelle mit 53,57 % des Hotelumsatzes im Jahr 2026 an, wobei verwaltete Hotels mit einem CAGR von 8,1 % über 2027–2032 das am schnellsten wachsende Segment sein sollen.
- Online-Reisebüros führten die Buchungskanäle mit 38,99 % des Hotelumsatzes im Jahr 2026 an, während Direktbuchungen über Markenwebsites und Callcenter mit einem CAGR von 8,4 % über 2027–2032 am schnellsten wachsen sollen.
- Unter den Endnutzern führte Freizeit mit 57,06 % des Hotelumsatzes im Jahr 2026, und Bleisure soll mit einem CAGR von 9,7 % über 2027–2032 das am schnellsten wachsende Segment sein.
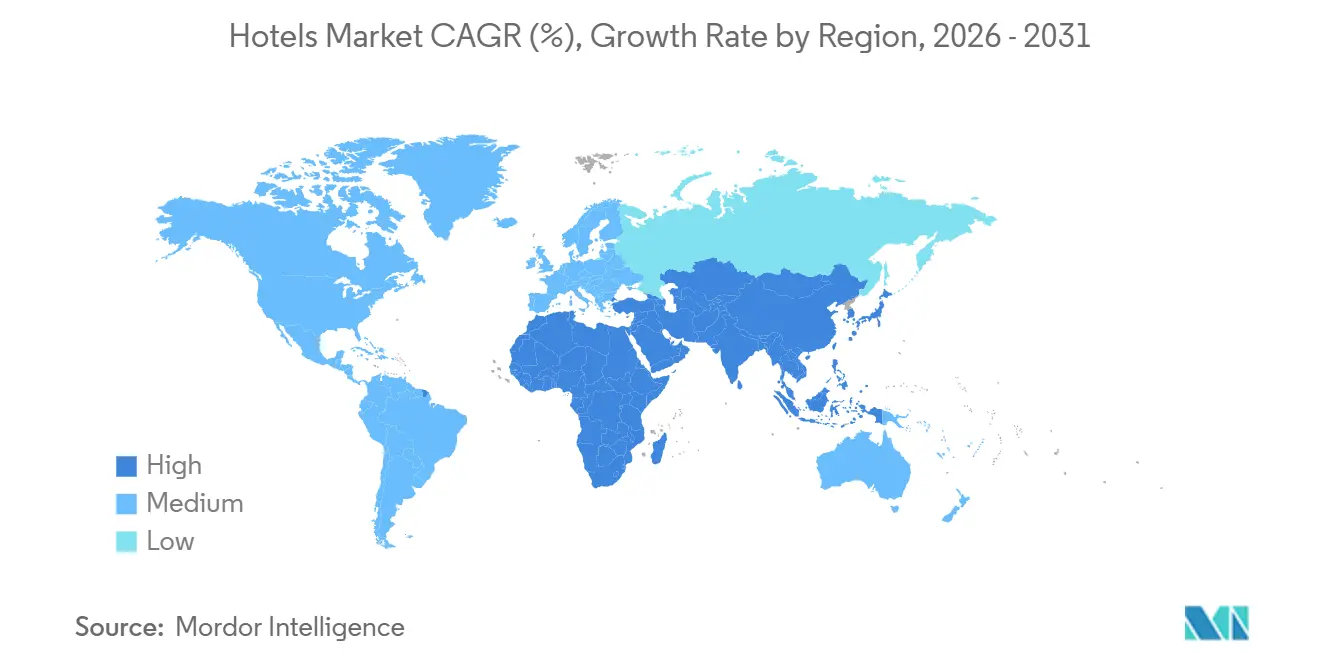
- Geografisch führte Nordamerika mit 30,83 % des Hotelumsatzes im Jahr 2026, während Asien-Pazifik mit einem CAGR von 8,55 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende internationale Touristenankünfte nach der Pandemie | +2.4% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende verfügbare Einkommen in Schwellenländern | +2.1% | Städtisches und ländliches China | Mittelfristig (2–4 Jahre) |
| Zunehmende Geschäftsreisen und MICE-Nachfrage | +1.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Boom im inländischen „Staycation”-Tourismus zur Aufrechterhaltung der Auslastung | +1.3% | Inländische Hotelziele in der Schweiz | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Einschränkungen alternativer Unterkunftsformen fördern Hotelinnovationen | +0.2% | New York City | Mittelfristig (2–4 Jahre) |
| KI-gestützte dynamische Preisgestaltung steigert RevPAR | +0.4% | Österreich, Frankreich, Deutschland, Griechenland, Italien und die Schweiz | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende internationale Touristenankünfte nach der Pandemie
Zusätzliche internationale Ankünfte vergrößern den Pool an Reisenden, die am Zielort möglicherweise eine Hotelunterkunft benötigen. Die vorläufigen Daten der UN-Tourismusorganisation zeigen 1,54 Milliarden internationale Touristenankünfte weltweit im Jahr 2025, ein Anstieg von 4,7 % gegenüber 2024. Für Januar bis Juni 2026 wurden 690 Millionen Ankünfte geschätzt, etwa 3 Millionen mehr als ein Jahr zuvor, mit einem Anstieg von 0,4 %. Für Hotels, die einreisende Besucher anziehen, bieten diese zusätzlichen Reisen inkrementelle Zimmerverkäufe, wo immer Reisende entgeltliche Hotelaufenthalte wählen. Die Ankünfte stiegen im ersten Quartal um 2 %, gingen im zweiten jedoch um 1 % zurück, sodass einreiseorientierte Hotels innerhalb dieses moderaten Halbjahresgewinns mit ungleichmäßigem Besucherwachstum konfrontiert waren.
Wachsende verfügbare Einkommen in Schwellenländern
Ein höheres reales verfügbares Einkommen gibt Haushalten mehr Kaufkraft für diskretionäre Übernachtungsreisen. Chinas landesweites Pro-Kopf-Verfügbarkommen stieg in den ersten drei Quartalen 2026 im Vergleich zum gleichen Zeitraum 2025 real um 4,4 % und nominal um 5,3 %.[1] Der preisbereinigte Anstieg ist für Unterkunftsanbieter relevant, da er auf Kaufkraft jenseits eines bloßen Anstiegs des Nominaleinkommens hinweist. Für Hotels, die chinesische Inlandsgäste ansprechen, schafft dies Spielraum, eine zusätzliche Reise oder einen längeren Aufenthalt innerhalb der Haushaltsausgabengrenzen zu gewinnen. Die Chance erfordert nicht, dass jeder Reisende in eine teurere Zimmerkategorie wechselt. Erschwingliche Angebote, die eine größere diskretionäre Kapazität in einen Übernachtungsbesuch umwandeln, können davon profitieren, ohne auf eine universelle Verlagerung hin zu Premiumunterkünften angewiesen zu sein.
Zunehmende Geschäftsreisen und MICE-Nachfrage
Geschäftsreisen und Unternehmensveranstaltungen stützen die Unterkunftsnachfrage über unterschiedliche Buchungshorizonte. Der Globale Verband für Geschäftsreisen (GBTA) prognostizierte 1,84 Milliarden Geschäftsreisen weltweit im Jahr 2026, ein Anstieg von 1,3 % oder rund 25 Millionen gegenüber 2025, während höhere Transport- und Reisekosten die Nachfrage dämpften.[2] Der Veranstaltungsbranchenrat (EIC) meldete, dass globale Angebotsanfragen für Veranstaltungen mit mehr als 12 Monaten Vorlauf im ersten Quartal 2026 bei 122 % des Niveaus von 2019 lagen, gegenüber 115 % im vierten Quartal 2025. Da die Reiseausgaben in der GBTA-Prognose schneller steigen als die Reisezahlen, ist ein höherer Ausgabenwert allein ein schwaches Signal für zusätzlich belegte Zimmer. Für Kongresshotels schaffen Voranfragen eine frühere Verkaufsmöglichkeit, deren Wert jedoch von der Umwandlung in vertraglich gesicherte Unterkunft abhängt. Die Aushandlung von Zimmerkontingenten neben dem Veranstaltungsgeschäft ist wichtiger, als eine Veranstaltungsanfrage als gesicherten Hotelumsatz zu behandeln.
Boom im inländischen „Staycation”-Tourismus zur Aufrechterhaltung der Auslastung
Inlandsgäste versorgen Hotels mit Übernachtungsnachfrage, die nicht von einer internationalen Ankunft abhängt. Schweizer Hotels verzeichneten 2025 mit 21,1 Millionen Übernachtungen durch Inlandsgäste einen Rekord, ein Anstieg von 1,4 % gegenüber 2024.[3] Im Juli 2025 verzeichneten inländische Besucher 2,2 Millionen Hotelübernachtungen in der Schweiz, die höchste monatliche Inlandszahl und ein Anstieg von 70.000 Nächten gegenüber Juli 2024. Hotels, die diese Reisenden ansprechen können, können um zusätzliche Nächte innerhalb eines etablierten inländischen Kundenstamms konkurrieren. Da der Juli 2025 der höchsten monatlichen Inlandszahl 70.000 Nächte hinzufügte, stützte die Inlandsnachfrage sowohl die Hotelaufenthalte im Spitzenmonat als auch die jährliche Rekordzahl.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Makroökonomische und geopolitische Volatilität dämpft die Reisestimmung | -1% | Gastgebermärkte der Fußballweltmeisterschaft in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionsanforderungen mit langen Amortisationszeiten | -0.7% | In den gesamten Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Akuter Arbeitskräftemangel und Lohninflation in Tourismuszentren | -0.5% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| ESG-bezogene Finanzierungshürden für nicht nachhaltige Hotelimmobilien | -0.2% | Vereinigte Staaten, Brasilien und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Makroökonomische und geopolitische Volatilität dämpft die Reisestimmung
Visahürden und geopolitische Bedenken schränkten die internationale Veranstaltungsnachfrage ein, bevor Gäste die Hotelbuchungsphase erreichten. In einer AHLA-Umfrage vom April 2026 in den meisten US-amerikanischen Gastgebermärkten für die Fußballweltmeisterschaft 2026 gaben fast 70 % der befragten Hoteleigentümer und -betreiber an, dass diese Faktoren die internationale Nachfrage erheblich gedämpft hätten. Diese gemeldeten Hindernisse wirkten auf die Reise selbst, sodass die bloße Verfügbarkeit von Unterkünften das Problem nicht lösen konnte. Für Hotels in diesen Gastgebermärkten war die verbleibende Einbuße die internationale Zimmernachfrage, die Visahürden und geopolitische Bedenken zurückhielten, wie die Befragten es beschrieben.
Hohe Investitionsanforderungen mit langen Amortisationszeiten
Die Hotelentwicklung sieht sich einer Finanzierungsschwelle gegenüber, bevor eine Immobilie ihren ersten Unterkunftsumsatz erzielen kann. HVS berichtete, dass das US-amerikanische Hotelangebot im Jahr 2025 um 0,7 % wuchs, und führte die Verlangsamung der Entwicklung in den letzten Jahren gemeinsam auf steigende Bau- und Fremdkapitalkosten zurück. Eine höhere Baukostenrechnung erhöht das Kapital, das künftige Betriebseinnahmen zurückgewinnen müssen, während Fremdkapitalkosten die Finanzierungslast erhöhen. Für Entwickler, die neue Zimmer in Betracht ziehen, macht diese Kombination die erforderlichen Einnahmen anspruchsvoller, selbst wenn die Kundennachfrage attraktiv erscheint. Ein Projekt kann daher eine glaubwürdige Verkaufsmöglichkeit bieten und dennoch seine Kapitalverpflichtung nicht rechtfertigen. Das daraus resultierende Hemmnis ist ein verzögerter Zugang zu zusätzlicher Zimmerkapazität und eine höhere finanzielle Hürde für die Inbetriebnahme dieser Kapazität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hoteltyp (Wert):
Kommerzielle Netzwerke und Erweiterung der ResortkapazitätBusiness-/Stadthotels machten 2026 einen Anteil von 33,98 % an der Hotelmarktgröße aus. Die PLAZA Hotel Group, die eigene und gepachtete Business-Hotels betreibt, verfügt über ein Gesamtportfolio von mehr als 65 Hotels und mehr als 8.000 Zimmern in 3 Ländern. Ihr zentrales Management umfasst Vertrieb und Marketing, Revenue Management, Personalwesen, Finanzkontrolle, Buchhaltung und Lohnabrechnung, koordiniert von Heilbronn und Hamburg. Über IHGs globale vergleichbare Hotels stieg der Zimmerumsatz aus Geschäftsbuchungen im ersten Halbjahr 2026 gegenüber 2025 um 2 %, bei stabilen Zimmernächten und einem Preisanstieg von 2 %. Für Business-Hotel-Betreiber kann ein höherer Ertrag pro Geschäftsaufenthalt den Umsatz stützen, auch wenn das Zimmernachtvolumen konstant bleibt, was die von PLAZA veranschaulichte Betriebsgröße ergänzt.
Resorthotels sollen das am schnellsten wachsende Hoteltyp-Segment sein, mit einem CAGR von 8,5 % über 2027–2032. Marriotts Portfolio fügte 2025 10 Luxusresorts mit 1.400 Zimmern hinzu, was 25 % seiner Luxuszimmereröffnungen in diesem Jahr entspricht. Das JW Marriott Crete Resort & Spa eröffnete im Juni 2025 in Marathi bei Chania, Griechenland, und fügte Marriotts Marken-Resortangebot 160 Gästezimmer, Suiten und Villen hinzu. In dieser Immobilie kann der Umsatz aus mehreren Unterkunftsformaten innerhalb eines Strandreiseziels stammen, was Marriotts Resortexpansion einen kommerziellen Umfang über konventionelle Gästezimmer hinaus verleiht.

Nach Preiskategorie (Wert):
Reichweite der Mittelklasse und Produktivität von LuxuszimmernMittelklasse repräsentierte 2026 einen Hotelmarktanteil von 45,16 %. Zum 30. Juni 2026 umfasste Accors globales Mittelklasseportfolio 1.913 Hotels und 299.180 Zimmer. Da das Portfolio verwaltete, franchisierte, eigene und gepachtete Immobilien umfasst, erreicht Accors Mittelklassenetzwerk Eigentümer über verschiedene Kontrollmodelle.
Luxus ist das am schnellsten wachsende Preiskategorie-Segment, mit einem prognostizierten CAGR von 7,95 % über 2027–2032. Marriotts vergleichbares, unternehmensbetriebenes Luxusverbund in den USA und Kanada verzeichnete einen Umsatz pro verfügbarem Zimmer (RevPAR) von 366,9 USD, ein Anstieg von 8,4 % in konstanten USD im ersten Halbjahr 2026 gegenüber dem gleichen Zeitraum 2025. Diese Leistung unterstreicht die Ertragskraft verfügbarer Premiumzimmer neben jedem Argument für zusätzliche physische Kapazität. Sowohl Auslastung als auch durchschnittlicher Tagespreis stiegen in diesem Verbund im gleichen Zeitraum. Das Wachstum der Premiumerträge kombiniert daher Zimmerauslastung und Preisgestaltung, was eine gut genutzte Premiumzimmerbasis bedeutsamer macht als höhere Tarife allein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bewertung:
Auslastung der Vier-Sterne-Hotels und Kapazität der Fünf-Sterne-Hotels4-Sterne-Hotels waren das größte Bewertungssegment und machten 2026 36,86 % des Hotelumsatzes aus. Macaos 4-Sterne-Hotels verzeichneten im August 2026 eine durchschnittliche Gästezimmerauslastung von 94,4 %, ein Anstieg von 5,4 Prozentpunkten gegenüber August 2025. In diesem Monat waren im Durchschnitt nur wenige Zimmer unbelegt, was den Spielraum zur Umsatzsteigerung durch den bloßen Verkauf weiterer Nächte begrenzte. Für diese Immobilien wird die Preisgestaltung der verbleibenden Zimmer bedeutsamer, wenn sich die Auslastung der Vollkapazität nähert.
5-Sterne-Hotels sollen das am schnellsten wachsende Bewertungssegment sein, mit einem CAGR von 8,75 % über 2027–2032. Katar meldete zum Jahresende 2025 20.789 Schlüssel in 5-Sterne-Zimmern und eine durchschnittliche Auslastung von 65,6 % im Jahr 2025, gegenüber 63,6 % im Jahr 2024. Katars bestehendes 5-Sterne-Inventar bot daher Spielraum, mehr Übernachtungsnachfrage aufzunehmen, da sich die Auslastung verbesserte. Der Verkauf weiterer Nächte in diesen Hotels könnte den Unterkunftsumsatz steigern, ohne dass eine weitere Immobilie eröffnet werden müsste.
Nach Eigentumsmodell (Wert):
Reichweite von Kettenhotels und Lieferung der verwalteten PipelineKettenhotels waren das größte Eigentumsmodell-Segment und repräsentierten 2026 53,57 % des Hotelumsatzes. Zum Jahresende 2025 umfasste Marriotts globales Portfolio fast 1,78 Millionen Zimmer in mehr als 9.800 Immobilien in 145 Ländern und Territorien. IHG berichtete, dass IHG One Rewards-Mitglieder im ersten Halbjahr 2026 etwa 67 % der Zimmernächte im gesamten globalen Hotelsystem buchten. Neben der geografischen Reichweite gibt dieser programmgebundene Bedarf der Kettenzugehörigkeit eine kommerzielle Rolle, die einzelne Immobilien mit einem gemeinsamen Gästestamm verbindet.
Verwaltete Hotels sind das am schnellsten wachsende Eigentumsmodell-Segment, mit einem prognostizierten CAGR von 8,1 % über 2027–2032. Zum 30. Juni 2026 umfasste IHGs globale Pipeline 661 verwaltete Hotels mit 139.706 Zimmern, 4 Hotels mehr, aber 1.197 Zimmer weniger als am 30. Juni 2025. Diese Mischung macht die Zimmerlieferung bedeutsamer als eine bloße Zunahme der Anzahl geplanter Hotels. Das Hotel Indigo Torquay eröffnete am 28. November 2025 im Vereinigten Königreich unter dem Eigentum der Fragrance Group und dem Management von IHG Hotels & Resorts. Die Trennung von Eigentum und Betrieb gibt einer neuen verwalteten Immobilie einen Betriebsweg, ohne dass ihr Hotelmanager die Immobilie erwerben muss.
Nach Buchungskanal (Wert):
Reichweite von Online-Reisebüros und DirektreservierungskapazitätOnline-Reisebüros waren das größte Buchungskanal-Segment mit 38,99 % des Hotelumsatzes im Jahr 2026. HOTREC schätzte, dass Online-Reisebüros 2025 29,9 % der europäischen Hotelübernachtungen ausmachten, basierend auf gewichteten Werten ohne aggregierte Kettendaten, leicht unter dem Niveau von 2023. Für Hotels, die diese Vermittler nutzen, besteht die kommerzielle Rolle im Zugang zu einem etablierten Gästefluss über einen externen Buchungskanal. Dies kann nützlich sein, wenn eine einzelne Immobilie eine breitere Buchungsreichweite benötigt, als ihre eigenen Gästebeziehungen bieten. Eine Abkehr von Online-Reisebüros erfordert daher den Ersatz einer bedeutenden Aufenthaltsquelle, anstatt nur den Ort der Reservierungsverarbeitung zu ändern.
Direktbuchungen über Markenwebsites und Callcenter sind das am schnellsten wachsende Buchungskanal-Segment, mit einem prognostizierten CAGR von 8,4 % für 2027–2032. Travelodge schätzte, dass etwa 90 % seiner Buchungen im Jahr 2025 über direkte Kanäle, einschließlich der eigenen Website, erfolgten. HOTRECs ungewichtete europäische Stichprobe ohne Kettendaten zeigte auch, dass Echtzeit-Buchungen über die eigenen Websites der Hotels mit Verfügbarkeitsprüfungen von 4,8 % der Buchungen im Jahr 2023 auf 5,9 % im Jahr 2025 stiegen. Die Erweiterung dieses Unterkanals bedeutet, einen Ort bereitzustellen, an dem verfügbare Zimmer im eigenen Vertriebsweg des Hotels geprüft und reserviert werden können. Der Fall für Direktbuchungswachstum dreht sich daher ebenso sehr um eine funktionierende Zimmerverteilung wie um die Sichtbarkeit der Hotelmarke.
Nach Endnutzer:
Freizeiterträge und Verlängerungen von KombinationsreisenFreizeit war das größte Endnutzer-Segment mit 57,06 % des Hotelumsatzes im Jahr 2026. Der Hoteleigentümer Host Hotels & Resorts Inc. meldete einen vergleichbaren Hotel-RevPAR von 251,5 USD im zweiten Quartal 2026, ein Anstieg von 7 % im Jahresvergleich. Der Immobilien-Investmentfonds für Beherbergungsbetriebe führte den Gewinn hauptsächlich auf höhere Preise zurück, die durch starkes transientes Freizeitgeschäft, insbesondere in Resorts und rund um FIFA-Weltmeisterschaftsspiele, sowie auf robustes Gruppengeschäft zurückzuführen waren. Das Beispiel verknüpft Freizeitreisen mit realisierter Preisleistung und gibt dem Gruppengeschäft eine eigenständige Rolle in derselben Umsatzbasis. Resort- und Veranstaltungszeitpunkte können daher sowohl für den Wert des Freizeitgeschäfts als auch für die Anzahl der unternommenen Reisen von Bedeutung sein.
Bleisure soll das am schnellsten wachsende Endnutzer-Segment sein, mit einem CAGR von 9,7 % über 2027–2032. In der Expedia Group-Umfrage von 2025 unter 11.000 Verbrauchern in 11 Märkten planten 42 %, vor oder nach einer Geschäftsreise einen Urlaub hinzuzufügen, gegenüber 29 % im Traveler Value Index 2023. Agodas Travel Outlook 2026 ergab separat, dass 76 % der befragten Geschäftsreisenden im Asien-Pazifik-Raum planten, Geschäftsreisen mit persönlicher Freizeit zu verbinden. Ein Hotel, das die persönliche Verlängerung erschließt, kann zusätzliche Nächte von einem Reisenden verdienen, der bereits für die Arbeit anreist. Betreiber, die diese Reisenden halten möchten, können zusätzliche Nächte rund um die Arbeitstermine als einen durchgehenden Aufenthalt buchbar machen.
Geografische Analyse
Hotelmarkt Nordamerika
Nordamerika hielt 2026 einen Anteil von 30,83 % an der Hotelmarktgröße und war damit die größte geografische Region. AHLA prognostizierte, dass die Hotelgästeausgaben in den USA im Jahr 2026 gegenüber 2025 um 1,7 % steigen würden. Kanadische Hotels boten 2025 466.773 Zimmer an, ein Anstieg von 0,7 % gegenüber 2024, während die Zimmernachfrage rund 109 Millionen Nächte erreichte, ein Anstieg von 1,2 %. Das kanadische Nachfragewachstum übertraf das Zimmerangebotswachstum, was den Fall für die Erzielung von Zimmerumsätzen aus dem bestehenden Bestand neben der Entwicklung zusätzlicher Immobilien stärkt.
Hotelmarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region, mit einem prognostizierten CAGR von 8,55 % über 2027–2032. JLL berichtete, dass der regionale Hotel-RevPAR in USD von Januar bis Mai 2026 trotz geopolitischer Spannungen im Nahen Osten im Durchschnitt um mehr als 6 % stieg. City of Dreams Sri Lanka, gebaut von John Keells Holdings, wurde am 1. August 2025 offiziell in Colombo eröffnet. Das Resort umfasst das 687-Zimmer-Hotel Cinnamon Life und das 113-Zimmer-Hotel Nüwa, wobei Melco Resorts & Entertainment das Nüwa betreibt. Sri Lankas bei der SLTDA registrierte klassifizierte Touristenhotels stiegen von 16.808 Zimmern in 167 Betrieben im Jahr 2024 auf 18.308 Zimmer in 170 Betrieben im Jahr 2025 und erweiterten das verfügbare Inventar zur Erzielung von Unterkunftsumsätzen.
In Südamerika machten inländische Reisende 2025 66,2 % der Hotelgäste Kolumbiens aus und internationale Gäste 33,7 %, womit der inländische Reiseverkehr die größere Kundenbasis darstellt. Kolumbiens breitere nationale Unterkunftsauslastung fiel im August 2026 auf 49,2 % von 52 % im August 2025, was den ungenutzten Anteil der Unterkunftskapazität erhöhte. In Europa verzeichnete Kroatien 2025 26,3 Millionen Touristennächte in Hotels und ähnlichen Unterkünften, ein Anstieg von 2,7 % gegenüber 2024, was eine wachsende Übernachtungsnachfrage zeigt. Im Nahen Osten und Afrika stiegen Kenias Hotel-Auslastungsbettnächte um 12,6 % auf 11,56 Millionen im Jahr 2025, wobei Einwohner 45 % der Auslastung ausmachten, was Inlandsaufenthalte kommerziell bedeutsam macht. Ausländische Touristen machten ab November 2025 43 % der europäischen Hotelaufenthalte aus, während kolumbianische Hotelgäste überwiegend inländische Reisende waren, was internationaler und inländischer Nachfrage an diesen Standorten unterschiedliche kommerzielle Gewichtungen verleiht.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Hotelbetreibers, der entgeltliche Unterkünfte verkauft und Gästeankünfte abwickelt. Frankreichs freiwillige Sterneklassifizierung und Shanghais obligatorische Gästeregistrierungspflichten schaffen unterschiedliche Betriebsentscheidungen innerhalb dieses gemeinsamen Geschäftsmodells. Die kommerzielle Unterscheidung besteht zwischen Verpflichtungen, die für die Gästeabwicklung erforderlich sind, und einem Klassifizierungsverfahren, das ein Betreiber zur Unterstützung seines Unterkunftsangebots wählen kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Chile | Frankreich | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | US-Justizministerium | Nationaler Tourismusdienst, SERNATUR | Atout France | Shanghaier Stadtpolizeibehörde für die lokale Registrierungsregel | Ministerium für Tourismus |
| Wesentliche Instrumente oder Ausrichtung | Americans with Disabilities Act Titel III, 28 CFR Teil 36; langfristige Überprüfung ohne veröffentlichtes Datum für einen Regelungsvorschlag | Registrierungsrahmen gemäß Dekret Nr. 19; Gesetzentwurf zur Infrastruktur für ältere Menschen in erster Beratungsphase am 30. September 2026 | Freiwillige Hotelsterneklassifizierung; akkreditierte Inspektion alle 5 Jahre; Ankündigung vom Januar 2026 über eingeschränkte Verlängerungen ab dem 1. September 2026 | Shanghaier Beherbergungsregistrierungsregel gültig bis zum 27. April 2030; nationale Leitlinien vom 30. September 2025 | Lizenzierungsregeln für touristische Unterkünfte; überarbeiteter Bußgeldkatalog ab dem 1. Juli 2027 in Kraft |
| Kommerzielle Auswirkung | Betroffene Hotels erfüllen geltende Barrierefreiheits- und Nichtdiskriminierungspflichten; eigentümerbewohnte Unterkünfte mit 5 oder weniger Zimmern zur Vermietung sind ausgenommen | Unterkunftsanbieter müssen sich registrieren; die Dokumentation umfasst eine übereinstimmende kommunale Lizenz oder einen Befreiungsnachweis, mit außerordentlicher vorläufiger Registrierung bei externen Lizenzverzögerungen, gestützt durch ein aktuelles Dokument der zuständigen Behörde | Betreiber wählen die Klassifizierung; akkreditierte Gutachter führen Inspektionen durch, mit verdeckten Besuchen für 4-Sterne- und 5-Sterne-Bewerbungen; Atout France entscheidet über die Klassifizierung und kann sie trotz positiver Bewertung ablehnen; klassifizierte Hotels zeigen Sterne und das Auszeichnungsjahr an | Shanghaier Hotels überprüfen die Identität, erfassen Identitätsdaten und laden diese innerhalb von 2 Stunden nach der Registrierung hoch; Polizei oder Einwanderungsbehörden überprüfen Gäste ohne gültige Ausweise; nationale Leitlinien fördern die digitale Transformation | Der Betrieb erfordert eine Lizenz, festgelegte Antrags- und Klassifizierungsbedingungen sowie die Genehmigung des Inspektionsberichts durch das Ministerium |
| Aktuelle politische Attraktivität | Mittel | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die chilenische Registrierung und die US-amerikanischen Barrierefreiheitspflichten stützen die Bewertung Mittel, wobei Chiles Ausschussabstimmung vom 30. September 2026 und die 3-wöchige Änderungsfrist zum vorgeschlagenen Hilfs- und Sicherheitsinfrastrukturgesetz für ältere Menschen eine Verschärfung stützen, während die nicht terminierte US-amerikanische Überprüfung Keine Änderung stützt. Frankreichs freiwilliger Rahmen stützt eine hohe Attraktivität und Keine Änderung, einschließlich der Ankündigung von Atout France vom 20. Januar 2026 über auf die Verlängerungszeit ab dem 1. September 2026 begrenzte Verlängerungen innerhalb des etablierten Klassifizierungsverfahrens. Chinas Bewertung Mittel balanciert Shanghais 2-Stunden-Upload-Workflow mit nationalen Leitlinien zur Förderung digitaler Verbesserungen, während die Gültigkeit der lokalen Regel bis zum 27. April 2030 Keine Änderung stützt. Saudi-Arabiens Bewertung Mittel spiegelt Lizenzierungs- und Inspektionsanforderungen wider, während Keine Änderung stabile Bußgeld- und Schließungsbedingungen für bestimmte erstrangige, kategorie-eins-unlizenzierte Aktivitäten gemäß dem Zeitplan vom 1. Juli 2027 erfasst.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Marken- und Managementanbieter, Vertriebsplattformen und Hotelbetreiber durch die Bereitstellung entgeltlicher Aufenthalte Erträge erzielen. Hiltons Basis-Managementgebühren orientieren sich im Allgemeinen am Bruttobetriebsumsatz des Hotels, während anwendbare Anreizgebühren von Betriebsgewinnen und manchmal einer Eigentümerrendite-Schwelle abhängen. Marriotts Franchisevereinbarungen umfassen im Allgemeinen Antragsgebühren und Zimmerumsatz-Lizenzgebühren von 4 % bis 7 % sowie bis zu 4 % des Speisen- und Getränkeumsatzes für bestimmte Marken. Diese Vereinbarungen schaffen unterschiedliche Abhängigkeiten vom Umsatz und der Rentabilität einer Immobilie, sodass zusätzlicher Zimmerumsatz nicht jedem Teilnehmer auf gleicher Basis zugute kommt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Markenanbindung und Management-Einrichtung | Franchisegeber wie Marriott International Inc.; Hotelmanager wie Hilton Worldwide Holdings Inc. und Marriott International Inc. | Antragsgebühren, laufende Lizenzgebühren und Managementgebühren sowie Anreizgebühren, sofern anwendbar | Gebühreneinnahmen hängen vom Hotelumsatz und, für anwendbare Anreize, vom Betriebsgewinn oder den Eigentümerrenditebedingungen ab | Managementmeilensteine an die Umsatz- und Gewinnanforderungen der Immobilie anpassen |
| Buchungsvertrieb | Online-Reiseplattformgruppen wie Booking Holdings und Expedia Group | Buchungsprovisionen | Von europäischen Hotelrespondenten beschriebener Provisionsdruck | Direktbuchungsoptionen neben vermittelten Verkäufen stärken |
| Unterkunfts- und Gästeservicelieferung | Hotelbetreiber wie Hilton Worldwide Holdings Inc. und Marriott International Inc. | Nächtliche Zimmerverkäufe, Speisen- und Getränkeverkäufe sowie weitere hotelbetriebene Gästeservices | Ausbalancierung der Liefer- und Verpflegungskapazität | Servicebesetzung an belegte Zimmer und Verpflegungsnachfrage anpassen |
| Quelle: Mordor Intelligence | ||||
In HOTRECs Studie mit Referenzjahr 2025 machten Booking Holdings und Expedia Group zusammen 85,4 % der europäischen Online-Reisebüro-Buchungen aus. Die Analyse von 73 offenen Hotelkommentaren in dieser europäischen Studie ergab, dass einige Befragte Provisionen als rentabilitätsmindernd betrachteten und Bemühungen zur Stärkung von Direktbuchungen beschrieben. Direktbuchungsinvestitionen können daher verändern, wer den Buchungswert erschließt, selbst wenn dasselbe Hotel den Aufenthalt erbringt.
Wettbewerbslandschaft
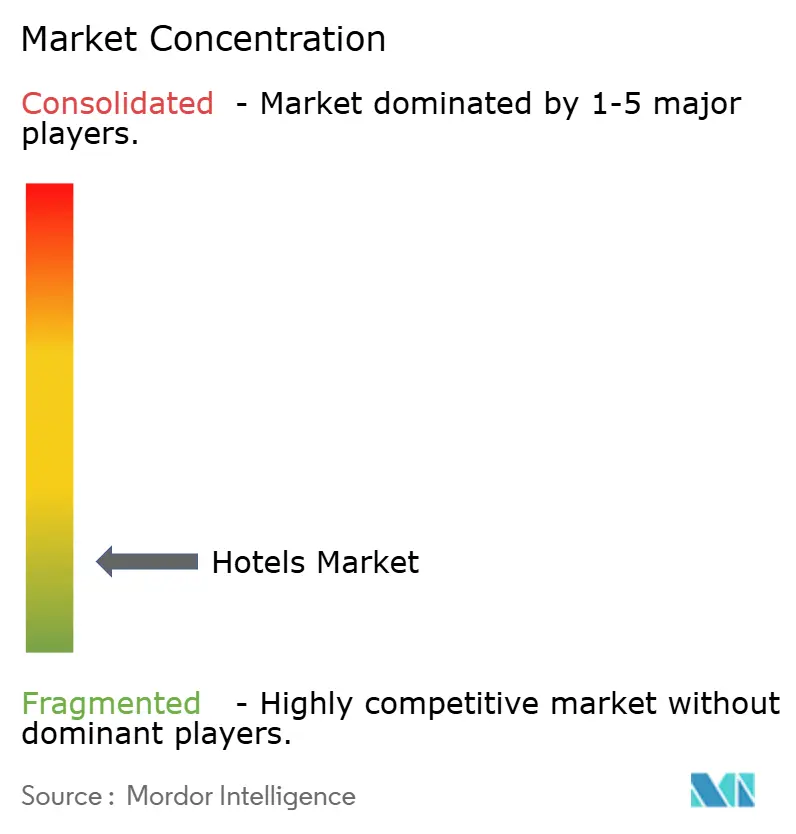
Der Wettbewerb kombiniert große internationale Hotelnetzwerke mit unabhängigen Immobilien und erzeugt eine moderat fragmentierte Branche mit erheblicher Größe auf Markenebene. Zu den wichtigsten Akteuren gehören Marriott International Inc., Jin Jiang International Holdings Co. Ltd., Hilton Worldwide Holdings Inc., InterContinental Hotels Group PLC und Accor S.A. Marriott fügte 2025 weltweit fast 100.000 Bruttozimmer hinzu, während die Nettozimmeranzahl gegenüber dem Jahresende 2024 um mehr als 4,3 % wuchs. Der Wettbewerbsvorteil dieser Expansion ist der Zugang zu einem wachsenden Hotelnetzwerk, das Immobilieneigentümern die Möglichkeit gibt, einer breiteren kommerziellen Infrastruktur beizutreten und gleichzeitig den Kapitalfall ihres eigenen Hotels zu verwalten.
Hilton meldete 2025 ein Netto-Einheitenwachstum von 6,7 % und beendete das Jahr mit 520.000 weltweit in der Entwicklung befindlichen Zimmern. Diese Kombination gibt Eigentümern eine Erfolgsbilanz der Netzwerkerweiterung zusammen mit einem Hinweis auf weitere geplante Kapazitäten innerhalb des weiteren Systems. Pipeline-Kapazität fügt dem Wettbewerb eine Zukunftsdimension hinzu, da Hotels, die eröffnen, entgeltliche Aufenthalte in Destinationen anstreben werden, die vom Netzwerk bedient werden. Wenn Zimmerzugänge die lokale Nachfrage nach entgeltlichen Aufenthalten übersteigen, kann die Expansion den Preiswettbewerb unter Immobilien verschärfen, die um dieselben Gäste konkurrieren. Eine wachsende Kette kann daher ihre Gesamtplattform stärken und gleichzeitig den Wettbewerb für einen einzelnen Affiliierten erhöhen, wenn neue Hotels in dieselbe Destination eintreten.
Im Oktober 2025 berichtete Accor, dass sein IDeaS Revenue-Management-System ein Markenstandard war, der in mehr als 2.900 Hotels eingesetzt wurde und mehr als die Hälfte seines weltweiten Hotelnetzwerks unterstützte. Marriott USA und bestimmte US-amerikanische Tochtergesellschaften meldeten im Mai 2026 die Zertifizierung gemäß dem EU-US-Datenschutzrahmen, der britischen Erweiterung und dem Schweizer-US-Datenschutzrahmen für personenbezogene Daten, die aus dem Europäischen Wirtschaftsraum, dem Vereinigten Königreich und der Schweiz empfangen wurden. Im Jahr 2025 buchten Mitglieder des Treueprogramms etwa 68 % von Marriotts globalen Hotelzimmernächten. Für einen Eigentümer, der einen Wechsel der Zugehörigkeit in Betracht zieht, macht diese Zimmernacht-Mischung den Ersatz des Zugangs zum Treuegäste-Stamm zu einem Teil der Umsatzentscheidung.
Führende Unternehmen der Hotelbranche
-
Marriott International Inc.
-
Jin Jiang International Holdings Co. Ltd.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group PLC
-
Accor S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hotelmarkt Unternehmen in diesem Bericht
- Accor S.A.
- Marriott International Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group PLC
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts Inc.
- Choice Hotels International Inc.
- Jin Jiang International Holdings Co. Ltd.
- OYO Rooms
- Radisson Hotel Group
- Meliá Hotels International SA
- Best Western International Inc.
- Four Seasons Hotels Ltd.
- Mandarin Oriental International Ltd.
- Shangri-La Hotels & Resorts
- Louvre Hotels Group
- Minor Hotels Europe & Americas
- Minor International PCL (Anantara, Avani)
- Whitbread PLC (Premier Inn)
- ESH Hospitality Inc.
- Red Lion Hotels Corp.
- Host Hotels & Resorts Inc.
- MGM Resorts International
- Kerzner International Ltd.
- Kempinski Hotels
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Markenumwandlungen bestehender Hotels, Gästeumsätze aus saudischen Kapazitätserweiterungen und die Kontinuität des EU-Zimmerverkaufs während Gebäudesanierungen. Wyndhams Umfrage von Ende 2025 umfasste 325 Hoteleigentümer und -entwickler auf Vizepräsidenten-Ebene oder höher über mehrere Marken hinweg in den Vereinigten Staaten, Kanada und der Karibik. Unter den Befragten planten 79 % eine Portfolioerweiterung in den folgenden 5 Jahren, während 97 % offen für einen Markenbeitritt oder -wechsel waren, wenn sich die richtige Gelegenheit ergäbe. Diese Kombination begünstigt Angebote, die die Entwicklungs- oder Markenentscheidung eines Eigentümers mit einem glaubwürdigen Weg zu entgeltlichen Gästeaufenthalten verbinden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Bestehende Hotels in ein Marken-Zimmerangebot umwandeln | Bedingte Offenheit der Eigentümer für Markenänderungen in der befragten Bevölkerung der Vereinigten Staaten, Kanadas und der Karibik | Eigentümer von Betriebshotels, die eine Zugehörigkeit in Betracht ziehen | Umwandlungsbedingungen mit Vertriebsunterstützung und dem Zimmerumsatzfall der Immobilie verknüpfen | Betriebskosten, Talentmangel und Wettbewerb, die von befragten Eigentümern identifiziert wurden | Umwandelnde Hoteleigentümer und Franchisegeber wie Wyndham Hotels & Resorts Inc. |
| Gästenachfrage für eingehende saudische Hotelkapazität aufbauen | Ein im Oktober 2026 genehmigtes Paket umfasst 19 Gastgewerbeprojekte, die voraussichtlich mehr als 3.000 Hotelzimmer hinzufügen werden, mit ersten Betriebsaufnahmen bis Ende 2026 und späteren Eröffnungen bis 2029 | Gäste von Hotels, die in Saudi-Arabien in Betrieb gehen | Unterkunftsverkäufe rund um verifizierte Immobilieneröffnungsdaten phasenweise gestalten | Lieferung genehmigter, aber unvollendeter Kapazität | Betreiber der eingehenden Hotels und ihre Unterkunftskunden |
| Verfügbare Hotelzimmer durch Energiesanierungen erhalten | Die in Kraft befindliche EU-Richtlinie zielt auf die am schlechtesten abschneidenden 16 % der Nichtwohngebäude bis 2030 und 26 % bis 2033 ab, unter Verwendung national festgelegter Schwellenwerte | Betreiber von EU-Hotels innerhalb des betroffenen Gebäudebestands | Phasenweise Gebäudesanierungen mit fortlaufender Unterkunftslieferung koordinieren | Renovierungskapitalverpflichtungen | Hotelbetreiber, die in der Lage sind, Zimmer während des Sanierungszyklus verfügbar zu halten |
| Quelle: Mordor Intelligence | |||||
Die Umwandlung von Betriebshotels ist die zentrale Möglichkeit, da die Zugehörigkeit rund um bereits in Betrieb befindliche Zimmer geändert werden kann. Ihre Einschränkung ist die Offenheit der befragten Eigentümer nur dann, wenn sich die richtige Gelegenheit ergibt, was ein geeignetes Angebot erfordert, bevor Interesse zu einer Markenvereinbarung wird. Betriebskosten und Talentmangel wurden als Hindernisse für diese befragte Bevölkerung gemeldet, was operative Unterstützung zu einer konkreten Grundlage macht, auf der Franchisegeber das Umwandlungsangebot gestalten können.
Neueste Industrielle Entwicklungen in Hotelmarkt
- Oktober 2026: IHG Hotels & Resorts eröffnete das InterContinental Taipei in Taiwan, entwickelt in Partnerschaft mit der Farglory Group.
- Oktober 2026: Das Rimrock Banff, Emblems Collection, eröffnete im Banff-Nationalpark in Kanada und markierte das nordamerikanische Debüt von Accors Emblems Collection.
- September 2026: Hilton eröffnete das DoubleTree by Hilton Singapore Robertson Quay, das erste Hotel der Marke in Singapur.
Hotelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Hotelmarkt misst den jährlichen Umsatz, den Hotels weltweit aus entgeltlichen Gästeunterkünften und hotelbetriebenen Gästeservices erzielen. Er umfasst Hotelausgaben über Immobilientypen, Preiskategorien, Bewertungen, Eigentum und Buchungskanäle, Endnutzerzwecke und alle globalen Regionen hinweg.
Ausschlüsse aus dem Umfang: Kurzfristige Vermietungen in privaten Häusern und Wohnungen, die nicht als Hotels betrieben werden, eigenständige Unternehmen, die nicht als Teil eines Hotels betrieben werden, Provisionen oder Buchungsgebühren von Online-Reisebüros und Reisebüros sowie Hotelimmobilienbau, Grundstücke und Vermögensverkaufstransaktionen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Hoteltyp (Wert)
- Business-/Kommerzhotels
- Boutiquehotels
- Resorthotels
- Kasinohotels
- Transithotels
- Bed-&-Breakfast-Hotels
- Sonstige
- Nach Preiskategorie (Wert)
- Economy/Budget
- Mittelklasse
- Luxus
- Nach Bewertung
- 1 Stern
- 2 Sterne
- 3 Sterne
- 4 Sterne
- 5 Sterne
- Nach Eigentumsmodell (Wert)
- Kettenhotels
- Unabhängige Hotels
- Verwaltete Hotels
- Sonstige
- Nach Buchungskanal (Wert)
- Direktbuchung (Markenwebsite, Callcenter)
- Online-Reisebüros (OTA)
- Reisebüros / Reiseveranstalter
- Unternehmensverträge
- Nach Endnutzer
- Freizeit
- Bleisure
- Business
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Asiatisch-pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um Zimmernachfrage von Dollareinnahmen zu unterscheiden, liefern Quellen wie Eurostat-Tourismusstatistiken und die Unterkunftserhebung von Statistics Canada offizielle Maßzahlen für Übernachtungen, Umsatzkategorien, Zimmerangebot und Buchungsmethoden. Quellen wie die Prognose des Globalen Verbands für Geschäftsreisen (GBTA) fügen Kontext zu Geschäftsreisen hinzu, während der öffentliche Jahresbericht von InterContinental Hotels Group Hotelbetriebsleistung liefert. Da Reiseausgaben Transport und andere Käufe umfassen können, helfen nationale Statistikprogramme und Tourismusbehörden Analysten dabei, Reiseaktivitäten mit Hotelverkäufen gegenzuprüfen.
Neben diesen Indikatoren liefern Unternehmenseinreichungen, Investorenmaterialien und seriöse Wirtschafts- und Reisepresse ergänzende Belege zu Zimmerportfolios, Umsatzmix, Eröffnungen und Betriebsbedingungen und können klären, ob gemeldete Aktivitäten zum Hotelbetrieb gehören. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews würden Hoteleigentümer und -betreiber, Generaldirektoren, Revenue-Management- und Finanzverantwortliche, Reiseeinkäufer und Tourismusbeamte in der Region Asien-Pazifik, EMEA und Amerika abdecken. Fragen würden Sekundärschätzungen der Zimmernachfrage, Auslastung, durchschnittliche Zimmerpreise, hotelbetriebene Gästeserviceumsätze, Kanalmix und regionale Unterschiede testen, mit besonderem Augenmerk darauf, ob jede Zahl den Hotelumsatz oder angrenzende Reiseaktivitäten misst. Wo Aufzeichnungen oder Expertenerklärungen divergieren, würden Analysten die Lücke auf ihr Jahr, ihre Grenze oder ihre Quelldefinition zurückverfolgen, Klärung von relevanten Befragten einholen und sie gegen unabhängige Betriebs- und Reiseindikatoren triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 15 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 40 % | EMEA: 33 % |
| Kleinere Akteure: 15 % | Manager: 45 % | Amerika: 29 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen Hotelumsatz aus einer Top-down-Perspektive auf entgeltliche Unterkünfte und hotelbetriebene Gästeservices, unter Verwendung des verfügbaren Zimmerangebots, belegter Zimmernächte oder Auslastung, durchschnittlicher täglicher Zimmerpreise, Hotelserviceumsatz pro Gast und Reiseaktivität nach Freizeit-, Geschäfts- und Veranstaltungszweck. Diese Indikatoren verbinden Kapazität und entgeltliche Nachfrage mit Hotelverkäufen, während Unternehmens- und amtliche Statistiken helfen, das Gesamtergebnis nach Hoteltyp, Preiskategorie, Bewertung, Eigentum, Buchungskanal, Endnutzer und Region gemäß den gemeldeten Kategorien jeder Quelle zu verteilen.
Für den Ausblick 2027–2032 passt die Szenarioanalyse die Zimmernachfrage und Zimmerpreise für Reisewachstum, Einkommen, Geschäfts- und Veranstaltungsreisen, regionale Kapazitätserweiterungen und Betriebseinschränkungen an. Primärbefragte können prüfen, ob jede Variable und ihre Richtung zu den lokalen Betriebsbedingungen passen. Selektive Bottom-up-Prüfungen vergleichen repräsentative Zimmernacht- und Preisbeobachtungen oder offengelegte Hotelportfolios mit dem globalen Gesamtergebnis. Wenn eine repräsentative Beobachtung nicht verfügbar ist, verwenden Analysten die nächstgelegenen dokumentierten regionalen oder immobilientypspezifischen Belege und testen die resultierende Prüfung gegen unabhängige Indikatoren, anstatt sie als beobachteten Wert zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Hotelumsatzschätzungen gegen Zimmerangebot, Auslastung, Zimmerpreistrends, Tourismusnächte, Reiseindikatoren und Offenlegungen von Hotelunternehmen und untersuchen dann wesentliche Unterschiede in Jahr, Geografie oder Umsatzgrenze. Anomalien werden gegen die Ursprungsquelle und ein unabhängiges Signal geprüft, von einem zweiten Analysten überprüft und durch dokumentierte Quellenabstimmung vor der Freigabe gelöst. Befragte werden erneut kontaktiert, wenn Definitionen unklar bleiben oder ein wesentlicher Betriebseingang mit den unterstützenden Belegen in Konflikt steht. Das Modell wird jährlich aktualisiert, zwischen den Zyklen neu bewertet, wenn wesentliche Reise-, Regulierungs-, Angebots- oder Wirtschaftsereignisse einen Eingang verändern, und unmittelbar vor der Lieferung einer frischen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's globale Hotelmarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Hotelmarkt misst den jährlichen Umsatz, den Hotels weltweit aus entgeltlichen Gästeunterkünften und hotelbetriebenen Gästeservices erzielen.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell schätzt den globalen jährlichen Hotelumsatz aus einer Top-down-Perspektive auf entgeltliche Unterkünfte und hotelbetriebene Gästeservices, unter Verwendung des verfügbaren Zimmerangebots, belegter Zimmernächte oder Auslastung, durchschnittlicher täglicher Zimmerpreise, Hotelserviceumsatz pro Gast und Reiseaktivität nach Freizeit-, Geschäfts- und Veranstaltungszweck. Diese Indikatoren verbinden Kapazität und entgeltliche Nachfrage mit Hotelverkäufen, während Unternehmens- und amtliche Statistiken helfen, das Gesamtergebnis nach Hoteltyp, Preiskategorie, Bewertung, Eigentum, Buchungskanal, Endnutzer und Region gemäß den gemeldeten Kategorien jeder Quelle zu verteilen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,46 Billionen USD (2027) | |
| Globales Forschungsunternehmen A | 1,09 Billionen USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 25,3 % unter dem Wert dieses Berichts für 2027 von 1,46 Billionen USD, 2 Jahre später. Die veröffentlichte Reihe beginnt mit einer früheren globalen Schätzung und prognostiziert eine weitere Expansion, sodass das ältere Messjahr zum niedrigeren Vergleich beiträgt. |
| Globales Forschungsunternehmen B | 870 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 40,4 % unter dem Wert dieses Berichts für 2027 von 1,46 Billionen USD, 2 Jahre später. Die veröffentlichte Schätzung gilt für ein früheres Jahr und die Seite prognostiziert Marktwachstum, was diesen Wert unter eine spätere Jahresmessung setzen kann. |
Mordor Intelligence's Analysten triangulieren Hotelumsatzschätzungen gegen Zimmerangebot, Auslastung, Zimmerpreistrends, Tourismusnächte, Reiseindikatoren und Offenlegungen von Hotelunternehmen und untersuchen dann wesentliche Unterschiede in Jahr, Geografie oder Umsatzgrenze.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hotelmarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 1,46 Billionen USD und bis 2032 auf 1,97 Billionen USD prognostiziert, mit einem CAGR von 6,15 % über 2027–2032.
Was stützt die Nachfrage nach Hotelaufenthalten?
Steigende Kaufkraft in China, Geschäftsreisen und inländische Übernachtungsnachfrage stützen entgeltliche Aufenthaltsmöglichkeiten. Schweizer inländische Hotelnächte stiegen im Jahr 2025.
Welcher Hoteltyp führt beim Umsatz?
Business-/Stadthotels führten 2026 mit 33,98 % des Hotelumsatzes. Resorthotels sollen mit einem CAGR von 8,5 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind die wichtigsten Hotelwettbewerber?
Zu den wichtigsten Wettbewerbern gehören Marriott International Inc., Jin Jiang International Holdings Co. Ltd., Hilton Worldwide Holdings Inc., InterContinental Hotels Group PLC und Accor S.A.
Welche Herausforderung kann das Wachstum der Hotelkapazität verlangsamen?
Bau- und Fremdkapitalkosten können neue Kapazitäten verlangsamen. HVS meldete ein US-amerikanisches Hotelangebotswachstum von 0,7 % im Jahr 2025 und identifizierte diese kombinierten Kosten als Entwicklungshemmnisse.
Welche Regionen führen beim Hotelumsatz und beim prognostizierten Wachstum?
Nordamerika führte 2026 mit 30,83 % des Hotelumsatzes. Asien-Pazifik soll mit einem CAGR von 8,55 % über 2027–2032 am schnellsten wachsen.