
Marktgröße und Marktanteil für Gesundheitsgetränke
Analyse des Marktes für Gesundheitsgetränke von Mordor Intelligence
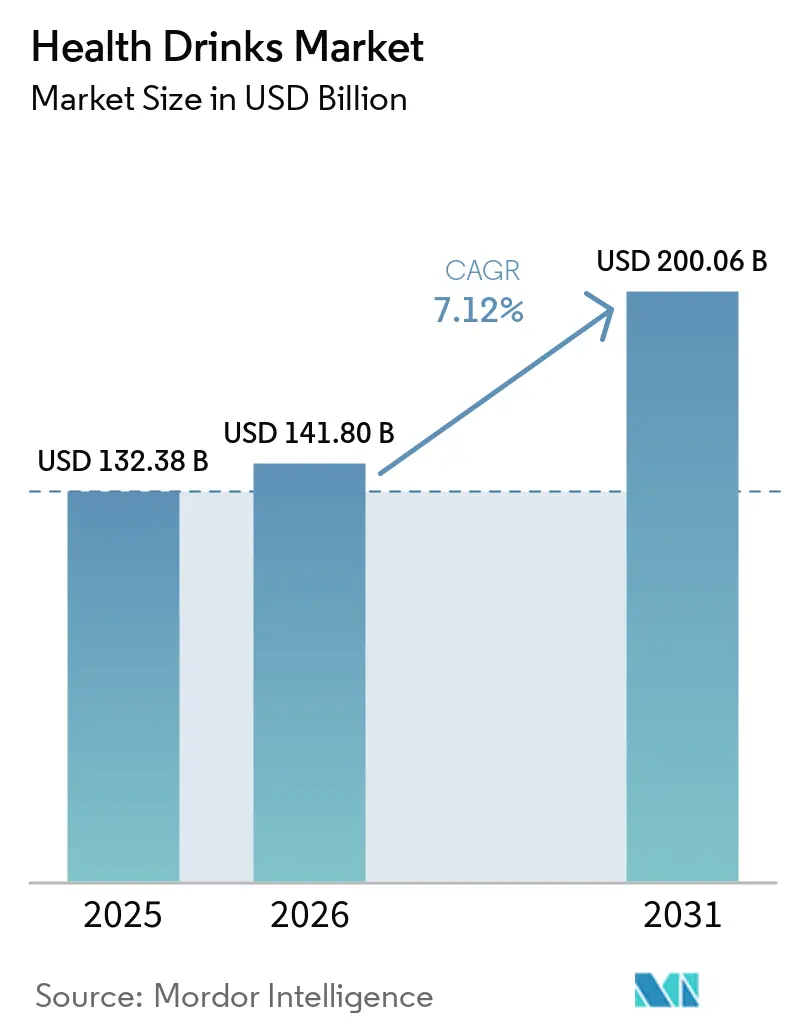
Die Größe des Gesundheitsgetränke-Markts wird voraussichtlich von 141,8 Milliarden USD im Jahr 2026 auf 151,9 Milliarden USD im Jahr 2027 steigen und bis 2032 213,5 Milliarden USD erreichen, mit einer CAGR von 7,04 % über 2027–2032.
Gesundheitsorientierte Käufer in den Vereinigten Staaten schaffen Raum für Getränke, deren spezifische Vorteile einen Aufpreis rechtfertigen können. Die Prüfung von Inhaltsstoffen verbindet die Formulierung mit der Funktion, die Käufer suchen, und macht die Zusammensetzung zu einem Teil des Wertangebots. Hydratationsgetränke können sportliche und alltägliche Verwendungszwecke abdecken und so die Anlässe erweitern, für die Lieferanten Sortimente entwickeln. Der Wettbewerb belohnt spezialisierte Angebote, die durch Verpackungskapazität und Einzelhandelszugang gestützt werden, und verbindet Produktdifferenzierung mit kommerzieller Reichweite. Lieferanten, die eine klare Funktion mit transparenter Zusammensetzung und Angaben kombinieren, die den Kennzeichnungsvorschriften entsprechen, sind besser positioniert, einen Aufpreis zu halten, als solche, die sich allein auf die Regalreichweite verlassen.
Wichtigste Erkenntnisse des Berichts
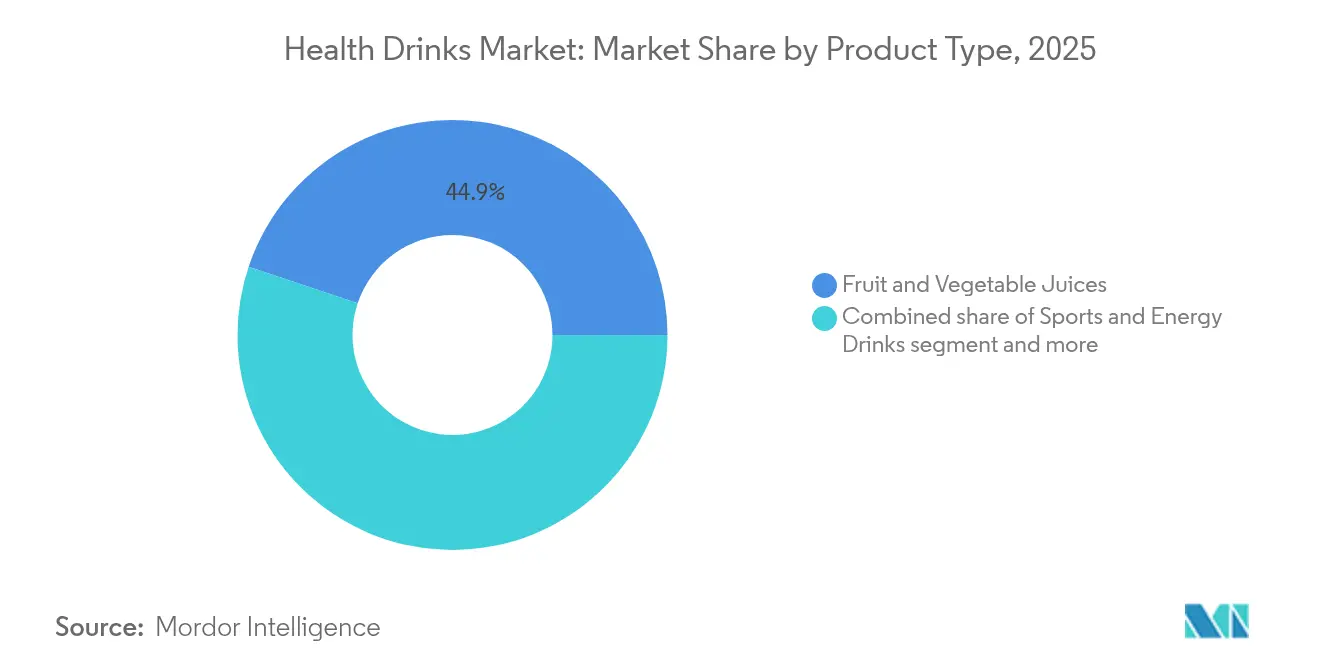
- Bei den Produkttypen hielten Obst- und Gemüsesäfte im Jahr 2026 einen Marktanteil von 44,68 % am Gesundheitsgetränke-Markt, während Milch- und pflanzenbasierte Getränke mit einer CAGR von 7,46 % über 2027–2032 am schnellsten wachsen sollen.
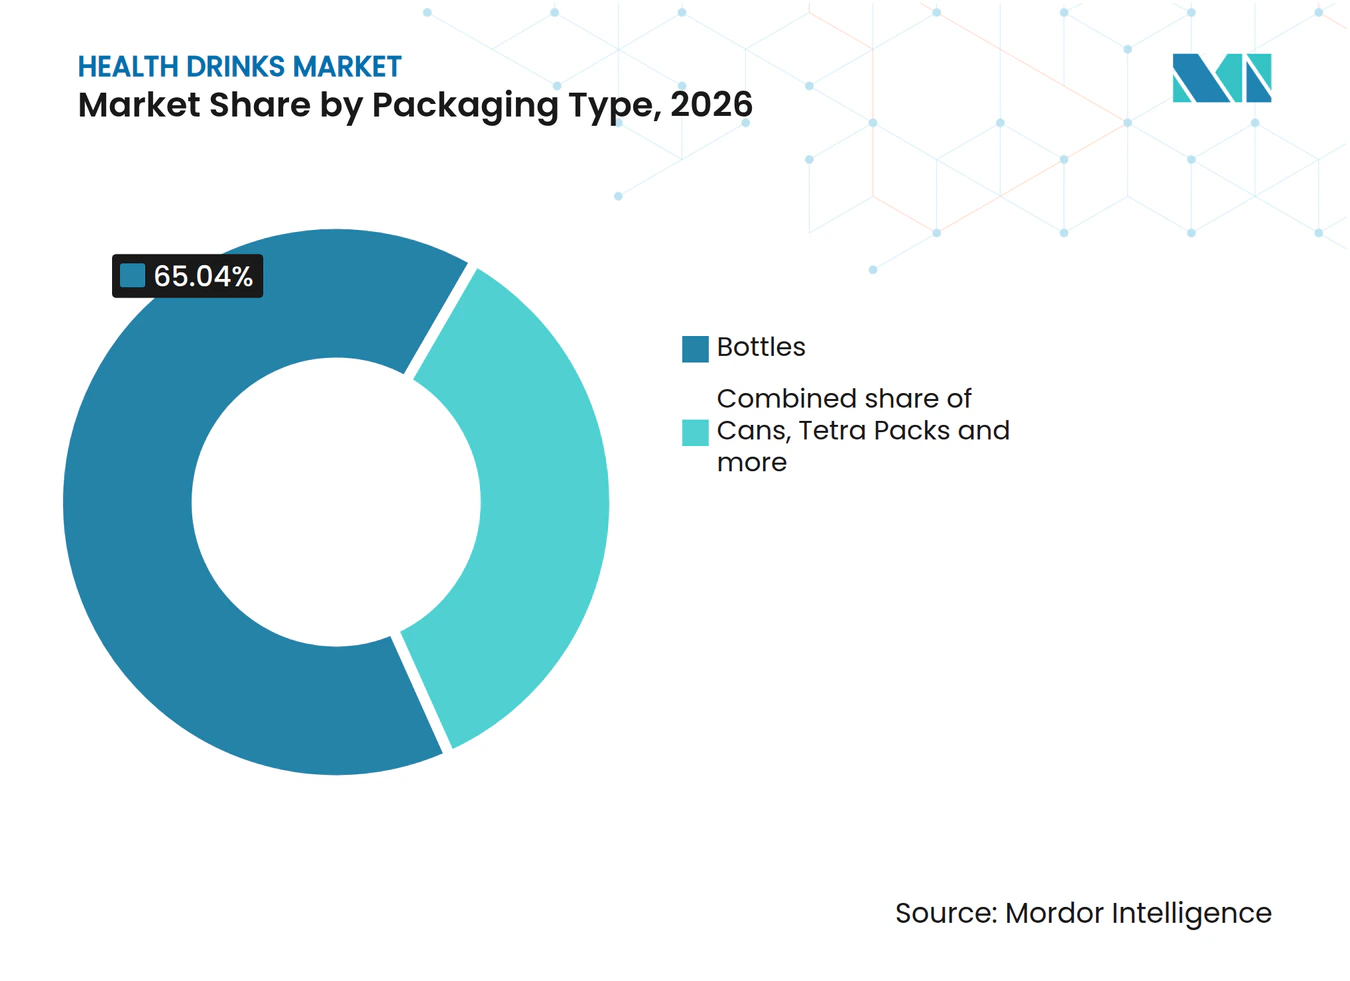
- Nach Verpackungstyp entfielen Flaschen im Jahr 2026 auf einen Anteil von 65,04 % an der Gesundheitsgetränke-Marktgröße, wobei Tetra Packs mit einer CAGR von 7,48 % über 2027–2032 am schnellsten wachsen sollen.
- Immunstärkende Getränke führten die Gesundheitsanwendungen mit einem Anteil von 42,83 % im Jahr 2026 an, und Getränke für die Verdauungsgesundheit sollen mit einer CAGR von 8,4 % über 2027–2032 das schnellste Wachstum verzeichnen.
- Unter den Vertriebskanälen entfielen Hypermärkte und Supermärkte im Jahr 2026 auf 34,92 % des Umsatzes, während Online-Einzelhandelsgeschäfte mit einer CAGR von 7,89 % über 2027–2032 am schnellsten wachsen sollen.
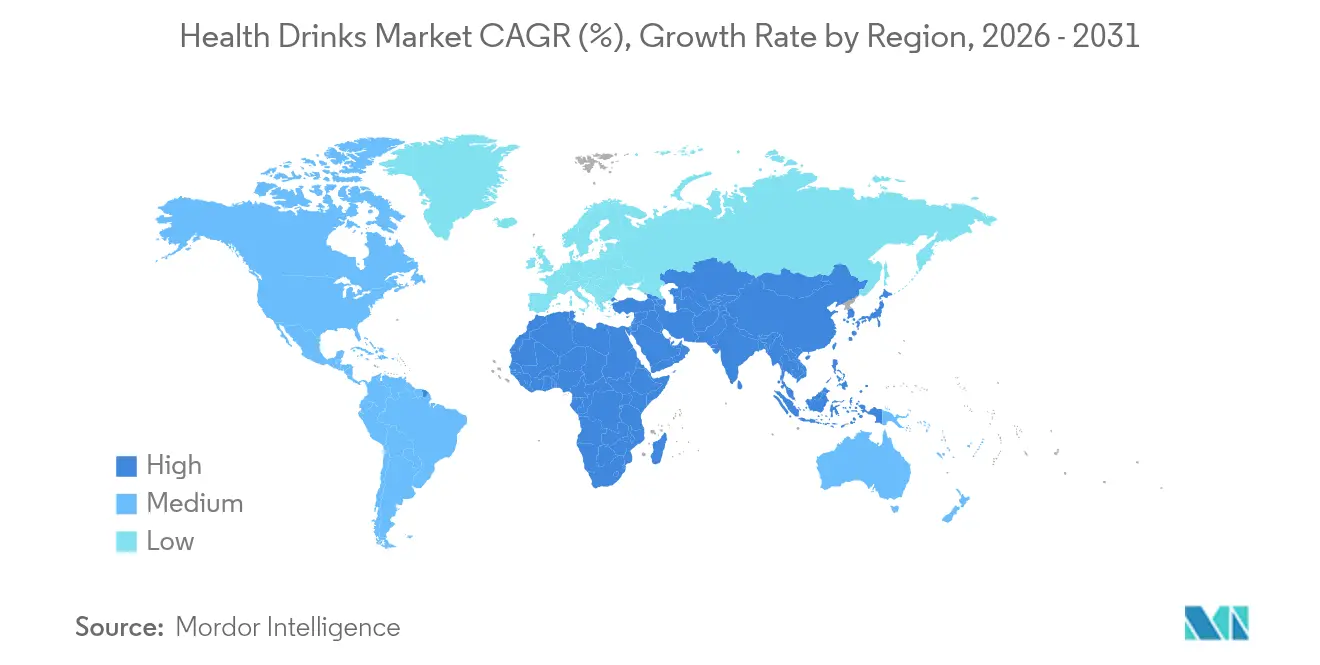
- Geografisch gesehen führte Nordamerika mit einem Anteil von 36,1 % im Jahr 2026, und der asiatisch-pazifische Raum soll mit einer CAGR von 8,1 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Gesundheit und Wohlbefinden | +2.6% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Formulierungen mit wenig/ohne Zucker | +2.2% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Lebensstilerkrankungen | +1.6% | Nordamerika, Europa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach natürlichen Produkten und Produkten mit sauberer Kennzeichnung | +1.4% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Aufstieg der Fitness- und Sportkultur | +1.1% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Trends | +0.7% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Gesundheits- und Wellnessbewusstsein
Gesundheitsziele schaffen ein potenzielles Aufpreispotenzial für Getränke, die eine klare Funktion mit dem täglichen Konsum verbinden. In der EY-Umfrage vom November und Dezember 2025 unter 1.511 US-amerikanischen Erwachsenen gaben 52 % an, bereit zu sein, mehr für Getränke zu zahlen, die ihre Gesundheits- und Wellnessziele unterstützen.[1] In dieser Umfrage gaben 58 % auch an, auf die Inhaltsstoffe der von ihnen gekauften Getränke zu achten. Für einen Lieferanten schafft das Interesse an gesundheitlichen Vorteilen einen Anlass, die versprochene Funktion mit der tatsächlichen Zusammensetzung des Getränks zu verbinden. Das macht die Klarheit der Inhaltsstoffe zu einem Teil der Begründung für einen höheren Preis und verleiht Formulierungsentscheidungen neben dem beworbenen Nutzen eine kommerzielle Rolle.
Zunehmende Verbreitung von Formulierungen mit wenig/ohne Zucker
Formulierungen mit wenig und ohne Zucker ermöglichen es Anbietern von Funktionsgetränken, neben dem beabsichtigten Nutzen des Getränks auch bei der Zuckerwahl zu konkurrieren. Als breiteres Getränkebeispiel meldete The Coca-Cola Company im Jahr 2025 ein Wachstum von 14 % beim weltweiten Absatzvolumen von Coca-Cola Zero Sugar in Einheitsfallvolumen über alle geografischen Betriebssegmente hinweg. In der EY-Umfrage, die vom 20. November bis 11. Dezember 2025 durchgeführt wurde, wählten 66 % der US-amerikanischen Verbraucher Getränke mit weniger Zucker und weniger Kalorien. Diese Getränkeentscheidungen geben Lieferanten einen käuferseitigen Grund, funktionale Positionierung mit weniger Zucker und Kalorien zu kombinieren. Das Wachstum in den geografischen Betriebssegmenten von Coca-Cola, zusammen mit dem US-Umfrageergebnis, legt nahe, dass zuckerreduzierte Funktionsrezepturen Käufer in verschiedenen Ländern ansprechen könnten, was den geografischen Anwendungsbereich dieser Formulierungsmöglichkeit erweitert.
Zunehmende Verbreitung von Lebensstilerkrankungen
Im Jahr 2024 lebten weltweit etwa 16 % der Erwachsenen ab 18 Jahren mit Adipositas, mehr als doppelt so viele wie die globale Prävalenz im Jahr 1990. Diese größere Bevölkerungsgruppe erweitert das potenzielle Publikum für Mahlzeitenersatzgetränke im Einzelhandel, die auf Gewichtsmanagement statt auf Krankheitsbehandlung ausgerichtet sind. Die Standards of Care 2026 der Amerikanischen Diabetes-Gesellschaft identifizieren von geschulten Fachleuten verschriebene Mahlzeitenersatzpläne als einen Ansatz zur Gewichtsreduktion.[2] Für ausgewählte Personen mit Diabetes und Adipositas sollten intensive Interventionen mit sehr niedrigem Kaloriengehalt kurzfristig sein, wobei geschulte und erfahrene Fachleute in medizinischen Einrichtungen eine engmaschige Überwachung und Verhaltensunterstützung bieten. Einzelhandelsanbieter können gewichtsbewusste Erwachsene außerhalb dieser überwachten Programme durch ein alltägliches Mahlzeitenersatzangebot ansprechen.
Nachfrage nach natürlichen Produkten mit sauberer Kennzeichnung
Eine auf Inhaltsstoffen basierende Positionierung kann Käufer ansprechen, die explizit priorisieren, was ein Getränk enthält. The New Consumer und Coefficient Capital befragten US-amerikanische Verbraucher im Februar 2026, wobei die Forschung von Toluna unterstützt wurde. Unter den Befragten der Generation Z und der Millennials wählten 16 % Inhaltsstoffe und saubere Kennzeichnung unter bis zu 3 führenden Faktoren bei der Getränkewahl. Der vergleichbare Wert für Befragte der Generation X und ältere Befragte betrug 11 %. Marken können die Zusammensetzung der Inhaltsstoffe mit der beabsichtigten Funktion des Getränks verbinden und erklären, was die Formulierung enthält und welchem Zweck sie dient. Der Kohortenunterschied unterstützt eine auf Inhaltsstoffen ausgerichtete Botschaft, die auf jüngere Erwachsene abzielt, wobei Hydratation oder Verdauungsgesundheit die Anwendung des Getränks definiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Hürden und Sicherheitsbedenken | -0.9% | Ganz England | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb und Produktsubstitution | -0.8% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle von Koffein und neuartigen Inhaltsstoffen | -0.5% | Länder der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Zucker und künstlicher Zusatzstoffe | -0.4% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Hürden und Sicherheitsbedenken
Altersbasierte Zugangsbeschränkungen können die adressierbare Kundenbasis für Anbieter von Energydrinks einschränken, selbst wenn die Nachfrage bei Erwachsenen weiterhin vorhanden ist. Im Juli 2026 beschloss die britische Regierung, den Verkauf bestimmter koffeinhaltiger Getränke an unter 16-Jährige in England gesetzlich zu verbieten.[3] Der Vorschlag betrifft andere Getränke als Tee oder Kaffee mit mehr als 150 mg Koffein pro Liter, einschließlich Getränke, die zur Rekonstitution bestimmt sind. Er gilt für Direktverbraucher-Einzelhändler online und in Geschäften, umfasst ein Verbot für Verkaufsautomaten und schließt Geschäfte zwischen Unternehmen aus. Die Regierung beabsichtigt einen Start am 6. April 2027, vorbehaltlich der parlamentarischen Prüfung und Genehmigung. Der eingeschränkte Zugang jüngerer Käufer und die Compliance-Anforderungen der Einzelhändler würden betroffene Lieferanten einschränken und die Last auf die betroffenen koffeinhaltigen Produkte konzentrieren.
Intensiver Wettbewerb und Produktsubstitution
Preiswettbewerb kann das Umsatzwachstum einschränken, selbst wenn Verbraucher weiterhin Funktionsgetränke kaufen. In seiner Jahreseinreichung 2025 warnte Monster Beverage Corp., dass ein verstärkter Wettbewerb bei seinen Produkten Preisdruck erzeugen und dazu führen könnte, dass Nachfrage und Marktanteil schwanken oder sinken. In der IFIC-Umfrage 2025 wählten 55 % der Amerikaner, die versuchen, Zucker einzuschränken oder zu vermeiden, Wasser anstelle von kalorischen Getränken als Strategie zur Zuckerreduzierung. Für ein gesüßtes Funktionsgetränk kann daher einfaches Wasser neben anderen Funktionsmarken bei zuckerbewussten Käufern konkurrieren. Rivalisierender Preisdruck kann den Umsatz pro Verkauf begrenzen, während die Substitution durch Wasser die Anzahl der für gesüßte Funktionsmarken verfügbaren Käufe reduzieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte Saftnachfrage trifft auf Einzelhandelswachstum bei pflanzenbasierten GetränkenObst- und Gemüsesäfte entfielen im Jahr 2026 auf einen Anteil von 44,68 % an der Gesundheitsgetränke-Marktgröße. Almarai gab an, im Jahr 2025 einen Anteil von 45 % am Frischsaftmarkt Saudi-Arabiens gehalten zu haben. Separat berichtete der Hersteller von einem Wachstum von 22 % gegenüber dem Vorjahr für sein Premium-Saftangebot Farm's Select im Jahr 2025. Er führte diesen Erfolg auf gesundheitsbewusste, einkommensstarke Verbraucher zurück, die bereit sind, mehr für importierte Fruchtsäfte ohne zugesetzte Konservierungsstoffe oder künstliche Inhaltsstoffe zu zahlen. Saftlieferanten können innerhalb einer etablierten Kategorie einen Premiumwert anstreben und ein auf Zusammensetzung ausgerichtetes Angebot nutzen, um einkommensstärkeren Käufern einen Grund zum Aufstieg zu geben.
Milch- und pflanzenbasierte Getränke sollen das am schnellsten wachsende Produktsegment sein, mit einer CAGR von 7,46 % über 2027–2032. Oatly Group meldete ein unternehmensweites Verkaufsvolumen von 156,1 Millionen Litern im zweiten Quartal 2026, ein Anstieg von 11,2 % gegenüber dem zweiten Quartal 2025. In Nordamerika trieb das Wachstum im Einzelhandelskanal hauptsächlich den regionalen Volumenzuwachs des Herstellers in diesem Quartal an. Der Einzelhandel machte auch etwa 63 % seines nordamerikanischen Umsatzes aus, verglichen mit 59 % ein Jahr zuvor. Der Einzelhandelszugang bietet einen Wachstumspfad für pflanzenbasierte Getränke über einen Kanal, der bereits den größten Teil des nordamerikanischen Umsatzes dieses Herstellers ausmacht, und verbindet Produktspezialisierung mit einer etablierten Nachfragequelle.



Nach Verpackungstyp:
Flaschenrückgabenetzwerke im Kontrast zur expandierenden KartonversorgungFlaschen repräsentierten im Jahr 2026 einen Marktanteil von 65,04 % am Gesundheitsgetränke-Markt. Coca-Cola FEMSA berichtete, dass Mehrwegverpackungen im Jahr 2025 31 % seines gesamten Produktionsvolumens ausmachten. Sein Bericht beschrieb auch einen Direktverbraucher-Service, der Lieferung und Abholung für Kunden integriert, die Mehrwegflaschen verwenden. Diese Kombination macht die Flasche zu einem Teil einer Liefer- und Rückgabebeziehung, wobei der Service die wiederholte Zirkulation des Behälters unterstützt. Für einen Abfüller fügen Mehrwegflaschen den Lieferoperationen eine Abholpflicht hinzu, die Einwegverpackungen nicht auferlegen.
Tetra Packs sollen das am schnellsten wachsende Verpackungssegment sein, mit einer CAGR von 7,48 % über 2027–2032. Tetra Pak eröffnete am 3. Juli 2025 Phase 2 seines Werks in Bình Dương, Vietnam, und erhöhte die jährliche aseptische Kartonkapazität von 12 Milliarden auf mehr als 30 Milliarden Packungen. Die Erweiterung fügte auch 15 Verpackungsformate für Lebensmittel- und Getränkehersteller hinzu. Diese Ergänzungen adressieren sowohl den Umfang der Kartonversorgung als auch die Präsentationen, die ein Getränkehersteller entwickeln kann. Die Möglichkeit besteht in einem breiteren kartonbasierten Funktionssortiment, das durch größere Verpackungskapazität unterstützt wird, sofern Getränkehersteller die Nachfrage nach den von ihnen gewählten Formaten entwickeln können.

Nach Gesundheitsanwendung:
Immununterstützende Positionierung trifft auf Vertriebsgewinne im Bereich VerdauungsgesundheitImmunstärkende Getränke waren das größte Segment nach Gesundheitsanwendung mit einem Anteil von 42,83 % im Jahr 2026. Die EY-Umfrage vom November und Dezember 2025 identifizierte Immununterstützung als einen der wichtigsten Vorteile, die die Kaufabsicht für Funktionsgetränke bei brasilianischen Erwachsenen beeinflussen. Danone vermarktet Actimel als Milch-Immununterstützungsshot. Diese Anwendung verbindet daher eine geäußerte Käuferpriorität mit einem bekannten Getränkeformat und bietet Lieferanten eine Möglichkeit, das Angebot rund um den gesuchten Nutzen zu organisieren. Ein vertrautes Milchformat kann ein anwendungsorientiertes Angebot tragen und einer Marke ermöglichen, auf eine spezifische Gesundheitspriorität innerhalb einer bestehenden Getränkekategorie zu konkurrieren.
Getränke für die Verdauungsgesundheit sollen das am schnellsten wachsende Anwendungssegment sein, mit einer CAGR von 8,4 % über 2027–2032. Lifeway Foods, ein US-amerikanischer Anbieter von Kefir und fermentierten probiotischen Lebensmitteln, meldete unternehmensweite Nettoumsätze im zweiten Quartal 2026 von 66,9 Millionen USD, ein Anstieg von 24,1 % gegenüber dem Vorjahr. Im August 2026 berichtete das Unternehmen auch von jüngsten und bevorstehenden Gewinnen, die Lifeway Kefir und 4 weitere Produktlinien auf Tausende von US-Einzelhandelsplatzierungen ausweiten. Dieser Vertriebsweg bietet einen Weg zu zusätzlichen Käufern über ein Portfolio, das ein fermentiertes probiotisches Getränk umfasst. Da die angekündigten Gewinne bevorstehende Platzierungen umfassen, war ein Teil dieser Reichweite noch ausstehend, als Lifeway im August 2026 berichtete.
Nach Vertriebskanal:
Reichweite im Lebensmitteleinzelhandel unterstützt gezielte Online-ExpansionHypermärkte und Supermärkte waren das größte Vertriebssegment und machten im Jahr 2026 34,92 % des Umsatzes aus. Der FMI-Bericht Power of Beverage 2026 besagte, dass fast jeder US-amerikanische Lebensmitteleinkäufer Getränke kauft, was die Kategorie zu einer Quelle von Kundenfrequenz und Kundenbindung macht. Walmart U.S. verzeichnete im Geschäftsjahr, das am 31. Januar 2026 endete, Nettoumsätze im Lebensmittelbereich von 285,5 Milliarden USD, einschließlich Omnichannel-Aktivitäten. Diese Größenordnung bietet ein kommerzielles Umfeld, in dem ein Funktionsgetränk innerhalb eines viel breiteren Lebensmittelangebots konkurrieren kann. Der Vorteil des Kanals liegt im Zugang zur Getränkenachfrage, die in den Lebensmitteleinkauf eingebettet ist, was ein definiertes Funktionsangebot für eine bestehende Kaufroutine relevant macht.
Online-Einzelhandelsgeschäfte sollen das am schnellsten wachsende Vertriebssegment sein, mit einer CAGR von 7,89 % über 2027–2032. Die Online-Umsätze von Ocado Retail im Vereinigten Königreich für aromatisiertes Wasser, Elektrolyte und Vitaminwasser stiegen für den Zeitraum vom 11. Oktober bis 11. November 2025 um 66 % gegenüber denselben Daten im Jahr 2024. Diese hydratationsorientierten Gruppen bieten einen spezifischen Ausgangspunkt für ein Funktionssortiment, das über den Online-Lebensmittelhandel verkauft wird. Convenience-Stores haben ebenfalls eine getränkefokussierte Rolle, wobei NACS verpackte Getränke als die zweitgrößte Kategorie im US-amerikanischen Convenience-Store-Innenverkauf im Jahr 2025 eingestuft hat. Die Online-Möglichkeit konzentriert sich auf funktionale Unterkategorien mit Einzelhändlernachfrage, was einem differenzierten Hydratationssortiment ermöglicht, die Expansion über den digitalen Lebensmittelhandel zu verankern.
Geografische Analyse
Markt für Gesundheitsgetränke in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,1 % am Gesundheitsgetränke-Markt. FMI berichtete, dass US-amerikanische Einkäufer laut Circana im Jahr 2025 fast 295 Milliarden USD für Einzelhandelsgetränke ausgaben. In seiner Umfrage vom Mai 2026 unter 2.003 US-amerikanischen erwachsenen Lebensmitteleinkäufern identifizierte FMI die Funktion als einen zunehmend wichtigen Kauftreiber, einschließlich Hydratation, Energie, Protein, Verdauungsgesundheit, Stimmungsunterstützung und anderer Wellnessvorteile. Innerhalb dieser großen US-amerikanischen Getränkeausgabenbasis können Anbieter von Hydratations- oder Proteingetränken um bestehende Käufe konkurrieren, indem sie die gesuchte Funktion am Regal klar machen.
Gesundheitsgetränke-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Geografie sein, mit einer CAGR von 8,1 % über 2027–2032. Das chinesische Unternehmen Nongfu Spring meldete einen Anstieg des Umsatzes aus Funktionsgetränkeprodukten um 15,5 % gegenüber dem Vorjahr im ersten Halbjahr 2026. In diesem Halbjahr lancierte das Unternehmen auch eine Elektrolytgetränkeserie in China für Sport, Outdoor-Aktivitäten und alltägliche Schweißszenarien. Das Sortiment umfasste 550- und 950-Milliliter-Packungen mit mehr als 350 mg bzw. 600 mg Elektrolyten pro Flasche. Die beabsichtigte Mischung aus sportlichen und alltäglichen Verwendungszwecken gibt Herstellern von Funktionsgetränken einen Weg, Hydratationsanlässe durch zweckspezifische Formulierungen und Packungsgrößen für chinesische Käufer zu erweitern.
In Europa ergab eine Umfrage von Ocado Retail und Savanta vom Mai 2025, dass 22 % der britischen Erwachsenen angaben, morgens Tee oder Kaffee durch ein Funktionsgetränk zu ersetzen. Brasilien, Kolumbien und Peru in Südamerika wurden in Kerrys Umfrage 2025 in 6 lateinamerikanischen Ländern einbezogen, die Energie und Unterstützung körperlicher Aktivität unter den Lebensmittel- und Getränkebedürfnissen identifizierte. Energie und Unterstützung körperlicher Aktivität bieten Lieferanten einen Positionierungsweg für Käufer in Brasilien, Kolumbien und Peru, während die britischen Erkenntnisse auf den Ersatz eines bestehenden Konsumanlasses hinweisen. Im Nahen Osten und Afrika gab Almarai an, dass die Nachfrage nach Premium-, natürlichen und nahrhaften Fruchtsäften das Wachstum seines Saftgeschäfts im Jahr 2025 trotz eines stagnierenden regionalen Fruchtsaftmarkts unterstützte. Das Ergebnis von Almarai weist regionale Saftlieferanten auf eine Premium-Gesundheitspositionierung als Wachstumspfad innerhalb einer stagnierenden Kategorie hin.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive von Herstellern verpackter Funktionsgetränke verglichen, die als Lebensmittel verkauft werden. Obligatorische Nährwertangaben und bedingte Anspruchsberechtigung für Angaben schaffen unterschiedliche Produktentscheidungen, was die Unterscheidung zwischen gewöhnlichen Getränken und besonderen regulatorischen Kategorien kommerziell relevant macht. Chinas Basisanforderung für gewöhnliche Lebensmittel erfordert Angaben zu Energie, Protein, Fett, Kohlenhydraten und Natrium mit prozentualen Nährstoffreferenzwerten, vorbehaltlich aufgeführter Ausnahmen. Die verabschiedete Ersatzregelung fügt gesättigte Fettsäuren und Zucker für betroffene verbraucherorientierte vorverpackte Lebensmittel hinzu, die ab dem 16. März 2027 hergestellt werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Lebensmittel- und Arzneimittelbehörde | Anvisa | Lebensmittelüberwachungsbehörden in den Ländern | Staatliche Verwaltung für Marktregulierung und lokale Marktregulierungsbehörden | Saudi-Arabische Lebensmittel- und Arzneimittelbehörde |
| Wichtige Instrumente oder Ausrichtung | 21 CFR 101.65(d), aktualisierte freiwillige Kriterien für den Anspruch "gesund"; Compliance ab 25. Februar 2028 | RDC 429/2020 und IN 75/2020; die Agenda 2026–2027 zielte auf eine Überprüfung der Nährwertkennzeichnung im vierten Quartal 2027 ab | Verordnung (EG) Nr. 1924/2006, Zulassung und Bedingungen für gesundheitsbezogene Angaben | Basisstandard GB 28050-2011 und Übergangsregelung GB 28050-2025; Sonderdiätkennzeichnungen folgen GB 13432-2013 | SFDA.FD/GSO 2233 Nährwertkennzeichnung und SFDA.FD 2333 gesundheits- und nährwertbezogene Angaben |
| Kommerzielle Auswirkung | Die nährwertbezogene Verwendung von "gesund" erfordert Lebensmittelgruppenäquivalente und Grenzwerte für zugesetzten Zucker, Natrium und gesättigte Fettsäuren | Nährwerttabellen für die meisten Getränke erforderlich, einschließlich Säfte und trinkfertige Tees | Gesundheitsbezogene Angaben benötigen eine Zulassung und die Einhaltung der Bedingungen der Verordnung | Zusätzliche Pflichtfelder ab 16. März 2027 für betroffene Produktion; frühere Produktion kann bis zum Ablauf der Haltbarkeit verkauft werden | Nährwertkennzeichnung und Anspruchspositionierung unterliegen den ausgewiesenen Lebensmittelstandards |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Bewertung spiegelt die bedingte Berechtigung für den Anspruch "gesund" wider, wobei die Compliance-Frist vom 25. Februar 2028 die Übergangsmöglichkeiten für Hersteller beendet, die diesen Anspruch wählen. Die etablierten Anspruchsrahmen Deutschlands und Saudi-Arabiens verankern die Kontinuitätsurteile, wobei die Produktpositionierung durch die identifizierten Instrumente geregelt wird. Chinas zusätzliche Angaben verschärfen die Kennzeichnung gewöhnlicher Getränke, während Bereichsausnahmen und der Verkauf früherer Produktion bis zum Ablauf der Haltbarkeit unterschiedliche Compliance-Wege erhalten. Brasiliens Nährwerttabellenpflichten gemäß RDC 429/2020 und IN 75/2020 bleiben in Kraft, während die Agenda 2026–2027 von Anvisa eine öffentliche Konsultation und eine endgültige Entscheidung zur Nährwertkennzeichnung verpackter Lebensmittel für das vierte Quartal 2027 vorsieht.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich zwischen Inhaltsstoffformulierung, Verpackungssystemen und der Herstellung von Fertiggetränken, da jede Stufe eine andere Fähigkeit verkauft. Givaudan liefert Inhaltsstoffe an Getränkeunternehmen, während Kerry Geschmacks- und Ernährungskompetenzen in Lebensmittel- und Getränkemärkten bereitstellt. Ihre kommerzielle Rolle platziert Formulierungsexpertise vorgelagert zum Fertiggetränkeumsatz des Markeneigentümers. Die Verpackungsstufe bietet eine separate Möglichkeit, aus Materialien, Ausrüstung und den rund um installierte Systeme benötigten Dienstleistungen Einnahmen zu erzielen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltsstoffformulierung | Inhaltsstofflieferanten wie Givaudan und Kerry | Verkauf von Inhaltsstoffen und Formulierungsprodukten | Ausgewogenheit zwischen Geschmack und Ernährungsanforderungen | Formulierungen gegen definierte Geschmacks- und Ernährungsspezifikationen entwickeln |
| Verpackungs- und Abfüllsysteme | Verpackungssystemlieferanten wie SIG und Tetra Pak | Verkauf von Verpackungsmaterialien, Ausrüstungsverkauf und After-Sales-Dienstleistungen | Koordinierung von Materialien, Abfüllausrüstung und Serviceanforderungen | Materialien und Abfüllausrüstung gemeinsam spezifizieren, mit Serviceunterstützung |
| Getränkeherstellung und -lieferung | Konzentratproduzenten wie The Coca-Cola Company und Abfüller wie Coca-Cola FEMSA | Verkauf von Konzentraten und Fertiggetränken | Produktionslinienkapazität und Ersatzpläne | Produktionslinien hinzufügen und limitierende Ausrüstung ersetzen |
| Quelle: Mordor Intelligence | ||||
Coca-Cola FEMSA erhöhte die Fertigungskapazität im Jahr 2025 gegenüber 2024 durch 6 Produktionslinieninstallationen und 2 Ersetzungen um 4 %. Diese Kombination zeigt, warum Erweiterung und Erneuerung innerhalb desselben Fertigungssystems Ausrüstungsnachfrage erzeugen können. Die After-Sales-Dienstleistungen von SIG bieten einen zusätzlichen Einnahmestrom für Lieferanten rund um installierte Verpackungsausrüstung. Die kommerzielle Möglichkeit erstreckt sich von der Lieferung neuer Kapazitäten bis zur Unterstützung der Ausrüstung während ihrer gesamten Betriebslebensdauer.
Wettbewerbslandschaft
Marktkonzentration
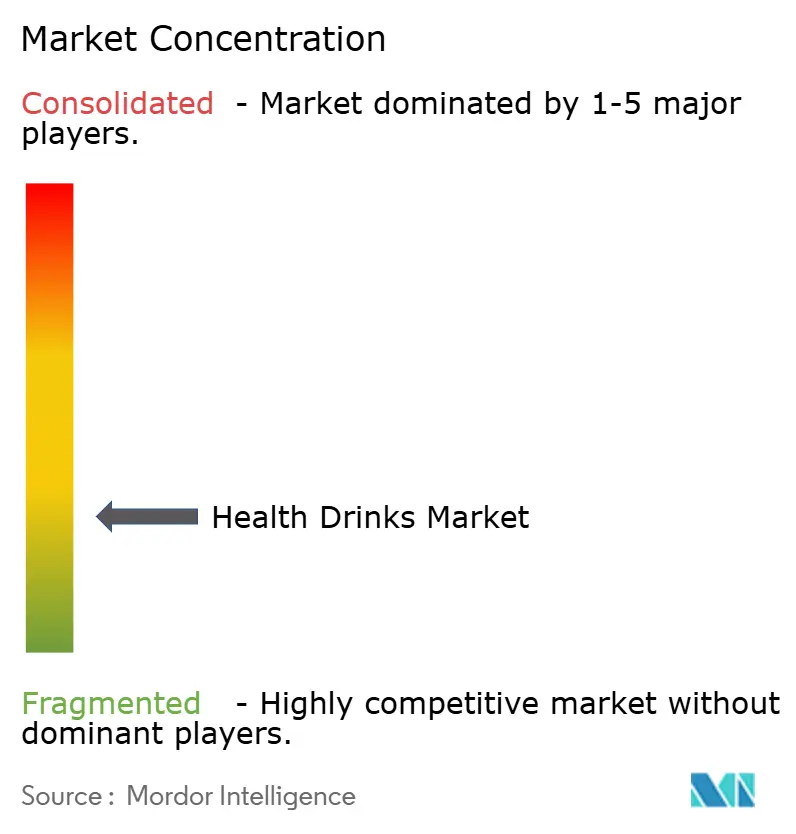
Der Wettbewerb ist mäßig fragmentiert über Funktionsgetränke hinweg und kombiniert diversifizierte Gruppen mit Marken, die auf bestimmte Verwendungszwecke ausgerichtet sind. Zu den wichtigsten Wettbewerbern gehören PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. und Red Bull GmbH. Nestlé Health Science bietet BOOST-Ernährungsshakes als maßgeschneiderte Ernährung an, die darauf ausgelegt ist, Menschen beim Altern zu unterstützen. PepsiCo schloss am 19. Mai 2025 die Übernahme von poppi, einer Marke für präbiotische Limonade, mit einem leistungsabhängigen Earn-out ab, der von der Erreichung bestimmter Leistungskennzahlen abhängt. Die Übernahme veranschaulicht, wie eine diversifizierte Gruppe ein spezialisiertes Funktionsangebot hinzufügen kann, wobei die präbiotische Identität der erworbenen Marke eine eigenständige Position innerhalb eines breiteren Getränkeportfolios bietet, das verschiedene Verbraucherbedürfnisse bedient.
In seinen Jahresergebnissen 2025 sagte Coca-Cola, dass lokale Sportveranstaltungsaktivierungen von Powerade sowie Innovationen bei Power Water und Sours die Regalfläche erhöhten und dazu führten, dass Sportgetränke globalen Wertanteil gewannen. Danone schloss am 1. Juli 2025 die Übernahme einer Mehrheitsbeteiligung an Kate Farms ab, einem US-amerikanischen Hersteller von pflanzenbasierten Bio-Ernährungsprodukten für medizinische und alltägliche Bedürfnisse. Diese Übernahme gibt Danone ein spezialisiertes pflanzenbasiertes Bio-Ernährungsgeschäft, dessen kommerzieller Umfang medizinische und alltägliche Verwendungszwecke umfasst, neben dem dedizierten Sportgetränkeangebot von Coca-Cola. Kate Farms zeigt eine pflanzenbasierte Positionierung, die unterschiedliche Ernährungsbedürfnisse innerhalb eines erworbenen Unternehmens abdeckt, was den beabsichtigten Verwendungszweck zu einer präziseren Wettbewerbsgrenze macht als die Basiszutat allein.
Wettbewerbliche Expansion kombiniert Übernahmen spezialisierter Ernährungsmarken mit Gewinnen in etablierten Energydrink-Kanälen. Die spanische Tochtergesellschaft von Red Bull GmbH, Red Bull España, hielt im Jahr 2025 einen Wertanteil von 35,3 % im spanischen Lebensmittel- und Convenience-Energydrink-Kanal, ein Anstieg um 1 Prozentpunkt gegenüber 2024. Im Jahr 2025 meldete PepsiCo für poppi geschätzte Einzelhandelsumsätze von fast 745 Millionen USD, ein Anstieg von mehr als 45 % gegenüber 2024. Diese repräsentieren unterschiedliche Wettbewerbsvorteile: ein wachsendes präbiotisches Geschäft für einen diversifizierten Eigentümer und eine etablierte Energydrink-Position im spanischen Lebensmittel- und Convenience-Kanal für einen Spezialisten. Portfolioerweiterung durch Übernahmen lässt daher diversifizierte Lieferanten im Wettbewerb mit Spezialisten, deren Stärke in einem bestimmten Getränk und Einzelhandelskanal liegt.
Marktführer im Bereich Gesundheitsgetränke
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Red Bull GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gesundheitsgetränke-Markt Unternehmen in diesem Bericht
- PepsiCo Inc.
- The Coca-Cola Company
- Danone S.A.
- Nestlé S.A.
- Red Bull GmbH
- Abbott Laboratories
- Glanbia Plc
- Oatly Group
- Blue Diamond Growers
- General Nutrition Centers Inc.
- Celsius Holdings Inc.
- Vitamin Well
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Monster Beverage Corp.
- Yakult Honsha Co. Ltd.
- The Kraft Heinz Company
- Ocean Spray Cranberries Inc.
- BioSteel Sports Inc.
- Generous Brands
Wichtige Chancen für Marktteilnehmer
Der Vergleich konzentriert sich darauf, wie britische Getränkehersteller verpackte Formulierungen anpassen und Käufer von Funktionsgetränken online erreichen können. Geplante Änderungen der britischen Abgabe würden die Zuckerschwelle für verpackte Erfrischungsgetränke mit zugesetztem Zucker am 1. Januar 2028 von 5 g auf 4,5 g pro 100 Milliliter senken. Separat berichtete Ocado Retail im Juni 2025, dass seine Umsätze mit Funktionsgetränken um 54 % gegenüber dem Vorjahr gestiegen waren. Diese Entwicklungen begünstigen Getränkeangebote, die eine definierte Formulierungsanforderung oder einen spezifischen Einzelhandelskaufanlass ansprechen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Zuckerreduzierte Funktionserfrischungsgetränke im Vereinigten Königreich | Geplante Änderung der Abgabenschwelle zielt auf Januar 2028 ab | Käufer qualifizierender verpackter Funktionserfrischungsgetränke mit zugesetztem Zucker | Formulierungen unterhalb der vorgeschlagenen Schwelle entwickeln und dabei die beabsichtigte Funktion beibehalten | Beibehaltung des Funktionsangebots durch Zuckerreformulierung | Qualifizierende Hersteller von Funktionsgetränken |
| Reformulierte verpackte Milch- und pflanzenbasierte Getränke | Geplante Änderungen ab Januar 2028 würden Ausnahmen für zugesetzten Zucker bei diesen verpackten Getränken aufheben | Britische Käufer qualifizierender verpackter milchbasierter und Milchersatzgetränke | Milchgetränke nach Abzug von Laktosezuckern und Milchersatzprodukte auf Basis des Gesamtzuckergehalts bewerten | Unterschiedliche Bewertungsgrundlagen erschweren einen einheitlichen Formulierungsansatz | Hersteller qualifizierender Milch- und pflanzenbasierter Getränke |
| Sortimente von Funktionsgetränken über den britischen Online-Lebensmittelhandel | Ocado meldete im Juni 2025 Wachstum und Sortimentserweiterung bei Funktionsgetränken | Online-Lebensmitteleinkäufer von Funktionsgetränken | Ein gezieltes Sortiment rund um unterschiedliche Funktionsanwendungen aufbauen | Wiederholte Nachfrage für das eigenständige Funktionssortiment eines Lieferanten gewinnen | Anbieter von Funktionsgetränken und Online-Lebensmittelhändler wie Ocado Retail |
| Quelle: Mordor Intelligence | |||||
Die stärkste Möglichkeit besteht darin, die Formulierung eines Funktionsgetränks an die steuerliche Behandlung des verpackten Produkts anzupassen. Die geplanten Abgabenänderungen betreffen verpackte Produkte, während offene Getränke außerhalb dieser Änderungen bleiben. Die Reformulierung kann sich daher auf verpackte Getränke konzentrieren, die von der geplanten Abgabenänderung betroffen sind, wobei die beabsichtigte Gesundheitsanwendung im Mittelpunkt bleibt und der Zuckergehalt vor dem geplanten Übergang 2028 angepasst wird.
Neueste Industrielle Entwicklungen in Gesundheitsgetränke-Markt
- Aug 2026: Lifeway Foods meldete jüngste und bevorstehende Einzelhandelsplatzierungen, die Lifeway Kefir und 4 weitere Produktlinien auf Tausende von US-Platzierungen ausweiten.
- Jul 2026: Die britische Regierung beschloss, den Einzelhandelsverkauf in England an unter 16-Jährige von anderen Getränken als Tee oder Kaffee mit mehr als 150 mg Koffein pro Liter gesetzlich zu verbieten. Die Regierung beabsichtigt einen Start am 6. April 2027, vorbehaltlich der parlamentarischen Prüfung und Genehmigung.
Gesundheitsgetränke-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Gesundheitsgetränke-Markt misst die jährlichen Verbraucherausgaben für alkoholfreie Getränke, die mit einem Gesundheits- oder Wellnessvorteil zu Einzelhandelspreisen positioniert sind. Er umfasst den weltweiten Umsatz.
Ausschlüsse aus dem Geltungsbereich: Pharmazeutika und medizinische Ernährung, die ausschließlich unter klinischer Aufsicht verkauft werden, alkoholische Getränke und einfaches Flaschenwasser ohne Gesundheitspositionierung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Obst- und Gemüsesäfte
- Sport- und Energydrinks
- Kräuter- und Adaptogengetränke
- Mahlzeitenersatzgetränke
- Milch- und pflanzliche Getränke
- Andere Produkttypen
- Nach Verpackungstyp
- Flaschen
- Dosen
- Tetra-Packs
- Sonstige
- Nach Gesundheitsanwendung
- Immunitätsstärkung
- Verdauungsgesundheit
- Hydration und Erholung
- Andere Anwendungen
- Nach Vertriebskanal
- Hypermärkte / Supermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Convenience-Stores
- Andere Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
- Südamerika
- Brasilien
- Kolumbien
- Chile
- Peru
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Polen
- Belgien
- Schweden
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Rest des Asien-Pazifik-Raums
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Faktenblätter der Weltgesundheitsorganisation zu gesunder Ernährung und nichtübertragbaren Krankheiten sowie die Reihe zu Lebensmittelausgaben und die Methodendokumentation des Wirtschaftsforschungsdienstes des US-amerikanischen Landwirtschaftsministeriums helfen Analysten unter anderem dabei, den Ernährungskontext, die Lebensmittel- und Getränkeausgaben sowie die Muster der Einzelhandelskanäle zu bewerten. Die Materialien der Weltgesundheitsorganisation beschreiben Ernährungsprinzipien und den Kontext von Gesundheitsrisiken, während die Reihe des US-amerikanischen Landwirtschaftsministeriums die Ausgaben nach Produkt, Kanal und Käufer misst und eine nationale Kanalüberprüfung statt einer globalen Gesundheitsgetränke-Gesamtsumme liefert.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Wirtschaftspresse können Produktportfolios, Preis- und Volumentrends, Einzelhandelsexpansion und Akquisitionsaktivitäten für ausgewählte Hersteller klären, und diese Indikatoren können gegen öffentliche Ausgabenreihen, Kategoriedaten und regulatorische Aktualisierungen geprüft werden. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Führungskräfte von Getränkeunternehmen, Produkt- und Kategorieleiter, Einzelhandels- und Vertriebsmanager sowie Spezialisten für Verpackung, Ernährung und Regulierungsangelegenheiten in der Region Asien-Pazifik, Europa, Naher Osten und Afrika sowie in Nord- und Südamerika umfassen. Ihre Beiträge würden sekundäre Erkenntnisse zu Kategoriengrenzen, Einzelhandelspreisen, Kanalmix, Produktakzeptanz und regionalen Unterschieden testen, wobei Lücken durch gezielte Fragen nachverfolgt und gegen Unternehmensangaben und öffentliche Marktindikatoren trianguliert werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | Europa, Naher Osten und Afrika: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Nord- und Südamerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Einzelhandelsausgaben an der Kasse der Verbraucher und verteilt diesen Wert dann auf Produkttyp, Verpackung, Gesundheitsanwendung, Vertriebskanal und Region. Eine Top-down-Schätzung beginnt mit veröffentlichten Marktwerten für Gesundheitsgetränke und überprüft den implizierten Einzelhandelspool anhand der breiten Getränkeausgaben. Selektive Bottom-up-Überprüfungen verwenden Stichproben von Einzelhandelspreisen, multipliziert mit plausiblen Verkaufsvolumina und Lieferanten- oder Kanal-Rollups, wobei Lücken bei beobachteten Preisen oder Volumenbereichen mithilfe angrenzender öffentlicher Kategorieindikatoren und Interviewfragen überbrückt werden. Die Prognose verwendet multivariate Regression, wo eine konsistente Historie dies unterstützt, mit Szenarioanalyse für Regionen oder neuere Formate, bei denen historische Reihen kurz sind. Illustrative Eingaben umfassen Bevölkerungs- und Haushaltsausgaben, Lebensmittel- und Getränkeausgaben, Einzelhandelspreis und -mix, Kanalwachstum und Signale zur Kategorieakzeptanz. Segmentanteile werden aus veröffentlichten Kategorieaufteilungen abgeleitet, sofern verfügbar, und andernfalls aus der relativen Produktverfügbarkeit, Unternehmensportfolioangaben, Einzelhandelspräsenz und Befragteneinschätzungen, dann überprüft, damit die Anteile innerhalb jeder Klassifikation kohärent bleiben. Primärexperten können überprüfen, ob die ausgewählten Treiber, Preis- und Volumenannahmen sowie erwartete Anteilsverschiebungen den lokalen Marktbedingungen entsprechen, während widersprüchliche oder fehlende Eingaben als Bereiche beibehalten und gegen unabhängige öffentliche Indikatoren abgeglichen werden, bevor Prognosen festgelegt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktwerte und Segmentanteile gegen unabhängige Unternehmens-, Einzelhandelsausgaben-, Handels- und Regulierungssignale und kennzeichnen dann ungewöhnliche Jahres-zu-Jahres-Bewegungen, Ausreißeranteile und wesentliche Abweichungen von früheren Schätzungen zur Überprüfung. Ein zweiter Analyst überprüft Quelldefinitionen, Einheiten, Geografie, Berechnungen und die Erklärung für jede Anpassung, und der leitende Prüfer löst offene Anomalien vor der Freigabe. Befragte werden erneut kontaktiert, wenn eine wesentliche Antwort mit neuen Erkenntnissen in Konflikt steht oder eine wichtige Preis-, Volumen- oder Umfangsfrage ungelöst lässt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis die Nachfrage oder den Zugang verändert, und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Globale Gesundheitsgetränke-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Gesundheitsgetränke-Markt misst die jährlichen Verbraucherausgaben für alkoholfreie Getränke, die mit einem Gesundheits- oder Wellnessvorteil zu Einzelhandelspreisen positioniert sind.
Wichtige Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Illustrative Eingaben umfassen Bevölkerungs- und Haushaltsausgaben, Lebensmittel- und Getränkeausgaben, Einzelhandelspreis und -mix, Kanalwachstum und Signale zur Kategorieakzeptanz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 151,9 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 19,37 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 87,2 % unter dem Wert dieses Berichts für 2027 von 151,9 Mrd. USD, 2 Jahre später. Die veröffentlichte Produkttaxonomie ist selektiver als die Berichtsgrenze, und die Basis von 2025 liegt vor dem Vergleichsjahr 2027. |
| Globales Marktforschungsunternehmen B | 42,35 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 72,1 % unter dem Wert dieses Berichts für 2027 von 151,9 Mrd. USD, 2 Jahre später. Die veröffentlichte Typentaxonomie gruppiert den Markt in weniger benannte Kategorien, und die Basis von 2025 liegt vor dem Vergleichsjahr 2027. |
Die Analysten von Mordor Intelligence triangulieren Marktwerte und Segmentanteile gegen unabhängige Unternehmens-, Einzelhandelsausgaben-, Handels- und Regulierungssignale und kennzeichnen dann ungewöhnliche Jahres-zu-Jahres-Bewegungen, Ausreißeranteile und wesentliche Abweichungen von früheren Schätzungen zur Überprüfung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gesundheitsgetränke-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 151,9 Milliarden USD und bis 2032 auf 213,5 Milliarden USD prognostiziert, mit einer CAGR von 7,04 % über 2027–2032.
Welche Faktoren unterstützen die Nachfrage nach Gesundheitsgetränken?
Wellnessprioritäten, zuckerreduzierte Entscheidungen und die Prüfung von Inhaltsstoffen unterstützen die Nachfrage. In der EY-Umfrage 2025 unter 1.511 US-amerikanischen Erwachsenen gaben 52 % an, bereit zu sein, mehr für Getränke zu zahlen, die Gesundheits- und Wellnessziele unterstützen.
Welche Produktkategorie führt den Umsatz mit Gesundheitsgetränken an?
Obst- und Gemüsesäfte waren das größte Produktsegment und machten im Jahr 2026 44,68 % des Umsatzes aus.
Wer sind die wichtigsten Wettbewerber im Bereich Gesundheitsgetränke?
Zu den wichtigsten Wettbewerbern gehören PepsiCo Inc., The Coca-Cola Company, Nestlé S.A., Danone S.A. und Red Bull GmbH.
Was könnte das Wachstum in der Gesundheitsgetränke-Branche einschränken?
Das geplante Einzelhandelsverkaufsverbot in England richtet sich gegen andere Getränke als Tee oder Kaffee mit mehr als 150 mg Koffein pro Liter, die an unter 16-Jährige verkauft werden. Der beabsichtigte Start am 6. April 2027 unterliegt der parlamentarischen Prüfung und Genehmigung.
Welche Region führt den Umsatz mit Gesundheitsgetränken an, und welche soll am schnellsten wachsen?
Nordamerika hielt im Jahr 2026 36,1 % des Umsatzes. Der asiatisch-pazifische Raum soll mit einer CAGR von 8,1 % über 2027–2032 am schnellsten wachsen.