
Marktgröße und Marktanteile für Erfrischungsgetränke
Analyse des Erfrischungsgetränkemarkts durch Mordor Intelligence
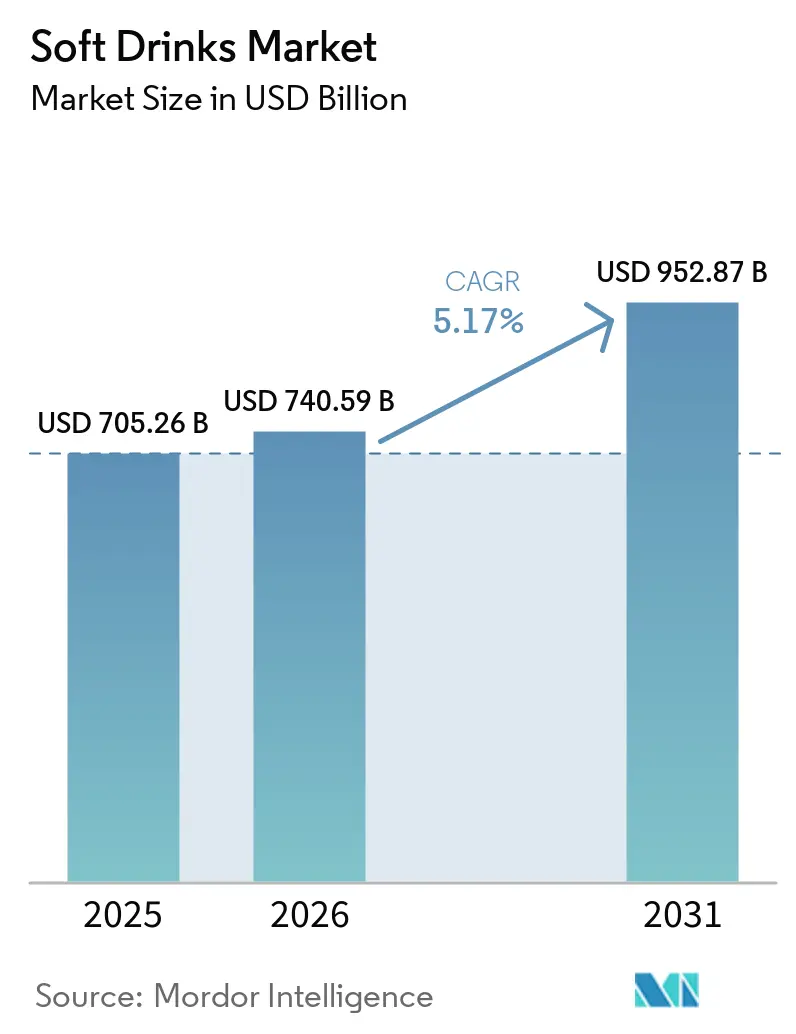
Die Größe des Erfrischungsgetränkemarkts wurde im Jahr 2026 auf 740,6 Milliarden USD geschätzt und soll von 778,9 Milliarden USD im Jahr 2027 auf 990,8 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,93 % während des Prognosezeitraums (2027–2032). Das Marktvolumen betrug im Jahr 2026 427,6 Milliarden Liter und soll von 440 Milliarden Litern im Jahr 2027 auf 507,6 Milliarden Liter bis 2032 wachsen, bei einem CAGR von 2,9 % während des Prognosezeitraums (2027–2032).
Functional-Varianten und zuckerfreie Varianten sowie Miniaturdosen in Convenience-Stores bieten Marken Nachfragechancen. Die geplanten britischen Zuckersteuer-Schwellenwerte erhöhen den Anreiz zur Rezepturüberarbeitung. Die im April 2026 für INDEGA, den Abfüllbetrieb von Coca-Cola FEMSA in La Calera, Kolumbien, eingeführten dürrebedingten Wasserentnahmebeschränkungen waren im Juli während der Überprüfung von Einsprüchen nicht in Kraft. Die Abstimmung von Varianten auf geeignete Absatzkanäle bietet Nachfragewachstum, während Rezepturen oberhalb der geplanten britischen Steuerschwellen und Produktionsstätten mit Wasserentnahmebeschränkungen steuerliche Verbindlichkeiten und eingeschränkte Versorgung riskieren.
Wichtigste Erkenntnisse des Berichts
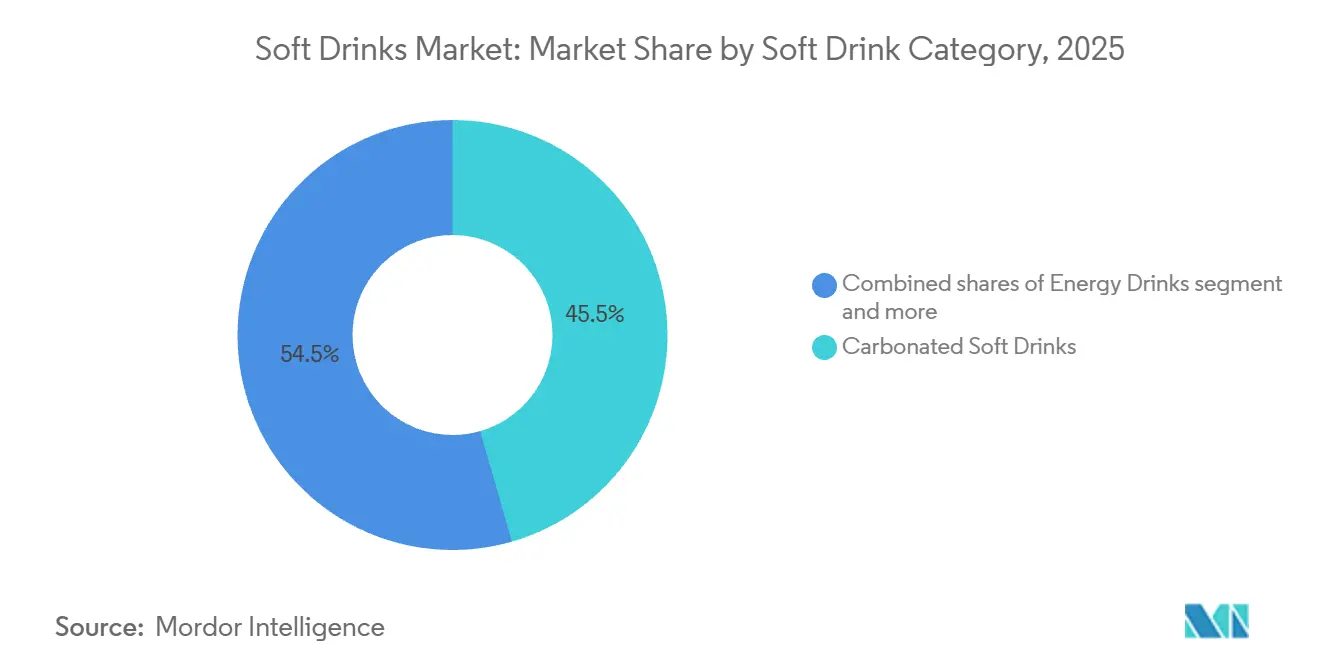
- Nach Erfrischungsgetränkekategorie hielten kohlensäurehaltige Erfrischungsgetränke im Jahr 2026 einen Marktanteil von 45,27 % am Erfrischungsgetränkemarkt, während Energy Drinks mit einem CAGR von 6,4 % im Zeitraum 2027–2032 das stärkste Wachstum prognostiziert wird.
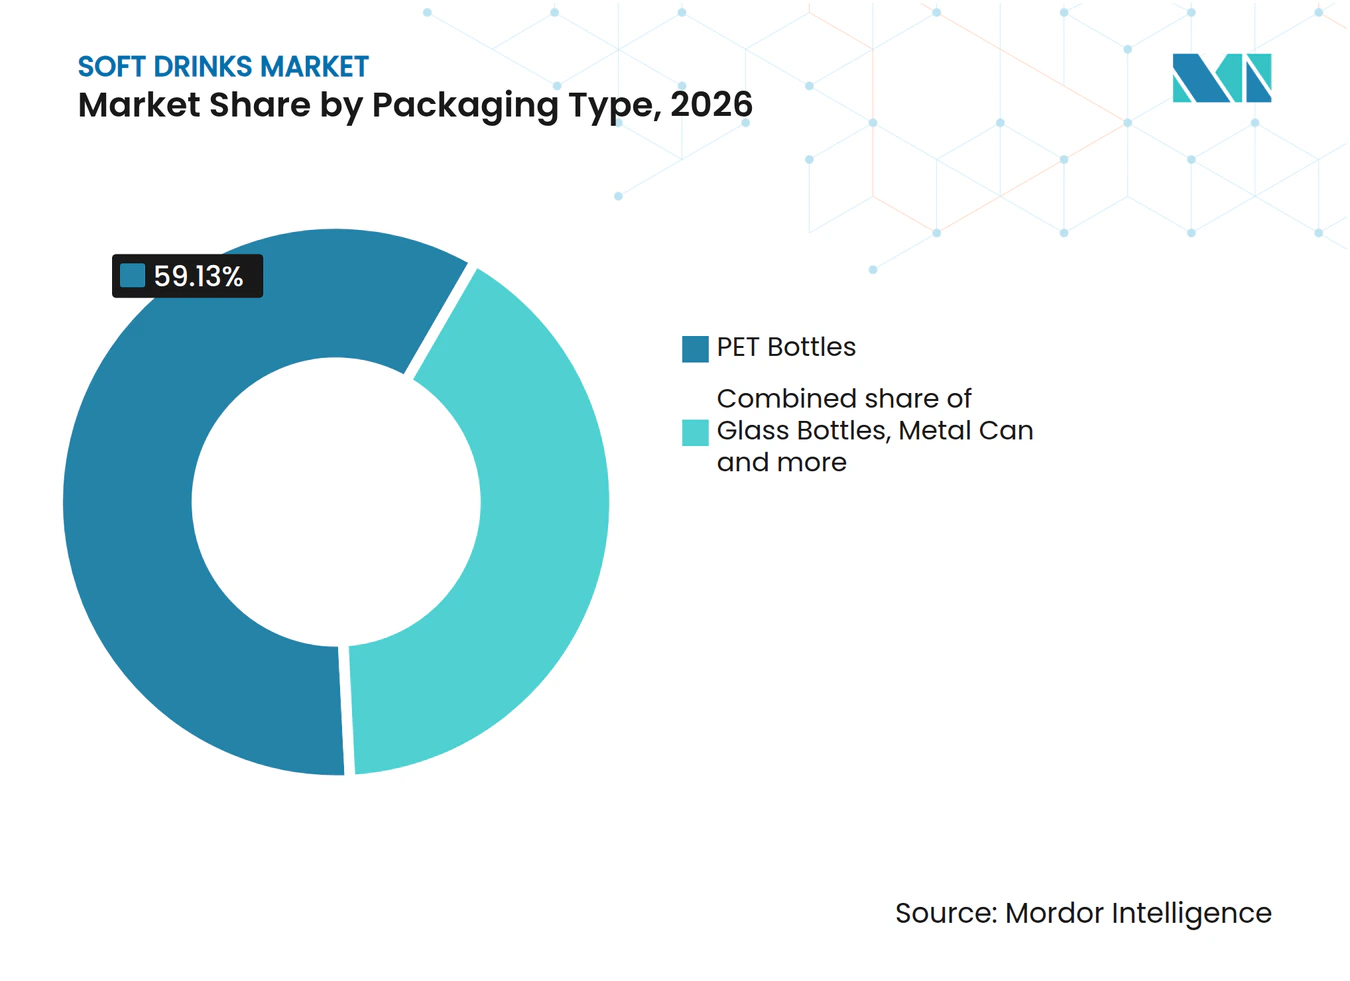
- PET-Flaschen führten die Verpackungsarten mit einem Anteil von 59,13 % am Erfrischungsgetränkemarkt im Jahr 2026 an, und Glasflaschen werden mit einem CAGR von 5,5 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
- Über alle Vertriebskanäle hinweg entfielen im Jahr 2026 64,85 % des Marktwerts auf den Außer-Haus-Handel, während der Gastronomiebereich mit einem CAGR von 5,75 % im Zeitraum 2027–2032 das stärkste Wachstum prognostiziert wird.
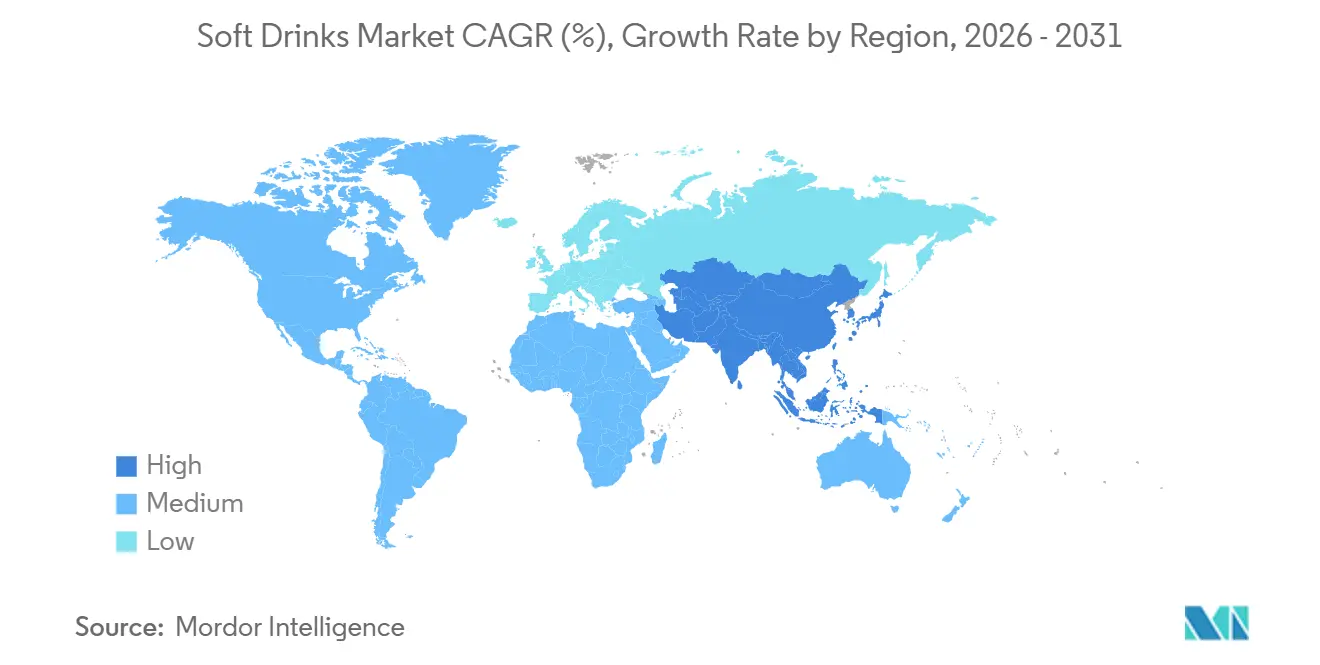
- Geografisch führte Nordamerika mit einem Anteil von 34,24 % am Marktwert im Jahr 2026, wobei für Asien-Pazifik mit einem CAGR von 6,1 % im Zeitraum 2027–2032 das stärkste Wachstum prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach funktionellen Getränken | +1.8% | Nordamerika, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Technologien zur Zuckerreduzierung und natürliche Süßungsmittel | +1.6% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Digitales Marketing und Engagement in sozialen Medien | +1.2% | Nordamerika, Europa, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Praktische und unterwegsgerechte Verpackung | +1.1% | Region Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Partnerschaften mit Gastronomie, Schnellrestaurants und Außer-Haus-Verpflegung | +0.9% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Urbanisierung in Schwellenmärkten und junge Bevölkerungsgruppen | +0.7% | Indien, Nigeria, Ägypten, Bangladesch, Äthiopien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach funktionellen Getränken
Funktionale Positionierung kann Verbrauchern einen Grund geben, ein Erfrischungsgetränk über den reinen Erfrischungseffekt hinaus zu wählen, und schafft Raum für differenzierte Produkte. Die Suchanfragen und Verkäufe von Gesundheitsgetränken bei Ocado Retail im Vereinigten Königreich, einschließlich Kombucha und probiotischer Limonaden, stiegen im Zeitraum vom 23. März 2024 bis 23. April 2025 im Jahresvergleich um 54 % gegenüber dem Zeitraum vom 23. März 2023 bis 23. April 2024.[1] Dieser Anstieg auf Einzelhändlerebene unterstützt eine Chance für Getränkehersteller, ein Angebot rund um einen spezifischen funktionalen Trinkanlass aufzubauen. PepsiCo Inc. meldete zudem Volumen- und Nettoumsatzwachstum für Propel, sein funktionales Hydratationsangebot mit angereichertem Wasser, in Nordamerika im ersten Quartal 2026. Die Gewinne von Ocado bei Kombucha und probiotischen Limonaden sowie das Wachstum von Propel im Bereich angereichertes Wasser zeigen eine funktionale Nachfrage über mehrere Getränketypen hinweg und erweitern die Bandbreite der Erfrischungsgetränke, die funktional positioniert werden können.
Technologien zur Zuckerreduzierung und natürliche Süßungsmittel
Zuckerreduzierung bietet einem Erfrischungsgetränkehersteller einen zusätzlichen Weg zum Volumenwachstum innerhalb einer etablierten Getränkemarke. The Coca-Cola Company meldete ein Wachstum von 16 % im Jahresvergleich beim weltweiten Einheitenvolumen von Coca-Cola Zero Sugar im Quartal bis zum 3. Juli 2026. Die Kennzahl auf Unternehmensebene umfasst die von der Gesellschaft und ihren Abfüllpartnern verkauften Einheitenmengen. Das Wachstum in jedem geografischen Betriebssegment zeigt, dass die Variante über das bestehende Franchise-System und nicht nur in einem einzelnen Markt abgesetzt wird.
Digitales Marketing und Engagement in sozialen Medien
Markensichtbarkeit und ein abgeschlossener Getränkeauftrag stellen für einen Erfrischungsgetränkelieferanten unterschiedliche kommerzielle Aufgaben dar. Der Anteil von The Coca-Cola Company an digitalen Medien stieg von weniger als 30 % der gesamten Medienausgaben im Jahr 2019 auf mehr als 65 % im Jahr 2025. Im Jahr 2025 startete das Unternehmen die Kampagne „Share a Coke” über sein Trademark-Coca-Cola-Portfolio neu und aktivierte dabei rund 10 Milliarden Flaschen und Dosen in mehr als 120 Ländern durch vernetzte Verpackungen. Separat meldete Coca-Cola FEMSA im Jahr 2025 ein digitales Volumenwachstum von 27 % für En Tu Hogar by Coca-Cola, seine lateinamerikanische Haushaltsplattform mit einem Kern- und Mehrkategorien-Portfolio. Online-Verkäufe machten im Jahr 2025 rund 25 % der Direct-to-Consumer-Erlöse der Plattform aus, gegenüber einstelligen Werten im Jahr 2022, mit rund 135.000 regelmäßigen monatlichen digitalen Käufern, was einen wesentlichen Haushaltsbestellkanal etabliert. Vernetzte Verpackungen können Wiederholungskäufe durch Markenengagement fördern und die separate Möglichkeit ergänzen, Haushaltsgetränkebestellungen online zu erfassen.
Bequemlichkeit und Verpackungen für unterwegs
Verpackungen können die Nachfrage steigern, wenn ein Portionsformat zu einem Trinkanlass passt, der durch einen größeren Behälter nicht bedient würde. The Coca-Cola Company meldete ein hohes einstelliges Volumenwachstum bei nordamerikanischen Miniaturdosen im ersten Quartal 2026 nach der Einführung von Einzelportions-Miniaturdosen in Convenience-Stores. Eine kleinere Portion in Kombination mit dem Vertrieb über Convenience-Stores bietet einen praktischen Weg zu einem sofortigen Konsumationsanlass. Die Ausweitung eines Formats auf einen für seine Portionsgröße geeigneten Kanal bietet einem Lieferanten einen spezifischen Wachstumspfad.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Anforderungen und Zuckersteuern | -1% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Überprüfung von Inhaltsstoffen und Anforderungen an saubere Etikettierung | -0.8% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Vorhandensein von gefälschten Getränken | -0.2% | Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Ressourcendruck | -0.4% | La Calera, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Anforderungen und Zuckersteuern
Die Ausweitung der Zuckersteuer kann Hersteller belasten, indem eine unveränderte Rezeptur teurer im Verkauf wird. Das Vereinigte Königreich plant, den Schwellenwert der Soft Drinks Industry Levy ab dem 1. Januar 2028 von 5 g auf 4,5 g Zucker pro 100 ml zu senken, wobei die Gesetzgebung für den Finance Bill 2026–27 geplant ist.[2] Geplante Änderungen heben auch Ausnahmen für milchbasierte Getränke und Milchersatzgetränke mit Zuckerzusatz auf, wobei Laktose aus Milch oder Milchprodukten bei milchbasierten Getränken abgezogen wird. HMRC schätzt, dass die Auswirkungen rund 11 % der britischen Erfrischungsgetränkeverkäufe betreffen, und gibt an, dass neu betroffene Hersteller und Importeure mit steuerlichen Verbindlichkeiten und neuen Compliance-Prozessen konfrontiert sein könnten. Eine Rezepturüberarbeitung könnte die Belastung verringern, erfordert jedoch eine separate Produktentscheidung, anstatt die regulatorische Belastung automatisch zu beseitigen. Für betroffene Lieferanten besteht das verbleibende Hemmnis in der Wahl zwischen einer Angebotsänderung und der Übernahme potenzieller Steuer- und Compliance-Kosten.
Überprüfung von Inhaltsstoffen und Anforderungen an saubere Etikettierung
Die Vermeidung von Zucker kann einen Trinkanlass vollständig von kalorischen Getränken wegverlagern und damit den Verkauf selbst für Lieferanten gefährden. Im Jahr 2025 gaben 55 % der US-amerikanischen Befragten, die versuchen, Zucker einzuschränken oder zu vermeiden, an, dass sie statt kalorischer Getränke Wasser wählten. Diese berichtete Strategie macht Wasser zur relevanten Alternative für einen Hersteller, der diese Verbraucher halten möchte, und nicht nur ein anderes gesüßtes Getränk. Im März 2026 führte Gatorade von PepsiCo Inc. landesweit in den Vereinigten Staaten Lower Sugar in 4 Geschmacksrichtungen ohne künstliche Aromen, Süßungsmittel oder Farbstoffe und mit 75 % weniger Zucker als Gatorade Thirst Quencher ein. Das verbleibende Nachfragehemmnis besteht darin, einen zuckervermeidenden Käufer davon zu überzeugen, ein abgepacktes Erfrischungsgetränk gegenüber Wasser zu wählen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erfrischungsgetränkekategorie:
Kohlensäurehaltige Getränke im großen Maßstab und Expansion von Energy DrinksKohlensäurehaltige Erfrischungsgetränke machten im Jahr 2026 einen Anteil von 45,27 % am Erfrischungsgetränkemarkt aus und waren damit das größte Segment. Im Jahr 2025 machten kohlensäurehaltige Erfrischungsgetränke 69 % des weltweiten Einheitenvolumens des Coca-Cola-Systems aus, das insgesamt 33,8 Milliarden Kisten umfasste. The Coca-Cola Company meldete zudem ein Wachstum von 4 % bei kohlensäurehaltigen Erfrischungsgetränken im zweiten Quartal 2026 in seinem globalen Geschäft. Angesichts ihres großen Anteils am Systemvolumen im Jahr 2025 ist das Wachstum der kohlensäurehaltigen Getränke im zweiten Quartal 2026 für die Gesamtsystemkisten von Bedeutung.
Energy Drinks sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,4 % im Zeitraum 2027–2032. Das Segment Monster Energy Drinks von Monster Beverage Corp. meldete im Jahr 2025 einen Nettoumsatz von 7,67 Milliarden USD, ein Anstieg von 11,7 % gegenüber 2024.[3] Dieser Anstieg von 11,7 % zeigt, dass ein dediziertes Energy-Portfolio im letzten vollen Jahr Nettoumsätze in erheblichem Umfang hinzugewonnen hat. RTD-Tee erreichte in Spanien im Jahr 2025 eine Haushaltsdurchdringung von 36,2 %, ein Anstieg von 9,1 % im Jahresvergleich, während der durchschnittliche Einkauf um 10,4 % stieg, hauptsächlich durch eine Erhöhung der Kaufhäufigkeit um 11,1 %. In Spanien resultierte der Gewinn bei RTD-Tee hauptsächlich aus häufigeren Käufen innerhalb der Haushalte, was Wiederholungskäufe als Wachstumshebel dieser Kategorie zeigt.



Nach Verpackungsart:
PET-Volumen und Investitionen in MehrwegglasflaschenPET-Flaschen repräsentierten im Jahr 2026 einen Marktanteil von 59,13 % am Erfrischungsgetränkemarkt und waren damit das größte Segment. Andina Empaques Argentina, eine Tochtergesellschaft von Embotelladora Andina, verfügte in Argentinien im Jahr 2025 über eine installierte Jahreskapazität von 45 Millionen PET-Verpackungsflaschen. Die Anlage beliefert das Coca-Cola-System in Argentinien und produziert auch Vorformlinge, Kunststoffverschlüsse und Kisten. Da am selben Standort Vorformlinge, Verschlüsse und Kisten neben Flaschen hergestellt werden, stammt die PET-Versorgung für dieses Abfüllsystem von einer lokalen Verpackungstochtergesellschaft des Abfüllers.
Glasflaschen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,5 % im Zeitraum 2027–2032. Am 31. März 2025 eröffnete Coca-Cola Europacific Partners eine Mehrweg-Glaslinie in Grigny, Frankreich, um seine Linie in Clamart zu ersetzen und die Produktion von 25-Zentiliter-Stillgetränkeflaschen und 1-Liter-Lebensmitteleinzelhandelsflaschen nach Frankreich zu verlagern. Die Anlaufprüfung begann am 26. März 2025. Metalldosen hatten im brasilianischen Aluminiumdosensektor ein gemischtes Getränkeprofil, einschließlich alkoholischer Getränke, wobei die Verkäufe im Jahr 2025 bei Saft und Energy Drinks stiegen, bei kohlensäurehaltigen Erfrischungsgetränken jedoch leicht zurückgingen, laut Abralatas. Die Grigny-Linie unterstützt die Glasabfüllung mit dedizierter Mehrwegproduktionskapazität in Frankreich, während die Dosenverkäufe in Brasilien je nach Getränkeart variierten.

Nach Vertriebskanal:
Nahversorgungseinzelhandel und RestaurantnetzwerkeDer Außer-Haus-Handel war das größte Segment und machte im Jahr 2026 64,85 % des Marktwerts aus. In Mexiko verkaufte Coca-Cola FEMSA im Jahr 2025 den Großteil seiner Getränke über kleine Einzelhandelsgeschäfte, in denen Verbraucher ihre Einkäufe mit nach Hause oder anderswohin nehmen konnten. Eine auf Supermarktkonten beschränkte Strategie würde den wichtigsten mexikanischen Vertriebskanal des Abfüllers unversorgt lassen, was die Abdeckung kleiner Geschäfte zur Verteidigung dieses Geschäfts unerlässlich macht.
Der Gastronomiebereich ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,75 % im Zeitraum 2027–2032. Das breitere Außer-Haus-Lebensmittel- und Getränkegeschäft von PepsiCo Inc. meldete im Jahr 2025 ein mittleres einstelliges Nettoumsatzwachstum, einschließlich Restaurantaktivitäten und Partnerschaften mit Yum Brands und Subway. Im Oktober 2026 gab The Coca-Cola Company bekannt, dass KFC, eine Tochtergesellschaft von Yum! Brands, ab Januar 2027 mit der Umstellung seines US-amerikanischen Getränkeangebots beginnen würde, wobei Coca-Cola-Produkte bis Frühjahr 2027 in allen 3.600 Restaurants erwartet werden. Der Schritt von KFC zeigt, dass die Getränkeversorgung auf Kettenebene innerhalb einer Gruppe entschieden werden kann, die auch mit einem anderen Hersteller zusammenarbeitet, während die Umsatzvorteile von der Durchführung des Restaurant-Rollouts abhängen.
Geografische Analyse
Nordamerika Erfrischungsgetränkemarkt
Nordamerika war die größte geografische Region und machte im Jahr 2026 einen Anteil von 34,24 % am Erfrischungsgetränkemarkt aus. Im Jahr 2025 entfielen auf die Vereinigten Staaten 16 % des weltweiten Einheitenvolumens des Coca-Cola-Systems, das die Getränkeverkäufe des Unternehmens und seiner Abfüllpartner über sein Produktportfolio abdeckt. Kohlensäurehaltige Erfrischungsgetränke machten in diesem Jahr 61 % des US-amerikanischen Einheitenvolumens des Systems aus. Dieser hohe Anteil kohlensäurehaltiger Getränke macht die Beibehaltung bestehender US-amerikanischer Getränkeanlässe für Markeninhaber und Abfüllpartner kommerziell wichtig.
Erfrischungsgetränkemarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 6,1 % im Zeitraum 2027–2032. The Coca-Cola Company meldete ein Einheitenvolumenwachstum von 8 % in seinem Betriebssegment Asien-Pazifik im zweiten Quartal 2026, hauptsächlich getrieben durch kohlensäurehaltige Geschmacksrichtungen und Trademark Coca-Cola. Die Kennzahl umfasst sein gemischtes regionales Getränkeportfolio und Abfüllpartner und misst physische Kisten statt Umsatz. Im Jahr 2025 war das Einheitenvolumen desselben Segments unverändert, da Rückgänge bei kohlensäurehaltigen Geschmacksrichtungen sowie Saft, Mehrwertmilchprodukten und pflanzlichen Getränken das Wachstum bei Trademark Coca-Cola und Energy Drinks ausglichen. Die Erholung der kohlensäurehaltigen Geschmacksrichtungen verbreiterte die Quellen des regionalen Kastenwachstums neben Trademark Coca-Cola.
Europa hat ein kategoriespezifisches Wachstumsbeispiel in Italien, wo die Volumenverkäufe von Energy Drinks im Jahr 2025 über alle Kanäle hinweg um 11,3 % stiegen. In Südamerika meldete Coca-Cola FEMSA im Jahr 2025 ein zweistelliges Volumenwachstum für Monster in seinem brasilianischen Geschäft. Im Nahen Osten und Afrika meldete Almarai für 2025 die führende Position im saudi-arabischen Saftmarkt. Energy Drinks bieten eine Volumenwachstumsmöglichkeit in den italienischen und brasilianischen Beispielen, während der Eintritt in den saudi-arabischen Saftmarkt den Wettbewerb mit Almarais führender Position erfordert.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen vergleichen Kennzeichnungs-, Verpackungs- und Steuerbelastungen für Hersteller von abgepackten zuckerhaltigen Erfrischungsgetränken. Seit 2025 müssen EU-Länder sicherstellen, dass mindestens 25 % recycelter Kunststoff im Durchschnitt über Einweg-PET-Getränkeflaschen bis zu 3 Litern, die auf ihren Märkten in Verkehr gebracht werden, verwendet werden, mit Ausnahme von Flaschen für flüssige Lebensmittel für besondere medizinische Zwecke. Die Verordnung (EU) 2025/40 legt ein künftiges Minimum von 30 % nachverbraucherrecycletem Kunststoff für abgedeckte Einweg-Kunststoffgetränkeflaschen fest, gemittelt pro Produktionsanlage und Jahr nach Verpackungsart und -format. Die Änderung des Schwellenwerts und der Durchschnittsbasis macht die Materialspezifikation neben der Nährwertkennzeichnung zu einer Compliance-Aufgabe.
Regulatorische Tabelle
| Entscheidungsfaktor | Mexiko | Deutschland | China | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Secretaría de Economía | Länderbehörden für Lebensmittelkontrolle bei der Lebensmittelkennzeichnung | Staatliche Verwaltung für Marktregulierung | ANVISA für Etiketten; Receita Federal für Selektivsteuer | Zakat-, Steuer- und Zollbehörde |
| Wesentliche Instrumente oder Ausrichtung | NOM-051; Phase zwei bis Dezember 2027 und strengere Phase drei ab dem 1. Januar 2028 | Verordnung (EU) 1169/2011; künftige Flaschenmaterialpflicht gemäß Verordnung (EU) 2025/40 bis zum späteren Zeitpunkt des 1. Januar 2030 oder 3 Jahre nach Inkrafttreten des Durchführungsrechtsakts | GB 28050-2025 und SAMR-Maßnahme zur Lebensmittelkennzeichnungsaufsicht ab dem 16. März 2027 | RDC 429/2020 und IN 75/2020; Selektivsteuer auf gesüßte Getränke unter Zolltarifnummer 2202.10.00 ab 2027 | Gestaffelte Verbrauchsteuer basierend auf dem Gesamtzuckergehalt pro 100 ml trinkfertigem Inhalt, einschließlich Konzentraten, Pulvern, Gelen und Extrakten |
| Kommerzielle Auswirkung | Überprüfung kommerzieller Etikettierungsinformationen durch autorisierte Prüfstellen | Einhaltung der Nährwertkennzeichnung und Arbeit an der Flaschenmaterialspezifikation | Vorbereitung der Nährwertkennzeichnung für abgedeckte verbraucherorientierte vorverpackte Lebensmittel und Importe | Warnhinweise für qualifizierende Rezepturen und künftige produktspezifische Steuerbelastung | Rezepturabhängige Steuerkosten und Produktklassifizierungsarbeit |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Niedrig |
| Künftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Mexikos Etikettierungsüberprüfungsarbeit und strengere Warnprofile ab 2028 schaffen Prozess- und Rezepturbelastungen, während Deutschland etablierte Lebensmittelkontrollen mit einem höheren künftigen Flaschenmaterialminimum kombiniert. Chinas Übergang im März 2027 macht die Etikettierungsvorbereitung zur Priorität für verbraucherorientierte vorverpackte Getränke und Importe, wobei Lebensmittel für besondere Ernährungszwecke vom Nährwertstandard ausgenommen sind. Brasilien kombiniert eine Vorderseiten-Warnung für flüssige Lebensmittel mit mindestens 7,5 g zugesetztem Zucker pro 100 ml und eine beschlossene Selektivsteuer 2027 auf gesüßte Getränke unter Zolltarifnummer 2202.10.00. Saudi-Arabiens gestaffeltes Verfahren wurde 2026 eingeführt, was die Gesamtzuckerklassifizierung zum fortlaufenden Compliance-Thema unter seiner etablierten Verbrauchsteuerstruktur macht.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Konzentratlieferanten, Behälterhersteller, Abfüller und Distributoren Umsätze erzielen und dabei unterschiedliche operative Risiken managen. The Coca-Cola Company erzielt mit seinen Konzentratoperationen typischerweise Umsätze durch den Verkauf von Getränkekonzentraten und Sirupen an autorisierte Abfüllpartner. Seine Fertigproduktoperationen erzielen im Allgemeinen höhere Nettoumsätze, aber niedrigere Bruttogewinnmargen als seine Konzentratoperationen. Diese Unterscheidung macht die Kontrolle über Rezepturen und Marken kommerziell anders als die Arbeit der Herstellung und Lieferung fertiger Getränke.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Konzentrat- und Sirupversorgung | Markeninhaber und Konzentratlieferanten wie The Coca-Cola Company | Konzentrat- und Sirupverkäufe | Risiko der Verfügbarkeit von Inhaltsstoffen | Ersatzinputs gegen die erforderliche Rezeptur qualifizieren |
| Herstellung von Getränkebehältern | Getränkedosenhersteller wie Ball und Crown | Behälterverkäufe, hauptsächlich unter mehrjährigen Verträgen für das Nord- und Mittelamerika-Geschäft von Ball | Risiko der Lieferantenkapazität für Verpackungen | Kapazitäten sichern und alternative Behälterlieferanten qualifizieren |
| Getränkezubereitung und Abfüllung | Franchise-Abfüller wie Coca-Cola FEMSA | Fertiggetränkeverkäufe | Anfälligkeit für Unterbrechungen bei Inhaltsstoffen und Verpackungen | Inputalternativen mit Abfüllplänen koordinieren |
| Vertrieb und Ladenbelieferung | Getränkelieferoperatoren wie PepsiCo Inc. und Coca-Cola FEMSA | Getränkeverkäufe über Liefernetzwerke | Transportkosten- und Verfügbarkeitsrisiko | Alternative Routen entwickeln und gleichzeitig den Ladenservice aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 verkaufte Coca-Cola FEMSA rund 4,2 Milliarden Einheitenkisten über rund 2,1 Millionen Verkaufsstellen unter Nutzung von 55 Abfüllwerken und 256 Vertriebszentren in seinen Gebieten. Dieses Netzwerk verdeutlicht, warum die Abfüllresilienz über eine einzelne Abfülllinie hinaus auf die Routen ausgedehnt werden muss, die Einzelhändler beliefern. Die von Coca-Cola identifizierten Input- und Transportrisiken machen die Kontinuität über angrenzende Stufen hinweg zu einer relevanten operativen Priorität. Für einen Abfüller hat eine alternative Beschaffung begrenzten Wert, wenn der Transport das fertige Getränk dennoch daran hindert, die Geschäfte zu erreichen.
Wettbewerbslandschaft
Marktkonzentration
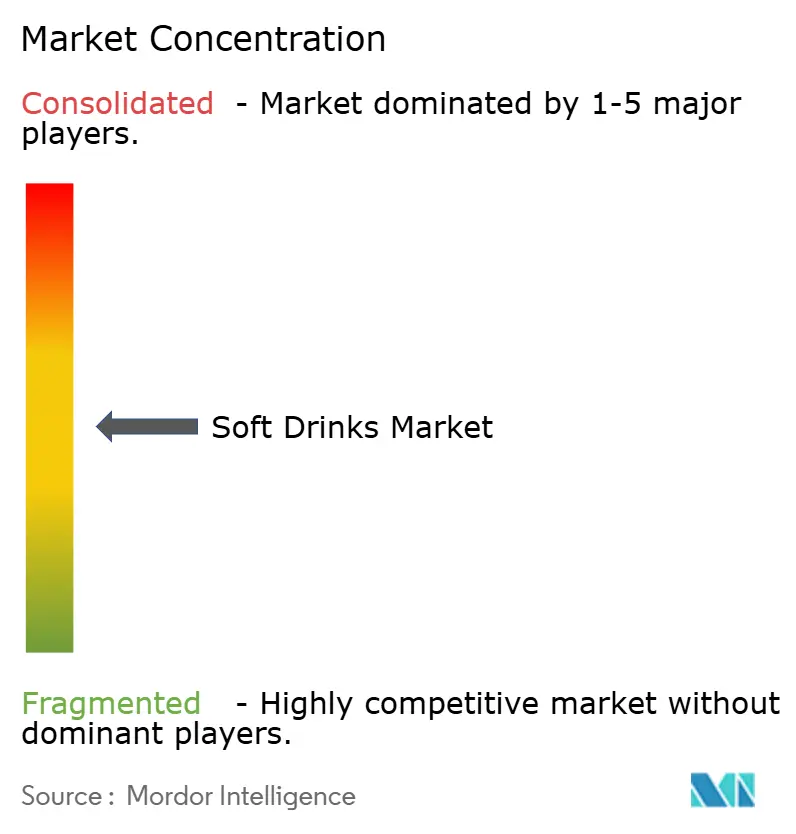
Der Wettbewerb ist um mehrere große Markenlieferanten organisiert, darunter The Coca-Cola Company, PepsiCo Inc., Keurig Dr Pepper Inc., Suntory Holdings Ltd. und Red Bull GmbH. Das Feld kombiniert Coca-Colas globales Getränkesystem mit PepsiCo's Getränkegeschäft in den Vereinigten Staaten und Kanada sowie dem US-amerikanischen Erfrischungsgetränkebetrieb von Keurig Dr Pepper. Das globale Systemeinheitenvolumen von The Coca-Cola Company blieb im Jahr 2025 unverändert. Wachstum in Zentralasien, Nordafrika und Brasilien wurde durch Rückgänge in Mexiko, den Vereinigten Staaten und Thailand ausgeglichen. Das unveränderte Gesamtergebnis verdeckte eine Verschiebung in den Märkten, in denen Coca-Cola-Systemkisten verkauft wurden, was die lokale operative Größe für Wettbewerber relevanter macht als das flache globale Ergebnis allein.
Der Nettoumsatz des US-amerikanischen Erfrischungsgetränkesegments von Keurig Dr Pepper Inc. stieg im Jahr 2025 um 11,9 % auf 10,4 Milliarden USD, mit gemeldeten Marktanteilsgewinnen bei kohlensäurehaltigen Erfrischungsgetränken, Energy Drinks und Sporthydration. Die GHOST-Akquisition trug 6,2 Prozentpunkte zum Volumen-/Mix-Wachstum des Segments bei. Das gesamte Volumen-/Mix-Wachstum des Segments betrug 9 %. Ein Energy-Herausforderer steht daher einem etablierten Lieferanten gegenüber, dessen Akquisition den Großteil seines Volumen-/Mix-Gewinns lieferte, zusammen mit gemeldeten Marktanteilsgewinnen in 3 Getränkekategorien.
Das nordamerikanische Getränkegeschäft von PepsiCo Inc. verzeichnete im Jahr 2025 trotz eines Einheitenvolumenrückgangs von 3 % ein Nettoumsatzwachstum von 1,5 %, wobei der Umsatz hauptsächlich durch effektive Nettopreisgestaltung stieg. Das Geschäft umfasst die Vereinigten Staaten und Kanada. Dies macht die physische Getränkenachfrage zu einem separaten Wettbewerbstest gegenüber dem Umsatzwachstum, wenn ein Lieferant seine operative Basis schützen möchte. Der europäische Betreiber der Suntory Group, Suntory Beverage & Food Europe, befürwortete in seinem Fortschrittsbericht 2025 eine Überprüfung der EU-Süßungsmittelregeln, um eine schrittweise Zuckerreduzierung bei gleichzeitiger Aufrechterhaltung der Verbraucherakzeptanz und Produktqualität zu unterstützen. PepsiCo's Einheitenvolumenrückgang lag hauptsächlich bei nicht kohlensäurehaltigen Getränken, wo das Volumen um 6 % fiel, während das kohlensäurehaltige Volumen nur leicht zurückging, was PepsiCo's wichtigste nordamerikanische Volumenherausforderung außerhalb der kohlensäurehaltigen Getränke verortet.
Marktführer der Erfrischungsgetränkebranche
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Holdings Ltd.
-
Red Bull GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Erfrischungsgetränkemarkt Unternehmen in diesem Bericht
- The Coca-Cola Company
- PepsiCo Inc.
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Red Bull GmbH
- Monster Beverage Corp.
- Refresco Group BV
- Asahi Group Holdings Ltd.
- Eckes-Granini Group GmbH
- Hangzhou Wahaha Group Co.
- Nongfu Spring Co. Ltd.
- Tingyi (Cayman) Holding Corp.
- Uni-President Enterprises Corp.
- Britvic Limited
- Fraser & Neave Ltd.
- A.G. Barr plc
- National Beverage Corp.
- Arizona Beverages Co.
- Yakult Honsha Co. Ltd.
- Primo Brands Corporation
Neueste Industrielle Entwicklungen in Erfrischungsgetränkemarkt
- Oktober 2026: The Coca-Cola Company gab bekannt, dass KFC sein US-amerikanisches Getränkeangebot in allen 3.600 Restaurants umstellen würde, wobei der Rollout im Januar 2027 beginnen und der Service bis Frühjahr 2027 landesweit erwartet wird.
- September 2026: Das Coca-Cola-System kündigte geplante US-amerikanische Infrastrukturinvestitionen von 10 Milliarden USD für den Zeitraum 2026 bis 2030 an, einschließlich neuer oder erweiterter Produktions-, Vertriebs- und Büroeinrichtungen.
- Juni 2026: Pepsi Global lancierte House of Treats, eine handwerkliche Getränkeplattform, die ausschließlich über ausgewählte PepsiCo-Entertainment- und Hospitality-Partner angeboten wird, mit der ersten Erfahrung im Vereinigten Königreich und dem Rollout, der in diesem Monat begann.
Umfang und Methodik
Segmentierungsübersicht
| Kohlensäurehaltige Erfrischungsgetränke | Standard-Cola |
| Diät-Cola | |
| Fruchtaromatisierte Kohlensäuregetränke | |
| Sonstige Typen | |
| Säfte | 100 % Saft |
| Saftgetränke (bis zu 24 % Saft) | |
| Nektare (25–99 % Saft) | |
| Saftkonzentrate | |
| Trinkfertiger Kaffee | Eiskaffee |
| Cold-Brew-Kaffee | |
| Sonstiger trinkfertiger Kaffee | |
| Trinkfertiger Tee | Eistee |
| Grüner Tee | |
| Kräutertee | |
| Sonstiger trinkfertiger Tee | |
| Energydrinks | Traditionelle Energydrinks |
| Zuckerfreie oder kalorienarme Energydrinks | |
| Natürliche/biologische Energydrinks | |
| Energy-Shots | |
| Sonstige Energydrinks | |
| Sportgetränke | Isotonisch |
| Hypertonisch | |
| Hypotonisch | |
| Elektrolytangereichertes Wasser | |
| Proteinbasierte Sportgetränke |
| PET-Flaschen |
| Glasflaschen |
| Metalldosen |
| Aseptische Verpackungen |
| Einwegbecher |
| Gastronomie | |
| Einzelhandel | Supermarkt/Verbrauchermarkt |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Erfrischungsgetränkekategorie | Kohlensäurehaltige Erfrischungsgetränke | Standard-Cola |
| Diät-Cola | ||
| Fruchtaromatisierte Kohlensäuregetränke | ||
| Sonstige Typen | ||
| Säfte | 100 % Saft | |
| Saftgetränke (bis zu 24 % Saft) | ||
| Nektare (25–99 % Saft) | ||
| Saftkonzentrate | ||
| Trinkfertiger Kaffee | Eiskaffee | |
| Cold-Brew-Kaffee | ||
| Sonstiger trinkfertiger Kaffee | ||
| Trinkfertiger Tee | Eistee | |
| Grüner Tee | ||
| Kräutertee | ||
| Sonstiger trinkfertiger Tee | ||
| Energydrinks | Traditionelle Energydrinks | |
| Zuckerfreie oder kalorienarme Energydrinks | ||
| Natürliche/biologische Energydrinks | ||
| Energy-Shots | ||
| Sonstige Energydrinks | ||
| Sportgetränke | Isotonisch | |
| Hypertonisch | ||
| Hypotonisch | ||
| Elektrolytangereichertes Wasser | ||
| Proteinbasierte Sportgetränke | ||
| Nach Verpackungsart | PET-Flaschen | |
| Glasflaschen | ||
| Metalldosen | ||
| Aseptische Verpackungen | ||
| Einwegbecher | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermarkt/Verbrauchermarkt | |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Marktdefinition
- Kohlensäurehaltige Erfrischungsgetränke - Kohlensäurehaltige Erfrischungsgetränke sind alkoholfreie Getränke, die mit Kohlensäure versetzt und typischerweise aromatisiert sind und gelöstes Kohlendioxid zur Erzeugung von Kohlensäure enthalten. Diese Getränke umfassen üblicherweise Cola, Zitrone-Limette, Orange und verschiedene fruchtaromatisierte Limonaden. Sie werden in Dosen, Flaschen oder als Zapfgetränk vermarktet.
- Säfte - Wir haben abgepackte Säfte berücksichtigt, die alkoholfreie Getränke umfassen, die aus Früchten, Gemüse oder einer Kombination davon gewonnen, verarbeitet und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln versiegelt werden. Ausgenommen frische Säfte umfasst dieses Marktsegment kommerziell hergestellte und haltbar gemachte Säfte, häufig mit zugesetzten Konservierungsstoffen und Aromen.
- Trinkfertiger Tee und trinkfertiger Kaffee - Trinkfertiger Tee und trinkfertiger Kaffee sind vorverpackte, alkoholfreie Getränke, die gebrüht und zum sofortigen Verzehr ohne weitere Verdünnung vorbereitet sind. Trinkfertiger Tee umfasst typischerweise verschiedene Teesorten, die mit Aromen und Süßungsmitteln versetzt sind und in Flaschen, Dosen oder Kartons erhältlich sind. Ebenso umfasst trinkfertiger Kaffee vorgebrühte Kaffeezubereitungen, die häufig mit Milch, Zucker oder Aromen gemischt werden und bequem für den Verzehr unterwegs verpackt sind.
- Energydrinks - Energydrinks sind alkoholfreie Getränke, die darauf ausgelegt sind, einen schnellen Energie- und Wachheitsschub zu liefern. Sportgetränke hingegen sind Getränke, die zur Flüssigkeitszufuhr und zum Auffüllen von Elektrolyten konzipiert sind, insbesondere nach körperlicher Anstrengung, Sport oder intensiver Aktivität.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Erfrischungsgetränke | Kohlensäurehaltige Erfrischungsgetränke sind eine Kombination aus Kohlensäurewasser und Aromen, gesüßt mit Zucker oder zuckerfreien Süßungsmitteln. |
| Standard-Cola | Standard-Cola ist definiert als der ursprüngliche Geschmack von Cola-Limonade. |
| Diät-Cola | Ein colabasiertes Erfrischungsgetränk, das keinen oder nur einen geringen Zuckeranteil enthält. |
| Fruchtaromatisierte Kohlensäuregetränke | Ein kohlensäurehaltiges Getränk, das aus Fruchtsaft/Fruchtaroma mit Kohlensäurewasser hergestellt wird und Zucker, Dextrose, Invertzucker oder flüssige Glukose einzeln oder in Kombination enthält. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressung der natürlichen Flüssigkeit aus Früchten und Gemüse gewonnen wird. |
| 100 % Saft | Frucht-/Gemüsesaft, der aus Früchten in Form ihres Safts hergestellt wird, ohne dass Wasser zur Volumenergänzung hinzugefügt wird. Es ist nicht erlaubt, Fruchtsaft Zucker, Süßungsmittel, Konservierungsstoffe, Aromen oder Farbstoffe hinzuzufügen. |
| Saftgetränke (bis zu 24 % Saft) | Frucht-/Gemüsesaftgetränke mit bis zu 24 % Frucht-/Gemüseextrakt. |
| Nektare (25–99 % Saft) | Säfte, die zwischen 25 und 99 % Fruchtanteil enthalten können, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind. |
| Saftkonzentrate | Saftkonzentrate sind jene Form von Säften, bei denen ein Großteil der Flüssigkeit entfernt wurde, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bekannt ist. |
| Trinkfertiger Kaffee | Abgepackte Kaffeegetränke, die in einer zubereiteten Form verkauft werden und zum Zeitpunkt des Kaufs zum sofortigen Verzehr bereit sind. |
| Eiskaffee | Eiskaffee ist eine kalte Version von Kaffee, üblicherweise eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Cold-Brew-Kaffee | Cold Brew, auch als Kaltwasserextraktion oder Kaltpressung bezeichnet, wird durch mehrstündiges Einweichen von gemahlenem Kaffee in Wasser bei Raumtemperatur hergestellt. |
| Trinkfertiger Tee | Trinkfertiger Tee ist ein abgepacktes Teeprodukt, das ohne Brühen oder Zubereitung sofort konsumiert werden kann. |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, das kalt getrunken wird. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das die geistige Wachheit fördert, Verdauungsbeschwerden lindert und die Gewichtsabnahme unterstützt. |
| Kräutertee | Kräuterteegetränke werden aus der Aufguss- oder Abkochung von Kräutern, Gewürzen oder anderen Pflanzenmaterialien in heißem Wasser hergestellt. |
| Energydrink | Eine Art Getränk, das stimulierende Verbindungen, üblicherweise Koffein, enthält und als Mittel zur geistigen und körperlichen Stimulation vermarktet wird. Es kann kohlensäurehaltig sein oder nicht und kann auch Zucker, andere Süßungsmittel oder pflanzliche Extrakte sowie zahlreiche weitere mögliche Inhaltsstoffe enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Traditionelle Energydrinks | Traditionelle Energydrinks sind funktionelle Erfrischungsgetränke, die Inhaltsstoffe enthalten, die darauf ausgelegt sind, die Energie des Verbrauchers zu steigern. |
| Natürliche/biologische Energydrinks | Natürliche/biologische Energydrinks sind Energydrinks ohne künstliche Süßungsmittel und synthetische Farbstoffe. Stattdessen enthalten sie natürlich gewonnene Inhaltsstoffe wie grünen Tee, Yerba Mate und botanische Extrakte. |
| Energy-Shots | Ein kleines, aber hochkonzentriertes Energydrink, das große Mengen Koffein und/oder andere Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks verhältnismäßig kleiner. |
| Sportgetränk | Sportgetränke sind Getränke, die speziell für die schnelle Zufuhr von Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport konzipiert sind. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen von Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einer erhöhten Kohlenhydratzufuhr. |
| Hypertonisch | Hypertonische Getränke haben eine höhere Konzentration von Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Sport schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine niedrigere Konzentration von Salz und Zucker als der menschliche Körper. |
| Elektrolytangereichertes Wasser | Elektrolytwasser ist Wasser, das mit elektrisch geladenen Mineralien wie Natrium, Kalium, Kalzium und Magnesium angereichert ist. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind Sportgetränke, denen Protein zugesetzt wurde, das die Leistung verbessert und den Abbau von Muskelprotein reduziert. |
| Gastronomie | Die Gastronomie bezieht sich auf Orte, die Getränke zum sofortigen Verzehr vor Ort verkaufen, wie Bars, Restaurants und Kneipen. |
| Einzelhandel | Einzelhandel bezeichnet in der Regel Orte wie Spirituosengeschäfte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience-Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit einen bequemen Standort bietet, um schnell eine breite Palette von Verbrauchsgütern und Dienstleistungen zu kaufen, in der Regel Lebensmittel und Kraftstoff. |
| Fachgeschäft | Ein Fachgeschäft ist ein Laden/Geschäft, das eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer relativ engen Warenkategorie führt. |
| Online-Einzelhandel | Online-Einzelhandel ist eine Art des E-Commerce, bei dem ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezeichnet das Abfüllen eines kalten, kommerziell sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter mit Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra-Packs, Kartons, Beutel usw. |
| PET-Flasche | PET-Flasche bezeichnet eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise für die Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder anderen Behälter, der für den einmaligen Gebrauch zum Servieren von Getränken wie Wasser, Kaltgetränken, Heißgetränken und alkoholischen Getränken konzipiert ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Menschen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennials | Als Millennial gilt jeder, der zwischen 1981 und 1996 geboren wurde (im Jahr 2019 zwischen 23 und 38 Jahre alt). |
| Taurin | Taurin ist eine Aminosäure, die die Immungesundheit und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Ein Schankbetrieb mit Lizenz zum Ausschank alkoholischer Getränke zum Verzehr vor Ort. |
| Café | Ein Gastronomieunternehmen, das Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten anbietet. |
| Unterwegs | Es bedeutet, etwas zu tun/zu erledigen, während man mit etwas beschäftigt ist, ohne die Pläne zu ändern, um es zu berücksichtigen. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer bestimmten Region, der das Internet nutzt. |
| Verkaufsautomat | Ein Automat, der kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird. |
| Discountgeschäft | Ein Discountgeschäft oder Discounter bietet ein Einzelhandelsformat, bei dem Produkte zu Preisen verkauft werden, die grundsätzlich unter einem tatsächlichen oder angenommenen „Vollpreis” liegen. Discounter setzen auf Großeinkäufe und effiziente Distribution, um die Kosten niedrig zu halten. |
| Transparente Kennzeichnung | Transparente Kennzeichnung im Getränkemarkt bezeichnet Getränke, die aus wenigen Inhaltsstoffen natürlichen Ursprungs hergestellt werden und nicht oder nur geringfügig verarbeitet sind. |
| Koffein | Eine alkalische Verbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich zu Freizeitzwecken als mildes kognitives Stärkungsmittel verwendet, um Wachheit und Aufmerksamkeitsleistung zu steigern. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, die als mit einem hohen Risikograd verbunden wahrgenommen werden. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegungen, um die Herzfrequenz auf mindestens 80 % der maximalen Herzfrequenz zu steigern, und kurzen Phasen niedrigintensiver Bewegungen abwechseln. |
| Haltbarkeit | Die Zeitspanne, während der ein Artikel verwendbar, zum Verzehr geeignet oder verkäuflich bleibt. |
| Cream Soda | Cream Soda ist ein süßes Erfrischungsgetränk. Im Allgemeinen mit Vanille aromatisiert und auf dem Geschmack eines Eiscreme-Floats basierend. |
| Root Beer | Root Beer ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe von Smilax ornata als primärem Aroma hergestellt wird. Root Beer ist typischerweise, aber nicht ausschließlich, alkoholfrei, koffeinfrei, süß und kohlensäurehaltig. |
| Vanille-Limonade | Ein kohlensäurehaltiges Erfrischungsgetränk mit Vanillearoma. |
| Milchfrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Inhaltsstoffe zur Energiesteigerung. Beliebte Optionen umfassen Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: EIN MARKTMODELL ERSTELLEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




