
Marktgröße und Marktanteil für Energydrinks
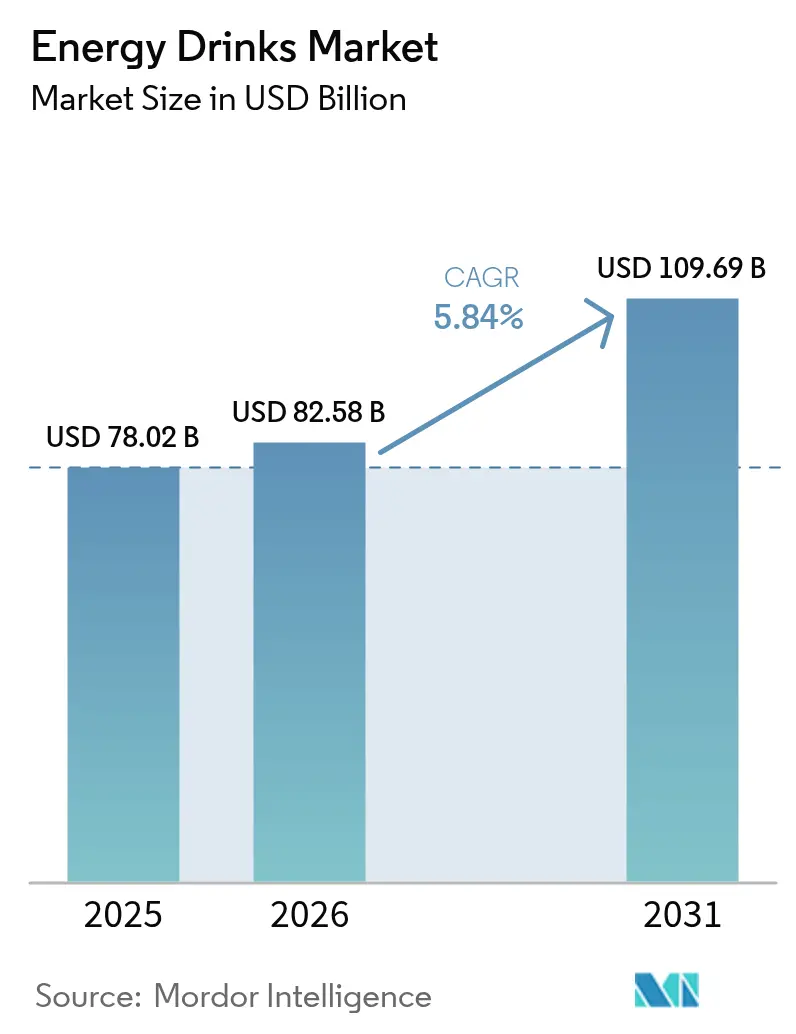
Marktanalyse für Energydrinks von Mordor Intelligence
Die Größe des Energydrinks-Markts wird im Jahr 2026 auf 82,58 Milliarden USD geschätzt und soll im Jahr 2027 87,4 Milliarden USD betragen und bis 2032 einen Wert von 114,8 Milliarden USD erreichen, mit einem CAGR von 5,61 % von 2027 bis 2032. Das Volumen des Energydrinks-Markts wird im Jahr 2026 auf 19,07 Milliarden Liter geschätzt und soll im Jahr 2027 20 Milliarden Liter betragen und bis 2032 auf 25,4 Milliarden Liter anwachsen, mit einem CAGR von 4,9 % von 2027 bis 2032.
Die Reichweite von US-amerikanischen Convenience-Stores erweitert den Zugang zu Energydrinks in Dosen. Die Positionierung im Bereich Performance und Wellness gibt Lieferanten klare Differenzierungsgründe. Diese Wachstumskräfte überwiegen den Wettbewerb durch Functional Coffee und die Einschränkungen bei der Käufergruppe. In Polen konzentriert die Verkaufsbeschränkung für koffein- und taurinhaltige Getränke die Nachfrage auf zugelassene Käufer und Vertriebskanäle.
Wichtigste Erkenntnisse des Berichts
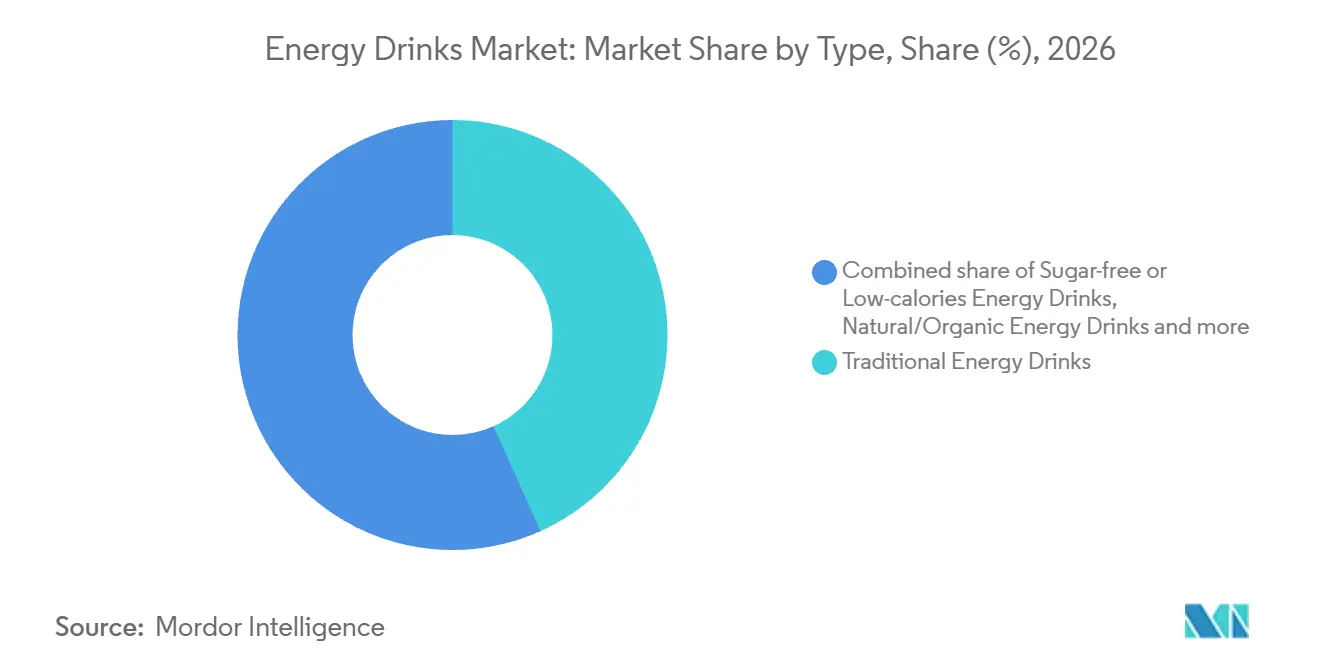
- Nach Typ hielten traditionelle Energydrinks im Jahr 2026 einen Marktanteil von 43,29 % am Energydrinks-Markt, während natürliche/biologische Energydrinks mit einem CAGR von 6,9 % von 2027 bis 2032 das stärkste Wachstum verzeichnen sollen.
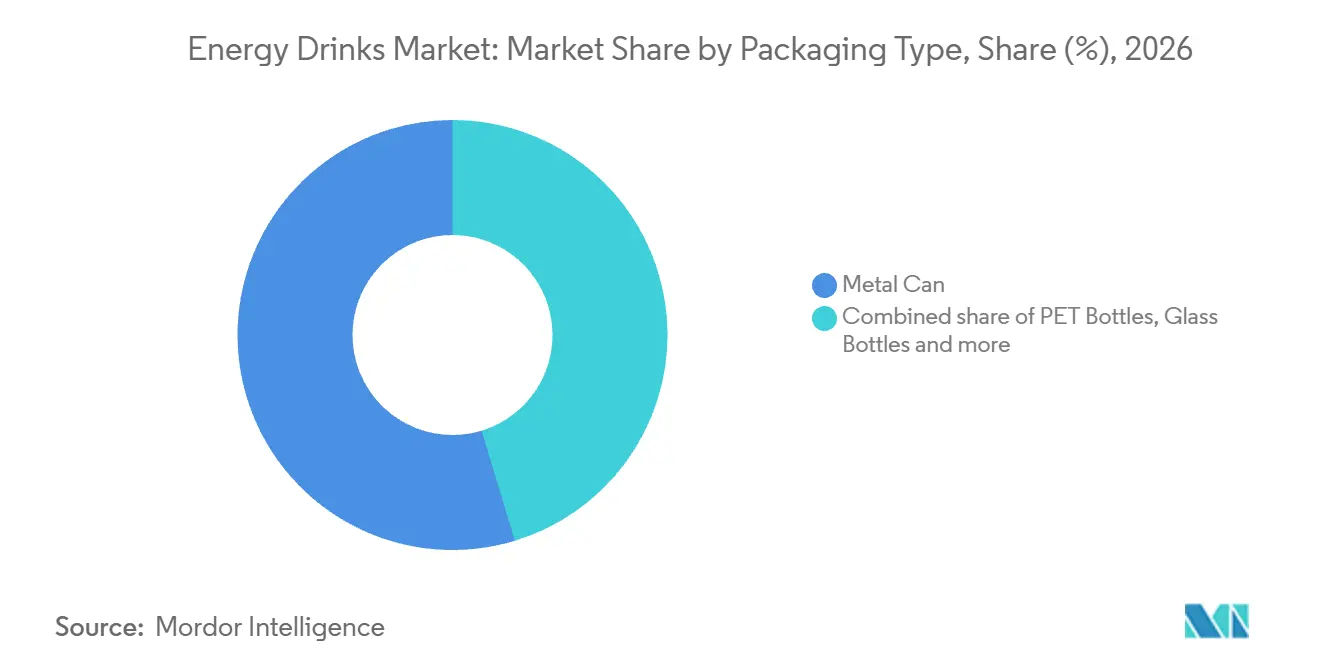
- Bei der Verpackungsart entfielen im Jahr 2026 54,69 % des Energydrinks-Marktvolumens auf Metalldosen, wobei Glasflaschen mit einem CAGR von 5,85 % von 2027 bis 2032 das stärkste Wachstum erzielen sollen.
- Bei der Funktionalität führte Ausdauer/Energieschub mit 55,28 % des Umsatzwerts im Jahr 2026, und Muskelregeneration soll mit einem CAGR von 7,5 % von 2027 bis 2032 am schnellsten wachsen.
- Bei den Vertriebskanälen soll HoReCa mit einem CAGR von 6,1 % von 2027 bis 2032 am schnellsten wachsen, während der Einzelhandel im Jahr 2026 77,32 % des Umsatzwerts hielt.
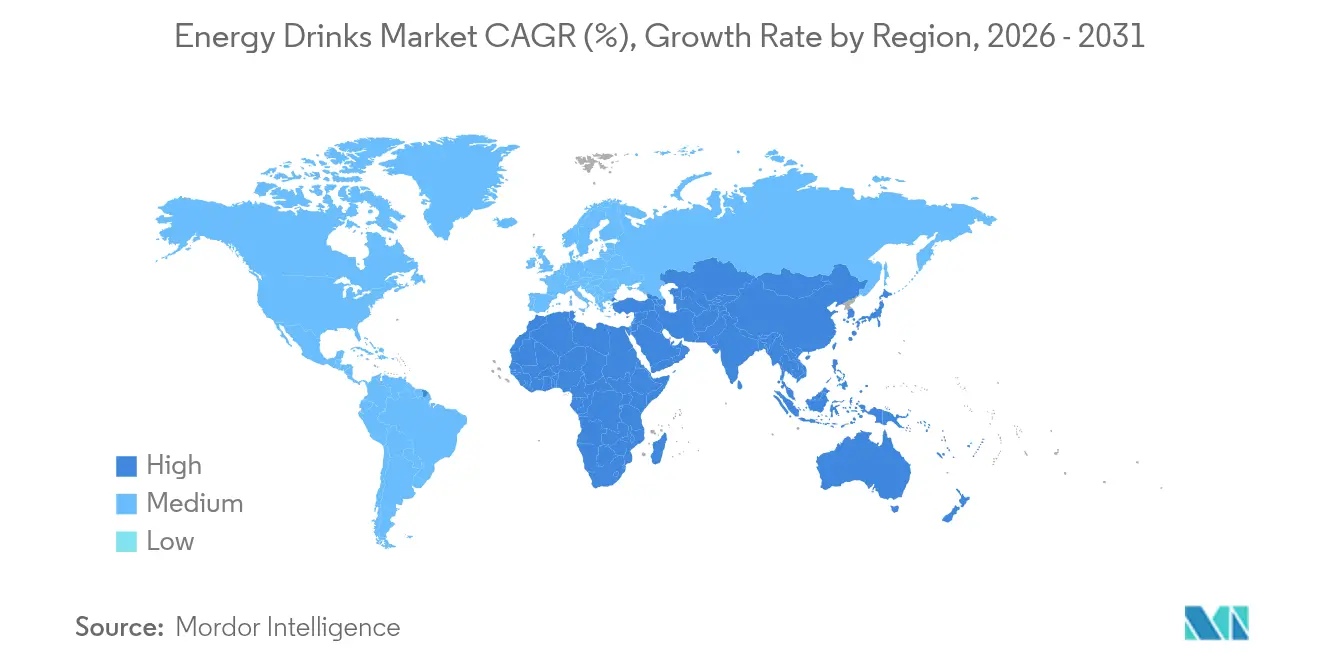
- Nach Geografie führte Europa im Jahr 2026 mit 31,06 % des Umsatzwerts, und der Nahe Osten und Afrika soll mit einem CAGR von 6,05 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hektischer Lebensstil und Konsum unterwegs | +2.2% | Europa, Naher Osten und Afrika, Ozeanien und Südpazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Convenience- und E-Commerce-Kanälen | +2% | China und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Positionierung als Functional Beverage (Energie + Gesundheit) | +1.6% | Republik Costa Rica | Mittelfristig (2–4 Jahre) |
| Auf Esports und Gamer ausgerichtete Formulierungen | +0.9% | Europa, Naher Osten und Afrika, Ozeanien und Südpazifik | Mittelfristig (2–4 Jahre) |
| Natürliches Koffein mit Clean-Label-Ansatz (Yerba-Mate, Guayusa) | +0.6% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Produktinnovationen bei Geschmacksrichtungen, Formaten und Funktionalität | +0.4% | Commonwealth of Australia | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hektischer Lebensstil und Konsum unterwegs
Der reisebezogene Konsum bietet Energydrinks-Lieferanten einen Nachfrageanlass, der sowohl von der Verwendungsfreundlichkeit als auch von der Formulierung abhängt. In einer im April und Mai 2025 von Monster Energy Company in Auftrag gegebenen Toluna-Studie gaben 52 % der Befragten in der Energydrinks-Kategorie an, Energydrinks beim Reisen oder unterwegs zu konsumieren. Die Studie umfasste 26 Märkte in Europa, dem Nahen Osten und Afrika sowie Ozeanien und dem Südpazifik. Eine portable Portion deckt den Reiseanlass ab, und die Verfügbarkeit entlang von Reiserouten würde die Rolle einer bestehenden Formulierung erweitern, bevor ein neuer Gesundheits- oder Leistungsanspruch erforderlich ist.
Ausweitung von Convenience- und E-Commerce-Kanälen
Die Kanalerweiterung kann den Zugang zu Energydrinks durch digitale Entdeckung und eine breitere physische Präsenz erhöhen. In China weitete Eastroc Beverage sein breiteres Getränkegeschäft im Jahr 2025 auf Content-E-Commerce und Community-Gruppenbestellungen aus und erkundete gleichzeitig Livestream-E-Commerce. Der Erststart von BRC Inc.'s Black Rifle Energy erreichte im Dezember 2025 19.400 US-amerikanische Vertriebspunkte, darunter 11.900 Convenience-Stores. Im Jahr 2026 skizzierte BRC Inc. zudem Pläne zur Bereinigung schwacher Platzierungen. Digitale Kanäle können Entdeckung mit Bestellung verbinden, während Convenience-Distribution die Nachfrage während eines bestehenden Ladenbesuchs bedienen kann. Der Plan zur Bereinigung schwacher Platzierungen zeigt, dass Türzahlen die Reichweite messen, sodass Kanalerweiterung nur dort Nachfrage schafft, wo Platzierungen Käufe generieren.
Positionierung als Functional Beverage (Energie + Gesundheit)
Eine funktionale Positionierung kann Käufern spezifischere Gründe geben, einen Energydrink für einen bestimmten Anlass zu wählen. Im zweiten Quartal 2026 erzielte das Monster Energy Drinks-Segment von Monster Beverage Corporation einen Nettoumsatz von 2,36 Milliarden USD, ein Anstieg von 21,6 % gegenüber dem zweiten Quartal 2025.[1] Das Multi-Marken-Segment umfasst Monster und Bang sowie Reign Total Body Fuel Hochleistungsgetränke und Storm, Reign Storm und FLRT Total-Wellness-Getränke. Diese Positionen ermöglichen es einem Lieferanten, leistungsorientierte Angebote von einem breiteren Energieversprechen innerhalb eines Portfolios zu unterscheiden.
Auf Esports/Gamer ausgerichtete Formulierungen
Gaming gibt Energydrinks-Lieferanten einen Nutzungskontext, um den herum eine fokussiertere Produktpositionierung entwickelt werden kann. Eine von Monster Energy Company in Auftrag gegebene Toluna-Studie umfasste im April und Mai 2025 26 Märkte in Europa, dem Nahen Osten und Afrika sowie Ozeanien und dem Südpazifik. In dieser Studie gaben 18 % der Befragten in der Energydrinks-Kategorie an, Energydrinks bei Gaming-Gelegenheiten zu konsumieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitliche und regulatorische Überprüfung von Koffein/Zucker | -1.1% | Republik Polen | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch RTD-Kaffee/Sportgetränke | -0.6% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Volatilität der Aluminiumdosenversorgung | -0.3% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Verkaufsverbote an Jugendliche in ausgewählten EU-Ländern | -0.2% | Lettland und Polen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitliche und regulatorische Überprüfung von Koffein/Zucker
Einschränkungen für zugelassene Käufer und Verkaufsstellen können die Nachfrage einschränken, selbst wenn ein Hersteller ein etabliertes Produkt beibehält. Seit dem 1. Januar 2024 hat Polen den Verkauf von koffein- oder taurinhaltigen Getränken an Personen unter 18 Jahren, in Bildungseinrichtungen und über Automaten verboten. Die Regelung umfasst Getränke der polnischen Produkt- und Dienstleistungsklassifikationsklasse 10.89 oder Abteilung 11 mit einem Koffeingehalt von mehr als 150 mg/L oder Taurin, mit Ausnahme natürlich vorkommender Substanzen. Die Einschränkung fügt dem Verkauf betroffener Getränke eine Käufereignungsprüfung hinzu und schließt bestimmte Vertriebswege aus. Die alleinige Reduzierung des Zuckergehalts kann die verbotenen Käufergruppen oder Verkaufsstellen für ein Getränk, das die Koffein- oder Taurindefinition erfüllt, nicht wieder öffnen.
Wettbewerb durch RTD-Kaffee/Sportgetränke
Funktionale Ansprüche anderer Getränkekategorien können Alternativen in dieselbe Kaufentscheidung des Kunden bringen. In seinem Jahresbericht 2025 erklärte Monster Beverage, dass der Wettbewerb durch Kaffee und Sportgetränke, die für funktionale oder Energievorteile vermarktet werden, zu Marktanteilsverlusten oder Preiserosion führen könnte. Das Unternehmen betrachtete viele dieser Produkte als primär erfrischungsorientiert, mit niedrigeren Supplementgehalten und einer anderen Positionierung als seine Energie- oder Functional Drinks. Im Mai 2026 machte die North American Coffee Partnership von Starbucks und PepsiCo Starbucks Coffee & Protein landesweit in US-amerikanischen Lebensmittelgeschäften und Convenience-Stores sowie online verfügbar. Ein benachbartes Kaffeeangebot kann folglich Käufer über Wege erreichen, die auch für Energydrinks relevant sind. Selbst mit einer eigenständigen Formulierung riskiert eine Energydrink-Marke Marktanteilsverluste oder Preiserosion, wenn Functional Coffee US-amerikanische Lebensmittel- und Convenience-Wege erreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Führungsposition traditioneller Getränke und Expansion im Bio-KanalTraditionelle Energydrinks machten im Jahr 2026 einen Anteil von 43,29 % am Energydrinks-Marktvolumen aus und waren damit das größte Segment. In China berichtete Eastroc Beverage unter Berufung auf NielsenIQ-Daten, dass Eastroc Super Drink im Jahr 2025 51,6 % des nationalen Energydrinks-Absatzvolumens erzielte, gegenüber 47,9 % im Jahr 2024. Diese Konzentration auf Produktebene veranschaulicht das Ausmaß, das ein einzelnes Flaggschiffprodukt innerhalb eines nationalen Energydrinks-Geschäfts erreichen kann.
Natürliche/biologische Energydrinks sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,9 % von 2027 bis 2032. GURU Organic Energy Corp. meldete im dritten Quartal 2026 ein Wachstum des US-amerikanischen Nettoumsatzes von 59,8 % sowie eine erweiterte Distribution im Naturkanalbereich.[2] Dazu gehörte eine bundesweite Listung bei einem führenden US-amerikanischen Naturkosthändler ab Ende Juni 2026. Eine nationale Distribution schafft sowohl eine Zugangsmöglichkeit als auch die Anforderung, die Verfügbarkeit in allen Einzelhandelsstandorten zu unterstützen.

Nach Verpackungsart:
Dosenvolumen und Einzelhandelszugang prägen die ExpansionMetalldosen repräsentierten im Jahr 2026 einen Energydrinks-Marktanteil von 54,69 % und waren damit das größte Segment. Red Bull GmbH meldete im Jahr 2025 weltweite Verkäufe von fast 14 Milliarden Dosen in 178 Ländern, 10,2 % mehr als im Jahr 2024. Dieser unternehmensweite Fußabdruck veranschaulicht die kommerzielle Rolle einer Verpackung, die für erhebliche Stückverkäufe in einem internationalen Energydrinks-Geschäft eingesetzt wird. Ein Hersteller kann Produktvariationen innerhalb dieses etablierten Formats verfolgen und Geschmacksrichtungen und Positionierungen Raum zur Veränderung geben, während die Dose als verbraucherorientierte Verpackung erhalten bleibt.
Glasflaschen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,85 % von 2027 bis 2032. Im September 2025 kündigte Carlsberg Britvic Pläne für Purdey's natürlichen Energydrink in 330-mL-Glasflaschen bei Einzelhändlern im Vereinigten Königreich an. Die geplanten Termine für die Sorte Apple & Grape waren der 8. September für Sainsbury's und der 10. September für Waitrose. Dieselbe Ankündigung spezifizierte die Verfügbarkeit am 10. September bei Waitrose für die Sorte Berry & Dragon Fruit, ebenfalls in 330-mL-Glasflaschen. Händlerspezifische Listungen für einzelne Geschmacksrichtungen machen den Sortimentszugang für eine in Glasflaschen abgefüllte Marke zu einer sortenweisen Frage.
Nach Funktionalität:
Führungsposition im Bereich Energieschub und Spezialisierung auf RegenerationAusdauer/Energieschub war das größte Segment und machte im Jahr 2026 55,28 % des Marktumsatzwerts aus. Im April und Mai 2025 gaben 40 % der Befragten in der Energydrinks-Kategorie in einer Toluna-Studie an, Energydrinks beim Training oder Sport zu konsumieren. Die von Monster Energy Company in Auftrag gegebene Studie umfasste 26 Märkte in Europa, dem Nahen Osten und Afrika sowie Ozeanien und dem Südpazifik. Dieser Anlass bietet einen konkreten Kontext für ein Energieschub-Angebot, das auf den Konsum während der Aktivität ausgerichtet ist. Ein Lieferant, der auf diesen Verwendungszweck abzielt, würde sein Angebot durch den beabsichtigten Konsumationsanlass differenzieren.
Muskelregeneration ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 7,5 % von 2027 bis 2032. Im Januar 2025 kündigte FIFCO's Maxxx Energy in Costa Rica eine zuckerfreie, kalorienfreie Energydrinks-Linie mit L-Carnitin an, die das Unternehmen für die Muskelregeneration positionierte. Der L-Carnitin-Anspruch verbindet die Linie mit einem Nachtrainingsanlass, einem engeren Versprechen als eine allgemeine Energiebotschaft.
Nach Vertriebskanal:
Einzelhandelsreichweite und Gastronomieservice prägen die NachfrageDer Einzelhandel war das größte Segment und machte im Jahr 2026 77,32 % des Marktumsatzwerts aus. In Spanien wuchs der Lebensmitteleinzelhandelsumsatz von Red Bull España ohne Tankstellen im Jahr 2025 wertmäßig um 20 %. Das Unternehmen führte den Anstieg auf eine größere Ladenpräsenz, eine größere Vertriebsmannschaft und Innovationsleistung zurück. In der Darstellung von Red Bull España folgte das Einzelhandelswachstum der Ladenabdeckung, der Kapazität der Vertriebsmannschaft und der Innovationsleistung, was die Ausführung am Regal zu einem Teil des Wachstumsfalls macht.
HoReCa ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,1 % von 2027 bis 2032. Circana berichtete, dass die Energydrinks-Portionen in Restaurants und Bars im Jahr bis Juni 2025 in Großbritannien, Frankreich, Spanien, Italien und Deutschland um 9 % gegenüber dem Vorjahr gestiegen sind. Der Servieranlass bringt das Energieversprechen in den Getränkeservice eines Lokals, wo der Betreiber die dem Endkunden angebotene Auswahl vermittelt. Da Lokalbetreiber entscheiden, welche Energydrinks sie ausschenken oder bevorraten, hängt das Lieferantenwachstum im HoReCa-Bereich von der Gewinnung dieser Listungen ab.
Geografische Analyse
Energydrinks-Markt Europa
Europa machte im Jahr 2026 31,06 % des Energydrinks-Marktvolumens aus und hatte damit den größten regionalen Anteil. Im November 2025 kündigten Selecta Group und Red Bull eine Partnerschaftsverlängerung für 16 europäische Märkte mit einer Laufzeit von 3 Jahren ab Januar 2025 an. Selecta ist ein Self-Service-Einzelhandelsdienstleistungspartner und Distributor, was der Vereinbarung einen definierten Weg zum Verbraucher gibt. Für Lieferanten bietet das Modell eine marktübergreifende Reichweite durch eine Partnerschaft, während eine Rolle für die Ausführung an lokalen Verkaufspunkten erhalten bleibt. Die Erneuerung dieser marktübergreifenden Beziehung macht die Kontinuität mit demselben Dienstleistungspartner zu einem Teil von Red Bulls regionaler Position.
Energydrinks-Markt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 6,05 % von 2027 bis 2032. Der gemessene Energydrinks-Wertabsatz von Monster Energy Company in Ägypten stieg in den 13 Wochen bis zum 26. Mai 2026 auf Euro-Basis um 141 % gegenüber dem Vorjahr. Im März 2025 vereinbarte Nile Breweries mit Red Bull und Charms, Red Bull an On-Premise-Outlets in Uganda zu vertreiben, wobei die Geschäftsbestellung über den BEES-Marktplatz und die App von AB InBev erfolgt.[3] Die Aufnahme von Red Bull in BEES würde es ugandischen Lokalen ermöglichen, es über dieselbe App wie andere Geschäftsbedarf zu bestellen.
In Nordamerika deckt die Nachfrage von US-amerikanischen Convenience-Stores morgendliche und nachmittägliche Koffeinanlässe ab, wobei Marken Energydrinks auch rund um Wellness und Performance positionieren. Im asiatisch-pazifischen Raum produzierte, vermarktete und vertrieb PepsiCo-Franchisenehmer Varun Beverages PepsiCo-Produkte, einschließlich Sport- und Energydrinks, über sein Netzwerk in Indien im Geschäftsjahr 2025. Indien war im Geschäftsjahr 2025 der größte Markt von Varun Beverages, was seine dortigen Energydrinks-Aktivitäten zu einem Teil des Kerngeschäfts des Franchisenehmers auf nationaler Ebene macht. In Südamerika kündigte Brasiliens Anvisa im November 2025 eine Verbots- und Beschlagnahmemaßnahme für ozonierte trinkfertige Flüssigverbindungen an, die als Energydrinks bekannt sind. Ozon war nicht als Lebensmittelverarbeitungshilfsstoff in diesen Produkten bewertet worden und war nur zur Wasserdesinfektion zugelassen, was die Zulassung von Verarbeitungshilfsstoffen zu einer Hürde für unkonventionelle Produktionsmethoden macht.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive konventioneller Energydrinks-Hersteller, die verpackte Getränke verkaufen möchten. Die wesentlichen kommerziellen Unterschiede betreffen Formulierungsgrenzen, Produktregistrierungsschritte und die auf Etiketten erforderlichen Informationen. Die aktuelle Attraktivität spiegelt die Vorhersehbarkeit und den Aufwand dieser Pflichten wider, während die zukünftige Richtung den operativen Rahmen und angekündigte Änderungen widerspiegelt. Diese Unterschiede machen Formulierung, Etiketten und Registrierung zu separaten Entscheidungen bei einem grenzüberschreitenden Marktstart.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Australien | Brasilien | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration (FDA) | Zuständige Länder-Lebensmittelkontrollbehörden | Staatliche und territoriale Lebensmittelaufsichtsbehörden | Anvisa | Saudi Food and Drug Authority |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR 101.4 Zutatendeklaration; freiwillige Agenda für Koffein-Etikettierungshinweise | FrSaftErfrischGetrV Zusammensetzungsobergrenzen für koffeinhaltige Erfrischungsgetränke und Energydrinks | Standard 2.6.4 für definierte formulierte koffeinhaltige Getränke; P1056 | RDC 429/2020 Nährwertkennzeichnung für verpackte Lebensmittel | SFDA.FD 1926 Energydrinks-Registrierung und Zusammensetzungsanforderungen |
| Kommerzielle Auswirkung | Deklarierte Zutaten nach Gewicht aufgelistet, vorbehaltlich Ausnahmen; freiwillige Angabe der Koffeinmenge | Koffeinobergrenze von 320 mg/L für koffeinhaltige Erfrischungsgetränke; Grenzen für aufgelistete Energydrinks-Zutaten | Definierte Getränke erfordern 145 bis 320 mg/L Gesamtkoffein aus beliebigen Quellen | Qualifizierende verpackte Lebensmittel tragen Symbole für hohen Zuckerzusatz, gesättigte Fettsäuren oder Natrium | Hersteller und Importeure registrieren sich vor der Vermarktung; Koffein darf 32 mg pro 100 mL nicht überschreiten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Zutatendeklaration und Australiens definierter Koffeinbereich schaffen vorhersehbare Compliance-Pflichten, während die geplante FDA-Leitlinie freiwillig ist und P1056 bestehende Energydrinks-Koffeinzulassungen beibehält. Brasiliens RDC 429/2020, in Kraft seit Oktober 2022, liefert die operativen Warnhinweise für qualifizierende verpackte Lebensmittel, während Anvisas allgemeine Nährwertkennzeichnungskonsultation, die von Dicol am 29. Oktober 2025 geprüft und am 3. November 2025 veröffentlicht wurde, eine Überprüfung vorschlug und keine Ersatzpflicht für Energydrinks festlegt. Deutschlands Zusammensetzungsobergrenzen und der Entwurfsvorschlag des Kabinetts vom 14. Oktober 2026 für Koalitionsgesetzgeber zur Aufnahme einer Steuer auf zuckergesüßte Getränke in das Haushaltsstützungsgesetz 2027, geplant für Juli 2027 und Energydrinks umfassend, die ihre Gesamtzuckerschwelle erfüllen, schaffen ein Verschärfungsrisiko. Saudi-Arabiens Vormarktregistrierung und Koffeinobergrenze rechtfertigen seine niedrigere Bewertung, während der Golfentwurf 2025 GSO 1926:2009 erst nach Genehmigung ersetzen würde und der SFDA-Leitfaden vom August 2026 SFDA.FD 1926 als genehmigt aufführt, wobei Registrierungs- und Koffeinpflichten als Ausgangspunkt verbleiben.
Stufen der Wertschöpfungskette
Dieser Vergleich verfolgt Energydrinks von der Geschmacksentwicklung über die Fertiggetränkeproduktion bis zum Vertrieb und identifiziert, wo Lieferanten Wert schöpfen können. Im Jahr 2025 lagerte Monster Beverage den Großteil der Fertiggetränkeproduktion aus, während es Bang Energy und bestimmte andere Energydrinks in seinen Werken in Phoenix und Norwalk produzierte. Eine eigene Geschmacksstoff-Tochtergesellschaft neben ausgelagerter Abfüllung trennt die Geschmacksentwicklung von einem Großteil der Fertiggetränkeproduktionskapazität. Kommerzieller Wert kann daher sowohl bei der Formulierung als auch bei der Produktion entstehen, während der Vertrieb den Zugang zum nächsten Käufer bestimmt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Geschmacksentwicklung und -herstellung | Geschmacksentwickler und -hersteller wie American Fruits and Flavors, die Tochtergesellschaft von Monster Beverage, die 2025 in Kalifornien und Athy, Irland, tätig ist | Geschmacksstofflieferungsumsätze | Abhängigkeit von qualifizierter Geschmacksstoffproduktionskapazität | Reserveproduktion nach demselben Rezept qualifizieren |
| Fertiggetränkeherstellung | Interne Energydrinks-Hersteller wie Monster Beverage Corporation für Bang Energy und bestimmte andere Energydrinks im Jahr 2025 | Fertiggetränkeumsätze | Koordinierung der Abfüllkapazität zwischen eigenen und externen Produzenten | Alternative Abfülllinien für jede Formulierung vorqualifizieren |
| Getränkevertrieb | Getränkedistributoren wie Red Bull Distribution Company für Red Bull-Produkte in den Vereinigten Staaten | Großhandels-Getränkeumsätze | Zugang zu etablierten Getränkevertriebswegen | Gebietsabdeckung und Kontinuitätsbestimmungen aushandeln |
| Quelle: Mordor Intelligence | ||||
Monster Beverage beschrieb in seinem Jahresbericht 2025 Vereinbarungen für bestimmte Energydrinks mit anfänglichen Vertriebslaufzeiten von bis zu 20 Jahren. Diese Laufzeiten könnten vorbehaltlich von Bedingungen, die je nach Vereinbarung variierten, verlängert werden. Lange anfängliche Vertriebslaufzeiten definieren den vertraglich vereinbarten Weg zu den Käufern, während die Aufteilung zwischen Monsters eigenen Werken und Vertragsabfüllern eine separate Produktionsentscheidung ist.
Wettbewerbslandschaft
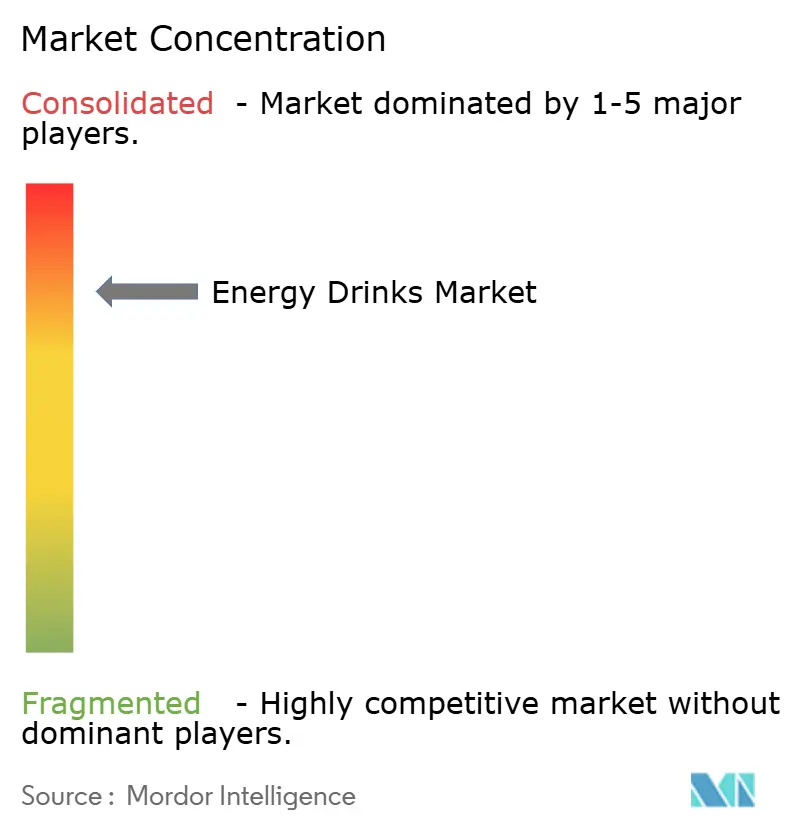
Die Branche verfügt über eine konzentrierte Gruppe internationaler Marken, wobei regionale Produktions- und Vertriebsrollen eine weitere Wettbewerbsebene hinzufügen. Die führenden Unternehmen sind Monster Beverage Corporation, PepsiCo, Inc., Red Bull GmbH, Suntory Holdings Limited und T.C. Pharmaceutical Industries Co., Ltd. Am 29. August 2025 gab Celsius Holdings bekannt, Rockstar Energy in den Vereinigten Staaten und Kanada von PepsiCo erworben zu haben, das das internationale Eigentum behielt. Gemäß derselben Ankündigung von 2025 würde PepsiCo die Distribution für CELSIUS, Alani Nu und Rockstar Energy in den Vereinigten Staaten und Kanada übernehmen. Regionales Markeneigentum und Vertriebsverantwortung liegen damit unter der angekündigten Vereinbarung bei verschiedenen Unternehmen.
Partnerschaften können für Energydrink-Marken einen gebietsspezifischen Expansionsweg bieten, wobei ein etablierter Getränkebetreiber die Verantwortung für den lokalen Weg zu den Käufern übernimmt. Am 10. März 2026 unterzeichneten Celsius Live Fit International DAC und Suntory Beverage & Food Spain eine exklusive Vereinbarung zur Distribution von CELSIUS in Spaniens Lebensmittel- und Convenience-Kanälen, mit angekündigter Verfügbarkeit ab März. Die Vereinbarung überträgt die lokale Distribution an ein Suntory-Gruppenunternehmen und nennt eine Celsius-Tochtergesellschaft als markenseitige Partei, was eine Aufteilung der kommerziellen Verantwortung schafft. Unter der exklusiven Vereinbarung hängt die angekündigte spanische Verfügbarkeit von Celsius von einem Partner ab, der sowohl Lebensmittel als auch Convenience abdeckt.
T.C. Pharmaceutical Industries Co., Ltd. (TCP Group) nahm 2025 seine Red Bull Beverage (Guangxi) Produktionsbasis in China in Betrieb. Das Unternehmen positionierte die Basis als Verbindung zwischen China und den Märkten des Verbands Südostasiatischer Nationen. TCP vermarktet und vertreibt Red Bull in Indonesien und kombiniert damit seinen Guangxi-Produktionsstandort mit einer bestehenden Vertriebsrolle in der Region. Wettbewerber, die in den ASEAN-Raum eintreten, sehen sich daher einem Red Bull-Betreiber gegenüber, der Produktion in China mit Distribution in Indonesien verbindet.
Führende Unternehmen der Energydrinks-Branche
-
Monster Beverage Corporation
-
PepsiCo, Inc.
-
Red Bull GmbH
-
Suntory Holdings Limited
-
T.C. Pharmaceutical Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Energydrinks-Markt Unternehmen in diesem Bericht
- Red Bull GmbH
- Monster Beverage Corporation
- PepsiCo, Inc.
- The Coca-Cola Company
- Keurig Dr Pepper Inc.
- Celsius Holdings Inc.
- Rockstar Energy LLC
- Monster Beverage Corporation (Bang Energy)
- Nutrabolt (C4 Energy)
- GURU Beverage Co.
- Zevia PBC
- Suntory Holdings Limited
- Taisho Pharmaceutical Holdings Co., Ltd.
- T.C. Pharmaceutical Industries Co., Ltd.
- Osotspa Public Company Limited
- Carabao Group Public Company Limited
- Hell Energy Magyarország Kft
- Congo Brands (Prime)
- Living Essentials LLC (5-Hour Energy)
- Aje Group
Neueste Industrielle Entwicklungen in Energydrinks-Markt
- Okt. 2026: Am 14. Oktober billigte das deutsche Bundeskabinett einen Entwurfsvorschlag für Koalitionsgesetzgeber, eine Steuer auf zuckergesüßte Getränke in das Haushaltsstützungsgesetz 2027 aufzunehmen. Die Steuer war für Juli 2027 geplant und sollte Energydrinks umfassen, die ihre Gesamtzuckerschwelle erfüllen.
- Jun. 2026: Red Bull Japan kündigte einen Veröffentlichungstermin am 14. Juli 2026 für seinen Sudachi Edition Energydrink an, der mit Sudachi und Limette aromatisiert ist, in Japan.
- Mai 2026: PepsiCo India kündigte die Einführung von Sting Classic Kick an, einem neuen Sting Energy-Geschmack, und erklärte, dass er über moderne und traditionelle Einzelhandelsgeschäfte sowie E-Commerce in Indien erhältlich sein werde.
Umfang und Methodik
Segmentierungsübersicht
| Traditionelle Energydrinks |
| Zuckerfreie oder kalorienarme Energydrinks |
| Natürliche/Biologische Energydrinks |
| Energyshots |
| Sonstige Energydrinks |
| PET-Flaschen |
| Glasflaschen |
| Metalldosen |
| Aseptische Verpackungen (Tetra Pak, Kartons, Beutel) |
| Einwegbecher |
| Ausdauer/Energieboost |
| Muskelregeneration |
| Sonstiges |
| HoReCa | |
| Einzelhandel | Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Restliches Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Restliches Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Restlicher Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Restliches Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Südafrika | |
| Restlicher Naher Osten und Afrika |
| Nach Typ | Traditionelle Energydrinks | |
| Zuckerfreie oder kalorienarme Energydrinks | ||
| Natürliche/Biologische Energydrinks | ||
| Energyshots | ||
| Sonstige Energydrinks | ||
| Nach Verpackungstyp | PET-Flaschen | |
| Glasflaschen | ||
| Metalldosen | ||
| Aseptische Verpackungen (Tetra Pak, Kartons, Beutel) | ||
| Einwegbecher | ||
| Funktionalität | Ausdauer/Energieboost | |
| Muskelregeneration | ||
| Sonstiges | ||
| Nach Vertriebskanal | HoReCa | |
| Einzelhandel | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Restliches Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Restliches Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Restlicher Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Restliches Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Südafrika | ||
| Restlicher Naher Osten und Afrika | ||
Marktdefinition
- Kohlensäurehaltige Erfrischungsgetränke (CSDs) - Kohlensäurehaltige Erfrischungsgetränke (CSDs) sind nicht-alkoholische Getränke, die kohlensäurehaltig und typischerweise aromatisiert sind und gelöstes Kohlendioxid zur Erzeugung von Kohlensäure enthalten. Zu diesen Getränken zählen üblicherweise Cola, Zitronen-Limette, Orange und verschiedene fruchtig aromatisierte Limonaden. Vermarktet in Dosen, Flaschen oder als Zapfgetränk.
- Säfte - Wir haben abgepackte Säfte berücksichtigt, die nicht-alkoholische Getränke aus Früchten, Gemüse oder einer Kombination davon umfassen, verarbeitet und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln versiegelt. Mit Ausnahme frischer Säfte umfasst dieses Marktsegment kommerziell hergestellte und haltbar gemachte Säfte, oft mit zugesetzten Konservierungsstoffen und Aromen.
- Trinkfertige Tees (RTD-Tee) und trinkfertige Kaffeespezialitäten (RTD-Kaffee) - Trinkfertige Tees (RTD-Tee) und trinkfertige Kaffeespezialitäten (RTD-Kaffee) sind vorkonfektionierte, nicht-alkoholische Getränke, die gebrüht und konsumfertig ohne weitere Verdünnung zubereitet werden. RTD-Tee umfasst in der Regel verschiedene Teesorten, mit Aromen und Süßungsmitteln angereichert, und kommt in Flaschen, Dosen oder Kartons. Ebenso umfasst RTD-Kaffee vorgebrühte Kaffeeformulierungen, oft mit Milch, Zucker oder Aromen gemischt, und ist bequem für den Unterwegs-Konsum abgepackt.
- Energydrinks - Energydrinks sind nicht-alkoholische Getränke, die für eine schnelle Energie- und Wachheitssteigerung formuliert wurden. Sportgetränke hingegen sind Getränke, die zur Hydratation und zum Auffüllen von Elektrolyten entwickelt wurden, insbesondere nach körperlicher Anstrengung, Sport oder intensiver Aktivität.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Erfrischungsgetränke | Kohlensäurehaltige Erfrischungsgetränke (CSDs) sind eine Kombination aus kohlensäurehaltigem Wasser und Aromen, die mit Zucker oder zuckerfreien Süßungsmitteln gesüßt werden. |
| Standard-Cola | Standard-Cola ist definiert als der ursprüngliche Geschmack von Cola-Limonade. |
| Diät-Cola | Ein colabasiertes Erfrischungsgetränk ohne oder mit nur geringem Zuckergehalt |
| Fruchtkarbonate | Ein kohlensäurehaltiges Getränk, hergestellt aus Fruchtsaft/Fruchtaroma mit kohlensäurehaltigem Wasser und mit Zucker, Dextrose, Invertzucker oder flüssiger Glukose, entweder einzeln oder in Kombination. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressen der natürlichen Flüssigkeit aus Obst und Gemüse hergestellt wird. |
| 100 % Saft | Frucht-/Gemüsesaft aus Früchten in Form ihres Safts ohne Wasserzugabe zur Aufstockung des Volumens. Die Zugabe von Zucker, Süßungsmitteln, Konservierungsstoffen, Aromen oder Farbstoffen zu Fruchtsaft ist nicht zulässig. |
| Saftgetränke (bis zu 24 % Saft) | Frucht-/Gemüsesaftgetränke mit bis zu 24 % Frucht-/Gemüseextrakt. |
| Nektare (25–99 % Saft) | Säfte mit einem Fruchtanteil zwischen 25 und 99 %, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind. |
| Saftkonzentrate | Saftkonzentrate sind jene Saftformen, bei denen ein Großteil der Flüssigkeit entfernt wurde, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bezeichnet wird. |
| RTD-Kaffee | Abgepackte Kaffeegetränke, die fertig zubereitet verkauft werden und zum Kaufzeitpunkt konsumfertig sind. |
| Eiskaffee | Eiskaffee ist eine kalte Version von Kaffee, üblicherweise eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Cold-Brew-Kaffee | Cold Brew, auch als Kaltextraktion oder Kaltpressung bezeichnet, wird hergestellt, indem gemahlener Kaffee mehrere Stunden in Wasser bei Raumtemperatur eingeweicht wird. |
| RTD-Tee | Trinkfertiger (RTD) Tee ist ein abgepacktes Teeprodukt, das ohne Aufbrühen oder Zubereitung sofort konsumiert werden kann. |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, kalt getrunken. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das die geistige Wachheit fördert, Verdauungsbeschwerden lindert und die Gewichtsabnahme unterstützt. |
| Kräutertee | Kräuterteegetränke werden durch Aufguss oder Abkochung von Kräutern, Gewürzen oder anderen Pflanzenmaterialien in heißem Wasser hergestellt. |
| Energydrink | Ein Getränketyp, der stimulierende Verbindungen enthält, üblicherweise Koffein, und der als Mittel zur geistigen und körperlichen Stimulation vermarktet wird. Er kann kohlensäurehaltig sein oder nicht und kann auch Zucker, andere Süßungsmittel oder pflanzliche Extrakte sowie zahlreiche weitere mögliche Zutaten enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Traditioneller Energydrink | Traditionelle Energydrinks sind funktionale Erfrischungsgetränke, die Zutaten enthalten, die darauf ausgelegt sind, die Energie des Verbrauchers zu steigern. |
| Natürliche/Biologische Energydrinks | Natürliche/Biologische Energydrinks sind Energydrinks ohne künstliche Süßungsmittel und synthetische Farbstoffe. Stattdessen enthalten sie natürlich gewonnene Zutaten wie grünen Tee, Yerba Mate und botanische Extrakte. |
| Energyshots | Ein kleines, aber hochkonzentriertes Energydrink, das große Mengen Koffein und/oder andere Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks relativ kleiner. |
| Sportgetränk | Sportgetränke sind Getränke, die speziell für die schnelle Zufuhr von Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport konzipiert sind. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen an Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einer Erhöhung der Kohlenhydrate. |
| Hypertionisch | Hypertonische Getränke haben eine höhere Konzentration an Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Training schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine geringere Konzentration an Salz und Zucker als der menschliche Körper. |
| Mit Elektrolyten angereichertes Wasser | Elektrolytwasser ist Wasser, das mit elektrisch geladenen Mineralien wie Natrium, Kalium, Kalzium und Magnesium angereichert ist. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind jene Sportgetränke, denen Protein hinzugefügt wurde, um die Leistung zu verbessern und den Muskelproteinabbau zu reduzieren. |
| In-Haus-Konsum | In-Haus-Konsum bezieht sich auf Orte, die Getränke zum sofortigen Verzehr vor Ort verkaufen, wie Bars, Restaurants und Kneipen. |
| Außer-Haus-Konsum | Außer-Haus-Konsum bezeichnet in der Regel Orte wie Spirituosengeschäfte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience-Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit einen bequemen Standort bietet, um schnell eine breite Palette von Konsumgütern und Dienstleistungen zu erwerben, im Allgemeinen Lebensmittel und Kraftstoff. |
| Fachgeschäft | Ein Fachgeschäft ist ein Laden/Geschäft, das eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer relativ engen Produktkategorie führt. |
| Online-Einzelhandel | Online-Einzelhandel ist eine Form des E-Commerce, bei der ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezeichnet das Abfüllen eines kalten, kommerziell sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter und Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra Paks, Kartons, Beutel usw. |
| PET-Flasche | PET-Flasche bezeichnet eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise für die Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder anderen Behälter, der für den einmaligen Gebrauch zur Ausgabe von Getränken wie Wasser, Kaltgetränken, Heißgetränken und alkoholischen Getränken konzipiert ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Personen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennials | Als Millennials gelten Personen, die zwischen 1981 und 1996 geboren wurden (im Jahr 2019 zwischen 23 und 38 Jahre alt). |
| Taurin | Taurin ist eine Aminosäure, die das Immunsystem und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Ein lizenzierter Trinkbetrieb, der alkoholische Getränke zum Verzehr vor Ort ausschenkt. |
| Café | Ein gastronomischer Betrieb, der Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten anbietet. |
| Unterwegs | Es bedeutet, etwas zu tun/zu erledigen, während man mit etwas beschäftigt ist und keine Pläne ändert, um dies zu ermöglichen. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer Region, die das Internet nutzt. |
| Verkaufsautomat | Ein Automat, der kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird. |
| Discountgeschäft | Ein Discountgeschäft oder Discounter bietet ein Einzelhandelsformat an, bei dem Produkte grundsätzlich zu Preisen verkauft werden, die unter einem tatsächlichen oder angenommenen „Vollpreis” liegen. Discounter verlassen sich auf Mengeneinkäufe und effizienten Vertrieb, um Kosten niedrig zu halten. |
| Clean Label | Clean Label im Getränkemarkt bezeichnet Getränke, die aus wenigen Zutaten natürlichen Ursprungs hergestellt werden und nicht oder nur geringfügig verarbeitet werden. |
| Koffein | Eine Alkaloideverbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich freizeitlich als mildes kognitives Stimulans eingesetzt, um Wachheit und Aufmerksamkeitsleistung zu steigern. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, die als mit einem hohen Risiko verbunden wahrgenommen werden. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegungen, die die Herzfrequenz auf mindestens 80 % der maximalen Herzfrequenz deutlich erhöhen, und kurzen Perioden intensitätsschwächerer Bewegungen abwechseln. |
| Haltbarkeit | Die Zeitspanne, in der ein Artikel verwendbar, konsumierbar oder verkaufsfähig bleibt. |
| Cream Soda | Cream Soda ist ein süßes Erfrischungsgetränk. Im Allgemeinen mit Vanille aromatisiert und auf dem Geschmack eines Eiscremefloats basierend. |
| Wurzelbier | Wurzelbier ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe der Smilax ornata als Hauptgeschmacksstoff hergestellt wird. Wurzelbier ist typischerweise, aber nicht ausschließlich, alkoholfrei, koffeinfrei, süß und kohlensäurehaltig. |
| Vanillelimo | Ein kohlensäurehaltiges Erfrischungsgetränk mit Vanillegeschmack. |
| Laktosefrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Zutaten zur Energiesteigerung. Beliebte Optionen umfassen Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt, und das Modell wird auf Basis dieser Variablen erstellt.
- Schritt 2: ENTWICKLUNG EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt über den gesamten Prognosezeitraum für jedes Land konstant.
- Schritt 3: VALIDIERUNG UND ABSCHLUSS: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenaussagen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


