
Marktgröße und Marktanteile von Sportgetränken
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
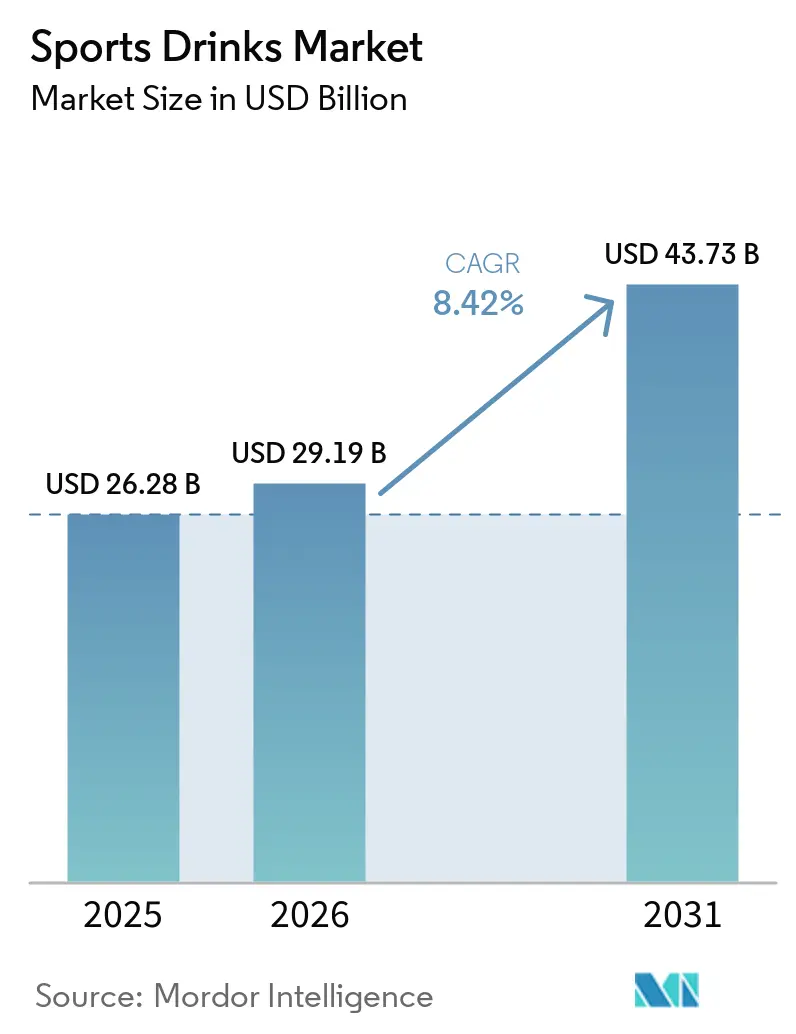
| Marktgröße (2026) | 29.19 Milliarden US-Dollar |
| Marktgröße (2031) | 43.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
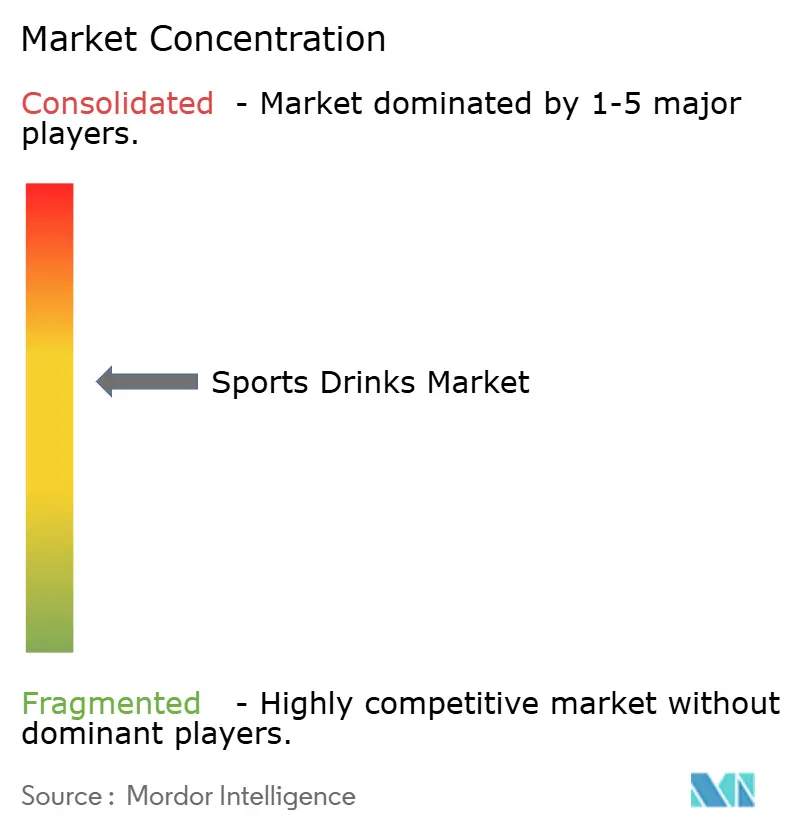
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sportgetränkemarktanalyse von Mordor Intelligence
Die Marktgröße für Sportgetränke wurde im Jahr 2025 auf 26,28 Milliarden USD geschätzt und soll von 29,19 Milliarden USD im Jahr 2026 auf 43,73 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,42 % während des Prognosezeitraums (2026–2031). Alltägliche Fitnessbegeisterte treiben nun die Kategorieexpansion voran, da sie Elektrolytgetränke nutzen, um hydratationsbedingte Leistungseinbußen bei der Arbeit und beim Freizeitsport zu vermeiden. Bequemlichkeit ist zu einem gleichrangigen Kaufauslöser wie Geschmack geworden, da konzentrierte Booster und Pulversticks in den Alltag von Pendlern und Sporttaschen passen. Staatliche Fitnessvorgaben, Abonnementhandel und Reformulierungen, die zugesetzten Zucker entfernen, haben die Akzeptanz über Leistungssportler hinaus erweitert und den strukturellen Wandel hin zu proaktiver Hydration verstärkt. Digitale Plattformen, die Wearables mit Getränkeempfehlungen verbinden, validieren die Wirksamkeit in Echtzeit und fördern Premium-Preispunkte für zielgerichtete Formulierungen.
Wichtigste Erkenntnisse des Berichts
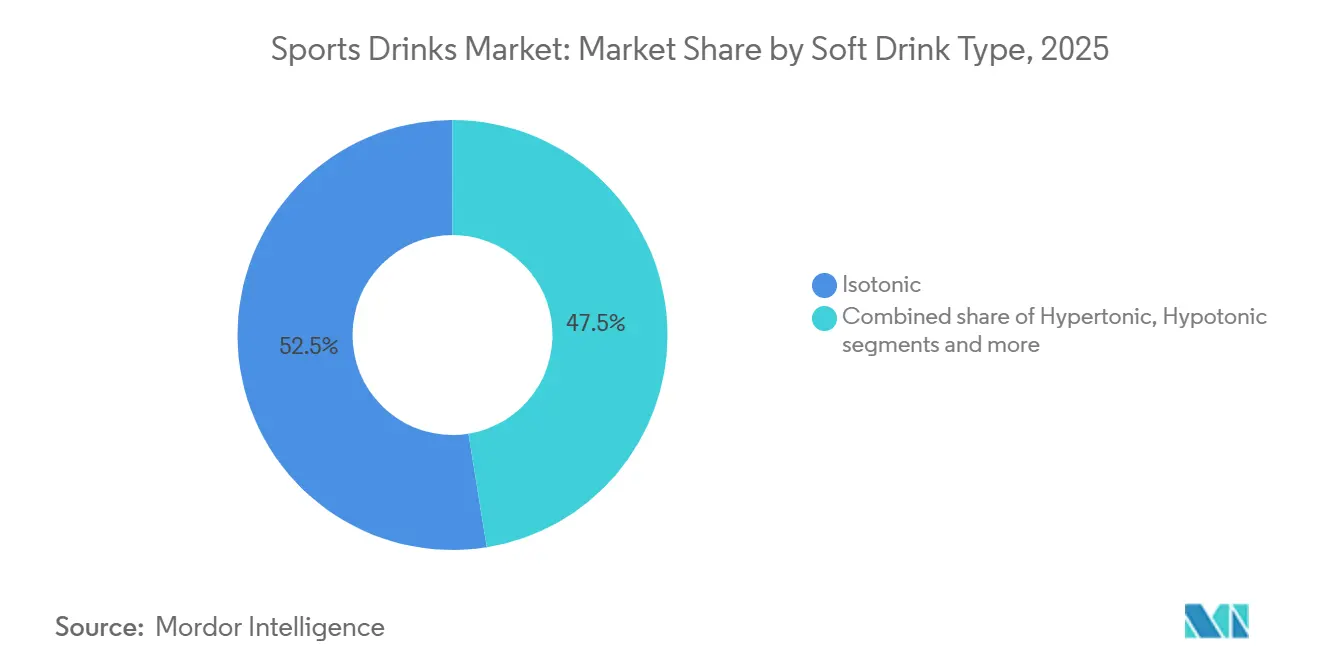
- Nach Softdrink-Typ beherrschten isotonische Getränke 52,54 % des Volumens im Jahr 2025, während hypertone Varianten bis 2031 voraussichtlich mit einem CAGR von 9,88 % wachsen werden.
- Nach Verpackung hielten PET-Flaschen 56,38 % des Umsatzes im Jahr 2025, während aseptische Verpackungen für einen CAGR von 10,04 % über 2026–2031 bereit sind.
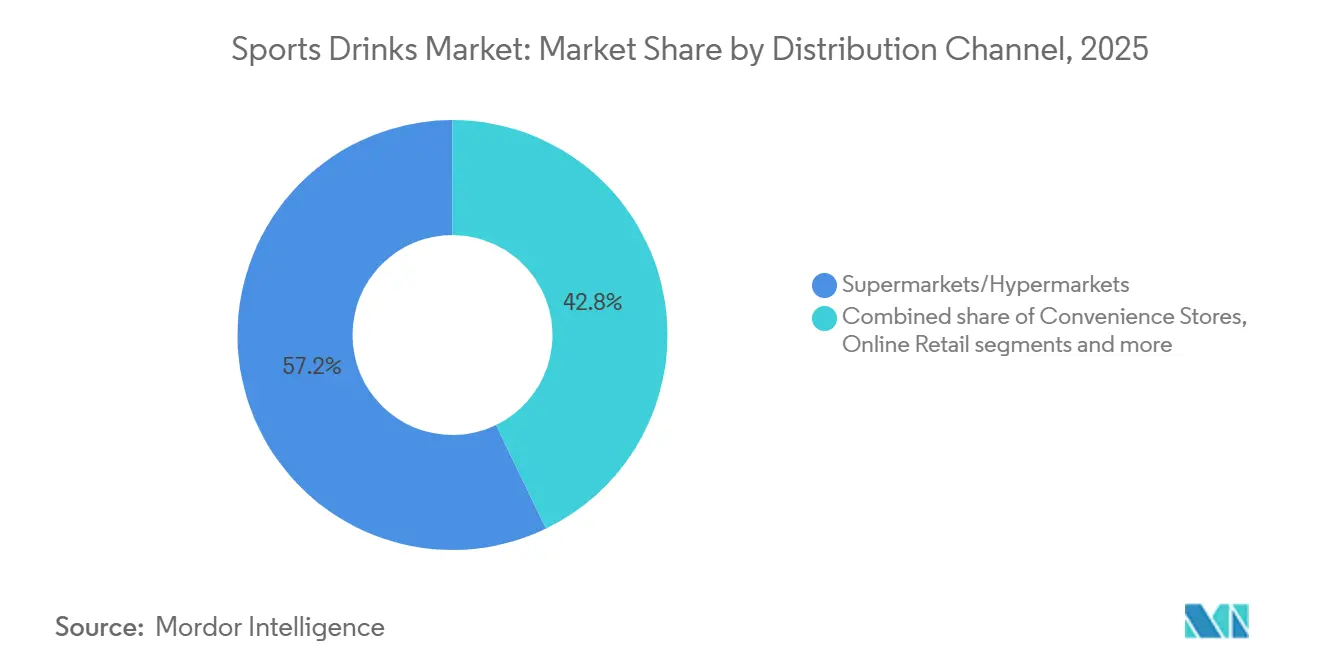
- Nach Vertriebskanal erfassten Supermärkte und Verbrauchermärkte 57,17 % des Umsatzes im Jahr 2025, doch der Online-Einzelhandel soll während des Prognosezeitraums mit einem CAGR von 9,97 % wachsen.
- Nach Funktionalität entfielen 47,56 % des Umsatzes im Jahr 2025 auf Post-Workout-Formulierungen, während Intra-Workout-Hydratationsprodukte bis 2031 voraussichtlich mit einem CAGR von 9,81 % expandieren werden.
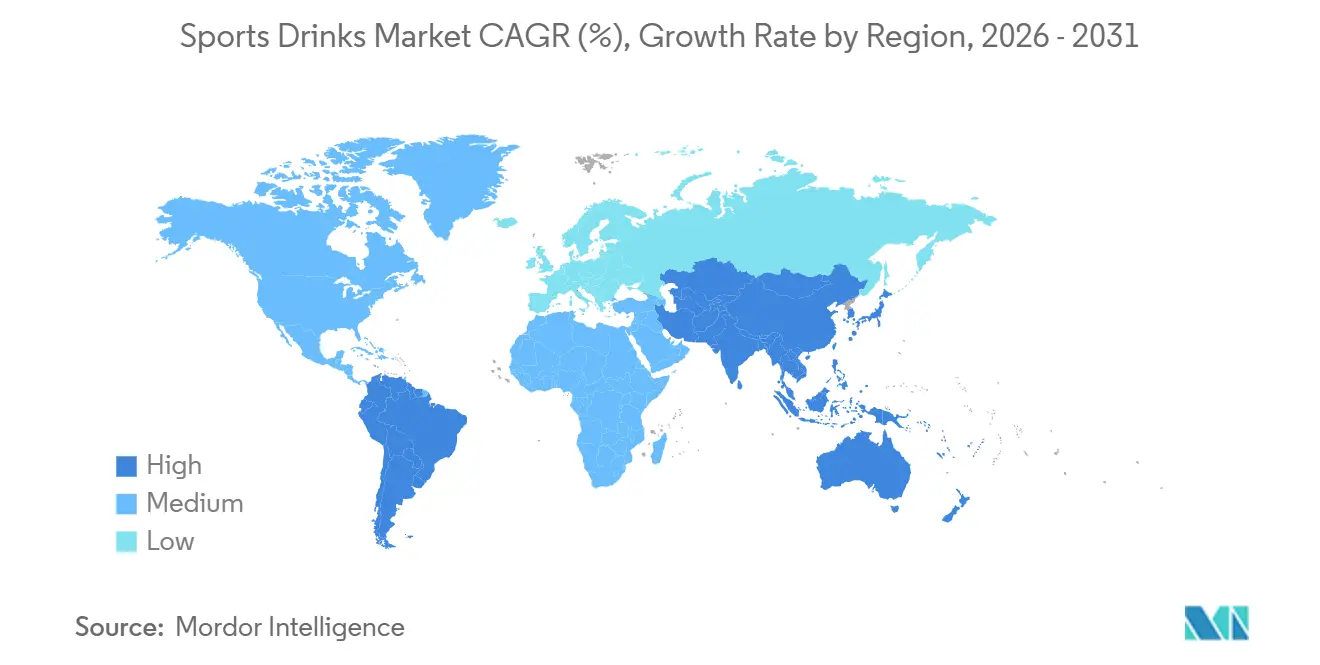
- Nach Geografie erzielte Nordamerika 37,69 % des Umsatzes im Jahr 2025, doch der asiatisch-pazifische Raum soll bis 2031 den schnellsten CAGR von 9,49 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beteiligung an organisierten Sportveranstaltungen, Ausdauerwettbewerben und Freizeitfitnessaktivitäten | +1.2% | Global, mit Schwerpunkten in Nordamerika, Europa und dem städtischen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmendes Verbraucherbewusstsein für Hydration, Elektrolythaushalt und funktionale Leistungsgetränke | +1.0% | Global, insbesondere Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Größere Verfügbarkeit durch Expansion des modernen Handels und Konsumkanäle für unterwegs | +0.9% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf Naher Osten und Afrika | Kurzfristig (≤2 Jahre) |
| Schnelle Innovation bei zuckerfreien, kalorienarmen und funktionalen Getränkeformulierungen | +0.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsendes betriebliches Wohlbefinden, Outdoor-Erholung und Trends zur Übernahme präventiver Gesundheitsmaßnahmen | +0.7% | Nordamerika, Europa und städtische Zentren im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Steigende Präferenz für Produkte mit sauberem Etikett mit natürlichen Zutaten und transparenter Beschaffung | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beteiligung an organisierten Sportveranstaltungen, Ausdauerwettbewerben und Freizeitfitnessaktivitäten
Im Jahr 2024 beteiligten sich laut dem Büro für Arbeitsstatistik täglich etwa 21,5% der Amerikaner an Sport-, Bewegungs- und Freizeitaktivitäten [1]. Diese kontinuierliche Beteiligung spiegelt eine breitere Wellnessbewegung wider und treibt die Nachfrage nach Hydrationslösungen für verschiedene Fitnessaktivitäten an. Das schnelle Wachstum von Mannschaftssportarten wie Pickleball und die zunehmende Beliebtheit von Ausdauerwettbewerben wie Marathons und Trailrunning unterstreichen diesen Trend. Rekordbrechende Anmeldezahlen bei Veranstaltungen wie dem Berlin- und London-Marathon, verbunden mit Athleten, die an Geländeaktivitäten teilnehmen, unterstreichen den Bedarf an einer nachhaltigen Elektrolytergänzung. Unternehmen nutzen diesen Schwung, um ihre Marktpräsenz auszubauen. Gatorade sponsert beispielsweise wichtige Ausdauerrennen, darunter den Chicago-Marathon und die Rock 'n' Roll-Serie, und bietet Endurance Formula-Gels und -Getränke an, die auf Athleten zugeschnitten sind, die vom Training in den Wettkampf wechseln. Ebenso richtet sich Powerade mit seinem ION4-Elektrolytsystem an Freizeitradfahrer und -läufer, das darauf ausgelegt ist, die Muskelfunktion bei unterschiedlichen Aktivitätsintensitäten aufrechtzuerhalten. Der Aufstieg von Gruppen-Trailläufen, Ultra-Distanz-Radfahren und gemeinschaftlichen Fitnessaktivitäten, insbesondere unter Frauen, verstärkt die Nachfrage nach Erholungslösungen nach dem Training weiter. Diese miteinander verbundenen Trends, die von täglicher Bewegung bis hin zu hochkarätigen Ausdauerwettbewerben reichen, treiben den Sportgetränkemarkt weiterhin an, da funktionale Hydration für die Leistung unverzichtbar wird.
Zunehmendes Verbraucherbewusstsein für Hydration, Elektrolythaushalt und funktionale Leistungsgetränke
Die Verbrauchernachfrage nach Hydration, Elektrolythaushalt und funktionalen Leistungsgetränken treibt das Wachstum im Sportgetränkemarkt an. Ein gesteigertes Bewusstsein für Flüssigkeitsverlust beim Sport hat den Bedarf an spezialisierten Auffülllösungen erhöht. Die zunehmende Sportbeteiligung und Freizeitfitnessaktivitäten fördern konsistente Hydratationsgewohnheiten, die für die Aufrechterhaltung des Elektrolythaushalts, der Muskelfunktion und der Ausdauer unerlässlich sind. Cargills Proteinprofil 2025 zeigt, dass 61% der amerikanischen Verbraucher ihre Proteinaufnahme im Jahr 2024 erhöht haben, gegenüber 48% im Jahr 2019, was einen Wandel hin zu proteinbasierten Sportgetränken widerspiegelt [2]. Diese Getränke, die Elektrolyte und Protein kombinieren, unterstützen die Erholung nach dem Training und die Ausdauerleistung. Unwell Hydration begegnet dieser Nachfrage mit proteinangereicherten Formeln, die für Fitnessbegeisterte entwickelt wurden und Hydration und Muskelregeneration bei Aktivitäten wie Trailläufen oder Mannschaftssportarten in Einklang bringen. Funktionale Getränke gewinnen auch im organisierten Sport an Bedeutung, wo der Elektrolythaushalt entscheidend ist, um Krämpfe bei Marathons und anderen Ausdauerwettbewerben zu verhindern. BodyArmor ist mit zuckerarmen, kaliumreichen Getränken in den Markt eingetreten und richtet sich an Radfahrer und Läufer, die von Freizeitfahrten zu Ultra-Events wechseln. Dieser miteinander verbundene Fokus auf Hydration und Leistung treibt die Marktexpansion voran, da Verbraucher zunehmend Getränke suchen, die Energie aufrechterhalten und körperliche Aktivität bei unterschiedlichen Intensitätsniveaus unterstützen, von täglichen Trainingsroutinen bis hin zu Hochleistungstraining.
Schnelle Innovation bei zuckerfreien, kalorienarmen und funktionalen Getränkeformulierungen
Innovationen bei zuckerfreien, kalorienarmen und funktionalen Getränkeformulierungen treiben das Wachstum im Sportgetränkemarkt voran, indem sie die steigende Nachfrage nach Hydrationslösungen erfüllen, die zu aktiven Lebensstilen passen. Diese Fortschritte ermöglichen es Verbrauchern, den Elektrolythaushalt ohne übermäßige Zuckeraufnahme aufrechtzuerhalten, und bedienen sowohl Ausdauerwettbewerbe als auch tägliche Fitnessroutinen. Die Integration kalorienarmer, proteinbasierter Optionen unterstützt die Muskelregeneration bei Freizeitaktivitäten und vermeidet gleichzeitig Kalorienspitzen, die die Leistung im Wettkampfsport beeinträchtigen könnten. Beispielsweise bietet NOOMA Organic Sports Drink biologische, zuckerarme Formulierungen mit natürlichen Elektrolyten, ideal für Trailläufer, die von gelegentlichen Gruppenläufen zu Marathons wechseln, und gewährleistet Hydration ohne künstliche Zusatzstoffe. Ebenso gewinnen zuckerfreie Alternativen an Bedeutung für ihre Fähigkeit, die Ausdauer zu steigern, ohne den Geschmack zu beeinträchtigen, wie beim Freizeitradfahren zu sehen ist, wo nachhaltige Energie entscheidend ist. A-GAME Zero Sugar exemplifiziert diesen Trend mit sauberem Etikett und kohlenhydratarmen Getränken, die 250 mg Natrium pro Portion enthalten und Athleten bei hochintensiven Einheiten und täglichen Trainingsroutinen unterstützen. Durch die Kombination von Elektrolyten mit minimalen Kalorien erweitern diese Formulierungen die proteinorientierten Erholungsvorteile und überbrücken die Lücke zwischen Trainingshydration und Wettkampfversorgung. Solche Innovationen erfüllen die sich entwickelnden Bedürfnisse sowohl von Freizeit- als auch von Ausdauersportlern und bieten funktionale, schuldfreie Optionen, die das allgemeine Wohlbefinden priorisieren und gleichzeitig den Zuckergehalt reduzieren.
Steigende Präferenz für Produkte mit sauberem Etikett mit natürlichen Zutaten und transparenter Beschaffung
Die Verbrauchernachfrage nach Sportgetränken mit sauberem Etikett, angetrieben durch Präferenzen für natürliche Zutaten und transparente Beschaffung, verändert den Markt. Dieser Trend steht im Einklang mit der zunehmenden Beteiligung an Ausdauerwettbewerben und Freizeitfitness, bei denen Einzelpersonen Hydrationslösungen suchen, die frei von künstlichen Zusatzstoffen sind, die den Elektrolythaushalt stören könnten. Formulierungen mit sauberem Etikett verbessern auch proteinbasierte Erholungsgetränke, unterstützen die Muskelregeneration nach dem Training und erfüllen die gesundheitsbewussten Bedürfnisse aktiver Lebensstile. Im Jahr 2024 berichtete Ingredion Incorporated, dass 38% der neuen Lebensmittel- und Getränkemarkteinführungen in den Vereinigten Staaten und Kanada Ansprüche auf saubere Etiketten enthielten, was den globalen Durchschnitt von 30% übertraf [3]. Sportgetränkemarken nutzen diesen Trend, um transparente Elektrolytauffüllung für Aktivitäten wie Marathons und Trailläufe anzubieten. Skratch Labs verwendet beispielsweise echte Früchte, Meersalz und Rohrzucker in seinen Hydrationsmischungen und richtet sich an Läufer, die von der Freizeitfitness zum Wettkampfausdauersport wechseln, ohne auf synthetische Konservierungsstoffe angewiesen zu sein. Darüber hinaus gewinnen zuckerfreie Innovationen an Bedeutung und bieten kalorienarme, natürliche Optionen, die die Leistung beim Radfahren und Mannschaftssport unterstützen. LMNT exemplifiziert dies mit seinen zuckerfreien, mit Stevia gesüßten Päckchen, die natürlich gewonnenes Natrium, Kalium und Magnesium enthalten, ideal für Fitnessbegeisterte, die tägliche Bewegung mit hochintensiven Aktivitäten in Einklang bringen. Die Bewegung für saubere Etiketten unterstreicht einen Wandel hin zu ganzheitlichen, leistungsorientierten Getränken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen der Haltbarkeit im Zusammenhang mit natürlichen und konservierungsmittelfreien Formulierungen | -0.5% | Global, mit besonderem Einfluss auf Schwellenmärkte mit fragmentierter Kühlkette | Mittelfristig (2–4 Jahre) |
| Komplexe und sich entwickelnde regulatorische Compliance-Anforderungen in verschiedenen Regionen | -0.4% | Global, mit erhöhter Komplexität in Europa, Nordamerika und China | Langfristig (≥4 Jahre) |
| Erhöhte Verbraucherkritik an künstlichen Farb-, Aroma- und Zusatzstoffen | -0.3% | Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Nachhaltigkeitsdruck im Zusammenhang mit Verpackungsabfällen und Umweltauswirkungen | -0.3% | Europa, Nordamerika und städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen der Haltbarkeit im Zusammenhang mit natürlichen und konservierungsmittelfreien Formulierungen
Haltbarkeitsbeschränkungen, die mit natürlichen und konservierungsmittelfreien Formulierungen verbunden sind, stellen eine erhebliche Herausforderung für Unternehmen im Sportgetränkemarkt dar. Die steigende Verbraucherpräferenz für Produkte mit sauberem Etikett, die durch natürliche Zutaten und minimale Verarbeitung gekennzeichnet sind, führt häufig zu einer verringerten Produktlebensdauer. Während diese Formulierungen mit Wellness-Trends übereinstimmen, sind sie anfälliger für Verderb und Qualitätsverschlechterung, was die Distribution und das Bestandsmanagement erschwert. Unternehmen müssen die Transparenz der Zutaten mit der Lagerstabilität in Einklang bringen und greifen häufig auf kostspielige Kühlkettenlogistik oder fortschrittliche Verpackungslösungen zurück, um die Produktfrische zu erhalten. Beispielsweise erfordern NUUN Sport-Elektrolyttabletten, die natürliche Zutaten betonen, spezifische Lagerungsrichtlinien, um eine optimale Leistung zu gewährleisten, was die betrieblichen Komplexitäten der konservierungsmittelfreien Positionierung verdeutlicht. Diese Einschränkungen können Hersteller davon abhalten, sich vollständig auf solche Formulierungen einzulassen, oder ihre Verfügbarkeit in Mainstream-Einzelhandelskanälen begrenzen. Um diesen Herausforderungen zu begegnen, investieren Unternehmen in innovative Verpackungstechnologien und natürliche Stabilisierungsmethoden, um die Haltbarkeit zu verlängern, ohne die Integrität des sauberen Etiketts zu beeinträchtigen. Gleichzeitig ist die Aufklärung der Verbraucher über ordnungsgemäße Lagerung und Verwendung entscheidend für die Förderung der Akzeptanz dieser Produkte. Während natürliche und konservierungsmittelfreie Formulierungen den sich entwickelnden gesundheitsbewussten Anforderungen gerecht werden, bleiben ihre inhärenten Haltbarkeitsbeschränkungen eine erhebliche Barriere für eine breitere Marktdurchdringung und operative Skalierbarkeit.
Erhöhte Verbraucherkritik an künstlichen Farb-, Aroma- und Zusatzstoffen
Verbraucherbedenken hinsichtlich künstlicher Farb-, Aroma- und Zusatzstoffe schaffen erhebliche Herausforderungen für Unternehmen im Sportgetränkemarkt. Da Käufer die Zutatenlisten zunehmend genau prüfen, verlieren traditionelle Formulierungen, die auf synthetische Zusatzstoffe für Geschmack, Aussehen oder Lagerstabilität angewiesen sind, an Attraktivität. Dieser Wandel treibt die Nachfrage nach saubereren, natürlicheren Alternativen an, insbesondere in leistungs- und wellnessorientierten Kategorien. Beispielsweise hat Bodyarmor Lyte bestimmte Varianten reformuliert, um künstliche Süßungsmittel und Farben auszuschließen, und entspricht damit den Verbraucherpräferenzen für natürliche Hydratationsoptionen. Allerdings können sich nicht alle Marken leicht anpassen. Die Entfernung künstlicher Mittel beeinträchtigt häufig die Geschmackskonsistenz, erhöht die Produktionskosten und verkürzt die Haltbarkeit, was Produkteinführungen verzögern und Innovationen behindern kann. Um diesen Herausforderungen zu begegnen, investieren Hersteller in natürliche Aromen und Farbstoffe, obwohl diese Lösungen häufig teurer und technisch komplexer in der Umsetzung sind. Infolgedessen riskieren traditionelle Sportgetränkeportfolios, bei zutatenbewussten Verbrauchern an Relevanz zu verlieren, wenn sie sich nicht an diese sich entwickelnden Präferenzen anpassen. Unternehmen, die diese Herausforderungen erfolgreich meistern, indem sie ihr Angebot an die Verbrauchernachfrage nach natürlichen Zutaten anpassen, sind besser positioniert, um ihren Wettbewerbsvorteil in diesem dynamischen Markt zu behaupten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softdrink-Typ:
Hypertonisch gewinnt an Bedeutung, da die Ausdauerkultur sich vertieftIsotonische Getränke hatten den größten Anteil und erfassten 52,54 % des Marktvolumens im Jahr 2025. Ihre ausgewogene Kohlenhydrat-Elektrolyt-Zusammensetzung unterstützt eine schnelle Rehydration ohne übermäßigen Zuckergehalt und macht sie zur bevorzugten Wahl für Fitnessstudio-Einheiten, Mannschaftssportarten und tägliche Fitnessroutinen. Marken wie Lucozade Sport haben ihre Position gestärkt, indem sie Fußball- und Laufgemeinschaften ansprechen und die Leistungshydration während des strukturierten Trainings betonen. Im Gegensatz dazu sollen hypertone Getränke bis 2031 mit der schnellsten Rate von 9,88 % wachsen, angetrieben durch die zunehmende Beliebtheit von Ultra-Ausdauerwettkämpfen wie Ironman-Triathlons und mehrtägigen Radtouren. Diese Aktivitäten erfordern eine höhere Kohlenhydratauffüllung und verlagern den Konsum von der Hydration hin zur nachhaltigen Energieversorgung.
Elektrolytangereichertes Wasser, das als Premium-Hydration vermarktet wird, gewann im Jahr 2024 an Bedeutung. Marken wie Liquid I.V. (im Besitz von Unilever) nutzten Pulverstick-Formate, die es Verbrauchern ermöglichen, Hydrationslösungen in wiederverwendbaren Wasserflaschen zu mischen, und gingen damit auf Nachhaltigkeitsbedenken ein. Diese Innovation steht im Einklang mit dem Trend zu sauberer und personalisierter Hydration. Proteinbasierte Sportgetränke, die Molken- oder Pflanzenprotein mit Elektrolyten kombinieren, zielen auf die Post-Workout-Erholung ab, stehen jedoch vor Herausforderungen hinsichtlich Textur und Lagerstabilität, was eine breitere Akzeptanz einschränkt. Der Markt entwickelt sich hin zu segmentierten Lösungen, wobei Sportler ihre Hydrations- und Ernährungsstrategien zunehmend auf Basis der Trainingsintensität und -dauer anpassen, was die Nachfrage nach diversifizierten Produktportfolios antreibt.

Nach Verpackungstyp:
Aseptische Kartons lösen das Haltbarkeitsparadox bei sauberem EtikettPET-Flaschen hatten im Jahr 2025 den größten Anteil am Verpackungsmarkt mit 56,38 %. Ihre weite Verbreitung ist auf verbraucherfreundliche Eigenschaften wie Wiederverschließbarkeit und Transparenz zurückzuführen, die die Produktfrische hervorheben. Diese Eigenschaften machen PET-Flaschen zur bevorzugten Wahl in Supermärkten, Convenience-Stores und Fitnessstudios. Ihr leichtes Design und ihre Kompatibilität mit Hochgeschwindigkeitsabfüllanlagen steigern die Kosteneffizienz und ermöglichen eine breite Distribution, was ihre Dominanz bei der Mainstream-Hydration festigt. Marken wie Powerade verlassen sich weiterhin auf PET-Formate, um Tragbarkeit und Wiederverschließbarkeit zu betonen und Sportler während des Trainings und Wettkampfs zu bedienen. Im Gegensatz dazu erfassen Metalldosen, die bei Energydrinks beliebt sind, aufgrund von metallischen Geschmackswechselwirkungen mit Zitrusaromen und der Verbraucherwahrnehmung, die Dosen mit Kohlensäure statt mit Hydration verbindet, nur einen mittleren einstelligen Anteil bei Sportgetränken.
Aseptische Verpackungen sollen bis 2031 mit der schnellsten Rate von 10,04 % wachsen und bieten eine Lösung für das Clean-Label-Haltbarkeitsparadoxon, indem sie die Haltbarkeit natürlicher Formulierungen auf 12 Monate ohne Kühlung oder synthetische Konservierungsstoffe verlängern. Diese Technologie reduziert die Abhängigkeit von künstlichen Stabilisatoren und bewahrt gleichzeitig Geschmack und Nährstoffintegrität. Darüber hinaus verbessert aseptische Verpackung die Effizienz der Lieferkette, indem sie Kühlkettenkosten eliminiert, die in Schwellenmärkten bis zu 0,10–0,15 USD pro Einheit betragen können, und so eine breitere Distribution in ländlichen Gebieten ermöglicht. Da Nachhaltigkeit, Kostenkontrolle und saubere Formulierungen zusammenlaufen, sind aseptische Lösungen als strategischer Enabler für die Expansion der nächsten Generation von Sportgetränken positioniert.
Nach Vertriebskanal:
Online-Einzelhandel schreibt das Loyalitätsspiel neuSupermärkte und Verbrauchermärkte hatten im Jahr 2025 den größten Umsatzanteil mit 57,17 %, indem sie hohen Kundenverkehr, Aktionsdisplays an Regalenden und Mehrfachrabatte nutzten. Diese Faktoren fördern Impulskäufe und Vorratskäufe bei Haushalten und Sportlern und festigen ihre Dominanz durch starke Sichtbarkeit und wettbewerbsfähige Preisgestaltung. Diese Positionierung stärkt die gewohnheitsmäßige Markenwahl in Mainstream-Hydrationskategorien. Convenience-Stores mit einem mittleren Teenager-Anteil bedienen Pendler, Fitnessstudiobesucher und manuelle Arbeitnehmer, die Nähe und Schnelligkeit über den Preis stellen. Fachgeschäfte wie Laufshops und Nahrungsergänzungsmittelhändler bieten fachkundige Validierung und zielgerichtete Sortimente, aber ihr begrenzter Standortumfang schränkt ihre Fähigkeit ein, Massenmarktvolumina zu skalieren.
Der Online-Einzelhandel soll bis 2031 mit der schnellsten Rate von 9,97 % wachsen, angetrieben durch Abonnementmodelle, die Wiederholungskäufe sicherstellen, und Direct-to-Consumer-Marken, die den Margendruck der Händler umgehen. Die Digital-First-Strategie von Prime Hydration, die auf der eigenen E-Commerce-Plattform vor der Sicherung der Walmart-Platzierung startete, veranschaulicht, wie Social-Media-native Marken eine Nachfrage erzeugen können, die traditionelle Händler dazu zwingt, ihre Produkte zu führen. Andere Kanäle, einschließlich Automaten und Gastronomie, erfassen einstellige Anteile, zeichnen sich jedoch durch hochmargigen Vor-Ort-Konsum aus und säen Versuche in Fitnessstudios, Büros und Sportstätten. Das Wachstum des Online-Einzelhandels wird durch personalisierte Empfehlungen, Abonnementrabatte und Zugang zu Nischen-SKUs weiter unterstützt. Amazons Subscribe & Save für Sportgetränke, das 15 % Rabatt für vierteljährliche Lieferungen bietet, veranschaulicht, wie Plattformen Einmalkäufer in treue Kunden umwandeln und Strategien zur Kundengewinnung und -bindung neu gestalten.
Nach Funktionalität:
Hydration während des Trainings entwickelt sich von einer Nische zur NotwendigkeitPost-Workout-Formulierungen sollen den größten Anteil am funktionalitätsbasierten Umsatz behalten und machten 2025 47,56 % aus. Diese Dominanz spiegelt jahrzehntelange Marketingmaßnahmen wider, die Sportgetränke als Erholungsmittel positionierten, die nach dem Training zur Auffüllung von Flüssigkeiten und Glykogen konsumiert werden. Die tief verwurzelte Wahrnehmung von Hydration als Teil der Abkühlphase treibt weiterhin das Volumen an, insbesondere bei Mainstream-Fitnessstudiobesuchern. Das Wachstum in diesem Segment soll sich jedoch bis 2031 verlangsamen, da Verbraucher zunehmend die Ansicht übernehmen, dass die Erholung während des Trainings beginnt. Dieser Wandel treibt die Nachfrage nach Intra-Workout-Lösungen an, die im gleichen Zeitraum voraussichtlich mit einer Rate von 9,81 % wachsen werden. Gestützt auf Sportwissenschaft adressieren diese Produkte den Echtzeit-Elektrolytersatz, um Ermüdung zu verzögern und die kognitive Klarheit bei längerer Anstrengung aufrechtzuerhalten. Marken wie Skratch Labs nutzen diesen Trend, indem sie sich auf eine ausgewogene Kohlenhydrat- und Natriumzufuhr für Ausdauersportler konzentrieren und das kritische 60–90-Minuten-Leistungsfenster ansprechen, das in traditionellen Erholungsstrategien oft übersehen wird.
Pre-Workout-Getränke, typischerweise koffeinhaltig und für Energie statt Hydration vermarktet, haben einen kleineren Marktanteil, überschneiden sich jedoch mit der Energydrink-Kategorie, was Klassifizierungsherausforderungen im Einzelhandel schafft. Ihre stimulanzienreiche Positionierung wirft auch Bedenken bei koffeinsensiblen Verbrauchern auf und zieht regulatorische Aufmerksamkeit auf sich, was eine breitere Akzeptanz einschränkt. Unterdessen erweitern Ganztags-Hydratationsprodukte, die für gelegentliches Trinken konzipiert sind, die Verwendungsanlässe über das Fitnessstudio hinaus und verwischen die Grenzen zwischen Sportgetränken und angereichertem Wasser weiter. Im Laufe der Zeit werden Marken wahrscheinlich überlappende Produktkategorien in klarere, anwendungsfallorientierte Verpackungen konsolidieren, was die Verbraucherentscheidung vereinfacht und gleichzeitig die Produktdifferenzierung aufrechterhält. Diese Entwicklung wird Funktionalitäten mit der Softdrink-Typ-Segmentierung in Einklang bringen, wie z. B. hypertone Getränke für die Intra-Workout-Kohlenhydratzufuhr und hypotonische Optionen für schnelle Hydration.
Geografische Analyse
Nordamerika Sportgetränkemarkt
Nordamerika erzielte 2025 den größten Anteil an den weltweiten Sportgetränkeeinnahmen und entfiel auf 37,69 %. Diese Führungsposition ist auf jahrzehntelange Kategorieentwicklung, ein umfangreiches Einzelhandelsnetz und kulturelle Normen zurückzuführen, die den Elektrolytkonsum in den Jugendsport, den Schulsport und den Freizeitsport integrieren. Diese fest verankerten Gewohnheiten fördern die Markentreue, insbesondere in den Bereichen Convenience und Masseneinzelhandel. Marken wie Gatorade haben ihre Präsenz durch Sponsoring und Basisprogramme gefestigt und Flüssigkeitszufuhr als Leistungsnotwendigkeit positioniert. Die ausgereifte Sportinfrastruktur der Region und die hohe Fitnessbeteiligung sorgen für eine konstante Nachfrage in den Bereichen Training, Wettkampf und Erholung. Diese etablierte Kultur unterstützt Premium-Produktvarianten und hält gleichzeitig starke Basisvolumina aufrecht, was Nordamerika trotz des langsameren Wachstums im Vergleich zu Schwellenmärkten zu einem wichtigen Umsatzanker macht.
APAC Sportgetränkemarkt
Der asiatisch-pazifische Raum soll mit einem CAGR von 9,49 % bis 2031 am schnellsten wachsen. Wachstumstreiber sind staatlich geführte Fitnessinitiativen, steigende verfügbare Einkommen und Urbanisierung, die Bevölkerungen in fitnessstudiozentrierten Städten konzentriert. Im indischen Sportgetränkemarkt unterstreichen erhöhte Mittel für Programme wie Khelo India und höhere Zuweisungen an das Ministerium für Jugendangelegenheiten und Sport die institutionelle Unterstützung für organisierten Sport und Sportunterricht, wodurch Hydration in den Alltag eingebettet wird. Japans Markt für funktionale Getränke, angeführt von Produkten wie Otsuka's Pocari Sweat, zeigt, wie frühe Kategorieaufklärung langfristige Konsumgewohnheiten fördert. Diese Faktoren positionieren den asiatisch-pazifischen Raum als den am schnellsten wachsenden und strukturell am stärksten unterstützten regionalen Markt.
EMEA und Südamerika Sportgetränkemarkt
Europas reifer Markt verzeichnet moderates Wachstum, wobei der Wettbewerb durch nachhaltigkeitsorientierte Innovationen wie wiederbefüllbare Flaschen und pflanzenbasierte Verpackungen sowie durch Clean-Label-Reformulierungen angetrieben wird, die mit der Farm-to-Fork-Strategie der EU übereinstimmen. Das Wachstum Südamerikas konzentriert sich auf Brasilien und Argentinien, wo wirtschaftliche Herausforderungen die Premiumpreisgestaltung einschränken, aber die steigende Fitnessbeteiligung der Mittelschicht das Volumenwachstum in Mainstreamssegmenten aufrechterhält. Im Nahen Osten und Afrika führen Südafrika, Saudi-Arabien und die Vereinigten Arabischen Emirate die Akzeptanz aufgrund hoher Temperaturen und großer Expatriate-Bevölkerungen an, während Nigeria und Ägypten langfristige Chancen darstellen, die von Infrastruktur- und regulatorischen Verbesserungen abhängen.
Wettbewerbslandschaft
Die Sportgetränkebranche in Nordamerika ist mäßig konsolidiert, wobei PepsiCos Gatorade sowie BodyArmor und Powerade von The Coca-Cola Company den Einzelhandelswert anführen. Diese Marktführer nutzen jahrzehntelange Markenbekanntheit, Athletenendorsements und starke Händlerbeziehungen, um Premium-Regalplatzierungen und Verbrauchervertrauen zu sichern. Diese Dominanz fördert gewohnheitsmäßige Käufe und Loyalität, schafft aber auch organisatorische Trägheit, die ihre Fähigkeit einschränkt, sich schnell an Trends wie Formulierungen mit sauberem Etikett, funktionale Zutaten und nachhaltige Verpackungen anzupassen. Agile Marken nutzen diese Lücke, reagieren schnell auf Nischennachfragen und bauen starke digital-native Präsenzen auf.
Im asiatisch-pazifischen Raum und in Europa ist die Branche aufgrund der Präsenz regionaler Akteure und Eigenmarkenangebote stärker fragmentiert. Regionale Marken wie Lucozade Sport im Vereinigten Königreich und Pocari Sweat in Japan zeichnen sich dadurch aus, dass sie Aromen, Hydratationsprofile und Marketingstrategien an lokale Fitnesskultur anpassen. Eigenmarkenprodukte intensivieren den Wettbewerb weiter, indem sie erschwingliche Sporthydrationslösungen anbieten und dabei funktionale Ansprüche nachahmen. Dieses Wettbewerbsumfeld treibt etablierte Unternehmen dazu an, kontinuierlich zu innovieren und mit neuen Formaten, Aromen und funktionalen Zusatzstoffen zu experimentieren, um das Verbraucherinteresse und den Marktanteil zu erhalten.
Wachstumschancen konzentrieren sich auf das Stapeln funktionaler Zutaten und Formatinnovationen. Aufstrebende Marken kombinieren Elektrolyte mit Adaptogenen, Probiotika und Nootropika, um Leistungs-, Erholungs- und Wellnessbedürfnisse zu erfüllen. Nuun hat beispielsweise erfolgreich Pulversticks und lösliche Tabletten eingeführt, die Verpackungsabfälle reduzieren und eine personalisierte Dosierung ermöglichen, was umweltbewusste und leistungsorientierte Verbraucher anspricht. Ebenso bieten konzentrierte Flüssigkeiten und tragbare Formate Anpassung und Bequemlichkeit und erfüllen moderne Verbraucheranforderungen. Diese Innovationen ermöglichen es kleineren Akteuren, Nischen zu erschließen, während sie etablierte Marken unter Druck setzen, ihre Entwicklung über traditionelle isotonische und hypertonische Angebote hinaus zu beschleunigen.
Führende Unternehmen der Sportgetränkebranche
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Otsuka Holdings Co., Ltd.
-
Monster Beverage Corporation
-
Suntory Holdings Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sportgetränkemarkt Unternehmen in diesem Bericht
- PepsiCo, Inc.
- The Coca-Cola Company
- Otsuka Holdings Co., Ltd.
- Monster Beverage Corporation
- Abbott Laboratories
- Suntory Holdings Limited
- Keurig Dr Pepper Inc.
- Congo Brands
- Ascent Protein
- Nongfu Spring Co., Ltd.
- Carabao Group PCL
- AJE Group
- Vida-Fuel
- Britvic plc
- Red Bull GmbH
- Danone S.A.
- Science in Sport PLC
- OSHEE Polska Sp. z o.o.
- Nestlé S.A.
- Ajinomoto Co., Inc.
Neueste Industrielle Entwicklungen in Sportgetränkemarkt
- September 2025: Unwell Hydration, eine in den USA ansässige Marke für funktionale Getränke, gab die Einführung ihres neuesten Produkts bekannt: Unwell Hydration with Protein. Dieses Produkt kombinierte die charakteristische Elektrolytmischung der Marke mit Molkenisolat-Protein und bot eine leichtere und erfrischendere Alternative zu traditionellen Proteinshakes. Jede Portion lieferte 10 g Protein, enthielt 60 kcal und nur 2 g Zucker. Darüber hinaus enthielt es 740 mg Elektrolyte und drei essentielle B-Vitamine, die auf Verbraucher abzielten, die nach dem Training tanken und ihren Proteinbedarf unterwegs decken wollten.
- Juni 2025: Powerade erweiterte sein Produktportfolio mit der Einführung von Powerade Xtra Sour mit drei kräftigen Aromen: Cherry Kicker, Grape Shocker und Peach Pucker. Zusätzlich zu seinen Standardangeboten führte Powerade Xtra Sour eine zuckerfreie Variante ein, die exklusiv bei Wendy's erhältlich ist. Diese Version bot die gleichen lebhaften Aromen und war über Wendy's Coca-Cola Freestyle-Automaten zugänglich.
- April 2025: Protein2o, ein führender Akteur im Bereich klarer Proteingetränke, erweiterte seine Einzelhandelspräsenz durch den Eintritt in 1.400 Target-Filialen landesweit. Dieser strategische Schritt stärkte Protein2os Position im Markt für trinkfertige Proteingetränke. Target führte Protein2os reformulierte Linie klarer Proteingetränke, die entwickelt wurden, um den Bedürfnissen von Verbrauchern gerecht zu werden, die ihre tägliche Proteinaufnahme erhöhen und gleichzeitig hydriert bleiben möchten, ohne Konservierungsstoffe. Neben beliebten Aromen wie Strawberry Watermelon und Orange Mango bot Target exklusiv 4er-Packs von Protein2os neuestem Aroma, Lemon-Lime, an.
- Februar 2024: In einem strategischen Marketingwechsel brachte der Getränkeriese Suntory drei neue Produkte unter seiner Lucozade-Marke auf den Markt. Ende Februar veröffentlicht, zielten das Trio – Lucozade Sport Blue Force, Lucozade Energy Blue Burst und Lucozade Alert Blue Rush – darauf ab, das bestehende Sortiment der Marke zu erweitern.
Umfang des globalen Sportgetränkemarktberichts
Elektrolytangereichertes Wasser, Hypertonisch, Hypotonisch, Isotonisch, Proteinbasierte Sportgetränke sind als Segmente nach Softdrink-Typ abgedeckt. Aseptische Verpackungen, Metalldose, PET-Flaschen sind als Segmente nach Verpackungstyp abgedeckt. Convenience Stores, Online-Einzelhandel, Fachgeschäfte, Supermarkt/Hypermarkt, Sonstige sind als Segmente nach Untervertriebskanal abgedeckt. Afrika, Asiatisch-pazifischer Raum, Europa, Naher Osten, Nordamerika, Südamerika sind als Segmente nach Region abgedeckt.Segmentierungsübersicht
| Isotonisch |
| Hypertonisch |
| Hypotonisch |
| Elektrolytangereichertes Wasser |
| Proteinbasierte Sportgetränke |
| PET-Flaschen |
| Glasflaschen |
| Metalldosen |
| Aseptische Verpackungen |
| Einwegbecher |
| Supermärkte/Hypermärkte |
| Convenience Stores |
| Fachgeschäfte |
| Online-Einzelhandel |
| Sonstige Vertriebskanäle |
| Vor dem Training |
| Während des Trainings |
| Nach dem Training |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Softdrink-Typ | Isotonisch | |
| Hypertonisch | ||
| Hypotonisch | ||
| Elektrolytangereichertes Wasser | ||
| Proteinbasierte Sportgetränke | ||
| Nach Verpackungstyp | PET-Flaschen | |
| Glasflaschen | ||
| Metalldosen | ||
| Aseptische Verpackungen | ||
| Einwegbecher | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Funktionalität | Vor dem Training | |
| Während des Trainings | ||
| Nach dem Training | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Marktdefinition
- Kohlensäurehaltige Erfrischungsgetränke - Kohlensäurehaltige Erfrischungsgetränke sind nicht-alkoholische Getränke, die kohlensäurehaltig und typischerweise aromatisiert sind und gelöstes Kohlendioxid zur Erzeugung von Kohlensäure enthalten. Diese Getränke umfassen häufig Cola, Zitronen-Limetten-, Orangen- und verschiedene fruchtaromatisierte Limonaden. Vermarktet in Dosen, Flaschen oder als Zapfgetränk.
- Säfte - Wir haben verpackte Säfte berücksichtigt, die nicht-alkoholische Getränke umfassen, die aus Früchten, Gemüse oder einer Kombination davon gewonnen werden und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln verarbeitet und versiegelt sind. Ausgenommen frische Säfte umfasst dieses Marktsegment kommerziell zubereitete und konservierte Säfte, häufig mit zugesetzten Konservierungsstoffen und Aromen.
- Trinkfertiger Tee und trinkfertiger Kaffee - Trinkfertiger Tee und trinkfertiger Kaffee sind vorverpackte, nicht-alkoholische Getränke, die gebrüht und zum Verzehr ohne weitere Verdünnung zubereitet sind. Trinkfertiger Tee umfasst typischerweise verschiedene Teesorten, die mit Aromen und Süßungsmitteln versetzt sind und in Flaschen, Dosen oder Kartons erhältlich sind. Ebenso umfasst trinkfertiger Kaffee vorgebrühte Kaffeeformulierungen, die häufig mit Milch, Zucker oder Aromen gemischt werden und bequem für den Konsum unterwegs verpackt sind.
- Energydrinks - Energydrinks sind nicht-alkoholische Getränke, die darauf ausgelegt sind, einen schnellen Energieschub und Wachheit zu liefern. Sportgetränke hingegen sind Getränke, die zur Hydration und Auffüllung von Elektrolyten entwickelt wurden, insbesondere nach körperlicher Anstrengung, Sport oder intensiver Aktivität
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Erfrischungsgetränke | Kohlensäurehaltige Erfrischungsgetränke sind eine Kombination aus kohlensäurehaltigem Wasser und Aromastoffen, gesüßt mit Zucker oder zuckerfreien Süßungsmitteln. |
| Standard-Cola | Standard-Cola ist definiert als der ursprüngliche Geschmack von Cola-Limonade. |
| Diät-Cola | Ein colabasiertes Erfrischungsgetränk, das keinen oder nur wenig Zucker enthält |
| Fruchtaromatisierte Kohlensäuregetränke | Ein kohlensäurehaltiges Getränk, das aus Fruchtsaft/Fruchtaroma mit kohlensäurehaltigem Wasser hergestellt wird und Zucker, Dextrose, Invertzucker oder flüssige Glukose einzeln oder in Kombination enthält. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressung der natürlichen Flüssigkeit aus Früchten und Gemüse hergestellt wird. |
| 100% Saft | Frucht-/Gemüsesaft, der aus Früchten in Form ihres Saftes hergestellt wird, ohne dass Wasser zur Volumenergänzung hinzugefügt wird. Es ist nicht erlaubt, Fruchtsaft Zucker, Süßungsmittel, Konservierungsstoffe, Aromen oder Farbstoffe hinzuzufügen. |
| Saftgetränke (bis zu 24% Saft) | Frucht-/Gemüsesaftgetränke mit bis zu 24% Frucht-/Gemüseextrakt. |
| Nektare (25–99% Saft) | Säfte, die zwischen 25 und 99% Frucht enthalten können, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind |
| Saftkonzentrate | Saftkonzentrate sind jene Form von Säften, bei denen der größte Teil der Flüssigkeit entfernt wird, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bekannt ist. |
| Trinkfertiger Kaffee | Verpackte Kaffeegetränke, die in einer zubereiteten Form verkauft werden und zum Zeitpunkt des Kaufs zum Verzehr bereit sind. |
| Eiskaffee | Eiskaffee ist eine kalte Version von Kaffee, in der Regel eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Cold Brew Kaffee | Cold Brew, auch Kaltwasserextraktion oder Kaltpressung genannt, wird durch mehrstündiges Einweichen von gemahlenem Kaffee in Wasser bei Raumtemperatur hergestellt. |
| Trinkfertiger Tee | Trinkfertiger Tee ist ein verpacktes Teeprodukt, das ohne Aufbrühen oder Zubereitung sofort konsumiert werden kann |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, das kalt getrunken wird. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das die geistige Wachheit fördert, Verdauungsbeschwerden lindert und die Gewichtsabnahme unterstützt. |
| Kräutertee | Kräuterteegetränke werden aus dem Aufguss oder Absud von Kräutern, Gewürzen oder anderen Pflanzenmaterialien in heißem Wasser hergestellt. |
| Energydrink | Eine Art Getränk, das stimulierende Verbindungen enthält, in der Regel Koffein, das als Mittel zur geistigen und körperlichen Stimulation vermarktet wird. Es kann kohlensäurehaltig sein oder nicht und kann auch Zucker, andere Süßungsmittel oder pflanzliche Extrakte unter zahlreichen möglichen Zutaten enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Traditionelle Energydrinks | Traditionelle Energydrinks sind funktionale Erfrischungsgetränke, die Zutaten enthalten, die darauf ausgelegt sind, die Energie des Verbrauchers zu steigern. |
| Natürliche/biologische Energydrinks | Natürliche/biologische Energydrinks sind Energydrinks ohne künstliche Süßungsmittel und synthetische Farbstoffe. Stattdessen enthalten sie natürlich gewonnene Zutaten wie grünen Tee, Yerba Mate und botanische Extrakte. |
| Energy Shots | Ein kleines, aber hochkonzentriertes Energydrink, das große Mengen an Koffein und/oder anderen Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks relativ kleiner. |
| Sportgetränk | Sportgetränke sind Getränke, die speziell für die schnelle Zufuhr von Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport entwickelt wurden. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen von Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einer Erhöhung der Kohlenhydrate. |
| Hypertonisch | Hypertonische Getränke haben eine höhere Konzentration von Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Sport schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine niedrigere Konzentration von Salz und Zucker als der menschliche Körper. |
| Elektrolytangereichertes Wasser | Elektrolytwasser ist Wasser, das mit elektrisch geladenen Mineralien wie Natrium, Kalium, Kalzium und Magnesium angereichert ist. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind Sportgetränke, denen Protein zugesetzt wurde, das die Leistung verbessert und den Muskelproteinabbau reduziert. |
| Vor-Ort-Konsum | Der Vor-Ort-Konsum bezieht sich auf Orte, die Getränke zum sofortigen Verzehr vor Ort verkaufen, wie Bars, Restaurants und Kneipen |
| Außer-Haus-Konsum | Außer-Haus-Konsum bezeichnet in der Regel Orte wie Spirituosengeschäfte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit einen bequemen Standort bietet, um schnell eine breite Palette von Verbrauchsgütern und Dienstleistungen zu kaufen, in der Regel Lebensmittel und Kraftstoff. |
| Fachgeschäft | Ein Fachgeschäft ist ein Laden/Geschäft, das eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer relativ engen Warenkategorie führt |
| Online-Einzelhandel | Online-Einzelhandel ist eine Art des elektronischen Handels, bei dem ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezieht sich auf das Abfüllen eines kalten, kommerziell sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter und Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra Packs, Kartons, Beutel usw. |
| PET-Flasche | PET-Flasche bezeichnet eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise für die Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder einen anderen Behälter, der für den einmaligen Gebrauch zum Servieren von Getränken wie Wasser, kalten Getränken, heißen Getränken und alkoholischen Getränken konzipiert ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Menschen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennials | Jeder, der zwischen 1981 und 1996 geboren wurde (im Jahr 2019 zwischen 23 und 38 Jahre alt), gilt als Millennial |
| Taurin | Taurin ist eine Aminosäure, die die Immungesundheit und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Es handelt sich um eine Trinkstätte mit Lizenz zum Ausschank alkoholischer Getränke zum Verzehr vor Ort. |
| Café | Es handelt sich um eine Gastronomieeinrichtung, die Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten serviert. |
| Unterwegs | Es bedeutet, etwas zu tun/zu erledigen, während man mit etwas beschäftigt ist, ohne die Pläne zu ändern, um es zu berücksichtigen. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer bestimmten Region, der das Internet nutzt. |
| Verkaufsautomat | Eine Maschine, die kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird |
| Discountgeschäft | Ein Discountgeschäft oder Discounter bietet ein Einzelhandelsformat, bei dem Produkte zu Preisen verkauft werden, die grundsätzlich unter einem tatsächlichen oder angenommenen "vollen Einzelhandelspreis" liegen. Discounter verlassen sich auf Masseneinkäufe und effiziente Distribution, um die Kosten niedrig zu halten. |
| Sauberes Etikett | Produkte mit sauberem Etikett im Getränkemarkt sind Getränke, die aus wenigen Zutaten natürlichen Ursprungs hergestellt werden und nicht oder nur leicht verarbeitet sind. |
| Koffein | Eine alkalische Verbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich zur Freizeitgestaltung als mildes kognitives Verstärkungsmittel verwendet, um Wachheit und Aufmerksamkeitsleistung zu steigern. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, die als mit einem hohen Risikograd verbunden wahrgenommen werden. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegungen, um die Herzfrequenz auf mindestens 80% der maximalen Herzfrequenz zu erhöhen, und kurzen Perioden niedrigintensiver Bewegungen abwechseln. |
| Haltbarkeit | Die Zeitspanne, während der ein Artikel verwendbar, zum Verzehr geeignet oder verkäuflich bleibt. |
| Cream Soda | Cream Soda ist ein süßes Erfrischungsgetränk. Im Allgemeinen mit Vanille aromatisiert und auf dem Geschmack eines Eiscreme-Floats basierend |
| Root Beer | Root Beer ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe von Smilax ornata als primäres Aroma hergestellt wird. Root Beer ist typischerweise, aber nicht ausschließlich, alkoholfrei, koffeinfrei, süß und kohlensäurehaltig. |
| Vanille-Limonade | Ein kohlensäurehaltiges Erfrischungsgetränk mit Vanillegeschmack. |
| Milchfrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Zutaten, um die Energie zu steigern. Beliebte Optionen sind Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: EIN MARKTMODELL ERSTELLEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




