
Analyse des indischen Marktes für Energydrinks von Mordor Intelligence
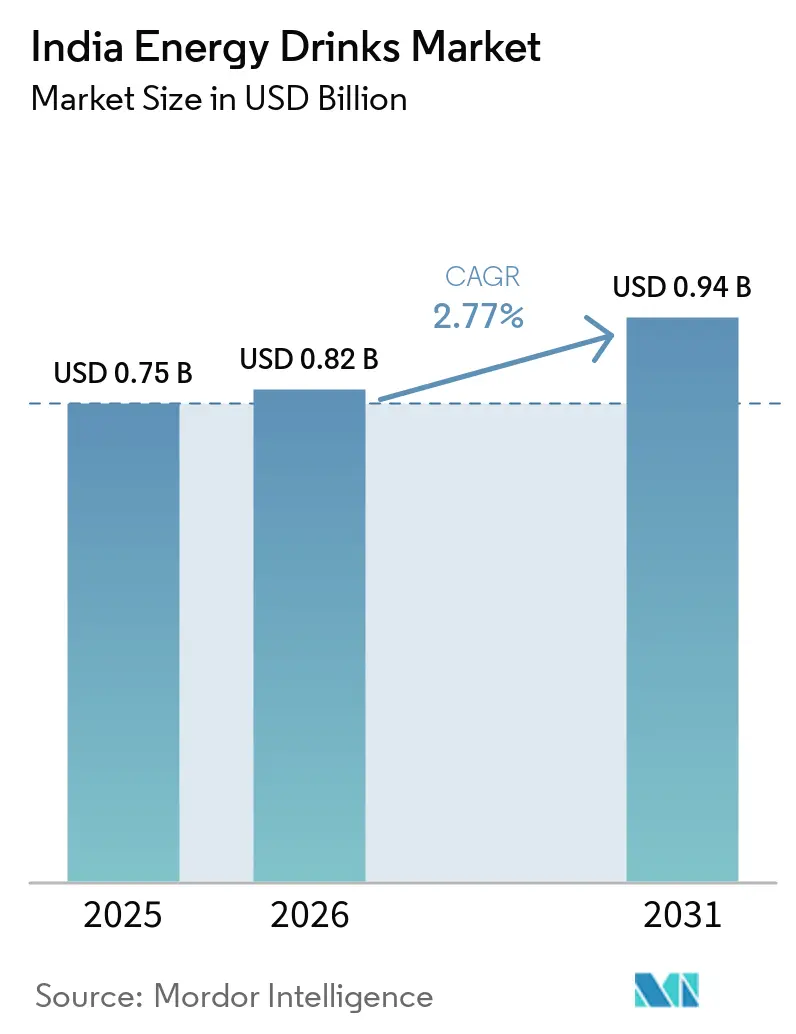
Die Größe des Indien Energydrinks-Marktes wird voraussichtlich von 0,82 Milliarden USD im Jahr 2026 auf 0,84 Milliarden USD im Jahr 2027 steigen und bis 2032 0,98 Milliarden USD erreichen, mit einer CAGR von 3,15 % über 2027–2032.
In Indien schaffen wiederkehrende Arbeits- und Freizeitanlässe für erwachsene Gamer Raum für praktische trinkfertige Portionen und differenzierte Preisangebote. Gekühlter Zugang kann diese Anlässe ausweiten, während botanische Formulierungen Lieferanten eine weitere Möglichkeit bieten, das Getränk selbst zu differenzieren. Die Lebensmittelsicherheits- und Standardbehörde Indiens (FSSAI) begann im Juli 2026 mit der Durchsetzung von Kennzeichnungsvorschriften in Indien, um die Bezeichnung „Energydrink” zu entfernen, und die Packungsformulierung wird zu einer kommerziellen Einschränkung. Lieferanten bauen preisgestaffelte Portfolios auf, und die Expansion hängt davon ab, ob Portionsbequemlichkeit und Formulierungsvielfalt eine Koffeinaussage durch den Kennzeichnungsstreit um die Energydrink-Bezeichnung tragen können.
Wichtigste Erkenntnisse des Berichts
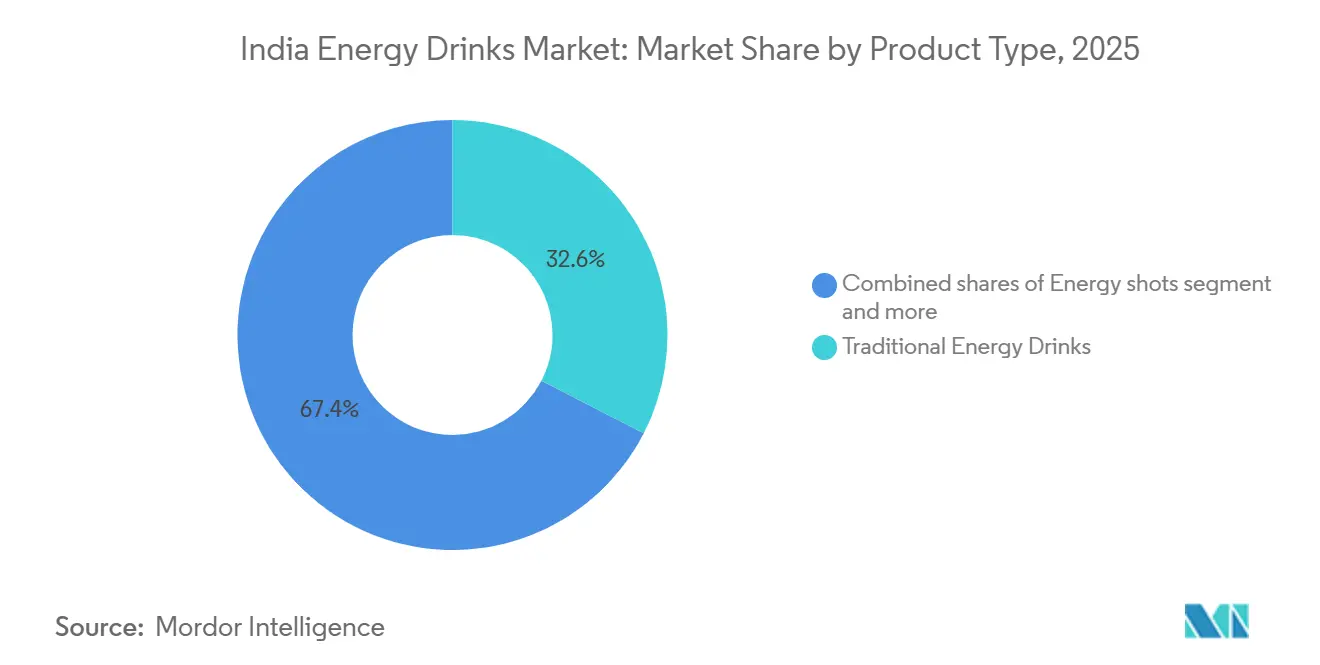
- Nach Produkttyp hielten traditionelle Energydrinks im Jahr 2026 einen Marktanteil von 32,3 % am Indien Energydrinks-Markt, während natürliche/biologische Energydrinks mit einer prognostizierten CAGR von 4,4 % über 2027–2032 am schnellsten wachsen dürften.
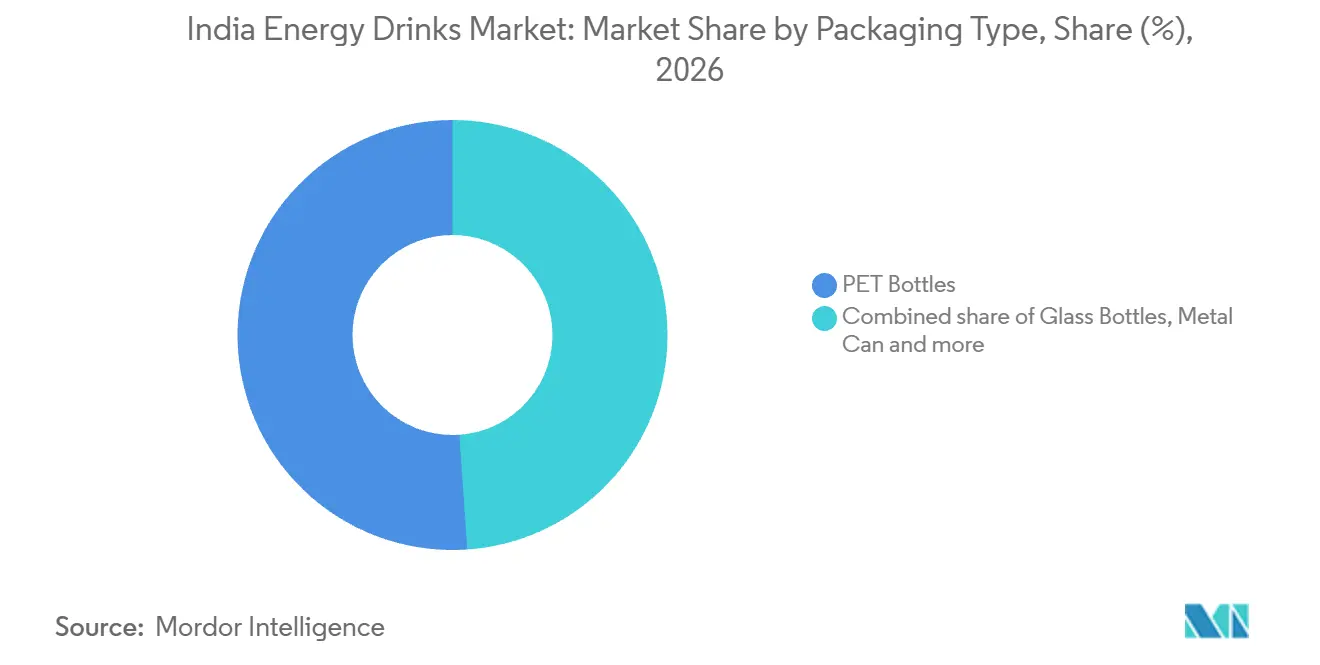
- Bei der Verpackung hielten PET-Flaschen im Jahr 2026 einen Anteil von 51,1 % am Indien Energydrinks-Markt, und Glasflaschen werden mit einer prognostizierten CAGR von 4,05 % über 2027–2032 als das am schnellsten wachsende Segment erwartet.
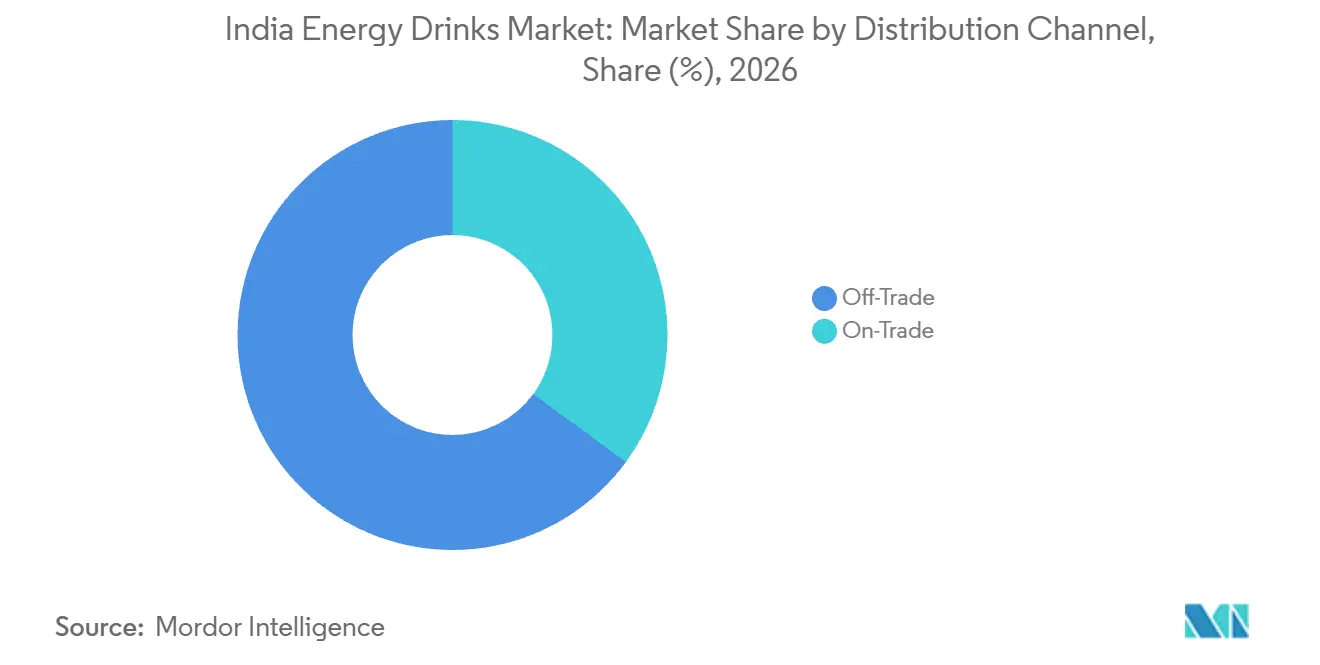
- Über alle Vertriebskanäle hinweg entfielen im Jahr 2026 64,94 % des Marktumsatzes auf den Außer-Haus-Handel, während der Gastronomie-/Außer-Haus-Konsum-Kanal mit einer prognostizierten CAGR von 4,45 % über 2027–2032 am schnellsten wachsen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende mobile Erwerbsbevölkerung und Nachfrage nach praktischen Energieoptionen | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachsende Fitness- und Sportbeteiligungskultur | +1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anstieg von E-Sport und Gaming fördert koffeinhaltige Getränke | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Kühlkette in Städten der Tier-2/3-Kategorie, die gekühlte Trinkfertigformate ermöglichen | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wechsel zu natürlichen, zuckerfreien und funktionellen Varianten | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasche Urbanisierung und steigende verfügbare Einkommen unter berufstätigen Fachkräften | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Erwerbsbevölkerung unterwegs und Nachfrage nach praktischen Energieoptionen
Eine größere mobile Erwerbsbevölkerung schafft mehr Anlässe für Energydrinks, die wenig Vorbereitung oder Unterbrechung der Arbeit erfordern. Indiens Gig-Erwerbsbevölkerung, einschließlich Liefer-, Mitfahrdienst- und Freiberufler, wuchs von GJ2021 bis GJ2025 um 55 % auf 12 Millionen Beschäftigte.[1] Im GJ2025–26 trat Tata Consumer Products Ltd mit Zip Zap, einem stillen, nicht karbonisierten Energydrink im Becherformat, erneut in Indiens Koffein-Energiesegment ein. Portionsbequemlichkeit gibt Lieferanten eine praktische Möglichkeit, Arbeitnehmer zu erreichen, die zwischen Aufgaben pendeln, ohne sich allein auf einen Leistungsanspruch zu stützen. Das stille, nicht karbonisierte Format eröffnet eine weitere Möglichkeit, um mobile Arbeitsanlässe zu erschließen, da ein Koffeingetränk sich sowohl in der Karbonisierung als auch im Behälter unterscheiden kann.
Wachsende Fitness- und Sportbeteiligungskultur
Organisierte Fitnessaktivitäten erwachsener Teilnehmer geben Energydrink-Lieferanten ein Publikum, dessen Konsumgelegenheiten über Pendeln und Büroarbeit hinausgehen können. Indiens 89. Ausgabe von Fit India Sundays on Cycle brachte am 6. September 2026 mehr als 5 Millionen junge Menschen an über 25.000 Standorten zusammen und förderte eine drogenfreie Jugendbotschaft, die den Umfang organisierter Freizeitgestaltung verdeutlicht. Beim Tata Mumbai Marathon am 18. Januar 2026 nahmen 70.065 Teilnehmer teil, davon 60 % im Alter von 25 bis 44 Jahren. Das erwachsene Altersprofil des Marathons liefert ein eigenständiges Publikum für Energydrink-Portionen rund um Freizeitaktivitäten und erweitert die potenzielle Nachfrage über arbeitsbezogene Bequemlichkeit hinaus.
Anstieg von E-Sport und Gaming als Treiber für koffeinhaltige Getränke
Häufiges Gaming durch Erwachsene schafft eine potenziell wiederkehrende Gelegenheit für Energygetränke über die mit der Kategorie verbundenen körperlichen Aktivitätsumgebungen hinaus. The Trade Desk Intelligence und PA Consulting befragten von Januar bis März 2025 2.000 indische Erwachsene ab 18 Jahren. Unter diesen Befragten spielten 74 % wöchentlich und 51 % täglich Spiele. Im Januar 2025 wurde Monster Energy offizieller Energydrink-Partner von iQOO SOUL, der Battlegrounds Mobile India-Abteilung von S8UL. Das Sponsoring verknüpfte eine Energydrink-Marke mit organisiertem Spielen, während die wöchentlichen und täglichen Raten der Umfrage auf Möglichkeiten bei gewöhnlichen Gaming-Sitzungen hindeuten.
Ausweitung der Kühlkette in Städten der Tier-2/3-Kategorie, die gekühlte Trinkfertigformate ermöglichen
Gekühlte Verfügbarkeit kann den Verkaufsanlass eines Energydrinks nur dann ausweiten, wenn der Lieferant den Vertrieb mit Kühlung in der Nähe des Verbrauchers verbinden kann. In seinem Jahresbericht 2025 erklärte Varun Beverages Ltd, dass Verbesserungen bei der Elektrifizierung und Investitionen in die Kühlinfrastruktur, einschließlich Sichtkühlschränken, den Zugang zu gekühlten Getränken in unterversorgten indischen Märkten verbesserten. Der Bericht verknüpfte diese Entwicklungen mit einem konsistenteren Getränkekonsum im Zeitverlauf. In unterversorgten Märkten macht dies die Kühlung von Verkaufsstellen zu einer Ergänzung des Versands von Fertigprodukten, da Vertriebsreichweite allein keine gekühlte Verfügbarkeit herstellt. Als PepsiCo-Abfüller und -Distributor berichtet Varun Beverages über Kühlinvestitionen nachgelagert der Produktion, was die gekühlte Verfügbarkeit sowohl mit der Kühlerbasis an Verkaufsstellen als auch mit dem Angebot verknüpft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken hinsichtlich hohem Koffein-, Zucker- und Kunstzusatzstoffgehalt | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Strenge Vorschriften zur Kennzeichnung und Koffeingrenzwerten sowie selbstregulatorische Schutzmaßnahmen für Werbung gegenüber Kindern | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Preisspitzen bei Rohstoffen für Botanicals und Vitamine | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Aufstieg alternativer funktionaler Getränke wie Kombucha oder Nootropika | -0.2% | Südliche Regionen Indiens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken hinsichtlich hohem Koffein-, Zucker- und Kunstzusatzstoffgehalt
Koffeinbezogene Gesundheitsbedenken schränken ein, wie breit Lieferanten einen Energydrink als alltägliches Erfrischungsgetränk positionieren können. Im Juli 2026 in Indien veröffentlichte medizinische Empfehlungen rieten Kindern und Jugendlichen, koffeinhaltige Energydrinks zu meiden, da sie anfälliger für stimulanzbedingte Nebenwirkungen sind. Die Empfehlung setzt eine Grenze für die Ansprache jugendlicher Zielgruppen und erschwert es, eine allgemeine Erfrischungsbotschaft mit dem Stimulanzcharakter des Produkts in Einklang zu bringen. Im Juni 2026 brachte HELL Energy seine zuckerfreie HELL ZERO-Reihe in Indien auf den Markt und bot damit eine Produktoption, die den Zuckergehalt adressiert. Die Entfernung von Zucker lässt die koffeinbezogene Barriere für jüngere Verbraucher bestehen und begrenzt das Publikum, das eine solche Neuformulierung verantwortungsvoll erschließen kann.
Strenge Vorschriften zur Kennzeichnung und Koffeingrenzwerten sowie selbstregulatorische Schutzmaßnahmen für Werbung gegenüber Kindern
Indiens Durchsetzung der Energydrink-Kennzeichnung begann am 2. Juli 2026, als die FSSAI die Entfernung der Energydrink-Bezeichnung anordnete. Bis zum 30. Juli verweigerten Distributoren die Annahme bestehender Bestände, was zu gemeldeten Engpässen im Einzelhandel bei Dutzenden von Marken beitrug. Separat legt der Standard für koffeinhaltige Getränke den Gesamtkoffeingehalt aus allen Quellen auf 145 bis 300 mg/L fest, was die Formulierungsmöglichkeiten einschränkt. Der selbstregulatorische Kodex des Advertising Standards Council of India (ASCI) untersagt zudem an Kinder gerichtete Werbung, die Schaden verursachen oder die Verletzlichkeit von Kindern ausnutzen könnte, und schränkt ein, wie Marken dieses Publikum ansprechen können. Gerichtliche Anordnungen haben seitdem unternehmensspezifische vorläufige Erleichterungen gewährt, und das Delhi High Court hat die Begründetheit von FSSAIs Kennzeichnungsposition noch nicht entschieden. Für Lieferanten und Distributoren besteht die kommerzielle Belastung darin, konforme Verpackungen und die Bestandsannahme zu koordinieren, wenn ein Kennzeichnungswechsel den Weg zum Einzelhandel unterbricht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Traditionelle Getränke verankern die Nachfrage, während botanische Angebote für Diversifizierung sorgenTraditionelle Energydrinks hatten im Jahr 2026 einen Anteil von 32,3 % an der Größe des Indien Energydrinks-Marktes. Varun Beverages Ltd führte im April 2026 Sting Classic in PET-Flaschen ein und brachte das Produkt auch in Dosen auf den Markt. In seinem Earnings Call im Mai 2026 berichtete der Abfüller von einer günstigen frühen Performance des PepsiCo-Produkts. Ein traditionelles Angebot kann daher durch Produkterneuerung innerhalb desselben Produkttyps wettbewerbsfähig sein, ohne eine andere botanische oder Zutatenaussage zu benötigen, um das Angebot zu definieren. Im selben Call berichtete der Vorsitzende von Varun von einer über den Erwartungen liegenden Nachfrage bei der Besprechung des Sting Classic-Launches.
Natürliche/biologische Energydrinks sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,4 % über 2027–2032. Im März 2025 berichtete SAGE-Gründerin Archana Nagar, Hibiscus sabdariffa auf etwa 25 Acres in Harda anzubauen und eine kleine Produktionseinheit für ein blumenbasiertes Energydrink zu betreiben. In diesem Beispiel verbindet die Produktidentität eine unverwechselbare botanische Zutat mit ihrem Anbau und ihrer Produktion. Für einen Lieferanten, der dieses Modell verfolgt, bedeutet die Skalierung des Angebots, die landwirtschaftlichen und Getränkeoperationen zu verbinden und dabei die beabsichtigte Formulierung beizubehalten. Mit etwa 25 Acres und einer kleinen Produktionseinheit im März 2025 verfügte dieses Beispiel über eine bescheidene Versorgungsbasis, sodass die Replikation seines blumenbasierten Modells erfordert, dass andere Produzenten eine vergleichbare botanische Versorgung sicherstellen.



Nach Verpackungstyp:
PET unterstützt Skalierung, während Glas eine eigenständige Servierrolle erfordertPET-Flaschen repräsentierten im Jahr 2026 einen Marktanteil von 51,1 % am Indien Energydrinks-Markt. Separat berichtete HELL Energy, dass PET-Flaschen im ersten Quartal GJ26 85 % seines Energydrink-Umsatzes in Indien generierten. Der umsatzmäßige Mix auf Markenebene veranschaulicht einen Lieferanten, dessen Energydrink-Umsatz in Indien im berichteten Quartal stark von diesem Format abhing, sodass die Ausführung der Flasche ein zentraler Bestandteil seines Produktangebots ist. Die Erneuerung des PET-Angebots adressiert die wichtigste Umsatzbasis dieses Lieferanten, während eine zusätzliche Verpackung eine engere kommerzielle Rolle übernimmt.
Glasflaschen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,05 % über 2027–2032. In Indiens Spirituosenindustrie berichtete United Spirits Limited im GJ2025–26 über den Kauf, die Reinigung und die Wiederverwendung leerer Glasflaschen durch sein Rückgabesystem. United Spirits verknüpfte diesen Rückgabekreislauf mit der Schonung von Rohstoffen und stärkeren lokalen Lieferantennetzwerken. In diesem Spirituosenmodell geht die Glasbeschaffung über die Versorgung mit neuen Behältern hinaus und umfasst die Rückgewinnung und Aufbereitung von Flaschen zur Wiederverwendung.

Nach Vertriebskanal:
Einzelhandelsreichweite und Gastronomie bedienen unterschiedliche KonsumgelegenheitenDer Außer-Haus-Handel war das größte Segment und machte im Jahr 2026 64,94 % des Marktumsatzes aus. Über sein breiteres Getränkegeschäft hinaus berichtete Varun Beverages im Februar 2025, 4 Millionen FMCG-Verkaufsstellen in Indien zu erreichen. Ein integrierter Lieferant kann eine solche Präsenz nutzen, um Energydrinks über etablierte Einzelhandelsrouten neben seinem breiteren Getränkeportfolio anzubieten. Einzelhandelsreichweite schafft einen Einstiegsweg für Energydrinks, aber die Marke muss die Wahl des Käufers sichern, ohne ein gastronomisches Umfeld, das den sofortigen Konsum rahmt.
Der Gastronomie-/Außer-Haus-Konsum-Kanal ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,45 % über 2027–2032. Red Bulls Vertriebsorganisation in Indien bedient gastronomische Vor-Ort-Betriebe, wo seine Dosen sofort konsumiert werden. Diese Vereinbarung verbindet das Getränk mit einem Serviceanlass, bei dem der Betrieb hilft, die Wahl am Konsumort zu präsentieren. Für einen Lieferanten bedeutet die Entwicklung dieses Kanals den Aufbau von Beziehungen rund um die Art und Weise, wie das Produkt serviert wird, sowie die Sicherstellung, dass es die Betriebe erreicht.
Geografische Analyse
Zeptos Jahresabschlussdaten 2025 verzeichneten 784.637 Liter Energydrinks, die in Mumbai über seine Plattform konsumiert wurden, und liefern damit ein stadtspezifisches Quick-Commerce-Beispiel.[2] Im April 2025 wurden New Products' Non Stop Energydrinks, importiert aus Dubai, in Delhi NCR, Mumbai und Pune als verfügbar gemeldet. Diese Beispiele verweisen auf unterschiedliche kommerzielle Wege innerhalb des städtischen Indiens, wobei eine Lieferplattform den Konsum erfasst und eine importierte Marke den Zugang in mehreren Städten etabliert. Das erfasste Volumen einer Plattform und die Verfügbarkeit eines Importeurs in mehreren Städten erfordern unterschiedliche Wege zum Verbraucher und unterschiedliche lokale Partner.
Im Mai 2026 kündigte Yinbev, der Importeur von 28 BLACK, einen Blinkit-Launch für Mumbai und Hyderabad an. Die Ankündigung besagte, dass Verbraucher in diesen Städten das importierte deutsche Energydrink gekühlt für eine schnelle Lieferung bestellen könnten. Schnelle gekühlte Lieferung ermöglicht es einer importierten Marke, den sofortigen Konsum zu erreichen, was eine Regalplatzierung allein nicht bietet. Sie macht das Lieferangebot auch zu einem Teil der lokalen Attraktivität des Produkts, anstatt den Importstatus als ausreichenden Kaufgrund zu behandeln. Die Expansion über diesen Weg hängt davon ab, die Verbindung zwischen lokaler Erfüllung und einer gekühlten Portion aufrechtzuerhalten, sodass die Ausführung in jeder Stadt wichtiger ist als die nominale Breite eines nationalen Launches.
Bengaluru bietet ein anderes Vertriebsbeispiel, wobei ARB Group Red Bull in Bengaluru und Karnataka vertreibt. Das breitere Geschäft der ARB Group umfasst ein Portfolio indischer und internationaler Konsumgütermarken und platziert das Energydrink bei einem Intermediär mit gemischten Kategorien. Ein Intermediär mit gemischten Kategorien kann der Energydrink-Marke Zugang zu etablierten lokalen Kundenbeziehungen verschaffen und den Bedarf reduzieren, jede Verbindung direkt aufzubauen. Die entsprechende kommerzielle Herausforderung besteht darin, Aufmerksamkeit für ein Energydrink-Angebot innerhalb eines Portfolios zu sichern, das mehrere Verbraucherkategorien bedient.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Lieferanten, die konforme fertige Energydrinks in Indien verkaufen. Die Klarstellung der FSSAI vom April 2024 erlaubte die Energydrink-Bezeichnung nur für lizenzierte Produkte in bestimmten standardisierten karbonisierten oder nicht karbonisierten wasserbasierten Aromastoffgetränkekategorien, die als koffeinhaltige Getränke klassifiziert sind. Maharashtras Lebensmittel- und Arzneimittelbehörde setzt den nationalen Lebensmittelsicherheitsrahmen innerhalb des Bundesstaates um, sodass die lokale Durchsetzung Teil desselben Wegs zum Markt ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Nationales Regime Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Lebensmittelsicherheits- und Standardbehörde Indiens | Lebensmittel- und Arzneimittelbehörde Maharashtra |
| Wesentliche Instrumente oder Richtungen | Produktkategorie- und Lizenzierungsklarstellung für die Energydrink-Bezeichnung | Nationales Lebensmittelsicherheits- und Standardgesetz, Vorschriften und FSSAI-Regelungen, die im Bundesstaat umgesetzt werden |
| Kommerzielle Auswirkung | Die Kennzeichnungspositionierung muss den festgelegten lizenzierten koffeinhaltigen Getränkekategorien entsprechen | Lieferanten sind mit der staatlichen Umsetzung des nationalen Rahmens konfrontiert |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt den definierten Klassifizierungsweg und die Kennzeichnungsbedingung in der operativen FSSAI-Klarstellung von 2024 wider. Die vorläufigen Anordnungen des Delhi High Court vom Oktober 2026 für PepsiCo India, Monster Energy India und Reliance Consumer Products, ausstehend bis zur weiteren Anhörung, erlaubten PepsiCo und Monster den Verkauf bestehender Bestände, jedoch keine weitere Herstellung unter Verwendung der Bezeichnung. Die 90-tägige Umetikettierungsanweisung vom Juli, die Anhörung am 5. November 2026 und eine mögliche FSSAI-Überprüfung der Red Bull-Angelegenheit betreffen die Durchsetzung der unveränderten Klarstellung und unterstützen „Keine Änderung” für die Klassifizierungspflichten der Lieferanten trotz angefochtener Produktionskennzeichnungen. Maharashtra erhält dieselbe Bewertung und Richtung, da es den nationalen Rahmen umsetzt und die Lieferanten für die Kategoriekonformität und staatliche Verwaltung verantwortlich lässt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wo Zutatenzulieferer, Hersteller und Vertriebsorganisationen Umsatz aus der Bereitstellung von Energydrinks für indische Verbraucher erzielen. Oasis Beverages Private Limited stellt Aromastoffemulsionskonzentrate in der Nähe von Noida für Energydrinks neben karbonisierten Erfrischungsgetränken und saftbasierten Getränken her. Varun Beverages Ltd nahm 2025 4 Greenfield-Produktionsanlagen in Indien in Betrieb und veranschaulicht damit, wie ein integrierter Getränkeproduzent seine Betriebsbasis an verschiedenen Standorten ausbauen kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Konzentratversorgung | Getränkekonzentrat-Hersteller wie Oasis Beverages Private Limited | Konzentratverkäufe | Reproduktion des beabsichtigten Geschmacks über Produktionschargen hinweg | Formulierungen qualifizieren und Chargenspezifikationen beibehalten |
| Getränkeherstellung | Energydrink-Lohnhersteller wie Biove Life Science | Massenproduktion und Umsatz aus der Herstellung von Eigenmarken | Einhaltung der Markenspezifikationen im vertraglich vereinbarten Produktionsmaßstab | Produktionsläufe vor der Skalierung von Aufträgen validieren |
| Vertrieb und Kanalverkäufe | Integrierte Abfüller-Distributoren wie Varun Beverages Ltd und Getränkemarken mit allgemeinen Handelsnetzen wie Vold Energy Asia Pvt. Ltd. | Verkäufe von Fertiggetränken, einschließlich Energydrinks innerhalb breiterer Portfolios | Koordinierung der Verfügbarkeit von Fertigprodukten mit der nachgelagerten Lieferung | Produktions- und Vertriebspläne auf die Auffüllung von Verkaufsstellen abstimmen |
| Quelle: Mordor Intelligence | ||||
Lohnfertigung bietet einer Marke einen Weg zur Produktion, ohne die gesamte Betriebsbasis eines Produzenten replizieren zu müssen. Red Bulls Indienbetrieb koordiniert Lokalisierung, Produktion, Importe, Lagerung, Transport und Lieferung und zeigt die Bandbreite der Funktionen, die rund um ein fertiges Getränk verbunden sein müssen. Der Zugang zur Fertigung lässt daher eine separate Koordinierungsaufgabe bestehen, und eine neue Marke muss diese integrierte Fähigkeit durch ihre eigene Organisation oder Partner aufbauen.
Wettbewerbslandschaft
Marktkonzentration
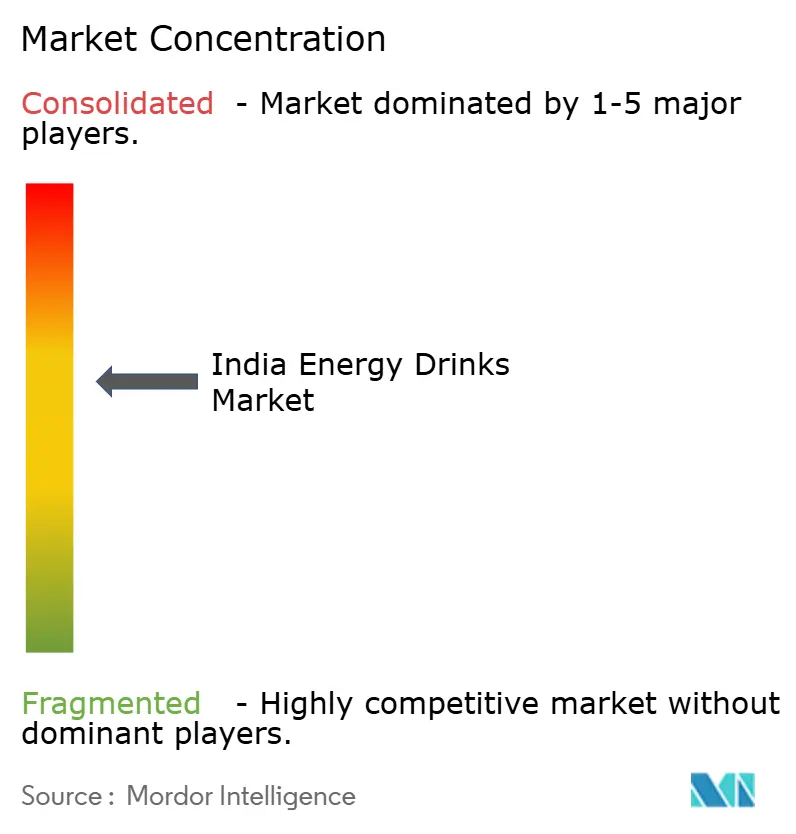
Der Wettbewerb konzentriert sich auf etablierte multinationale Markenportfolios, während differenzierte Preisstufen Raum für eigenständige Verbraucherangebote schaffen. Zu den wichtigsten Lieferanten gehören Red Bull GmbH, PepsiCo Inc. (Sting), Monster Beverage Corp., The Coca-Cola Co. (Thums Up Charged) und Anheuser-Busch InBev SA/NV (Budweiser Beats). Ein Bericht vom Juni 2026 zitierte einen Monster-Manager, der Predator in Indien als etwa halb so teuer wie Monster beschrieb – eine günstigere Preisstufe innerhalb seines Portfolios. Predators günstigere Stufe liegt innerhalb von Monsters eigenem Portfolio und verengt den Raum für externe Herausforderer, deren wichtigstes Verkaufsargument ein niedrigerer Preis ist.
PepsiCos Portfolio fügt neben Sting eine zweite Preisposition hinzu. Im Juni 2026 kündigte es den indischen Launch von Adrenaline Rush als Massen-Premium-Energydrink-Marke an, die über Sting hinaus bepreist ist. The Coca-Cola Co. bietet Charged by Thums Up in Dosen und PET-Flaschen in Indien an und gibt seinem Produkt damit mehr als einen Verpackungsweg zum Verbraucher. Für Käufer schaffen diese Ansätze Auswahl über Markenposition und Servierformat hinweg.
Regulatorische Positionierung kann die Wettbewerbskontinuität ebenso direkt beeinflussen wie eine neue Marke oder Preisstufe. Am 29. September 2026 hob das Delhi High Court die FSSAI-Anweisung auf, die Red Bull India angewiesen hatte, die Energydrink-Bezeichnung nicht mehr zu verwenden.[3] Das Gericht ließ der FSSAI die Möglichkeit, nach Anhörung von Red Bull erneut zu entscheiden. Verfahrensrechtliche Erleichterung und eine dauerhafte Kennzeichnungsposition haben unterschiedliche kommerzielle Implikationen, sodass regulatorische Kompetenz Teil der Aufrechterhaltung eines verbraucherorientierten Angebots wird.
Marktführer der Indien Energydrinks-Branche
-
Anheuser-Busch InBev SA/NV (Budweiser Beats)
-
Monster Beverage Corp.
-
PepsiCo Inc. (Sting)
-
Red Bull GmbH
-
The Coca-Cola Co. (Thums Up Charged)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Energydrinks-Markt Unternehmen in diesem Bericht
- Red Bull GmbH
- PepsiCo Inc. (Sting)
- Monster Beverage Corp.
- The Coca-Cola Co. (Thums Up Charged)
- Anheuser-Busch InBev SA/NV (Budweiser Beats)
- Goldwin Healthcare Pvt Ltd (Cloud 9)
- Hector Beverages Pvt Ltd (Tzinga)
- Ghodawat Consumer Ltd (Rider)
- Radiohead Brands Pvt Ltd (Hustle)
- Hell Energy Magyarország Kft.
- Tata Consumer Products Ltd (Himalayan Energy)
- Varun Beverages Ltd
- Bisleri International Pvt Ltd (Urzza)
- Power Horse Energy Drinks GmbH
- Taisho Pharmaceutical Co. Ltd (Lipovitan)
- Osotspa Co. Ltd (M-150)
- Ocean Drinks Pvt Ltd
- BPI Sports LLC
- Prime Hydration LLC
- Congo Brands (Predator)
Neueste Industrielle Entwicklungen in Indien Energydrinks-Markt
- Okt. 2026: Am 12. Oktober lehnte das Delhi High Court PepsiCos Antrag ab, weiterhin Getränke mit der Energydrink-Bezeichnung herzustellen.
- Okt. 2026: Das Delhi High Court setzte FSSAI-Anordnungen gegen PepsiCo India, Monster Energy India und Reliance Consumer Products bis zur Anhörung aus und erlaubte PepsiCo und Monster den Verkauf bestehender Bestände, jedoch keine weitere Herstellung unter Verwendung der Bezeichnung.
- Sep. 2026: Am 29. September hob das Delhi High Court die FSSAI-Anweisung auf, die Red Bull India angewiesen hatte, die Energydrink-Bezeichnung nicht mehr zu verwenden, und ließ der FSSAI die Möglichkeit, nach ordnungsgemäßem Verfahren erneut zu entscheiden.
Umfang und Methodik
Segmentierungsübersicht
Nach Produkttyp
| Energyshots |
| Natürliche/biologische Energydrinks |
| Zuckerfreie/kalorienarme Energydrinks |
| Traditionelle Energydrinks |
| Sonstige Energydrinks |
Nach Verpackungstyp
| PET-Flaschen |
| Glasflaschen |
| Metalldosen |
| Sonstige |
Nach Vertriebskanal
| Gastronomie | |
| Einzelhandel | Supermarkt/Hypermarkt |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Energyshots | |
| Natürliche/biologische Energydrinks | ||
| Zuckerfreie/kalorienarme Energydrinks | ||
| Traditionelle Energydrinks | ||
| Sonstige Energydrinks | ||
| Nach Verpackungstyp | PET-Flaschen | |
| Glasflaschen | ||
| Metalldosen | ||
| Sonstige | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermarkt/Hypermarkt | |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
Marktdefinition
- Kohlensäurehaltige Softdrinks - Kohlensäurehaltige Softdrinks sind nicht-alkoholische Getränke, die kohlensäurehaltig und typischerweise aromatisiert sind und gelöstes Kohlendioxid zur Erzeugung von Kohlensäure enthalten. Diese Getränke umfassen häufig Cola, Zitrone-Limette, Orange und verschiedene fruchtaromatisierte Limonaden. Vermarktet in Dosen, Flaschen oder als Zapfgetränk.
- Säfte - Wir haben verpackte Säfte berücksichtigt, die nicht-alkoholische Getränke umfassen, die aus Früchten, Gemüse oder einer Kombination davon gewonnen, verarbeitet und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln versiegelt werden. Ausgenommen frische Säfte umfasst dieses Marktsegment kommerziell zubereitete und konservierte Säfte, oft mit zugesetzten Konservierungsstoffen und Aromen.
- Trinkfertiger Tee und trinkfertiger Kaffee - Trinkfertiger Tee und trinkfertiger Kaffee sind vorverpackte, nicht-alkoholische Getränke, die gebrüht und ohne weitere Verdünnung zum Verzehr vorbereitet sind. Trinkfertiger Tee umfasst typischerweise verschiedene Teesorten, die mit Aromen und Süßungsmitteln versetzt sind und in Flaschen, Dosen oder Kartons erhältlich sind. Ebenso umfasst trinkfertiger Kaffee vorgebrühte Kaffeeformulierungen, die oft mit Milch, Zucker oder Aromen gemischt werden, und ist bequem für den Verzehr unterwegs verpackt.
- Energydrinks - Energydrinks sind nicht-alkoholische Getränke, die darauf ausgelegt sind, einen schnellen Energie- und Wachheitsschub zu liefern. Sportgetränke hingegen sind Getränke, die zur Flüssigkeitszufuhr und zum Auffüllen von Elektrolyten entwickelt wurden, insbesondere nach körperlicher Anstrengung, Sport oder intensiver Aktivität
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Softdrinks | Kohlensäurehaltige Softdrinks sind eine Kombination aus kohlensäurehaltigem Wasser und Aromastoffen, gesüßt mit Zucker oder zuckerfreien Süßungsmitteln. |
| Standard-Cola | Standard-Cola ist definiert als der Originalgeschmack von Cola-Limonade. |
| Diät-Cola | Ein Cola-basiertes Erfrischungsgetränk, das keinen oder nur wenig Zucker enthält |
| Fruchtaromatisierte Kohlensäuregetränke | Ein kohlensäurehaltiges Getränk, das aus Fruchtsaft/Fruchtaroma mit kohlensäurehaltigem Wasser hergestellt wird und Zucker, Dextrose, Invertzucker oder flüssige Glukose einzeln oder in Kombination enthält. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressung der natürlichen Flüssigkeit aus Früchten und Gemüse gewonnen wird. |
| 100 % Saft | Frucht-/Gemüsesaft, der aus Früchten in Form ihres Saftes hergestellt wird, ohne dass Wasser zur Volumenergänzung hinzugefügt wird. Es ist nicht erlaubt, Fruchtsäften Zucker, Süßungsmittel, Konservierungsstoffe, Aromen oder Farbstoffe hinzuzufügen. |
| Saftgetränke (bis zu 24 % Saft) | Frucht-/Gemüsesaftgetränke mit bis zu 24 % Frucht-/Gemüseextrakt. |
| Nektare (25–99 % Saft) | Säfte, die zwischen 25 und 99 % Frucht enthalten können, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind |
| Saftkonzentrate | Saftkonzentrate sind jene Saftformen, bei denen der Großteil der Flüssigkeit entfernt wird, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bekannt ist. |
| Trinkfertiger Kaffee | Verpackte Kaffeegetränke, die in einer zubereiteten Form verkauft werden und zum Zeitpunkt des Kaufs zum Verzehr bereit sind. |
| Eiskaffee | Eiskaffee ist eine kalte Version von Kaffee, in der Regel eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Kaltgebrühter Kaffee | Kaltgebrühter Kaffee, auch als Kaltwasserextraktion oder Kaltpressung bezeichnet, wird durch mehrstündiges Einweichen von gemahlenem Kaffee in Wasser bei Raumtemperatur hergestellt. |
| Trinkfertiger Tee | Trinkfertiger Tee ist ein verpacktes Teeprodukt, das ohne Aufbrühen oder Zubereitung sofort konsumiert werden kann |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, das kalt getrunken wird. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das die geistige Wachheit fördert, Verdauungsbeschwerden lindert und die Gewichtsabnahme unterstützt. |
| Kräutertee | Kräuterteegetränke werden aus dem Aufguss oder Absud von Kräutern, Gewürzen oder anderen Pflanzenmaterialien in heißem Wasser hergestellt. |
| Energydrink | Eine Art Getränk, das stimulierende Verbindungen, in der Regel Koffein, enthält und als Mittel zur geistigen und körperlichen Stimulation vermarktet wird. Sie können kohlensäurehaltig sein oder nicht und können auch Zucker, andere Süßungsmittel oder pflanzliche Extrakte sowie zahlreiche weitere mögliche Zutaten enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Traditioneller Energydrink | Traditionelle Energydrinks sind funktionale Softdrinks, die Zutaten enthalten, die darauf ausgelegt sind, die Energie des Verbrauchers zu steigern. |
| Natürliche/biologische Energydrinks | Natürliche/biologische Energydrinks sind Energydrinks ohne künstliche Süßungsmittel und synthetische Farbstoffe. Stattdessen enthalten sie natürlich gewonnene Zutaten wie grünen Tee, Yerba Mate und botanische Extrakte. |
| Energyshots | Ein kleines, aber hochkonzentriertes Energydrink, das große Mengen an Koffein und/oder anderen Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks verhältnismäßig kleiner. |
| Sportgetränk | Sportgetränke sind Getränke, die speziell für die schnelle Zufuhr von Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport entwickelt wurden. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen von Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einer Erhöhung der Kohlenhydrate. |
| Hypertonisch | Hypertonische Getränke haben eine höhere Konzentration von Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Sport schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine niedrigere Konzentration von Salz und Zucker als der menschliche Körper. |
| Elektrolytangereichertes Wasser | Elektrolytwasser ist Wasser, das mit elektrisch geladenen Mineralien wie Natrium, Kalium, Kalzium und Magnesium angereichert ist. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind jene Sportgetränke, denen Protein zugesetzt wurde, das die Leistung verbessert und den Abbau von Muskelprotein reduziert. |
| Gastronomie | Der Gastronomiebereich bezieht sich auf Orte, die Getränke zum sofortigen Verzehr vor Ort verkaufen, wie Bars, Restaurants und Kneipen |
| Einzelhandel | Einzelhandel bezeichnet in der Regel Orte wie Spirituosengeschäfte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience-Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit einen bequemen Standort bietet, um schnell eine breite Palette von Verbrauchsgütern und Dienstleistungen zu kaufen, in der Regel Lebensmittel und Kraftstoff. |
| Fachgeschäft | Ein Fachgeschäft ist ein Laden/Geschäft, das eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer relativ engen Warenkategorie führt |
| Online-Einzelhandel | Online-Einzelhandel ist eine Art E-Commerce, bei dem ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezeichnet das Abfüllen eines kalten, kommerziell sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter und Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra-Packs, Kartons, Beutel usw. |
| PET-Flasche | PET-Flasche bezeichnet eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise für die Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder anderen Behälter, der für den einmaligen Gebrauch zum Servieren von Getränken wie Wasser, Kaltgetränken, Heißgetränken und alkoholischen Getränken ausgelegt ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Menschen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennials | Jeder, der zwischen 1981 und 1996 geboren wurde (im Jahr 2019 zwischen 23 und 38 Jahre alt), gilt als Millennial |
| Taurin | Taurin ist eine Aminosäure, die die Immungesundheit und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Ein Ausschankbetrieb mit Lizenz zum Ausschank alkoholischer Getränke zum Verzehr vor Ort. |
| Café | Ein Gastronomieunternehmen, das Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten serviert. |
| Unterwegs | Bedeutet, etwas zu tun/zu erledigen, während man mit etwas beschäftigt ist, ohne die Pläne zu ändern, um es zu berücksichtigen. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer bestimmten Region, der das Internet nutzt. |
| Verkaufsautomat | Eine Maschine, die kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird |
| Discountgeschäft | Ein Discountgeschäft oder Discounter bietet ein Einzelhandelsformat, bei dem Produkte zu Preisen verkauft werden, die grundsätzlich unter einem tatsächlichen oder angenommenen „Vollpreis” liegen. Discounter setzen auf Masseneinkauf und effizienten Vertrieb, um die Kosten niedrig zu halten. |
| Clean Label | Clean-Label-Getränke auf dem Getränkemarkt sind Getränke, die aus wenigen Zutaten natürlichen Ursprungs hergestellt werden und nicht oder nur geringfügig verarbeitet sind. |
| Koffein | Eine Alkaloidverbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich als mildes kognitives Stärkungsmittel zur Steigerung von Wachheit und Aufmerksamkeitsleistung verwendet. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, die als mit einem hohen Risikograd verbunden wahrgenommen werden. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegungen, um die Herzfrequenz auf mindestens 80 % der maximalen Herzfrequenz zu steigern, und kurzen Perioden niedrigintensiver Bewegungen abwechseln. |
| Haltbarkeit | Die Zeitspanne, während der ein Artikel verwendbar, zum Verzehr geeignet oder verkäuflich bleibt. |
| Cremesoda | Cremesoda ist ein süßes Erfrischungsgetränk. Im Allgemeinen mit Vanille aromatisiert und auf dem Geschmack eines Eiscreme-Floats basierend |
| Wurzelbier | Wurzelbier ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe Smilax ornata als primäres Aroma hergestellt wird. Wurzelbier ist typischerweise, aber nicht ausschließlich, nicht-alkoholisch, koffeinfrei, süß und kohlensäurehaltig. |
| Vanillelimonade | Ein kohlensäurehaltiges Erfrischungsgetränk mit Vanillegeschmack. |
| Milchfrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Zutaten zur Energiesteigerung. Beliebte Optionen umfassen Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: EIN MARKTMODELL ERSTELLEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




