
Marktgröße und Marktanteil für Geomechanik-Software und -Dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2031) | 2.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
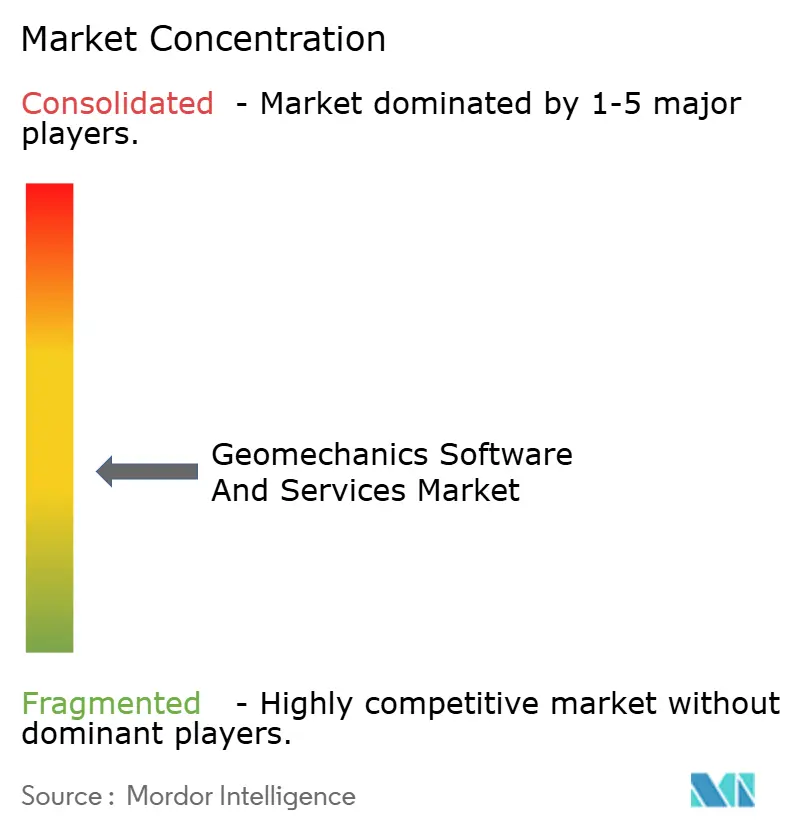
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geomechanik-Software und -Dienstleistungen von Mordor Intelligence
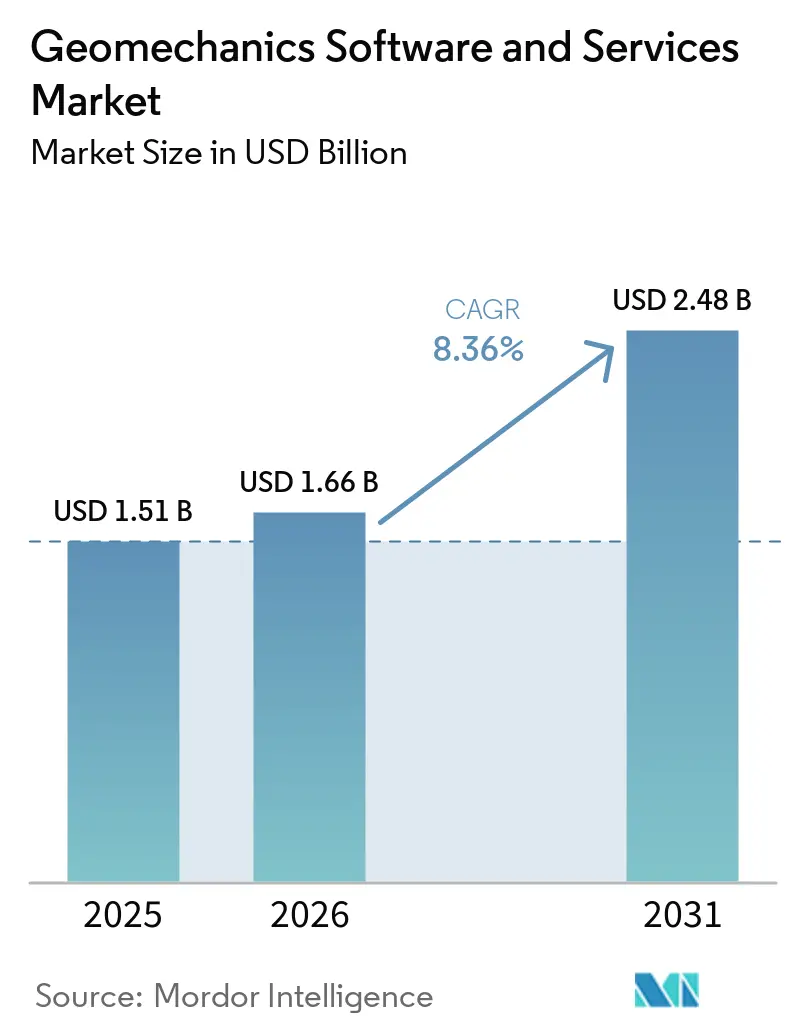
Die Größe des Geomechanik-Software und -Dienstleistungen Marktes soll von 1,51 Milliarden USD im Jahr 2025 auf 1,66 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 2,48 Milliarden USD bei einer CAGR von 8,36 % über den Zeitraum 2026–2031 erreichen.
Robuste Investitionen in datengestützte Untergrundmodellierung, zunehmende unkonventionelle Bohrungen und strengere Vorschriften zur Bohrlochintegrität bilden die Grundlage dieser Wachstumsentwicklung. Betreiber bevorzugen zunehmend Echtzeit-Geomechanik-Workflows, die Bohrzeiträume verkürzen, unproduktive Zeiten reduzieren und die Bohrlochstabilität sichern. Dienstleistungen gewinnen an Bedeutung, da Unternehmen schlüsselfertige technische Unterstützung anstelle eigenständiger Werkzeuge suchen, während cloudnative Plattformen kollaborative Modellierung über globale Teams hinweg ermöglichen. Nordamerika behält seine Umsatzführerschaft dank der Schieferaktivitäten, während Asien-Pazifik die am schnellsten wachsende Chance darstellt, bedingt durch Bergbau, Infrastruktur und aufkommende Wasserstoffspeicherprojekte. Die Wettbewerbsdynamik bleibt mäßig fragmentiert, was Plattformkonsolidierungen und eine tiefere Integration künstlicher Intelligenz vorantreibt.
Wichtigste Erkenntnisse des Berichts
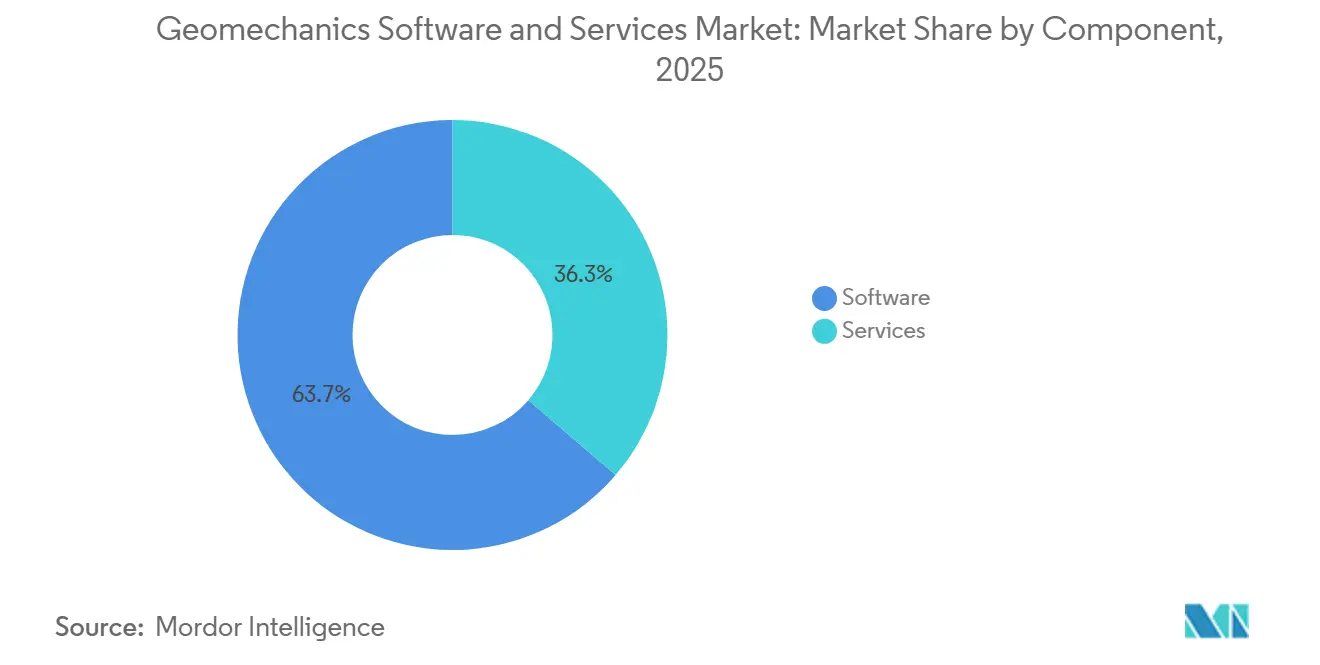
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 63,71 % am Geomechanik-Software und -Dienstleistungen Markt, während Dienstleistungen bis 2031 eine CAGR von 10,14 % verzeichnen sollen.
- Nach Bereitstellungsmodus beherrschten On-Premise-Installationen im Jahr 2025 einen Anteil von 69,42 % am Geomechanik-Software und -Dienstleistungen Markt, während Cloud-Lösungen bis 2031 mit einer CAGR von 9,84 % wachsen sollen.
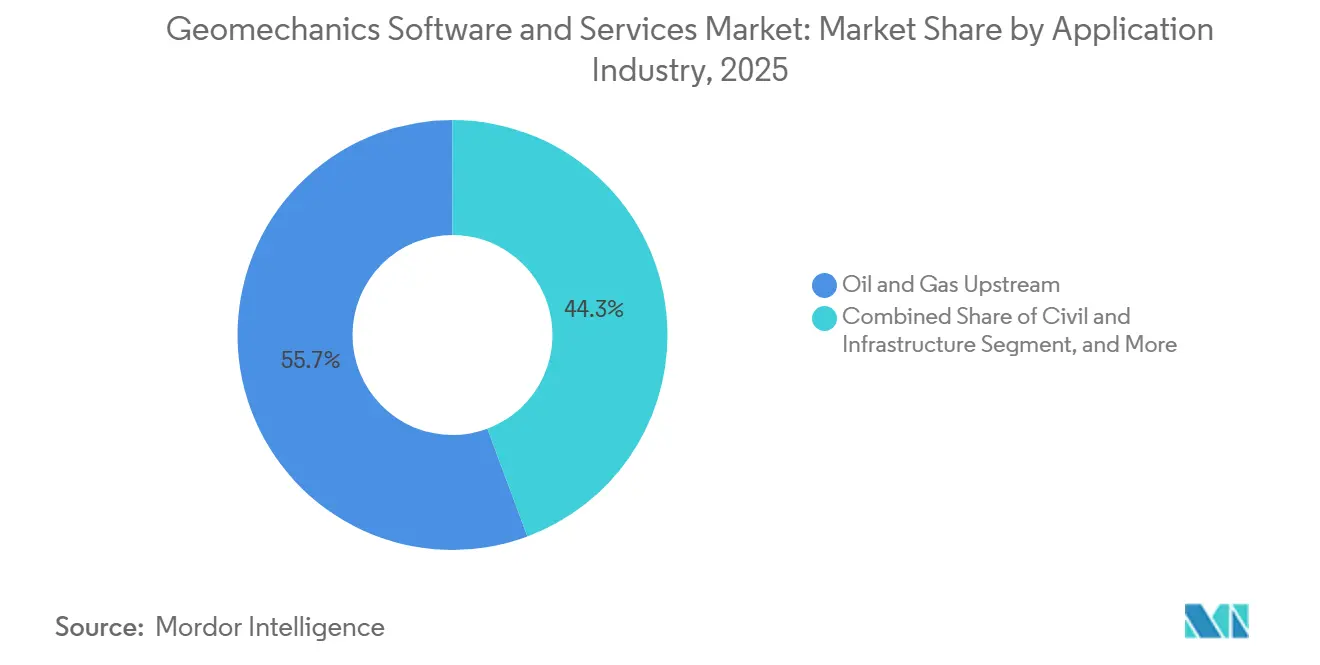
- Nach Anwendungsbranche repräsentierte das vorgelagerte Öl- und Gasgeschäft im Jahr 2025 55,67 % der Geomechanik-Software und -Dienstleistungen Marktgröße; die nukleare Abfallentsorgung ist auf dem Weg zu einer CAGR von 8,68 % zwischen 2026 und 2031.
- Nach Softwaretyp entfielen auf eigenständige Pakete 57,32 % der Marktgröße 2025, während integrierte Plattformen bis 2031 mit einer CAGR von 10,23 % wachsen sollen.
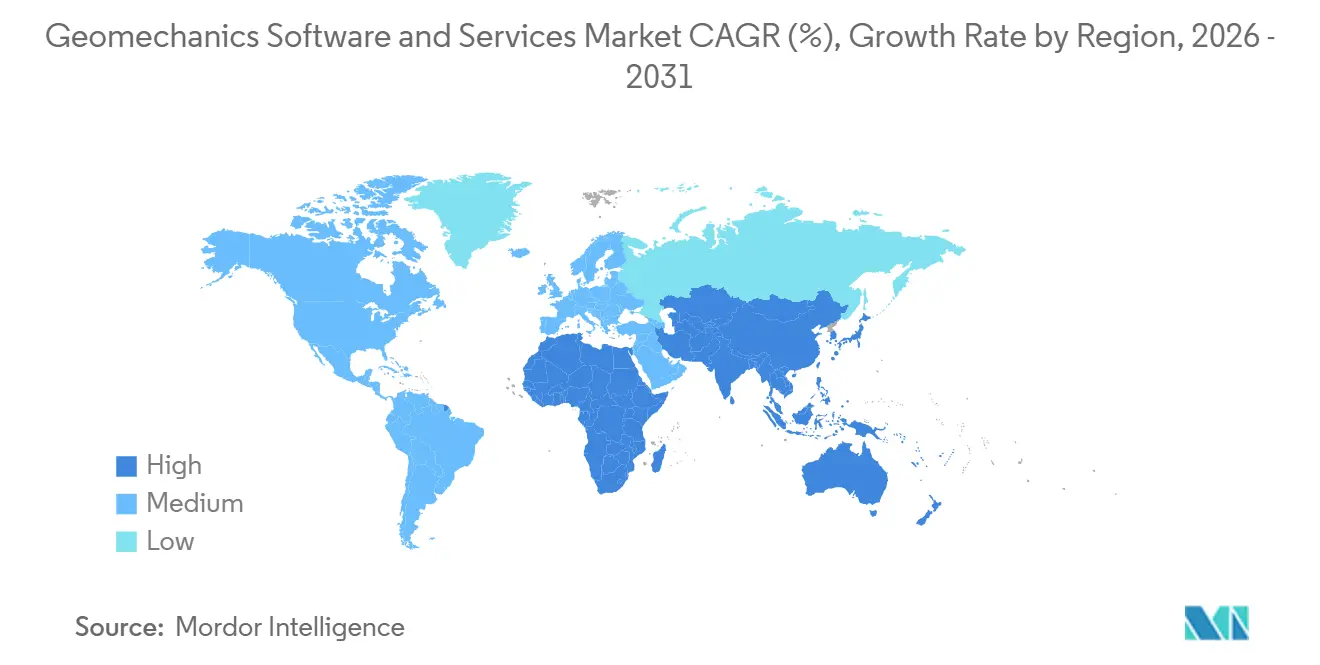
- Nach Geografie führte Nordamerika mit 39,62 % des Gesamtumsatzes 2025, während Asien-Pazifik bis 2031 eine CAGR von 8,57 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von Echtzeit-Geomechanik-Workflows in unkonventionellen Lagerstätten | +2.1% | Nordamerika, mit Ausweitung auf Argentinien Vaca Muerta und unkonventionelle Lagerstätten im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für unproduktive Bohrzeit (NPT) treiben Softwareausgaben an | +1.8% | Global, konzentriert auf kostenintensive Offshore- und unkonventionelle Lagerstätten | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für Bohrlochintegritätsmodellierung (Methan-Leckage-Vorschriften) | +1.4% | Nordamerika und EU, Ausweitung auf Asien-Pazifik-Jurisdiktionen | Langfristig (≥ 4 Jahre) |
| Cloud-native Geomechanik-Plattformen ermöglichen kollaborative Untergrundmodellierung | +1.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Gesteinsparameter-Vorhersage reduziert Kernlaborausgaben | +0.9% | Global, frühe Einführung in Nordamerika und Nahem Osten | Mittelfristig (2–4 Jahre) |
| Nische: Nachfrage nach Geomechanik für die Machbarkeit unterirdischer Wasserstoffspeicherung | +0.3% | Europa, Australien, mit Pilotprojekten in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Echtzeit-Geomechanik-Workflows in unkonventionellen Lagerstätten
Die Echtzeit-Integration von Geomechanik ermöglicht es Bohrteams, Schlammgewichte, Bohrerverläufe und Verrohrungsprogramme anzupassen, während der Bohrer dreht. Permian-Betreiber berichteten von 15–25 % Reduzierungen der unproduktiven Zeit, nachdem sie kontinuierliche Porendruck- und Bruchgradienten-Überwachung in ihre Bohranlagendatenströme integriert hatten.[1] EOG Resources erzielte eine 12%ige Steigerung der Bohrleistung und einen 18%igen Rückgang der Bohrlochinstabilitätsvorfälle in seiner Delaware-Basin-Kampagne 2024. YPF replizierte diesen Erfolg in Argentiniens Vaca Muerta, wo Echtzeit-Modellaktualisierungen entscheidend für die Navigation komplexer Spannungsregime waren. Diese Feldergebnisse bestätigen, warum unkonventionelle Produzenten Geomechanik-Software als strategischen Hebel für Kostenkontrolle und schnellere Bohrlochfertigstellung betrachten.
Steigende Kosten für unproduktive Bohrzeit treiben Softwareausgaben an
NPT-Ereignisse in der Tiefsee kosten 500.000–2 Millionen USD pro Tag, und 30–40 % dieser Ereignisse sind auf geomechanische Probleme wie festsitzende Rohre oder Spülungsverluste zurückzuführen. [2] Petrobras vermied im Jahr 2024 durch den Einsatz fortschrittlicher Modellierung an Vorsalz-Bohrungen 45 Millionen USD, indem Simulationserkenntnisse in angepasste Bohrparameter umgesetzt wurden, die salzbedingte Ausfälle verhinderten. Da ein einziges vermiedenes Ereignis die jährlichen Lizenzgebühren ausgleicht, bestehen Investitionsargumente für Geomechanik-Plattformen nun auch in Phasen strenger Kapitaldisziplin.
Regulatorischer Druck für Bohrlochintegritätsmodellierung
Die Methanreduzierungsregel der US-amerikanischen Umweltschutzbehörde verpflichtet Betreiber, bei der Beantragung von Bohrlizenzen geomechanische Validierungen vorzulegen, und ähnliche Formulierungen finden sich in europäischen Richtlinien zur Industrieemission. [3] Chevrons Gorgon-CCS-Projekt verwendet Finite-Elemente-Spannungsmodellierung zur Überprüfung der CO₂-Plumeindämmung und setzt damit einen Präzedenzfall, dem andere Speicherprojekte folgen müssen. Compliance-Fristen erstrecken sich über das nächste Jahrzehnt und sichern eine lange Laufzeit der Softwarenachfrage, die direkt an regulatorische Berichterstattung geknüpft ist.
Cloud-native Geomechanik-Plattformen ermöglichen kollaborative Modellierung
Digitale Arbeitsumgebungen wie Schlumbergers DecisionSpace 365 verarbeiten Datenvolumen im Multi-Petabyte-Bereich und ermöglichen es Geowissenschaftlern, Bohringenieuren und Komplettierungsteams, gemeinsam an Modellen ohne Latenz zu arbeiten. Globale Betreiber, die diese Plattformen einsetzen, reduzierten die Modellierungszeit um 40–60 % und verbessern die Entscheidungsqualität, da Erkenntnisse einer Disziplin sofort für andere sichtbar werden. Shells Golf-von-Mexiko-Kampagne nutzte Cloud-gestützte Geomechanik, um im Jahr 2024 drei potenzielle Bohrlochstabilitätsvorfälle abzuwenden, was den operativen Mehrwert der Fernzusammenarbeit belegt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Lizenz- und Schulungskosten für fortschrittliche Finite-Elemente-Löser | -1.6% | Global, insbesondere kleinere Betreiber und Schwellenmärkte betreffend | Kurzfristig (≤ 2 Jahre) |
| Mangel an Geodatenwissenschafts-Fachkräften verlängert Implementierungszyklen | -1.3% | Global, besonders ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsbedenken verlangsamen Cloud-Migration in MENA und Russland | -0.8% | MENA, Russland, China, mit Ausstrahlungseffekten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Unterberichtet: Mangel an einheitlichen Standards für Modellinteroperabilität | -0.5% | Global, Multi-Anbieter-Softwareumgebungen betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Lizenz- und Schulungskosten für fortschrittliche Finite-Elemente-Löser
Geomechanik-Suiten auf Unternehmensebene kosten 22.000 USD pro unbefristeter Lizenz, während Jahresabonnements bis zu 16.000 USD betragen und zertifizierte Schulungen weitere 5.000–15.000 USD pro Ingenieur hinzufügen. Diese Ausgaben belasten die Budgets unabhängiger Betreiber, die weniger als 20 Bohrungen pro Jahr durchführen. Ohne Volumenprogramme zur Verteilung der Gemeinkosten verschieben kleinere Unternehmen die Einführung, was die Expansion des adressierbaren Gesamtmarkts in preissensiblen Regionen verlangsamt.
Mangel an Geodatenwissenschafts-Fachkräften verlängert Implementierungszyklen
Nur etwa 65 % der offenen Geodatenwissenschafts-Stellen sind besetzt, und unbesetzte Positionen verschieben Projektzeitpläne um 3–6 Monate über den Plan hinaus. ConocoPhillips erlebte eine achtmonatige Verzögerung bei der Einführung KI-gestützter Geomechanik in Eagle-Ford-Bohrungen, selbst nach dem Angebot von 25 % Gehaltsaufschlägen. Die begrenzte Verfügbarkeit von Fachkräften schränkt ein, wie schnell Betreiber Plattformfähigkeiten skalieren können, und begrenzt die kurzfristige Umsatzrealisierung für Anbieter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Beschleunigung der Dienstleistungen trotz Software-DominanzSoftware machte im Jahr 2025 1,06 Milliarden USD und 63,71 % des Geomechanik-Software und -Dienstleistungen Marktes aus, während Dienstleistungen bis 2031 mit einer CAGR von 10,14 % wachsen sollen. Die dem Dienstleistungsbereich zugeschriebene Geomechanik-Software und -Dienstleistungen Marktgröße könnte daher über den Prognosezeitraum mehr als 300 Millionen USD hinzugewinnen. Betreiber lagern zunehmend Finite-Elemente-Modellierung, Echtzeit-Überwachung und Bohroptimierungsunterstützung aus, da das erforderliche Fachwissen intern nur begrenzt verfügbar ist. Halliburtons integrierte Dienstleistungspakete, die DecisionSpace-Lizenzen mit technischer Unterstützung auf der Bohranlage verbinden, erzielen im Vergleich zu reinen Lizenzverträgen einen um 40 % höheren Umsatz pro Kunde.
Das Dienstleistungswachstum hängt von komplexen, unkonventionellen und Tiefwasserbohrlöchern ab, bei denen schlüsselfertige Unterstützung unmittelbaren Mehrwert liefert. Stundensätze von 200–500 USD für erfahrene Geomechanik-Berater sind akzeptabel, wenn ein einziger vermiedener Festbohrvorfall 1 Million USD einspart. Anbieter investieren daher in globale Servicezentren, mehrsprachigen Support und rotierende Außendienstteams, die schnell mobilisiert werden können. Diese strategische Neuausrichtung positioniert Dienstleistungen als wiederkehrende Umsatzquelle, die den Cashflow zwischen größeren Software-Releases stabilisiert. Langfristig könnten gebündelte Modelle den reinen Software-Anteil am Geomechanik-Software und -Dienstleistungen Markt auf nahezu Parität mit Dienstleistungen reduzieren, auch wenn die absoluten Lizenzverkäufe weiter steigen.
Nach Bereitstellungsmodus:
Cloud-Migration beschleunigt sich trotz On-Premise-DominanzOn-Premise-Lösungen hielten 69,42 % des Umsatzes 2025, aber Cloud-Bereitstellungen sollen bis 2031 eine CAGR von 9,84 % aufweisen, da digitale Arbeitspraktiken sich durchsetzen. Der Geomechanik-Software und -Dienstleistungen Marktanteil für Cloud wird am schnellsten bei Unternehmen mit verteilten Ingenieursstandorten wachsen. Schlumbergers DELFI-Umgebung verarbeitet bereits monatlich 500 Terabyte für Finite-Elemente-Analysen und ermöglicht zeitzonenübergreifende Zusammenarbeit, die On-Premise-Cluster nicht leisten können.
Hybridarchitekturen entwickeln sich als Mittelweg: Sensible Daten verbleiben auf lokalen Servern, während rechenintensive Workloads in die Cloud ausgelagert werden. ISO-27001-Zertifizierungen und Sovereign-Cloud-Varianten adressieren Datenschutzanforderungen in Rechtsordnungen wie dem Nahen Osten und China und verringern regulatorische Hürden. Kapitaleffizienzargumente fördern die Cloud-Akzeptanz zusätzlich, da Betreiber Vorabinvestitionen in Hardware vermeiden und Rechenkapazitäten bedarfsgerecht skalieren können. Im Prognosezeitraum wird der Anteil neuer Projekte, die in rein On-Premise-Umgebungen gestartet werden, jährlich sinken, auch wenn bestehende Cluster dafür sorgen, dass der absolute On-Premise-Umsatz weiterhin bedeutend bleibt.
Nach Anwendungsbranche:
Nukleare Abfallentsorgung entwickelt sich zum WachstumsführerDas vorgelagerte Öl- und Gasgeschäft erfasste 55,67 % des Umsatzes 2025 und bestätigt damit sein historisches Gewicht im Geomechanik-Software und -Dienstleistungen Markt. Die nukleare Abfallentsorgung ist jedoch auf dem Weg zur höchsten CAGR von 8,68 %, was auf aggressive Zeitpläne für Endlager in Finnland, Deutschland und den Vereinigten Staaten zurückzuführen ist. Deutschlands Asse-II-Sanierung und Finnlands Onkalo-Tiefengeologisches Endlager erfordern beide jahrzehntelange Gesteinsmodellierungen, die typische Reservoirzeiträume bei weitem überschreiten.
Regierungen stellen Budgets in Milliardenhöhe für langfristige Sicherheitsnachweise bereit, was Softwareausgaben zu einem kleinen, aber wesentlichen Posten macht. Jede Endlagerphase – Standortcharakterisierung, Genehmigungsantrag, Bau und Schließung – erfordert iterative Modellaktualisierungen und sichert so jahrzehntelange Dienstleistungseinnahmen. Bergbau und zivile Infrastruktur bleiben stetige Beitragsleister, angetrieben durch Böschungsstabilität und Tunnelplanung. Die kontinuierliche Akzeptanz in diesen Sektoren gleicht zyklische Schwankungen im Öl- und Gasbereich aus und schafft eine diversifizierte Nachfragebasis, die Anbieter vor Energiepreisvolatilität schützt.

Nach Softwaretyp:
Integrierte Plattformen gewinnen an DynamikEigenständige Werkzeuge erfassten 57,32 % der Verkäufe 2025, aber integrierte Suiten sollen mit einer CAGR von 10,23 % wachsen. Integrierte Umgebungen kombinieren Gesteinsmecharik-Solver, Reservoirsimulatoren, Bohrplaner und Visualisierungsmodule hinter einer einzigen Oberfläche, wodurch Dateiübertragungsaufwand und doppelte Datenspeicherung entfallen. Equinor berichtet von einem 45-prozentigen Rückgang der Modellierungszeit nach der Vereinheitlichung von Geomechanik-, Reservoir- und Bohrplanungswerkzeugen auf einer einzigen Plattform.
Die Geomechanik-Software und -Dienstleistungen Marktgröße für integrierte Plattformen steigt parallel zur Cloud-Akzeptanz, da webbasierte Architekturen die Modulkopplung vereinfachen. Bentleys PLAXIS-Suite zeigt, wie Anbieter zivile und unterirdische Workflows zusammenführen und es Nutzern ermöglichen, Fundamentanalysen und Finite-Elemente-Geomechanik in einer einzigen Projektdatei durchzuführen. Im Prognosezeitraum werden Lizenzeinnahmen aus eigenständigen Paketen durch neue Nutzer weiter wachsen, doch der inkrementelle Marktanteil gehört Plattformanbietern, die messbare Produktivitätssteigerungen liefern.
Geografische Analyse
Nordamerika Geomechanics-Software- und Dienstleistungsmarkt
Nordamerika führte 2025 mit 39,62 % des globalen Umsatzes dank Schieferbohrungen und Methanemissionsvorschriften, die die Modellierung der Bohrlochintegrität formalisieren. Betreiber weisen größere digitale Budgets zu, um Horizontalbohrlöcher zu optimieren, und Serviceunternehmen unterhalten regionale Zentren, die innerhalb weniger Tage Geomechanik-Spezialisten vor Ort bereitstellen. Die Vereinigten Staaten beherbergen zudem viele Plattformentwickler, was lokalen Nutzern frühzeitigen Zugang zu Beta-Funktionen und technischem Support verschafft.
APAC Geomechanics-Software- und Dienstleistungsmarkt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 8,57 % sein, da Bergbau-, Tunnel- und Infrastrukturprojekte zunehmen. Australien setzt Echtzeit-Böschungsstabilitätsmodellierung ein, um Eisenerzminen im Milliardenwert zu schützen, während China geotechnische Simulationen in das Hochgeschwindigkeitsbahn-Tunneldesign integriert. Die Kombination aus staatlich geförderten Großprojekten und einem wachsenden Pool ausgebildeter Ingenieure fördert die Nachfrage. Nationale Datensicherheitsvorschriften begünstigen hybride Bereitstellungen, doch dieser Umstand verlangsamt die Akzeptanz weniger als die Effizienzgewinne Nutzer anziehen.
EMEA und LATAM Geomechanics-Software- und Dienstleistungsmarkt
Europa verzeichnet ein stetiges Wachstum durch Atommüllprogramme und Kohlenstoffabscheidungsinitiativen, die einen langfristigen Nachweis der Gesteinsintegrität erfordern. Finnlands Endlager erreichte 2025 die Bauphase, was anhaltende Beratungs- und Softwarearbeiten auslöste. Nordsee-Betreiber setzen weiterhin auf digitale Zwillinge und erweitern die Geomechanik auf die Reservoirüberwachung in der Spätphase. Die Akzeptanz im Nahen Osten und Afrika bleibt an große Karbonatreservoire und Wasserstoffspeicher-Pilotprojekte in der Frühphase gebunden, während Lateinamerika an Dynamik gewinnt, da Argentiniens Vaca Muerta reift und Brasiliens Vorsalz-Bohrungen die Modellierungsgrenzen verschieben.
Wettbewerbslandschaft
Der Geomechanik-Software und -Dienstleistungen Markt weist ein moderates Maß an Fragmentierung auf, da kein Anbieter einen Umsatzanteil von mehr als 15 % überschreitet. Schlumberger, Halliburton und Baker Hughes nutzen ihre Außendienstpräsenz, um Software und Beratung zu verkaufen, während Rocscience, Itasca und Ikon Science auf spezialisierte Solver und Nischenfachwissen setzen. Die Differenzierung hängt zunehmend von Pipelines für künstliche Intelligenz ab, die die Vorhersage von Gesteinseigenschaften und die Echtzeit-Bohrführung automatisieren.
Plattformkonsolidierung prägt die jüngste Strategie. Carinas Übernahme von Ikon Science im Februar 2025 bündelte maschinelles Lernen in der Gesteinsphysik mit klassischer Geomechanik und signalisiert, dass eine umfassende Untergrundcharakterisierung die nächste Wettbewerbswelle antreiben wird. Bentleys Seequent-Akquisition 2024 schloss Lücken in Bergbau- und Umwelt-Workflows, während Weatherford eine Partnerschaft mit AIQ einging, um automatisierte Parameterabstimmungsmaschinen gemeinsam zu entwickeln. Diese Schritte verdeutlichen, wie Anbieter End-to-End-Ökosysteme anstreben, die Nutzer an wiederkehrende SaaS-Gebühren binden.
Die Preisdynamik bleibt diszipliniert, da Unternehmenskäufer globale Rahmenverträge aushandeln. Anbieter konzentrieren sich daher auf wertschöpfende Module, Cloud-Beschleuniger, Digital-Twin-Konnektoren und Sicherheitszertifizierungen, um Margen zu verteidigen. Feldvalidierte Fallstudien, die NPT-Einsparungen oder Erfolge bei der Einhaltung von Vorschriften quantifizieren, beschleunigen Verkaufszyklen, insbesondere bei kleineren Betreibern, die vor sechsstelligen Lizenzverpflichtungen zurückschrecken. Im Prognosezeitraum sind Joint Ventures zwischen Softwarespezialisten und Bohrauftragnehmergruppen zu erwarten, die darauf abzielen, Geomechanik direkt am Bohrstandort zu integrieren.
Branchenführer im Bereich Geomechanik-Software und -Dienstleistungen
-
Schlumberger N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Ikon Science Limited
-
GeoMechanics Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Geomechanik-Software und -Dienstleistungen Markt Unternehmen in diesem Bericht
- Schlumberger N.V.
- Halliburton Company
- Baker Hughes Company
- CGG S.A.
- Ikon Science Limited
- GeoMechanics Technologies, Inc.
- Rockfield Software Limited
- Rocscience Inc.
- Itasca Consulting Group, Inc.
- Bentley Systems, Incorporated
- Seequent Limited
- Dassault Systèmes SE
- Geostru S.r.l.
- COMSOL AB
- Geolog International B.V.
- Petroleum Experts Limited
- DepthInsight Limited
- Petrel E&P Software (S&P Global Inc.)
- Maptek Pty Ltd
- Deswik Mining Consultants (AU) Pty Ltd
Neueste Industrielle Entwicklungen in Geomechanik-Software und -Dienstleistungen Markt
- Februar 2025: Carina übernahm Ikon Science für einen nicht genannten Betrag und kombinierte KI-gestützte Gesteinsvorhersage mit fortschrittlicher Geomechanik-Modellierung.
- Januar 2025: ADNOC, Schlumberger und Patterson-UTI gründeten ein Gemeinschaftsunternehmen für unkonventionelle Bohrungen in Abu Dhabi, das Echtzeit-Geomechanik-Workflows integriert.
- Dezember 2024: Baker Hughes gewann einen Vertrag im Wert von 500 Millionen USD mit Petrobras für digitale Bohrlochkonstruktionsdienstleistungen, die die Geomechanik-Optimierung für Vorsalzformationen umfassen.
- November 2024: Halliburton lancierte die SmartDigital-Plattform, die maschinelles Lernen mit Echtzeit-Bohrdaten integriert, um die Bohrlochstabilität vorherzusagen.
Umfang des globalen Marktberichts für Geomechanik-Software und -Dienstleistungen
Der Geomechanik-Software und -Dienstleistungen Marktbericht ist segmentiert nach Komponente (Software, Dienstleistungen), Bereitstellungsmodus (On-Premise, Cloud-basiert, Hybrid), Anwendungsbranche (Vorgelagertes Öl und Gas, Zivil und Infrastruktur und weitere), Softwaretyp (Eigenständig, Integrierte Plattform) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| On-Premise |
| Cloud-basiert |
| Hybrid |
| Öl und Gas Upstream |
| Bergbau |
| Hoch- und Tiefbau |
| Nukleare Abfallentsorgung |
| Sonstige Anwendungsbranchen |
| Eigenständig |
| Integrierte Plattform |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Nach Komponente | Software | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | On-Premise | ||
| Cloud-basiert | |||
| Hybrid | |||
| Nach Anwendungsbranche | Öl und Gas Upstream | ||
| Bergbau | |||
| Hoch- und Tiefbau | |||
| Nukleare Abfallentsorgung | |||
| Sonstige Anwendungsbranchen | |||
| Nach Softwaretyp | Eigenständig | ||
| Integrierte Plattform | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Geomechanik-Software und -Dienstleistungen im Jahr 2025?
Der Markt wird im Jahr 2026 auf 1,66 Milliarden USD geschätzt.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass er von 2026 bis 2031 eine CAGR von 8,36 % verzeichnen wird.
Welche Komponente wächst am schnellsten?
Dienstleistungen sind aufgrund der Nachfrage nach schlüsselfertigen Lösungen auf dem Weg zu einer CAGR von 10,14 % bis 2031.
Warum gewinnen Cloud-Bereitstellungen an Beliebtheit?
Cloud-Plattformen ermöglichen Echtzeit-Zusammenarbeit und skalierbare Rechenkapazität und treiben eine CAGR von 9,84 % trotz Datensouveränitätshürden an.
Welches Anwendungssegment weist das höchste Wachstum auf?
Die nukleare Abfallentsorgung führt mit einer CAGR von 8,68 %, da Repositoriumprojekte fortschrittliche geomechanische Validierung benötigen.
Welche Region bietet die schnellste Wachstumschance?
Asien-Pazifik soll mit einer CAGR von 8,57 % wachsen, begünstigt durch Bergbau, Infrastruktur und die Einführung digitaler Modellierung.