
Größe und Marktanteil des Marktes für geografische Informationssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
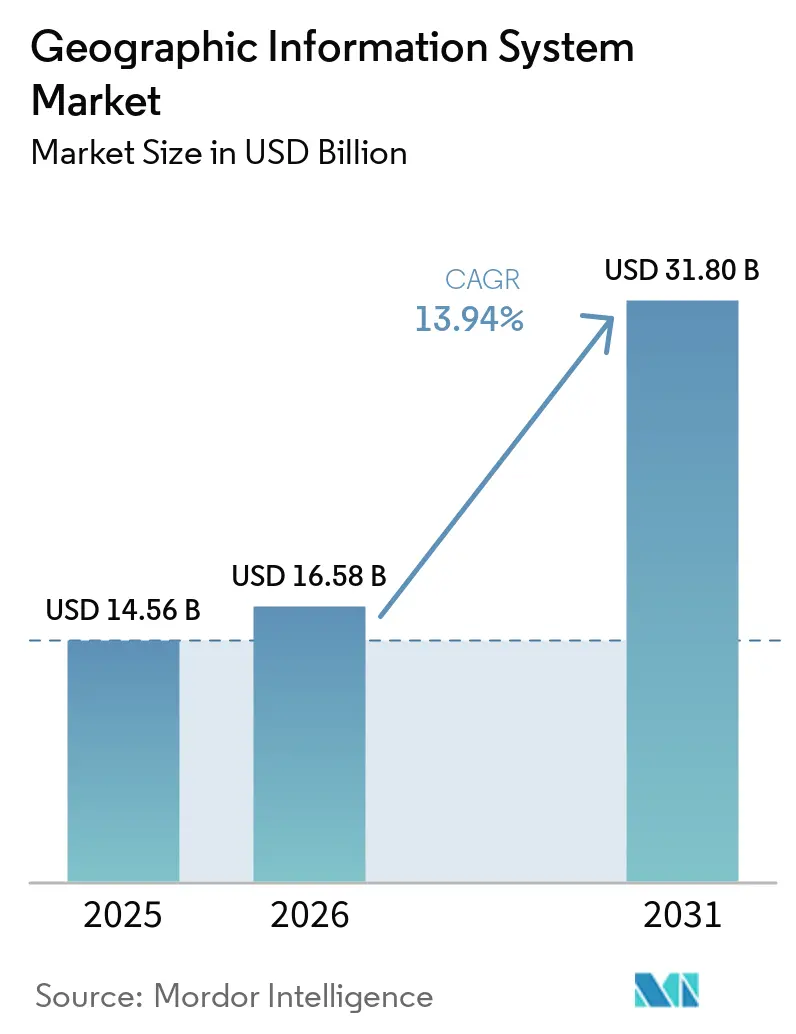
| Marktgröße (2026) | 16.58 Milliarden US-Dollar |
| Marktgröße (2031) | 31.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
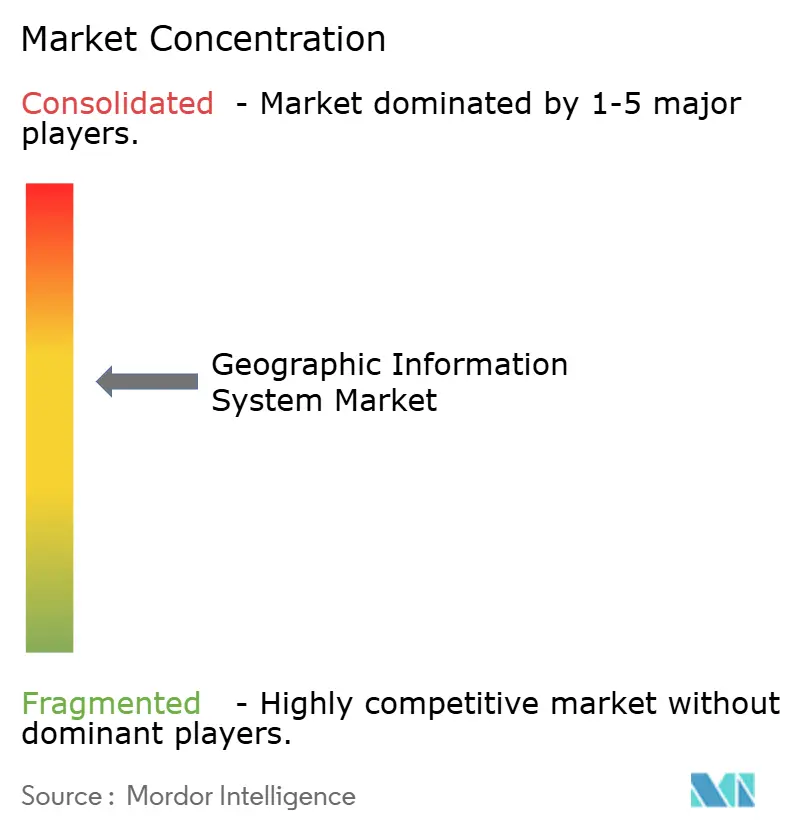
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für geografische Informationssysteme durch Mordor Intelligence
Die Marktgröße für geografische Informationssysteme wurde 2025 auf 14,56 Milliarden USD bewertet und soll von 16,58 Milliarden USD im Jahr 2026 auf 31,8 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,94 % während des Prognosezeitraums (2026–2031). Rasche Einführungen von Smart-City-Projekten, nationale Open-Data-Mandate und Cloud-native Bereitstellungen halten die Nachfrage auf einem aufsteigenden Kurs. Automatisierte Merkmalsextraktion aus Bilddaten mit einer Auflösung von unter 30 cm und Echtzeit-Raumanalysen reduzieren die Entscheidungslatenz von Wochen auf Minuten, was die Akzeptanz in den Bereichen Verkehr, Öl und Gas sowie öffentliche Sicherheit fördert. [1] Anbieter, die KI, Edge-Verarbeitung und verwaltete Dienste bündeln, gewinnen weiterhin Marktanteile, da Unternehmen Skalierbarkeit und cybersichere Integration mit operativen Netzwerken priorisieren.
Wesentliche Erkenntnisse des Berichts
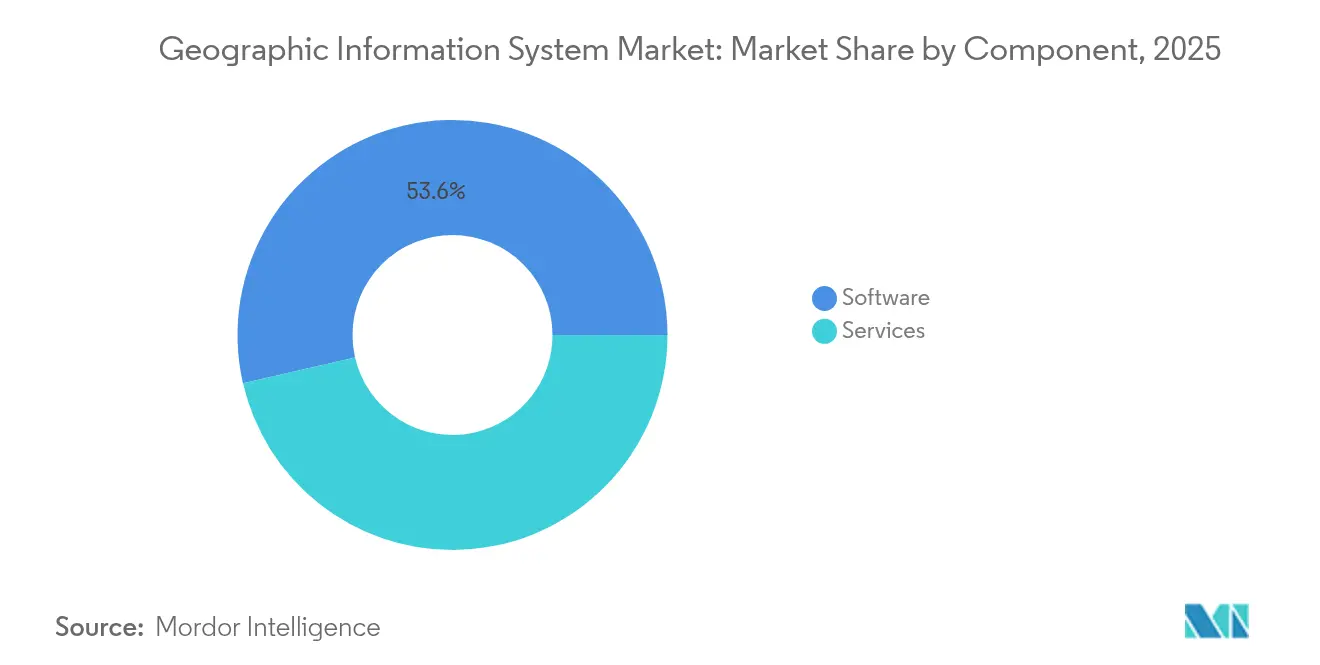
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 53,60 % auf Software im Markt für geografische Informationssysteme, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 15,45 % wachsen werden.
- Nach Funktion führte Kartierung im Jahr 2025 mit einem Marktanteil von 34,10 %; für das Management und die Analyse von Geodaten wird bis 2031 eine CAGR von 15,70 % prognostiziert.
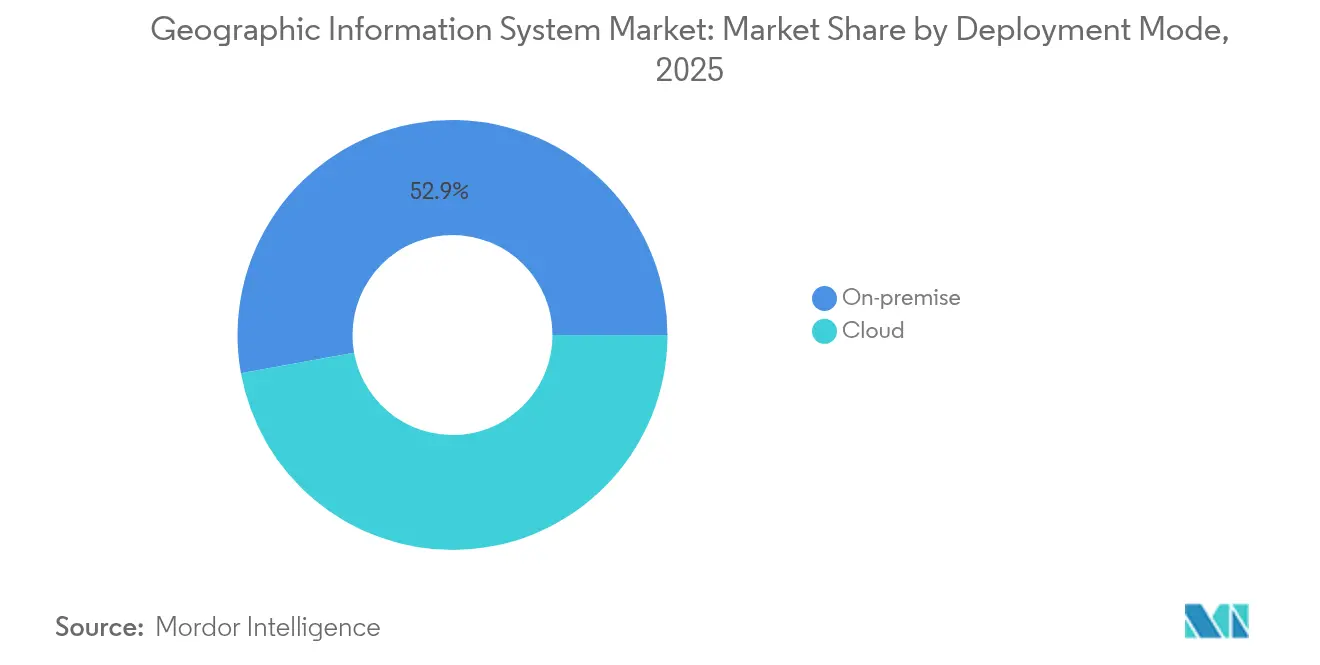
- Nach Bereitstellungsmodus hielten On-Premise-Installationen im Jahr 2025 einen Anteil von 52,85 % an der Marktgröße für geografische Informationssysteme, während die Cloud-Bereitstellung voraussichtlich mit einer CAGR von 16,05 % wachsen wird.
- Nach Endnutzerbranche trug der Bereich Transport und Logistik im Jahr 2025 mit 28,35 % zu den Ausgaben im Markt für geografische Informationssysteme bei; Öl und Gas verzeichnet mit einer CAGR von 15,90 % bis 2031 die stärkste Wachstumsdynamik.
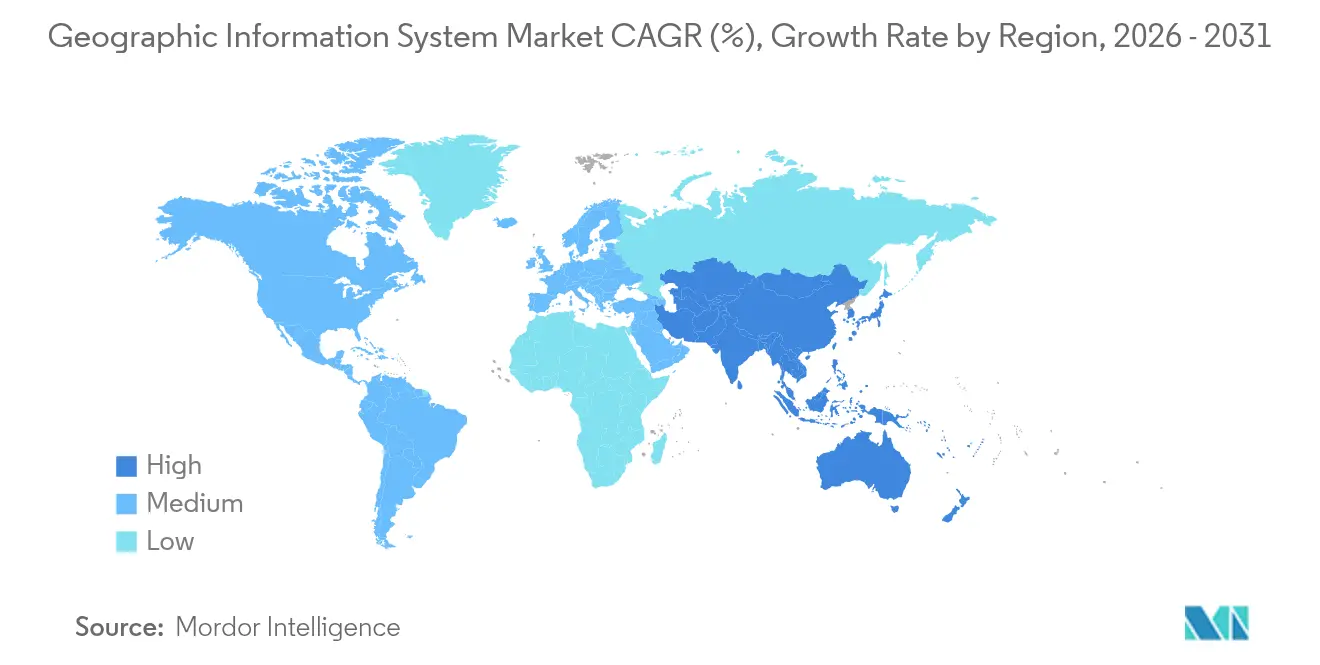
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 37,80 %; Asien-Pazifik ist mit einer regionalen CAGR von 15,95 % bis 2031 auf dem höchsten Wachstumskurs.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf die Nachfrage*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitreichende Einführungen von Smart-City-Projekten erfordern eine Echtzeit-Geoinformationsinfrastruktur | +3.2% | Global, frühe Gewinne in APAC und der EU | Mittelfristig (2–4 Jahre) |
| Cloud-natives GIS senkt die Gesamtbetriebskosten (TCO) und beschleunigt die Unternehmensintegration | +2.8% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Kurzfristig (≤ 2 Jahre) |
| Mobile-First-Plattformen zur Felddatenerfassung erweitern die adressierbare Nutzerbasis | +2.1% | Global, starke Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte automatische Klassifizierung von Satellitenbildern beschleunigt die Analytik | +2.5% | Nordamerika, EU, China | Langfristig (≥ 4 Jahre) |
| Kommerzielle Mikrosatellitenkonstellationen mit einer Auflösung unter 30 cm erschließen neue Präzisionsanwendungsfälle | +1.9% | Global, Fokus auf Verteidigung und Landwirtschaft | Langfristig (≥ 4 Jahre) |
| Nationale Open-Data-Mandate fördern die Akzeptanz | +1.8% | EU-Kernländer, Nordamerika als Sekundärmarkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitreichende Smart-City-Einführungen erfordern eine Echtzeit-Geoinformationsinfrastruktur
Stadtbehörden integrieren Plattformen für geografische Informationssysteme mit 5G, IoT und Edge-Computing zur Steuerung städtischer Dienstleistungen. Singapurs Open Digital Platform synchronisiert Fernkühlung, Abfallentsorgung und Energie durch kontinuierliche georäumliche Datenströme, was die Reaktionszeit bei Vorfällen und die Verfügbarkeit der Infrastruktur verbessert. [2] Los Angeles nutzt Echtzeit-Dashboards zur Weiterleitung von Notfalleinsatzkräften und verzeichnet 3,5 Millionen Aufrufe von Lagekartenansichten bei Spitzenereignissen. Da Kommunen Budgets für digitale Zwillinge einplanen, sichern sich Anbieter, die skalierbare 3D-Visualisierung, Sensor-APIs und Cybersicherheitshärtung liefern, einen wachsenden Anteil der IT-Ausgaben des öffentlichen Sektors.
Cloud-natives GIS senkt die Gesamtbetriebskosten (TCO) und beschleunigt die Unternehmensintegration
Bell Canada erzielte durch den Wechsel zu einer cloudnativen Geodatenplattform Einsparungen von 40–60 % bei den Infrastrukturausgaben, was verdeutlicht, wie containerisierte Mikrodienste und verwaltete Upgrades die Bereitstellungszyklen verkürzen. ArcGIS Enterprise auf Kubernetes und ähnliche Angebote richten GIS-Betriebsabläufe an DevOps-Pipelines aus und ermöglichen eine dynamische Skalierung bei Katastrophenereignissen ohne Beschaffungsverzögerungen. Push-down-Analysen in Cloud-Data-Warehouses beseitigen ETL-Engpässe und erweitern die adressierbare Basis des Marktes für geografische Informationssysteme über traditionelle Kartierungsteams hinaus.
Mobile-First-Plattformen zur Felddatenerfassung erweitern die adressierbare Nutzerbasis
Smartphone-Apps verbinden jetzt GNSS-, Kamera- und Lidar-Sensoren in einfachen Vermessungsabläufen, wodurch die Kosten für die Felddatenerfassung um bis zu 70 % gesenkt und die Genauigkeit erhöht wird. [3] Augmented-Reality-Überlagerungen helfen Arbeitern, unterirdische Versorgungsleitungen zu visualisieren und verhindern so Unfälle beim Graben. Offline-Synchronisierung sichert die Kontinuität in abgelegenen Gebieten, während 5G-Uplinks hochauflösende Bilder an Vorgesetzte übertragen und unterstreichen, wie sich der Markt für geografische Informationssysteme zu einem Teil des frontline-Betriebs entwickelt.
KI-gestützte automatische Klassifizierung von Satellitenbildern beschleunigt die Analytik
Visuelle Sprachmodelle kennzeichnen nun Schiffe, Straßen und Pflanzenstress direkt im Orbit, wodurch die Analyselatenz von Tagen auf Minuten reduziert wird. Verteidigungsbehörden erkennen illegale Bauten schneller, Versicherungsunternehmen überwachen täglich die Katastrophenexponierung, und Agrarunternehmen passen die Bewässerung nahezu in Echtzeit an. Dienstleister monetarisieren API-Endpunkte anstelle von Rohpixeln und erweitern so die Wertschöpfung des Marktes für geografische Informationssysteme.
Analyse der Hemmfaktoren auf die Nachfrage*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-IT-Integration mit OT- und SCADA-Systemen | -2.1% | Global, Fertigung und Versorgungsunternehmen | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Datenlücken bei Qualität und Herkunft in beigesteuerter Ebene | -1.8% | Global, alle VGI-Nutzer | Mittelfristig (2–4 Jahre) |
| Steigende Cloud-Egress-Gebühren für Bilderarchive im Petabyte-Bereich | -1.3% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Exportkontrollen für hochauflösende Geodaten | -1.1% | Global, Verteidigung und Handel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-IT-Integration mit OT- und SCADA-Systemen
Versorgungsunternehmen, die modernes GIS mit jahrzehntealten SCADA-Systemen zusammenführen, sehen sich mit Fehlanpassungen bei Datenmodellen, Protokolllücken und neuen Cyberbedrohungsflächen konfrontiert. Liberty Utilities verlängerte seinen Migrationszeitraum um 18 Monate aufgrund iterativer Tests und der Middleware-Entwicklung. Diese Überschreitungen verlagern die Ausgaben in Richtung professioneller Dienstleistungen und verlangsamen Software-Konvertierungen im Markt für geografische Informationssysteme.
Anhaltende Datenlücken bei Qualität und Herkunft in beigesteuerter Ebene
Freiwillig bereitgestellte geografische Informationen weisen nach wie vor eine ungleichmäßige Genauigkeit auf, insbesondere außerhalb städtischer OECD-Gebiete. Begutachtete Bewertungen in europäischen Städten zeigen inkonsistente Point-of-Interest-Attribute, was Unternehmen zwingt, zusätzliche Validierungsdurchläufe einzuplanen. Solange automatisierte Abgleichungswerkzeuge nicht ausgereift sind, werden missionskritische Nutzer die Abhängigkeit von offenen Beiträgen einschränken, was das Wachstum in bestimmten Nischen des Marktes für geografische Informationssysteme begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen treiben die digitale Transformation voranDer Dienstleistungsumsatz im Markt für geografische Informationssysteme stieg im Jahr 2026 deutlich an und wuchs mit einer CAGR von 15,45 %, da Unternehmen Cloud-Migration, KI-Modelloptimierung und Lebenszyklusunterstützung auslagerten. Managed-Service-Pakete umfassen nun Datenqualitätsprüfungen, Sicherheits-Patches und eine 24/7-Überwachung, wodurch die Ausgaben von Investitions- auf Betriebsbudgets verlagert werden. Software macht mit 53,60 % nach wie vor den größten Anteil am Umsatz 2025 aus, gestützt durch die Portfolios ArcGIS, Hexagon NetWorks und Trimble Cityworks. Ihr kontinuierlicher Update-Rhythmus – Esri reinvestiert rund 28 % des Jahresumsatzes in Forschung und Entwicklung – hält die Funktionsentwicklung auf hohem Niveau, während offene API-Frameworks Erweiterungen von Drittanbietern willkommen heißen. Hardware bleibt für GNSS-Empfänger, Lidar-Scanner und robuste Tablets unverzichtbar, doch die Margen sinken, da immer mehr Funktionen in die Softwareschicht verlagert werden. Die Marktgröße im Bereich reiner Hardware-Lieferungen wächst daher langsamer, auch wenn die Sensoranzahl steigt.
Industriekäufer bevorzugen Anbieter, die ergebnisorientierte Service-Level-Vereinbarungen liefern können; so hat beispielsweise Hexagons Entscheidung im Jahr 2025, nicht zum Kerngeschäft gehörende Vermögenswerte zu veräußern, Kapital freigesetzt, um das Angebot an Abonnement-Support zu stärken. Schulungsakademien, DevOps-Toolchains und zertifizierte Partnernetzwerke bilden nun wichtige Auswahlkriterien und signalisieren einen Wandel von Lizenzanzahlen hin zu Kundenerfolgsmetriken im gesamten Markt für geografische Informationssysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Funktion:
Kartierung bildet die Grundlage für erkenntnisgestützte AnalytikDie Kartierung hielt 2025 einen Anteil von 34,10 % und liefert den räumlichen Kontext für jeden nachgelagerten Arbeitsablauf. Das Analysesub-Segment wächst jedoch am schnellsten mit einer CAGR von 15,70 %, angetrieben durch Edge-Inferenz, Foundation-Modelle und Data-Lakehouse-Architekturen. Unternehmen integrieren prädiktives Geofencing in ERP-Systeme, während Behörden städtische Wärmeinseln durch multispektrale Bildstapel modellieren. Vermessung bleibt stabil und wird durch Drohnenphotogrammetrie neu erfunden, die wochenlange Geländeaufnahmen auf tagesaktuelle Lieferungen verkürzt.
Telematik profitiert von der Elektrofahrzeugwegführung und der Überwachung der Kühlkette sowie der Integration EV-spezifischer Reichweitenberechnungen. Standortbasierte Dienste florieren durch hyperpersonalisierte Einzelhandels-Apps, die In-Store-Aktionen auslösen, obwohl der Wettbewerb durch native Smartphone-Betriebssystem-APIs die Anbietermargen in Schach hält. Insgesamt richtet der Markt für geografische Informationssysteme seine funktionalen Roadmaps nach ganzheitlichen Data-Fabric-Prinzipien aus und vereint Aufnahme, Katalogisierung und KI-Pipelines unter einem einheitlichen Governance-Dach.
Nach Bereitstellungsmodus:
Cloud fördert Skalierbarkeit, Hybrid sichert KontrolleOn-Premise-Cluster hosten immer noch 52,85 % der eingesetzten Instanzen und werden von Verteidigung, Versorgungsunternehmen und Regulatoren bevorzugt, die Air-Gap-Architekturen verlangen. Cloud-Präsenzen wachsen jedoch mit einer CAGR von 16,05 %, da Sovereign-Cloud-Rahmenwerke und FedRAMP-äquivalente Zertifizierungen Compliance-Hürden abbauen.
Die Marktgröße des Marktes für geografische Informationssysteme, die Cloud-Abonnements zuzuschreiben ist, verdoppelt sich zwischen 2026 und 2031 mehr als. GPU-Pools, serverloses georäumliches SQL und regionale Edge-Zonen bieten elastische Leistung für rechenintensive Geländeanalysen. Steigende Egress-Gebühren veranlassen jedoch neue Muster der Objektspeicherstufung, In-Cloud-KI-Inferenz und On-Orbit-Komprimierung, um die Gesamtbetriebskosten planbar zu halten. Hybride Blueprints erfreuen sich erhöhten Interesses; sensible Telemetriedaten werden am Edge verarbeitet, während nicht vertrauliche Schichten zur Zusammenarbeit in öffentliche Clouds fließen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Öl und Gas wächst stark, da digitale Zwillinge reifenTransport und Logistik trugen im Jahr 2025 mit 28,35 % zum Umsatz bei und setzten GIS für Flottenrouting, Yard-Management und grenzüberschreitende Compliance ein. Öl und Gas verzeichnet den stärksten Anstieg mit einer CAGR von 15,90 %, da Produzenten Leckageerkennungsmodelle und regulatorische Berichterstattung in die digitalen 3D-Zwillinge von Raffinerien integrieren. Der Einsatz bei OMV zeigt, wie kontinuierliche räumliche Prüfungen die Inspektionsausfallzeiten reduzieren und die ESG-Transparenz stärken.
Regierung und Verteidigung bleiben tragende Säulen und erweitern Aufklärung, Überwachung und Erkundung sowie den Rollout der nächsten Generation des Notrufdienstes 9-1-1. Versorgungsunternehmen beschleunigen die Netzdigitalisierung durch die Integration von Vegetationsrisikoanalysen und Ausfallprognosen. Bauwesen, Bergbau und Telekommunikation erzielen durch Lidar-zu-BIM-Pipelines, Böschungsüberwachung und die Standortplanung für 5G-Millimeterwellen jeweils erhebliche Fortschritte. Insgesamt verdeutlichen diese Branchen die zunehmende Relevanz des Marktes für geografische Informationssysteme über den gesamten Lebenszyklus physischer Anlagen.
Geografische Analyse
Markt für Geografische Informationssysteme in Nordamerika
Nordamerika hielt 2025 einen Anteil von 37,80 % der Ausgaben, begünstigt durch eine ausgereifte Cloud-Infrastruktur, eine robuste Forschungs- und Entwicklungsfinanzierung sowie behördliche Vorgaben wie den U.S. Geospatial Data Act, der Interoperabilität und Metadaten standardisiert. Bundesstaatliche Programme sichern mehrjhrige Budgets für die Modellierung von Waldbränden, die Kartierung von Breitbandversorgung und die Resilienz kritischer Infrastrukturen. Unternehmen wie Trimble investieren jährlich mehr als 660 Millionen USD in Innovationen und generieren Patente, die den technologischen Vorsprung der Region stärken. Dennoch stellen steigende Cloud-Speichergebühren eine Kostenherausforderung für die Bildanalyse im Petabyte-Bereich dar, was Verhandlungen über lokalisierte souveräne Clouds vorantreibt.
Markt für Geografische Informationssysteme im asiatisch-pazifischen Raum und in Saudi-Arabien
Der asiatisch-pazifische Raum ist auf dem Weg zur höchsten regionalen CAGR von 15,95 %, angetrieben durch die Modernisierung von Megastädten und Infrastrukturprogramme. Singapur weitet die dreidimensionale Untergrundkartierung aus, um räumliche Engpässe zu bewältigen, während Indiens Digital-Twin-Mission Logistikkorridore mit einheitlichen Katastern auf Parzellenbasis verknüpft. Saudi-Arabiens Zusammenarbeit im Bereich digitaler Zwillinge im Wert von 1 Milliarde USD mit Naver unterstreicht die Ambitionen der Golfstaaten in der Smart-City-Führerschaft. Zu den regionalen Herausforderungen zählen fragmentierte Datenschutzvorschriften und unterschiedliche Exportkontrollen; inländische Satellitenstarts und souveräne Cloud-Zonen mindern jedoch die Abhängigkeiten.
Markt für Geografische Informationssysteme in EMEA und Südamerika
Das Wachstum in Europa bleibt stabil, gestützt durch die INSPIRE-Richtlinie, die hochwertige Datensätze demokratisiert. Der offene Zugang fördert Start-ups, die sich auf Klimarisikobewertung und Analysen zur Standortwahl für erneuerbare Energien spezialisieren. Die DSGVO beeinflusst das Architekturdesign und fördert datenschutzverbessernde Berechnungsverfahren sowie die regionale Datenverarbeitung. Südamerika, der Nahe Osten und Afrika bilden zusammen eine kleinere Basis, verzeichnen jedoch eine beschleunigte Akzeptanz in den Bereichen Mineralexploration, Präzisionslandwirtschaft und Infrastruktursicherheit. Diese Märkte überspringen häufig veraltete Systeme und setzen von Beginn an auf cloudnative GIS-Lösungen, wodurch die Marktgröße durch Greenfield-Nachfrage ausgeweitet wird.
Regulatorisches Umfeld
Der Einsatz von Geoinformationssystemen wird durch behördliche Interoperabilitäts- und Data-Governance-Rahmenwerke geprägt, die Behörden zu standardisierten, austauschbaren Geodatenschichten drängen. In den Vereinigten Staaten wird der Geospatial Data Act (43 USC 2806) durch die Standardrichtlinie des Federal Geographic Data Committee (FGDC) umgesetzt, die Bundesbehörden anweist, freiwillige Konsensstandards im Einklang mit OMB Circular A-119 zu verwenden. Dies beeinflusst Beschaffungssprache, Metadatenanforderungen und den behördenübergreifenden Datenaustausch.
In Europa wird INSPIRE derzeit aktiv überarbeitet, um es an die Verordnung (EU) 2024/903 anzupassen, mit stärkerer Ausrichtung auf API-basierten Zugriff und vereinfachte technische Regeln für die Veröffentlichung und Wiederverwendung von Geodatensätzen. Auch Normungsgremien verankern die Konformität: ISO/TC 211 treibt zentrale Geodatenstandards voran, einschließlich Aktualisierungen wie ISO 19135:2026 und laufender Arbeiten an Kachel- und API-bezogenen Spezifikationen. Diese Bemühungen unterstützen die Konformität und maschinenlesbare Interoperabilität, die für cloud-native, Multi-Provider-GIS-Umgebungen erforderlich sind.
Wertschöpfungskettenanalyse
Die GIS-Wertschöpfungskette beginnt mit der Datenerfassung und -beschaffung, die satelliten- und luftgestützte Fernerkundung, GNSS, Lidar sowie mobile und IoT-Felderfassung neben autoritativen Registern umfasst. Vorgelagerte Datenanbieter und Sensor-Ökosysteme liefern Bild-, Höhen- und thematische Datenschichten in Verarbeitungsabläufe, in denen Validierung, Zusammenführung, Katalogisierung und Governance Rohdaten in entscheidungsreife Datensätze umwandeln. Die Verarbeitung hat sich zu Cloud-Pipelines verschoben, die skalierbaren Speicher und Rechenleistung für Merkmalsextraktion und Analytik bereitstellen, während Plattformanbieter Funktionen als Desktop-, Web- und API-Dienste verpacken, die sich in Unternehmenssysteme integrieren lassen.
Nachgelagert erfolgen Vertrieb und Monetarisierung zunehmend innerhalb großer GIS-Plattformen durch eingebettete Datenmarktplätze und integrierte operative Workflows. Esri erweiterte den eingebetteten Zugriff auf hochwertige Wetterinformationen über Baron Weather und verlängerte die Aktualisierung hochauflösender Basiskarten über Vantor, was die Straffung der Kette rund um die plattformzentrierte Bereitstellung veranschaulicht. Integrationen von Unternehmensplattformen, wie ArcGIS-Konnektoren zu operativen Software-Stacks, verringern die Fragmentierung für Käufer. Systemintegratoren und Managed-Service-Provider unterstützen Implementierung und Betrieb, einschließlich Cloud-Migration, Cybersicherheitshärtung und Lebenszyklusunterstützung, insbesondere bei hybriden Bereitstellungen, bei denen sensible Datenschichten lokal verbleiben, während Zusammenarbeit und Skalierungsanalytik in öffentlichen oder souveränen Clouds ausgeführt werden.
Wettbewerbslandschaft
Moderate Konzentration kennzeichnet den Markt für geografische Informationssysteme: Esri, Hexagon, Trimble, Bentley Systems und HERE Technologies erfassen zusammen schätzungsweise 60 % des globalen Umsatzes. Esri festigt seine Dominanz durch vierteljährliche Funktionsveröffentlichungen und ein Partnerökosystem mit 2.000 Mitgliedern. Hexagon schärfte seinen Fokus durch die Veräußerung von nicht zum Kerngeschäft gehörenden Vermögenswerten im Wert von 90 Millionen USD und Reinvestitionen in KI-gestützte Module für die öffentliche Sicherheit. Trimble verbindet Hardware und SaaS und wandelt Gerätetelemetrie in Abonnement-Dashboards um, die die Umsatzvolatilität glätten.
Die Konsolidierung beschleunigt sich: KKR erwarb IQGeo für 333 Millionen USD, um in die Telekommunikationsnetzorchestrierung einzudringen, [4] während Siemens ein 10-Milliarden-USD-Geschäft für Altair abschloss und Simulation mit georäumlichen digitalen Zwillingen verbindet. Unterdessen verpflichteten sich HERE und AWS zu 1 Milliarde USD über zehn Jahre, um KI-reiche Kartierung in softwaredefinierte Fahrzeuge zu integrieren. Start-ups wie Mach9 sicherten sich 12 Millionen USD, um die Lidar-Punktwolkenverarbeitung um das 96-Fache zu beschleunigen und damit bestehende Arbeitsabläufe zu bedrohen.
Wettbewerbshebel verlagern sich auf KI-Modellbibliotheken, Edge-optimierte Laufzeiten und branchenspezifische Lösungen. Anbieter integrieren große Sprachmodelle, um Prompts in natürlicher Sprache in räumliche Abfragen zu übersetzen und so die Nutzerbasis über GIS-Spezialisten hinaus zu erweitern. Regulatorische Lizenzen für Bildmaterial unter 30 cm wirken als defensive Burggraben, während Open-Source-Geokodierung und Vektorkachel-Engines die Anbieterbindung anderswo aushöhlen. Letztlich erzielen Akteure, die schlüsselfertige, compliance-fähige und cloud-agnostische Angebote liefern können, Premium-Bewertungsmultiplikatoren im gesamten Markt für geografische Informationssysteme.
Marktführer im Bereich geografischer Informationssysteme
-
Environmental Systems Research Institute, Inc. (Esri)
-
Hexagon AB
-
Trimble Inc.
-
Autodesk, Inc.
-
Bentley Systems, Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für geografische Informationssysteme Unternehmen in diesem Bericht
- Environmental Systems Research Institute, Inc. (Esri)
- Hexagon AB
- Trimble Inc.
- Autodesk, Inc.
- Bentley Systems, Incorporated
- Topcon Positioning Systems, Inc.
- Pitney Bowes, Inc. (Precisely)
- Caliper Corporation
- Mapbox, Inc.
- Maxar Technologies Inc.
- Fugro N.V.
- SuperMap Software Co., Ltd.
- CARTO (CartoDB Inc.)
- Blue Marble Geographics, LLC
- GIS Cloud Ltd.
- TomTom N.V.
- Seequent Limited
- Spatialworks, Inc.
- Geosoft Inc.
- Woolpert, Inc.
- NV5 Geospatial Solutions, Inc.
- BlackSky Technology Inc.
Marktchancen und Zukunftsaussichten
Staatliche Vorgaben und Umsetzungspläne erweitern den adressierbaren Umfang für Unternehmens-GIS über traditionelle Kartierungsteams hinaus, insbesondere dort, wo Geodatenanalytik zur Voraussetzung für Infrastrukturfinanzierung, Genehmigungen oder Leistungsüberwachung wird. Im Jahr 2026 schrieb Bihar Geodatenanalytik für staatliche Infrastrukturprojekte über INR 50 crore vor, wobei die technische Genehmigung über BIRSAC erfolgt. Die indische Regierung veröffentlichte außerdem das VB-GRAMG-Rahmenwerk, das die Geodatenplanung für ländliche Infrastruktur auf integrierte digitale Plattformen (einschließlich PM Gati Shakti, Bhuvan und India-WRIS) verlagert. Diese Maßnahmen schaffen Freiräume für Anbieter und Dienstleister im Bereich Projektprüfung, Korridorplanung, Anlagenregister und laufende Compliance-Berichterstattung.
Versorgungsunternehmen und Workflows der gebauten Umwelt bilden ein weiteres Chancenfeld, da Organisationen veraltete Netzwerkmodelle ersetzen und GIS mit OT-, EAM- und BIM/CAD-Systemen verbinden. Esris ArcGIS Utility Network-Version 2026 fügte Funktionen wie eine Telekom-Domänennetzwerkkonfiguration und verbesserte Verfolgung hinzu, was mit Programmen zur Verwaltung von Multi-Asset-Netzwerken übereinstimmt. Der Aktionsplan der schweizerischen Geoinformationsstrategie betont ebenfalls die operative Umsetzung von SWISSGEO und den Fortschritt von GeoBIM, was die Nachfrage nach interoperablen digitalen Zwillings-Workflows verstärkt. Programme für stadtweite Betriebsabläufe können den Raum für Echtzeit-Dashboards und integrierte Anlagenkoordination weiter ausdehnen, wie sich in Karnatakas Genehmigung eines GIS-basierten integrierten digitalen Dashboards für die Greater Bengaluru Authority und der Initiative des Urban Digital Registry von Andhra Pradesh zeigt, die 50 Lakh Grundstücke in 123 städtischen Kommunalverwaltungen mithilfe von GIS und QR-codierter physischer Kennzeichnung georeferenziert und kartiert.
Neueste Industrielle Entwicklungen in Markt für geografische Informationssysteme
- Juli 2026: Esri stellte ArcGIS für ServiceNow vor, das eine bidirektionale Integration zwischen GIS-Schichten und ServiceNow-Workflows ermöglicht. Die Bereitstellung bringt Standortintelligenz in das tägliche Unternehmens-Servicemanagement und stärkt die GIS-Nutzung in IT- und Feldeinsätzen.
- Juni 2026: Hexagon übernahm ITRES Research Limited, um Fähigkeiten in der luftgestützten hyperspektralen und thermischen Fernerkundung zu erweitern. Die Ergänzung spezialisierter Bildgebungstechnologien stärkt Hexagons durchgängigen Stack für hochwertige Kartierung, Analytik und Sektor-Workflows, die auf fortschrittliche Sensordaten angewiesen sind.
- August 2025: HERE Technologies und AWS gingen eine zehnjährige Allianz über 1 Milliarde USD ein, um gemeinsam KI-gestützte Kartierungsengines für Automobil-OEMs zu entwickeln. Die Vereinbarung vertieft die cloud-native Kartenproduktion und -verteilung und beschleunigt den Wandel hin zu API-gelieferten, kontinuierlich aktualisierten Standortdiensten, die sich in breitere GIS- und Analytikumgebungen integrieren lassen.
Markt für geografische Informationssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für geografische Informationssysteme (GIS) als Umsätze definiert, die aus GIS-Software, GIS-bezogenen Dienstleistungen und unterstützender Hardware generiert werden, die zur Erfassung, Verwaltung, Analyse und Visualisierung standortbezogener Daten für kommerzielle und öffentliche Zwecke eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen reine Vermessungsarbeiten im Außendienst aus, die als eigenständige Dienstleistung abgerechnet werden, wenn sie nicht mit einem GIS-Produkt oder einer Plattformbereitstellung verbunden sind.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Funktion
- Kartierung
- Vermessung
- Telematik und Navigation
- Standortbasierte Dienste
- Georäumliches Datenmanagement und Analyse
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Endnutzerbranche
- Landwirtschaft
- Versorgungsunternehmen
- Bergbau
- Bauwesen
- Transport und Logistik
- Öl und Gas
- Regierung und Verteidigung
- Telekommunikation
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Singapur
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Verankerung des Nachfragepools anhand öffentlicher Datenreihen, die zeigen, wo Geodatenausgaben typischerweise anfallen. Wir haben Quellen wie USGS- und NASA-Erdbeobachtungsprogramme, Eurostat-Tabellen zur digitalen Wirtschaft, den US Census und nationale Statistikämter für Bau- und Versorgungsindikatoren sowie offene Beschaffungsportale für staatliche Kartierungs- und IT-Käufe ausgewertet.
Anschließend wurden die Modelleingaben durch Unternehmensberichte, Investorenpräsentationen, Produktdokumentation und seriöse Presseberichte unterstützt, die Rollouts wie Smart-City-Projekte und Cloud-Migrationen beschreiben. Wenn Umsatzaufteilungen von Unternehmen unklar waren, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz genutzt, um die Exposition gegenüber Geschäftsbereichen zu überprüfen, und wir haben Patentdatenbanken durchsucht, um neuere GIS-Funktionen zu identifizieren, die die Akzeptanz beeinflussen können. Die oben genannte Liste der Desk-Research-Quellen ist nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Erhebung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Kurzumfragen wurden genutzt, um zu bestätigen, was Käufer tatsächlich unter GIS-Budgets erwerben und wie sich die Preisgestaltung verändert, wenn Bereitstellungen von On-Premise in die Cloud verlagert werden. Wir haben mit Stakeholdern aus Software und Dienstleistungen, Vertriebspartnern und Anwenderteams aus den Bereichen Regierung, Versorgungsunternehmen, Bauwesen, Transport und natürliche Ressourcen gesprochen und einige Kontakte erneut aufgesucht, als die Modellergebnisse ungewöhnliche Schwankungen nach Region zeigten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 43 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 45 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down- und Bottom-up-Sequenz durchgeführt, die für einen global softwaregeführten Markt praktikabel ist. Zunächst wurde ein Top-down-Nachfragepool rekonstruiert, indem Ausgaben für digitale Infrastruktur und Kartierungsaktivitäten des öffentlichen Sektors mit GIS-Durchdringungsraten nach wichtigen Endnutzungsbereichen verknüpft und anschließend mithilfe regionsspezifischer Preisspannen in Umsätze umgerechnet wurden.
Um die Gesamtwerte zu untermauern, wurden sie durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben durchschnittlicher jährlicher Vertragswerte nach Bereitstellungstyp, Kanalüberprüfungen zu typischen Nutzeranzahlen und eine begrenzte Zusammenfassung der Anbieterexposition, soweit Offenlegungen dies erlaubten. Zu den im Modell verwendeten Eingaben gehörten die Cloud-versus-On-Premise-Mischung, durchschnittliche Lizenz- oder Abonnementpreise, Dienstleistungsanbindungsraten, Erneuerungs- oder Upgrade-Zyklen sowie das Tempo der Digitalisierungsprogramme für Smart Cities und Versorgungsnetze. Für die Prognose wurde eine Szenarioanalyse auf der Grundlage zweier Haupthebel angewendet – Cloud-Migrationsgeschwindigkeit und Projekttempo im öffentlichen Sektor –, die anschließend anhand der von den Befragten mitgeteilten Richtung für Budgetwachstum und Erneuerungsverhalten angepasst wurden. Wo Bottom-up-Details fehlten, wurden Lücken durch die Anwendung konservativer Akzeptanzbereiche geschlossen und die impliziten Ausgaben pro Organisation anhand von Interview-Benchmarks überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Überprüfungen, damit die endgültige Reihe nicht auf einem einzigen Indikator basiert. Wir haben die modellierten Umsätze mit unabhängigen Signalen verglichen, wie z. B. staatlicher Ausschreibungsaktivität, offengelegten Leistungstrends in Geodaten-Softwarebereichen und regionalem IT-Ausgabenmomentum, und haben Ausreißer vor der Freigabe untersucht.
Wenn eine Region oder eine Endnutzungsschätzung schneller als erwartet wuchs, haben wir die Preis- und Durchdringungsannahmen erneut überprüft und einige Befragte erneut kontaktiert, um den Grund für die Veränderung zu verstehen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Nachfrage, die Preisgestaltung oder die Bereitstellungsmuster verändert. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Aktualisierungen in den Zahlen und der Darstellung berücksichtigt sind.
Vergleich der Marktgröße für geografische Informationssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte GIS-Marktwerte unterscheiden sich häufig, weil die Abgrenzungslinien nicht einheitlich gezogen werden und weil Preis- und Cloud-Migrationsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Das gewählte Basisjahr, der Zeitpunkt der Währungsumrechnung und die Frage, ob Dienstleistungen umfassend berücksichtigt werden, können den ausgewiesenen Gesamtwert verschieben.
Der Umsatz aus reiner Landvermessungsarbeit ist der größte Schwankungsfaktor und liegt außerhalb des Umfangs von Mordor Intelligence. Dadurch bleibt die Schätzung an GIS-Software, Dienstleistungen und unterstützende Hardware-Ausgaben gebunden und nicht an die gesamte Vermessungswirtschaft. Weitere Unterschiede ergeben sich in der Regel daraus, wie Cloud-Abonnements annualisiert werden, ob navigationsorientierte standortbasierte Dienste als GIS behandelt werden und ob das Modell aggressive Akzeptanzkurven verwendet, ohne diese mit Beschaffungs- und Erneuerungssignalen zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,56 Milliarden USD (2025) | |
| Globaler Herausgeber A | 11,61 Milliarden USD (2025) | Verwendet in der Praxis einen engeren erfassten Umsatzpool für GIS, behandelt Dienstleistungen häufig nur als begrenzte Implementierung und kann den wiederkehrenden Abonnementwert unterschätzen, wenn Verlängerungen und mehrjährige Verträge nicht normalisiert werden. |
| Branchenherausgeber B | 15,86 Milliarden USD (2025) | Wendet häufig einen breiteren Einschlussrahmen für Hardware und angrenzende standortbasierte Tools an, wobei der Aufschlag aus der Bündelung von Navigations- oder mobilen Feldkategorien resultieren kann, die nicht immer als GIS erworben werden. |
Ein Blick auf die Zahlen zeigt, dass der größte Teil der Streuung dadurch erklärt werden kann, was als GIS-Dienstleistungen gezählt wird und ob angrenzende standortbasierte Tools in den Gesamtwert einbezogen werden. Indem die Eingaben auf Bereitstellungsmix, Preisspannen und das Erneuerungsverhalten der Käufer zurückführbar bleiben, ist die Schätzung leichter zu replizieren und zu aktualisieren, wenn sich Akzeptanz oder Preisgestaltung ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch werden die Ausgaben für Standortintelligenz bis 2031 sein?
Der Markt für geografische Informationssysteme soll bis 2031 einen Wert von 31,8 Milliarden USD erreichen und damit das Niveau von 2026 bei einer CAGR von 13,94 % nahezu verdoppeln.
Welche Komponente erzielt in den nächsten fünf Jahren die beste Leistung?
Dienstleistungen sollen dank der Cloud-Migration und der Nachfrage nach verwalteter Unterstützung mit einer CAGR von 15,45 % wachsen, und damit Software und Hardware übertreffen.
Warum weist der asiatisch-pazifische Raum die höchste Wachstumsrate auf?
Staatlich finanzierte Smart-City-Programme, Mega-Infrastrukturprojekte und eine hohe Durchdringung von Mobilgeräten treiben eine regionale CAGR von 15,95 % voran.
Was begrenzt die Akzeptanz bei Versorgungsunternehmen?
Die Integration von modernem GIS in Legacy-SCADA-Systeme erhöht die Projektkomplexität, stellt Cybersicherheitsanforderungen und verlängert die Zeitrahmen.
Wie verändert KI die georäumliche Analytik?
On-Orbit- und Cloud-Inferenz klassifiziert Satellitenbilder jetzt in Minuten und ermöglicht schnelle Erkenntnisse zu Pflanzengesundheit, Verteidigung und Klimarisiken.
Welcher jüngste Deal signalisiert eine zunehmende Konsolidierung?
KKRs Kauf von IQGeo für 333 Millionen USD unterstreicht das Interesse von Private Equity an telekommunikationszentrierten georäumlichen Plattformen.