
Marktgröße und Marktanteil im Bereich Digital Asset Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
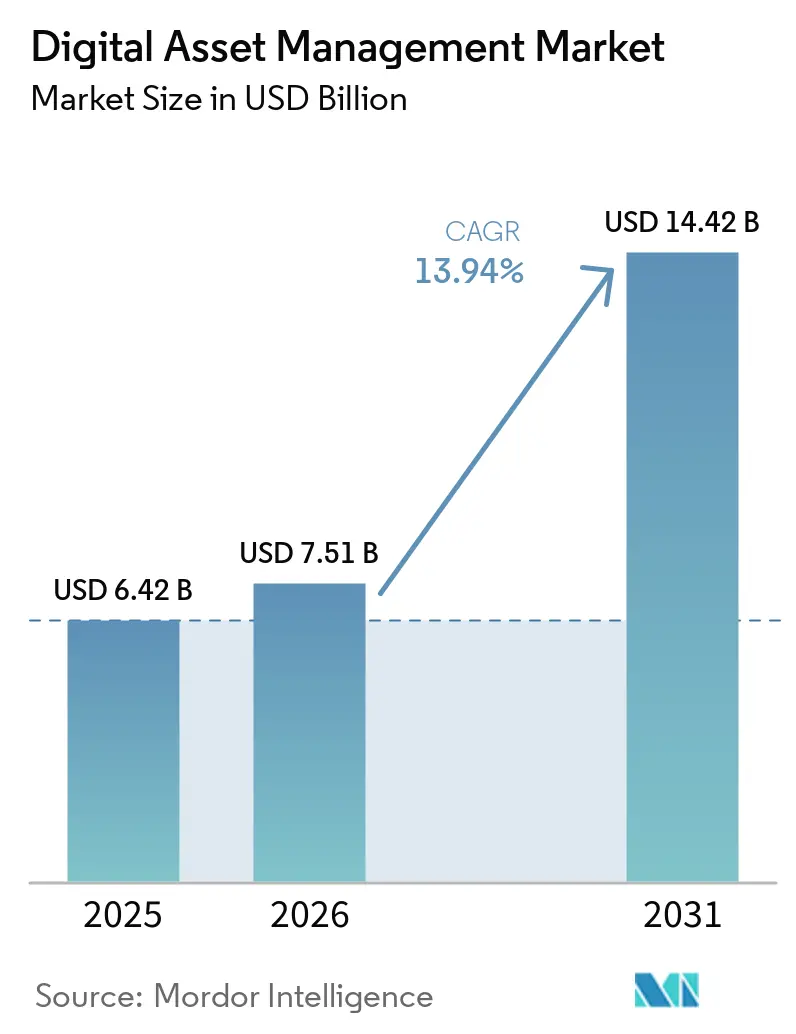
| Marktgröße (2026) | 7.51 Milliarden US-Dollar |
| Marktgröße (2031) | 14.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Digital Asset Management von Mordor Intelligence
Die Marktgröße für Digital Asset Management wird für 2025 auf USD 6,42 Milliarden, für 2026 auf USD 7,51 Milliarden und bis 2031 auf USD 14,42 Milliarden prognostiziert, mit einer CAGR von 13,94 % von 2026 bis 2031. Die beschleunigte Inhaltsgeschwindigkeit im Omnichannel-Handel, die Migration zu cloudnativen KI-Plattformen sowie verschärfte Barrierefreiheits- und Datensouveränitätsvorschriften gestalten die Anbieter-Roadmaps neu. Anbieter verlagern sich von speicherorientierten Repositories hin zu Orchestrierungsschichten, die Tagging, Rechteverifizierung und Echtzeit-Asset-Syndizierung automatisieren. Die Wettbewerbsdynamik verschärfte sich nach Adobes Übernahme von Semrush und der Fusion von Getty Images und Shutterstock, was einen Wettlauf zur Verbindung von Digital Asset Management, SEO und Content Intelligence auslöste. Generative KI wird unterdessen zur Grundvoraussetzung für Unternehmenskunden, die sofortige Asset-Wiedergabe und semantische Suche erwarten.
Wichtigste Erkenntnisse des Berichts
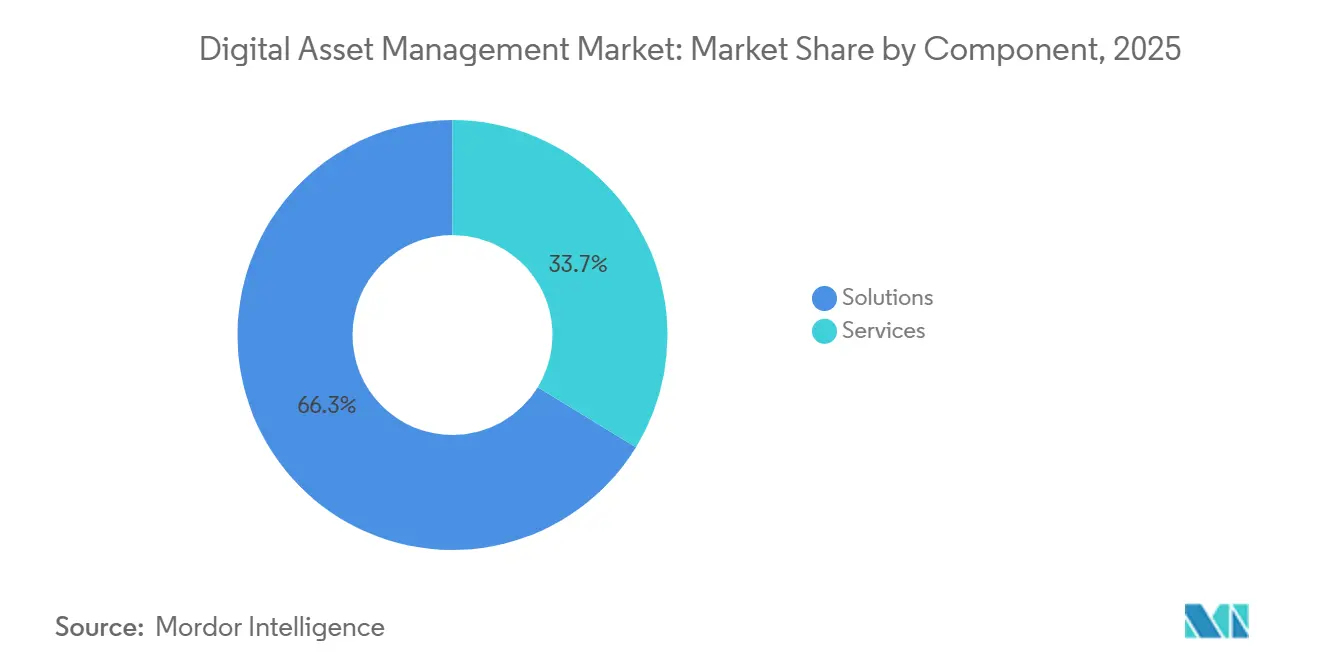
- Nach Komponente führten Lösungen mit einem Marktanteil von 66,26 % am Markt für Digital Asset Management im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 14,33 % wachsen.
- Nach Bereitstellungsmodus hielten On-Premise-Installationen im Jahr 2025 einen Anteil von 59,76 %, während Cloud-Bereitstellungen voraussichtlich bis 2031 mit einer CAGR von 14,29 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2025 62,98 % des Marktes für Digital Asset Management auf Großunternehmen, während kleine und mittlere Unternehmen (KMU) mit einer CAGR von 14,01 % das stärkste Wachstum verzeichneten.
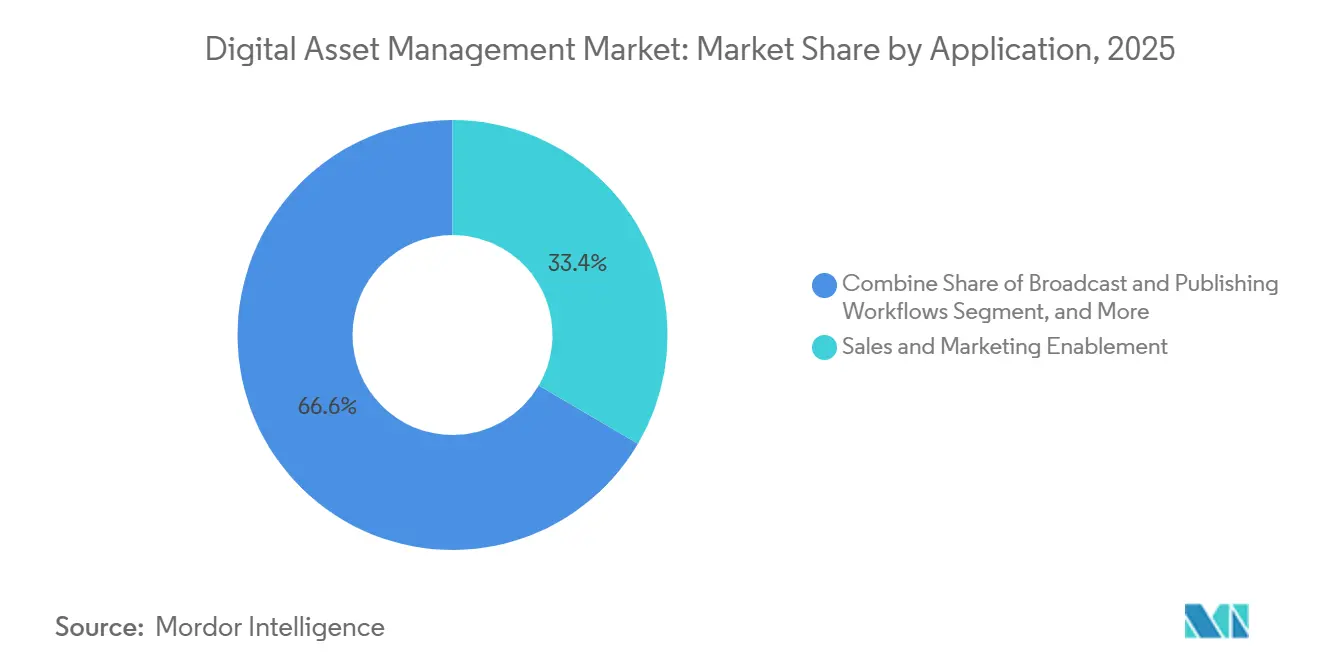
- Nach Anwendung entfielen im Jahr 2025 33,43 % des Umsatzanteils auf Vertriebs- und Marketingunterstützung; Produkt- und E-Commerce-Management wird bis 2031 voraussichtlich mit einer CAGR von 14,89 % wachsen.
- Nach Endnutzerbranche hielt Medien und Unterhaltung im Jahr 2025 einen Anteil von 32,12 % am Markt für Digital Asset Management, während Gesundheitswesen und Biowissenschaften bis 2031 mit einer CAGR von 15,51 % wachsen.
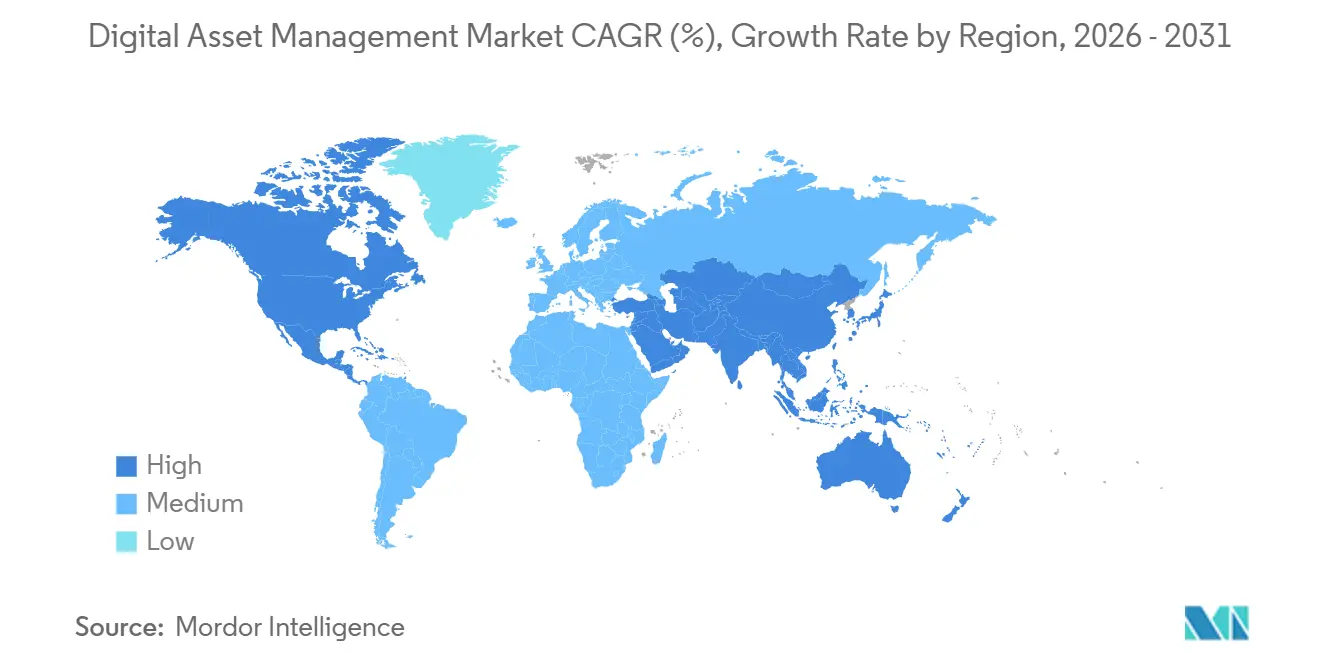
- Nach Geografie entfielen im Jahr 2025 36,27 % auf Nordamerika, während der asiatisch-pazifische Raum im Zeitraum 2026–2031 mit einer CAGR von 14,84 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Volumen und zunehmende Geschwindigkeit von Rich-Media-Assets im Omnichannel-Handel | +2.8% | Global, früh in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rascher Wechsel zu cloudnativen, KI-gestützten Digital Asset Management Plattformen in Nordamerika | +2.5% | Hauptsächlich Nordamerika, Ausbreitung nach Europa und APAC | Kurzfristig (≤2 Jahre) |
| Steigende Nachfrage nach personalisierten Video-Streaming-Assets im asiatisch-pazifischen Raum | +2.2% | APAC-Kern, insbesondere China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Integration von Digital Asset Management mit Headless-CMS für Echtzeit-Content-Syndizierung | +1.9% | Global, angeführt von digital-first-Unternehmen in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Regulatorischer Druck für Barrierefreiheit (WCAG 2.2) zur Anhebung von Metadatenstandards in Europa | +1.6% | Europa, mit multinationalen Unternehmen, die global adoptieren | Langfristig (≥4 Jahre) |
| Entstehung von generativer KI-gestützter automatischer Verschlagwortung zur Reduzierung der Markteinführungszeit | +2.1% | Höchste Akzeptanz in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Volumen und zunehmende Geschwindigkeit von Rich-Media-Assets im Omnichannel-Handel
Marken aus dem Bereich Konsumgüter steigerten ihre Ausgaben für digitale Werbung, wodurch die Anzahl der Assets in die Millionen stieg und veraltete Bibliotheken an ihre Grenzen stießen. Unternehmen, die DAM mit Product Information Management kombinierten, reduzierten die doppelte Asset-Erstellung um 30–50 % und verkürzten die Kampagneneinführungszyklen um 26 %.[1] Zentralisierte Orchestrierung erschloss zudem jährliche Einsparungen von 184.000 USD durch die Wiederverwendung von Inhalten. Einzelhändler, die DAM und PIM kombinieren, berichten heute von 45 % höheren videogestützten Umsätzen, da jede SKU über rechtlich geprüfte Bilder, lokalisierten Text und auf Abruf KI-generierte Variationen verfügt.[2] Da Gartner schätzt, dass 20 % der E-Commerce-Transaktionen bis 2030 über KI-Plattformen abgewickelt werden, betrachten Unternehmen DAM als das Rückgrat automatisierter, hyperpersonalisierter Storefronts, was das Wachstum im Markt für digitales Asset-Management unterstützt. Dies beschleunigt die Erneuerungszyklen für bestehende On-Premise-Systeme, denen eine API-First-Bereitstellung fehlt.
Rascher Wechsel zu cloudnativen, KI-gestützten Digital Asset Management Plattformen in Nordamerika
Ein Fortune-100-Technologieunternehmen migrierte 1,8 Millionen Assets (50 Terabyte) in eine SaaS-Lösung, senkte die Gesamtbetriebskosten und erzielte durch automatisierte Produkt-zu-Asset-Zuordnung Produktivitätssteigerungen von 25 %. Progress Softwares Automate MFT wirbt mit 50 % niedrigeren Kosten im Vergleich zu On-Premise-Übertragungslösungen und erfüllt dabei SOC 2- und HIPAA-Anforderungen. Bynder überschritt im September 2025 die Marke von einer Milliarde KI-Suchen und verdeutlichte damit die stark steigende Nachfrage nach semantischer und multimodaler Suche. Cloud-Anbieter konkurrieren mit eingebetteter KI, offenen APIs und Compliance-Blueprints, wobei Forrester Aprimo und Orange Logic im Jahr 2026 als führende Anbieter einstufte. Dieser Cloud-Schwenk wird durch die Präferenz des CFO für OPEX-Modelle verstärkt und treibt den Markt für Digital Asset Management in Richtung Abonnementumsätze.
Steigende Nachfrage nach personalisierten Video-Streaming-Assets im asiatisch-pazifischen Raum
APAC-Unternehmen übertreffen Nordamerika beim Wachstum der KI-Budgets (26 % gegenüber 19 %), und 33 % der CEOs steuern KI-Initiativen persönlich.[3] Der Rechenzentrumsbestand Indiens wächst mit einem CAGR von 16 %, veranschaulicht durch Yottas 2 Milliarden USD umfassenden Nvidia-Blackwell-Cluster, der für den Start im August 2026 vorgesehen ist. Regionale Hyperscale-Kapazitäten ermöglichen Echtzeit-Transkodierung, Untertitelung und Moderations-Workflows, die für personalisierte Streams unerlässlich sind. Die 100-Megawatt-Anlage von UPC Volt in Hyderabad und der Navi-Mumbai-Campus von ESR erweitern die Infrastruktur mit geringer Latenz weiter und stehen im Einklang mit dem Allianz Risk Barometer, das KI zu den zwei größten Geschäftsrisiken in der Region zählt. Da Marken darum wetteifern, Videoausschnitte für jeden Zuschauer individuell anzupassen, gewinnen DAM-Plattformen mit GPU-beschleunigter Kodierung und automatisierter Rechteverwaltung strategische Priorität, was die Trends im digitalen Asset-Management widerspiegelt.
Integration von Digital Asset Management mit Headless-CMS für Echtzeit-Content-Syndizierung
Die Kooperation von Cloudinary mit Contentful vom November 2025 ermöglicht es Marketingfachleuten, Videos zu bearbeiten, KI-gestützte Suchen anzufordern und zu veröffentlichen, ohne die CMS-Oberfläche zu verlassen. Die DAM-API von Acquia wurde um Webhooks und sofortige Suchkonnektoren erweitert, die ereignisgesteuerte Asset-Übertragungen an beliebige Headless-Frontends ermöglichen. Dennoch zeigt Adobes Umfrage im Nahen Osten, dass lediglich 57 % der Großunternehmen API-Architekturen vollständig implementiert haben, obwohl 61 % angeben, über ausgereifte Cloud-Infrastrukturen zu verfügen. Wedias nativer Content Picker innerhalb von Adobe Creative Cloud und Microsoft 365 zeigt, wie dynamisches Verknüpfen Versionsfehler beseitigt und sicherstellt, dass Aktualisierungen von Master-Assets universell weitergegeben werden. Zusammen wandeln diese Fortschritte DAM von einem System der Aufzeichnung in ein System des Handelns um, das für den Echtzeit-Commerce optimiert ist, und veranschaulichen wichtige Trends im digitalen Asset-Management.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für unternehmensweite Digital Asset Management Suiten bei KMU | -1.8% | Global, ausgeprägt in Südamerika, Afrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Datensouveränitäts- und Datenresidenzvorschriften, die die grenzüberschreitende Asset-Speicherung einschränken | -2.1% | Europa zuerst, Ausbreitung nach Indien, Vereinigte Arabische Emirate, China, Nigeria | Langfristig (≥4 Jahre) |
| Fragmentierte Legacy-Repositories, die eine nahtlose Migration behindern | -1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte qualifizierte Arbeitskräfte für KI-basierte Metadaten-Governance | -1.2% | Global, am stärksten in Schwellenmärkten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für unternehmensweite Digital Asset Management Suiten bei KMU
Gescheiterte Projekte kosten im Durchschnitt 2,5 Millionen USD über drei Jahre, wobei 67 % innerhalb von 18 Monaten aufgegeben werden – nicht aufgrund von Softwarefehlern, sondern wegen mangelhafter Governance –, was wichtige Statistiken zum digitalen Asset-Management unterstreicht. Einstiegsfreundliche SaaS-Lösungen wie LightRocket (ab 350 USD pro Monat) oder die Team-Cloud-Stufe von ResourceSpace reduzieren den Lizenzierungsaufwand, lassen jedoch häufig KI-Metadaten, multiregionale Datenhaltung und erweiterte Automatisierung vermissen. Activo empfiehlt Käufern, 15–25 % des Gesamtbudgets für Governance einzuplanen, einschließlich eines DAM-Managers (85.000–120.000 USD) sowie Stewards – Kosten, die die Plattform selbst erreichen können. Ohne diese Investition untergräbt das Metadaten-Chaos den ROI, insbesondere bei kleinen Unternehmen, denen das Change-Management-Know-how fehlt.
Datensouveränitäts- und Datenresidenzvorschriften, die die grenzüberschreitende Asset-Speicherung einschränken
Der EU Digital Operational Resilience Act, der Data Act und der Cloud Sovereignty Framework verlangen eine lokalisierte Verarbeitung und zwingen Digital Asset Management Anbieter, EU-exklusive Cluster einzurichten und die SEAL-Zertifizierung anzustreben.[4] Microsoft räumte ein, EU-Daten nicht vollständig vor der Exposition gegenüber dem US-amerikanischen CLOUD Act schützen zu können, was den Druck der Kunden auf europäisches Hosting erhöht. Außerhalb Europas schaffen Indiens Digital Personal Data Protection Act, Chinas PIPL und Nigerias Gesetze von 2023 ein Flickenteppich von Residenzvorschriften, der von DLA Piper dokumentiert wird. Diese Vorschriften erhöhen die Infrastrukturkosten, verzögern globale Rollouts und erschweren die Expansion des Marktes für Digital Asset Management.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen angesichts der Governance-Komplexität an BedeutungLösungen machten im Jahr 2025 66,26 % des Marktanteils für Digital Asset Management aus, angetrieben durch Investitionen in KI-Tagging-Engines, Rechtemodule und Workflow-Orchestratoren. Der Dienstleistungsumsatz wird jedoch voraussichtlich die Gesamtmarktgröße für Digital Asset Management mit einer CAGR von 14,33 % bis 2031 übertreffen, da Unternehmen mit verworrenen Metadaten und Legacy-Wildwuchs konfrontiert sind. Große Migrationen, wie Infogains Projekt mit 1,8 Millionen Assets, zeigen, dass das Bereinigen, Zuordnen und Verwalten von Metadaten den Aufwand für die Softwarekonfiguration oft bei weitem übersteigt. Organisationen, die 15–25 % ihrer Programmbudgets für Governance einplanen, erreichen 40 % schnellere Inbetriebnahmen und eine 60 % höhere Benutzerakzeptanz, was die wiederkehrende Nachfrage nach Implementierungs-, Change-Management- und verwalteten Metadatenverträgen antreibt.
Darüber hinaus bündeln Anbieter zunehmend KI-Modell-Tuning und kontinuierliche Workflow-Optimierung in Abonnementtarife, was die Grenzen zwischen Software und Dienstleistungen verwischt. Kunden verlassen sich auf Partner, um Vision-Modelle auf markenspezifische Ikonografie zu trainieren und Taxonomien neu zu kalibrieren, die neue Produkteinführungen widerspiegeln. Da Digital Asset Management vom Aufzeichnungssystem zum Aktionssystem wird, werden professionelle Dienstleistungen zum Schmiermittel, das Governance, Compliance und Benutzerzufriedenheit mit den Geschäftsergebnissen in Einklang hält.


Nach Bereitstellungsmodus:
Cloud wächst trotz On-Premise-VerankerungOn-Premise-Bereitstellungen machten im Jahr 2025 59,76 % des Marktes für Digital Asset Management aus, da stark regulierte Branchen weiterhin interne Infrastruktur bevorzugen. Cloud-Instanzen werden jedoch bis 2031 voraussichtlich jährlich um 14,29 % wachsen, angetrieben durch niedrigere Vorabkosten, elastische Skalierung und integrierte KI-Erweiterungen. SaaS-Suiten wie Progress Softwares Automate MFT werben mit 50 % niedrigeren Betriebskosten als selbst gehostete Stacks und erfüllen dabei SOC 2- und HIPAA-Benchmarks. Unternehmen, die zu API-first-Clouds migrieren, berichten von schnelleren UI-Reaktionszeiten, einfacheren Upgrades und modularen Integrationsoptionen, die Entwicklungswarteschlangen verkürzen.
Datensouveränitätsvorschriften begünstigen weiterhin hybride Muster. Europäische Banken beispielsweise speichern Master-Dateien auf lokalen Servern, um DORA zu erfüllen, übertragen jedoch Derivate und Renditions zur Auslieferung in regionale Clouds. Im asiatisch-pazifischen Raum schaffen Hyperscale-Investitionen von Yotta, UPC Volt und ESR lokale Ankerpunkte, die es Marken ermöglichen, Datenlokalisierungsrichtlinien einzuhalten und gleichzeitig GPU-reiche Verarbeitung für generatives Video zu nutzen. Langfristig scheinen mandantenfähige Clouds mit optionalen souveränen Partitionen darauf ausgerichtet zu sein, den Großteil neuer Workloads zu absorbieren, auch wenn unternehmenskritische Archive weiterhin On-Premise verbleiben.
Nach Unternehmensgröße:
KMU beschleunigen durch verbrauchsbasierte PreisgestaltungGroßunternehmen hielten im Jahr 2025 mit 62,98 % den größten Anteil dank Kapitalstärke und interner Stewards, aber kleine und mittlere Unternehmen (KMU) stellen die am schnellsten wachsende Gruppe im Markt für Digital Asset Management mit einer CAGR von 14,01 % dar. Flexible Preisgestaltung von ResourceSpace und LightRocket sowie No-Code-Automatisierungstools von Cloudinary ermöglichen es kleineren Unternehmen, Digital Asset Management ohne Programmierkenntnisse oder sechsstellige Berater einzurichten. Dennoch bleiben Personalkosten ein Hindernis: Activo beziffert das Mindest-Governance-Team auf einen Vollzeit-Digital Asset Management Manager plus mehrere Teilzeit-Kuratoren – ein Aufwand, den viele KMU durch Outsourcing an Managed-Service-Partner ausgleichen.
Erfolgreiche Rollouts im mittleren Marktsegment betonen abgesicherte Vorlagen, die Markenelemente sperren und gleichzeitig lokale Bearbeitungen ermöglichen, wodurch Konsistenz ohne zusätzliches Personal gewahrt bleibt. Große Organisationen verfolgen unterdessen kontinentweite Bereitstellungen, die regionale Asset-Räte und benutzerdefinierte KI-Modelle zur Klassifizierung von Produkten in mehr als 190 Ländern kombinieren, um ihre Ausgabendominanz zu sichern, auch wenn das Wachstum sich zur Langkunden-Basis verlagert.
Nach Anwendung:
E-Commerce-Management übertrifft traditionelle Kampagnen-WorkflowsVertriebs- und Marketingunterstützung machte im Jahr 2025 33,43 % des Umsatzes aus, doch Produkt- und E-Commerce-Management wird voraussichtlich alle anderen Anwendungsfälle mit einer CAGR von 14,89 % übertreffen. Der Aufstieg atomarer Inhalte – ein Master, der gebiets-, kanal- und artikelnummernspezifische Renditions erzeugt – hat die Verbindung zwischen Digital Asset Management und Produktinformationsmanagement gestärkt. Einzelhändler, die beide Systeme integrieren, erreichen eine 90 % schnellere Bildauslieferung an digitale Storefronts und einen 45 % höheren videogestützten Umsatz. Der Markt für Digital Asset Management im E-Commerce profitiert auch von KI-Engines, die Bilder automatisch auf die Einhaltung von Marktplatz-Richtlinien prüfen und so Ablehnungen von Angeboten reduzieren.
Traditionelle Broadcast- und Publishing-Workflows erfordern weiterhin versionierte Transcodierungen, Untertitel-Synchronisierung und Archivabfragen, was Medienhäuser als Ankerkunden hält. Doch selbst Broadcaster gestalten Inhalte für Direct-to-Consumer-Apps um, die E-Commerce-Personalisierungstaktiken widerspiegeln, und verwischen damit weiter die Grenzen zwischen Kampagnenunterstützung und transaktionalen Content-Diensten.


Nach Endnutzerbranche:
Gesundheitswesen und Biowissenschaften entwickeln sich zum schnellsten WachstumssegmentMedien und Unterhaltung hielten im Jahr 2025 mit 32,12 % den größten Anteil und nutzten Digital Asset Management für umfangreiche Videobibliotheken, episodische Versionierung und Rechtezeiträume. Gesundheitswesen und Biowissenschaften werden jedoch bis 2031 eine CAGR von 15,51 % verzeichnen, angetrieben durch HIPAA-konforme Plattformen, die Patientenaufklärungsvideos, Schulungsmodule für Ärzte und Fundraising-Kreativmaterial zentralisieren. MediaValet stellt fest, dass alle seine Gesundheitskunden innerhalb eines Jahres einen ROI erzielten, was den aufgestauten Bedarf an regulierten, standortübergreifenden Asset-Hubs unterstreicht.
Die Akzeptanz im BFSI-Bereich steigt angesichts verschärfter KYC- und Offenlegungsvorschriften, während Einzel- und Konsumgütermarken digitale Regale erweitern, die Aktionen spontan lokalisieren müssen. Fertigung, öffentlicher Sektor, Bildung und IT bringen jeweils Nischenanforderungen ein – von der 3D-CAD-Speicherung bis hin zu mehrstufigen Sicherheitsfreigaben –, die spezialisierte Metadatenschemata fördern. Insgesamt diversifizieren diese Branchen die Umsätze und reduzieren die Abhängigkeit von großen Medienunternehmen, was Anbieter gegen Schwankungen in den Unterhaltungsausgaben absichert.
Geografische Analyse
Markt für digitales Asset-Management in Nordamerika und Europa
Nordamerika, mit einem Anteil von 36,27 % am Umsatz 2025, profitiert von der frühen SaaS-Einführung und umfangreichen Budgets für KI-gestützte Content-Pipelines. Unternehmen dort sind führend bei der Einführung semantischer Suche und integrieren digitales Asset-Management in umfassendere Marketing-Clouds, was die Marktstellung der Region festigt, aber auch den Wettbewerb unter Anbietern intensiviert. Europa folgt dicht dahinter, obwohl seine Entwicklung durch WCAG 2.2, DORA und die aufkommenden SEAL-Cloud-Souveränitätszertifizierungen geprägt wird, die die Compliance-Ausgaben erhöhen, gleichzeitig aber die Nachfrage nach automatisiertem Rechteablauf und Residenzkontrollen ankurbeln. Microsofts Eingeständnis im Jahr 2025 bezüglich der CLOUD-Act-Exposition beschleunigte eine Verlagerung hin zu in der EU gehosteten Clouds und veranlasste Anbieter, Frankfurt-, Paris- und Warschau-Regionen zu eröffnen, die speziell für inhaltsintensive Workloads vorgesehen sind.
Markt für digitales Asset-Management im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor des Marktes für digitales Asset-Management mit einer prognostizierten CAGR von 14,84 % bis 2031. Staatliche KI-Strategien in China, Indien und Japan erschließen öffentliche Fördermittel für lokale GPU-Cluster und wandeln infrastrukturelle Rückenwind in Unternehmensbudgets für digitales Asset-Management um. Indiens Rechenzentrum-Pipeline von 580.000 Quadratmetern und Yottas GPU-Ausgaben von 2,00 Milliarden USD verdeutlichen das Ausmaß der Investitionen, die Workloads in die Region lenken. Die Bereitschaft der Unternehmen im asiatisch-pazifischen Raum, KI-Budgets schneller zu steigern als ihre globalen Mitbewerber, unterstreicht die Nachfrage nach Plattformen für digitales Asset-Management, die generative Diffusionsmodelle, Video-Qualitätskontrolle und mehrsprachige Taxonomieunterstützung standardmäßig integrieren.
Markt für digitales Asset-Management in Südamerika
Südamerika etabliert sich als regionaler Knotenpunkt mit Brasilien als Anker, das rund 41 % der installierten IT-Kapazität des Kontinents hält. Der BZR-50-Milliarden-Komplex (9,62 Milliarden USD) von TikTok Pecém und die stufenweise BZR-50-Milliarden-Erweiterung (9,62 Milliarden USD) von Rio IA City deuten auf eine wachsende adressierbare Basis hin, obwohl das Auslaufen des Redata-Anreizes im März 2026 die jährlichen Investitionsprognosen deutlich gesenkt hat. Hybride Hosting-Muster mit Kombination aus lokaler und externer Infrastruktur dürften daher wahrscheinlich bleiben, da Anbieter Latenz gegen Kosten abwägen.
Markt für digitales Asset-Management im Nahen Osten und Afrika
Der Nahe Osten und Afrika zeigen eine ungleichmäßige, aber vielversprechende Akzeptanz. Unternehmen in den Golfstaaten, die über ausgereifte Cloud-Infrastrukturen verfügen, suchen nach API-fähigem digitalem Asset-Management, um mehrsprachige und kulturell angepasste Inhalte zu verknüpfen, während Teile Afrikas auf Mobile-First-Strategien setzen, da die Bandbreite zunimmt. Staatliche Digitalisierungsprogramme und Sovereign-Cloud-Mandate sollten die Ausgaben schrittweise steigern, jedoch werden Fachkräftemangel und Konnektivitätslücken das Tempo beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
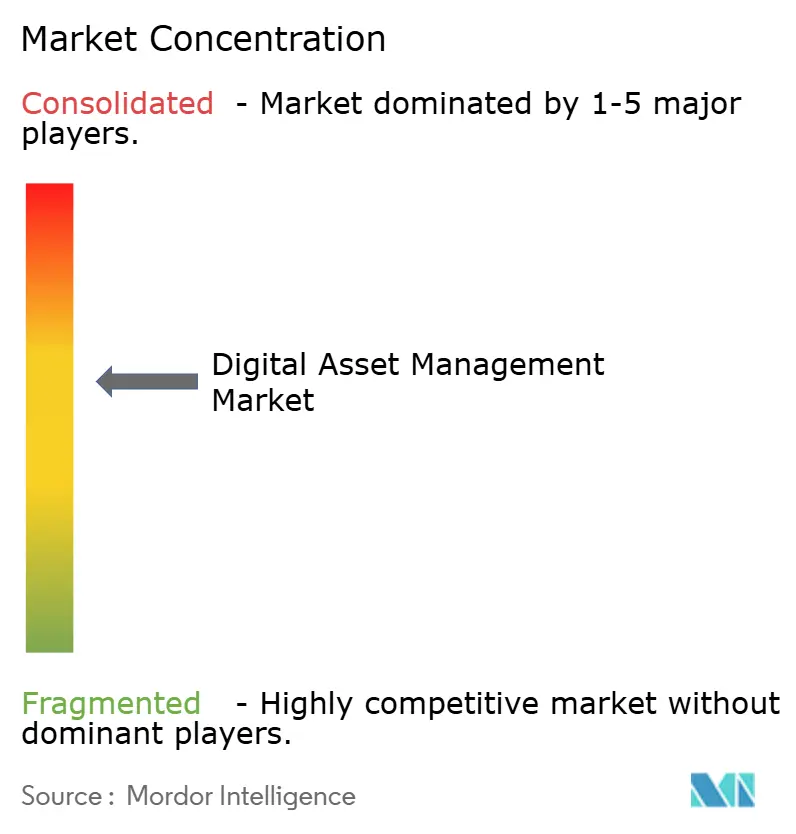
Die Konzentration im Markt für digitales Asset-Management nimmt ab, da cloudnative Spezialisten den Marktanteil etablierter Anbieter verringern. Adobe, OpenText, Oracle, Bynder und Aprimo behaupten ihre Führungsposition durch umfassende End-to-End-Suiten und umfangreiche Integrationskataloge. Adobes 1,9 Milliarden USD umfassende Semrush-Transaktion verbindet DAM mit Content Intelligence und ermöglicht es Marketingfachleuten, Asset-Tags mit dem Suchranking zu verknüpfen – ein Differenzierungsmerkmal, das keiner der Wettbewerber bislang bietet. Die 3,7 Milliarden USD schwere Fusion von Getty Images und Shutterstock verdichtete Stock-Workflows und veranlasste DAM-Anbieter, Rechteklärungen vorab zu integrieren, die vor abgelaufenen Lizenzen schützen.
Der Open-Source-Schwung, angeführt durch Hylands Veröffentlichung seines Cloud Content Repository im August 2025, bietet Unternehmen einen Ausweg aus der Anbieterabhängigkeit und fördert gleichzeitig ein Ökosystem aus Plug-ins, das die Trends im digitalen Asset-Management beeinflusst. Cantos XI-Release vereint die Akquisitionen aus den Jahren 2023–24 in einer generativen KI-gesteuerten Oberfläche und zeigt, wie mittelständische Anbieter Funktionsumfänge überspringen. Cloudinary, von Gartner als Visionary eingestuft, umwirbt Entwickler mit mehr als 25 SDKs und nutzungsbasierter Abrechnung, die ebenso leicht skaliert werden kann wie nach oben, was SaaS-orientierte Marken anzieht.
Weißer Fleck besteht weiterhin bei KI-Metadaten mit menschlicher Validierung im Regelkreis, Headless-CMS-Orchestrierung und schrittweiser Migrationshilfe. Anbieter, die der Governance-Erschöpfung – 73 % der Projekte scheitern nach 18 Monaten – durch die Bündelung von Stewardship-Tools und ROI-Dashboards begegnen, werden latente Nachfrage erschließen. Insgesamt halten die fünf größten Anbieter gemeinsam einen Marktanteil von 55–65 %.
Marktführer im Bereich Digital Asset Management
-
Adobe Inc.
-
Canto Inc.
-
CELUM GmbH
-
Oracle Corporation
-
IBM Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitales Asset-Management Unternehmen in diesem Bericht
- Adobe Inc.
- OpenText Corp.
- Bynder BV
- Aprimo LLC
- Oracle Corp.
- Cloudinary Ltd.
- IBM Corp.
- Canto Inc.
- Widen Enterprises (Acquia)
- CELUM GmbH
- MediaBeacon Inc.
- Nuxeo (Hyland)
- Extensis
- Digizuite A/S
- MediaValet Inc.
- Brandfolder (Smartsheet)
- Sitecore
- Northplains Systems
- Tenovos
- Amplifi.io
Neueste Industrielle Entwicklungen in Markt für digitales Asset-Management
- Februar 2026: Yotta Data Services verpflichtete sich zu einem USD 2 Milliarden schweren Nvidia-Blackwell-GPU-Cluster in Noida, Indien, der für August 2026 geplant ist.
- Februar 2026: Hyland erweiterte seine Content Innovation Cloud und verwies auf einen Anstieg der Akzeptanz von agentischen Workflows um 220 % im Jahresvergleich im vierten Quartal 2025.
- Februar 2026: ESR investierte Rs 900 Crore (USD 108 Millionen) in den Bau eines mehrstöckigen, KI-fähigen Campus in Navi Mumbai.
- Januar 2026: Wedia veröffentlichte ein Papier, das Digital Asset Management als kreatives Rückgrat des generativen KI-Zeitalters positioniert.
Umfang des globalen Berichts zum Markt für Digital Asset Management
Der Bericht zum Markt für Digital Asset Management ist segmentiert nach Komponente (Lösungen, Dienstleistungen), Bereitstellungsmodus (On-Premise, Cloud), Unternehmensgröße (KMU, Großunternehmen), Anwendung (Vertriebs- und Marketingunterstützung, Broadcast- und Publishing-Workflows, Produkt- und E-Commerce-Management, Foto-, Grafik- und Design-Repositories, Dokument- und Wissensmanagement), Endnutzerbranche (Medien und Unterhaltung, BFSI, öffentlicher Sektor und Regierung, Gesundheitswesen und Biowissenschaften, Einzel- und Konsumgüter, Fertigung, IT und Telekommunikation, übrige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| On-Premise |
| Cloud (SaaS) |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Vertriebs- und Marketingunterstützung |
| Broadcast- und Publishing-Workflows |
| Produkt- und E-Commerce-Management |
| Foto-, Grafik- und Design-Repositories |
| Dokument- und Wissensmanagement |
| Medien und Unterhaltung |
| BFSI |
| Öffentlicher Sektor und Regierung |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und Konsumgüter |
| Fertigung |
| IT und Telekommunikation |
| Übrige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Übriges Afrika |
| Nach Komponente | Lösungen | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Cloud (SaaS) | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | ||
| Nach Anwendung | Vertriebs- und Marketingunterstützung | |
| Broadcast- und Publishing-Workflows | ||
| Produkt- und E-Commerce-Management | ||
| Foto-, Grafik- und Design-Repositories | ||
| Dokument- und Wissensmanagement | ||
| Nach Endnutzerbranche | Medien und Unterhaltung | |
| BFSI | ||
| Öffentlicher Sektor und Regierung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzel- und Konsumgüter | ||
| Fertigung | ||
| IT und Telekommunikation | ||
| Übrige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Digital Asset Management bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 14,42 Milliarden erreichen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloudbasierte Bereitstellungen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,29 % wachsen.
Welches Anwendungssegment zeigt das stärkste Wachstum?
Produkt- und E-Commerce-Management wächst bis 2031 mit einer CAGR von 14,89 %.
Warum wächst der Dienstleistungsumsatz im Bereich Digital Asset Management schneller als der Softwareumsatz?
Unternehmen benötigen Implementierungs-, Metadatenmigrations- und Governance-Expertise, was Dienstleistungen mit einer CAGR von 14,33 % antreibt.
Welche Region bietet die stärksten Wachstumsaussichten für Digital Asset Management?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 14,84 % bis 2031, gestützt durch staatliche KI-Initiativen und Hyperscale-Rechenzentrumsbauten.
Was ist das größte Hindernis für KMU bei der Einführung von Digital Asset Management?
Die hohen Gesamtbetriebskosten, einschließlich der Governance-Personalkosten, bleiben das größte Hindernis.