
Marktgröße und Marktanteil im Bereich Medizinische Abfallentsorgung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 20.52 Milliarden US-Dollar |
| Marktgröße (2031) | 27.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
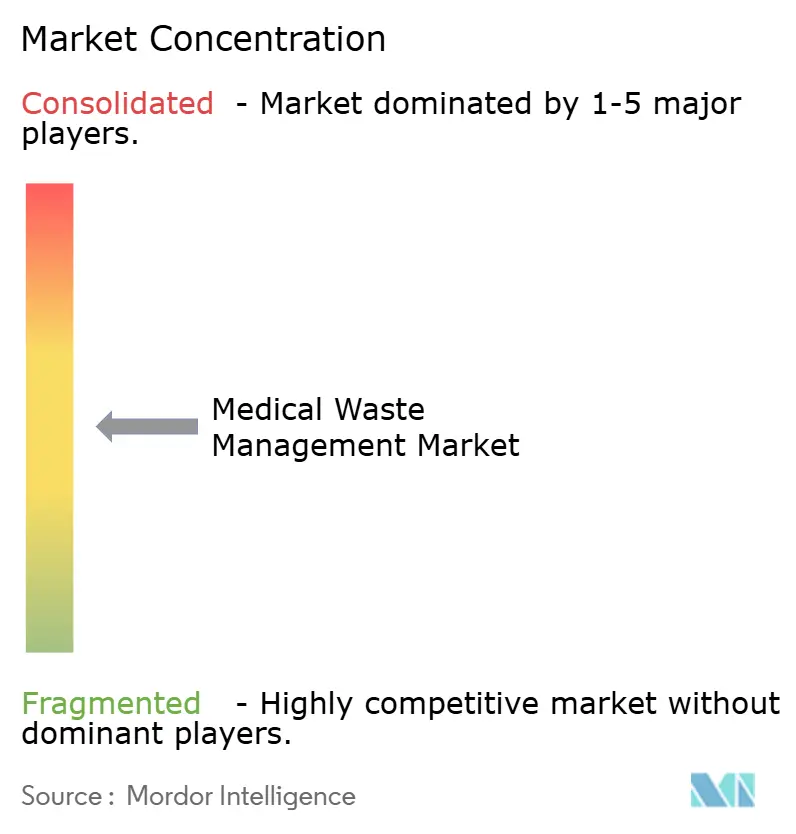
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Medizinische Abfallentsorgung von Mordor Intelligence
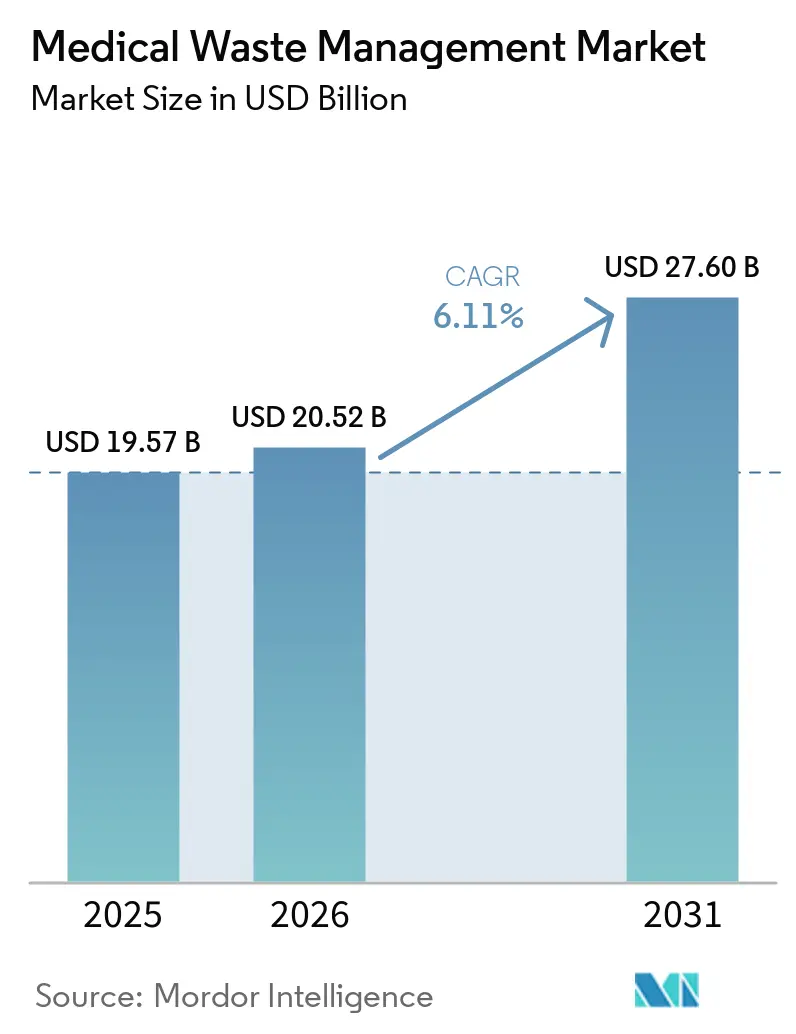
Die Marktgröße für Medizinische Abfallentsorgung wird im Jahr 2026 auf 20,52 Milliarden USD geschätzt und soll bis 2031 einen Wert von 27,60 Milliarden USD erreichen, bei einer CAGR von 6,11 % während des Prognosezeitraums (2026–2031).
Steigende Mengen biomedizinischer Abfälle, strengere Entsorgungsvorschriften und eine zunehmende Auslagerungsbereitschaft treiben den Markt für medizinische Abfallentsorgung weiter voran, während sich entwickelnde ESG-Offenlegungsregeln die Dienstleister unter Druck setzen, Emissionen zu quantifizieren. Konsolidierungen – hervorgehoben durch den Kauf von Stericycle durch Waste Management für 7,2 Milliarden USD – signalisieren eine Verlagerung hin zu integrierten Umweltdienstleistungen, doch der Margendruck hält an, wo kommunale Auftraggeber Preise neu verhandeln. Die Kreislaufwirtschaftsmandate Europas und die Gesetze Kaliforniens zu recycelten Inhalten treiben die Recyclingdurchdringung voran, während digitalisierte Frachtbriefe in China und Indien eine Nachfrage nach IoT-fähigen Rückverfolgungslösungen erzeugen. Die Wettbewerbsdifferenzierung verlagert sich von der reinen Routendichte hin zu Datentransparenz, Innovation bei der Vor-Ort-Behandlung und geschlossenen Recyclingprogrammen.
Wichtigste Erkenntnisse des Berichts
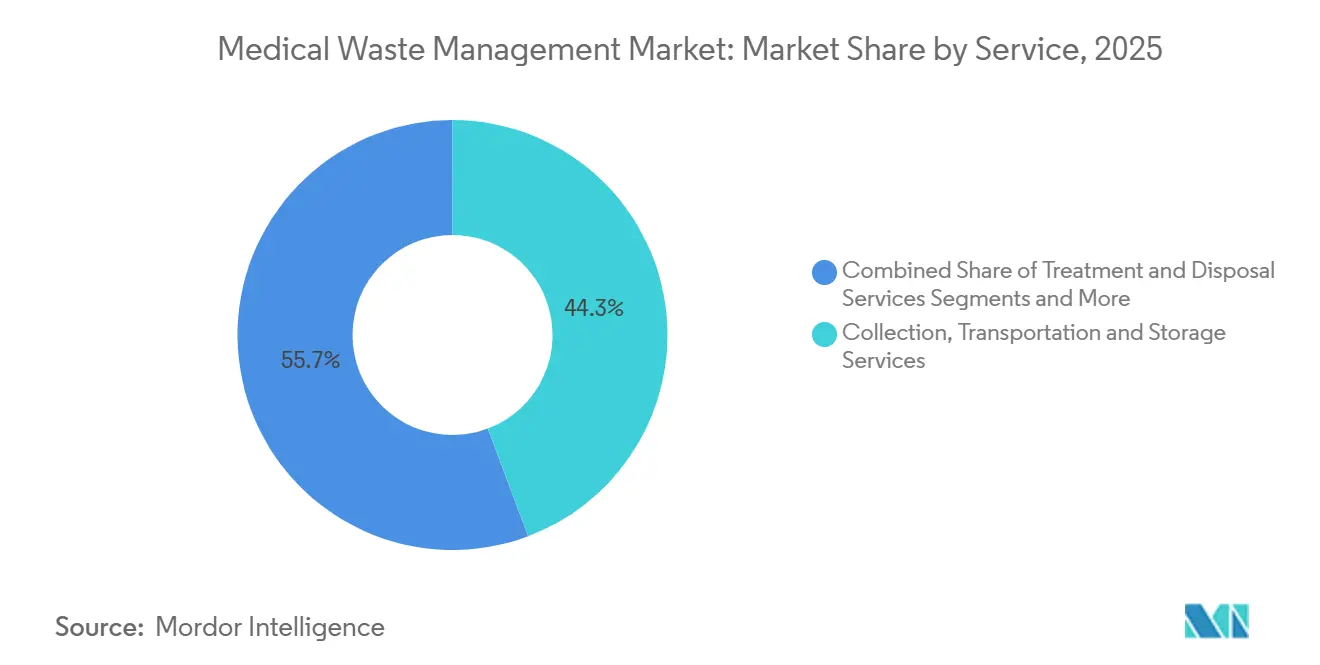
- Nach Dienstleistung führte Sammlung, Transport und Lagerung mit einem Umsatzanteil von 44,26 % im Jahr 2025; Recycling wird voraussichtlich bis 2031 mit einer CAGR von 8,64 % wachsen.
- Nach Abfallart entfielen 81,56 % des Volumens im Jahr 2025 auf nicht-gefährliche Ströme, während infektiöse und pathologische Abfälle voraussichtlich bis 2031 mit einer CAGR von 10,06 % wachsen werden.
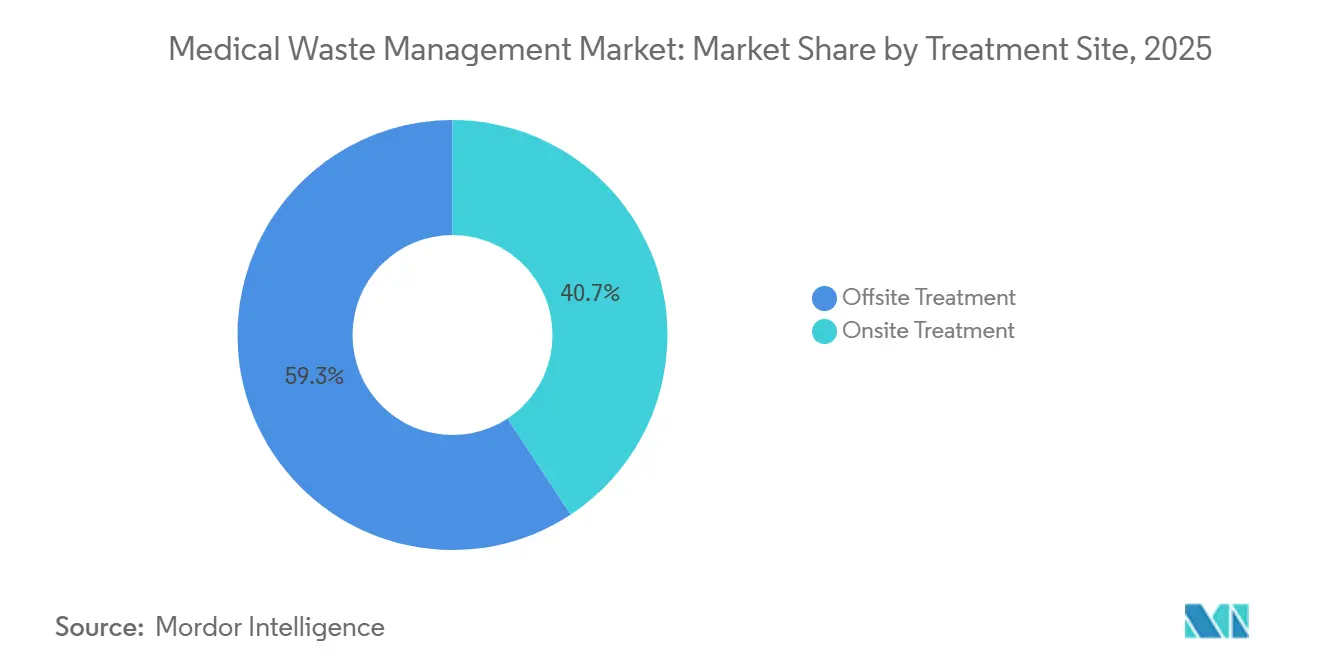
- Nach Behandlungsstandort hielten externe Anlagen im Jahr 2025 einen Anteil von 59,27 %; interne Autoklav- und Mikrowellensysteme werden voraussichtlich bis 2031 mit einer CAGR von 9,91 % wachsen.
- Nach Abfallerzeuger produzierten Krankenhäuser und Diagnoselabore im Jahr 2025 61,63 % des Abfalls, während Pharma- und Biotechnologieunternehmen bis 2031 eine CAGR von 8,85 % verzeichnen sollen.
- Nach Geografie erfasste Nordamerika im Jahr 2025 31,76 % des Umsatzes, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 9,12 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Mengen an Gesundheits- und biomedizinischen Abfällen | +1.2% | Global, mit akutem Druck im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Strenge mehrstufige Entsorgungsvorschriften | +1.0% | Nordamerika, EU, China, Indien | Langfristig (≥ 4 Jahre) |
| Auslagerung an spezialisierte Drittanbieter | +0.9% | Nordamerika, Westeuropa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Anstieg dezentraler häuslicher Pflege und Abfälle aus der patientennahen Diagnostik | +0.7% | Nordamerika, EU, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Kontaminationsrisikobehaftete Abfälle aus der Biotech- und Zelltherapieherstellung | +0.6% | Nordamerika, EU, Singapur, Südkorea | Langfristig (≥ 4 Jahre) |
| IoT-gestützte Rückverfolgbarkeit und ESG-Berichterstattungsbedarf | +0.5% | Global, angeführt von der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Mengen an Gesundheits- und biomedizinischen Abfällen
Globale Gesundheitseinrichtungen erzeugten im Jahr 2025 etwa 2,6 Millionen Tonnen Abfall, und die Weltgesundheitsorganisation prognostiziert bis 2030 einen Anstieg von 15 %, da die Bettenkapazität in Schwellenmärkten zunimmt.[1]Indien allein fügte im Jahr 2024 150.000 Betten hinzu und erzeugt damit jährlich 82.000 Tonnen neue Abfallströme. Chinesische Krankenhäuser der ersten Kategorie meldeten im Jahr 2025 aufgrund steigender Chemotherapie- und Bildgebungsvolumina einen Anstieg der infektiösen Abfälle um 12 %. Diese Anstiege belasten die zugelassenen Behandlungskapazitäten, wobei die Genehmigung neuer Verbrennungsanlagen oft mehr als drei Jahre in Anspruch nimmt. Die daraus resultierenden Preisanstiege auf dem Spotmarkt veranlassen Krankenhäuser, die Vor-Ort-Sterilisation zu erkunden, um sich gegen Transportengpässe abzusichern.
Strenge mehrstufige Entsorgungsvorschriften
Die Überarbeitung von 40 CFR Teil 60 durch die US-amerikanische Umweltschutzbehörde im Jahr 2024 senkte die Partikelgrenzwerte auf 0,015 gr/dscf und zwang 18 Verbrennungsanlagen, bis 2025 jeweils bis zu 5 Millionen USD in Abgasreinigungsanlagen zu investieren.[2] Die Abfallrahmenrichtlinie der EU schreibt bis 2030 eine Recyclingquote von 55 % vor und erstreckt die Verantwortung auf nicht-gefährliche medizinische Verpackungen.[3] Indiens Regeländerungen von 2024 schreiben GPS-Tracking für jedes Abfalltransportfahrzeug vor, was die Kosten für kleine Betreiber um 8 %–12 % erhöht. Diese sich überschneidenden Vorschriften begünstigen integrierte Anbieter, die Compliance-Investitionen amortisieren können, während regionale Transportunternehmen mit schrumpfenden Margen kämpfen.
Auslagerung an spezialisierte Drittanbieter
Bis 2025 lagerten 68 % der US-amerikanischen Akutkrankenhäuser alle Abfallfunktionen aus, gegenüber 54 % im Jahr 2020. Clean Harbors meldete im Jahr 2024 ein Wachstum der Gesundheitseinnahmen von 11 % gegenüber dem Vorjahr, da Systeme Schärfenentsorgung, Pharmarücknahme und gefährliche Verbrennungsdienstleistungen bündelten. Der britische Nationale Gesundheitsdienst vergab an Veolia einen Vertrag über 1,2 Milliarden GBP für 42 Trusts mit dem Ziel, durch zentralisierte Autoklavzentren 20 % der Kosten einzusparen. Die Auslagerung überträgt die Haftung, birgt jedoch Cyberrisiken; Stericycles Datenpanne im Jahr 2024 legte 3,5 Millionen Patientendaten offen. Dennoch setzt die Veräußerung eigener Betriebe Krankenhauskapital für klinische Aufrüstungen frei.
Anstieg dezentraler häuslicher Pflege und Abfälle aus der patientennahen Diagnostik
Die Ausweitung der Medicare-Erstattung für häusliche Infusionen im Jahr 2024 führte zu einem Anstieg der ambulanten intravenösen Therapien um 22 %, wobei jede Sitzung bis zu 300 Gramm kontaminierter Schläuche erzeugt. Becton Dickinson lieferte im Jahr 2024 18 Millionen Heimsammelbehälter für Schärfen aus, doch Polypropylenengpässe führten zu Rückständen, die Krankenhäuser zwangen, nicht zertifizierte Behälter zu beschaffen. Patientennahe Atemwegskartuschen fügten im Jahr 2025 45.000 Tonnen Einwegkunststoff hinzu, von denen noch keiner recycelbar ist. Fragmentierte Abholrouten im Wohnbereich erhöhen die Sammelkosten pro Einheit um bis zu 60 % gegenüber zentralisierten Krankenhausladungen, was die Rentabilität im Markt für medizinische Abfallentsorgung herausfordert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Betriebsausgaben für fortschrittliche Behandlungstechnologien | -0.8% | Global, akut in Entwicklungsländern des asiatisch-pazifischen Raums und Afrikas | Langfristig (≥ 4 Jahre) |
| Verschärfung der Emissionsnormen für Verbrennungsanlagen und öffentlicher Widerstand | -0.6% | Nordamerika, EU, städtisches China | Mittelfristig (2–4 Jahre) |
| Störungen in der Lieferkette für Verbrauchsmaterialien | -0.4% | Global, episodische Anstiege in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Informelle und unregulierte Entsorgung in Entwicklungsländern | -0.5% | Subsahara-Afrika, Südasien, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Betriebsausgaben für fortschrittliche Behandlungstechnologien
Eine schlüsselfertige Verbrennungsanlage mit 10 Tonnen pro Tag und Gasreinigung kostet mehr als 8 Millionen USD, eine Hürde für kommunale Haushalte in Südasien und Afrika. Der Erdgasverbrauch für Autoklaven fügt 18 USD pro Tonne hinzu, während die Erneuerung von Feuerfestmaterial alle zwei Jahre 400.000 USD kostet. Indiens Regulierungsbehörde stellte fest, dass 38 % der gemeinsamen Behandlungsanlagen unter 60 % Auslastung betrieben werden, was die Kosten pro Tonne über die informellen Deponierungsraten treibt. Mikrowellensysteme senken die Investitionskosten, können jedoch keine Chemotherapiefläschchen verarbeiten, was die technologische Anwendbarkeit einschränkt.
Verschärfung der Emissionsnormen für Verbrennungsanlagen und öffentlicher Widerstand
Der Luftbezirk Kaliforniens verweigerte 2024 drei Verbrennungsanlagen in Los Angeles die Genehmigung mit Verweis auf Partikelüberschreitungen in Gebieten mit Umweltgerechtigkeit. Die Industrieemissionsrichtlinie der EU schreibt bis 2028 eine katalytische Stickoxidreduzierung vor, ein Aufwand von 3–6 Millionen EUR pro Anlage. Rechtsstreitigkeiten verzögerten ein Projekt in Pune, Indien, um 14 Monate und lenkten Abfälle 180 km zur nächsten legalen Anlage um. Diese Gegenwindfaktoren begünstigen nicht-thermische Optionen, erhöhen jedoch den Platz- und Arbeitsbedarf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung:
Logistikkomplexität verankert die Dominanz der SammlungSammlung, Transport und Lagerung erwirtschafteten im Jahr 2025 44,26 % des Umsatzes und unterstreichen damit die Logistikintensität, die Krankenhäuser in mehrjährige Verträge bindet. Kraftstoffvolatilität und Lohnsteigerungen für Fahrer schmälerten die Margen, doch die Routendichte sichert weiterhin wiederkehrende Cashflows im Markt für medizinische Abfallentsorgung. Behandlungs- und Entsorgungsdienstleistungen lieferten den Rest, doch droht Kommoditisierung, da generische Autoklaveinheiten chinesischer Hersteller die Preisuntergrenzen neu setzen. Die mit Recycling verbundene Marktgröße für medizinische Abfallentsorgung ist heute noch gering, aber EU-Kreislaufwirtschaftsrichtlinien und das kalifornische Gesetz SB 54 stimulieren ein CAGR-Wachstum von 8,64 %, ein Lichtblick für Anbieter, die kontaminationsfreie Harze zertifizieren können.
Die Recyclingbeschleunigung wird die Dienstleistungsbündelung vorantreiben. Republic Services' Einführung eines Gesamtabfallpakets im Jahr 2024 gewann 140 neue ambulante Chirurgiekunden durch die Integration von Biogefährdungsabholung, Pharmarücknahme und OSHA-Compliance-Schulungen. Gleichzeitig zeigt das Wiederverwendungsbehälterprogramm von Daniels Sharpsmart, wie Innovation die Sammelfrequenz um 25 % reduzieren kann, wodurch der Umsatz von Transportkilometern entkoppelt wird und gleichzeitig der Marktanteil im Markt für medizinische Abfallentsorgung bei Schärfenerzeugern steigt. Erweiterte Herstellerverantwortungssysteme in Frankreich schaffen eine stetige Finanzierung, die die Recyclingdurchdringung bis 2030 auf etwa 30 % anheben und den Beitrag des Segments zur Marktgröße für medizinische Abfallentsorgung steigern sollte.


Nach Abfallart:
Nicht-gefährliches Volumen verdeckt gefährliche MargenNicht-gefährliche Abfälle hielten im Jahr 2025 81,56 % des globalen Volumens, doch niedrige Entsorgungsgebühren beschränken ihren Wertanteil auf unter 40 %. Infektiöse und pathologische Ströme, die voraussichtlich jährlich um 10,06 % wachsen werden, bleiben der primäre Gewinnpool für den Markt für medizinische Abfallentsorgung. Die Kapazität zur Pharmaverbrennung in den Vereinigten Staaten ist auf 47 Standorte begrenzt, was regionale Engpässe schafft, die Preisaufschläge treiben. Schärfenabfälle stiegen im Jahr 2025 auf 420.000 Tonnen, angetrieben durch selbst verabreichte Biologika, während Sicherheitsvorrichtungen die Kunststoffmasse pro Nadel um 35 % erhöhten.
Prüfungen stellen weit verbreitete Fehlklassifizierungen fest; 22 % der vermeintlich nicht-gefährlichen britischen Krankenhausabfälle enthielten Arzneimittel oder Schärfen, was Neusortierungen und Strafgebühren auslöste. Geschlossene Transfersysteme, die von der FDA vorgeschrieben werden, erhöhen die Anzahl kontaminierter Spritzen um 18 % und verdeutlichen das steigende Volumen gefährlicher Abfälle. Im Gegenzug können Anbieter, die präzise Trennnachweise erbringen, inkrementelle Marktanteile im Markt für medizinische Abfallentsorgung gewinnen und Premiumpreise erzielen.
Nach Behandlungsstandort:
Vor-Ort-Wirtschaftlichkeit verändert sich mit sinkenden TechnologiekostenExterne Anlagen verarbeiteten im Jahr 2025 59,27 % des Abfalls, unterstützt durch Skaleneffekte bei Verbrennungsanlagen mit 10 bis 50 Tonnen pro Tag. Doch sinkende Autoklavkosten und Transportengpässe im Jahr 2024 lösten eine CAGR-Prognose von 9,91 % für Vor-Ort-Systeme aus. Ein 500-Betten-Krankenhaus, das einen Autoklaven für 600.000 USD installiert, erreicht bei den aktuellen externen Gebühren innerhalb von fünf Jahren die Amortisation und reduziert das Risiko durch Transportunterbrechungen, die den Containerengpass 2024 prägten.
Mobile Behandlung verwischt die Grenze zwischen Vor-Ort- und externer Behandlung; in ländlichen Gebieten von Texas eingesetzte LKW-montierte Autoklaven eliminierten 400-Meilen-Rundfahrten für Kliniken. Regulatorische Unterschiede erschweren jedoch die Einführung – Kalifornien erlaubt bedingte mobile Genehmigungen, während New York eine Genehmigung für feste Anlagen verlangt. Krankenhäuser im asiatisch-pazifischen Raum, von denen 73 % keine lizenzierte Anlage innerhalb von 50 km haben, werden voraussichtlich zur größten Wachstumsarena für Vor-Ort-Systeme und erweitern die Marktgröße für medizinische Abfallentsorgung auf lokaler Einrichtungsebene.
Nach Abfallerzeuger:
Komplexität in Pharma und Biotech rechtfertigt PremiumpreiseKrankenhäuser und Diagnoselabore produzierten im Jahr 2025 61,63 % des Abfalls, doch der Druck auf die Erstattungen veranlasst Administratoren, Abfallverträge aggressiv neu zu verhandeln. Pharma- und Biotecherzeuger werden bis 2031 um 8,85 % wachsen, da CAR-T- und mRNA-basierte Therapien in den kommerziellen Maßstab eintreten, wobei jede Charge 300–500 kg vektorbeladenen Abfall erzeugt, der USD-pro-Kilogramm-Gebühren verlangt, die drei- bis viermal höher sind als bei Standardströmen.
Ambulante Chirurgiezentren, die im Jahr 2024 28 Millionen US-amerikanische Eingriffe verzeichneten, erzeugen intensive Abfallmengen pro Eingriff durch Einwegabdeckungen und -tabletts. Tierarztpraxen und Tätowierstudios bilden einen fragmentierten Schwanz mit überproportionalen Compliance-Verstößen. Biotechakteure wie Amgen internalisieren die Entsorgung mit Vor-Ort-Systemen, die externe Volumina um 95 % reduzieren, was die adressierbare Marktgröße für medizinische Abfallentsorgung für Dritte verkleinert, aber Vertriebskanäle für Geräte eröffnet.
Geografische Analyse
Markt für medizinisches Abfallmanagement in Nordamerika
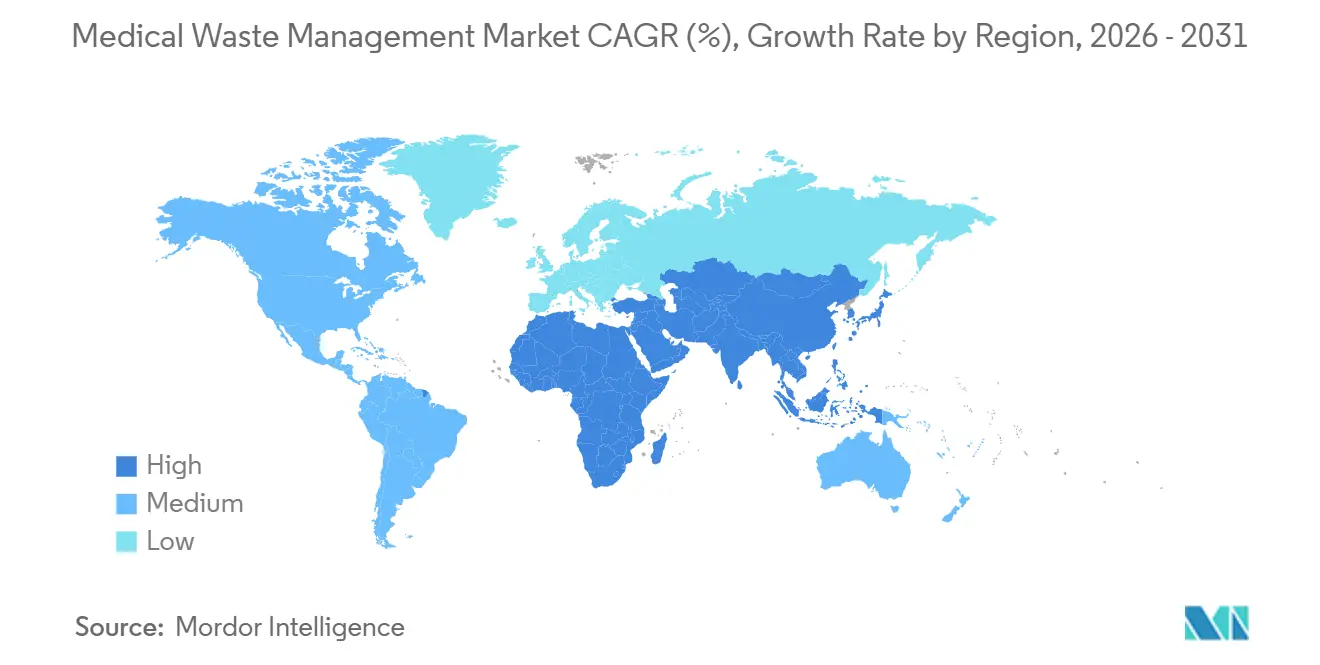
Nordamerika hatte im Jahr 2025 einen Anteil von 31,76 % am Markt für medizinisches Abfallmanagement, einschließlich des wachsenden Segments biomedizinisches Abfallmanagement, doch das Wachstum verlangsamt sich auf eine CAGR von 4,8 %, da Marktsättigung und steigende Compliance-Kosten zusammentreffen. US-amerikanische Verbrennungsanlagen investierten im Jahr 2025 jeweils bis zu 5 Millionen USD in die Nachrüstung von Rauchgasreinigungsanlagen und gaben Preissteigerungen von 8 % bis 12 % weiter. Kanada stellte 120 Millionen CAD (89 Millionen USD) für die Modernisierung von Abfallanlagen in indigenen Gebieten bereit, während Mexiko Manifest-Systeme digitalisierte, was multinationalen Transportunternehmen mit IT-Skalierung zugutekam.
Markt für medizinisches Abfallmanagement in Europa
In Europa führten Deutschland, Frankreich und das Vereinigte Königreich die Ausgaben an, da das 55-%-Recyclingziel der Abfallrahmenrichtlinie für 2030 Investitionen auslöst. Das Vereinigte Königreich konsolidierte NHS-Verträge in einem siebenjährigen Rahmenvertrag im Wert von 1,2 Milliarden GBP und setzte damit einen Beschaffungstrend hin zu Großausschreibungen. Deutschlands Gesetz zur Herstellerverantwortung verpflichtet Gerätehersteller, bis 2027 70 % der Rücknahmekosten zu finanzieren, was die Margenanteile von Transportunternehmen zu Recyclingunternehmen verlagert und die Marktgröße für medizinisches Abfallmanagement bei Anbietern von Kreislaufdienstleistungen erhöht.
Markt für medizinisches Abfallmanagement im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,12 %. Chinas überarbeitetes Gesetz über feste Abfälle verhängt Bußgelder von 1 Million CNY für nicht-digitale Transfermanifeste und beschleunigt damit die IT-Einführung. Indiens 150.000 neue Krankenhausbetten verschärfen eine Kapazitätslücke, in der nur 62 % der Bezirke über lizenzierte Einrichtungen verfügen, was eine Nachfrage nach mobiler oder standortgebundener Behandlung schafft. Japan recycelt PVC-Infusionsbeutel in einem Pilotprojekt, das jährlich 15.000 Tonnen sammelt, während Südkoreas Abfallkontrollgesetz die Herstellerverantwortung auf Einweginstrumente ausweitet. Australien strebt bis 2030 eine Ressourcenrückgewinnung von 80 % an, kämpft jedoch mit verstreuten Krankenhausnetzwerken, was standortgebundene Autoklaven begünstigt.
Markt für medizinisches Abfallmanagement im Nahen Osten, Afrika und Südamerika
Der Anteil des Nahen Ostens und Afrikas sowie Südamerikas ist durch begrenzte Anlagenverfügbarkeit und informale Entsorgung eingeschränkt. Abu Dhabis Investition von 450 Millionen AED in eine Verbrennungsanlage mit einer Kapazität von 25 Tonnen pro Tag zeigt die steigenden Ausgaben im Golfraum, während 41 % der Krankenhäuser in der sdafrikanischen Provinz KwaZulu-Natal Schärfabfälle noch immer als Hausmüll entsorgen, was auf latentes Marktpotenzial für medizinisches Abfallmanagement hinweist.

Regulatorisches Umfeld
Die Regulierung von medizinischem Abfall bleibt vielschichtig. In den Vereinigten Staaten legen bundesstaatliche Umwelt- und Gesundheitsprogramme Anforderungen für Trennung, Verpackung/Kennzeichnung, Lagerfristen, Transporteurregistrierung und zugelassene Behandlungsmethoden fest, während bundesweite Vorschriften für bestimmte Abfallklassen wie RCRA-gefährliche Arzneimittelabfälle gelten. Ein zentraler bundesrechtlicher Anker ist die im Dezember 2024 veröffentlichte endgültige Regel der US-EPA, die technische Korrekturen an der Hazardous Waste Generator Improvements Rule und der Hazardous Waste Pharmaceuticals Rule vornahm, mit nachfolgenden Anpassungen des Inkrafttretens Anfang 2025. Die Aktualisierungen verschärften Compliance-Details, einschließlich der Manifestvermerke für nicht gutschriftsfähige gefährliche Arzneimittelabfälle.
Außerhalb der Vereinigten Staaten prägen Leitlinien der Weltgesundheitsorganisation weiterhin die Politik und die Praxis auf Einrichtungsebene für infektiöse und pharmazeutische Abfälle. Gleichzeitig legen regionale Rahmenwerke (zum Beispiel EU-Abfallrichtlinien und nationale Vorschriften für biomedizinischen Abfall in wichtigen Schwellenländern) zunehmend Wert auf Rückverfolgbarkeit und Leistungsvalidierung für Nicht-Verbrennungstechnologien. Strengere Emissionskontrollen bei der Verbrennung und schärfere Dokumentationsanforderungen erhöhen die Compliance-Prämie für Betreiber, die Verfahren über Rechtsräume hinweg standardisieren und prüfungsbereite Aufzeichnungen führen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Abfallentstehung in Krankenhäusern, Diagnoselabors, Kliniken, ambulanten Operationszentren sowie pharmazeutischen und biotechnologischen Einrichtungen. Anschließend erfolgt die Trennung vor Ort in regulierte Ströme (infektiös/pathologisch, spitze Gegenstände, pharmazeutisch und nicht gefährlich), zusammen mit Verpackung/Kennzeichnung und sicherer Zwischenlagerung. Vorgelagerte Lieferanten umfassen Behälter für spitze Gegenstände, Einlagen, wiederverwendbare Behältersysteme und Compliance-Dokumentationswerkzeuge. Dienstleister übernehmen dann Sammlung, Transport und Verwahrkettenmanagement, was die größte Servicekomponente nach Umsatz darstellt (44,26 % im Jahr 2025) und mit Routendichte und Handhabungskomplexität verbunden ist.
Die mittleren und nachgelagerten Schritte umfassen die Behandlung durch Autoklavieren/Mikrowellenbehandlung, chemische Desinfektion und Neutralisation (insbesondere für zytotoxische und ausgewählte flüssige Abfälle) sowie die Hochtemperaturverbrennung für Ströme, die eine Zerstörung erfordern. Es folgt die endgültige Entsorgung, entweder über Deponien für behandelte Rückstände oder Aschebehandlung bei Verbrennungsverfahren. Engpässe konzentrieren sich auf genehmigte Kapazitäten für spezialisierte gefährliche und pharmazeutische Verbrennung, und lokale Regelunterschiede können Mehrstandort-Gesundheitsnetzwerke erschweren. Fragmentierter Datenaustausch zwischen Erzeugern, Transporteuren und Behandlungsanlagen erhöht zudem das Prüfungsrisiko. Als Reaktion darauf bündeln integrierte Akteure Compliance-Schulungen, Tracking-/Manifestmanagement und mehrere Behandlungsendpunkte, während RFID/IoT-Tracking und die Standardisierung der Unternehmensbeschaffung eingesetzt werden, um Fehlklassifizierungen zu reduzieren, die Rückverfolgbarkeit zu verbessern und die Servicequalität an verstreuten Standorten zu stabilisieren.
Wettbewerbslandschaft
Zu den fünf größten Unternehmen gehören Waste Management/Stericycle, Clean Harbors, Veolia, Suez und Republic Services sowie weitere Akteure. Die Übernahme von Stericycle durch Waste Management im Jahr 2024 schafft die größte US-amerikanische Plattform, löste jedoch die Veräußerung von 23 Routen aus, um kartellrechtliche Auflagen zu erfüllen. Logistische Dichte, IoT-gestütztes Tracking und Recyclingintegration definieren den Wettbewerb. Daniels Sharpsmart wuchs mit 47 aktiven Patenten auf 18 % des US-amerikanischen Schärfensegments, indem es Krankenhäusern durch Wiederverwendungsbehälter 22 % der Entsorgungskosten einsparte.
In Schwellenmärkten, wo 58 % der Einrichtungen keinen sicheren Entsorgungszugang haben, gibt es reichlich Weißraum-Chancen. Anbieter mobiler Autoklaven und Mikrowellengeräte bieten Systeme unter 500.000 USD an und zielen auf Krankenhäuser ohne lokale lizenzierte Anlagen ab. Triumvirate Environmental verarbeitet jährlich 1,2 Millionen Pfund abgelaufener Arzneimittel, während Cyntox Vor-Ort-Chemieneutralisatoren für zytotoxische Abfälle vermarktet und damit Nischenstrategien veranschaulicht.
Technologieinvestitionen beschleunigen sich: GFL Environmentals KI-gestützte Routenoptimierung reduzierte den Kraftstoffverbrauch im Jahr 2024 um 14 % und ermöglichte für 92 % der Anrufe taggleiche Abholungen. Regulatorische Schutzwälle bestehen fort – die FDA-510(k)-Zulassung für Vor-Ort-Geräte erfordert bis zu 500.000 USD und zwei Jahre Tests, was neue Marktteilnehmer verlangsamt, aber die Widerstandsfähigkeit des Marktes für medizinische Abfallentsorgung für etablierte Anbieter wie Sterilis bestätigt.
Marktführer im Bereich Medizinische Abfallentsorgung
-
Stericycle Inc.
-
Veolia Environnement SA
-
Waste Management Inc.
-
Clean Harbors Inc.
-
Suez Environmental Services
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinisches Abfallmanagement
- BioMedical Waste Solutions LLC
- Clean Harbors Inc.
- Cleanaway Waste Management Ltd.
- Covanta Holding
- Cyntox LLC
- Daniels Sharpsmart
- EcoMed Services
- GFL Environmental Inc.
- MedPro Disposal LLC
- MedWaste Management
- Remondis SE & Co. KG
- Republic Services Inc.
- Sharps Compliance
- Sharps Technology Inc.
- Stericycle Inc.
- Suez Environmental Services
- Triumvirate Environmental
- Veolia Environnement SA
- Waste Management Inc.
- WM Intellectual Property Holdings
Lesen Sie die Analyse der medizinisches Abfallmanagement-Unternehmen

Marktchancen und Zukunftsaussichten
Verschärfte Regulierung und Beschaffungskonsolidierung schaffen Freiräume für Betreiber, die länderübergreifende Compliance und durchgängige Rückverfolgbarkeit bieten können, insbesondere dort, wo veraltete papierbasierte Arbeitsabläufe und fragmentierte Unterauftragsvergabe das Prüfungsrisiko erhöhen. In den Vereinigten Staaten verstärken EPA-Anpassungen der Versandanforderungen für gefährliche Arzneimittelabfälle im Zeitraum 2024–2025 die Nachfrage nach standardisierten Manifest- und Dokumentationsdiensten, während bundesstaatlich unterschiedliche Vorschriften für biomedizinischen Abfall compliance-intensive Routenplanung und zugelassenen Zugang zur Behandlung als Differenzierungsmerkmale beibehalten.
Ein zweites Chancenfeld ist die Erweiterung der Behandlungsoptionen über die traditionelle externe Verbrennung hinaus durch dezentrale Lösungen vor Ort, die die Transportabhängigkeit verringern und messbare Umweltberichterstattung unterstützen. Die Übernahme von Bertin Medical Waste durch Ecosteryl (Februar 2026) ist eine konkrete Maßnahme, die mikrowellenbasierte Desinfektion und Vor-Ort-Kapazitäten unterstützt, und größere Plattforminvestitionen durch M&A erweitern ebenfalls die Optionen für die Behandlung spezialisierter gefährlicher Abfälle für Gesundheitseinrichtungen. In Schwellenländern, in denen der Zugang zu sicherer Entsorgung uneinheitlich bleibt, bieten Regelungsentwürfe und Standardentwicklungen – etwa die Veröffentlichung von Entwurfsnormen und -standards für Risikoabfälle im Gesundheitswesen durch Südafrika zur Kommentierung (Februar 2026) – klarere Einblicke in Compliance-Lücken, die Dienstleister und Gerätehersteller durch genehmigte Kapazitäten, validierte Nicht-Verbrennungstechnologien und schulungsgestützte Trennungsprogramme angehen können.
Recent Industry Developments in Markt für medizinisches Abfallmanagement
- Juni 2026: Veolia schloss die Übernahme von Clean Earth von Enviri ab und erweiterte damit seine Präsenz im US-Gefahrstoffgeschäft sowie spezialisierte Behandlungskapazitäten, die für medizinische und pharmazeutische Abfallströme relevant sind. Die Transaktion stärkt Veolias Fähigkeit, breitere Servicepakete anzubieten, einschließlich angrenzender Bereiche für regulierten medizinischen Abfall, die von genehmigten Gefahrstoffbehandlungsendpunkten und landesweiter Logistikabdeckung abhängen.
- Juni 2025: Veolia North America schloss Übernahmen im Gesamtwert von rund 350 Millionen USD ab, darunter New England MedWaste, das über Behandlungs- und Lagerkapazitäten für medizinischen Abfall in Massachusetts verfügt. Diese Transaktionsaktivität unterstützte die Erweiterung der Präsenz im regulierten Abfallmanagement und verbesserte die Nähe zu dicht besiedelten Gesundheitskorridoren, in denen Bearbeitungszeit und Compliance-Dokumentation zentral für Vertragsabschlüsse sind.
- Oktober 2024: Stericycle eröffnete eine 110.000 Quadratfuß große Anlage zur Verbrennung von Krankenhaus-, medizinischem und infektiösem Abfall in McCarran, Nevada, nach einer Investition von 110 Millionen USD. Die zusätzliche genehmigte thermische Kapazität und die modernisierte Infrastruktur beheben Engpässe im Zusammenhang mit strengeren Emissionsanforderungen und regionalen Entsorgungsengpässen für infektiöse und andere regulierte Abfallströme.


Markt für medizinisches Abfallmanagement Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen zur Sammlung, zum Transport, zur Behandlung und zur abschließenden Entsorgung von medizinischen Abfällen aus Gesundheitseinrichtungen und verwandten Einrichtungen; die Werte werden in USD auf Basis der Dienstleisterumsätze erfasst.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt interne Krankenhausarbeitskosten und allgemeine kommunale Siedlungsabfallströme aus, die nicht nach medizinischen Abfallvorschriften verwaltet werden.
Segmentierungsübersicht
- Nach Dienstleistung
- Sammlung, Transport und Lagerungsdienstleistungen
- Behandlungs- und Entsorgungsdienstleistungen
- Recyclingdienstleistungen
- Nach Abfallart
- Nicht-gefährliche Abfälle
- Gefährliche Abfälle
- Infektiös und pathologisch
- Pharmazeutisch
- Schärfen
- Sonstige gefährliche Abfälle
- Nach Behandlungsstandort
- Externe Behandlung
- Vor-Ort-Behandlung
- Nach Abfallerzeuger
- Krankenhäuser und Diagnoselabore
- Kliniken und ambulante Chirurgiezentren
- Pharma- und Biotechnologieunternehmen
- Forschungslaboratorien
- Sonstige Erzeuger (Blutbanken, Leichenhallen, Tierarztpraxen usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erarbeitung der Regeln, was als medizinischer Abfall gilt und wie dieser erfasst wird, und dient anschließend dazu, realistische Bandbreiten festzulegen, bevor Interviews beginnen. Wir stützen uns hauptsächlich auf öffentliche Quellen wie die Weltgesundheitsorganisation, EPA-Leitlinien der USA, CDC-Veröffentlichungen, die Europäische Umweltagentur sowie nationale Gesundheits- und Umweltministerien für Definitionen, Handhabungsnormen und Abfallrisikokategorien.
Um diese Regeln in verwertbare Eingaben umzuwandeln, werden zusätzliche Referenzen herangezogen, wie Nachhaltigkeitsberichte von Krankenhäusern und Gesundheitssystemen, Jahresberichte börsennotierter Unternehmen, Investorenpräsentationen, seriöse Presseberichte sowie Verbandswebseiten, die Abfalldienstleistungen und den Krankenhausbetrieb abdecken. Für ausgewählte Prüfungen nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie handelsseitige Versanddaten auf Sendungsebene, wenn grenzüberschreitende Behandlungsgeräte oder Verbrauchsmaterialien die kurzfristige Aktivität beeinflussen können. Die oben aufgeführten Quellen sind beispielhaft; viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammen aus Interviews und strukturierten Umfragen mit Abfalldienstleistern, Betreibern von Behandlungsstandorten, Regulierungsbehörden und Managern für medizinische Abfälle, die tatsächliche Mengen und Vertragsmuster kennen. Wir nutzen diese Gespräche, um die Aufteilung des Dienstleistungsmix, typische Preisbewegungen (einschließlich der Weitergabe von Kraftstoff- und Compliance-Kosten) sowie den Anteil der standortgebundenen gegenüber der externen Entsorgung in den wichtigsten Regionen zu validieren.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 18 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 30 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 52 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels einer Top-down-Rekonstruktion, bei der Gesundheitsaktivitäten und Indikatoren zur Erzeugung regulierter Abfälle in verwaltete Mengen umgerechnet werden, die anschließend anhand von Preisen auf Dienstleistungsebene für Sammlung, Transport und Lagerung, Behandlung, Entsorgung und Recycling bewertet werden. Um die Gesamtwerte realistisch zu halten, werden diese durch selektive Bottom-up-Näherungen abgesichert, wie z. B. Stichproben zu Umsatzbandbreiten von Anbietern, Kanalprüfungen zu Vertragsstrukturen sowie Mengen-mal-Durchschnittspreis-Benchmarks in einigen Ländern mit hoher Sichtbarkeit.
Zu den wichtigsten Modelleingaben zählen Krankenhausbetten und -aufnahmen, Eingriffs- und Diagnosevolumina, die Kanülen- und Infektionsabfälle antreiben, die Aufteilung zwischen standortgebundener und externer Behandlung, Kapazitätserweiterungen und Auslastungssignale bei Behandlungsanlagen sowie Durchschnittspreise nach Dienstleistungsart (die sich häufig mit Kraftstoff-, Arbeits- und Compliance-Kosten bewegen). Wo direkte Daten für kleinere Länder dünn sind, werden Lücken durch Vergleichsländer-Proxys geschlossen, die an den Gesundheitsumfang und die regulatorische Strenge geknüpft sind, und anschließend nach Expertenprüfung angepasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, wobei die Adoptions- und Preispfade des Basisszenarios durch den Expertenkonsens zu Regulierungsdurchsetzung, Gesundheitsausbau und Investitionen in Behandlungskapazitäten geprägt werden. Die Szenarien werden durch Variation der Annahmen zur Abfallerzeugungsintensität und Preissteigerung einem Stresstest unterzogen; der endgültige Ausblick wird ausgewählt, wenn er mit dem konsistentesten Satz an Nachfrage- und Kapazitätssignalen übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellergebnisse mit unabhängigen Signalen, wie dem Wachstum der Gesundheitsinfrastruktur, Ankündigungen zur Behandlungskapazität und beobachteten Preisänderungen bei Dienstleistungen in wichtigen Märkten. Ausreißer werden markiert, von einem weiteren Analysten geprüft und anschließend entweder durch Anpassung der Annahmen korrigiert oder durch ein Folgegespräch bestätigt, wenn die Abweichung struktureller Natur zu sein scheint.
Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen, starke Verschiebungen bei der Gesundheitsversorgungsnutzung oder große Kapazitätserweiterungen. Vor der Auslieferung führen wir einen abschließenden Durchgang durch aktuelle öffentliche Veröffentlichungen durch, damit die Kunden eine aktuelle Sicht erhalten, die dennoch denselben wiederholbaren Schritten folgt.
Vergleich der Marktgröße für medizinisches Abfallmanagement von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinisches Abfallmanagement können weit auseinanderliegen, da jeder Herausgeber eigene Dienstleistungsgrenzen, Basisjahrszeitpunkte und Preislogiken wählt, und diese Entscheidungen verändern den Endwert, selbst wenn die Wachstumsgeschichte ähnlich ist.
Die größten Treiber dieser Lücken sind in der Regel, ob die Zahl nur regulierte Dienstleistungen zur Handhabung medizinischer Abfälle erfasst oder auch angrenzende kommunale Abfalldienstleistungen, Geräteverkäufe oder breitere Umweltdienstleistungen einschließt, und ob die Preisgestaltung als Vertragsumsatz oder als breitere Kostenpools behandelt wird. Auch der Zeitpunkt der Währungsumrechnung, die Aufteilung zwischen standortgebundener und externer Behandlung sowie die Behandlung von Recyclingerlösen können die Gesamtwerte verschieben, insbesondere wenn der Markt über Regionen hinweg aggregiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,52 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 37,45 Mrd. USD (2024) | Diese Schätzung scheint ein früheres Basisjahr zu verwenden und schließt möglicherweise eine breitere Palette von Behandlungsmethoden und verwandten Abfalldienstleistungen ein, was den Wert im Vergleich zu einer engeren, auf regulierte Dienstleistungsumsätze ausgerichteten Betrachtung aufblähen kann. |
| Branchenpublikation B | 17,16 Mrd. USD (2024) | Diese Zahl wird für ein anderes Startjahr ausgewiesen und wendet möglicherweise eine konservativere Preisentwicklung oder einen engeren erfassten Nachfragepool an, was die Gesamtwerte senken kann, wenn Recycling und vollständige Serviceketten nicht vollständig bewertet werden. |
Die Tabelle zeigt, dass die Streuung stärker durch die Jahresauswahl und die Umfangsgestaltung als durch eine Meinungsverschiedenheit über die Nachfrage bedingt ist; im Modell von Mordor Intelligence ist der Wert an Dienstleistungsumsätze aus Sammlung, Transport und Lagerung, Behandlung und Entsorgung sowie Recycling geknüpft, anstatt Geräteverkäufe oder nicht-medizinische Abfallströme einzubeziehen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für medizinische Abfallentsorgung bis 2031 erreichen?
Die Marktgröße für medizinische Abfallentsorgung wird voraussichtlich bis 2031 einen Wert von 27,60 Milliarden USD erreichen.
Welches Dienstleistungssegment wächst am schnellsten?
Recyclingdienstleistungen werden aufgrund von Kreislaufwirtschaftsmandaten bis 2031 mit einer CAGR von 8,64 % wachsen.
Welche Region wird die höchste Wachstumsrate verzeichnen?
Es wird erwartet, dass der asiatisch-pazifische Raum mit einer CAGR von etwa 9,12 % wächst, da China und Indien die Abfallvorschriften verschärfen.
Wie wird sich die Einführung der Vor-Ort-Behandlung bis 2031 verändern?
Vor-Ort-Autoklav- und Mikrowellensysteme werden voraussichtlich mit einer CAGR von 9,91 % wachsen und die externe Dominanz verringern.
Welche Auswirkungen hat die Biotechherstellung auf Abfallströme?
Jede kommerzielle Zelltherapiecharge erzeugt 300–500 kg hochriskanter Abfälle und steigert die Nachfrage nach spezialisierten Entsorgungsdienstleistungen.
Warum gewinnen IoT-Lösungen im Abfallmanagement an Bedeutung?
Krankenhäuser benötigen detaillierte Kohlenstoff- und Compliance-Daten, und RFID-fähige Behälter reduzieren Sammelfahrten um bis zu 18 %.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
