
Größe und Marktanteil des indischen Baumarkts
Analyse des indischen Baumarkts durch Mordor Intelligence
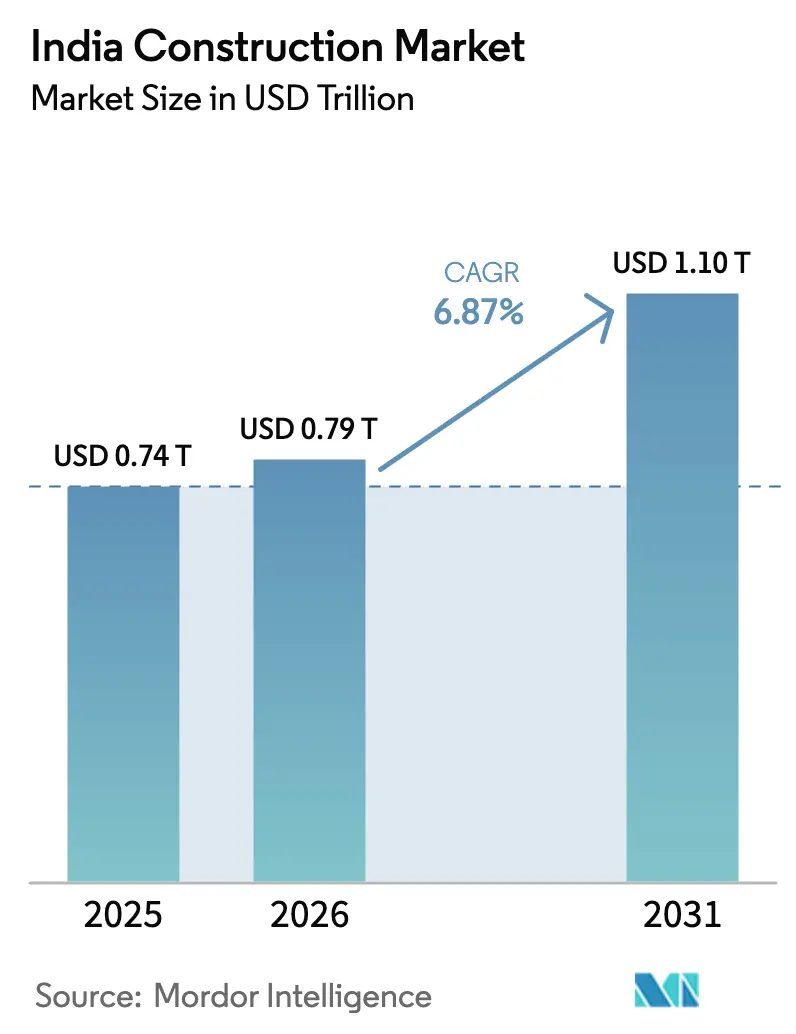
Die Größe des indischen Baumarkts soll von 0,79 Billionen USD im Jahr 2026 auf 0,84 Billionen USD im Jahr 2027 steigen und bis 2032 1,18 Billionen USD erreichen, mit einem CAGR von 7,12 % über 2027–2032.
Öffentliche Infrastrukturprogramme und private Entwicklungsvorhaben erweitern die adressierbare Auftragspipeline für indische Bauunternehmen. Die Finanzierung städtischer Infrastruktur in Städten der Klasse 2 und 3, die Übertragung erneuerbarer Energien sowie Verteidigungs-Industrieparks ziehen Aufträge in den Bereichen Straßen, Versorgungseinrichtungen, Fabriken und Spezialanlagen an. Rechenzentrumskorridore und modulare Bauweise steigern die Nachfrage nach zuverlässiger Stromversorgung, Schnelligkeit und wiederholbaren Bauformaten. Der Westasien-Konflikt im März 2026 störte Indiens Bitumenversorgung und erhöhte das Inputrisiko für Straßenbauunternehmen, deren Preise vor der Störung festgelegt worden waren. Übertragungsprojekte und vorgefertigte Industrieanlagen begünstigen integrierte EPC-Unternehmen, die zivile, elektrische, planerische, fertigungs- und montagebezogene Pakete koordinieren. Daher müssen Bauunternehmen die Margen bei exponierten Straßenbauprojekten schützen und gleichzeitig Koordinationskapazitäten für technisch komplexe Programme aufbauen.
Wichtigste Erkenntnisse des Berichts
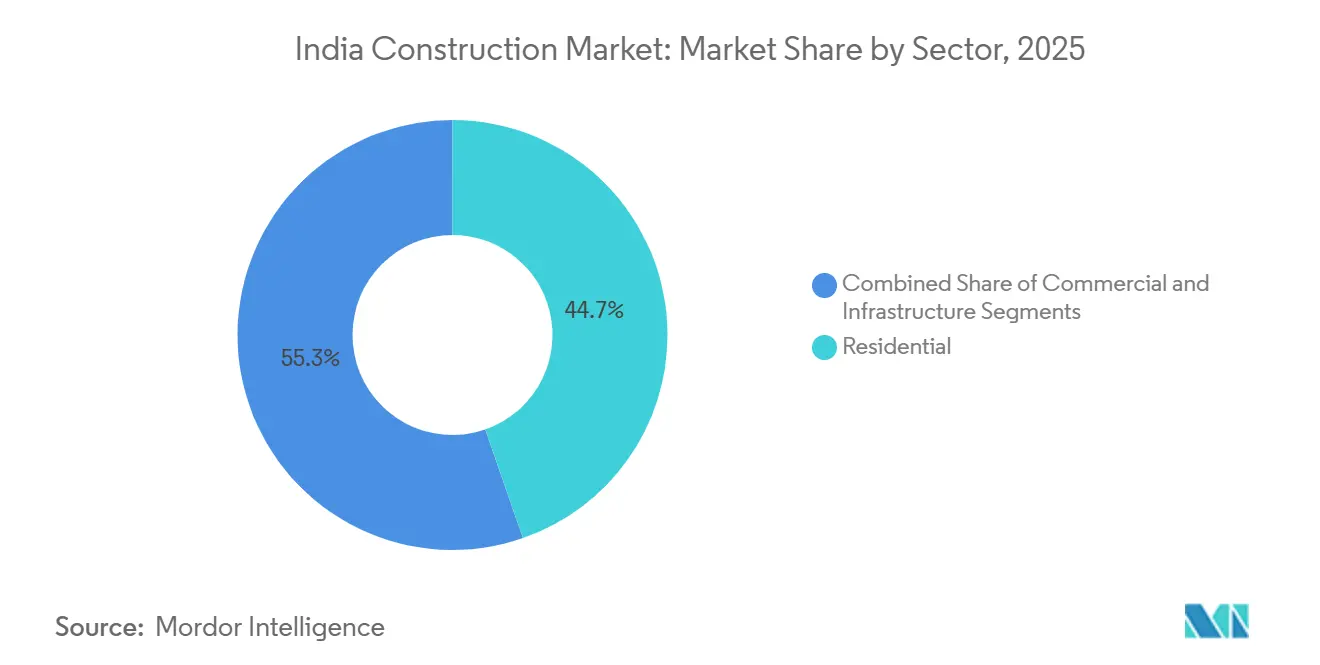
- Der Wohnungsbau hatte 2026 einen Anteil von 44,18 % an der Größe des indischen Baumarkts, während Infrastruktur mit einem CAGR von 9,7 % über 2027–2032 der am schnellsten wachsende Sektor ist.
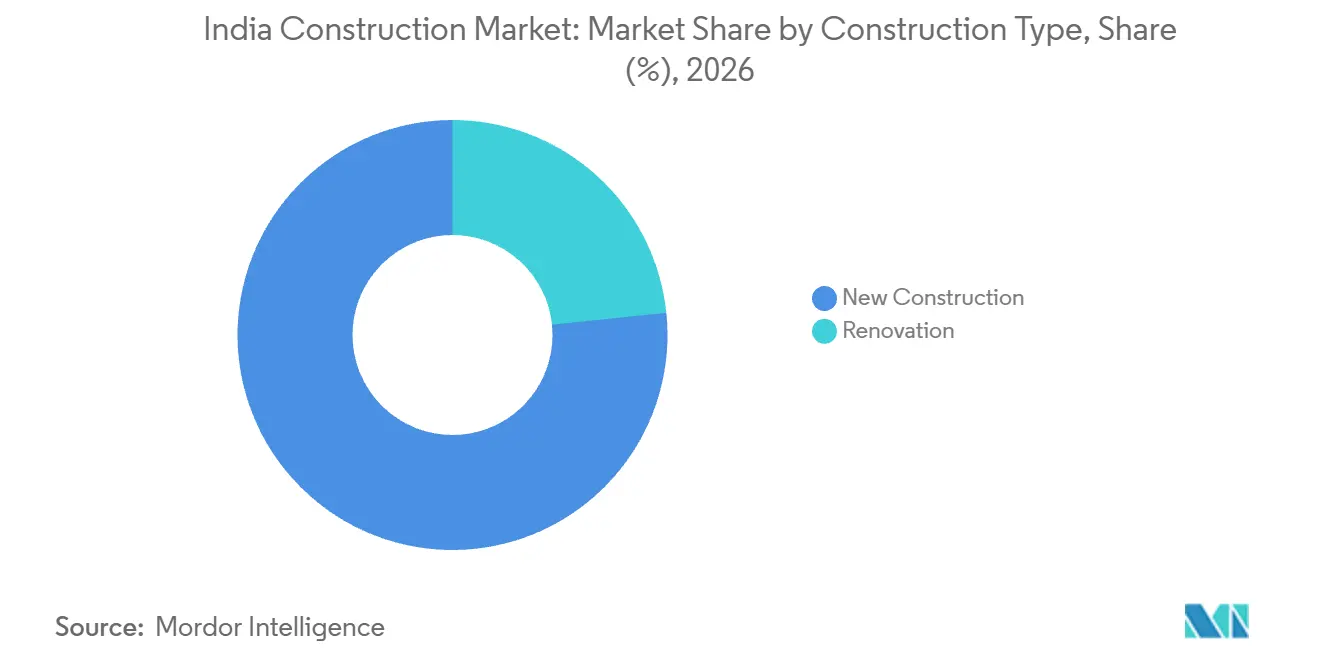
- Neubau repräsentierte 2026 einen Anteil von 76,65 % am indischen Baumarkt, während Renovierung mit einem CAGR von 8,2 % über 2027–2032 voraussichtlich am schnellsten wächst.
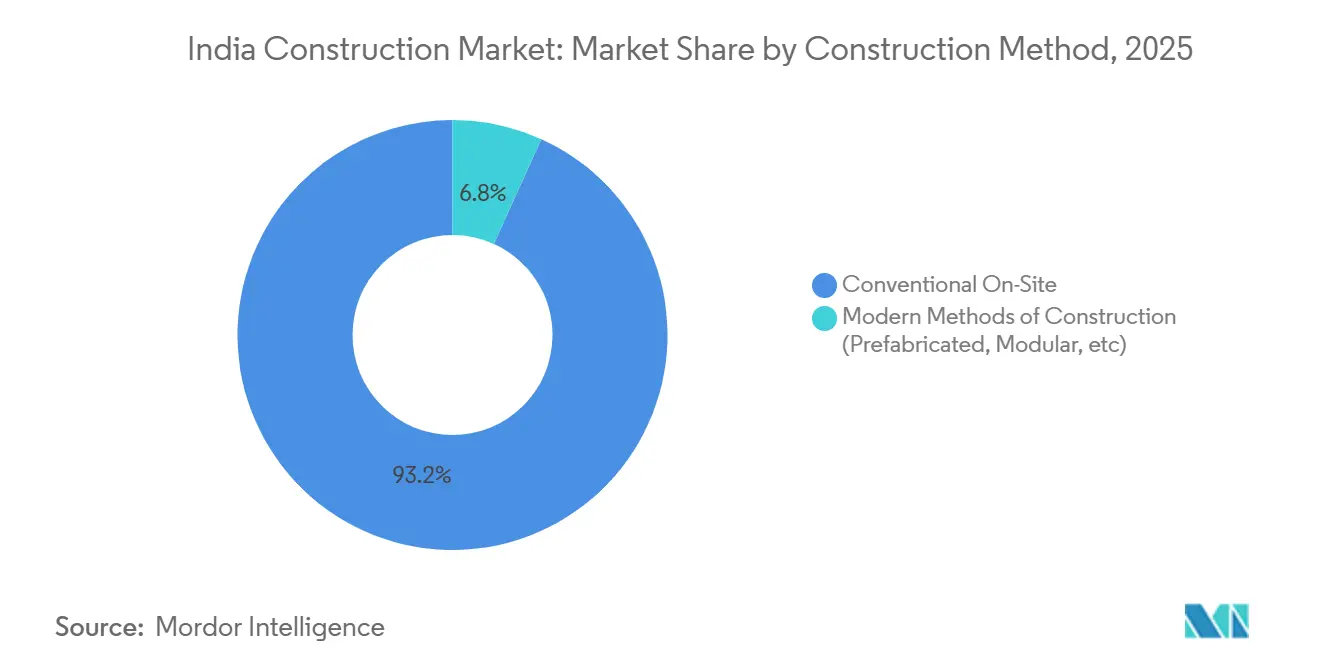
- Konventioneller Vor-Ort-Bau repräsentierte 2026 einen Marktanteil von 93,21 % am indischen Baumarkt, während Moderne Baumethoden (Vorfertigung, Modulbau usw.) mit einem CAGR von 7,4 % über 2027–2032 die am schnellsten wachsende Baumethode sind.
- Öffentliche Investitionen deckten 2026 50,32 % der Größe des Baumarkts in Indien ab, während private Investitionen mit einem CAGR von 10,3 % über 2027–2032 die am schnellsten wachsende Quelle sind.
- Westindien hielt 2026 mit einem Anteil von 40,7 % am indischen Baumarkt die größte geografische Position, während Ostindien mit einem CAGR von 7,5 % über 2027–2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Vorgezogener Infrastruktur-Investitionsschub im Haushaltsjahr 2026 (NIP, Gati Shakti) | +2.8% | Nationale Korridore und wichtige Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| UIDF-geförderte städtische Infrastrukturprojekte in Städten der Klasse 2 und 3 | +1.5% | Städte der Klasse 2 und 3 im ganzen Land | Mittelfristig (2–4 Jahre) |
| Ziel von 500 GW nicht-fossiler Energiekapazität treibt EPC-Boom im Versorgungsbereich an | +1.8% | Rajasthan, Gujarat und südliche Windkorridore | Langfristig (≥ 4 Jahre) |
| Investitionen in Verteidigungskorridore katalysieren den Bau von Zuliefererparks | +1% | Korridore in Uttar Pradesh und Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Staatliche Rechenzentrumsanreizkorridore in aufstrebenden Städten | +0.7% | Maharashtra, Telangana und Tamil Nadu | Mittelfristig (2–4 Jahre) |
| REIT-getriebene Nachfrage nach erstklassigen Lagerflächen und flexiblen Arbeitsbereichen | +0.52% | Mumbai, Bengaluru und Delhi NCR | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgezogener Infrastruktur-Investitionsschub im Haushaltsjahr 2026 (NIP, Gati Shakti)
Öffentliche Auftraggeber verlagern die Infrastrukturnachfrage in die Haushalte und Projektgenehmigungen des Geschäftsjahres 2026. Stand 11. August 2026 hatte die Netzwerkplanungsgruppe von PM GatiShakti 396 Infrastrukturprojekte bewertet, davon 256 genehmigt und 198 in der Umsetzung. Wirtschaftliche Eisenbahnkorridore im Rahmen von PM GatiShakti umfassen 434 kartierte Projekte, davon 122 genehmigt und 198 in der Prüfungsphase. Zentrale öffentliche Unternehmen, Indian Railways und NHAI steigerten ihre kombinierten Kapitalausgaben im ersten Quartal des Geschäftsjahres 2026 um 15 % im Jahresvergleich und erreichten 21,34 % ihres Jahresziels. Die Nationale Infrastrukturpipeline verfolgte im Wirtschaftsbericht 2024–25 über 9.766 Projekte in 37 Teilsektoren. Diese Abfolge bringt Beschaffung, Tiefbauarbeiten und Spezialpakete vor, was Auftragnehmer begünstigt, die Ausrüstung und Betriebskapital mobilisieren können, bevor die breitere Pipeline die Ausführungsphase erreicht, und schafft kurzfristig stärkere Chancen in der gesamten Baubranche in Indien.
UIDF-geförderte städtische Infrastrukturprojekte in Städten der Klasse 2 und 3
Kleinere Städte erhalten einen eigenen Finanzierungskanal für städtische Infrastruktur in Städten der Klasse 2 und 3. Stand 30. November 2025 hatte die National Housing Bank (NHB) 300 Milliarden INR (3,38 Milliarden USD) zugeteilt, 138,4 Milliarden INR (1,56 Milliarden USD) bewilligt und 18,7 Milliarden INR (210,5 Millionen USD) über den UIDF ausgezahlt. Stand 31. Juli 2025 meldete die NHB 816 bewilligte UIDF-Projekte und 9 abgeschlossene Projekte für städtische Infrastruktur in Indien. Bis zum 31. Juli 2025 hatte das Finanzministerium die UIDF-Förderfähigkeit auf alle städtischen Infrastrukturaktivitäten außer Wohnungsbau, Energie und Telekommunikation sowie städtischen Verkehr ausgeweitet. Nur 9 der 816 bewilligten UIDF-Projekte waren bis zum 31. Juli 2025 abgeschlossen, sodass die kurzfristige Arbeit für Bauunternehmen in Projektstarts und Paketen mittlerer Ausführungsphase lag. Bauunternehmen mit lokalen Lieferpartnern und standardisierten Entwürfen können förderfähige Pakete verfolgen, während die erstattungsgebundene Auszahlung eine sorgfältige Cashflow-Planung erfordert.
Ziel von 500 GW nicht-fossiler Energiekapazität treibt EPC-Boom im Versorgungsbereich an
Der Ausbau erneuerbarer Energien setzt politische Ambitionen in Übertragungs- und Erzeugungsbau um. Indien erreichte bis zum 31. Juli 2026 eine installierte Nicht-Fossil-Stromkapazität von 300,5 GW und übertraf damit 60 % seines 500-GW-Ziels für 2030. Das Land installierte im Haushaltsjahr 2025–26 eine Rekordkapazität von 55,29 GW an nicht-fossiler Energie, darunter 44,6 GW Solar und 6 GW Wind. Grüne Energiekorridore und länderübergreifende Übertragung für mehr als 500 GW wurden geplant, wobei Netze für 207 GW geplanter Wind- und Solaranlagen im Januar 2026 in der Umsetzung waren. POWERGRID gewann im Haushaltsjahr 2024–25 23 Übertragungsprojekte, darunter Systeme zur Einspeisung erneuerbarer Energien in Rajasthan, Gujarat und Kurnool. Die EPC-Nachfrage im Versorgungsbereich verlagert sich hin zu Netzintegration, Fernleitungen und spezialisierter Inbetriebnahme statt allein auf Erzeugungsanlagen.
Investitionen in Verteidigungskorridore katalysieren den Bau von Zuliefererparks
Verteidigungsindustriekorridore wandeln strategische Beschaffung in Fabrik- und Infrastrukturanforderungen um. Bis April 2026 meldete der Korridor in Uttar Pradesh Investitionszusagen in Höhe von 420,6 Milliarden INR (4,5 Milliarden USD), davon 44,1 Milliarden INR (471,6 Millionen USD) bereits realisiert. Der Korridor in Tamil Nadu meldete Investitionen in Höhe von 327 Milliarden INR (3,5 Milliarden USD), davon 64,5 Milliarden INR (689,6 Millionen USD) realisiert. Eine BrahMos-Integrations- und Testanlage in Lucknow versandte am 18. Oktober 2025 ihre erste Raketenserie. Das Juli-2025-Ausschreibungsverfahren der Tamil Nadu Industrial Development Corporation (TIDCO) suchte einen Konzessionär für 269.462 Quadratfuß schlüsselfertige Fabriken im Varapatti Defence Industrial Park. Diese Projekte machen sichere Versorgungseinrichtungen, Produktionshüllen und Testunterstützung zu den relevanten Baupaketen, wobei verteidigungsgerechte Kontrollen die Bieteranforderungen im gesamten Bausektor in Indien prägen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunehmende Rechtsstreitigkeiten bei der Landakquisition im Rahmen von Bharatmala Pariyojana | -0.4% | Nationale Autobahnkorridore und betroffene Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Volatile importierte Bitumen- und Metallpreise komprimieren Margen | -0.35% | Bengaluru und nationale Straßenversorgungsketten | Kurzfristig (≤ 2 Jahre) |
| Sandabbaumoratorien aufgrund von Grundwasserabsenkung | -0.25% | Wassergestresste Baubezirke | Mittelfristig (2–4 Jahre) |
| ESG-bezogene Kreditvergabe-Compliance-Belastung für mittelständische Bauunternehmen | -0.2% | Indische MSME-Bauunternehmernetzwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Rechtsstreitigkeiten bei der Landakquisition im Rahmen von Bharatmala Pariyojana
Landstreitigkeiten verzögern den Bau im Rahmen von Bharatmala, nachdem Bauunternehmen Arbeit, Ausrüstung und Finanzierung bereits eingepreist haben. Im Punjab verhinderten im April 2025 ausstehende Entschädigungsschiedsverfahren und Gerichtsverfahren über erworbenes Land, dass NHAI Besitz ergreifen konnte, was den Fortschritt von Autobahnprojekten nachteilig beeinflusste. Im Mai 2026 kündigte NHAI 3 Punjab-Bharatmala-Delhi-Amritsar-Katra-Pakete, nachdem Engpässe bei der Landakquisition und Bauernproteste neben anderen Hindernissen die Arbeiten bei etwa 40 % bis 60 % Fertigstellung zum Stillstand gebracht hatten. Bis August 2026 warteten Hunderte von Punjab-Bauern noch auf Entschädigung, während Schiedsverfahren auf mehreren Korridoren anhängig blieben. Ludhiana-Beamte koordinierten mit Bauern und Schiedsrichtern, um verbleibende Fälle nach ihren Verdiensten zu lösen. Diese Reaktion kann ausgewählte Streitigkeiten entschärfen, aber ungelöste Besitz- und Entschädigungsfragen verursachen weiterhin Verzögerungen und Haltekosten für Straßenbauunternehmen.
Volatile importierte Bitumen- und Metallpreise komprimieren Margen
Inputvolatilität reduziert direkt die verfügbare Marge bei Festpreisverträgen für Straßen- und Hochbau. Ashoka Buildcon meldete Exponierung gegenüber Bitumen- und Stahl- oder Eisenpreisvolatilität, wobei Eskalationsklauseln das Risiko nur in gewissem Maße mindern. Im August 2026 stellten Bengaluru-Bauunternehmen kommunale und infrastrukturelle Arbeiten ein, nachdem sich die Bitumenpreise mehr als verdoppelt hatten und andere Materialpreise gestiegen waren, mit Verweis auf hohe Verluste bei bereits ausgeschriebenen Preisen. Importiertes Bitumen deckte 33,77 % des indischen Verbrauchs von April bis Januar im Haushaltsjahr 2025–26. Das Ministerium für Straßenverkehr und Autobahnen (MoRTH) führte im April 2026 spezielle Preisanpassungen und monatliche Zahlungen für förderfähige Nationalstraßenarbeiten ein. Die MoRTH-Anpassung gilt für förderfähige Nationalstraßenarbeiten, sodass kommunale Verträge, die zu älteren Preisen ausgeschrieben wurden, wie in Bengaluru, die Neupreisungsverluste tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbauvolumen und InfrastrukturmomentumDer Wohnungsbau hatte 2026 einen Anteil von 44,18 % an der Größe des indischen Baumarkts. PMAY-U und PMAY-U 2.0 hatten bis zum 9. August 2026 über 12,5 Millionen städtische Wohneinheiten in ganz Indien genehmigt sowie mehr als 10 Millionen fertiggestellt und übergeben.[2] Die Lücke zwischen mehr als 12,5 Millionen genehmigten und mehr als 10 Millionen bis zum 9. August 2026 gelieferten Einheiten hinterlässt eine noch zu bauende genehmigte Pipeline. Die Umsetzung von PMAY-U 2.0 muss die Identifizierung von Begünstigten, die Projektüberwachung, den Abschluss und die Belegung in den Bundesstaaten und städtischen Gebietskörperschaften sicherstellen. Diese Kontrollen machen städtische Wohnungspakete von einer koordinierten Standortlieferung und dokumentierten Übergabe abhängig.
Infrastruktur ist das am schnellsten wachsende Segment im indischen Baumarkt mit einem CAGR von 9,7 % über 2027–2032. Die Kapitalausgaben der indischen Regierung stiegen von GJ22 bis zur budgetierten GJ26-Zuweisung um fast 89 % und stärken damit die öffentliche Finanzierungspipeline.[1] NHAI baute im Geschäftsjahr 2025–26 5.313 Kilometer Nationalstraßen und übertraf damit sein Ziel um fast 15 %. Indien fügte 2025 außerdem 6.511 Leitungskilometer Hochspannungsübertragungsleitungen und 100.368 MVA Transformationskapazität hinzu. Zusammen begünstigen die Ergebnisse im Straßen- und Übertragungsbereich EPC-Unternehmen, die zivile, elektrische und Inbetriebnahmepakete über Infrastrukturstandorte hinweg koordinieren können.

Nach Bauart:
Neubauvolumen und RenovierungswachstumNeubau hatte 2026 einen Anteil von 76,65 % an der Größe des indischen Baumarkts. PMAY-G hatte bis zum 3. August 2026 in ganz Indien 31,2 Millionen Häuser fertiggestellt. Die verbleibenden 7,9 Millionen genehmigten Häuser befanden sich zu diesem Datum noch im Bau. Da die Begünstigten diese Häuser selbst oder unter ihrer Aufsicht bauen, erreicht das ländliche Neubauvolumen die Lieferanten hauptsächlich als dezentrale, hausweise Nachfrage nach Materialien und nicht als große Auftragnehmer-Pakete.
Renovierung ist das am schnellsten wachsende Segment im indischen Baumarkt mit einem CAGR von 8,2 % über 2027–2032. MHADA unterzeichnete im September 2026 einen Sanierungsvertrag für 475 abgabenpflichtige und 259 nicht abgabenpflichtige Gebäude in Mumbais Kamathipura, der etwa 8.001 Mieter und Bewohner betrifft. Mahindra Lifespace Developers wurde im Februar 2025 für die Cluster-Sanierung von 3 Wohngesellschaften in Mumbais Lokhandwala Complex beauftragt. Diese Projekte betreffen bestehende bewohnte Liegenschaften, wodurch phasenweise Arbeiten und die Koordination mit Mietern zentral für die Lieferung werden. Auftragnehmer müssen Zugang und Bewohnbarkeit sicherstellen, während sie Arbeiten und Übergaben sequenzieren, was spezialisierte Kompetenz fördert.
Nach Baumethode:
Dominanz des Vor-Ort-Baus und ModernisierungKonventioneller Vor-Ort-Bau hatte 2026 einen Anteil von 93,21 % an der Größe des indischen Baumarkts. Das maritime Infrastrukturgeschäft von ITD Cementation umfasste im Geschäftsjahr 2024–25 gebohrte Ortbetonpfahlgründungen und inländische Projekte in der Ausführung in Andhra Pradesh und Maharashtra. Der GJ2024–25-Bericht von ITD Cementation listet gebohrte Ortbetonpfahlgründungen unter den maritimen Fähigkeiten auf, während das März-2025-Papier von BMTPC die Ortbetonpraxis mit Kosten- und Zeitüberschreitungen im Massenwohnungsbau verknüpft. Diese Kombination lässt vor Ort errichtete Arbeiten als praktischen Standard für maritime und schwere Tiefbaupakete bestehen, während der Befund zu Überschreitungen im Massenwohnungsbau einen Fall für Fabrikmethoden bei wiederholbaren Komponenten schafft.
Moderne Baumethoden (Vorfertigung, Modulbau usw.) sind das am schnellsten wachsende Segment im indischen Baumarkt mit einem CAGR von 7,4 % über 2027–2032. Am 6. November 2025 gab EPACK Prefab Aufträge für die Lieferung und Montage von PEB von INOX Neo Energies für ein 5-GW-Solarzellenprojekt in Odisha und von Reliance Industries für vorgefertigte Personalunterkünfte in Gujarat bekannt. Am 30. Juni 2026 meldete EPACK Prefab eine PEB-Kapazität von 147.122 Tonnen pro Jahr, eine Auslastung von 75,15 % und ein ausstehendes Vorfabrikations-Auftragsbuch. Diese Aufträge verbinden fabrikgefertigte Strukturen mit Industrie- und Arbeitsstätteneinrichtungen, die eine wiederholbare Lieferung erfordern. Die Belege deuten auf koordiniertes Design, Fertigung und Montage als die kommerzielle Fähigkeit hin, die moderne Methoden in größere Projektpakete umwandeln kann.
Nach Investitionsquelle:
Öffentliches Volumen und privates WachstumÖffentliche Investitionen repräsentierten 2026 einen Marktanteil von 50,32 % am indischen Baumarkt. Der indische Unionshaushalt sieht für das Geschäftsjahr 2026–27 Kapitalausgaben der Zentralregierung in Höhe von 12,22 Billionen INR (134,3 Milliarden USD) vor, einschließlich Kapitalunterstützung für die Bundesstaaten. Die Zentralregierung verzeichnete im ersten Halbjahr des Geschäftsjahres 2025–26 Kapitalausgaben von etwa 5,81 Billionen INR (67,25 Milliarden USD). Die Zahl für das erste Halbjahr GJ2025–26 ist eine erfasste Ausgabe, während die Zahl für GJ2026–27 eine Haushaltsprognose ist, sodass die Arbeiten, auf die Auftragnehmer bieten können, davon abhängen, wie viel der geplanten Mittel tatsächlich vergeben werden.
Private Investitionen sind die am schnellsten wachsende Quelle im indischen Baumarkt mit einem CAGR von 10,3 % über 2027–2032. Die Reserve Bank of India verzeichnete 2025–26 1.839 private Unternehmensinvestitionsprojekte, gegenüber 1.581 in 2024–25. Greenfield-Projekte repräsentierten 89,2 % der von Banken und Finanzinstituten genehmigten privaten Projektkosten in 2025–26, und Infrastruktur repräsentierte 54,2 %. CREDAI meldete 614.218 verkaufte Ersterwerberwohneinheiten durch Bauträger in 50 indischen Städten im Jahr 2025, wobei der Verkaufswert der Bauträger um 16 % gegenüber 2024 gestiegen ist. Private Entwickler erweitern ihre Wohn- und Infrastrukturpipelines und erhöhen die Nachfrage nach flexibler Finanzierung, schnelleren Genehmigungen und integrierter Lieferung.
Geografische Analyse
Westindischer Baumarkt
Westindien hatte 2026 einen Anteil von 40,7 % am indischen Baumarkt. MHADA plante für das Haushaltsjahr 2026–27 5.112 Wohneinheiten über sein Konkan-Board und 2.538 Einheiten über sein Mumbai-Board. Maharashtra genehmigte im Haushaltsjahr 2025–26 außerdem 147 große Straßenverbesserungsprojekte über 1.100 Kilometer. Diese öffentlichen Wohnungs- und Straßenprogramme verschaffen Westindien eine erhebliche Baupipeline. Bauunternehmen mit lokaler Genehmigungsexpertise und hochvolumiger städtischer Logistik können sowohl Wohnungs- als auch Verkehrsprogramme auf beengten Standorten bedienen.
Ostindischer Baumarkt
Ostindien ist die am schnellsten wachsende Region mit einem CAGR von 7,5 % über 2027–2032. Tata Projects meldete, dass etwa 23 % seiner Auftragsgewinne im Haushaltsjahr 2026 in Ostindien lagen. L&T Energy Hydrocarbon sicherte sich im Haushaltsjahr 2026 einen Großauftrag für Kohle-zu-Salpetersäure-, Ammoniumnitrat- und Ammoniaksyntheseprojekte in Lakhanpur in Odisha. Odishas Küstenautobahn erhielt im November 2025 die endgültige PPP-Prüfungsgenehmigung und fügte hybride Annuitätsstraßenpakete zwischen Rameshwar, Konark und Paradeep hinzu. Industrielle Prozessanlagen und Küstenverkehr verbinden öffentliche Konnektivität mit privater Expansion und schaffen eine verknüpfte Pipeline, die EPC-Unternehmen begünstigt, die komplexe Pakete integrieren und Fernlogistik managen können.
Die Namo-Bharat-Strecke in Nordindien zwischen Delhi und Meerut wurde im Januar 2025 eröffnet und dokumentiert eine abgeschlossene Eisenbahnbauphase. Das Bengaluru Suburban Railway Project in Südindien hatte auf 2 Korridoren die Landakquisition abgeschlossen und im Mai 2026 Bahnhofsarbeiten begonnen. Zentralindien schloss im August 2026 einen 56 Kilometer langen spurkonvertierten Streckenabschnitt in Madhya Pradesh ab und erweiterte damit den Zugang zu mehr als 100 Dörfern. Die Bahnhofsarbeiten auf den Bengaluru-Korridoren sind das aktive Tiefbaupaket in Südindien, während die Delhi-Meerut-Strecke und der Madhya-Pradesh-Spurabschnitt fertiggestellte Eröffnungen darstellen. Der Kontrast lässt Südindien mit laufender Bahnhofslieferung zurück, während die Beispiele aus Nord- und Zentralindien betrieblichen Schienenzugang beschreiben.
Regulatorischer Rahmen und Ausblick
Für einen Bauunternehmer und Immobilienentwickler, der Projekte bewertet, legt der nationale Musterbauordnung die technische Grundlage fest, während staatliche Übernahme und Regulierungsbehörden Registrierung, Berichterstattung und Genehmigungsaufwand bestimmen. Der Vergleich verwendet Indien, Uttar Pradesh und Karnataka, die den nationalen Bauordnung mit 2 staatlichen RERA-Regimen kombinieren. Die Bewertungen spiegeln die Perspektive desselben Teilnehmers wider und betonen Sicherheit, Einreichungsaufwand und Durchsetzungsexponierung.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Uttar Pradesh | Karnataka |
|---|---|---|---|
| Zuständige Behörde | BIS und nationale Ministerien | UP RERA | Karnataka RERA |
| Wesentliche Instrumente oder Ausrichtung | NBC 2016 Musterbauordnung; Kapitel der vierten Revision wurden 2025 zur Kommentierung freigegeben | Projektregistrierung, Kontoanweisungen, Berichterstattungs- und Inspektionsanforderungen 2026 | Projektregistrierung, Quartalsberichte 2026–27, Jahresprüfungen und Verzögerungsstrafen |
| Kommerzielle Auswirkung | Hoch | Hoch | Hoch |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||
Das NBC 2016 des Büros für Indische Standards (BIS) ist Indiens Musterbauordnung, die Bebauungskontrolle, Brandschutz, Tragwerksplanung, Gebäudetechnik, Nachhaltigkeit und Bauverwaltung abdeckt.[3] Es gilt durch übernehmende Behörden und lokale Satzungen, und BIS öffnete 2025 Kapitel der vierten Überarbeitung zur Kommentierung, ohne eine angenommene Neufassung. Die Projektkontorichtlinien der 3. Überarbeitung vom 11. Mai 2026 von UP RERA sowie die Berichts- und Prüfungshinweise von 2026 beschreiben aktuelle Anforderungen, während die Strafen von Karnataka RERA für 2026–27 und der Jahresprüfungshinweis für GJ2025–26 frühere Pflichten fortführen. Für einen Projektträger spiegelt mittlere Attraktivität einen handhabbaren Zugang gepaart mit wiederkehrender Dokumentations- und Durchsetzungsbelastung in diesen staatlichen Regimen wider.
Wertschöpfungskettenstufen
Indiens Bauwertschöpfungskette bewegt sich von der Materialproduktion und Ausrüstungsversorgung hin zu integrierter Projektlieferung und langfristigem Betrieb. Materialien erfassen Verkaufsvolumen, während EPC-Unternehmen Design, Beschaffung, Inbetriebnahme und Serviceintegration erfassen. Die wesentlichen Engpässe sind Inputexponierung, fragmentierte Lieferantenfähigkeit und Koordination über komplexe Standorte hinweg. Digitale Ausführung und Lieferantenentwicklung bieten praktische Resilienzantworten.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzantwort |
|---|---|---|---|---|
| Zement-, Beton- und Stahlversorgung | Materialhersteller und Transportbetonlieferanten wie UltraTech Cement und Tata Steel | Zement-, Beton- und Stahlverkäufe sowie Mischlieferung | Importierte Inputs und Preisschwankungen können Bauunternehmermargen komprimieren | Mehrbeschaffung und Lieferantenfähigkeitsprogramme reduzieren Unterbrechungsexponierung |
| Schwere Ausrüstung und Standortlogistik | Ausrüstungshersteller und Händlerservicenetzwerke wie JCB India | Ausrüstungsverkäufe, Ersatzteile, Wartung und Außendienst | Abgelegene Standorte sind mit Service- und Ersatzteillieferverzögerungen konfrontiert | Händlerabdeckung, Ersatzteillager und Servicestandorte halten Flotten produktiv |
| Ingenieurwesen und EPC-Integration | EPC-Auftragnehmer und Design-Build-Integratoren wie Tata Projects und Larsen & Toubro | Ingenieurgebühren, Bauverträge und Inbetriebnahme | Schnittstellen zwischen Design, Beschaffung und Bau schaffen Terminrisiken | Integrierte Lieferung und digitale Koordination verbessern die Planbarkeit |
| Projektbau und Inbetriebnahme | Industrie- und städtische Infrastrukturauftragnehmer wie Tata Projects und Larsen & Toubro | Bauausführung, Inbetriebnahme und Meilensteinzahlungen | Materialkosten in Schwellenmärkten belasten kleinere Akteure | BIM, IoT, KI und modulare Methoden unterstützen engere Kontrolle |
| Betrieb, Reparaturen und Wartung | Lebenszyklusdienstleister wie Tata Projects | Wartungs-, Stillstands-, Reparatur- und Erneuerungserlöse | Alternde Anlagen erfordern kontinuierlichen Servicezugang | Vertraglich vereinbarte Lebenszyklusabdeckung schützt die Betriebszeit und schafft wiederkehrende Arbeit |
| Quelle: Mordor Intelligence | ||||
Die Kette belohnt Unternehmen, die Materialien, Ausrüstung und Lieferung koordinieren, anstatt einen einzelnen Input zu optimieren. UltraTechs Lieferantenbewertungs- und Kapazitätsaufbauaktivität zeigt, dass Resilienz vorgelagert aufgebaut wird, während Tata Projects' digitale Methoden die Ausführungsvariabilität adressieren. Lebenszyklusservice fügt nach dem Bau wiederkehrende Erlöse hinzu und macht Zuverlässigkeit zu einem Differenzierungsmerkmal für Infrastruktureigentümer. Lieferanten, die verifizierten Außendienst mit integrierter Lieferung kombinieren, sind positioniert, mehr Wert zu erfassen, da Projekte technisch komplexer werden.
Wettbewerbslandschaft
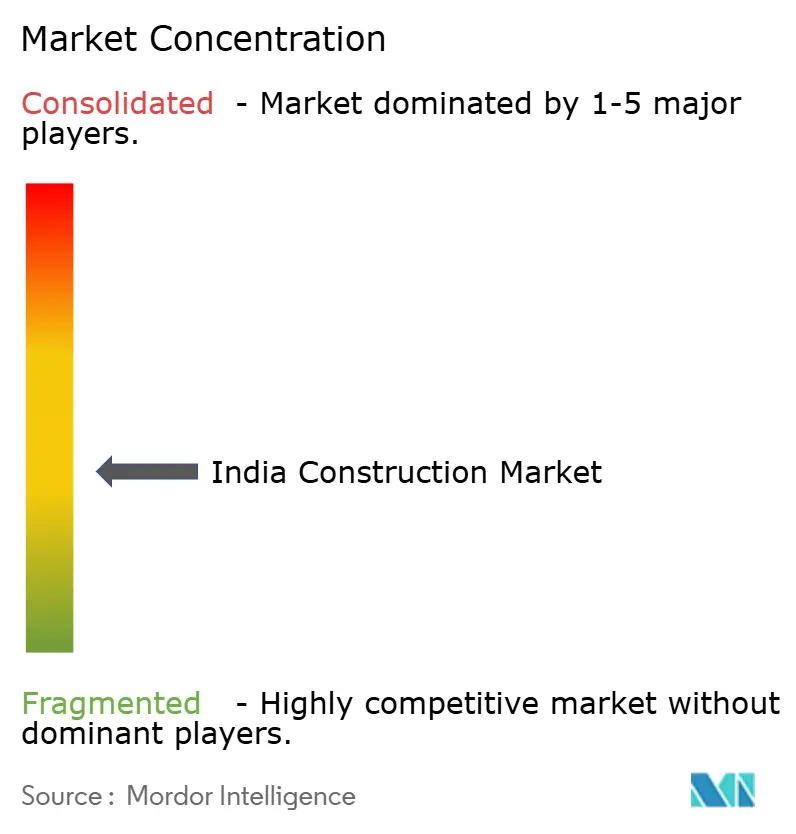
Larsen & Toubro (L&T), Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects und KEC International sind die führenden aktiven Akteure in dieser Reihenfolge. Larsen & Toubro ist als indischer EPC-Auftragnehmer in Infrastruktur und verwandten Dienstleistungen tätig. Megha Engineering & Infrastructures liefert Transport, Wasser, Energie, Schwermaschinenbau und Kohlenwasserstoffe, während Shapoorji Pallonji Ingenieurwesen, Bau, Infrastruktur, Energie, Wasser und Immobilien umfasst. Tata Projects konzentriert sich auf große städtische und industrielle Infrastruktur, und KEC International deckt Übertragung, Tiefbau, Transport, erneuerbare Energien, Pipelines und Kabel ab. Diese Breite schafft eine diversifizierte Struktur, in der Käufer Pakete bei führenden Unternehmen konsolidieren können, während regionale Spezialisten Öffnungen bei lokalen Genehmigungen und Ausführung behalten.
L&T gewann am 10. Juni 2025 einen Auftrag zum Bau von 765-kV- und 400-kV-Übertragungsleitungen für eine Zone für erneuerbare Energien in Andhra Pradesh. Megha Engineering & Infrastructures (MEIL) sicherte sich am 23. April 2025 den Auftrag der Nuclear Power Corporation of India Limited (NPCIL) zum Bau von 2 Kernreaktoren mit je 700 MW in Karnataka. Die Shapoorji-Pallonji-Tochter Afcons erzielte im Dezember 2025 ihren ersten Tunnelbohrmaschinen-Durchbruch am City and Industrial Development Corporation (CIDCO)-Wassertunnel, einen Monat vor dem Zeitplan. Tata Projects verzeichnete im Haushaltsjahr 2026 seine höchste Auftragseingang aller Zeiten und priorisierte Rechenzentren und Anlagen für fortschrittliche Technologie. Die Übertragungs-, Kern- und Tunnelpakete sind langzyklische, technisch spezialisierte Arbeiten, sodass Herausforderer vergleichbare Liefernachweise und Systeme benötigen, um sich für ähnliche Ausschreibungen zu qualifizieren.
KEC International sicherte sich am 14. Juli 2026 seinen ersten Übertragungsleitungsauftrag zur Stromversorgung eines Rechenzentrums in Westindien. Rechenzentrum-, Erneuerbare-Energie- und Kernarbeiten erhöhen die Qualifikationsbarrieren, da Käufer Netzintegration, Sicherheitskontrollen und langzyklische Lieferung erfordern. Regionale Auftragnehmer bleiben Herausforderer, wo lokale Genehmigungen und Landausführung dominieren, während die größten Unternehmen Design, Beschaffung und Bau bündeln können. Diese Kombination macht die Vertrautheit mit staatlichen Genehmigungen zu einem Differenzierungsmerkmal für Herausforderer ohne dieselbe Paketbreite. Da die NBC 2016 des BIS durch übernehmende Behörden und lokale Bauordnungen gilt, müssen Bieter lokale Genehmigungsbedingungen erfüllen, die Unternehmen mit etablierten Ausführungsnachweisen in jedem Bundesstaat begünstigen.
Marktführer der indischen Baubranche
-
Larsen & Toubro (L&T)
-
Megha Engineering & Infrastructures
-
Shapoorji Pallonji
-
Tata Projects
-
KEC International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Baumarkt Unternehmen in diesem Bericht
- Larsen & Toubro (L&T)
- Megha Engineering & Infrastructures
- Shapoorji Pallonji
- Tata Projects
- KEC International
- Afcons Infrastructure
- Dilip Buildcon
- Hindustan Construction Company
- NCC Limited
- Lodha Group
- Sobha Ltd
- Godrej Properties
- Oberoi Realty
- Ashoka Buildcon
- IRB Infrastructure Developers
- Adani Realty
- GMR Airports Limited
- Kalpataru Projects International Limited
- Punj Lloyd
- EPC Constructions India Ltd
- Reliance Infrastructure
Wichtige Chancen für Marktteilnehmer
Offene Beschaffung und neu genehmigte Wohnungsprogramme schaffen kurzfristige Arbeit für Bauunternehmen, die Compliance, Fernlogistik und mehrjährige Wartung managen können. NHIDCL- und ITBP-Angebote sind bis zum 26. Oktober 2026 fällig, und DDA öffnete am 13. Oktober 2026 Angebote für seine Sektor-8B-Straßen. Ihre stärkste gemeinsame Anforderung ist Lieferdisziplin gegenüber öffentlichen Auftraggebern und spezialisierten Standorten.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Erschwinglicher städtischer Wohnungsbau | MoHUA genehmigte am 16. Oktober 2026 193.000 zusätzliche PMAY-U-2.0-Häuser in 11 Bundesstaaten | Städtische EWS-Haushalte und staatliche Wohnungsbaubehörden | Standardisierte schlüsselfertige und Vorbeton-Pakete mit Belegungsverfolgung anbieten | Identifizierung von Begünstigten, Überwachung, Fertigstellung und Belegung in Bundesstaaten und städtischen Gebietskörperschaften | Larsen & Toubro und Tata Projects, die Massenwohnungsbau und Sozialeinrichtungen liefern |
| Straßenbeleuchtungssysteme für Nationalstraßen | NHIDCL eröffnete eine Fünfjahresausschreibung für zentralisierte Steuerung und Überwachung, mit Angeboten bis zum 26. Oktober 2026 | NHIDCL-Autobahnbetreiber | Ein Installations- plus Fünfjahres-Betriebs- und Wartungspaket anbieten | Vorqualifikation und langfristige Serviceverpflichtungen | KEC International und Larsen & Toubro durch Infrastruktur-EPC-Fähigkeit |
| Abgelegene Verteidigungs- und Grenzinfrastruktur | ITBP lud zu einer offenen Tiefbauausschreibung für Unterkünfte und Büros im Nelong Valley in Uttarakhand ein, mit Angeboten bis zum 26. Oktober 2026 | ITBP und Verteidigungsbehörden | Hochgebirgs-Tiefbauarbeiten, Logistik und schnelle Inbetriebnahme bündeln | Etwa 4.360 Meter Höhe und ein 300-Tage-Zeitplan | Tata Projects und Larsen & Toubro mit strategischer und schlüsselfertiger Infrastrukturkompetenz |
| Städtische Straßenkorridore | DDA schrieb 30-Meter- und 60-Meter-Straßen mit Wegerecht und UER-III-Arbeiten in Sektor 8B aus, mit ungelöstem Vergabestatus am 19. Oktober 2026 | DDA und Landpoolentwickler | Korridorbau mit Verkehrsführung und Versorgungskoordination kombinieren | Mehrpaketschnittstellen und ungelöster Vergabezeitplan | Tata Projects und KEC International im Bereich Tiefbau und Transport-EPC |
| Quelle: Mordor Intelligence | |||||
Erschwinglicher städtischer Wohnungsbau ist die zentrale Öffnung, da MoHUA am 16. Oktober 2026 193.000 zusätzliche PMAY-U-2.0-Häuser in 11 Bundesstaaten im Rahmen von Begünstigtengeführtem Bau und erschwinglichem Wohnungsbau in Partnerschaft genehmigte. Bauunternehmen, die standardisierte Bausysteme mit Begünstigten- und Belegungskontrollen kombinieren, können den Ausführungsaufwand reduzieren. Die Umsetzung auf Bundesstaatsebene bestimmt, wann die genehmigte Zuteilung zu ausführbarer Arbeit für Lieferanten wird.
Neueste Industrielle Entwicklungen in Indien Baumarkt
- Oktober 2026: Das Ministerium für Wohnungsbau und Stadtentwicklung genehmigte 193.000 zusätzliche PMAY-U-2.0-Häuser in 11 Bundesstaaten im Rahmen von Begünstigtengeführtem Bau und erschwinglichem Wohnungsbau in Partnerschaft.
- September 2026: MHADA unterzeichnete einen Bau- und Entwicklungsagenturvertrag mit Bhagirathi Housing und Mathi Developers für die 34-Hektar-Sanierung von Kamathipuras 475 abgabenpflichtigen und 259 nicht abgabenpflichtigen Gebäuden, die etwa 8.001 Mieter und Bewohner betreffen.
- August 2026: Afcons Infrastructure erhielt das Annahmeschreiben der Brihanmumbai Municipal Corporation (BMC) für einen Entsalzungswassertunnel im Wert von 19,18 Milliarden INR (201,6 Millionen USD) von Manori nach Mahavir Nagar in Mumbai, einschließlich Mehrwertsteuer sowie Betriebs- und Wartungsleistungen.
Indien Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Baumarkt misst die jährlichen Ausgaben für Bautätigkeiten, die in Indien für Gebäude und Tiefbauten durchgeführt werden, einschließlich Neubau und Renovierung, die fertiggestellte, vor Ort errichtete Anlagen erzeugen. Er umfasst Arbeiten, die von öffentlichen und privaten Auftraggebern beschafft und durch konventionelle Vor-Ort- oder moderne vorgefertigte und modulare Methoden in Wohn-, Gewerbe- und Infrastrukturprojekten ausgeführt werden.
Ausschlüsse vom Geltungsbereich: Reine Immobiliendienstleistungen einschließlich Makler- und Leasinggeschäfte, eigenständige reine Planungsberatung und Baumaterialien, die außerhalb ausgeführter Bauarbeiten verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbe
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Eisenbahn, Luftfahrt, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorfertigung, Modulbauweise usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research würde Indikatoren für die bauspezifische Nachfrage und Kostensignale in Indien aus öffentlichen Behörden triangulieren, wie dem Unionshaushalt und dem Wirtschaftsbericht für Kapitalausgaben und makroökonomische Annahmen, dem Presseinformationsbüro für Wohnungs- und Infrastrukturprogrammmeldungen, dem Ministerium für Statistik und Programmumsetzung für Absichten privater Kapitalausgaben, dem Verband der Immobilienentwicklerverbände Indiens für Wohnungsverkäufe und -starts sowie dem Büro für Indische Standards für die Nationale Bauordnung und Baustandards. Diese Quellen liefern Projektpipelines, politische Mittelzuweisungen, Aktivitätskennzahlen und technische Regeln, die Sektor-, Investitionsquellen- und Baumethodenannahmen verankern.
Jahresberichte von Unternehmen, Börsenmeldungen, Ausschreibungsbekanntmachungen, Regulierungsaktualisierungen und seriöse Wirtschaftspresse würden die öffentlichen Reihen mit Auftragsfluss der Auftragnehmer, Materialpreisexposition, Projektzeitplanung und regionalen Belegen ergänzen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung würde strukturierte Interviews mit indischen Entwicklern, öffentlichen Bau- und Infrastrukturauftraggebern, EPC-Auftragnehmern, spezialisierten Subunternehmern, Materiallieferanten und Kreditgebern nutzen. Gespräche würden Sekundärannahmen auf Variablenebene testen, Projektzeitplanung und regionale Mischung klären, Lücken in der Renovierungs- oder Modernmethoden-Abdeckung identifizieren und Anomalien triangulieren, bevor Prognoseeingaben akzeptiert werden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der indischen Bauausgaben, wobei öffentliche und private Kapitalausgaben, Bau- und Infrastrukturaktivitäten, Zement- und Stahlverbrauch, Projektaufträge und Baukostenindizes als Querprüfungsvariablen verwendet werden. Sektor-, Bauart-, Methoden-, Investitionsquellen- und Regionalanteile werden aus veröffentlichten Aufteilungen und Projektindikatoren aufgebaut, dann mit dem nationalen Gesamtwert abgeglichen, während selektive Bottom-up-Prüfungen Lieferanten-Rollups, Kanalprüfungen und stichprobenartige durchschnittliche Projektwerte multipliziert mit ausgeführtem Volumen verwenden. Der Wert wird mit einer multivariaten Regression prognostiziert, die durch Kapitalausgaben, Wohnungsfertigstellungen, Infrastrukturaufträge, Inputkostensteigerung und private Projektbildung informiert wird, wobei exponentielle Glättung verwendet wird, wo eine kurze Reihe stabiler ist, und Szenarioanpassungen Genehmigungsverzögerungen, Landzugang und Materialpreisschocks abdecken. Volumenindikatoren werden separat von Werten verfolgt, sodass Preis- und Projektmischungseffekte sichtbar bleiben. Fehlende regionale oder Nischenbeobachtungen werden aus benachbarten Jahren und Aktivitätsproxys interpoliert, zur Analystenprüfung markiert und mit Primärexperten getestet, die Annahmen auf Variablenebene hinterfragen, anstatt einen erfundenen Konsens zu liefern.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren gemeldete Ausgaben, Projektaufträge, Auftragsbestände der Auftragnehmer, Wohnungsfertigstellungen, Materialdurchsatz und offizielle Preisindizes mit unabhängigen Signalen aus Haushaltsveröffentlichungen, Ausschreibungen und Regulierungseinreichungen. Sie untersuchen Anomalien durch Quellenabgleich, Jahres- und Einheitenprüfungen, Ausreißerprüfung und Varianzschwellen vor der Freigabe und nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine wesentliche Lücke, ein Widerspruch oder ein geänderter Projektstatus bestehen bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche politische, Finanzierungs-, Rohstoff- oder Projektereignisse aktualisiert und einer neuen Vorablieferungsprüfung von Definitionen, Arithmetik, Zitaten und Prognosetreibern unterzogen.
Größe des indischen Baumarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Baumarkt misst die jährlichen Ausgaben für Bautätigkeiten, die in Indien für Gebäude und Tiefbauten durchgeführt werden, einschließlich Neubau und Renovierung, die fertiggestellte, vor Ort errichtete Anlagen erzeugen.
Zu den wichtigsten Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Sektor-, Bauart-, Methoden-, Investitionsquellen- und Regionalanteile werden aus veröffentlichten Aufteilungen und Projektindikatoren aufgebaut, dann mit dem nationalen Gesamtwert abgeglichen, während selektive Bottom-up-Prüfungen Lieferanten-Rollups, Kanalprüfungen und stichprobenartige durchschnittliche Projektwerte multipliziert mit ausgeführtem Volumen verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,84 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 0,74 Billionen USD (2025) | Auf Basis seines 2025er Ausgangswerts liegt diese Schätzung 11,9 % unter dem 2027er Wert dieses Berichts von 0,84 Billionen USD, 2 Jahre später. Sein veröffentlichter 2025er Ausgangswert liegt vor dem Vergleichsjahr 2027, während die Seite eine Prognose bis 2031 beschreibt, sodass die frühere Messung richtungsweisend niedriger ist, da die indische Projektpipeline expandiert. |
| Branchenforschung B | 653,28 Milliarden USD (2026) | Auf Basis seines 2026er Ausgangswerts liegt diese Schätzung 22,2 % unter dem 2027er Wert dieses Berichts von 0,84 Billionen USD, 1 Jahr später. Sein veröffentlichter 2026er Wert liegt vor dem Vergleichsjahr 2027, und die Seite berichtet separate Kategorien für Hochbau, Schwer- und Tiefbau, Spezialunternehmer sowie Landplanung und -entwicklung, sodass die Behandlung eingebetteter Projektarbeiten einen niedrigeren Gesamtwert auf Projektebene erzeugen kann. |
Die Analysten von Mordor Intelligence triangulieren gemeldete Ausgaben, Projektaufträge, Auftragsbestände der Auftragnehmer, Wohnungsfertigstellungen, Materialdurchsatz und offizielle Preisindizes mit unabhängigen Signalen aus Haushaltsveröffentlichungen, Ausschreibungen und Regulierungseinreichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Baumarkt und wie ist der Wachstumsausblick?
Der Markt soll von 0,84 Billionen USD im Jahr 2027 auf 1,18 Billionen USD bis 2032 mit einem CAGR von 7,12 % über 2027–2032 wachsen.
Welche Kräfte steigern die Baunachfrage in Indien?
Die staatlichen Kapitalausgaben stiegen von Haushaltsjahr 2022 bis zur budgetierten Zuweisung für Haushaltsjahr 2026 um fast 89 %, während der UIDF bis November 2025 138,4 Milliarden INR (1,56 Milliarden USD) für städtische Infrastruktur in Städten der Klasse 2 und 3 bewilligt hatte.
Welcher Bausektor führt die Branche an?
Der Wohnungsbau hatte 2026 einen Anteil von 44,18 %, unterstützt durch mehr als 10 Millionen bis zum 9. August 2026 fertiggestellte und übergebene PMAY-U-Häuser.
Welche Unternehmen sind in der Bauindustrie aktiv?
Larsen & Toubro, Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects und KEC International sind die führenden aktiven Akteure, wobei Tata Projects im Haushaltsjahr 2026 seinen höchsten Auftragseingang aller Zeiten meldete.
Welche Herausforderung könnte Baumargen und Lieferung beeinträchtigen?
Die Bitumenpreise haben sich in Bengaluru im August 2026 mehr als verdoppelt, was Bauunternehmen dazu veranlasste, kommunale und infrastrukturelle Arbeiten zu bestehenden Ausschreibungspreisen einzustellen.
Welche Region wächst am schnellsten?
Ostindien soll mit einem CAGR von 7,5 % über 2027–2032 wachsen, und Tata Projects meldete etwa 23 % der Auftragsgewinne im Haushaltsjahr 2026 in der Region.