
Milchsnack-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 266.71 Milliarden US-Dollar |
| Marktgröße (2031) | 346.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.37 % |
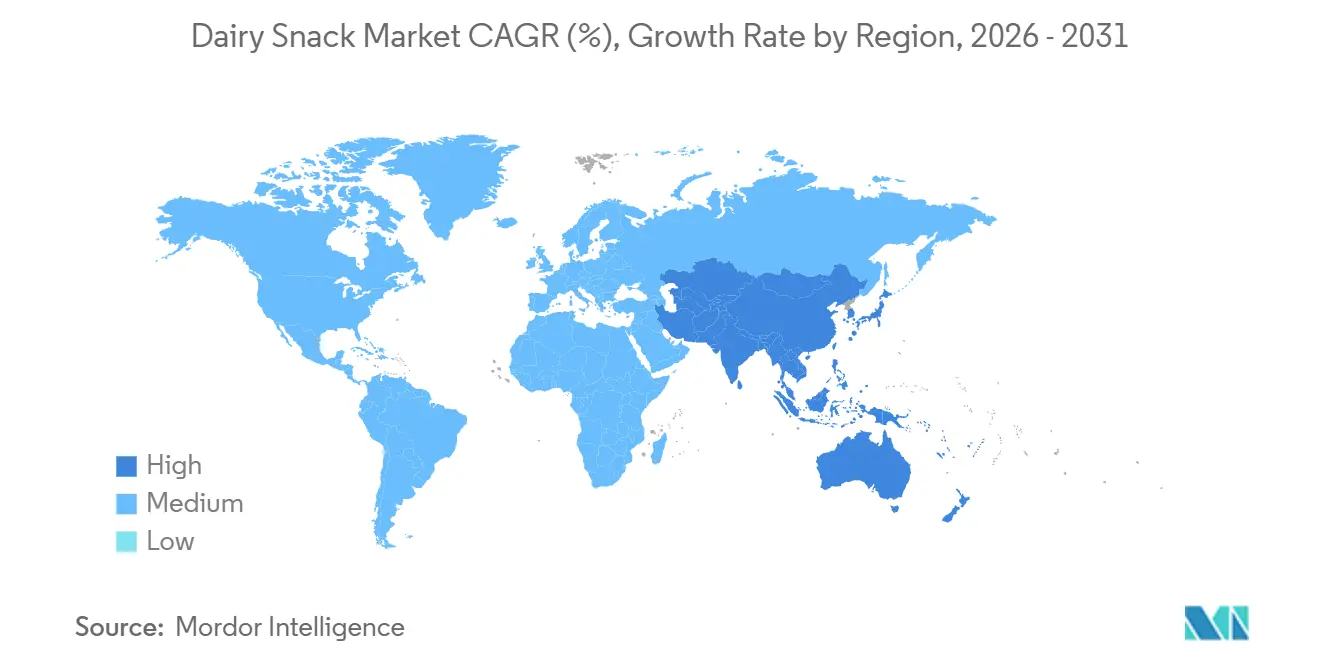
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
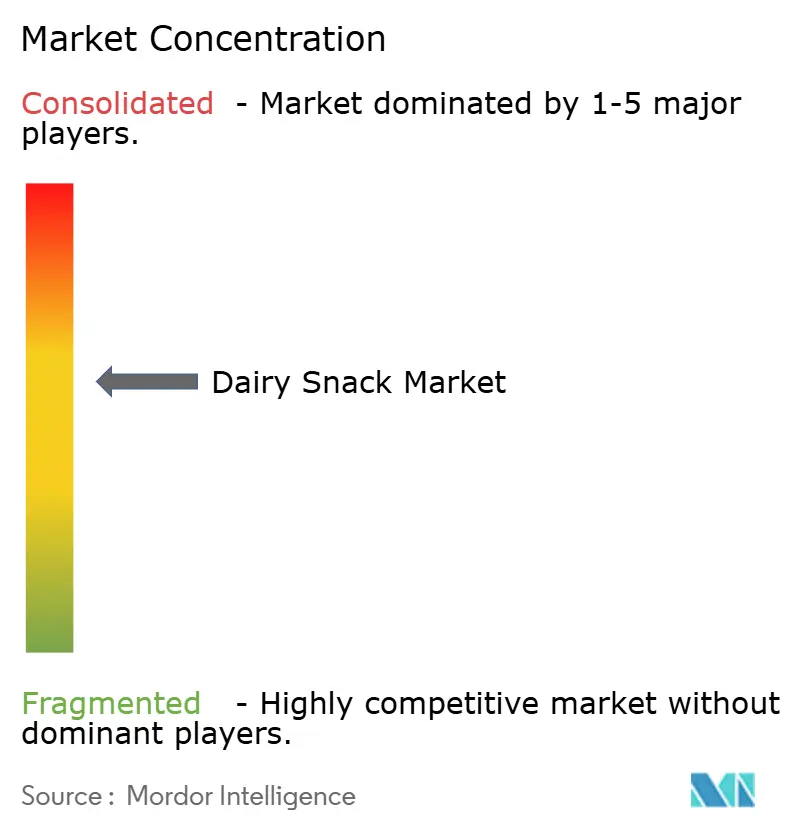
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Milchsnack-Marktanalyse von Mordor Intelligence
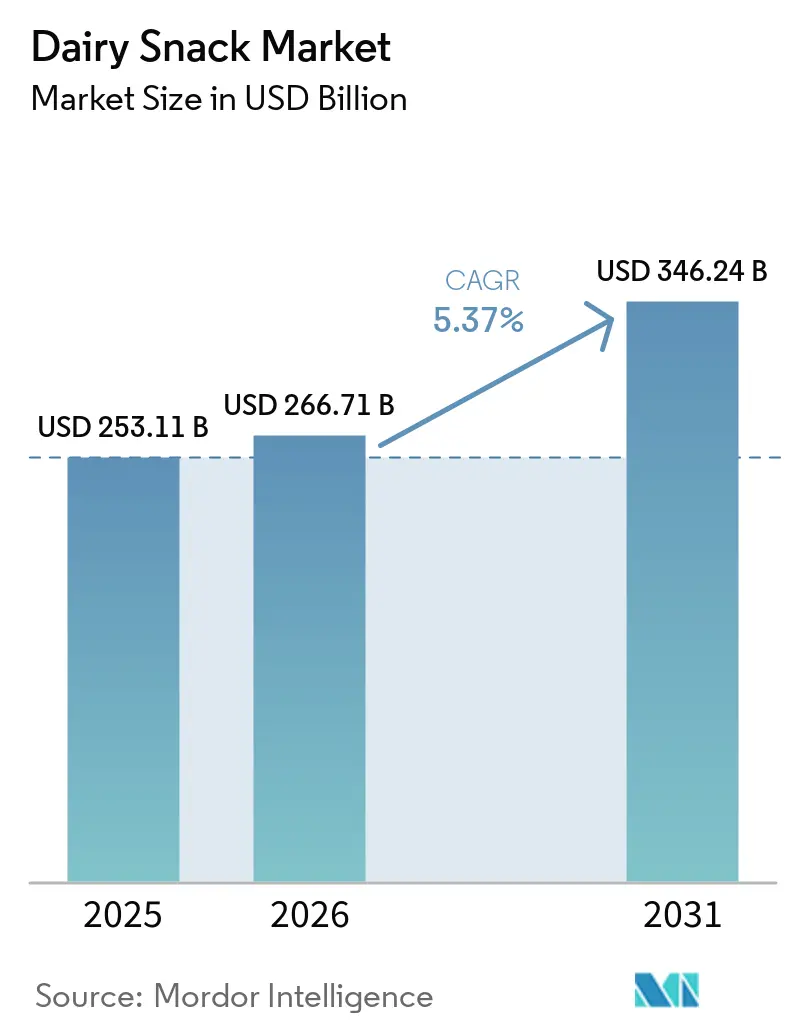
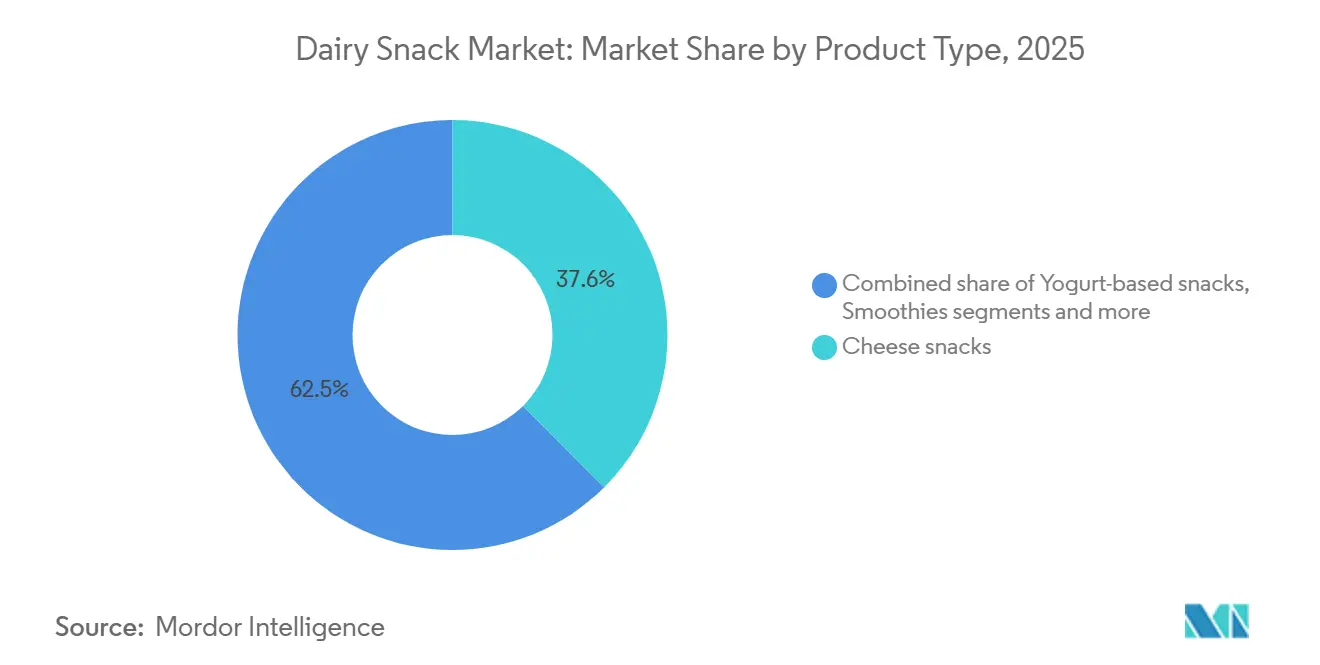
Die Marktgröße für Milchsnacks wird im Jahr 2026 auf 266,71 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 253,11 Milliarden USD, mit Projektionen für 2031 von 346,24 Milliarden USD, was einem Wachstum von 5,37 % CAGR über 2026–2031 entspricht. Käsesnacks haben mit 37,55 % im Jahr 2025 den größten Marktanteil, angetrieben von proteinbewussten Verbrauchern, die bequeme, nährstoffreiche Optionen bevorzugen, die in einen vollen Alltag passen. Joghurtbasierte Snacks hingegen werden voraussichtlich mit dem schnellsten CAGR von 6,89 % bis 2031 wachsen, angetrieben durch Probiotika-Anreicherung und Formate für unterwegs, die gesundheitsbewusste Käufer in städtischen Zentren ansprechen. Diese Zweiteilung signalisiert einen Markt, in dem traditionelle Milchprodukte die Volumenführerschaft behalten, während funktionale Innovationen inkrementelles Wachstum erzielen. Die Nachfragestärke beruht auf proteinorientierten Verbrauchern, die bequeme Ernährung wünschen, anhaltender Kaufkraft im Asien-Pazifik-Raum und Produktverbesserungen, die reife westliche Käufer engagiert halten. Kartons und Tetra-Paks dominieren weiterhin die Stückvolumina, doch flexible Beutel gewinnen Marktanteile, da Marken Plastik reduzieren und wiederverschließbare Portabilität anstreben. Die Durchdringung des Online-Lebensmittelhandels verändert die Wirtschaftlichkeit der Vertriebswege und zieht Volumen von Hypermärkten ab, während Hersteller mit Direktvertriebskapazitäten belohnt werden. Die Premiumisierung nimmt Fahrt auf, insbesondere in Nordamerika, Europa, Japan und ausgewählten erstklassigen asiatischen Städten, wo wohlhabende Käufer auf Bio-, Weidehaltungs- oder handwerkliche Produkte umsteigen und damit die Margenausweitung unterstützen, auch wenn Massensegmente die Volumenführerschaft behalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp verzeichneten joghurtbasierte Snacks mit einem CAGR von 6,89 % bis 2031 die schnellste Expansion, während Käse mit 37,55 % den größten Umsatzanteil am Käsesnack-Markt im Jahr 2025 hielt.
- Nach Verpackungsformat hielten Kartons und Tetra-Paks im Jahr 2025 einen Anteil von 59,68 % am Käsesnack-Markt; Beutel werden voraussichtlich mit einem CAGR von 6,58 % zwischen 2026 und 2031 wachsen.
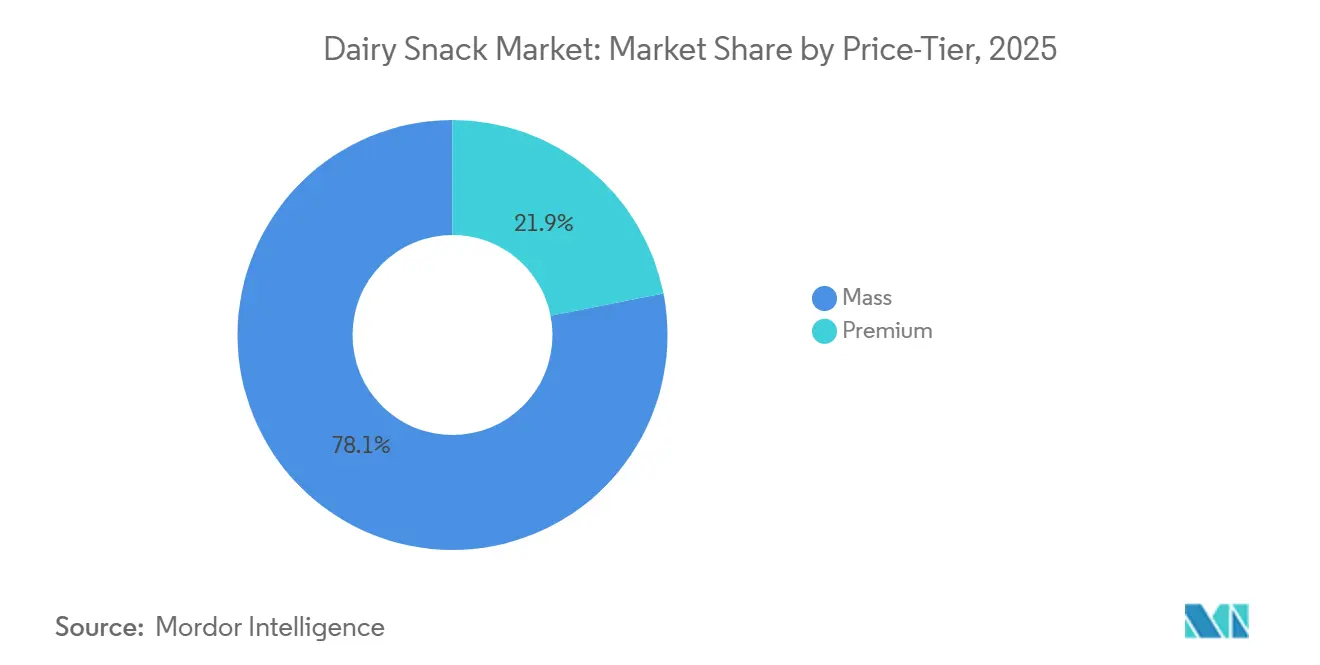
- Nach Preisklasse wächst das Premiumsegment mit einem CAGR von 6,32 % bis 2031, während das Massensegment im Jahr 2025 78,10 % der Käsesnack-Marktgröße kontrollierte.
- Nach Vertriebskanal erfassten Supermärkte und Hypermärkte 52,10 % des Umsatzes im Jahr 2025; der Online-Einzelhandel weist mit 6,15 % bis 2031 den höchsten CAGR auf.
- Nach Geografie trug der Asien-Pazifik-Raum im Jahr 2025 25,30 % zum Käsesnack-Marktanteil bei und expandiert mit einem CAGR von 6,07 %, dem schnellsten unter allen Regionen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach proteinreichen Snacks fördert die Attraktivität von Milchsnacks | +1.2% | Global, mit der stärksten Nachfrage in Nordamerika, Europa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Hektischer Lebensstil und städtisches Leben steigern die Nachfrage nach bequemen, verzehrfertigen Milchsnacks | +1.0% | Global, konzentriert in Ballungsräumen des Asien-Pazifik-Raums, Nordamerikas und Europas | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei Aromen, laktosereduzierten, angereicherten und portablen Formaten erweitert die Attraktivität | +0.9% | Global, mit rascher Einführung im Asien-Pazifik-Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach funktionellen/angereicherten Milchprodukten (Probiotika, Vitamine) zieht gesundheitsbewusste Käufer an | +0.8% | Global, besonders stark in Japan, Südkorea und Westeuropa | Langfristig (≥ 4 Jahre) |
| Verpackungs- und Portionskontrollinnovationen erweitern die Verbraucherattraktivität | +0.6% | Global, mit frühen Gewinnen in Europa und Nordamerika, die sich auf den Asien-Pazifik-Raum ausweiten | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherinteresse an Milchsnacks mit sauberer Kennzeichnung und natürlichen Zutaten | +0.5% | Nordamerika und Europa führen, mit aufkommendem Interesse im städtischen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach proteinreichen Snacks fördert die Attraktivität von Milchsnacks
Protein ist zu einem unverzichtbaren Attribut für Snack-Käufer geworden, wobei 71 % der Verbraucher im Jahr 2024 den Proteingehalt priorisieren, gegenüber 59 % im Jahr 2022, laut der Trendanalyse des Zutatenzulieferers IFF. Dieser Wandel definiert Milchsnacks von Genussmitteln zu funktionalen Ernährungsträgern um, insbesondere bei Fitnessbegeisterten und zeitgepressten Berufstätigen, die Mahlzeiten durch proteinreiche Optionen ersetzen. Käsesnacks, Hüttenkäsebecher und griechische Joghurtvarianten konkurrieren nun direkt mit Proteinriegeln und Shakes und gewinnen Marktanteile von nicht-milchbasierten Alternativen, die häufig auf Erbsen- oder Sojaprotein-Isolate mit weniger günstigen Aminosäureprofilen setzen. Der Trend ist am ausgeprägtesten in Nordamerika und Europa, wo regulatorische Klarheit zu Proteinkennzeichnungen gemäß FDA- und EFSA-Richtlinien aggressives Marketing ermöglicht. Im Asien-Pazifik-Raum gewinnt die Proteinbotschaft in städtischen Zentren wie Shanghai und Mumbai an Bedeutung, obwohl Preisaufschläge in Städten der zweiten Reihe, wo das Pro-Kopf-Einkommen zurückbleibt, eine Barriere darstellen.
Hektischer Lebensstil und städtisches Leben steigern die Nachfrage nach bequemen, verzehrfertigen Milchsnacks
Die Urbanisierung verdichtet Mahlzeiten zu Snacking-Gelegenheiten, wobei die Mehrheit der globalen Verbraucher im Jahr 2024 angibt, mindestens zweimal täglich zu snacken. Milchsnacks passen in dieses Muster, da sie keine Zubereitung erfordern, kurze Zeiträume außerhalb der Kühlung überstehen und durch Fett und Protein Sättigung liefern. Einzelportions-Joghurtbecher, Käsesticks und trinkbare Smoothies verdrängen traditionelle Frühstücke in Märkten wie Japan, wo Pendler gekühlte Snacks in Convenience-Stores auf dem Weg zur Arbeit kaufen. In Indien erfasst Amuls Expansion in portionskontrollierte Paneer-Würfel und aromatisierte Lassi-Beutel die Nachfrage von Studenten und Büroangestellten, die tagsüber keinen Zugang zu selbst gekochten Mahlzeiten haben. Der Bequemlichkeitstreiber wird durch Verbesserungen der Kühlkette in Südostasien verstärkt, wo gekühlte Verkaufsautomaten und moderne Handelsformate in Jakarta und Manila zunehmen und die Abhängigkeit von umgebungsstabilen Snacks verringern.
Produktinnovation bei Aromen, laktosereduzierten, angereicherten und portablen Formaten erweitert die Attraktivität
Die Innovationsgeschwindigkeit beschleunigt sich, wobei Danone 2024 seine Remix-Joghurtlinie eingeführt hat, die Mix-in-Toppings enthält, mit denen Verbraucher Textur und Geschmack anpassen können, und damit eine wichtige Beschwerde über die Monotonie von Joghurt adressiert. Laktosefreie Varianten machen nun einen wachsenden Anteil der Markteinführungen aus und zielen auf die geschätzten 68 % der Weltbevölkerung mit einem gewissen Grad an Laktosemalabsorption ab[1]. Arlas Initiative zur Verwertung von Milchnebenprodukten, die Molkennebenprodukte in proteinreiche Snackzutaten umwandelt, veranschaulicht, wie Nachhaltigkeit und Ernährung in der Produktentwicklung zusammenwachsen. Portable Formate wie quetschbare Joghurttuben und wiederverschließbare Käsebeutel erweitern die Verwendungsanlässe über den Heimkonsum hinaus in Schulen, Fitnessstudios und Outdoor-Aktivitäten. Die Anreicherung mit Probiotika, Omega-3-Fettsäuren und Vitaminen ist besonders stark in Japan, wo Meijis funktionale Milchsnacks ältere Verbraucher ansprechen, die Immununterstützung und Knochengesundheit suchen.
Steigende Nachfrage nach funktionellen/angereicherten Milchprodukten zieht gesundheitsbewusste Käufer an
Funktionale Zutaten verlagern Milchsnacks von Massenware zu Spezialitäten, wobei Probiotika, Präbiotika und Milchfettglobulenmembran (MFGM) Preisaufschläge von 20–40 % gegenüber Standardangeboten erzielen. Chobanis probiotische Joghurtgetränke, die 2024 eingeführt wurden, enthalten Lactobacillus-Stämme, die klinisch nachweislich die Darmgesundheit unterstützen, und erschließen damit den globalen Probiotika-Markt im Wert von 50 Milliarden USD. In China werden Yilis angereicherte Milchsnacks mit DHA und Kalzium an Eltern vermarktet, die kognitive und skelettale Vorteile für Kinder suchen, was mit staatlichen Ernährungsrichtlinien übereinstimmt, die die frühkindliche Entwicklung betonen. Der regulatorische Einfluss ist hier erheblich: FSSAI in Indien schreibt spezifische Anreicherungsniveaus für Produkte vor, die Gesundheitsaussagen machen, was Barrieren für kleinere Marken erhöht, denen F&E-Budgets fehlen [2]. Der Funktionalitätstrend schafft auch Chancen für Milch-Probiotika-Hybride, die die Grenze zwischen Lebensmitteln und Nahrungsergänzungsmitteln verwischen, eine Kategorie, in der traditionelle Milchunternehmen mit pharmazeutischen Marktteilnehmern konkurrieren.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Laktoseintoleranz und Milchallergien hemmen das Wachstum | -0.8% | Global, mit der höchsten Prävalenz in Ostasien, Afrika und Teilen Südeuropas | Langfristig (≥ 4 Jahre) |
| Preissensibilität: Premium-Milchsnacks können für Massenkonsumenten unerschwinglich sein | -0.6% | Schwellenmärkte in Asien-Pazifik, Afrika und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch pflanzliche und alternative Snacks schwächt die Nachfrage nach Milchsnacks | -0.7% | Nordamerika und Europa führen, mit wachsendem Interesse im städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an Haltbarkeit und Kühlkette erschweren Lagerung und Vertrieb in einigen Regionen | -0.5% | Ländliche und halbstädtische Gebiete in Asien-Pazifik, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Laktoseintoleranz und Milchallergien hemmen das Wachstum
Laktosemalabsorption betrifft etwa 68 % der Weltbevölkerung, wobei die Prävalenz in ostasiatischen Ländern wie China und Südkorea 90 % übersteigt. Diese biologische Einschränkung begrenzt die adressierbare Marktgröße, es sei denn, Marken investieren in laktosefreie Verarbeitung, was die Produktionskosten aufgrund von Enzymbehandlung und separaten Produktionslinien um 15–20 % erhöht. Milchallergien, obwohl mit einer Prävalenz von 2–3 % weniger verbreitet, lösen schwere Reaktionen aus, die zur vollständigen Kategoriemeidung führen, insbesondere bei Säuglingen und Kleinkindern. Das Hemmnis ist am stärksten im Asien-Pazifik-Raum, wo traditionelle Ernährungsweisen historisch gesehen minimale Milchprodukte enthielten und die Bevölkerung die genetische Anpassung fehlt, die bei nordeuropäischen Abstammungsgruppen zu beobachten ist. Marken reagieren mit laktosefreien Käsesnacks und A2-Milch-basierten Joghurts, die einige Verbraucher leichter verdaulich finden, obwohl die klinischen Belege gemischt bleiben. Regulatorische Kennzeichnungsanforderungen gemäß Codex-Alimentarius-Standards schreiben klare Allergendeklarationen vor, was die Compliance-Komplexität für multinationale Unternehmen erhöht, die in mehreren Rechtsordnungen tätig sind [3].
Wettbewerb durch pflanzliche und alternative Snacks schwächt die Nachfrage nach Milchsnacks
Pflanzliche Milchalternativen werden voraussichtlich wachsen und die Expansion traditioneller Milchprodukte übertreffen. Haferbasierte Joghurts, Mandelmilch-Smoothies und Cashew-Käseaufstriche gewinnen Marktanteile bei flexitarischen Verbrauchern, die tierische Produkte reduzieren, aber nicht vollständig eliminieren – eine Gruppe, die 30–40 % der westlichen Märkte ausmacht. Die Wettbewerbsbedrohung ist am stärksten in Premiumsegmenten, wo pflanzliche Marken Nachhaltigkeitsbotschaften und Formulierungen mit sauberer Kennzeichnung nutzen, um Preisparität mit Milchprodukten zu rechtfertigen. In Nordamerika und Europa verschiebt sich der Supermarkt-Regalplatz in Richtung pflanzlicher Optionen, was die Sichtbarkeit traditioneller Milchsnacks einschränkt. Milchprodukte behalten jedoch Vorteile bei Proteinqualität, Kalzium-Bioverfügbarkeit und Geschmacksvertrautheit, die pflanzliche Alternativen ohne umfangreiche Anreicherung und Aromatisierung nur schwer replizieren können. Das Hemmnis ist im Asien-Pazifik-Raum weniger ausgeprägt, wo sojabasierte Produkte seit Jahrzehnten neben Milchprodukten koexistieren und Verbraucher sie eher als ergänzend denn als substituierend betrachten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Funktionale Joghurts übertreffen traditionellen KäseJoghurtbasierte Snacks expandieren von 2026 bis 2031 mit einem CAGR von 6,89 %, der schnellsten Rate unter den Produkttypen, da Marken Probiotika, Proteinanreicherung und neuartige Texturen einschichten, die sie von Massenangeboten differenzieren. Käsesnacks, obwohl sie im Jahr 2025 einen Marktanteil von 37,55 % halten, stehen in westlichen Märkten vor Reife, wo der Pro-Kopf-Konsum stagniert hat, obwohl die Einführung in Schwellenmärkten im Asien-Pazifik-Raum diesen Rückgang ausgleicht. Löffelbare Joghurts dominieren innerhalb der Joghurtkategorie, aber trinkbare Varianten gewinnen an Bedeutung, da Formate für unterwegs zunehmen; Danones Remix-Linie und Chobanis probiotische Getränke veranschaulichen diesen Wandel hin zu Portabilität und funktionalen Aussagen. Eiscreme und gefrorene Milchsnacks, traditionell als Genussmittel positioniert, werden als proteinreiche Leckereien neu positioniert, wobei Unilever 2024 mundgerechte Formate eingeführt hat, die Portionskontrolle ohne Geschmackseinbußen bieten. Smoothies besetzen ein Nischen-, aber wachsendes Segment und sprechen gesundheitsbewusste Verbraucher an, die Milch mit Obst und Gemüse für Nährstoffdichte mischen. Milch- und sahnebasierte Snacks, einschließlich Puddings und Cremes, bleiben im Asien-Pazifik-Raum beliebt, wo süße Milchdesserts dem lokalen Geschmack entsprechen, obwohl das Wachstum durch Zuckerreduzierungstrends eingeschränkt wird. Andere Produkte wie Paneer-Würfel und milchbasierte Dips expandieren in Indien und dem Nahen Osten, angetrieben durch regionale kulinarische Traditionen, die Milchprodukte in herzhafte Anwendungen einbeziehen.
Innovation ist der primäre Differenziator über alle Produkttypen hinweg. Hüttenkäse-Eiscreme, 2024 von mehreren Startups eingeführt, kombiniert die Proteindichte von Käse mit dem Genuss gefrorener Desserts und zielt auf Fitnessbegeisterte ab, die schuldfreie Leckereien suchen. Laktosefreie Käsesnacks verbreiten sich in Ostasien, wo Marken Enzymbehandlung nutzen, um ihren adressierbaren Markt über die laktosetolerante Minderheit hinaus zu erweitern. Regulatorische Compliance fließt in die Produktentwicklung ein, da FSSAI in Indien und FDA in den Vereinigten Staaten spezifische Kennzeichnungen für angereicherte und funktionale Aussagen vorschreiben, was Barrieren für kleinere Marktteilnehmer erhöht. Die Produkttyp-Segmentierung unterstreicht einen Markt im Wandel, in dem traditionelle Grundnahrungsmittel wie Käse die Volumenführerschaft behalten, aber funktionale Joghurts und Hybridformate die Innovationsprämie erfassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsformat:
Beutel gewinnen, da Nachhaltigkeit und Portabilität zusammenwachsenKartons und Tetra-Paks hielten im Jahr 2025 einen Marktanteil von 59,68 %, was ihre Dominanz bei umgebungsstabilen und gekühlten Joghurt- und milchbasierten Snacks widerspiegelt, doch Beutel werden voraussichtlich bis 2031 mit einem CAGR von 6,58 % wachsen, da Marken leichtere, wiederverschließbare Optionen priorisieren, die den Materialeinsatz reduzieren und die Bequemlichkeit unterwegs verbessern. General Mills' Marke Yoplait wechselte 2024 zu Kartons aus 78 % pflanzenbasierten Materialien, reduzierte das Verpackungsgewicht um 50 % und signalisierte damit einen breiteren Branchenwandel hin zu erneuerbaren Substraten. Beutel, insbesondere Stand-up- und Ausgussvarianten, gewinnen im Asien-Pazifik-Raum an Bedeutung, wo Verbraucher Portionskontrolle und Einhandbedienbarkeit während des Pendelns schätzen; Amuls aromatisierte Lassi-Beutel und Meijis quetschbare Joghurttuben veranschaulichen diesen Trend. Dosenformate, obwohl eine Nische, bestehen bei haltbaren Milchdesserts und gesüßten Kondensmilchanwendungen fort, obwohl ihr Anteil sinkt, da Verbraucher Metallverpackungen mit verarbeiteten Lebensmitteln assoziieren. Andere Formate, einschließlich Glasgläser für Premium-Joghurts und biologisch abbaubare Schalen für Käsesnacks, entstehen in Europa und Nordamerika, wo Nachhaltigkeitsnachweise Preisaufschläge erzielen.
Der Verpackungswandel wird sowohl durch Verbraucherpräferenzen als auch durch regulatorischen Druck angetrieben. Erweiterte Herstellerverantwortungs-Systeme (EPR) in der Europäischen Union verpflichten Marken, die End-of-Life-Recyclingkosten für Verpackungen zu finanzieren, was Gewichtsreduzierung und Mono-Material-Designs fördert, die die Abfallsortierung vereinfachen. In Indien schreiben FSSAIs Verpackungsstandards manipulationssichere Verschlüsse und klare Datumskennzeichnungen vor, was die Kosten für kleinere Molkereien erhöht, denen automatisierte Abfüllanlagen fehlen. Beutel bieten eine kostengünstige Lösung, da sie weniger Material pro Einheit verwenden und auf flexiblen Linien befüllt werden können, die mehrere Produkte aufnehmen. Kühlkettenanforderungen bleiben jedoch eine Einschränkung für Beutel in ländlichen Gebieten, wo die Kühlinfrastruktur spärlich ist, was ihre Durchdringung außerhalb städtischer Zentren begrenzt. Die Verpackungssegmentierung zeigt einen Markt, in dem Nachhaltigkeit und Bequemlichkeit keine Kompromisse mehr sind, sondern zusammenwachsende Imperative, die Marken belohnen, die beides liefern können.
Nach Preisklasse:
Premiumsegment wächst schneller trotz MassendominanzMassenmarktprodukte hielten im Jahr 2025 einen Marktanteil von 78,10 %, was die Rolle von Milchsnacks als alltägliche Grundnahrungsmittel in entwickelten und aufstrebenden Märkten widerspiegelt, doch Premiumangebote expandieren bis 2031 mit einem CAGR von 6,32 %, da wohlhabende Verbraucher auf Bio-, Weidehaltungs- und handwerkliche Varianten umsteigen, die Preisaufschläge von 30–50 % erzielen. Der Premiumanstieg ist am deutlichsten in Nordamerika und Europa, wo Marken wie Chobani und Arla ihre Produkte rund um Tierwohl, regenerative Landwirtschaft und minimale Verarbeitung positionieren. Im Asien-Pazifik-Raum gewinnen Premium-Milchsnacks in erstklassigen Städten wie Tokio, Seoul und Singapur an Bedeutung, wo steigende Einkommen und westliche Ernährungseinflüsse die Konsummuster in Richtung Qualität statt Quantität verschieben. Preissensibilität bleibt jedoch eine bindende Einschränkung in Indien, Indonesien und dem ländlichen China, wo die Pro-Kopf-Milchausgaben einen Bruchteil des westlichen Niveaus ausmachen und Verbraucher Volumen über Herkunft priorisieren. Massenmarktmarken reagieren, indem sie erschwingliche Produkte mit Vitaminen und Mineralien anreichern und funktionale Vorteile ohne Premiumpreise bieten; Amuls angereicherte Milchsnacks in Indien veranschaulichen diese Strategie.
Die Premium-Massen-Kluft ist auch eine strategische Entscheidung für multinationale Unternehmen. Nestlé und Danone betreiben duale Portfolios, wobei Massenmarken in Schwellenmärkten Volumen erfassen und Premiumlinien in reifen Märkten Margen verteidigen. Handelsmarken-Milchsnacks, die in die Massenklasse fallen, expandieren in Europa, da Einzelhändler wie Aldi und Lidl vertikale Integration nutzen, um Markenkonkurrenten um 20–30 % zu unterbieten. Diese Dynamik komprimiert die Margen für Mittelklasse-Marken, denen entweder die Skalierung von Massenspielern oder die Differenzierung von Premiummarktteilnehmern fehlt. Die Preisklassen-Segmentierung hebt einen sich zweiteilenden Markt hervor, in dem das Wachstum sich an den Extremen konzentriert – ultra-erschwingliche angereicherte Produkte in Schwellenmärkten und hochmargige handwerkliche Angebote in entwickelten Volkswirtschaften – während die Mitte erodiert.
Nach Vertriebskanal:
Online-Einzelhandel gewinnt, da die Kühlkettenlogistik reiftSupermärkte und Hypermärkte erfassten im Jahr 2025 52,10 % des Vertriebsanteils und nutzten ihre gekühlte Fläche und die Bequemlichkeit des Einkaufens an einem Ort, doch der Online-Einzelhandel expandiert bis 2031 mit einem CAGR von 6,15 %, da E-Commerce-Plattformen in eine Last-Mile-Kühlketteninfrastruktur investieren, die vor fünf Jahren noch rudimentär war. In China integrieren Alibabas Hema-Fresh-Läden Online-Bestellungen mit der Erfüllung im Geschäft und ermöglichen eine 30-minütige Lieferung gekühlter Milchsnacks in Großstädten. In Indien setzen BigBasket und Amazon Fresh gekühlte Lieferwagen und Dark Stores ein, um ihre Reichweite über Umgebungslebensmittel hinaus auf verderbliche Waren auszudehnen. Convenience- und Lebensmittelgeschäfte, obwohl kleiner im Format, bleiben im Asien-Pazifik-Raum entscheidend, wo hohe Bevölkerungsdichte und häufige Einkaufstouren Nachbarschaftsgeschäfte gegenüber großformatigen Einzelhändlern bevorzugen. Andere Vertriebskanäle, einschließlich Verkaufsautomaten, Gastronomie und Direktabonnements, wachsen in Nischensegmenten; Japans allgegenwärtige gekühlte Verkaufsautomaten geben rund um die Uhr Joghurtgetränke und Käsesnacks aus und erfassen Impulskäufe, die stationäre Geschäfte verpassen.
Die Online-Verschiebung komprimiert die Margen für traditionelle Einzelhändler, die in Kühlungsaufrüstungen und Treueprogramme investieren müssen, um den Kundenverkehr zu halten. Marken reagieren, indem sie Direktabonnementmodelle einführen, die Einzelhandelsintermediäre umgehen; Chobanis Online-Abonnementservice in den Vereinigten Staaten liefert wöchentliche Joghurt-Sortimente mit einem Rabatt von 15 % auf die Einzelhandelspreise, baut den Kundenwert über die Lebensdauer auf und erfasst gleichzeitig Erstanbieterdaten zu Konsummustern. Kühlketteneinschränkungen bleiben jedoch eine Barriere in ländlichen Gebieten und Städten der zweiten Reihe, wo die Umgebungstemperaturen für einen Großteil des Jahres 30 °C übersteigen und gekühlte Logistik die Lieferkosten um 25–35 % erhöht. Die regulatorische Compliance variiert auch je nach Kanal: Online-Plattformen in Indien müssen FSSAI-Lizenznummern und Ablaufdaten gut sichtbar anzeigen, was die operative Komplexität für Aggregatoren erhöht, die von mehreren Molkereien beziehen. Die Vertriebssegmentierung unterstreicht einen Markt im Wandel, in dem digitale Kanäle Marktanteile gewinnen, der stationäre Einzelhandel jedoch strukturelle Vorteile bei Impulskäufen und sofortiger Verfügbarkeit behält.
Geografische Analyse
Milchsnack-Markt im Asien-Pazifik-Raum
Der Asien-Pazifik-Raum hielt im Jahr 2025 25,30 % des globalen Marktanteils und wird voraussichtlich bis 2031 mit einem CAGR von 6,07 % expandieren, was Nordamerika und Europa übertrifft, wo der Pro-Kopf-Milchkonsum stagniert hat. China führt das regionale Wachstum an, angetrieben durch Yilis und Mengnius aggressive Expansion in Joghurt- und Käsesnacks, die urbanisierende Mittelklasseverbraucher ansprechen, die bequeme, proteinreiche Optionen suchen. Japans Markt ist durch funktionale Milchprodukte gekennzeichnet, die auf seine alternde Bevölkerung abzielen; Meijis angereicherte Joghurts und kalziumreiche Käsesnacks adressieren Knochengesundheit und Immununterstützung, was mit staatlichen Initiativen zur Reduzierung der Gesundheitskosten älterer Menschen übereinstimmt. Indien präsentiert eine kontrastierende Dynamik, wo Amuls Genossenschaftsmodell und umfangreiches ländliches Vertriebsnetz den Zugang zu Milchsnacks in Städten der zweiten und dritten Reihe demokratisieren, obwohl Kühlkettenlücken in ländlichen Gebieten eine bindende Einschränkung bleiben. Australiens Markt ist reif, mit stabilem Konsum und einem Fokus auf Premium-Weidehaltungs-Milchexporte nach Asien, während Indonesien, Malaysia und Singapur aufstrebende Hotspots sind, wo steigende Einkommen und sich verwestlichende Ernährungsweisen die Nachfrage nach gekühlten Snacks ankurbeln.
Der Rest des Asien-Pazifik-Raums, der Märkte wie Vietnam, Thailand und die Philippinen umfasst, erlebt eine rasche Urbanisierung und Expansion des modernen Handels, die latente Nachfrage nach Milchsnacks erschließen. In Vietnam verbessert die Verbreitung von Convenience-Stores, die von Ketten wie Vinmart betrieben werden, den Zugang zu gekühlten Produkten in städtischen Zentren, obwohl die ländliche Durchdringung aufgrund unzureichender Kühlketteninfrastruktur zurückbleibt. Regulatorische Rahmenbedingungen variieren erheblich in der gesamten Region: FSSAI in Indien schreibt Anreicherungsniveaus und Allergenkennzeichnungen vor, während die Harmonisierungsbemühungen der ASEAN im Rahmen des ASEAN-Lebensmittelsicherheitsnetzes grenzüberschreitende Handelsbarrieren reduzieren, aber noch unvollständig sind. Die geografische Segmentierung zeigt eine Region, in der das Wachstum sich in städtischen Korridoren mit robuster Kühlkettenlogistik konzentriert, während ländliche und halbstädtische Gebiete auf Infrastrukturinvestitionen warten, die die gekühlte Distribution über erstklassige Städte hinaus ausweiten können. Diese Zweiteilung schafft Chancen für Marken, die Produktformate anpassen können, wie umgebungsstabile Milchsnacks oder ultrahocherhitzte (UHT) verarbeitete Optionen, für Regionen, in denen Kühlung noch knapp ist.
Die Wettbewerbsdynamik im Asien-Pazifik-Raum unterscheidet sich deutlich von westlichen Märkten. Lokale Genossenschaften und regionale Molkereien haben in Indien und China einen erheblichen Marktanteil und nutzen Kostenvorteile und kulturelle Vertrautheit, die multinationale Marktteilnehmer nur schwer replizieren können. Amuls Markenwert in Indien, der über Jahrzehnte durch seine Genossenschaftsstruktur und ländliche Reichweite aufgebaut wurde, schützt es vor ausländischem Wettbewerb, während Yili und Mengniu von staatlicher Unterstützung und Skaleneffekten profitieren, die aggressive Preisgestaltung ermöglichen. Im Gegensatz dazu werden Japan und Australien von etablierten Akteuren wie Meiji und Fonterra dominiert, deren Innovationspipelines und Premiumpositionierung hohe Barrieren für neue Marktteilnehmer schaffen. Die Wachstumstrajektorie der Region wird auch durch demografische Trends geprägt: Südostasiens junge, urbanisierende Bevölkerung bevorzugt bequeme Formate für unterwegs, während Nordostasiens alternde Gesellschaften funktionale Vorteile und Gesundheitsaussagen priorisieren. Diese Heterogenität erfordert lokalisierte Strategien, die Einkommensniveaus, Ernährungstraditionen und Infrastrukturreife berücksichtigen, was den Asien-Pazifik-Raum zur vielversprechendsten und zugleich komplexesten Geografie für die Expansion von Milchsnacks macht.
Wettbewerbslandschaft
Der Milchsnack-Markt weist eine moderate Konzentration auf, da multinationale Konzerne wie Nestlé, Danone und Lactalis neben mächtigen regionalen Genossenschaften wie Amul, Fonterra und FrieslandCampina koexistieren, die lokale Lieferketten und kulturelle Resonanz nutzen. Strategiemuster gruppieren sich um drei Achsen: Skalenspieler verfolgen Kostenführerschaft durch vertikale Integration und Beschaffungseffizienz, Premiummarken differenzieren sich durch Bio-Zertifizierung und Ansprüche aus regenerativer Landwirtschaft, und funktionale Innovatoren schichten Probiotika und Proteinanreicherung ein, um Preisaufschläge zu rechtfertigen.
Chancen entstehen in Hybridformaten, wie Hüttenkäse-Eiscreme und Milch-Probiotika-Getränken, die Kategoriengrenzen verwischen und Verbraucher ansprechen, die sowohl Genuss als auch Ernährung suchen. Kleinere Marktteilnehmer stören Platzhirsche, indem sie Nischensegmente anvisieren: laktosefreie Käsesnacks in Ostasien, A2-Milch-basierte Joghurts in Australien und Molkenprotein-Snacks aus Nebenprodukten in Europa veranschaulichen, wie Startups unterversorgte Bedürfnisse ausnutzen, die große Portfolios übersehen.
Technologie wird zu einem Wettbewerbsdifferenziator, insbesondere in der Präzisionsfermentation und Enzymtechnik, die laktosefreie Verarbeitung im großen Maßstab ermöglichen. Danones Investition in mikrobielle Stammbibliotheken für probiotische Joghurts und Nestlés Partnerschaften mit Zutatenzulieferern zur Entwicklung von Stabilisatoren mit sauberer Kennzeichnung veranschaulichen, wie F&E-Intensität Marktführer von Nachzüglern trennt. Die Landschaft wird durch die Expansion von Handelsmarken in Europa weiter kompliziert, wo Einzelhändler wie Aldi und Lidl vertikal in die Milchproduktion integrieren und die Margen für Markenlieferanten komprimieren. Diese Dynamik zwingt multinationale Unternehmen dazu, entweder ihre Portfolios zu premiumisieren oder margenschwache Kategorien zu verlassen, ein strategischer Wendepunkt, der die Marktstruktur in den nächsten fünf Jahren neu gestalten wird.
Marktführer im Milchsnack-Bereich
-
Nestlé S.A.
-
Danone S.A.
-
Lactalis Group
-
Fonterra Co‑operative Group
-
Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dairy-Snack-Markt Unternehmen in diesem Bericht
- Nestlé S.A.
- Danone S.A.
- Lactalis Group
- FrieslandCampina
- Fonterra Co‑operative Group
- Saputo Inc.
- Arla Foods amba
- General Mills, Inc.
- Kraft Heinz Company
- Unilever Plc
- Chobani LLC
- Meiji Holdings Co., Ltd.
- Amul / Gujarat Cooperative Milk Marketing Federation Ltd
- The Dairy Farmers of America (DFA)
- Müller Group
- Yili Group
- Mengniu Dairy (Group) Ltd.
- Megmilk Snow Brand Co., Ltd.
- Dean Foods Company
- Emmi Group
Neueste Industrielle Entwicklungen in Dairy-Snack-Markt
- Juli 2026: Land O'Lakes kündigte eine Investition zur Erweiterung seiner Milchverarbeitungsanlage in Tulare, Kalifornien, an, um die Produktion von ultrafiltrierter Milch und hochwertigen Milchproteinen zu steigern. Die Investition verbessert die Versorgung mit proteinreichen Milchbasen, die in schnell wachsenden Snackformaten wie trinkbaren Joghurts, Smoothies und angereicherten Milchgetränken verwendet werden.
- Oktober 2025: Frigo Cheese Heads erweiterte seine Käsesnack-Linie um zwei neue Aromen und größere Packungsgrößen, darunter Snack Sticks in 12er-Packungen. Die Aktualisierung stärkt Wert-durch-Format-Strategien bei Käsesnacks und unterstützt das Bevorraten von Haushalten und gemeinsame Anlässe, bei denen Massenmarktvolumina konzentriert sind.
- November 2024: Nestle kündigte erste Schritte seines Dairy Plan an, um sich auf eine Milchversorgung mit geringerem ökologischen Fußabdruck zu konzentrieren. Die Ankündigung signalisiert einen strategischen Schwenk hin zu nachhaltiger Milchbeschaffung, der Premium- und Clean-Label-Snack-Angebote in Märkten unterstützt, wo Verpackungs- und Beschaffungsprüfung zunimmt.
Dairy-Snack-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Milchsnack-Markt verpackte, verzehrfertige milchbasierte Produkte, die für Snacking-Gelegenheiten positioniert und gekauft werden, über Einzel- und Online-Kanäle, und in Wertangaben zu Verkaufspreisen in jedem Land erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Milchsnacks und Milchprodukte aus, die hauptsächlich als Mahlzeitzutaten verkauft werden (zum Beispiel einfache Kochsahne und Käseblöcke in großen Mengen), wenn sie nicht als Snacks vermarktet werden.
Segmentierungsübersicht
- Produkttyp
- Käsesnacks
- Joghurtbasierte Snacks
- Löffelbare Joghurts
- Trinkbare Joghurts
- Smoothies
- Eiscreme und gefrorene Milchsnacks
- Milch- und sahnebasierte Snacks
- Sonstige
- Preisklasse
- Massenmarkt
- Premium
- Verpackungsformat
- Dosen
- Beutel
- Kartons / Tetra-Paks
- Sonstige
- Vertriebskanal
- Hypermärkte/Supermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Thailand
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die Länderliste aufzubauen und die grundlegenden Nachfrage- und Angebotssignale zu sammeln, die ein Milchsnack-Modell benötigt. Wir haben öffentliche Quellen wie USDA-Daten für Milchkategorien, FAOSTAT für Produktions- und Verbrauchskontext, UN Comtrade für Handelsströme wichtiger Milchprodukte sowie Lebensmittelkennzeichnungs- und Standarddokumente von Behörden wie der FDA und der Europäischen Kommission herangezogen.
Um diese Makrosignale mit Snackprodukten zu verknüpfen, haben wir Unternehmensberichte, Investorenpräsentationen, Jahresberichte sowie Einzelhändler- und Verbandswebsites auf Kategoriesprache, Kanalmix und Preiskontext überprüft. Wir haben auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Handelsdaten auf Sendungsebene genutzt, um Lücken bei kleineren Marken zu schließen und die Importabhängigkeit in ausgewählten Märkten zu überprüfen. Die hier aufgeführten Quellen sind nur illustrativ, und viele andere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden mit Herstellern, Zutatenzulieferern, Verpackungsteilnehmern, Distributoren und Einzelhandels-Kategorieverantwortlichen durchgeführt, um zu bestätigen, was tatsächlich als Snack gekauft wird und wie es kanalübergreifend bepreist wird. Da es sich um einen globalen Markt handelt, wurden die Eingaben in wichtigen Nachfragezentren in APAC, EMEA und Amerika validiert, und dann wurden die Annahmen an das ausgerichtet, was die Befragten in Joghurt-, Käse- und anderen snackfähigen Milch-Unterkategorien beschreiben.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 15 % | APAC: 46 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 33 % | EMEA: 31 % |
| Kleinere Akteure: 15 % | Manager: 52 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell beginnt mit einem Top-down-Aufbau, bei dem Milchverbrauchs- und Handelsindikatoren mithilfe von Durchdringungs- und Verpackungshinweisen in einen snackfähigen Nachfragepool übersetzt werden, und dann wird der Wert anhand von Länderpreisniveaus rekonstruiert. Anschließend werden die Gesamtwerte mithilfe selektiver Bottom-up-Annäherungen überprüft, wie z. B. dem Stichprobenpreis pro Packung multipliziert mit geschätzten Volumina in wichtigen Kanälen, gefolgt von Lieferanten- und Distributorprüfungen für richtungsweisend korrekte Aufteilungen.
Einige Variablen, die das Ergebnis wesentlich beeinflussen, wurden verfolgt und aktualisiert, darunter die Mixverschiebung zwischen Käsesnacks und joghurtbasierten Snacks, durchschnittliche Packungsgrößen und Mehrfachpackungsprävalenz, Einzelhandelspreisprogressionen nach Format, Online-Anteil an Snack-Käufen sowie Kühlketten- und Haltbarkeitseinschränkungen, die die Vertriebsreichweite beeinflussen. Wo Produktgrenzen unscharf waren, wurden Annahmen mithilfe von Interview-Feedback darüber verschärft, was als Snack gegenüber einem Milch-Grundnahrungsmittel vermarktet wird, und Lücken in kleineren Ländern wurden durch Proxying aus vergleichbaren Märkten mit angepasstem Einkommens- und Kanalstruktur behandelt.
Für die Prognose wurde eine Szenarioanalyse angewendet, sodass das Wachstum realistische Veränderungen in der Snacking-Häufigkeit, dem Premium-Massen-Mix und der Kanalexpansion widerspiegelt, und dann wurden die Szenarien vor der Finalisierung des Ausblicks mit dem Expertenkonsens aus der Primärforschung abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden über mehrere Signale hinweg trianguliert, darunter makroökonomische Milchindikatoren, Handelsrichtung, Preisbenchmarks und von Befragten bestätigte Kanaldynamiken, und dann wurden große Abweichungen vor der Freigabe untersucht. Wenn ein Länderergebnis außerhalb der Norm lag, wurden die Eingaben erneut überprüft und Folgegespräche ausgelöst, um den wichtigsten Treiber neu zu validieren, wie z. B. Packungspreisbewegungen oder die Snack-versus-Grundnahrungsmittel-Aufteilung.
Intern wird ein mehrstufiger Überprüfungsprozess befolgt, damit Annahmen, Umrechnungen und Wachstumspfade über Regionen und Produktformate hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Preisschocks, regulatorische Kennzeichnungsänderungen oder Handelsstörungen. Vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Veröffentlichung erhalten.
Milchsnack-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Milchsnack-Marktwerte sehen oft weit auseinander aus, weil jeder Herausgeber die Grenze unterschiedlich zieht, was als Snack gilt, welche Kanäle gezählt werden und welche Preispunkte für die Bewertung verwendet werden. Unterschiede treten auch auf, wenn eine Schätzung an einem späteren Basisjahr verankert ist oder wenn Währungszeitpunkt und Inflationsannahmen ungleichmäßig angewendet werden.
Eiscreme und andere gefrorene Milchleckereien sind der größte Schwingungsposten, und diese sind im Umfang von Mordor Intelligence enthalten, wenn sie als Snackprodukte positioniert und verkauft werden und nicht als Dessert oder Großpackung zum Mitnehmen, was das gezählte Volumen und das im Modell verwendete durchschnittliche Preisniveau verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 253,11 Milliarden USD (2025) | |
| Handelsstatistik-Anbieter A | 63,21 Milliarden USD (2024) | Diese Zahl ist als Teilmenge innerhalb einer breiteren Snack-Taxonomie formuliert und spiegelt typischerweise eine engere Produktzuordnung für Milchsnacks wider, was snackfähige Milchformate unterzählen kann, die nicht sauber in Handels- oder Snack-Kategoriendefinitionen passen. |
| Herausgeber-geführte Umfrage B | 27,72 Milliarden USD (2024) | Die Schätzung scheint eine engere Definition zu verwenden, die sich auf eine begrenzte Liste von Milchsnack-Typen und Verbraucherkohorten konzentriert, und kann Teile des verzehrfertigen Milchsnack-Universums übersehen, wenn Produkte nur unter ausgewählten Einzelhandelskategorien gezählt werden. |
Die Streuung der veröffentlichten Werte wird hauptsächlich durch die Breite der Produktliste, die Interpretation von Snacking-Gelegenheiten und die Frage erklärt, ob die Preisgestaltung aus länderspezifischen Packungspreisen oder breiteren Kategoriendurchschnittswerten aufgebaut wird. Indem wir die Umfangsregeln explizit halten und sie mit Kanal- und Kategorieinterviews überprüfen, bleibt unser Gesamtwert auf wiederholbare Eingaben zurückführbar und ist leichter über Regionen hinweg abzustimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Milchsnack-Markt?
Die Marktgröße für Dairy Snacks wird voraussichtlich von 253,11 Milliarden USD im Jahr 2025 auf 266,71 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,37 % über den Zeitraum 2026–2031 einen Wert von 346,24 Milliarden USD erreichen.
Welche Produktunterkategorie wächst innerhalb der käsebasierten Snacks am schnellsten?
Joghurtbasierte Snackformate führen das Wachstum mit einem CAGR von 6,89 % an, angetrieben durch Probiotika-Anreicherung und trinkbare Produkte für unterwegs.
Welche Region bietet die höchsten Wachstumsaussichten für Käsesnacks?
Der Asien-Pazifik-Raum zeigt die stärkste Trajektorie mit einem CAGR von 6,07 %, angeführt von China, Indien und Südostasien.
Wie beeinflussen Online-Kanäle den Vertrieb von Käsesnacks?
Der Online-Lebensmittelhandel expandiert mit einem CAGR von 6,15 % aufgrund von Investitionen in die Last-Mile-Kühlkettenlieferung, was die Direktvertriebsvolumina erhöht.