
Größe und Marktanteil des nordamerikanischen Snack-Food-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 70.25 Milliarden US-Dollar |
| Marktgröße (2026) | 72.81 Milliarden US-Dollar |
| Marktgröße (2031) | 87.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.64 % |
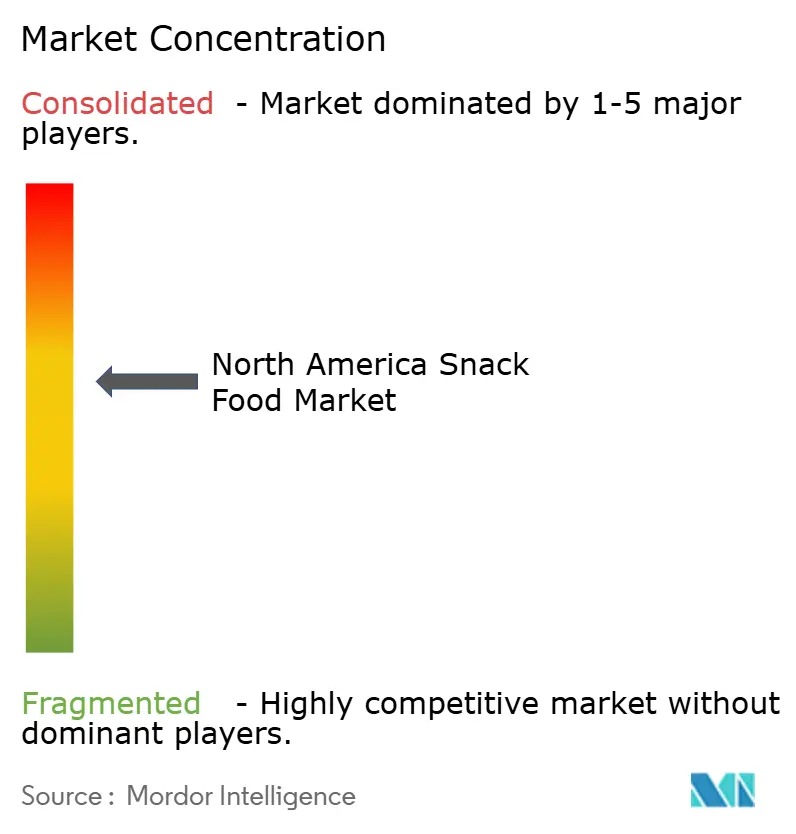
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Snack-Food-Markts von Mordor Intelligence
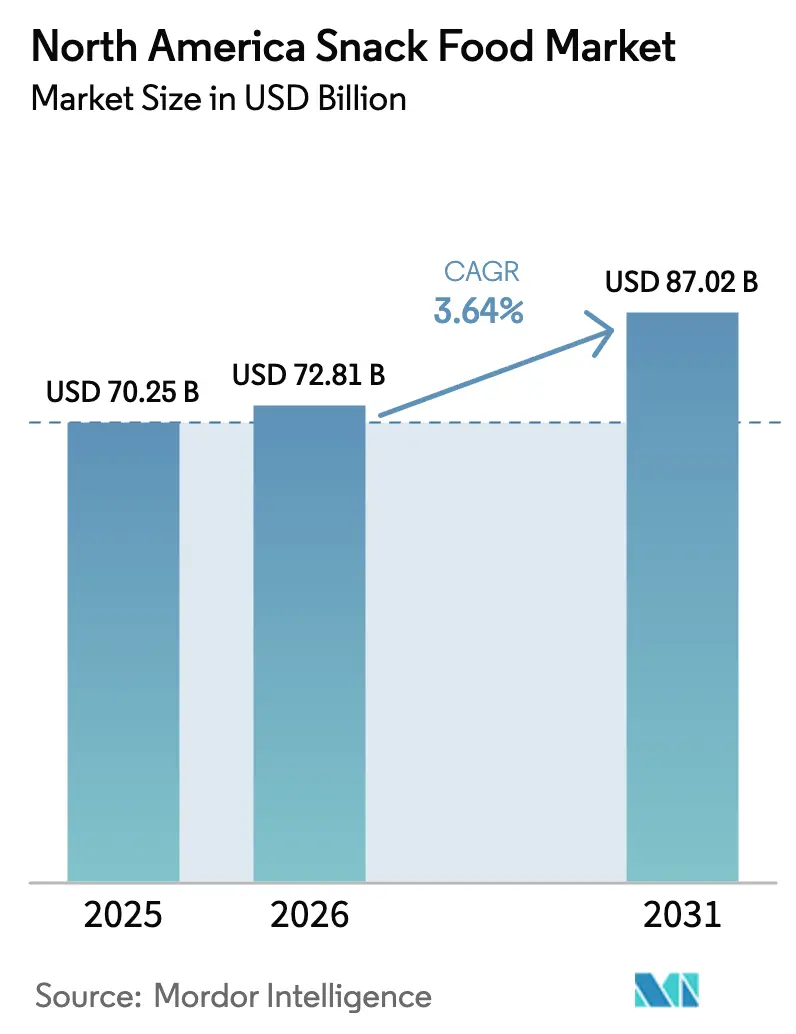
Die Größe des nordamerikanischen Snack-Food-Markts soll von USD 70,25 Milliarden im Jahr 2025 auf USD 72,81 Milliarden im Jahr 2026 wachsen und wird bis 2031 mit einer CAGR von 3,64 % über den Zeitraum 2026–2031 voraussichtlich USD 87,02 Milliarden erreichen. Der Markt expandiert weiterhin, da Verbraucher zunehmend auf Snacks für verschiedene Zwecke angewiesen sind, beispielsweise als schnelles Frühstück oder als Mahlzeitenersatz. Diese Veränderung im Verbraucherverhalten veranlasst Hersteller dazu, ihr Produktangebot zu verbessern und ihre Rezepturen anzupassen, um der wachsenden Nachfrage nach gesünderen Optionen gerecht zu werden. Es besteht ein wachsendes Interesse an Snacks, die Genuss ohne schlechtes Gewissen bieten, erstklassige und einzigartige Aromen aufweisen und aus nachhaltig beschafften Zutaten hergestellt werden, was alles das Marktwachstum antreibt. Einzelhändler widmen Tiefkühlsnacks, die mit Heißluftfritteusen kompatibel sind, mehr Regalfläche, was den Einfluss der Beliebtheit von Heißluftfritteusen auf Produktinnovationen widerspiegelt. Regulatorische Änderungen, die von der Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten (FDA) eingeführt wurden, wie strengere Richtlinien für „gesund”-Angaben und die Entfernung synthetischer Farbstoffe, zwingen Unternehmen dazu, ihre Produkte zu innovieren und anzupassen. Während der Wettbewerb im Markt moderat bleibt, zeigen jüngste Fusionen und Übernahmen, dass führende Unternehmen ihre Aktivitäten ausweiten, um ihre Vertriebsnetze zu stärken und ihre Preissetzungsmacht in einer sich wandelnden Marktlandschaft zu erhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen auf herzhafte Snacks im Jahr 2025 32,12 % des Marktanteils am nordamerikanischen Snack-Food-Markt; für Tiefkühlsnacks wird bis 2031 eine Expansion mit einer CAGR von 5,44 % prognostiziert.
- Nach Kategorie hielten konventionelle Produkte im Jahr 2025 einen Anteil von 87,92 % an der Marktgröße des nordamerikanischen Snack-Food-Markts, während Bio-/Clean-Label-Angebote im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 5,03 % wachsen werden.
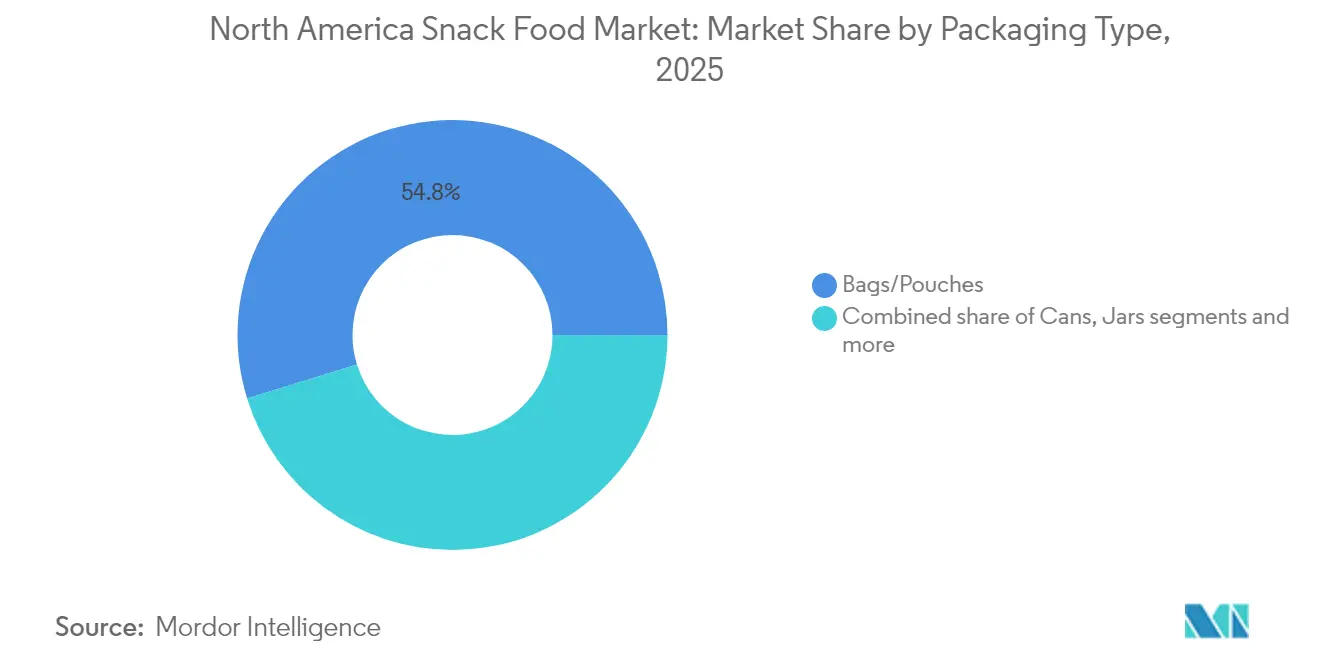
- Nach Verpackung entfielen auf Beutel/Pouches im Jahr 2025 54,78 % des Umsatzanteils an der Marktgröße des nordamerikanischen Snack-Food-Markts, während Dosen bis 2031 die höchste prognostizierte CAGR von 4,32 % verzeichneten.
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte im Jahr 2025 46,62 % der Marktgröße des nordamerikanischen Snack-Food-Markts, jedoch wird für den Online-Einzelhandel bis 2031 eine CAGR von 6,38 % erwartet.
- Nach Land dominierten die Vereinigten Staaten mit einem regionalen Marktanteil von 81,35 % im Jahr 2025; Mexiko ist das am schnellsten wachsende Land mit einer CAGR von 5,72 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach praktischen und tragbaren Formaten | +1.2% | Gesamtes Nordamerika, am stärksten in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für gesunde Snack-Optionen | +0.8% | Vereinigte Staaten und Kanada führend, Mexiko folgend | Langfristig (≥ 4 Jahre) |
| Innovation bei Aromen und gourmethaften Premiumprodukten | +0.7% | Premiummärkte in den Vereinigten Staaten, Ausweitung nach Kanada | Kurzfristig (≤ 2 Jahre) |
| Wachsender Fokus auf Nachhaltigkeit und ethische Beschaffung | +0.6% | Vereinigte Staaten und Kanada regulatorisch bedingt, Mexiko im Entstehen | Langfristig (≥ 4 Jahre) |
| Konsumtrends unter Jugendlichen und der Generation Z | +0.5% | Regionsübergreifend, durch soziale Medien verstärkt | Mittelfristig (2–4 Jahre) |
| Präferenz für emotionales und funktionales Snacking | +0.3% | Städtisches Nordamerika, Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen und tragbaren Formaten
Snack-Foods gewinnen in Nordamerika zunehmend an Bedeutung, da Verbraucher nach praktischen Optionen suchen, die zu ihrem beschäftigten und schnelllebigen Lebensstil passen. Da die Beschäftigungsquote in den Vereinigten Staaten laut dem Amt für Arbeitsstatistik im Juni 2025 bei 95,8 % lag, sehen sich viele Menschen Zeitdruck ausgesetzt, der ihre Essgewohnheiten beeinflusst[1]Quelle: Amt für Arbeitsstatistik, Die Beschäftigungslage – Juli 2025,
bls.gov. Laut der Spotlight-Umfrage 2024 des Internationalen Rates für Lebensmittelinformationen (IFIC) ersetzen 56 % der Amerikaner inzwischen traditionelle Mahlzeiten durch Snacks oder kleinere Essgelegenheiten, was eine deutliche Verschiebung in der Art und Weise zeigt, wie Menschen Nahrung zu sich nehmen[2]Quelle: Internationaler Rat für Lebensmittelinformationen (IFIC), Wahrnehmung von Snacking durch amerikanische Verbraucher,
ific.org . Um dieser wachsenden Nachfrage gerecht zu werden, konzentrieren sich Hersteller auf die Entwicklung leicht transportierbarer und verzehrfertiger Optionen, wie Einzelportionsbeutel, wiederverschließbare Beutel und portionskontrollierte Packungen. Bumble Bee beispielsweise führte Anfang 2024 seine „Snack On The Run! Tuna Snackers” ein – ein proteinreiches Kit mit gewürztem Thunfisch und Crackern, das ideal für unterwegs ist. Diese Art von Produkten zeigt, wie Marken sich an veränderte Verbrauchergewohnheiten anpassen, indem sie Lösungen anbieten und Snacking zu einer vielseitigeren Option im Tagesverlauf machen.
Wachsende Verbraucherpräferenz für gesunde Snack-Optionen
Verbraucher in Nordamerika entscheiden sich zunehmend für gesündere Snack-Optionen, angetrieben durch sich ändernde Vorschriften und einen stärkeren Fokus auf Ernährung. Die aktualisierte Definition von „gesund” der Lebensmittel- und Arzneimittelbehörde, die im Februar 2028 in Kraft treten wird, setzt strengere Grenzen für zugesetzten Zucker und Natrium und verlangt gleichzeitig, dass Snacks wichtige Lebensmittelgruppen enthalten. Hersteller ändern ihre Rezepturen, um diese Standards zu erfüllen und ihre Produkte als gesund zu vermarkten. Laut der Lebensmittel- und Gesundheitsumfrage 2024 des Internationalen Rates für Lebensmittelinformationen (IFIC) versuchen 66 % der Amerikaner, ihren Zuckerkonsum zu reduzieren, was ein wachsendes Bewusstsein für Inhaltsstoffe unterstreicht[3]Quelle: Internationaler Rat für Lebensmittelinformationen (IFIC), IFIC-Lebensmittel- und Gesundheitsumfrage 2024,
ific.org. Ergänzend dazu ergab ein Bericht von Pew Research Org vom Mai 2025, dass 52 % der Erwachsenen in den Vereinigten Staaten bei Ernährungsentscheidungen der Gesundheit von Lebensmitteln Priorität einräumen[4]Quelle: Pew Research Org, Amerikaner über gesunde Ernährung und Essen,
pewresearch.org. Jüngere Verbraucher zeigen eine starke Präferenz für Snacks mit funktionellen Vorteilen, wie ballaststoffreiche Chips und immunitätsstärkende Snacks. Der wachsende Fokus auf Gesundheit wird Unternehmen voraussichtlich dazu ermutigen, Snacks mit zusätzlichen gesundheitlichen Vorteilen zu entwickeln.
Innovation bei Aromen und gourmethaften Premiumprodukten
In Nordamerika konzentrieren sich Marken auf die Entwicklung einzigartiger Aromen und Premiumprodukte, um mehr Verbraucher anzuziehen. Trends in sozialen Medien fördern das Interesse an kühnen und abenteuerlustigen Geschmacksrichtungen, wie koreanisch-barbecue-gewürzten Nüssen, Yuzu-Pfeffer-Kettle-Chips und Matcha-aromatisiertem Popcorn. Im Mai 2025 beispielsweise führte Oreo Chocolate-Covered Pretzel Oreos ein, die Brezel-aromatisierte Waffeln, Schokoladencreme und eine Prise Salz kombinieren, um einen neuen Twist auf einen klassischen Snack zu bieten. Dieses Produkt spiegelt die wachsende Nachfrage nach süß-salzigen Kombinationen wider, die sowohl genussvoll als auch einzigartig wirken. Auch Innovationen bei gesünderen Optionen gewinnen an Dynamik. Im August 2025 führte Fruitist Blueberry Snack Cups ein – Einzelportionspackungen für unterwegs, ideal für Lunchboxen oder einen mobilen Lebensstil. Diese Produkte sprechen Verbraucher an, die Snacks suchen, die Gesundheit, Praktikabilität und Premiumqualität in Einklang bringen. Diese Beispiele zeigen, wie Marken den Markt neu gestalten, indem sie sich auf kreative Aromen und ansprechendes Storytelling konzentrieren, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden.
Wachsender Fokus auf Nachhaltigkeit und ethische Beschaffung
Snack-Marken in Nordamerika konzentrieren sich zunehmend auf Nachhaltigkeit und ethische Beschaffung, um den Erwartungen der Verbraucher gerecht zu werden und sich an sich weiterentwickelnden Vorschriften zu orientieren. Im Jahr 2023 zeigten 68 % der Verbraucher in den Vereinigten Staaten die Bereitschaft, mehr für umweltfreundliche Produkte zu zahlen, was die wachsende Bedeutung dieser Initiativen unterstreicht. Unternehmen wie Kellanova haben sich verpflichtet, bis 2030 alle ihre Verpackungen im Rahmen ihrer Better Days Promise wiederverwendbar oder recycelbar zu machen. Ebenso zielt PepsiCos pep+-Initiative darauf ab, bis 2030 97 % seiner Verpackungen recycelbar zu machen. Marken arbeiten daran, das Vertrauen der Verbraucher zu stärken, indem sie regenerative Landwirtschaftspraktiken unterstützen, die die Bodengesundheit verbessern und den CO₂-Ausstoß reduzieren. Auch Bemühungen zur Bekämpfung von Lebensmittelverschwendung gewinnen an Dynamik, wobei Unternehmen wie Spudsy fehlerhafte Süßkartoffeln zur Herstellung von Snacks verwenden. Diese Nachhaltigkeitsmaßnahmen positionieren Unternehmen besser für künftige Vorschriften, wie beispielsweise Gebühren für die erweiterte Herstellerverantwortung, die Unternehmen dazu verpflichten könnten, mehr Verantwortung für die Umweltauswirkungen ihrer Produkte zu übernehmen.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Bedenken hinsichtlich der gesundheitlichen Auswirkungen von hohen Salz- und Zuckergehalten | -0.4% | Regulatorischer Fokus in den Vereinigten Staaten und Kanada, Mexiko im Entstehen | Mittelfristig (2–4 Jahre) |
| Intensiver Preiswettbewerb unter Handelsmarken | -0.3% | Gesamtes Nordamerika, sich während der Inflation verschärfend | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften bezüglich Zusatzstoffen, Kennzeichnung und Nährwertangaben | -0.2% | Durch die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten angetrieben, Kanada folgend, Mexiko in Entwicklung | Langfristig (≥ 4 Jahre) |
| Wachsender Wettbewerb durch frische und unverarbeitete Lebensmittel | -0.2% | Städtisches Nordamerika, gesundheitsbewusste Segmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich der gesundheitlichen Auswirkungen von hohen Salz- und Zuckergehalten
In Nordamerika schaffen wachsende Bedenken bezüglich Natrium- und Zuckergehalten Herausforderungen für den Snack-Food-Markt. Die Lebensmittel- und Arzneimittelbehörde führte im August 2024 freiwillige Natriumreduktionsziele der Phase II ein, die auf eine Reduzierung des Natriums in verpackten Lebensmitteln um 20 % innerhalb von 3 Jahren abzielen. Die aktualisierte Definition von „gesund” der Lebensmittel- und Arzneimittelbehörde (FDA), die im Februar 2028 in Kraft treten wird, setzt für Produkte mit Gesundheitsaussagen strenge Grenzen für zugesetzten Zucker, Natrium und gesättigte Fettsäuren. Salz und Zucker spielen wichtige Rollen bei Textur und Haltbarkeit, was die Suche nach natürlichen Alternativen schwierig und kostspielig macht. Um dem entgegenzuwirken, reduzieren Unternehmen schrittweise den Natrium- und Zuckergehalt und führen gleichzeitig neu formulierte Produkte ein. PepsiCo beispielsweise kündigte im November 2023 eine Natriumreduzierung von 15 % in seinen Lay's Classic Potato Chips an, wodurch der Natriumgehalt auf etwa 140 mg pro 28-g-Portion gesenkt wurde. Diese Bemühungen zeigen, wie Hersteller versuchen, regulatorische Anforderungen und Verbrauchererwartungen zu erfüllen.
Strenge Vorschriften bezüglich Zusatzstoffen, Kennzeichnung und Nährwertangaben
Vorschriften zu Zusatzstoffen, Kennzeichnung und Nährwertinformationen stellen für Snack-Food-Hersteller in Nordamerika eine wachsende Herausforderung dar. Im April 2025 kündigte die FDA Pläne an, sechs synthetische Lebensmittelfarbstoffe, darunter Rot Nr. 3, bis Ende 2026 schrittweise auszuphanen. Diese Änderung zwingt Unternehmen dazu, nach natürlichen Alternativen zu suchen, die das gleiche Produktaussehen, den gleichen Geschmack und die gleiche Stabilität aufrechterhalten können, ohne das Vertrauen der Verbraucher zu verlieren. Gleichzeitig werden Kanadas bevorstehende Vorschriften zur Kennzeichnung auf der Vorderseite der Verpackung, die im Januar 2026 in Kraft treten sollen, Warnhinweise auf Produkten mit hohem Natrium-, Zucker- und gesättigtem Fettgehalt vorschreiben[5]Quelle: Regierung von Kanada, Nährwertkennzeichnung: Nährwertsymbol auf der Vorderseite der Verpackung,
canada.ca. Diese Vorschriften erhöhen die Produktions- und Compliance-Kosten für Hersteller und könnten gleichzeitig gesundheitsbewusste Verbraucher davon abhalten, bestimmte Produkte zu kaufen. Um sich anzupassen, formulieren Unternehmen ihre Produkte neu, um diesen neuen Standards zu entsprechen, und versuchen dabei gleichzeitig, den Geschmack und die Qualität zu erhalten, die Kunden erwarten. Dieser Balanceakt macht Innovation im Markt komplexer, da Marken darum bemüht sind, wettbewerbsfähig und konform mit sich weiterentwickelnden Vorschriften zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Tiefkühlsnacks treiben Innovation voranHerzhafte Snacks waren im Jahr 2025 das größte Segment im nordamerikanischen Snack-Food-Markt und machten 32,12 % des gesamten Marktanteils aus. Ihre Beliebtheit resultiert aus starken Konsumgewohnheiten, insbesondere bei Sportveranstaltungen, Filmabenden und gesellschaftlichen Zusammenkünften, bei denen Artikel wie Chips, Popcorn und Brezeln weit verbreitet sind. Die Vielfalt der Aromen, praktische Verpackungen und eine treue Kundenbasis stärken ihre Marktposition weiter. Unternehmen verlassen sich weiterhin auf diese Produkte für großvolumige Umsätze, stehen jedoch unter Druck, neue Aromen und gesündere Optionen einzuführen, um das Interesse der Verbraucher zu erhalten.
Tiefkühlsnacks werden voraussichtlich am schnellsten wachsen, mit einer prognostizierten CAGR von 5,44 % bis 2031, was mehr als das Doppelte der allgemeinen Marktwachstumsrate ist. Dieses Wachstum wird durch die Nachfrage nach einfach zuzubereitenden, verzehrfertigen Optionen angetrieben, die zu einem beschäftigten Lebensstil und verschiedenen Mahlzeitengelegenheiten passen. Fleischsnacks entwickeln sich ebenfalls gut und profitieren von ihrer proteinreichen Attraktivität sowie ihrer Beliebtheit bei gesundheitsbewussten und beschäftigten Verbrauchern. Diese Trends verändern, wie Hersteller ihre Produktportfolios ausbalancieren. Während herzhafte Snacks eine zuverlässige Einnahmequelle bleiben, verlagern Unternehmen ihren Fokus und ihre Investitionen auf schneller wachsende Kategorien wie Tiefkühl- und proteinreiche Snacks.

Notiz: Segmentanteile aller einzelnen Segmente beim Berichtskauf verfügbar


Nach Kategorie:
Clean-Label-BeschleunigungIm Jahr 2025 führten konventionelle Snacks den nordamerikanischen Markt an und hielten 87,92 % des gesamten Marktanteils. Diese Snacks sind beliebt, weil sie erschwinglich, leicht zu finden sind und den alltäglichen Präferenzen der Verbraucher entsprechen. Sie sind weit verbreitet über Supermärkte, Convenience-Stores und Discounter, unterstützt durch starke Vertriebsnetze. Verbraucher verlassen sich auf diese vertrauten Produkte, was sie zu einem festen Bestandteil ihrer Einkaufsgewohnheiten macht. Selbst in Zeiten steigender Kosten greifen Menschen oft auf diese budgetfreundlichen Optionen zurück, was ihre konstante Nachfrage im Markt sicherstellt.
Andererseits wachsen Clean-Label-Snacks schnell, mit einer erwarteten CAGR von 5,03 % bis 2031, was nahezu dem Doppelten der Wachstumsrate konventioneller Snacks entspricht. Dieses Wachstum wird von Verbrauchern vorangetrieben, die Transparenz, einfache Zutaten und Produkte ohne künstliche Zusatzstoffe oder Konservierungsmittel wünschen. Marken, die Angaben wie biologisch, gentechnikfrei oder minimal verarbeitet hervorheben, werden immer beliebter, insbesondere bei jüngeren Käufern, die Vertrauen und Qualität schätzen. Dieser Trend steht auch im Einklang mit strengeren Vorschriften und Forderungen nach besserer Kennzeichnung. Infolgedessen gewinnen Clean-Label-Snacks eine Premiumposition im Markt und veranlassen Hersteller, sich stärker auf Innovation und Marketing in diesem Segment zu konzentrieren.
Nach Verpackungstyp:
Digitaler Handel treibt Innovation voranBeutel/Pouches waren im Jahr 2025 der führende Verpackungstyp im nordamerikanischen Snack-Food-Markt und machten 54,78 % des Gesamtumsatzes aus. Ihre Beliebtheit resultiert daraus, dass sie kosteneffizient, leichtgewichtig und leicht zu tragen sind, was sie zu einer praktischen Wahl für Verbraucher macht. Ihr Design ermöglicht es Marken, ansprechende Grafiken zu verwenden, was hilft, Aufmerksamkeit in den Ladenregalen zu erregen. Funktionen wie wiederverschließbare Verschlüsse und portionskontrollierte Größen erhöhen die Praktikabilität und helfen, Lebensmittelverschwendung zu reduzieren, was beschäftigte Verbraucher und Familien anspricht. Diese Eigenschaften machen Beutel und Pouches zu einer bevorzugten Option für alltägliche Snacks und Premiumprodukte gleichermaßen und sichern ihre starke Präsenz in verschiedenen Einzelhandelskanälen.
Dosen werden voraussichtlich mit der schnellsten Rate wachsen, mit einer prognostizierten CAGR von 4,32 % bis 2031. Dieser Verpackungstyp gewinnt insbesondere im Online-Verkauf an Bedeutung, aufgrund seiner Langlebigkeit und seines Premiumaussehens, das Verbraucher anspricht, die auf der Suche nach hochwertigen Produkten sind. Dosen bieten außerdem einen besseren Schutz für Snacks und verlängern die Haltbarkeit, was sie ideal für Artikel wie gewürzte Nüsse und Gourmet-Popcorn macht. Ihr stabiles Design reduziert das Beschädigungsrisiko beim Versand, was ein wesentlicher Vorteil im E-Commerce ist. Mit ihrer Kombination aus Praktikabilität und gehobenem Erscheinungsbild entwickeln sich Dosen zu einer starken Alternative zu herkömmlichen Verpackungen und entsprechen den sich wandelnden Präferenzen moderner Verbraucher.
Notiz: Segmentanteile aller einzelnen Segmente beim Berichtskauf verfügbar
Nach Vertriebskanal:
E-Commerce-TransformationSupermärkte/Hypermärkte waren im Jahr 2025 die führenden Verkaufskanäle im nordamerikanischen Snack-Food-Markt und trugen 46,62 % des Gesamtumsatzes bei. Diese Geschäfte ziehen Verbraucher an, indem sie eine breite Auswahl an Snacks anbieten, von erschwinglichen Optionen bis hin zu Premiummarken, alles an einem Ort. Ihre strategische Platzierung von Snacks an Kassentheken und häufige Sonderangebote fördern den Impulskauf. Die Bequemlichkeit wöchentlicher Einkaufsausflüge und das Vertrauen der Verbraucher in etablierte Einzelhandelsketten machen Supermärkte und Hypermärkte zur bevorzugten Wahl für Snack-Einkäufe. Ihre Fähigkeit, auf vielfältige Verbraucherbedürfnisse einzugehen, sichert ihre anhaltende Dominanz im Markt.
Der Online-Einzelhandel wird voraussichtlich mit der schnellsten Rate wachsen, mit einer prognostizierten CAGR von 6,38 % von 2026 bis 2031. Die Bequemlichkeit der Lieferung nach Hause, Abonnementdienste und die Möglichkeit, einzigartige Aromen und Nischenmarken online zu entdecken, treiben dieses Wachstum an. E-Commerce-Plattformen nutzen außerdem personalisierte Empfehlungen und gezielte Werbeaktionen, um Verbraucher effektiv anzusprechen. Dies macht den Online-Einzelhandel besonders attraktiv für Premium- und Spezialitäten-Snackmarken sowie für Direktvertriebsangebote an Verbraucher. Während der traditionelle Einzelhandel für die massenmarktliche Reichweite unverzichtbar bleibt, verdeutlicht die rasche Expansion der Online-Kanäle eine bedeutende Veränderung im Einkaufsverhalten der Verbraucher.
Geografische Analyse
Vereinigte Staaten Snack-Lebensmittelmarkt
Die Vereinigten Staaten führen den nordamerikanischen Snack-Lebensmittelmarkt an und tragen im Jahr 2025 81,35 % des Umsatzes bei. Hohe verfügbare Einkommen, weit verbreiteter Gefriergerätebesitz und eine ausgeprägte Snack-Kultur treiben diese Dominanz voran. Das Land setzt auch regulatorische Maßstäbe, wie die Entfernung synthetischer Farbstoffe und die Nährwertkennzeichnung auf der Vorderseite der Verpackung, die häufig die Nachbarmärkte beeinflussen. Große Unternehmen wie PepsiCo nutzen ihre Größe und Innovationsfähigkeiten und verwenden Erkenntnisse aus ihrem Aromenzentrum in Texas, um kosteneffiziente Produkte in verschiedenen Snack-Kategorien zu entwickeln. Diese Faktoren machen die Vereinigten Staaten zu einem wichtigen Akteur bei der Gestaltung der regionalen Snack-Lebensmitteltrends.
Mexiko Snack-Lebensmittelmarkt
Mexiko ist der am schnellsten wachsende Markt in der Region mit einem prognostizierten CAGR von 5,72 %. Urbanisierung und die Übernahme westlicher Essgewohnheiten treiben dieses Wachstum voran. Würzige Snack-Aromen, wie Chipotle-Limetten-Maisstäbchen, sind besonders bei jüngeren Verbrauchern beliebt und verbinden traditionelle Geschmacksrichtungen mit modernen Formaten. Das Handelsabkommen zwischen den Vereinigten Staaten, Mexiko und Kanada (USMCA) hat den grenzüberschreitenden E-Commerce vereinfacht und es US-amerikanischen Marken ermöglicht, leichter in den mexikanischen Markt einzutreten. Lokale Unternehmen wie Monarca Authentic Snacks bleiben jedoch wettbewerbsfähig und profitieren von integrierten Produktionsanlagen und einem tiefen Verständnis lokaler Präferenzen. Das Wirtschaftswachstum erweitert auch die Mittelschicht und steigert die Nachfrage nach Premium- und Clean-Label-Snacks.
Kanada Snack-Lebensmittelmarkt
Der kanadische Snack-Lebensmittelmarkt ist reifer und konzentriert sich auf Premium- und umweltfreundliche Produkte. Einzelhändler widmen bestimmte Regalflächen gesünderen Snacks, sodass Verbraucher leichter gesündere Optionen finden können. Es besteht ein wachsendes Interesse an nachhaltigen Produkten, wie Upcycling-Snacks aus Nebenprodukten wie Brauereigetre ide. Der Vertrieb in Kanada stützt sich stark auf Makler, die zweisprachige Kennzeichnungsanforderungen und provinzielle Vorschriften navigieren. Kleinere nordamerikanische Märkte dienen als Testgelände für neue Aromen und Innovationen und tragen inkrementelles Wachstum zum gesamten regionalen Markt bei.
Regulatorisches Umfeld
Snackhersteller in Nordamerika sehen sich mit zunehmend spezifischen Anforderungen an Ernährung, Kennzeichnung und Zusatzstoff-Compliance konfrontiert, angeführt von der United States Food and Drug Administration (FDA), mit parallelen Vorschriften in Kanada. Wichtige politische Signale, die Formulierung und Werbeaussagen prägen, sind unter anderem die im August 2024 angekündigten freiwilligen Phase-II-Ziele der FDA zur Natriumreduktion, die einen mehrjährigen Reformulierungshorizont vorgeben. Die aktualisierte Definition von "gesund" der FDA für Angaben auf der Verpackung tritt im Februar 2028 in Kraft und verschärft die Grenzwerte für zugesetzten Zucker und Natrium, während gleichzeitig das Vorhandensein von Bestandteilen aus Lebensmittelgruppen vorgeschrieben wird.
Änderungen bei Zusatzstoffen und Kennzeichnung prägen zudem die Rohstoffbeschaffung und das Verpackungsdesign. Im April 2025 gab die FDA Pläne bekannt, sechs synthetische Lebensmittelfarbstoffe bis Ende 2026 auslaufen zu lassen, was Marken zu natürlichen Farbsystemen und entsprechenden Stabilitätstests drängt. In Kanada treten im Januar 2026 verpflichtende Nährwertsymbole auf der Vorderseite der Verpackung für Produkte mit hohem Natrium-, Zucker- oder gesättigtem Fettgehalt in Kraft, was die Compliance-Komplexität für Unternehmen erhöht, die sowohl in den Vereinigten Staaten als auch in Kanada verkaufen, und zusätzlichen SKU-spezifischen Aufwand für Nährwertangaben und Verpackungsredesign nach sich zieht.
Wettbewerbslandschaft
Der nordamerikanische Snack-Food-Markt ist mäßig konsolidiert und wird von wenigen großen Akteuren dominiert, wobei Mars, PepsiCo, Mondelez, Conagra Brands und Hershey zusammen etwa 60 % des Gesamtumsatzes im Jahr 2024 ausmachen. Mars erweiterte sein Portfolio durch die Übernahme der Snacking-Sparte von Kellanova für USD 35,9 Milliarden und stärkte damit seine Präsenz in den Bereichen Granola und pflanzliche Snacks. Ebenso übernahm PepsiCo Siete Foods für USD 1,2 Milliarden und fügte damit herkunftsinspirierte Tortillachips zu seinem Frito-Lay-Sortiment hinzu, um gesundheitsbewusste hispanische Verbraucher anzusprechen. Diese Übernahmen verdeutlichen einen Trend, bei dem Unternehmen es vorziehen, Lücken in ihrem Produktangebot schnell durch strategische Käufe zu schließen, anstatt neue Produkte von Grund auf zu entwickeln.
Kleinere, aufstrebende Marken machen auf sich aufmerksam, indem sie sich auf Nachhaltigkeit und gesundheitsorientierte Produkte konzentrieren. LesserEvils biologisches Popcorn beispielsweise, das mit Kokosöl hergestellt wird, um den gesättigten Fettgehalt zu reduzieren, gewann an Bedeutung und wurde später von Hershey übernommen, was der Marke eine breitere Distribution verschaffte und gleichzeitig ihre Kernwerte beibehielt. Ein weiteres Beispiel ist UpSnack Brands, das im Januar 2025 gegründet wurde und Erbstückmais-basierte Snacks sowie Süßkartoffelschäume kombiniert und digitales Marketing nutzt, um sein Direktvertriebs-Abonnementmodell auszubauen. Private-Equity-Investitionen treiben ebenfalls das Wachstum voran, da mittelgroße Unternehmen in größere, vertikal integrierte Betriebe konsolidiert werden, die Ressourcen wie Logistik und Marketing teilen.
Technologie spielt eine bedeutende Rolle bei der Gestaltung der Strategien von Snack-Food-Unternehmen. Künstliche Intelligenz wird eingesetzt, um Verbraucherpräferenzen vorherzusagen und Unternehmen dabei zu helfen, neue Aromen schneller zu entwickeln. Blockchain-Technologie wird getestet, um die Herkunft von Zutaten wie Erdnüssen zu verfolgen und damit Transparenz sicherzustellen sowie Bedenken hinsichtlich Allergien und Nachhaltigkeit anzugehen. Automatisierte Verpackungssysteme ermöglichen es Unternehmen, Sondereditions-Aromen effizient herzustellen und Verbraucher mit neuen Angeboten zu begeistern. Unternehmen, die technologische Innovation effektiv mit betrieblicher Effizienz verbinden, sind besser positioniert, um ihren Marktanteil zu erhalten, während kleinere Akteure weiterhin Chancen finden können, indem sie sich auf Authentizität und einzigartige Produktgeschichten konzentrieren.
Marktführer der nordamerikanischen Snack-Food-Branche
PepsiCo Inc.
Mondelez International Inc.
Conagra Brands Inc.
Mars Inc.
The Hershey's Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Snack-Lebensmittelmarkt
- PepsiCo Inc.
- Kellanova
- Mondelez International Inc.
- Nestlé SA
- General Mills Inc.
- The Campbell's Company
- Conagra Brands Inc.
- The Hershey's Company
- Utz Brands Holdings, LLC
- J&J Snack Foods Corp.
- Mars Inc.
- Grupo Bimbo SAB de CV
- Tyson Foods Inc.
- The Kraft Heinz Company
- Link Snacks Inc.
- Herr’s Foods Inc.
- McCain Foods Ltd.
- Calbee Inc.
- Our Home
- Nexus Capital Management (CK Snacks)

Marktchancen und Zukunftsaussichten
Regulatorisch bedingte Reformulierung und Absicherung von Werbeaussagen schaffen Chancen für Snacks, die strengere Ernährungsschwellenwerte erfüllen und dabei Convenience-Merkmale beibehalten, insbesondere da Verbraucher Snacks als Mahlzeitersatz nutzen. Unternehmen handeln bereits im Bereich funktionaler Erneuerung und proteinbetonter Formate, darunter PepsiCos Markteinführungen 2026 über mehrere proteinhaltige Snackplattformen hinweg (wie Doritos Protein, Quaker Protein Rice Crisps und PopCorners Protein). Dies entspricht der Nachfrage nach portionskontrollierten, proteinbetonten, gesünderen Produktkonzepten, die zur kommenden "gesund"-Definition der FDA und den Anforderungen an das kanadische Nährwertsymbol auf der Vorderseite der Verpackung passen.
Im operativen Bereich unterstützen Investitionen in Kühlkette und Lieferkettenresilienz die Skalierung von gefrorenen und gekühlten Snackangeboten und verbessern die Servicequalität über einen Kanalmix, der auch den schnell wachsenden Online-Einzelhandel umfasst. Lineages Kühlketten-Einblicke für 2026 unterstreichen die Rolle temperaturgeführter Netzwerke für gekühlte und gefrorene Lebensmittel. Auch die Zusage von Mars, Inc., 2 Milliarden USD in den Ausbau von Fertigung und Lieferkette in den Vereinigten Staaten bis Ende 2026 zu investieren, deutet auf anhaltende Investitionen in Kapazität und Logistik hin, die leistungsfähigere, komplexere Produktportfolios unterstützen können. Die grenzüberschreitende Handelsintegration im Rahmen des USMCA bleibt ein praktischer Hebel für Marken, die ihr Sortiment in Mexiko und Kanada erweitern, insbesondere wenn harmonisierte Kennzeichnung und Standards die Einführungsreibung verringern.
Recent Industry Developments in Nordamerika Snack-Lebensmittelmarkt
- Mai 2026: PepsiCo beginnt mit der Einführung von PopCorners Protein und erweitert das Proteinangebot bei ausgewählten Einzelhändlern. Die Erweiterung stärkt die Kategorie der Protein-Snacks und erhöht die Präsenz des Unternehmens über Omnichannel-Kanäle, einschließlich wichtiger US-Einzelhändler.
- April 2026: PepsiCo bringt Quaker Protein Rice Crisps mit 6 g Protein und 9 g Vollkorn pro Portion auf den Markt. Die Einführung bringt eine proteinreiche Vollkornoption in das Kernsortiment und stärkt die Positionierung des Unternehmens als gesunder Snackanbieter.
- März 2026: PepsiCo lanciert Good Warrior, eine neue Protein-Snackmarke mit Rindfleischsticks. Die Einführung diversifiziert das Protein-Snack-Portfolio und testet neue Verbrauchersegmente innerhalb der Proteinkategorie.


Nordamerika Snack-Lebensmittelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der nordamerikanische Snack-Food-Markt verpackte Snackprodukte, die über Einzelhandels- und Foodservice-Kanäle in den Vereinigten Staaten, Kanada, Mexiko und dem restlichen Nordamerika verkauft werden, gemessen in Werten in USD.
Ausgeschlossen sind: Frische, unverpackte, offen verkaufte Snacks sowie vollständige Mahlzeitersatzprodukte, sofern diese nicht als Snackartikel positioniert und verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Tiefkühlsnacks
- Herzhafte Snacks
- Fruchtsnacks
- Süßwarensnacks
- Backwaren-Snacks
- Fleischsnacks
- Andere Typen
- Nach Kategorie
- Konventionell
- Bio/Clean-Label
- Nach Verpackungstyp
- Beutel/Pouches
- Gläser
- Dosen
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desktop-Recherche
Die Desktop-Arbeit beginnt mit der Kartierung dessen, was in Nordamerika als Snack-Food verkauft wird und wie es durch die wichtigsten Einzelhandelskanäle fließt, und gleicht diese Kartierung dann mit verfügbaren öffentlichen Datenreihen ab. Wir stützen uns auf Quellen wie Publikationen des USDA und von Agriculture and Agri-Food Canada, Einzelhandelstabellen des US Census Bureau, Verbraucherpreis- und Einzelhandelsumsatztabellen von Statistics Canada sowie UN-Comtrade-Handelsstatistiken, um Leitplanken für Kategorierichtung und Preisentwicklung zu setzen.
Um diese Leitplanken in nutzbare Inputs zu überführen, prüfen wir zudem Unternehmensberichte und Investorenpräsentationen, Verbandsseiten und seriöse Wirtschaftspresse, um den Portfoliomix sowie Verschiebungen bei Verpackung und Distribution zu verstehen. Wo es hilft, Lücken zu schließen, wird eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und -informationen genutzt, eine weitere für Nachrichten- und Finanzverfolgung sowie eine Import- und Export-Sendungsdatenbank zum Abgleich handelsbezogener Snack-Kategorien. Diese Quellen dienen nur als Beispiel, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Größenlogik auf Plausibilität zu prüfen und Unsicherheiten bei Preisgestaltung, Kanalmix und Kategoriegrenzen zu verringern, insbesondere dort, wo öffentliche Datensätze Snacks mit angrenzenden verpackten Lebensmitteln zusammenfassen. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern und Kategoriespezialisten in ganz Nordamerika, damit Annahmen zu Volumenrichtung, Promo-Intensität und Premiumisierung mit den Verhältnissen vor Ort abgestimmt werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Segment: 25 % | CXOs: 14 % |
| Mittleres Segment: 60 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 15 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt zunächst über einen Top-down-Ansatz, bei dem Haushaltsverbrauchsmuster und die Richtung der Einzelhandelsumsätze zu einem Wertepool für verpackte Snacks rekonstruiert und dann auf Länder und wichtige Kanäle verteilt werden. Die Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen abgesichert, wie beispielsweise stichprobenartige Preise pro Packung multipliziert mit abgeleiteten Bewegungen nach Kanal, sowie Zusammenfassungen von Lieferanten und Distributoren für wichtige Snackgruppen, was hilft, die Gesamtwerte anzupassen, wenn eine Kategorie überschätzt oder unterzählt erscheint.
Die Inputs bleiben praktisch und wiederholbar, einschließlich der Inflation in der Snack-Kategorie und Verschiebungen in der Preis-Pack-Architektur, Trends bei der Durchdringung von Handelsmarken, Anteile von Convenience-Store- und Club-Kanälen, Bewegungen im Mix von Bio- und Clean-Label-Produkten sowie Aufteilungen der Verpackungsformate (z. B. Beutel und Pouches gegenüber starren Verpackungen). Für Prognosen nutzen wir hauptsächlich Szenarioanalysen, unterstützt durch eine leichte multivariate Regressionsprüfung, sodass das Wachstum auf erwartete Preisnormalisierung, Kundenfrequenz im Kanal und in Interviews bestätigte Signale zu Down- oder Up-Trading der Verbraucher reagieren kann. Wenn Bottom-up-Prüfungen kleinere Unterkategorien nicht gleichmäßig abdecken können, werden Lücken durch Proxy-Gewichtung anhand von Kanalanteilen und dokumentierten Kategoriewachstumsraten geschlossen und anschließend mit Expertenfeedback erneut getestet.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich der Richtung der Einzelhandelsumsätze, gegebenenfalls Handelsflussindikatoren sowie unternehmensseitig berichteten Kategorie-Kommentaren, bevor die Zahlen finalisiert werden. Abweichungsprüfungen werden auf Länder- und Kanalebene durchgeführt, und starke Sprünge werden auf Treiberlogik, Währungstiming und das Gleichgewicht zwischen Preis- und Volumeneffekten überprüft.
Vor der endgültigen Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, und Folgeanrufe werden ausgelöst, wenn eine Annahme den Gesamtwert wesentlich verändert oder einem Primärinput widerspricht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchgang abgeschlossen, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für nordamerikanische Snack-Foods von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für nordamerikanische Snack-Foods stimmen oft nicht überein, weil die Kategoriegrenzen unterschiedlich gezogen werden und weil Preis- und Kanalannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Unterschiede entstehen auch dadurch, ob die Schätzung ausschließlich auf Einzelhandelsdaten basiert oder eine breitere Sichtweise verwendet wird, die auch mehrere Kanäle und die Länderabdeckung berücksichtigt.
In der Praxis entstehen die größten Abweichungen meist dadurch, was als Snack-Food gezählt wird (zum Beispiel, ob bestimmte Backwaren-Snacks, Nährstoffriegel oder gefrorene Snackprodukte einbezogen werden), wie Handelsmarken behandelt werden, und ob Werte in aktuellen Dollar mit aktualisierten Inflationseffekten oder anhand geglätteter älterer Durchschnittspreise angegeben werden. Einige Verlage rechnen zudem ein kurzes Einzelhandelsfenster auf das gesamte Jahr hoch, was Werbeschwankungen übersehen kann, und diese Spanne wird sichtbar, wenn der Umfang die Vereinigten Staaten, Kanada, Mexiko und das restliche Nordamerika mit konsistentem Währungstiming umfasst, wie von Mordor Intelligence modelliert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 70,25 Mrd. USD (2025) | |
| Handelsportal A | 51,70 Mrd. USD (2023) | Verwendet ein breiteres Snackregal-Einzelhandelskonstrukt, das an ein einzelnes Einzelhandels-Tracking-Fenster gebunden ist, und stellt keine vollständige Gesamtsumme des nordamerikanischen Marktes über alle Snack-Kategorien und Kanäle hinweg dar, wodurch der breitere Werte-Pool verpackter Snacks unterschätzt wird. |
| Digitaler Verlag B | 90,25 Mrd. USD (2024) | Wendet eine breitere Definition an, die wahrscheinlich angrenzende verpackte Lebensmittel in Snacks einbezieht, und verwendet einen höheren Basisjahrwert ohne klare Trennung zwischen Preisinflation und Volumen, was die Gesamtwerte nach oben treiben kann, wenn Premiumisierung einheitlich angenommen wird. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch die Kategorie- und Kanalabdeckung erklärt wird und danach durch die Art und Weise, wie die Preisgestaltung aus dem Basisjahr fortgeschrieben wird. Unser Ansatz hält die Schritte nachvollziehbar zu einem definierten Nachfragepool, prüft ihn mit Kanal- und Preissignalen und passt Annahmen nur an, wenn mehrere Inputs in dieselbe Richtung weisen.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des nordamerikanischen Snack-Food-Markts?
Der Markt wird im Jahr 2026 auf USD 72,81 Milliarden geschätzt, mit einer erwarteten Expansion bis 2031.
Welche Produktkategorie wächst am schnellsten?
Tiefkühlsnacks führen das Wachstum an und prognostizieren eine CAGR von 5,44 %, da die Verbreitung von Heißluftfritteusen die Verwendungsanlässe erweitert.
Wie groß ist der Anteil des Online-Einzelhandels am nordamerikanischen Snack-Umsatz?
Online-Kanäle haben heute einen kleineren Anteil, werden aber voraussichtlich eine CAGR von 6,38 % verzeichnen – die schnellste unter allen Vertriebswegen.
Welches Land bietet das höchste Wachstumspotenzial?
Mexiko übertrifft seine Nachbarn mit einer prognostizierten CAGR von 5,72 %, angetrieben durch steigende Einkommen und die Übernahme westlicher Aromen.
Seite zuletzt aktualisiert am:



