
Snack-Food-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
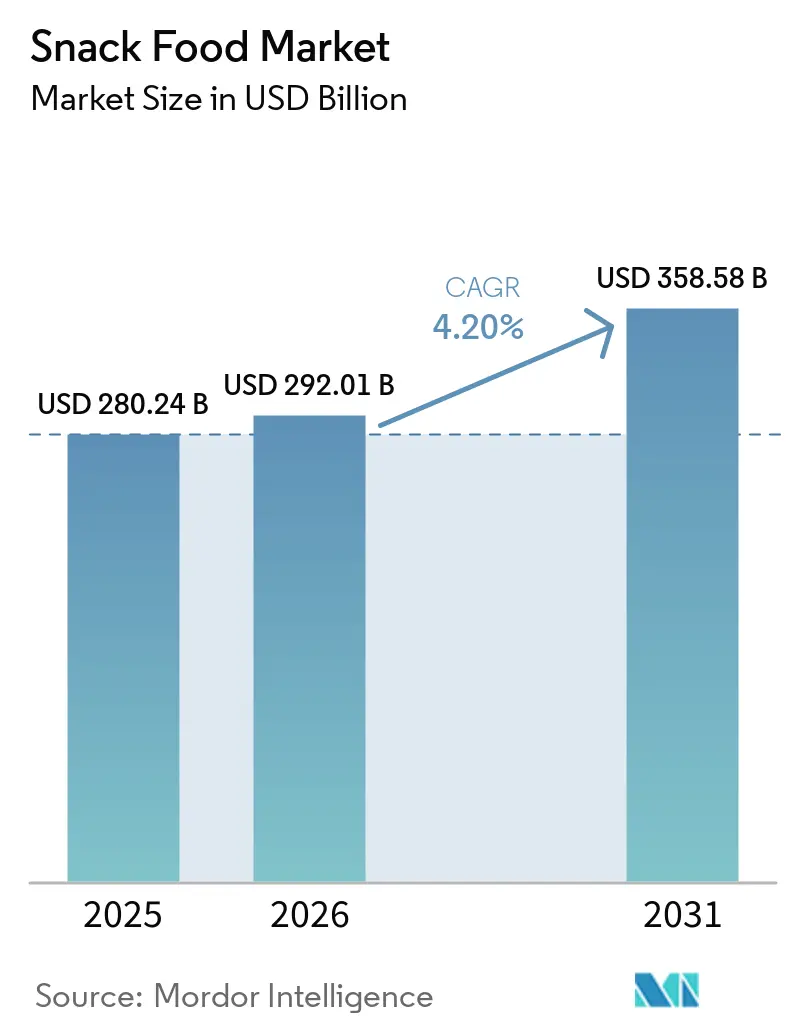
| Marktgröße (2026) | 292.01 Milliarden US-Dollar |
| Marktgröße (2031) | 358.58 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.20 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
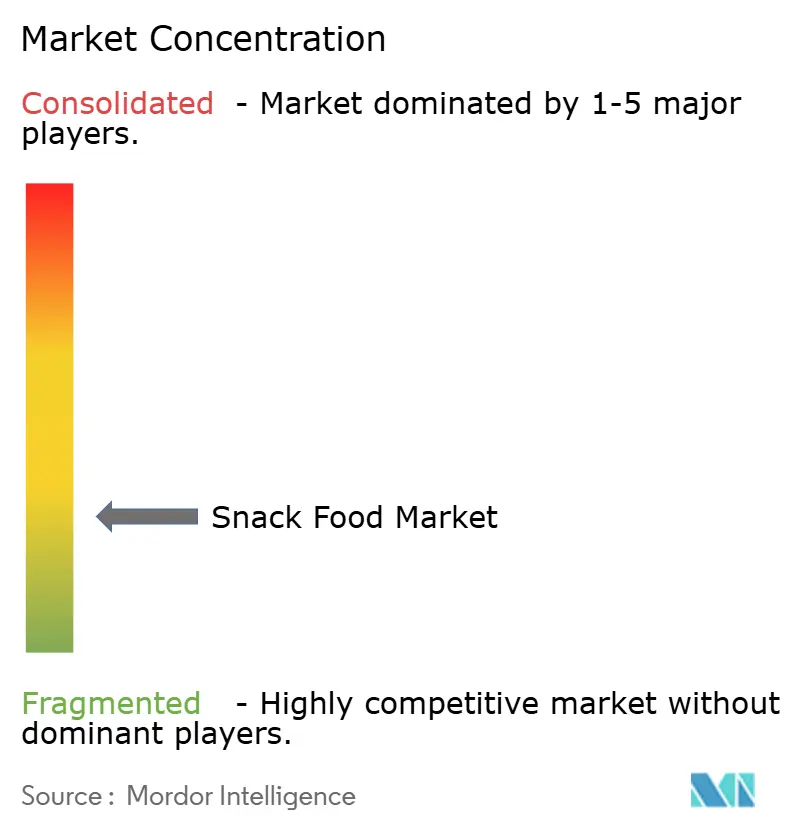
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Snack-Food-Markt Analyse von Mordor Intelligence
Die Größe des Snack-Food-Marktes wird im Jahr 2026 auf 292,01 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 280,24 Milliarden USD, mit Prognosen für 2031 von 358,58 Milliarden USD, was einem Wachstum von 4,2 % CAGR über 2026–2031 entspricht. Bequemlichkeit bleibt ein wesentlicher Nachfragetreiber, wobei 92 % der Erwachsenen mindestens einen Snack-Anlass innerhalb eines 24-Stunden-Zeitraums angeben. Dies unterstreicht die zunehmende Verbraucherpräferenz für zugängliche und verzehrfertige Optionen, die in ihren geschäftigen Alltag passen. Der digitale Handel in Kombination mit Quick-Commerce-Erfüllungsmodellen verändert die Markteinführungsstrategien, indem er schnellere Lieferungen ermöglicht, die Markensichtbarkeit erweitert und datengesteuerte Personalisierung nutzt, um vielfältige Verbraucherbedürfnisse effektiv zu erfüllen. Gleichzeitig gewinnen regulatorische und Nachhaltigkeitsagenden an Dynamik. Wichtige Initiativen wie HFSS-Werbebeschränkungen zur Eindämmung der Werbung für fett-, salz- und zuckerreiche Produkte sowie Mandate zur erweiterten Herstellerverantwortung mit Fokus auf nachhaltiges Abfallmanagement treiben Investitionen in die Entwicklung gesünderer Produktformulierungen und innovativer, umweltschonender Verpackungslösungen voran[1]Quelle: Regierung des Vereinigten Königreichs, "Einschränkung der Werbung für weniger gesunde Lebensmittel oder Getränke im Fernsehen und online: betroffene Produkte", gov.uk. Diese Veränderungen spiegeln die wachsende Angleichung der Branchenpraktiken an Verbrauchererwartungen und regulatorische Anforderungen wider.
Wichtigste Erkenntnisse des Berichts
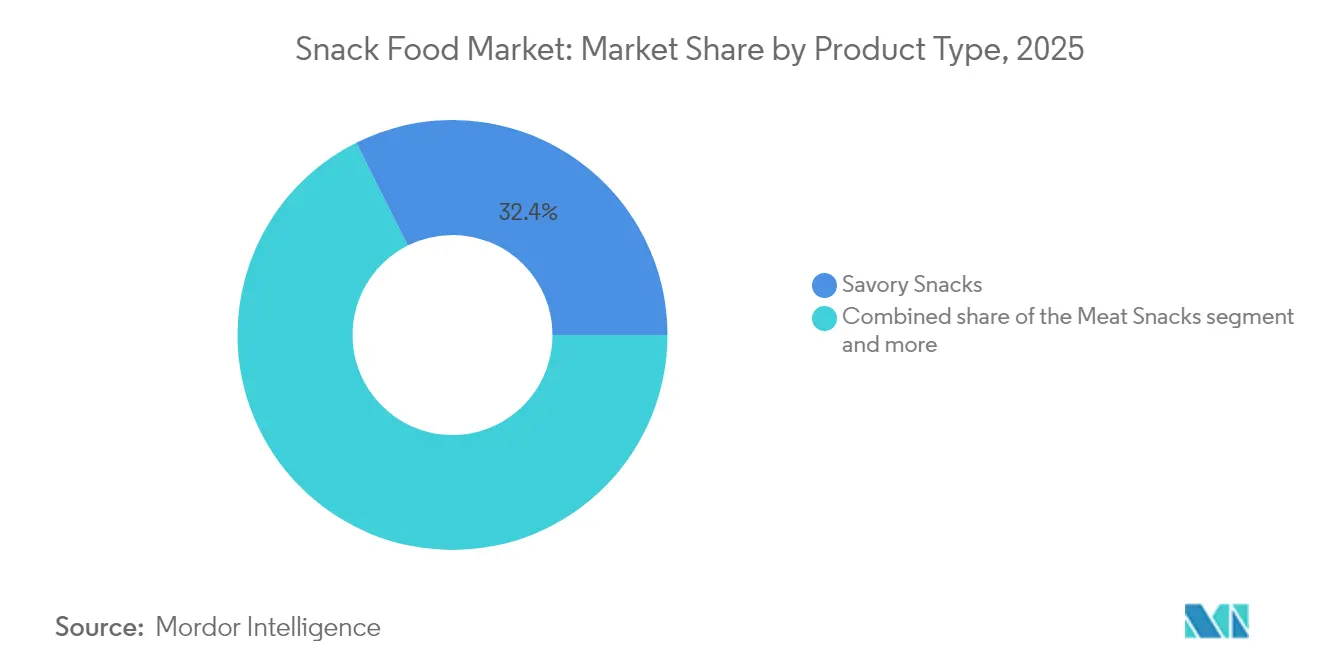
- Nach Produkttyp führten herzhafte Snacks mit einem Marktanteil von 32,39 % im Jahr 2025, während Fleischsnacks bis 2031 einen CAGR von 6,59 % verzeichnen dürften.
- Nach Zutatentyp hielten konventionelle Rezepturen 2025 einen Anteil von 63,02 %, während Bio- und Clean-Label-Linien im Zeitraum 2026–2031 voraussichtlich einen CAGR von 5,27 % erzielen werden.
- Nach Vertriebskanal entfielen 2025 auf Supermärkte und Verbrauchermärkte 34,21 % der Basis, und der Online-Handel wird bis 2031 voraussichtlich einen CAGR von 5,55 % verzeichnen.
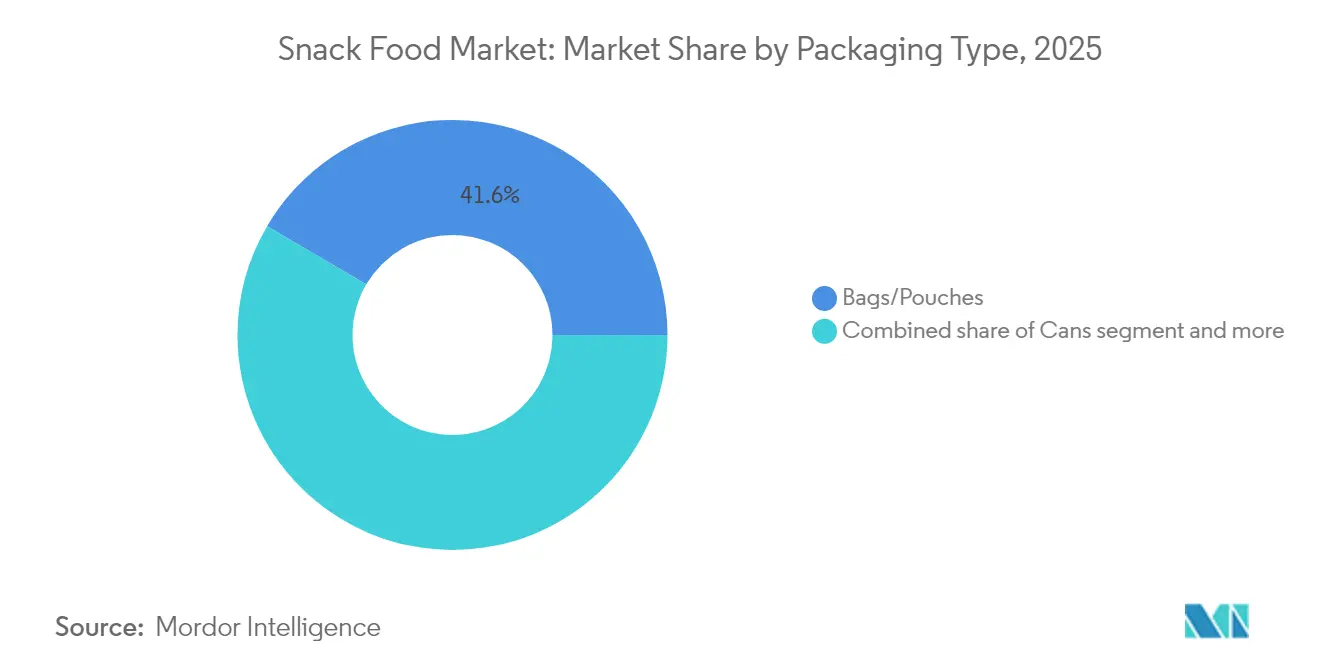
- Nach Verpackungstyp dominierten Beutel und Tüten 2025 mit einem Anteil von 41,55 %, und Dosen werden mit einem CAGR von 4,58 % prognostiziert, da Marken kreislauffähige Formate anstreben.
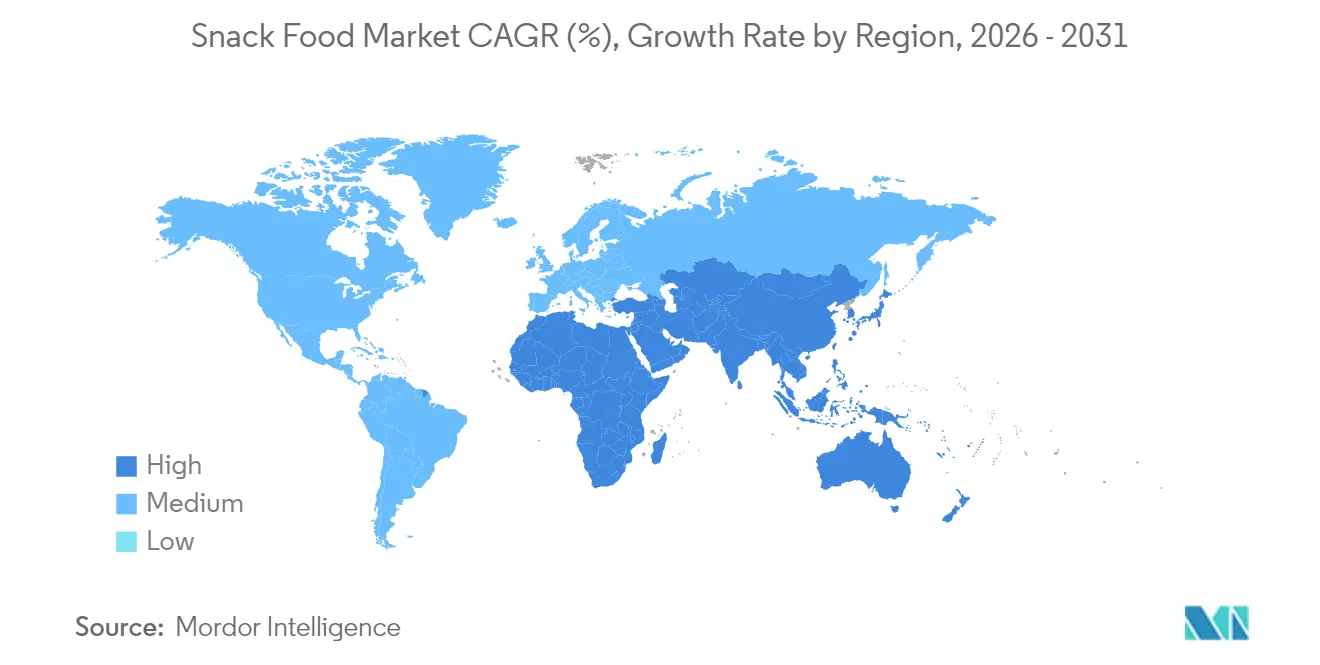
- Nach Geografie trug Asien-Pazifik 2025 mit 31,42 % zum globalen Umsatz bei, und der Nahe Osten und Afrika wird mit einem CAGR von 4,78 % bis 2031 als am schnellsten wachsende Region erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach praktischen Lebensmitteln | +1.2% | Global mit Spitzeneffekt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach angereicherten und funktionellen Snacks | +0.9% | Nordamerika und Europa mit Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung der Snackifizierung als Mahlzeitenersatz | +0.8% | Städtische Zentren weltweit | Mittelfristig (2–4 Jahre) |
| Wachsende Durchdringung von E-Commerce und Quick-Commerce | +0.7% | Global mit rasantem Momentum in Asien-Pazifik und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Verwertung von Lebensmittelabfällen zu hochwertigen Snacks | +0.4% | Nordamerika und Europa sowie aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Geschmacksorientierte Lokalisierung | +0.3% | Global mit regionalen Geschmacksnuancen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen Lebensmitteln
Städtische Lebensstile verkürzen die Mahlzeiten und treiben die Nachfrage nach tragbaren, einzeln portionierten Packungen in die Höhe. Marken setzen zunehmend auf wiederverschließbare Beutel und sauerstoffbarrierefähige Folien, die nicht nur die Haltbarkeit verlängern, sondern auch den Bedürfnissen von Verbrauchern unterwegs gerecht werden. Diese Verpackungsinnovationen gewährleisten Bequemlichkeit bei gleichzeitiger Aufrechterhaltung der Produktfrische und sind daher für beschäftigte Stadtbewohner besonders attraktiv. Dieser Trend neigt stark zu proteinreichen Angeboten, insbesondere in den Kategorien Fleisch und Pflanzenprotein, da diese eine mahlzeitenersetzende Sättigung bieten und der wachsenden Verbraucherpräferenz für proteinreiche Ernährung entsprechen. Der Aufstieg des Quick-Commerce verstärkt diesen Trend weiter und begünstigt Unternehmen, die stark nachgefragte Lagereinheiten effizient innerhalb eines 15-Minuten-Fensters liefern können – ein entscheidender Faktor für die Wettbewerbsfähigkeit in diesem schnelllebigen Markt. Gleichzeitig stehen Hersteller vor der Herausforderung, strenge Kennzeichnungsstandards einzuhalten, die sicherstellen müssen, dass ihre Formulierungen, Verpackungsdesigns und Angaben den Nährwertoffenlegungsmandaten der FDA entsprechen, was eine weitere Komplexitätsebene bei der Produktentwicklung und den Marketingstrategien hinzufügt.
Wachsende Nachfrage nach angereicherten und funktionellen Snacks
Verbraucher wechseln zunehmend von kalorienleeren Snacks zu solchen, die reich an Proteinen, Ballaststoffen, Probiotika und essenziellen Mikronährstoffen sind, angetrieben durch ein wachsendes Bewusstsein für Gesundheit und Wohlbefinden. Fortschrittliche Verfahren wie die Hochfeuchtigkeitsextrusion ermöglichen es Formulierern, diese funktionellen Wirkstoffe nahtlos in Produkte einzuarbeiten, ohne Textur oder sensorische Attraktivität zu beeinträchtigen. Die steigende Nachfrage nach Clean-Label-Produkten beschleunigt diesen Trend weiter, da Käufer aktiv künstliche Farb- und Konservierungsstoffe sowie andere synthetische Zusatzstoffe meiden. Darüber hinaus werden die aktualisierten Kriterien der FDA für den Anspruch „gesund”, die im Februar 2028 in Kraft treten sollen, strengere Nährwertstandards durchsetzen und Chancen für Unternehmen schaffen, die ihre Angebote proaktiv reformulieren, um diesen Richtlinien zu entsprechen[2]Quelle: Food and Drug Administration,"FDA schließt aktualisierte „Gesund”-Nährwertangabe ab", www.fda.gov . Unternehmen, die bioaktive Zutaten direkt von Erzeugern beziehen, stärken nicht nur ihre Glaubwürdigkeit bei gesundheitsbewussten Verbrauchern, sondern mindern auch Lieferkettenrisiken, insbesondere in diesem preislich hochwertigen und stark wettbewerbsintensiven Segment.
Ausweitung der Snackifizierung als Mahlzeitenersatz
Die Generation Z und Millennials wenden sich vom traditionellen Drei-Mahlzeiten-Rhythmus ab und entscheiden sich stattdessen für mehrere kleine Essensgelegenheiten. Dieser Wandel spiegelt veränderte Lebensstile und Präferenzen für flexiblere Essmuster wider. Als Reaktion darauf verbessern Marken ihr Angebot mit größeren Portionen, mehrschichtigen Texturen und global inspirierten Würzungen, mit dem Ziel, Genuss und Nährstoffdichte in Einklang zu bringen. Diese Innovationen richten sich an Verbraucher, die bequeme und dennoch sättigende Optionen suchen, die vollständige Mahlzeiten ersetzen können. Ein Paradebeispiel für diesen Trend ist der Anstieg bei Fleisch-Snacks, die das Basiswachstum übertroffen haben, da ihr Proteingehalt den Sättigungsbedarf deckt. Darüber hinaus machen die inhärente Tragbarkeit und die lange Haltbarkeit von Fleisch-Snacks sie zu einer attraktiven Wahl für den Konsum unterwegs. Darüber hinaus prüfen Produktentwickler Aminosäureprofile und glykämische Auswirkungen und stellen sicher, dass diese „Snack-Mahlzeiten” mit spezifischen Ernährungsplänen wie Keto oder proteinreichen Ernährungsweisen übereinstimmen. Dieser sorgfältige Ansatz unterstreicht das Engagement der Branche, vielfältige Verbraucherbedürfnisse zu erfüllen und gleichzeitig die Nährwertintegrität zu wahren.
Wachsende Durchdringung von E-Commerce und Quick-Commerce
Da der Online-Einkauf zunimmt, priorisieren Einzelhändler Miniaturbilder, Produktbewertungen und die Verbesserung der letzten Meile der Lieferung, um den sich wandelnden Verbrauchererwartungen gerecht zu werden. Dieser Wandel spiegelt die wachsende Bedeutung digitaler Merchandising-Strategien wider, um die Aufmerksamkeit der Verbraucher zu gewinnen und den Online-Umsatz zu steigern. Um Temperaturschwankungen während des Transports entgegenzuwirken, setzen Unternehmen zunehmend auf robustere Sekundärverpackungen und integrieren Trockenmittel-Einsätze, um die Qualität von Snacks, insbesondere knusprigen, zu erhalten. Diese Maßnahmen gewährleisten die Produktintegrität und Kundenzufriedenheit, auch unter schwierigen Transportbedingungen. Städtische Dark-Store-Betreiber, die sich auf schnelle Lieferungen in dicht besiedelten Gebieten konzentrieren, spielen eine bedeutende Rolle bei der Umgestaltung der Lieferkette. Diese Betreiber ermöglichen schnellere Lieferzeiten, erheben jedoch höhere Platzierungsgebühren, was Marken dazu veranlasst, sich auf die Förderung margenstarker Lagereinheiten zu konzentrieren, um Kosten auszugleichen und die Rentabilität zu erhalten. Forschungsergebnisse unterstreichen weiter, dass Verbraucher bereit sind, einen Aufpreis für ultraschnelle Lieferdienste zu zahlen, insbesondere für Genussprodukte und gesündere Optionen, was eine wachsende Nachfrage nach Bequemlichkeit, Premium-Erlebnissen und gesundheitsbewussten Optionen widerspiegelt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierter unorganisierter Einzelhandel und Vertriebslücken | –0.6% | Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Volatilität der landwirtschaftlichen Rohstoffpreise | –0.5% | Global mit höherem Druck auf kostensensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Kontrolle der HFSS-Werbung für Kinder | –0.4% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verschärfung der Vorschriften für Einwegkunststoffe und erweiterte Herstellerverantwortung | –0.3% | Angeführt von Europa mit globalen Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierter unorganisierter Einzelhandel und Vertriebslücken
In vielen Schwellenmärkten dominieren informelle Tante-Emma-Läden, was die Reichweite von Kühlketten einschränkt und das Potenzial für Premiumisierung dämpft. Diese Geschäfte dominieren aufgrund ihrer Zugänglichkeit, Erschwinglichkeit und tief verwurzelten Präsenz in lokalen Gemeinschaften, was es organisierten Einzelhandelsformaten erschwert, Fuß zu fassen. Darüber hinaus behindern Defizite bei ländlichen Straßen und Kühlinfrastruktur die Verteilung und Verfügbarkeit höherwertiger verderblicher Snacks, was ihr Marktwachstum begrenzt und Möglichkeiten zur Kategorieausweitung reduziert. Während digitale B2B-Bestell-Apps in Indonesien, Indien und den Philippinen Fortschritte machen, indem sie kleine Geschäfte mit organisierten Distributoren verbinden und das Risiko von Lagerausfällen mindern, variieren die Akzeptanzraten erheblich[3]Quelle: Landwirtschaftsministerium der Vereinigten Staaten,"Snack-Food-Markt Kurzübersicht", apps.fas.usda.gov. Faktoren wie digitale Kompetenz, Internetkonnektivität, Vertrauen in Technologie und die Bereitschaft kleiner Einzelhändler, von traditionellen Beschaffungsmethoden auf digitale Plattformen umzusteigen, tragen zur ungleichmäßigen Akzeptanz dieser Lösungen bei.
Volatilität der landwirtschaftlichen Rohstoffpreise
Unregelmäßige Bewegungen auf den Märkten für Mais, Weizen und Speiseöle werden durch extreme Wetterereignisse und geopolitische Unsicherheiten angetrieben. Diese Faktoren haben die Lieferketten gestört und zu unvorhersehbaren Preisschwankungen geführt, die die Marktstabilität herausfordern. Hersteller ohne fortschrittliche Absicherungsprogramme oder diversifizierte Lieferantenbasis spüren den Druck dieser Inputpreisschwankungen, da sie Schwierigkeiten haben, die steigenden Kosten zu absorbieren. Im Gegensatz dazu ergreifen führende Marken proaktive Maßnahmen, indem sie Terminkontrakte abschließen, um Preise zu sichern, und in regenerative Beschaffungspraktiken investieren, um langfristige Nachhaltigkeit und reduziertes Risiko zu gewährleisten. Diese Strategien helfen nicht nur, ihren Betrieb zu stabilisieren, sondern stärken auch ihre Widerstandsfähigkeit gegenüber zukünftigen Störungen. Kleinere Akteure hingegen, denen die Ressourcen fehlen, um solche Maßnahmen umzusetzen, kämpfen mit schmaleren Margen, engeren Cashflows und erhöhter finanzieller Anfälligkeit in diesem volatilen Umfeld. Diese Disparität unterstreicht die wachsende Kluft zwischen etablierten Marktführern und aufstrebenden Marktteilnehmern, da letztere erhebliche Herausforderungen bei der Navigation der aktuellen Marktdynamik haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fleisch-Snacks treiben Premium-Wachstum voranIm Jahr 2025 dominierten herzhafte Snacks weiterhin den globalen Snack-Food-Markt mit einem Anteil von 32,39 %. Diese starke Stellung unterstreicht die anhaltende Vorliebe der Verbraucher für salzige, knusprige Produkte wie Kartoffelchips, Maissnacks und Brezeln. Obwohl der Wettbewerb durch gesündere Snack-Alternativen zunimmt, bleiben herzhafte Snacks bei verschiedenen Altersgruppen und in unterschiedlichen Regionen ein beliebter Genuss. Innovationen wie extrudierte Gemüsechips und hülsenfruchtbasierte Puffs bringen pflanzliche Ernährung in den herzhaften Bereich. Dennoch bevorzugen Mainstream-Verbraucher nach wie vor authentische Aromen, verlockende Gewürzmischungen und den begehrten Knuspereffekt. Selbst mit dem Aufstieg gesünderer Optionen festigt die breite sensorische Anziehungskraft des Segments herzhafte Snacks als erste Wahl sowohl für spontane als auch geplante Lebensmitteleinkäufe.
Fleischsnacks etablieren sich als das am schnellsten wachsende Segment des Snack-Food-Marktes, mit Prognosen, die einen robusten CAGR von 6,59 % anzeigen. Produkte wie Fleischsticks und Jerky werden besonders von aktiven, gesundheitsbewussten Verbrauchern geschätzt, dank ihrer Portabilität und ihres hohen Proteingehalts – ganz ohne Kühlung. Als Reaktion auf Clean-Label-Anforderungen bringen Marken Produkterweiterungen mit Weidehaltungsrindfleisch, Truthahn und Bison auf den Markt und betonen dabei sowohl Geschmack als auch ethische Beschaffung. Solche Innovationen sprechen insbesondere Premium-Snack-Käufer an, die Wert auf Geschmack und Zutaten-Transparenz legen. Das Segment profitiert vom übergeordneten Trend zu Protein-Wellness und einer Abkehr von kohlenhydratreichen Snacks. Mit seinem dynamischen Wachstum, vielfältigen Proteinangeboten und der Ausrichtung auf moderne Lebensstile und Clean Eating baut das Fleischsnacks-Segment seinen Anteil am globalen Snack-Food-Markt stetig aus.


Nach Zutatentyp:
Clean-Label-Dynamik beschleunigt sichIm Jahr 2025 dominierten konventionelle Snack-Food-Rezepturen den Markt und machten 63,02 % des Gesamtumsatzes aus. Ihre starke Stellung ist vor allem auf ihre Kosteneffizienz, die Attraktivität für Massenkonsumenten und die weitverbreitete Verfügbarkeit wichtiger Rohstoffe zurückzuführen. Dies gewährleistet eine planbare Produktion und Distribution für die Hersteller, was zu stabilen Lieferketten und konsistenten Preisen führt. Darüber hinaus profitieren konventionelle Snacks von der Vertrautheit der Verbraucher, etablierter Markentreue und Skaleneffekten, die die Kosten niedrig halten. Trotz des starken Wettbewerbs durch gesundheitsorientierte Alternativen festigt ihre Zugänglichkeit in entwickelten und aufstrebenden Märkten ihren erheblichen Marktanteil. Die allgegenwärtige Präsenz des Segments im Einzelhandel stellt neuere Formate vor Herausforderungen, auch wenn Nischenkategorien an Bedeutung gewinnen.
Biologische und Clean-Label-Snack-Rezepturen sind auf dem Weg, im Prognosezeitraum eine CAGR von 5,27 % zu erzielen, und positionieren sich damit als das am schnellsten wachsende Segment des Marktes. Dieser Aufschwung wird durch die Bereitschaft der Verbraucher angetrieben, einen Aufpreis für Transparenz in der Landwirtschaft sowie für Rezepturen zu zahlen, die frei von Zusatzstoffen und nicht gentechnisch verändert sind. Die Skalierung dieses Segments bringt jedoch Komplexitäten mit sich: Verarbeiter müssen zertifizierte Bio-Anbauflächen sichern, die Herkunft der Zutaten überprüfen und strenge Rückverfolgbarkeitsanforderungen einhalten. Während ein prognostizierter Rückgang der Preise für Bio-Sojabohnen und -Mais einige Kostendruck-Faktoren abmildern könnte, müssen Marken ihre Beschaffung sorgfältig steuern, um eine stabile Versorgung zu gewährleisten. Unternehmen, die Kooperationen mit Landwirten in den Vordergrund stellen und regenerative Landwirtschaftspraktiken betonen, haben bessere Chancen, umweltbewusste Verbraucher zu gewinnen. Da Käufer bei ihren Entscheidungen zunehmend Nachhaltigkeit und Gesundheit priorisieren, erweitern biologische und Clean-Label-Spezialsnacks stetig ihren Anteil am Snack-Food-Markt.
Nach Verpackungstyp:
Nachhaltigkeit treibt Innovation voranIm Jahr 2025 entfielen auf Beutel und Tüten 41,55 % des globalen Snack-Verpackungsvolumens, was ihre Marktdominanz unterstreicht. Ihre leichte, tragbare und wiederverschließbare Beschaffenheit eignet sich für verschiedene Konsumgelegenheiten. Die vielseitige Größengestaltung, Kosteneffizienz und Markenflexibilität dieses Formats machen es zur ersten Wahl für Hersteller und Verbraucher gleichermaßen. Technologische Fortschritte in der Verpackung steigern ihre Attraktivität. Führende Konverter bringen Monomaterial-Polyolefinfolien auf den Markt, die das Recycling vereinfachen, ohne Sauerstoff- oder Feuchtigkeitsbarrieren zu beeinträchtigen. Große Marken wie Mars optimieren die Logistik zur Unterstützung dieses Formats, was durch ihre Einführung von maßgeschneiderten Kartons belegt wird, die den Wellpappenverbrauch, die Kosten und den CO₂-Ausstoß reduzieren. Angesichts steigender Nachhaltigkeitserwartungen und laufender funktionaler Verbesserungen sind Beutel und Tüten gut positioniert, ihre führende Position in der Snack-Food-Verpackung zu behalten.
Während Dosen seit langem ein Grundelement der Snack-Verpackung sind, sind sie nun auf dem Weg, mit einer CAGR von 4,58 % zu wachsen und sich als das am schnellsten wachsende Segment der Kategorie zu etablieren. Diese Wiederbelebung ist in erster Linie auf ihre Recyclingfähigkeit zurückzuführen, die nahtlos mit den Mandaten zur erweiterten Herstellerverantwortung (EPR) und etablierten Abfallsammelsystemen in vielen entwickelten Regionen übereinstimmt. Dosen schützen nicht nur Produkte, sondern verlängern auch die Haltbarkeit, was Hersteller und Verbraucher anspricht, die Premium- oder langlebige Snacks priorisieren. Ihre Ausrichtung auf Kreislaufwirtschaftsprinzipien macht sie zur ersten Wahl für Marken, die Nachhaltigkeit betonen. Innovationen wie leichte Metalllegierungen und leicht zu öffnende Deckel steigern ihre Marktattraktivität. Da die globale Nachfrage nach umweltfreundlichen Verpackungen steigt, etablieren Dosen ihre Bedeutung neu und vergrößern stetig ihren Fußabdruck in der Snack-Food-Verpackung.
Nach Vertriebskanal:
Digitale Transformation beschleunigt sichIm Jahr 2025 entfielen auf Supermärkte und Hypermärkte 34,21 % der gesamten Snack-Food-Ausgaben und festigten damit ihren Status als dominanter Vertriebskanal. Ihre Stärke liegt in der Präsentation einer breiten Produktpalette, die vielfältige Verbraucherwünsche in einem Besuch erfüllt. Werbestrategien, einschließlich Bündelangeboten, In-Store-Rabatten und Treueanreizen, treiben höherwertige Käufe an. Diese Einzelhändler profitieren von robusten Markenkooperationen und erhöhter In-Store-Sichtbarkeit, die Impulskäufe im Snack-Segment fördern. Das weitläufige Einzelhandelsformat ermöglicht Käufern die Bequemlichkeit eines One-Stop-Shops, der wesentliche Lebensmittel mit verlockenden Snack-Optionen verbindet. Mit einem gut etablierten Rahmen, häufigen Werbeaktivitäten und der Fähigkeit, sowohl aufstrebende als auch etablierte Marken zu präsentieren, bleiben Supermärkte und Hypermärkte entscheidend für den globalen Snack-Vertrieb.
Der Online-Einzelhandel soll mit einer CAGR von 5,55 % expandieren und sich als der am schnellsten wachsende Kanal für den Snack-Vertrieb etablieren. Dieser Anstieg wird durch zunehmende Smartphone-Nutzung angetrieben, die app-gestütztes Lebensmitteleinkaufen zugänglicher macht. Schnelle Lieferdienste ermöglichen nahezu sofortigen Snack-Zugang und verbinden Bequemlichkeit mit Vielfalt. Snack-Abonnementboxen führen eine neuartige Entdeckungsfacette ein, die es Verbrauchern ermöglicht, globale Geschmäcker und Nischenmarken von zu Hause aus zu probieren. Darüber hinaus ermöglicht diese Plattform Marken gezielte Werbeaktionen, maßgeschneiderte Empfehlungen und direkte Verbraucherinteraktion. Da die digitale Landschaft sich erweitert und die Logistik sich stärkt, wird die Stellung des Online-Einzelhandels auf dem Snack-Markt in den kommenden Jahren zunehmen und traditionelle stationäre Geschäfte herausfordern.
Geografische Analyse
APAC Snack-Food-Markt
Im Jahr 2025 beanspruchte die Region Asien-Pazifik mit 31,42 % den größten Anteil am globalen Umsatz, angetrieben durch Urbanisierung, steigende Einkommen der Mittelschicht und eine tief verwurzelte kulturelle Vorliebe für herzhafte und würzige Aromen. China, dessen Einzelhandelsverkäufe von Snacks die Marke von 1 Billion Yuan überstiegen, verdankt seinen Erfolg maßgeblich einheimischen Marktführern, die traditionelle Zutaten geschickt mit modernen Verarbeitungsmethoden verbinden. Gleichzeitig führen regionale Forschungs- und Entwicklungszentren rasch lokalisierte Produkte ein, wie etwa Algen-Chips in Japan und Chili-Mango-Gummibonbons in Thailand.
MEA Snack-Food-Markt
Der Nahe Osten und Afrika wird voraussichtlich das stärkste Wachstum verzeichnen, mit einem prognostizierten CAGR von 4,78 % bis 2031. Dieser Aufschwung wird durch eine junge Bevölkerungsstruktur, den Anstieg des E-Commerce und eine Erholung des Tourismus begünstigt. Sowohl Saudi-Arabien als auch die Vereinigten Arabischen Emirate investieren erhebliche Mittel in Lebensmittelverarbeitungszentren und Logistiknetzwerke, mit dem Ziel, die Importabhängigkeit zu verringern und Möglichkeiten für den Re-Export zu nutzen. Saisonale Ausgabenspitzen werden durch hochwertige Geschenksets während des Ramadan und Diwali angetrieben, begleitet von einem wachsenden Trend hin zu funktionellen Snacks, der globale Wellness-Trends widerspiegelt.
Snack-Food-Markt in Europa und Amerika
Nordamerika, Europa und Südamerika bewegen sich in einem Umfeld gesättigter Marktdurchdringung, jeweils mit eigenen regulatorischen und wirtschaftlichen Besonderheiten. Der US-amerikanische Markt, eine Hochburg für proteinreiche und handwerklich hergestellte Produkte, kämpft mit Rohstoffpreisschwankungen, die die Preissensibilität herausfordern. Europa nimmt eine Vorreiterrolle bei strengen Vorschriften ein, insbesondere in Bezug auf Kunststoffe und das Marketing von Lebensmitteln mit hohem Fett-, Zucker- und Salzgehalt, was Marken zu ständiger Neuformulierung und innovativen Verpackungsdesigns zwingt. In Südamerika stechen Brasilien und Mexiko als Wachstumsmotoren hervor, auch wenn sie mit Währungsvolatilität und einer fragmentierten Einzelhandelslandschaft zu kämpfen haben, die landesweite Expansionen erschwert. Auf allen Kontinenten erkennen Unternehmen zunehmend die Notwendigkeit integrierter Risikomanagementstrategien, die Beschaffungsherausforderungen, Klimaresilienz und multimodale Frachtlösungen berücksichtigen.

Regulatorisches Umfeld
Hersteller von Snackprodukten unterliegen zunehmend strengeren Anforderungen an Lebensmittelsicherheit, Kennzeichnung und Vermarktung, die die Formulierung und die Angaben auf der Verpackung immer stärker prägen. In den Vereinigten Staaten ist die Food and Drug Administration (FDA) die zentrale Behörde für Nährwertkennzeichnung und Leitlinien, und ihr Food Safety Modernization Act (FSMA)-Rahmenwerk umfasst die Rückverfolgbarkeits- und Dokumentationspflichten der Rule 204, mit einer Compliance-Frist im Januar 2026, die die Dokumentationsanforderungen in den Zutaten- und Lohnfertigungsnetzwerken erhöht.
In Europa bilden die Vorschriften zur Lebensmittelinformation die Grundlage der Verordnung (EU) Nr. 1169/2011 (Lebensmittelinformationen für Verbraucher, FIC). Die Europäische Kommission führt ihre Arbeiten zu Kennzeichnung und Ernährung weiter (einschließlich der Prüfung von Überarbeitungen und Ansätzen im Zusammenhang mit Nährwertprofilen und Systemen auf der Vorderseite der Verpackung). Neben Sicherheit und Kennzeichnung bleibt der gesundheitspolitische Druck für die Kategorie erheblich, wie die HFSS-Werbebeschränkungen der britischen Regierung zeigen, die die Werbung für Produkte mit hohem Fett-, Salz- und Zuckergehalt einschränken und den Wandel hin zu Reformulierung und klarerer Ernährungskommunikation verstärken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Snackprodukten reicht von landwirtschaftlichen Ausgangsstoffen (Mais, Weizen, Kartoffeln, Speiseöle, Zucker, Kakao, Nüsse und Gewürze) über die Primärverarbeitung und Aromasysteme bis hin zur Hochdurchsatzfertigung (Extrusion, Backen, Frittieren, Süßwarenherstellung und Trocknung von Fleischsnacks). Fertigprodukte durchlaufen dann die Verpackungsumwandlung und gelangen in den Mehrkanalvertrieb. Markenhersteller und Lohnverpacker beschaffen Zutaten und Zusatzstoffe, verwalten Qualitätssysteme und Kennzeichnungscompliance, verarbeiten Produkte zu lagerstabilen Formaten und setzen stark auf flexible Verpackungen (insbesondere Beutel und Pouches) sowie Dosen und Kartons, bevor die Produkte über den modernen Handel, Convenience-Kanäle sowie stark wachsende Online- und Quick-Commerce-Modelle geleitet werden.
Jüngste betriebliche Maßnahmen und externe Schocks zeigen, wie Kapazität, Arbeitskräfte und Logistik sowohl Kosten als auch Servicelevel beeinflussen. PepsiCo gab im Februar 2025 die Schließung seiner PopCorners-Anlage in Liberty, New York, bekannt und schloss diese am 21. Mai 2025 ab, was die Konsolidierung der Standorte verdeutlicht, während Hersteller Auslastung und Effizienz ausbalancieren. Vorgelagert treibt die Volatilität bei Getreide und Ölen zusammen mit klimabedingten Frachtunterbrechungen Lieferanten und Hersteller zu diversifizierter Beschaffung, Terminkontrakten und stärker digitaler Planung. Nachgelagert erhöhen Quick-Commerce und die Auftragsabwicklung über Dark Stores auch die Erwartungen an hohe Verfügbarkeit im Bestand und an Verpackungen, die die Knusprigkeit während der Last-Mile-Zustellung schützen können.
Wettbewerbslandschaft
Der globale Snack-Food-Markt erlebt Wettbewerb zwischen etablierten multinationalen Unternehmen und agilen Disruptoren, was zu einem mäßig konzentrierten Markt führt. Giganten wie PepsiCo, Mondelez, Nestlé und die kürzlich fusionierte Mars-Kellanova-Einheit verfügen über vielfältige Portfolios und nutzen ihre globale Reichweite für effiziente Beschaffung und Werbung. Ein Paradebeispiel: PepsiCos robotergesteuerte Werke zeigen das Potenzial der Fertigungsdigitalisierung zur Minimierung von Ausfallzeiten und Senkung indirekter Kosten.
Fusionen und Übernahmen dominieren als Schlüsselstrategien, da führende Akteure Portfoliolücken schließen wollen. Im Februar 2025 stärkte Mars sein Portfolio durch die Integration der herzhaften Vermögenswerte von Kellanova und gewann Boden bei Pringles und Cheez-It, was seine Position gegenüber Salzsnack-Wettbewerbern stärkte. Gleichzeitig erwarb Flowers Foods Simple Mills, um sein Clean-Label-Image zu verbessern, und UpSnack Brands integrierte Pipcorn und Spudsy und trieb damit die Grenzen der Upcycling-Innovation voran. Aufstrebende Marken nutzen Direct-to-Consumer-Strategien und Social-Media-Narrative, um Regalplatz zu gewinnen, insbesondere in den Bereichen funktionelle Protein-Bissen und Darmgesundheitsprodukte.
Nachhaltigkeit in der Verpackung hat sich als zentraler Fokus herausgestellt. Amcor führte in Zusammenarbeit mit ausgewählten Markenpartnern recyclingfähige Laminate ein, die den Einzelhändlerstandards entsprechen. Gleichzeitig testete Kind Snacks recyclingfähige Papierverpackungen für die Abholung am Bordstein und erzielte eine beeindruckende Kaufabsicht von 93 % bei Käufern. Durch die Auslagerung an spezialisierte Lohnhersteller wie Tandem Foods können Markeninhaber Mittel von festen Anlagevermögen in Forschung und Entwicklung sowie Verbraucherengagement umleiten.
Snack-Food-Branche Marktführer
General Mills Inc.
PepsiCo Inc.
Nestle SA
Mondelez International
The Kellogg Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Snack-Food-Markt
- PepsiCo Inc.
- The Kellogg Company
- Nestle S.A.
- General Mills Inc.
- Mondelez International, Inc
- Conagra Brands Inc.
- ITC Limited
- Unilever plc
- Hunter Foods LLC
- Simply Good Foods Co
- Balaji Wafers Private Limited
- The Kraft Heinz Company
- Campbell Soup Company
- Intersnack Group GmbH & Co. KG
- Calbee Inc.
- Grupo Bimbo SAB de CV
- The Hershey Company
- Mars Inc.
- Messaris Snack Foods
- Blue Diamond Growers

Marktchancen und Zukunftsaussichten
Funktionale und proteinreichere Snacks schaffen Raum für etablierte und herausfordernde Anbieter über herzhafte, Backwaren- und andere „Better-for-you“-Formate hinweg, wobei mehrere große Akteure über eine Nischenpositionierung hinaus zu skalierten Plattformen übergehen. PepsiCo erweiterte 2026 markenübergreifend proteinbetonte Angebote, darunter Doritos Protein, Quaker Protein Rice Crisps und PopCorners Protein, was zeigt, dass Protein-Zusatzkonzepte genutzt werden, um sowohl den Marktanteil bei klassischen salzigen Snacks zu verteidigen als auch die Snackifizierung im Zuge steigender Mahlzeitennachfrage zu erfassen.
Lokalisierte Kapazitätserweiterungen und Investitionen auf der Zutatenseite unterstützen zudem die Versorgungssicherheit und das Wachstum von Handelsmarken, insbesondere bei Kartoffel-basierten Snacks und angrenzenden verarbeiteten Vorprodukten. Im Juni 2026 eröffnete Shearer's Foods eine 390.000 Quadratfuß große Anlage im Wert von 110 Millionen USD in Moraine, Ohio, die auf eine Jahresproduktion von bis zu 60 Millionen Pfund Chips, Süßigkeiten und Snacks ausgelegt ist und die nordamerikanische Versorgung für Markenhersteller und Lohnfertigung stärkt. Vorgelagert begann Agristo im Juli 2026 mit dem Bau einer Kartoffelverarbeitungsanlage im Wert von 1 Milliarde USD in Grand Forks, North Dakota, während die Bel Group im März 2026 eine Erweiterung im Wert von 200 Millionen USD in Brookings, South Dakota, einleitete. Zusammengenommen erhöhen diese Schritte den Durchsatz für kartoffelbezogene und snacknahe Kategorien und verringern zugleich die Anfälligkeit gegenüber Logistikschwankungen.
Recent Industry Developments in Snack-Food-Markt
- Mai 2026: PepsiCo begann mit der Einführung von PopCorners Protein in ausgewählten Märkten und fügte damit einer um leichte Textur positionierten Marke eine proteinbetonte Erweiterung hinzu. Die Einführung erweitert PepsiCos funktionales Snacking-Portfolio über traditionelle salzige Plattformen hinaus und unterstützt einen Premium-SKU-Mix in Kanälen, in denen Käufer nach „Better-for-you“-Signalen suchen.
- März 2026: General Mills schloss eine Vereinbarung zum Verkauf seiner Geschäftstätigkeiten in Brasilien, einschließlich der Marken Yoki und Kitano, an Grupo 3coracoes für 800 Millionen R$. Die Veräußerung verändert die geografische Ausrichtung von General Mills im Snackbereich und lenkt den Fokus zunehmend auf vorrangige Kategorien und Märkte angesichts steigender Wettbewerbsintensität.
- August 2025: Pop Secret brachte eine verzehrfertige Popcorn-Linie in 5-Ounce-Packungen in mehreren Geschmacksrichtungen auf den Markt und erweiterte damit sein Angebot über Formate zur Zubereitung zu Hause hinaus. Dies bringt ein auf Convenience ausgerichtetes Angebot, das direkter mit „Grab-and-go“-herzhaften Snacks im modernen Handel und bei Impulskäufen konkurriert.


Snack-Food-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Snack-Food-Markt verpackte Lebensmittel, die üblicherweise zwischen den Mahlzeiten verzehrt und über den Einzel- und Außer-Haus-Handel erworben werden, gemessen in Wertgrößen am Verkaufspunkt in jeder erfassten Region.
Ausschlüsse aus dem Umfang: Nicht-Lebensmittelartikel und Dienstleistungen sind ausgeschlossen; ebenso werden Doppelzählungen zwischen Zutaten, Zwischenverarbeitung und fertigen Snack-Produkten vermieden.
Segmentierungsübersicht
- Nach Produkttyp
- Tiefkühl-Snacks
- Herzhafte Snacks
- Frucht-Snacks
- Süßwaren-Snacks
- Backwaren-Snacks
- Fleisch-Snacks
- Sonstige
- Nach Zutatentyp
- Konventionell
- Biologisch/Clean-Label
- Nach Verpackungstyp
- Beutel/Tüten
- Dosen
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde zunächst eingesetzt, um die Nachfragekarte und die Länderabdeckungslogik zu erstellen, bevor die Zahlen modelliert wurden. Wir stützten uns auf öffentliche Datenreihen wie USDA und FAOSTAT für den Rohstoffkontext, UN Comtrade und nationale Zollportale für Handelssignale bei verpackten Lebensmitteln sowie auf statistische Ämter wie das US Census Bureau und Eurostat für Produktions- und Einzelhandelsindikatoren auf Kategorieebene.
Darüber hinaus haben wir Geschäftsberichte, Investorenpräsentationen und Ergebnistranskripte von Unternehmen ausgewertet, um Preisveränderungen, Produktmixverschiebungen und Kanalleistungen im Snack-Bereich zu verfolgen. Zur Gegenprüfung nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie eine Import-Export-Datenbank auf Sendungsebene, um Handelsrichtungen zu validieren, wenn öffentliche Auswertungen zu allgemein waren. Diese Beispiele sind nicht abschließend; weitere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen, insbesondere in Bezug auf Preisrealisierung, Kanalmix und das Kaufverhalten der Verbraucher zwischen Mainstream- und Premium-Snacks. Wir sprachen mit einer breiten Auswahl an Herstellern, Distributoren, Einzelhändlern und Kategoriespezialisten in der Region Asien-Pazifik, EMEA und Amerika, sodass regionale Muster bei Inflation, Promotionen und Packungsgrößen im endgültigen Modell berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 15 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 53 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem der Wert der Kategorie verpackte Lebensmittel und Snacks anhand einer Kombination aus Konsum- und Einzelhandelssignalen nach Ländern rekonstruiert und dann auf Regionen und den globalen Gesamtwert hochgerechnet wird. Die Gesamtwerte werden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben zu Marken- und Handelsmarkenpreisen, Kanalprüfungen und einigen Lieferantenaufstellungen, sofern Offenlegungen verfügbar sind. Dies hilft, offensichtliche Überschätzungen oder fehlende Bestandteile zu korrigieren.
Für den Snack-Food-Markt haben einige wenige Eingabegrößen das größte Gewicht, und wir überprüfen sie während der Modellierung sorgfältig. Dazu gehören Preisveränderungen auf Kategorieebene (Inflation und Promotionstiefe), Packungsgrößen- und Premiumisierungsmix, die Aufteilung zwischen modernem Handel, Convenience und Online, die Importabhängigkeit bei bestimmten Snack-Typen sowie das Tempo neuer Produkteinführungen, das in reifen Märkten typischerweise das Wertwachstum stärker beeinflusst als das Volumenwachstum. Für die Prognose wurde eine Szenarioanalyse eingesetzt, damit das Modell unterschiedliche Inflationspfade und das Kaufverhalten der Verbraucher bei Preisrückgängen abbilden kann. Anschließend wird ein einziger Basisszenario ausgewählt, nachdem eine Abstimmung mit den Erwartungen der Experten für die nächsten 12 bis 24 Monate erfolgt ist. Wo Bottom-up-Prüfungen Lücken aufwiesen, wurden Bandbreiten verwendet und mithilfe der Kanalanteilslogik und länderspezifischer Konsistenzprüfungen eingeengt, anstatt eine falsche Präzision zu erzwingen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Endergebnis mit unabhängigen Signalen konsistent bleibt. Wir vergleichen das Modell mit Handelsrichtungen, Einzelhandels- und Produktionsindikatoren sowie Kommentaren auf Unternehmensebene, die auf Volumen-, Preis- und Kanalbewegungen hinweisen, und überprüfen Anomalien vor der Freigabe.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Rohstoffbewegungen, bedeutende regulatorische Maßnahmen, die das HFSS-Marketing betreffen, oder plötzliche Währungsschwankungen. Vor der Auslieferung führt ein Analyst einen neuen Durchlauf der Kerneingaben durch und berechnet die wichtigsten Ergebnisse neu, damit die Kunden die aktuellste Ansicht erhalten.
Snack-Food-Marktgröße von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur Snack-Food-Marktgröße weichen häufig voneinander ab, was auf den Zeitpunkt der Währungsumrechnung, die Fortschreibung des Preises pro Einheit und die unterschiedliche Behandlung von Einzelhandels- gegenüber Herstellerwerten in verschiedenen Studien zurückzuführen ist. In unserer Arbeit werden diese Punkte frühzeitig explizit gemacht, damit die spätere Wachstumsrechnung nachvollziehbar und leichter überprüfbar bleibt.
Wesentliche Abweichungen entstehen in der Regel durch die Art der Inflationsanwendung auf die Preisgestaltung, die Frage, ob Packungsgrößenänderungen als echte Preiserhöhungen behandelt werden, und wie schnell Annahmen nach großen Verschiebungen bei Rohstoffen und Wechselkursen aktualisiert werden. Der Aktualisierungsrhythmus und die Wahl der durchschnittlichen Jahres-Wechselkurse (anstelle eines einzigen Stichtagskurses) verändern ebenfalls den USD-Gesamtwert. Hier wird die Schätzung von Mordor Intelligence durch wiederholbare Prüfungen wie den regionalen Kanalmix und berichtete Preiskommentare konsistent gehalten.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 292,01 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 719,18 Milliarden USD (2024) | Verwendet einen breiteren Snack-Rahmen, der angrenzende Kategorien und Einzelhandelsumsatzgesamtwerte erfassen kann; die höhere Zahl für 2024 spiegelt zudem eine andere Preisbasis und einen anderen Zeitpunkt der USD-Umrechnung wider. |
| Branchendaten-Herausgeber B | 679,00 Milliarden USD (2024) | Ausgewiesen als Einzelhandelsumsätze für globale Snacks, was eine breitere Kategorieabdeckung und Einzelhandelsmargeneffekte im Vergleich zu einem engeren Umfang für verpackte Snack-Lebensmittel einschließen kann. |
Die Streuung der Werte ergibt sich hauptsächlich aus den Umfangsgrenzen und der Art der Zählung von Einzelhandelsumsätzen gegenüber einem definierten Snack-Food-Warenkorb; dieser Effekt wird durch Preis- und Wechselkursentscheidungen in Jahren mit hoher Inflation verstärkt. Indem wir die Preislogik an beobachtbaren Mix- und Kanalverschiebungen ausrichten und Annahmen bei Währungsbewegungen erneut überprüfen, erhalten wir eine Zahl, die sich aus klaren Schritten leichter erklären und replizieren lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Snack-Food-Markt im Jahr 2026?
Die Größe des Snack-Food-Marktes erreichte im Jahr 2026 292,01 Milliarden USD.
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Für den Sektor wird eine CAGR von 4,20 % über 2026–2031 prognostiziert.
Welche Region erzielt den höchsten Snack-Umsatz?
Asien-Pazifik hielt mit 31,42 % den größten Anteil am globalen Umsatz 2025.
Welcher Produkttyp wächst am schnellsten?
Fleischsnacks werden voraussichtlich bis 2031 mit einem CAGR von 6,59 % wachsen.
Wie wirken sich Nachhaltigkeitsvorschriften auf die Verpackung aus?
Vorschriften zur erweiterten Herstellerverantwortung beschleunigen den Übergang zu recyclingfähigen Folien und Formaten mit höherem Recyclinganteil.
Seite zuletzt aktualisiert am:


