
Größe und Marktanteil des Krebsdiagnostikmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 124.10 Milliarden US-Dollar |
| Marktgröße (2031) | 183.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.20 % |
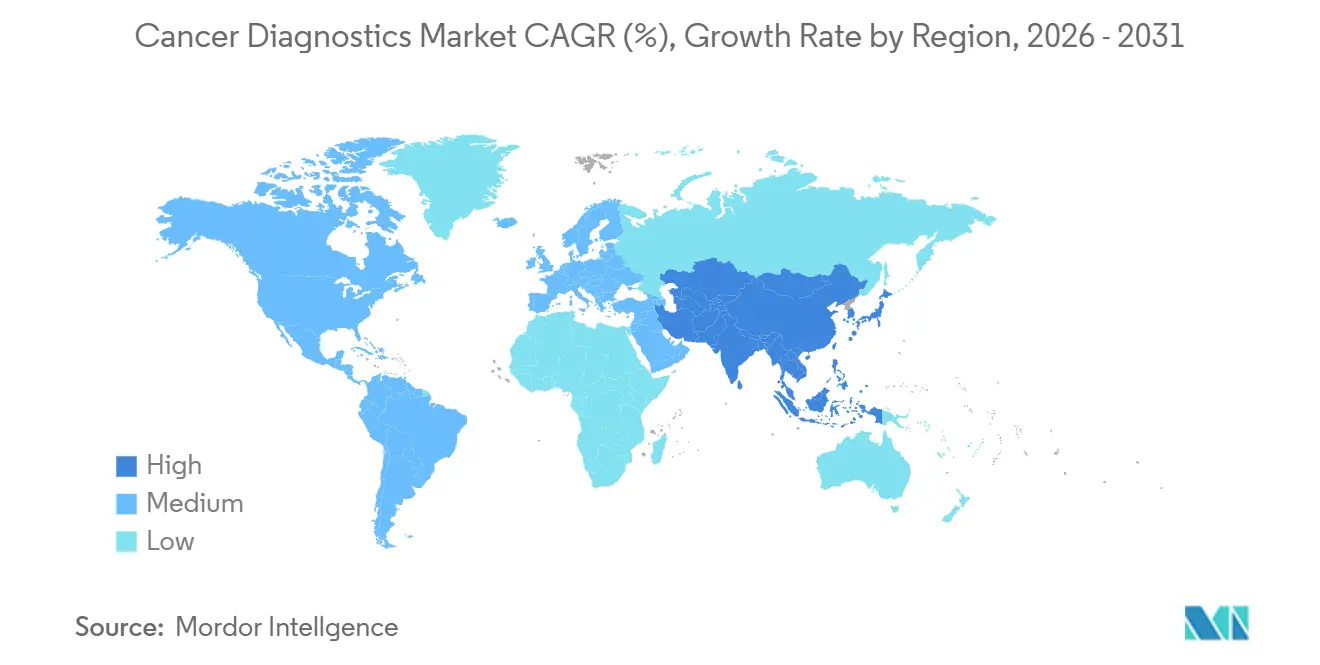
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
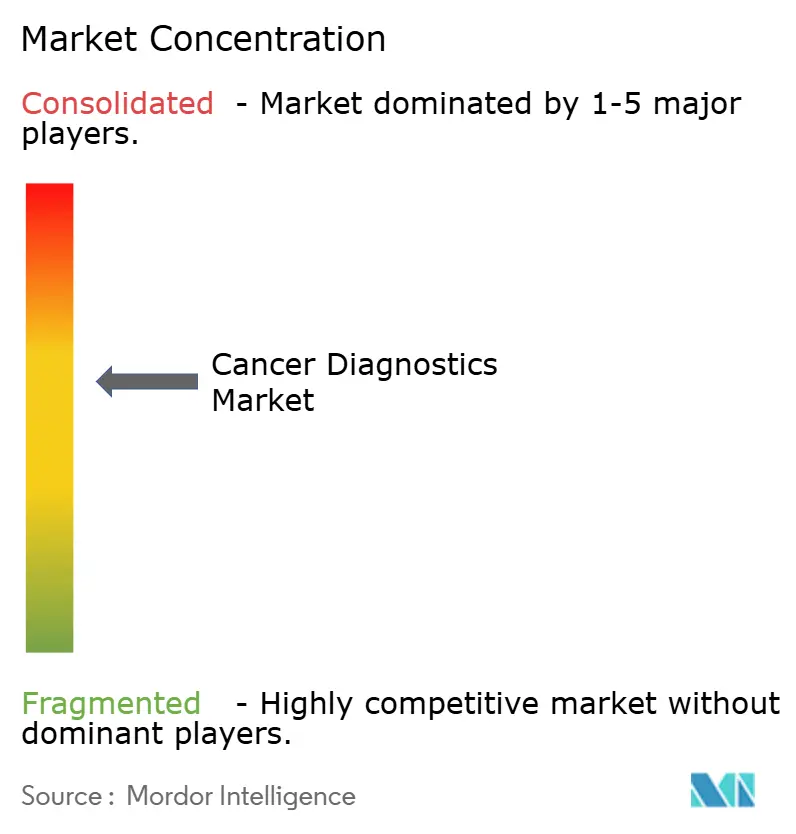
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Krebsdiagnostikmarktanalyse von Mordor Intelligence
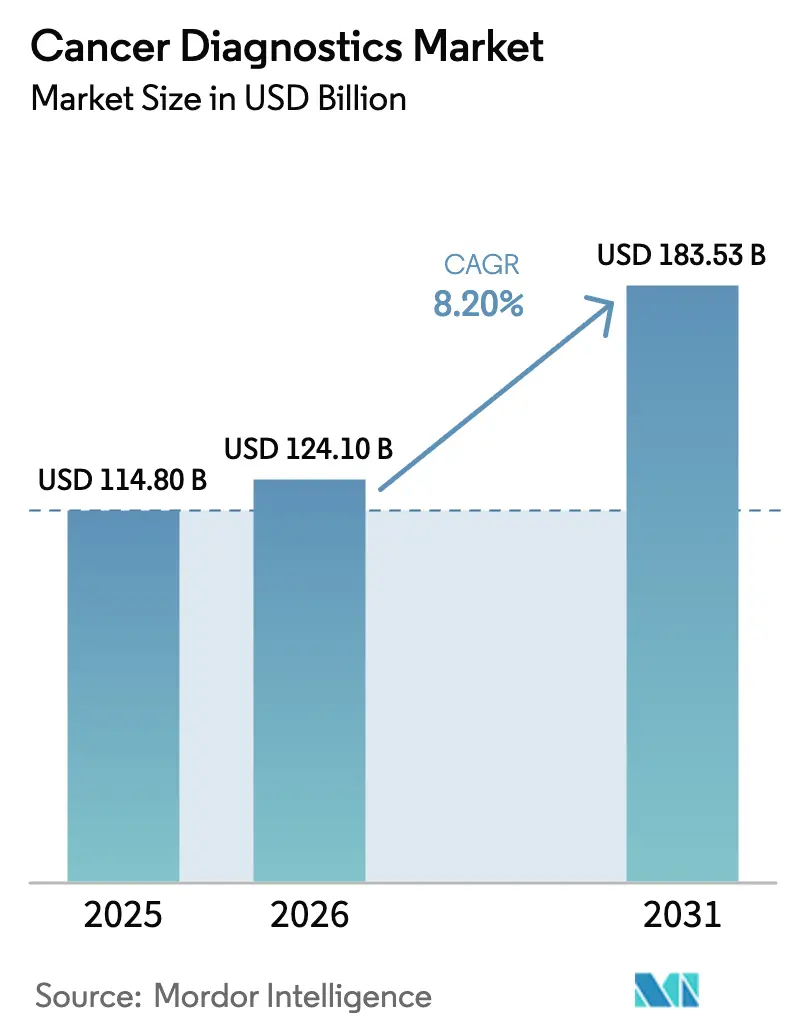
Die Größe des Krebsdiagnostikmarktes wird voraussichtlich von 114,80 Milliarden USD im Jahr 2025 und 124,10 Milliarden USD im Jahr 2026 auf 183,53 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,20 % zwischen 2026 und 2031 entspricht.
Wachsende öffentliche Mittel für bevölkerungsweite Screening-Programme, die rasche Kommerzialisierung von Flüssigbiopsie-Plattformen, die molekulare Erkenntnisse innerhalb von 48 Stunden liefern, sowie KI-gestützte Bildanalysen, die die Interpretation standardisieren, sind die wichtigsten Wachstumstreiber. Nordamerika behielt 2025 den größten Marktanteil, da Krankenhausnetzwerke weiterhin in die Automatisierung zentraler Labore investierten; politische Reformen in China und Indien lenken den künftigen Schwung jedoch in Richtung Asien-Pazifik. Krankenhäuser sind nach wie vor der Hauptbeschaffungskanal, doch tragbare Bildgebungssysteme und mikrofluidische Kartuschen verlagern Tests in Gemeinschaftskliniken und verkürzen den Zeitraum zwischen Verdacht und Diagnose von Wochen auf Stunden. Der zunehmende Wettbewerb zwischen integrierten Plattformanbietern und aufstrebenden Flüssigbiopsie-Unternehmen beschleunigt die Produktzyklen, während Erstattungserfolge für Multi-Krebs-Früherkennungstests den adressierbaren Patientenpool erweitern.
Wichtigste Erkenntnisse des Berichts
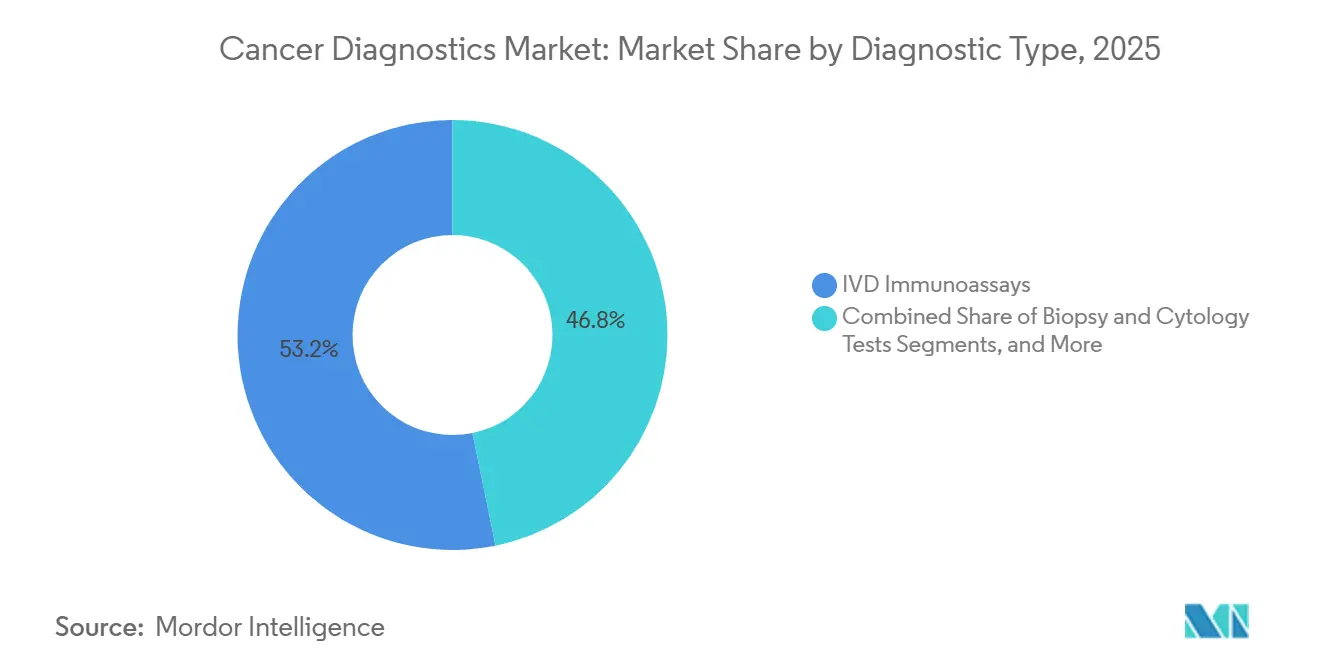
- Nach Diagnosetyp führten IVD-Immunoassays im Jahr 2025 mit einem Umsatzanteil von 53,22 %, während genomische Tests und Flüssigbiopsietests bis 2031 voraussichtlich mit einer CAGR von 9,29 % wachsen werden.
- Nach Krebsart entfiel 2025 ein Anteil von 26,58 % der Nachfrage auf Brustkrebs, während die Lungenkrebsdiagnostik mit einer CAGR von 9,97 % bis 2031 am schnellsten wachsen dürfte.
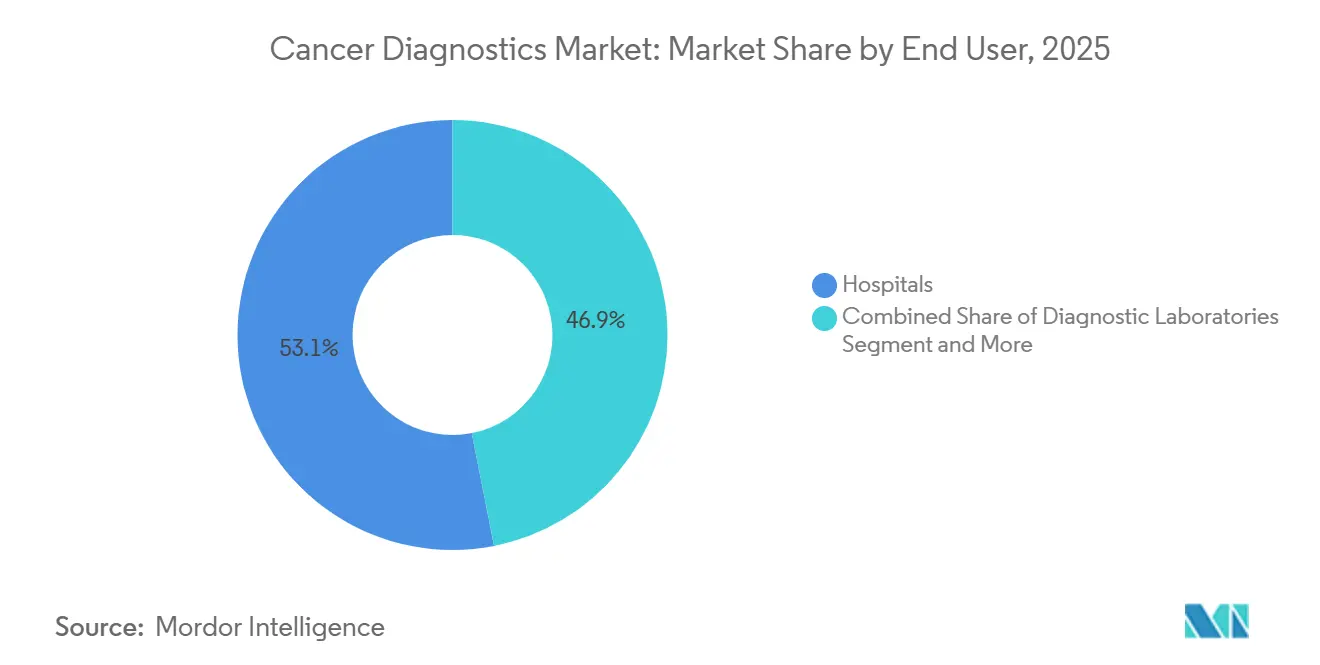
- Nach Endnutzer entfielen 2025 53,14 % der Ausgaben auf Krankenhäuser, während Point-of-Care- und ambulante Zentren im gleichen Zeitraum voraussichtlich mit einer CAGR von 10,11 % wachsen werden.
- Nach Geografie entfielen 2025 39,26 % auf Nordamerika, während Asien-Pazifik mit einer CAGR von 8,92 % das schnellste regionale Wachstumstempo aufweisen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende staatlich finanzierte Screening-Programme | +1.8% | Global, am stärksten in China, Indien, den Vereinigten Staaten und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Steigende globale Krebsinzidenz und alternde Bevölkerung | +1.5% | Global, ausgeprägt in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Rasche Verbreitung von Flüssigbiopsie- und zirkulierender Tumor-DNA-Tests | +1.4% | Nordamerika und Europa, Ausweitung auf urbanes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Point-of-Care-Bildgebung und Diagnostik | +1.2% | Nordamerika, Westeuropa, wichtige Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Multi-Omics-Früherkennungsplattformen | +1.0% | Nordamerika, EU, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Dezentralisierte mikrofluidische Proben-zu-Antwort-Systeme | +0.9% | Global, frühe Verbreitung im ländlichen Raum der Vereinigten Staaten, Indien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende staatlich finanzierte Screening-Programme
Regierungen betrachten Krebsvorsorge mittlerweile als wesentliche Infrastruktur, da Früherkennung die Behandlungskosten im Vergleich zur Therapie im Spätstadium um bis zu 60–80 % senkt. Chinas Plan „Gesundes China 2030” zielt zudem darauf ab, die finanzielle Belastung der Bürger zu verringern, indem die individuellen Gesundheitsausgaben aus eigener Tasche bis 2030 auf 25 % gesenkt werden sollen. Zur Unterstützung dieser Ziele investiert China stark in biotechnologische Innovationen und digitale Gesundheit und strebt bis 2030 konkret 3 registrierte Ärzte und 4,7 registrierte Krankenpflegekräfte je 1.000 Einwohner an. Im Jahr 2024 vergab die Gesundheitsressourcen- und Dienstleistungsbehörde (HRSA) im Rahmen des Programms zur Beschleunigung des Krebsscreenings (AxCS) fast 9 Millionen USD an 18 Gesundheitszentren, um den Zugang zu Screening-Leistungen wie dem Darmkrebsscreening zu verbessern. In Indien wurde vom 20. Februar 2025 bis zum 31. März 2025 eine landesweite Screening-Kampagne für nicht übertragbare Krankheiten (NCD), einschließlich Mund-, Brust- und Gebärmutterhalskrebs, gestartet, die sich an Personen ab 30 Jahren im gesamten Land richtet. Darüber hinaus kündigte der Unionshaushalt 2025–26 Pläne zur Einrichtung von 200 Tagespflege-Krebszentren in Bezirkskrankenhäusern in ganz Indien an, um die Krebsversorgung zu dezentralisieren und die Zugänglichkeit zu verbessern. Insgesamt erhöhen diese Programme das Basistestvolumen, verbessern die Sichtbarkeit der Anbieter und machen langfristige Verträge von der Interoperabilität mit nationalen Gesundheitsinformationsaustauschsystemen abhängig.
Steigende globale Krebsinzidenz und alternde Bevölkerung
Im Jahr 2025 wurden in den Vereinigten Staaten rund 2 Millionen neue Krebsfälle und 0,6 Millionen krebsbedingte Todesfälle prognostiziert. Der Anteil der Weltbevölkerung im Alter von 65 Jahren und älter wird von 10 % im Jahr 2025 auf 16 % bis 2050 steigen, was die Nachfrage in Regionen ankurbelt, in denen die Onkologendichte unter dem OECD-Durchschnitt liegt.[1] Japan und Südkorea, mit einem Medianalter von über 48 Jahren, erstatten nun Flüssigbiopsie-Panels neben zweijährlicher Bildgebung für Bürger über 40 Jahren, um Fachkräftemangel durch Automatisierung auszugleichen. Chinas Verhältnis von Onkologen zur Bevölkerung beträgt die Hälfte des OECD-Durchschnitts, was zur raschen Einführung KI-gestützter Pathologieplattformen führt, die den Durchsatz trotz Personalengpässen aufrechterhalten. Die demografische Entwicklung sichert ein anhaltendes Wachstum des Testvolumens, unterstreicht aber auch die Dringlichkeit von Entscheidungsunterstützungssoftware zur Vermeidung von Engpässen.
Rasche Verbreitung von Flüssigbiopsie- und zirkulierender Tumor-DNA-Tests
Zwischen 2024 und 2026 entwickelten sich Flüssigbiopsien von Forschungswerkzeugen zu erstattungsfähigen klinischen Tests, nachdem Belege zeigten, dass sie ein Rezidiv im Durchschnitt 8,7 Monate früher erkennen als bildgebende Verfahren.[2] Die US-amerikanische Arzneimittelbehörde (FDA) verlieh 2025 vier Multi-Krebs-Früherkennungstests den Durchbruchsstatus, und Medicare schloss im Januar 2026 eine landesweite Kostenübernahme für 41 Millionen Leistungsempfänger ab. Deutschland und Frankreich folgten 2025 mit nationalen Erstattungsregelungen und bestätigten damit einen transatlantischen Konsens über den klinischen Nutzen. Das Volumen von Guardant Healths Guardant360 CDx stieg im ersten Halbjahr 2025 um 67 % im Jahresvergleich, was die Präferenz der Onkologen für nicht-invasive Profilierung widerspiegelt. Die Bearbeitungszeiten sanken bis 2026 auf fünf Tage, nachdem Labore die DNA-Extraktion und Bibliotheksvorbereitung automatisiert hatten, was blutbasierte Tests für die Behandlungsplanung innerhalb einer Woche praktikabel machte.
Ausbau von Point-of-Care-Bildgebung und Diagnostik
Point-of-Care-Geräte verlagern Tests von zentralen Krankenhauslaboren in Kliniken, Apotheken und sogar mobile Fahrzeuge und verkürzen klinische Entscheidungszyklen auf unter eine Stunde. GE HealthCare stellte 2025 einen tragbaren Ultraschall mit KI-gestützter Läsionserkennung vor, der in ländlichen US-amerikanischen Studien eine Sensitivität von 91 % für Brustmassen erzielte. Siemens Healthineers folgte 2026 mit einem Tischimmunoassay-System, das 40 Proben pro Stunde verarbeitet und für Notfallversorgungszentren mit begrenztem Platzangebot attraktiv ist. Obwohl die US-amerikanischen Vergütungen im Einzelleistungssystem für Point-of-Care-Tests niedriger bleiben, bevorzugen Organisationen für verantwortungsvolle Versorgung diese, da schnellere Ergebnisse Überweisungsverluste reduzieren und die Therapietreue verbessern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche molekulare Diagnostik | -0.9% | Global, akut in Ländern mit niedrigem und mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Begrenzte Erstattung in einkommensschwachen Ländern | -0.7% | Subsahara-Afrika, Südasien, Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Mangel an ausgebildeten molekularen Pathologen | -0.5% | Global, schwerwiegend in Asien-Pazifik und Afrika | Langfristig (≥ 4 Jahre) |
| Datenschutzbedenken bei KI-Cloud-Workflows | -0.3% | Europa, Vereinigte Staaten, China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche molekulare Diagnostik
Next-Generation-Sequenzierung und Flüssigbiopsie-Tests werden zwischen 2.800 und 5.000 USD angeboten, ein Niveau, das in Regionen, in denen die jährlichen Gesundheitsausgaben pro Kopf unter 500 USD liegen, nicht erschwinglich ist. In Indien entspricht ein genomisches Panel für 3.500 USD dem 1,4-fachen des mittleren monatlichen Haushaltseinkommens, was die Nutzung auf Ballungszentren beschränkt. Kenias öffentliche Versicherung zahlt nur 12 USD für ein großes Blutbild und bietet keine Kostenübernahme für genomische Tests, sodass Privatpatienten für einen einzigen BRCA-Test drei Monatslöhne aufwenden müssen. Selbst in den Vereinigten Staaten übertragen Hochselbstbehaltspläne 1.000 USD oder mehr auf die Patienten, was dazu führte, dass 2025 23 % der anspruchsberechtigten Personen auf Tests verzichteten. Hersteller bringen schlankere 50-Gen-Panels zu einem Preis von rund 1.000 USD auf den Markt, doch diese übersehen in fast einem von fünf Fällen handlungsrelevante Mutationen.
Begrenzte Erstattung in einkommensschwachen Ländern
Gesundheitsministerien in Ländern mit niedrigem und mittlerem Einkommen priorisieren nach wie vor Infektionskrankheiten und Müttergesundheit und verzögern damit die Erstattung für Krebsdiagnostik. Nigerias nationales System deckt nur 4 % der Bevölkerung ab und finanziert grundlegende Pathologie, schließt jedoch molekulare Tests aus, was dazu beiträgt, dass 68 % der Krebserkrankungen im Stadium III oder IV entdeckt werden. Bangladesch nahm 2024 Mammografie in seine Grundleistungen auf, hatte jedoch in 58 von 64 Bezirken kein Budget für Geräte. Indonesien erstattet Flüssigbiopsie-Tests mit 150 USD, was nur 5 % des kommerziellen Preises entspricht, sodass Labore aussteigen und Patienten selbst zahlen müssen. Die Weltbank zahlte 2025 340 Millionen USD für Screening-Pilotprojekte in einem Dutzend Ländern aus, doch die meisten Programme werden durch Zuschüsse finanziert und sind nicht in nationale Versicherungssysteme eingebettet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Diagnosetyp:
Flüssigbiopsien gewinnen an Bedeutung, während Immunoassays den Umsatz verankernIVD-Immunoassays trugen 2025 mit 53,22 % zum Umsatz bei, unterstützt durch Hochdurchsatz-Analysatoren, die bis zu 400 Proben pro Stunde zu Stückkosten unter 5 USD verarbeiten.[3] Genomische Plattformen und Flüssigbiopsie-Plattformen werden bis 2031 voraussichtlich jährlich um 9,29 % wachsen, da Erstattungsentscheidungen zunehmen und die Standard-Bearbeitungszeit auf unter 48 Stunden sinkt. Diagnostische Bildgebung behält einen mittleren zweistelligen Anteil und profitiert von KI-Algorithmen, die Falsch-Positiv-Raten um 22 % reduzieren, was die Akzeptanz bei Radiologen fördert. Das Volumen von Biopsie- und Zytologietests stagniert, da Onkologen nun blutbasierte Tests für die Therapieauswahl nutzen und wiederholte Gewebeeingriffe vermeiden. Tumorbiomarkertests bleiben für die laufende Überwachung unverzichtbar, wachsen jedoch langsamer als der Gesamtmarkt für Krebsdiagnostik.
Die Margenprofile variieren stark. Immunoassay-Anbieter erzielen stabile Reagenzumsätze aus einer breiten installierten Basis, während Genomik-Unternehmen auf durch geistiges Eigentum geschützte Datenanalysen setzen. Illuminas NovaSeq X senkte die Sequenzierungskosten pro Genom auf 200 USD, sodass Labore umfassende Panels zu 1.500 USD mit 40 % Bruttomarge anbieten können. Thermo Fisher Scientifics Proben-zu-Antwort-PCR-Einheit liefert eine 28-Gen-Erkennung in vier Stunden ohne manuelle Extraktion und erschließt damit die molekulare Diagnostik für Gemeinschaftskrankenhäuser ohne Fachpersonal. Regulierungsbehörden verstärken den Schwung; die FDA genehmigte 2025 17 Durchbruchsplattformen in der Onkologie, und die Europäische Arzneimittel-Agentur verkürzte die durchschnittlichen Prüfungszeiten für Tests mit starken klinischen Belegen um neun Monate. Folglich werden Immunoassays weiterhin den Umsatz verankern, aber Flüssigbiopsien werden den größten Teil des inkrementellen Wachstums auf sich vereinen und den Krebsdiagnostikmarkt bis 2031 neu gestalten.

Nach Krebsart:
Lungenkrebsdiagnostik beschleunigt sich durch Screening-AusweitungBrustkrebs machte 2025 26,58 % des Umsatzes aus, da langjährige Screening-Leitlinien ein stabiles Volumen für Mammografie, Ultraschall und genomische Panels sicherstellen. Die Lungenkrebsdiagnostik dürfte bis 2031 mit 9,97 % am schnellsten wachsen, angetrieben durch erweiterte Niedrigdosis-CT-Kriterien und aufkommende blutbasierte Früherkennungstests. Die US-amerikanische Präventivdienste-Arbeitsgruppe (USPSTF) erweiterte ihre Kriterien 2024 und fügte 6,4 Millionen anspruchsberechtigte Erwachsene hinzu, während China 2025 jährliche CT-Scans für 87 Millionen Raucher vorschrieb. Die Darmkrebsdiagnostik profitiert von Stuhl-DNA-Tests, die eine Sensitivität von 92 % für fortgeschrittene Adenome liefern und die Adhärenz unter Medicare-Leistungsempfängern auf 78 % steigern.
Das Prostata-Screening wird überprüft, doch MRT-gestützte Biopsien, die 2024 eingeführt wurden, haben die Überdiagnose deutlich reduziert und die Akzeptanz bei Kostenträgern verbessert. In ressourcenarmen Umgebungen wird das Gebärmutterhalskrebs-Screening auf HPV-DNA-Tests umgestellt; Roche verarbeitete 2025 14 Millionen Proben in Indien und Subsahara-Afrika. Leber- und Bauchspeicheldrüsendiagnostik bleibt klein, aber vielversprechend, nachdem eine Studie aus dem Jahr 2025 eine Sensitivität von 83 % für Flüssigbiopsie-Methylierungstests bei frühen Bauchspeicheldrüsentumoren berichtete. Das Eierstock-Screening verfügt noch nicht über hochspezifische Instrumente, und die USPSTF gab eine Empfehlung der Klasse D gegen Bevölkerungstests heraus. Die Erkennung von Nieren- und Blasenkrebs hängt von zufälliger Bildgebung und Zystoskopie ab, was das Wachstum gedämpft hält. Der Segmentschwung hängt daher von der technologischen Reife und der politischen Ausrichtung ab und nicht allein von der Inzidenz, was Lungentests innerhalb des Krebsdiagnostikmarktes nach vorne treibt.
Nach Endnutzer:
Ambulante Zentren gewinnen an Bedeutung, da Tests dezentralisiert werdenKrankenhäuser machten 2025 53,14 % der Ausgaben aus, dank Kapitalbudgets für Bildgebungsräume und Sequenzierungslabore. Ambulante und Point-of-Care-Standorte werden jedoch voraussichtlich jährlich um 10,11 % wachsen, angetrieben durch kompakte Immunoassay-Analysatoren und tragbare Bildgebungsgeräte. Große kommerzielle Labore nutzen Skaleneffekte; Quest Diagnostics verarbeitete 2025 178 Millionen Onkologietests zu Kosten, die 40 % unter denen von Krankenhäusern lagen, und behauptete einen Marktanteil von Mitte der Zwanziger. Akademische Zentren wie das Memorial Sloan Kettering wandeln proprietäre Tests in nationale Standards um, wie der Aufstieg des MSK-IMPACT-Panels in US-amerikanischen Onkologie-Workflows zeigt.
Die Vergütungspolitik beschleunigt die Dezentralisierung. Das Zentrum für Medicare- und Medicaid-Dienste (CMS) kürzte 2026 die ambulanten Tarife für Bildgebungs- und Laborleistungen um 3,8 %, während es die Tarife für ambulante Operationszentren anhob, was einen Vorteil von 150 bis 300 USD pro Test außerhalb von Krankenhäusern schafft. US-amerikanische Einzelhandelsketten reagieren darauf; Walgreens wird bis 2027 Diagnosekioske in 1.500 Filialen installieren, während CVS Health Blutentnahmestationen in 800 MinuteClinics einrichtet. In Indien eröffneten Ketten wie Dr. Lal PathLabs 2025 340 Sammelzentren in Städten der zweiten und dritten Kategorie und steigerten das Volumen um 28 %. Ländliche US-amerikanische Einrichtungen stehen unter Konsolidierungsdruck, da 2025 19 Krankenhäuser schlossen und komplexe Tests an regionale Zentren auslagerten. Die Dezentralisierung verändert damit die Beschaffung, doch Krankenhäuser bleiben für multidisziplinäre Fälle, die Bildgebung, Pathologie und Onkologiegremien integrieren, unverzichtbar.
Geografische Analyse
Krebsdiagnostik-Markt in Nordamerika, Europa und APAC
Nordamerika entfiel 2025 auf 39,26 % des Umsatzes, gestützt durch Gesundheitsausgaben von 12.500 USD pro Kopf und eine breite Kostenübernahme für fortschrittliche Diagnostik, während der asiatisch-pazifische Raum mit einem CAGR von 8,92 % das schnellste regionale Wachstum verzeichnen wird. Der regionale Krebsdiagnostik-Markt wird ein mittleres einstelliges Wachstum aufrechterhalten, da die Medicare-Kostenübernahme für die Früherkennung mehrerer Krebsarten 2026 in Kraft trat und 41 Millionen erstattungsfähige Versicherte hinzukamen. Das Vereinigte Königreich verzögerte die nationale Einführung der Liquid-Biopsy aufgrund einer Finanzierungslücke von 2,1 Milliarden GBP, was auf unterschiedliche Adoptionsraten in ganz Europa hindeutet.
Indiens Ayushman-Bharat-Programm deckt 550 Millionen Bürgerinnen und Bürger ab 50 Jahren ab. Chinas inländische Diagnoseketten betreiben mittlerweile 1.800 Labore, was die lokale Beschaffung fördert und die Installationszyklen von 16 auf sechs Wochen verkürzt. Japans schrumpfende Bevölkerung verdeckt steigende Pro-Kopf-Ausgaben, die 2025 um 6,2 % gestiegen sind, nachdem die Regierung der Früherkennung Priorität eingeräumt hat, um die Kosten für Therapien im Spätstadium zu kontrollieren. Südkoreas Vorsorgeprogramm erreichte 2025 eine Beteiligungsquote von 76 % – die höchste weltweit – und die neu erstattungsfähige Liquid-Biopsy-Überwachung für Darmkrebsüberlebende wird künftige Testvolumina stützen. Australien erweiterte 2025 die Kostenübernahme für Begleitdiagnostik und verstärkte damit einen regionalen Trend hin zur Erstattung von Präzisionsonkologie.
Krebsdiagnostik-Markt in Nord- und Südamerika sowie EMEA
Der Nahe Osten und Afrika halten weiterhin einen niedrigen einstelligen Marktanteil, verzeichnen jedoch gezielte Investitionen. Saudi-Arabien stellte im Rahmen von Vision 2030 1,2 Milliarden USD bereit, um 45 PET-CT-Scanner zu installieren und Genomlabore in drei Großstädten einzurichten. Die Vereinigten Arabischen Emirate errichten Onkologiezentren, die KI-gestützte Pathologie integrieren, mit dem Ziel, Medizintouristen zu versorgen. Südamerika sendet gemischte Signale; Brasiliens nationales System nahm 2024 Mammographie und Koloskopie in die Kostenübernahme auf, doch in den nördlichen Bundesstaaten bestehen weiterhin Geräteengpässe. Insgesamt werden zwar Nordamerika und Europa weiterhin den absoluten Umsatz dominieren, doch der asiatisch-pazifische Raum wird den größten Teil der neuen Nettoausgaben beisteuern und damit den Wettbewerbsfokus innerhalb des Krebsdiagnostik-Marktes neu ausrichten.
Regulatorisches Umfeld
Das Oncology Center of Excellence der US-amerikanischen FDA prägt die onkologische In-vitro-Diagnostik weiterhin durch laufende PMA-Aktivitäten und die Aufsicht über Companion Diagnostics, wobei regulatorische Maßnahmen im Zusammenhang mit wirkungsstarken Assays die Kommerzialisierung beeinflussen. FDA-PMA-Zulassungen wie ColoSense (Mai 2025) und der Alinity m HR HPV-Test (September 2025) verankern die Integration von diagnostischer und therapeutischer Entscheidungsfindung in der Onkologie.
Der Übergang zur europäischen IVDR verschiebt weiterhin Compliance-Zeitpläne und Abhängigkeiten von Benannten Stellen; ein Meilenstein Mitte 2026 wurde am 26. Mai 2026 erreicht, als Hersteller von bestehenden Klasse-C-Geräten formale Anträge bei IVDR-benannten Stellen einreichen mussten, um Zugang zu verlängerten Übergangsregelungen zu erhalten. In China hat die NMPA die Erwartungen an onkologische IVDs durch Leitlinien zur klinischen Bewertung von Krebsvorsorgeuntersuchungen (August 2025) sowie durch die jüngere Modernisierung der NGS-orientierten Prüfverfahren aktualisiert, einschließlich der im März 2026 veröffentlichten Entwurfs-Kernpunkte zur Registrierungsprüfung und der im Juni 2026 herausgegebenen Technischen Prüfpunkte für Reagenzien zur Erkennung von Tumor-Genvarianten (Versuchsfassung), wodurch die Anforderungen an lokale Evidenz und Methodenstandardisierung für Reagenzien zur Erkennung von Tumormutationen verstärkt werden.
Wettbewerbslandschaft
Die fünf größten Anbieter – Roche, Abbott, Siemens Healthineers, Thermo Fisher Scientific und Danaher – hielten 2025 zusammen den Großteil des Umsatzanteils, was auf eine moderate Konzentration hinweist. Vertikale Integration prägt die Strategie, da Plattformanbieter CLIA-zertifizierte Labore übernehmen, um neben dem Instrumentenverkauf wiederkehrende Einnahmen pro Test zu erzielen. Illumina ebnete den Weg durch die Übernahme von GRAIL, gefolgt von Exact Sciences' Kauf von Genomic Health für 1,2 Milliarden USD im Jahr 2025. Integrationen in elektronische Patientenakten vertiefen die Wettbewerbsvorteile; Exact Sciences integrierte die Cologuard-Bestellung in 280 Epic-basierte Systeme und steigerte das Volumen innerhalb von sechs Monaten um 19 %.
Aufstrebende Akteure nutzen künstliche Intelligenz, um Workflow-Schwachstellen anzugehen. PathAI verarbeitete 2025 2,3 Millionen Präparate mit einer Übereinstimmung von 94 % mit menschlichen Pathologen, was es Laboren ermöglichte, den Durchsatz ohne neue Einstellungen um 40 % zu steigern. Freenome kombinierte zirkulierende Tumor-DNA, Proteinbiomarker und maschinelle Lernklassifikatoren in einem Multi-Krebs-Test, der 2025 eingeführt wurde, und differenzierte sich damit von Einzelanalyt-Wettbewerbern. Regulatorische Akzeptanz ist ein entscheidender Filter; nur 8 % der Antragsteller für den Durchbruchsgeräte-Status erhielten 2025 eine FDA-Bezeichnung, was den Vorteil auf Unternehmen mit robustem Studienmanagement lenkt. Patentportfolios spielen weiterhin eine wichtige Rolle; Myriad Genetics' BRACAnalysis erzielte 2025 312 Millionen USD unter Methodenpatenten, die bis 2029 gültig sind.
Regionale Herausforderer gewinnen an Boden. Chinesische und indische Hersteller bieten Immunoassay-Analysatoren zu Preisen an, die bis zu 60 % unter westlichen Äquivalenten liegen, und ziehen kostenempfindliche Krankenhäuser an. Siemens Healthineers verdoppelte die Fertigungskapazität im Asien-Pazifik-Raum mit einem neuen Werk in Shanghai, das die Lieferzeiten von 16 auf sechs Wochen verkürzte. Guardant Health schloss 2025 eine Partnerschaft mit dem Nationalen Gesundheitsdienst des Vereinigten Königreichs, um jährlich 50.000 Flüssigbiopsietests bereitzustellen, und validierte damit die blutbasierte Überwachung in öffentlich finanzierten Systemen. Das Wettbewerbsfeld balanciert daher Skaleneffekte gegen Innovationsgeschwindigkeit, wobei Datenanalysen und dezentralisierte Plattformen neue Einstiegspunkte im Krebsdiagnostikmarkt eröffnen.
Marktführer in der Krebsdiagnostikbranche
-
F. Hoffmann-La Roche Ltd
-
Thermo Fisher Scientific Inc.
-
Abbott Laboratories Inc.
-
Siemens Healthineers
-
Danaher Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krebsdiagnostik Unternehmen in diesem Bericht
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- Exact Sciences
- Roche
- Foundation Medicine
- GE Healthcare
- Guardant Health
- Hologic
- Illumina
- Myriad Genetics
- NanoString Technologies
- Natera
- NeoGenomics Inc.
- PerkinElmer
- QIAGEN
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
Marktchancen und Zukunftsaussichten
Konsolidierung und Workflow-Integration schaffen Freiräume in der durchgängigen onkologischen Testung, da Anbieter Screening, genomisches Profiling, MRD-Überwachung und pathologische Interpretation in weniger Plattformen und Verträgen bündeln. Quest Diagnostics erweitert den Zugang über die OncoEMR-Plattform mit MRD-ctDNA- und umfassenden genomischen Profiling-Diensten (Juli 2026) und reduziert damit Reibungsverluste von der Testauswahl bis zu den Ergebnissen in onkologischen Arbeitsabläufen. Regulatorische und erstattungsbezogene Katalysatoren erweitern den kommerziellen Spielraum zusätzlich: Die im Januar 2026 finalisierte landesweite Medicare-Abdeckung für Multi-Cancer-Früherkennungstests weitet den erstattungsfähigen Zugang aus, und Gesetzesinitiativen wie H.R. 842, die eine Medicare-Abdeckung für MCED ab dem 1. Januar 2028 vorschlagen, signalisieren einen anhaltenden Fokus auf frühzeitige Erkennung.
Hersteller und Labore, die die Übergangsanforderungen der EU-IVDR und die Erwartungen der chinesischen NMPA an lokale Evidenz erfüllen können und gleichzeitig schnellere Bearbeitungszeiten und interoperable Berichterstattung liefern, verfügen über klarere Wege, um ihr Angebot und ihre Platzierungen in Krankenhäusern, unabhängigen Laboren und dezentralen Versorgungseinrichtungen auszuweiten.
Neueste Industrielle Entwicklungen in Markt für Krebsdiagnostik
- Juni 2026: Roche gab die FDA-Zulassung für den VENTANA PTEN (SP218) RxDx Assay bekannt, ein immunhistochemisches Companion Diagnostic zur Identifizierung des Verlusts des PTEN-Proteins bei Patienten mit Prostataadenokarzinom, die für die TRUQAP-Therapie von AstraZeneca infrage kommen. Die Zulassung stärkt die therapiegekoppelte Diagnostiknutzung und untermauert die Ko-Entwicklungsdynamik zwischen Diagnostikanbietern und Biopharma-Zulassungen.
- März 2026: Abbott hat die Übernahme von Exact Sciences abgeschlossen und damit bedeutende Vermögenswerte im Bereich Krebsvorsorge und Präzisionsonkologie hinzugefügt, darunter Cologuard und Oncotype DX. Der Zusammenschluss erhöht den Umfang für integrierte diagnostische Pfade von der Vorsorge bis zur Behandlung und verschärft den Wettbewerb um langfristige Kostenträgerverträge.
- Juni 2025: Die FDA-Freigabe für Clairity Breast erweitert die KI-basierte Risikostratifizierung innerhalb standardmäßiger Mammographie-Workflows und ermöglicht eine frühere risikobasierte Priorisierung in Screening-Programmen. Der Schritt unterstreicht die zunehmende Integration von Software in routinemäßige Bildgebungs-Workflows und unterstützt risikobasierte Screening-Pfade.
Markt für Krebsdiagnostik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit der Diagnose von Krebs beim Menschen verbunden sind, einschließlich laborbasierter Tests und pathologischer Untersuchungen, bildgebender Verfahren zur Erkennung und Stadieneinteilung sowie damit verbundener Diagnosedienstleistungen in Krankenhäusern und unabhängigen Labors.
Ausschlüsse aus dem Geltungsbereich: Umsätze aus der Krebsbehandlung, einschließlich onkologischer Arzneimittel, Strahlentherapiegeräte und therapeutischer Verfahren, werden in dieser Marktgröße nicht berücksichtigt.
Segmentierungsübersicht
- Nach Diagnosetyp
- Diagnostische Bildgebungsuntersuchungen
- Biopsie- und Zytologietests
- Tumorbiomarker
- Genomische Tests und Flüssigbiopsietests
- IVD-Immunoassays
- Andere Diagnosetypen
- Nach Krebsart
- Brustkrebs
- Lungenkrebs
- Darmkrebs
- Gebärmutterhalskrebs
- Prostatakrebs
- Nierenkrebs
- Leberkrebs
- Bauchspeicheldrüsenkrebs
- Eierstockkrebs
- Andere Krebsarten
- Nach Endnutzer
- Krankenhäuser
- Diagnoselabore
- Akademische und Forschungseinrichtungen
- Point-of-Care- und ambulante Zentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Gesundheits- und Nutzungssignalen, die von Jahr zu Jahr überprüft werden können, wie etwa Krebsinzidenz und Screening-Beteiligung. Wir verwendeten Materialien der Weltgesundheitsorganisation, Veröffentlichungen der Internationalen Agentur für Krebsforschung, Publikationen der US-amerikanischen Seuchenschutzbehörde und des Nationalen Krebsinstituts der USA sowie OECD-Gesundheitsstatistiken, um den Nachfragepool zu verankern und die Richtung der Testvolumina zu bestätigen.
Anschließend prüften wir Offenlegungen von Herstellern und Dienstleistern, um Produktmix, regionale Präsenz und etwaige Preiskommentare zu verstehen, wobei wir auf Jahresberichte, Investorenpräsentationen sowie Veröffentlichungen von Regulierungsbehörden und Kostenträgern zurückgriffen. Parallel dazu halfen uns Patentdatenbanken und begutachtete klinische Fachzeitschriften dabei, einzuschätzen, welche Modalitäten in der Praxis an Bedeutung gewannen, darunter Liquid Biopsy und fortgeschrittene bildgebende Arbeitsabläufe. Zur Gegenprüfung nutzten wir auch kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentabdeckung. Diese Quellen sind lediglich illustrativ, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Validierung von Annahmen und Klärung unklarer Punkte herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Kurzumfragen mit Leitern diagnostischer Labors, Entscheidungsträgern in der Krankenhauspathologie und -radiologie, Testentwicklern, Distributoren und Fachexperten in den wichtigsten Regionen, um etwaige Lücken aus der Sekundärforschung zu schließen. Wir nutzten die Angaben der Befragten, um Trends bei der Testnutzung, die typische Preisentwicklung nach Modalität sowie die praktische Aufteilung zwischen Produktumsätzen und Servicegebühren zu validieren. Diese Überprüfungen dienten dann zur Triangulation der endgültigen Marktgesamtwerte.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Vorstandsebene (CXOs): 12 % | APAC: 50 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 28 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 60 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendet einen Top-down-Ansatz, bei dem die diagnostizierte und gescreente Bevölkerung, der Modalitätenmix sowie die Nutzung von Verfahren und Tests nach Region rekonstruiert und anschließend mithilfe angemessener durchschnittlicher Verkaufspreise und Servicegebührenbandbreiten in Umsätze umgerechnet werden. Um die Gesamtwerte realistisch zu halten, gleichen wir das Modell mit selektiven Bottom-up-Näherungen ab, wie etwa aufgeteilten Lieferantenumsätzen aus Stichproben, Kanalprüfungen für Reagenzien- und Instrumentenplatzierungen sowie Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für häufig genutzte Testkategorien. Wenn eine Abweichung bestehen bleibt, wird das Modell angepasst, anstatt es unverändert zu belassen.
Zu den wichtigsten Eingabegrößen zählen die Entwicklung von Krebsinzidenz und -prävalenz, die Screening-Beteiligung nach Alterskohorte, Bildgebungsverfahrensvolumina bei Krebserkrankungen mit hoher Krankheitslast, die Intensität pathologischer und bioptischer Arbeitsabläufe sowie die Adoptionskurve für molekulare Tests einschließlich Liquid Biopsy, sofern erstattet. Die Preisgestaltung wird sorgfältig behandelt, da sie je nach Region und Umfeld variiert; daher verwendeten wir eine Kombination aus Listenpreissignalen, Erstattungshinweisen und von Experten validierten Rabattmustern. Anschließend rechneten wir Währungen unter Verwendung konsistenter Jahresdurchschnittswerte um. Für die Prognose stützten wir uns auf Szenarioanalysen, die durch messbare Treiber unterstützt werden, wie etwa das erwartete Wachstum der Krebslast, die Ausweitung von Screening-Programmen und das Tempo der Technologieadoption; diese Pfade wurden mit Expertenmeinungen einem Stresstest unterzogen, um übermäßig aggressive Wachstumsannahmen zu vermeiden. Wo Bottom-up-Daten dünn sind, verwendeten wir konservative Penetrationsbandbreiten und überprüften die impliziten diagnostischen Ausgaben pro Patient anhand von Mustern der Gesundheitsversorgungsnutzung.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit kein einzelner schwacher Eingabewert die Endzahl bestimmt. Wir gleichen die modellierten Gesamtwerte mit unabhängigen Signalen ab, wie etwa Trends bei der Nutzung diagnostischer Bildgebung, berichteten Umsatzentwicklungen im Diagnostikbereich und Verschiebungen im Testmix. Wir überprüfen auch Ausreißer nach Region und Modalität vor der Freigabe. Bei großen Abweichungen nimmt das Team erneut Kontakt mit relevanten Experten auf und überprüft den Eingabewert, der die Lücke verursacht, was häufig in Preisgestaltung, Verfahrensvolumen oder Mixannahmen liegt.
Jeder Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Erstattungsänderungen oder Ausweitungen von Screening-Programmen. Vor der Auslieferung führt ein Analyst eine erneute Prüfung der wichtigsten Eingabewerte und Umrechnungen durch, damit die Kunden eine aktualisierte Sichtweise erhalten, die die neuesten verfügbaren öffentlichen und primären Signale widerspiegelt.
Marktgröße für Krebsdiagnostik von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Krebsdiagnostik können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die einbezogenen Umsatzströme und das Basisjahr nicht immer übereinstimmen. Unterschiede entstehen typischerweise dadurch, was als Diagnosedienstleistung gegenüber einem Produktverkauf gezählt wird, wie Bildgebung und Pathologie behandelt werden und ob die Preisgestaltung auf Erstattungsbasis normiert oder näher an Listenpreisen belassen wird.
Therapiebezogene onkologische Umsätze liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass die nachstehende Zahl für 2025 nicht mit Schätzungen übereinstimmt, die Diagnose mit angrenzenden Behandlungsausgaben oder umfassenderen onkologischen Versorgungsbudgets vermischen. Ein weiterer wiederkehrender Treiber von Lücken ist der Aktualisierungsrhythmus und das Währungstiming, da eine Datenbasis von 2024, die mit früheren Wechselkursen und langsameren Aktualisierungen erstellt wurde, die aktuelle Laufrate unter- oder überschätzen kann, insbesondere wenn sich der Mix aus Bildgebung und molekularen Tests schnell verschiebt.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 114,80 Milliarden USD (2025) | |
| Globaler Forschungsherausgeber A | 109,61 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und ein anderes Wachstumsfenster; Serviceumsätze können enger gefasst werden, was die erfasste Laufrate reduziert, wenn Verfahrensvolumina schneller steigen als Produktlieferungen. |
| Branchenforschungsherausgeber B | 110,11 Milliarden USD (2024) | Eine breite Kategorieabdeckung wird gezeigt, jedoch ist die methodische Transparenz hinsichtlich Preisnormierung und Währungsbehandlung begrenzt, was die Gesamtsumme verschieben kann, wenn erstattungsgebundene durchschnittliche Verkaufspreise von Listenpreisen in verschiedenen Regionen abweichen. |
Insgesamt wird die Streuung weniger durch mathematische Unterschiede als vielmehr dadurch erklärt, was gezählt wird und wie schnell die zugrunde liegenden Eingabewerte aktualisiert werden. Indem wir die Gesamtwerte auf Patienten- und Verfahrensindikatoren zurückführen und sie dann mit Umsatzsignalen aus Produkten und Diagnosedienstleistungen abgleichen, erhalten wir eine Marktgröße, die auf klare Variablen zurückgeführt und Jahr für Jahr mit denselben Schritten wiederholt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Krebsdiagnostikmarkt im Jahr 2026 sein?
Die Größe des Krebsdiagnostikmarktes beträgt 124,10 Milliarden USD im Jahr 2026.
Welcher Diagnosetyp wächst am schnellsten?
Genomische Plattformen und Flüssigbiopsie-Plattformen werden voraussichtlich das höchste Wachstum verzeichnen und bis 2031 jährlich um 9,29 % wachsen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Nationale Screening-Mandate in China und Indien in Verbindung mit einer wachsenden privaten Krankenversicherungsabdeckung treiben eine regionale CAGR von 8,92 % an.
Welche Hemmnisse könnten das künftige Wachstum verlangsamen?
Hohe Kosten pro Test und begrenzte Erstattung in einkommensschwachen Ländern bleiben die größten Hindernisse für eine breitere Akzeptanz.
Welche Unternehmen dominieren den globalen Umsatz?
Roche, Abbott, Siemens Healthineers, Thermo Fisher Scientific und Danaher halten zusammen einen bedeutenden Umsatzanteil.
Wie verändern Flüssigbiopsien die Testlandschaft?
Blutbasierte Tests erkennen Rezidive Monate früher als bildgebende Verfahren, sichern eine wachsende Erstattung und reduzieren die Abhängigkeit von invasiven Gewebebiopsien.