
Chemilumineszenz-Immunoassay (CLIA) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.93 Milliarden US-Dollar |
| Marktgröße (2031) | 14.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chemilumineszenz-Immunoassay (CLIA) Marktanalyse von Mordor Intelligence
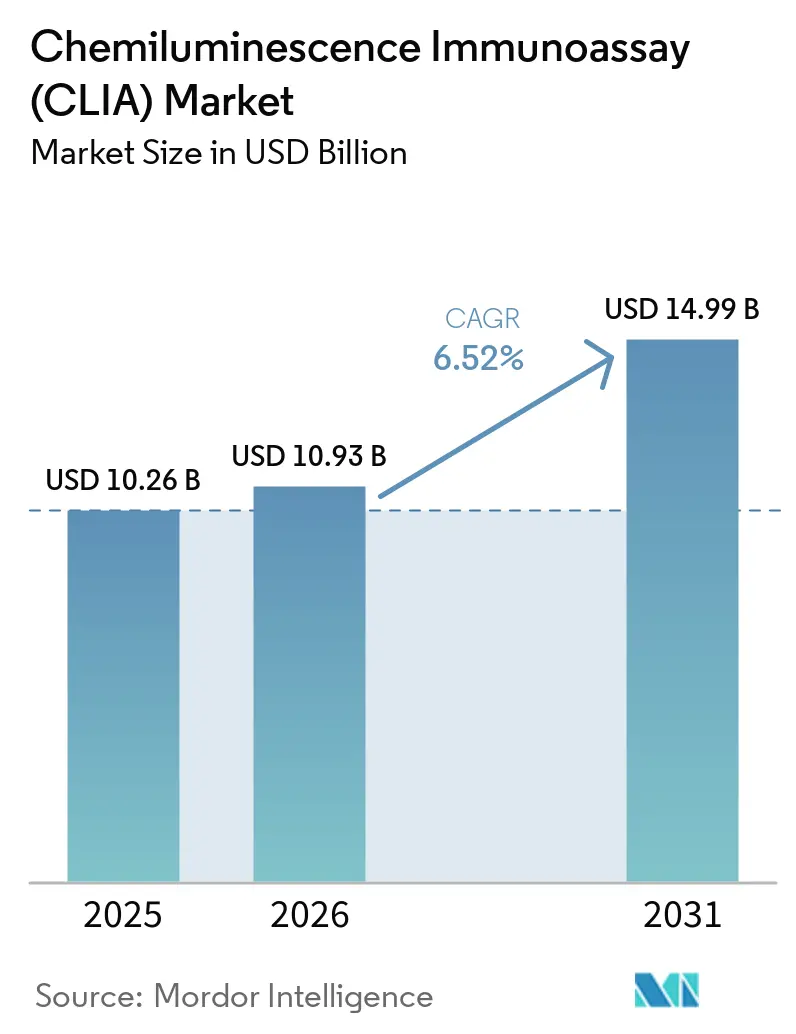
Die Chemilumineszenz-Immunoassay-Marktgröße wurde im Jahr 2025 auf 10,26 Milliarden USD geschätzt und soll von 10,93 Milliarden USD im Jahr 2026 auf 14,99 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,52 % während des Prognosezeitraums (2026–2031).
Dieses Wachstum spiegelt die zunehmende Verbreitung der Präzisionsdiagnostik, die rasche Laborautomatisierung und die Ausweitung der Erstattung für hochempfindliche Tests wider. Die Strategien der Anbieter konzentrieren sich nun auf die Erweiterung multiparametrischer Testmenüs, Innovationen bei Magnetpartikeln und die durchgängige Systemintegration zur Konsolidierung von Testabläufen. Die Konzentration der Lieferkette für Acridiniumester und Magnetpartikel sowie die sich weiterentwickelnden IVDR- und FDA-Vorschriften bleiben das primäre operationelle Risiko. Gleichzeitig eröffnet die Verlagerung hin zu dezentralisierten Teststandorten neue Möglichkeiten für kompakte, hochdurchsatzfähige Analysegeräte, die auf ressourcenbeschränkte Umgebungen zugeschnitten sind.
Wesentliche Erkenntnisse des Berichts
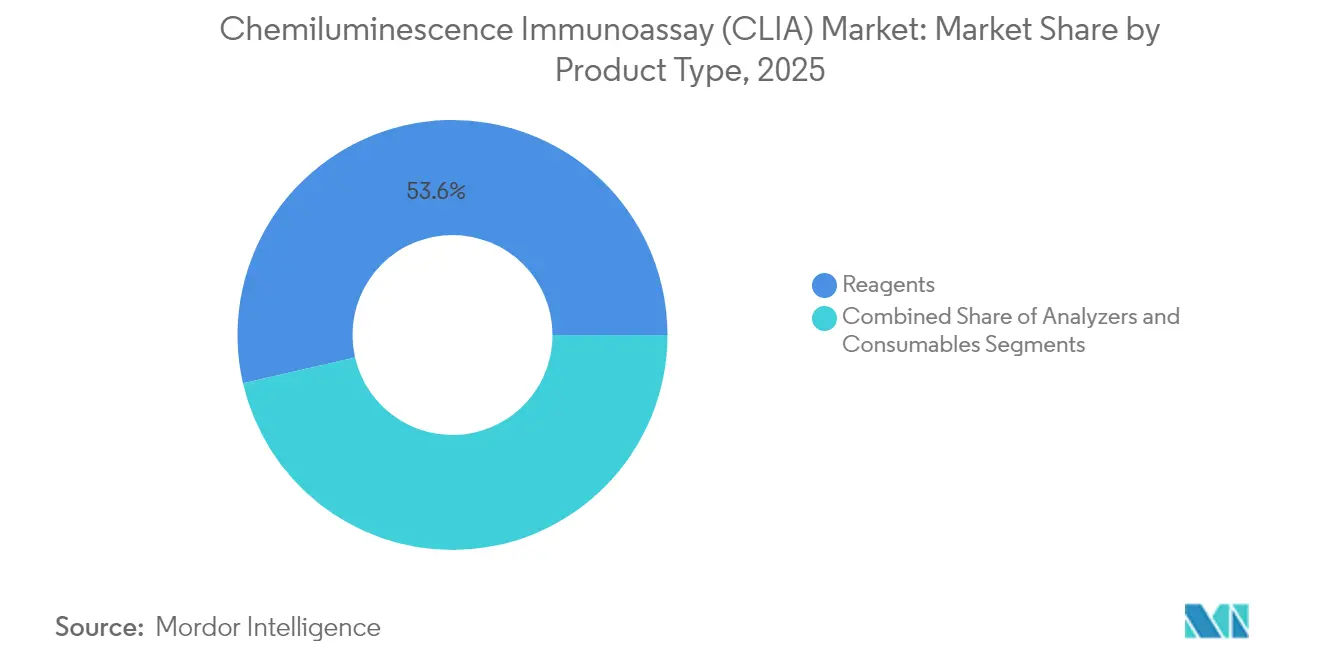
- Nach Produkttyp führten Reagenzien im Jahr 2025 mit einem Umsatzanteil von 53,60 %; Analysegeräte verzeichnen bis 2031 einen CAGR von 6,98 %.
- Nach Technologie entfielen im Jahr 2025 45,70 % des Marktanteils im Chemilumineszenz-Immunoassay-Markt auf Magnetpartikelsysteme, während Flash-/verstärkte CLIA bis 2031 mit einem CAGR von 8,26 % wächst.
- Nach Anwendung hielt die Infektionskrankheitstestung im Jahr 2025 einen Anteil von 28,70 % an der Chemilumineszenz-Immunoassay-Marktgröße, und Onkologieanwendungen wachsen zwischen 2026 und 2031 mit einem CAGR von 9,04 %.
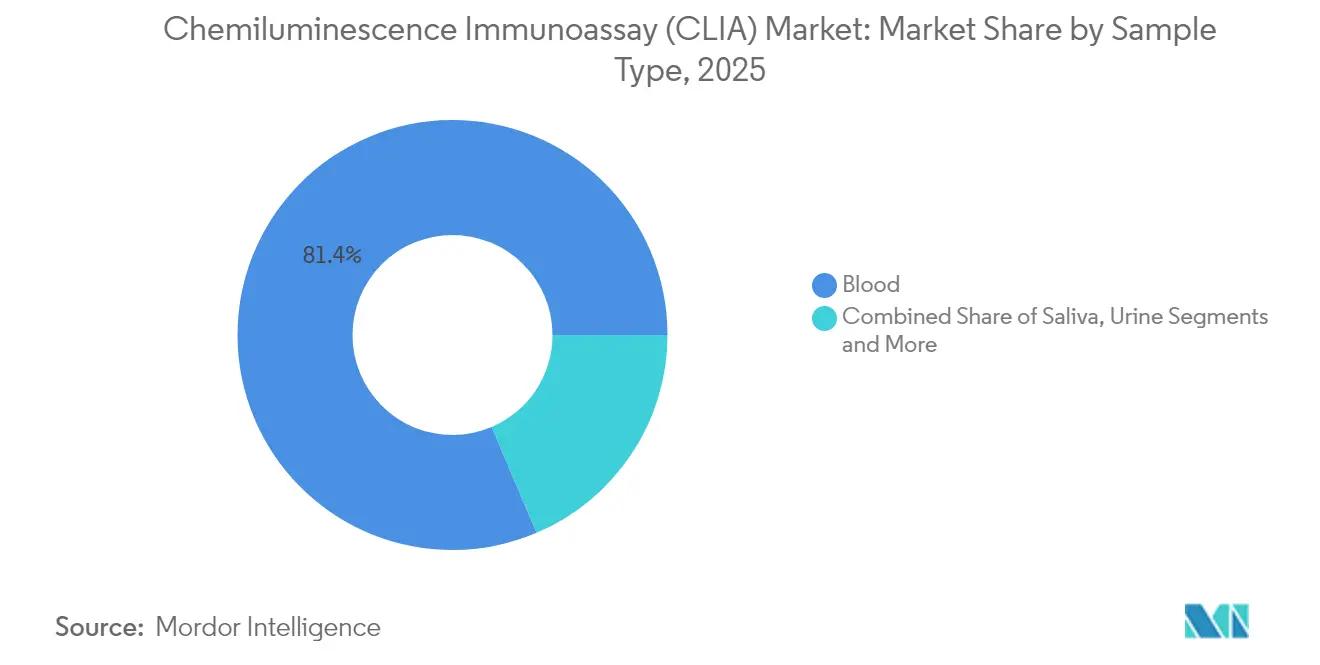
- Nach Probentyp dominierte Blut im Jahr 2025 mit einem Anteil von 81,40 %; die Speichelprobennahme steigt bis 2031 mit einem CAGR von 10,32 %.
- Nach Endnutzer erfassten Krankenhaus- und klinische Laboratorien im Jahr 2025 62,30 % des Umsatzes, während Referenzlaboratorien den schnellsten CAGR von 8,68 % bis 2031 verzeichnen.
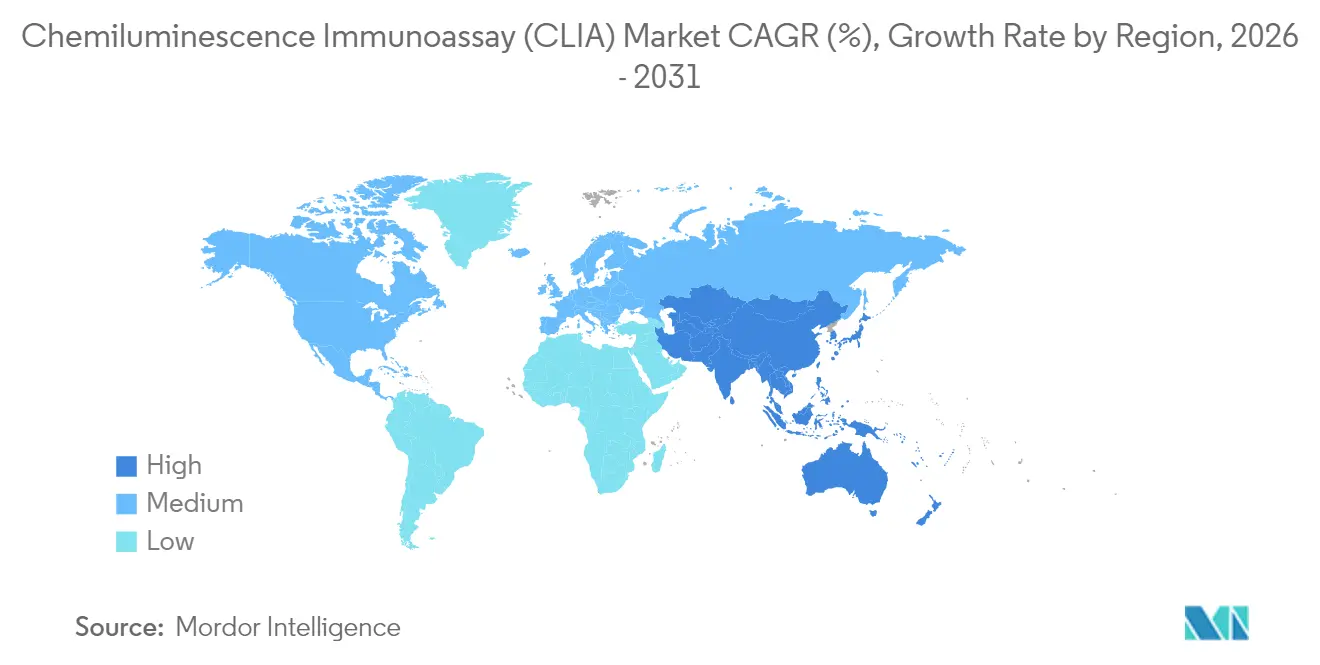
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Marktanteil von 35,70 %; der asiatisch-pazifische Raum schreitet bis 2031 mit einem CAGR von 9,61 % voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der zentralisierten und dezentralisierten Diagnoseinfrastruktur | +1.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Prävalenz chronischer und Infektionskrankheiten | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Konvergenz von CLIA-Analysatoren mit vollständiger Laborautomatisierung und LIS | +1.2% | Nordamerika, Europa, fortgeschrittener asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Erweiterung des Menüangebots multiparametrischer Panels | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Günstige Erstattungsregelungen und öffentliche Gesundheitsvorsorge-Screeningprogramme | +0.8% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Diagnoseinfrastruktur in Schwellenländern
Umfangreiche Investitionen in die Modernisierung von Krankenhäusern, nationale Screeningprogramme und öffentlich-private Labornetzwerke treiben eine noch nie dagewesene Nachfrage nach CLIA-Hochdurchsatzgeräten an. Große Provinzzentren in China installieren inzwischen vollautomatisierte Linien mit einer Kapazität von 3.000 Tests pro Stunde, um umliegende Kreiskrankenhäuser zu versorgen. Städte der zweiten Kategorie in Indien folgen ähnlichen Entwicklungen und koppeln kompakte Analysatoren mit cloudbasierten LIS, um Personalmangel zu überbrücken. Multilaterale Finanzierung für Tuberkulose- und Hepatitis-Screenings verankert CLIA-Kapazitäten zusätzlich in Afrika und Lateinamerika. Die Anbieter reagieren mit modularen Plattformen, die instabile Stromversorgung und eingeschränkte HLK-Bedingungen tolerieren und so die Assay-Leistung in unterschiedlichen Klimazonen sicherstellen. Innovationen bei Reagenzienportionierungen verlängern die Haltbarkeit, reduzieren die Abhängigkeit von Kühlketten und senken die Gesamtbetriebskosten.
Steigende Prävalenz chronischer und Infektionskrankheiten
Die weltweite Inzidenz von Diabetes, Herz-Kreislauf-Erkrankungen und Krebs steigt jährlich an, was zu einem stetigen Volumen an Biomarkertestungen führt. Gleichzeitig erhöhen wiederkehrende Ausbrüche von Dengue-Fieber, Zika und neuartigen respiratorischen Viren die Nachfrage nach schneller Pathogenerkennung. CLIA-Plattformen liefern Attomol-Empfindlichkeit und ermöglichen Klinikern eine frühere Krankheitserkennung sowie eine präzisere Anpassung von Behandlungsmaßnahmen. Einzelmolekülassays quantifizieren kardialen Troponin nunmehr innerhalb von Minuten und unterstützen die Notfalltriage. Onkologielabore nutzen die Ultra-Niedrig-pM-Detektion von PSA, AFP und pTau217, um das Therapieansprechen und das Rezidivrisiko zu überwachen. Diese klinischen Notwendigkeiten fördern den wiederkehrenden Reagenzienverbrauch und stimulieren die kontinuierliche Menüentwicklung.
Technologische Konvergenz mit der Laborautomatisierung
Vollständige Laborautomatisierungsarchitekturen verbinden präanalytische Sortierung, CLIA-Module und postanalytische Archivierung ohne menschliche Eingriffspunkte. Barcode- und RFID-Kennzeichnung gewährleistet eine eindeutige Probenidentifikation und beseitigt Verwaltungsfehler. Middleware konsolidiert Qualitätskontrolldaten und übermittelt verifizierte Ergebnisse nahezu in Echtzeit an die Krankenhaus-Elektronischen-Gesundheitsakten (EHR). Diese Dunkel-Labor-Konfigurationen gewährleisten einen 24-Stunden-Betrieb an 7 Tagen pro Woche, steigern den Durchsatz und reduzieren die Arbeitskosten pro Test. Schichten aus Künstlicher Intelligenz interpretieren Markierungsregeln, schlagen Reflexttests vor und prognostizieren den Wartungsbedarf von Geräten, wodurch Ausfallzeiten minimiert werden. Integrationsstandards wie CLSI AUTO16 erleichtern nun die Konnektivität zwischen Analysatoren verschiedener Anbieter und unternehmensweiten LIS-Plattformen.
Erweiterung des multiparametrischen Panels als Treiber der Laborkonsolidierung
Assaymenüs mit mehr als 200 Parametern ermöglichen es Laboratorien, virale Panels, Hormonprofile und Tumormarker auf einer einzigen CLIA-Plattform zu konsolidieren. Diese Breite unterstützt Geschäftsmodelle, bei denen regionale Referenzzentren Proben aus Satellitenkliniken verarbeiten und Skaleneffekte realisieren. Autoimmunpanels, die ANA, ENA und dsDNA abdecken, verkürzen die Durchlaufzeiten für Rheumatologen. Die Hersteller investieren in neuartige Enzymsubstratchemien, die die analytische Empfindlichkeit bei Multiplexreaktionen erhalten und den Probenvolumenbedarf reduzieren. Die Konsolidierung beschleunigt den Reagenzienumsatz, vertieft die Anbieter-Labor-Beziehungen und erhöht die Wechselkosten.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langwierige Zulassungs- und Compliance-Zyklen | −1.4% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Konzentration der Lieferkette für Schlüsselmaterialien | −0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte plattformübergreifende Standardisierung | −0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Zulassungszyklen
Die EU-IVDR schreibt eine zentralisierte Leistungsbewertung für jeden neuen Immunoassay vor, einschließlich einer umfangreichen Marktüberwachung nach dem Inverkehrbringen. Viele kleine Hersteller verfügen nicht über die Ressourcen, um die erforderlichen klinischen Daten zusammenzustellen, was zu Verzögerungen bei der Markteinführung in Europa von 18 bis 24 Monaten führt. In den Vereinigten Staaten zwingt die stufenweise LDT-Aufsicht Krankenhauslaboratorien dazu, Prämarktmeldungen für hauseigene Assays einzureichen, was Budgets zugunsten FDA-zugelassener Kits umlenkt. Compliance-Teams müssen Qualitätsmanagementsysteme, Rückverfolgbarkeitsdokumente und Cybersicherheitsdokumentation aktualisieren, um den verschärften Anforderungen zu entsprechen[1]. Diese Prüfungsebenen verlängern die Zeit bis zur Markteinführung und können die Vielfalt der verfügbaren Tests einschränken.
Risiken durch die Konzentration der Lieferkette
Weltweit synthetisieren weniger als zehn Unternehmen hochreine Acridinium-Ester und magnetische Mikrokügelchen im Produktionsmaßstab. Jede Störung – sei es durch geopolitische Spannungen, Naturkatastrophen oder Qualitätsmängel – könnte die Reagenzienproduktion für mehrere Gerätemarken gleichzeitig einschränken. Die Vorlaufzeiten für neue GMP-zertifizierte Kapazitäten übersteigen 24 Monate aufgrund spezialisierter Reaktoranforderungen und der regulatorischen Validierung. Um das Risiko abzusichern, beschaffen Hersteller kritische Vorleistungen aus mehreren Quellen und erhöhen die Sicherheitsbestände, aber die steigende Nachfrage belastet die Versorgung weiterhin. Neuartige sterisch gehinderte Dioxetan-Substrate zeigen eine überlegene Chemianregung, bleiben jedoch auf Syntheseexpertise an einem einzigen Standort angewiesen[2].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Reagenzien behalten die Umsatzführerschaft, Analysatoren beschleunigen sichReagenzien erwirtschafteten 53,60 % des Umsatzes im Jahr 2025 und profitieren von wiederkehrenden Kaufzyklen, die den Chemilumineszenz-Immunoassay-Markt untermauern. Proprietäre Luminophor-Formulierungen erzielen Premiumpreise und fördern eine Rasierapparat-und-Klinge-Ökonomik. Die an Reagenzien gebundene Chemilumineszenz-Immunoassay-Marktgröße soll mit einer CAGR von 6,11 % wachsen, da die Menübreite bei Autoimmun- und Onkologieparametern zunimmt. Die Hersteller verbessern die Stabilität durch enzymgeschützte Portionierungen, was die Distribution in Hochtemperaturgebieten unterstützt.
Analysatoren, obwohl im aktuellen Wert kleiner, verzeichnen eine CAGR von 6,98 % vor dem Hintergrund der Labormodernisierung und Netzwerkkonsolidierung. Kompakte Tischgeräte richten sich an Arztpraxislabore, während Hochdurchsatz-Standgeräte für Referenzzentren bis zu 3.600 Tests pro Stunde verarbeiten. Vorwärtskompatible modulare Designs ermöglichen Kapazitätserweiterungen ohne Flächenvergrößerung. Verbrauchsmaterialien – Kalibratoren, Kontrollmaterialien und Mikrofluidikplatten – vervollständigen das Ökosystem und gewährleisten nachvollziehbare Ergebnisse sowie die Einhaltung regulatorischer Vorgaben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Technologieplattform:
Magnetpartikelsysteme dominieren die AkzeptanzMagnetpartikelarchitekturen erfassten im Jahr 2025 einen Chemilumineszenz-Immunoassay-Marktanteil von 45,70 %, was auf schnelle Trennungskinetik und ein niedriges Hintergrundsignal zurückzuführen ist. Die Chemilumineszenz-Immunoassay-Marktgröße für Magnetpartikelsysteme soll bis 2031 mit einer CAGR von 6,18 % 6,73 Milliarden USD erreichen. Mikrokugelchen in Seeigel-Optik vergrößern die effektive Oberfläche, verstärken die Enzymbindung und erhöhen die Assay-Empfindlichkeit.
Flash/erweiterter CLIA verzeichnet mit 8,26 % das schnellste Wachstum, angetrieben durch sterisch gehinderte Dioxetan-Substrate, die intensive, kurzlebige Photonenstöße erzeugen. Diese Technologie verkürzt die Inkubationszeiten auf unter fünf Minuten und ermöglicht einen höheren Tagesdurchsatz. Mikrotiterplatten-CLIA behält dort Bedeutung, wo ältere Geräte vorherrschen, während CMIA spezialisierte Nischen adressiert, die femtomolare Nachweisgrenzen erfordern, wie z. B. kardiales Troponin in Notaufnahmen.
Nach Anwendung:
Infektionskrankheitstestung dominiert das Volumen, Onkologie führt das Wachstum anInfektionskrankheitsassays machten 2025 28,70 % des Umsatzes aus, da Gesundheitssysteme routinemäßige Viruslastüberwachung und antimikrobielle Stewardship-Protokolle einbetten. Multiplex-Atemwegspanels integrieren Influenza-, RSV- und SARS-CoV-2-Targets in einem einzigen Lauf und optimieren die Durchlaufzeiten für Kliniker.
Onkologieanwendungen zeigen mit 9,04 % die höchste CAGR, was den erweiterten Einsatz von Tumormarkern beim Screening und der Behandlungsüberwachung widerspiegelt. Die Chemilumineszenz-Immunoassay-Marktgröße für Onkologie soll bis 2031 um 1,24 Milliarden USD zunehmen. Hochempfindliche pTau217-Bluttests unterstützen die frühzeitige Differenzierung der Alzheimer-Krankheit und verdeutlichen die Reichweite von CLIA über die traditionelle Onkologie hinaus in die neurodegenerative Diagnostik. Autoimmun-, Herz-Kreislauf- und Hormonstörungstestungen sorgen gemeinsam für ein stetiges Wachstum durch die Prävalenz chronischer Erkrankungen.
Nach Probentyp:
Blut bleibt dominant, Speichel gewinnt an AkzeptanzBlut repräsentierte im Jahr 2025 81,40 % der Tests, unterstützt durch etablierte Phlebotomieinfrastruktur und umfangreiche Validierungsdatensätze. SpinChips mikrofluidische Architektur liefert nun quantitative Ergebnisse aus Vollblut innerhalb von 10 Minuten und veranschaulicht Effizienzgewinne.
Speichelassays steigen mit einer CAGR von 10,32 %, da die nicht-invasive Probennahme für pädiatrische, geriatrische und Heimabnahme-Szenarien geeignet ist. Verbesserte präanalytische Puffer mildern den Protease-Abbau und erhöhen die Signalkonsistenz. Urin und Liquor cerebrospinalis behalten ihre Nischenrelevanz für Hormon- und Infektionskrankheits-Panels, wobei aufkommende Mikrovolumenpatronen die Mindestprobenanforderungen senken.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhauslaboratorien verankern die Nachfrage, Referenzlabore wachsen am schnellstenKrankenhaus- und klinische Laboratorien hielten im Jahr 2025 62,30 % des Umsatzes und nutzen integrierte Automatisierungslinien, um die Durchlaufzeitziele der Akutversorgung zu erfüllen. Durchgehende Betriebsmodelle reduzieren die Arbeitskosten pro Test und verbessern die Gerätenutzung.
Referenzlaboratorien verzeichnen eine CAGR von 8,68 %, da Gesundheitsdienstleister komplexe Panels an zentralisierte Hubs auslagern. Hochvolumenanalysatoren, gekoppelt mit KI-gesteuerten Qualitäts-Dashboards, untermauern diese Expansion. Pharmaunternehmen verlassen sich auf CLIA für pharmakokinetisches Profiling in klinischen Studien, während akademische Zentren offene Kanalsysteme für die Biomarkerentdeckung einsetzen, was die Vielseitigkeit der Technologie in Forschungs- und Serviceumgebungen unterstreicht.
Geografische Analyse
Nordamerika Chemilumineszenz-Immunoassay (CLIA) Markt
Nordamerika erzielte im Jahr 2025 35,70 % des weltweiten Umsatzes, unterstützt durch ein umfassendes Erstattungssystem, eine robuste Laborkonsolidierung und starke F&E-Pipelines. US-amerikanische Laboratorien übernehmen rasch Begleitdiagnostik-Assays, die im Rahmen des neuesten Präzisionsonkologie-Rahmens der FDA zugelassen wurden, was das Menüwachstum stärkt. Kanada und Mexiko erhöhen die Ausgaben für Programme zur Behandlung chronischer Krankheiten und vergrößern damit den Markt für Chemilumineszenz-Immunoassays weiter.
Asien-Pazifik Chemilumineszenz-Immunoassay (CLIA) Markt
Der asiatisch-pazifische Raum wächst mit einer CAGR von 9,61 %, angetrieben durch umfangreiche öffentliche Investitionen in die Diagnostikinfrastruktur. Chinas Krankenhäuser der ersten Kategorie führen automatisierte CLIA-Linien ein, die mit regionalen Referenzlabors vernetzt sind, während inländische Anbieter ihre Exportambitionen beschleunigen. Japans alternde Bevölkerung hält das hohe Testvolumen für kardiale und endokrine Marker aufrecht, und Indiens wachsende private Krankenhausnetzwerke treiben den Kauf von Analysegeräten mittlerer Kapazität voran.
EMEA und Südamerika Chemilumineszenz-Immunoassay (CLIA) Markt
Europa verzeichnet eine solide Nachfrage inmitten des IVDR-Übergangs. Deutschland, Frankreich und das Vereinigte Königreich standardisieren Screening-Pfade für Onkologie und Infektionskrankheiten und sichern damit den Reagenzienverbrauch. Verlängerte Konformitätsbewertungen verzögern jedoch vorübergehend die Einführung neuer Assays. Osteuropäische Länder nutzen EU-Kohäsionsfonds zur Modernisierung der Laborautomatisierung und schließen damit die Kapazitätslücke zu westlichen Ländern. Der Nahe Osten und Afrika sowie Südamerika verzeichnen ausgehend von einer niedrigeren Basis ein zweistelliges Mengenwachstum, da Regierungen ihre Krankheitsüberwachungsprogramme stärken und private Diagnostikketten expandieren.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für Chemilumineszenz-Immunoassays verschärfen sich in den wichtigsten Märkten und beeinflussen die Erweiterung des Assay-Menüs sowie die Zeit bis zur Markteinführung. In den Vereinigten Staaten unterliegen klinische Labore, die CLIA-basierte Tests durchführen, dem Rahmenwerk der Clinical Laboratory Improvement Amendments (CLIA), das von CMS mit Unterstützung der CDC verwaltet wird, während IVD-Hersteller die Geräteanforderungen der FDA erfüllen müssen; die am 6. Mai 2024 veröffentlichte FDA-Endregel klassifizierte laboreigene Tests (LDTs) als Medizinprodukte neu und leitete eine vierjährige Auslaufphase des weitreichenden Ermessensspielraums bei der Durchsetzung ein. Dies erhöht die Einsätze bei der Compliance für hausinterne Immunoassay-Dienstleistungen und steigert die Abhängigkeit von zugelassenen Kits für Spezialtests.
In Europa erhöht die Verordnung (EU) 2017/746 (IVDR) weiterhin die Dokumentations- und Nachweispflichten für Immunoassays (einschließlich CLIA/LIA, ECLIA und CMIA), mit stärkerem Schwerpunkt auf Leistungsbewertung und Marktüberwachung nach dem Inverkehrbringen. Bei Kategorien mit höherem Risiko kann eine zusätzliche Prüfung eine Konsultation eines Expertengremiums einschließen, wenn keine gemeinsamen Spezifikationen verfügbar sind. Der Übergang verstärkt die frühzeitige Einbindung benannter Stellen und den Bedarf an robusteren technischen Dokumentationen, während die für 2026 geplante EU-weite Umsetzungsaktivität rund um die Konformitätsbewertung nach MDR/IVDR und die Anforderungen an benannte Stellen eine weitere Prozessstandardisierung mit sich bringt, die Hersteller in ihre Einführungsplanung einbeziehen müssen.
Wettbewerbslandschaft
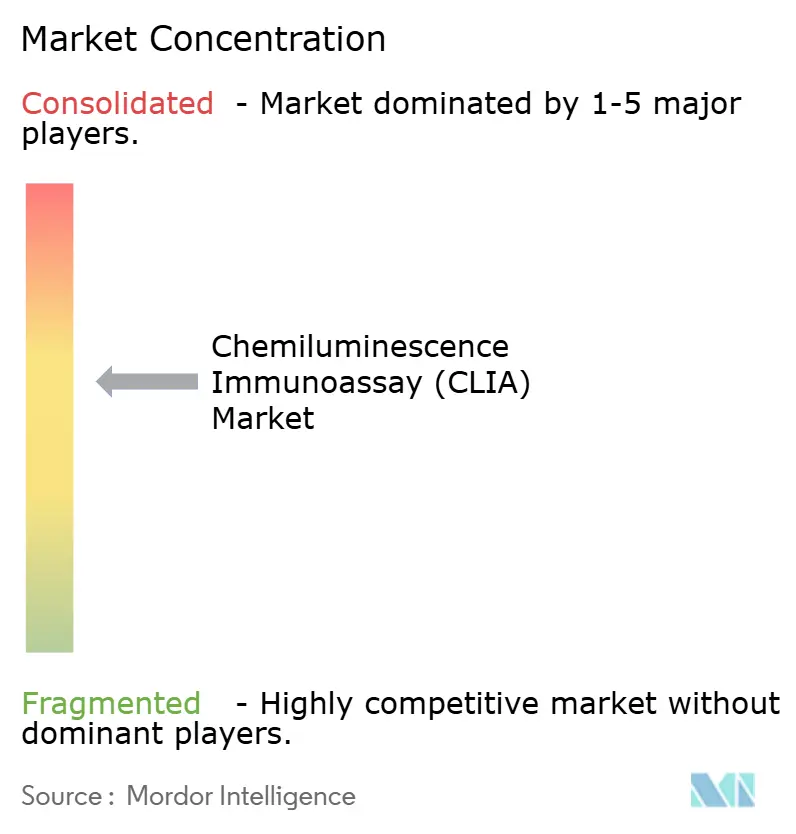
Die führenden Anbieter – Roche, Siemens Healthineers, Danaher und DiaSorin – kontrollieren gemeinsam einen signifikanten Umsatzanteil, was auf eine moderate Konzentration hinweist. Markteintrittsbarrieren umfassen hohe F&E-Ausgaben, globale Servicenetzwerke und anspruchsvolle regulatorische Wege. Neue Marktteilnehmer aus China, insbesondere Mindray und SNIBE, dringen in preissensible Segmente vor, indem sie Analysatoren und Starterreagenzien-Kits zu reduzierten Preisen bündeln.
Strategische Akquisitionen konzentrieren sich auf Nischentechnologien, die die Menübreite erweitern oder dezentralisierte Tests ermöglichen. bioMérieux's Akquisition von SpinChip fügt eine kartuschenbasierte Plattform hinzu, die quantitative Ergebnisse aus Fingerbeere-Blut liefern kann und so die Reichweite am Point-of-Care verbessert. Anbieter investieren auch in fortschrittliche Materialien und setzen Seeigel-Mikrokügelchen und sterisch gehinderte Substrate ein, um die Empfindlichkeitsgrenzen zu erweitern.
Produkt-Roadmaps integrieren zunehmend KI-Module für Reflextest-Vorschläge und vorausschauende Wartung. Cloud-Konnektivität erleichtert Remote-Kalibrierungsaktualisierungen und Echtzeit-Leistungsüberwachung und unterstützt Managed-Service-Verträge, die die Kapitalanforderungen für Laboratorien senken. Geistige-Eigentumsportfolios rund um die Substratchemie und das Magnetkügelchen-Design unterscheiden weiterhin Premium-Plattformen von Angeboten im Wertbereich.
Marktführer im Bereich Chemilumineszenz-Immunoassay (CLIA)
-
DiaSorin S.p.A.
-
Siemens Healthineers AG
-
Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
-
Danaher Corporation (Beckman Coulter Inc.)
-
F. Hoffmann-La Roche AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chemilumineszenz-Immunoassay (CLIA)-Markt Unternehmen in diesem Bericht
- Roche
- Abbott Laboratories
- Siemens Healthineers
- Danaher
- DiaSorin
- Sysmex
- Mindray
- Shenzhen New Industries Biomedical Engineering Co., Ltd. (SNIBE)
- QuidelOrtho
- Thermo Fisher Scientific
- bioMérieux
- Randox Laboratories
- Tosoh
- HyTest Ltd.
- Beckton Dickinson
- Getinge
- Merck
- Tecan Group
- Werfen S.A.
- Autobio Diagnostics Co., Ltd.
Lesen Sie die Analyse der Chemilumineszenz-Immunoassay (CLIA)-Unternehmen
Marktchancen und Zukunftsaussichten
Dezentrale und patientennahe Umgebungen bieten eine klare Chance für kompakte, automatisierte Chemilumineszenz-Immunoassay-Workflows, die eine Sensitivität auf Laborniveau aufrechterhalten. DiaSorins LIAISON NES bewegt sich in diese Richtung, indem es eine CLIA-befreite Zulassung für ein Atemwegspanel mit der Erweiterung des US-Vertriebskanals durch Distributionsvereinbarungen kombiniert, was das Anbieterwachstum außerhalb traditioneller Kernlabore von Krankenhäusern unterstützt, während standardisierte Menüs und Qualitätskontrolle beibehalten werden. Für Labore bieten integrierte endokrine und Spezialpanels auf Systemen mit wahlfreiem Zugriff auch einen Weg, ausgelagerte Tests zu konsolidieren und die Abhängigkeit von komplexen Referenzmethoden für routinemäßige, hochvolumige Hormone und verwandte Marker zu verringern.
Die automatisierungsgetriebene Konsolidierung in Kernlaboren stützt weiterhin die Nachfrage nach durchsatzstärkeren, integrierten Systemen, die Immunoassay mit angrenzenden Disziplinen kombinieren und sich nahtlos an LIS und Gesamtlaborautomation anbinden lassen. Der von der FDA zugelassene DxC 500i von Beckman Coulter, der klinische Chemie und Immunoassay in einem einzigen Analysegerät integriert, spiegelt eine Kaufpräferenz für Plattformen wider, die die Geräteausbreitung und den Personalaufwand reduzieren und dabei die Erweiterung der Menüs unterstützen. Bei der Assay-Innovation deuten aufkommende Konzepte zur Signalverstärkung bei Chemilumineszenz und Elektrochemilumineszenz, einschließlich peroxidunabhängiger Ansätze, die in akademischen Arbeiten von 2026 beschrieben werden, auf zukünftige Assay-Designs hin, die auf Analyten mit extrem geringer Häufigkeit abzielen und differenzierte Panels (zum Beispiel Zytokine) ermöglichen, bei denen Sensitivität und Bearbeitungszeit den klinischen Wert bestimmen.
Neueste Industrielle Entwicklungen in Chemilumineszenz-Immunoassay (CLIA)-Markt
- März 2026: DiaSorin gab eine strategische Vertriebsvereinbarung mit McKesson Medical-Surgical bekannt, um die molekulare Point-of-Care-Lösung LIAISON NES in US-amerikanischen nicht-akuten Einrichtungen wie Arztpraxen und Notfallzentren zu vermarkten. Die Vereinbarung erweitert den Zugang zu dezentralen Teststandorten, die für die schnelle Triage von Infektionskrankheiten zunehmend wichtig sind, und unterstützt eine breitere Nutzung des installierten Bestands für zugehörige Assay-Menüs.
- Dezember 2025: DiaSorin erhielt die FDA-510(k)-Zulassung und eine CLIA-Befreiung für sein FLU-A/B-, RSV- und COVID-19-Panel für die LIAISON-NES-Plattform. Die Kombination von Zulassung und Befreiung ermöglicht einen breiteren Einsatz in befreiten Testumgebungen und stärkt die Wettbewerbsposition im Bereich der Atemwegspaneltests, bei denen Bearbeitungszeit und Benutzerfreundlichkeit die Einführung am Versorgungsort beeinflussen.
- März 2025: Beckman Coulter gab die FDA-510(k)-Zulassung für den klinischen Analysator DxC 500i bekannt, der klinische Chemie und Immunoassay-Tests auf einem einzigen System integriert. Dies unterstützt Labore, die Workflows konsolidieren und den Durchsatz mit weniger Analysegeräten erhöhen möchten, im Einklang mit den Prioritäten für Automatisierung und Effizienz in Krankenhaus- und Referenzlaborumgebungen.
Chemilumineszenz-Immunoassay (CLIA)-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Chemilumineszenz-Immunoassay (CLIA)-Testlösungen, die zur Erkennung und Quantifizierung biologischer Marker eingesetzt werden, wobei ein chemilumineszentes Signal zur Auswertung verwendet wird. Er beinhaltet den Verkauf von Analysegeräten und wiederkehrenden Verbrauchsartikeln, die zur Durchführung von Tests benötigt werden.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Chemilumineszenz-Immunoassay-Methoden und allgemeine Laborautomatisierungsplattformen aus, die nicht primär zur Durchführung von CLIA-Tests verwendet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Analysatoren
- Vollautomatisiert
- Halbautomatisiert
- Reagenzien
- Luminophorbasiert
- Enzymverstärkt
- Verbrauchsmaterialien
- Analysatoren
- Nach Technologieplattform
- Mikrotiterplatten-CLIA
- Magnetpartikel-CLIA
- Flash/erweiterter CLIA
- Chemifluoreszenter Mikropartikel-Immunoassay (CMIA)
- Nach Anwendung
- Onkologie
- Autoimmunerkrankungen
- Infektionskrankheiten
- Herz-Kreislauf-Erkrankungen
- Hormonstörungen
- Sonstige
- Nach Probentyp
- Blut
- Urin
- Speichel
- Andere Körperflüssigkeiten
- Nach Endnutzer
- Krankenhaus- und klinische Laboratorien
- Pharma- und Biotechnologieunternehmen
- Referenz- und Zentrallabore
- Akademische Einrichtungen und Forschungsinstitute
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Erfassung des Nachfrageumfelds für Immunoassays, klinische Testvolumina und Laborinfrastruktur, bevor dies in einen CLIA-spezifischen Nachfragepool übersetzt wird. Öffentliche Quellen wie die Weltgesundheitsorganisation, die US-amerikanischen Zentren für Krankheitskontrolle und -prävention, die Datenbanken der US-amerikanischen Behörde für Lebens- und Arzneimittel (Zulassungen, Rückrufe, Sicherheitshinweise) sowie Veröffentlichungen der Europäischen Kommission und nationaler Gesundheitsministerien helfen dabei, Krankheitsscreening-Prioritäten und Testpraktiken zu verankern.
Wir haben auch Quellen wie OECD-Gesundheitsstatistiken, von Fachleuten begutachtete Zeitschriften zur Immunoassay-Nutzung und Assay-Leistung sowie Verbandspublikationen zu klinischen Laborstandards und Qualitätssystemen ausgewertet. Auf der Angebotsseite haben wir Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen genutzt, um Signale zur installierten Basis, Menüerweiterungen und Änderungen des Produktions-Footprints zu erfassen. Wo sinnvoll, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um Größenordnung und Zeitplanung zu überprüfen. Diese Quellen sind illustrativ und nicht erschöpfend, da viele weitere Referenzen konsultiert wurden, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um das Modell zu überprüfen und praktische Lücken zu schließen, die Desk-Quellen in der Regel offen lassen, wie z. B. typischer Reagenzienverbrauch pro Analysegerät, Auslastung nach Umgebung und kurzfristiges Beschaffungsverhalten. Wir haben mit einer Mischung aus Assay- und Instrumenten-Stakeholdern, Laborbetriebsrollen und Vertriebsexperten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, sodass die Annahmen unterschiedliche Erstattungsumgebungen und Testpfade widerspiegeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 18 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 30 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 52 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansatz. Der Hauptaufbau beginnt beim Immunoassay-Diagnostikpool nach Region und wird dann unter Verwendung von Adoptions- und Produktmixanteilen für Chemilumineszenzplattformen in CLIA rekonstruiert. Sobald dieser Nachfragepool gebildet ist, wenden wir marktrelevante Aufteilungsfaktoren an, die widerspiegeln, wie Analysegeräte und Verbrauchsmaterialien gemeinsam skalieren, und überprüfen dann das Ergebnis durch Stichproben-Lieferanten-Rollups und Kanalgespräche, um etwaige Abweichungen zu korrigieren.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Entwicklung der installierten Basis für CLIA-Analysegeräte, durchschnittliche Auslastungsmuster (Tests pro Tag und Betriebszeitannahmen), das Gleichgewicht zwischen Verbrauchsmaterial- und Instrumentenumsatz, Änderungen in der Testmenübreite für hochvolumige Bereiche wie Infektionskrankheiten und endokrine Panels sowie regulatorische Ereignisse, die die Plattformpräferenz verschieben können. Für die Prognose führen wir Szenarioanalysen durch, damit das kurzfristige Wachstum nicht in eine gerade Linie gezwungen wird, und die Szenariogewichtungen werden anhand der Erwartungen der Primärbefragten für Ersatzzyklen, Personalengpässe im Labor und Kapitalbudgets verfeinert. Wo Bottom-up-Prüfungen Lücken aufwiesen, beispielsweise bei begrenzter Offenlegung kleinerer Lieferanten, haben wir Skalierungsfaktoren unter Verwendung regionaler Importsignale und beobachteter Preisbänder für gängige Assay-Typen angewendet und dann erneut gegen die Gesamtnachfragepools geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Querprüfungen mit unabhängigen Signalen validiert, wie z. B. Kommentaren zur Plattformakzeptanz, der gemeldeten Richtung des Diagnosesegments in öffentlichen Einreichungen und regionalen Verschiebungen bei Testprioritäten. Wenn ein Ausreißer auftritt, verfolgen wir ihn auf eine der Kernannahmen zurück und überprüfen dann die relevanten Interviewnotizen und Desk-Quellen erneut, bevor wir das Modell anpassen.
Es wird ein mehrstufiger Analysten-Review-Prozess befolgt, damit Definitions-, Rechen- und Logikprobleme vor der Freigabe erkannt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, starke Währungsbewegungen oder große Erweiterungen der installierten Basis. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Makroindikatoren in der aktuellen Jahresschätzung berücksichtigt sind.
Mordor Intelligence's Chemilumineszenz-Immunoassay (CLIA)-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für CLIA können unterschiedlich aussehen, selbst wenn der Themenname derselbe ist, da jeder Herausgeber die Grenze unterschiedlich zieht, was als CLIA-Umsatz gilt und welches Jahr als Ankerjahr behandelt wird. Die Streuung zeigt sich auch, wenn Unternehmen unterschiedliche Zeitfenster wählen, Währungen unterschiedlich behandeln oder sich stärker auf gemeldete Umsätze gegenüber implizierter Testaktivität stützen.
In der Praxis sind die größten Treiber der Lücke in der Regel Umfangsgrenzen (nur Analysegeräte gegenüber Analysegeräten plus Reagenzien und Verbrauchsmaterialien), die Schätzung des wiederkehrenden Verbrauchsmaterial-Durchsatzes und ob nicht-klinische Anwendungsfälle einbezogen werden. Das Basisjahr kann die Zahl auch erheblich verschieben, wenn Wechselkurse und die Normalisierung der Tests nach der Pandemie unterschiedlich behandelt werden und wenn das Wachstum als konservativer Fall gegenüber einem optimistischeren Fall ohne dieselben Validierungsprüfungen ausgewiesen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,93 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 12,59 Milliarden USD (2025) | Verwendet ein anderes Ankerjahr und kann eine breitere Verbrauchsmaterialinterpretation einbetten, bei der Artikel wie Färbemittel und angrenzende Immunoassay-Verbrauchsmaterialien möglicherweise großzügiger gezählt werden, was den ausgewiesenen Gesamtbetrag gegenüber einer engeren CLIA-Durchsatzbetrachtung erhöht. |
| Branchenpublikation B | 12,14 Milliarden USD (2024) | Eine frühere Basisjahresgrößenbestimmung kann den Effekt von Testmustern nach 2023 und dem Währungszeitpunkt verstärken, und die Produktkategoriebeschriftungen können Instrumente und breitere Verbrauchsmaterialien kombinieren, ohne eine konsistente Aufteilung zwischen CLIA-spezifischem Durchsatz und angrenzenden Immunoassay-Ausgaben. |
Die Tabelle zeigt eine klare Streuung, die größtenteils durch die Jahresauswahl und die Frage erklärt wird, wie weit Verbrauchsmaterialien über die Kern-CLIA-Testdurchführung hinaus ausgedehnt werden. Im Modell von Mordor Intelligence sind die Gesamtbeträge an Analysegeräte plus CLIA-spezifische Reagenzien und Verbrauchsmaterialien gebunden, die den Testverbrauch nach Anwendung und Endnutzer verfolgen. Indem die Annahmen auf Signale zur installierten Basis, Auslastungserwartungen und regionale Adoptionsprüfungen zurückgeführt werden, bleibt das Ergebnis wiederholbar und leichter abzustimmen, wenn im nächsten Aktualisierungszyklus neue Datenpunkte erscheinen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Chemilumineszenz-Immunoassay-Marktes?
Der Markt wird im Jahr 2026 auf 10,93 Milliarden USD geschätzt und soll bis 2031 einen Wert von 14,99 Milliarden USD erreichen.
Welches Segment erzielt den höchsten Umsatz?
Reagenzien erwirtschaften 53,60 % des Umsatzes im Jahr 2025 aufgrund ihres wiederkehrenden Verbrauchsmusters.
Welche Technologieplattform wächst am schnellsten?
Flash/erweiterter CLIA expandiert mit einer CAGR von 8,26 % dank überlegener Signal-Rausch-Verhältnisse und schneller Reaktionskinetik.
Warum gilt der asiatisch-pazifische Raum als Wachstumsregion mit hohem Potenzial?
Robuste Gesundheitsinvestitionen, der Ausbau der Laborinfrastruktur und steigende Krankheitsscreening-Programme treiben eine CAGR von 9,61 % im asiatisch-pazifischen Raum voran.
Wie wirken sich regulatorische Änderungen auf das Marktwachstum aus?
Das EU-IVDR und die FDA-LDT-Regelung verlängern die Zulassungszeiträume, erhöhen die Compliance-Kosten und verlangsamen die Einführung neuer Assays.
Welche Wettbewerbsstrategien verfolgen die Marktführer?
Die Marktführer konzentrieren sich auf die Erweiterung des Menüangebots, KI-gestützte Automatisierung und Akquisitionen, die Schnell- oder dezentralisierte Testkapazitäten hinzufügen.