
Automotive Connector Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
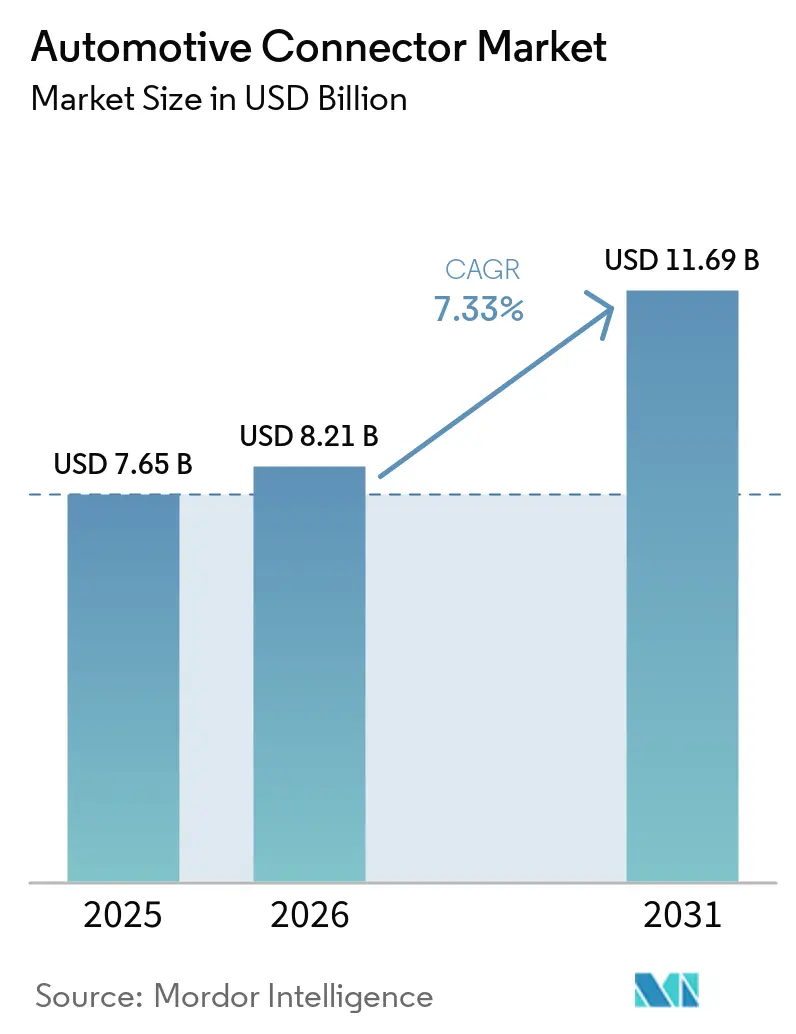
| Marktgröße (2026) | 8.21 Milliarden US-Dollar |
| Marktgröße (2031) | 11.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.33 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive Connector Marktanalyse von Mordor Intelligence
Die Marktgröße für Automotive Connector wird voraussichtlich von USD 7,65 Milliarden im Jahr 2025 auf USD 8,21 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 7,33 % über 2026–2031 USD 11,69 Milliarden erreichen. Der Schwung im Automotive Connector Markt resultiert aus einem raschen Übergang zu zonalen elektrischen/elektronischen Architekturen, die verteilte Steuergeräte in regionale Rechenknoten zusammenfassen, das Kupfergewicht reduzieren und Spielraum für Schnittstellen mit höherer Stiftdichte schaffen. Elektrifizierungsvorschriften in allen wichtigen Regionen verpflichten Zulieferer nun dazu, Hochspannungs-, Hochgeschwindigkeits- und hochabdichtende Verbinder gleichzeitig zu qualifizieren – eine Anforderung, die etablierte Anbieter mit akkreditierten Prüfkammern und tiefgreifend ausgestatteten Produktfamilien begünstigt. Die zunehmende Verbreitung fortschrittlicher Fahrerassistenzfunktionen steigert die Nachfrage nach abgeschirmten, impedanzkontrollierten Verbindern, die in der Lage sind, die Signalintegrität bei Multi-Gigabit-Datenraten aufrechtzuerhalten, während Strategien für softwaredefinierten Fahrzeuge die Erwartungen an die Nutzungsdauer verlängern und die Materialqualitätsstandards anheben. Die angebotsseitigen Dynamiken bleiben empfindlich gegenüber Kupfer- und Spezialharzschwankungen, was das Interesse an selektiver Beschichtung, vertikaler Integration und langfristigen Abnahmevereinbarungen mit Harzproduzenten verstärkt. Strategische Chancen sind am deutlichsten bei Hochgeschwindigkeitsdatenverbindungen für die zentralisierte ADAS-Verarbeitung und bei modularen Ladeschnittstellen sichtbar, da die kommerzielle Elektrifizierung zunimmt.
Wichtigste Erkenntnisse des Berichts
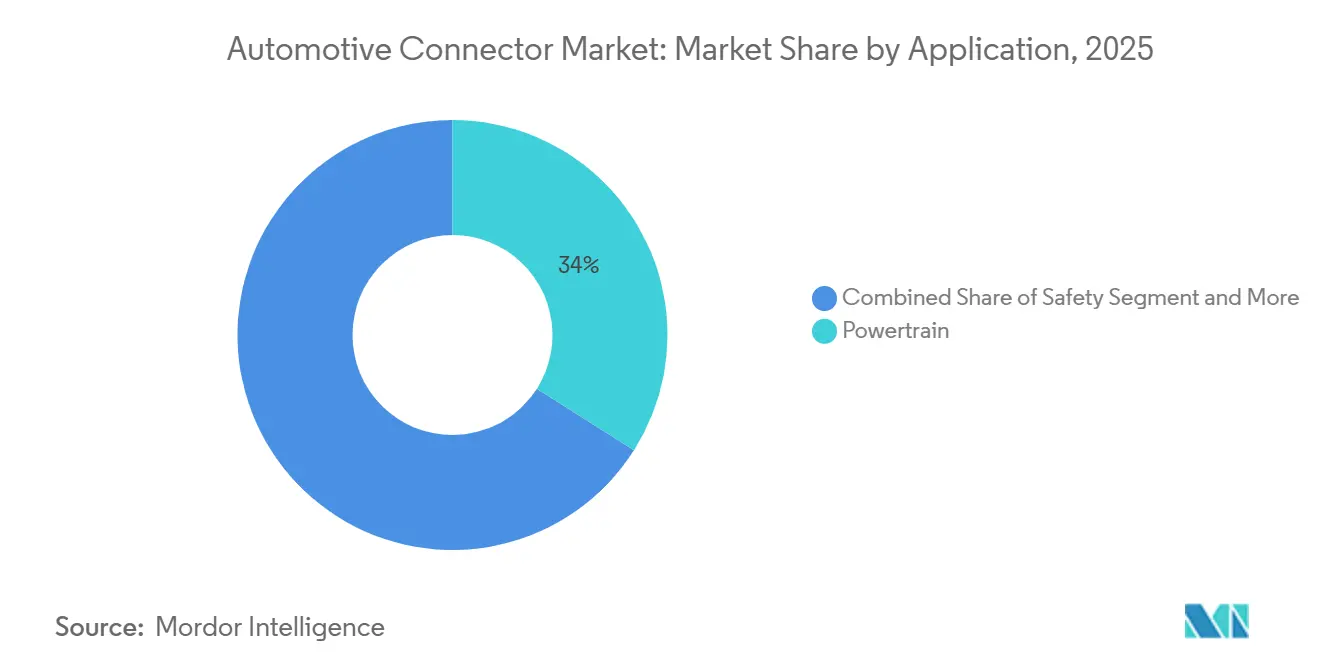
- Nach Anwendung entfielen auf Antriebsstrangsysteme im Jahr 2025 34,01 % des Marktanteils im Automotive Connector Markt; ADAS und autonome Lösungen werden voraussichtlich bis 2031 mit einem CAGR von 17,76 % wachsen.
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Umsatzanteil von 54,87 % im Automotive Connector Markt im Jahr 2025, während Zweiräder mit einem schnellen CAGR von 11,48 % bis 2031 voranschreiten.
- Nach Antriebsart entfielen auf Fahrzeuge mit Verbrennungsmotor 47,68 % der Marktgröße im Automotive Connector Markt im Jahr 2025, während Batterie-Elektrofahrzeugplattformen mit einem CAGR von 27,54 % bis 2031 beschleunigen.
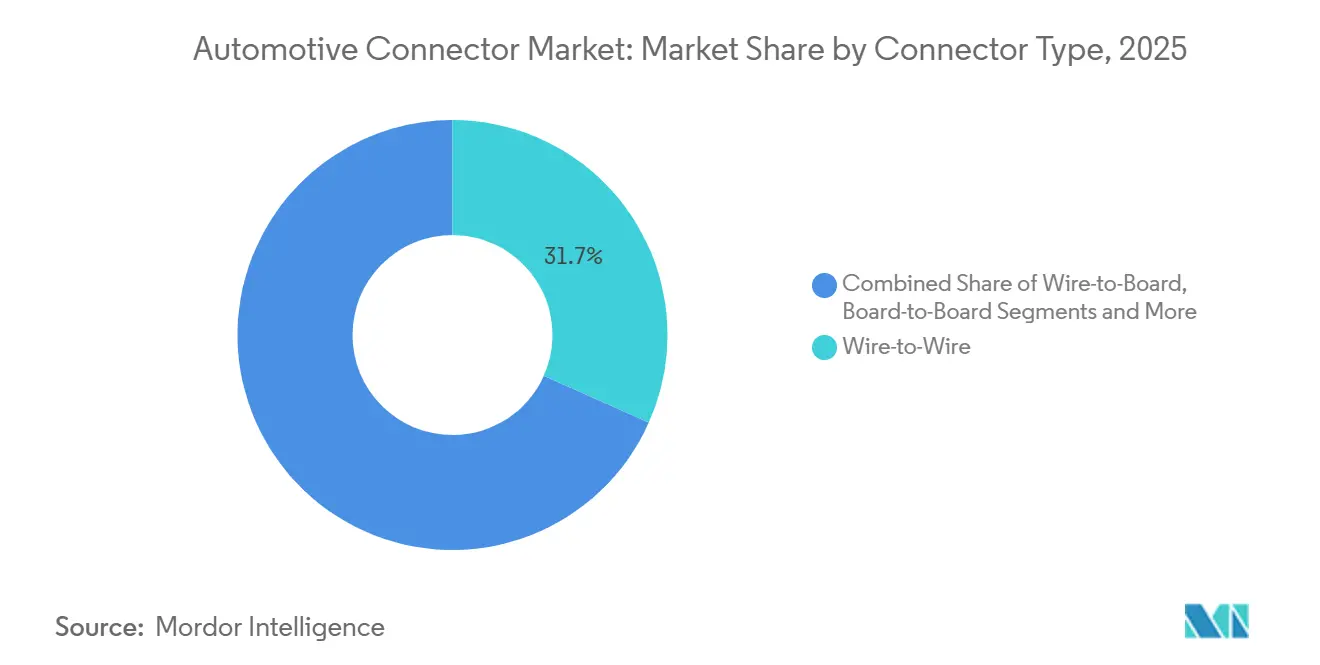
- Nach Verbindertyp hielten Leiter-zu-Leiter-Schnittstellen im Jahr 2025 einen Marktanteil von 31,68 % im Automotive Connector Markt, und Hochgeschwindigkeits-/Hochspannungsformate steigen mit einem CAGR von 18,86 %.
- Nach Verbindungsabdichtung repräsentierten abgedichtete Varianten im Jahr 2025 68,33 % der Marktgröße im Automotive Connector Markt und wachsen mit einem CAGR von 8,08 % über alle Segmente.
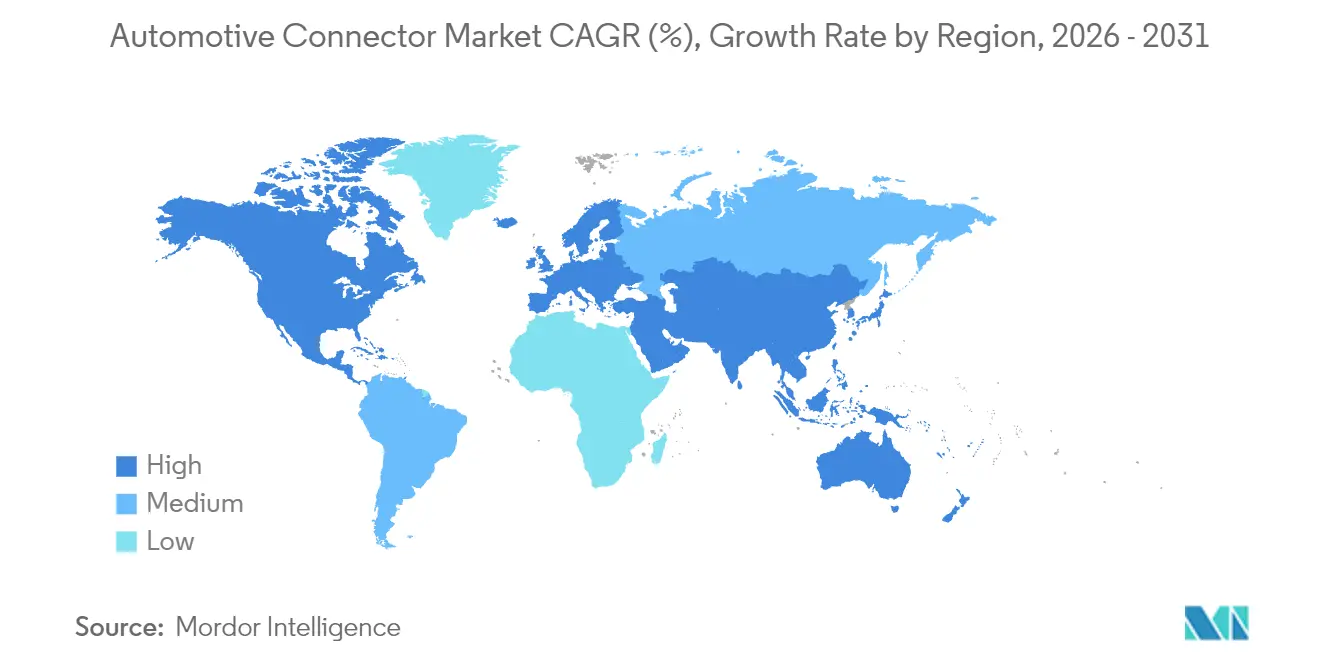
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 39,07 % des Automotive Connector Marktes; für die Region Naher Osten und Afrika wird bis 2031 ein CAGR von 15,17 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Elektrifizierung | +2.0% | Global, angeführt von China, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Übergang zu zonalen elektrischen/elektronischen Architekturen | +1.9% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Langfristig (≥ 4 Jahre) |
| Durchdringung autonomer Funktionalität | +1.5% | Global, frühe Einführung in Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Anforderungen an Hochgeschwindigkeitsdatenverbindungen | +0.9% | Global, konzentriert in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| Fahrzeuginterne Infotainment- und Konnektivitätseinheiten | +0.7% | APAC-Kern, Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Emissionsvorschriften | +0.5% | EU, Nordamerika, China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Elektrifizierung und Hochspannungs-Elektroantriebe
Hochenergiearchitekturen wechseln von 400-Volt- auf 800-Volt-Akkupacks und zwingen Verbinder dazu, ein deutlich höheres Maß an Dauerstrom bei geringem Kontaktwiderstand aufrechtzuerhalten [1]. Das im Jahr 2024 fertiggestellte CharIN Megawatt Charging System ratifizierte Schnittstellen, die bis zu 3,75 MW an Lkw liefern, und erzwang Neugestaltungen von Terminalgeometrien und Flüssigkühlkanälen [2]. Bedenken hinsichtlich des thermischen Durchgehens von Lithium-Ionen-Akkus veranlassen OEMs zu flammhemmenden Gehäusen, die UL 94 V-0 entsprechen, was die Harzoptionen einschränkt und die Kosten in die Höhe treibt. Redundante Hochspannungsverriegelungsstifte fügen zwei bis vier Positionen pro Verbinder hinzu, erhöhen die Stiftdichte und verschärfen die Toleranzbereiche. Insgesamt schreiben diese Anforderungen die Prioritäten der Lieferkette um und lenken Kapital in Hochspannungsprüflabore und automatisierte Abdichtungslinien.
Übergang zu zonalen elektrischen/elektronischen Architekturen treibt Hochdichte-Verbinder an
Zonale Strategien aggregieren Werte von elektronischen Steuergeräten in regionale Rechenknoten, reduzieren die Kabelmasse um bis zu 30 % und zentralisieren den Datenverkehr über weniger physische Schnittstellen. Verbinder in diesen Knoten überschreiten routinemäßig 50 Positionen, was die Folgen eines einzelnen Verbindungsfehlers vergrößert und OEMs dazu veranlasst, Sekundärverriegelungsmerkmale und farbcodierte Schlüsselungen zu fordern. Zulieferer standardisieren Gehäuse über Spannungs- und Signaltypen hinweg, um die Lagerkomplexität zu reduzieren – eine Entscheidung, die auch globale Plattformeinführungen beschleunigt. Die Konsolidierung reduziert eindeutige Teilenummern, erhöht aber die Leistungserwartungen und begünstigt Verbinderfamilien, die von Niederstromsensorverbindungen bis hin zu Hochstromleistungsstämmen skalieren, ohne dimensionale Änderungen vorzunehmen.
Schnelle Durchdringung von ADAS und autonomer Funktionalität
Kamera-, Radar- und LiDAR-Arrays erzeugen Datenströme von über 10 Gbps und erfordern vollständig abgeschirmte Verbinder mit kontrollierter Impedanz über breite Vibrations- und Temperaturbereiche. Das MIPI A-PHY-Protokoll debütierte 2025 in kommerziellen Programmen und ermöglicht 16 Gbps über 15-m-Kabel ohne Repeater [3]. Etablierte Lösungen wie Rosenbergers Mini-FAKRA bieten 360-Grad-Abschirmung und vergoldete Kontakte mit geringer Einfügungsdämpfung bei Multi-GHz-Frequenzen. Redundante Sensornetzwerke in autonomen Pilotflotten verdoppeln die Verbinderanzahl pro Fahrzeug und unterstreichen den Bedarf an vorkonfektionierten Kabelbäumen, die selbstdiagnostische Leitungen integrieren. Die Cybersicherheitsregeln der UNECE WP.29 fügen Hardware-Authentifizierungsanforderungen hinzu und fördern die Entwicklung manipulationssicherer Verbindergehäuse.
Softwaredefinierte Fahrzeuge erfordern Hochgeschwindigkeitsdatenverbindungen
Zentrale Rechenarchitekturen übernehmen 10GBASE-T1 Ethernet, wie in IEEE 802.3ch spezifiziert, das eine Hochgeschwindigkeitsübertragung über ungeschirmte verdrillte Leitungspaare ermöglicht und damit die Abhängigkeit von Glasfaser reduziert. TE Connectivitys MATE-AX integriert Strom- und Datenkontakte in einem einzigen Gehäuse, vereinfacht Montageschritte und ermöglicht kompaktere Gateway-Designs. Ökosysteme für Over-the-Air-Updates erfordern Verbinder mit minimalen elektromagnetischen Emissionen, um CISPR 25 Klasse 5 Standards zu erfüllen. Dieser Maßstab wird konsistent nur von Zulieferern erreicht, die über eigene reflexionsarme Kammern verfügen. Mit dem Ziel einer verlängerten Haltbarkeit gibt es eine bemerkenswerte Verschiebung hin zu Gold- oder Palladiumbeschichtung, die wegen ihrer Beständigkeit gegen Reibkorrosion gewählt wird, insbesondere bei längerem Vibrationseinfluss.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoffpreise | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Hochleistungsharzen | -0.9% | Global, akut in APAC | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsherausforderungen | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Hürden bei der EMI-Konformität | -0.4% | Nordamerika, EU, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kupfer- und Metallrohstoffpreise
Im Jahr 2025 blieb Kupfer ein kritischer Bestandteil in der Verbinderproduktion. Versorgungsunterbrechungen in wichtigen Regionen, kombiniert mit spekulativem Handel, führten zu erheblichen Preisschwankungen. Während Tier-1-Zulieferer absicherten, waren sie dennoch Risiken durch variierende Prämien ausgesetzt, die ihre Margen drückten. Palladium, das für hochzuverlässige Beschichtungen unerlässlich ist, folgte einer ähnlichen Entwicklung wie Kupfer, erreichte früh im Jahr seinen Höhepunkt und sank dann zusammen mit einem Rückgang der Automobilproduktion. Als Reaktion darauf reduzierten große Hersteller die Anzahl der Beschichtungsschichten und implementierten selektive Abscheidungstechniken, wodurch ihr Edelmetallverbrauch gesenkt wurde. Umgekehrt spürten kleinere Unternehmen ohne Absicherungsstrategien erheblichen Margendrucks, insbesondere wenn sie durch langfristige Verträge gebunden waren, die ihre Möglichkeit zur Preisanpassung einschränkten.
Mangel an Hochleistungsharzen (PPS, LCP)
Im Jahr 2025 erwiesen sich PPS und LCP als unverzichtbar für Gehäusekomponenten, da sie sicherstellten, dass diese Hochtemperaturumgebungen standhalten und dabei die Maßhaltigkeit beim Reflow beibehalten konnten. Als die Nachfrage aus den Bereichen Luft- und Raumfahrt, 5G und Rechenzentren stieg, verknappte sich das Angebot und verlängerte die Lieferzeiten erheblich. Automotive Connector, die auf PEI oder Hochtemperaturnylons umstellten, stießen auf Verzögerungen bei der AEC-Q200-Requalifizierung, was zu erheblichen Projektverzögerungen führte. Um diesen Herausforderungen entgegenzuwirken, setzen Akteure auf langfristige Abnahmevereinbarungen und Vorwärtsintegration in die Harzkompoundierung. Darüber hinaus straffen einige Zulieferer ihre Portfolios und reduzieren die Anzahl einzigartiger Harzqualitäten, um den Zuteilungsdruck in engen Marktzyklen zu mildern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Dominanz des Antriebsstrangs steht vor ADAS-DisruptionAntriebsstrangverbinder halten im Jahr 2025 einen beherrschenden Anteil von 34,01 % und spiegeln ihre grundlegende Rolle bei der Ermöglichung von Motorsteuerung, Emissionsmanagement und Antriebsstrangeffizienz wider. Diese Dominanz wird durch das schiere Volumen an Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen auf der Straße angetrieben, bei denen robuste Verbindersysteme eine zuverlässige Signalübertragung in rauen thermischen und mechanischen Umgebungen gewährleisten. Automobilhersteller priorisieren weiterhin die Zuverlässigkeit des Antriebsstrangs, was die Nachfrage nach hochhaltbaren Verbindern stärkt, die Vibrationen, Feuchtigkeit und Temperaturschwankungen standhalten. Gleichzeitig halten OEM-Modernisierungen und der Übergang zu intelligenten Antriebsstrangarchitekturen dieses Segment strukturell bedeutsam, auch wenn die Elektrifizierung beschleunigt.
Andererseits sind ADAS und autonome Systeme die am schnellsten wachsenden Anwendungsbereiche mit einem prognostizierten CAGR von 17,76 % bis 2031. Der zunehmende Einsatz von Sensoren, Radaren, LiDARs, Kameras und Domänencontrollern treibt die Nachfrage nach Hochgeschwindigkeits- und Hochdichte-Verbindern an, die eine schnelle und zuverlässige Datenübertragung ermöglichen. Dieser Trend spiegelt den Übergang der Automobilindustrie zu höheren Autonomiegraden wie Level 2+ und Level 3 wider, die fortschrittliche Datenpfade und hochzuverlässige Konnektivitätssysteme erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp:
Nutzfahrzeugsegmente treiben Innovation voranPersonenkraftwagen entfallen mit 54,87 % im Jahr 2025 auf den größten Anteil und unterstreichen ihre Dominanz in der globalen Fahrzeugproduktion sowie die Vielfalt der elektronischen Systeme, die sie beinhalten. Da Komfort-, Sicherheits- und Konnektivitätsfunktionen in Mainstream-Modellen zunehmen, steigt die Anzahl der Verbinder pro Fahrzeug weiterhin stark an. Automobil-OEMs integrieren zunehmend fortschrittliche Infotainment-, ADAS- und energieeffiziente Stromverteilungssysteme, die alle stark von Verbinderdichte und -zuverlässigkeit abhängen. Diese breite Funktionserweiterung in Massenmarktsegmenten verankert die anhaltende Nachfrage nach Verbindern in Personenkraftwagen in reifen und aufstrebenden Märkten.
Im Gegensatz dazu sind Zweiräder das am schnellsten wachsende Segment mit einem CAGR von 11,48 %, angetrieben durch die rasche Elektrifizierung in Asien und die zunehmende Verbreitung vernetzter Zweiräder. Da Roller und Motorräder Telematik, Batteriemanagementsysteme und LED-Beleuchtung integrieren, steigen Verbinderkomplexität und Stückzahl pro Fahrzeug stetig an und heben dieses traditionell elektronikärmere Segment in eine Wachstumschance.
Nach Antriebsart:
Elektrifizierung beschleunigt trotz anhaltender Bedeutung des VerbrennungsmotorsFahrzeuge mit Verbrennungsmotor (ICE) dominieren den Markt im Jahr 2025 mit einem Anteil von 47,68 %, gestützt durch ihre anhaltende Präsenz im globalen Fahrzeugbestand und fest verankerte Produktionsvolumina, insbesondere in Entwicklungsregionen. Trotz regulatorischer Anforderungen bleiben ICE-Plattformen aufgrund der Langlebigkeit der installierten Basis und der anhaltenden Nachfrage in gewerblichen und ländlichen Mobilitätsanwendungen von großer Bedeutung. Steckverbinder in ICE-Systemen müssen rauen Bedingungen, extremen Temperaturen, Öleinwirkung und Vibrationen standhalten, was den Marktwert langlebiger, automotive-gerechter Verbindungslösungen unterstreicht.
Darüber hinaus sind Hybrid-Antriebsstränge nach wie vor stark auf ICE-Komponenten angewiesen, was die Bedeutung dieses Segments unterstreicht. Batterieelektrische Fahrzeuge (BEV) sind jedoch der am schnellsten wachsende Antriebstyp mit einer CAGR von 27,54 %, begünstigt durch starke regulatorische Anreize, sinkende Batteriekosten und den Ausbau der Ladeinfrastruktur. BEVs erfordern eine deutlich höhere Anzahl spezialisierter Steckverbinder, darunter Hochspannungs-, Hochstrom- und thermisch beständige Schnittstellen für Batteriesysteme, Wechselrichter und E-Achsen, was einen exponentiellen Wachstumspfad für Steckverbinderhersteller schafft. Diese zunehmende Elektrifizierung erweitert auch den Markt für Steckverbinder in Elektrofahrzeugen, da Automobilhersteller zunehmend Hochspannungs-, Hochstrom- und thermisch beständige Steckverbinder für Batteriesysteme, E-Achsen, Wechselrichter und Ladeschnittstellen benötigen.
Nach Verbindertyp:
Aufkommen von Hochgeschwindigkeits- und HochspannungsverbindernLeiter-zu-Leiter-Einheiten erfassten im Jahr 2025 einen Anteil von 31,68 % und decken alles von Niederstrombeleuchtungsleitungen bis hin zu 50-A-Batteriezuführungen ab. Ihre Allgegenwärtigkeit treibt intensiven Preiswettbewerb an und drängt Zulieferer dazu, Crimpung und Terminaleinführung zu automatisieren. Leiter-zu-Platine-Verbinder dominieren elektronische Steuergeräte und Infotainmentmodule, und jüngste Migrationen zu oberflächenmontierten Designs haben die Vibrationsbeständigkeit und Koplanarität verbessert.
Hochgeschwindigkeits- und Hochspannungsverbinder steigen mit einem CAGR von 18,86 %, angetrieben durch 800-V-Batterienetzwerke und Multi-Gigabit-Ethernet-Backbones. Zulieferer investieren in Vektornetzwerkanalysatorlabore und Leistungszyklusanlagen, um Signalintegrität und Temperaturanstieg gleichzeitig zu validieren – eine Fähigkeit, die nicht universell unter regionalen Akteuren verfügbar ist. Flexible Flachkabel und flexible Leiterplatten-Verbinder sind in Display- und Kamerasubsystemen stabil, könnten aber ein Plateau erreichen, wenn drahtlose Alternativen unkritische Daten übernehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verbindungsabdichtung:
Umweltschutz treibt Dominanz abgedichteter VerbinderAbgedichtete Designs hielten im Jahr 2025 68,33 % der Marktgröße im Automotive Connector Markt und werden voraussichtlich mit einem CAGR von 8,08 % wachsen, was die ISO-20653-Schutzregeln widerspiegelt, die auch in Unterboden- und Antriebsstrangbereichen gelten. Die Elastomerauswahl variiert von Silikon bis Fluorelastomere je nach Temperatur- und Flüssigkeitsexposition, während innovative ultraschallgeschweißte Hybriddichtungen darauf abzielen, Mikroleckpfade zu eliminieren. Nicht abgedichtete Varianten verbleiben in Kabinenstandorten, die vor Feuchtigkeit geschützt sind, aber die OEM-Plattformkonsolidierung setzt oft standardmäßig auf abgedichtete Schnittstellen, um über Ausstattungsvarianten hinweg zu standardisieren.
Betriebszyklen von Elektrofahrzeugen und öffentliche Ladeszenarien treiben IP67- und IP6K9K-Schutzarten an, um Wassereintritt nach dem Hochdruckreinigen zu verhindern. Leichtbauprogramme fügen Aluminiumgehäuse mit abgedichteten Dichtungen hinzu, die galvanische Korrosion mindern und die Gesamtmasse senken, ohne die Haltbarkeit zu beeinträchtigen. Insgesamt drängen Abdichtungsanforderungen Zulieferer zu fortschrittlicher Materialwissenschaft und Präzisionsformgebung, um langfristige Leistung zu gewährleisten.
Geografische Analyse
APAC-Markt für Automotive Connector
Asien-Pazifik führte 2025 mit einem Anteil von 39,07 % am globalen Umsatz und behält eine starke Dynamik bei, da China die Einführung von batterieelektrischen Fahrzeugen im Rahmen seiner Dual-Credit-Politik vorantreibt. Lokale Zulieferer wie Luxshare Precision errichten Werke in unmittelbarer Nähe großer EV-Produktionsstätten, um Logistikwege zu verkürzen und Just-in-Time-Lieferpläne einzuhalten. Indien beschleunigt die Elektrifizierung von Zweirädern durch den FAME-II-Anreiz, was die Nachfrage nach kosteneffizienten und gleichzeitig robusten Steckverbindern steigert, die für tropische Klimabedingungen geeignet sind. Japan nutzt seine jahrzehntelange Expertise im Bereich Mikrosteckverbinder, um hochzuverlässige Verbindungen für frühe autonome Prototypen bereitzustellen, während Südkorea Hochspannungs-Validierungslabore finanziert, die auf den Ausbau seiner Batteriezellenkapazitäten ausgerichtet sind. Südostasiatische Länder, darunter Indonesien und Vietnam, erhalten Zusagen für Montageprogramme von globalen OEMs, die eine Diversifizierung über China hinaus anstreben, was Steckverbinderhersteller dazu veranlasst, regionale Technologiezentren aufzubauen.
Markt für Automotive Connector in Nordamerika und Europa
Nordamerika entwickelt sich weiter, da die inländische EV-Produktion im Rahmen der Inhaltsvorschriften des IRA skaliert, was mehrere große Steckverbinderunternehmen dazu veranlasst, US-amerikanische Montagelinien zu erweitern, um die Berechtigung für Bundessteuergutschriften zu sichern. Mexikos Bajío-Korridor festigt seine Stellung als Nearshoring-Knotenpunkt, wo Nähe und Freihandelsvorteile die Vorlaufzeiten für Werke in den Vereinigten Staaten verkürzen. Europa behauptet seine Technologieführerschaft durch Deutschlands Vorstoß in Richtung 800-V-Systeme und softwaredefinierter Plattformen, was induktionsarme Hochgeschwindigkeitssteckverbinder in den Bereichen Antriebsstrang und Karosserie erfordert. Das Vereinigte Königreich bleibt in autonomen Pilotprojekten aktiv, die ultralatenzarme Verbindungen anstreben, obwohl die regulatorische Divergenz nach dem Brexit die Zertifizierungskomplexität erhöht. Frankreich, Italien und Spanien stabilisieren ihre Steckverbindernachfrage inmitten der Plattformelektrifizierung, während Russland aufgrund von Sanktionen eingeschränkte Importe verzeichnet, was zu einer Verlagerung der Beschaffung hin zu regionalen Alternativen führt.
Markt für Automotive Connector im Nahen Osten, Afrika und Südamerika
Südamerika belebt seine Produktionsvolumina, da Brasilien sich von den pandemiebedingten Störungen erholt; der lokale Steckverbinderanteil wächst langsam, aber stetig, da OEMs mehr Subsysteme lokalisieren. Der Nahe Osten und Afrika verzeichnen mit 15,17 % bis 2031 das schnellste regionale CAGR, getragen von Saudi-Arabiens EV-Fertigungsoffensive, unterstützt durch den Public Investment Fund, sowie durch die durch Handelsabkommen katalysierte Montageaktivität in Ägypten. Die Vereinigten Arabischen Emirate nutzen ihre Logistikstärken, um ein regionales Vertriebszentrum zu werden. Die Türkei konsolidiert ihre Tier-2-Lieferketten rund um exportorientierte Fahrzeugprogramme, während Südafrika in seinen küstennahen Fertigungsclustern Fortschritte in Richtung Hybrid- und Batterieelektrifizierung macht. Subsaharische Märkte, darunter Nigeria und Kenia, verzeichnen eine erste Nachfrage nach elektrischen Zweirädern, die robuste und leicht wartbare Steckverbinder erfordern, die gut zur lokalen Reparaturinfrastruktur passen.

Regulatorisches Umfeld
Das Design und die Validierung von Steckverbindern für elektrifizierte Fahrzeuge orientieren sich zunehmend an internationalen und nationalen Normen, die sich auf die Sicherheit beim konduktiven Laden und auf Hochvolt-Steckverbinder (HV) konzentrieren. Im Januar 2026 erweiterte die IEC ihr Rahmenwerk für EV-Ladesteckverbinder mit EN IEC 62196-1:2026 und ergänzte technische Spezifikationen für Anwendungen mit höherer Leistung, einschließlich IEC TS 63379:2026 zu Megawatt-DC-Ladefahrzeugsteckverbindern und Kabelsätzen sowie IEC TS 62196-7:2026 für DC-Ladefahrzeugadapter, wodurch die Anforderungen an Temperaturanstieg, Verriegelung und sicheres Trennverhalten von Steckverbindern in Hochstromumgebungen verschärft wurden.
China kodifiziert die Anforderungen an EV-Steckverbinder weiterhin über nationale Normen, die von der State Administration for Market Regulation und der National Standardization Administration verwaltet werden. GB/T 37133-2025 (umgesetzt im Februar 2025) legte Anforderungen für Hochvolt-Verbindungssysteme von Elektrofahrzeugen fest, und GB/T 32879-2025 (herausgegeben im Juni 2025, in Kraft seit Januar 2026) befasste sich mit Steckverbindern für wechselbare Batteriepakete und verstärkte die Compliance-Anforderungen bezüglich HV-Schutz und standardisierten Schnittstellen. Parallel dazu aktualisierte SAE International im September 2024 den J3068 für dreiphasenfähige EV-Leistungsübertragungskoppler. Die globalen technischen Vorschriften des UNECE WP.29 bleiben ebenfalls ein zentraler Harmonisierungsweg für Sicherheitsanforderungen, die sich auf Dichtungs-, Verriegelungs- und Isolationsdesignentscheidungen bei Steckverbindern in verschiedenen Regionen auswirken.
Wertschöpfungskettenanalyse
Automobilsteckverbinder durchlaufen eine gestufte Kette, die mit Rohstoffen beginnt (Kupfer- und Kupferlegierungsvorprodukte für Kontakte, Beschichtungsmetalle wie Zinn/Nickel/Gold oder Palladium für Korrosionsbeständigkeit sowie technische Thermoplaste wie PBT, PA66, PPS und LCP für Gehäuse), gefolgt von der Komponentenfertigung (Stanzen/Formen von Kontakten, Spritzguss von Gehäusen mit gehärteten Werkzeugen sowie automatisierter Montage, Prüfung und Verpackung). Kabelbaumhersteller und Tier-1-Lieferanten für elektrische Verteilung integrieren Steckverbinder in Kabelbäume, Verteilerkästen, Batteriepakete, Wechselrichter und Steuergeräte, bevor die Auslieferung an die OEM-Endmontagewerke erfolgt. Zonale E/E-Architekturen erhöhen die Bedeutung vorterminierter, qualitätsgeprüfter Kabelbaum-Unterbaugruppen, um die Komplexität an der Fertigungslinie zu reduzieren.
Die Kette wird durch vertikale Integration und Zusammenarbeit über Stufen hinweg neu gestaltet, mit Blick auf Kosten, Gewicht und Rückverfolgbarkeit. Der Abschluss der Übernahme eines 50,1%-Anteils an der Leoni Wiring Systems Division und 100% von Automotive Cable Solutions durch Luxshare-ICT im Juli 2025 stärkte die kombinierte Liefer- und Fertigungsfähigkeit für Kabel und Steckverbinder sowie Kabelbäume. Im Juli 2026 gab TE Connectivity eine Vier-Parteien-Vereinbarung mit SBT Ultrasonic, Boway Alloy und Komax bekannt, um ein durchgängiges Rahmenwerk für die Massenproduktion von Aluminium-statt-Kupfer-Kabelbäumen für Fahrzeuge zu schaffen, das Material-, Schweiß- und Automatisierungs-Know-how so verbindet, dass es Steckverbinder- und Anschlussdesigns verändern kann. Branchenweite Datenaustausch- und Normungs-Ökosysteme (zum Beispiel Catena-X, SEMI Smart Mobility und AIAG Supplier Alliance) schaffen Struktur für Lieferantenqualifizierung, Chemikalienmanagement und Rückverfolgbarkeit, was die Auswahl von Steckverbindermaterialien, die PPAP-Disziplin und Änderungsmanagementzyklen beeinflusst.
Wettbewerbslandschaft
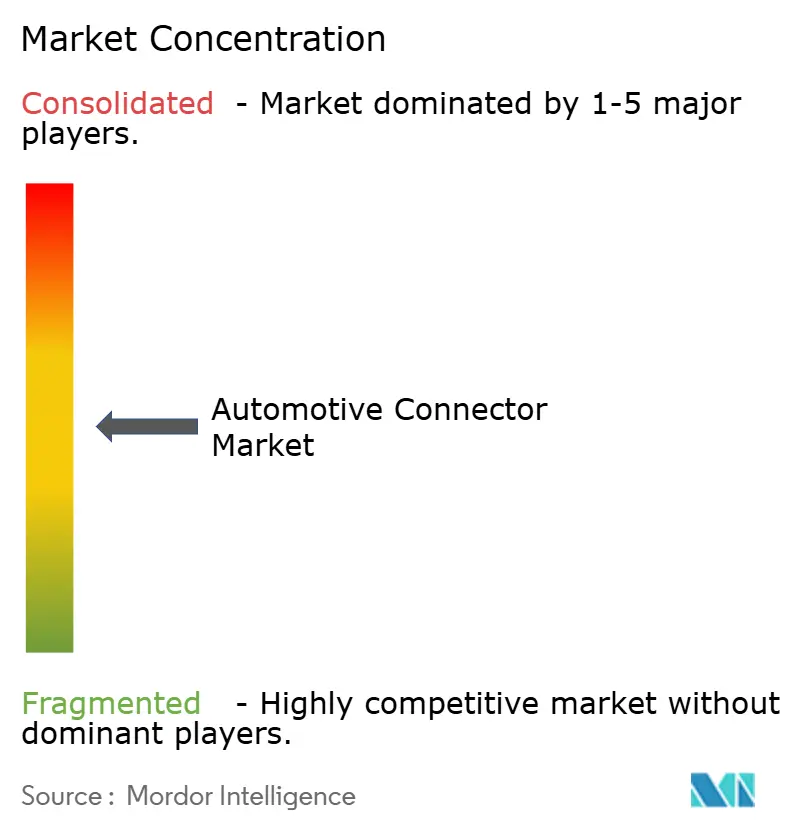
Der Automotive Connector Markt weist eine moderate Konzentration auf, wobei TE Connectivity, Yazaki, Aptiv, Molex und Amphenol gemeinsam einen beträchtlichen Anteil halten, der auf jahrzehntelangen Design-in-Beziehungen und umfangreichen Patentbibliotheken aufgebaut ist. Plattformlebenszyklen von 5 bis 8 Jahren sperren spezifische Teilenummern ein und schaffen Eintrittsbarrieren für Neueinsteiger. Weiße Flecken gedeihen bei Hochgeschwindigkeitsdaten- und modularen Ladeverbindern, wo Spezialisten wie Rosenberger und Hirose tiefgreifende HF- und optische Expertise nutzen, um Buchsen in Premium-ADAS- und zonalen Plattformen zu sichern.
Chinesische Hersteller, angeführt von Luxshare Precision, erweitern ihren Fußabdruck durch die Bündelung von Kabeln und Verbindern, die Risikoreduzierung bei der OEM-Beschaffung und die Verkürzung von Lieferzeiten, insbesondere für Start-up-Elektrofahrzeughersteller, die auf Markteinführungsgeschwindigkeit fokussiert sind. Prozesstechnologie wird zu einem wichtigen Differenzierungsmerkmal. Große Akteure setzen maschinenlerngestützte Sichtprüfung ein, um Crimp- und Dichtungsfehler inline zu erkennen und das Garantieanspruchsrisiko zu reduzieren. Vertikale Schritte in die Harzkompoundierung und Kontaktstanzung verbessern die Versorgungssicherheit, wenn Hochtemperaturkunststoffe knapp werden, und verkürzen gleichzeitig die Entwicklungs-zu-Produktions-Lieferzeiten.
Kleinere Wettbewerber erschließen Nischen bei Batterietrenneinheiten und Hochstromsammelschienen – Bereiche, die von den Breitkatalogprogrammen der größeren Akteure unterversorgt werden. Die Teilnahme an IEEE-, ISO- und CharIN-Arbeitsgruppen gewährt frühzeitige Einblicke in aufkommende Spezifikationen und positioniert Beitragende als bevorzugte Entwicklungspartner. Branchenanalysten erwarten selektive Konsolidierungen, da Zulieferer Skaleneffekte anstreben, um steigende Forschungs- und Entwicklungskosten zu finanzieren. Regionale Herausforderer mit agiler Ingenieurskunst und Nähevorteilen werden jedoch bedeutende Anteile behalten, wo lokale Inhaltsvorschriften vorherrschen.
Automotive Connector Branchenführer
-
TE Connectivity Ltd
-
Aptiv PLC
-
Amphenol Corporation
-
Yazaki Corporation
-
Molex Inc. (Koch Industries)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Connector
- TE Connectivity Ltd
- Yazaki Corporation
- Aptiv PLC
- Molex Inc. (Koch Industries)
- Sumitomo Wiring Systems Ltd
- Luxshare Precision Industry Co., Ltd
- Hirose Electric Co., Ltd
- J.S.T. Mfg Co., Ltd
- Amphenol Corporation
- Furukawa Electric Co., Ltd
- Rosenberger Hochfrequenztechnik GmbH
- Leoni AG

Marktchancen und Zukunftsaussichten
Weißräume sind am deutlichsten dort erkennbar, wo Fahrzeugarchitekturen Daten und Energie auf weniger, dafür kritischere Schnittstellen konzentrieren, insbesondere bei Hochgeschwindigkeits-Datenverbindungen für ADAS/Domänen-Computing sowie beim Hochvoltladen und Energiemanagement. Im Juni 2026 stellte Molex sein Automotive-Ethernet-Steckverbindersystem HSAutoLink G vor, das bis zu 25 Gbps unterstützt und direkt auf den Wandel hin zu zonalen Architekturen und den steigenden Bandbreitenbedarf für ADAS-Computing eingeht. Im Februar 2026 gab Amphenol RF USCAR-konforme Mini-FAKRA-Steckverbinder für die Hochgeschwindigkeits-Datenübertragung im Automobilbereich bekannt, was die anhaltende Standardisierung robuster RF/Koax-Schnittstellen für Kamera- und ADAS-Signalpfade widerspiegelt.
Die Lokalisierung der Fertigung und die Portfoliokonsolidierung im Bereich der EV-Ladekomponenten schaffen zudem Chancenfelder für Zulieferer, die sich für regionale OEM-Anforderungen qualifizieren können und dabei globale Ladeschnittstellenstandards erfüllen. Die Übernahme des Geschäfts mit EV-Ladeeinlässen von Phoenix Contact E-Mobility durch TE Connectivity im März 2026 erweiterte die Abdeckung von TE über CCS2- und NACS-(SAE J3400)-Einlassportfolios hinweg und stimmte deren Steckverbinder-Roadmap mit der sich schnell entwickelnden Landschaft der Ladeschnittstellen ab. Kapazitätsinvestitionen zeigen, wo sich die Beschaffung von OEM und Tier-1-Zulieferern positioniert: TE Connectivity eröffnete im Juni 2026 eine 39.900 Quadratmeter große Automobilproduktionsstätte in Nantong, China (150 Millionen USD), und JST kündigte im April 2026 eine automatisierte Steckverbinderfertigungsanlage in Guntersville, Alabama, im Wert von 500 Millionen USD an. In Indien gründete Hirose im März 2026 die HIROSE ELECTRIC CHENNAI PRIVATE LIMITED, wobei die Produktion im Sommer 2027 beginnen soll, was auf eine Chance für lokal unterstützte Steckverbinderprogramme im Zusammenhang mit der Elektrifizierung von Zweirädern und breiteren Anforderungen an die Automobillokalisierung hinweist.
Recent Industry Developments in Markt für Automotive Connector
- Juni 2026: TE Connectivity eröffnete eine 39.900 Quadratmeter große Automobilproduktionsstätte in Nantong, Provinz Jiangsu, China, unterstützt durch eine Investition von 150 Millionen USD. Die zusätzliche Kapazität unterstützt die lokalisierte Versorgung mit leistungsstarker Automobilkonnektivität, einschließlich der strengeren Toleranzen und Validierungsanforderungen im Zusammenhang mit elektrifizierten Antriebssträngen und zonalen Architekturen. Sie stärkt außerdem die Fähigkeit von TE Connectivity, chinesische OEM-Programme mit kürzeren Lieferzeiten und regionalen Qualifizierungswegen zu bedienen.
- Dezember 2025: Molex führte sein modulares MX-DaSH-Draht-zu-Draht-Steckverbindersystem ein, das Leistungs- und Signalklemmen in einem einheitlichen modularen Ansatz integriert. Das Design zielt auf die Vereinfachung von Kabelbäumen und die Gewichtsreduzierung ab und steht im Einklang mit dem Trend der OEMs hin zu zonalen elektrischen Architekturen und weniger, standardisierteren Schnittstellen. Diese Art der Modularisierung unterstützt schnellere Änderungen der Kabelbaumkonfiguration über globale Plattformen hinweg, während die Konsistenz der Steckverbinderfamilie erhalten bleibt.
- September 2024: SAE International überarbeitete den J3068 für Leistungsübertragungssysteme von Elektrofahrzeugen mit einem dreiphasenfähigen Koppler. Die Aktualisierung verstärkt die technischen Anforderungen an konduktive Ladeschnittstellen mit höherer Leistung und beeinflusst, wie Steckverbinderzulieferer Kopplungsgeometrie, Sicherheitsverriegelungen und Validierung angehen. Sie trägt außerdem dazu bei, die Komponentenentwicklung mit den sich entwickelnden Anforderungen an die AC-Ladeinfrastruktur in mehreren Regionen in Einklang zu bringen.


Markt für Automotive Connector Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst elektrische Steckverbinder, die im Fahrzeuginneren eingesetzt werden, um Strom- und Signalverbindungen in wichtigen Fahrzeugsystemen zuverlässig herzustellen, zu führen und zu schützen, einschließlich konventioneller und elektrifizierter Plattformen. Wir bemessen den Markt wertmäßig auf Basis der Steckverbinderlieferungen für automotive Anwendungen.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Automotive-Steckverbinder sowie allgemeine Industrie- oder Verbraucherelektronik-Steckverbinder aus, die nicht für den Fahrzeugeinsatz ausgelegt und qualifiziert sind.
Segmentierungsübersicht
- Nach Anwendung
- Antriebsstrang
- Sicherheit und Schutz
- Karosserieverkabelung und Stromverteilung
- Komfort, Bequemlichkeit und Unterhaltung
- Navigation und Instrumentierung
- ADAS und autonome Systeme
- Laden und Energiemanagement (Elektrofahrzeug)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Zweiräder
- Bus und Reisebus
- Nach Antriebsart
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge
- Plug-in-Hybridfahrzeuge
- Batterie-Elektrofahrzeuge
- Brennstoffzellen-Elektrofahrzeuge
- Nach Verbindertyp
- Leiter-zu-Leiter
- Leiter-zu-Platine
- Platine-zu-Platine
- E/A und Rundverbinder
- Flexible Flachkabel/Flexible Leiterplatten und Mikro
- Hochgeschwindigkeit / Hochspannung
- Nach Verbindungsabdichtung
- Abgedichtet
- Nicht abgedichtet
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Indonesien
- Vietnam
- Philippinen
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Ägypten
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Nachfragegrenze festzulegen und Fahrzeugproduktions-, Elektrifizierungs- sowie Inhalts-pro-Fahrzeug-Trends zu verankern, die den Steckverbindereinsatz nach oben oder unten beeinflussen. Wir stützten uns auf öffentliche Quellen wie OICA-Fahrzeugproduktionsstatistiken, UNECE- und NHTSA-Sicherheits- und Fahrzeugvorschriften (soweit relevant für die Elektronikübernahme), USITC- und UN-Comtrade-Handelsstatistiken für leitungsbezogene Kategorien sowie technische Beiträge von SAE International und IEEE, die Leistungsveränderungen bei Steckverbindern beschreiben.
Um die Zahlen praxisnah zu gestalten, nutzten wir auch Referenzpunkte aus Unternehmensgeschäftsberichten, Investorenpräsentationen und seriöser Fachpresse, die Plattformeinführungen, Änderungen der Leitungsarchitektur und die Übernahme von Hochspannungskomponenten thematisieren. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half dabei, Umsatzentwicklung und Timing für wichtige automotive Programmhochläufe gegenzuprüfen, und eine Patentdatenbank wurde genutzt, um zu erkennen, wo Abdichtungs-, Miniaturisierungs- und Hochgeschwindigkeitsdesigns stärkere Aktivität verzeichnen. Diese Beispiele sind nicht abschließend, und weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Steckverbinderherstellern, auf Kabelbäume spezialisierten Marktteilnehmern, OEM- und Tier-Lieferantenfunktionen der Automobilindustrie sowie Vertriebsseite-Stimmen geführt, die Beschaffungsverschiebungen verfolgen. Die Erkenntnisse wurden genutzt, um den Steckverbinderinhalt pro Fahrzeug, den Mix nach Antrieb und Anwendung sowie realistische Durchschnittsverkaufspreisbewegungen nach Steckverbinderfamilien zu validieren und anschließend die regionale Aufteilungslogik für APAC, EMEA und Amerika zu plausibilisieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 18 % | APAC: 45 % |
| Mittlere Ebene: 44 % | Funktions-/Einheitsleiter: 37 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 23 % |
Marktbewertung und Prognose
Die Bewertung beginnt mit einem Top-down-Aufbau, der die Nachfrage aus der Fahrzeugproduktion nach Region und Antrieb rekonstruiert und diese dann mithilfe von Annahmen zum Steckverbinderinhalt pro Fahrzeug und zum Anwendungsmix in Steckverbinderwerte übersetzt. Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben des Steckverbinder-Durchschnittsverkaufspreises nach Typ (z. B. abgedichtet gegenüber nicht abgedichtet und Hochspannung gegenüber Niederspannung), multipliziert mit den impliziten Liefervolumina aus Plattformproduktionsraten, gefolgt von Vertriebskanalprüfungen, wo verfügbar.
Wesentliche Modelleingaben umfassen die Produktion von Pkw und Nutzfahrzeugen, die Durchdringung von Elektro- und Hybridfahrzeugen, Änderungen der Leitungsarchitektur (wie die Übernahme zonaler Designs), Verschiebungen bei Abdichtungs- und Miniaturisierungsanteilen sowie den Mix aus Hochgeschwindigkeits- und Hochspannungssteckverbindern in ADAS und elektrifizierten Antriebssträngen. Die Prognose verwendet eine Szenarioanalyse, die an Produktionsausblicke und Elektrifizierungspfade geknüpft ist, und der endgültige Pfad wird ausgewählt, nachdem Primärbefragte bestätigen, ob Preis- und Inhaltstrends einem Basisszenario oder einem aggressiveren Hochlauf entsprechen. Wenn Bottom-up-Signale in kleineren Regionen lückenhaft sind, erfolgt die Lückenbehandlung durch regionale Mix-Proxys, die dann durch interviewbasierte Anpassungen korrigiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, bei denen Gesamtwerte mit unabhängigen Signalen wie Fahrzeugproduktionstrends, der Entwicklung des Steckverbinderinhalts und der gemeldeten Umsatzentwicklung für automotive Verbindungsaktivitäten verglichen werden. Abweichungen werden vor der Freigabe untersucht, und Annahmen werden überprüft, wenn eine Region oder Anwendung einen ungewöhnlichen Sprung zeigt, der nicht durch Produktions-, Durchdringungs- oder Preislogik gestützt wird.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Plattformresets, starke Währungsverschiebungen oder plötzliche Produktionskorrekturen. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit das Modell die neuesten verfügbaren Daten und etwaige kurzfristige Bestätigungen aus Folgegesprächen widerspiegelt.
Marktgröße für Automotive-Steckverbinder von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automotive-Steckverbinder können stark variieren, selbst wenn das Thema identisch klingt, da die Zählregeln hinter Fahrzeugumfang, Steckverbinderfamilien und Preisaktualisierungen nicht immer aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn eine Schätzung an einem älteren Basisjahr verankert ist, während eine andere ein vorausschauendes Basisjahr verwendet, was dazu führen kann, dass kurzfristige Werte weit auseinanderliegen.
In der Praxis entstehen die größten Lücken meist dadurch, wie Steckverbinder-Durchschnittsverkaufspreise fortgeschrieben werden (feste Preisgestaltung gegenüber mixbereinigter Preisgestaltung), wie das Timing der Währungsumrechnung über Regionen hinweg gehandhabt wird und ob Hochspannungs- und Hochgeschwindigkeits-Steckverbinderinhalte als eigenständiger Aufschlag behandelt oder in einen breiten Durchschnitt eingerechnet werden. Das Modell wird durch aktualisierungsgesteuerte Prüfungen von Produktions- und Elektrifizierungssignalen sowie durch erneutes Testen von Durchschnittsverkaufspreisannahmen nahe am Veröffentlichungsfenster stabil gehalten, was ein wesentlicher Grund dafür ist, dass die Zahl für 2026 bei Mordor Intelligence abweicht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,21 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 7,28 Milliarden USD (2024) | Verwendet ein früheres Bewertungsjahr und einen anderen Prognosebeginn, was den Auftrieb durch den jüngsten EV-Mix und höhere abgedichtete sowie Hochspannungs-Steckverbinderinhalte unterschätzen kann. Die Preisgestaltung scheint mit weniger häufiger Mixaktualisierung fortgeschrieben zu werden, und das Währungstiming kann abweichen, wenn regionale Werte konsolidiert werden. |
| Branchenpublikation B | 6,46 Milliarden USD (2024) | Verankert an einer Basis von 2024 mit breiterer Durchschnittsbildung über Steckverbinderfamilien hinweg, was höhere Durchschnittsverkaufspreiskategorien im Zusammenhang mit ADAS und elektrifizierten Antriebssträngen verwässern kann. Die Schätzung scheint auch empfindlicher gegenüber konservativen Produktionsannahmen zu sein und überprüft möglicherweise die Durchschnittsverkaufspreisbewegung nicht im gleichen Rhythmus. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch die Jahresauswahl, die Geschwindigkeit der Aktualisierung von Durchschnittsverkaufspreis- und Mixannahmen sowie dadurch, ob Hochspannungs- und abgedichtete Steckverbinder explizit als eigenständige Werttreiber modelliert werden. Durch die Verknüpfung von Preisgestaltung und Mix mit kurzfristigen Fahrzeugproduktionssignalen und die erneute Validierung von Annahmen vor der Veröffentlichung bleibt die resultierende Marktgröße auf einen wiederholbaren Satz von Eingaben zurückführbar und nicht auf einmalige Durchschnittswerte.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Automotive Connector Markt bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 USD 11,69 Milliarden erreichen wird, mit einem CAGR von 7,33 % ab 2026.
Welcher Anwendungsbereich wächst am schnellsten?
ADAS und autonome Systeme zeigen die höchste Wachstumsdynamik mit einem CAGR von 17,76 % bis 2031.
Welche Fahrzeugkategorie kauft derzeit die meisten Verbinder?
Personenkraftwagen führen die Nachfrage an und entfallen auf 54,87 % des Umsatzes im Jahr 2025.
Welche Region expandiert am schnellsten?
Für die Region Naher Osten und Afrika wird bis 2031 der schnellste CAGR von 15,17 % prognostiziert.
Welcher Verbindertyp hat heute den größten Anteil?
Leiter-zu-Leiter-Verbinder dominieren mit 31,68 % des Umsatzes im Jahr 2025.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

