
Marktgröße und Marktanteil für Personenkraftwagen-Zubehör
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 279.82 Milliarden US-Dollar |
| Marktgröße (2031) | 365.48 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Personenkraftwagen-Zubehör von Mordor Intelligence
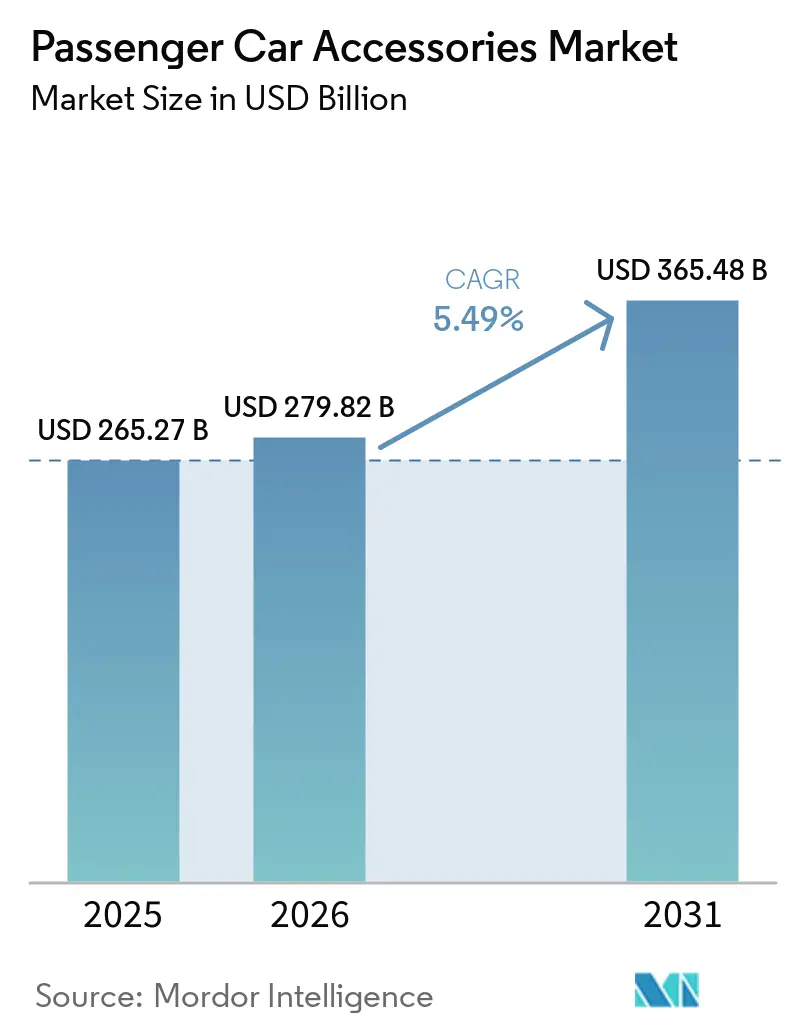
Der Markt für Pkw-Zubehör wurde im Jahr 2025 auf 265,27 Milliarden USD geschätzt und soll von 279,82 Milliarden USD im Jahr 2026 auf 365,48 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,49 % während des Prognosezeitraums (2026–2031). Das stetige Wachstum ist auf steigende SUV- und Crossover-Verkäufe, die durch den E-Commerce getriebene Expansion des Aftermarkts sowie OEM-Bestrebungen hin zu abonnementbasierten Connected-Car-Funktionen zurückzuführen. Asien-Pazifik behält die Nachfrageführerschaft, was Chinas Fertigungskapazitäten bei Komponenten und Indiens rasche Einführung der Elektromobilität widerspiegelt. Innenausstattungs-Upgrades, insbesondere Infotainment- und Smart-Surface-Lösungen, generieren wiederkehrende Umsätze, während Außenzubehör-Kategorien durch Lifestyle-Modifikationen und leichte, EV-kompatible Designs an Dynamik gewinnen. Die Wettbewerbsintensität bleibt moderat, da Plattformkonsolidierungen, ADAS-fähiges Zubehör und Innovationen bei nachhaltigen Materialien die Wertschöpfungspools innerhalb des breiteren Kfz-Zubehörmarkts neu gestalten.
Wichtigste Erkenntnisse des Berichts
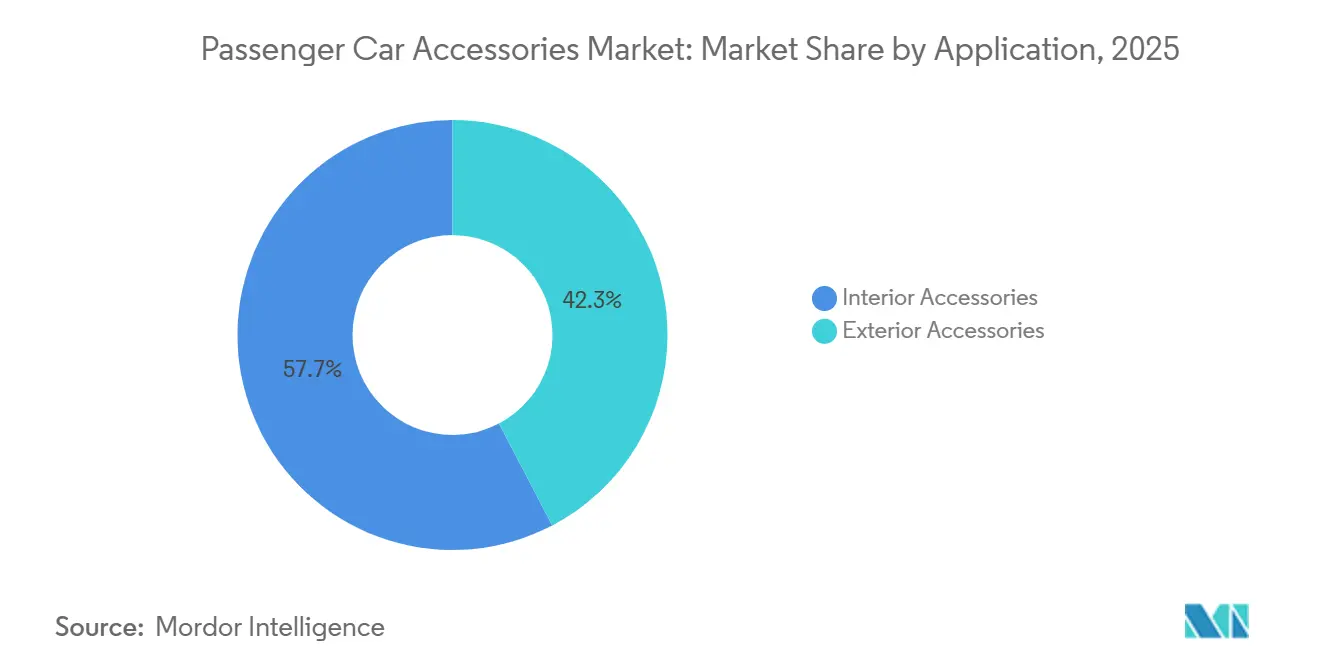
- Nach Anwendung führten Innenausstattungszubehör mit einem Umsatzanteil von 57,68 % im Jahr 2025; Außenzubehör wird voraussichtlich bis 2031 mit einem CAGR von 8,18 % wachsen.
- Nach Vertriebskanal hielt das OEM-Segment im Jahr 2025 einen Marktanteil von 75,63 % am Kfz-Zubehörmarkt, während der Aftermarkt bis 2031 mit einem CAGR von 9,71 % expandieren soll.
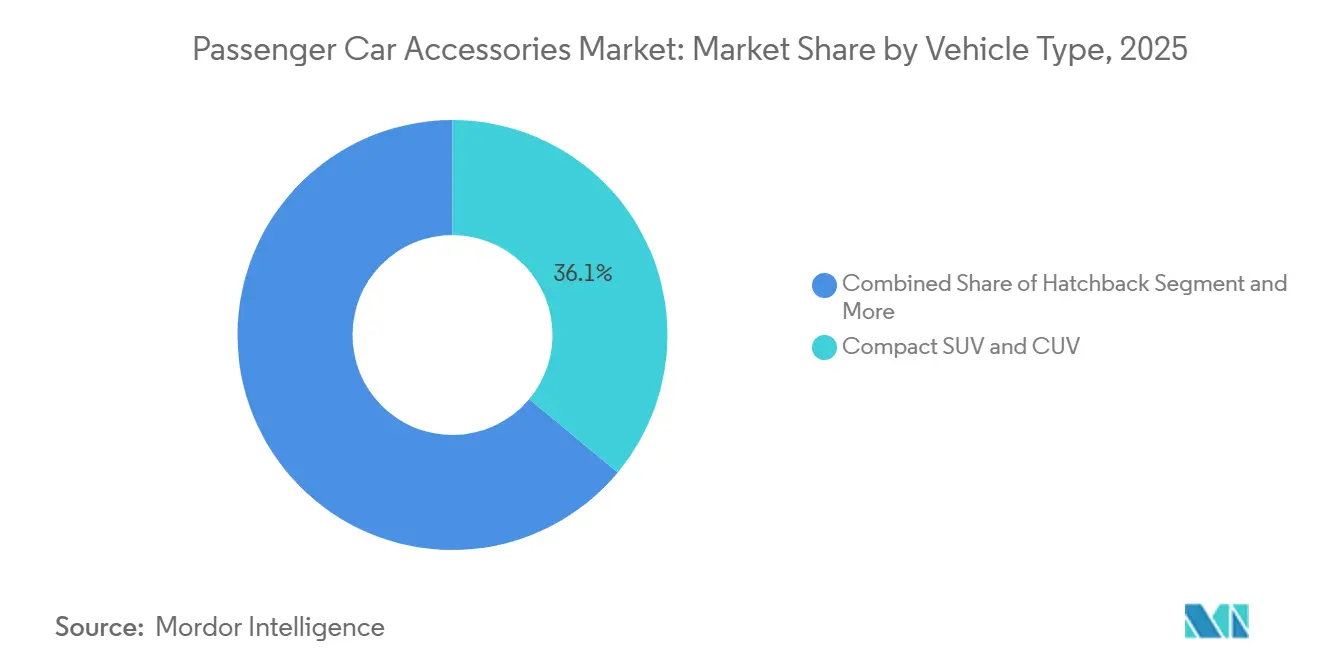
- Nach Fahrzeugtyp entfielen auf kompakte und mittelgroße SUVs und CUVs im Jahr 2025 36,05 % der Marktgröße für Kfz-Zubehör; für Elektrofahrzeuge wird der schnellste CAGR von 8,61 % im Zeitraum 2026–2031 prognostiziert.
- Nach Material hielt Kunststoff im Jahr 2025 einen Anteil von 49,54 % am Gesamtmarkt, während vegane und synthetische Lederalternativen voraussichtlich mit einem CAGR von 8,08 % steigen werden.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 63,78 % und wird voraussichtlich den stärksten CAGR von 7,63 % über den Prognosezeitraum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Personenkraftwagen-Zubehör
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg bei der Ausstattung von SUVs und CUVs | +1.2% | Global, am stärksten in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Wachstum des durch E-Commerce geführten Aftermarkts | +1.1% | Global, angeführt von Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| OEM-Fokus auf Connected-Car-Upgrade-Zyklen | +0.9% | Global, zunächst Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Steigendes durchschnittliches Fahrzeugalter in Kernmärkten | +0.8% | Nordamerika und Europa vorrangig | Langfristig (≥ 4 Jahre) |
| Leichtes modulares Zubehör zur Reichweitensteigerung von Elektrofahrzeugen | +0.7% | APAC-Kern, Ausweitung auf EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung intelligenter Innenraumoberflächen (HMI/Gestik) | +0.6% | Global, Trickle-down-Muster im Luxussegment | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg bei der Ausstattung von SUVs und CUVs
Im Markt für Pkw-Zubehör verändert die wachsende Dominanz von Sport Utility Vehicles und Crossovern die Nachfragemuster und beschleunigt den Absatz von Dachträgern, Trittstufen, Karosserieverkleidungen, Laderaumorganizern und Schutzleisten, die für traditionelle Limousinen weniger relevant sind. Kompakte SUVs, insbesondere in städtischen Gebieten, treiben stärkere Personalisierungstrends voran, da Verbraucher zunehmend nach ästhetischen Upgrades, technischen Erweiterungen und lifestyle-orientierten Verbesserungen suchen, die globalen Styling-Präferenzen entsprechen. Dieser Wandel steigert die Umsätze in den Außen- und Nutzungszubehör-Segmenten und erhöht gleichzeitig die Nachfrage nach Premium-Innenausstattungs-Individualisierungspaketen. Gleichzeitig zwingt die Verbreitung von Fahrerassistenzsystemen die Hersteller dazu, Zubehör neu zu gestalten, um sicherzustellen, dass Kameras, Radarsensoren und Einparkmodule ungehindert bleiben. Zubehörlieferanten, die Produkte zur Sensorintegrität zertifizieren, sichern sich eine Premium-Positionierung im breiteren Kfz-Zubehörmarkt[1]„Aufkommende Trends unter SUV-Enthusiasten,” Specialty Equipment Market Association, sema.org.
Wachstum des durch E-Commerce geführten Aftermarkts
Online-Teileplattformen überholen traditionelle stationäre Kanäle im Markt für Pkw-Zubehör, da KI-gestützte Passform-Tools die Suchgenauigkeit verbessern, Konversionsraten steigern und Produktretouren deutlich reduzieren. Plattformen wie NAPA Auto Parts haben über ihren Online-Kanal die Skalenvorteile des digitalen Handels demonstriert, wobei Hunderttausende monatlicher Transaktionen eine starke Wiederholungsnachfrage und optimierte Logistikeffizienz belegen. E-Commerce ermöglicht es auch kleineren und Nischen-Zubehörmarken, mehrstufige Distributorennetzwerke zu umgehen, Verbraucher direkt zu erreichen und die Nachfrage nach Nischenprodukten über Regionen hinweg zu monetarisieren. Die rasche Expansion von Online-Marktplätzen hat jedoch die Exposition gegenüber gefälschten und minderwertigen Komponenten erhöht, was Investitionen in QR-basierte Authentifizierung, Blockchain-gestützte Rückverfolgbarkeit und verifizierte Verkäuferprogramme angetrieben hat, um das Vertrauen der Verbraucher zu schützen und den wachsenden digitalen Anteil des Kfz-Zubehör-Ökosystems zu sichern.
OEM-Fokus auf vernetzte Fahrzeug-Upgrade-Zyklen
Hersteller behandeln Zubehör nun als softwaregestützte Dienste statt als einmalige Hardwareverkäufe. Die Neuron-Rechenplattform von Panasonic Automotive reduziert Steuergeräte um bis zu 80 % und unterstützt Over-the-Air-Funktionsaktivierungen, wodurch Abonnementumsatzströme entstehen[2]„Neuron High-Performance Compute Platform,” Panasonic Corporation, panasonic.com. Harman International prognostiziert, dass Infotainment und vernetzte Dienste bis 2030 zum zweitgrößten Umsatzpool für Automobil-Software werden, was den strukturellen Wandel hin zur softwaredefinierten Wertschöpfung im Markt für Pkw-Zubehör unterstreicht. Der frühe Einsatz in Premium-Fahrzeuglinien wird voraussichtlich auf Mittelklasse- und Massenmarktmodelle ausgeweitet, wenn Hardware standardisiert wird und die Funktionsaktivierung zunehmend auf Over-the-Air-Updates übergeht. Eine engere OEM-Kontrolle über Betriebssysteme, verschlüsselte Gateways und zentralisierte Fahrzeugarchitekturen könnte jedoch den unabhängigen Aftermarkt-Zugang für Codierung und Nachrüstung einschränken. Diese Entwicklung wird voraussichtlich die Wettbewerbsgrenzen neu ziehen, die Wertschöpfung bei OEM-nahen Lieferanten konzentrieren und traditionelle Zubehöranbieter dazu zwingen, auf zertifizierte digitale Integrationen und abonnementkompatible Erweiterungen umzuschwenken.
Steigendes durchschnittliches Fahrzeugalter in Kernmärkten
Da das durchschnittliche Fahrzeugalter in den Vereinigten Staaten rund 12,5 Jahre erreicht, entscheiden sich Eigentümer zunehmend dafür, Innenausstattungen, Elektronik und Schutzausstattungen aufzurüsten, anstatt neue Fahrzeuge zu kaufen, was die Widerstandsfähigkeit im Markt für Pkw-Zubehör stärkt. Verlängerte Besitzdauern stimulieren Ersatzzyklen für Fußmatten, Sitzbezüge, Infotainment-Nachrüstungen, Ambiente-Beleuchtungssätze und Schutzlackierungen, insbesondere da Reparatur- und Finanzierungskosten erhöht bleiben. Eine vergleichbare Dynamik ist in Europa sichtbar, wo alternde Fahrzeugflotten nach Ablauf der Garantie schrittweise von autorisierten Händlerwerkstätten zu unabhängigen Werkstätten wechseln, was die Aftermarkt-Vertriebskanäle erweitert. Diese Zielgruppe älterer Fahrzeuge priorisiert typischerweise Innenkomfort, kosmetische Auffrischung und Konnektivitäts-Upgrades gegenüber Leistungsmodifikationen, was eine stabile, wiederkehrende Nachfrage erzeugt, die dazu beiträgt, die zyklische Volatilität der Neufahrzeugverkäufe in der breiteren Kfz-Zubehörbranche auszugleichen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fälschungs- und Graumarktteile-Penetration | -0.9% | Global, stärkste Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Reduzierte Teileanzahl in BEVs dämpft die Nachfrage | -0.8% | Vor allem APAC und EU, weltweit zunehmend | Langfristig (≥ 4 Jahre) |
| Sicherheitskritische ADAS-Sensoren begrenzen Außenmodifikationen | -0.7% | Global, angeführt von EU- und Nordamerika-Regulierungen | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität (Kunststoffe und Legierungen) | -0.5% | Global, fertigungsintensive Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fälschungs- und Graumarktteile-Penetration
Illegale Teile untergraben das Verbrauchervertrauen und lösen Sicherheitsrückrufe aus. Die branchengeführte Kampagne „Brakes on Fakes” hebt die Risiken minderwertiger Bremskomponenten hervor, die unter Last versagen können[3]„Brakes on Fakes Initiative,” Auto Care Association, autocare.org. Die Anonymität des E-Commerce verstärkt die Exposition gegenüber Fälschungen im Markt für Pkw-Zubehör weiter, insbesondere in preissensiblen Regionen, in denen Verbraucher häufig niedrigere Vorabkosten gegenüber der Markenverifizierung priorisieren. Begrenzte physische Inspektion und Drittanbieter-Marktplatzstrukturen erleichtern es nicht autorisierten Verkäufern, Imitations- oder minderwertige Komponenten zu vertreiben. Als Reaktion darauf setzen Hersteller auf Blockchain-basiertes Herkunfts-Tracking, serialisierte QR-Code-Authentifizierung auf Verpackungen und manipulationssichere Etikettierung, um die Transparenz der Lieferkette zu verbessern und die Markenintegrität zu schützen. Die für Rückverfolgbarkeitsinfrastruktur, digitale Verifizierungsplattformen und Verpackungsredesign erforderlichen Kapitalinvestitionen belasten jedoch kleine und mittelgroße Lieferanten finanziell und könnten die Marktkonsolidierung zugunsten größerer Akteure mit stärkeren Compliance- und Technologiebudgets beschleunigen.
Sicherheitskritische ADAS-Sensoren begrenzen Außenmodifikationen
Obligatorische Sicherheitssysteme wie Notfallspurhalteassistenten und automatische Bremssysteme erfordern ungehinderte Radar- und Kamerazonen und beeinflussen grundlegend die Zubehörgestaltung und Installationsstandards im Markt. Außenanbauteile, darunter Frontbügel, Stoßstangenschutz, Lichtbalken, Windschutzscheibentönungen und sogar Kennzeichenrahmen, müssen nun so konstruiert werden, dass sie keine Interferenzen mit frontseitigen Kameras, Radarmodulen und Ultraschallsensoren verursachen. Die EU-Allgemeine Sicherheitsverordnung II gilt ab Juli 2024 für alle neuen Fahrzeuge und verbietet effektiv Frontbügel oder Frontschutzvorrichtungen, die Sensorgitter blockieren[4]„Understanding EU General Safety Regulation II,” Continental AG, continental.com. Zubehörhersteller konstruieren nun ADAS-freundliche Stoßfängerverkleidungen und Emblemhalterungen, doch Redesign-Zyklen erhöhen die Produktionskosten und verlängern die Markteinführungszeit für Außenzubehör-Innovationen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Dominanz der Innenausstattung trifft auf Innovation bei der Außenausstattung
Innenausstattungszubehör machte im Jahr 2025 57,68 % des Kfz-Zubehörmarkts aus, angetrieben durch starke Nachfrage nach Infotainment-Upgrades, Premium-Sitzpolsterung und elektronischen Sicherheitssystemen. OEM-Umstellungen auf softwaredefinierte Fahrzeugplattformen ermöglichen Funktionserweiterungen durch Over-the-Air-Updates und verlängern Umsatzmöglichkeiten über den Erstkauf hinaus. Hochfrequent ausgetauschte Produkte wie Fußmatten, klimaregulierende Sitzbezüge, digitale Cockpit-Erweiterungen und Ambiente-Beleuchtungssysteme generieren weiterhin wiederkehrende Einnahmen über längere Besitzzyklen und festigen Innenausstattungszubehör als zentralen Umsatzbeitrag.
Außenzubehör wird voraussichtlich mit dem schnellsten CAGR von 8,18 % wachsen, unterstützt durch wachsendes Verbraucherinteresse an Personalisierung und nutzungsorientierten Upgrades. LED-Beleuchtungssätze, aerodynamische Styling-Komponenten und modulare Dachträgersysteme verzeichnen starke Nachfrage, insbesondere bei SUV- und Crossover-Besitzern. Wachsende Outdoor-Freizeittrends und zunehmende Elektrofahrzeug-Einführung lenken Innovationen hin zu leichten, energieeffizienten Materialien, was dem Außenzubehör-Segment ermöglicht, das Gesamtmarktwachstum zu übertreffen.


Nach Vertriebskanal: OEM-Kontrolle versus Aftermarket-Agilität
Der OEM-Kanal hielt im Jahr 2025 einen Marktanteil von 75,63 %, unterstützt durch gebündelte werksgenehmigte Komponenten mit Garantieabdeckung und gesicherten Passformstandards. Automobilhersteller nutzen zunehmend Connected-Car-Daten und eingebettete Telematik, um Servicepakete und abonnementbasierte Zubehör-Upgrades über fahrzeuginterne Schnittstellen zu bewerben. Dieses vertikal integrierte Ökosystem stärkt die Markentreue, verbessert die Umsatzerfassung über den Lebenszyklus und trägt zur Margenstabilisierung im Kfz-Zubehörmarkt bei.
Der Aftermarkt wird voraussichtlich mit einem robusten CAGR von 9,71 % expandieren, angetrieben durch E-Commerce-Durchdringung, breitere Produktsortimente und Preiswettbewerbsfähigkeit. Fortschrittliche Bestandsalgorithmen und VIN-basierte Passform-Tools ermöglichen es unabhängigen Verkäufern, OEM-Niveau-Genauigkeit und Verbrauchervertrauen zu replizieren. Da digitale Marktplätze global skalieren, verschiebt sich die Kfz-Zubehörbranche schrittweise, wobei Nischen- und grenzüberschreitende Marken an Sichtbarkeit gewinnen, trotz OEM-Bemühungen, Anteile durch proprietäre Softwarekontrollen und Datenintegrations-Frameworks zu schützen.
Nach Fahrzeugtyp: SUV-Plattformen treiben Zubehör-Trends
Kompakte und mittelgroße SUVs machten im Jahr 2025 36,05 % der Marktgröße für Kfz-Zubehör aus, was die Verbraucherpräferenz für vielseitige Fahrzeuge widerspiegelt, die mit Dachträgern, Trittstufen, Laderaumorganizern und schützenden Karosserieverkleidungen kompatibel sind. Höhere Bodenfreiheit und modulare Plattformen unterstützen natürlich die Zubehörindividualisierung und erhöhen die Anbauraten auf Händlerebene. Starke SUV-Durchdringung in Nordamerika und China verstärkt gebündelte Zubehörverkäufe und festigt die Umsatzdominanz dieses Segments.
Für Elektrofahrzeuge wird der schnellste CAGR von 8,61 % bis 2031 prognostiziert, unterstützt durch steigende globale Elektrifizierungsziele und wachsende Modellverfügbarkeit. Die Nachfrage nach leichten modularen Anbauteilen, aerodynamischen Radeinsätzen, Ladeanschluss-Schutzsystemen und EV-spezifischen Innenausstattungs-Erweiterungen, die zur Erhaltung der Reichweite konzipiert sind, wächst. Lieferanten, die elektromagnetische Verträglichkeitsstandards erfüllen und Batterie-Wärmemanagementsysteme schützen, sichern sich frühe Vorteile und beschleunigen die EV-fokussierte Diversifizierung im breiteren Kfz-Zubehörmarkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Material: Nachhaltigkeit gestaltet Lieferketten um
Kunststoff hielt im Jahr 2025 einen Anteil von 49,54 %, unterstützt durch kosteneffizientes Spritzgießen, Langlebigkeit und Kompatibilität mit komplexen Innenraumkonturen und Außenstyling-Komponenten. Seine leichten Eigenschaften tragen auch zur Kraftstoffeffizienz und EV-Reichweitenoptimierung bei. Fortschritte bei recycelten Polycarbonat-Mischungen und biobasierten Harzen stärken die Kreislaufwirtschaftspositionierung und erhalten gleichzeitig mechanische Festigkeit und Preiswettbewerbsfähigkeit, was die Führungsposition von Kunststoff in volumenstarken Zubehörkategorien sichert.
Vegane und synthetische Lederalternativen werden voraussichtlich mit einem CAGR von 8,08 % wachsen, da Automobilhersteller und Verbraucher tierfreie, kohlenstoffärmere Innenraummaterialien priorisieren. Innovationen wie wasserbasierte Polyurethan-Beschichtungen, darunter Covestros INSQIN-Technologie, die den Wasserverbrauch um 95 % und CO2-Emissionen um 45 % reduziert, beschleunigen die Kommerzialisierung. Die Einführung ist am stärksten in Premium-EV-Modellen, bevor sie sich schrittweise auf Massenmarktfahrzeuge ausweitet, wenn Produktionsskalierungen die Kosteneffizienz verbessern und den Marktanteil nachhaltiger Polsterlösungen erhöhen.
Geografische Analyse
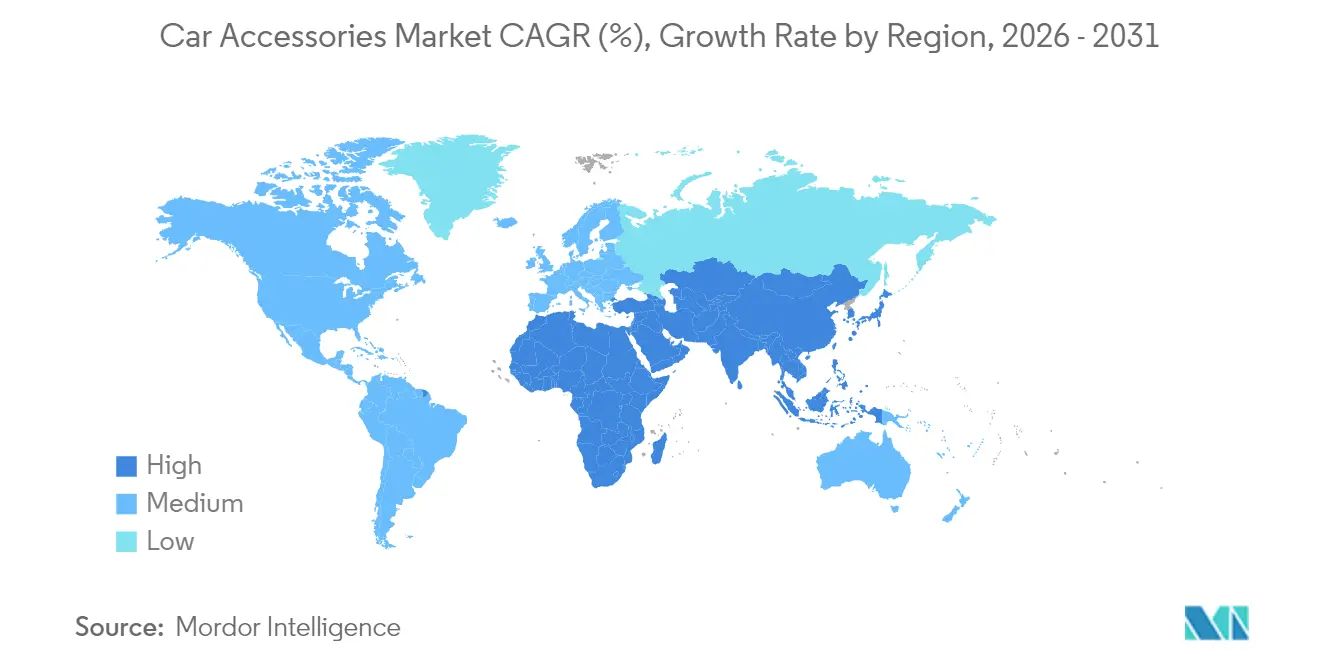
Asien-Pazifik hielt im Jahr 2025 63,78 % des Umsatzes und wird voraussichtlich bis 2031 mit einer CAGR von 7,63 % wachsen. Chinas Fertigungsproduktion bei Komponenten wächst exponentiell und versorgt OEM- und Aftermarket-Pipelines. Indiens Elektromobilitätsschub weitet die Nachfrage nach leichtgewichtigen modularen Zusatzprodukten aus, die an lokale Straßenbedingungen angepasst sind. Japan trägt Führerschaft bei Design und HMI bei, während Südkorea die Lieferkettenkapazität für Display- und Batterieintegration unterstützt. ASEAN-Märkte profitieren von steigenden verfügbaren Einkommen und der Verbreitung des Online-Handels, was den Markt für Kfz-Zubehör vergrößert.
Nordamerika bleibt ein wichtiges Gewinnzentrum. Alternde Fahrzeugflotten und eine starke Heimwerkerkultur fördern den Verkauf von Fußmatten, Beleuchtung und Abschleppausrüstung. Obwohl unterschiedliche Sicherheitsvorschriften die Zubehörzulassung fragmentieren, bilden Kanada und Mexiko Fertigungs- und Vertriebskorridore.
Europa steht vor regulatorischer Komplexität, nutzt aber sein ingenieurtechnisches Erbe. Die EU-Allgemeine Sicherheitsverordnung II schränkt bestimmte Außenausstattungen ein, fördert aber eine Prämie für ADAS-kompatible Lösungen, die die Sensorintegrität erhalten. Continentals Aftermarket-Expansion im Jahr 2024 fügte 700 SKUs hinzu und erhöhte die europäische Marktabdeckung um 50 %. Deutschland und das Vereinigte Königreich dominieren die Nachfrage nach Premium-Innenraum-Technologie, während Frankreich, Italien und Spanien kostengünstige Ersatzprodukte betonen. Die Rolle Osteuropas als Fertigungszentrum wächst, da Lieferanten die Nähe zu EU-Märkten im Rahmen belastbarer Handelsabkommen suchen.

Regulatorisches Umfeld
Sicherheits-, Daten- und Handelsvorschriften prägen zunehmend das Design und die Markteinführung von Personenkraftwagenzubehör, insbesondere bei Außenanbauteilen und vernetzten Innenraum-Upgrades. In Europa verschärft die General Safety Regulation II, die ab Juli 2024 für alle Neufahrzeuge gilt, die Einschränkungen für Außenmodifikationen, die Radar- und Kamerabereiche beeinträchtigen können. Dies beschleunigt die Nachfrage nach ADAS-kompatibler Beleuchtung, Halterungen und Zubehör im Zusammenhang mit der Front- und Heckverkleidung. Gleichzeitig aktualisiert die UNECE WP.29 weiterhin harmonisierte Fahrzeugvorschriften, einschließlich der im März 2026 verabschiedeten Änderungen der UN-Regelung Nr. 48, die die Beleuchtungsfunktionalität und die Kompatibilität mit Fahrerassistenzsteuerungen betreffen und die Compliance-Anforderungen für Hersteller von LED- und Zusatzbeleuchtungszubehör erhöhen, die in mehreren Zulassungsregimen verkaufen.
Die Regulierung greift auch zunehmend tiefer in die Informationsebene des Aftermarkets und die Lieferketten vernetzter Fahrzeuge ein. Die Delegierte Verordnung (EU) 2026/699 der EU-Kommission verlangt einen standardisierten, maschinenlesbaren Zugang zu Fahrzeugteileinformationen (einschließlich OE-Teilenummern und VIN-basierter Kompatibilität) für unabhängige Marktteilnehmer, was die Wettbewerbsdynamik von digitalen Passgenauigkeitstools, Katalogplattformen und unabhängigen Reparaturökosystemen verändern kann. Im Bereich des Verbraucherschutzes verpflichtet die Richtlinie (EU) 2024/1799 (Reparatur von Waren) die Mitgliedstaaten, nationale Vorschriften ab dem 31. Juli 2026 anzuwenden, wodurch die Verfügbarkeit von Reparaturoptionen gestärkt wird, die Austausch- und Upgrade-Zyklen für Innen- und Außenzubehör unterstützen. In den Vereinigten Staaten erhöhen die im Federal Register (Januar 2025) veröffentlichte Prüfung der Lieferketten für vernetzte Fahrzeuge (ICTS) und eine verschärfte Importdurchsetzung, einschließlich Prüfungen der Zolltarifierung und Bewertung, die Compliance- und Dokumentationslast für Zubehörimporteure und E-Commerce-Verkäufer mit grenzüberschreitenden Warenströmen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Personenkraftwagenzubehör beginnt mit Rohstoffen und Komponenten, darunter Kunststoffe und Beschichtungen für Verkleidungen, Metalle für Träger und Räder sowie Elektronik für Infotainment, Beleuchtung, Sensoren und Leistungsverteilung. Diese fließen dann über Tier-2- und Tier-1-Zulieferer in OEM-Ausstattungsprogramme und den Aftermarket. OEM-Kanäle dominieren das Volumen durch werkseitig genehmigtes Zubehör, das beim Händler gebündelt wird, zunehmend verbunden mit softwaredefinierten Fahrzeugarchitekturen, die Funktionsaktivierungen und Upgrades ermöglichen. Die Aftermarket-Kette umfasst Markeninhaber, Distributoren und Großhändler, Einbaubetriebe sowie schnell wachsende E-Commerce-Marktplätze, auf denen Passgenauigkeitsdaten, Authentifizierung und Reverse-Logistik (Rücksendungen) neben der Bestandsverwaltung zu Kernkompetenzen geworden sind.
Angebotsseitige Einschränkungen und Regionalisierungsdynamiken prägen Kosten und Verfügbarkeit für Zubehörkategorien mit hohem Elektronikanteil und speziellen Materialien. Exportkontrollen und Engpässe bei kritischen Materialien können die vorgelagerte Versorgung stören, während knappe Kapazitäten bei automobiltauglichen Legacy-Node-Halbleitern (28 nm bis 90 nm) die Produktion von ECU-bezogenem Zubehör und die Lieferzeiten für vernetzte Innenraum-Upgrades einschränken. Der Margendruck in der Zulieferbasis, getrieben durch höhere F&E-Ausgaben für Elektrifizierung und digitale Komponenten, treibt die Portfoliooptimierung und tiefere Partnerschaften voran, während Distributoren und Plattformen konsolidieren, um Skaleneffekte in Logistik, Daten und Auftragsabwicklung zu erzielen. Sowohl bei OEM- als auch bei Aftermarket-Kanälen werden Compliance, Herkunftsnachweis und VIN-genaue Passgenauigkeitsdaten zu Differenzierungsmerkmalen der Wertschöpfungskette statt reinen Back-Office-Funktionen.
Wettbewerbslandschaft
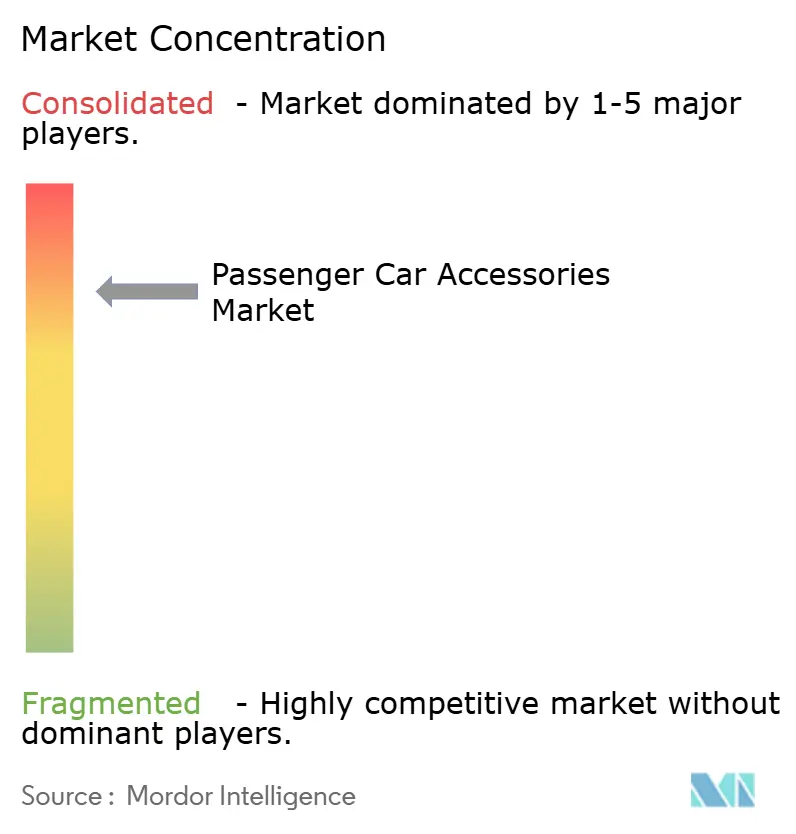
Der Markt für Kfz-Zubehör ist mäßig fragmentiert. Führende Unternehmen verfolgen Skalierung und Technologietiefe durch Akquisitionen und Partnerschaften, während Hunderte von regionalen Spezialisten Nischenkategorien anvisieren. Die Fusion von Faurecia und HELLA zu FORVIA vereint Sitz-, Beleuchtungs- und Elektronikplattformen und ermöglicht gebündelte Cockpit-Lösungen für OEM-Programme. Panasonics strategische Partnerschaft mit Arm zur Standardisierung softwaredefinierten Fahrzeugarchitekturen verkürzt die Entwicklungszeit für vernetzte Zubehörprodukte.
Auch Aftermarket-Distributoren konsolidieren. Carlyles Kauf von Worldpac von Advance Auto Parts im August 2024 gestaltete die Teilelogistik neu und intensivierte den Wettbewerb um Installateur-Loyalität. Lieferanten investieren in KI-Personalisierungs-Engines, die Zubehörempfehlungen auf der Grundlage von Fahrdaten anpassen und die Kundenbindung stärken. Dennoch gedeihen unternehmerische Marken, indem sie ADAS-fähige Kühlergrilleinsätze, nachhaltige Sitzstoffe oder EV-spezifische Laderaum-Kits auf globalen E-Commerce-Plattformen einführen, was anhaltende Eintrittswege in der Kfz-Zubehörbranche aufzeigt.
Fusionen und Akquisitionen der letzten Jahre zielten auf die Sicherung vernetzter Technologiefähigkeiten, vertikale Integration oder regionale Expansion ab. Strategische Schritte wie Continentals bevorstehende Abspaltung des Automotive-Geschäfts und Adients Automatisierungsvereinbarung mit Paslin verdeutlichen den Fokus auf Agilität und Kostenoptimierung, da sich Gewinnpools von mechanischen Komponenten hin zu softwaregestützten Diensten verlagern.
Marktführer in der Branche für Personenkraftwagen-Zubehör
Lear Corporation
Faurecia SE
Continental AG
Denso Corporation
Panasonic Holdings Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Verbreitung von ADAS und der regulatorische Druck hin zu sensorsicheren Fahrzeugkonfigurationen erweitern den adressierbaren Freiraum für Zubehör, das entwickelt wurde, um die Radar- und Kameraleistung zu erhalten, insbesondere bei Außenbeleuchtung, Halterungen und Teilen im Bereich der Verkleidung. Die Chance konzentriert sich auf Produkte und Dienstleistungen, die Hardware mit kalibrierungsbewusster Installation und Diagnose verbinden – ein Schwerpunkt, der sich in der technischen Aftermarket-Berichterstattung widerspiegelt, die ADAS und Diagnose als Kompetenzschwerpunkt für 2026 positioniert. Innenraumzubehör profitiert ebenfalls von softwaredefinierten Architekturen und zonalem Computing, bei denen OEMs Funktionen als Upgrades verpacken. Zulieferer, die Elektronik, HMI-Oberflächen und Leistungsverteilungsmodule bereitstellen, können an neue Fahrzeugplattformen anknüpfen und gleichzeitig Nachrüst- und Austauschzyklen bei älteren Fahrzeugflotten weiter unterstützen.
Debatten über das Recht auf Reparatur und den Datenzugang schaffen zusätzlichen Freiraum für unabhängige Marktteilnehmer und digitale Plattformen, die Teile- und Diagnoseinformationen in präzise Passgenauigkeits-, Preis- und Serviceabläufe umsetzen können. In den Vereinigten Staaten befasste sich eine Anhörung des Repräsentantenhauses im Januar 2026 mit dem REPAIR Act und dem Zugang zu Reparatur- und Diagnosedaten für softwaregesteuerte Fahrzeuge, während in Europa der Zulieferverband CLEPA klarere Leitlinien zum Zugang zu Fahrzeugdaten im Rahmen des europäischen Datengesetzes forderte. Europa formalisiert außerdem maschinenlesbare, VIN-verknüpfte Anforderungen an den Zugang zu Teileinformationen durch die Delegierte Verordnung (EU) 2026/699 der Kommission, die skalierbare Katalogisierungs- und Kompatibilitätsdienste für unabhängige Kanäle unterstützt. Auf der Nachfrageseite bleibt Spezialausrüstung ein beträchtliches, messbares Segment in Kategorien, die sich mit der Personalisierung und Nutzung von Personenkraftwagen überschneiden; SEMA meldete in seiner Marktberichterstattung 2026 fast 53 Milliarden USD für den Aftermarket für Spezialausrüstung, was die kommerzielle Relevanz zubehörgetriebenen Upgrade-Verhaltens unterstreicht.
Aktuelle Branchenentwicklungen
- Juni 2026: FORVIA sicherte sich ein bedeutendes europäisches Programm für einen fortschrittlichen Innenrückspiegel, der eine Kamera für Insassen- und Fahrerüberwachungssysteme integriert. Der Auftrag verankert Sicherheitssensorik in einer traditionellen Innenraumkomponente und erhöht den Wertschöpfungsanteil von Innenraumzubehör im Einklang mit Überwachungs- und HMI-Trends. Der Produktionsstart ist für Juni 2029 in einem europäischen Fertigungswerk geplant, was auf eine langfristige OEM-Pipeline für kameragestützte Innenraumsysteme hinweist.
- Februar 2026: FORVIA erhielt ein mehrjähriges Projekt zur Lieferung von Sitzsätzen für die Premium-Elektromarke Luxeed, wobei der Produktionsstart für August 2026 geplant ist. Das Programm umfasst eine neue Produktionslinie in Wuhu, China, unterstützt durch Komponentenwerke in Jiaxing, Wuxi und Yancheng, was die regionale Versorgung für Premium-Innenraum-Upgrades stärkt. Dies bestätigt Sitze als hochwertigen, zubehörnahen Bereich, in dem Komfortmerkmale und Premiummaterialien die Differenzierung bei EV-Plattformen vorantreiben.
- Mai 2024: Genuine Parts Company übernahm die Motor Parts & Equipment Corporation und fügte ihrem Netzwerk 181 NAPA-Filialen hinzu. Die Transaktion erweitert die Reichweite des Aftermarket-Vertriebs und verbessert die Verfügbarkeit auf der letzten Meile für schnelldrehende Zubehörkategorien wie Matten, Beleuchtung und Schutzprodukte. Ein größeres Filialnetz unterstützt zudem Omnichannel-Erfüllungsmodelle, die Online-Bestellungen mit lokaler Abholung und Einbauunterstützung kombinieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Pkw-Zubehör Zusatz- und Ersatzprodukte, die für Personenkraftwagen erworben werden, um Komfort, Erscheinungsbild, Sicherheit und Bequemlichkeit zu verbessern. Der Marktwert wird in USD zum Zeitpunkt des Verkaufs dieser Zubehörteile in den Markt erfasst und deckt sowohl OEM-montierte Nachfrage als auch Aftermarket-Nachfrage ab.
Ausschlüsse aus dem Umfang: Schwere Nutzfahrzeuge, Zweiräder sowie Fahrzeugreparaturarbeit oder Serviceumsätze sind nicht im Marktwert enthalten.
Segmentierungsübersicht
- Nach Anwendung
- Innenausstattungszubehör
- Infotainment-Systeme
- Bodenbeläge und Matten
- Sitzbezüge
- Elektrische und elektronische Systeme
- Sicherheitssysteme
- Sonstiges
- Außenausstattungszubehör
- LED- und Zusatzbeleuchtung
- Leichtmetallfelgen
- Karosserie-Kits und Aerodynamikteile
- Dachträger und Transportbehälter
- Fensterschutzfolien und Tönung
- Abdeckungen (Fahrzeug, Rad, Reserverad)
- Aufprallschutz und Frontschutzbügel
- Sonstiges
- Innenausstattungszubehör
- Nach Vertriebskanal
- OEM-Montage
- Aftermarket
- Nach Fahrzeugtyp
- Schrägheck
- Limousine
- Sport- und Luxusfahrzeuge
- Kompakt-SUV und CUV
- Mittelgroße und große SUVs
- Pickups und leichte Lastkraftwagen
- Nach Materialtyp
- Kunststoff
- Metall
- Leder
- Sonstiges
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Ägypten
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Faktenbasis rund um den Pkw-Bestand, Neuzulassungen von Personenkraftwagen und das Zubehörkaufverhalten nach Region aufzubauen. Wir haben öffentliche Quellen wie nationale Verkehrsministerien und Fahrzeugzulassungsstatistiken, UN-Comtrade-Handelsströme für wichtige Zubehörkategorien, Zoll- und Tarifpläne sowie Straßenverkehrssicherheitsbehörden herangezogen, die Montage- und Konformitätssignale für Artikel wie Beleuchtungs- und kamerabezogene Anbauteile veröffentlichen.
Um diese Signale in ein praktisches Größenbestimmungsmodell zu übersetzen, haben wir auch Unternehmens-Jahresberichte und -Einreichungen, Investorenpräsentationen und Produktkataloge ausgewertet, die Zubehörmix und Preisspannen angeben. In einigen Fällen wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Nachrichten und Finanzdaten, Importund Export-Datensätze auf Sendungsebene sowie Patentanmeldungen zusammenstellen, verwendet, um die Richtung von Preis- und Funktions-Upgrades bei beliebten Zubehörteilen zu überprüfen. Die hier aufgeführten Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden ebenfalls geprüft, um einzelne Annahmen zu klären und zu validieren.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was als Zubehörverkauf gezählt wird, wie sich OEM-montierte und Aftermarket-Volumina in der Praxis aufteilen und wie sich durchschnittliche Verkaufspreise entwickeln, wenn der Inhalt elektronischer wird. Interviews umfassten Zubehörmarken, Distributoren und Einzelhändler sowie informierte Käufer. Wir haben Rückmeldungen aus APAC, EMEA und Amerika gesammelt, um einseitige regionale Verzerrungen zu reduzieren, wenn endgültige Annahmen festgelegt wurden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 16 % | APAC: 41 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 29 % | EMEA: 36 % |
| Kleinere Akteure: 16 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem der Pkw-Bestand und Neuzulassungen nach Region rekonstruiert und dann typischen Zubehör-Anbauraten und Ersatzzyklen nach Produktfamilie zugeordnet werden. Nach der Gestaltung des Nachfragepools werden durchschnittliche Verkaufspreise mit Überprüfungen des Kanalmix angewendet, da OEM-montierter Inhalt und Aftermarket-Körbe nicht gleich bepreist werden.
Die wichtigsten Eingaben waren der Pkw-Bestand nach Land, Neuzulassungen von Personenkraftwagen, der Anteil von OEM-montierten gegenüber Aftermarket-Käufen, die E-Commerce-Beteiligung am Zubehörkauf und die stetige Verlagerung hin zu elektronischen und sicherheitsbezogenen Anbauteilen, wie Kamera- und Beleuchtungs-Upgrades. Wo Desk-Daten dünn waren, haben wir Lücken mit interviewbasierten Spannen gefüllt und dann Ergebnisse gegen sichtbare Signale wie Handelsbewegungen für zubehörintensive Kategorien und gemeldete Umsatzrichtungen von großen Zubehörverkäufern getestet.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Modell sich mit unterschiedlichen Pfaden für Fahrzeugverkäufe, diskretionäre Verbraucherausgaben und die Geschwindigkeit von Funktions-Upgrades bei Zubehör anpassen konnte. Der endgültige Ausblick wurde erst angepasst, nachdem Richtungsannahmen von Primärbefragten bestätigt wurden, und dann mit selektiven Bottom-up-Annäherungen gegengeprüft, wie z. B. Stichprobenpreispunkten multipliziert mit realistischen Volumina für einige Zubehörgruppen mit hoher Durchdringung.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über drei Ebenen: makroökonomische Fahrzeugindikatoren, Zubehörnachfrage-Annahmen und Preislogik nach Kanal. Analysten führten Varianzprüfungen auf Regionsebene durch, um Ausreißer zu kennzeichnen, und überprüften dann die Eingaben, die Abweichungen verursachten, wie z. B. Anbauraten, die für das lokale Pkw-Bestandsprofil zu hoch erschienen.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige Überprüfung, damit der mathematische Pfad klar und konsistent bleibt, und Rückkontakte werden ausgelöst, wenn eine Schlüsselkennzahl sich verschiebt oder wenn die Kanalaufteilung über Quellen hinweg unterschiedlich aussieht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Vorablieferungs-Durchgang wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Von Mordor Intelligence gemessene Marktgröße für Pkw-Zubehör im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pkw-Zubehör können weit auseinanderliegen, selbst wenn das Thema gleich klingt, weil jeder Herausgeber die Grenze um Produkte und Kanäle auf leicht unterschiedliche Weise zieht. Unterschiede zeigen sich auch, wenn sich das Basisjahr ändert, wenn der Wechselkurs-Zeitpunkt nicht konsistent ist und wenn die Prognose entweder eine schnellere oder langsamere Verlagerung hin zu höherpreisigem elektronischem Zubehör annimmt.
Die größten Treiber von Lücken in diesem Markt entstehen in der Regel durch Umfangsentscheidungen, z. B. ob breite Automobilkomponenten eingemischt werden, ob nur der Aftermarkt gezählt wird und ob Innen-, Außen- und elektronische Anbauteile in jedem Fall als Zubehör behandelt werden. Ein weiterer häufiger Treiber ist die Bewertung von OEM-montiertem Inhalt, da werkseitig montierte Pakete und händlerinstallierte Pakete unterschiedlich gezählt werden können, was dann die Ausgangsmarktgröße verschiebt, bevor das Wachstum angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 279,82 Mrd. USD (2026) | |
| Globales Forschungsunternehmen A | 283,39 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und einen breiteren Segmentierungssatz, der den effektiven Zubehörmix verschieben kann, und das Wachstumsfenster beginnt später, was die implizierte Trajektorie gegenüber einem auf 2026 basierenden Modell anheben kann. |
| Branchenforschungsgruppe B | 383,68 Mrd. USD (2025) | Verwendet eine breitere teileähnliche Definition, die angrenzende Fahrzeugkomponenten und elektrische Geräte über typische Zubehörkörbe hinaus einbeziehen kann, und trennt OEM-montierten gegenüber Aftermarket-Werterfassung nicht klar. |
Die Streuung in der Tabelle ist hauptsächlich darauf zurückzuführen, was als Zubehörverkauf behandelt wird und wie OEM-montierter Inhalt bepreist wird, und diese Entscheidungen verschieben den Ausgangspunkt mehr als die Wachstumsrate. Indem die Zählung auf Pkw-Zubehör beschränkt wird, das über OEM-montierte und Aftermarket-Kanäle verkauft wird, und indem Anbauraten und Preisentwicklung gegen Handels- und Kanal-Rückmeldungen überprüft werden, wird ein besser reproduzierbares Marktgesamtergebnis erzielt – dies ist der von Mordor Intelligence angewandte Ansatz.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Marktes für Kfz-Zubehör?
Die Marktgröße für Kfz-Zubehör erreichte im Jahr 2026 279,82 Milliarden USD und soll bis 2031 auf 365,48 Milliarden USD steigen.
Welche Region dominiert die Nachfrage nach Kfz-Zubehör?
Asien-Pazifik führt mit einem Umsatzanteil von 63,78 % im Jahr 2025 und wird auch die schnellste CAGR von 7,63 % bis 2031 verzeichnen.
Welche Produktkategorie hält den größten Anteil?
Innenausstattungszubehör dominierte mit 57,68 % der Umsätze im Jahr 2025, angetrieben durch Infotainment-Upgrades, Sitzbezüge und Konnektivitätszusätze.
Wie schnell wächst der Aftermarket-Kanal?
Aftermarket-Umsätze sollen zwischen 2026 und 2031 mit einer CAGR von 9,71 % expandieren und damit den OEM-Kanal übertreffen.
Was ist das größte Hemmnis für Zubehörlieferanten?
Fälschungs- und Graumarktteile verringern das Verbrauchervertrauen und wirken sich negativ auf die CAGR des Marktes aus, insbesondere in Schwellenwirtschaften.
Wie werden Elektrofahrzeuge die Zubehörnachfrage beeinflussen?
EVs schaffen eine Wachstumschance mit einer CAGR von 8,61 % für leichtgewichtiges, modulares Zubehör, das die Fahrtreichweite erhält und gleichzeitig Nutzen und Personalisierung hinzufügt.
Seite zuletzt aktualisiert am:



