
Marktgröße und Marktanteil für vernetzte Fahrzeuggeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 72.52 Milliarden US-Dollar |
| Marktgröße (2031) | 143.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.62 % |
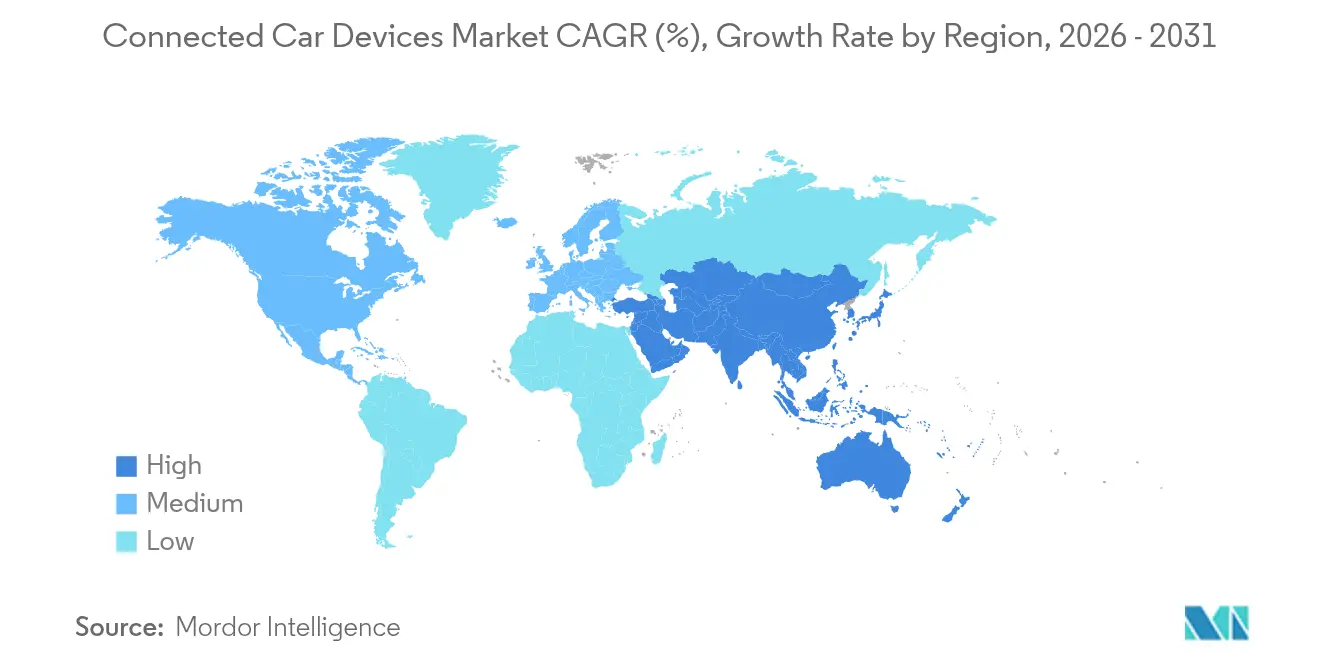
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
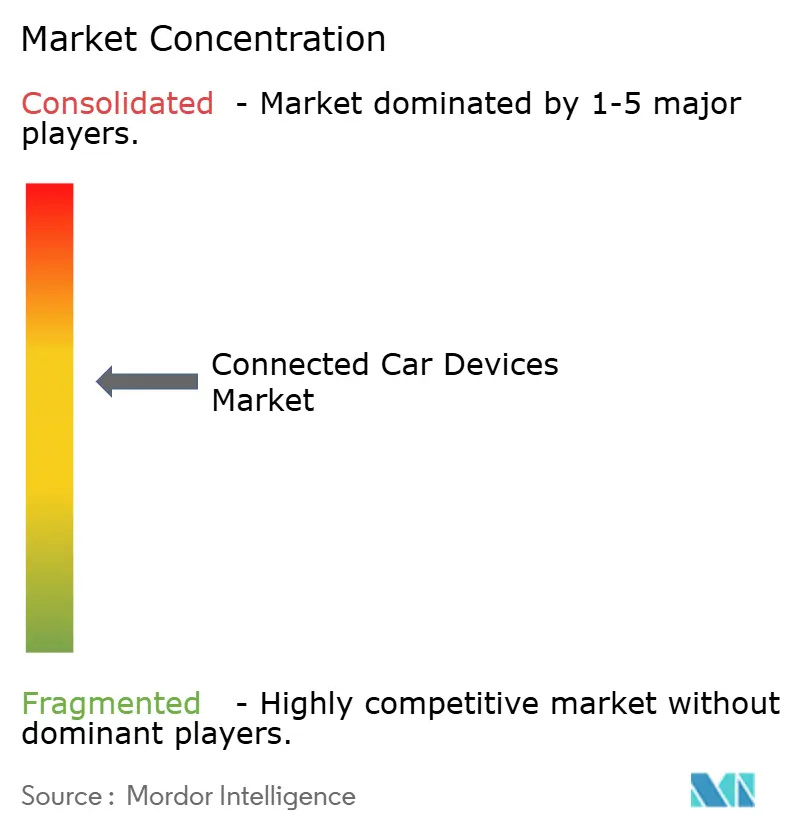
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vernetzte Fahrzeuggeräte von Mordor Intelligence
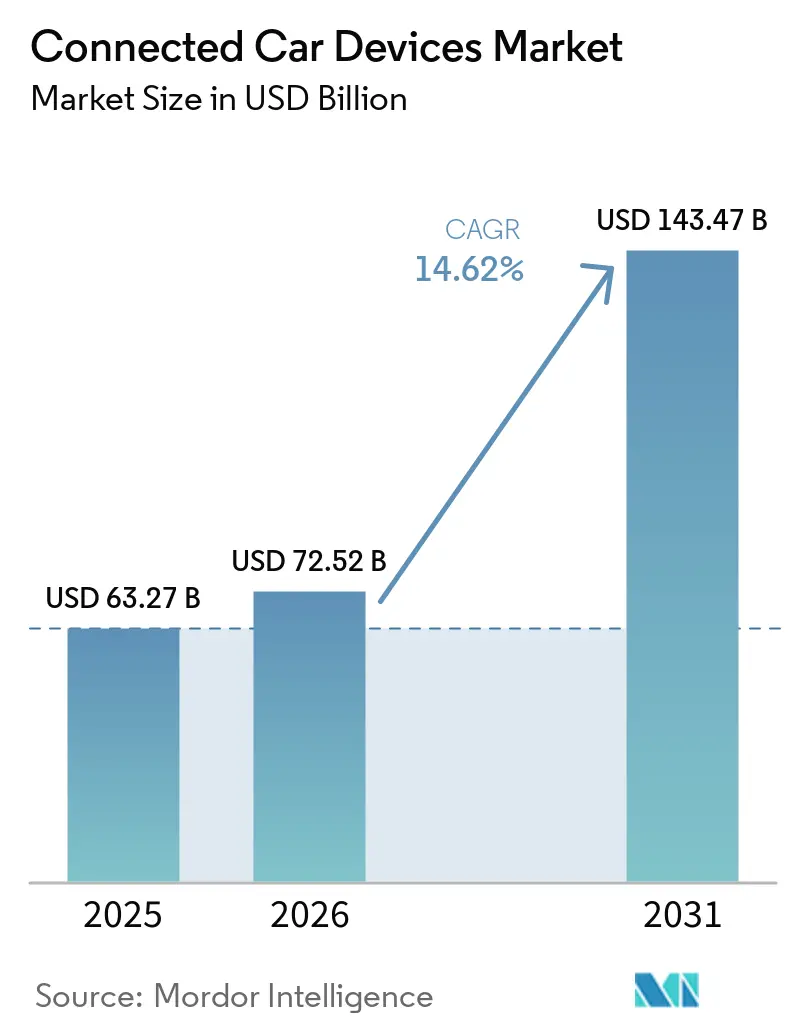
Die Marktgröße für vernetzte Fahrzeuggeräte wird im Jahr 2026 auf USD 72,52 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 63,27 Milliarden, mit Prognosen für 2031 von USD 143,47 Milliarden, wachsend mit einem CAGR von 14,62 % über den Zeitraum 2026–2031. Die Nachfrage resultiert aus dem raschen Ausbau von 5G-Netzen, neuen e-Call- und ADAS-Vorschriften sowie dem Wandel hin zu softwaredefinierten Fahrzeugen, die auf nahtlose Konnektivität angewiesen sind. OEMs betrachten eingebettete Module als Rückgrat für Abonnementdienste und Datenmonetarisierung, mit einem potenziellen Umsatz von USD 1.600 pro Fahrzeug aus vernetzten Angeboten. Das Wachstum wird durch die Verbreitung von zellularen Fahrzeug-zu-allem-Kommunikationsstandards (C-V2X) und Edge-KI-Chipsätzen gestärkt, die die Latenz für sicherheitskritische Funktionen senken.
Wichtigste Erkenntnisse des Berichts
- Nach Endnutzertyp führten OEM-Kanäle mit einem Marktanteil von 62,68 % am Markt für vernetzte Fahrzeuggeräte im Jahr 2025, während Nachrüstlösungen voraussichtlich bis 2031 mit einem CAGR von 15,51 % wachsen werden.
- Nach Kommunikationstyp entfiel auf die Fahrzeug-zu-Fahrzeug-Technologie im Jahr 2025 ein Anteil von 39,05 % an der Marktgröße für vernetzte Fahrzeuggeräte; Fahrzeug-zu-Netz ist bis 2031 für den schnellsten CAGR von 14,92 % positioniert.
- Nach Produkttyp hielten Fahrerassistenzsysteme im Jahr 2025 einen Anteil von 40,74 % an der Marktgröße für vernetzte Fahrzeuggeräte, während Cybersicherheitshardware mit einem CAGR von 14,67 % am schnellsten expandieren wird.
- Nach Konnektivitätstechnologie dominierten eingebettete Lösungen mit einem Umsatzanteil von 48,22 % im Jahr 2025, und das C-V2X-Segment ist auf Kurs für einen CAGR von 15,19 %.
- Nach Fahrzeugantriebstyp behielten Verbrennungsmotormodelle im Jahr 2025 einen Anteil von 75,62 %; batterieelektrische Fahrzeuge werden in diesem Jahrzehnt den höchsten CAGR von 14,93 % verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,26 % am Markt für vernetzte Fahrzeuggeräte, obwohl für den asiatisch-pazifischen Raum der stärkste CAGR von 15,02 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher 5G-Ausbau und Träger-OEM | +3.2% | Global, mit frühen Gewinnen in China, Südkorea und den USA | Mittelfristig (2–4 Jahre) |
| Obligatorische e-Call- und ADAS-Vorschriften | +2.8% | Kernbereich Nordamerika und EU, Umsetzung in China | Kurzfristig (≤ 2 Jahre) |
| Umsatzziele auf Abonnementbasis | +2.1% | Global, zunächst Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Edge-KI-Chips als Enabler | +1.9% | Global, angeführt von Premium- und Elektrofahrzeugsegmenten | Langfristig (≥ 4 Jahre) |
| Nutzungsbasierte Versicherung als Treiber | +1.7% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Branchenübergreifende App-Store-Ökosysteme | +1.4% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher 5G-Ausbau und Träger-OEM-Partnerschaften
Automotive-5G-Verbindungen werden bis 2027 voraussichtlich exponentiell in den Aktivierungserlösen wachsen. Cisco und TELUS versorgen bereits mehr als 1,5 Millionen 5G-Fahrzeuge auf automatisierten Plattformen und senken die Latenz auf nahezu Echtzeit-Niveau, was für autonome Funktionen entscheidend ist. Partnerschaften bündeln nun Konnektivität, Edge-Computing und Entwicklerwerkzeuge in einheitliche Angebote, die es OEMs ermöglichen, neue Dienste schneller einzuführen. Diese Allianzen verändern die Lieferantenlandschaft, da Netzbetreiber von Bandbreitenanbietern zu strategischen Technologiepartnern werden. Die daraus resultierenden Diensteplattformen bilden die Grundlage für Premium-Infotainment, Ferndiagnose und hochauflösende Karten und unterstützen einen höheren durchschnittlichen Umsatz pro Nutzer.
Obligatorische e-Call- und ADAS-Vorschriften
Die National Highway Traffic Safety Administration schreibt bis September 2029 automatisches Notbremsen mit Fußgängererkennung für alle leichten Fahrzeuge vor, was jährliche Compliance-Kosten von USD 354 Millionen und Lebenszyklusvorteile von über USD 5,82 Milliarden mit sich bringt[1]. Europa setzt e-Call und eine Reihe von Fahrerassistenzfunktionen im Rahmen der Allgemeinen Sicherheitsverordnung durch, während China Fahrzeug-Straße-Cloud-Pilotprojekte mit mehr als 7.000 5G-A-Basisstationen in Peking ausbaut. Diese Vorschriften beseitigen Unsicherheiten hinsichtlich der Zeitpläne und veranlassen OEMs, vernetzte Sensoren als Standardausrüstung zu integrieren. Lieferanten profitieren von planbaren Volumina, und Verbraucher erhalten universelle Sicherheitsfunktionen, die die Unfallraten senken.
Umsatzziele auf Abonnementbasis
Automobilhersteller streben nach wiederkehrenden Einnahmen, da die Hardwaremargen sinken. Volvos Elektro-SUV EX90 nutzt Qualcomms digitales Cockpit, um Funktionen auf Abruf freizuschalten, und Volkswagens Einheit Cariad erkundet kostenpflichtige Pakete für automatisiertes Fahren. Branchenprognosen zeigen, dass Software für mehr als drei Viertel der Fahrzeuginnovationen verantwortlich sein wird. Der Erfolg hängt davon ab, einen klaren Mehrwert für den Verbraucher zu liefern und gleichzeitig Widerstand gegen Bezahlschranken für grundlegende Funktionen zu vermeiden. Plattformen müssen sichere Over-the-Air-Updates, Nutzungsanalysen und flexible Abrechnungsmodelle unterstützen, damit Marken ihre Angebote personalisieren können, ohne Sicherheit oder Leistung zu beeinträchtigen. Im Markt für vernetzte Fahrzeuge ermöglichen werkseitige Gateways den Zugriff auf proprietäre CAN-Nachrichten und sichere Over-the-Air-Updates, wodurch OEM-Programme wie General Motors' OnStar einen Funktionsumfang erhalten, den Nachrüst-Plugins nicht erreichen können.
Edge-KI-Chips für fahrzeuginterne Inferenz
NXPs S32N55 und der bevorstehende 2.000-TOPS-Prozessor von Honda-Renesas veranschaulichen die Migration zu zentralisierten, KI-fähigen Architekturen[2]. Die Verlagerung der Rechenleistung an den Edge reduziert die Cloud-Abhängigkeit und ermöglicht Echtzeit-Fahrerüberwachung, Sensorfusion und vorausschauende Wartung auch bei schlechter Konnektivität. Aufgrund fortschrittlicher KI-Hardware wird der Halbleitergehalt pro Fahrzeug bis 2030 voraussichtlich verdoppelt. Die Konsolidierung mehrerer elektronischer Steuergeräte in Domänencontroller reduziert die Verkabelung, spart Gewicht und vereinfacht Updates, erfordert jedoch robustes Wärmemanagement und in den Siliziumchip integrierte Cybersicherheitsmaßnahmen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheitsschwachstellen | -2.4% | Global, ausgeprägt in Premiumsegmenten | Kurzfristig (≤ 2 Jahre) |
| Hohe Stücklistenkosten für Mehrband-V2X | -1.8% | Global, konzentriert in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Cloud-Datenübertragungsgebühren schmälern OEM-Margen | -1.6% | Global, konzentriert in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Fragilität der Halbleiterlieferkette | -1.4% | Global, ausgeprägt in der Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsschwachstellen und Rückrufe
Der Pwn2Own Automotive 2024-Wettbewerb deckte einen Zero-Click-Exploit in Alpines Halo9-Infotainment-Einheit mit einer Erfolgsquote von 96 % auf und verdeutlichte die Leichtigkeit einer Fernkompromittierung[3]. Softwarebezogene Rückrufe betrafen 2023 über 30 Millionen Fahrzeuge, und die im NIST gelistete Schwachstelle CVE-2023-6248 ermöglicht die vollständige Übernahme beliebter Telematik-Gateways. Da Fahrzeuge zu rollenden Rechenzentren werden, vergrößert sich ihre Angriffsfläche, was die Kosten für Patches nach dem Verkauf und Reputationsschäden erhöht. Regulierungsbehörden fordern Sicherheit durch Design und drängen Lieferanten dazu, Hardware-Root-of-Trust, sichere Over-the-Air-Frameworks und kontinuierliche Penetrationstests einzubetten.
Hohe Stücklistenkosten für Mehrband-V2X-Module
Die Unterstützung von DSRC, C-V2X und dem aufkommenden 5G-Sidelink in einem Gerät erhöht die HF-Komplexität und die Produktionskosten. Automotive-Halbleiter sind auf dem Weg, bis 2027 an der Spitze zu stehen, wobei V2X-Funkgeräte zu den teuersten Komponenten gehören. OEMs stehen vor der Wahl: SKUs nach Region diversifizieren, um Kosten zu senken, oder universelle Module einbauen, die globale Plattformen erhalten. Die vorübergehende Überschneidung von DSRC und C-V2X begrenzt Skaleneffekte, und preissensible Märkte wägen Konnektivität gegen grundlegende mechanische Inhalte ab. Bis die Volumina steigen und sich Standards angleichen, werden hohe Modulpreise die Akzeptanz außerhalb von Premiumsegmenten hemmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzertyp:
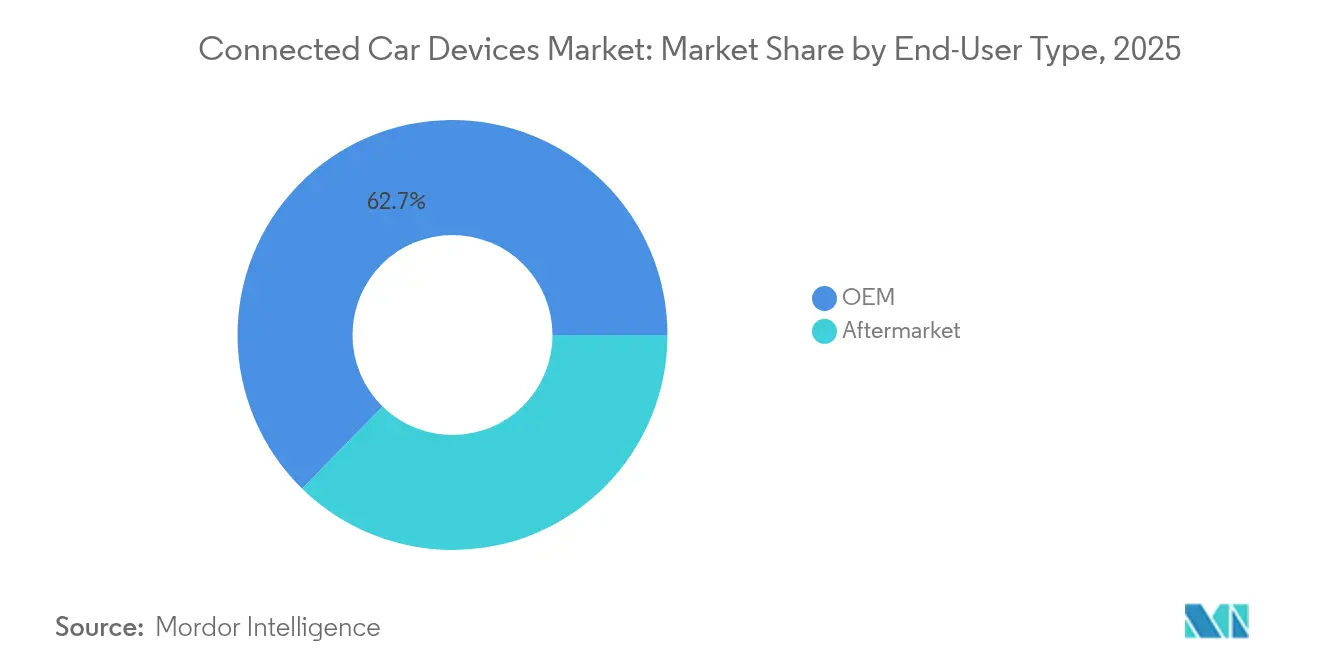
OEM-Dominanz treibt Integration voranOEM-Installationen erfassten im Jahr 2025 62,68 % des Marktanteils am Markt für vernetzte Fahrzeuggeräte, da werkseitig eingebaute Hardware tief in Fahrzeugdiagnose, Energiemanagement und Garantierahmen integriert ist. Automobilhersteller betten Module während der Montage ein, um die Einhaltung von e-Call- und ADAS-Vorschriften sicherzustellen, Over-the-Air-Upgrades zu optimieren und die Markenkontrolle über Daten zu stärken. Die wachsende Abhängigkeit von softwaredefinierten Architekturen festigt die Führungsposition dieses Kanals, da OEMs Konnektivität mit umsatzgenerierenden Diensten wie Fernfunktionsaktivierung und vorausschauender Wartung verknüpfen.
Nachrüstanbieter expandieren jedoch schnell mit einem CAGR von 15,51 %, da Versicherer und Flottenmanager ältere Anlagen nachrüsten. Plug-and-Play-Dongles und festverdrahtete Blackboxen liefern Echtzeit-Nutzungsdaten, die verhaltensbasierte Prämien und Asset-Tracking unterstützen. HARMANs Ready-Upgrade-Kits sind ein Beispiel für Lösungen, die auf gemischte Flotten zugeschnitten sind, die Installationsgeschwindigkeit und markenübergreifende Kompatibilität benötigen. Während die OEM-Kontrolle stark bleibt, treiben preissensible Eigentümer und gewerbliche Betreiber weiterhin einen parallelen Nachrüstmarkt an und sorgen für Wettbewerbsvielfalt im Markt für vernetzte Fahrzeuggeräte.


Nach Kommunikationstyp:
V2V führt die aktuelle Bereitstellung anFahrzeug-zu-Fahrzeug-Verbindungen repräsentierten im Jahr 2025 39,05 % des Umsatzanteils am Markt für vernetzte Fahrzeuggeräte, da sie Kollisionswarnungen ohne Straßenrandeinheiten liefern. Ausgereifte Standards und nachgewiesene Sicherheitsgewinne ermutigen OEMs, V2V zuerst einzuführen, insbesondere bei Hochvolumenmodellen, die auf Fünf-Sterne-Sicherheitsbewertungen abzielen. Nachrüstungen verbreiten sich auch in gewerblichen Flotten, wo Auffahrkollisionswarnungen Ausfallzeiten und Versicherungskosten senken.
Die Fahrzeug-zu-Netz-Fähigkeit wird bis 2031 voraussichtlich einen CAGR von 14,92 % verzeichnen, da Energieversorger mit Automobilherstellern zusammenarbeiten, um erneuerbare-Energie-lastige Netze zu stabilisieren. Bidirektionale Ladegeräte in Verbindung mit Konnektivität ermöglichen es Elektrofahrzeugen, gespeicherte Energie zurück ins Netz einzuspeisen, was neue Einnahmen für Eigentümer und Netzbetreiber schafft. Das Wachstum in den Segmenten Fahrzeug-zu-Infrastruktur und Fahrzeug-zu-Fußgänger folgt den Ausgaben für Smart Cities, hängt jedoch von umfangreicheren öffentlichen Investitionen ab. Im Laufe der Zeit werden integrierte V2X-Suiten alle Modi verbinden, aber V2V wird der Eckpfeiler bleiben, während sich die Ökosysteme darum herum entwickeln.
Nach Produkttyp:
ADAS-Systeme behaupten MarktführerschaftFahrerassistenzsysteme hielten im Jahr 2025 einen Anteil von 40,74 % am Markt für vernetzte Fahrzeuggeräte, was die regulatorischen Fristen für automatisches Notbremsen, Spurhalteassistenz und intelligente Geschwindigkeitsassistenz widerspiegelt. Die Kombination von Radar-, Kamera- und LiDAR-Daten mit Konnektivität ermöglicht es Fahrzeugen, auf cloudbasierte Karten und Verkehrsinformationen zuzugreifen, die die Sensorleistung verbessern. Verbraucher nehmen unmittelbare Sicherheitsvorteile wahr, was höhere Listenpreise in Massenmarktsegmenten rechtfertigt.
Cybersicherheitshardware, obwohl heute noch eine Nische im Umsatz, wird mit einem CAGR von 14,67 % am schnellsten expandieren, da softwarezentrierte Fahrzeuge dedizierte Prozessoren für Anomalieerkennung, Verschlüsselung und sicheres Booten benötigen. Telematikboxen bleiben für Flottenüberwachung, Auslastung und Wartungszyklen unverzichtbar, während sich Infotainment-Plattformen zu digitalen Cockpits entwickeln, die Unterhaltung, Navigation und Klimasteuerung vereinen. Lieferanten, die ADAS, Infotainment und Sicherheit in modulare Architekturen bündeln, können einen größeren Mehrwert erzielen, da die Produktgrenzen im Markt für vernetzte Fahrzeuggeräte verschwimmen.
Nach Konnektivitätstechnologie:
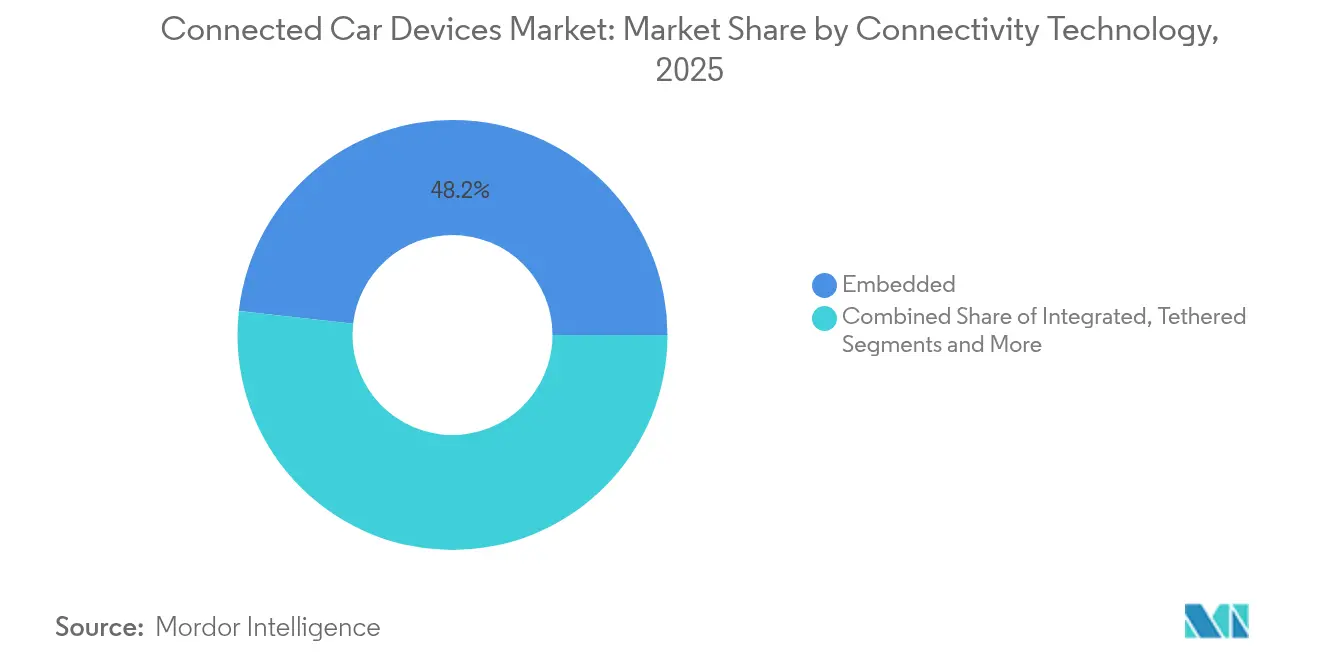
Eingebettete Lösungen dominierenEingebettete Modems sicherten sich im Jahr 2025 einen Umsatzanteil von 48,22 %, da Käufer stets On-Demand-Dienste ohne zusätzliche Geräte erwarten. Native SIMs vereinfachen die Bereitstellung, Updates und Diagnose und ermöglichen es Automobilherstellern, die Leistung über globale Roaming-Partner hinweg zu garantieren. Die Abonnementbündelung über Netzbetreiber verankert eingebettete Designs weiter als Standard für Premium- und Volumenmodelle.
Die Akzeptanz von Cellular V2X wird mit einem CAGR von 15,19 % steigen, da eigenständige 5G-Netze höheren Durchsatz, erweiterte Sidelink-Reichweite und zukünftige Funktionen für automatisiertes Fahren ermöglichen. Integrierte und gebundene Optionen bleiben in Nischenanwendungen bestehen: Gebundene Dongles eignen sich für günstigere Fahrzeuge und Nachrüstungen, während integrierte Lösungen Flexibilität und Kosten für mittlere Ausstattungsvarianten ausbalancieren. Die Konvergenz hin zu softwaredefinierten Funkgeräten, die zwischen 4G, 5G und WLAN umschalten, wird SKUs reduzieren, aber eingebettete Architekturen werden der Anker des Marktes für vernetzte Fahrzeuggeräte bleiben.
Nach Fahrzeugantriebstyp:
Verbrennungsmotorfahrzeuge behalten MarktanteilsführerschaftVerbrennungsmotorplattformen trugen 75,62 % der Stücklieferungen im Jahr 2025 bei und stellen sicher, dass sie in diesem Jahrzehnt der größte Umsatzpool für vernetzte Hardware bleiben. Nachrüstungen von e-Call, Telematik und grundlegendem Infotainment für Verbrennungsmotormodelle ermöglichen es OEMs, Daten zu monetarisieren und Sicherheitsvorschriften einzuhalten, während sie bestehende Produktionslinien nutzen. Diese Volumina bilden die Grundlage für Skaleneffekte, die die Komponentenkosten über alle Antriebsarten hinweg senken.
Batterieelektrische Fahrzeuge werden mit einem CAGR von 14,93 % wachsen, da Nullemissionsvorschriften verschärft werden. Ihre Hochspannungsarchitekturen und zentralisierten Software-Stacks machen sie zu idealen Trägern für fortschrittliche vernetzte Dienste wie intelligentes Laden, routenbasierte Energieoptimierung und Fahrzeug-zu-Haus-Stromexport. Hybrid- und Brennstoffzellenvarianten profitieren ebenfalls von Konnektivität, die Antriebsmodi und Wartungszyklen synchronisiert. Selbst wenn der Anteil batterieelektrischer Fahrzeuge steigt, wird die schiere installierte Basis von Verbrennungsmotorfahrzeugen sie als Eckpfeiler-Kundengruppe im Markt für vernetzte Fahrzeuggeräte erhalten.
Geografische Analyse
Markt für vernetzte Fahrzeuggeräte in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 38,26 % am Markt für vernetzte Fahrzeuggeräte. Die Nachfrage wird durch Bundesmittel im Rahmen des Infrastructure Investment and Jobs Act sowie durch das Interesse der Verbraucher an Premium-SUVs mit ADAS, hochauflösenden Infotainmentsystemen und 5G-Hotspots angetrieben. Laufende Pilotprojekte mit dem U.S. Department of Transportation und der 5G Automotive Association stärken das Vertrauen in C-V2X, während strenge Cybersicherheits- und Datenschutzvorschriften die Beschaffungsspezifikationen prägen. Kanada und Mexiko profitieren von integrierten Lieferketten, die es regionalen OEM-Werken ermöglichen, vernetzte Module und Software-Stacks zu standardisieren. Diese Faktoren sorgen für gesunde Ersatzzyklen und Aftersales-Abonnements in ganz Nordamerika.
Markt für vernetzte Fahrzeuggeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist auf dem Weg zur schnellsten Wachstumsrate mit einem CAGR von 15,02 % bis 2031. Chinas Fahrzeug-Straße-Cloud-Konzept verankert öffentliche und private Ausgaben, wobei allein Peking mehr als 7.000 5G-A-Basisstationen für intelligente Mobilität betreibt. Inländische Marken integrieren Konnektivität, um sich in einem überfüllten Elektrofahrzeugmarkt zu differenzieren, während regionale Zulieferer kostenoptimierte Telematiklösungen für Zweiräder und Kleinstfahrzeuge liefern. Japan und Südkorea nutzen ihre Stärken in der Halbleiterfertigung und frühe 5G-Einführungen, um C-V2X-Sidelink-Funktionen der nächsten Generation zu testen. Indien entwickelt sich zu einem Hochvolumen-Markt, da sich die Sicherheitsvorschriften verschärfen und smartphone-affine Käufer stets verfügbares Infotainment fordern, obwohl die Preissensibilität gebundene Lösungen weiterhin relevant hält.
Markt für vernetzte Fahrzeuggeräte in Europa
Europa behält unter harmonisierten Vorschriften wie dem obligatorischen e-Call und der Allgemeinen Sicherheitsverordnung ein stetiges Wachstum bei. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an, da Luxusmarken Konnektivität in Premium-Ausstattungslinien bündeln und Mittelklassemarken nachziehen. Energieeffizienz- und CO₂-Reduktionsziele fördern das Interesse an Fahrzeug-zu-Netz-Pilotprojekten, die das Laden von Elektrofahrzeugen mit erneuerbarer Energie abstimmen. Strenge Datensouveränitätsgesetze beeinflussen die Wahl des Cloud-Hostings und verschaffen europäischen Anbietern einen Vorteil. Gesamteuropäische Standards für die Cybersicherheitszertifizierung befinden sich in der Entwicklung und versprechen, die grenzüberschreitende Typgenehmigung zu vereinfachen und den Markt für vernetzte Fahrzeuggeräte weiter anzukurbeln.

Regulatorisches Umfeld
Die Regulierung im Bereich sicherheitskritischer Konnektivität und des lebenszyklusbezogenen Cybersicherheitsmanagements wird verschärft. In den Vereinigten Staaten hat die National Highway Traffic Safety Administration (NHTSA) eine Vorschrift finalisiert, die automatische Notbremssysteme mit Fußgängererkennung für alle Personenkraftwagen bis September 2029 vorschreibt, was die OEM-Integration von vernetzter Sensorik, Rechenleistung und update-fähigen Steuergeräten beschleunigt, die für die Leistungsfähigkeit von ADAS-Funktionen und die Compliance-Dokumentation eingesetzt werden.
In Europa trat der EU-Datengesetz (Verordnung (EU) 2023/2854) im September 2025 in Kraft, was einen Compliance-Treiber für den standardisierten Zugriff auf und die gemeinsame Nutzung von Fahrzeugdaten mit Nutzern und benannten Dritten schafft, wodurch Telematik-Backends und fahrzeuginterne Datenpipelines neu gestaltet werden. UN ECE WP.29 bleibt weltweit der Ankerpunkt für die Governance im Bereich Fahrzeugcybersicherheit und Software-Updates durch die UN-Regelung Nr. 155 (CSMS) und Nr. 156 (SUMS). Im Juni 2026 schrieb die britische Vehicle Certification Agency (VCA) die vollständige Einhaltung von UN R155 und UN R156 für alle Neufahrzeuge vor, und UNECE WP.29/GRVA brachte 2026 Vorschläge voran, um die Aufsicht zu verschärfen, indem Zertifikate für Managementsysteme direkter mit der Typgenehmigungsbehörde für Fahrzeuge verknüpft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für vernetzte Fahrzeuggeräte umfasst Halbleiter- und HF-Inhalte (Modems, GNSS, sichere Elemente), die Tier-1-Integration (Telematik-Steuergeräte, digitales Cockpit/Infotainment, ADAS-Domänensteuergeräte und Cybersicherheitshardware), die OEM-E/E-Architektur und Softwareintegration sowie den Nachverkaufsbetrieb (OTA-Update-Plattformen, Cloud-Datenspeicherung und -analyse, Abrechnungs- und Abonnementverwaltung sowie Flotten- und Versicherungsanwendungen). Mit der Skalierung von Software-Defined-Vehicle-Programmen verschiebt sich die Wertschöpfung zunehmend auf Plattformsoftware, Cloud-Betrieb und Datendienste, während eingebettete Konnektivität (eSIM/iSIM-Provisionierung, Carrier-Plattformen und Roaming) zunehmend in der Stückliste und im Service-Delivery-Stack verankert ist.
Beschränkungen und Hebelpunkte liegen an den Integrations- und Compliance-Grenzen. Multiband-V2X-Hardware erhöht die Komplexität der Stückliste und der Validierung, und Anforderungen an das Cybersicherheitsmanagement (CSMS/SUMS) verursachen laufende Prozesskosten bei Zulieferern und OEMs. Auch die Geopolitik verändert die Beschaffung und Lieferantenqualifizierung, unter anderem durch die endgültige Regelung des US-Handelsministeriums (Januar 2025), die bestimmte Hardware- und Softwaretransaktionen für vernetzte Fahrzeuge mit Lieferkettenbezug zu China und Russland einschränkt, was OEMs und Tier-1-Zulieferer dazu zwingt, die Beschaffung von Modulen, Softwarekomponenten und Cloud-Backends neu abzustimmen, um den Marktzugang zu erhalten. Partnerschaften, die Komponentenspezialisten und Plattformanbieter kombinieren, etwa die Zusammenarbeit von FocalPoint mit STMicroelectronics zur Integration von S-GNSS Auto in Teseo-Geräte (Juli 2026), zeigen ebenfalls die wachsende Bedeutung von Referenzdesigns und interoperablen Bausteinen zur Verkürzung von Design-in-Zyklen.
Wettbewerbslandschaft
Der Markt für vernetzte Fahrzeuggeräte ist mäßig fragmentiert, doch der Wettbewerb verschärft sich, da Halbleiterhäuser, Cloud-Hyperscaler und Telekommunikationsausrüster etablierte Tier-1-Lieferanten herausfordern. Infineons Kauf von Marvells Automotive-Ethernet-Einheit unterstreicht den Vorstoß zur vertikalen Integration von Hochbandbreiten-Netzwerken mit Leistungselektronik und Mikrocontrollern. Qualcomms Übernahme von Autotalks fügt dem Snapdragon Digital Chassis Dual-Mode-DSRC/C-V2X-Fähigkeiten hinzu und signalisiert ein Rennen um die Bereitstellung schlüsselfertiger Plattformen, die Konnektivität, Rechenleistung und KI-Beschleuniger verbinden.
Partnerschaften bestimmen nun das Innovationstempo. Bosch und Microsoft kombinieren Domänenexpertise mit generativer KI, um Software-Validierungs-Workflows zu automatisieren und Releasezyklen für Over-the-Air-Updates zu verkürzen. AWS arbeitet mit Toyota zusammen, um vernetzte Dienst-Back-Ends zu hosten, während Google Android Automotive OS und App-Dienste auf mehrere europäische Marken ausweitet. Diese Allianzen ermöglichen es Automobilherstellern, Cloud-Skalierung zu nutzen, ohne die Markenidentität aufzugeben, und beschleunigen die Dienstbereitstellung über Modellreihen hinweg.
Chancen in weißen Flecken gibt es reichlich in den Bereichen Cybersicherheit und Edge-Inferenz. Spezialisten wie Blaize bieten energieeffiziente Graph-Streaming-Prozessoren für die Echtzeit-Wahrnehmung an. Da Architekturen auf zentralisiertes Computing konvergieren, gewinnen Lieferanten, die sichere, aktualisierbare und standardskonforme Module liefern können, an Verhandlungsmacht. Gleichzeitig treiben Preisdruck und überlappende Portfolios die Konsolidierung voran, was auf weitere Fusionen hindeutet, da Akteure im Markt für vernetzte Fahrzeuggeräte nach Skalierung suchen.
Marktführer im Bereich vernetzte Fahrzeuggeräte
-
Continental AG
-
Denso Corporation
-
Robert Bosch GmbH
-
Autoliv Inc.
-
Valeo SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vernetzte Fahrzeuggeräte
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- ZF Friedrichshafen AG
- Harman International
- Valeo SA
- Magna International
- Panasonic Corp.
- Visteon Corp.
- Autoliv Inc.
- Infineon Technologies AG
- Autotalks Ltd.
- Qualcomm Inc.
- NXP Semiconductors
- NVIDIA Corp.
- Sierra Wireless
- Cisco Systems
- Huawei Technologies
- AT&T
- Verizon
- Vodafone Group
- Ericsson
- LG Electronics
- Telit
Lesen Sie die Analyse der vernetzte Fahrzeuggeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance und Standardisierung beim Datenzugriff schaffen konkreten Freiraum für interoperable Telematik- und Datenaustauschebenen über OEM- und Aftermarket-Ökosysteme hinweg. Das EU-Datengesetz (in Kraft seit September 2025) drängt Hersteller und Zulieferer zu technischen Ansätzen für die gemeinsame Nutzung fahrzeuggenerierter Daten, und COVESA hat die Vehicle Signal Specification (VSS) und die Vehicle Information Service Specification (VISS) als praktische Standards positioniert, um den Datenaustausch über Plattformen hinweg zu operationalisieren. Zulieferer, die fahrzeuginterne Sicherheitshardware (Root-of-Trust, Secure Boot, sicheres OTA) mit konformen Datenschnittstellen kombinieren können, können den Nacharbeitsaufwand über Regionen und Marken hinweg reduzieren.
Die Plattformkonsolidierung über Cockpit, Konnektivität und ADAS hinweg eröffnet auch Chancen für Zulieferer mit skalierbaren, aufrüstbaren Gerätearchitekturen, die auf Software-Defined-Vehicle-Roadmaps abgestimmt sind. Im Mai 2026 erweiterte Stellantis seine Partnerschaft mit Qualcomm um die Übernahme von Snapdragon-Digital-Chassis-Funktionen (Konnektivität, Cockpit und Fahrerassistenz) neben seiner STLA-Brain-Plattform, was die Nachfrage nach vorintegrierten Compute- und Konnektivitätsstacks widerspiegelt, die die Einführung über mehrere Marken hinweg vereinfachen. Auf Carrier-Seite begann Verizon im Juli 2026 mit der Bereitstellung von 5G-Standalone- und LTE-Konnektivität für neu produzierte BMW Group-Fahrzeuge in den Vereinigten Staaten über die Global Communications Platform von KDDI, was eine Chance für Geräte- und Modulanbieter verstärkt, die Carrier-Zertifizierungen erfüllen, die Remote-Provisionierung ermöglichen und latenzarme Dienste für vernetzte Sicherheit, Diagnose und Abonnementbereitstellung unterstützen können.
Recent Industry Developments in Markt für vernetzte Fahrzeuggeräte
- Juni 2026: Das C-V2X-Straßenrandeinheitsmodul MobiQ von Denso erhielt die OmniAir-Modulzertifizierung nach Tests in einem DEKRA-Labor in Spanien. Die Zertifizierung stärkt die Interoperabilitätsansprüche für Infrastruktur-zu-Fahrzeug-Bereitstellungen und unterstützt die Beschaffung durch Behörden und Integratoren, die standardisierte Konformitätsnachweise benötigen.
- Juni 2025: Continental begann mit der Lieferung seines ultrabreitbandigen (UWB) digitalen Zugangssystems CoSmA für den Audi Q6 e-tron. Der Beginn der Serienlieferung signalisiert die wachsende OEM-Akzeptanz sicherer, smartphonebasierter Zugangsfunktionen, die auf robuste fahrzeuginterne Konnektivität und Cybersicherheitsdesign angewiesen sind.
- April 2024: Die Zero Day Initiative von Trend Micro führte den Wettbewerb Pwn2Own Automotive 2024 durch, bei dem Forscher einen Zero-Click-Exploit gegen die Halo9-Infotainment-Einheit von Alpine demonstrierten. Das Ergebnis unterstrich, wie Infotainment- und Telematik-Endpunkte die Angriffsfläche erweitern, was die Nachfrage nach hardwaregestützter Sicherheit und sicheren Update-Pipelines bei Programmen für vernetzte Fahrzeuggeräte beschleunigt.


Markt für vernetzte Fahrzeuggeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für vernetzte Fahrzeuggeräte die fahrzeuginterne Hardware und die eingebettete Geräteschicht, die Fahrzeugkonnektivität, Datenaustausch sowie Fahrer- und Fahrzeuginteraktion durch Telematik, V2X-Kommunikation sowie vernetzte Sicherheits- und Infotainmentfunktionen ermöglicht.
Ausschlüsse aus dem Umfang: Wir schließen wiederkehrende Konnektivitätsdienstabonnements, eigenständige Smartphone-Apps und reine Software-Plattformen aus, wenn diese ohne ein zugehöriges fahrzeuginternes Gerät verkauft werden.
Segmentierungsübersicht
- Nach Endnutzertyp
- OEM
- Nachrüstmarkt
- Nach Kommunikationstyp
- V2V
- V2I
- V2P
- V2N
- V2G
- Nach Produkttyp
- Fahrerassistenzsystem (ADAS)
- Telematik
- Fahrzeuginfotainment
- Cybersicherheitshardware
- Nach Konnektivitätstechnologie
- Eingebettet
- Integriert
- Gebunden
- DSRC
- C-V2X (4G/5G)
- Nach Fahrzeugantriebstyp
- Fahrzeuge mit Verbrennungsmotor
- Elektrofahrzeuge
- Batterieelektrisches Fahrzeug
- Hybridfahrzeug
- Brennstoffzellenelektrofahrzeug
- Plug-in-Hybridfahrzeug
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Ausgangsstruktur des Marktes aufzubauen und das Modell an messbare Signale wie Fahrzeugproduktion, Fahrzeugbestand und Konnektivitätseinführungen zu verankern. Wir haben öffentliche Quellen herangezogen, darunter nationale Verkehrsbehörden, Telekommunikationsregulatoren und Normungsgremien, ITU-Veröffentlichungen, UNECE und andere Fahrzeugsicherheitsvorschriften sowie Statistiken von Gruppen wie OICA zu Produktion und Zulassungen. Um die Annahmen realistisch zu halten, wurden ergänzende Informationen aus begutachteten Mobilitäts- und V2X-Forschungsarbeiten, Patentdatenbanken sowie renommierten Automobil- und Elektronikmedien herangezogen.
Neben öffentlichen Quellen nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentabdeckung, um die Produktpositionierung zu kartieren und die Umsatzexposition gegenüber vernetzten Gerätelinien zu plausibilisieren. Wo Handelsströme relevant waren (für Module und elektronische Unterbaugruppen), wurden Importund Export-Datensätze auf Sendungsebene konsultiert, um richtungsweise zu validieren, ob Versorgungstrends mit Adoptionsbehauptungen übereinstimmten. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Dokumente und Einreichungen wurden zur Klärung und Gegenprüfung gesichtet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit OEM-seitigen Programmteams, Tier-2- und Modullieferanten, Teilnehmern des Nachrüstkanals sowie technisch orientierten Fachexperten aus dem asiatisch-pazifischen Raum, EMEA und Amerika. Diese Gespräche halfen uns, allgemeine Adoptionsaussagen in verwertbare Eingaben umzuwandeln, wie z. B. Geräteinhalt pro Fahrzeug, typische Funktionspakete nach Ausstattungsvariante und den zeitlichen Ablauf von C-V2X- gegenüber DSRC-Übergängen. Wenn widersprüchliche Ansichten auftauchten, wurden Folgegespräche geführt, damit die Annahmen vor der Modellfinalisierung präzisiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 14 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 54 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Nachfragerekonstruktion durchgeführt, bei der Fahrzeugproduktion und Fahrzeugbestand in einen adressierbaren Pool vernetzter Geräte umgerechnet und anschließend nach Konnektivitätsdurchdringung und Funktionseignung nach Fahrzeugklasse und Region gefiltert wurden. Dieser erste Durchgang wurde dann durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Geräte-Durchschnittsverkaufspreise multipliziert mit impliziten Stückzahlen für wichtige Gerätekategorien sowie Kanalprüfungen für Nachrüstanbindungsraten, die dabei halfen, Gesamtwerte anzupassen, wenn eine Region überschätzt erschien.
Die im Modell verwendeten Eingaben waren praktisch und beobachtbar, darunter Trends bei der Produktion und Zulassung neuer Fahrzeuge, Anteil vernetzter Ausstattungsvarianten, Einbauraten von Telematiksteuergeräten und V2X-Modulen, Zeitplanung des Übergangs von 4G auf 5G und C-V2X, typische Veränderungen des Elektronikinhalts pro Fahrzeug sowie regulatorische Marker wie eCall-bezogene Anforderungen, sofern zutreffend. Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsschicht, bei der Durchdringung, Fahrzeugproduktion und der Mix der Konnektivitätstechnologien die wichtigsten Treiber waren, die mit Branchenexperten diskutiert und einem Stresstest unterzogen wurden. Wenn bei einer Bottom-up-Prüfung Daten für einen Gerätetyp in einem kleineren Land fehlten, wurden Proxy-Durchschnittsverkaufspreise und Adoptionsquoten aus einem vergleichbaren Markt angewendet und anschließend durch zusätzliche Gespräche revalidiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Triangulation über unabhängige Indikatoren, bei der Modelloutputs mit Fahrzeugbauplänen, Konnektivitätsadoptionssignalen und gemeldeten Trends beim Elektronikinhalt verglichen wurden. Ausreißer wurden auf Variablenebene untersucht, um festzustellen, ob die Abweichung aus Stückzahlannahmen, Durchschnittsverkaufspreispfaden oder dem regionalen Mix stammte, und anschließend vor der Freigabe überarbeitet.
Eine zweite Analystenprüfung wurde durchgeführt, um die mathematische Integrität, eine konsistente Umfangsanwendung und die Übereinstimmung des endgültigen Wachstumspfads mit den angegebenen Treibern zu bestätigen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. regulatorische Änderungen oder starke Verschiebungen bei der Fahrzeugproduktion. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Marktschätzung für vernetzte Fahrzeuggeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für vernetzte Fahrzeuggeräte stimmen selten perfekt überein, da der Begriff verschiedene Dinge abdecken kann und jeder Herausgeber seinen eigenen Mix aus Hardware-, Software- und Dienstleistungsumsätzen wählt. Unterschiede ergeben sich auch aus dem gewählten Ausgangsjahr, dem Zeitpunkt der Währungsumrechnung und den angenommenen Geschwindigkeiten bei der Verschiebung des Technologiemix.
Konnektivitätsdienstabonnements liegen außerhalb des Umfangs von Mordor Intelligence für diesen Markt, was ein wesentlicher Grund dafür ist, dass der Wert für 2026 niedriger erscheint als Schätzungen, die den Gerätewert mit wiederkehrenden Datenplänen und Plattformgebühren vermischen. Die verbleibenden Unterschiede entstehen in der Regel dadurch, ob Nachrüstgeräte auf die gleiche Weise wie OEM-Einbaueinheiten gezählt werden, wie ADAS- gegenüber Telematikgeräteinhalt behandelt wird und ob die C-V2X-Adoption als früher Sprung oder als schrittweise Hochlaufkurve modelliert wird, die an Netzwerk- und Fahrzeugplattformzyklen gebunden ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 72,52 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 138,03 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und scheint eine breitere Definition zu verwenden, die den Gerätewert mit vernetzten Diensten und plattformbezogenen Umsätzen vermischen kann, was den Ausgangspunkt für 2025 nach oben treibt. |
| Branchenpublikation B | 62,10 Milliarden USD (2025) | Konzentriert sich auf eine Absatzmarktperspektive mit engeren Produktgruppen und unterschiedlichen Technologieaufteilungen, was dazu führen kann, dass höherwertige Gerätekategorien untererfasst werden, wenn Funktionsbündelung und OEM-Einbauinhalt pro Fahrzeug konservativ behandelt werden. |
Die Tabelle zeigt, dass die Streuung größtenteils durch Umfang und Zeitpunkt erklärt wird und nicht durch Rechenfehler. Wenn gerätebezogene Umsätze von wiederkehrenden Diensten getrennt gehalten werden und die Adoptionskurve an Fahrzeugproduktionszyklen gebunden ist, wird die resultierende Marktgröße leichter auf klare Variablen zurückführbar und bei Aktualisierungen überprüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für vernetzte Fahrzeuggeräte?
Die Marktgröße für vernetzte Fahrzeuggeräte erreichte im Jahr 2026 USD 72,52 Milliarden und wird voraussichtlich bis 2031 bei einem CAGR von 14,62 % auf etwa USD 143,47 Milliarden anwachsen.
Welche Region führt den Markt an?
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,26 % aufgrund regulatorischer Vorschriften und einer hohen Durchdringung von Premiumfahrzeugen.
Warum konzentrieren sich OEMs auf Abonnementdienste?
OEMs streben danach, sinkende Hardwaremargen durch die Erschließung wiederkehrender Einnahmen auszugleichen, mit potenziellen Einnahmen aus vernetzten Diensten von USD 1.600 pro Fahrzeug.
Welche Segmente wachsen am schnellsten?
Fahrzeug-zu-Netz-Kommunikation, Cybersicherheitshardware und batterieelektrische Fahrzeuge verzeichnen bis 2031 jeweils CAGRs von über 13,5 %.
Wie werden Cybersicherheitsrisiken angegangen?
Automobilhersteller integrieren nun Hardware-Root-of-Trust, führen kontinuierliche Penetrationstests durch und arbeiten mit Spezialunternehmen zusammen, um aufkommenden Vorschriften für Sicherheit durch Design zu entsprechen.
Welche Rolle wird 5G in vernetzten Fahrzeugen spielen?
Eigenständiges 5G senkt die Latenz auf nahezu Echtzeit-Niveau und ermöglicht fortschrittliche Fahrerassistenz, hochauflösende Kartierung und zukünftige autonome Fahrfunktionen, während es neue Träger-OEM-Diensteplattformen unterstützt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

