
Marktgröße und Marktanteil für Automotive Belts and Hoses
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
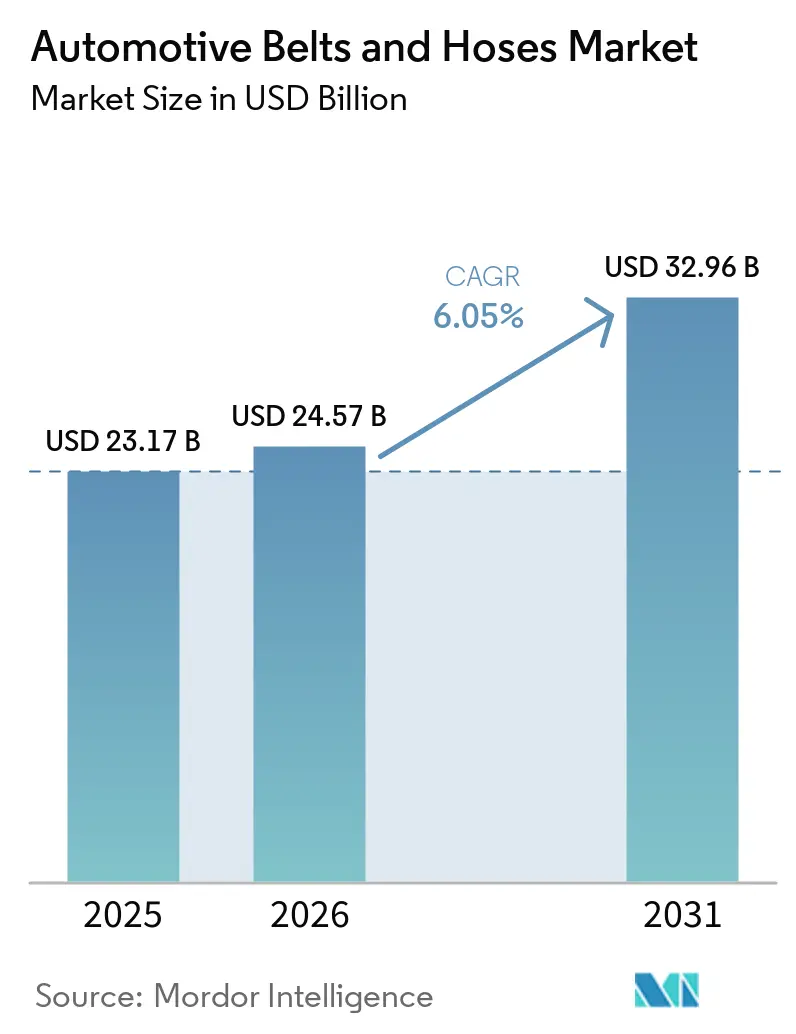
| Marktgröße (2026) | 24.57 Milliarden US-Dollar |
| Marktgröße (2031) | 32.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
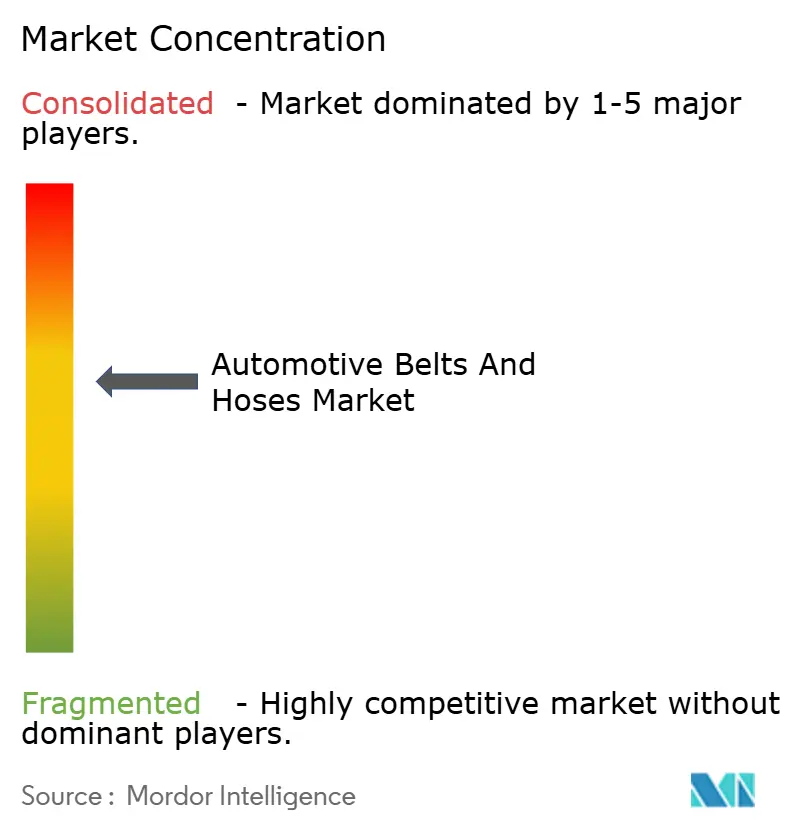
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Belts and Hoses von Mordor Intelligence
Die Marktgröße für Automotive Belts und Hoses wird voraussichtlich von USD 23,17 Milliarden im Jahr 2025 auf USD 24,57 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 32,96 Milliarden bei einem CAGR von 6,05 % über den Zeitraum 2026–2031 erreichen. Die Elektrifizierung des Antriebsstrangs, verschärfte Kraftstoffeffizienzvorschriften und strenge Emissionsregeln gestalten die Komponentenspezifikationen neu und steigern die Nachfrage nach leichten, hitzebeständigen Produkten. Der asiatisch-pazifische Raum bleibt mit expandierender OEM-Produktion und einem rasch reifenden Aftermarket der Anker des globalen Volumens, während Premiumisierungstrends in Nordamerika und Europa die durchschnittlichen Verkaufspreise anheben. Die zunehmende Fahrzeuglebensdauer, die in den Vereinigten Staaten nun im Durchschnitt mehr als ein Jahrzehnt beträgt, stützt die Ersatzzyklen und stärkt den Aftermarket-Kanal. Die Rohstoffinflation, angeführt von einem Anstieg der Naturkautschukpreise im Jahr 2024, drückt die Lieferantenmargen, beschleunigt jedoch die Suche nach biobasierten Elastomeren, die langfristige Kostenstrukturen stabilisieren können. Die Wettbewerbsintensität bleibt moderat, wobei Tier-1-Lieferanten darum wetteifern, EV-fähige Wärmemanagementlösungen zu liefern und Markenpositionen gegen den Zustrom von Fälschungen in Schwellenländern zu verteidigen.
Wichtigste Erkenntnisse des Berichts
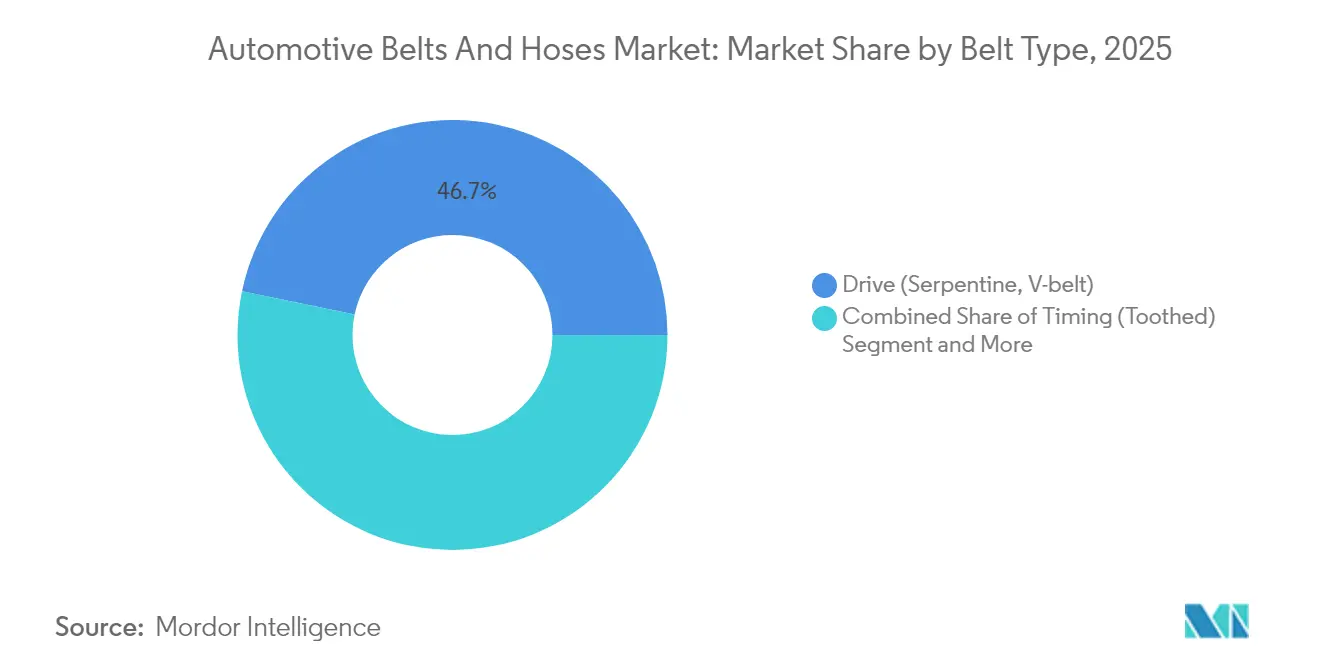
- Nach Riementyp entfielen auf Antriebsriemen im Jahr 2025 46,73 % des Marktanteils für Automotive Belts und Hoses, während Zubehör- und Stretch-Fit-Riemen den höchsten prognostizierten CAGR von 6,25 % bis 2031 verzeichneten.
- Nach Schlauchtyp hielten Heizungs- und Kühlschläuche im Jahr 2025 einen Anteil von 29,12 % an der Marktgröße für Automotive Belts und Hoses, und Emissions- sowie EV-Wärmemanagementschläuche entwickeln sich mit einem CAGR von 6,32 % bis 2031.
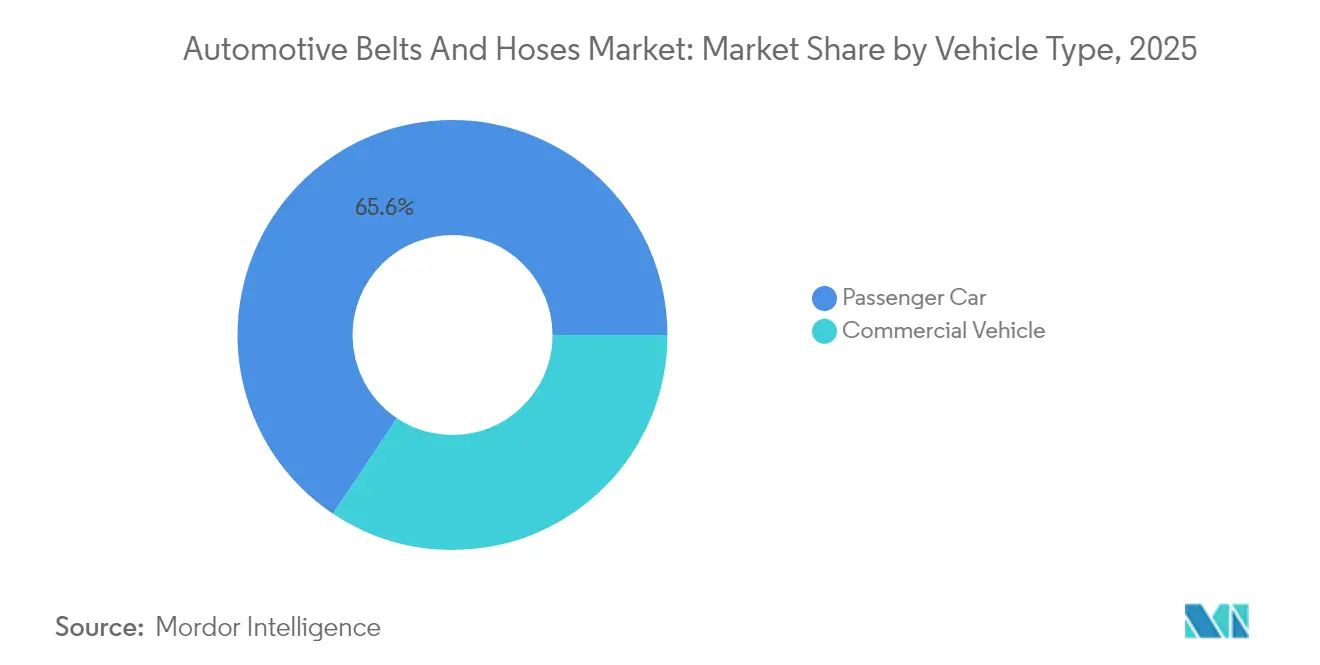
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2025 65,62 % des Marktanteils für Automotive Belts und Hoses; für Nutzfahrzeuge wird ein CAGR von 6,38 % bis 2031 prognostiziert.
- Nach Vertriebskanal dominierte der Aftermarket im Jahr 2025 mit 56,15 % des Marktanteils für Automotive Belts und Hoses und wächst mit einem CAGR von 6,29 % bis 2031.
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit 44,08 % des Marktanteils für Automotive Belts und Hoses, während die Region Naher Osten und Afrika mit einem CAGR von 6,42 % im Prognosezeitraum am schnellsten wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Fahrzeugbestands in Asien | +1.2% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Turbo-Downsizing steigert Nachfrage nach Hochtemperatur-Silikonschläuchen | +0.9% | Global, konzentriert auf entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Eliminierung von Hilfsriemen im BEV/Tesla-Stil | +0.8% | Global, angeführt von Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| OTA-Predictive-Maintenance | +0.7% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Tier-1-Druck für niedrigere NVH-Werte | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Wasserstoff-Verbrennungsmotor-Prototypen | +0.3% | EU und Japan, Pilotprogramme | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Fahrzeugbestands in Asien steigert den Austausch von Serviceriemen
Die rasche Expansion des Fahrzeugbestands in China, Indien und den ASEAN-Volkswirtschaften erzeugt einen Multiplikatoreffekt auf die Ersatznachfrage. Mit dem Ablauf der Garantiedeckung gewinnen unabhängige Werkstätten an Geschäft und schaffen mehr Möglichkeiten für Markenriemen und -schläuche. Chinesische OEM-Investitionen in die thailändische EV-Produktion im Rahmen des EV3.5-Programms, das bis 2027 bis zu 525.000 Einheiten jährlich anstrebt, verdeutlichen den regionalen Schwung[1]. Selbst batterie-elektrische Modelle behalten riemengetriebene Komponenten für Klimatisierung und Wärmemanagement bei und gewährleisten so die kontinuierliche Relevanz von Hochleistungsriemen. Regulatorische Inspektionsvorschriften in Märkten wie Indien formalisieren Austauschintervalle und entmutigen den Einsatz von Fälschungen, während der indische Automotive-Aftermarket auf dem Weg ist, bis 2028 exponentiell zu wachsen[2]. Lieferanten, die in der Lage sind, den lokalisierten Vertrieb zu skalieren, werden am meisten profitieren, da Werkstätten für zunehmend anspruchsvolle Antriebsstränge nach seriösen Komponenten suchen.
Turbo-Downsizing steigert Nachfrage nach Hochtemperatur-Silikonschläuchen
Kleinere Motoren mit höherem Ladedruck setzen Ladeluftwege extremer Hitze und Pulsation aus. Herkömmlicher Gummi verliert oberhalb von 150 °C seine Flexibilität, während Silikon seine mechanische Festigkeit bis über 200 °C beibehält und so Mikrolecks verhindert, die den Turboladerwirkungsgrad beeinträchtigen. Diese Entwicklungen stehen auch im Zusammenhang mit hydraulischen Automobilsystemen, bei denen langlebige Komponenten zur Flüssigkeitsführung unerlässlich sind. Die Akzeptanz ist in Europa und Nordamerika am stärksten ausgeprägt, wo strenge Kraftstoffverbrauchsvorschriften den Einsatz von Downsizing-Turbomotoren begünstigen. Nutzfahrzeugbetreiber bevorzugen Silikon ebenfalls, da verlängerte Wartungsintervalle die Gesamtbetriebskosten senken. Der Wandel kommt Schlauchherstellern zugute, die über automatisierte Mehrschicht-Extrusionslinien verfügen, mit denen Silikon auf fluorsilicone Innenlagen gebondet werden kann, die das Eindringen von Öl verhindern. Da die Turboaufladung für die Erfüllung kurzfristiger Emissionsziele weiterhin unverzichtbar bleibt, wird erwartet, dass Silikonschläuche das Gesamtmarktwachstum übertreffen werden.
Eliminierung von Hilfsriemen im BEV/Tesla-Stil fördert leichte Riemen
Elektrofahrzeugarchitekturen konsolidieren oder entfernen traditionelle Serpentinensysteme, doch die verbleibenden Riemenanwendungen müssen eine höhere Leistungsdichte bei minimalem Wartungsaufwand liefern. Teslas Integration elektrischer Kompressoren reduziert die Riemenanzahl, erhöht jedoch die Anforderungen an das Wärmemanagement und beschleunigt die OEM-Akzeptanz von Stretch-Fit- und Micro-V-Designs. Continental reagierte mit seinem CONTI NXT Multi-V-Riemen, der erneuerbare Materialien verwendet, ohne die Zugfestigkeit zu beeinträchtigen. Der Wert pro Einheit steigt, da jeder verbleibende Riemen minimale Geräusch-, Vibrations- und Rauheitswerte aufweisen und gleichzeitig größeren Temperaturschwankungen standhalten muss. EPDM- und aramidfaserverstärkte Konstruktionen gewinnen daher Marktanteile und ermöglichen es Tier-1-Lieferanten, Premiumpreise zu verlangen, obwohl die Gesamtstückzahlen bei vollständig elektrischen Plattformen geringer sind. Im Prognosezeitraum werden leichte Riemen voraussichtlich einen wachsenden Anteil an Hilfsantriebsanwendungen gewinnen, da OEMs Effizienzgewinne anstreben.
OTA-Predictive-Maintenance treibt Aftermarket-Ersatz an
Vernetzte Fahrzeugplattformen analysieren Riemenspannung und Schlauchdruck, um Ausfälle vorherzusagen und Ersatz vor Pannen zu planen. Flotten nutzen diese Daten, um ungeplante Ausfallzeiten zu reduzieren, was die Nachfrage nach OE-äquivalenten Komponenten steigert, die von Vorhersagealgorithmen empfohlen werden. Der europäische Aftermarket digitalisiert Serviceworkflows rasch, ein Trend, der in den Vereinigten Staaten widergespiegelt wird, wo die durchschnittliche Flottengröße pro Betreiber zunimmt. Komponenten, die RFID-Tags oder QR-basierte Authentifizierung integrieren, sind mit der Ferndiagnose kompatibel und verhindern den Einsatz von Fälschungen. Over-the-Air-Updates verfeinern die Austauschfenster weiter, verkürzen den traditionellen Drei-bis-Fünf-Jahres-Zyklus und fügen für Premiumlieferanten inkrementelles Volumen hinzu.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausstieg aus Verbrennungsmotoren verkleinert den adressierbaren Gesamtmarkt für Steuerriemen | -1.8% | Global, angeführt von der EU und Kalifornien | Langfristig (≥ 4 Jahre) |
| Rohstoffvolatilität | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Fälschungsteile erodieren Markenanteil | -0.7% | Asiatisch-pazifischer Raum und Schwellenländer | Mittelfristig (2–4 Jahre) |
| Klagen wegen Riemenversagen | -0.4% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausstieg aus Verbrennungsmotoren verkleinert den adressierbaren Gesamtmarkt für Steuerriemen nach 2030
Die Regulierungsbehörden konvergieren auf aggressive Elektrifizierungsziele, die die Nockenwellensynchronisation aus zukünftigen Antriebssträngen entfernen. Die US-amerikanische Umweltschutzbehörde EPA strebt einen Flottengrenzwert von 85 g CO₂ pro Meile bis 2032 an, ein Niveau, das OEMs effektiv dazu verpflichtet, Null-Abgas-Technologien zu priorisieren. Der Euro-7-Zeitplan der Europäischen Union beginnt 2026 mit noch strengeren kumulativen Lebenszeit-Emissionsgrenzwerten. Mit der Verbreitung von Elektromodellen sinkt die Nachfrage nach Steuerriemen, insbesondere in reifen Märkten, wo Ersatzzyklen historisch gesehen für stetige Aftermarket-Einnahmen gesorgt haben. OEM-Garantieverlängerungen, wie sie Stellantis mit der Abdeckung von Steuerriemenausfällen für bis zu einem Jahrzehnt exemplifiziert, mildern Kundenbedenken, unterstreichen jedoch die begrenzte Zukunft der Komponente. Steuerriemenlieferanten müssen sich daher in kettengetriebene Hybridkits, hochdichte Zubehörriemen oder sensorintegrierte Produkte diversifizieren, um relevant zu bleiben.
Rohstoffvolatilität drückt Margen
Die Naturkautschukproduktion ging zurück, nachdem schwere Wetterereignisse die Ernten in Thailand und China reduzierten und die globalen Preise im Jahr 2024 um zwei Fünftel anhoben. Der Verband der Naturkautschuk produzierenden Länder prognostiziert ein Produktionswachstum von nur 0,3 % gegenüber einem Nachfragewachstum von 1,8 % im Jahr 2025, was auf anhaltende Engpässe hindeutet. Synthesekautschuk bietet nur begrenzte Entlastung, da Rohölpreisschwankungen und Handelszölle die Styrol-Butadien-Kosten in die Höhe treiben. Automotive Belts und Hoses sind erheblich auf Naturkautschuk als wichtigen Rohstoff angewiesen, sodass Komponentenhersteller Kostensteigerungen ausgesetzt sind, die OEMs sich weigern zu absorbieren. Lieferanten sichern sich durch langfristige Verträge ab und erkunden biobasierte Alternativen wie Guayule, doch die Materialsubstitution ist durch Leistungsanforderungen begrenzt. Der Margendruck dürfte in den nächsten zwei Jahren anhalten, bis das Plantagengebot sich erholt oder alternative Polymere kommerzielle Reife erreichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Riementyp:
Antriebsriemen führen trotz Stretch-Fit-InnovationAntriebsriemen erzielten im Jahr 2025 den größten Umsatzanteil von 46,73 % und unterstreichen damit ihren unverzichtbaren Status bei Lichtmaschinen-, Wasserpumpen- und Kompressorantrieben. Die Marktgröße für Automotive Belts und Hoses im Bereich Antriebsriemen wird voraussichtlich stetig wachsen, da der installierte Bestand an Verbrennungs- und Hybridfahrzeugen erheblich bleibt. Zubehör- und Stretch-Fit-Riemen sind zwar volumenmäßig kleiner, entwickeln sich jedoch mit einem CAGR von 6,25 % aufgrund von OEM-Vorgaben für wartungsfreie Baugruppen, die das Garantierisiko senken. Diese Riemen eliminieren Spanner, reduzieren die Masse und verbessern die Kraftstoffeffizienz. Der Markt für Automotive Belts und Hoses profitiert, da Premiumelastomere wie EPDM und HNBR den durchschnittlichen Stückpreis erhöhen. Continentals Conti Unipower Elastic-Serie veranschaulicht diesen Wandel hin zu spannerlosen Systemen, die dennoch strenge NVH-Schwellenwerte erfüllen.
Automobilhersteller bevorzugen Micro-V- und Poly-V-Profile für platzbeschränkte Elektrikplattformen, da sie eine höhere Leistungsübertragung pro Millimeter Breite ermöglichen. Steuerriemen bedienen weiterhin den bestehenden Fahrzeugbestand, aber ihre langfristige Entwicklung tendiert nach unten, da die Elektrifizierung zunimmt. Lieferanten mindern das Risiko, indem sie Steuerriemenkits mit Wasserpumpenersatz bündeln, eine Praxis, die die Warenkorbgröße bei Servicebesuchen erhöht. Gates' hybridorientierte Steuerkettenkits zeigen, wie Riemenhersteller in angrenzende Technologien diversifizieren, um einen etwaigen Rückgang der konventionellen Riemennachfrage auszugleichen. Solange die globale Verbrennungsmotorproduktion anhält, werden Antriebsriemen den Lieferantenumsatz verankern, doch strategische Investitionen fließen zunehmend in Stretch-Fit- und Micro-V-Varianten, die mit zukünftigen Antriebsstrangarchitekturen übereinstimmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Schlauchtyp:
Wärmemanagement treibt InnovationHeizungs- und Kühlschläuche hielten im Jahr 2025 29,12 % des Marktanteils für Automotive Belts und Hoses und bestätigten damit ihren universellen Bedarf bei allen Antriebsarten. Elektromodelle intensivieren die Nachfrage nach präziser Temperaturregelung von Batterien, Wechselrichtern und Motoren und verschieben die Spezifikation hin zu mehrschichtigen EPDM- oder Silikonkonstruktionen, die dielektrische Kühlmittel handhaben. Die Marktgröße für Automotive Belts und Hoses im Bereich Emissions- und EV-Wärmemanagementschläuche wird voraussichtlich mit einem CAGR von 6,32 % wachsen, dem schnellsten unter den Schlauchkategorien, da OEMs dedizierte Kühlkreisläufe für Hochvoltkomponenten installieren.
Kraftstoffleitungen bleiben in Hybrid- und konventionellen Fahrzeugen relevant, sehen sich jedoch nach 2030 einer schrittweisen Erosion gegenüber. Bremsschläuche profitieren von neuen Sicherheitsnormen, die eine höhere Berstfestigkeit unter regenerativen Bremsbedingungen fordern. Turboladerschläuche profitieren unterdessen vom Downsizing-Trend bei Nutzfahrzeugen, die weiterhin auf Dieselkraft angewiesen sind. Schlauchlieferanten mit fortschrittlicher Fluorsilikon-Auskleidungstechnologie erfüllen steigende Temperatur- und Chemikalienbeständigkeitsanforderungen. Servolenkungsschläuche gehen zurück, da elektrische Zahnstangen zunehmen, doch schwere Lkw stützen die Nachfrage und stabilisieren die Volumina im Prognosezeitraum.
Nach Fahrzeugtyp:
Nutzfahrzeuge beschleunigen das WachstumPersonenkraftwagen dominierten den Umsatz im Jahr 2025 mit einem Anteil von 65,62 %, was die schiere Stückproduktion widerspiegelt. Dennoch sind Nutzfahrzeuge auf dem Weg zu einem CAGR von 6,38 %, schneller als der breitere Markt für Automotive Belts und Hoses, da die Expansion des E-Commerce die Flottenauslastung steigert und proaktive Wartung fördert. Hochleistungs-Betriebszyklen führen zu schnellerer Riemen- und Schlauchabnutzung und vervielfachen die Ersatzanlässe. Das Segment profitiert auch von Euro-7- und EPA-Phase-2-Vorschriften, die die Einführung von Hochtemperatur-Silikon- und niedrigpermeablen Kraftstoffschläuchen erzwingen.
Flottenoperatoren fordern Premiumzuverlässigkeit zur Eindämmung von Ausfallzeiten und lenken Käufe hin zu Markenkomponenten mit längeren Wartungsintervallen. Continentals Elite Truck Belt-Linie zielt auf diese Anforderungen ab, indem sie Aramidfaserkorde integriert, die Stoßbelastungen widerstehen. Auf der Schlauchseite adressieren zweischichtige Ladeluftkonstruktionen thermische Belastungen durch höheren Turboladedruck. Elektrische leichte Nutzfahrzeuge fügen neue Kreisläufe für Batterie- und Kabinentemperaturmanagement hinzu und eröffnen neue Umsatzpools für spezialisierte Schläuche trotz geringerer Basisvolumina. Mit steigenden Infrastrukturausgaben in Entwicklungsregionen wird erwartet, dass der Nutzfahrzeug-Ersatzzyklus den von Personenkraftwagen übertrifft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Aftermarket-Dominanz verstärkt sichDer Aftermarket entfiel im Jahr 2025 auf 56,15 % des Umsatzes und wird voraussichtlich mit einem CAGR von 6,29 % wachsen, schneller als die OEM-Erstausstattung. Ein zunehmendes durchschnittliches Fahrzeugalter, aufgeschobene Neuwagenkäufe und eine verbesserte Distribution in Schwellenländern verlängern den Aftermarket-Horizont. Die Marktgröße für Automotive Belts und Hoses im Aftermarket-Segment wird steigen, da Predictive-Maintenance-Plattformen präventive Teileaustausche vorschreiben. OEM-Kanäle beeinflussen weiterhin Design- und Materialstandards, sehen sich jedoch mit geringeren Volumina pro Fahrzeug konfrontiert, sobald die Elektrifizierung die Riemenanzahl reduziert.
Markenwert ist im Aftermarket wichtiger, da Werkstätten auf Lieferantenkataloge und Garantieunterstützung angewiesen sind. Continental fügte im Jahr 2024 700 neue Teilenummern hinzu und erleichterte es unabhängigen Werkstätten, passgenau Komponenten zu beziehen. Gates und Dayco setzen QR-Code-Authentifizierung ein, um Fälschungen zu bekämpfen und das Vertrauen der Verbraucher zu schützen. Steigende Arbeitskosten begünstigen auch hochwertige Riemen und Schläuche, die eine längere Lebensdauer versprechen, da sowohl Mechaniker als auch Fahrer Wiederholungsarbeiten vermeiden möchten.
Geografische Analyse
APAC-Markt für Automotive-Riemen und -Schläuche
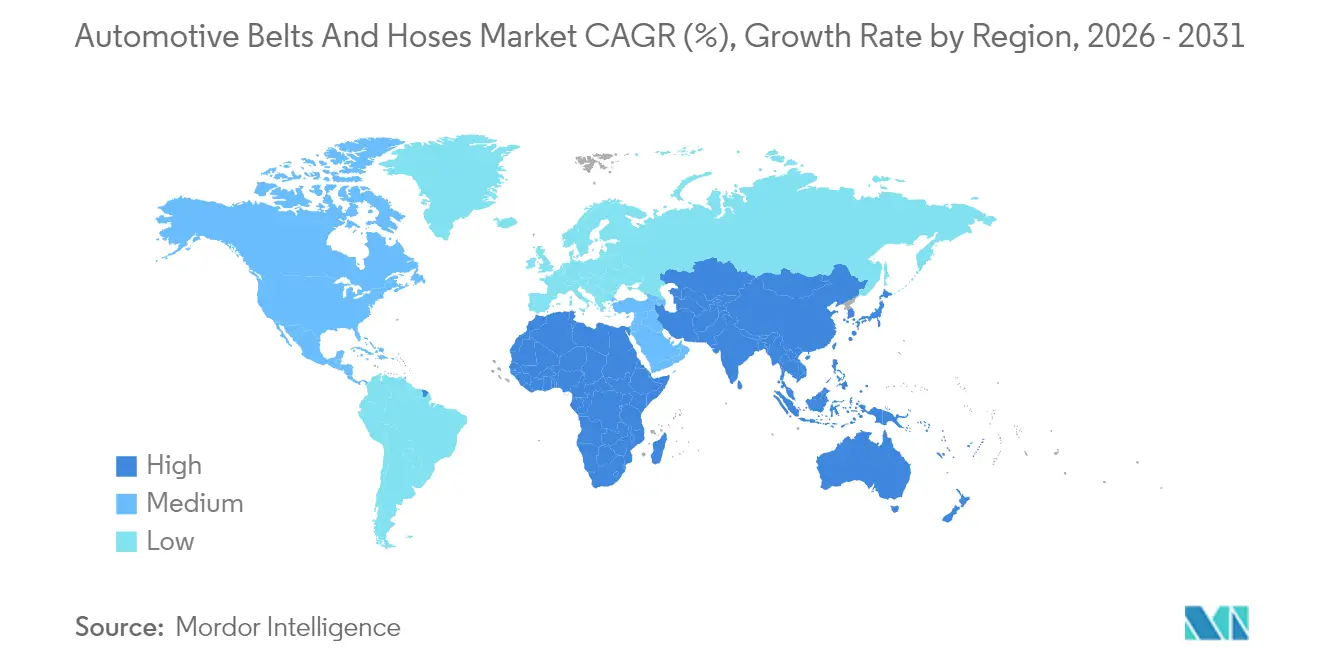
Der asiatisch-pazifische Raum dominierte im Jahr 2025 mit einem Anteil von 44,08 % am globalen Umsatz, gestützt durch Chinas Produktionskapazitäten und die stark wachsende Servicenachfrage in Indien. Das chinesische Festland entwickelt sich in Richtung Smart-EV-Dominanz, wobei Elektrofahrzeuge im Jahr 2025 ein exponentielles Wachstum verzeichnen sollen, was den Bedarf an fortschrittlichen Batterie-Kühlschläuchen ankurbelt. ASEAN-Anreize, wie etwa Thailands EV3.5-Programm, steigern das regionale Volumen an Riemen und Schläuchen, da chinesische OEMs lokalisierte Montagewerke errichten. Darüber hinaus unterstützt eine gut entwickelte Kautschuk-Lieferkette die heimische Komponentenfertigung und schützt die Zulieferer teilweise vor internationalen Logistikunterbrechungen.
Markt für Automotive-Riemen und -Schläuche in Nordamerika und Europa
Nordamerika verzeichnet eine solide Nachfrage, begünstigt durch ein durchschnittliches Fahrzeugalter von 12,5 Jahren, das den Verbrauch von Serviceteilen verlängert. Die Vereinigten Staaten geben zudem das Tempo bei vernetzter Diagnose vor, was die Ausgaben im Aftermarket-Bereich in Richtung hochwertiger OE-äquivalenter Teile lenkt. Kanada fördert aktiv elektrische Leicht-Lkw, wie die Investition von Goodyear in Höhe von 575 Millionen CAD in Ontario zur Herstellung EV-orientierter Reifen- und Schlauchprodukte belegt. Europa trägt einen erheblichen Anteil bei, da strenge Euro-7-Ziele Premiummaterialien mit höherer Temperaturbeständigkeit und geringerer Permeation erfordern. Das Wachstum wird jedoch gedämpft, da riemenlose Elektroarchitekturen zunehmend an Bedeutung gewinnen.
MEA-Markt für Automotive-Riemen und -Schläuche
Der Nahe Osten und Afrika verzeichnet mit einem CAGR von 6,42 % bis 2031 das schnellste regionale Wachstum. Infrastrukturausbauten, insbesondere in den Staaten des Golf-Kooperationsrats, fördern Nutzfahrzeugflotten, die Riemen und Schläuche häufiger wechseln. Afrikanische Länder profitieren von steigenden Gebrauchtfahrzeugimporten, die unmittelbar in den Servicemarkt eintreten und Ersatzteile benötigen. Verbesserte Logistikkorridore und E-Commerce-Plattformen verkürzen die Lieferzeiten für Markenkomponenten und stimulieren die Nachfrage zusätzlich. Staatlich geförderte Industrialisierung treibt die lokale Montage in Marokko, Südafrika und Ägypten voran und schafft OEM-Erstausrüstungsvolumen, das die Aftermarket-Gewinne ergänzt.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für Fahrzeugriemen und -schläuche verknüpfen zunehmend die Einhaltung von Fahrzeugemissionsvorschriften mit chemischen und materialbezogenen Kontrollen für Elastomere. In der Europäischen Union treibt REACH (EG Nr. 1907/2006) die Substanzberichterstattung und Substitutionsentscheidungen für Gummiverbindungen und Additive voran, einschließlich des ECHA-Kandidatenlisten-SVHC-Meldeschwellenwerts von 0,1 Gew.-% für Erzeugnisse. Neben diesen Materialvorschriften laufen OEM-Beschaffung und Produktfreigabe üblicherweise über die Qualitätsmanagementanforderungen von IATF 16949:2016 (APQP/PPAP), um die Prozessfähigkeit und Rückverfolgbarkeit für sicherheitskritische Schlauchbaugruppen zu kontrollieren.
In den Vereinigten Staaten hat die EPA im Januar 2026 eine TSCA-Risikobewertung für 1,3-Butadien abgeschlossen, ein zentrales vorgelagertes Monomer für synthetische Kautschuke, die in Schlauch- und Riemenkonstruktionen verwendet werden. Standards und Spezifikationsrahmen wie ASTM D2000 und die SAE-Elastomer-Spezifikationssysteme (zur Klassifizierung von Gummieigenschaften) bleiben Referenzpunkte für Validierung und Lieferantenqualifizierung und unterstützen eine strengere Kontrolle von Temperaturbeständigkeit, Permeation und Haltbarkeitszielen, die durch Turbo-Downsizing und elektrifizierte Wärmemanagement-Anforderungen zunehmend angehoben werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Natur- und Synthesekautschuk, Verstärkungskorden (Aramid, Polyester) und leistungssteigernden Additiven. Sie verläuft dann über Compoundierung und Mischung, Extrusion oder Kalandrierung, Formgebung und Vulkanisation und schließlich die Montage zu Riementrieben und mehrlagigen Schlauchsystemen, einschließlich permeationsarmer Innenschichten für Ladeluft- und EV-Wärmekreisläufe. OEM-Kanäle betonen gemeinsame Entwicklung, PPAP-gestützte Validierung und plattformspezifische Teilenummern, während die Nachfrage im Aftermarket durch markenbasierten Vertrieb, Katalogisierung und Fälschungsschutz-Authentifizierung unterstützt wird, was den Werkstatteinbau und die Gewährleistungsabwicklung erleichtert.
Jüngste Entwicklungen zeigen, dass Lieferanten die Fertigung regionalisieren und ihre Fähigkeiten ausbauen, um sowohl bestehende EPDM-Programme als auch EV-fokussierte Wärmemanagement-Materialien zu bewältigen. Beispiele sind Continental, das 45 Millionen EUR investiert, um die Riemenfertigungskapazität in Korbach, Deutschland, zu erweitern (September 2024), und Mitsuboshi Belting, das ein Joint Venture in Indien gründet, um die Produktion von Steuerriemen zu lokalisieren (Januar 2024) – beides Beispiele für die Ansiedlung in der Nähe von Montagezentren und Servicemärkten. Auch M&A-Aktivitäten und Partnerschaften verändern den nachgelagerten Zugang: Dayco übernahm einen spezialisierten Schlauchhersteller in Mexiko (Mai 2024), um die Aftermarket-Reichweite in Lateinamerika zu erweitern. Nachhaltigkeitsgetriebene Zusammenarbeit, etwa Cooper Standard mit der Renault Group beim Embleme-Projekt (Juli 2025), deutet ebenfalls auf eine wachsende Kundennachfrage nach kohlenstoffärmeren Materialien und neu gestalteten Dichtungs- und Fluidführungssystemen hin.
Wettbewerbslandschaft
Die Wettbewerbsintensität im Markt für Automotive Belts und Hoses konzentriert sich auf Skalierung, Werkstoffwissenschaftskompetenz und globale Lieferkettenpräsenz. Continental, Gates, Dayco, Sumitomo Riko und Goodyear teilen die Marktführerschaft und entfallen zusammen auf weit mehr als die Hälfte der OEM-Liefervolumina, lassen jedoch ausreichend Raum für regionale Spezialisten. Continental plant, seine Automobilsparte bis Ende 2025 auszugliedern, um den Produktfokus zu schärfen und Investitionen anzuziehen, die auf Elektrifizierungsprioritäten zugeschnitten sind[3]. Gates investiert in sensorintegrierte Riemen, die Diagnosedaten an Flottenmanagementportale übermitteln und sich an Predictive-Maintenance-Trends ausrichten. Daycos neues Werk in Mexiko unterstützt Near-Shoring und reduziert Transitzeiten zu US-amerikanischen OEMs sowie die Zollbelastung[4].
Materialinnovation ist ein entscheidendes Wettbewerbsfeld. Lieferanten wetteifern darum, biobasierte Elastomere und Hochtemperaturverbundwerkstoffe zu kommerzialisieren. Sumitomo Riko nutzt Expertise in der Kohlenstoffnanoröhren-Verstärkung für leichte Schläuche, die für Batterieelektrische Kühlkreisläufe geeignet sind. Goodyear erkundet Guayule als nachhaltigen Kautschukersatz, ein Schritt, der Preisvolatilität abpuffern könnte. Unterdessen wird Fälschungsschutztechnologie, einschließlich holografischer Etiketten und Blockchain-Tracking, integraler Bestandteil, da gefälschte Riemen der Branche erhebliche Kosten verursachen. Gates' Seriennummern-Authentifizierung und Continentals QR-basierte Verifizierung stellen führende Ansätze dar.
Fusionen, strategische Allianzen und lokalisierte Fertigung gestalten die Marktstruktur weiterhin um. Japanisch-thailändische Gemeinschaftsunternehmen erweitern die Kapazität, um ASEAN-EV-Produktionsziele zu bedienen, während europäische Lieferanten „China-für-China”-Strategien verfolgen, um das Entkopplungsrisiko zu mindern. Investitionen fließen auch in automatisierte Compoundier- und Extrusionslinien, die Ausschuss reduzieren und die Energieeffizienz verbessern. Die Fähigkeit, sich schnell auf Wasserstoff-Verbrennungsmotor- und Brennstoffzellenschlauchspezifikationen umzustellen, wird wahrscheinlich die langfristigen Gewinner bestimmen, da regulatorische Agenden die Dekarbonisierungspfade erweitern.
Marktführer im Bereich Automotive Belts and Hoses
-
Sumitomo Riko Co. Ltd
-
Toyoda Gosei Co. Ltd
-
Continental AG
-
Gates Industrial Corp
-
Dayco IP Holdings LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Belts and Hoses Unternehmen in diesem Bericht
- Continental AG
- Gates Industrial Corp
- Sumitomo Riko Co Ltd
- Toyoda Gosei Co Ltd
- Dayco IP Holdings LLC
- Goodyear Tire & Rubber Co
- Schaeffler AG
- Hutchinson SA
- Yokohama Rubber Co Ltd
- ACDelco (General Motors)
- Nichirin Co Ltd
- Bando Chemical Industries
- SKF Group
- Optibelt GmbH
- Mitsuboshi Belting Ltd
- Fenner Drives (Michelin)
- CRP Industries
- Trelleborg AB
Lesen Sie die Analyse der automotive belts and hoses-Unternehmen
Marktchancen und Zukunftsaussichten
Die Elektrifizierung schafft klare Freiräume bei Kühlmittel- und Wärmemanagement-Schlauchmaterialien, die schnelle Temperaturwechsel bewältigen, die chemische Verträglichkeit mit modernen Kühlmitteln gewährleisten und Anforderungen an geringe Leitfähigkeit erfüllen müssen, während sie gleichzeitig OEM-Validierungs- und Gewährleistungsziele erfüllen. Das Update von Teknor Apex vom Juni 2026 zur Weiterentwicklung von Sarlink TPV für Kühlmittelschlauchanwendungen in New-Energy-Fahrzeugen im Rahmen einer mehrjährigen Validierung mit OEMs liefert ein konkretes Signal dafür, dass sich die Nachfrage in Richtung alternativer Elastomersysteme jenseits konventionellem Gummi verschiebt. Dies begünstigt Lieferanten, die TPV- und mehrlagige Konstruktionen mit engerer Sauberkeits- und Maßkontrolle für Batterie-, Wechselrichter- und Motorkühlkreise industrialisieren können.
Regulatorisch getriebene Neuformulierung und Materialsubstitution schaffen auch Spielraum bei Premium-Riemen- und Schlauchplattformen, insbesondere dort, wo Additivbeschränkungen und Chemikalienmanagement das Compound-Design verschärfen. Die Serie von ContiTech, die ab Januar 2026 Hochdrehmoment-Antriebs-Steuerriemen von Chloroprenkautschuk auf EPDM umstellt, zeigt, wie sich Compliance- und Haltbarkeitsdruck in Materialverschiebungen übersetzt, die auf andere Riemenfamilien und Regionen übertragen werden können. Gleichzeitig bleibt der Aftermarket ein hochwertiger Kanal für authentifizierte, OE-gleichwertige Ersatzteile, und Lieferanten, die QR-Codes oder Seriennummernverifizierung einsetzen (wie bei den im Marktkontext bereits genannten großen Markenanbietern zu sehen), haben ein praktisches Instrument, um Preise zu verteidigen und Produktfälschungen in Schwellenländern zu reduzieren.
Neueste Industrielle Entwicklungen in Markt für Automotive Belts and Hoses
- Juni 2026: Sumitomo Riko gab die Gründung von SumiRiko Research & Development India Pvt. Ltd. in Haryana bekannt, um Design, Bewertung und technischen Service für Fahrzeugprodukte zu stärken; der Betrieb soll im September 2026 aufgenommen werden. Der Schritt fügt lokale Entwicklungskapazitäten in der Nähe schnell wachsender OEM- und Lieferantenökosysteme in Indien hinzu und unterstützt schnellere Validierungszyklen für fortschrittliche Schlauch- und Wärmemanagement-Spezifikationen.
- September 2025: Continental führte KRR-Kits für den Aftermarket ein und erweiterte damit die verpackten Reparaturlösungen zur Rationalisierung von Serviceabläufen. Eine breitere Kit-Abdeckung unterstützt die Werkstatteffizienz und hilft Markenlieferanten, ihren Marktanteil zu schützen, indem passende Komponenten gebündelt und die Teileauswahl vereinfacht werden.
- März 2024: Dayco nahm die Serienfertigung von Fahrzeugriemen in seiner neuen Anlage in Mexiko auf und stärkt damit das Nearshoring für die nordamerikanische Versorgung. Die lokale Produktion verkürzt Lieferzeiten und reduziert das Logistikrisiko für OEM- und Aftermarket-Programme, was eine schnellere Reaktion auf die Zunahme der Teilenummern und die Servicenachfrage unterstützt.
Markt für Automotive Belts and Hoses Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Automotive Belts and Hoses, die zur Kraft- oder Flüssigkeitsübertragung in Fahrzeugen eingesetzt werden, sowohl für die OEM-Erstausrüstung als auch für den Ersatzteilbedarf, und wird in Umsatzgrößen über die wichtigsten Automobilregionen hinweg gemessen.
Ausschlüsse aus dem Umfang: Nicht-automotive Industrie-Riemen und -Schläuche werden ebenso ausgeschlossen wie andere Flüssigkeitssystemkomponenten wie Pumpen, Schellen und vollständige Modulbaugruppen.
Segmentierungsübersicht
- Nach Riementyp
- Antrieb (Serpentine, Keilriemen)
- Steuerung (gezahnt)
- Zubehör und Stretch-Fit
- Micro-V / Poly-V
- Nach Schlauchtyp
- Kraftstoffzufuhr
- Bremse
- Servolenkung
- Heizung und Kühlung
- Turbolader und Ladeluft
- Klimaanlagenkältemittel
- Emission / EV-Wärmemanagement
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeug
- Nach Vertriebskanal
- OEM
- Aftermarket
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit dem Aufbau eines klaren Überblicks über die Fahrzeugproduktion und den Fahrzeugbestand nach Region, gefolgt von der Zuordnung der Position von Riemen und Schläuchen in der Stückliste sowie der typischen Austauschzyklen. Es wurden öffentliche Quellen wie OICA für Produktionsdaten, staatliche Verkehrs- und Fahrzeugzulassungsstatistiken, Zollhandelsdatenportale für Schläuche und riemenbezogene HS-Codes sowie technische Referenzen aus SAE-Veröffentlichungen und anderen begutachteten Fachpublikationen herangezogen.
Um das Modell zu erden, wurden außerdem Produktkataloge, Einbauanleitungen, Rückrufaktionen und Servicebulletins sowie Jahresberichte oder Investorenpräsentationen wichtiger Komponentenhersteller und Distributoren ausgewertet. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde ausschließlich zur Plausibilitätsprüfung der Umsatzentwicklung sowie wesentlicher Kapazitäts- oder Standortveränderungen genutzt. Diese Desk-Research-Quellen sind illustrativ; für die Datenerhebung, Querprüfungen und Klärungen wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit OEM-seitigen Zulieferern, Aftermarket-Distributoren, Serviceketten-Stakeholdern sowie Material- und Werkzeugspezialisten geführt, um zu bestätigen, was in der Praxis tatsächlich als Riemen und Schläuche gezählt wird. Darüber hinaus wurden Annahmen zur OEM- versus Aftermarket-Aufteilung, zu Durchschnittsverkaufspreisbewegungen und zu EV-bedingten Konstruktionsveränderungen in APAC, EMEA und Amerika einem Stresstest unterzogen, damit Lücken aus den Desk-Research-Eingaben vor der Finalisierung der Marktgesamtwerte geschlossen werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 15 % | APAC: 39 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 28 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 57 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell beginnt mit einem Top-down-Aufbau, der die Nachfrage aus der Fahrzeugproduktion, dem Fahrzeugbestand im Betrieb und den Wartungsintervallmustern für Riemen und wichtige Schlauchfamilien rekonstruiert und diese Nachfrage anschließend mithilfe regionsspezifischer Preislogik in Werte umrechnet. Nachdem dieses Bild erstellt wurde, wurde es durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen zum Aftermarket-Durchsatz sowie Durchschnittsverkaufspreis-mal-Volumen-Prüfungen für gängige Riemen- und Schlauchtypen. Die Gesamtwerte wurden nur dann angepasst, wenn diese Prüfungen konsistent in eine Richtung wiesen.
Relevante Eingaben umfassen die Fahrzeugproduktion nach Region, die durchschnittliche Austauschfrequenz für Riemen im Vergleich zu Schläuchen, Verschiebungen im OEM-zu-Aftermarket-Anteil, die Weitergabe von Material- und Verbundstoffkosten sowie Elektrifizierungstrends, die die Zusammensetzung hin zu Wärmemanagement- und Kühlmittelführungsprodukten verschieben. Für die Prognose wurde eine Szenarioanalyse eingesetzt, um kurzfristige Preisveränderungen und längerfristige Fahrzeugproduktionsveränderungen gemeinsam zu berücksichtigen; anschließend wurde Expertenfeedback genutzt, um den realistischsten Pfad auszuwählen. Wo Bottom-up-Indikatoren Lücken aufwiesen, wurden diese mithilfe von Regions- und Fahrzeugtypproxys überbrückt, die in Interviews validiert wurden, anstatt einen einzelnen Datenpunkt auf den gesamten Markt auszudehnen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl an realen Signalen verankert bleibt und nicht nur auf einem einzigen Datensatz basiert. Wir vergleichen den impliziten Pro-Fahrzeug-Verbrauch mit Service- und Austauchnormen, überprüfen die Veränderungen von Jahr zu Jahr anhand von Fahrzeugproduktions- und Bestandsveränderungen und prüfen dann alle Ausreißer auf regionaler Ebene erneut, bevor die Freigabe erfolgt.
Die Arbeit wird schrittweise von einem weiteren Analysten überprüft, gefolgt von einem abschließenden Scan auf Einheitenkonsistenz, Währungszeitpunkt und Annahmedrift. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preise, Produktion oder Aftermarket-Aktivitäten beeinflussen können. Vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße für Automotive Belts and Hoses gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, dass für Riemen und Schläuche unterschiedliche Marktgrößen veröffentlicht werden, selbst wenn die Titel ähnlich klingen, da die einbezogenen Produktfamilien, die Fahrzeugabdeckung und die Preisbasis nicht immer übereinstimmen. Unterschiede treten auch auf, wenn eine Studie angrenzende Gummiteile in die Gesamtsumme einbezieht oder wenn Währungsumrechnungszeitpunkte und die Weitergabe von Inflation unterschiedlich gehandhabt werden.
Einige Schätzungen erweitern den Umfang auf breitere Schlauchbaugruppen und weitere Vertriebsformate, was die ausgewiesene Gesamtsumme schnell erhöhen kann. In der Größenbestimmung von Mordor Intelligence werden nur Automotive Belts and Hoses und definierte Schlauchkategorien gezählt, die in OEM und Aftermarket verkauft werden; andere Motorraum-Teile und vollständige Modulbaugruppen bleiben außerhalb des Marktwerts.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,17 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 26,49 Mrd. USD (2025) | Verwendet einen motorsystemorientierten Ansatz, der dazu neigt, mehr Schlauch-Untertypen und Fahrzeugklassen zusammenzufassen, und kann zudem unterschiedliche regionale Preisstufen für ähnliche SKUs anwenden. |
| Branchenpublisher B | 41,79 Mrd. USD (2025) | Erweitert die Abdeckung auf eine breitere Auswahl an riemen- und schlauchbezogenen Teilen und Kanälen; die höhere Gesamtsumme deutet auf eine geringere Trennung zwischen Kern-Riemen und -Schläuchen gegenüber angrenzenden Gummi- und Polymerkomponenten hin. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, wie streng die Produktliste kontrolliert wird und wie Preise aus lokalen Mischungen in USD-Gesamtwerte umgerechnet werden. Durch klare Zählregeln, die Überprüfung der Pro-Fahrzeug-Verbrauchslogik und die erneute Überprüfung von Annahmen mit Branchenexperten bleibt die endgültige Schätzung nachvollziehbar und von Jahr zu Jahr leichter reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Automotive Belts und Hoses im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 32,96 Milliarden erreichen und im Zeitraum 2026–2031 mit einem CAGR von 6,05 % wachsen.
Welche Region wird voraussichtlich bis 2031 am schnellsten für Automotive Belts und Hoses wachsen?
Der Nahe Osten und Afrika wird voraussichtlich mit einem CAGR von 6,42 % expandieren und damit andere Regionen übertreffen.
Warum gewinnen Zubehör- und Stretch-Fit-Riemen an Beliebtheit?
OEMs bevorzugen wartungsfreie, leichte Riemen, die Spanner eliminieren und mit Kraftstoffeffizienzzielen übereinstimmen, was einen CAGR von 6,25 % für dieses Segment antreibt.
Wie beeinflusst das Fahrzeugalter die Aftermarket-Nachfrage nach Riemen und Schläuchen?
Ein höheres durchschnittliches Fahrzeugalter, das in den Vereinigten Staaten nun 12,5 Jahre beträgt, verlängert die Ersatzzyklen und steigert den Aftermarket-Umsatz.
Welcher Materialtrend prägt zukünftige Schlauchspezifikationen?
OEMs spezifizieren zunehmend EPDM- und Silikonkonstruktionen für überlegene Hitzebeständigkeit, chemische Kompatibilität und NVH-Leistung.
Wie bekämpfen Lieferanten gefälschte Automotive-Riemen?
Unternehmen wie Gates und Continental setzen QR-Code- oder Seriennummern-Authentifizierungssysteme ein, damit Werkstätten echte Teile vor der Installation verifizieren können.