
Größe und Marktanteil im Bereich Kraftfahrzeuggetriebe
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
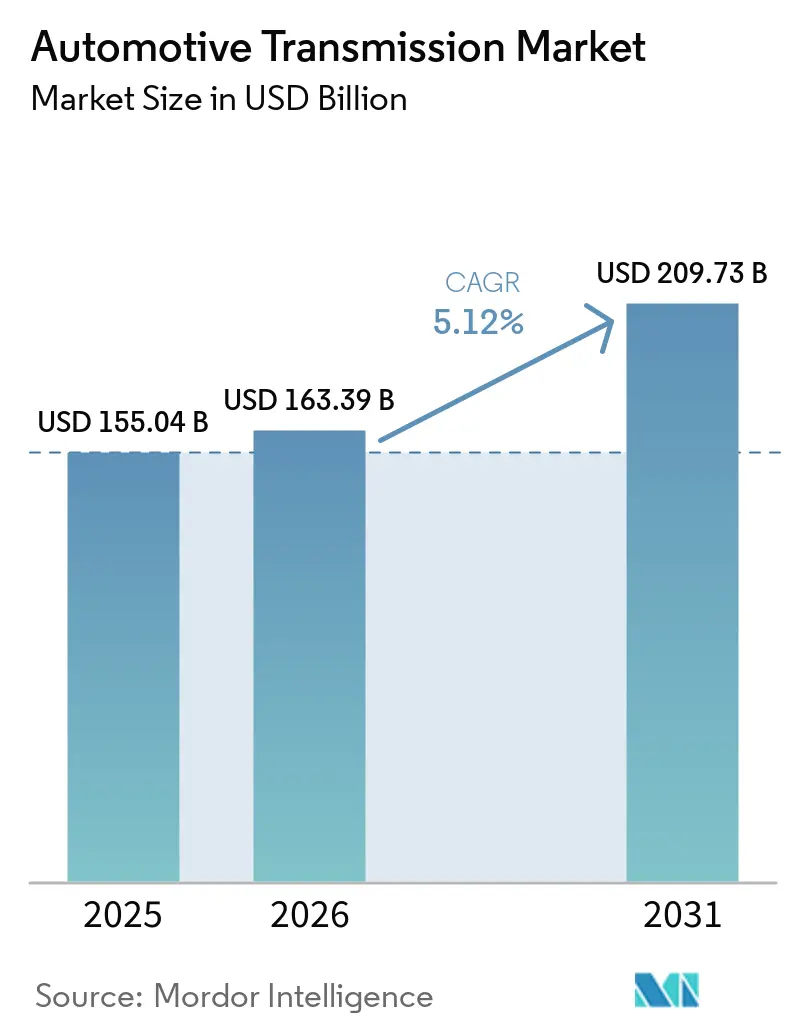
| Marktgröße (2026) | 163.39 Milliarden US-Dollar |
| Marktgröße (2031) | 209.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
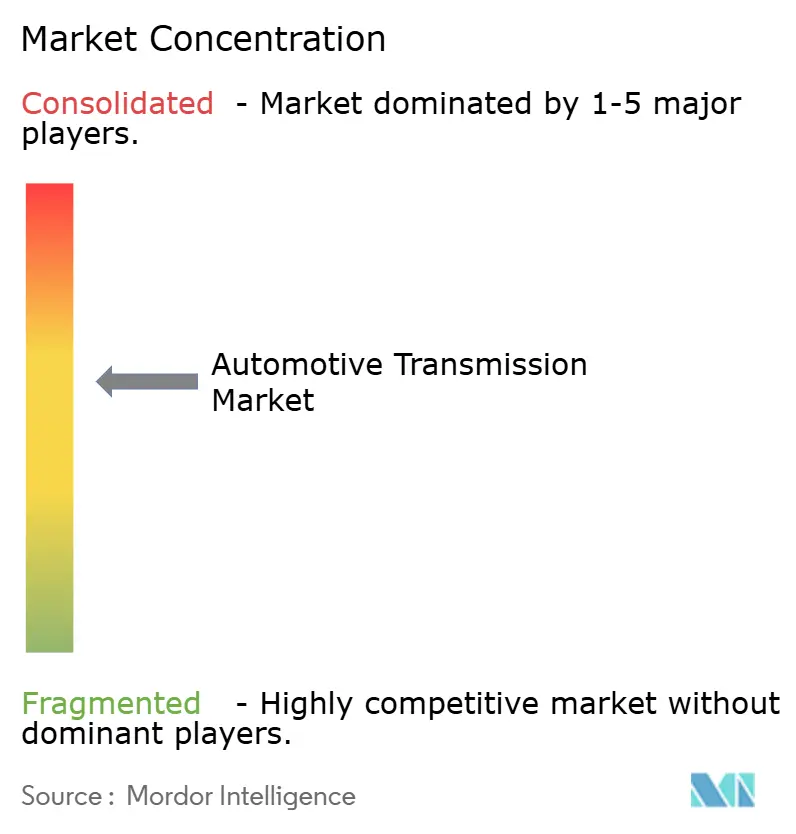
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kraftfahrzeuggetriebe von Mordor Intelligence
Die Größe des Marktes für Kraftfahrzeuggetriebe wird voraussichtlich von 155,04 Milliarden USD im Jahr 2025 auf 163,39 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 209,73 Milliarden USD erreichen, was einem CAGR von 5,12 % während des Prognosezeitraums (2026–2031) entspricht. Das Wachstum hängt von der raschen Abkehr von manuellen Schaltgetrieben hin zu softwaredefinierten, elektrifizierten Antriebssträngen ab, gestützt durch strengere Corporate Average Fuel Economy-Standards in den Vereinigten Staaten sowie parallele Vorschriften in der Europäischen Union und China. Automatikgetriebe behielten die Nachfrageführerschaft, doch Doppelkupplungssysteme überholen alle Mitbewerber, da leistungsorientierte Käufer Schaltzeiten unter 200 Millisekunden ohne Einbußen beim Kraftstoffverbrauch anstreben. Die Dominanz von Personenkraftwagen hält an, doch leichte Nutzfahrzeugflotten elektrifizieren sich schneller, da E-Commerce-Logistikunternehmen Transporter mit automatisierten Schaltgetrieben nachrüsten, um dem Fahrermangel zu begegnen.
Wichtigste Erkenntnisse des Berichts
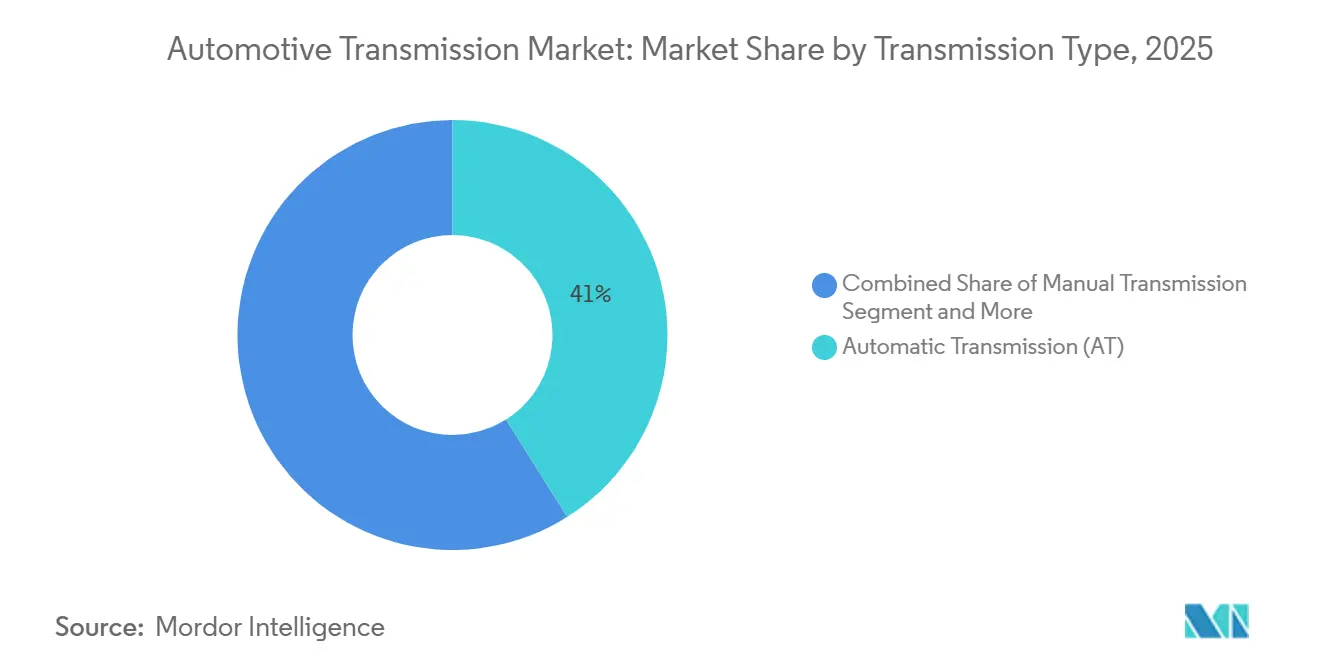
- Nach Getriebetyp führten Automatikgetriebe den Markt für Kraftfahrzeuggetriebe an und machten 2025 einen Umsatzanteil von 41,03 % aus. Doppelkupplungsgetriebe werden bis 2031 voraussichtlich mit einem CAGR von 5,89 % wachsen.
- Nach Fahrzeugtyp entfielen 2025 64,79 % des Marktanteils im Bereich Kraftfahrzeuggetriebe auf Personenkraftwagen; leichte Nutzfahrzeuge verzeichneten mit einem CAGR von 5,62 % bis 2031 das schnellste Wachstum.
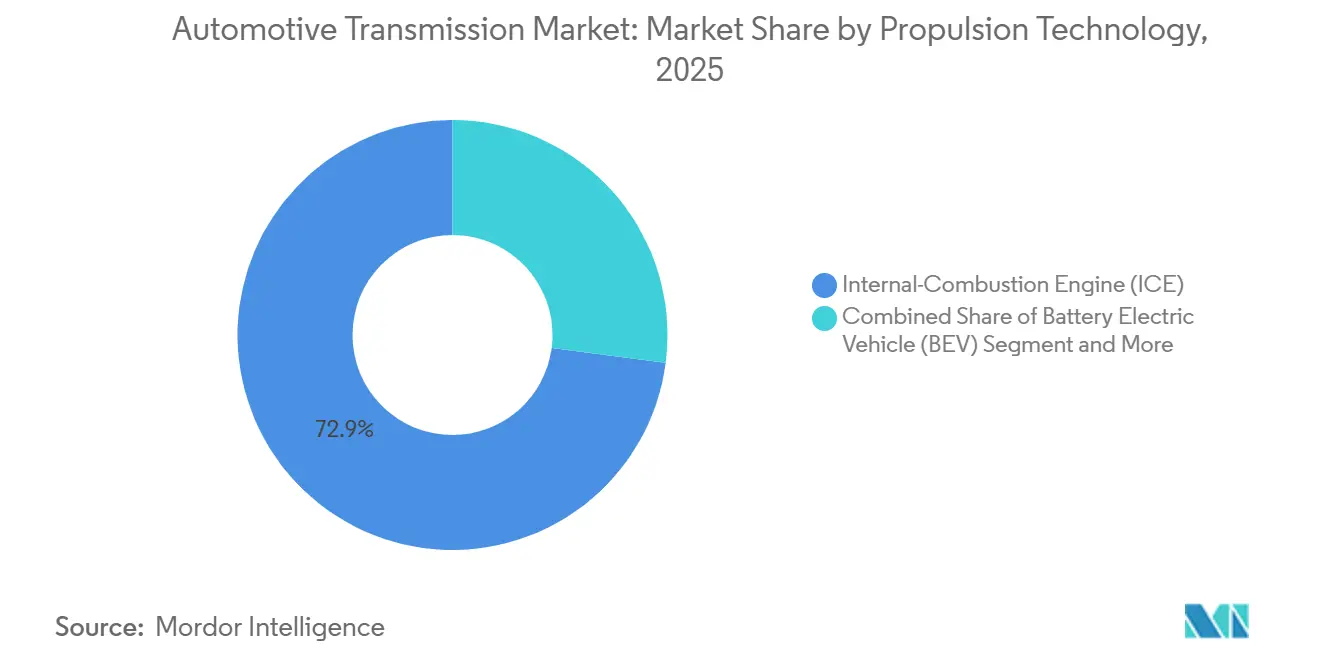
- Nach Antriebstechnologie entfielen 2025 72,94 % der Marktgröße für Kraftfahrzeuggetriebe auf Verbrennungsmotoren, während Brennstoffzellenfahrzeuge mit dem höchsten CAGR von 6,34 % bis 2031 registriert wurden.
- Nach Vertriebskanal dominierten OEM-Erstausrüstungen den Markt für Kraftfahrzeuggetriebe mit einem Anteil von 90,88 % im Jahr 2025, während der Aftermarket mit einem CAGR von 6,21 % bis 2031 expandierte.
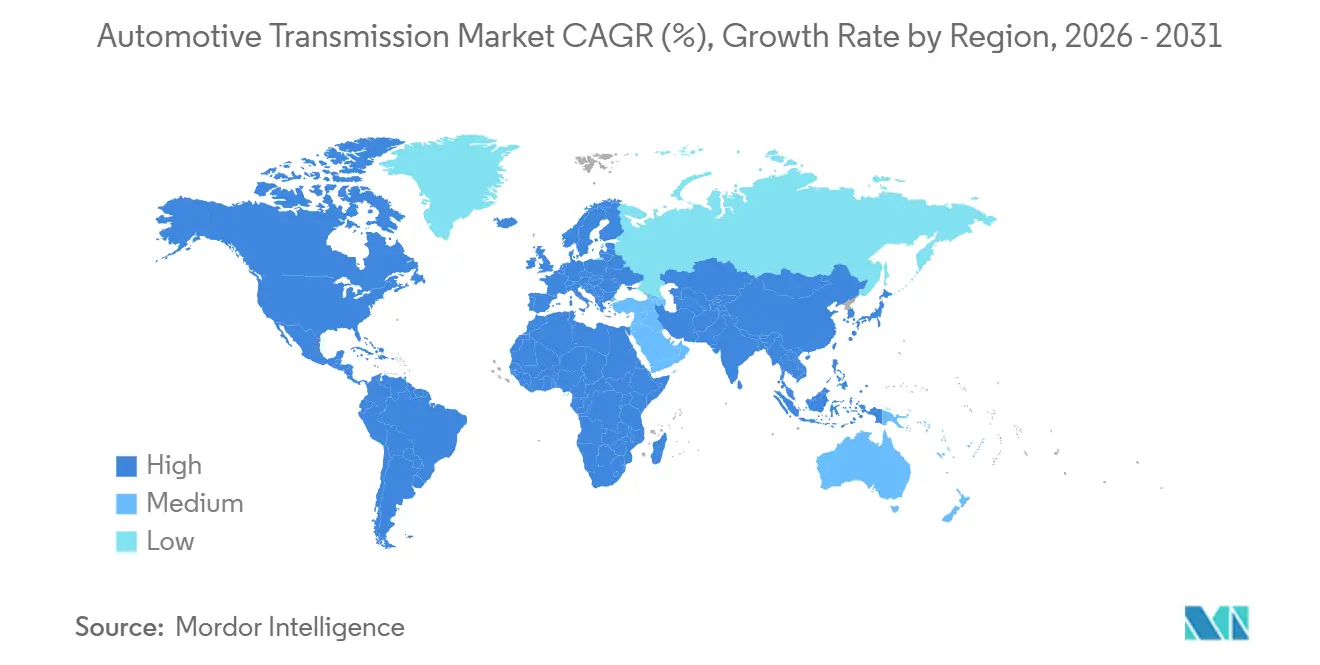
- Nach Geografie führte die Region Asien-Pazifik den Markt für Kraftfahrzeuggetriebe mit einem Umsatzanteil von 43,67 % im Jahr 2025 an, während Südamerika mit einem CAGR von 6,28 % bis 2031 das schnellste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf den Markt für Fahrzeuggetriebe*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum von Hybrid- und BEV-E-Achsen | +1.5% | Global, mit China und Europa als führende Märkte | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der globalen CO₂-Vorschriften | +1.2% | Global, mit EU und Nordamerika als führende Märkte | Mittelfristig (2–4 Jahre) |
| Verbraucherverlagerung hin zu Automatik- und Doppelkupplungsgetrieben | +0.8% | Kernmarkt Asien-Pazifik, Ausweitung auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Nachfrage nach automatisierten Schaltgetrieben im Nutzfahrzeugbereich | +0.6% | Nordamerika und Europa vorrangig | Mittelfristig (2–4 Jahre) |
| Rückgang der Kosten für Siliziumkarbid-Wechselrichter | +0.4% | Global, mit früher Einführung in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| Softwaredefiniertes „Shift-by-Wire” ermöglicht OTA-Funktionsmonetarisierung | +0.3% | Nordamerika und Europa zunächst | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum von Hybrid- und BEV-E-Achsengetrieben
Elektrifizierte Antriebsstränge vereinen Motor, Wechselrichter und Untersetzungsgetriebe in kompakten E-Achsen, die im Vergleich zu Sechsgang-Automatikgetrieben bis zu 18 Kilogramm Gewicht einsparen können, wie BYDs 8-in-1-Einheit im Seal im Jahr 2024 gezeigt hat. Hyundais P1+P2-Hybridlayout, das im April 2025 eingeführt wurde, verfügt über einen 44-Kilowatt-Motor, der zwischen dem Motor und einem Sechsgang-Automatikgetriebe positioniert ist und einen rein elektrischen Anfahrvorgang ohne separate Getriebesteuerung ermöglicht[1]"NextGen Hybrid Power: Hyundai Motor Group's Advanced Transmission and Engine Technologies," Hyundai Motor Group, hyundaimotorgroup.com. NIOs Vier-in-eins-Antrieb im ET7 erreicht eine Systemeffizienz von 91,5 %, indem die Drehmomentvektorisierung in die Wechselrichter-Firmware integriert wird.
Verschärfung der globalen CO₂- und Kraftstoffverbrauchsvorschriften
Die US-amerikanischen CAFE-Vorschriften für 2027–2031, die 2024 finalisiert wurden, fordern einen Flottenverbrauch von 58 Meilen pro Gallone bis 2031, was Acht-Gang-Automatikgetriebe und mehr erfordert, die Motoren in optimalen Effizienzbereichen halten[2]"Corporate Average Fuel Economy Standards," National Highway Traffic Safety Administration (NHTSA), nhtsa.gov. Euro 7, gültig ab Januar 2025, begrenzt die Stickoxidemissionen im Fahrbetrieb auf 60 mg/km und drängt Dieselmodelle zu Zehn-Gang-Getrieben, die transiente Spitzen reduzieren. Chinas überarbeitetes Doppelpunktsystem belohnt Plug-in-Hybride, die eine elektrische Reichweite von über 80 km erreichen, was kupplungslose Hybridgetriebe beschleunigt. Indiens CAFE Phase 2 verhängt Strafen von 25.000 INR pro Gramm CO₂ über 113 g/km und beschleunigt damit die Einführung intelligenter Schaltgetriebe mit automatisierten Kupplungen.
Verbraucherverlagerung hin zu Automatik- und Doppelkupplungsgetrieben für Komfort und Leistung
Die Verbreitung von Automatikgetrieben in Indien stieg 2024 an, da der städtische Stop-and-go-Verkehr die Fahrerermüdung durch Kupplungsbetätigung verstärkte. Hyundais Acht-Gang-Nass-Doppelkupplungsgetriebe, das 2024 im Sonata N Line verbaut wurde, erreichte eine mechanische Effizienz von 95 % und einen Kraftstoffvorteil von 0,4 l/100 km. Volkswagens DQ381 Sieben-Gang-Doppelkupplungsgetriebe ermöglicht Schaltzeiten unter 150 Millisekunden und beseitigt Drehmomentverluste bei starker Beschleunigung. Da sich die Kosten angleichen, erscheinen Doppelkupplungssysteme zunehmend in C-Segment-Limousinen unter 25.000 USD, was den weltweiten Schwung im Markt für Kraftfahrzeuggetriebe verstärkt. Gewinne bei Komfort und Leistung zusammen tragen zur Migration weg von Schaltgetrieben sowohl in reifen als auch in aufstrebenden Märkten bei.
Nachfrage nach automatisierten Schaltgetrieben im Nutzfahrzeugbereich zur Bewältigung des Fahrermangels
Die Vereinigten Staaten hatten 2024 78.000 unbesetzte Stellen für Schwerlastfahrer, was Flottenbetreiber dazu veranlasste, automatisierte Schaltgetriebe einzuführen, die die Ausbildungszeit von sechs Wochen auf 10 Tage reduzieren[3]"Truck Driver Shortage Facts," Ryder System, Inc., ryder.com. Allisons TC10 AMT führte 2024 eine prädiktive gefällebasierte Logik ein, was im Vergleich zum manuellen Fahren zu einer Kraftstoffeinsparung von 3–5 % führte. Eatons Cummins Endurant HD bewältigte 1.850 Nm Drehmoment und wurde 2024 in 45.000 Einheiten ausgeliefert, was seine Eignung für den Schwerlasttransport beweist. Infolgedessen betrachten Flottenbetreiber automatisierte Schaltgetriebe als unverzichtbar für Mitarbeiterbindung und Sicherheit und stärken gleichzeitig die Entwicklung des Marktes für Kraftfahrzeuggetriebe.
Analyse der Hemmnisse auf den Markt für Fahrzeuggetriebe*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten | -0.9% | Global, mit weniger betroffenen Premiumsegmenten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette | -0.7% | Global, mit Konzentration der Fertigung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Begrenztes Temperaturfenster für ultraniedervisköses ATF | -0.5% | Global, mit am stärksten betroffenen Regionen mit heißem Klima | Mittelfristig (2–4 Jahre) |
| Kosten für die Einhaltung von Cybersicherheitsvorschriften | -0.4% | Nordamerika und EU vorrangig, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und Komplexität mehrgangelektrifizierterer Antriebsstränge
Das Hinzufügen einer zusätzlichen Übersetzungsstufe erhöht die Kosten des EV-Antriebsstrangs um 400–600 USD. Es erhöht das Gewicht um 22 Kilogramm, wie beim Porsche Taycan zu sehen, der zudem eine dedizierte Kühlung benötigt, um Öltemperaturen von bis zu 180 °C zu bewältigen. Tesla und BYD vermeiden diese Kosten, indem sie die Eingang-Übersetzung für 90 % der Fahrzyklen optimieren. Hybrid-E-CVTs stehen unter ähnlichem Kostendruck bei der Stückliste, wobei Toyotas E-CVT eine Batterie erfordert, die eine kontinuierliche Entladung von 50 kW ermöglicht, was die Batteriekosten um 1.200 USD erhöht. Diese Aufpreise begrenzen die kurzfristige Verbreitung über Premiummarken hinaus und dämpfen das breitere Wachstum im Markt für Kraftfahrzeuggetriebe.
Volatilität der Lieferkette bei präzisionsgeschmiedeten Zahnrädern und Lagern
Ein Brand im SKF-Lagerwerk in Göteborg im Januar 2025 beseitigte 18 % der europäischen Nadelrollenproduktion und zwang ZF und Aisin, Lagerbestände aus Japan per Luftfracht zu einem Kostennachteil von 22 % zu beziehen. Die Vorlaufzeiten für Hohlräder verlängerten sich Mitte 2025 auf 28 Wochen, da Legierungsstahllieferanten Nickel infolge von Marktverwerfungen rationierten. Schaefflers Bemühungen, eine indische Lagerquelle zu qualifizieren, verzögerten seinen P2+-Hybridstart um zwei Quartale. Doppelkupplungsgetriebe tragen ein erhebliches Risiko, da sie jeweils vier bis sechs Kegelrollenlager verwenden, verglichen mit zwei bei klassischen Automatikgetrieben. Die Störung verdeutlicht die Fragilität der Lieferkette für Kraftfahrzeuggetriebe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Fahrzeuggetriebe
Nach Getriebetyp:
Dominanz der Automatikgetriebe steht vor der Herausforderung durch DoppelkupplungsgetriebeAutomatikgetriebe für Kraftfahrzeuge hielten im Jahr 2025 mit 41,03 % den führenden Marktanteil im Markt für Kraftfahrzeuggetriebe, gestützt durch nordamerikanische Pickups und SUVs, die Anhängelast und Fahrkomfort priorisieren. Doppelkupplungsgetriebe werden bis 2031 voraussichtlich mit einem CAGR von 5,89 % wachsen. Stufenlose Getriebe, die einst wegen ihrer unbegrenzten Übersetzungsspreizung bevorzugt wurden, haben trotz der Einführung von JATCOs CVT9 mit einem Übersetzungsbereich von 9,0:1 Schwierigkeiten, Leistungserwartungen zu erfüllen. Schaltgetriebe sind hauptsächlich in Einstiegsmodellen asiatischer Hersteller verbreitet, dank eines Kostenvorteils von 300 USD gegenüber intelligenten Schaltgetrieben.
Die Dominanz von Automatikgetrieben in Fullsize-Pickups, die Beschleunigungsvorteile von Doppelkupplungsgetrieben in Kompaktwagen sowie aufkommende Zweiganggetriebe für Elektrofahrzeuge prägen gemeinsam den künftigen Produktmix. Der Markt für Kraftfahrzeuggetriebe im Segment der Doppelkupplungsgetriebe dürfte sich ausweiten, da die Amortisierung von Werkzeugkosten die Stückkosten senkt. Zweiganggetriebe für Elektrofahrzeuge werden unter „Sonstige” erfasst, haben jedoch strategische Bedeutung für die Reichweitenverlängerung bei Premiummodellen wie dem Audi e-tron GT. Zulieferer diversifizieren daher ihre Portfolios über alle Getriebearten hinweg, um ihre Relevanz zu sichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp:
Nutzfahrzeugsegmente treiben Innovationen voranPersonenkraftwagen hatten im Jahr 2025 einen Anteil von 64,79 % am Automobilgetriebemarkt, während leichte Nutzfahrzeuge bis 2031 voraussichtlich eine CAGR von 5,62 % verzeichnen werden, da E-Commerce-Flotten wartungsarme elektrische Antriebsstränge bevorzugen. Der Ford E-Transit reduzierte die Servicekosten gegenüber seinen Dieselvorgängern um 40 % durch ein einstufiges Untersetzungsgetriebe mit einer Nennleistung von 430 Nm. Der Mercedes-Benz eSprinter verwendete ein zweistufiges Automobilgetriebe, um einen Nutzlastvorteil von 1.045 Kilogramm aufrechtzuerhalten.
Der Automobilgetriebemarkt für AMT-ausgestattete schwere Lkw ist auf ein stetiges Wachstum ausgerichtet, da Spediteure Sicherheitsgewinne mit niedrigeren Versicherungsprämien verknüpfen. Personenkraftwagen teilen sich in Achtgang-Automatikgetriebe für Verbrennungsmotor-Plattformen und Eingang-Antriebe für Mainstream-BEV unter 40.000 USD auf. Tatas Ace EV zeigt die Tragfähigkeit des intelligenten Schaltgetriebes innerhalb kleiner elektrifizierter Nutzfahrzeuge in Indien. Der Volvo Trucks FH Electric verfügt über ein zweistufiges I-Shift für verbesserte Steigfähigkeit, obwohl sein Preis von derzeit 350.000 USD die Verbreitung begrenzt.
Nach Antriebstechnologie:
Elektrifizierung beschleunigt sichVerbrennungsmotoren repräsentierten 2025 einen Anteil von 72,94 % am Markt für Kraftfahrzeuggetriebe. Dennoch werden Brennstoffzellenfahrzeuge bis 2031 mit einem segmentführenden CAGR von 6,34 % voranschreiten, da Toyota und Hyundai Wasserstoff für nutzlastsensible Nutzfahrzeugflotten vorantreiben. Batterieelektrische Fahrzeuge unter 40.000 USD verwenden häufig Eingang-Getriebe, da das Hinzufügen einer zweiten Übersetzungsstufe ihre Marge schmälern kann. BYDs Dolphin verwendet ein festes Übersetzungsverhältnis von 10,39:1, um 0–100 km/h in 7,5 Sekunden zu erreichen.
Die Marktgröße für Kraftfahrzeuggetriebe im Bereich dedizierter Hybridgetriebe wächst, da Zwei-Motor-Architekturen überarbeiteten chinesischen Kreditvervielfachern entsprechen. Verbrennungsmotor-Antriebsstränge haben sich zu Zehn-Gang-Automatikgetrieben weiterentwickelt, wie Fords 10R80, das den 3,5-Liter-EcoBoost bei Autobahngeschwindigkeiten unter 2.000 U/min hält. Premium-BEVs, angeführt von Porsches Taycan, validieren Zwei-Gang-Layouts, die die Reichweite bei Hochgeschwindigkeitszyklen verlängern. Infolgedessen müssen Zulieferer traditionelle Planetengetriebe-Expertise mit aufkommenden E-Achsen-Kompetenzen in Einklang bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Komplexität des Aftermarkts schafft ChancenOEM-Werkseinheiten erfassten 2025 einen Anteil von 90,88 % am Markt für Kraftfahrzeuggetriebe, da tief integrierte Steuerungssoftware den Komponentenaustausch erschwert. Continentals Shift-by-Wire-Modul erfordert einen kryptografischen Handshake mit dem Karosseriesteuergerät, was unbefugte Ersetzungen effektiv verhindert. Dennoch wird der Aufbereitungs-Aftermarket bis 2031 voraussichtlich einen CAGR von 6,21 % verzeichnen, da Flottenbetreiber Lebenszykluskosten-Einsparungen von 40–60 % im Vergleich zu Neuteilen anstreben.
Die Marktgröße für Kraftfahrzeuggetriebe im Bereich Aufbereitung könnte weiter expandieren, da Klasse-8-Lkw typischerweise 1,2 Austausche über eine Laufleistung von einer Million Meilen durchlaufen. Antriebsstranggarantien wie Fords 2024 eingeführter 10-Jahres-/150.000-Meilen-Plan steigern die Nachfrage nach Originalteilen. Batterieelektrische Eingang-Antriebe stellen einen strukturellen Gegenwind für den Aftermarket dar, doch Schwerlastflotten halten den Kanal lebendig.
Geografische Analyse
Markt für Fahrzeuggetriebe im asiatisch-pazifischen Raum
Im Jahr 2025 hielt die asiatisch-pazifische Region einen Anteil von 43,67 % am Markt für Fahrzeuggetriebe, angetrieben durch starke BEV-Verkäufe in China und ein erhebliches Wachstum bei der Einführung intelligenter Schaltgetriebe in Indien, insbesondere für Limousinen mit einem Preis unter 15.000 USD. Chinas überarbeitetes Doppelkreditsystem vergibt nun 1,6 Punkte pro Plug-in-Hybrid, was OEMs dazu veranlasst, dedizierte Hybridgetriebe einzusetzen, wie etwa BYDs DM-i.
Markt für Fahrzeuggetriebe in Amerika
Südamerika stellt das am schnellsten wachsende Gebiet dar, mit einer CAGR von 6,28 % bis 2031, da Brasiliens Initiative Rota 2030 lokal gefertigte Automatikgetriebe subventioniert, um bis 2028 eine Flotteneffizienz von 12 % zu erreichen. Argentiniens Einfuhrzoll auf vollständig montierte Getriebe förderte die lokale Doppelkupplungsgetriebe-Montage für Volkswagen und Fiat. Im Jahr 2025 verzeichnete der nordamerikanische Markt für Fahrzeuggetriebe einen bemerkenswerten Anstieg, wobei 10-Gang-Automatikgetriebe Pickups wie den Ford F-150 dominierten, während Einzelgang-Antriebe zur bevorzugten Wahl für Crossover wurden, wie am Beispiel des Mustang Mach-E zu sehen ist.
Markt für Fahrzeuggetriebe in Europa
Unterdessen tendiert Europa zu Doppelkupplungsgetrieben, was durch Deutschlands erheblichen Anteil an DCTs bei Personenkraftwagen im Jahr 2025 unterstrichen wird. Im Jahr 2025 verzeichnete das Vereinigte Königreich einen Anstieg bei den Neuzulassungen von BEVs, was die Nachfrage nach konventionellen Automatikgetrieben dämpfte. Gleichzeitig weitet Frankreich Renaults kupplungsloses Vier-Gang-E-Tech-Getriebe auf seine Mainstream-Modelle aus.

Regulatorisches Umfeld
Vorschriften zu Kraftstoffverbrauch und Emissionen treiben die Getriebeentwicklung weiterhin hin zu Automatikgetrieben mit höherer Gangzahl, speziell für Hybridantriebe entwickelten Getrieben und integrierten E-Achsen. In der Europäischen Union ergänzt die Euro-7-Verordnung (EU) 2024/1257 (verabschiedet im April 2024) neue technische Anforderungen an Fahrzeugemissionen und Haltbarkeitserwartungen und verstärkt damit die Notwendigkeit kalibrierter Schaltstrategien und Antriebsstrangsteuerungen, um die Konformität im realen Fahrbetrieb über die Fahrzeugklassen M1 und N1 hinweg zu gewährleisten.
In den Vereinigten Staaten brachte das Jahr 2026 neben Modernisierungsarbeiten, die für Getriebesysteme und -steuerungen relevant sind, auch erhebliche regulatorische Unsicherheit mit sich. Die EPA schloss im Februar 2026 die Rücknahme des Endangerment Finding zu Treibhausgasen von 2009 ab und schlug im Mai 2026 Änderungen am Zeitplan bestimmter Emissionsvorschriften für leichte und mittelschwere Nutzfahrzeuge vor. Im März 2026 schlug die NHTSA Änderungen an FMVSS Nr. 102 vor, um Fahrzeuge mit ADS-Ausstattung ohne manuelle Bedienelemente zu berücksichtigen, wodurch bestimmte Anforderungen an die Anzeige der Schaltposition gelockert werden. Auf Bundesstaatenebene bleiben die Abgasnormen und Prüfverfahren des California Air Resources Board (CARB) für Modelljahr-2026-Fahrzeuge ein zentraler Bezugspunkt für Kalibrierungs- und Validierungsplanung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst legierten Stahl und Schmiederohlinge, Präzisionsbearbeitung von Zahnrädern, Wellen und Gehäusen, Reibelemente (Kupplungen und Beläge), Lager, Mechatronik (Ventilgehäuse, Aktuatoren und Sensoren) sowie eingebettete Software für die Schaltsteuerung, bevor sie in Montage, Endprüfung und OEM-Integration übergeht. Lieferantenaktivitäten zeigen, wie Produktionsstandorte und Plattformlokalisierung die Beschaffung beeinflussen: ZF meldete, dass sein modulares Getriebesystem TraXon bis Februar 2026 kumuliert über 1,5 Millionen Einheiten produziert hat, während AISIN im April 2026 in seiner AISIN-Drivetrain-Inc.-Anlage in Indiana mit der Auftragsfertigung von Mazda-Sechsgang-Automatikgetrieben begann, um die nordamerikanische Versorgung zu unterstützen.
Nachgelagert bleibt die werkseitige OEM-Montage dominant, da Getriebe zunehmend mit Fahrzeugcybersicherheit und integrierten Steuerungen verknüpft sind, während die Wiederaufarbeitung dort ausgeweitet wird, wo die Lebenszykluskosten im Vordergrund stehen. Betriebliche Einschränkungen umfassen lange Vorlaufzeiten für hochpräzise Getriebefertigungsanlagen und spezialisierte Reibmaterialien sowie verlängerte Validierungszyklen für neue Architekturen, die Hardware mit Software verbinden und Hochdrehzahl-Dauertests erfordern. Auch die regionale Industrialisierung prägt Verfügbarkeit und Taktung von Plattformeinführungen, wie das Erreichen von 17 Millionen Getrieben durch Stellantis Betim (Brasilien) im April 2026 und der Beginn der Serienproduktion des dedizierten Hybridgetriebes MultiMode von Schaeffler im Mai 2026 über ICE-, Hybrid- und elektrifizierte Antriebsstrangprogramme hinweg zeigen.
Wettbewerbslandschaft
Die fünf größten Zulieferer machten 2025 einen erheblichen Anteil am globalen Personenkraftwagenvolumen aus, was auf eine moderate Konzentration hindeutet. JATCO konzentrierte sich auf die Führungsposition bei stufenlosen Getrieben, während Hyundai Transys die interne Nachfrage nach Sechs-Gang- und Hybridmodellen abdeckte.
Kleinere Innovatoren zielen auf Nischenmärkte ab. Punch Powertrains dediziertes Hybridgetriebe ermöglicht elektrisches Cruisen mit 130 km/h und ist damit eine attraktive Option für europäische Städte, die Dieselverbote durchsetzen. Schaefflers 100-kW-P2+-Modul ermöglicht es Automobilherstellern, bestehende Acht-Gang-Gehäuse nachzurüsten und damit Markteinführungszyklen um ein Jahr zu verkürzen.
Die Technologieführerschaft dreht sich nun um Software. Continentals Shift-by-Wire erschließt Abonnementeinnahmen und stärkt die Cybersicherheit. Magna meldete 2024 ein Patent für einen integrierten Kühlmittelpfad an, der die E-Achsenmasse um 4,2 Kilogramm reduziert. Unterdessen zielen ZFs ReLife und Allisons ReTran darauf ab, die Aufbereitung zu dominieren, da Nachhaltigkeitskennzahlen an Bedeutung gewinnen. Die Wettbewerbsintensität verlagert sich damit von Volumenanteilen hin zu IP-Tiefe und Software-Monetarisierung im sich entwickelnden Markt für Kraftfahrzeuggetriebe.
Marktführer im Bereich Kraftfahrzeuggetriebe
ZF Friedrichshafen AG
Aisin Corporation
Schaeffler AG
Magna International Inc.
JATCO Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Fahrzeuggetriebe
- ZF Friedrichshafen AG
- Aisin Corporation
- JATCO Ltd.
- Hyundai Transys Inc.
- Magna International Inc.
- Allison Transmission Inc.
- Schaeffler AG
- Eaton Corporation plc
- BorgWarner Inc.
- Continental AG
- Punch Powertrain NV
- GKN Automotive Limited
- Toyota Motor Corp. (Hybrid e-CVT)
- Valeo SA
- Tremec Corporation
- Dana Incorporated

Marktchancen und Zukunftsaussichten
Die Umrüstung von Produktionsanlagen, die sowohl hochvolumige ICE-Automatikgetriebe als auch elektrifizierte Getriebe unterstützt, bleibt ein klarer Chancenbereich, gestützt durch angekündigte Investitionsprogramme und neue Produktionsstarts. Im April 2026 kündigte General Motors Investitionen in Höhe von 830 Millionen USD über drei US-Antriebsstrangwerke hinweg an, darunter 300 Millionen USD zur Erweiterung der 10-Gang-Getriebekapazität in Romulus, Michigan. In Europa begann Stellantis im April 2024 mit der Produktion elektrifizierter Doppelkupplungsgetriebe (eDCT) in Mirafiori im Rahmen einer Standortinvestition von 240 Millionen EUR, was einen industriellen Weg für die Versorgung von Mainstream-Plattformen mit hybridisierten DCT aufzeigt.
Kommerzielle Anwendungen und Flotteneinsätze bieten zusätzlichen Freiraum, wo Nutzungszyklen automatisiertes Schalten, Robustheit und Wartungsfreundlichkeit begünstigen, einschließlich vollautomatischer Einheiten für Busse und schwere Lkw sowie dedizierter Hybridgetriebe für gemischte Einsatzprofile. Allison Transmission begann im Oktober 2024 eine mehrjährige Erweiterung seiner Fertigungsanlage in Chennai, Indien, im Umfang von 100 Millionen USD, um die Kapazität für vollautomatische Getriebe zu erhöhen und sich an Nachfragezentren auszurichten, in denen Betriebszeit und Betriebskosten die Beschaffung bestimmen. Auf der Produktseite erweitern softwaredefinierte Schaltsteuerungen, Drehmomentmanagement und Verschleißkompensation den adressierbaren Inhalt für Lieferanten, die eingebettete Steuerungen und Validierungswerkzeugketten unterstützen können, während modulare X-in-1-E-Antriebsstrangarchitekturen und dedizierte Hybridgetriebe erweitern, was OEMs über Antriebsmodule und Regionen hinweg standardisieren können.
Jüngste Branchenentwicklungen im Markt für Fahrzeuggetriebe
- Juni 2026: JATCO erweiterte den Einsatz seiner X-in-1-E-Antriebsstrangreihe, einschließlich eines 5-in-1-Systems, das im neuen, in Japan eingeführten Nissan Kicks zum Einsatz kommt. Der Lieferantenfokus auf integrierte Motor-Wechselrichter-Getriebe-Architekturen verringert den Bauraum und vereinfacht die OEM-Beschaffung. Die breitere Einführung über verschiedene Modelle hinweg erhöht auch den Bedarf an skalierbarer Software und Validierung des Thermomanagements in elektrifizierten Antriebsstrangmodulen.
- März 2026: ZF führte sein PowerLine-8-Gang-Automatikgetriebe im Freightliner M2 106 Plus ein, unterstützt durch die US-Produktion in Gray Court, South Carolina. Die lokalisierte Fertigung stärkt die Versorgungskontinuität für nordamerikanische Nutzfahrzeug-OEMs und -Flotten und verkürzt gleichzeitig die Logistikwege für Ersatzteile. Die Einführung unterstreicht zudem die anhaltende Rolle von Mehrgang-Automatikgetrieben bei Effizienz- und Fahrbarkeitsverbesserungen im mittleren Nutzfahrzeugsegment.
- Mai 2025: Cummins präsentierte auf der Brisbane Truck Show seinen schweren X15-Euro-6-Motor in Kombination mit dem 18-Gang-Getriebe Eaton Cummins Endurant. Die integrierte Antriebsstrang-Positionierung unterstrich die fortgesetzte gemeinsame Entwicklung von Motor- und Getriebelieferanten im Hinblick auf Kraftstoffverbrauchs- und Leistungsziele. Sie deutete zudem auf anhaltende Nachfrage nach automatisierten Hochdrehmoment-Schaltlösungen in schweren Nutzfahrzeuganwendungen hin, in denen die Gesamtbetriebskosten eng gesteuert werden.


Automobilgetriebemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Kraftfahrzeuggetriebesysteme, die für straßenzugelassene Fahrzeuge geliefert werden, einschließlich manueller, automatisierter und automatischer Varianten, erfasst zum Zeitpunkt der Komponenten- und Systemlieferung in das Fahrzeugökosystem.
Ausschlüsse aus dem Umfang: Antriebsstrangteile außerhalb der Getriebebaugruppe (beispielsweise vollständige Motoren, eigenständige Differenziale und Traktionsmotoren für Elektrofahrzeuge) sowie Wartungs- und Reparaturdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Getriebetyp
- Schaltgetriebe
- Intelligentes Schaltgetriebe (IMT)
- Automatisiertes Schaltgetriebe (AMT)
- Automatikgetriebe (AT)
- Doppelkupplungsgetriebe (DCT)
- Stufenloses Getriebe (CVT)
- Sonstige (Planetengetriebe, Zwei-Gang-EV-Getriebe usw.)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Busse und Reisebusse
- Nach Antriebstechnologie
- Verbrennungsmotor (ICE)
- Hybridfahrzeug (HEV/PHEV)
- Batterieelektrofahrzeug (BEV)
- Brennstoffzellenfahrzeug (FCEV)
- Nach Vertriebskanal
- OEM-Werksausstattung
- Aftermarket und Aufbereitung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Türkei
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Nachfragepools anhand offizieller Fahrzeugproduktions- und Bestandsdaten und verknüpft diese Nachfrage anschließend mit Getriebeausstattungsmustern. Es wurden öffentliche Quellen wie OICA für die Fahrzeugproduktion, die Internationale Energieagentur für die Elektrifizierungsrichtung, die Kraftstoffverbrauchstrends der US-amerikanischen Umweltschutzbehörde sowie Eurostat-Handelsdaten herangezogen, soweit Teilströme regionale Fertigungs- und Beschaffungsverschiebungen erkennen lassen.
Auf der Angebotsseite wurden Geschäftsberichte, Investorenpräsentationen und regulatorische Einreichungen ausgewertet, um Produktmix, regionale Präsenz und etwaige Preiskommentare im Zusammenhang mit dem Inhalt zu verstehen. Patentdatenbanken wurden ebenfalls geprüft, um festzustellen, wohin sich die Konstruktionstätigkeit verlagert (beispielsweise mehrstufige Automatikgetriebe gegenüber E-Achsen-bezogenen Lösungen). Kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und Nachrichten halfen dabei, Unternehmensaktionen und Werksänderungen aktuell zu halten. Die hier aufgeführten Quellen sind beispielhaft; es wurden viele weitere öffentliche und kostenpflichtige Referenzen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärforschung und Befragungen
Primärforschung dient dazu, unsere Annahmen zur Getriebeausstattungsrate nach Fahrzeugklasse und Region zu überprüfen und zu bestätigen, wie sich Preise verändern, wenn sich der Inhalt ändert, etwa bei Ganganzahl, Hybridisierung und Elektronik. Es wurden Gespräche mit einem Mix aus Getriebelieferanten, Fahrzeugherstellern, Händlern und unabhängigen Fachexperten an den wichtigsten Fahrzeugproduktionsstandorten geführt, um Lücken aus der Sekundärforschung zu schließen und wichtige Modelleingaben zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | Führungskräfte (CXOs): 15 % | APAC: 39 % |
| Mittlere Ebene: 48 % | Bereichs-/Einheitsleiter: 29 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 56 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz, bei dem die Fahrzeugproduktion nach Region rekonstruiert und anschließend mithilfe von Ausstattungsraten nach Getriebetyp und durchschnittlichen Verkaufspreisen, die je nach Fahrzeugklasse variieren, in Getriebewerte umgerechnet wird. Um dies zu verankern, werden die Gesamtwerte mit selektiven Bottom-up-Näherungen aus der Umsatzexposition der Zulieferer, Kanaldiskussionen zu Mixverschiebungen und stichprobenartiger Multiplikation von Durchschnittsverkaufspreisen und Volumen für die wichtigsten Getriebefamilien abgeglichen.
Relevante Eingangsgrößen in diesem Markt umfassen die Produktion von Personenkraftwagen gegenüber Nutzfahrzeugen, den Anteil von Automatik- und Doppelkupplungsgetrieben, Trends bei der durchschnittlichen Vorwärtsganganzahl, den Anteil von Hybrid- und Batterieelektrofahrzeugen (der den Getriebeinhalt verändert) sowie regionale Lokalisierungsmuster, die sich aus Handels- und Kapazitätsankündigungen ergeben. Wenn Interviewrückmeldungen unterschiedliche Praktiken zeigen (beispielsweise ob Mildhybride als konventionelles Getriebe benötigend behandelt werden), wird die Annahme explizit festgehalten und die Auswirkung als Sensitivität bewertet.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit unterschiedliche Pfade für die Elektrifizierungsgeschwindigkeit, die Automatikdurchdringung und die Preisentwicklung abgebildet werden können, ohne das Modell zu überanpassen. Es wird zudem eine einfache Glättung angewendet, um einmalige Produktionsschwankungen zu reduzieren, und die Annahmen werden vor der Finalisierung der Prognose erneut mit Experten abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, darunter der Vergleich des impliziten Getriebewerts pro Fahrzeug mit dem bekannten Technologiemix sowie die Überprüfung der regionalen Gesamtwerte anhand von Handels- und Produktionstrends. Wenn sich Zahlen zu stark verschieben, wird der Treiber auf eine oder zwei Variablen zurückverfolgt, und die Annahme wird entweder korrigiert oder mit unterstützenden Belegen dokumentiert.
Ein zweiter Analyst überprüft die Modelllogik, die Eingaben und die Berechnungen vor der Freigabe, und größere Abweichungen lösen Nachfragen bei den Befragten aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen (wie größeren Plattformwechseln, regulatorischen Änderungen oder Werksankündigungen). Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die veröffentlichte Sichtweise die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße für Kraftfahrzeuggetriebe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kraftfahrzeuggetriebe können weit auseinanderliegen, da die Zählregeln nicht identisch sind, selbst wenn die Bezeichnungen ähnlich klingen. Unterschiede entstehen in der Regel durch den Umfang des Einbezogenen (vollständige Getriebesysteme gegenüber umfassenderen Antriebsstrangsätzen), das als Basisjahr verwendete Jahr und die Art, wie Preise fortgeschrieben werden, wenn sich der Mix verschiebt.
In diesem Markt sind die größten Treiber für Abweichungen, ob E-Achsen und Traktionsantriebseinheiten in die Getriebegesamtsumme einbezogen werden, ob Aftermarket-Reparatur und -Aufarbeitung mit der OEM-Lieferung vermischt wird und wie der Anteil von Automatik- gegenüber Schaltgetrieben über Regionen und Fahrzeugtypen hinweg angewendet wird. Der Währungszeitpunkt spielt ebenfalls eine Rolle, da große Volumina in Asien liegen und einige Quellen einen älteren Wechselkurs festschreiben, anstatt ihn mit dem Größenbestimmungsjahr zu aktualisieren, was den USD-Gesamtwert erheblich beeinflussen kann.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 155,04 Mrd. USD (2025) | |
| Fachzeitschrift A | 67,24 Mrd. USD (2024) | Verwendet eine engere Definition, die bestimmte Getriebekategorien zu betonen scheint; Basisjahr und Währungsbehandlung sind nicht klar mit Fahrzeugproduktions- und Ausstattungsannahmen verknüpft. |
| Globale Unternehmensberatung B | 226,23 Mrd. USD (2024) | Bezieht wahrscheinlich angrenzende Antriebsstrang- und elektrifizierte Antriebseinheitsinhalte in die Gesamtsumme ein, was den Wert gegenüber einer reinen Getriebebetrachtung aufbläht; die Methode ist hinsichtlich der Behandlung von Elektrofahrzeugarchitekturen nicht transparent. |
Die Streuung in der Tabelle verweist hauptsächlich auf Probleme bei der Umfangsabgrenzung und auf die Art, wie elektrifizierte Antriebsstränge gezählt werden. Durch die Trennung von Getriebebaugruppen von umfassenderem Antriebsstranginhalt und die Rückbindung des Werts an Fahrzeugbau- und Mixtreiber bleibt die Zahl auf wiederholbare Eingaben zurückverfolgbar – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Kraftfahrzeuggetriebe bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 209,73 Milliarden USD erreichen und mit einem CAGR von 5,12 % wachsen.
Welcher Getriebetyp wird bis 2031 voraussichtlich am schnellsten wachsen?
Doppelkupplungsgetriebe werden voraussichtlich den schnellsten CAGR von 5,89 % verzeichnen, angetrieben durch ihre Effizienz und schnelle Schaltfähigkeit.
Wie prägen verschärfte Kraftstoffverbrauchsvorschriften das Getriebedesign?
Vorschriften wie US-CAFE und Euro 7 drängen Automobilhersteller zu Acht-Gang-Automatikgetrieben und mehr sowie zu hybriddedizierten Getrieben, die Motoren in optimalen Effizienzbereichen halten.
Warum gewinnen automatisierte Schaltgetriebe bei Schwerlastkraftwagen an Bedeutung?
Automatisierte Schaltgetriebe reduzieren die Fahrerausbildungszeit, verbessern den Kraftstoffverbrauch um bis zu 5 % und helfen Flottenbetreibern, mit chronischem Fahrermangel umzugehen.
Welche Region führt beim globalen Umsatz, und welche wächst am schnellsten?
Asien-Pazifik führt mit 43,67 % des Umsatzes im Jahr 2025, während Südamerika mit einem CAGR von 6,28 % bis 2031 am schnellsten wächst.
Welche Rolle spielt Software in modernen Getrieben?
Shift-by-Wire-Systeme ermöglichen Over-the-Air-Funktionsfreischaltungen und erlauben OEMs, abonnementbasierte Fahrmodi ohne Hardwareänderungen zu verkaufen.
Seite zuletzt aktualisiert am:



