
Marktgröße und Marktanteil für Kfz-Befestigungselemente
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 61.37 Milliarden US-Dollar |
| Marktgröße (2031) | 75.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kfz-Befestigungselemente von Mordor Intelligence
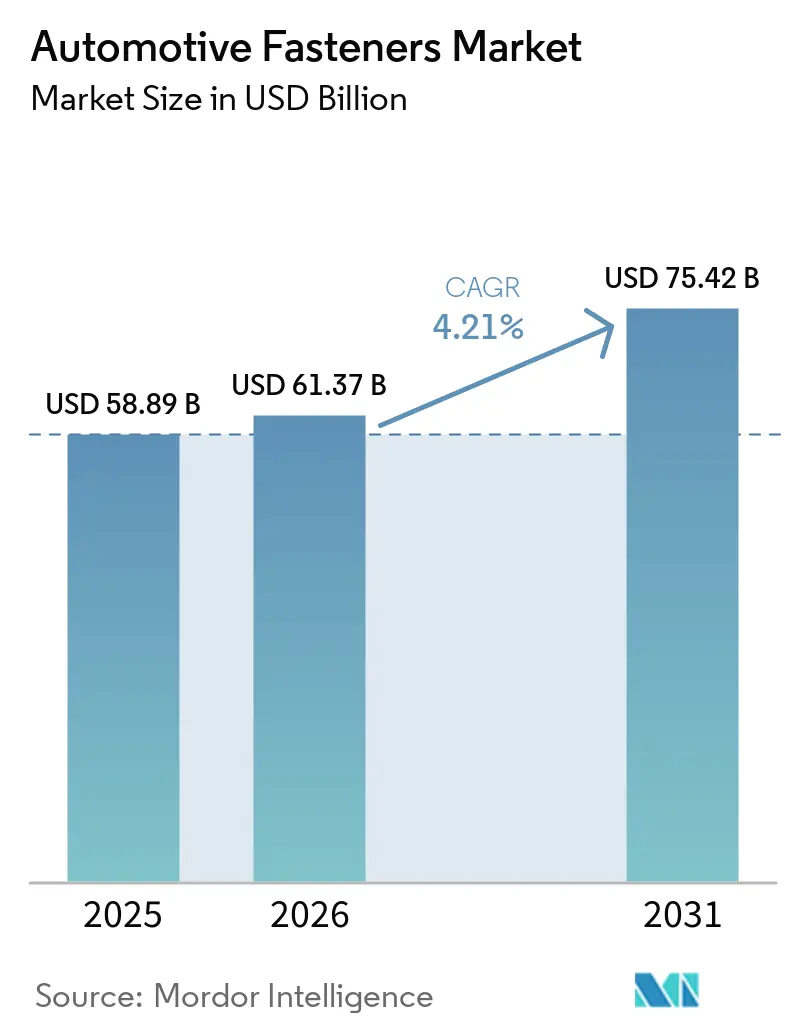
Die Marktgröße für Kfz-Befestigungselemente wird voraussichtlich von USD 58,89 Milliarden im Jahr 2025 auf USD 61,37 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,21 % über den Zeitraum 2026–2031 USD 75,42 Milliarden erreichen. Die gemäßigte Expansion spiegelt ein empfindliches Gleichgewicht im Markt für Kfz-Befestigungselemente wider: zwischen einem höheren Elektronikanteil, der die Befestigungspunkte vervielfacht, und batterieelektrischen Fahrzeugplattformen (BEV), die viele antriebsstrangbezogene Verbindungen entfallen lassen. Leichtbauanforderungen in den Vereinigten Staaten und der Europäischen Union, die Erholung der globalen Fahrzeugproduktion auf mehrere Einheiten im Jahr 2026 sowie strengere Haftungsvorschriften für sicherheitskritische Verbindungen treiben den Wert pro Fahrzeug weiter in die Höhe, auch wenn die Stückzahlen bei BEVs tendenziell sinken. Gleichzeitig erodieren Klebeverbindungen und Laserschweißen den Anteil mechanischer Befestigungselemente in hochwertigen Karosseriestrukturen, während handelspolitische Schutzmaßnahmen gegenüber chinesischen Stahlbefestigungselementen die Rohstoffkosten für nordamerikanische Montagebetriebe volatil halten. Die Konsolidierung unter Tier-2-Lieferanten beschleunigt sich, da modulare Fahrzeugarchitekturen die Beschaffung bei einer Handvoll global zertifizierter Anbieter konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Befestigungstyp führten Gewindebefestigungen im Jahr 2025 mit einem Umsatzanteil von 53,41 %; Spezial- und sicherheitskritische Varianten werden bis 2031 voraussichtlich mit einer CAGR von 4,23 % wachsen.
- Nach Fahrzeugtyp entfielen im Jahr 2025 67,73 % der Nachfrage auf Personenkraftwagen, während Zweiräder mit einer CAGR von 4,37 % bis 2031 das schnellste Wachstum verzeichneten.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Marktanteil von 81,15 % am Markt für Kfz-Befestigungselemente, während batterieelektrische Fahrzeuge bis 2031 voraussichtlich mit einer CAGR von 4,35 % wachsen werden.
- Nach Funktion entfielen im Jahr 2025 77,81 % der Marktgröße für Kfz-Befestigungselemente auf lösbare Befestigungselemente; nicht lösbare Varianten werden bis 2031 voraussichtlich mit einer CAGR von 4,24 % wachsen.
- Nach Material behielt Stahl im Jahr 2025 einen Anteil von 47,74 %; Aluminiumbefestigungselemente werden bis 2031 voraussichtlich mit einer CAGR von 4,38 % wachsen.
- Nach Beschichtung führten Zinkoberflächen im Jahr 2025 mit einem Anteil von 38,72 %; organische und Trockenfilmtechnologien verzeichneten mit 4,41 % CAGR bis 2031 die höchste Wachstumsrate.
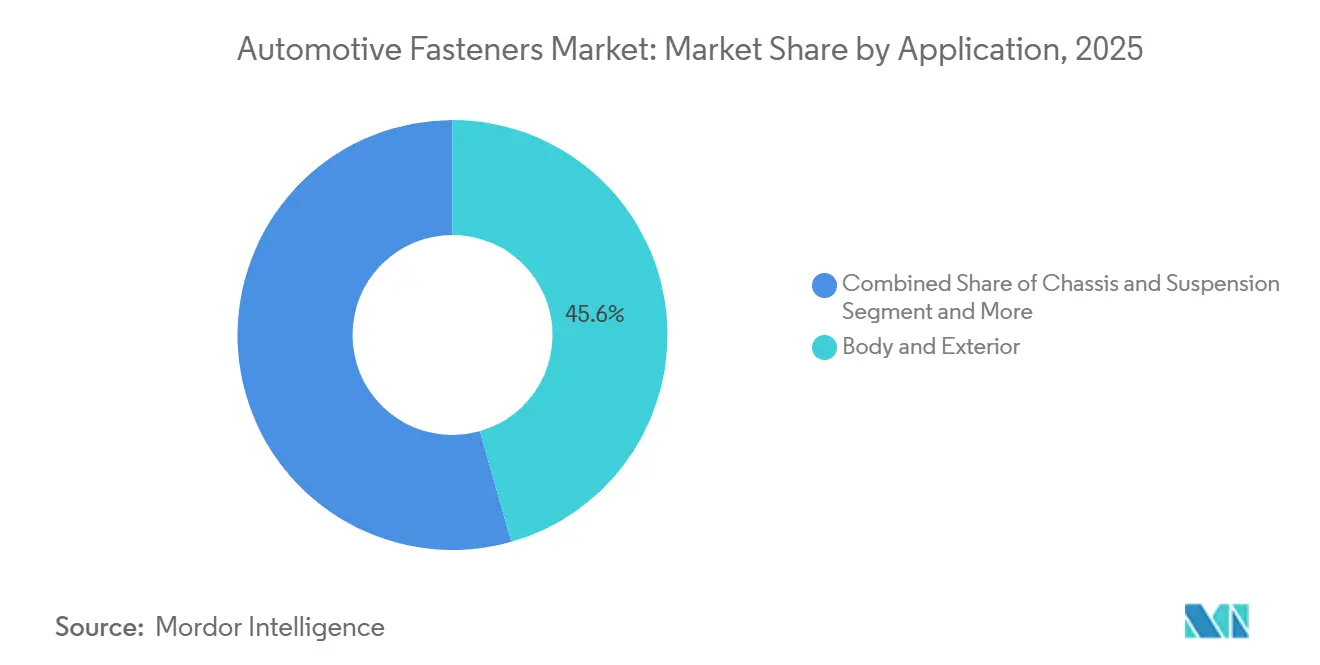
- Nach Anwendung entfielen im Jahr 2025 45,56 % auf Karosserie und Außenbereich; Elektronik- und Elektroverbindungen wachsen bis 2031 mit einer CAGR von 4,27 %.
- Nach Vertriebskanal hielt das OEM-Segment im Jahr 2025 einen Anteil von 87,83 %, während das Aftermarket-Segment bis 2031 mit einer CAGR von 4,33 % wuchs.
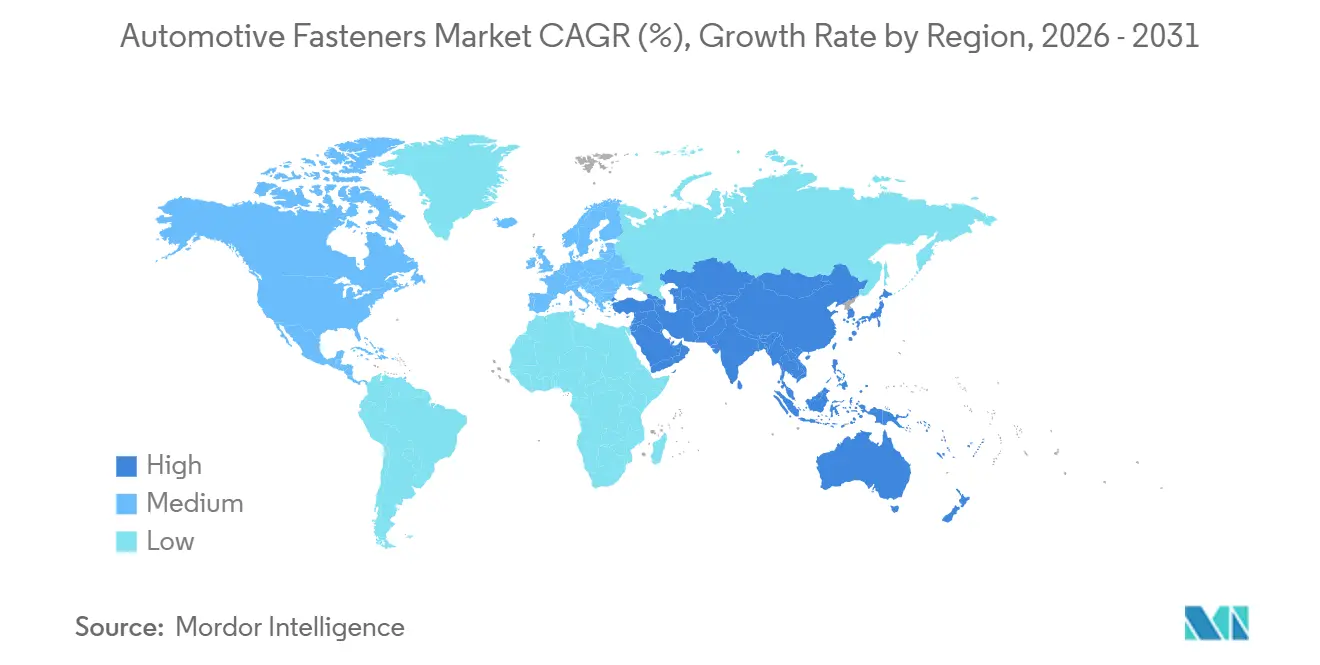
- Nach Region dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 37,86 % und liefert mit 4,31 % CAGR bis 2031 auch das schnellste Wachstum.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau beschleunigt die Nachfrage | +0.9% | Europa und Nordamerika, Ausstrahlungseffekte auf China | Mittelfristig (2–4 Jahre) |
| Erholung der globalen Fahrzeugproduktion | +0.8% | Global, mit den stärksten Zuwächsen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsender Elektronikanteil mit Bedarf an Mikrobefestigungselementen | +0.7% | Global, angeführt von Premiumsegmenten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Modulare Fahrzeugarchitekturen | +0.6% | Global, konzentriert auf die Top-10-OEMs | Langfristig (≥ 4 Jahre) |
| Alternder Fahrzeugbestand treibt Aftermarket-Ersatz | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wiederverwendungs- und Kreislaufwirtschaftsvorschriften fördern die Nachfrage | +0.4% | Europa, frühe Einführung in Kalifornien und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau beschleunigt die Nachfrage nach fortschrittlichen Kfz-Befestigungselementen
Als Reaktion auf die Aktualisierungen der US-amerikanischen Corporate Average Fuel Economy (CAFE)-Vorschriften und die EU-Flottendurchschnitts-CO₂-Ziele für 2025 stehen Automobilhersteller unter Druck, das Fahrzeuggewicht erheblich zu reduzieren. Dieser Fokus auf Gewichtsreduzierung hat die Aufmerksamkeit auf Befestigungselemente gelenkt, die einen kleinen, aber nennenswerten Anteil am Leergewicht eines Fahrzeugs ausmachen. Während Aluminiumschrauben im Vergleich zu Stahl erhebliche Gewichtseinsparungen bieten, erfordern sie Isolierhülsen oder Zink-Nickel-Beschichtungen, um galvanische Korrosion zu verhindern. Diese zusätzlichen Maßnahmen erhöhen die Kosten pro Befestigungselement geringfügig. Andererseits finden Titanbefestigungselemente, die erheblich teurer sind als Stahl der Güte 8.8, ihren Weg von der Welt des Formel-E-Rennsports in hochwertige Luxus-Elektrofahrzeuge (EV). Hier liegt der Reiz in der erheblichen Gewichtsreduzierung, die die höheren Kosten rechtfertigt. Darüber hinaus hat sich die Komplexität der Anforderungen an Befestigungselemente erhöht: Eine Rohkarosserie, die früher auf wenige Stahlschraubengrößen angewiesen war, erfordert nun eine größere Vielfalt an SKUs. Dazu gehören Optionen aus Aluminium, Edelstahl und beschichtetem Stahl. Diese Ausweitung hat zu einem deutlichen Anstieg des Betriebskapitalbedarfs bei Tier-2-Lieferanten geführt, wobei die Anforderungen erheblich gestiegen sind [1].
Erholung der globalen Fahrzeugproduktion
Im Jahr 2024 erlebte die Produktion von Leichtfahrzeugen einen erheblichen Aufschwung und soll bis 2026 weiter wachsen. Dieser Aufschwung signalisiert eine Wiederherstellung der Basisnachfrage im Markt für Kfz-Befestigungselemente nach dem Halbleitermangel der vergangenen Jahre. In diesem Zeitraum entwickelte sich China zu einem wichtigen Beitragenden, wobei auch Indien und Südostasien eine wesentliche Rolle bei der Ankurbelung der Nachfrage nach Befestigungselementen spielten. Zusammen machten diese Regionen einen erheblichen Anteil der gestiegenen Nachfrage aus. Beflügelt durch einen Infrastrukturstimulus in Indien und Emissionsvorschriften in Kalifornien verzeichnete die Nutzfahrzeugproduktion ein bemerkenswertes Wachstum, insbesondere im Schwerlastsegment. Dieser Aufschwung kommt asiatischen Lieferanten zugute, die über schnelle Lieferzeiten verfügen und damit einen klaren Vorteil gegenüber europäischen Werken haben, die auf vorpositionierte Lagerbestände angewiesen sind. Während Europas Produktion stabil blieb, dient der globale Schwung bei den Stückzahlen als unterstützender Rückenwind [2].
Wachsender Elektronikanteil mit Bedarf an Mikrobefestigungselementen
Im Jahr 2025 verfügte das durchschnittliche Fahrzeug über zahlreiche elektronische Steuergeräte, die jeweils mit mehreren Mikrobefestigungselementen mit kleinen Gewindegrößen gesichert waren. Digitale Cockpits, Over-the-Air-Update-Module und Level-2+-ADAS trugen zu diesem Anstieg bei. Kamera- und Radargehäuse verwenden nun Schrauben aus Edelstahl oder Nylon, die IP67-Standards entsprechen, was die Kosten pro Einheit leicht erhöht. Premium-OEMs, die nun dachseitig montierte Lidar-Systeme ausrüsten, benötigen mehrere Präzisionsbefestigungselemente pro Sensor, um eine Ausrichtung im Submillimeterbereich über einen weiten Temperaturbereich sicherzustellen. Um die Rückverfolgbarkeit zu gewährleisten, integrieren Tier-1-Elektronikhersteller ihre Befestigungselementbeschaffung vertikal und konsolidieren einen erheblichen Teil des globalen Mikrobefestigungselementvolumens bei einer begrenzten Anzahl von Anbietern [3].
Modulare Fahrzeugarchitekturen fördern plattformbasierte Nachfrage
Volkswagens MEB, Stellantis' STLA und Geelys SEA-Plattformen standardisieren einen erheblichen Teil der Befestigungselement-Teilenummern über verschiedene Modelle hinweg. Diese Strategie ermöglicht es ihnen, Großeinkäufe zu tätigen und dabei nennenswerte Kosteneinsparungen zu erzielen. Darüber hinaus werden validierte Crashtest- und Korrosionsdaten nun nahtlos zwischen Derivaten übertragen, was die Entwicklungszeiten für neue Varianten erheblich verkürzt. Dies hat jedoch zu einem Rückgang der Lieferantenvielfalt geführt. Da Ausschreibungen zunehmend eine globale Präsenz und eine ISO/TS-22163-Zertifizierung erfordern, tendieren kleinere regionale Akteure zur Konsolidierung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EV-Architektur reduziert die Anzahl der Befestigungselemente pro Fahrzeug | -0.6% | Global, am ausgeprägtesten in Europa und China | Mittelfristig (2–4 Jahre) |
| Substitution durch Klebeverbindungen und Laserschweißen | -0.5% | Europa und Nordamerika, Premiumsegmente | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffpreise und Versorgungsunterbrechungen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Handelspolitische Schutzmaßnahmen und Antidumpingzölle stören Lieferketten | -0.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EV-Architektur reduziert die Anzahl der Befestigungselemente pro Fahrzeug
Batterieelektrische Fahrzeuge (BEV) verzichten auf Komponenten wie Motorblöcke, Getriebe, Abgasanlagen und Kraftstofftanks. Diese Veränderung führt zu einer erheblichen Reduzierung der Anzahl der Befestigungselemente pro Einheit im Vergleich zu herkömmlichen Fahrzeugen mit Verbrennungsmotor. So verwendet beispielsweise Teslas Model Y weniger Befestigungselemente als ein Benzin-Crossover, was eine bemerkenswerte Reduzierung darstellt. Darüber hinaus verringern strukturelle Batteriedesigns die Anzahl der benötigten Befestigungselemente weiter. Obwohl der Wert hochfester Schrauben der Güte 10.9 in BEVs gestiegen ist und das reduzierte Volumen teilweise kompensiert, bleibt die Gesamtauswirkung auf den Markt für Kfz-Befestigungselemente negativ.
Substitution durch Klebeverbindungen und Laserschweißen
Im Jahr 2024 verwendet Audis e-tron GT Strukturklebstoffe, um einen erheblichen Teil seiner Karosserieverbindungen zu verkleben, was zahlreiche Nieten und Schrauben ersetzt und die Montagezeit erheblich verkürzt. Durch den Einsatz lasergeschweißter maßgeschneiderter Platinen eliminiert Audi Flansche und Überlappungen, was zu einer deutlichen Reduzierung der Nachfrage nach Befestigungselementen für Dachpaneele und Türrahmen führt. Während Bedenken hinsichtlich der Reparaturkomplexität und Recyclingfähigkeit die Verwendung von Klebstoffen auf Premiumsegmente beschränken, übt dieser Trend weiterhin erheblichen Druck auf die Volumina von Standardschrauben aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Befestigungstyp:
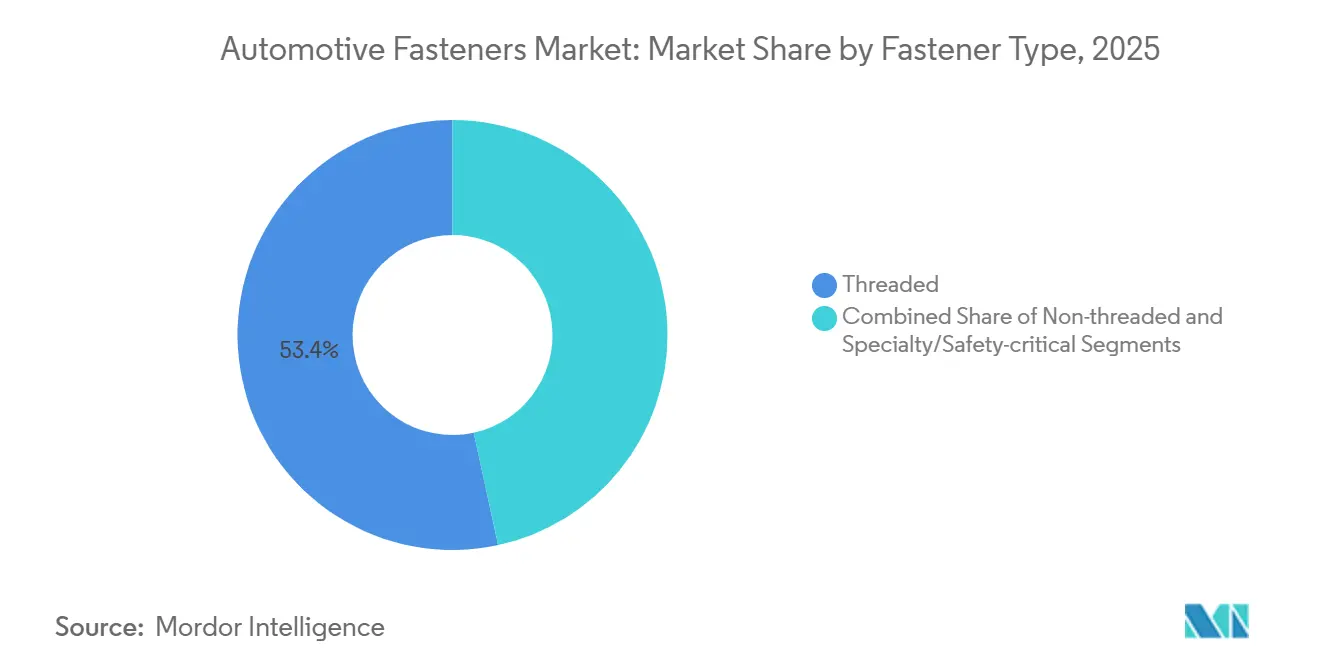
Sicherheitskritische Varianten erzielen AufpreiseGewindeverbindungen hielten 2025 einen Umsatzanteil von 53,41 % und unterstreichen damit ihre Vielseitigkeit in Fahrwerk-, Antriebsstrang- und Innenraumsystemen. Spezial- und sicherheitskritische Einheiten, darunter Streckgrenzschrauben und selbstsichernde Muttern, werden bis 2031 einen CAGR von 4,23 % verzeichnen, da strenge Crashtestprotokolle sie für Sicherheitsgurtverankerungen und Batteriepaketbefestigungen unverzichtbar machen. Standardmäßige Gewindeteile sind bei BEVs einem allmählichen Mengenrückgang ausgesetzt, doch ihre absolute Nachfrage in Hybridfahrzeugen und herkömmlichen Verbrennungsfahrzeugen hält die Marktgröße für Kfz-Befestigungselemente in diesem Segment weiterhin substanziell.
Spezialbefestigungselemente erzielen 2- bis 5-fach höhere Preise durch die Integration von Gewindesicherungsmitteln oder Käfigmuttern, die Garantieansprüche und Nacharbeiten am Band reduzieren. Nicht gewindete Clips und Nieten sind zwar im Innenraumbereich unverzichtbar, wachsen jedoch langsamer, da Klebstoffe im hochwertigen Rohkarosseriebau zunehmend bevorzugt werden. Kfz-Kunststoffbefestigungselemente werden zunehmend für Innenverkleidungen, Außenpaneele, Verkabelungssysteme und Leichtbaukomponenten eingesetzt, bei denen Korrosionsbeständigkeit und Gewichtsreduzierung wichtig sind. Der Preisaufschlag für Spezialteile schützt die Margen auch in einem plattformstandardisierten Beschaffungsumfeld.


Nach Fahrzeugtyp:
Zweiräder überholen PersonenkraftwagenPersonenkraftwagen verbrauchten im Jahr 2025 67,73 % aller Einheiten, was auf eine höhere Befestigungsintensität und globale Produktionszahlen von 68 Millionen Fahrzeugen zurückzuführen ist. Zweiräder werden jedoch bis 2031 mit der schnellsten CAGR von 4,37 % wachsen, da Indien und China Rollerflotten elektrifizieren und dabei Gewindeschrauben für Batteriegehäuse und Motorhalterungen hinzufügen. Leichte Nutzfahrzeuge und schwere Lkw zusammen machen 18 % des Volumens aus, unterstützt durch die Elektrifizierung der letzten Meile.
Der durchschnittliche Befestigungsinhalt pro Elektroroller steigt exponentiell, während elektrische Personenkraftwagen im Vergleich zu Fahrzeugen mit Verbrennungsmotor 220–280 Schrauben weniger benötigen. Flottenoperatoren, die modulare Ladeflächendesigns einsetzen, standardisieren Befestigungselement-SKUs über 3–5 Nutzlastklassen hinweg und reduzieren die Teilelager um bis zu zwei Fünftel.
Nach Antrieb:
BEVs gestalten den Mix trotz geringerer Stückzahlen umFahrzeuge mit Verbrennungsmotor generierten im Jahr 2025 noch 81,15 % der Nachfrage nach Befestigungselementen, doch BEVs werden aufgrund von Nullemissionsvorschriften in China und der EU mit einer CAGR von 4,35 % wachsen. Obwohl BEVs weniger Befestigungselemente pro Fahrzeug verwenden, erhöht die Verlagerung hin zu Schrauben der Güte 10.9 und Edelstahlvarianten den Wert pro Einheit. Hybridfahrzeuge besetzen eine Übergangsnische und behalten die meisten Befestigungselemente für Verbrennungsmotoren bei, während sie 40–60 neue batteriebezogene Verbindungen hinzufügen.
Teslas 4680-Paket verwendet beispielsweise 112 M8-Schrauben mit Zink-Nickel-Beschichtung, die auf 25 Nm angezogen werden, um Wasserstoffversprödung zu verhindern, was wertreiche Möglichkeiten veranschaulicht, auch wenn die Stückzahlen sinken.
Nach Funktion:
Lösbare Verbindungen im Einklang mit der KreislaufwirtschaftLösbare Befestigungselemente hielten im Jahr 2025 einen Anteil von 77,81 % und festigten damit ihre Rolle in wartbaren Bereichen und zur Unterstützung von Kreislaufwirtschaftszielen. Die überarbeitete EU-Richtlinie über Altfahrzeuge schränkt dauerhafte Verbindungen ein und stärkt lösbare Lösungen in Innenräumen und Elektronik. Nicht lösbare Optionen – selbststanzende Nieten, Einpressmuttern – wachsen dennoch mit 4,24 %, da sie in Hochvolumen-Karosseriebetrieben einen Montagezeitvorteil von 8–12 Sekunden bieten.
Luxusmodelle integrieren einen hohen Anteil lösbarer Verbindungen, um die Reparierbarkeit zu verbessern. Im Gegensatz dazu enthalten Massenmarktfahrzeuge einen vergleichsweise geringeren Anteil und priorisieren Materialkosteneinsparungen. Mit den vorgeschlagenen kalifornischen Vorschriften zur Recyclingfähigkeit von Batteriepaketen könnte die Einführung lösbarer Verbindungen in US-amerikanischen BEVs ab 2027 erheblich höhere Werte erreichen.
Nach Material:
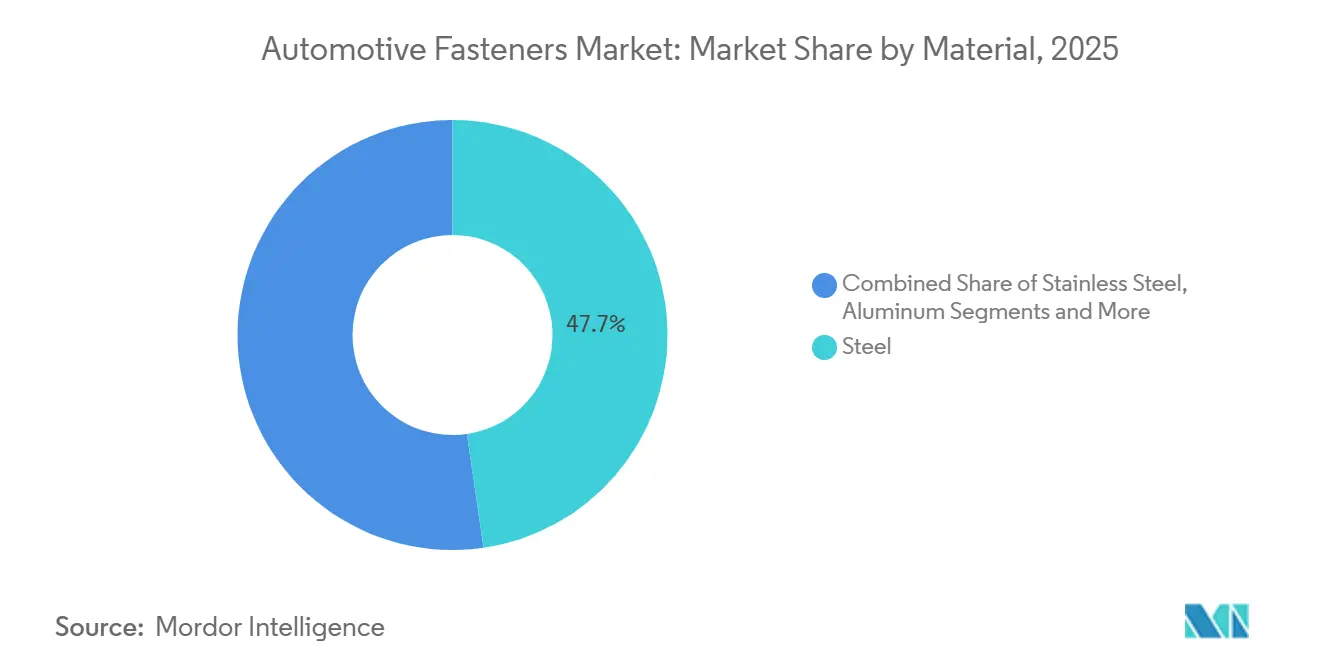
Aluminiumbefestigungselemente gewinnen trotz KorrosionshürdenStahl blieb mit einem Anteil von 47,74 % im Jahr 2025 das Arbeitspferd, aber Aluminiumbefestigungselemente werden mit einer CAGR von 4,38 % wachsen, da jede Fahrzeuggewichtsreduzierung einen Mindestkraftstoffeffizienzgewinn erzielt. Edelstahl behält einen Anteil von 18 % für korrosive Unterboden- und Batteriepackbereiche, während Messing in elektrischen Anschlüssen eine Nische bleibt.
Aluminiums Gewichtsvorteil birgt Risiken galvanischer Korrosion; Zink-Nickel- oder Keramikisolierhülsen fügen USD 0,08–0,15 pro Einheit hinzu. Dennoch machen europäische und kalifornische Vorschriften Aluminiumsubstitutionen in nicht strukturellen Halterungen attraktiv, wo Zuglasten unter 4 kN bleiben.
Nach Beschichtung und Oberfläche:
Organische Filme ersetzen sechswertiges ChromZinkbeschichtungen führten im Jahr 2025 mit einem Anteil von 38,72 %, doch organische und Trockenfilmoberflächen werden nach dem REACH-Verbot von sechswertigem Chrom im Jahr 2024 mit einer CAGR von 4,41 % steigen. Geomets Zinkflockensysteme bieten außergewöhnliche Salzsprühbeständigkeit und entsprechen den langfristigen Korrosionsgarantien der OEMs. Gleichzeitig reduzieren Trockenfilmschmierstoffe die Reibungskoeffizienten erheblich und verhindern effektiv Gewindefresser bei der automatisierten Montage.
Nickel- und Chromoberflächen behalten ihren Premiumstatus, sei es für dekorative Zwecke oder in Bereichen mit starker Korrosion. Phosphatbeschichtungen halten einen nennenswerten Marktanteil, indem sie die Lackhaftung für Rohkarosserie-Bolzen sicherstellen, die zu Elektrotauchlackierlinien gehen.
Nach Anwendung:
Elektronikbefestigungselemente vervielfachen sich mit der ADAS-EinführungKarosserie- und Außensysteme hielten im Jahr 2025 einen Anteil von 45,56 %, aber Elektronik- und Elektroverbindungen werden mit einer CAGR von 4,27 % beschleunigen, da Radar-, Lidar- und Kameramodule 30–50 Mikrobefestigungselemente pro Fahrzeug hinzufügen. Die Batteriepaketmontage in BEVs stärkt das Fahrwerk- und Aufhängungssegment, das einen erheblichen Anteil hält und einen leichten Rückgang bei Antriebsstranganwendungen ausgleicht.
Kameragehäuse erfordern Schrauben aus Edelstahl oder Nylon, die auf ein bestimmtes Niveau angezogen werden und ISO-Schwingungsstandards entsprechen. Audis e-tron GT, der durch den Einsatz von Klebstoffen die Karosseriebefestigungselemente erheblich reduziert, zeigt die transformative Wirkung von Strukturverklebungen auf den Markt für Kfz-Befestigungselemente, insbesondere in Außensegmenten.
Nach Vertriebskanal:
Aftermarket wächst mit dem FahrzeugalterOEMs kauften im Jahr 2025 87,83 % der Befestigungselemente, aber der Aftermarket wird mit einer CAGR von 4,33 % wachsen, da das US-amerikanische Fahrzeugalter 12,6 Jahre erreicht und europäische Flotten sich 12,3 Jahren nähern. Kleinere Produktionsläufe und Einzelhandelsmargen treiben die Aftermarket-Preise erheblich über ihre OEM-Pendants.
Plattformen wie McMaster-Carr machen Spezial-Streckgrenzenschrauben zugänglicher und führen zu einem merklichen Anstieg der Einzelhandelsnachfrage. Während BEVs weniger Serviceteile haben, was die Aftermarket-Volumina pro Fahrzeug dämpft, wird ihr Flottenanteil bis 2031 voraussichtlich relativ gering bleiben, was die Auswirkungen abmildert.
Geografische Analyse
APAC-Markt für Kfz-Befestigungselemente
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 37,86 % an der weltweiten Nachfrage und wird bis 2031 voraussichtlich mit einem CAGR von 4,31 % wachsen. Chinas bedeutende Automobilproduktion in Verbindung mit Indiens rasantem Wachstum unterstreicht die automotive Stärke der Region. Südostasien entwickelt sich mit seiner wachsenden Fahrzeugproduktion zu einem Magneten für neue Befestigungselemente-Werke, da OEMs ihre Beschaffungsstrategien weg von China verlagern. Bemerkenswert ist, dass inländische Zulieferer in China mittlerweile nahezu die Hälfte des lokalen OEM-Bedarfs decken und dabei schnelle Lieferzeiten sowie wettbewerbsfähige Preise im Vergleich zu ihren europäischen Pendants bieten. Indiens boomender Markt für elektrische Zweiräder hat Asiens Dominanz im Bereich der automobilen Befestigungselemente weiter gefestigt.
Markt für Kfz-Befestigungselemente in Europa und Deutschland
Europa, das 2025 einen erheblichen Anteil an der weltweiten Nachfrage repräsentierte, verzeichnete eine langsamere Wachstumsrate, die auf Produktionsstagnation und eine Verlagerung von Premiummarken hin zu Klebeverbindungen zurückzuführen ist. In Deutschland wurde mit seiner bedeutenden Automobilproduktion ein großes Volumen an Befestigungselementen verbraucht, überwiegend hochfeste Güten, die von den Branchenführern KAMAX und Bossard geliefert wurden. Die Überarbeitung der Altfahrzeugrichtlinie begünstigt weiterhin lösbare Verbindungen und stärkt die Nachfrage nach Gewindeverbindungen, auch wenn die Karosseriebau-Volumina zurückgehen. Unterdessen hat die Konsolidierung von Traditionsmarken durch Stellantis unter der STLA-Plattform zu einer deutlichen Reduzierung der SKUs und einer schlankeren Zuliefererliste geführt.
Markt für Kfz-Befestigungselemente in Nordamerika
Nordamerika, das 2025 einen erheblichen Anteil an der weltweiten Nachfrage ausmachte, ist auf dem Weg zu einem stetigen Wachstum bis 2031. Die US-amerikanische Produktion von leichten Nutzfahrzeugen und SUVs war robust, wobei die Inhaltsvorschriften des Inflation Reduction Act Befestigungselemente-Aufträge zu inländischen Zulieferern wie Illinois Tool Works und Stanley Engineered Fastening gelenkt haben. Darüber hinaus haben Antidumpingzölle die Importe von China nach Vietnam und Mexiko verlagert, was zu höheren Einstandskosten geführt hat. Mexikos aufstrebende Automobilproduktion hat erhebliche Investitionen in neue Befestigungselemente-Kapazitäten angezogen, während die Werke in Ontario, Kanada, stark von effizienten grenzüberschreitenden Lieferketten abhängig sind.

Regulatorisches Umfeld
Automobilverbindungselemente unterliegen sich überlappenden Regelwerken für Fahrzeugsicherheit, Material und Qualitätsmanagement, die zunehmend von OEM-Freigabesystemen bis zu Tier-Zulieferern durchgereicht werden. Globale Programme verweisen üblicherweise auf IATF 16949 für das Qualitätsmanagement in der Automobilindustrie, während die Vereinigten Staaten den Fastener Quality Act-Rahmen (15 USC 5402, der abgedeckte metallische Verbindungselemente anhand von Größenschwellen definiert) beibehalten, der die Rückverfolgbarkeitsanforderungen für sicherheitskritische Verbindungen verstärkt.
Handels- und Produktnormen prägen weiterhin Beschaffungs- und Spezifikationsentscheidungen. In Europa aktualisierte die Durchführungsverordnung (EU) 2026/701 der Kommission (veröffentlicht am 24. März 2026) endgültige Antidumpingzölle auf Verbindungselemente aus Eisen oder Stahl aus China, was die Landkosten und die Diversifizierung der Beschaffung für Automobil-Verbindungselemente beeinflusst. In China implementierte das MIIT die Norm QC/T 1256-2025 für Sechskant-Flanschschrauben in der Automobilindustrie mit Wirkung zum 1. Juli 2026, was einen aktuellen Referenzpunkt für konforme Schraubendesigns bietet, die von lokalen OEM-Lieferketten verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automobilverbindungselemente ist OEM-getrieben und mehrstufig aufgebaut: vorgelagerte Hersteller von Stahl, Edelstahl, Aluminium und Spezial-Legierungen liefern Walzdraht und Coils an Hersteller von Verbindungselementen, die Kaltumformung/Schmieden, Wärmebehandlung und Beschichtungsprozesse einsetzen, gefolgt von Prüfung und Zertifizierung (oft angelehnt an OEM-Anforderungen und IATF 16949-Erwartungen). Tier-1-Modullieferanten und Integratoren bündeln dann Verbindungselemente zu Baugruppen (Innenraum, Sitze, Elektronikgehäuse, Fahrwerksmodule) und verwalten PPAP-ähnliche Dokumentation und Rückverfolgbarkeit vor der Lieferung an Fahrzeug-OEM-Werke.
Nachgelagert teilt sich der Vertrieb stark auf OEM-Programme mit Just-in-Time-Lieferung, Kitting und Vendor-Managed-Inventory auf, während Aftermarket-Kanäle standardisierte Teile und Service-Kits für ältere Fahrzeugflotten beziehen. Aktuelle Betriebspraktiken betonen Dual-Sourcing und Regionalisierung, um die Exposition gegenüber zollbedingten Kostenschwankungen und Lieferzeitvolatilität zu reduzieren, während die technische Zusammenarbeit (Korrosionssysteme wie Zink-Nickel, organische und Trockenfilm-Beschichtungen sowie galvanische Isolierung für Verbindungen aus gemischten Materialien) zunehmend frühzeitig in das Fahrzeugplattform-Design einfließt, da modulare Architekturen Teilenummern über mehrere Modelle hinweg standardisieren.
Wettbewerbslandschaft
Im Jahr 2025 machten die führenden Lieferanten einen erheblichen Teil des globalen Umsatzes aus, was einen mäßig fragmentierten Markt verdeutlicht. Da OEMs zunehmend Anbieter mit globaler Präsenz und relevanten Zertifizierungen bevorzugen, treibt die Plattformstandardisierung die Konsolidierung voran. Das im Jahr 2024 eingeführte automatisierte Drehmomentkontrollsystem von Illinois Tool Works reduzierte Nacharbeiten erheblich und erzielt nun einen nennenswerten Preisaufschlag. Unterdessen hat LISIs Vorstoß in die Nettformkaltumformung nicht nur die Kosten pro Einheit gesenkt, sondern auch einen langfristigen Vertrag für Befestigungselemente gesichert.
Asiatische Akteure wie Shanghai Tianbao nutzen schnelle Lieferzeiten und erhebliche Kostenvorteile und gewinnen erfolgreich Marktanteile von ihren europäischen Pendants. Diese Verschiebung hat Investitionen in Nearshoring und Automatisierung angeregt und den Anteil der Arbeit an den Kosten erheblich reduziert. In Nischenmärkten erzielen Lieferanten erheblich höhere Preise für Spezialprodukte wie batteriespezifische Streckgrenzenschrauben und IP67-bewertete Mikrobefestigungselemente für ADAS-Module. Während Patentaktivitäten bei selbststanzenden Nieten und Reibrührschweißen einen potenziellen strukturellen Umbruch signalisieren, hat die kapitalintensive Natur dieser Innovationen dafür gesorgt, dass ein großer Teil des Marktes für Kfz-Befestigungselemente auf absehbare Zeit von mechanischen Verbindungen abhängig bleiben wird.
Die Einhaltung von Vorschriften hat sich als erheblicher Wettbewerbsvorteil herausgestellt. Anbieter mit Zertifizierungen wie ISO 9001, IATF 16949 und REACH genießen nicht nur nennenswerte Preisaufschläge, sondern erhalten auch eine Vorqualifizierung für globale Ausschreibungen. Im Gegensatz dazu finden sich diejenigen ohne solche Zertifizierungen in Aftermarket-Nischen wieder oder verlassen Standardsegmente, insbesondere angesichts von Rohstoffpreisschwankungen.
Branchenführer für Kfz-Befestigungselemente
-
Illinois Tool Works Inc.
-
LISI Group
-
Nifco Inc.
-
Stanley Black & Decker Inc. (Stanley Engineered Fastening)
-
SFS Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kfz-Befestigungselemente
- Illinois Tool Works Inc.
- LISI Group
- Nifco Inc.
- SFS Group AG
- Stanley Black & Decker Inc. (Stanley Engineered Fastening)
- Bulten AB
- KAMAX Holding GmbH & Co. KG
- Bossard Group
- Trifast plc (TR Fastenings Ltd.)
- Sundram Fasteners Limited
- ARaymond
- Shanghai Tianbao Fastener Manufacturing Co. Ltd.
- KOVA Fasteners Pvt. Ltd.
- The Phillips Screw Company
- Jiangsu Xing Chang Jiang International Co. Ltd.
- Penn Engineering & Manufacturing Corp.
- Aoyama Seisakusho Co. Ltd. (Indiana Automotive Fasteners)
Lesen Sie die Analyse der Kfz-Befestigungselemente-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Verbindungselemente, die Elektrifizierung, Elektronikverpackung und Karosseriestrukturen aus gemischten Materialien ermöglichen, und nicht nur auf Standardschrauben. Elektronik- und elektrische Verbindungen entwickeln sich weiter, da Fahrzeuge zunehmend ADAS-Sensoren und digitale Cockpit-Module enthalten, die hochpräzise Mikro-Verbindungselemente und IP-geschützte Gehäuse erfordern, was mit der Marktverschiebung hin zu Rückverfolgbarkeit und zertifizierten Lieferanten übereinstimmt. Gleichzeitig unterstützt die Abkehr der EU von sechswertigem Chrom (REACH-bezogene Einschränkungen, auf die sich aktuelle Beschichtungstrends beziehen) organische und Trockenfilm-Beschichtungssysteme sowie Zinklamellen-Lösungen, bei denen Korrosionsgarantien und die Konsistenz des Anzugsdrehmoments bei automatisierter Montage wichtige Kaufkriterien sind.
Kapazitätserweiterungen und Lokalisierungsmaßnahmen bieten konkreten Freiraum für Lieferanten, die in regionalen Zentren und mit höherpräzisen Produktmischungen positioniert sind. In Indien eröffnete ARaymond India im November 2025 ein erweitertes Werk für Befestigungs- und Fluidleitungslösungen in Chakan, Pune, mit Fokus auf E-Mobilität, während die Bulten Group im Februar 2026 ein Memorandum of Understanding mit der Regierung von Tamil Nadu für eine Verbindungselemente-Anlage im Wert von 525 Crore INR in Oragadam unterzeichnete, die auf Mikro-Verbindungselemente ausgerichtet ist. Diese Investitionen verstärken zusammen mit dem Nearshoring-Druck durch handelspolitische Schutzmaßnahmen für Stahlverbindungselemente die Nachfrage nach lokalen, vertikal integrierten Kaltumform-, Beschichtungs- und Prüffähigkeiten, die plattformbasierte Beschaffung und kürzere Nachbestellzyklen für OEMs und Tier-1-Lieferanten unterstützen können.
Recent Industry Developments in Markt für Kfz-Befestigungselemente
- April 2026: Nifco kündigte eine Investition von 85 Millionen USD zum Bau eines zweiten Fertigungswerks in Monterrey, Mexiko, an und erweitert damit die Kapazität für Kunststoffkomponenten und Befestigungssysteme für Automobil-OEMs. Der Schritt stärkt die nearshore Versorgung für Nordamerika und unterstützt einen höheren Anteil an leichten, integrierten Befestigungslösungen, die in Innenraum- und Außenverkleidungen verwendet werden.
- März 2025: Fontana Gruppo vereinbarte den Erwerb eines Anteils von 60 % am indischen Unternehmen Right Tight Fasteners für rund 1.000 Crore INR und erweitert damit seine Präsenz in einem wichtigen Fahrzeugproduktionszentrum. Der Deal unterstützt eine breitere lokale Beschaffung und positioniert das kombinierte Unternehmen dafür, plattformgeführte OEM-Beschaffung mit einer stärkeren inländischen Fertigungsbasis zu bedienen.
- März 2024: Auto Fasteners Ltd sicherte sich zusätzliche 15.000 Quadratfuß im Sucham Park, Southam, und erweitert damit seine Produktionsfläche im Vereinigten Königreich zur Unterstützung der internationalen Nachfrage. Die zusätzliche Fläche erhöht den operativen Spielraum für kürzere Lieferzeiten und Kleinserienanforderungen im Zusammenhang mit Spezial- und sicherheitskritischen Verbindungselemente-Programmen.


Markt für Kfz-Befestigungselemente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Kfz-Befestigungselemente die Umsätze aus Befestigungselementen, die zur Montage und Wartung von Straßenfahrzeugen verwendet werden, einschließlich der OEM-Erstausrüstung und der Ersatzteilnachfrage. Er schließt gängige Gewindebefestigungen und nicht gewindete Befestigungslösungen ein, die in Fahrzeugsystemen und -materialien eingesetzt werden.
Ausschlüsse aus dem Umfang: Nicht-automotive Industriebefestigungselemente sowie reine Verbindungslösungen, bei denen kein diskretes Befestigungselement verkauft wird, wie Strukturklebstoffe und Schweißzusätze, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Befestigungstyp
- Gewindebefestigungen
- Nicht gewindete Befestigungen
- Spezial-/sicherheitskritische Befestigungen
- Nach Fahrzeugtyp
- Zweiräder
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Geländefahrzeuge
- Nach Antrieb
- Fahrzeuge mit Verbrennungsmotor
- Batterieelektrische Fahrzeuge
- Hybrid- und Brennstoffzellenfahrzeuge
- Nach Funktion
- Lösbar
- Nicht lösbar
- Nach Material
- Stahl
- Edelstahl
- Aluminium
- Messing
- Kunststoffe und Verbundwerkstoffe
- Nach Beschichtung/Oberfläche
- Zink
- Phosphat
- Nickel und Chrom
- Organisch und Trockenfilm
- Nach Anwendung
- Karosserie und Außenbereich
- Fahrwerk und Aufhängung
- Antriebsstrang und Motor
- Innenraum und Sitze
- Elektronik und Elektrik
- Nach Vertriebskanal
- OEM
- Aftermarket
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research diente dazu, den Markt an beobachtbarer Fahrzeugproduktion und Reparaturaktivität zu verankern und diese Aktivität anschließend in realistische Befestigungselementverbräuche und Preisspannen zu übersetzen. Wir stützten uns auf öffentliche und offizielle Quellen wie OICA-Fahrzeugproduktionsdaten, US-amerikanische Zensus- und Eurostat-Handelsstatistiken für befestigungselementbezogene HS-Codes, Erzeugerpreissignale des U.S. Bureau of Labor Statistics sowie technische Veröffentlichungen von SAE International und ASTM, die gängige Befestigungselementstandards und Anwendungsfälle erläutern.
Wir haben außerdem Geschäftsberichte, Investorenpräsentationen und öffentliche Produktkataloge ausgewertet, um typische Produktmixe, verwendete Materialien (Stahl, Aluminium, Messing, Kunststoffe) und die Stellen zu verstehen, an denen sich die Preisgestaltung aufgrund von Beschichtungen, Festigkeitsklassen und sicherheitskritischen Anwendungen üblicherweise verschiebt. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen, eine Import-Export-Datenbank auf Sendungsebene sowie Patentdatenbanken wurden selektiv eingesetzt, um Kapazitätssignale, neue Produktschwerpunkte und Materialsubstitutionstrends gegenzuprüfen. Die hier genannten Desk-Research-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern von Befestigungselementen, Lieferanten von beschichteten und Spezialbefestigungselementen, OEM- und Tier-Lieferanten-Stakeholdern der Fahrzeugindustrie sowie Teilnehmern des Aftermarket-Vertriebs, damit Desk-Eingaben eingegrenzt werden konnten, wenn sie zu breit gefasst waren. Da es sich um einen globalen Markt handelt, haben wir Nachfrage- und Angebotsperspektiven aus APAC, EMEA und Amerika abgedeckt und Folgegespräche geführt, wenn Preislogik, Währungszeitpunkte oder Fahrzeugmixannahmen ungewöhnliche Abweichungen aufwiesen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 20 % | APAC: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 30 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 50 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Nachfrage aus der Fahrzeugproduktion und dem aktiven Fahrzeugbestand, der den Ersatzbedarf antreibt, rekonstruiert und dann den Befestigungselementwert in realistische Nutzungspools nach Fahrzeugtyp und Antriebsmix aufteilt. Wir modellieren das Umsatzergebnis anhand einer kleinen Anzahl erklärbarer und überprüfbarer Eingaben, darunter die Fahrzeugproduktion nach Region, die durchschnittliche Befestigungsintensität nach Fahrzeugplattform, das Verhältnis zwischen lösbaren und nicht lösbaren Anwendungen, die Verschiebung hin zu Leichtbaumaterialien sowie die rohstoffgebundene Bewegung der durchschnittlichen Verkaufspreise (ASP) für Stahl- und Aluminiumgüten.
Selektive Bottom-up-Prüfungen werden dann eingesetzt, um die Gesamtwerte zu erden. Dazu gehören Stichproben von Lieferantenumsätzen, sofern Offenlegungen vorliegen, Kanalprüfungen für Aftermarket-Preise sowie einfache ASP-mal-Volumen-Berechnungen für hochvolumige Befestigungselementfamilien. Wenn Bottom-up-Signale für kleinere Regionen fehlen, wird die Lücke durch Proxy-Verhältnisse geschlossen, die an die Fahrzeugproduktion und Import-Export-Muster geknüpft sind, und anschließend durch Interview-Feedback verfeinert. Für die Prognose verwenden wir eine Szenarioanalyse, die durch kurzfristige exponentielle Glättung von Preisindikatoren unterstützt wird, und wir finalisieren Annahmen erst, nachdem Experten die Richtung von Plattformänderungen bestätigt haben, einschließlich EV-Inhaltsverschiebungen und des erwarteten Verhaltens bei der Weitergabe von Materialkosten.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse anhand unabhängiger Signale trianguliert, wie der Richtung der Fahrzeugproduktion, Handelsströmen für Befestigungselementkategorien und bekannten Preisbewegungen im Zusammenhang mit Metallen und Beschichtungen; anschließend werden die größten Abweichungen untersucht. Unser Team überprüft Anomalien schrittweise, einschließlich Logikprüfungen bei Durchdringungsraten, regionalen Aufteilungen und ungewöhnlich starken ASP-Sprüngen, und passt das Modell nur dann an, wenn die Änderung durch eine nachvollziehbare Eingabe begründet werden kann.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie große Schwankungen bei wichtigen Metallpreisen, handelspolitische Änderungen oder eine wesentliche Verschiebung im Fahrzeugproduktionsausblick. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise auf Basis der neuesten verfügbaren öffentlichen Datenreihen und validierten Primärfeedbacks erhalten.
Marktgröße für Kfz-Befestigungselemente von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kfz-Befestigungselemente stimmen häufig nicht überein, da Umfang und Zählregeln variieren, selbst wenn die Titel ähnlich aussehen. Unterschiede zeigen sich in der Regel darin, was als rein automotive gezählt wird, ob OEM und Aftermarket beide einbezogen sind und wie Preisänderungen über Regionen und Zeiträume hinweg behandelt werden.
Bei diesem Thema wird die Spanne typischerweise durch den Aktualisierungsrhythmus und den Währungszeitpunkt bestimmt, insbesondere wenn sich Metallkosten schnell bewegen, gefolgt davon, wie die ASP-Entwicklung für beschichtete und sicherheitskritische Befestigungselemente im Vergleich zu Standardgüten modelliert wird. Die Tabelle spiegelt auch wider, dass einige Schätzungen breitere Industriebefestigungselemente oder angrenzende Verbindungslösungen in die Gesamtsumme einzubeziehen scheinen. Unser Modell hält die Grenze an fahrzeugspezifischen Nachfragesignalen und einer jährlichen Überprüfung der Preisannahmen fest, was der von Mordor Intelligence verfolgten Praxis entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 61,37 Milliarden USD (2026) | |
| Industry Research Publisher A | 21,61 Milliarden USD (2024) | Diese Zahl scheint auf einer engeren Wertbasis und einem früheren Jahr zu basieren und kann Gesamtwerte unterschätzen, wenn wichtige OEM- und Aftermarket-Pools nicht in einem einheitlichen Währungszeitpunkt und Preisaktualisierungszyklus abgeglichen werden. |
| Industry Research Publisher B | 32,51 Milliarden USD (2025) | Die Umfangsformulierung ist breiter gefasst und kann zusätzliche Befestigungselementkategorien oder prozessgesteuerte Bereiche umfassen; der Preisaufschlag kann abweichen, wenn die Weitergabe von Metallkosten und die ASPs für beschichtete Güten nicht anhand von Handels- und Produktionssignalen validiert werden. |
Aus den drei Zahlen lässt sich die wichtigste Erkenntnis ableiten, dass die Wahl des Jahres, die Definition des rein automotiven Bereichs und die Art der Preisauffrischung den Wert erheblich beeinflussen können. Wir halten die Modellschritte einfach und reproduzierbar, und die Gesamtsumme bleibt auf Fahrzeugaktivität, materialgebundene ASP-Logik und dokumentierte Validierungsprüfungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Kfz-Befestigungselemente?
Der Markt wird im Jahr 2026 auf USD 61,37 Milliarden geschätzt und soll bis 2031 auf USD 75,42 Milliarden steigen.
Wie schnell wächst die Nachfrage nach Aluminiumbefestigungselementen?
Aluminiumbefestigungselemente werden bis 2031 voraussichtlich mit einer CAGR von 4,38 % wachsen, da OEMs Leichtbauziele verfolgen.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik machte im Jahr 2025 37,86 % des Verbrauchs aus und wird bis 2031 voraussichtlich die schnellste CAGR von 4,31 % liefern.
Wie wirken sich Elektrofahrzeuge auf den Befestigungselementverbrauch aus?
BEVs entfernen 220–280 herkömmliche Befestigungselemente pro Fahrzeug, fügen jedoch wertreiche Schrauben der Güte 10.9 für Batteriepakete hinzu und gestalten den Mix um, anstatt die Nachfrage zu eliminieren.
Welche Auswirkungen haben handelspolitische Schutzmaßnahmen auf Lieferketten?
US-amerikanische Antidumpingzölle von bis zu 118 % auf chinesische Stahlbefestigungselemente verlagern die Beschaffung nach Vietnam und Taiwan und erhöhen die Einstandskosten für nordamerikanische Käufer um 12–18 %.
Welche Beschichtungen ersetzen die Zinkverchromung mit sechswertigem Chrom?
Organische Zinkflocken- und Trockenfilmschmierstoffe gewinnen an Bedeutung und bieten 1.000–1.500 Stunden Salzsprühbeständigkeit bei gleichzeitiger Einhaltung der REACH-Vorschriften.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
