
Größe und Marktanteil des Marktes für Automotive- und Transportkonnektoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.02 Milliarden US-Dollar |
| Marktgröße (2031) | 18.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
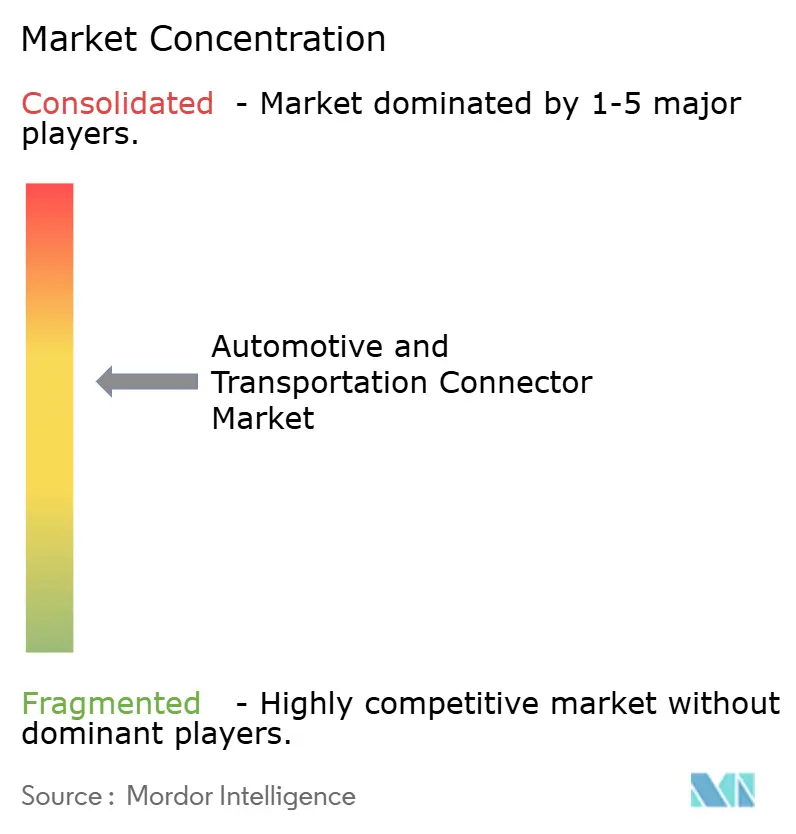
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Automotive- und Transportkonnektoren von Mordor Intelligence
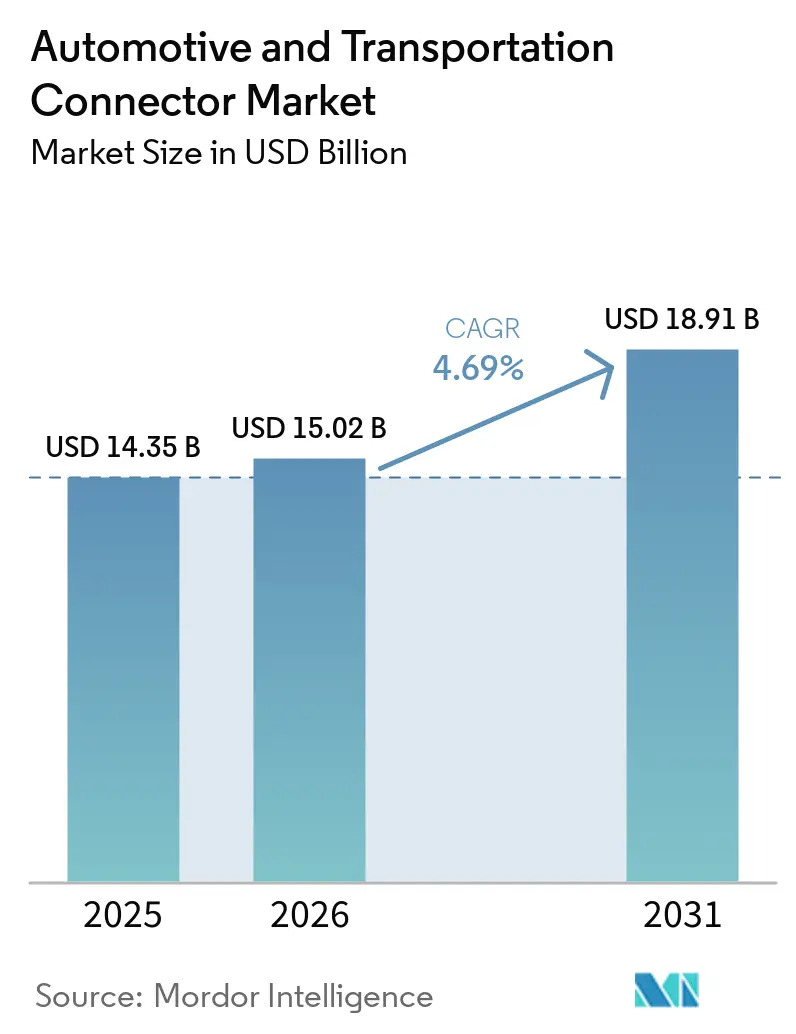
Die Marktgröße für Automotive- und Transportkonnektoren wird im Jahr 2026 auf USD 15,02 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 14,35 Milliarden, mit Projektionen für 2031 von USD 18,91 Milliarden, was einem Wachstum von 4,69 % CAGR über den Zeitraum 2026–2031 entspricht. Das Wachstum hängt nun weniger vom reinen Stückvolumen ab als vielmehr von der Designkomplexität, die Hochspannungs-Elektroantriebe, den Multi-Gigabit-Datenaustausch für automatisiertes Fahren und sich schnell weiterentwickelnde globale Compliance-Anforderungen unterstützt. Die Nachfrage teilt sich zwischen herkömmlichen Draht-zu-Platine-Formaten, die in ausgereiften Karosserieverkabelungssträngen verankert sind, und fortschrittlichen hochdichten Schnittstellen auf, die für zonale Fahrzeugarchitekturen erforderlich sind. Der Wechsel der Automobilhersteller zu softwaredefinierten Plattformen rückt die Datendurchsatzleistung in den Fokus, während durch geopolitische Überlegungen geprägte Beschaffungsrichtlinien Konstruktionsingenieure dazu veranlassen, mehrere regionale Lieferbasen zu qualifizieren. Diese gegenläufigen Strömungen erhöhen die Entwicklungsausgaben für hochzuverlässige Dichtungen, elektromagnetische Abschirmung und Wärmemanagement, was Lieferanten, die diese Disziplinen beherrschen, ermöglicht, einen überproportionalen Wert pro Fahrzeug zu erzielen.
Wichtigste Erkenntnisse des Berichts
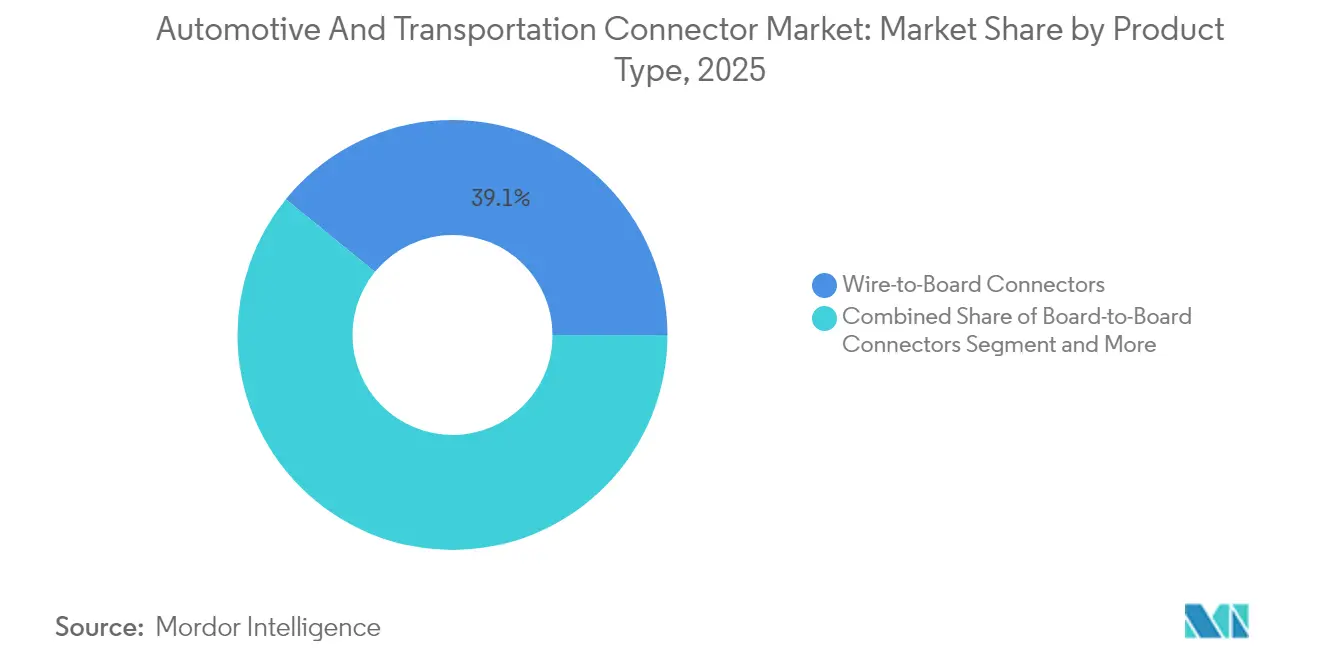
- Nach Produkttyp führten Draht-zu-Platine-Lösungen mit einem Marktanteil von 39,12 % am Markt für Automotive- und Transportkonnektoren im Jahr 2025, während Hochspannungs-/Elektrofahrzeug-Schnittstellen bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen werden.
- Nach Anwendung hielt die Karosserieverkabelung und Stromverteilung im Jahr 2025 einen Anteil von 37,74 % an der Marktgröße für Automotive- und Transportkonnektoren, während fortschrittliche Fahrerassistenz-/autonome Elektronik voraussichtlich mit einer CAGR von 11,74 % wachsen wird.
- Nach Fahrzeugtyp dominierten Personenkraftwagen mit einem Umsatzanteil von 47,10 % im Jahr 2025; leichte Nutzfahrzeuge verzeichnen mit 6,78 % bis 2031 die voraussichtlich schnellste CAGR.
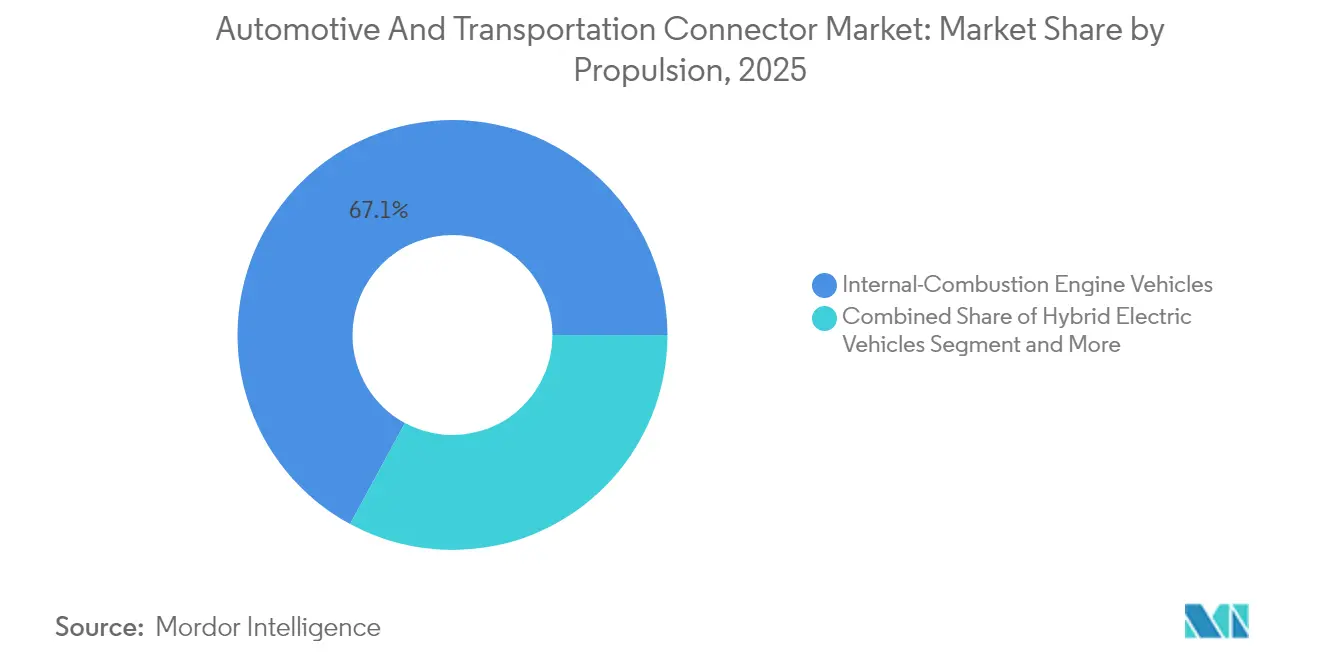
- Nach Antrieb behielten Verbrennungsmotorplattformen im Jahr 2025 einen Anteil von 67,10 %, doch batterieelektrische Fahrzeuge werden mit einer CAGR von 6,85 % wachsen.
- Nach Vertriebskanal entfielen 86,90 % der Lieferungen im Jahr 2025 auf den OEM-Weg, obwohl das Nachrüstungsgeschäft mit einer CAGR von 7,05 % aufgrund der Nachrüstungsnachfrage zunimmt.
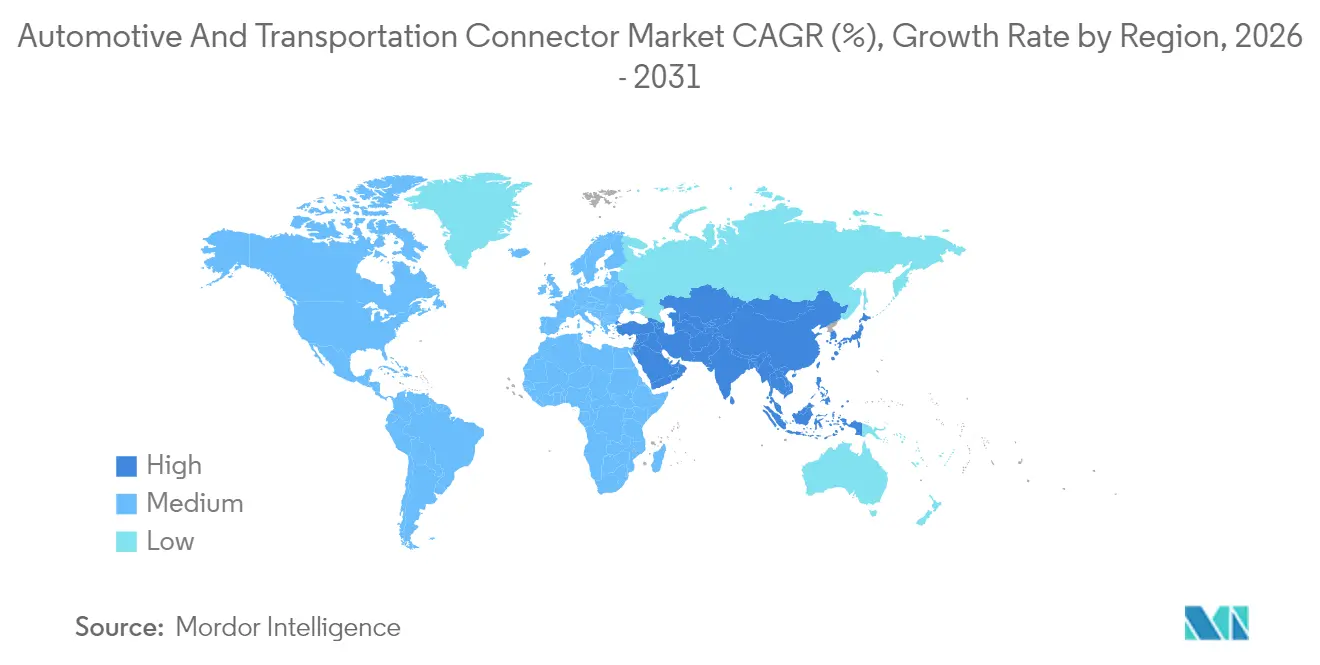
- Nach Geografie erzielte der asiatisch-pazifische Raum 45,05 % des Umsatzes im Jahr 2025 und wächst mit einer CAGR von 5,03 %, angetrieben durch die chinesische Elektrofahrzeugproduktion in großem Maßstab.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungswelle fördert die Nachfrage nach Hochspannungskonnektoren | +1.2% | Global, angeführt von APAC und Europa | Mittelfristig (2–4 Jahre) |
| ADAS und Infotainment treiben Hochgeschwindigkeits-Datenkonnektoren an | +0.9% | Nordamerika und EU-Premiummodelle; Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Zonaler E/E-Wandel fördert hochdichte Platinenkanten-Konnektoren | +0.8% | Globale Premium-OEMs | Mittelfristig (2–4 Jahre) |
| ISO 26262 und UN R155 erhöhen die Zuverlässigkeitsanforderungen | +0.6% | Global mit strengerer Durchsetzung in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Gigabit-Ethernet- und FAKRA-Mini-Koax-Migration | +0.5% | Global, früh in Premiumfahrzeugen | Kurzfristig (≤ 2 Jahre) |
| Aufkommende 48-V-Teilsysteme in Fahrzeugen mit Verbrennungsmotor | +0.4% | Global, am schnellsten in Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungswelle fördert die Nachfrage nach Hochspannungskonnektoren
Elektrofahrzeuge benötigen fast dreimal so viel Kupfer wie vergleichbare Verbrennungsmodelle, was zu einem parallelen Anstieg der Amperezahl von Konnektoren und der Kriechstreckengestaltung führt. Im Markt für EV-Konnektoren halten Plug-in-Hybridfahrzeuge eine stabile Nachfrage in Märkten mit begrenzter Ladeinfrastruktur aufrecht, während Hybridfahrzeuge spezialisierte Konnektoren für das Batteriemanagement und die Leistungsverteilung zwischen Elektro- und Verbrennungssystemen erfordern. Die AMP+-Reihe von TE Connectivity unterstützt bereits 800-V-Architekturen und verwendet berührungssichere Gehäuse und optimierte Isolationspfade, die Ladeströmen über 350 A standhalten [1]. Tauchgekühlte Konnektorbaugruppen gewinnen an Bedeutung, da die Stromstärken steigen, und gewährleisten die Einhaltung thermischer Grenzwerte während ultraschneller Ladevorgänge. Lieferanten, die dielektrische Festigkeit, Vibrationsbeständigkeit und automatisierte Fertigbarkeit in Einklang bringen können, erlangen bei globalen Elektrofahrzeugprogrammen den Status bevorzugter Bezugsquellen.
ADAS- und Infotainment-Integration treibt Hochgeschwindigkeits-Datenkonnektoren an
Autonome Prototypen erzeugen über 4 TB Daten pro Tag, was Konnektorsysteme erfordert, die hohe Vibrationen aushalten und gleichzeitig 20-GHz-Signale mit einer Einfügedämpfung von unter 1 dB übertragen. Die H-MTD-Miniatur-Koax-Familie von Aptiv erfüllt die 56-Gbps-Anforderungen in einem abgedichteten Automobilgehäuse und verkleinert den Platzbedarf gegenüber herkömmlichen FAKRA-Designs. Ethernet-Umstellungen wie 1000BASE-T1 vereinfachen Kabelbäume auf ein einzelnes verdrilltes Paar und unterstützen Gewichtsreduzierungsziele bei Premiumfahrzeugen. Eine zuverlässige EMV-Leistung der Konnektoren beeinflusst direkt die Genauigkeit der kamerabasierten Sensorfusion, die der Autonomie der Stufe 3 zugrunde liegt.
Wechsel zu zonalen Architekturen fördert hochdichte Platinenkanten-Konnektoren
Konsolidierte Zonensteuergeräte reduzieren die Kabelbaumlänge um bis zu 85 % und erfordern Platinenkanten-Konnektoren, die Strom, Daten und Signale in stapelbaren Arrays kombinieren. Das MX-DaSH-Hybridsystem von Molex veranschaulicht den Trend, indem es 20-Gbps-Differenzpaare neben 50-A-Leistungsklingen in einem kompakten Gehäuse integriert, das die automatisierte Einführung unterstützt [2]. Lieferanten, die solche multifunktionalen Blöcke anbieten, erhöhen ihren Inhalt pro Fahrzeug und helfen OEMs beim Übergang zu zentralisiertem Computing.
Sicherheitskritische Compliance erhöht den Zuverlässigkeitsbedarf
ISO 26262 verlangt einen quantitativen Nachweis, dass Konnektor-Hardware die funktionalen Sicherheitsziele nicht gefährden kann, und zwingt Lieferanten dazu, einstellige FIT-Raten über eine 15-jährige Nutzungsdauer nachzuweisen. UN R155 fügt Cybersicherheitsverpflichtungen hinzu, sodass Gehäuse nun manipulationssichere Dichtungen und sichere Rückschalen integrieren, die dem Sondieren widerstehen. Die Veröffentlichung von ISO/PAS 8800 im Jahr 2024 erweitert die Aufsicht auf KI-gestützte Zustandsüberwachung und verpflichtet Konnektor-Hersteller, Diagnoseschaltkreise einzubetten, die thermische Alterung vor dem Auftreten von Ausfällen erkennen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupferpreisvolatilität erhöht die Stücklistenkosten | -0.8% | Global, am stärksten in kostenempfindlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Lokale Beschaffungsvorschriften schränken die kostengünstige Beschaffung ein | -0.6% | Nordamerika, EU und China | Mittelfristig (2–4 Jahre) |
| Rückrufe aufgrund von Konnektor-Dichtungs- oder Crimpfehlern | -0.4% | Global mit strenger Aufsicht in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende drahtlose Fahrzeugsensorknoten reduzieren festverdrahtete Anschlüsse | -0.3% | Global, am frühesten in Premiummodellen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupferpreisvolatilität erhöht die Stücklistenkosten
Das globale Kupferangebot hinkt der Elektrifizierungsnachfrage hinterher, und der US Geological Survey stellt fest, dass sinkende Erzgehalte die Förderkosten erhöhen, was zu Preisschwankungen beiträgt, die im Jahr 2024 durchschnittlich USD 8.490 pro Tonne betrugen. Konnektor-Stücklisten werden daher häufiger indexiert, und Ingenieurteams testen Aluminiumlegierungen für nicht kritische Leistungsstifte, obwohl die Leitfähigkeit geringer bleibt. Das Recycling deckt nun 32 % des weltweiten Kupferverbrauchs ab, aber die Reinheitsanforderungen für Automobilqualität schränken die Praxis weiterhin ein [3].
Lokale Beschaffungsvorschriften schränken die Beschaffungsflexibilität ein
Nationale Sicherheitsvorschriften zwingen Automobilhersteller nun dazu, die Elektronikbeschaffung zu regionalisieren, was langjährige Kostenoptimierungsstrategien untergräbt. Die US-Regelung für vernetzte Fahrzeuge verbietet Konnektivitätssysteme, die aus China oder Russland stammen, ab dem Modelljahr 2027 und verpflichtet Hersteller, vollständige Rückverfolgbarkeitsdossiers bereitzustellen und Beschaffungsstrukturen umzugestalten. China verlangt bereits bis 2025 einen lokalen Chipanteil von 25 %, während Taiwan Mindestanforderungen an den inländischen Wertschöpfungsanteil durchsetzt, die die Komponentenkosten erhöhen. Diese sich überschneidenden Vorschriften fragmentieren Liefernetzwerke, vervielfachen Qualifizierungs- und Lagerkosten und verkleinern den Wettbewerberkreis, was die Konnektor-Margen unter Druck setzt, während Compliance-Tracking-Software und Prüfprotokolle zusätzlichen Aufwand verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hochspannungsschnittstellen übertreffen herkömmliche FormateDraht-zu-Platine-Designs behielten 39,12 % des Umsatzes im Jahr 2025 und bestätigen ihre zeitlose Rolle in Instrumententafeln, doch der Markt für Automotive- und Transportkonnektoren lenkt nun erhebliche Forschungs- und Entwicklungsausgaben auf Hochspannungsbaugruppen, die bis 2031 mit einer CAGR von 9,17 % wachsen werden. Die Hochstromkategorie profitiert von Siliziumkarbid-Wechselrichtern, die bei 800 V betrieben werden und verstärkte Kriechstrecken und flüssigkeitsgekühlte Stifte erfordern. HF- und Koax-Konnektoren gewinnen ebenfalls an Bedeutung, da die Anzahl von Radar- und Kamerasystemen zunimmt. Lieferanten wie JAE integrieren elektromagnetische Verriegelungen und Nottrennvorrichtungen in 200-A-CHAdeMO-Stecker, um globale Sicherheitsvorschriften zu erfüllen.
Standardmäßige ECU-Gehäuse stützen sich weiterhin auf Platine-zu-Platine-Mezzanine-Decks, aber zonale Hardware erhöht die Dichte über 120 Stifte pro Zoll hinaus. Hybridgehäuse, die Signal- und 50-A-Klingen in einem einzigen Header kombinieren, reduzieren die Artikelanzahl und vereinfachen die automatisierte Bestückung. Infolgedessen behandeln Modulintegratoren den Konnektor nun als funktionales Teilsystem und nicht als handelsüblichen Befestigungspunkt, was Premium-Preisgestaltung im Markt für Automotive- und Transportkonnektoren aufrechterhält.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Datenzentrierte Bereiche gewinnen BudgetanteileKarosserieverkabelung und Stromverteilung machten 37,74 % der Ausgaben im Jahr 2025 aus, doch ADAS und autonome Elektronik werden eine CAGR von 11,74 % verzeichnen, da die Verbreitung von Kamera-, Radar- und Lidar-Sensoren zunimmt. Dieser Aufwärtstrend positioniert ADAS-Konnektivität als den schnellsten Weg zur Margenausweitung für spezialisierte Lieferanten. Cockpit-Entertainmentplattformen folgen dicht dahinter, da immersive Displays und Over-the-Air-Updates Multi-Gigabit-Backbones benötigen.
Die Marktgröße für Automotive- und Transportkonnektoren für Antriebsstrang- und Batteriesysteme wird voraussichtlich parallel zum Wachstum der Elektrofahrzeugstückzahlen steigen und Raum für Skaleneffekte bei abgeschirmten Hochspannungsschnittstellen eröffnen. Gleichzeitig integrieren Sicherheits- und Schutzmodule redundante Leistungsstifte in einem einzigen Gehäuse, was den Platzbedarf begrenzt und gleichzeitig die ISO-26262-Diagnoseanforderungen erfüllt.
Nach Fahrzeugtyp:
Personenkraftwagen verankern das NachfragespektrumPersonenkraftwagen machten im Jahr 2025 den größten Umsatzanteil aus und lieferten 47,10 %, und es wird erwartet, dass sie über den Prognosezeitraum mit einer CAGR von 5,98 % wachsen. Das Segment der leichten Nutzfahrzeuge (LNF) wird jedoch voraussichtlich das am schnellsten wachsende sein, mit einer CAGR von 6,78 %. Gewerbliche Flotten setzen zunehmend auf telematikgestützte Wartungsplanung, was den Konnektor-Inhalt pro Fahrzeug steigert, insbesondere da Flottenoperatoren beginnen, autonomes Platooning zu erproben. In Indien und Südostasien treibt die Elektrifizierung von Zweirädern die Nachfrage nach Miniatur-Batteriekonnektoren an, die intensiven Monsunbedingungen standhalten können.
Leichte Nutzfahrzeuge, insbesondere in der Zustellung auf der letzten Meile, verzeichnen eine zunehmende Anzahl von Konnektoren, da gekühlte Nutzlasten unabhängige 48-V-Stromkreise erfordern. Gleichzeitig setzen schwere Nutzfahrzeuge auf redundante 2-Draht-Ethernet-Backbones, um den ausfallsicheren Betrieb von Lenk- und Bremssystemen zu gewährleisten, was den Markt für Automotive- und Transportkonnektoren über traditionelle Personenfahrzeuganwendungen hinaus erweitert.
Nach Antrieb:
Anforderungen an duale Produktportfolios nehmen zuVerbrennungsmotorangebote behielten im Jahr 2025 einen Anteil von 67,10 %, sodass Konnektor-Roadmaps sowohl herkömmliche 12-V-Netze als auch 48-V-Mildhybrid-Ergänzungen unterstützen müssen. Der Marktanteil für Automotive- und Transportkonnektoren bei batterieelektrischen Antrieben wird mit einer CAGR von 6,85 % steigen, was die Stückzahlen beschleunigt und Hochspannungsstift-Lieferungen antreibt. Hybrid- und Plug-in-Hybridvarianten erfordern duale Leistungsdomänen, was die Schnittstellenanzahl um 30–40 % gegenüber reinen Verbrennungsmotoren erhöht.
Konnektor-Anbieter sichern sich gegen Antriebsunsicherheiten ab, indem sie die Kontaktgeometrie modularisieren, sodass gemeinsame Gehäuse zwischen 400-V- und 800-V-Klingen wechseln können. Diese Flexibilität reduziert Umrüstkosten und positioniert Lieferanten, um mehrere OEM-Zyklusplanungen unabhängig vom Antriebsmix zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Integration dominiert, aber Nachrüstungsmomentum nimmt zuDer OEM-Weg absorbierte 86,90 % der Bestellungen im Jahr 2025, da Konnektoren während der Endmontage fixiert werden müssen; dennoch zeigt die CAGR von 7,05 % im Nachrüstungsbereich steigende Elektrofahrzeug-Nachrüstungen und Infotainment-Upgrades. Standardisierungsprogramme wie Teslas Niederspannungskonnektor-Familie vereinfachen die Werkstattdiagnose und ermutigen Händler, Teile in Automobilqualität für Unfallreparaturnetzwerke zu bevorraten.
Komponentenhäuser wie Mouser führen nun abgedichtete Header, die für -40 °C bis 125 °C ausgelegt sind, und verweisen auf VIN-dekodierte Serviceanweisungen, was unabhängigen Werkstätten ermöglicht, an Technologie-Erneuerungszyklen teilzunehmen. Der Trend erweitert die Präsenz für Konnektor-Marken der zweiten Reihe, die ansonsten nicht auf OEM-Nominierungslisten erscheinen, und erweitert den Markt für Automotive- und Transportkonnektoren.
Geografische Analyse
APAC-Markt für Automobil- und Transportverbinder
Der asiatisch-pazifische Raum trug 2025 45,05 % des Umsatzes bei, was seine Position als weltweit größter Fahrzeugmontagestandort und am schnellsten wachsendes Elektromobilitätszentrum widerspiegelt. Chinesische OEMs erzeugen eine konzentrierte Nachfrage nach Hochspannungs- und Batteriemanagementsystemverbindern, während Japan und Korea präzise Platine-zu-Platine- und Koaxialformate für globale Premium-Marken liefern. Indonesiens Pkw-Produktion von 1,4 Millionen Einheiten im Jahr 2024 unterstrich den Aufstieg Südostasiens als sekundärer Produktionsstandort, der die lokale Verbinderwerkzeugfertigung ankurbelt, auch wenn die US-Beschaffungsregeln die Qualifizierungswege für in China hergestellte Teile verschärfen.
Nordamerika-Markt für Automobil- und Transportverbinder
Nordamerika hält eine starke Nachfrage nach Premium-Lkw aufrecht, die versiegelte kreisförmige Leistungsverbinder mit einer Schutzklasse über IP68 begünstigt. Der Inflation Reduction Act lenkt Anreize in inländische Batteriewerke und fördert die lokalisierte Hochspannungsanschlussversorgung. Kanadas Kupferproduktion von 508.250 Tonnen im Jahr 2024 stärkt die Rohstoffverfügbarkeit für regionale Stanzoperationen, die Preisschocks absichern. Verbinderhersteller sehen sich zudem mit bevorstehenden US-amerikanischen Inhaltsvorschriften für 2027 konfrontiert, die chinesische Telematikmodule ausschließen und die Dual-Source-Qualifizierungen beschleunigen.
EMEA-Markt für Automobil- und Transportverbinder
Europa verbindet eine fortschrittliche Elektrofahrzeugproduktion mit Kostendruck durch steigende Importe. Deutschland produzierte 2024 1,35 Millionen Elektroautos, dennoch verloren EU-Hersteller im selben Jahr 53.669 Arbeitsplätze. Der Strategische Dialog der Europäischen Kommission leitet Horizon-Mittel in interoperables 10BASE-T1S-Netzwerk zur Reduzierung des Kabelbaum-Gewichts, während Projekte im Nahen Osten und in Afrika von Investitionen in intelligente Städte am Golf und südafrikanischen Exportverträgen profitieren. Das britische Versprechen, die industriellen Stromtarife ab 2027 um 25 % zu senken, zielt darauf ab, die Wettbewerbsfähigkeit der Verbinderstanzung wiederherzustellen.
Regulatorisches Umfeld
Automobil- und Transportsteckverbinder werden durch eine Kombination aus Sicherheits-, elektromagnetischen Verträglichkeits-, Cybersicherheits- und Ladeschnittstellenstandards geprägt, die zunehmend die Verifizierung des Steckverbinderdesigns und die Lieferantendokumentation beeinflussen. Die ISO prägte weiterhin die Anforderungen an Kabelbaumsteckverbinder durch ihren Kabelbaum-Steckverbinderstandard ISO 8092-5:2021, der im Januar 2026 in eine systematische Überprüfung ging und bis Juni 2026 bestätigt wurde. Dies gewährleistet Kontinuität bei den Qualifikationserwartungen für Lieferanten, die globale OEM-Programme bedienen.
Die Elektrifizierungs- und Connected-Vehicle-Politik fügt neue Compliance-Kontrollpunkte hinzu. Die IEC veröffentlichte im Januar 2026 die IEC TS 62196-7:2026, um Anforderungen an DC-Ladeadapter für Fahrzeuge zu definieren, wodurch die Interoperabilitäts- und Sicherheitserwartungen für ladebezogene Schnittstellen verschärft werden. In den Vereinigten Staaten trat die im Januar 2025 finalisierte Connected-Vehicle-Regel des Bureau of Industry and Security (BIS) im März 2025 in Kraft, die Connected-Vehicle-Hardware und -Software mit einem hinreichenden Bezug zu China oder Russland einschränkt (wobei Softwareverbote für Fahrzeuge des Modelljahres 2027 und Hardware für das Modelljahr 2030 gelten). Dies erhöht die Rückverfolgbarkeitsanforderungen für Steckverbinder, die in Fahrzeugkonnektivitätssysteme eingebettet sind. China signalisierte zudem eine fortlaufende Beschleunigung der Standardisierung über die MIIT-Roadmap „2026 Key Tasks for Automotive Standardization“ (Juni 2026), die intelligente vernetzte Fahrzeuge, Hochleistungsladen und Datensicherheit priorisiert, was den lokalen Prüf- und Zertifizierungsaufwand für in China tätige Lieferanten erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Kupferlegierungen und technischen Polymeren, durchläuft dann Präzisionsstanzen, Beschichtung und Spritzguss, gefolgt von Kontaktmontage, Abdichtung und Umspritzung sowie automatisiertem Crimpen zu Pigtails oder Kabelbaum-Unterbaugruppen. Tier-1-Kabelbaumhersteller und Modullieferanten integrieren Steckverbinder in Kabelbäume, Batterie- und Stromverteilungseinheiten sowie ADAS- und Infotainmentmodule, bevor diese an OEM-Fahrzeugwerke geliefert werden. Der Vertrieb umfasst zudem autorisierte Komponentenkanäle, die die Service- und Nachrüstnachfrage unterstützen. Ein struktureller Engpass bleibt bei den OEM-Validierungszyklen bestehen, die für neue Steckverbinderfamilien üblicherweise 24 bis 36 Monate dauern, was eine schnelle Substitution auch bei Kosten- oder Verfügbarkeitsverschiebungen begrenzt.
Resilienzmaßnahmen in den Jahren 2025-2026 konzentrieren sich auf Fertigung an zwei Standorten sowie regionale Endmontage und Prüfung in der Nähe von OEM-Standorten, um Handels- und Sicherheitsbeschränkungen zu bewältigen und gleichzeitig eine kosteneffiziente vorgelagerte Verarbeitung aufrechtzuerhalten. Branchenkonsolidierung und vertikale Integration zeigen sich auch in angrenzenden Bereichen von Kabelbäumen und Steckverbindern, darunter der Abschluss der Übernahme einer 50,1%igen Beteiligung an Leoni AG sowie 100% der Automotive Cable Solutions (ACS)-Sparte durch Luxshare-ICT im Juli 2025. Dies stärkt den europäischen Zugang und die Integration über Kabel-, Kabelbaum- und Konnektivitätselemente hinweg. Werkzeug- und Kapazitätsvorlaufzeiten bleiben für hochpräzise Formate ein einschränkender Faktor, wobei bis Anfang 2026 verlängerte Werkzeugzyklen festgestellt wurden. Dies unterstützt strategische Pufferbildung und Multi-Sourcing für Hochspannungs- und Hochgeschwindigkeits-Steckverbinderprogramme.
Wettbewerbslandschaft
Die Branchenkonzentration hat sich beschleunigt, und Skalenvorteile bei automatisiertem Crimpen und Polymer-Umspritzen unterstützen weiterhin Akquisitionsaktivitäten. TE Connectivity und Amphenol haben ihre Reichweite durch mehr als USD 3,2 Milliarden an kombinierten Übernahmen erweitert, die Wärmemanagement- und Glasfaser-Know-how einbrachten. Molex verfolgt die Führungsposition in zonalen Architekturen durch hybride MX-DaSH-Konnektoren, die 20-Gbps-Paare mit 50-A-Leistungsklingen bündeln.
Aptiv trennt seine konventionelle Verkabelungsabteilung, um seinen Fokus auf datenzentrierte Module zu schärfen. Komax-automatisierte Crimp-Validierungssuiten reduzieren die Fehlerrate bei Kabelbäumen auf einen pro zehn Millionen Crimps und erfüllen damit Null-PPM-Vorgaben. Kontaktlose induktive Konnektoren bleiben eine aufkommende Nische, aber Piloteinsätze in Batteriewechselstationen deuten auf einen zukünftigen Mobilitätsanwendungsfall hin, der traditionelle mechanische Stiftumsatzströme stören könnte.
Der Preiswettbewerb verschärft sich bei handelsüblichen Draht-zu-Draht-Gehäusen, doch technologische Sprünge bei Platinenkanten- und Koaxialbaugruppen verschaffen erstklassigen Unternehmen zweistellige Betriebsmargen. Lieferanten, die Lieferkettentransparenz und regionale Fertigung beherrschen, werden voraussichtlich inkrementelle Marktanteile gewinnen, da geopolitischer Druck die Beschaffung im Markt für Automotive- und Transportkonnektoren lokalisiert.
Marktführer der Automotive- und Transportkonnektoren-Branche
-
Yazaki Corporation
-
TE Connectivity
-
Aptiv PLC
-
Molex (Koch Industries)
-
Sumitomo Electric Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobil- und Transportverbinder Unternehmen in diesem Bericht
- TE Connectivity
- Yazaki Corporation
- Aptiv PLC
- Amphenol Corporation
- Molex (Koch Industries)
- Sumitomo Electric Industries
- Lear Corporation
- Leoni AG
- Korea Electric Terminal (KET)
- Rosenberger Hochfrequenztechnik
- Luxshare Precision Industry
- JST Mfg.
- HARTING Technology Group
- Furukawa Electric
- ITT Cannon
- Hirose Electric
- Japan Aviation Electronics (JAE)
Lesen Sie die Analyse der Automobil- und Transportverbinder-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo OEM-Programme in die Elektrifizierung von Antriebssträngen und die Erhöhung der fahrzeuginternen Datenraten investieren, was den Steckverbinderanteil und die Qualifikationsintensität pro Fahrzeug erhöht. Nordamerikanische Fertigungsinvestitionen schaffen spezifische Freiräume für lokal qualifizierte Steckverbinderlieferungen im Zusammenhang mit neuen Linien und Batteriekapazitäten: Toyota Motor North America kündigte im Juli 2026 eine Investition von 3,6 Milliarden USD an, um in San Antonio, Texas, eine zweite Fahrzeugmontagelinie hinzuzufügen und das Werksgelände bis 2030 um 2,5 Millionen Quadratfuß zu erweitern. Hyundai Motor Group begann im Juli 2026 mit der Vorserienproduktion in seinem 5 Milliarden USD teuren Batterie-Gemeinschaftsunternehmenswerk mit SK On in Bartow County, Georgia. Diese Projekte unterstützen die Nachfrage nach regionalisierter Belieferung mit Hochspannungs- und Stromverteilungsschnittstellen, abgedichteten Niederspannungssteckverbindern und Batteriesystem-Konnektivität, die auf lokalisierte Beschaffungs- und Rückverfolgbarkeitsanforderungen abgestimmt ist.
Der Technologiewandel hin zu softwaredefinierten und zonalen Architekturen verschiebt die Nachfrage zudem in Richtung schnellerer, leichterer Verbindungslösungen sowie neuer Prüf- und Validierungsdienstleistungen. Die Veröffentlichung von ISO 24581:2024 für fahrzeuginterne optische Kabelbäume und Steckverbinder (bis zu 100 Gbit/s) erweitert den standardgestützten Weg für optische und Hochgeschwindigkeits-Datenverbindungen in Fahrzeugen, während laufende Arbeiten in SAE- und ISO-Ausschüssen die leistungsbasierte Steckverbinderqualifikation stärken. In Verbindung mit OEM-Bestrebungen hin zu schnellerem Automotive Ethernet und strengerer Cybersicherheits-Compliance für Connected-Vehicle-Systeme können Lieferanten mit validierten USCAR-konformen Abdichtungen, EMI-Kontrolle und rückverfolgbaren Fertigungsstandorten Anteilsgewinne bei Elektrik- und Elektronikarchitekturen der nächsten Generation über Personenkraftwagen- und Nutzfahrzeugplattformen hinweg erzielen.
Neueste Industrielle Entwicklungen in Markt für Automobil- und Transportverbinder
- Juli 2026: Aptiv und Kyndryl gingen eine Partnerschaft für Edge-KI- und Cloud-Bereitstellung im Unternehmensbereich ein und verbanden Fahrzeug- und Industrie-Edge-Anwendungsfälle mit skalierbaren Cloud-Betriebsabläufen. Die Zusammenarbeit richtet ADAS- und softwaredefinierte Fahrzeugökosysteme an umfassenderen Bereitstellungs- und Lebenszyklusmanagement-Fähigkeiten aus und stärkt die Nachfrage nach robuster fahrzeuginterner Datenkonnektivität und validierten Verbindungslösungen.
- Juli 2025: Luxshare-ICT schloss die Übernahme einer 50,1%igen Beteiligung an Leoni AG sowie 100% der Sparte Automotive Cable Solutions ab. Der Schritt stärkt den europäischen Zugang und die Integration über Kabel-, Kabelbaum- und Konnektivitätselemente hinweg.
- Mai 2024: Molex stellte MX-DaSH-Hybridsteckverbinder vor, die Strom, Signal und Hochgeschwindigkeitsdaten für zonale Architekturen zusammenführen. Die Produktausrichtung unterstützt den Wandel hin zu konsolidierten Zonencontrollern und einem höheren Steckverbinderanteil pro Recheneinheit, wodurch der Wertanteil modularer und hybrider Schnittstellen steigt.
Markt für Automobil- und Transportverbinder Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Konnektoren, die für zuverlässige elektrische und Signalverbindungen in Straßenfahrzeugen und breiteren Transportplattformen verwendet werden. Er schließt gängige Verbindungsformate ein, die in der Fahrzeugelektronik und Verkabelungsarchitekturen eingesetzt werden, wobei die Nachfrage an die Fahrzeugproduktion und den elektronischen Inhalt pro Fahrzeug geknüpft ist.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Drähte und Kabel ohne Konnektoranschlüsse sowie Testgeräte und Installationswerkzeuge aus, die nicht als Konnektorhardware verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Draht-zu-Platine-Konnektoren
- Platine-zu-Platine-Konnektoren
- Draht-zu-Draht-Konnektoren
- Hochspannungs-/Elektrofahrzeug-Konnektoren
- HF- und Koax-Konnektoren
- Modulare/Hybrid-Konnektoren
- Nach Anwendung
- Sicherheit und Schutz
- Karosserieverkabelung und Stromverteilung
- Cockpit, Konnektivität und Entertainment (CCE)
- Antriebsstrang- und Batteriesysteme
- Fortschrittliche Fahrerassistenz/Autonomes Fahren
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Zweiräder
- Nach Antrieb
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge
- Plug-in-Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Nach Vertriebskanal
- OEM
- Nachrüstungsmarkt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Modells festzulegen und Definitionen über Regionen, Fahrzeugtypen und Konnektor-Anwendungsfälle hinweg abzugleichen. Wir stützten uns auf öffentliche Datenpunkte, die zeigen, wo Fahrzeuge produziert und verkauft werden, wie schnell die Elektrifizierung voranschreitet und wie sich elektrische Architekturen verändern.
Zu den gängigen Quellen gehörten offizielle Fahrzeugproduktions- und Zulassungsstatistiken wie OICA und nationale Verkehrsministerien, Handelsdaten aus Zollportalen und UN Comtrade sowie Richtlinien- und Sicherheitsreferenzen wie NHTSA- und UNECE-Vorschriften. Wir haben auch Standards und technischen Kontext von Gremien wie SAE und IEC überprüft, zusammen mit begutachteten Fachartikeln, die den Leistungsbedarf von Konnektoren in rauen Automobilumgebungen erläutern. Unternehmensunterlagen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um den Produktfokus und die regionale Präsenz zu validieren, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patentinformationen half bei Querprüfungen, wo die öffentliche Offenlegung gering war. Diese Quellen sind illustrativ, und viele andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um die Logik des Nachfragepools zu testen und Annahmen bezüglich des Konnektorinhalts pro Fahrzeug, der Entwicklung des durchschnittlichen Verkaufspreises und der Verschiebungen im Anwendungsmix zu korrigieren (zum Beispiel Sicherheit und Absicherung gegenüber Karosserieverkabelung und Leistungsverteilung). Wir sprachen mit einem ausgewogenen Teilnehmerkreis aus Konnektorherstellung, Komponentenvertrieb, elektrischer Fahrzeugtechnik und Lieferketten von Transportunternehmen in APAC, EMEA und Amerika. Lücken, die bei der Desk Research festgestellt wurden, wurden so lange erneut untersucht, bis die Zahlen intern konsistent waren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 19 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 30 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 51 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Konnektornachfrage aus der Fahrzeugproduktion nach Region rekonstruiert und dann Durchdringungs- und Inhaltsannahmen anwendet, die mit der Intensität der elektronischen Architektur verknüpft sind. Für jede wichtige Fahrzeuggruppe verwendet das Modell eine praktische Kette von Eingaben, die Fahrzeugproduktion und Verkaufstrends, den Elektro- und Hybridanteil, den Übergang zu Hochspannungssystemen, das Wachstum bei ADAS und In-Cabin-Elektronik sowie die typische Konnektoranzahl und den Wert nach Anwendungsbereich umfassen.
Diese Gesamtwerte werden dann mit selektiven Bottom-up-Näherungen überprüft, wie z. B. dem Stichproben-Durchschnittspreis multipliziert mit geschätzten Konnektorvolumina für wichtige Anwendungsbereiche, zuzüglich Lieferanten- und Kanalprüfungen, die während der Interviews gesammelt wurden. Wo direkte Offenlegungen begrenzt sind, schließen wir Lücken durch bereichsbasierte Annahmen für den Konnektorwert pro Fahrzeug und grenzen diese dann mit Expertenfeedback und regionsübergreifenden Konsistenzprüfungen ein.
Prognosen werden mithilfe von Szenarioanalysen erstellt, wobei die Haupttreiber der Fahrzeugproduktionsausblick, die Elektrifizierungsgeschwindigkeit und das Wachstum des Elektronikinhalts sind, und dann wird die Steigung mit dem Interviewkonsens zu Preisgestaltung und Mix auf Belastbarkeit geprüft. Im letzten Schritt werden die Wachstumsraten angepasst, um sie mit dem realistischen Adoptionszeitplan und dem erwarteten Tempo von Plattformüberarbeitungen in Einklang zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch eine Reihe von Querprüfungen validiert, sodass die endgültigen Gesamtwerte nicht auf einer einzigen Datenreihe beruhen. Wir vergleichen die impliziten Konnektorausgaben pro Fahrzeug mit bekannten Trends beim Elektronikinhalt, testen regionale Aufteilungen anhand von Handels- und Produktionssignalen und überprüfen Ausreißer, die im Vergleich zu Vorjahresmustern zu hoch oder zu niedrig erscheinen.
Eine mehrstufige interne Überprüfung wird vor der Freigabe durchgeführt, und eine Nachverfolgung wird ausgelöst, wenn sich eine wichtige Annahme verschiebt, wie z. B. ein großer Schwung im Fahrzeugproduktionsausblick oder eine unerwartete Änderung der Elektrofahrzeugdurchdringung. Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse die Produktion, Preisgestaltung oder Versorgungskontinuität beeinflussen. Vor der Lieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße der Automotive- und Transportkonnektoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Automotive- und Transportkonnektoren unterscheiden sich häufig, da Unternehmen nicht immer übereinstimmen, was als Konnektor gezählt wird, welche Transportmodi einbezogen sind und ob Werte auf der Ebene des Herstellerumsatzes oder auf einer breiteren Kanalebene ausgewiesen werden.
Die Tabelle zeigt eine breite Streuung bei den Schätzungen für 2024 und 2026. Im Modell von Mordor Intelligence ist der Gesamtwert an einen fahrzeuggeführten Nachfrageaufbau (Produktion und Elektrifizierungsmix nach Region) gebunden und auf Konnektorhardware für Automotive- und Transportanwendungen ausgerichtet, was dazu beiträgt, reine Verkabelungsinhalte oder breitere elektrische Komponenten auszuschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,02 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 22,80 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und scheint einen breiteren Konnektorumsatzumfang anzuwenden, der umfangreichere elektrische Verbindungsinhalte und einen höheren angenommenen Elektronikwert pro Fahrzeug ohne dieselbe Fahrzeugproduktionsabstimmung einschließen kann. |
| Branchenforschungsgruppe B | 7,80 Milliarden USD (2024) | Berichtet eine kleinere Basis für 2024, die wahrscheinlich eine engere Produktzuordnung und eine konservativere Entwicklung des durchschnittlichen Verkaufspreises widerspiegelt, und der Ansatz erfasst möglicherweise nicht vollständig die Transportanwendungsfälle über die Kernautomobilanwendungen hinaus. |
Betrachtet man die drei Zahlen, lassen sich die Unterschiede hauptsächlich durch Umfangsgrenzen, die Auswahl des Basisjahres und die Art und Weise erklären, wie der Inhalt pro Fahrzeug und Änderungen des durchschnittlichen Verkaufspreises fortgeschrieben werden. Indem das Modell an beobachtbare Fahrzeug- und Elektrifizierungsindikatoren geknüpft und dann mit gezielten Bottom-up-Plausibilitätstests überprüft wird, bleibt die Schätzung auf klare Eingaben zurückführbar und kann wiederholt werden, wenn neue Produktions- oder Mixdaten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automotive- und Transportkonnektoren?
Der Markt wird im Jahr 2026 auf USD 15,02 Milliarden geschätzt und soll bis 2031 bei einer CAGR von 4,69 % USD 18,91 Milliarden erreichen.
Welche Produktkategorie hat heute den größten Marktanteil?
Draht-zu-Platine-Konnektoren machen 39,12 % des Marktumsatzes aus und spiegeln ihre grundlegende Rolle in Karosserieverkabelungssystemen wider.
Warum wachsen Hochspannungskonnektoren schneller als andere Typen?
Elektrofahrzeugprogramme benötigen 800-V-Architektur und 350-A-Ladekapazität, was die Nachfrage nach spezialisierten Hochspannungsschnittstellen mit einer CAGR von 9,17 % antreibt.
Welche Region führt die globale Nachfrage an?
Der asiatisch-pazifische Raum erzielt 45,05 % des Umsatzes dank Chinas Elektrofahrzeugskalierung und expandierender südostasiatischer Produktionszentren.