
Automobil Chassis Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 180.21 Milliarden US-Dollar |
| Marktgröße (2031) | 278.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.11 % |
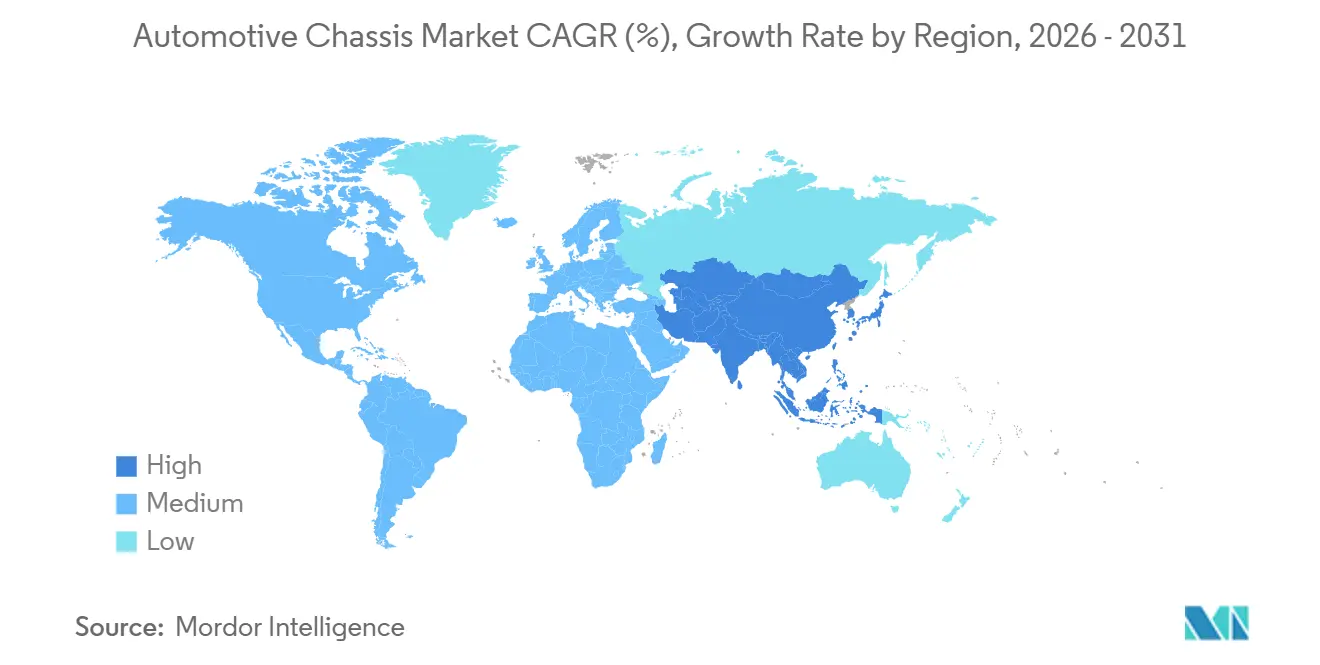
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
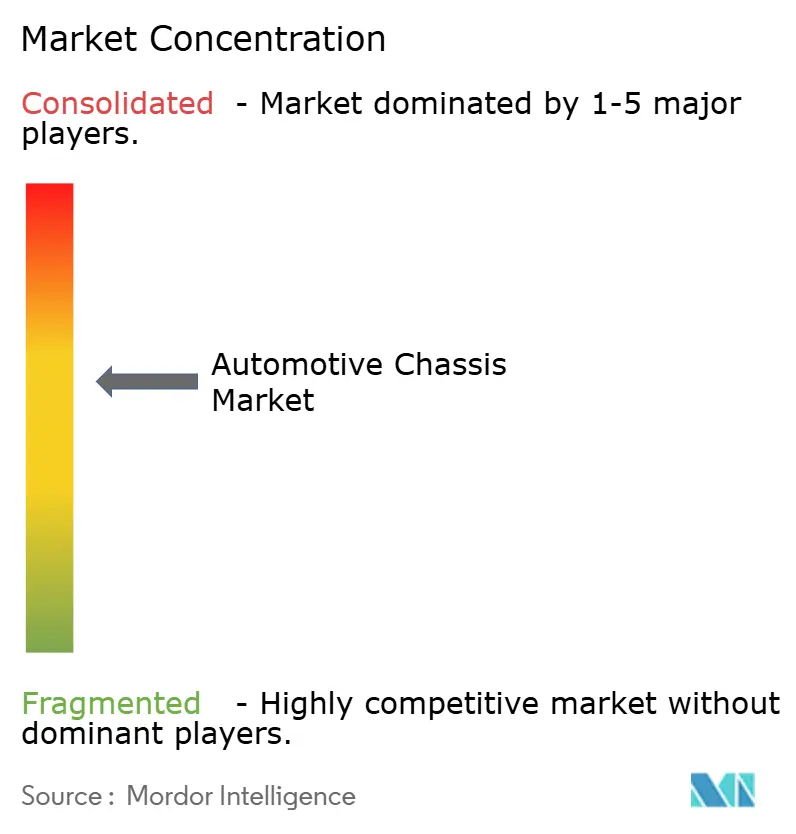
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automobil Chassis Marktanalyse von Mordor Intelligence
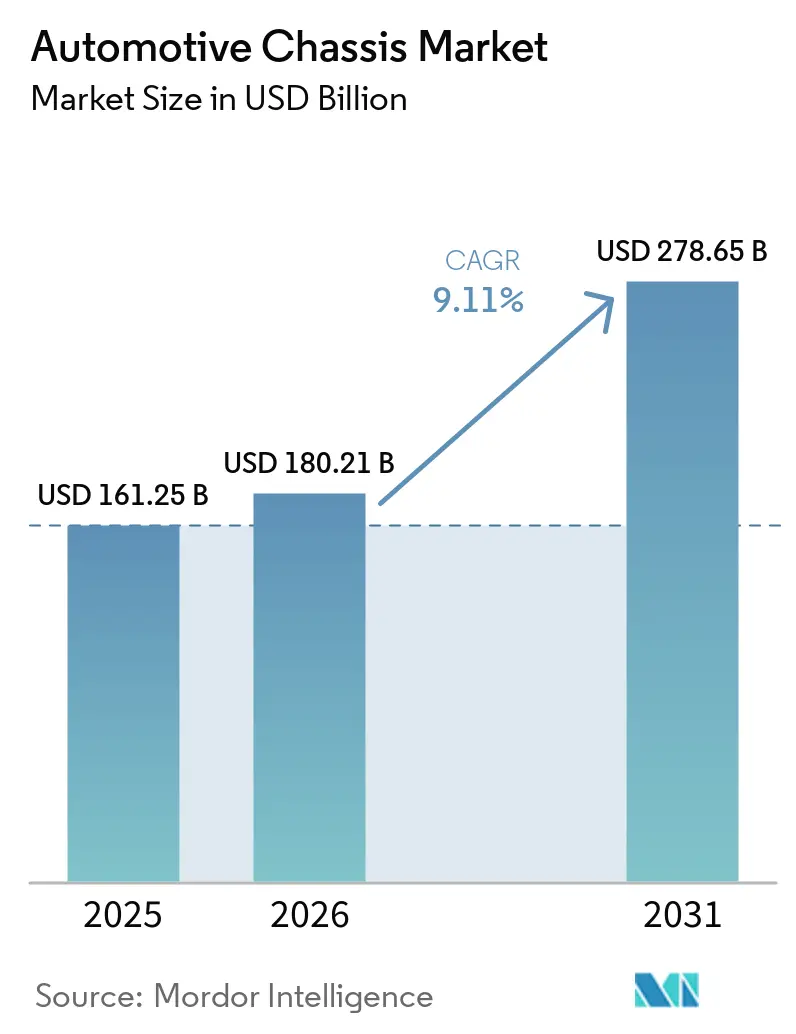
Die Marktgröße des Automobilfahrgestell-Marktes wurde im Jahr 2025 auf 161,25 Milliarden USD geschätzt, wird im Jahr 2026 auf 180,21 Milliarden USD beziffert und soll bis 2031 einen Wert von 278,65 Milliarden USD erreichen, mit einem CAGR von 9,11 % zwischen 2026 und 2031. Die Nachfragebeschleunigung resultiert aus einem entschiedenen Schwenk hin zu integrierten Skateboard-Plattformen, die Antrieb, Wärmemanagement und Aufprallenergie-Absorption in einer einzigen tragenden Struktur vereinen. Stetige Fortschritte beim Megacasting, bei strukturellen Batteriepaketen und lasergeschweißten Mehrwerkstoff-Platinen reduzieren die Teileanzahl, verkürzen die Montagezeiten und verkleinern den Werkzeugbedarf. Batterieelektrische Fahrzeuge sind auf dem Weg, das Wachstum anzuführen. Allerdings beherrschen Verbrennungsplattformen im Jahr 2025 noch einen erheblichen Anteil des Fahrgestellvolumens. Dies unterstreicht, dass sowohl konventionelle als auch nächste Generation von Designs innerhalb derselben Lieferkette koexistieren müssen. Im Jahr 2025 behauptete die Monocoque-Bauweise ihre Dominanz, angetrieben durch Vorgaben zur Gewichtsreduzierung. Gleichzeitig wird erwartet, dass Leiterrahmen wachsen, da elektrifizierte Nutzfahrzeuge zunehmend standardisierte modulare Batteriepakete übernehmen.
Wesentliche Erkenntnisse des Berichts
- Nach Fahrgestelltyp führten Monocoque-Designs mit einem Anteil von 68,15 % am Automobilfahrgestell-Markt im Jahr 2025, während Leiterrahmen bis 2031 mit einem CAGR von 12,56 % wachsen sollen.
- Nach Materialtyp entfiel auf Stahl im Jahr 2025 ein Anteil von 66,33 % an der Automobilfahrgestell-Marktgröße, während Kohlefaserverbundwerkstoff bis 2031 den schnellsten CAGR von 14,38 % erzielen soll.
- Nach Fahrzeugtyp entfiel auf Personenkraftwagen im Jahr 2025 ein Anteil von 62,34 % an der Automobilfahrgestell-Marktgröße, mit einem prognostizierten CAGR von 10,23 % bis 2031.
- Nach Antriebstyp entfielen auf Verbrennungsplattformen im Jahr 2025 72,15 % des Automobilfahrgestell-Marktanteils, während batterieelektrische Fahrzeuge bis 2031 einen CAGR von 17,13 % erzielen sollen.
- Nach Vertriebskanal führten OEMs den Automobilfahrgestell-Markt mit einem Anteil von 85,36 % im Jahr 2025 an, während der Aftermarket bis 2031 mit einem CAGR von 10,65 % wachsen soll.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 49,28 % am Automobilfahrgestell-Markt, mit einem prognostizierten CAGR von 9,76 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrisches Skateboard/Plattform-Antrieb | +2.1% | Global, mit Schwerpunkt in China, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Kraftstoffeffizienz- und Elektrofahrzeug-Reichweitenziele | +1.8% | Global, insbesondere Nordamerika und EU unter CAFE/CO₂-Vorgaben | Langfristig (≥ 4 Jahre) |
| Megacasting und strukturelle Batteriepakete | +1.5% | Asiatisch-pazifischer Kernraum (China), Ausweitung auf Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verschärfung der Crashtests-Sicherheitsnormen | +1.2% | Nordamerika, Europa, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Korrosionsbeständigkeit in Küstenregionen | +0.7% | Nordamerika (Golfküste, Nordosten), Europa (Nordics), Asien (Küstenregionen Chinas, Südostasien) | Langfristig (≥ 4 Jahre) |
| Autonome Shuttle-"Pod"-Designs | +0.5% | Städtische Pilotgebiete in Nordamerika, EU, Singapur, Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Elektrofahrzeugproduktion treibt Skateboard/Plattform-Fahrgestelle an
Batterieelektrische Architekturen übernehmen zunehmend Skateboard-Rahmen. Diese Rahmen positionieren Batterien, Elektromotoren, Leistungselektronik und Kühlkreisläufe unterhalb flacher Böden. Diese Innovation verbessert den Kabinenraum und vereinfacht Werkzeugwechsel bei abgeleiteten Modellen. Rivian hat sein Kohlefaser-Batteriegehäuse ingenieurtechnisch so gestaltet, dass es als Torsionskasten dient und eine erhebliche Gewichtsreduzierung gegenüber herkömmlichen Stahlgehäusen erzielt. Hyundai Mobis präsentierte unterdessen anpassbare Radstände, die es einer einzigen Produktionslinie ermöglichen, sowohl Pkw als auch Crossover zu bedienen. Zulieferer, die auf Strukturklebstoffe und Spaltfüllpasten spezialisiert sind, sichern sich neue Aufträge. Traditionelle Stanzer sehen sich jedoch einer möglichen Verdrängung gegenüber, sofern sie keine Expertise in der Hochspannungsisolierung erwerben.
Gewichtsreduzierung zur Erfüllung von Kraftstoffeffizienz- und Elektrofahrzeug-Reichweitenzielen
Strengere EU-CO₂-Emissionsobergrenzen von 93,6 g/km für neue Personenkraftwagen, die zwischen 2025 und 2029 zugelassen werden, zwingen Automobilhersteller dazu, Stahl durch Aluminium und Kohlefaser zu ersetzen, trotz steigender Rohstoffkosten[1]. GMs Ultium-Batteriewannen erzielten dank Novelis' Advanz-7-Serie-Legierung eine erhebliche Gewichtsreduzierung und damit eine verbesserte Reichweite. Fords F-150 Lightning profitierte von erheblichen Gewichtseinsparungen durch den Einsatz von Aluminium, sah sich jedoch aufgrund von Zöllen mit höheren Beschaffungskosten konfrontiert. SGL Carbons thermoplastische Verbundwerkstoffe können nun schnell geformt werden, ihr hoher Preis schränkt ihre Verwendung jedoch hauptsächlich auf Premiumausstattungen ein.
Megacasting und strukturelle Batteriepakete schaffen neue Wertschöpfungspotenziale
Teslas fortschrittliche Pressen vereinfachen die Produktion des hinteren Unterbodens des Model Y erheblich. Diese Innovation reduziert nicht nur die Montagezeit, sondern optimiert auch den Flächenbedarf. Gestamp und LK Technology folgten diesem Beispiel und implementierten ähnliche Systeme mit dem Ziel, die Effizienz in ihren Karosseriebau-Betrieben zu steigern. BYDs Blade Battery 2.0 macht einen Sprung nach vorne, indem Zellen direkt in die Fahrgestellholme integriert werden [2]. Dieser Fortschritt verbessert die Energiedichte und reduziert den Materialeinsatz. Diese Innovationen bringen jedoch Herausforderungen mit sich: Jede Produktionslinie erfordert erhebliche Vorabinvestitionen. Darüber hinaus wirft die Verwendung von klebstoffgebundenen Paketen Recyclingkomplikationen auf, ein Problem, das die IEA im Jahr 2025 hervorgehoben hat.
Verschärfung der Crashtests-Sicherheitsnormen erhöht die Materialkomplexität
Das Euro-NCAP-Protokoll 2026 verdoppelt die Gewichtung des Schutzes gefährdeter Verkehrsteilnehmer und zwingt zu Mehrwerkstoff-Frontstrukturen, die Fußgängeraufpralle abmildern, ohne die Insassensicherheit zu beeinträchtigen. Die von der NHTSA in den letzten Jahren festgelegten Kopfaufprall-Obergrenzen treiben die Branche hin zu Aluminium- und Verbundwerkstoffholmen und weg von traditionellem hochfestem Stahl. ThyssenKrupps fortschrittliche pressgehärtete Güte erfüllt die Anforderungen der Sicherheitstests, erfordert jedoch aufgrund der Abhängigkeit von spezialisierten Techniken zusätzliche Verarbeitungsschritte. Magna weist darauf hin, dass die Einhaltung der Euro-NCAP-Standards zusätzliche Werkzeug- und Materialherausforderungen mit sich bringt, die OEMs nur schwer bewältigen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbundwerkstoff- und Mehrwerkstoff-Fertigung | -1.3% | Global, besonders ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität | -1.1% | Global, mit zollbedingten Spitzen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Elektrofahrzeuggewicht erhöht das zulässige Gesamtgewicht | -0.8% | Nordamerika, Europa (Nutzfahrzeugsegmente) | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in der Füge- und Klebetechnik | -0.6% | Nordamerika, Westeuropa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Verbundwerkstoff- und Mehrwerkstoff-Fertigung
Die Errichtung neuer Verbundwerkstofflinien erfordert erhebliche Investitionen und beschränkt den Betrieb auf Premiummarktsegmente. SGL Carbon hebt die erheblichen Kosten hervor, die mit der Einrichtung einer einzelnen CFK-Linie verbunden sind. Benteler sah sich trotz zusätzlicher Investitionen in Nachrüstungen mit Verzögerungen beim Start neuer Programme konfrontiert. Qualifizierungszyklen für Verbundwerkstoffe, die zerstörenden Prüfungen nach ISO 14125 unterzogen werden, sind länger als die für Stahl. Darüber hinaus haben kleinere Tier-2-Zulieferer in aufstrebenden Regionen Schwierigkeiten, geduldiges Kapital zu sichern.
Rohstoffpreisvolatilität (Stahl, Aluminium, CFK)
Im Jahr 2025 erlebten die Warmbreitbandpreise in den Vereinigten Staaten erhebliche Schwankungen. Anfang 2026 erreichten die Aluminiumpremien im Mittleren Westen ihren höchsten Stand seit Jahren, angetrieben durch Schmelzwerksdrosselungen. Die Preise für Kohlefaser-Vorläuferprodukte stiegen im Jahresvergleich deutlich an, was zu Anpassungen bei Lieferverträgen führte. Novelis erzielte eine hohe Rückgewinnungsrate für Aluminiumschrott. Die Verknappung der Schrottpools aufgrund inkompatibler 6000er-Serien-Batteriebleche lenkt Käufer jedoch zu teureren Primärbarren. In Massensegmenten untergräbt die Kostenvolatilität die Kapitalrendite der Gewichtsreduzierung, insbesondere da Verbraucher zusätzliche Kosten für minimale Gewichtsreduzierungen ablehnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrgestelltyp:
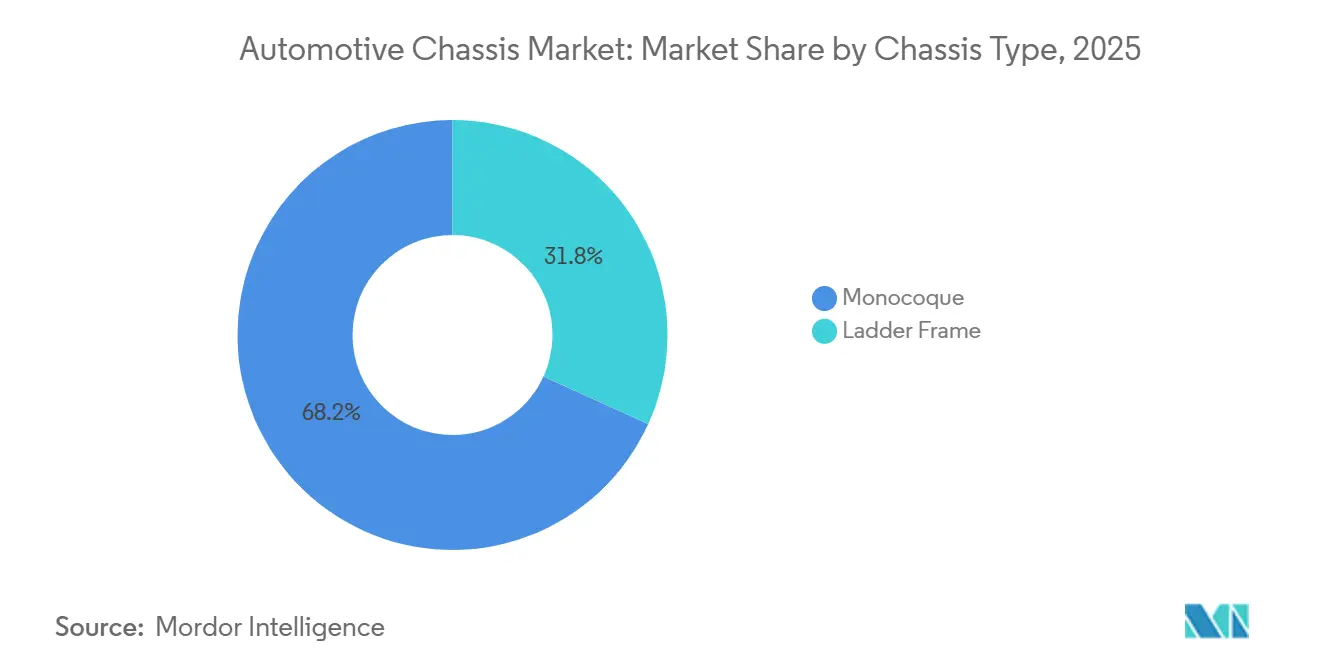
Monocoque dominiert, Leiterrahmen wächst bei elektrifizierten Nutzfahrzeugen starkMonocoque-Designs entfielen im Jahr 2025 auf 68,15 % des Automobilfahrgestell-Marktanteils, was ihre Effizienz bei der Aufprallenergie und ihren Massevorteil für Personenkraftwagen unterstreicht. Leiterrahmen sind zwar schwerer, sollen aber bis 2031 mit einem CAGR von 12,56 % wachsen, da elektrische Transporter und Klasse-4-6-Lkw modulare Batteriewannen übernehmen, die zwischen Längsholmen verschraubt werden. Die Automobilfahrgestell-Marktgröße für Leiterrahmen soll stark ansteigen, da Ride-Hailing-Shuttles flache Böden und schnelle Batteriewechsel fordern.
Fortschritte beim Warmumformen haben es ermöglicht, die B-Säulendicke bei Monocoques zu reduzieren und gleichzeitig die Seitenaufprallleistung beizubehalten, was erhebliche Gewichtseinsparungen pro Rohkarosserie erzielt. Rivians Amazon-Lieferwagen hat gezeigt, dass Leiterrahmen durch den Einsatz von Verbundwerkstoff-Querträgern leichter gemacht werden können und eine erhebliche Reduzierung gegenüber Stahl bieten. Diese zweigleisige Entwicklung hat eine hohe Werkzeugauslastung im Automobilfahrgestell-Markt sichergestellt und ermöglicht es Zulieferern, Pressenkosten effizient über SUVs und mittelschwere Fahrgestellkabinen zu amortisieren.
Nach Materialtyp:
Stahl hält Marktanteil, CFK verzeichnet das schnellste WachstumStahl behielt im Jahr 2025 einen Anteil von 66,33 % an der Automobilfahrgestell-Marktgröße aufgrund seiner deutlich niedrigeren Kosten im Vergleich zu Aluminium und CFK. Kohlefaserverbundwerkstoff soll jedoch zwischen 2026 und 2031 mit einem CAGR von 14,38 % wachsen, angetrieben durch den zunehmenden Fokus auf Gewichtsreduzierung in Elektrofahrzeugprogrammen. Aluminiumlegierungen dienen als Zwischenmaterial, insbesondere in Batteriegehäusen, wo sie eine überlegene Wärmeableitung bieten und den Bedarf an aktiven Kühlsystemen reduzieren.
SGL Carbons thermoplastische CFK-Unterbodenverkleidungen bieten erhebliche Gewichtseinsparungen und schnellere Produktionszeiten, obwohl ihre höheren Kosten eine breite Einführung einschränken. Hochfeste Stähle mit verbesserten Festigkeits- und Dehnungseigenschaften verringern den Gewichtsunterschied und bieten kostenorientierten OEMs eine praktische Lösung zur Erfüllung der Euro-NCAP-2026-Standards ohne erhebliche Kapitalinvestitionen. Diese Materialfortschritte sollen die Automobilfahrgestell-Branche bis weit in das Jahr 2031 hinein diversifiziert halten.
Nach Fahrzeugtyp:
Personenkraftwagen führen, gewerbliche Elektrifizierung beschleunigt sichPersonenkraftwagen entfielen im Jahr 2025 auf 62,34 % des Automobilfahrgestell-Marktanteils und sollen zwischen 2026 und 2031 mit einem CAGR von 10,23 % wachsen, da konsolidierte Skateboard-Plattformen Skaleneffekte fördern. Leichte Nutzfahrzeuge, angetrieben durch E-Commerce-Logistik, halten dieses Tempo, da Flotten wie Amazon, UPS und DHL auf batterieelektrische Transporter mit korrosionsbeständigen Leiterrahmen umsteigen.
BYDs Elektrobus-Lineup 2025 zeigt einen erheblichen Sprung in der Modularität mit austauschbaren Batterieschubladen, die die Ladeausfallzeiten drastisch reduzieren. Mahindras INGLO-Personenkraftwagenplattform macht unterdessen Furore, indem sie Mitteltunnel eliminiert und damit den Kabinenraum verbessert. Die Leiterrahmenstruktur in Transportern hilft, die Nutzlastkapazität auch bei Einbeziehung von Batterien aufrechtzuerhalten, was das Potenzial von Nutzfahrzeugen mit neuer Energie unterstreicht, Flottenökonomie ohne den Einsatz exotischer Verbundwerkstoffe zu erreichen.
Nach Antriebstyp:
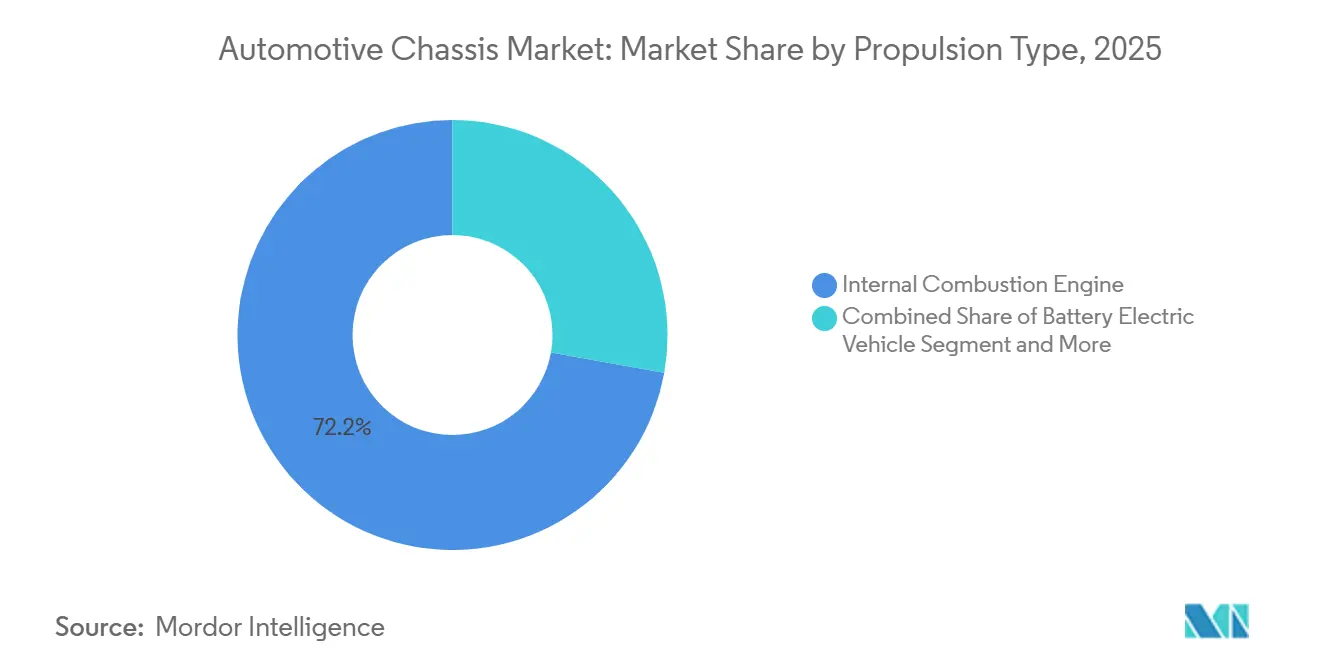
Verbrennungsmotor dominiert heute, Wachstum bei batterieelektrischen Fahrzeugen gestaltet die ZukunftVerbrennungsplattformen entfielen im Jahr 2025 noch auf einen Anteil von 72,15 % am Automobilfahrgestell-Markt, aber batterieelektrische Fahrzeuge sollen bis 2031 mit einem CAGR von 17,13 % wachsen. Die Automobilfahrgestell-Marktgröße für batterieelektrische Fahrzeuge wird sich nahezu verdreifachen, da Flachbodendesigns niedrigere Schwerpunkte und mehr Innenraum ermöglichen. Plug-in-Hybride besetzen eine Übergangsnische und tragen sowohl Kraftstofftanks als auch Batterien, die die Ladekapazität einschränken. Brennstoffzellenprogramme bleiben im Pilotmaßstab, begrenzt durch die Wasserstoffinfrastruktur und Tankgewichtsnachteile von 150–200 kg.
Teslas 4680-Strukturpaket steigerte die Torsionssteifigkeit und reduzierte die Masse erheblich, ein Maßstab, dem Wettbewerber nun nacheifern. BYDs e-Platform 3.0 Evo integrierte Antriebseinheit gibt Unterbodenvolumen für zusätzliche Zellen frei und treibt Energiedichtegewinne voran, die den Schwung bei batterieelektrischen Fahrzeugen festigen. Gleichzeitig migrieren Verbrennungsfahrgestelle weiterhin zu pressgehärteten A-Säulen und warmgestanzten Dachholmen, was ihre Relevanz in kostengetriebenen Märkten bewahrt und die vollständige Elektrifizierung verzögert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM dominiert, Aftermarket gewinnt durch alternde FlottenOEMs generierten im Jahr 2025 85,36 % des Automobilfahrgestell-Marktanteils, da die meisten Fahrgestelle im Gleichschritt mit der Fahrzeugmontage geliefert werden. Der Aftermarket-Kanal soll jedoch zwischen 2026 und 2031 mit einem CAGR von 10,65 % wachsen, da nordamerikanische und europäische Flotten ein Durchschnittsalter von über 12,6 Jahren erreichen, was galvanisierte Rahmenersatzteile für korrosionsanfällige Leiterrahmen-Lkw antreibt. Im Jahr 2025 verzeichneten Hendricksons galvanisierte Holme ein erhebliches Wachstum, was das Potenzial im Aftermarket-Sektor signalisiert.
Da Automobilhersteller zunehmend auf vertikale Integration bei der Fahrgestellfertigung setzen – wie Teslas Entscheidung zeigt, seine Zuliefererbasis nach der Einführung des hauseigenen Gigacastings zu reduzieren – geraten externe Tier-1-Zulieferer unter Druck. Als Reaktion darauf bietet Indiens JBM Auto strategisch Aftermarket-Rahmen zu wettbewerbsfähigen Preisen an, ergänzt durch eine langfristige Korrosionsgarantie. Dieser Ansatz gewinnt erfolgreich Marktanteile in der preissensiblen ASEAN-Region.
Geografische Analyse
APAC-Automobilfahrgestell-Markt
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 49,28 % des Automobilfahrgestell-Marktanteils und soll bis 2031 mit einem CAGR von 9,76 % wachsen, angetrieben durch Chinas Produktion von mehr als 9,5 Millionen batterieelektrischen Fahrzeugeinheiten und ausländische Direktinvestitionen in Indiens aluminiumintensives Monocoque-Segment [3]. Japan und Südkorea nutzen ihr Know-how bei hochfestem Stahl und Kohlefaser, doch die Stagnation auf dem Heimatmarkt begrenzt die Produktion und treibt Zulieferer wie Toyota Boshoku und Aisin dazu, Hybrid-Fahrgestellbausätze zu exportieren.
Automobilfahrgestell-Markt Nordamerika und Europa
Nordamerika sieht sich mit Section-232-Zöllen konfrontiert, die die Aluminiumpremien erhöht haben, was OEMs dazu veranlasst, von inländischen Schmelzwerken zu beziehen oder die zusätzlichen Kosten zu absorbieren. Da Flotten in den Vereinigten Staaten elektrische Klasse-8-Zugmaschinen einführen, erreichen sie Gesamtgewichtsobergrenzen, was den Einsatz von Aluminium-Leiterrahmen vorantreibt. Diese Rahmen kosten erheblich mehr als Stahllösungen und verkürzen die Amortisationszeiträume. Europa steht vor ähnlichen Dynamiken. Strengere CO₂-Flottenziele haben bereits erhebliche Plattform-Kapitalausgaben bei deutschen OEMs ausgelöst, einschließlich Investitionen in Volkswagens MEB- und PPE-Skateboard-Fahrgestelle, die die Teileanzahl erheblich reduzieren.
Automobilfahrgestell-Markt Südamerika und Naher Osten & Afrika
Südamerika und der Nahe Osten & Afrika halten gemeinsam einen bescheidenen Anteil am Automobilfahrgestell-Markt, verzeichnen jedoch punktuelles Wachstum. Brasiliens Rota-2030-Steuergutschriften veranlassen Stellantis und GM, Flex-Fuel-Hybride mit leichten Stahlfahrgestellen einzusetzen, während Argentiniens exportorientierte Leiterrahmenwerke trotz inländischer Volatilität die Pickup-Hilfsrahmenlieferungen steigern. Südafrika exportiert Fahrzeuge mit galvanisierten Rahmen, die für korrosive Küstenbedingungen in Zielmärkten wie dem Vereinigten Königreich und Australien ausgelegt sind.
Wettbewerbslandschaft
Das globale Angebot im Automobilfahrgestell-Markt ist mäßig konzentriert, wobei die führenden Anbieter einen nennenswerten Anteil halten. Dieses Konsolidierungsniveau positioniert den Markt in einem mittleren Profil. Schlüsselakteure wie Magna, ZF, Benteler und Gestamp übernehmen zunehmend Rückwärtsintegrations-Strategien in das Megacasting, um die Risiken im Zusammenhang mit der OEM-Insourcing zu mindern. Magnas Erfahrung mit einem erheblichen Abschreibungsverlust nach dem Zusammenbruch von Fisker dient als warnendes Beispiel für die Branche. ZFs Investition in ein chinesisches Unternehmen, das auf Reibrührschweißen spezialisiert ist, spiegelt die wachsende Dringlichkeit wider, Mehrwerkstoff-Fügekapazitäten voranzutreiben.
Chancen entstehen in Bereichen wie galvanisierten Ersatzrahmen für Flotten, die die Elektrifizierung verzögern, und schlüsselfertigen Skateboard-Bausätzen für autonome Shuttles. Das Aftermarket-Segment zeigt Anpassungsfähigkeit, wie die steigende Nachfrage nach Leiterrahmenersatz zeigt. Technologische Fortschritte gestalten die Landschaft neu: Teslas Gigacast-Strategie reduziert die Montagezeit und Teilekomplexität erheblich. Dieser Wandel setzt traditionelle Tier-1-Zulieferer unter Druck, sich entweder durch die Übernahme neuer Technologien anzupassen oder das Risiko der Obsoleszenz einzugehen. Ebenso hat BYDs Cell-to-Chassis-Innovation europäische Hersteller beeinflusst, von denen viele daran arbeiten, den Ansatz zu replizieren, obwohl ihnen die hauseigene Batteriekompetenz fehlt.
Kostenwettbewerbsfähige Akteure aus wachstumsstarken Regionen, wie Indiens JBM Auto, fordern etablierte Marktführer heraus, indem sie effiziente Arbeitspraktiken und strategische geografische Vorteile nutzen. Diese Herausforderer stören die Marktdynamik und zwingen traditionelle Akteure, ihre Strategien zu überdenken, um wettbewerbsfähig zu bleiben. Die sich entwickelnde technologische und wettbewerbliche Landschaft unterstreicht die Notwendigkeit von Agilität und Innovation im Automobilfahrgestell-Markt.
Führende Unternehmen der Automobil Chassis-Branche
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Benteler International AG
-
Hyundai Mobis Co., Ltd.
-
Gestamp Automoción S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobilfahrgestell-Markt Unternehmen in diesem Bericht
- ZF Friedrichshafen AG
- Magna International Inc.
- Benteler International AG
- Hyundai Mobis Co., Ltd.
- Gestamp Automocion S.A.
- E&E Manufacturing
- Press Kogyo Co., Ltd.
- Tenneco Inc.
- Autocomp Corporation Panse Pvt Ltd (ACPPL)
- F&P America Mfg., Inc.
- ALF Engineering Pvt Ltd
- CIE Automotive
Neueste Industrielle Entwicklungen in Automobilfahrgestell-Markt
- August 2026: EP Manufacturing Bhd (EPMB) eröffnete eine neue Fahrgestellkomponenten-Montagefabrik im Wert von 9,5 Millionen RM (2,2 Millionen USD) in Tanjong Malim zur Herstellung von Komponenten für ausgewählte Proton-Modelle.
- Juli 2026: Bosch Limited schloss die Übernahme von Bosch Chassis Systems India Private Limited ab und integrierte dessen spezialisiertes Bremsanlagengeschäft in seine primäre börsennotierte Einheit in Indien. Dieser strategische Schritt stärkte die Präsenz der Gruppe im Bereich Automobiltechnologie auf dem Inlandsmarkt, insbesondere in den wachstumsstarken Segmenten Sicherheit und Fahrgestellsteuerung.
- Juli 2026: Daimler India Commercial Vehicles (DICV) brachte den BharatBenz Torqshift 1926 auf den Markt, ein schweres Busfahrgestell mit einem automatisierten Schaltgetriebe (AMT). Das für Überlandstrecken von bis zu 500 km konzipierte Fahrgestell integriert einen von Mercedes-Benz abgeleiteten 260-PS-Motor und die Torqshift-AMT-Technologie, die dazu beiträgt, die Fahrerermüdung zu reduzieren, die Kraftstoffeffizienz zu verbessern und die Betriebskosten über den Lebenszyklus zu minimieren.
- März 2026: Jiangsu Newtech Technology Group Co., Ltd. initiierte ein Projekt mit einer jährlichen Produktionskapazität von 120 Millionen Automobilfahrgestellteilen. Das Projekt umfasst die Forschung, Entwicklung und Herstellung verschiedener Fahrgestellkomponenten.
Umfang des globalen Automobil Chassis Marktberichts
Der Umfang umfasst die Segmentierung nach Fahrgestelltyp (Leiterrahmen und Monocoque), Materialtyp (Stahl, Aluminiumlegierung, Kohlefaserverbundwerkstoff und weitere), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, mittelschwere und schwere Nutzfahrzeuge sowie Busse und Reisebusse), Antriebstyp (Verbrennungsmotor, batterieelektrisches Fahrzeug, Plug-in-Hybrid-Elektrofahrzeug, Hybrid-Elektrofahrzeug und Brennstoffzellen-Elektrofahrzeug) und Vertriebskanal (OEM und Aftermarket). Die Analyse umfasst auch die regionale Segmentierung, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika. Die Marktgröße und Wachstumsprognosen werden in USD nach Wert dargestellt.
Segmentierungsübersicht
| Leiterrahmen |
| Monocoque |
| Stahl |
| Aluminiumlegierung |
| Kohlefaserverbundwerkstoff |
| Sonstige |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Busse und Reisebusse |
| Verbrennungsmotor |
| Batterieelektrisches Fahrzeug |
| Plug-in-Hybrid-Elektrofahrzeug |
| Hybrid-Elektrofahrzeug |
| Brennstoffzellen-Elektrofahrzeug |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Chassis-Typ | Leiterrahmen | |
| Monocoque | ||
| Nach Materialtyp | Stahl | |
| Aluminiumlegierung | ||
| Kohlefaserverbundwerkstoff | ||
| Sonstige | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Nach Antriebstyp | Verbrennungsmotor | |
| Batterieelektrisches Fahrzeug | ||
| Plug-in-Hybrid-Elektrofahrzeug | ||
| Hybrid-Elektrofahrzeug | ||
| Brennstoffzellen-Elektrofahrzeug | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Region | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Automobilfahrgestell-Markt bis 2031 sein?
Die Automobilfahrgestell-Marktgröße soll bis 2031 einen Wert von 278,65 Milliarden USD erreichen und zwischen 2026 und 2031 mit einem CAGR von 9,11 % wachsen.
Welcher Fahrgestelltyp hat heute den höchsten Marktanteil?
Monocoque-Strukturen führten im Jahr 2025 mit einem Anteil von 68,15 % am Automobilfahrgestell-Markt, angetrieben durch Personenkraftwagenapplikationen.
Welche Materialkategorie wird bis 2031 am schnellsten wachsen?
Kohlefaserverbundwerkstoff wird mit dem schnellsten CAGR von 14,38 % prognostiziert, da OEMs Gewichtseinsparungen für die Elektrofahrzeug-Reichweite anstreben.
Welche Region trägt den höchsten Umsatz bei?
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 49,28 % des Umsatzes und ist auf dem Weg zu einem CAGR-Wachstum von 9,76 % zwischen 2026 und 2031, angeführt von Chinas Elektrofahrzeugproduktion.
Wie schnell wächst das Aftermarket-Segment?
Alternde gewerbliche Flotten treiben den Aftermarket-Kanal mit einem prognostizierten CAGR-Wachstum von 10,65 % bis 2031 voran.