
Marktgröße und Marktanteil des Automotive-OEM-App-Stores
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 9.59 Milliarden US-Dollar |
| Marktgröße (2031) | 14.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.27 % |
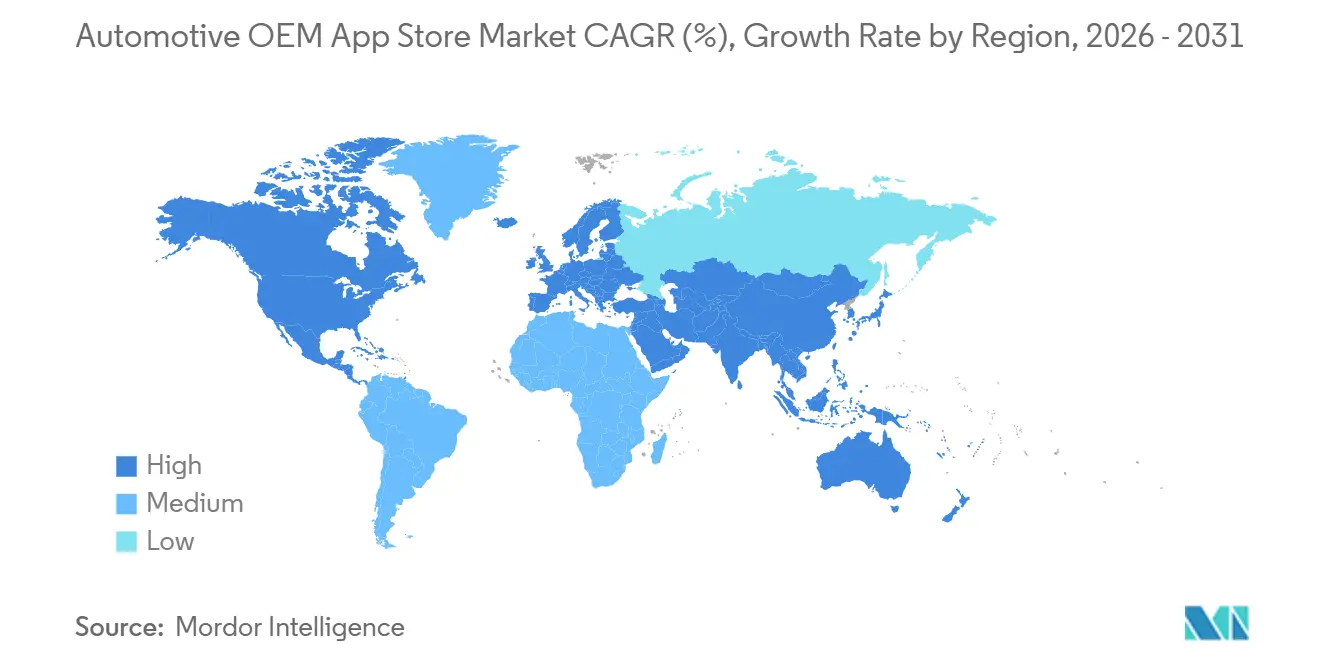
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
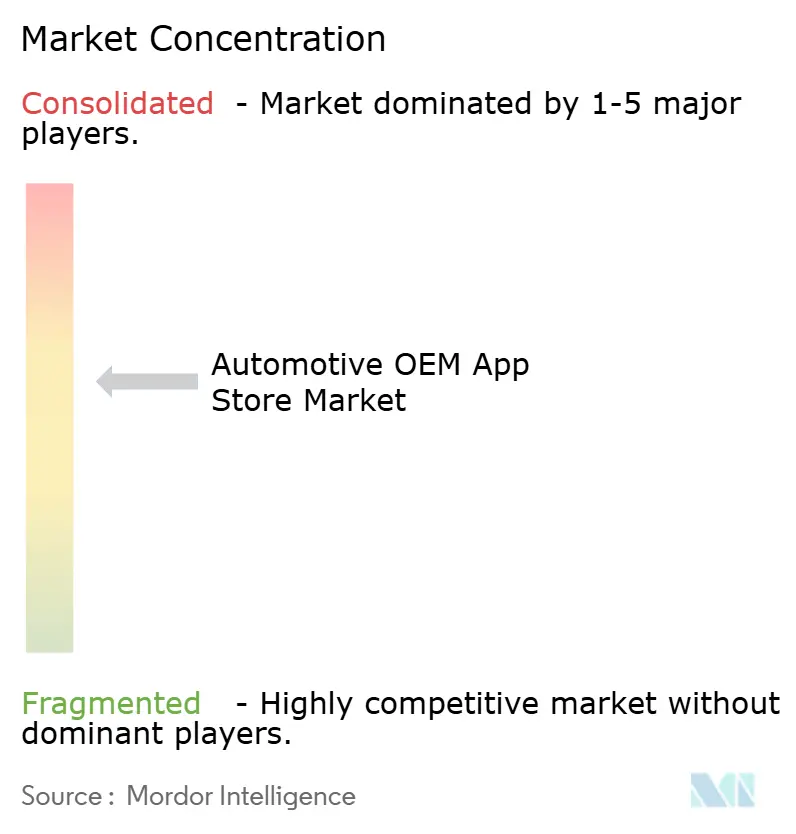
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Automotive-OEM-App-Stores von Mordor Intelligence
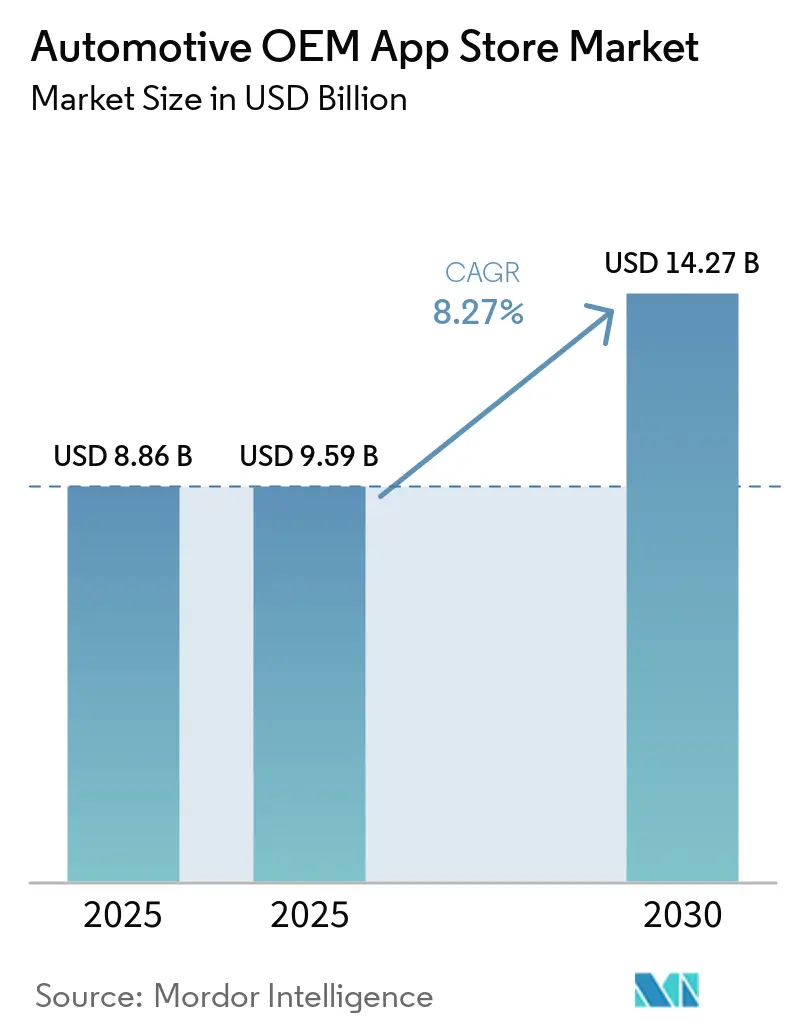
Der Markt für Automotive-OEM-App-Stores wurde im Jahr 2025 auf 8,86 Milliarden USD geschätzt und soll von 9,59 Milliarden USD im Jahr 2026 auf 14,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,27 % während des Prognosezeitraums 2026–2031. Der zunehmende Wettbewerb bei der Bereitstellung softwaredefinierter Fahrzeuge, die steigende Akzeptanz von Abonnements und bevorstehende Datenzugangsvorschriften beschleunigen die Plattformumsätze. Das Durchsetzungsfenster des EU-Datengesetzes im September 2026 beseitigt Datenmonopole und verpflichtet Automobilhersteller, Echtzeit-Fahrzeugdaten für externe Entwickler zu öffnen, wodurch sich der Wettbewerb auf Kurationsqualität und Umsatzbeteiligungskonditionen verlagert. Navigations-Apps sichern weiterhin den Umsatz, aber der Appetit der Generation Z auf nahtlose Zahlungen im Fahrzeug treibt Zahlungs- und Kauf-Apps zu überdurchschnittlichem Wachstum. Gleichzeitig dominieren Drittentwickler das Code-Volumen, während BMW, Mercedes-Benz und Toyota eigene Stores ausbauen, um die Margen zu kontrollieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp sicherte sich Karten und Navigation im Jahr 2025 einen Marktanteil von 43,27 % am Markt für Automotive-OEM-App-Stores, während Zahlungs- und Kauf-Apps bis 2031 voraussichtlich mit einer CAGR von 8,29 % wachsen werden.
- Nach Entwicklungstyp entfiel im Jahr 2025 ein Anteil von 68,65 % am Markt für Automotive-OEM-App-Stores auf die Entwicklung durch Dritte bzw. ausgelagerte Entwicklung, während die interne Entwicklung mit einer CAGR von 8,31 % bis 2031 am schnellsten wächst.
- Nach Fahrzeugtyp entfielen im Jahr 2025 73,23 % der Marktgröße für Automotive-OEM-App-Stores auf Personenkraftwagen, und leichte Nutzfahrzeuge werden zwischen 2026 und 2031 voraussichtlich die höchste CAGR von 8,34 % verzeichnen.
- Nach Betriebssystem hielt Android im Jahr 2025 einen Marktanteil von 76,36 % am Markt für Automotive-OEM-App-Stores; iOS-Implementierungen werden voraussichtlich im gleichen Zeitraum mit einer CAGR von 8,38 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 38,54 % am Markt für Automotive-OEM-App-Stores, während der asiatisch-pazifische Raum bis 2031 die stärkste CAGR von 8,41 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Wandel hin zu softwaredefinierten Fahrzeugen und wiederkehrenden Umsätzen | +2.1% | Nordamerika & EU als Kernmärkte, Expansion in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Rasant steigende Vernetzungsrate bei Fahrzeugen | +1.8% | Global, mit dem asiatisch-pazifischen Raum und Europa als führenden Adoptionsmärkten | Mittelfristig (2–4 Jahre) |
| Android-Ökosystem beschleunigt die Verfügbarkeit von Drittanbieter-Apps | +1.5% | Global, konzentriert auf Märkte mit Google Automotive Services Partnerschaften | Kurzfristig (≤ 2 Jahre) |
| EU-Datengesetz öffnet den Zugang zu fahrzeuginternen Daten | +1.2% | EU-Pflicht, mit Ausstrahlungseffekten auf das Vereinigte Königreich und ausgewählte asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Nachfrage der Generation Z nach digitalem Handel und Zahlungen im Fahrzeug | +0.9% | Nordamerika, Westeuropa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| 5G/Edge-APIs ermöglichen immersive Cockpit-Apps | +0.7% | Asiatisch-pazifischer Raum als Kernmarkt (China, Südkorea), Ballungsräume in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Wandel hin zu softwaredefinierten Fahrzeugen und wiederkehrenden Umsätzen
Elektrische Architekturen werden von Herstellern neu definiert, wobei Software heute als wesentlicher Gewinntreiber gilt. General Motors' Ultifi-Plattform, die Over-the-Air-Funktionsaktivierungen ermöglicht, steht im Mittelpunkt eines bedeutenden kurzfristigen Ziels für aufgeschobene Umsätze und unterstreicht den Fokus der Unternehmensführung auf app-getriebene Gewinne. Unterdessen hat Mercedes-Benz ein erhebliches Team von Ingenieuren mobilisiert, um den Großteil seiner Software intern zu entwickeln, mit dem Ziel, in den kommenden Jahren erhebliche Erträge aus digitalen Diensten zu erzielen. Durch die Kontrolle über ihre Plattformen erzielen diese Hersteller deutlich höhere Software-Bruttomargen im Vergleich zu den minimalen Margen traditioneller Tier-1-Zulieferer. Dieser Wandel hat jedoch die Spannungen mit Zulieferern verschärft, die nun neu verhandelte Umsatzbeteiligungsvereinbarungen anstreben.
Rasant steigende Vernetzungsrate bei Fahrzeugen
Vernetzte Fahrzeuge werden heute standardmäßig mit dauerhaft aktiven Modems ausgeliefert, was die grundlegende Infrastruktur für die Expansion des Marktes für Automotive-OEM-App-Stores schafft. Der strategische Schwenk ergibt sich jedoch aus der Anforderung des EU-Datengesetzes, Live-Sensordaten für jeden autorisierten Entwickler zugänglich zu machen, was Marken dazu zwingt, beim Nutzererlebnis statt beim Daten-Horten zu konkurrieren [1]. Die Volkswagen Group startete ihren Application Store für mehrere Audi-Modelle im Jahr 2023 und kuratiert bereits mehr als 70 globale Apps, um dem Compliance-Stichtag zuvorzukommen[2]. Ein schnelleres Onboarding von Drittanbieter-Apps wird daher zu einer entscheidenden Kennzahl, da Konnektivität von einem optionalen Merkmal zu einer regulatorischen Voraussetzung wird.
Android-Ökosystem beschleunigt die Verfügbarkeit von Drittanbieter-Apps
Android Automotive OS entwickelt sich zur dominierenden Plattform im Markt für Automotive-OEM-App-Stores, aber Unterschiede zwischen Google Automotive Services (GAS)- und Nicht-GAS-Implementierungen fragmentieren die Entwicklerökonomie. Volvo, Googles führender Partner, demonstrierte Android 15 auf dem EX90 vor Mitbewerbern und veranschaulichte den First-Mover-Vorteil einer engen GAS-Ausrichtung. Der offizielle App-Katalog wächst stetig, unterstützt durch die Car App Library und Multi-Display-APIs, die es Entwicklern erleichtern, Fahrzeuganwendungen zu erstellen und zu skalieren. OEMs, die Nicht-GAS-Forks betreiben – BMW, VW und GM – müssen Entwickler individuell ansprechen, was Netzwerkeffekte reduziert und den Zertifizierungsaufwand verdoppelt, wodurch es für diese Ökosysteme schwieriger wird, Schritt zu halten.
EU-Datengesetz öffnet den Zugang zu Fahrzeugdaten
Die obligatorische Echtzeit-Datenweitergabe gemäß dem EU-Datengesetz stört das Walled-Garden-Modell, das einst proprietäre Infotainment-Ökosysteme schützte. API-Vermittler wie Smartcar integrieren bereits mehr als 40 Marken und beweisen die Machbarkeit von OAuth-gesicherten, markenübergreifenden Datenpipelines. Der Compliance-Druck ist global: Geelys Global App wurde im März 2025 in 34 Ländern eingeführt, mit DSGVO-Konformität zur Erleichterung des Rollouts im Nahen Osten, was signalisiert, dass EU-Normen schnell zu weltweiten Referenzstandards werden. Als Reaktion darauf bieten Plattformspezialisten wie FORVIA Appning schlüsselfertige Stores mit verifizierten Apps und automatisierten Einwilligungsabläufen an, um OEMs bei der Einhaltung der Durchsetzungsfrist 2026 zu unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei der Cybersicherheits-/Datenschutzzertifizierung | -1.1% | EU und Japan (ISO/SAE 21434, UNECE WP.29-Durchsetzung), Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Betriebssystem-Fragmentierung zwischen Android und iOS | -0.8% | Global, ausgeprägt in Märkten mit hoher iPhone-Durchdringung (Nordamerika, Westeuropa, Japan) | Kurzfristig (≤ 2 Jahre) |
| Konflikte bei der Umsatzbeteiligung zwischen OEMs und Tier-1-Zulieferern | -0.6% | Nordamerika & EU, wo sich Tier-1-Zulieferer als Softwareanbieter neu positionieren | Mittelfristig (2–4 Jahre) |
| Regulatorische Obergrenzen für Fahrerablenkung | -0.5% | Global, mit der NHTSA-2-Sekunden-Blickregel in Nordamerika, dem Europäischen Grundsatzdokument und den Japan-MLIT-Standards | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Cybersicherheits-/Datenschutzzertifizierung
ISO/SAE 21434 und UNECE WP.29 R155/R156 wurden 2024 verpflichtend, wobei jede neue oder aktualisierte App einer strengen Bedrohungsanalyse, Schwachstellenbewertung und Over-the-Air-Validierungsübungen unterzogen werden muss. TISAX-Bewertungen ergänzen die Sicherheitsnachweise für Zulieferer, während US-amerikanische Beschaffungsverträge zunehmend das NIST-Cybersicherheits-Framework zitieren und damit einen De-facto-Mindeststandard für die Compliance schaffen. Plattformen mit vorab geprüften Katalogen helfen, diese Hürden zu umgehen, doch unabhängigen Entwicklern fehlen häufig die Ressourcen für Audits in mehreren Rechtsordnungen, was die Dominanz großer Marken festigt und die Markteinführungszyklen verlängert.
Regulatorische Obergrenzen bei der Fahrerablenkung
Die freiwillige Zwei-Sekunden-Blickregel der NHTSA sowie ähnliche Grundsätze in der EU und Japan begrenzen die Schnittstellenkomplexität während der Fahrt. Kategorien mit hohem Engagement – Video, soziale Medien und Gaming – bleiben daher eingeschränkt, bis Autonomiestufe 3 oder höher eine breitere Zertifizierung erreicht. Androids Schutz für sensible Apps und Appnings Compliance-Toolkits helfen beim Filtern von UI-Elementen, aber die fragmentierte Durchsetzung in verschiedenen Regionen erhält rechtliche Risiken aufrecht. Das Monetarisierungspotenzial bleibt begrenzt, bis Regulierungsbehörden Freihändig-Modi über geofenced Pilotkorridore hinaus genehmigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
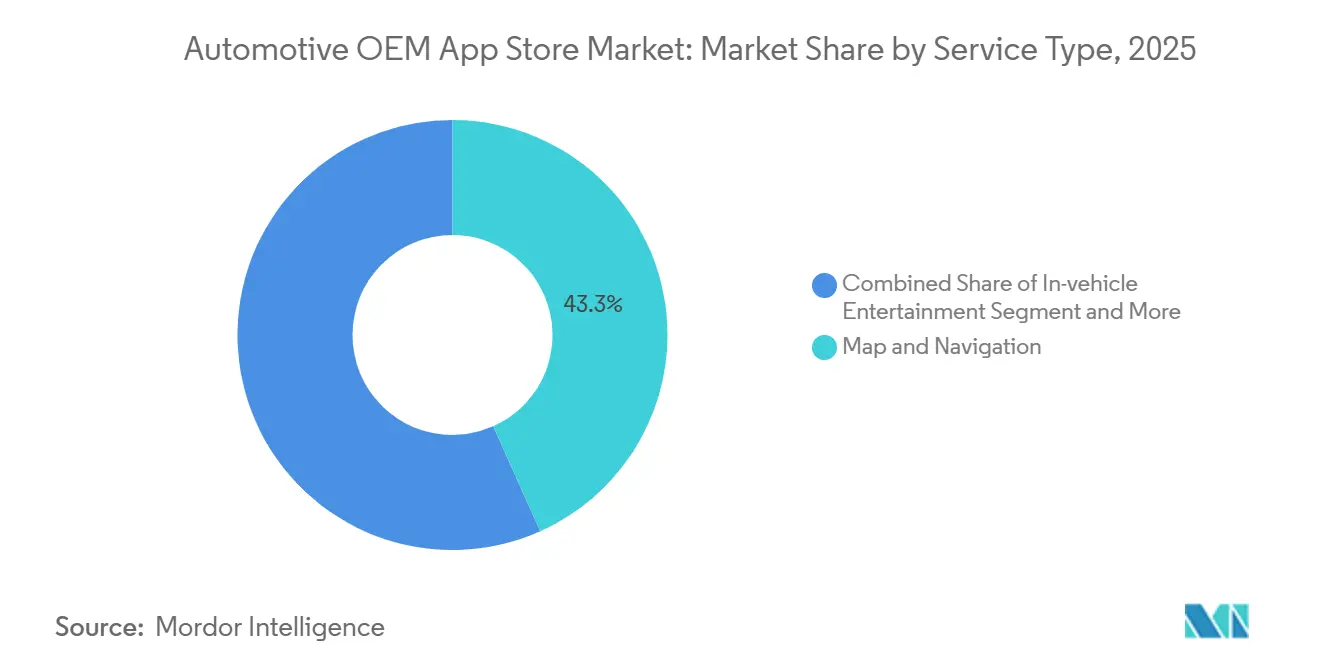
Navigation sichert Umsätze, Zahlungen beschleunigen sichKarten- und Navigationsdienste machten im Jahr 2025 43,27 % des Marktes für Automotive-OEM-App-Stores aus und spiegeln ihre Rolle als grundlegende Funktionalität wider, die in die meisten Infotainment-Stacks integriert ist. Fahrer erwarten zunehmend Echtzeit-Routing und Verkehrsupdates als Standardfunktionen statt optionaler Zusätze. HERE Technologies versorgt 238 Millionen Fahrzeuge mit Daten und hat eine Allianz im Wert von 1 Milliarde USD über 10 Jahre mit AWS geschlossen, was veranschaulicht, wie Live-Kartenupdates wiederkehrende Gebührenstrukturen unterstützen und OEMs eine zuverlässige Einnahmequelle über die Zeit bieten.
Zahlungs- und Kauf-Apps sind die am schnellsten wachsende Kategorie mit einer CAGR von 8,29 % bis 2031, da OEMs Checkout-Abläufe integrieren und auf transaktionsgebührenbasierte Umsatzmodelle umsteigen. Dies spiegelt eine breitere Erkenntnis wider, dass Fahrzeuge zu handelsoptimierten Räumen werden, nicht nur zu Transportmitteln. Unterhaltungs-, Nachrichten- und Produktivitätskategorien ergänzen diese Portfolios, bleiben jedoch durch Ablenkungsvorschriften eingeschränkt, bis das freihändige autonome Fahren breiter verfügbar wird und Regulierungsbehörden mit dem Engagement im Fahrzeuginnenraum vertrauter werden.


Nach Entwicklungstyp:
Outsourcing dominiert, Eigenentwicklung gewinnt an DynamikDie Entwicklung durch Dritte bzw. ausgelagerte Entwicklung machte im Jahr 2025 68,65 % des Marktes für Automotive-OEM-App-Stores aus, angetrieben durch Effizienzgewinne aus schlüsselfertigen Plattformen wie FORVIA Appning, Harman Ignite und Visteon. FORVIA Appning allein unterstützt mehr als 23 Marken und demonstriert die Plattformskalierung, die kleinere OEMs nutzen, um ihre App-Kataloge schnell zu erweitern. Für viele OEMs, insbesondere solche mit begrenzten Software-Ressourcen, bieten diese Plattformen einen praktischen Weg zum Markt, ohne den Aufwand für den Aufbau proprietärer Infrastruktur von Grund auf.
Die interne Entwicklung wächst mit einer CAGR von 8,31 %, da BMWs iDrive 9, Mercedes-Benz' MB.OS und Toyotas Arene eine größere Datenkontrolle und Software-Margen von 30–50 % anstreben. Diese OEMs setzen langfristig auf Software als Kerngeschäft, nicht nur als Merkmal. Der Markt für Automotive-OEM-App-Stores entwickelt sich daher entlang zweier Spuren: Entwicklung durch Dritte für Geschwindigkeit und Breite sowie interne Entwicklung für Differenzierung. Wie OEMs diese beiden Ansätze ausbalancieren, wird wahrscheinlich ihre Wettbewerbspositionierung im nächsten Jahrzehnt bestimmen.
Nach Fahrzeugtyp:
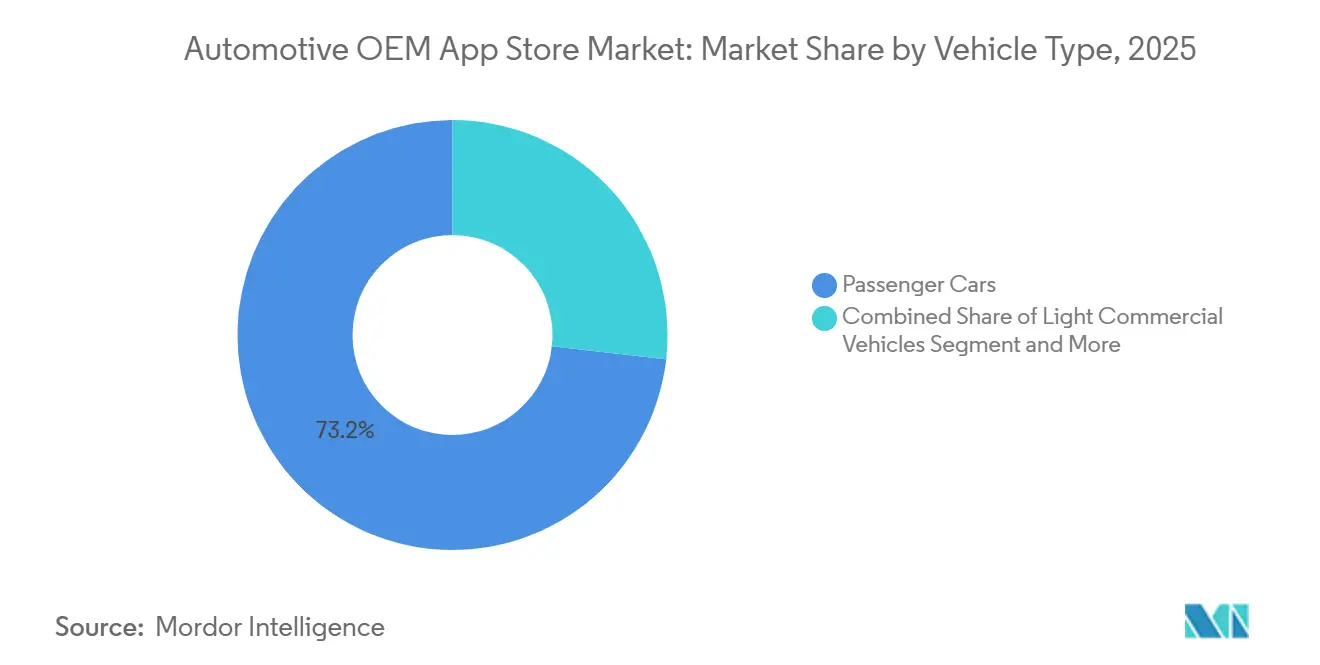
Personenkraftwagen führen, Flotten digitalisieren sichPersonenkraftwagen machten im Jahr 2025 73,23 % der Marktgröße für Automotive-OEM-App-Stores aus, unterstützt durch Premiumkäufer, die 9,99 USD pro Monat für BMW Digital Premium und ähnliche Pakete zahlen. Fahrer erwarten zunehmend, dass ihre Fahrzeuge den gleichen digitalen Komfort wie ihre Smartphones bieten, was In-Car-App-Ökosysteme zu einer natürlichen Erweiterung des täglichen Lebens macht. Der Plan der Volkswagen Group, bis 2030 40 Millionen Autos zu vernetzen, verdeutlicht, warum Personenkraftwagen-Ökosysteme die Marktakzeptanz weiterhin dominieren, wobei Automobilhersteller um die Kundenbindung durch softwaregesteuerte Erlebnisse konkurrieren.
Leichte Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 8,34 % wachsen, da Flottenmanager Routenoptimierungs- und Compliance-Apps einsetzen und mittelschwere sowie schwere Lkw intelligente tachographengesteuerte Dienste integrieren. Für Unternehmen, die große Flotten verwalten, schlägt jeder Effizienzgewinn direkt in reduzierte Betriebskosten um, was diese Apps zu einer praktischen Investition statt einem Luxus macht. Diese professionellen Anwendungsfälle erweitern den Markt für Automotive-OEM-App-Stores über die Verbraucherunterhaltung hinaus hin zu kostensparenden Analysen und spiegeln einen breiteren Wandel in der Wahrnehmung vernetzter Fahrzeugtechnologie durch Unternehmen wider.
Nach Betriebssystemtyp:
Android dominiert, iOS holt aufAndroid machte im Jahr 2025 76,36 % des Marktes für Automotive-OEM-App-Stores aus, unterstützt durch Google Automotive Services (GAS)-Allianzen mit Volvo, Renault und Polestar sowie AOSP-Forks, die von BMW, Volkswagen und GM eingesetzt werden. Diese Partnerschaften spiegeln eine breitere Branchenverschiebung hin zu standardisierten, skalierbaren Fahrzeugsoftwareplattformen wider. Volvos früher Zugang zu Android 15 demonstriert den Time-to-Market-Vorteil der Full-Stack-Zusammenarbeit mit Google und gibt OEMs einen bedeutenden Vorsprung bei der Bereitstellung aktualisierter Funktionen für Verbraucher vor Mitbewerbern.
Apples nächste Generation von CarPlay soll iOS-Implementierungen mit einer CAGR von 8,38 % vorantreiben, auch wenn GM und Stellantis die Unterstützung für Phone-Mirroring einstellen. Der Kontrast zwischen OEMs, die eine tiefere Apple-Integration anstreben, und solchen, die sich vollständig zurückziehen, spiegelt echte Unsicherheit darüber wider, welche Plattformstrategie bei Fahrern Anklang finden wird. Diese Dynamik hält den Markt für Automotive-OEM-App-Stores über GAS-, Nicht-GAS- und CarPlay-Segmente fragmentiert, von denen jedes dedizierte Entwickleranstrengungen und unterschiedliche technische Investitionen erfordert.
Geografische Analyse
Markt für Automotive-OEM-App-Stores in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,54 % am Umsatz des Marktes für Automotive-OEM-App-Stores und wurde durch GM's OnStar, Ford SYNC und Teslas vertikal integriertes Modell angetrieben. Dennoch schränkt die strenge 2-Sekunden-Blickregel der Region hochinteraktive Inhalte ein, was das Aufwärtspotenzial im Vergleich zu weniger regulierten Märkten dämpft. Stellantis integriert AppMarket bereits in rund 2 Millionen Fahrzeuge und zeigt damit, dass etablierte Marken Software auch in einem reifen Marktumfeld noch skalieren können.
Markt für Automotive-OEM-App-Stores in Europa
Europas Ausblick wird durch den EU Data Act geprägt, der ab September 2026 in Kraft tritt und externen Entwicklern den Echtzeitzugriff auf Daten vorschreibt. Volkswagens Application Store beherbergt bereits mehr als 70 Apps und strebt bis 2030 eine Vernetzung von 40 Millionen Fahrzeugen an. Die Erweiterung von BMWs iDrive 9 sowie der DSGVO-konforme und sicherheitsgeprüfte Katalog von FORVIA Appning fördern zusätzlich das Onboarding von Entwicklern und unterstützen ein nachhaltiges Wachstum im Markt für Automotive-OEM-App-Stores.
Markt für Automotive-OEM-App-Stores in APAC, EMEA und Südamerika
Der asiatisch-pazifische Raum ist auf dem Weg zur schnellsten Wachstumsrate mit einem CAGR von 8,41 % bis 2031, angetrieben durch chinesische OEMs, die softwarezentrierte Fahrzeuge exportieren, sowie durch Indiens Vorschriften für vernetzte Fahrzeuge. BYDs DiLink, Geelys grenzüberschreitende App und Toyotas Arene verdeutlichen regionale Innovationen, die 5G, C-V2X und die Konvergenz mit Smart-Home-Technologien verbinden. SAICs Entscheidung vom Juli 2025, Appning für MG- und IM-Exporte einzusetzen, unterstreicht, wie chinesische Marken White-Label-Stores nutzen, um ihre Präsenz in Europa, Südamerika und MEA auszubauen und damit den globalen Fußabdruck des Marktes für Automotive-OEM-App-Stores zu erweitern.

Wettbewerbslandschaft
Der Markt für Automotive-OEM-App-Stores ist mäßig fragmentiert mit drei Wettbewerbsebenen. Erstens erfassen vertikal integrierte OEMs wie Tesla, BYD und GM den gesamten Software-Wertschöpfungsanteil, indem sie sowohl die Plattform als auch die Inhaltsebene kontrollieren. Zweitens bieten Tier-1-Zulieferer, darunter FORVIA Appning, Harman Ignite und Visteon, White-Label-Marktplätze an, die kleinere Marken für eine schnellere Markteinführung nutzen. Drittens liefern hyperscale Cloud-Anbieter wie AWS und Google Backend-Dienste und Entwicklertools, die das Katalogwachstum unterstützen, und machen sie zu stillen, aber wichtigen Enablernim gesamten Ökosystem.
Strategische Schritte gestalten die Marktpositionierung weiterhin um. FORVIA schloss im April 2024 die 100-prozentige Übernahme von Faurecia Aptoide Automotive ab, benannte es in Appning um und strebt bis 2030 einen globalen Marktanteil von 35 % im Segment der Automotive-App-Stores an[3]. Harmans Vereinbarung mit Volkswagens CARIAD unterstützt den VW Group Application Store. Sie etabliert Ignite als Flaggschiff-Referenz, während BMW AWS für seinen Neue-Klasse-Stack für automatisiertes Fahren ausgewählt hat und Cloud-KI in zukünftige App-Dienste integriert. Diese Schritte spiegeln wider, wie schnell sich Allianzen entlang der Wertschöpfungskette bilden.
Unerschlossene Chancen bestehen in der Telematik für gewerbliche Flotten, der EV-Ladeorchestrierung und dem Fahrzeug-zu-Heim-IoT – Bereiche, in denen kein einzelner Akteur eine dominante Position etabliert hat. Kleinere Marktteilnehmer, wie Legible, das im Dezember 2024 mit ACCESS Europes Twine4Car eine Partnerschaft zum Streaming von Hörbüchern einging, zeigen, dass fokussierte Inhaltsangebote trotz wachsender Plattformkonsolidierung noch OEM-Regalplatz sichern können. Für agile Akteure stellen diese Nischen realistische Einstiegspunkte in einen Markt dar, den größere etablierte Unternehmen noch nicht vollständig erschlossen haben.
Marktführer der Automotive-OEM-App-Store-Branche
-
Faurecia Aptoide Automotive
-
Google LLC
-
Harman International
-
Visteon Corporation
-
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-OEM-App-Stores
- Harman International
- Tesla Inc.
- General Motors
- Ford Motor Company
- CognitiveClouds (Mahalo Digital)
- Cariad SE
- BMW Group
- Toyota Connected Corp.
- Amazon Web Services
- Mercedes-Benz Group
- Google LLC
- Apple Inc.
- Stellantis N.V.
- Appning (FORVIA)
- Visteon Corp.
- Continental AG
- Robert Bosch GmbH
- HERE Technologies
- TomTom International
- Mapbox Inc.
- Faurecia Aptoide Automotive

Recent Industry Developments in Markt für Automotive-OEM-App-Stores
- August 2026: Crunchyroll brachte Anime-Streaming über Appning by Forvia in vernetzte Fahrzeuge, mit einem ersten Start bei BMW und Mini, bevor die Lösung auf mehr als 40 Automobilmarken ausgeweitet wurde.
- Juli 2026: P3 Digital Services GmbH und Micware Co., Ltd. schlossen eine Partnerschaft zur Integration der LeerosNavi-Navigation in SPARQ OS, eine auf AAOS basierende IVI-Plattform.
- Juni 2026: American Honda Motor Co. brachte die App „Honda Trail Experience” für TrailSport-Kunden auf den Markt. Die App ist kostenlos im Apple App Store für TrailSport-Ausstattungen des Honda Passport, Pilot und CR-V erhältlich und bietet anpassbare Echtzeit-Fahrzeugdaten zur Verbesserung des Fahrervertrauens und der Sicherheit im Gelände, wie das Unternehmen in seiner Pressemitteilung angab.


Berichtsumfang des globalen Marktes für Automotive-OEM-App-Stores
Der Markt für Automotive-OEM-App-Stores ist nach Store-Typ, Anwendung, Fahrzeugtyp, Konnektivität und Region segmentiert. Nach Store-Typ ist der Markt in proprietäre OEM-App-Stores und durch Dritte kollaborierte Stores unterteilt. Nach Anwendung ist der Markt in Navigation und Karten; Infotainment und Unterhaltung; Fahrzeugdiagnose und -wartung; Produktivität und Hilfsprogramme; sowie Smart-Home- und IoT-Integration unterteilt. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge unterteilt. Nach Konnektivität ist der Markt in eingebettete Systeme und gekoppelte/integrierte Smartphone-Apps unterteilt. Nach Region ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Südamerika (Brasilien, Argentinien und übriges Südamerika), Europa (Vereinigtes Königreich, Deutschland, Frankreich, Spanien, Italien, Russland und übriges Europa), asiatisch-pazifischer Raum (Indien, China, Japan, Südkorea und übriger asiatisch-pazifischer Raum) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Ägypten, Südafrika und übriger Naher Osten und Afrika) unterteilt.
Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Karten und Navigation |
| Fahrzeugunterhaltung (Podcast, Musik, Audio) |
| Nachrichten und Zeitschriften |
| Zahlung und Kauf |
| Geschäftliches / Produktivität |
| Sonstige Servicetypen (Spiele, Händlersuche usw.) |
| Intern |
| Drittanbieter / Ausgelagert |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge |
| Android |
| iOS |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Servicetyp | Karten und Navigation | |
| Fahrzeugunterhaltung (Podcast, Musik, Audio) | ||
| Nachrichten und Zeitschriften | ||
| Zahlung und Kauf | ||
| Geschäftliches / Produktivität | ||
| Sonstige Servicetypen (Spiele, Händlersuche usw.) | ||
| Nach Entwicklungstyp | Intern | |
| Drittanbieter / Ausgelagert | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelgroße und schwere Nutzfahrzeuge | ||
| Nach Betriebssystemtyp | Android | |
| iOS | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch sind der aktuelle Marktwert und die Wachstumsrate des Marktes für Automotive-OEM-App-Stores?
Die Marktgröße für Automotive-OEM-App-Stores wurde im Jahr 2025 auf 8,86 Milliarden USD geschätzt und soll von 9,59 Milliarden USD im Jahr 2026 auf 14,27 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,27 % zwischen 2026 und 2031.
Warum bevorzugen viele Automobilhersteller Android Automotive OS gegenüber anderen Plattformen?
Die Car App Library von Android, die Multi-Display-Unterstützung und die Integration von Google Automotive Services verkürzen die Time-to-Market für Entwickler und helfen OEMs, Kataloge schnell zu erweitern.
Welche Risiken verlangsamen die Einführung neuer Cockpit-Apps?
Die Cybersicherheitszertifizierung gemäß ISO/SAE 21434 und Fahrablenkungsbeschränkungen, wie die 2-Sekunden-Blickregel der NHTSA, verlängern häufig die Genehmigungszeiträume.
Welche Region wird bis 2031 voraussichtlich die höchste Wachstumsrate verzeichnen?
Für den asiatisch-pazifischen Raum wird eine CAGR von 8,41 % prognostiziert, da chinesische und japanische Hersteller proprietäre Ökosysteme ausbauen und Indien Vorschriften für vernetzte Fahrzeuge durchsetzt.
Wie positionieren sich Tier-1-Zulieferer in diesem Bereich?
Unternehmen wie FORVIA Appning und Harman Ignite bieten White-Label-Marktplätze an, die es kleineren Marken ermöglichen, in den Markt für Automotive-OEM-App-Stores einzutreten, ohne vollständige interne Stacks aufzubauen.
Wie positionieren sich Tier-1-Zulieferer in diesem Bereich?
Unternehmen wie FORVIA Appning und Harman Ignite bieten White-Label-Marktplätze an, die es kleineren Marken ermöglichen, in den Automotive OEM App Store Markt einzutreten, ohne vollständige interne Stacks aufzubauen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

