
Dimensão e Participação de Mercado de Gestão de Propriedades nos EUA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
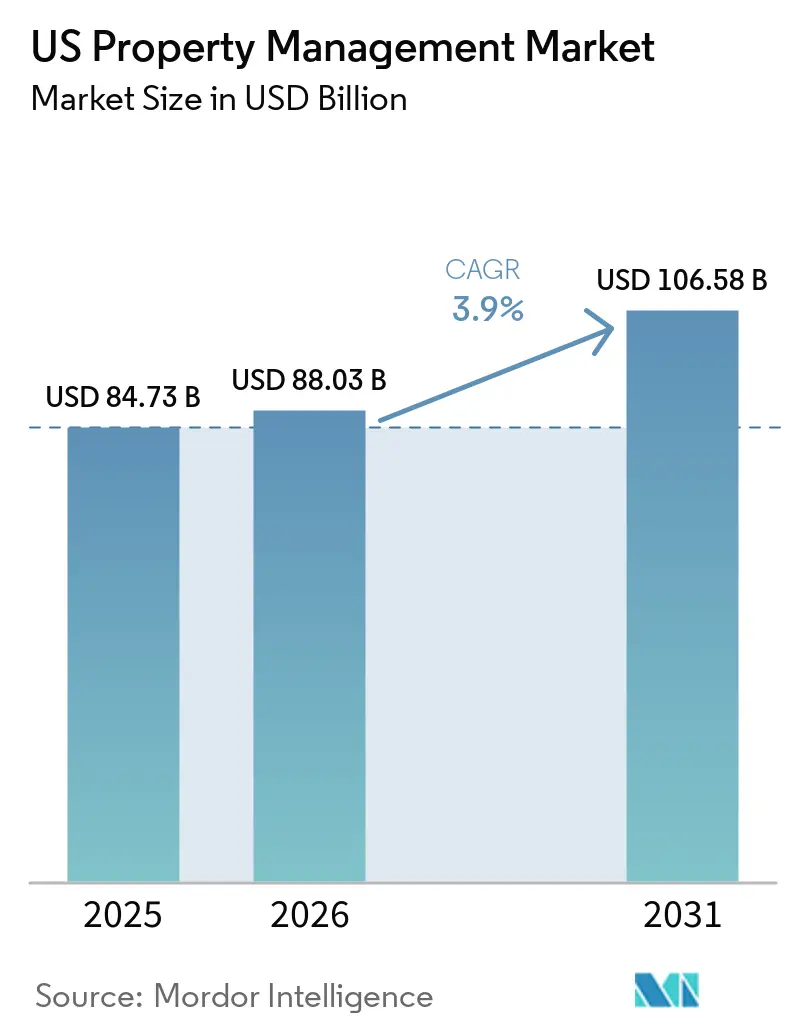
| Tamanho do mercado no ano base (2025) | 84.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 88.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 106.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.90 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Propriedades nos EUA por Mordor Intelligence
O tamanho do Mercado de Gestão de Propriedades dos EUA foi avaliado em 84,73 bilhões de USD em 2025 e estima-se que cresça de 88,03 bilhões de USD em 2026 para atingir 106,58 bilhões de USD até 2031, a um CAGR de 3,9% durante o período de previsão (2026-2031). O crescimento baseia-se na demanda resiliente por aluguéis, na propriedade institucional de ativos unifamiliares e multifamiliares, e na retomada da atividade de locação em edifícios de escritórios premium. Pesquisas do Federal Reserve mostram que 27% dos adultos norte-americanos alugam suas residências, sustentando uma grande base de inquilinos que requer supervisão profissional. Investidores institucionais utilizam escala para impulsionar a gestão profissional, enquanto as regulamentações ambientais, sociais e de governança (ESG) aceleram a demanda por serviços orientados à conformidade. A adoção de tecnologia, especialmente ferramentas de inteligência artificial que automatizam locação, manutenção e engajamento de residentes, apoia ainda mais a eficiência e a retenção de inquilinos. A intensidade competitiva está aumentando à medida que empresas nacionais adquirem especialistas habilitados por tecnologia para ampliar a abrangência de serviços e o alcance geográfico[1].
Principais Conclusões do Relatório
- Por tipo de propriedade, os ativos residenciais detinham 49,35% da participação de mercado de gestão de propriedades dos EUA em 2025. As propriedades comerciais devem registrar o CAGR mais rápido de 4,82% até 2031.
- Por tipo de serviço, os serviços para inquilinos e residentes capturaram 34,12% da receita em 2025. Outros serviços, liderados por trabalhos de conformidade e jurídicos, devem crescer a um CAGR de 4,6% até 2031.
- Por geografia, o Sudeste respondeu por 20,10% da receita de 2025, enquanto o Oeste deve expandir a um CAGR de 4,93%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Propriedades nos EUA
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de carteiras de arrendamento unifamiliar | +1.2% | Estados do Cinturão Solar, Oeste dos EUA, Sudeste | Longo prazo (≥4 anos) |
| Procura crescente de imóveis comerciais de Classe A | +0.8% | Principais metrópoles da Califórnia, Nova Iorque, Texas | Médio prazo (2-4 anos) |
| Envelhecimento do parque habitacional dos EUA necessita de manutenção | +0.7% | Mercados consolidados do Nordeste e Meio-Oeste | Longo prazo (≥4 anos) |
| Crescente externalização institucional por investidores de fundos de pensões/fundos soberanos de riqueza | +0.6% | Nacional, principais áreas metropolitanas | Longo prazo (≥4 anos) |
| Adoção de tecnologia de locação e serviço habilitada por IA | +0.4% | Mercados tecnologicamente avançados, centros urbanos | Curto prazo (≤2 anos) |
| Pressão de conformidade ESG e de contratos de arrendamento sustentáveis | +0.3% | Califórnia, Nova Iorque e propriedades federais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Carteiras de Arrendamento Unifamiliar (SFR)
Os portfólios institucionais de aluguel unifamiliar (SFR) estão evoluindo à medida que os investidores equilibram aquisições seletivas, alienações de imóveis e desenvolvimento de projetos build-to-rent. No segundo trimestre de 2026, a American Homes 4 Rent reportou crescimento de 1,4% em novos contratos de locação e 96,0% de ocupação, enquanto a Invitation Homes registrou 97,1% de ocupação. Entre os fundos de investimento imobiliário (REITs) públicos de SFR em relatório, a reciclagem de capital está influenciando cada vez mais as decisões de portfólio, à medida que os operadores priorizam retornos em detrimento da expansão isolada. Essas estratégias aumentam a importância do acompanhamento de desempenho no nível da propriedade, do planejamento de manutenção, da otimização de ocupação e da avaliação de ativos. Consequentemente, a gestão sofisticada de portfólios está se tornando um fator-chave do mercado de gestão de propriedades dos Estados Unidos.[2].
Procura Crescente de Imóveis Comerciais de Classe A
Edifícios de escritórios premium Classe A estão atraindo inquilinos que buscam ambientes de trabalho de alta qualidade, comodidades modernas e ambientes flexíveis que suportam modelos de trabalho híbrido. A demanda por propriedades bem localizadas e ricas em comodidades está incentivando os proprietários a investir em reformas de edifícios, eficiência energética e experiência do inquilino. Tecnologias de edifícios inteligentes e áreas comuns modernizadas ajudam a diferenciar ativos premium em mercados de locação competitivos. Essas propriedades requerem supervisão rigorosa dos sistemas prediais, despesas operacionais, cronogramas de manutenção e retenção de inquilinos. Os proprietários também dependem de benchmarking de desempenho para otimizar a ocupação e preservar os valores dos ativos. Consequentemente, a complexidade operacional e os requisitos de investimento das propriedades de escritórios premium sustentam a demanda por gestão profissional em todo o mercado de gestão de propriedades dos Estados Unidos.
Envelhecimento do Parque Habitacional dos EUA Necessita de Manutenção Profissional
O envelhecimento das propriedades residenciais em todo os Estados Unidos está aumentando a necessidade de manutenção estruturada, inspeções prediais e planejamento de capital de longo prazo. Imóveis mais antigos frequentemente requerem reformas em encanamento, sistemas elétricos, telhados e infraestrutura de aquecimento e resfriamento para manter a segurança e a funcionalidade. Em mercados habitacionais consolidados no Nordeste e no Centro-Oeste, reparos adiados podem aumentar os custos operacionais e acelerar a deterioração das propriedades. Os proprietários priorizam cada vez mais a manutenção preventiva, redes coordenadas de prestadores de serviços e a substituição oportuna de componentes prediais para proteger os valores dos ativos. Os gestores de propriedades também auxiliam no acompanhamento de orçamentos de reparos, agendamento de inspeções e supervisão de projetos de renovação em múltiplas propriedades. Consequentemente, o envelhecimento do estoque habitacional está fortalecendo a demanda por planejamento de manutenção e supervisão de ativos no mercado de gestão de propriedades dos Estados Unidos.
Crescente Externalização Institucional por Investidores de Fundos de Pensões e Fundos Soberanos de Riqueza
Investidores institucionais, incluindo fundos de pensão públicos e fundos soberanos de riqueza, continuam a alocar capital no mercado imobiliário dos Estados Unidos para diversificar portfólios e gerar retornos de longo prazo. Os investimentos em propriedades residenciais, comerciais, industriais e de uso misto aumentam a complexidade da supervisão de ativos em múltiplos mercados. Grandes investidores requerem relatórios financeiros consistentes, monitoramento de ocupação, planejamento de manutenção e benchmarking de desempenho para proteger os valores dos ativos. A gestão de portfólios geograficamente dispersos também requer expertise no mercado local e padrões operacionais coordenados. A supervisão profissional ajuda os investidores a avaliar o desempenho das propriedades, controlar as despesas operacionais e alinhar as operações dos ativos com os objetivos de investimento. À medida que o investimento imobiliário institucional se expande, a demanda por gestão abrangente de ativos está crescendo no mercado de gestão de propriedades dos EUA.
Análise do Impacto dos Condicionantes*
| Condicionante | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Abrandamento de transações impulsionado pelas taxas de juro | -0.9% | Nacional, concentrado em mercados de alto valor | Curto prazo (≤ 2 anos) |
| Legislação de controlo de rendas a nível estadual e municipal | -0.5% | Califórnia, Nova Iorque, mercados urbanos selecionados | Médio prazo (2-4 anos) |
| Escassez de mão de obra especializada que aumenta os OPEX | -0.4% | Nacional, agudo no Texas, Flórida, Califórnia | Médio prazo (2-4 anos) |
| Mudança dos proprietários para plataformas de tecnologia imobiliária de autogestão | -0.3% | Mercados suburbanos, carteiras de propriedades de menor dimensão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Abrandamento de Transações Impulsionado pelas Taxas de Juro
Os elevados custos de captação e as condições de financiamento mais restritivas têm limitado as transações imobiliárias e atrasado projetos de desenvolvimento em todo os Estados Unidos. As maiores taxas de hipoteca e as despesas de financiamento reduzem o poder de compra dos investidores, desaceleram as aquisições de propriedades e tornam os novos empreendimentos menos viáveis financeiramente. Volumes de transações mais baixos limitam as oportunidades de expansão de portfólios gerenciados e podem atrasar a integração de propriedades recém-adquiridas. Os proprietários de imóveis também podem adiar reformas e melhorias de capital, afetando a atividade de gestão de ativos. Empresas menores de gestão de propriedades enfrentam pressão adicional quando o crescimento do portfólio depende de aquisições e conclusões de empreendimentos. Consequentemente, as desacelerações de transações impulsionadas pelas taxas de juros podem moderar a expansão no mercado de gestão de propriedades dos Estados Unidos.
Legislação de Controlo de Rendas a Nível Estadual e Municipal
As leis de estabilização de aluguéis e de proteção local de inquilinos em mercados como a cidade de Nova York e a Califórnia restringem os reajustes de aluguel e influenciam o crescimento da receita no nível da propriedade. O Conselho de Diretrizes de Aluguel da cidade de Nova York estabelece aumentos anuais de aluguel para apartamentos cobertos com aluguel estabilizado, enquanto a Lei de Proteção ao Inquilino da Califórnia limita os aumentos de aluguel para muitas propriedades cobertas. Essas restrições afetam as previsões de receita de aluguel, as avaliações de ativos e os orçamentos operacionais dos proprietários de imóveis residenciais. Os gestores de propriedades também devem considerar procedimentos de despejo mais rigorosos, notificações obrigatórias e obrigações de relatórios específicas de cada jurisdição ao gerenciar unidades regulamentadas. Os requisitos de conformidade podem complicar as decisões de locação, o planejamento de despesas e os retornos sobre investimentos, particularmente para portfólios concentrados em mercados regulamentados. Consequentemente, a legislação de controle de aluguéis pode restringir a otimização de receitas e aumentar a complexidade operacional no mercado de gestão de propriedades dos Estados Unidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade: A Dominância Residencial Impulsiona a Escala Institucional
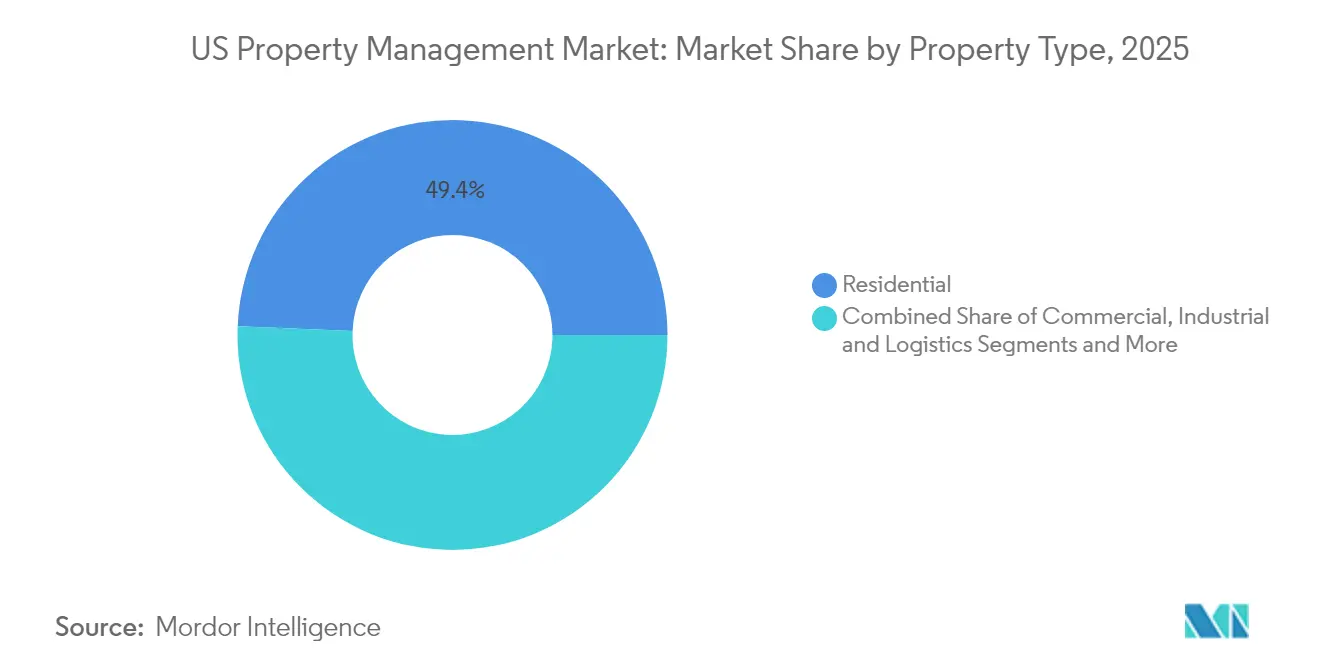
As propriedades residenciais responderam por 49,35% da receita de 2025, tornando-as a maior fatia da participação de mercado de gestão de propriedades dos EUA. Os aluguéis unifamiliares institucionais e os portfólios multifamiliares geram honorários recorrentes e previsíveis com base em carteiras de aluguéis, enquanto comunidades ricas em comodidades impulsionam receitas acessórias provenientes de estacionamento, armazenamento e assinaturas de residências inteligentes. As propriedades comerciais devem registrar um CAGR de 4,82% e reduzirão a diferença à medida que a locação se recupera em escritórios Classe A e no varejo experiencial.
O segmento residencial se beneficia do investimento institucional em aluguéis unifamiliares e comunidades multifamiliares, aumentando a demanda por supervisão de portfólio, gestão de ocupação e manutenção de ativos. As propriedades comerciais continuam a exigir gestão especializada à medida que os proprietários reformam edifícios de escritórios, melhoram as comodidades para inquilinos e otimizam as despesas operacionais. As instalações industriais e de logística adicionam oportunidades de crescimento à medida que a expansão do comércio eletrônico aumenta a demanda por espaço de armazém e operações prediais eficientes. Os empreendimentos de varejo e uso misto requerem gestão coordenada de inquilinos, manutenção, segurança e operações de áreas comuns para manter a ocupação e o desempenho dos ativos. Em todos os tipos de propriedades, a adoção de tecnologia e a manutenção preventiva estão melhorando a visibilidade operacional e o controle de custos. Em conjunto, essas tendências sustentam uma demanda diversificada em todo o mercado de gestão de propriedades dos Estados Unidos.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Tipo de Serviço: Os Serviços de Conformidade Aceleram o Crescimento
Os serviços para inquilinos e residentes geraram 34,12% da receita do segmento em 2025 e continuam sendo o núcleo do mercado de gestão de propriedades dos EUA. As atividades incluem marketing, locação, cobrança de aluguéis e engajamento de residentes. Outros serviços, compostos por trabalhos jurídicos, de conformidade e de renovação, devem crescer mais rapidamente a um CAGR de 4,6%.
A expansão regulatória impulsiona esse desempenho superior. Os padrões de desempenho predial da Agência de Proteção Ambiental (EPA) agora exigem benchmarking, divulgação pública e planejamento de retrofit em mais de 40 jurisdições. Os gestores com equipes internas de conformidade e painéis digitais capturam a crescente demanda por relatórios especializados. Os serviços de manutenção e instalações também estão aproveitando sensores da Internet das Coisas para análises preditivas, criando oportunidades de venda cruzada. À medida que a complexidade aumenta, os prestadores de serviços completos ganham participação em honorários em detrimento dos operadores de nicho no mercado de gestão de propriedades dos EUA.
Análise Geográfica
O Sudeste respondeu por 20,10% da receita do setor em 2025, impulsionado pela migração interna sustentada, relocações corporativas e um ambiente regulatório comparativamente mais leve que atrai capital institucional. Flórida, Geórgia, Carolina do Norte e Carolina do Sul estão no centro dessa tendência, oferecendo grandes pipelines de residências unifamiliares para aluguel e projetos multifamiliares em estilo garden que requerem supervisão profissional. Os investidores apreciam os menores custos operacionais da região e a base de inquilinos em expansão, que juntos criam receita de honorários previsível para os gestores que operam no mercado de gestão de propriedades dos EUA.
O Oeste deve entregar o CAGR mais rápido de 4,93% até 2031, impulsionado pela expansão do setor de tecnologia e pelos valores premium de propriedades na Califórnia, Washington e Nevada. Os proprietários enfrentam regras complexas de desempenho predial e mandatos de divulgação ESG, o que impulsiona a demanda por gestores com profundas capacidades de conformidade e PropTech. Os elevados valores dos ativos também se traduzem em honorários de gestão mais altos, reforçando o Oeste como uma fronteira de crescimento atraente, apesar de seus obstáculos regulatórios.
O Nordeste, o Centro-Oeste e o Sudoeste apresentam padrões de demanda distintos no mercado de gestão de propriedades dos Estados Unidos. O Nordeste se beneficia de ativos residenciais e comerciais de alto valor, onde regulamentações complexas de aluguel e requisitos operacionais aumentam a necessidade de supervisão especializada de propriedades. Os mercados do Centro-Oeste oferecem oportunidades para a gestão de edifícios residenciais mais antigos, instalações industriais e propriedades comerciais que requerem manutenção contínua e melhorias de capital. O Sudoeste, particularmente Texas e Arizona, se beneficia do crescimento populacional, relocações de empresas e expansão de empreendimentos residenciais e industriais. Essas tendências aumentam a demanda por gestão de ocupação, manutenção de ativos, coordenação de inquilinos e monitoramento de desempenho de portfólio. Em conjunto, as diferenças regionais na idade das propriedades, na atividade de investimento e nos padrões de desenvolvimento moldam as oportunidades de crescimento em todo o mercado de gestão de propriedades dos Estados Unidos.
Panorama regulatório
O mercado de gestão de propriedades dos EUA opera sob um ambiente de conformidade em camadas que abrange a supervisão federal de habitação, a proteção ao consumidor e as regras estaduais ou municipais de relação entre proprietário e inquilino. Em 2025, a Comissão Federal de Comércio (FTC) intensificou o escrutínio sobre a transparência de taxas de aluguel, incluindo o envio de cartas de advertência a 13 fornecedores de software de gestão de propriedades sobre a divulgação de taxas obrigatórias e a conclusão de um caso contra a Greystar relacionado a supostas cobranças ocultas e representações de preços. Essas ações elevam as expectativas de divulgações claras e auditáveis de aluguéis e taxas em anúncios, fluxos de trabalho de locação e comunicações com residentes, impulsionando gestores e seus fornecedores de software em direção a controles mais rígidos e práticas de dados padronizadas.
As regras dos programas federais de habitação também moldam os padrões operacionais para gestores de habitação assistida. Os National Standards for the Physical Inspection of Real Estate (NSPIRE) do HUD fornecem uma estrutura unificada para inspeções de condição física em vários programas do HUD, aumentando a ênfase em manutenção preventiva, documentação e supervisão de contratados. Em 2026, atenção política adicional sobre locadores institucionais e práticas de taxas, incluindo atividade regulatória federal sobre taxas de aluguel, reforça a necessidade de relatórios prontos para conformidade, governança de preços disciplinada e divulgações consistentes voltadas ao locatário em todos os portfólios.
Análise da cadeia de valor
A cadeia de valor da gestão de propriedades nos Estados Unidos começa com a aquisição e integração de proprietários (configuração de contas, seleção de mandato e due diligence), passa pela entrega operacional (marketing e locação, serviços ao residente, cobrança de aluguel, manutenção e gestão de instalações, e conformidade) e termina com a elaboração de relatórios ao proprietário e a renovação. As principais entradas habilitadoras incluem software de gestão de propriedades (contabilidade, locação, tickets de manutenção e portais de residentes), serviços de pagamento e triagem, e uma base distribuída de fornecedores de mão de obra especializada, segurança, limpeza e contratados de sistemas de edifícios. À medida que a terceirização se expande entre proprietários institucionais e portfólios maiores, as empresas de gestão usam modelos operacionais centralizados, manuais padronizados e pilhas de tecnologia integradas para manter os custos por unidade controlados e níveis de serviço consistentes.
Os pontos de estrangulamento estão cada vez mais no fornecimento de mão de obra e sistemas de edifícios, onde restrições de pessoal e custos mais altos de serviço em campo aumentam o risco de execução para trocas, reparos e trabalhos de conformidade. Essa mudança aumenta o valor das redes de fornecedores preferenciais, das aquisições em nível de portfólio e do planejamento de manutenção baseado em dados, além de elevar a dependência de plataformas que consolidam dados de propriedades para relatórios institucionais. A consolidação e o investimento em plataformas permanecem elos visíveis ao longo da cadeia, incluindo a aquisição da Cherre pela RealPage para fortalecer a inteligência de dados para operações imobiliárias e visibilidade de portfólio, e a criação de plataformas operacionais maiores por meio de combinações como a fusão da PURE Property Management com a HomeRiver Group para expandir a presença nacional.
Panorama Competitivo
Concentração do Mercado
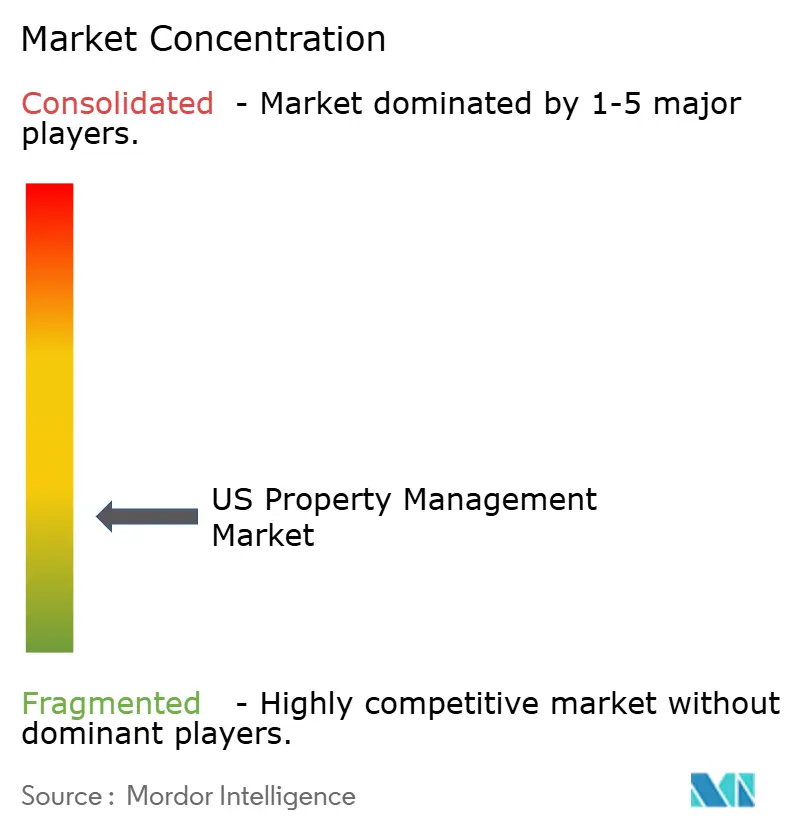
Gestores nacionais, especialistas regionais e novos entrantes orientados à tecnologia disputam participação em um setor fragmentado, mas em consolidação. A aquisição de 400 milhões de USD da Industrious pela CBRE em janeiro de 2025 criou um segmento de Operações e Experiência Predial compreendendo mais de 7 bilhões de pés quadrados sob supervisão, ilustrando como escala aliada a capacidades de espaço de trabalho flexível diferencia plataformas de serviço completo.
As aquisições estratégicas continuam sendo uma estratégia favorita. As empresas buscam portfólios ricos em dados, práticas de consultoria ESG e conjuntos de aplicações de inteligência artificial que aceleram o atendimento ao inquilino e reduzem os custos operacionais. A integração dessas capacidades frequentemente desbloqueia novos pools de honorários, como consultoria de conformidade e retrofits de edifícios inteligentes, elevando assim as barreiras de mudança para os proprietários.
As plataformas de gestão de propriedades orientadas à tecnologia estão transformando a competição por meio de administração de propriedades baseada em nuvem, cobrança automatizada de aluguéis, manutenção preditiva e análises de portfólio em tempo real. Os operadores estabelecidos estão integrando essas capacidades para melhorar a visibilidade dos ativos, otimizar as operações prediais e apoiar decisões de investimento baseadas em dados. Os gestores de propriedades especializados também estão se diferenciando por meio de expertise em saúde, industrial, logística e outras classes de ativos com requisitos operacionais distintos. As instalações de saúde exigem manutenção predial coordenada e supervisão regulatória, enquanto as propriedades de logística requerem gestão eficiente de equipamentos, segurança e confiabilidade de infraestrutura. Enquanto isso, os operadores integrados de propriedades residenciais e comerciais competem por meio de cobertura geográfica, diversificação de portfólio e eficiência operacional. Essas estratégias estão remodelando o posicionamento competitivo e acelerando a adoção de tecnologia em todo o mercado de gestão de propriedades dos Estados Unidos.
Líderes do Setor de Gestão de Propriedades nos EUA
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A transparência de taxas e a execução de conformidade estão expandindo os grupos de oportunidades para gestores que conseguem operacionalizar preços auditados, governança de anúncios e divulgação consistente em todos os canais. A atividade de fiscalização da FTC em 2025 em torno de taxas obrigatórias e representações de preços de aluguel, incluindo cartas de advertência a fornecedores de software de gestão de propriedades e a resolução de um caso envolvendo a Greystar, aguçou o foco dos proprietários em sistemas que podem controlar a configuração de taxas, evitar publicidade enganosa e preservar registros defensáveis. Gestores que combinam administração de contratos de locação, fluxos de conformidade e comunicações com residentes em uma única camada operacional podem se diferenciar em mercados regulamentados e entre proprietários institucionais que buscam gestão de risco padronizada.
A alavancagem operacional habilitada por tecnologia também é uma clara área de espaço em branco, particularmente onde portfólios fragmentados ainda dependem de fluxos de trabalho manuais para locação, coordenação de manutenção e relatórios. Movimentos de plataforma, como a aquisição da Cherre pela RealPage, destacam a demanda por dados e análises unificados que sustentam a supervisão de nível institucional em diferentes tipos de ativos e geografias. No nível do portfólio, parcerias e consolidação expandem as portas endereçáveis e permitem que os operadores padronizem a experiência do residente e a entrega de manutenção, como refletido na parceria de gestão de portfólio de 7.895 unidades da Greystar nos EUA com a Lantower Residential e na formação da PURE HomeRiver por meio de uma presença em múltiplos estados. Essas etapas apoiam a expansão da gestão terceirizada escalável, a otimização de redes de fornecedores e a elaboração de relatórios prontos para conformidade, levando o valor além da simples cobrança de aluguel.
Desenvolvimentos recentes do setor
- Julho de 2026: A Lincoln Property Company adquiriu a The Spectrum Companies, expandindo sua plataforma nas Carolinas. O negócio fortalece a cobertura local de locação e operações e adiciona escala que pode apoiar mandatos mais amplos de gestão de propriedades terceirizada em mercados de rápido crescimento no Sudeste.
- Fevereiro de 2026: A Greystar anunciou uma parceria estratégica com a Lantower Residential para assumir a gestão de um portfólio multifamiliar de 7.895 unidades em todo os Estados Unidos. A transferência de portfólio consolida a gestão sob um operador maior e destaca como os proprietários usam plataformas nacionais para padronizar serviços ao residente, execução de manutenção e relatórios em diferentes mercados.
- Dezembro de 2024: A UDR reportou receita de aluguel de 1,664 bilhão de dólares americanos, mantendo um portfólio de 60.000 apartamentos em 21 mercados dos EUA. A escala desses portfólios operacionais estabilizados reforça a demanda recorrente e baseada em contratos por gestão profissional de propriedades e serviços ao residente, em vez de receita dependente de transações.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as receitas provenientes de serviços de gestão de propriedades terceirizados nos Estados Unidos, nos quais um terceiro gerencia as operações do dia a dia em nome dos proprietários. O escopo inclui tarefas recorrentes como suporte a marketing e locação, serviços ao inquilino, coordenação de manutenção e administração de contratos de locação.
Exclusões do escopo: o dimensionamento exclui a corretagem de venda de propriedades e a contratação pontual de obras que não faça parte de um contrato de gestão contínuo.
Visão Geral da Segmentação
- Por Tipo de Propriedade
- Comercial
- Residencial
- Industrial e Logística
- Institucional e Uso Misto
- Por Tipo de Serviço
- Marketing e Locação
- Avaliação de Propriedade e Due Diligence
- Serviços a Inquilinos e Residentes (Arrendamento, Locação, etc.)
- Manutenção, Reparação e Gestão de Instalações
- Administração de Contratos de Arrendamento e Conformidade
- Outros Serviços (Conformidade, Serviços Jurídicos, Renovações, etc.)
- Por Geografia
- Nordeste
- Meio-Oeste
- Sudeste
- Oeste
- Sudoeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com dados públicos que sustentam o conjunto de demanda e auxiliam na definição do perímetro de serviços para a gestão de propriedades nos EUA. Foram consultadas fontes como o US Census Bureau (indicadores de estoque habitacional e vacância), o Bureau of Labor Statistics (tendências de emprego e salários vinculadas às operações imobiliárias), o Federal Reserve Economic Data (taxas e séries macroeconômicas que influenciam os ciclos de aluguel e de taxa de capitalização) e o Departamento de Habitação e Desenvolvimento Urbano dos EUA para contexto do mercado de aluguel. Para a direção do mercado imobiliário comercial, também foram analisados registros e comunicados amplos de REITs públicos e operadores de propriedades, além de publicações de imprensa e associações de referência.
Para tornar o modelo de mercado mais completo, foram utilizados relatórios anuais de empresas, apresentações a investidores e divulgações de contratos de gestão para compreender como os pacotes de serviços são precificados e como as estruturas de honorários variam entre os tipos de propriedade. Quando necessário, também foram utilizadas assinaturas pagas de dados financeiros e inteligência empresarial, além de uma base de dados de patentes para identificar tendências de automação de processos que podem afetar o custo de prestação de serviços e a precificação. Essas fontes documentais não são exaustivas, e diversas outras referências públicas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está incluído em um contrato de gestão típico, como as taxas de honorários variam com os níveis de aluguel e qual a proporção de proprietários que gerenciam os imóveis por conta própria versus os que terceirizam. Foram realizadas conversas com gestores de propriedades, proprietários de ativos e parceiros de serviços em diversas regiões dos EUA, de modo que as premissas pudessem ser ajustadas quando a intensidade operacional local e a regulamentação diferissem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | CXOs: 17% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 34% |
| Participantes menores: 20% | Gerentes: 49% |
Dimensionamento do Mercado e Previsão
O dimensionamento utilizou uma abordagem de cima para baixo, na qual a base de propriedades gerenciadas nos EUA foi reconstruída a partir de indicadores habitacionais e de edificações comerciais, sendo então filtrada pela penetração da terceirização e pelas estruturas típicas de honorários de gestão. Após a construção do conjunto de demanda, o valor foi derivado pela aplicação de ponderações do mix de serviços, taxas médias de honorários e a divisão entre honorários de gestão recorrentes e encargos de repasse comumente cobrados dos proprietários.
Para manter os totais realistas, os resultados foram verificados com aproximações seletivas de baixo para cima, como a consolidação de receitas de gestores amostrados por tipo de propriedade, seguida de testes de estresse utilizando benchmarks de unidades gerenciadas por funcionário e honorários por unidade. Os principais insumos do modelo incluíram tendências de ocupação e vacância de aluguel, sinais de novas entregas e absorção, variação média de aluguel, contagens de unidades gerenciadas por categoria principal de propriedade e a proporção de contratos que incluem coordenação de manutenção versus faturamento separado de fornecedores. Para as previsões, foi utilizada análise de cenários com casos baixo, base e alto construídos em torno de trajetórias de taxas de juros, crescimento de aluguel e adoção de terceirização, validados por meio de entrevistas. Quando um subsegmento apresentava divulgação limitada, as lacunas foram preenchidas com índices de proxy de tipos de propriedade similares, com as premissas sendo ajustadas por meio de contatos de acompanhamento.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de diversas verificações para que variações incomuns pudessem ser revisadas antes da aprovação final. Os totais de mercado modelados foram comparados com sinais independentes, como intensidade de emprego em operações imobiliárias, faixas de taxas de honorários divulgadas e padrões amplos de ocupação de aluguel e comercial, sendo as premissas revisadas quando os valores implícitos ficavam fora de faixas realistas.
Uma segunda revisão analítica é utilizada para testar cálculos, unidades e variações anuais, seguida de recontatos direcionados quando qualquer variação permanece sem explicação. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças regulatórias significativas ou movimentos bruscos de taxas. Antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Gestão de Propriedades nos EUA da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para a gestão de propriedades nos EUA podem variar porque as fontes não tratam os limites do mercado da mesma forma, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem do que é contabilizado como honorário de serviço de gestão versus receita mais ampla de serviços imobiliários, do mix de propriedades residenciais e comerciais incluídas e de se os itens de repasse são adicionados ao total.
Na prática, os maiores fatores de divergência são se as estimativas tratam a gestão de propriedades como o gasto operacional total de um imóvel ou apenas a receita de serviços auferida pelo gestor, e como lidam com manutenção integrada e serviços de facilities. Algumas fontes também se baseiam em um único ano-base com uma taxa de honorários fixa, enquanto outras assumem uma inflação de honorários mais acelerada sem verificá-la em relação ao crescimento de aluguel, à ocupação e às tendências de divulgação dos gestores, o que pode elevar o número rapidamente. O timing cambial não é um fator relevante, uma vez que o mercado é exclusivamente dos EUA, mas a periodicidade de atualização ainda importa quando os ciclos de aluguel mudam.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 84,73 bilhões de USD (2025) | |
| Consultoria Global A | 24,80 bilhões de USD (2024) | Este valor parece focar em uma definição mais restrita que se assemelha apenas aos honorários de gestão essenciais, e não demonstra claramente como os portfólios comerciais, a administração de contratos de locação e os serviços relacionados a facilities são tratados no total. |
| Publicação Setorial B | 22,50 bilhões de USD (2024) | O escopo parece orientado para a gestão profissional vinculada à atividade de locação, com transparência limitada sobre se a receita de gestão de propriedades comerciais e institucionais de maior porte está incluída e se a coordenação de manutenção é contabilizada como receita de serviço ou excluída. |
A tabela mostra que a diferença é explicada principalmente pelo que é contabilizado como receita de gestão de propriedades e como as linhas de serviço integradas são tratadas. Ao separar os honorários auferidos pelo gestor dos itens de custo de repasse e, em seguida, validar a variação das taxas de honorários em relação aos sinais de aluguel e ocupação, o dimensionamento permanece vinculado a um conjunto de demanda reproduzível, que é a abordagem utilizada pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual foi o tamanho do mercado de gestão de propriedades dos EUA em 2026?
Atingiu USD 88,03 bilhões, com uma previsão de CAGR de 3,9% até 2031.
Qual o tipo de propriedade que liderou a receita em 2025?
Os ativos residenciais ocuparam a posição de topo com uma participação de mercado de 49,35%.
Qual a categoria de serviço que está a expandir mais rapidamente?
Estima-se que os serviços de conformidade, jurídicos e de renovação cresçam a um CAGR de 4,6% até 2031.
Por que razão a Califórnia é tão importante para os gestores de propriedades?
Os elevados valores das propriedades, os rigorosos mandatos ESG e as extensas leis de proteção dos inquilinos suportam oportunidades de taxas premium.
Como estão as taxas de juro a afetar o setor?
Os custos de financiamento mais elevados atrasaram as vendas de propriedades, reduzindo as taxas de integração e de gestão de desenvolvimento a curto prazo.
Que papel desempenha a tecnologia no crescimento do mercado?
A locação habilitada por IA, a manutenção preditiva e as integrações de habitação inteligente aumentam a eficiência e a experiência do inquilino, apoiando a expansão das margens.