
Tamanho e Participação do Mercado Imobiliário Residencial
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.60 Trilhões de dólares |
| Tamanho do Mercado (2031) | 15.53 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
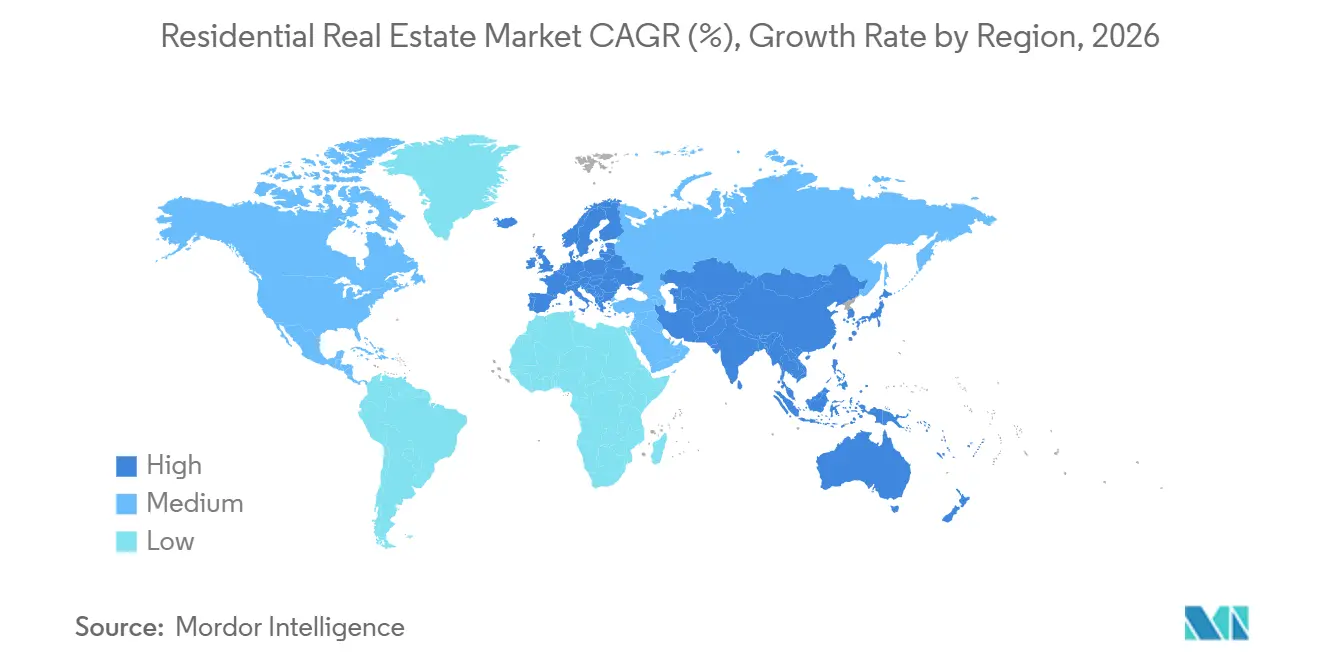
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
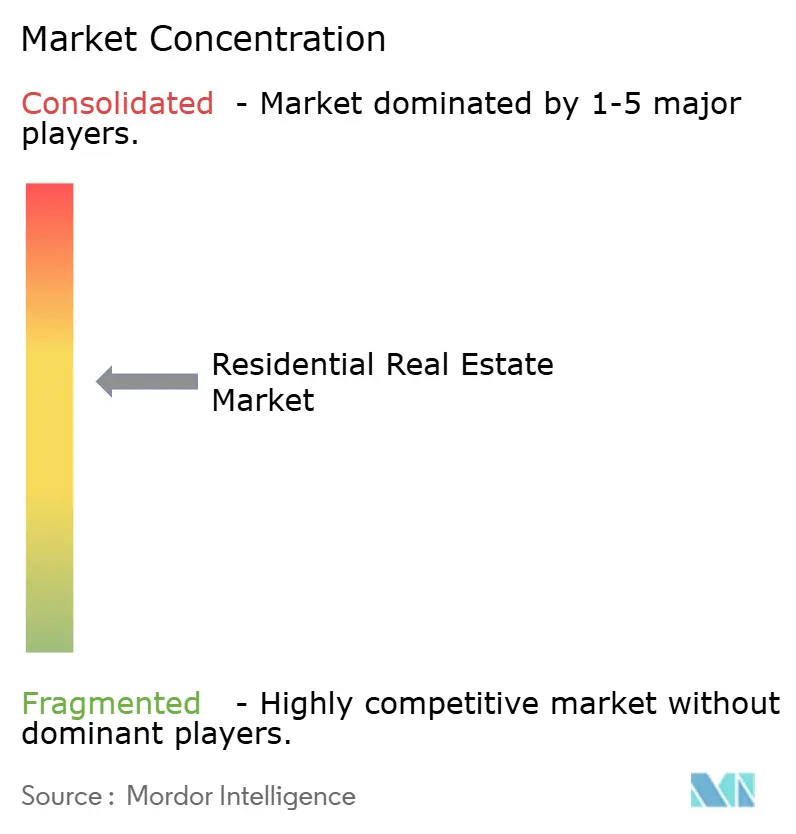
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Residencial por Mordor Intelligence
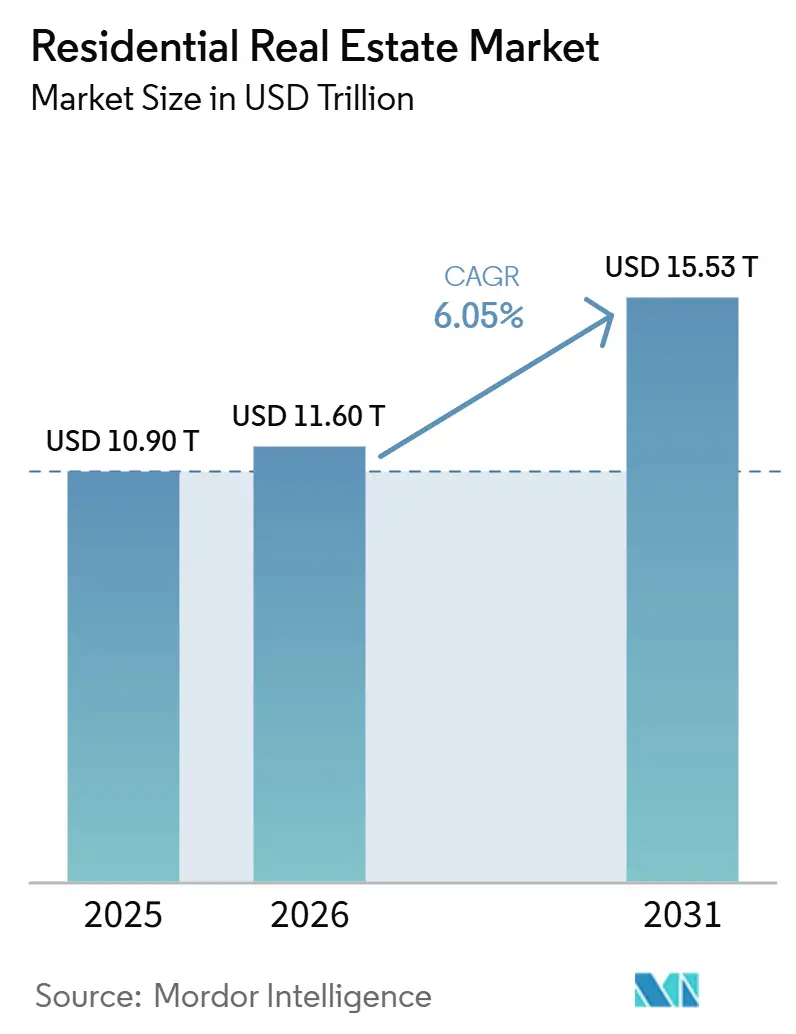
O tamanho do Mercado Imobiliário Residencial deve crescer de USD 10,90 trilhões em 2025 para USD 11,60 trilhões em 2026 e está previsto para atingir USD 15,53 trilhões até 2031, a um CAGR de 6,05% no período 2026-2031.
O crescimento do mercado imobiliário residencial continua a ser impulsionado pela persistente escassez de habitação em diversas grandes economias e pela aceleração de novas construções induzida por políticas públicas, enquanto o investimento institucional remodela a habitação para aluguel e profissionaliza as operações em escala. A pressão sobre a acessibilidade está redefinindo as escolhas de posse nos mercados desenvolvidos, à medida que as relações preço-renda e os custos de financiamento empurram os compradores de primeira viagem para o aluguel, ampliando a base endereçável para plataformas multifamiliares e de aluguel de casas unifamiliares. Grandes programas públicos na Índia, na Arábia Saudita e no Brasil estão fornecendo compromissos orçamentários, reformas de aprovação e suporte hipotecário que estabilizam as pré-vendas, reduzem o risco de entrega e atraem capital privado para os pipelines de oferta acessível e de mercado intermediário. Na Europa, a revisão da Diretiva de Desempenho Energético dos Edifícios está forçando um ciclo de atualização em um estoque residencial mais antigo, enrijecendo os códigos para novas construções e direcionando o financiamento para retrofits e construções de baixas emissões.[1]https://www.gov.br/pt-br
Principais Conclusões do Relatório
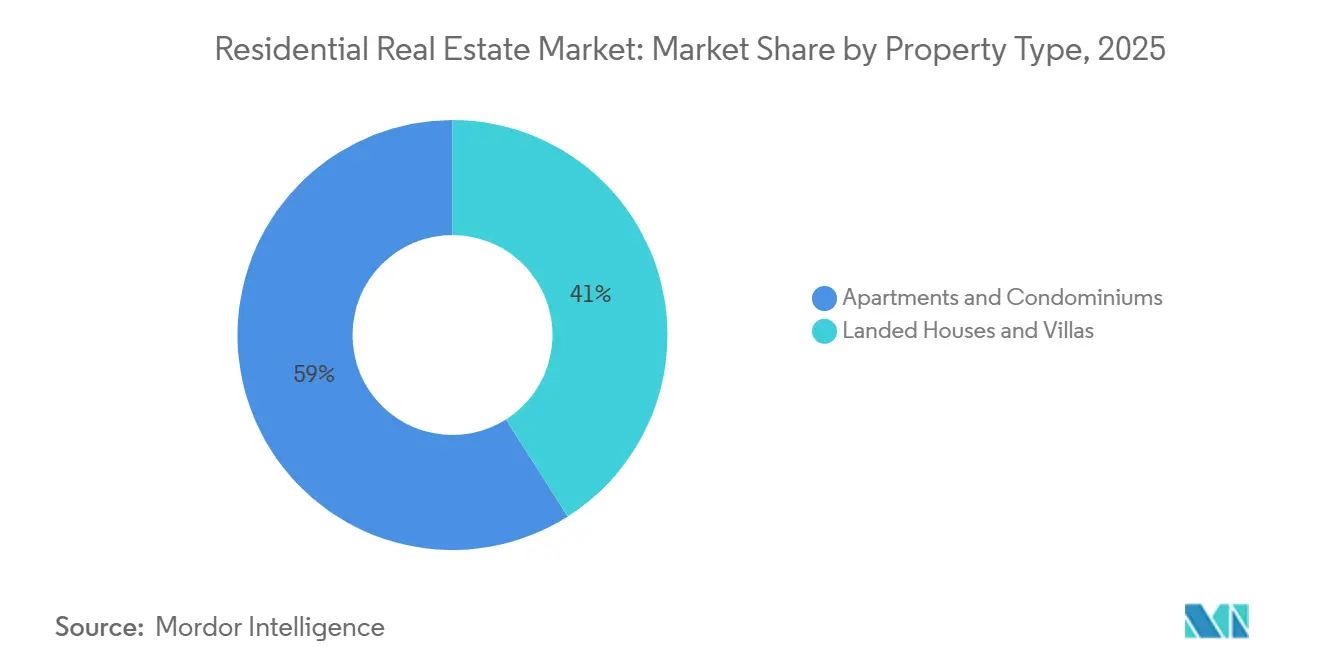
- Por tipo de imóvel, apartamentos e condomínios lideraram com 59,0% de participação no mercado imobiliário residencial em 2025; vilas e casas térreas devem registrar um CAGR de 6,23% durante 2026–2031.
- Por faixa de preço, o mercado intermediário respondeu por 47,0% dos volumes de 2025; os segmentos de luxo e super-prime devem expandir a um CAGR de 6,30% durante 2026–2031.
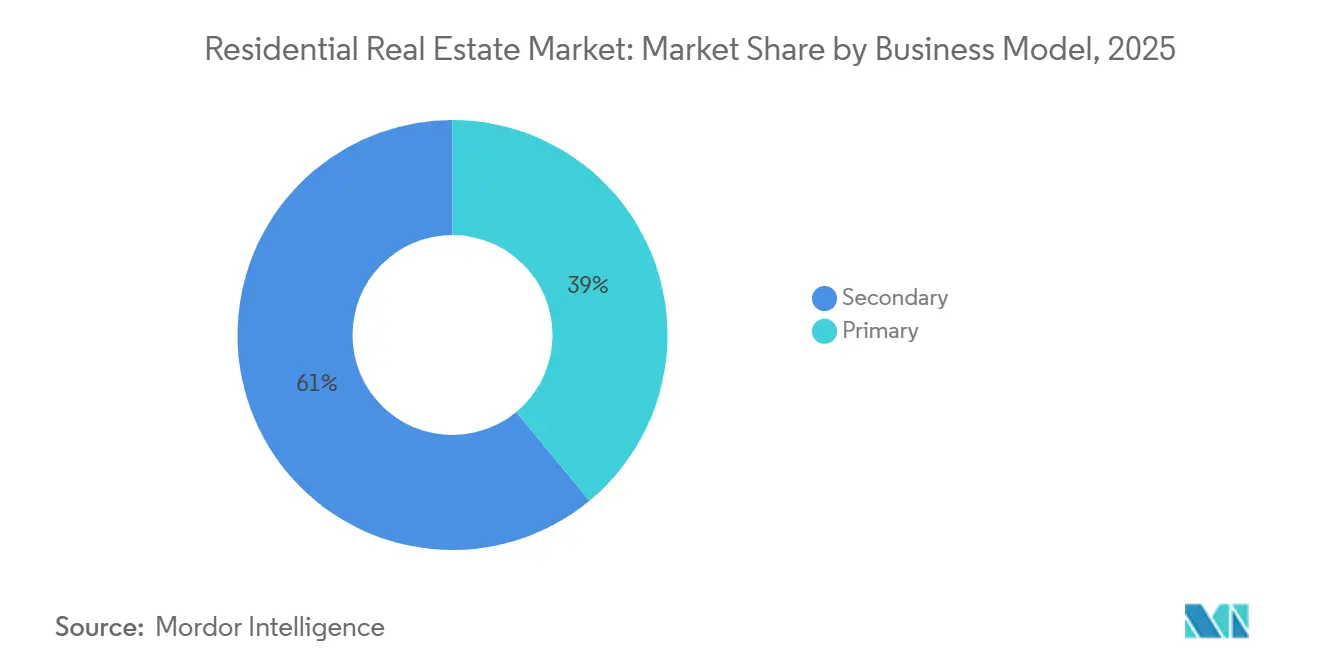
- Por modelo de negócio, o mercado secundário deteve 61,0% de participação em 2025; as vendas primárias devem crescer a um CAGR de 6,66% até 2031.
- Por modalidade de venda, as vendas diretas capturaram 62,0% da atividade em 2025; os aluguéis devem crescer a um CAGR de 6,84% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 34,50% de participação no mercado imobiliário residencial em 2025; a região também deve registrar o crescimento mais rápido, com CAGR de 6,96% durante 2026–2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização acelerada e expansão da classe média | +1.8% | Global, concentrado na Ásia-Pacífico (Índia, Indonésia, Vietnã), África Subsaariana e América Latina | Longo prazo (≥ 4 anos) |
| Entradas de capital institucional para construção para aluguel e aluguel de casas unifamiliares | +1.2% | América do Norte e mercados centrais da UE, expandindo-se para polos da Ásia-Pacífico (Tóquio, Seul, Singapura) | Médio prazo (2-4 anos) |
| Migração de riqueza e demanda por segunda residência em polos com vantagens fiscais | +0.9% | Emirados Árabes Unidos, Portugal, Singapura, Mônaco, jurisdições selecionadas do Caribe | Médio prazo (2-4 anos) |
| Mandatos de emissão líquida zero impulsionando o prêmio de retrofit verde | +0.7% | Europa e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Migração por risco climático remodelando os pipelines habitacionais | +0.6% | América do Norte, Austrália, UE | Longo prazo (≥ 4 anos) |
| Propriedade fracionada habilitada por blockchain | +0.4% | Emirados Árabes Unidos, Singapura, Suíça, estados selecionados dos EUA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização Acelerada e Expansão da Classe Média
A ONU projeta que 68% da população global residirá em áreas urbanas até 2050, acrescentando aproximadamente 2,5 bilhões de habitantes urbanos até essa data, com 90% desse crescimento concentrado na Ásia e na África. Somente na Índia, a formação de domicílios supera as adições de oferta em um estimado de 1,2 a 1,4 milhão de unidades anualmente, comprimindo o déficit habitacional do país a níveis críticos, apesar das intervenções governamentais como o Pradhan Mantri Awas Yojana. Os limiares de renda da classe média estão se expandindo mais rapidamente nas economias do Sudeste Asiático — a Indonésia registrou um aumento de 23% nos domicílios com renda acima de USD 5.000 anuais entre 2022 e 2025, impulsionando diretamente a absorção de condomínios em Jacarta, Surabaya e Bandung. Esse impulsionador beneficia desproporcionalmente a faixa de preço do mercado intermediário, que comanda 47% da participação nas transações de 2025, mas ao mesmo tempo aperta as relações de acessibilidade quando o crescimento salarial fica aquém da valorização dos imóveis. O efeito composto da urbanização sobre a escassez de terrenos e o investimento em infraestrutura está empurrando os incorporadores para formatos de habitação vertical e desenvolvimentos orientados ao transporte, remodelando as normas de densidade em cidades de segundo e terceiro nível. Marcos regulatórios como a Lei de Regulação e Desenvolvimento do Mercado Imobiliário da Índia de 2016 (RERA) e os mandatos de banco de terras da Indonésia são habilitadores críticos que reduzem o risco de entrega de projetos e atraem capital institucional para mercados anteriormente informais.
Entradas de Capital Institucional para Construção para Aluguel e Aluguel de Casas Unifamiliares
As alocações institucionais para portfólios de construção para aluguel e aluguel de casas unifamiliares superaram USD 85 bilhões globalmente em 2025, um aumento de 31% em relação ao ano anterior, com plataformas norte-americanas capturando 52% desse capital. Fundos soberanos e planos de pensão estão tratando a habitação para aluguel como infraestrutura essencial, atraídos por rendimentos de caixa vinculados à inflação com média de 4,5% a 5,8% líquidos, estabilidade regulatória e ventos favoráveis demográficos, como o adiamento da aquisição de imóveis entre millennials e a Geração Z. Na UE, a oferta de construção para aluguel representa agora 18% das novas conclusões multifamiliares no Reino Unido e 11% na Alemanha, abordando uma escassez estrutural de estoque de aluguel gerenciado profissionalmente que deprimiu as taxas de propriedade de imóveis a mínimas de várias décadas. A Ásia-Pacífico está emergindo como a próxima fronteira: o Ministério da Terra, Infraestrutura, Transporte e Turismo do Japão aprovou incentivos de zoneamento para construção para aluguel em 12 zonas metropolitanas em 2025, enquanto o Serviço Nacional de Pensões da Coreia do Sul comprometeu KRW 2,1 trilhões (USD 1,6 bilhão) para fundos domésticos de habitação para aluguel. Esse capital está profissionalizando a gestão de ativos, incorporando padrões ESG e empurrando os rendimentos de aluguel em direção à convergência com proxies de títulos, embora também intensifique a concorrência com investidores individuais nos mercados secundários. A influência regulatória de órgãos como a Autoridade de Conduta Financeira (Reino Unido) e a Comissão de Valores Mobiliários (EUA) garante a conformidade com divulgação e proteção ao inquilino, legitimando ainda mais a classe de ativos para alocadores conservadores.
Mandatos de Emissão Líquida Zero Impulsionando o Prêmio de Retrofit Verde
A Diretiva de Desempenho Energético dos Edifícios da UE exige que os imóveis residenciais atinjam a classificação E do Certificado de Desempenho Energético até 2030 e C até 2033, impactando aproximadamente 35 milhões de residências e desencadeando um ciclo estimado de investimento em retrofit de EUR 275 bilhões. No Reino Unido, imóveis para aluguel com classificação abaixo de E enfrentarão proibições de locação a partir de 2025, enrijecendo para a classificação C até 2028, com a conformidade antecipada já gerando prêmios de venda de 7% a 11% para residências com certificação verde nas principais cidades. O Título 24 da Califórnia exige infraestrutura de energia solar fotovoltaica e preparada para baterias para novas residências unifamiliares, adicionando USD 15.000 a 20.000 em custos iniciais, mas com suporte de financiamento PACE e programas de hipoteca verde. Além da regulamentação, o retrofit está remodelando a alocação de capital, pois os marcos ESG institucionais penalizam ativos de alto carbono com custos de financiamento mais elevados. O esquema Green Mark de Singapura de 2024 oferece até 20% de abatimento no imposto sobre imóveis para residências existentes certificadas, acelerando a adoção em um estoque habitacional envelhecido. Como resultado, a pressão regulatória está bifurcando as avaliações de ativos dentro dos micromercados, criando oportunidades de alfa impulsionadas por atualizações para investidores proativos.
Migração por Risco Climático Remodelando os Pipelines Habitacionais
O risco climático remodela a migração e os preços. Dados do Censo dos EUA mostram migração doméstica líquida acima de 2,5% ao ano (2023–2025) para metrópoles do interior, como Boise, Spokane e Raleigh-Durham, enquanto os condados costeiros da Flórida registraram seus primeiros fluxos líquidos negativos em três décadas. Sob o sistema de Classificação de Risco 2.0 da Agência Federal de Gestão de Emergências, os prêmios de seguro contra inundações em zonas de alto risco aumentaram 300% a 400%, reduzindo a velocidade de vendas em 18% nos códigos postais afetados. Na Austrália, a CoreLogic relata descontos de avaliação de 12% a 15% em áreas propensas a incêndios florestais em Nova Gales do Sul e Victoria em comparação com imóveis similares no interior, apesar da alta dos preços nacionais. Os incorporadores estão redirecionando capital para corredores resilientes ao clima, com licenças para residências unifamiliares nos EUA aumentando 22% em relação ao ano anterior na região dos Grandes Lagos e no sudeste superior em 2025, enquanto as licenças costeiras da Califórnia caíram 9%. Essa mudança pouco reconhecida está incorporando a resiliência climática nos marcos de avaliação e influenciará cada vez mais as hierarquias de preços regionais, o planejamento de infraestrutura e as estratégias de desenvolvimento.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crise global de acessibilidade habitacional | -1.5% | Global, mais grave nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Aumento das taxas de política monetária e padrões de crédito mais rígidos | -1.1% | América do Norte e Europa, espalhando-se globalmente | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra na construção e volatilidade dos custos de materiais | -0.8% | Global, agudo na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Arrasto de vacância do trabalho híbrido nos centros urbanos | -0.6% | Principais áreas metropolitanas globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crise Global de Acessibilidade Habitacional
A acessibilidade habitacional nos mercados da OCDE atingiu níveis históricos de estresse em 2025, com a relação mediana preço do imóvel-renda subindo para 8,7×, liderada por Sydney (13,2×), Toronto (11,8×) e Auckland (10,9×). No Reino Unido, os compradores de primeira viagem agora precisam de 5,8 anos de renda bruta para financiar um depósito de 15%, ante 3,2 anos em 2010, empurrando os domicílios mais jovens para o setor de aluguel privado. A relação de Hong Kong diminuiu marginalmente para 18,8×, mas permanece proibitiva, com listas de espera para propriedade subsidiada superando 280.000 inscrições. Os governos estão respondendo com controles de acessibilidade — restrições a compradores estrangeiros, impostos sobre imóveis vagos, limites mais rígidos de relação empréstimo-valor e a eliminação de hipotecas com pagamento apenas de juros — amortecendo os volumes de transações e a demanda especulativa. As transferências intergeracionais agora financiam aproximadamente 38% das primeiras compras no Reino Unido, reforçando a desigualdade e restringindo a mobilidade do mercado. Essas pressões pesam mais fortemente nos segmentos de entrada e mercado intermediário, que representam mais de 60% dos volumes de unidades, e provavelmente persistirão na ausência de crescimento salarial sustentado ou de reformas significativas pelo lado da oferta.
Aumento das Taxas de Política Monetária e Padrões de Crédito Mais Rígidos
Os aumentos das taxas dos bancos centrais e a subscrição hipotecária mais rigorosa estão reduzindo o poder de compra e os volumes de transações na maioria das economias desenvolvidas. O Federal Reserve dos EUA manteve as taxas entre 5,25% e 5,50% até meados de 2025, empurrando as taxas de hipoteca fixa de 30 anos acima de 7%, o nível sustentado mais alto desde 2001, e contribuindo para uma queda de 19% nas vendas de imóveis existentes em comparação com 2022. O Banco Central Europeu manteve as taxas de política monetária em 4,0% em 2025, restringindo a disponibilidade de crédito em mercados como Alemanha e França, onde as hipotecas de taxa variável dominam, e os pagamentos mensais saltaram 28% a 35% para novos mutuários. As economias emergentes com moedas atreladas ao dólar enfrentaram pressão composta — as taxas de hipoteca nos Emirados Árabes Unidos subiram de 3,5% em 2021 para 6,2% em 2025, esfriando os volumes de transações em Dubai em 14%, apesar da forte demanda por migração de riqueza. Os credores simultaneamente endureceram os padrões: os bancos do Reino Unido reduziram os múltiplos máximos de empréstimo-renda de 5,5× para 4,5× para a maioria dos solicitantes, e os reguladores australianos exigiram testes de estresse a 3 pontos percentuais acima da taxa real. Essas forças combinadas estão comprimindo as coortes de compradores de primeira viagem e estendendo os períodos de manutenção, amortecendo a rotatividade e desacelerando a valorização dos preços mesmo em mercados com restrição de oferta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel:
A Habitação Vertical Avança Enquanto a Expansão Horizontal Mira a RiquezaApartamentos e condomínios representaram 59,0% do total global de 2025, a maior fatia da participação de mercado imobiliário residencial por tipo de produto, sustentada pela maior eficiência no uso do solo em centros urbanos densos e pela demanda contínua em cidades de grande porte. Essa concentração reflete a economia da verticalização nos distritos centrais, com incorporadores principais utilizando torres maiores para diluir os custos do terreno e manter margens de projeto aceitáveis, mesmo com a persistência da inflação nos insumos. Vilas e casas térreas permanecem a categoria de crescimento mais rápido, com um CAGR de 6,23% esperado durante 2026–2031, à medida que compradores abastados buscam mais espaço, privacidade e os benefícios de estilo de vida de bairros de baixa densidade. Mercados selecionados do Golfo continuam a priorizar comunidades horizontais que combinam lotes privados com comodidades de clube, o que reforçou a absorção premium na faixa superior do setor imobiliário residencial. Incorporadores na Índia ampliaram os formatos de vilas em submercados de lazer e suburbanos de alta demanda, com o objetivo de capturar a demanda de não residentes e de upgrade, à medida que a disponibilidade de crédito hipotecário permanece favorável para famílias de renda mais alta.
O crescimento de casas geminadas e duplexes na América do Norte e na Europa ilustra a ascensão dos formatos de "meio-termo", que adicionam unidades em bairros consolidados sem tipologias de arranha-céus. Soluções modulares e pré-fabricadas melhoraram a velocidade de construção e a previsibilidade de custos para programas selecionados, apoiando metas de acessibilidade onde a padronização e a escala de aquisição reduzem a economia unitária. Os padrões de qualidade e os códigos de energia também convergiram, com incorporadores investindo em desempenho de envoltória, eficiência de sistemas de climatização e métricas de estanqueidade ao ar que reduzem os custos operacionais para os moradores. Com a oferta concentrada em formatos verticais e a demanda se diversificando, o mercado imobiliário residencial oferece propostas de valor distintas entre as tipologias construtivas, que continuarão a moldar os padrões de precificação e absorção por localização e faixa de renda.[2]https://www.emaar.com/


Por Faixa de Preço:
Os Volumes do Mercado Intermediário Ancoram a Escala Enquanto o Luxo Supera na Velocidade de MargemO segmento de médio padrão representou 47,0% dos volumes de unidades em 2025, conferindo-lhe a maior contribuição para o tamanho do mercado imobiliário residencial global por faixa de preço, à medida que os construtores priorizam plantas funcionais e acesso confiável a transporte para famílias com dupla renda. Estratégias de marca que combinam acabamentos populares e recursos de casa inteligente a preços acessíveis continuam a capturar demanda elástica quando associadas a incentivos de financiamento direcionados. A absorção sensível ao preço melhora quando as parcelas mensais caem por meio de subsídios de taxa ou ajustes menores de preço, e essa responsividade tornou o segmento de médio padrão o foco principal para o giro de estoque em várias grandes metrópoles. Os incorporadores estão alinhando o mix de produtos com as distribuições de renda locais, o que produziu perfis de pré-venda mais estáveis em mercados com fortes polos de emprego e distritos escolares consolidados.
Os segmentos de luxo e super-prime no mercado imobiliário residencial têm previsão de crescimento a um CAGR de 6,30% durante 2026–2031, sustentados por compradores com alto poder de caixa, residências de marca e capital internacional que busca ativos de prestígio, vias de residência e proteção contra a inflação. As campanhas de vendas para lançamentos premium na Índia e nos Emirados Árabes Unidos demonstram a velocidade de absorção quando marca, localização e programação de comodidades se alinham com as preferências de indivíduos de alto patrimônio líquido. No mesmo período, os pipelines de habitação social subsidiada permanecem centrais nos mercados emergentes, onde o apoio programático reduz os custos de financiamento e garante a demanda para as faixas-alvo. Os construtores nesses programas têm enfatizado a construção industrializada para manter as margens unitárias enquanto cumprem os prazos de entrega, provando que o controle de custos é compatível com padrões de qualidade em escala.[3]https://ri.tenda.com/en
Por Modelo de Negócio:
As Vendas Primárias Crescem com Incentivos dos Construtores Enquanto os Volumes Secundários EstagnamO mercado secundário respondeu por 61,0% das transações de 2025, a maior parcela do tamanho do mercado imobiliário residencial medida pelo canal de vendas, refletindo uma base profunda de estoque existente e uma rotatividade mais lenta de listagens sob efeitos de bloqueio. Ao mesmo tempo, as vendas primárias devem crescer a um CAGR de 6,66% até 2031, à medida que os construtores implantam incentivos agressivos, incluindo reduções de taxa e créditos de fechamento que antecipam a demanda em comunidades prontas para morar. Nos EUA, as principais plataformas relataram altas taxas de captura em hipotecas e títulos internos, melhorando a conversão de clientes e fornecendo mais alavancas para gerenciar a acessibilidade no ponto de venda. Os construtores aceitaram margens de curto prazo mais baixas em troca de rotatividade de estoque mais rápida, enquanto continuam a otimizar lotes controlados para reduzir o risco de terreno ciclo a ciclo.
Em várias grandes metrópoles indianas, as vendas primárias dominam onde os incorporadores antecipam as pré-vendas e usam planos de pagamento vinculados à construção que criam fluxos de caixa previsíveis e incentivam o progresso pontual. As estruturas de empréstimo programático do Brasil também sustentaram lançamentos e vendas primárias, canalizando hipotecas subsidiadas para compradores elegíveis e melhorando as posições de capital de giro dos incorporadores. Essas dinâmicas sugerem que o mercado imobiliário residencial continuará a mostrar uma mudança de mix em direção a novas construções em jurisdições onde incentivos, aprovações e marcos de subsídio se alinham com a demanda e onde o estoque de revenda permanece restrito.
Por Modalidade de Venda:
Os Aluguéis Superam a Propriedade pelo Prêmio de Flexibilidade e InstitucionalizaçãoAs vendas diretas capturaram 62,0% da atividade de 2025, a maior participação por modalidade de posse dentro do mercado imobiliário residencial, refletindo preferências culturais e objetivos de construção de riqueza em várias regiões. Os aluguéis devem crescer a um CAGR de 6,84% até 2031, sustentados por restrições de acessibilidade, adiamento da formação de domicílios e o surgimento de estoque gerenciado institucionalmente que oferece consistência em operações e serviços. Os operadores de portfólio investiram em tecnologia, sistemas de manutenção e modelos de atendimento ao cliente que reduzem o atrito e estabilizam a ocupação, tornando os aluguéis competitivos em relação à propriedade em custo total e conveniência. Os construtores também criaram plataformas focadas em aluguel para atender à demanda de famílias que buscam layouts de casas unifamiliares sem compromissos de propriedade.
As regras de mercado sobre locação e tetos de aluguel variam por jurisdição, mas maior clareza sobre os direitos de proprietários e inquilinos e a execução padronizada estão atraindo mais capital institucional para estratégias de aluguel. Em mercados asiáticos selecionados, a mudança de modelos legados baseados em depósito para estruturas de aluguel mensal aumentou a demanda por habitação gerenciada profissionalmente, frequentemente em distritos de uso misto que combinam habitação com trabalho e comodidades de estilo de vida. À medida que construtores, operadores e credores se alinham em torno de rendimentos de aluguel duráveis e padrões de serviço, o mercado imobiliário residencial provavelmente verá pools de capital mais profundos para ativos multifamiliares e de aluguel de casas unifamiliares em cidades de entrada e secundárias.[5]https://investor.drhorton.com/
Análise Geográfica
Mercado Imobiliário Residencial da APAC
A Ásia-Pacífico deteve 34,50% da atividade global em 2025 e está projetada para crescer a um CAGR de 6,96% durante 2026–2031, tornando-se tanto a maior quanto a região de crescimento mais rápido no mercado imobiliário residencial. A entrega apoiada por políticas na Índia permanece um pilar central, com o PMAY-Urban 2.0 sustentando a demanda por meio de subsídios de juros, reformas de aprovação e acompanhamento transparente dos marcos dos projetos. Na China, os incorporadores estatais ganharam participação ao absorver o pipeline e apoiar a estabilidade nos distritos urbanos premium, enquanto os volumes nacionais continuam a se racionalizar. Os mercados urbanos do Japão mantêm crescimento estável de aluguéis e produtos de hipoteca de longa duração a taxas baixas, sustentando a resiliência transacional. Os mercados de aluguel apertados da Austrália refletem migração sustentada e fricções de oferta, reforçando o interesse em desenvolvimento onde a viabilidade se mantém. Em todo o Sudeste Asiático, os condomínios integrados estão escalando para capturar a urbanização impulsionada pelo emprego e a formação de domicílios, impulsionando a demanda por imóveis de médio padrão e para primeiros compradores nos principais corredores.[4]https://mohua.gov.in/
Mercado Imobiliário Residencial da América do Norte
A América do Norte está navegando por uma considerável lacuna de oferta e persistentes desafios de acessibilidade, mas a estabilização das taxas de juros e os incentivos para novas construções estão ajudando a desbloquear transações no setor imobiliário residencial. Os incorporadores continuam a precificar de acordo com o mercado com suporte de financiamento, buscando giros de estoque que compensem a pressão sobre as margens e deslocando o foco para a segmentação de comunidades por perfil de comprador. Nos EUA, as restrições regulatórias e os longos ciclos de aprovação ainda são vinculantes em muitas jurisdições, o que limita a elasticidade da oferta e desacelera o reequilíbrio nas metrópoles com restrições. As principais cidades do Canadá permanecem com oferta insuficiente, pois o crescimento populacional e a imigração sustentam a formação de domicílios, enquanto as políticas e as regras de teste de estresse influenciam a capacidade de compra. O crescimento regional do México se beneficia dos empregos impulsionados pelo nearshoring nos polos manufatureiros, canalizando a demanda para habitações para trabalhadores e de médio padrão em vários corredores industriais.
Mercado Imobiliário Residencial da EMEA e da América do Sul
A Europa enfrenta um duplo imperativo de retrofitar o estoque envelhecido e elevar os padrões para novas construções sob a EPBD, criando tanto pressão de custos quanto um grande pipeline de modernização com potencial de investimento no mercado imobiliário residencial. Os proprietários que investem em eficiência energética relatam melhor receita operacional líquida por meio de menores custos de utilidades para os inquilinos e pequenos prêmios de aluguel, fortalecendo o argumento de longo prazo para a modernização. O investimento no setor residencial permanece uma alocação preferida para instituições que buscam fluxos de caixa defensivos e indexados à inflação em residências, habitações estudantis e moradias para idosos. No Oriente Médio e em partes da África, a Visão 2030 da Arábia Saudita e os programas habitacionais ativos avançaram nas metas de propriedade, ao mesmo tempo em que continuam a expandir a capacidade de entrega e a elegibilidade para suporte. Os Emirados Árabes Unidos continuam a atrair compradores internacionais para comunidades planejadas e residências de marca, apoiados por opções de residência de longo prazo e regras favoráveis ao investimento. O Brasil ancora a atividade da América do Sul por meio do Minha Casa Minha Vida, onde a ampliação da elegibilidade e os tetos revisados sustentaram lançamentos e vendas em 2025, apoiando uma gama diversificada de faixas de preço.

Cenário Competitivo
A entrega global permanece fragmentada fora de um pequeno grupo de construtores muito grandes, com muitos incorporadores regionais e locais contribuindo com volumes significativos em seus submercados no mercado imobiliário residencial. As principais plataformas dos EUA construíram modelos verticalmente integrados em desenvolvimento de terrenos, hipotecas e títulos, elevando as taxas de captura e fornecendo mais controle sobre as alavancas de acessibilidade durante os ciclos de vendas. Tempos de ciclo de construção mais rápidos, gestão mais rígida do capital de giro e ferramentas de engajamento digital são centrais para melhorar a rotatividade de estoque e manter o retorno sobre o patrimônio líquido em diferentes ambientes macroeconômicos. Essas estratégias operacionais, combinadas com diversificação geográfica seletiva e segmentação de marca por necessidade do comprador, apoiaram ganhos de participação no segmento de novas residências.
Vários líderes no mercado imobiliário residencial também expandiram para estratégias de aluguel para atender à demanda por comunidades prontas para morar sem compromissos de propriedade, usando aluguel de casas unifamiliares e construção para aluguel para diversificar a renda e acelerar a conversão de caixa. Os compradores institucionais continuam a adquirir pools estabilizados, e alguns construtores monetizam comunidades de aluguel por meio de vendas em bloco em vez de manter a longo prazo, reduzindo a intensidade de capital enquanto mantêm os pipelines de desenvolvimento ativos. Na Europa, os grandes proprietários priorizaram a modernização e a descarbonização, investindo em envelopes de edifícios e sistemas de aquecimento que melhoram a experiência do inquilino e o desempenho do portfólio a longo prazo.[5]https://investor.drhorton.com/
Na extremidade premium, marcas e parcerias com operadores de hospitalidade ou casas de design ganharam tração, particularmente nos Emirados Árabes Unidos e na Índia, onde as residências de marca reforçam os preços e a velocidade de venda dentro do mercado imobiliário residencial. Os incorporadores continuam a lançar planos mestres em fases que integram habitação com varejo, lazer e componentes de escritório para fortalecer a absorção e capturar prêmios de destino. Em todas as faixas de preço, o nível competitivo está aumentando em desempenho energético, integração tecnológica e atendimento ao cliente, à medida que os compradores atribuem maior peso ao custo total de propriedade e à qualidade de vida.
Líderes do Setor Imobiliário Residencial
D.R. Horton, Inc.
Lennar Corporation
PulteGroup, Inc.
NVR, Inc.
Toll Brothers, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Residencial
- D.R. Horton, Inc.
- Lennar Corporation
- PulteGroup, Inc.
- NVR, Inc.
- Toll Brothers, Inc.
- Meritage Homes Corporation
- KB Home
- Taylor Morrison Home Corporation
- China Vanke Co., Ltd.
- Poly Developments and Holdings Group Co., Ltd.
- China Overseas Land & Investment Limited
- China Resources Land Limited
- Vonovia SE
- Emaar Properties PJSC
- Aldar Properties PJSC
- DLF Limited
- Godrej Properties Limited
- Mahindra Lifespace Developers Ltd.
- MRV Engenharia e Participações S.A.
- Cyrela Brazil Realty S.A.
- Direcional Engenharia S.A.

Recent Industry Developments in Mercado Imobiliário Residencial
- Dezembro de 2025: Aldar Properties e Mubadala Capital lançaram a Aldar Capital, uma plataforma de gestão de investimentos com sede no Abu Dhabi Global Market, visando USD 1 bilhão para seu fundo inaugural em 2026, a fim de canalizar capital institucional global para oportunidades residenciais e de infraestrutura nos Emirados Árabes Unidos e na região mais ampla do Conselho de Cooperação do Golfo.
- Novembro de 2025: O programa Minha Casa Minha Vida do Brasil revisou as estruturas de subsídio e os tetos de valor dos imóveis, aumentando os limites nas grandes áreas metropolitanas e ampliando a elegibilidade para faixas de renda média, a fim de desbloquear demanda adicional e sustentar os lançamentos dos incorporadores.
- Outubro de 2025: D.R. Horton adquiriu a SK Builders, fortalecendo sua presença nas metrópoles de alto crescimento da Carolina do Sul e reforçando as vantagens de escala na habitação de entrada.
- Junho de 2025: KKR adquiriu um portfólio multifamiliar de USD 2,1 bilhões abrangendo 5.200 unidades em 18 imóveis Classe A na Califórnia, Flórida e Texas, reforçando sua convicção nas metrópoles de alto crescimento.


Mercado Imobiliário Residencial Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado imobiliário residencial como o valor anual em dólares das transferências de propriedade concluídas e dos contratos formais de aluguel de habitações legalmente zoneadas para habitação humana, incluindo casas unifamiliares, vilas, casas geminadas, cooperativas, apartamentos e condomínios, nos canais primário (novas construções) e secundário (imóveis existentes).
Exclusão de escopo: Banco de terrenos, negociações de terrenos brutos na planta, multipropriedades, contratos informais de aluguel e habitações corporativas para funcionários estão fora do escopo atual.
Visão Geral da Segmentação
- Vendas
- Aluguel
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence conduzem entrevistas semiestruturadas e pesquisas com incorporadores, diretores de corretagem, credores hipotecários e proprietários institucionais na Ásia-Pacífico, América do Norte, Europa, América Latina e no GCC. Essas trocas validam taxas de absorção, faixas típicas de preço por metro quadrado, rendimentos de construção para aluguel e prazos de construção, permitindo-nos refinar premissas que os dados secundários por si só não conseguem iluminar.
Pesquisa Documental
Os analistas começam agregando conclusões de construção publicamente disponíveis, registros de transações imobiliárias, feeds de registros hipotecários e dados de domicílios em nível censitário emitidos por organismos como o Banco Mundial, a ONU DESA, o Censo dos Estados Unidos, o Eurostat e os principais bancos centrais. Associações do setor e ministérios de habitação fornecem índices de preços e pipelines de estoque, enquanto arquivamentos 10-K, apresentações para investidores e arquivos de imprensa acessados por meio do Dow Jones Factiva e do D&B Hoovers contextualizam a exposição corporativa. Insights adicionais vêm de portais de comércio, tendências de patentes em sistemas de pré-fabricação e dados alfandegários sobre insumos-chave como cimento e aço. Esta lista de fontes é ilustrativa e não exaustiva; muitos outros repositórios informam a revisão documental.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo converte registros nacionais de transações e pools de valor de aluguel em totais regionais, normalizados por moeda, inflação e vazamento do mercado informal. Verificações selecionadas de baixo para cima, incluindo consolidações de vendas de incorporadores, proporções de tráfego de portais para fechamento e volumes de unidades multiplicados pelo preço médio de venda amostrado, são então sobrepostas para reconciliar lacunas. Os principais impulsionadores incorporados no modelo incluem inícios de construção, taxas hipotecárias medianas, formação de domicílios urbanos, índices de custo de construção, fluxos de capital transfronteiriços e incentivos de políticas públicas, como subsídios para primeiros compradores. As previsões utilizam uma regressão multivariada combinada com ARIMA para trajetórias de preços, produzindo cenários de base, conservador e acelerado; os insumos são comparados com o consenso de especialistas antes da finalização.
Ciclo de Validação de Dados e Atualização
Cada rascunho passa por uma revisão por pares em dois níveis que sinaliza anomalias em relação a indicadores macroeconômicos e métricas setoriais independentes. As discrepâncias acionam novos contatos com os proprietários dos dados. O conjunto de dados global é atualizado anualmente, com atualizações intermediárias quando eventos materiais, como choques de taxas, grandes programas habitacionais ou mudanças regulatórias, alteram a direção do mercado. Antes do lançamento, uma nova revisão analítica garante que os clientes recebam a visão mais atual.
Por que a Base de Referência do Mercado Imobiliário Residencial da Mordor Intelligence Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque as empresas variam em escopo, seleção de variáveis e cadência de atualização. Algumas contabilizam apenas vendas de imóveis novos, outras rastreiam o estoque de imóveis listados, enquanto algumas dependem de proxies de índice de preços que ignoram os fluxos de aluguel.
Os principais fatores de lacuna incluem a inclusão pela Mordor Intelligence tanto da rotatividade de aluguel quanto de propriedade, nossa normalização de moeda em nível de unidade e uma atualização anual em relação a feeds de transações ao vivo; outros publicadores podem aplicar multiplicadores estáticos de custo por unidade, omitir o valor do aluguel ou atualizar com pouca frequência, levando a variações consideráveis.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| USD 11,59 trilhões (2025) | Mordor Intelligence | |
| USD 10,64 trilhões (2024) | Consultoria Global A | Exclui contratos de aluguel; baseia-se em médias regionais de preço médio de venda sem reindexação de moeda |
| USD 1,46 trilhões (2024) | Publicação Setorial B | Rastreia apenas o estoque gerenciado profissionalmente e as novas conclusões, omitindo vendas secundárias e mercados informais |
Em conjunto, a comparação mostra que, embora os números de manchete variem amplamente, a combinação disciplinada de amplo escopo, modelagem de dupla vertente e atualizações frequentes da Mordor Intelligence fornece uma base de referência equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claras e etapas replicáveis.


Principais Perguntas Respondidas no Relatório
Por que o capital institucional está migrando para a habitação agora?
Os investidores institucionais estão realocando de ativos comerciais de baixo rendimento para o mercado imobiliário residencial global, onde a ocupação estável e o crescimento do aluguel vinculado à inflação prometem retornos ajustados ao risco superiores.
Qual região oferece o crescimento de curto prazo mais forte?
A Ásia-Pacífico lidera com um CAGR de 6,96% até 2031, sustentado pela urbanização, pelo aumento das rendas da classe média e pelos gastos proativos em infraestrutura registrados na China, na Índia e no Sudeste Asiático.
Como as regras de emissão líquida zero estão afetando as avaliações?
Os imóveis que já atendem a códigos de eficiência rigorosos comandam prêmios de aluguel e preço, enquanto o estoque não conforme enfrenta custos de retrofit que podem corroer o valor, particularmente na Europa e na América do Norte.
As taxas de juros mais altas vão descarrilar a demanda habitacional?
O crédito mais restrito está desacelerando as transações de propriedade, mas simultaneamente impulsionando a demanda por aluguel, sustentando o crescimento geral da receita para o mercado imobiliário residencial global, apesar dos ventos contrários.
Qual é a gravidade da escassez global de habitação?
As deficiências variam por mercado: os Estados Unidos carecem de até 3,8 milhões de unidades, a Alemanha pode ter uma escassez de 1 milhão até 2027, e a Austrália está visando 1,2 milhão de novas residências em cinco anos, sublinhando lacunas de oferta generalizadas que sustentam a demanda de longo prazo.
Página atualizada pela última vez em:


