
Tamanho e Participação do Mercado de Logística de Cadeia de Frio do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
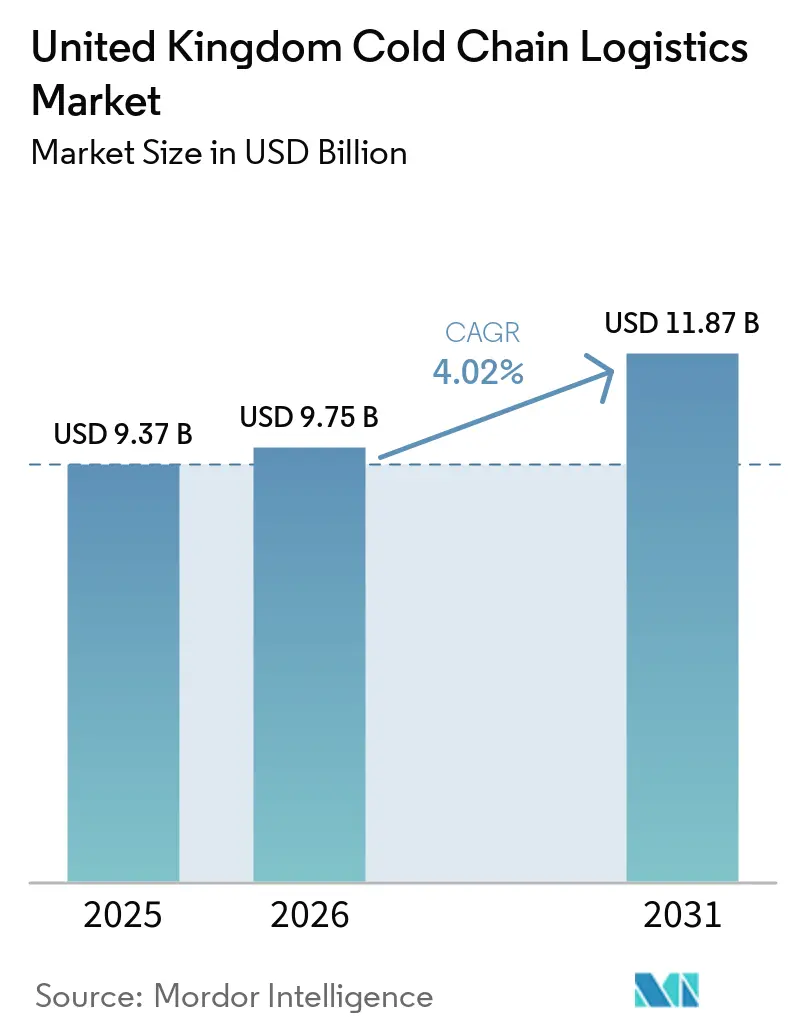
| Tamanho do mercado no ano base (2025) | 9.37 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.02 % |
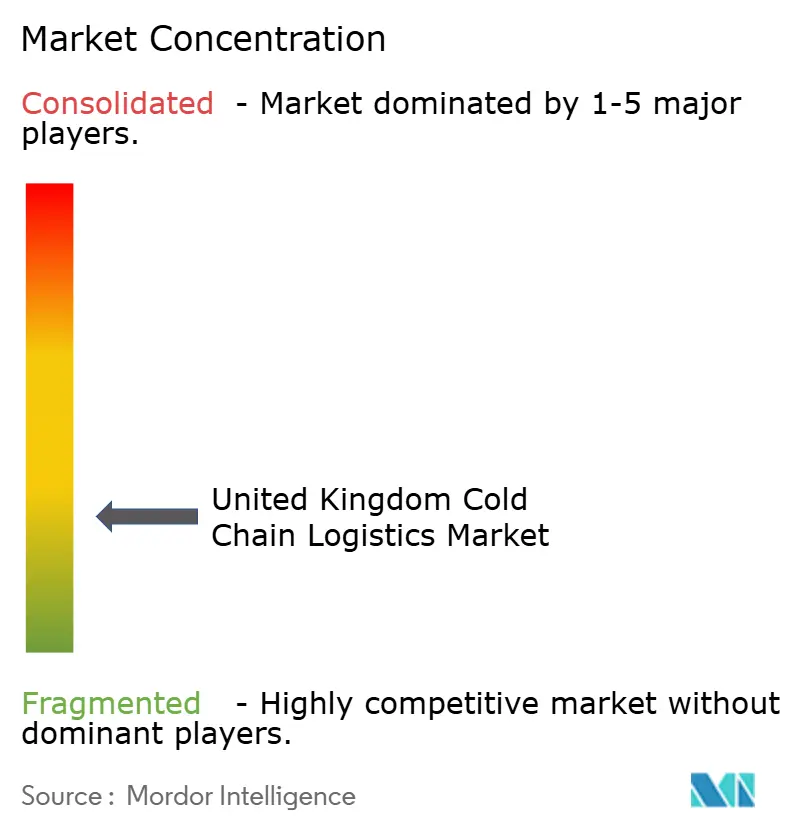
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Cadeia de Frio do Reino Unido pela Mordor Intelligence
O tamanho do Mercado de Logística de Cadeia de Frio do Reino Unido foi avaliado em USD 9,37 bilhões em 2025 e estima-se que cresça de USD 9,75 bilhões em 2026 para atingir USD 11,87 bilhões até 2031, a um CAGR de 4,02% durante o período de previsão (2026-2031).
O crescimento do tamanho do mercado é impulsionado pelo aumento das exportações farmacêuticas, leis de segurança alimentar mais rígidas e uma mudança constante em direção às compras de mercearia online. A consolidação entre prestadores de logística terceirizados adiciona eficiências de escala, enquanto os mandatos de sustentabilidade aceleram o investimento em armazéns energeticamente eficientes e frotas de baixas emissões. A clareza regulatória após o Brexit prolongou os prazos de despacho aduaneiro, mas também obrigou os operadores a atualizar os sistemas de rastreabilidade, reforçando a demanda por serviços no mercado de logística de cadeia de frio do Reino Unido. A adoção de tecnologia, especialmente sensores IoT e gêmeos digitais, aprimora a conformidade de temperatura e a visibilidade de custos em toda a cadeia de fornecimento.
Principais Conclusões do Relatório
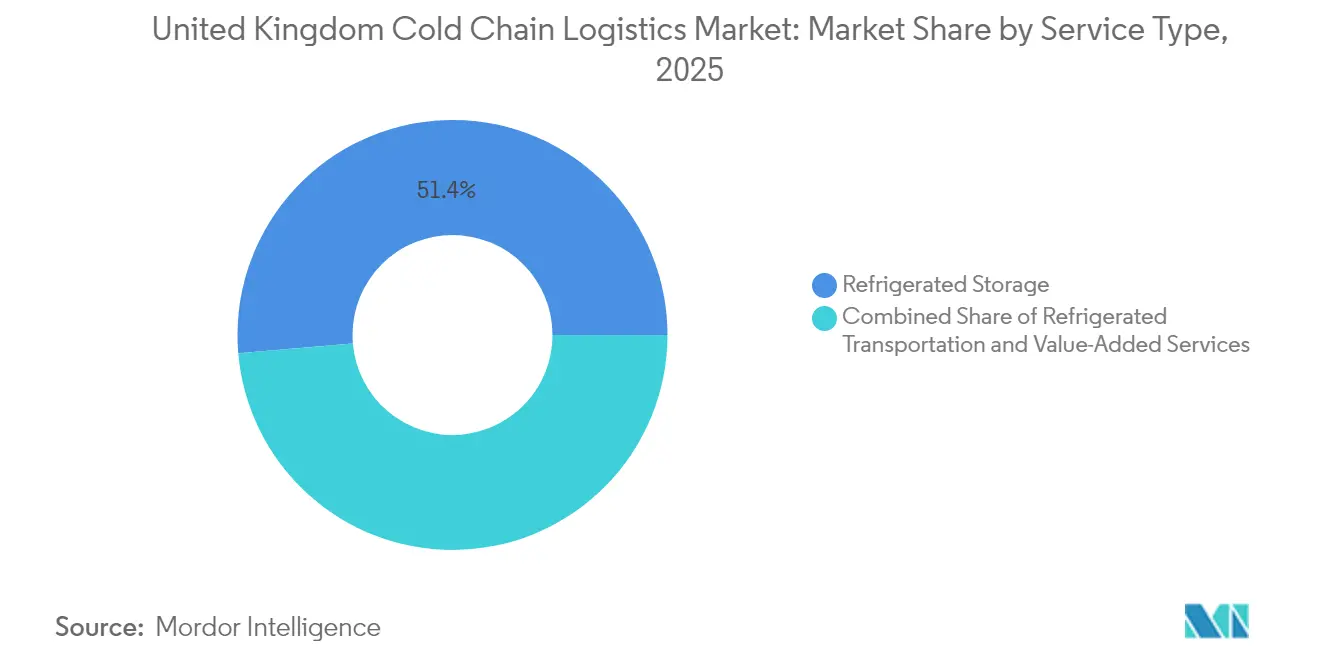
- Por tipo de serviço, o armazenamento refrigerado detinha 51,35% da participação do mercado de logística de cadeia de frio do Reino Unido em 2025; os serviços de valor agregado devem se expandir a um CAGR de 4,37% até 2031.
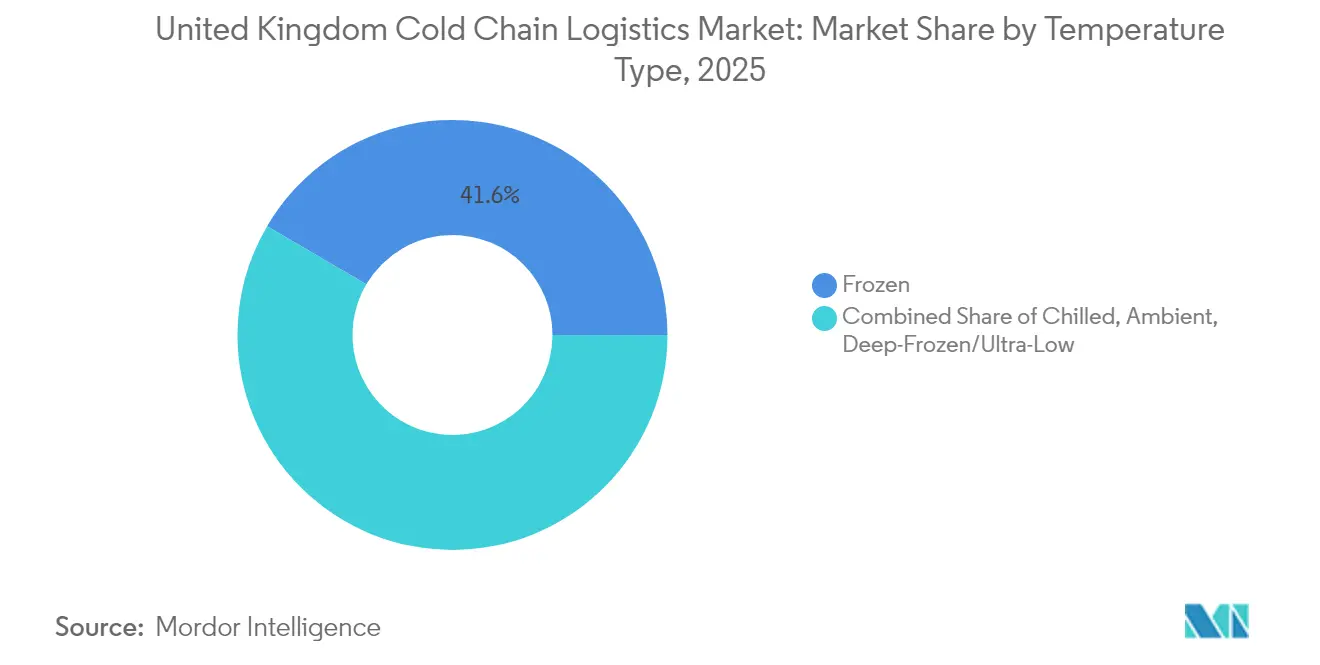
- Por tipo de temperatura, as aplicações congeladas representavam 41,55% do tamanho do mercado de logística de cadeia de frio do Reino Unido em 2025, enquanto os serviços resfriados estão prontos para crescer a um CAGR de 4,08% no período 2026-2031.
- Por aplicação, carnes e aves controlavam 23,65% da participação do mercado de logística de cadeia de frio do Reino Unido em 2025; produtos farmacêuticos e biológicos exibem a trajetória mais rápida a um CAGR de 5,26% até 2031.
- Por geografia, o corredor do Sudeste que inclui Dover e London Gateway processou 47,60% dos volumes de importação de produtos sensíveis à temperatura em 2025 e está avançando a um CAGR de 4,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na demanda por mercearia online e kits de refeição | +0.8% | Londres, Manchester, Birmingham, Edimburgo | Médio prazo (2-4 anos) |
| Expansão das exportações farmacêuticas e de biotecnologia | +0.7% | Polos em Cambridge, Oxford, Londres | Longo prazo (≥ 4 anos) |
| Regras de segurança alimentar e rastreabilidade mais rígidas no Reino Unido | +0.5% | Nacional, reforçado nos postos de controle de fronteira | Curto prazo (≤ 2 anos) |
| Aumento no consumo de alimentos congelados e de conveniência | +0.4% | Regiões metropolitanas em todo o país | Médio prazo (2-4 anos) |
| Microrredes de energia renovável no local reduzem o OPEX | +0.3% | Parques industriais em todo o país | Longo prazo (≥ 4 anos) |
| Centros frios de microatendimento urbano | +0.6% | Principais centros urbanos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na demanda por mercearia online e kits de refeição
Os hábitos de compra pós-pandemia consolidaram uma penetração de dois dígitos no e-commerce de produtos alimentares. Os grandes retalhistas ampliaram as suas redes de distribuição, e as conversões de dark stores no interior de supermercados existentes reduziram a intensidade de capital, mantendo ao mesmo tempo um atendimento rápido. Centros de distribuição construídos de raiz, como um armazém de 500.000 pés quadrados inaugurado por um dos principais especialistas em produtos congelados, agilizam a entrega refrigerada na última milha[1]. As plataformas de monitorização de stocks com sensores melhoram ainda mais a precisão e minimizam as perdas por deterioração, reforçando a adoção de serviços no mercado de logística de cadeia de frio do Reino Unido. Estes desenvolvimentos estão também a fortalecer a procura por logística alimentar no Reino Unido.
Expansão das exportações farmacêuticas e de biotecnologia
O apoio governamental de GBP 1 bilhão (USD 1,3 bilhão) para inovação em ciências da vida e um aumento sustentado de 22% nos volumes de frete aéreo com controle de temperatura ressaltam a oportunidade de exportação. Embalagens avançadas que mantêm 2-8 °C ou parâmetros ultra-baixos por 36 horas sem poliestireno posicionam o mercado de logística de cadeia de frio do Reino Unido como um polo preferencial para a distribuição de biológicos.
Regras de segurança alimentar e rastreabilidade mais rígidas no Reino Unido
O Modelo Operacional de Fronteira exige certificados sanitários e pré-notificações para importações de risco médio, desencadeando investimentos em plataformas de rastreabilidade prontas para blockchain capazes de processar 207 transações por segundo sem discrepâncias de dados. O aumento dos custos de conformidade favorece operadores com capacidade digital, promovendo a consolidação do mercado.
Aumento no consumo de alimentos congelados e de conveniência
Iniciativas de eficiência energética, incluindo o aumento das configurações do congelador de −18 °C para −15 °C, reduzem o consumo de eletricidade em 10-11% mantendo os alimentos seguros. Essas economias ampliam a rentabilidade dos fornecedores de armazenamento congelado e apoiam a demanda constante no mercado de logística de cadeia de frio do Reino Unido.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e custos de energia das instalações | -0.9% | Nacional, agudo onde os preços de energia são mais altos | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra de motoristas de veículos pesados e refrigerados | -0.7% | Principais corredores logísticos e portos | Médio prazo (2-4 anos) |
| Infraestrutura limitada de recarga para veículos elétricos | -0.5% | Predominantemente fora dos principais centros urbanos | Médio prazo (2-4 anos) |
| Gargalos de fornecimento de equipamentos de refrigeração | -0.4% | Nacional, mais grave em novos projetos de construção | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e custos de energia das instalações
O armazenamento a frio consome 1,54 kWh por pé cúbico anualmente e a eletricidade representa 70% da conta de energia total de um armazém. Atingir a intensidade de melhores práticas de 10 kWh/m³/ano em um local de 100.000 m³ requer automação e sistemas de recuperação de calor, inflando os orçamentos iniciais. A volatilidade da rede durante a transição para energias renováveis expõe os operadores a picos de preços, mas o armazenamento de energia em ar líquido previsto para entrar em operação perto de Manchester em 2026 promete backup de longa duração, reduzindo a exposição a cortes.
Escassez de mão de obra de motoristas de veículos pesados e refrigerados
Um déficit de 50.000 motoristas qualificados eleva os salários de transporte e compromete as entregas no prazo. O salário médio por hora subiu para GBP 15,00 (USD 19,5) em 2025, mas a demografia permanece desequilibrada; metade da força de trabalho tem mais de 50 anos e a representação feminina é de 2%. As subvenções governamentais de GBP 100 milhões (USD 130 milhões) financiam instalações à beira da estrada e treinamento, mas a demanda anual por 40.000 novas habilitações até 2029 mantém pressão sobre os processos de recrutamento[2].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Armazenamento Domina, Serviços AceleramO armazenamento refrigerado gerou 51,35% do tamanho do mercado de logística de cadeia de frio do Reino Unido em 2025, sustentando os fluxos de alimentos e produtos farmacêuticos intensivos em importações. Investimentos como um centro de consolidação refrigerado de GBP 2 milhões (USD 2,6 milhões) adicionam capacidade próxima aos centros de distribuição varejista. Entre 2026-2031, os serviços de valor agregado crescem a um CAGR de 4,37% à medida que os embarcadores buscam desembaraço aduaneiro integrado, reembalagem e validação de temperatura em um único contrato. Redes de sensores e gêmeos digitais reduzem os dias de manutenção de estoque, elevando o retorno sobre o capital investido para os prestadores de serviços.
Uma onda de fusões, incluindo uma aquisição de USD 719 milhões da Wincanton, permite compras em escala de eletricidade renovável e automação avançada de armazéns. O espaço resultante permite que as empresas flexibilizem o espaço entre slots congelados e refrigerados, uma vantagem à medida que o mercado de logística de cadeia de frio do Reino Unido absorve a mudança na demanda do consumidor.

Por Tipo de Temperatura:
Congelado Lidera, Resfriado AceleraA logística de congelados manteve 41,55% de participação no mercado de logística de cadeia de frio do Reino Unido em 2025, apoiada por importações estáveis de proteínas e marcas nacionais de alimentos congelados. Inovações como compressores de velocidade variável e isolamento de alta eficiência reduzem o consumo de energia por palete, sustentando as margens.
Os serviços resfriados registram a expansão mais rápida a um CAGR de 4,08%, impulsionados por soluções de refeições frescas e medicamentos biológicos. As exportações de radiofármacos que exigem armazenamento ultracongelado estimulam a demanda de nicho por capacidade de -70 °C em conformidade com as Boas Práticas de Distribuição. Caixas de fibra recicláveis que protegem cargas de 2-8 °C por 36 horas aprimoram as credenciais de sustentabilidade enquanto minimizam o descarte em aterros sanitários.
Por Aplicação:
Carnes Dominam, Farmacêuticos DisparamCarnes e aves retiveram 23,65% da participação do mercado de logística de cadeia de frio do Reino Unido em 2025 devido ao consumo doméstico estável e às regras de fornecimento da UE. A documentação aduaneira agora envolve certificação veterinária antecipada, tornando as plataformas de dados em tempo real essenciais para entregas just-in-time.
Produtos farmacêuticos e biológicos lideram o crescimento a um CAGR de 5,26%. Um polo de Boas Práticas de Fabricação apoiado pelo governo em Cambridge e Oxford eleva os volumes de exportação de terapias celulares e gênicas que devem permanecer em temperaturas criogênicas. Companhias aéreas e agentes de carga fazem parcerias em ferramentas de monitoramento específicas por rota que alertam os embarcadores quando os desvios excedem 0,5 °C, protegendo cargas de alto valor.
Análise Geográfica
O corredor do Sudeste, ancorado por Dover, Felixstowe e London Gateway, processou quase metade das mercadorias da UE sensíveis à temperatura que chegaram em 2025 e deve registrar um CAGR de 4,05% até 2031. Novos postos de controle de fronteira equipados com refrigeração no local limitam o aumento do tempo de espera a menos de 8 horas, mesmo com a expansão da burocracia.
As Midlands aproveitam o posicionamento central e a conectividade de autoestradas, permitindo cobertura no dia seguinte para 90% dos códigos postais do Reino Unido. Campi automatizados em Northampton e Leicester utilizam microrredes movidas a energias renováveis para reduzir a demanda da rede em 30% no pico do verão. A Escócia avança com exportações de frutos do mar e maturação de uísque que requerem câmaras frias alfandegadas; investimentos em túneis refrigerados portuários em Grangemouth encurtam o desembaraço para mariscos vivos.
País de Gales e Irlanda do Norte permanecem menores, mas estratégicos. O Quadro de Windsor permite que mercadorias qualificadas se movam da Irlanda do Norte para a Grã-Bretanha sem declarações adicionais de saúde animal, sustentando o volume de câmaras frias. O apoio do Fundo Local de Infraestrutura para Veículos Elétricos de GBP 381 milhões (USD 495,3 milhões) prioriza carregadores de alta capacidade em Cardiff, Swansea e Belfast para preparar veículos pesados de emissão zero obrigatória até 2035.
Panorama regulatório
A cadeia de frio do Reino Unido opera sob regras nacionais de higiene alimentar aplicadas por órgãos como a Food Standards Agency (FSA). Nos termos do Food Safety and Hygiene (England) Regulations 2013, os alimentos que podem favorecer o crescimento de patógenos devem geralmente ser mantidos a 8 °C ou menos, o que molda os pontos de ajuste dos armazéns, os procedimentos operacionais de transporte e os requisitos de monitoramento de temperatura utilizados na distribuição refrigerada.
Para movimentações transfronteiriças, o Acordo ATP rege o transporte internacional de gêneros perecíveis em veículos rodoviários e exige equipamentos isotérmicos adequados e certificados de conformidade, o que afeta a renovação da frota e a periodicidade das inspeções. No lado das importações, o Official Controls (Import of High-Risk Food and Feed of Non-Animal Origin) (Amendment) Regulations 2025 entrou em vigor em 1º de janeiro de 2026, atualizando os controles para remessas de alto risco especificadas e reforçando a necessidade de documentação robusta, disciplina de pré-notificação e manuseio conforme nas instalações de fronteira e do interior.
Análise da cadeia de valor
A cadeia de valor começa com produtores e proprietários de marcas, incluindo processadores de alimentos, fornecedores de carne e frutos do mar e fabricantes farmacêuticos, que especificam faixas de temperatura e requisitos de validação. Seguem-se as etapas de embalagem e pré-refrigeração ou congelamento rápido, e o fluxo então passa por operadores de transporte refrigerado, proprietários de câmaras frias (públicas e privadas), despachantes de carga e intermediários alfandegários, além de operadores portuários e aeroportuários. O volume se concentra em torno de portos de entrada essenciais e nós de consolidação no interior conectados às redes de centros de distribuição de supermercados e distribuidores por atacado.
Os processos de fronteira e os sistemas de conformidade situam-se no meio da cadeia, onde as verificações documentais e os controles oficiais afetam os tempos de permanência e o conjunto de serviços adquiridos, incluindo apoio alfandegário, reetiquetagem, verificação de temperatura e manuseio em quarentena quando necessário. Rio abaixo, varejistas, distribuidores de foodservice, operadores de meal-kit e e-grocery, além de hospitais e farmácias, retiram estoque para distribuição multitemperatura, com a execução do último quilômetro cada vez mais apoiada por transportes troncais rigorosamente programados até centros de microdistribuição urbanos refrigerados. Em toda a cadeia, a energia e a conectividade à rede elétrica se tornaram restrições estruturais para câmaras frias, e a disponibilidade de motoristas de veículos pesados e de caminhões refrigerados qualificados está levando os operadores a adotarem automação, maior densidade de armazenagem e integração mais estreita de telemática e registro de temperatura.
Cenário Competitivo
O mercado permanece moderadamente fragmentado, mas as recentes fusões e aquisições sinalizam uma consolidação acelerada. A DSV concluiu uma aquisição de EUR 14,3 bilhões (USD 15,78 bilhões) da DB Schenker, adicionando capacidade em produtos farmacêuticos e manuseio de ciências da vida. O braço logístico da CMA CGM adquiriu a Wincanton por USD 719 milhões, garantindo acesso a 8 milhões de pés quadrados de armazenamento refrigerado.
Lineage Logistics e Americold expandem por meio de automação, empregando guindastes de alta baía e sistemas de transporte que aumentam a densidade de paletes em 30%. A avaliação de IPO de USD 18 bilhões da Lineage evidencia o apetite dos investidores por redes de armazenamento a frio escaláveis. Operadores menores se diferenciam com reformas de energia renovável, conquistando contratos de varejistas que prometem entregas neutras em carbono até 2030.
A adoção de tecnologia é um campo de batalha primário. Os operadores implantam nós IoT a cada 10 metros dentro dos reboques para reportar temperatura e status da porta em tempo real. Pilotos de blockchain com processadores de carne confirmam a procedência em 2 segundos, reduzindo o risco de fraude. As empresas que ocupam as cinco primeiras posições de receita detinham conjuntamente 46% de participação em 2024, indicando concentração moderada no mercado de logística de cadeia de frio do Reino Unido.
Líderes do Setor de Logística de Cadeia de Frio do Reino Unido
-
Lineage Logistics
-
Culina Group
-
Reed Boardall
-
NewCold
-
Gist Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Cadeia de Frio do Reino Unido Empresas cobertas neste relatório
- Lineage Logistics
- Culina Group
- NewCold
- Gist Ltd
- Reed Boardall
- DHL Supply Chain
- Americold Logistics
- Turners (Soham) Ltd
- FreshLinc Group
- McCulla Refrigerated Transport
- Constellation Cold Logistics
- Magnavale
- Fowler Welch
- DFDS Logistics
- Kuehne + Nagel
- XPO Logistics
- Chiltern Cold Storage Group
- Fresh Logistics
- Matthews International Transport
- Cool Cargo UK
Oportunidades de mercado e perspectivas futuras
Os acréscimos de capacidade impulsionados pela automação e a consolidação de centros logísticos estão criando espaço para campi multitemperatura de alto rendimento próximos a cruzamentos de rodovias e grandes centros de consumo. Investimentos recentes tornam essa direção visível: a Magnavale inaugurou uma câmara fria automatizada com capacidade para 101.000 paletes em Easton (Lincolnshire) em março de 2025, a Swisslog foi selecionada em março de 2026 para automatizar uma nova instalação de congelados com capacidade para 90.000 paletes próxima ao cruzamento M4/M5 (Bristol), e a Oakland International iniciou em maio de 2026 o desenvolvimento de uma câmara fria de 6.000 paletes em Bardon, descrita como um aumento de aproximadamente 30% em sua capacidade de congelados em rede.
Os serviços de valor agregado também têm um caminho de expansão, já que os embarcadores enfrentam requisitos mais rígidos de documentação e auditabilidade nos setores de alimentos e farmacêuticos, particularmente em relação aos controles de importação e à cadeia de custódia. As ações do setor também apontam para áreas de oportunidade relacionadas à infraestrutura e à energia: a Cold Chain Federation tem defendido que a infraestrutura da cadeia de frio seja reconhecida como Infraestrutura Nacional Crítica, e seu posicionamento em 2026 sobre planejamento e resiliência da rede elétrica se alinha com os movimentos dos operadores em direção a energias renováveis locais, armazenamento térmico e gestão de demanda que não comprometam a integridade dos produtos. Do lado da demanda, programas de redesenho de rede, como o anúncio da Arla Foods e da XPO Logistics de um novo centro de distribuição central na Prologis RFI DIRFT (Northamptonshire) em janeiro de 2026, sustentam o apetite contínuo por operações refrigeradas centralizadas que reduzem etapas de manuseio e melhoram a visibilidade da conformidade com a temperatura.
Desenvolvimentos industriais recentes em Mercado de Logística de Cadeia de Frio do Reino Unido
- Maio de 2026: a NewCold destacou a expansão operacional no Reino Unido, relatando um rendimento anual de 4.680.000 paletes em suas unidades de Corby e Wakefield e indicando aproximadamente 20.000 posições adicionais de paletes planejadas para entrar em operação em Wakefield até o final do ano. A atualização mostra como redes automatizadas e de alta densidade estão sendo usadas para aliviar restrições de capacidade e apoiar fluxos de congelados de maior volume.
- Abril de 2025: a DSV finalizou sua aquisição da DB Schenker por 14,3 bilhões de euros, expandindo sua capacidade de oferecer serviços logísticos integrados, incluindo soluções com controle de temperatura, aos embarcadores do Reino Unido. A combinação fortalece a amplitude de serviços ponta a ponta para clientes farmacêuticos e alimentícios que desejam cobertura por um único fornecedor em transporte, armazenagem e gestão transfronteiriça.
- Setembro de 2024: a Medlog, braço de logística terrestre da MSC, adquiriu a Maritime Transport, uma grande transportadora do Reino Unido com uma frota superior a 2.500 veículos. A aquisição conecta a logística centrada em portos à capacidade de distribuição terrestre, apoiando um fluxo mais suave para importações sensíveis à temperatura através dos principais portos de entrada do Reino Unido.
Mercado de Logística de Cadeia de Frio do Reino Unido Escopo do relatório e metodologia de pesquisa
Definição e Âmbito do Mercado
Para esta metodologia, o mercado de logística de cadeia de frio do Reino Unido abrange os serviços pagos que mantêm os bens sensíveis à temperatura dentro de um intervalo controlado durante o armazenamento, o manuseamento e o transporte, desde a recolha na origem até à entrega no nó seguinte da cadeia de abastecimento.
Exclusões do âmbito: Excluímos o valor dos próprios bens, a logística interna gerida pelos expedidores para as suas próprias necessidades, e as vendas de equipamentos de embalagem que não são comercializados como serviços logísticos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Armazenagem Pública
- Armazenagem Privada
- Transporte Refrigerado
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Serviços de Valor Agregado
- Armazenamento Refrigerado
- Por Tipo de Temperatura
- Resfriado (0-5°C)
- Congelado (-18-0°C)
- Ambiente
- Ultracongelado/Ultra-Baixo (menos de -20°C)
- Por Aplicação
- Frutas e Vegetais
- Carnes e Aves
- Peixes e Frutos do Mar
- Laticínios e Sobremesas Congeladas
- Panificação e Confeitaria
- Refeições Prontas para Consumo
- Produtos Farmacêuticos e Biológicos
- Vacinas e Materiais para Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outros Perecíveis
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento das origens da procura e da forma como esta se move ao longo da cadeia de abastecimento do Reino Unido. Baseámo-nos em estatísticas e orientações públicas, como os materiais do Departamento para o Ambiente, Alimentação e Assuntos Rurais do Reino Unido para indicadores de abastecimento alimentar, as publicações do Gabinete de Estatísticas Nacionais para séries de produção e comércio, e as fontes da Receita e Alfândega de Sua Majestade para o contexto de importação e exportação. Para os fluxos de temperatura no setor das ciências da vida, referenciámos também materiais como os da Agência de Regulação de Medicamentos e Produtos de Saúde e publicações do Serviço Nacional de Saúde, quando relevante.
Para converter a atividade em receitas, analisámos informações públicas como relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa sobre adições de capacidade, inaugurações de instalações e alterações de redes. As bases de dados de patentes foram consultadas para compreender o ritmo de adoção de tecnologias de monitorização e refrigeração, e uma base de dados de remessas de importação e exportação ao nível dos envios foi utilizada seletivamente para verificar os corredores onde os movimentos refrigerados se concentram. Estas fontes documentais não são exaustivas, e utilizámos também outros documentos e conjuntos de dados públicos para recolher, verificar e clarificar pontos de dados ao longo do trabalho.
Entrevistas Primárias e Inquéritos
As entrevistas primárias e os inquéritos foram utilizados para confirmar a forma como os serviços são fixados em termos de preço e agrupados no Reino Unido (armazenamento, transporte refrigerado e manuseamento de valor acrescentado), e para testar os pressupostos de volume e utilização que não são claramente visíveis nos dados públicos. Falámos com um conjunto diversificado de operadores logísticos, gestores de armazenamento frigorífico, equipas de frota e operações, e responsáveis de cadeia de abastecimento do lado dos expedidores, nos setores alimentar, de bebidas e de saúde. Isto ajudou-nos a colmatar as lacunas das fontes documentais com intervalos realistas para a combinação de serviços e a utilização.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 34% | Diretores executivos (CXOs): 14% |
| Nível intermédio: 44% | Líderes funcionais/de unidade: 40% |
| Participantes de menor dimensão: 22% | Gestores: 46% |
Dimensionamento do Mercado e Previsão
O dimensionamento começou com uma construção de cima para baixo que reconstrói a receita de serviços de cadeia de frio do Reino Unido utilizando conjuntos de procura para distribuição com controlo de temperatura, convertendo depois esses conjuntos em despesa através da aplicação de lógica de combinação de serviços e de fixação de preços. O modelo foi posteriormente verificado com aproximações seletivas de baixo para cima, como a capacidade e utilização de instalações amostradas multiplicadas por intervalos de tarifas de armazenamento, mais verificações de transporte ao nível dos corredores utilizando cargas típicas, frequência de viagens e bandas tarifárias, antes de os totais serem ajustados.
Na prática, alguns dados de entrada determinaram a maior parte do peso do modelo, incluindo as adições de capacidade de armazéns frigoríficos, os padrões de utilização e rendimento, a divisão entre atividade refrigerada e congelada, e a intensidade de envios ligada aos ciclos de reabastecimento de mercearia e de restauração coletiva. Do lado da saúde, os requisitos de manuseamento a frio e as etapas de manuseamento orientadas pela conformidade foram utilizados para refletir uma maior intensidade de serviço para determinados produtos. A previsão foi realizada através de análise de cenários apoiada por regressão multivariada ligeira sobre fatores como o consumo alimentar e a combinação de importações, o crescimento da capacidade de armazenamento, a direção dos custos de combustível e energia, e o ritmo de adoção de monitorização e rastreabilidade. Quando os relatórios dos operadores eram irregulares, tratámos as lacunas utilizando intervalos de pares e testando-os novamente em entrevistas até que as receitas implícitas se alinhassem com as realidades operacionais observadas.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados cruzando-os com sinais independentes, incluindo anúncios de crescimento de capacidade, direção dos fluxos comerciais, e tendências de utilização e fixação de preços reportadas recolhidas em entrevistas. Quando surgiram valores atípicos, revisitámos os pressupostos e verificámos novamente o rasto de dados subjacente, e desencadeámos chamadas de acompanhamento quando um fator parecia inconsistente com o que os operadores estavam a observar.
Antes da aprovação final, o modelo e os pressupostos-chave passam por revisões internas em múltiplas etapas, com verificações de variância ao nível do serviço, de modo a que os totais não dependam de um único fator. Os relatórios são atualizados anualmente, e são feitas atualizações intercalares quando ocorrem eventos materiais, como grandes alterações de capacidade, mudanças de política ou movimentos acentuados de custos. Imediatamente antes da entrega, é realizada uma nova revisão por parte de um analista para garantir que a perspetiva reflete os dados públicos e primários mais recentes disponíveis.
Dimensão do Mercado de Logística de Cadeia de Frio do Reino Unido da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os diferentes valores de mercado publicados para a logística de cadeia de frio do Reino Unido podem variar porque o âmbito nem sempre é o mesmo, e porque os pressupostos de fixação de preços e utilização são atualizados em momentos diferentes. Alguns editores também misturam receitas de serviços com itens adjacentes, o que pode fazer subir os totais sem que isso seja óbvio para o leitor.
As maiores discrepâncias resultam geralmente do que é contabilizado como serviço logístico e da rapidez com que os preços são atualizados quando os custos de energia, mão de obra e transporte se movem. Algumas estimativas também aplicam rampas de utilização agressivas para nova capacidade de armazenamento frigorífico ou utilizam um único preço médio por palete ou por viagem em todo o país, o que tende a ignorar a divisão entre refrigerado e congelado e os encargos de manuseamento de valor acrescentado. Separar a receita de armazenamento e transporte contratados dos valores dos ativos, e utilizar intervalos de utilização verificados em entrevistas, explica grande parte da dispersão observada na tabela. Esta abordagem de modelação é consistente com a forma como a Mordor Intelligence trata as receitas exclusivas de serviços.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 9,37 mil milhões de USD (2025) | |
| Publicação Setorial A | 10,65 mil milhões de USD (2025) | Esta estimativa parece incluir uma atividade de cadeia de frio mais ampla para além da logística externalizada, e provavelmente combina a receita de serviços dos operadores com o valor mais abrangente do setor de armazenamento frigorífico, o que infla o total em comparação com uma perspetiva exclusiva de serviços. |
| Consultora Regional B | 12,30 mil milhões de USD (2026) | O valor mais elevado consistente com aumentos de preços mais rápidos e uma rampa de utilização assumida mais elevada para a capacidade adicionada, podendo também utilizar um único pressuposto de tarifa nacional sem separar a intensidade de manuseamento refrigerado, congelado e de valor acrescentado. |
No geral, as diferenças remontam principalmente às fronteiras do âmbito e à forma como os preços e a utilização são tratados por ano. Ao ancorar o total em conjuntos de procura observáveis e, em seguida, testando as receitas implícitas com dados dos operadores, a estimativa permanece rastreável a variáveis claras e verificações repetíveis, em vez de uma média ampla.
Principais Perguntas Respondidas no Relatório
Qual valor o mercado de logística de cadeia de frio do Reino Unido atingirá até 2031?
O setor deve atingir USD 11,87 bilhões em 2031, acima dos USD 9,75 bilhões em 2026, a um CAGR de 4,02%.
Qual tipo de serviço está se expandindo mais rapidamente na logística com controle de temperatura?
Os serviços de valor agregado, como embalagem especializada, reetiquetagem e suporte aduaneiro, estão crescendo a um CAGR de 4,37% até 2031, superando armazenamento e transporte.
Por que as operações resfriadas estão ganhando impulso em comparação à capacidade de congelados?
O aumento dos volumes de mercearia eletrônica e o crescimento de biológicos que devem permanecer entre 2 °C e 8 °C estão impulsionando os serviços resfriados a um CAGR de 4,08%, o mais alto entre as faixas de temperatura.
Qual é a gravidade da escassez de motoristas para o transporte refrigerado?
O Reino Unido precisa de 40.000 novos motoristas de veículos pesados anualmente até 2029, enquanto um déficit atual de cerca de 50.000 operadores habilitados está inflacionando salários e sobrecarregando os cronogramas de entrega.
Quais ações de sustentabilidade as empresas estão adotando para reduzir as contas de energia?
Os operadores estão elevando as configurações do congelador de –18 °C para –15 °C, instalando telhados solares e testando caminhões elétricos; essas medidas podem reduzir o consumo de eletricidade do armazém em 10-11% e diminuir drasticamente as emissões da frota.
Como as regras de segurança alimentar pós-Brexit influenciam a demanda de cadeia de frio?
Certificados sanitários obrigatórios, pré-notificações e novos postos de inspeção de fronteira exigem trânsito rastreável e com temperatura segura, levando os embarcadores a depender cada vez mais de especialistas em cadeia de frio em conformidade.