
Tamanho e Participação do Mercado de Logística de Cadeia Fria da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 94.46 Bilhões de dólares |
| Tamanho do Mercado (2026) | 104.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 172.6 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.56 % |
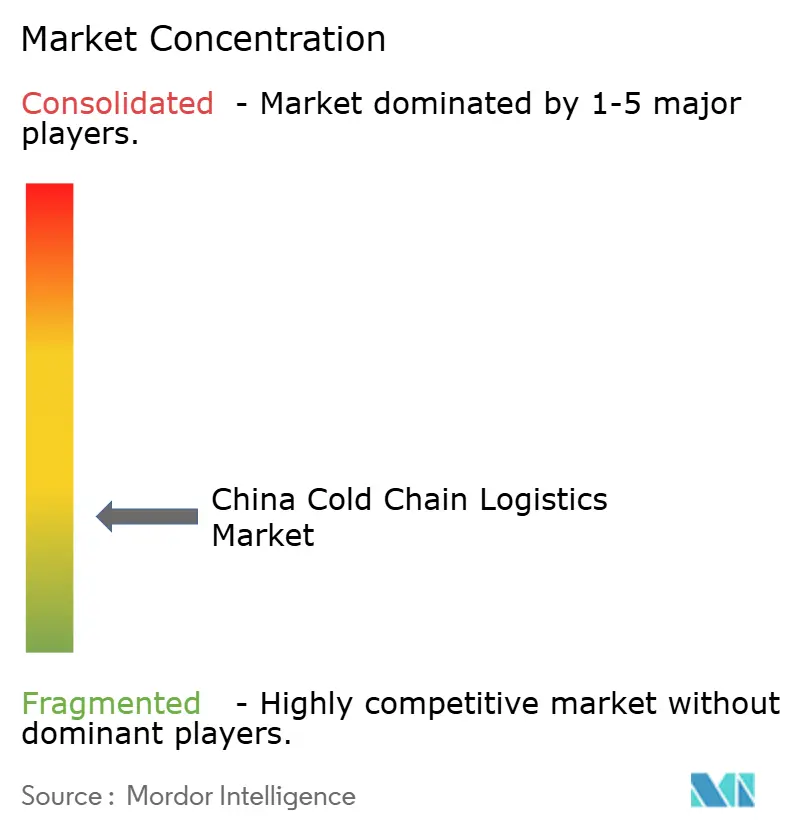
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Cadeia Fria da China por Mordor Intelligence
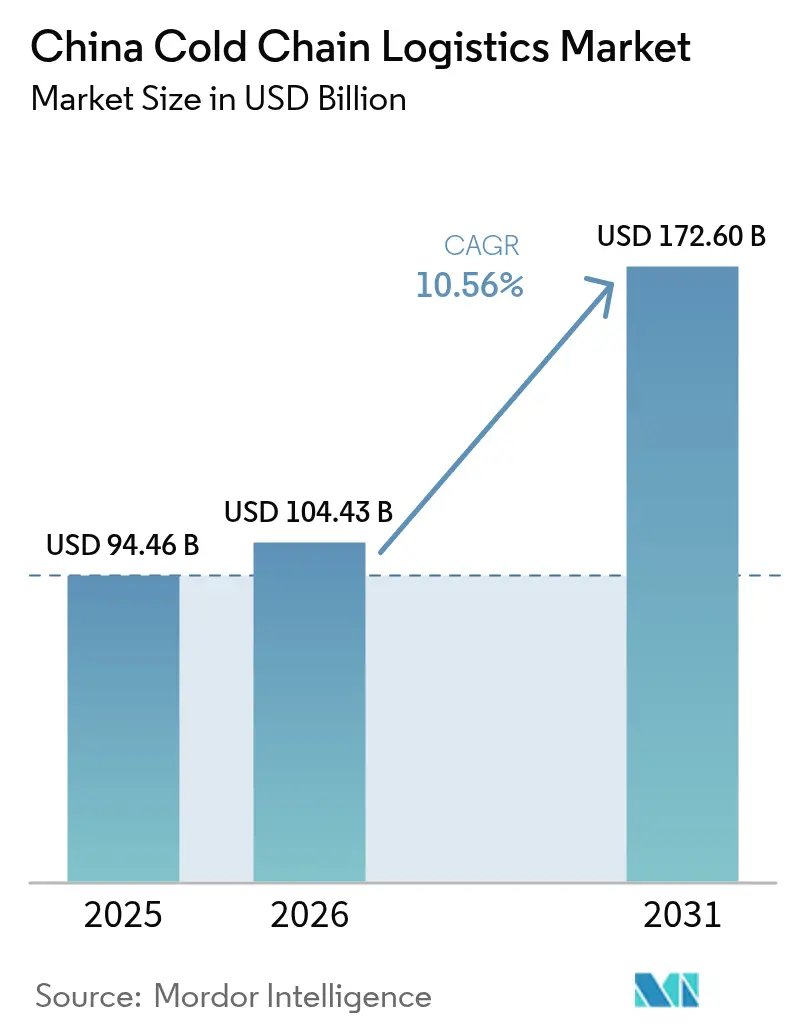
Espera-se que o tamanho do Mercado de Logística de Cadeia Fria da China cresça de USD 94,46 bilhões em 2025 para USD 104,43 bilhões em 2026, com previsão de atingir USD 172,6 bilhões até 2031 a um CAGR de 10,56% no período de 2026-2031.
Os investimentos provenientes do 14.º Plano Quinquenal continuam a adicionar depósitos modernos de múltiplas temperaturas nas províncias do interior, reduzindo o histórico desequilíbrio costeiro do setor e abrindo novas fontes de receita para fornecedores integrados. Ao mesmo tempo, a proliferação do comércio eletrónico de alimentos frescos continua a comprimir as janelas de entrega, levando os operadores a integrar centros de micro-atendimento nas redes de longo curso existentes. A procura por rotas de temperatura ultrabaixa em conformidade com as normas GDP está a crescer em paralelo com as ambições de exportação biofarmacêutica da China, o que eleva os rendimentos médios por tonelada e acelera as atualizações tecnológicas. Os agregados familiares de classe média estão a adquirir mais carnes resfriadas e frutos do mar importados, impulsionando o volume através de corredores centrados nos portos que já beneficiam de escala. A fragmentação da última milha e a escassez de técnicos de refrigeração certificados persistem, mas a trajetória mais ampla continua a ser de escala, digitalização e consolidação gradual.
Principais Conclusões do Relatório
- Por tipo de serviço, o armazenamento refrigerado reteve 50,32% da participação de mercado em 2025, enquanto os serviços de valor agregado lideram o campo com um CAGR de 11,90% até 2031.
- Por faixa de temperatura, o manuseio resfriado (0–5 °C) dominou com 58,12% de participação em 2025; a logística congelada (–18–0 °C) está a expandir-se mais rapidamente com um CAGR de 11,01% até 2031.
- Por aplicação, frutas e vegetais contribuíram com 28,38% da procura em 2025, enquanto se projeta que produtos farmacêuticos e biológicos cresçam a um CAGR de 14,12% até 2031.
- Por região, o Leste da China representou 33,74% do mercado em 2025, enquanto o Sudoeste da China lidera o crescimento com um CAGR de 12,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Logística de Cadeia Fria da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Infraestrutura Nacional de Cadeia Fria ao Abrigo do 14.º PQP Acelerando a Construção de Armazéns | +2.1% | Nacional, com prioridade no interior | Longo prazo (≥ 4 anos) |
| Rápida Expansão do Comércio Eletrónico de Alimentos Frescos | +1.5% | Urbano nacional | Curto prazo (≤ 2 anos) |
| Boom de Exportações Biofarmacêuticas Impulsionando a Cadeia Fria de Temperatura Ultrabaixa em Conformidade com GDP | +1.3% | Leste e Norte da China | Médio prazo (2-4 anos) |
| Crescente Apetite da Classe Média por Carnes Resfriadas e Frutos do Mar Importados | +0.8% | Nacional, com maior penetração nas cidades costeiras | Médio prazo (2-4 anos) |
| Programas de Modernização da Segurança dos Laticínios Estimulando a Logística de Leite Controlada por Temperatura | +0.6% | Nacional, com foco nas regiões produtoras de laticínios | Longo prazo (≥ 4 anos) |
| Subsídios de Eficiência Energética para Sistemas de CO₂/Amónia Reduzindo as Barreiras de Capex | +0.4% | Nacional, com ênfase nas zonas industriais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Nacional de Cadeia Fria ao Abrigo do 14.º PQP Acelerando a Construção de Armazéns
Os planos do governo central reservam capital significativo para rodovias de cadeia fria que ligam as zonas de produção aos mercados urbanos, visando uma taxa de distribuição refrigerada de 25% para frutas e 45% para carnes até 2027[1]Comissão Nacional de Desenvolvimento e Reforma, "14.º Plano Quinquenal para o Desenvolvimento da Logística de Cadeia Fria," ndrc.gov.cn. Os centros do interior em Henan, Hunan e Sichuan representam agora uma maior parcela dos novos metros cúbicos do que os centros costeiros, reduzindo as lacunas históricas e diminuindo as distâncias de transporte[2]Governo Provincial de Sichuan, "Plano de Implementação para Bases de Logística de Cadeia Fria," sc.gov.cn. Esta expansão já está a reduzir o desperdício de produtos hortícolas e a incentivar o cultivo de culturas de maior valor, um desenvolvimento que amplia a diversidade de produtos nos canais retalhistas.
Expansão Rápida do Comércio Eletrónico de Alimentos Frescos
As promessas de entrega no mesmo dia por parte de plataformas como JD Fresh e Freshippo obrigaram os transportadores tradicionais a instalar nós de micro-atendimento dentro dos anéis urbanos. Cada nó suporta tipicamente três bandas de temperatura, permitindo que as encomendas sejam preparadas em minutos após a confirmação. O software de otimização de rotas está a reduzir os quilómetros em vazio, o que significa que as carrinhas frigoríficas urbanas podem realizar mais paragens por turno. Os consumidores respondem com cestas de compras maiores quando confiam na integridade da temperatura, reforçando a vantagem competitiva da plataforma.
Boom de Exportações Biofarmacêuticas Impulsionando a Cadeia Fria de Temperatura Ultrabaixa em Conformidade com GDP
Os fabricantes de produtos biológicos da China transportam agora terapias que exigem manuseio entre −20 °C e −70 °C, um processo regido pelas normas GDP da Administração Nacional de Produtos Médicos que se alinham com os padrões da UE. Os fornecedores que validam contentores e registam dados de cadeia de custódia podem fixar o preço das cargas a dois a três vezes o rendimento da carga alimentar. Esses prémios justificam investimentos em sistemas de azoto líquido que posteriormente servirão os mercados de nicho de frutos do mar e pesquisa laboratorial, elevando assim a competência técnica de toda a indústria.
Crescente Apetite da Classe Média por Proteínas Resfriadas Importadas
Os agregados familiares abastados estão a gastar mais em carne bovina australiana e salmão norueguês, produtos que devem permanecer entre 0 °C e 4 °C desde o porto até ao prato. Os corredores de importação através de Xangai e Ningbo incorporam agora rastreadores em tempo real em cada frigorífico, tornando a conformidade de temperatura uma afirmação de marketing visível. Os fornecedores domésticos de carne bovina estão a responder atualizando a sua própria logística, pelo que as melhorias se repercutem nas cadeias de abastecimento locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Rede Frigorífica de Última Milha Fragmentada Causando Elevadas Taxas de Desperdício | -1.2% | Cidades de 3.ª categoria | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos de Refrigeração Industrial Certificados | -0.8% | Regiões do interior | Médio prazo (2-4 anos) |
| Tarifas Elevadas de Eletricidade e Instabilidade da Rede em Armazéns Frigoríficos de 3.ª Categoria | -0.7% | Cidades de 3.ª categoria e áreas rurais | Médio prazo (2-4 anos) |
| Norma de Emissões China VI para Camiões Inflacionando os Custos de Retrofitting da Frota Frigorífica | -0.5% | Nacional, com maior impacto nos operadores de menor dimensão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Rede Frigorífica de Última Milha Fragmentada
Os dados do estudo do mercado de Logística de Cadeia Fria da China mostram que as taxas de desperdício de folhas verdes ultrapassam os 10% em algumas cidades de terceira categoria porque muitas empresas de entrega utilizam carrinhas não isoladas. As seguradoras exigem cada vez mais registos de temperatura para sinistros, levando a prémios mais elevados para transportadores sem equipamento de monitorização. Os novos participantes com tecnologia que agrupam encomendas em diferentes lojas estão a ganhar quota, prenunciando a consolidação na distribuição urbana.
Escassez de Técnicos de Refrigeração Certificados
Um défice nacional de dezenas de milhares de técnicos qualificados restringe a implementação de sistemas de refrigerantes naturais. Os operadores nas províncias ocidentais aguardam frequentemente dias para reparações, reduzindo o tempo de atividade dos equipamentos e aumentando as faturas de eletricidade. Os principais fornecedores de equipamentos integram agora formação com a instalação, monetizando a lacuna de competências enquanto melhoram a qualidade do serviço. As instalações que asseguram rapidamente pessoal certificado reportam custos de manutenção mais baixos e pegadas de carbono melhoradas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Tipo de Serviço: O Domínio do Armazenamento Mascara a Oportunidade no Transporte
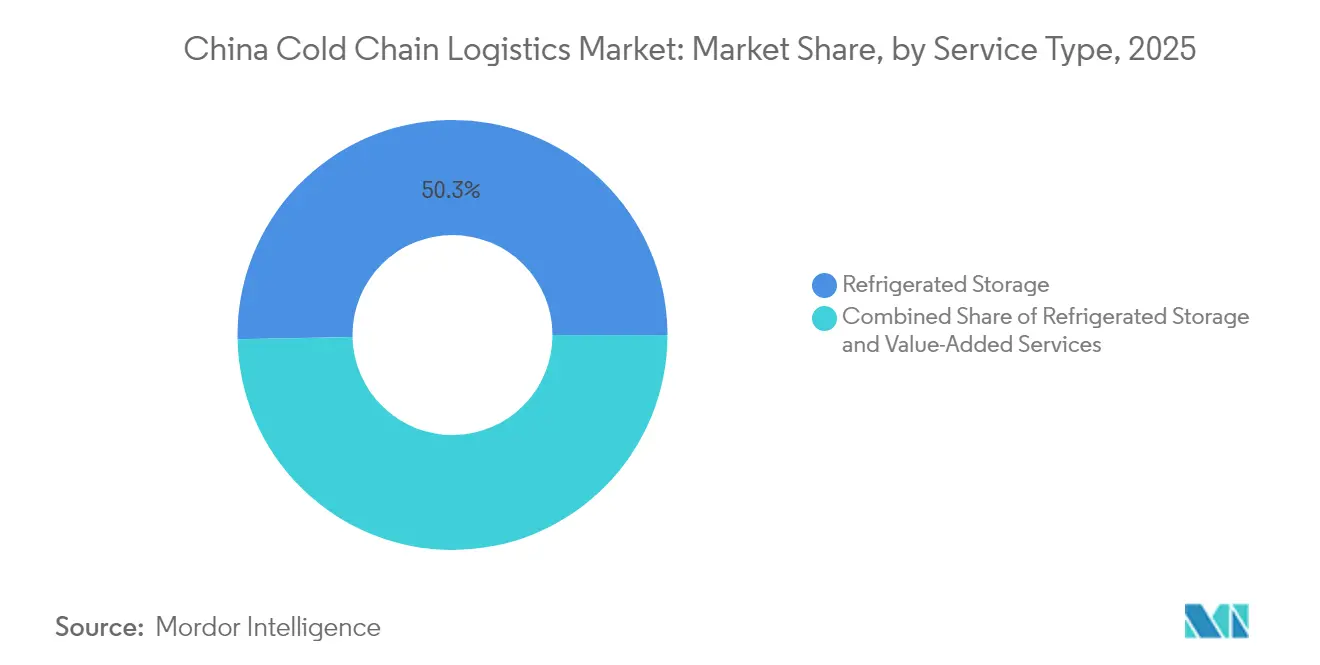
O armazenamento refrigerado representou 50,32% da participação de mercado da Logística de Cadeia Fria da China em 2025, sublinhando a necessidade de capacidade fixa. O crescimento nos serviços de valor agregado é mais rápido, com um CAGR previsto de 11,90% até 2031, demonstrando que os expedidores pagam cada vez mais por tarefas como reembalagem, inspeção e kitting. Os operadores que combinam armazenamento com estes serviços melhoram a sua receita por metro quadrado, criando um amortecedor contra a concorrência de preços no armazenamento básico de paletes. Os modelos integrados também reduzem os erros de manuseio porque os bens permanecem dentro de um ecossistema digital único desde a entrada até à saída.
O transporte refrigerado permanece a segunda maior categoria e continua a beneficiar dos prazos do comércio eletrónico que comprimem os ciclos de encomenda para entrega. Os reboques equipados com sensores transmitem agora dados de temperatura e abertura de portas a cada dois minutos, reduzindo sinistros e apoiando alterações dinâmicas de rota quando o tráfego aumenta. Os pequenos transportadores incapazes de financiar tais atualizações arriscam perder contratos para intermediários tecnológicos de ativos leves que podem garantir visibilidade sem possuir camiões. O panorama inclina-se, portanto, para frotas menos numerosas mas maiores, em parceria com plataformas de software.


Tipo de Temperatura: Expansão do Segmento Resfriado Impulsionada pela Revolução dos Produtos Frescos
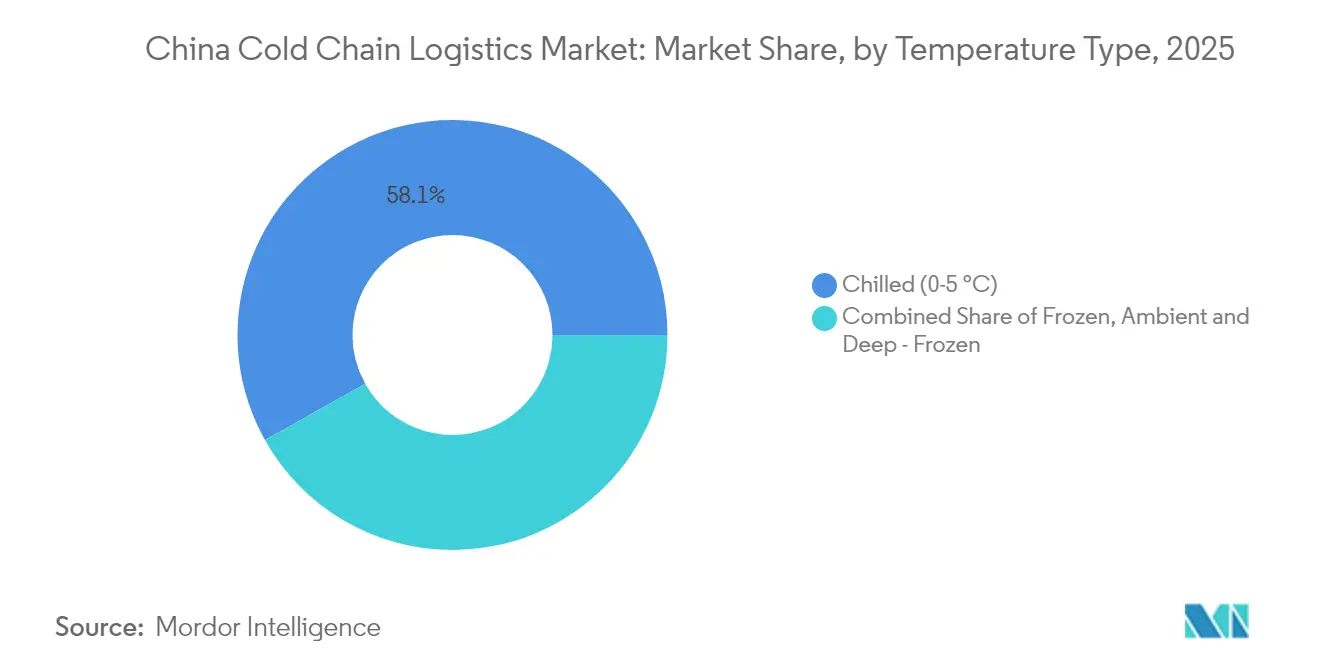
A logística resfriada (0 °C–5 °C) captou 58,12% do tamanho do mercado de Logística de Cadeia Fria da China em 2025, uma vez que os produtos frescos e os laticínios permaneceram centrais nas dietas domésticas. As rotas congeladas (−18 °C–0 °C) estão a expandir-se a mais de 11% de CAGR graças aos alimentos de conveniência e às importações de carne de longo curso. O segmento ultracongelado e de temperatura ultrabaixa cresce mais rapidamente, impulsionado pelos produtos biológicos e algumas sobremesas premium que necessitam de −40 °C ou menos. As instalações capazes de lidar com três bandas sob o mesmo teto podem alternar câmaras conforme a procura muda, maximizando a utilização e reduzindo os períodos de retorno do investimento.
O hardware energeticamente eficiente está a difundir-se por todas as bandas. Os sistemas de dióxido de carbono, apoiados por subsídios centrais, reduzem as faturas de energia e evitam as quotas de refrigerantes sintéticos. Os utilizadores relatam que o custo inicial mais elevado é recuperado em cinco anos através de menores gastos com eletricidade e manutenção, sugerindo um argumento financeiro claro para a tecnologia verde na indústria de Logística de Cadeia Fria da China.
Aplicação: Frutas e Vegetais Lideram Enquanto os Produtos Farmacêuticos Aceleram
Frutas e vegetais detiveram 28,38% da participação de mercado da Logística de Cadeia Fria da China em 2025, refletindo a escala da horticultura doméstica. Os modelos de abastecimento direto que transportam produtos em horas após a colheita reduziram o desperdício e alargaram o prazo de validade, pelo que os supermercados podem agora abastecer mais SKUs e reduzir as reposições a meio da semana. A carne e as aves são o segundo maior segmento, com inspeções de importação mais rigorosas a impulsionar a procura por espaço de armazenamento certificado.
Os produtos farmacêuticos e biológicos formam o segmento de crescimento mais rápido, com um CAGR superior a 14% até 2031. As rigorosas normas GDP significam tolerância zero para desvios de temperatura, pelo que as cargas obtêm rendimentos premium que cobrem os custos adicionais de conformidade. Os fabricantes de vacinas assinam contratos plurianuais para garantir capacidade, proporcionando aos fornecedores fluxos de receita previsíveis. As ferramentas de monitorização de precisão desenvolvidas para o setor farmacêutico estão agora a cruzar-se com categorias de alimentos de alto valor, uma tendência que eleva as expectativas de serviço em toda a indústria.
Análise Geográfica
O Leste da China reteve 33,74% da participação de mercado da Logística de Cadeia Fria da China em 2025, sustentado por mercados consumidores densos e acesso a portos. O volume de contentores em Xangai apoia o transbordo rápido de salmão resfriado transportado por via aérea da Europa, reforçando o papel da região como porta de entrada para importações premium. Os agrupamentos farmacêuticos em Jiangsu e Zhejiang geram uma procura constante por armazenamento a 2 °C–8 °C, proporcionando receitas contraestacionais que equilibram os picos dos produtos hortícolas. Os operadores descrevem as tarifas de energia como o principal obstáculo de custos, levando a investimentos pesados em energia solar em coberturas e isolamento de alta eficiência.
O Sudoeste da China regista o CAGR regional mais elevado da indústria, de 12,42% até 2031. Os incentivos governamentais atraem parques logísticos para Chengdu e Chongqing, criando um corredor alternativo que liga ao Sudeste Asiático por serviço ferroviário-marítimo. Os invernos amenos da região reduzem as cargas de energia de refrigeração, conferindo vantagens de custo para armazenamento a longo prazo. Os produtores de citrinos em Sichuan pré-arrefecem agora os frutos na exploração agrícola, reduzindo as taxas de perda e permitindo a exportação para os mercados do norte. Os primeiros a entrar no mercado beneficiam de vantagens de primeiro participante em disponibilidade de terrenos e mão-de-obra local, posicionando-se para crescer a par do aumento do consumo.
O Norte da China combina a área da capital nacional com os hinterlands produtores de cereais. As temperaturas ambiente mais frias reduzem o consumo de energia em metade do ano, mas os verões quentes e húmidos sobrecarregam o isolamento legado. Os grandes centros de distribuição em redor de Tianjin utilizam ventilação inteligente para gerir a condensação, melhorando a segurança e reduzindo o risco de bolor. As rotas transfronteiriças com a Mongólia transportam carne bovina congelada e gelados, utilizando frigoríficos eletrificados que se ligam à energia da linha ferroviária para reduzir os custos com gasóleo. As autoridades locais oferecem isenções de portagem para camiões de baixas emissões, incentivando as frotas a adotar motores mais limpos mais cedo do que noutras regiões.
Panorama regulatório
A logística de cadeia fria da China é moldada pelo planejamento nacional e por um conjunto de normas que continua elevando as metas de cobertura de distribuição e as expectativas de conformidade de temperatura. O 14º Plano Quinquenal para o Desenvolvimento da Logística de Cadeia Fria (2021-2025) sustenta as melhorias de infraestrutura e serviços, e a Comissão Nacional de Desenvolvimento e Reforma (NDRC) tem utilizado o programa Nacional de Bases de Logística de Cadeia Fria de Retaguarda para orientar investimentos, atingindo 105 bases após o anúncio do 5º lote em junho de 2025.
Os requisitos de rastreabilidade e capacidade de serviço foram reforçados por meio de normas atualizadas que afetam tanto embarcadores quanto prestadores de logística terceirizada (3PL). A norma GB/T 28843-2024 (Requisitos de Gestão de Rastreabilidade da Logística de Cadeia Fria de Alimentos) entrou em vigor em 1º de setembro de 2024, formalizando as expectativas de rastreabilidade de ponta a ponta para operações de cadeia fria de alimentos, enquanto a WB/T 1153-2026 (Especificação de Serviço de Logística de Cadeia Fria de Lácteos) entrou em vigor em 1º de maio de 2026, adicionando requisitos de serviço mais prescritivos para fornecedores de cadeia fria focados em lácteos.
Análise da cadeia de valor
A cadeia de valor vai de produtores e importadores a montante, passando por nós de pré-refrigeração e processamento, até operadores de armazenagem e transporte multitemperatura, e depois segue para canais a jusante, como supermercados, foodservice e comércio eletrônico de produtos frescos. O planejamento nacional tem influenciado cada vez mais tanto onde a capacidade é construída quanto como o desempenho é avaliado. A rede de bases de retaguarda da NDRC atingiu 105 locais até junho de 2025, enquanto a norma GB/T 31086-2025 (Requisitos e Indicadores de Avaliação para Capacidades de Serviço de Cadeia Fria de Empresas de Logística), implementada em 1º de junho de 2025, fornece uma estrutura padronizada para avaliar as capacidades de serviço de cadeia fria entre empresas de logística.
Na prática, os fluxos estão se consolidando em padrões do tipo hub-and-spoke que conectam zonas de produção e portos à microdistribuição urbana. Adições recentes de capacidade incluem corredores adjacentes a portos e no interior, incluindo a inauguração pela MEDLOG e pela China Master Logistics de uma instalação de armazenagem refrigerada de 80.000 toneladas na Zona de Livre Comércio de Lingang, em Shanghai, em março de 2026, além de projetos no interior, como o início da construção pelo Mingpinfu Group de um parque logístico inteligente de cadeia fria de 16 bilhões de yuanes em Zhengzhou, província de Henan, em fevereiro de 2026. Os pontos de estrangulamento relatados em toda a cadeia incluem fragmentação da última milha, escassez de técnicos de refrigeração certificados e restrições operacionais, como a disponibilidade de tomadas para contêineres refrigerados em terminais importantes.
Panorama Competitivo
Cerca de 70% da participação de mercado da Logística de Cadeia Fria da China está distribuída entre as quinze principais empresas, mas centenas de empresas locais mantêm os preços fluídos. Os grandes operadores como a Sinotrans e a China Merchants investem capital em parques nacionais, assegurando contratos de eletricidade que atenuam a volatilidade energética. Os operadores centrados em tecnologia, incluindo SF Cold Chain e JD Logistics, concentram-se no atendimento no mesmo dia e na transparência de dados, comandando frequentemente tarifas unitárias mais elevadas. Os especialistas estrangeiros como a Lineage fazem parceria com empresas domésticas para navegar pelos limites de participação acionista, importando automação de armazéns que aumenta o rendimento.
As vantagens competitivas provêm cada vez mais do software, e não apenas dos metros cúbicos. As ferramentas de IA preveem cargas de pico durante as épocas festivas, permitindo que os transportadores pré-posicionem reboques e evitem custos de pico. Os projetos-piloto de blockchain fornecem aos expedidores registos de temperatura imutáveis, reduzindo o tempo de resolução de litígios. As empresas mais pequenas sem estas ferramentas podem licenciar plataformas ou sair de mercados de nicho. A escassez de técnicos amplifica a divisão porque as grandes empresas podem gerir academias de formação internas, garantindo o tempo de atividade e a confiança dos clientes.
Líderes da Indústria de Logística de Cadeia Fria da China
Sinotrans Limited
SF Express
Beijing Ershang Group
NICHIREI CORPORATION
Shanghai Jin Jiang International Industrial Investment Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A formalização de bases nacionais de logística de cadeia fria de retaguarda gera demanda por operadores capazes de garantir posições dentro ou próximas às cidades-base designadas e conectá-las a armazenagem multitemperatura, serviços de valor agregado e distribuição com prazos definidos. O anúncio da NDRC em junho de 2025 sobre o 5º lote de projetos elevou o total para 105 bases de retaguarda, e a transição de uma expansão ampla para operações padronizadas e digitalizadas favorece oportunidades para fornecedores que ofereçam rastreabilidade, processos validados de controle de temperatura e monitoramento de nível empresarial alinhado às normas nacionais.
Corredores de perecíveis centrados em portos e transfronteiriços também estão atraindo investimentos e parcerias que favorecem players integrados com capacidade de manuseio de importação-exportação e operações alfandegadas. Em março de 2026, a MSC (MEDLOG) e a China Master Logistics lançaram uma joint venture operando cinco instalações de armazenagem refrigerada em Shanghai, Tianjin e Ningbo, ancorada por um local de 80.000 toneladas na Zona de Livre Comércio de Lingang, em Shanghai, o que sinaliza uma ligação mais estreita entre as redes de frete marítimo e a armazenagem refrigerada doméstica. O endurecimento de normas em verticais especializadas adiciona mais oportunidades de expansão de serviços. A WB/T 1153-2026 (em vigor a partir de 1º de maio de 2026) eleva o padrão para os serviços de logística de cadeia fria de lácteos, e projetos automatizados de grande escala, como o desenvolvimento da Yuhu Cold Chain em Tianjin (investimento de 4,86 bilhões de yuanes, com a fase de conclusão da estrutura relatada em março de 2026), apontam para uma demanda por capacidades de maior rendimento, multitemperatura e ultrabaixa temperatura que instalações legadas menores muitas vezes não conseguem atender.
Desenvolvimentos recentes do setor
- Junho de 2026: A SF Express propôs um investimento de 180 milhões de USD para desenvolver instalações de logística de cadeia fria e armazém alfandegado em Mongla, em Bangladesh. A medida expande a presença da SF Express em serviços de temperatura controlada além da China e fortalece sua capacidade de apoiar fluxos de comércio eletrônico transfronteiriço e exportação que exigem manuseio de cadeia fria em conformidade.
- Abril de 2026: A Nichirei Corporation anunciou a aquisição de participações em duas empresas indonésias de logística de cadeia fria, a PT Mega Indo Logistik e a PT Mega Internasional Sejahtera. O acordo amplia a rede da Nichirei na ASEAN e apoia embarcadores multinacionais que buscam níveis de serviço de temperatura controlada mais consistentes em rotas de fornecimento e distribuição ligadas à China.
- Abril de 2025: A JD Logistics inaugurou um centro automatizado multitemperatura de 120.000 m² em Suzhou, com cinco zonas climáticas variando de -30 °C até temperatura ambiente. A instalação melhora o rendimento e o manuseio multifaixa para comércio eletrônico de produtos frescos e reabastecimento de varejo, reforçando a transição para adições de capacidade lideradas por automação nas principais regiões de consumo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado é definido como o valor comercial gerado na China por serviços de logística de temperatura controlada que mantêm as mercadorias dentro das faixas de temperatura exigidas durante armazenagem, manuseio e transporte.
Exclusões de escopo: excluímos a armazenagem em temperatura ambiente e o transporte geral que não utiliza controle de temperatura, e também excluímos câmaras frias internas que não fazem parte de atividades de logística terceirizada.
Visão geral da segmentação
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Armazenamento Público
- Armazenamento Privado
- Transporte Refrigerado
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Serviços de Valor Agregado
- Armazenamento Refrigerado
- Por Tipo de Temperatura
- Resfriado (0–5 °C)
- Congelado (–18–0 °C)
- Ambiente
- Ultracongelado / Temperatura Ultrabaixa (Superior a −20 °C)
- Por Aplicação
- Frutas e Vegetais
- Carnes e Aves
- Peixes e Frutos do Mar
- Laticínios e Sobremesas Congeladas
- Padaria e Confeitaria
- Refeições Prontas para Consumo
- Produtos Farmacêuticos e Biológicos
- Vacinas e Materiais para Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outros Perecíveis
- Por Região (China)
- Leste da China
- Norte da China
- Centro-Sul da China
- Sudoeste da China
- Nordeste da China
- Noroeste da China
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajuda a ancorar o mercado em indicadores de atividade real que podem ser verificados ano após ano. Utilizamos fontes públicas como o National Bureau of Statistics of China para contexto de transporte e comércio, a General Administration of Customs para fluxos comerciais de produtos sensíveis à temperatura, e a China Federation of Logistics and Purchasing para sinais operacionais de cadeia fria.
Também revisamos orientações e relatórios de órgãos como o Ministério dos Transportes e a National Medical Products Administration (para indícios de conformidade de distribuição), além de referências da FAO para contextualizar as necessidades de cadeia fria no fornecimento de alimentos. Além disso, relatórios anuais de empresas, apresentações a investidores e imprensa especializada foram utilizados para entender o mix de serviços, a direção de preços e os anúncios de expansão de capacidade, e os resultados foram então verificados cruzadamente usando assinaturas pagas para dados financeiros e inteligência empresarial, notícias e finanças, e dados de importação e exportação em nível de embarque. Esta lista não é exaustiva, e também consultamos outras fontes para coleta, validação e esclarecimento de dados durante a pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar hipóteses difíceis de observar em dados públicos, especialmente em relação à utilização, precificação de serviços e à divisão entre transporte refrigerado e atividade de armazenagem refrigerada. Conversamos com operadores logísticos, proprietários de armazéns refrigerados, embarcadores e parceiros de canal em importantes províncias produtoras e consumidoras, e depois utilizamos ligações de acompanhamento para confirmar quaisquer grandes variações identificadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 17% |
| Nível médio: 55% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 17% | Gerentes: 44% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado começa com uma reconstrução top-down do conjunto endereçável de serviços de cadeia fria na China, onde indicadores de fluxo de transporte, alimentos e produtos farmacêuticos são convertidos em demanda de logística de temperatura controlada, e depois filtrados em receitas comerciais de terceiros. Uma vez estabelecida essa estrutura, aproximações seletivas bottom-up foram usadas para testar a robustez dos totais, como verificações amostrais de capacidade e utilização para armazenagem refrigerada e lógica amostral de preço por tonelada ou preço por viagem para distribuição refrigerada.
As principais entradas usadas no modelo incluem adições de capacidade de armazenagem refrigerada e tendências de ocupação, crescimento da frota de caminhões refrigerados e ritmo de substituição, mix de distância de embarque para redes de distribuição, movimento de preços de serviço para taxas de armazenagem e tarifas de transporte de longa distância, e requisitos de manuseio orientados por conformidade para produtos farmacêuticos e vacinas. Quando faltavam dados bottom-up diretos para operadores menores, as lacunas foram tratadas por meio de premissas substitutas ancoradas na atividade regional observada, depois reverificadas por meio de entrevistas.
Para a previsão, foi utilizada análise de cenários, de modo que o crescimento pudesse ser vinculado a um pequeno conjunto de fatores que os profissionais do setor conseguem validar, como a penetração de alimentos frescos no varejo moderno, o crescimento das importações sensíveis à temperatura e a expansão da distribuição farmacêutica regulada. Essas trajetórias de fatores foram revisadas com os respondentes primários, e a curva de crescimento final foi ajustada somente depois que as premissas puderam ser explicadas de volta ao mesmo conjunto de partes interessadas operacionais.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando o resultado do modelo com sinais independentes, e depois revisando áreas em que a matemática implica utilização, precificação ou mix de serviços irrealistas. Se o total de um segmento se move de forma acentuada de um ano para outro, revisamos as entradas subjacentes, revisitamos os fatores de conversão e recontatamos as fontes quando a variação não pode ser explicada por eventos publicados.
Antes da aprovação final, o arquivo passa por revisões de analistas em múltiplas etapas para que a lógica, as unidades e as conversões de moeda sejam consistentes entre os anos históricos e a janela de previsão. Os relatórios são atualizados anualmente, com atualizações intermediárias quando mudanças políticas importantes, expansões de capacidade ou interrupções logísticas alteram materialmente a demanda. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o Mercado de Logística de Cadeia Fria da China em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a logística de cadeia fria da China podem parecer muito distantes entre si, mesmo quando se referem ao mesmo país e ao mesmo período. A diferença normalmente vem de como cada publicador traça o limite do serviço, quais sinais de demanda são considerados confiáveis, e se o valor é construído como um mercado de receita ou como um proxy de tonelagem de demanda.
A tonelagem de demanda de cadeia fria e o crescimento relatado de receita de cadeia fria são duas verificações que mantêm a estimativa da Mordor Intelligence vinculada a serviços de temperatura controlada de terceiros, em vez de derivar para transporte geral ou atividade de armazenagem refrigerada interna. As diferenças também aparecem quando algumas estimativas incluem itens adjacentes, como vendas de equipamentos de cadeia fria, ou quando usam escalonamento agressivo de preços sem validá-lo em relação às tendências de taxas de armazenagem e de transporte.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 104,43 bilhões de USD (2026) | |
| Associação Setorial A | 746,00 bilhões de USD (2024) | Relatado como receita geral de logística de cadeia fria para a economia, o que pode incluir serviços logísticos mais amplos e relacionados além de armazenagem e transporte comerciais de temperatura controlada, além de ser apresentado em CNY para um ano diferente. |
| Editora Comercial B | 799,00 bilhões de USD (2025) | Utiliza um valor total de mercado do tipo previsão em CNY, frequentemente construído a partir de projeções de receita do setor em alto nível, que pode embutir crescimento otimista de preços e pode não separar a cadeia fria de terceiros das câmaras frias captivas. |
Em conjunto, a diferença é explicada principalmente por escolhas de escopo e unidade, ou seja, receita para toda a economia versus serviços comerciais de logística de cadeia fria, e também por diferenças de ano e de moeda. Ao manter o modelo vinculado a atividades de serviço mensuráveis e depois testar a robustez dos totais com verificações no nível dos operadores, o resultado permanece mais fácil de rastrear até entradas claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho esperado do mercado de Logística de Cadeia Fria da China até 2031?
Prevê-se que o mercado atinja USD 172,6 mil milhões até 2031.
Qual região detém atualmente a maior participação de mercado na Logística de Cadeia Fria da China?
O Leste da China lidera com pouco mais de um terço da receita nacional.
Qual segmento de serviço está a crescer mais rapidamente na indústria de Logística de Cadeia Fria da China?
Os serviços de valor agregado, como embalagem e inspeção de qualidade, estão a expandir-se mais rapidamente do que o armazenamento básico ou o transporte.
Por que razão a cadeia fria farmacêutica está a ganhar maior proeminência?
As rigorosas normas GDP e o crescimento nas exportações de produtos biológicos exigem controlo de temperatura ultrabaixa, criando rotas de margens mais elevadas para fornecedores em conformidade.
Que desafio afeta mais as entregas frigoríficas de última milha?
Uma rede fragmentada de pequenos transportadores sem carrinhas com controlo de temperatura conduz a taxas de desperdício mais elevadas nas cidades de terceira categoria.
Como é que o 14.º Plano Quinquenal influencia o investimento na cadeia fria?
O plano financia novos centros nas províncias do centro e oeste, acelerando o crescimento da infraestrutura para além das regiões costeiras.
Página atualizada pela última vez em:



