
Tamanho e Participação do Mercado de Logística de Cadeia de Frio do Peru
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 510.33 Milhões de dólares |
| Tamanho do Mercado (2026) | 531.1 Milhões de dólares |
| Tamanho do Mercado (2031) | 648.34 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.07 % |
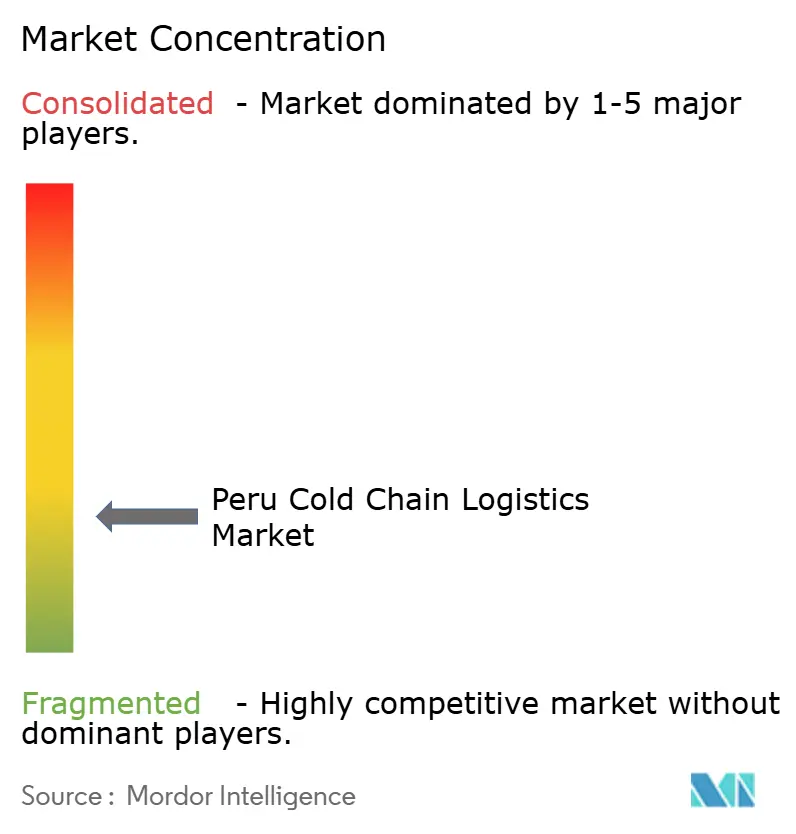
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Cadeia de Frio do Peru por Mordor Intelligence
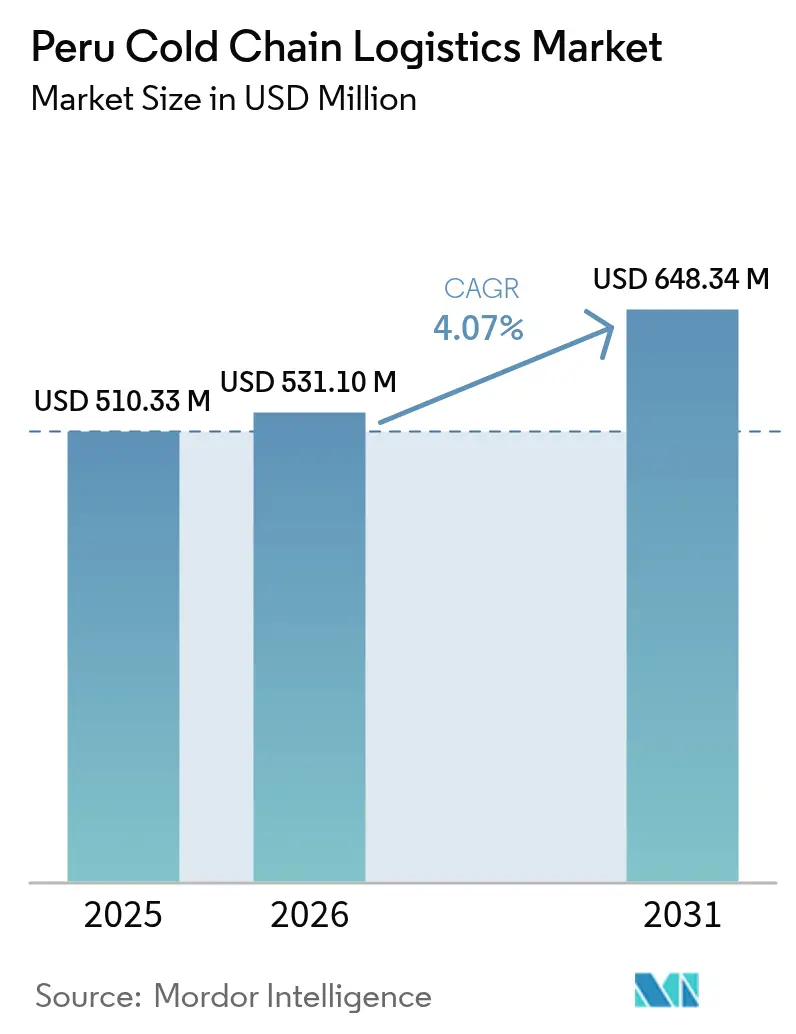
O tamanho do mercado de logística de cadeia de frio do Peru em 2026 é estimado em USD 531,1 milhões, crescendo a partir do valor de 2025 de USD 510,33 milhões com projeções para 2031 mostrando USD 648,34 milhões, crescendo a um CAGR de 4,07% ao longo de 2026-2031. A robusta atividade exportadora de mirtilos, abacates, uvas e frutos do mar mantém as taxas de utilização elevadas nos ativos de armazenamento e transporte refrigerado, enquanto mais de USD 1 bilhão investido em corredores de transporte em 2024 reduziu os tempos médios de transporte e diminuiu o risco de excursões de temperatura. As melhorias portuárias em Callao e a inauguração do megaporto de Chancay reduziram os tempos de navegação para os principais mercados asiáticos em 10 dias e diminuíram os custos logísticos de ponta a ponta em mais de 20%. A digitalização está se acelerando à medida que os operadores implementam sensores IoT, etiquetas BLE e análises baseadas em nuvem para atender às regras de rastreabilidade cada vez mais rigorosas nas cadeias de suprimentos de alimentos e produtos farmacêuticos. A intensidade competitiva está aumentando porque tanto os operadores logísticos terceirizados globais (3PLs) quanto os especialistas regionais veem o mercado de logística de cadeia de frio do Peru como um portal natural para produtos perecíveis sul-americanos destinados à Ásia, Europa e América do Norte.
Principais Conclusões do Relatório
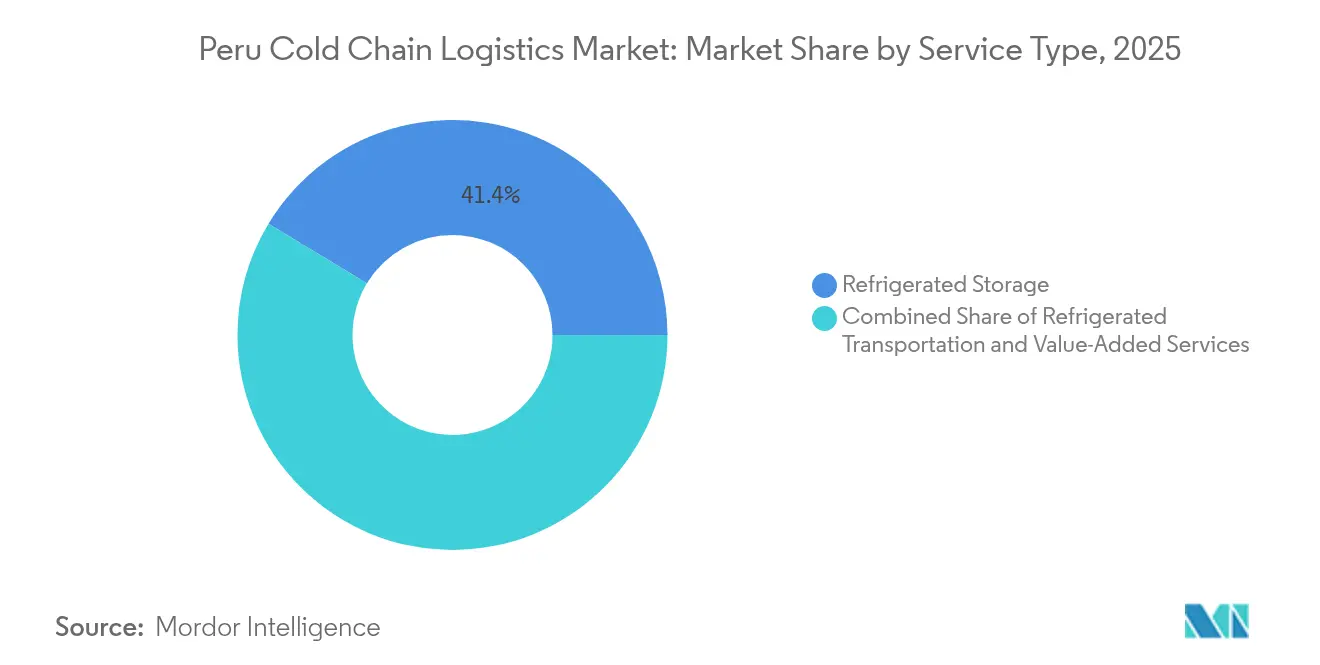
- Por tipo de serviço, o Armazenamento Refrigerado liderou com 41,35% de participação na receita do mercado de logística de cadeia de frio do Peru em 2025, enquanto os Serviços de Valor Agregado devem registrar o CAGR mais rápido de 4,33% até 2031.
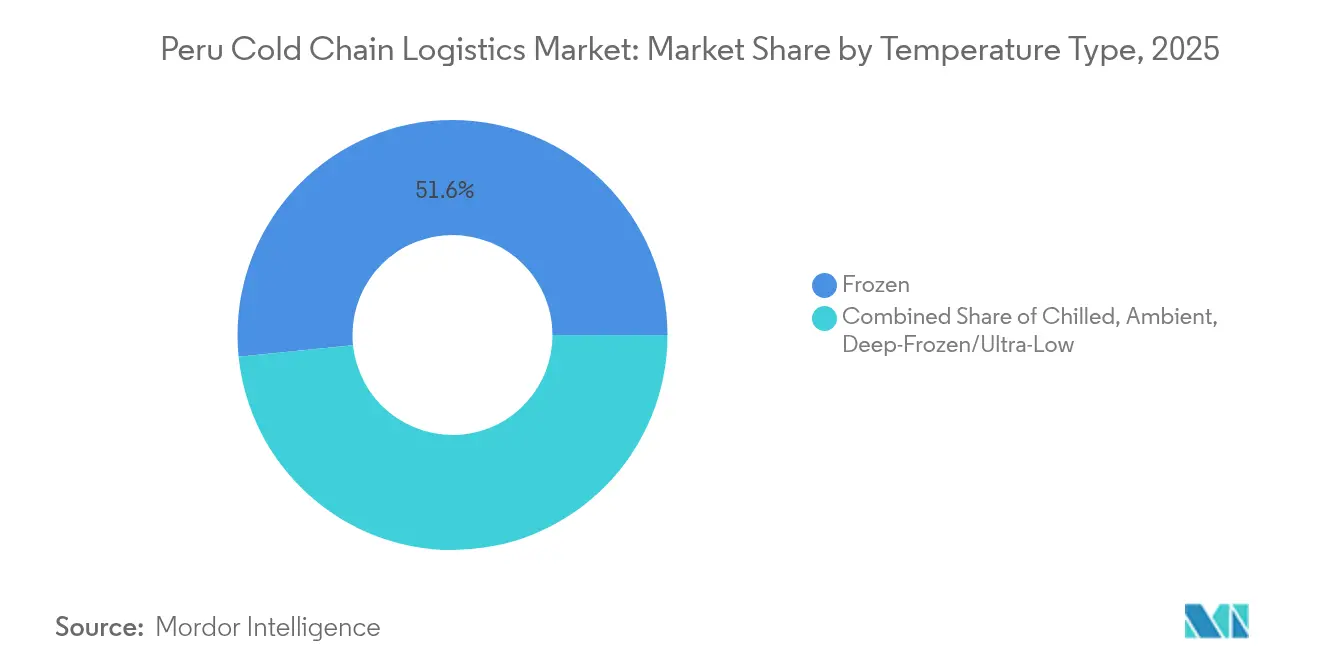
- Por tipo de temperatura, a faixa Congelado (-18 °C–0 °C) representou 51,62% da participação no mercado de logística de cadeia de frio do Peru em 2025 e deve se expandir a um CAGR de 4,82% ao longo de 2026-2031.
- Por aplicação, Frutas e Hortaliças detinham 23,55% de participação no tamanho do mercado de logística de cadeia de frio do Peru em 2025; Refeições Prontas para Consumo deve crescer mais rapidamente a um CAGR de 4,09% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Logística de Cadeia de Frio do Peru
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Boom de exportações de produtos perecíveis de alto valor | +1.2% | Lima, Ica, La Libertad | Médio prazo (2-4 anos) |
| Crescimento do varejo moderno e demanda de e-grocery | +0.8% | Região metropolitana de Lima | Curto prazo (≤ 2 anos) |
| Incentivos à infraestrutura e melhorias nos corredores portuários | +1.0% | Costa Callao-Chancay | Longo prazo (≥ 4 anos) |
| Eficiências de refrigeração e monitoramento habilitadas por IoT | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Crescimento do cluster de biofármacos | +0.4% | Lima, Arequipa | Longo prazo (≥ 4 anos) |
| Armazenamento frio nas fazendas impulsionado pelo clima | +0.3% | Deserto costeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O boom de exportações de produtos perecíveis de alto valor impulsiona a transformação da infraestrutura
As remessas de mirtilos atingiram 326.000 toneladas em 2025, conferindo ao Peru o topo do ranking global e forçando os operadores a adicionar posições de palete configuradas para rápida rotatividade de produtos. Programas de oferta contra-sazonal para a UE e os EUA exigem embarcações com refrigeração a bordo capaz de manter pontos de ajuste dentro de ±0,5 °C em viagens de 20 dias. As exportações de abacate aumentaram 79,2% em 2024, evidenciando a resiliência do mercado de logística de cadeia de frio do Peru apesar dos ventos contrários provocados pelo El Niño. Os serviços de carga fracionada refrigerada para portos da Costa Leste dos EUA reduziram o tempo de permanência em comparação com rotas conteinerizadas e cortaram as taxas de deterioração abaixo de 2%, bem abaixo do referencial setorial de 4%. A conformidade com os protocolos do SENASA e do Departamento de Agricultura dos EUA (USDA) é agora um fator condicionante, de modo que os embarcadores preferem parceiros de logística terceirizada que ofereçam cadeias de custódia com verificação de temperatura de ponta a ponta. Provedores que investem em sistemas de transporte totalmente automatizados e estantes móveis de alta densidade estão conquistando capacidade de processamento adicional antecipando-se à próxima onda de expansão do mercado de logística de cadeia de frio do Peru[1]"Peru Emerge como um Mercado Significativo para Produtos Agrícolas dos EUA." Departamento de Agricultura dos Estados Unidos, fas.usda.gov.
A expansão do varejo moderno acelera a inovação na cadeia de frio da última milha
As redes de supermercados organizadas anunciaram 300 novos estabelecimentos anualmente, e as vendas de e-grocery do Peru cresceram 35% em 2023, ampliando a abrangência de atendimento urbano. Os consumidores estão dispostos a pagar prêmios de 7,1% (frango), 5,8% (suíno) e 5,3% (bovino) por atributos certificados de segurança alimentar, um sinal de que a logística de frio com qualidade assegurada pode gerar margem adicional. Os especialistas em entrega no mesmo dia utilizam otimização de rotas por IA para reduzir as janelas de entrega urbana para menos de 90 minutos, o que está remodelando as redes de armazéns em direção a centros de microatendimento mais próximos dos centros de demanda. A penetração de carteiras digitais deve atingir 28% dos pagamentos em estabelecimentos até 2027, possibilitando fluxos de trabalho de comprovante de entrega instantâneo e registros de temperatura em tempo real acessíveis por QR codes. Essas dinâmicas favorecem provedores integrados que possam combinar armazenamento com múltiplas temperaturas, separação e embalagem, e serviços de frota de última milha dentro do mercado de logística de cadeia de frio do Peru[2]"Anexo 5.1 Especificações para tratamento a frio e localização de sensores em contêineres autorrefrigerados aprovados de acordo com o país de destino", SENASA, gob.pe.
Os incentivos à infraestrutura criam vantagens nos corredores logísticos
Os gastos apoiados pelo governo de USD 1 bilhão em 2024, mais a licitação da rodovia Longitudinal de la Sierra de USD 1,6 bilhão, estão reconfigurando os fluxos de carga das fazendas nas altitudes para os dois portos de Callao e Chancay. A extensão do cais da DP World de USD 400 milhões elevou a capacidade de carga refrigerada em 33% e reduziu o tempo médio de retorno dos caminhões para 11 horas. O megaporto de Chancay, com maioria acionária da Cosco, oferece um previsto benefício fiscal de Zona Econômica Especial (ZEE) que poderia reduzir de 4 a 5 pontos percentuais nos custos operacionais para os 3PLs qualificados. Ramais ferroviários totalizando 545 quilômetros estão em estudo de viabilidade e permitiriam que os contêineres refrigerados migrassem do transporte rodoviário a diesel para tração elétrica, com uma potencial economia de 28% nos custos de energia aos níveis tarifários de 2024. Ao reforçar a confiabilidade dos corredores, esses projetos sustentam a competitividade de longo prazo do mercado de logística de cadeia de frio do Peru.
A integração de IoT transforma o monitoramento de temperatura e a conformidade
Os gateways celulares com múltiplos SIMs agora conectam até 200 sondas BLE por reboque, transmitindo telemetria em tempo real em intervalos de cinco minutos e gerando automaticamente alertas de excursão para as equipes de despacho. Plataformas preparadas para 5G, como o Reefer Runner, aplicam análises preditivas com base em eventos de abertura de porta e previsões ambientais para recomendar configurações de pré-resfriamento que reduzem os ciclos do compressor em 12%. Algoritmos que utilizam matrizes de segmentação de clientes aprimoram as previsões de demanda, permitindo que os operadores realocem dinamicamente as vagas de doca e os turnos de trabalho nas semanas de pico de colheita. Embalagens de gel de mudança de fase inteligentes e etiquetas com autorresfriamento ampliam as janelas de proteção passiva, permitindo que os produtores encaminhem SKUs selecionados por redes de courier convencionais sem gelo seco. Os modelos de Armazém como Serviço integram orquestração em nuvem, robótica e empilhadeiras autônomas, oferecendo aos clientes posições de palete sob demanda, ao mesmo tempo que permitem aos proprietários dos estabelecimentos monetizar o volume cúbico não utilizado. Os adotantes precoces estão posicionando o mercado de logística de cadeia de frio do Peru como um ambiente de testes para ecossistemas escaláveis de "cadeia de frio como plataforma".
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos elevados de energia e instabilidade da rede elétrica | -0.7% | Zonas industriais | Curto prazo (≤ 2 anos) |
| Baixa conectividade rodoviária causando excursões de temperatura | -0.5% | Corredores dos Andes e da floresta | Médio prazo (2-4 anos) |
| Escassez de técnicos em refrigerantes naturais | -0.3% | Centros urbanos | Longo prazo (≥ 4 anos) |
| Taxas voláteis de frete refrigerado | -0.4% | Portos de exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Os custos de energia e a confiabilidade da rede elétrica restringem a eficiência operacional
A geração de energia elétrica atingiu 60.728 GWh em 2024, mas um aumento anual da demanda de 3,3% até 2030 pressionará as margens de reserva e elevará os preços spot para grandes consumidores. A energia hidrelétrica representa 51,8% da geração e é vulnerável a ciclos de seca, aumentando o risco de apagões durante os anos de El Niño. Os geradores a diesel de backup protegem a integridade das temperaturas, mas acrescentam de 7 a 9 centavos por kWh ao custo efetivo de energia, comprimindo as margens dos pequenos armazéns. Os projetos-piloto de armazenamento de energia em baterias em Lima reduziram os picos de demanda da rede em 15%, mas o elevado dispêndio de capital (capex) desacelera a adoção. Até que a confiabilidade da rede elétrica nacional melhore, o mercado de logística de cadeia de frio do Peru favorecerá os operadores com profundidade de capital para investir em soluções de microrrede ou em contratos de compra de energia de longo prazo (PPAs) com desenvolvedores de energia renovável.
A lacuna de competências técnicas limita a adoção de refrigerantes naturais
Uma pesquisa do SNI constatou que 63% das empresas industriais enfrentaram dificuldades para recrutar técnicos qualificados em 2024[3]"Top 10 provedores de logística e armazenamento refrigerado na LATAM 2024," ACR Latinoamerica, acrlatinoamerica.com. Os programas nacionais de treinamento abrangem sistemas de HFC, mas estão atrasados nos currículos de amônia, CO₂ e propano, retardando as atualizações para equipamentos de baixo Potencial de Aquecimento Global (PAG). Os importadores enfrentam esperas de uma semana por engenheiros de comissionamento certificados, elevando os custos dos projetos. Iniciativas regionais como a R-TRADE treinaram 1.200 técnicos desde 2023, mas a penetração permanece abaixo dos 4.000 necessários até 2027. À medida que as regulamentações ambientais se tornam mais rigorosas, um gargalo na mão de obra qualificada pode limitar a velocidade de modernização no mercado de logística de cadeia de frio do Peru.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Infraestrutura de Armazenamento Domina em Meio ao Crescimento do Valor Agregado
O Armazenamento Refrigerado controlou 41,35% da participação no mercado de logística de cadeia de frio do Peru em 2025, principalmente porque os exportadores precisam de armazenamento por várias semanas para sincronizar as janelas de colheita com as partidas dos navios. Dentro deste segmento, as instalações dedicadas privadas para grandes agroexportadores estão crescendo mais rapidamente do que os armazéns públicos para múltiplos clientes, à medida que os produtores buscam maior controle de qualidade. Os Serviços de Valor Agregado, embora representem apenas 11,62% da receita de 2025, devem entregar um CAGR de 4,33%, impulsionados por solicitações agrupadas de reembalagem, amadurecimento e rotulagem por parte das redes de supermercados norte-americanas.
A diversificação em design de embalagens, gestão de etileno e despachantes aduaneiros internos permite que os 3PLs defendam suas margens em um mercado onde as tarifas base de armazenamento por palete caíram 8% desde 2023. O transporte rodoviário permanece o modo de transporte dominante, mas os conectores ferroviários planejados para Chancay poderiam desviar até 12% dos futuros volumes de carga refrigerada. As plataformas de Armazém como Serviço permitem que os clientes reservem metros cúbicos mensalmente, reduzindo as barreiras de entrada e aumentando a utilização de ativos em todo o mercado de logística de cadeia de frio do Peru.
Nota: As participações dos segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Temperatura: O Segmento Congelado Lidera em Participação e Crescimento
A faixa Congelado (-18 °C–0 °C) capturou 51,62% do mercado de logística de cadeia de frio do Peru em 2025 e deve registrar um CAGR de 4,82% até 2031. O crescimento está ancorado no aumento das exportações de manga IQF (Individualmente Congelada Rapidamente), maracujá e abacate em cubos para reprocessadores europeus que buscam matéria-prima a preços acessíveis. A rotatividade de paletes congelados tem média de 17 dias versus 9 dias para SKUs resfriados, o que se traduz em maior utilização de capacidade fixa para os operadores de armazéns.
O segmento Resfriado (0 °C–5 °C) continua a atender mirtilos frescos e abacates Hass destinados à UE e aos EUA, exigindo transbordo rápido em instalações centradas nos portos. O segmento ultracongelado abaixo de -20 °C ainda é de nicho, mas estratégico, abrangendo biológicos, suprimentos para ensaios clínicos e determinados frutos do mar. Os operadores com compressores de acionamento de frequência variável e sistemas de cascata de dois estágios estão reduzindo o consumo de energia em 11%, aguçando a competitividade no mercado de logística de cadeia de frio do Peru.
Nota: As participações dos segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Aplicação: A Base de Frutas e Hortaliças Sustenta a Inovação em Refeições Prontas para Consumo
Frutas e Hortaliças detinham 23,55% de participação na receita do mercado de logística de cadeia de frio do Peru em 2025, refletindo a liderança do país nas exportações contra-sazonais de berries, uvas e aspargos. Os empacotadores para exportação exigem câmaras com controle de umidade para evitar perda de peso, impulsionando o design dos armazéns para sistemas híbridos de resfriamento evaporativo combinado com refrigeração mecânica.
As Refeições Prontas para Consumo, embora com uma base pequena, devem registrar o CAGR mais elevado de 4,09%, impulsionadas pelo boom de entrega de alimentos por aplicativos em Lima e por uma demografia jovem que busca conveniência. As marcas de kits de refeição estão terceirizando a separação e embalagem com garantias de janela de tempo inferiores a 60 minutos, estimulando o investimento em dark stores urbanas e bolsas isotérmicas para entregadores. A expansão para SKUs de valor agregado diversifica os fluxos de receita e fortalece a resiliência do mercado de logística de cadeia de frio do Peru.
Análise Geográfica
Lima-Callao concentra mais de 60% da capacidade nacional de armazenamento refrigerado, devido à proximidade com os portões marítimos e à maior concentração de estabelecimentos de varejo moderno. As filas de caminhões por congestionamento portuário se estenderam por 12 quilômetros no início de 2025, elevando o prêmio para os operadores com pátios de estouro e pools de chassis de contêineres fora do cais. A expansão aeroportuária de USD 2,4 bilhões adiciona resfriadores dedicados para produtos farmacêuticos e deve elevar o volume de carga aérea de perecíveis em 25% entre 2025-2030.
As regiões costeiras do norte, como La Libertad e Lambayeque, estão ampliando a capacidade de packhouses para atender a pipelines combinados de 326.000 toneladas de mirtilos. Os megaprojetos de irrigação colocarão outros 300.000 hectares em produção, tornando essas zonas pontos de concentração de clusters de pré-resfriamento nas fazendas. Os corredores do sul, vinculados às exportações de mineração, poderão se voltar para o agronegócio quando o porto Cório de USD 7 bilhões entrar em operação, oferecendo aos exportadores uma alternativa ao congestionamento de Callao. A espinha dorsal dos Andes ainda está defasada em qualidade de estradas; excursões de temperatura acima de 5 °C continuam comuns em trajetos de oito horas, evidenciando por que o mercado de logística de cadeia de frio do Peru é fortemente costeiro.
Panorama regulatório
O arcabouço de conformidade da cadeia de frio do Peru é dividido por tipo de produto e supervisionado por múltiplas autoridades: a DIGESA (MINSA) para alimentos processados, a SENASA (MIDAGRI) para produtos agropecuários e pecuários primários, e a SANIPES (PRODUCE) para produtos hidrobiológicos. Os requisitos de segurança alimentar estão ancorados no arcabouço da Lei de Segurança Alimentar (Decreto Legislativo No. 1062 e seu regulamento), enquanto exportadores e prestadores de serviços logísticos traduzem isso em prática por meio de autorizações sanitárias e fitossanitárias, aprovações de instalações e controles documentais vinculados a produtos e destinos específicos.
Para perecíveis de exportação, os procedimentos e anexos técnicos da SENASA definem os requisitos da cadeia de frio, incluindo protocolos de tratamento a frio e monitoramento obrigatório por meio de sensores de temperatura autorizados instalados em contêineres autorrefrigerados, de acordo com as regras do país de destino (por exemplo, programas usados para uvas de mesa, cítricos e mirtilos). Na logística de saúde, o MINSA aprovou a Norma Técnica de Saúde atualizada para a gestão da cadeia de frio de imunizações (NTS No. 242-MINSA/DGIESP-2026) em março de 2026, reforçando os controles de manuseio, transporte e distribuição de vacinas em entidades públicas e privadas, e elevando o padrão de conformidade para a logística com controle de temperatura que dá suporte às cadeias de fornecimento de imunização.
Análise da cadeia de valor
A cadeia de valor da logística de cadeia de frio do Peru começa com produtores agrícolas, pescadores e fabricantes de alimentos que necessitam de pré-refrigeração, classificação e embalagem no nível da fazenda ou da planta, seguindo então para armazenamento refrigerado especializado (locais públicos multiclientes e sites privados dedicados), transporte refrigerado (predominantemente rodoviário, apoiado por portos marítimos e aéreos) e serviços de valor agregado, como rotulagem, reembalagem, gestão de maturação e documentação alfandegária. Nós de encaminhamento de exportação em torno de Lima-Callao e dos corredores agroexportadores do norte se conectam a linhas de navegação refrigerada e operadores de carga aérea, onde etapas de conformidade, como autorizações sanitárias e continuidade de registros de temperatura, influenciam a seleção de fornecedores e a precificação.
Investimentos recentes apontam para maior integração vertical e especialização adjacente a portos. A Maersk inaugurou um centro integrado de embalagem e armazenamento refrigerado de 17.500 metros quadrados em Olmos (Lambayeque) em julho de 2025 para consolidar os fluxos de exportação de frutas. A IceStar entrou no Peru em junho de 2025 ao adquirir a Fripusa em Paita (Piura), com um plano anunciado para expandir a capacidade de 5.500 para 12.000 posições de paletes em 24 meses. Na interface regulatório-operacional, iniciativas da SENASA que permitem o tratamento a frio em porões de navios, iniciadas com atividades de certificação fitossanitária em Paracas em dezembro de 2024, criam um caminho alternativo para exportadores quando a disponibilidade de contêineres ou restrições portuárias se intensificam. Entidades do setor, como Frio Aereo, ASIPAR e CONUDFI, atuam como pontos de coordenação para adoção de padrões, treinamento e alinhamento de processos de exportação entre transportadoras, terminais e operadores logísticos.
Panorama Competitivo
O mercado apresenta fragmentação moderada: os cinco principais provedores controlam aproximadamente 55% das posições de palete, liderados pela rede regional da Emergent Cold de 157 milhões de pés cúbicos. A Ransa está mirando crescimento de receita de 14% em 2025 por meio de aquisições complementares que ampliam o alcance geográfico, evitando mega-fusões arriscadas. A DHL Supply Chain investiu USD 3,7 milhões para expandir seu campus de múltiplas temperaturas em Huachipa, adicionando docas configuradas para frotas de veículos elétricos.
A tecnologia é o novo campo de batalha; plataformas de visibilidade por IoT e módulos de Sistema de Gestão de Pátio (YMS) baseados em nuvem são agora requisitos padrão em licitações de exportadores de produtos agrícolas e embarcadores farmacêuticos. Os armazéns menores devem se juntar a marketplaces de capacidade ou correr o risco de utilização abaixo de 50% durante os meses fora de temporada. Existe espaço branco estratégico no armazenamento nas fazendas e em câmaras ultrafrias validadas por Boas Práticas de Distribuição (BPD) abaixo de -80 °C, segmentos onde os incumbentes ainda não escalaram. No geral, a competição permanece disciplinada, mas o agrupamento de serviços e as fusões e aquisições regionais continuarão remodelando o mercado de logística de cadeia de frio do Peru.
Líderes do Setor de Logística de Cadeia de Frio do Peru
Emergent Cold LatAm
South Pacific Logistics
TIMCO SAC
DHL Supply Chain
Ransa Comercial
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A conformidade em padrão de exportação e a integração no nível dos nós criam espaço para fornecedores que conseguem combinar infraestrutura com controle de temperatura com processos prontos para certificação. No agronegócio de exportação, os requisitos da SENASA de tratamento a frio e posicionamento de sensores para frutas específicas, juntamente com os protocolos do país de destino, aumentam a demanda por monitoramento validado, cadeias de custódia auditáveis e manuseio especializado em portos e pontos de consolidação no interior. A mudança em direção à embalagem integrada mais armazenamento refrigerado já se reflete em ações de mercado, como a abertura pela Maersk, em julho de 2025, de um hub integrado em Olmos (Lambayeque), que apoia um modelo de serviço que reduz transferências e encurta o tempo da colheita até a partida para exportação.
A cadeia de frio de saúde e de alta segurança é outra área de oportunidade, moldada por atualizações de políticas e implantação de equipamentos. A aprovação pelo MINSA, em março de 2026, da norma técnica atualizada de cadeia de frio de imunizações (NTS No. 242-MINSA/DGIESP-2026) eleva os requisitos operacionais para a conservação e distribuição de vacinas em entidades públicas e privadas, favorecendo operadores logísticos capazes de documentar o controle de temperatura de ponta a ponta e gerenciar equipamentos qualificados em cada nível. Programas de segurança e facilitação da cadeia de suprimentos, como o OEA (Operador Econômico Autorizado) da SUNAT, também criam potencial de diferenciação para empresas de logística por meio da redução de atritos alfandegários e do aumento da confiança dos embarcadores em rotas de exportação sensíveis ao tempo e à temperatura.
Desenvolvimentos recentes do setor
- Junho de 2026: a Emergent Cold LatAm comunicou uma estratégia para o Peru centrada em expansão orgânica após a integração da Frialsa Peru, com atenção ao aumento de capacidade em regiões produtoras do norte, como Piura. A postura sinalizou uma alocação disciplinada de capital e enfatizou a ampliação das redes existentes e o desempenho dos serviços, em vez de aquisições de curto prazo, influenciando o comportamento competitivo no armazenamento refrigerado multiclientes.
- Julho de 2025: a Maersk inaugurou um centro integrado de embalagem e armazenamento refrigerado de 17.500 metros quadrados em Olmos (Lambayeque) para apoiar as exportações de abacate, mirtilo e manga. A instalação adicionou consolidação a montante e manuseio de valor agregado mais próximo das fazendas, reforçando o controle sobre a qualidade e os tempos de trânsito de perecíveis de alto valor.
- Julho de 2024: a Emergent Cold LatAm inaugurou um moderno armazém refrigerado em Callao com cerca de 79.000 metros cúbicos de volume e aproximadamente 12.000 posições de paletes. A capacidade adicionada fortaleceu o armazenamento centrado em portos e a capacidade de cross-docking, apoiando exportadores que priorizam conexões rápidas de navios e custódia com temperatura verificada próxima ao principal porto marítimo do Peru.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange serviços pagos que movem ou armazenam bens sensíveis à temperatura no Peru em condições controladas, principalmente transporte refrigerado e armazenamento com controle de temperatura, junto com o manuseio de valor agregado comum vinculado às operações de armazenamento refrigerado.
Exclusões de escopo: excluímos câmaras frias internas usadas apenas dentro de instalações de produção ou lojas de varejo, e também excluímos a logística seca padrão que não mantém temperatura controlada.
Visão geral da segmentação
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Armazenamento Público
- Armazenamento Privado
- Transporte Refrigerado
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Serviços de Valor Agregado
- Armazenamento Refrigerado
- Por Tipo de Temperatura
- Resfriado (0-5 °C)
- Congelado (-18-0 °C)
- Ambiente
- Ultracongelado / Ultra-Baixo (abaixo de -20 °C)
- Por Aplicação
- Frutas e Hortaliças
- Carnes e Aves
- Peixes e Frutos do Mar
- Laticínios e Sobremesas Geladas
- Panificação e Confeitaria
- Refeições Prontas para Consumo
- Produtos Farmacêuticos e Biológicos
- Vacinas e Materiais para Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com o mapeamento da base de demanda da cadeia de frio do Peru e da rede física de fornecimento que a viabiliza, transformando então esses sinais em insumos que podem ser verificados ano a ano. Revisamos indicadores públicos de comércio e do sistema alimentar que explicam quanto produto perecível necessita de manuseio controlado, e depois comparamos isso com indícios visíveis de capacidade e utilização logística.
As fontes comuns utilizadas incluem estatísticas oficiais de comércio e divulgações alfandegárias do Peru, conjuntos de dados agroalimentares da FAO, indicadores macro e comerciais do Banco Mundial e a base de dados UN Comtrade para fluxos de produtos, além de publicações de associações de cadeia de frio e logística, quando disponíveis. Também utilizamos relatórios anuais de empresas, apresentações a investidores e imprensa local respeitável para acompanhar expansões de instalações, adições de rotas e mudanças no mix de serviços. Quando necessário, utilizamos assinaturas pagas focadas em dados financeiros e inteligência de empresas, além de conjuntos de dados de importação e exportação no nível de embarque para verificar a consistência dos níveis de atividade em categorias-chave de perecíveis. Esses exemplos não são exaustivos, e muitas outras fontes públicas e proprietárias foram utilizadas para coletar dados, validar premissas e esclarecer questões abertas.
Entrevistas e pesquisas primárias
Conversamos com operadores de armazenagem refrigerada, prestadores de transporte refrigerado, exportadores, distribuidores de alimentos, especialistas em logística farmacêutica e gerentes de aquisições baseados no Peru. Suas contribuições ajudam a testar a utilização, as tarifas, os custos de rotas, a cobertura de serviços e as lacunas nos dados dos operadores dentro do Peru. Em seguida, triangulamos essas respostas com a pesquisa documental e ajustamos as premissas relevantes antes de finalizar os resultados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O modelo é construído em torno de uma reconstrução de demanda top-down, na qual a produção e os fluxos comerciais de perecíveis do Peru são convertidos em uma exigência de manuseio com controle de temperatura e, em seguida, alocados entre os serviços de transporte e armazenamento. Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, incluindo um conjunto amostrado de adições de capacidade de armazenamento refrigerado, faixas de utilização observadas e uma verificação simples de preço médio de venda multiplicado pelo volume para os principais corredores.
Os principais insumos incluíram tendências de exportação e importação de perecíveis, anúncios de capacidade de armazenamento refrigerado e cronogramas de comissionamento, faixas típicas de utilização de armazéns, disponibilidade de frota de transporte refrigerado por modal e progressão média de preços de serviços (armazenamento por posição de palete por dia e transporte por equivalentes de viagem). Quando havia lacunas, as premissas foram preenchidas usando os proxies observáveis mais próximos, como volumes de comércio no nível de categoria e comportamento sazonal de pico conhecido para frutos do mar e produtos frescos, sendo posteriormente reverificadas em entrevistas.
Para a previsão, usamos principalmente análise de cenários ancorada em fatores macro de demanda e no ritmo de expansão da infraestrutura, já que as expansões podem ocorrer em etapas em vez de de forma contínua. Os cenários foram ajustados com visões de especialistas sobre o ritmo de expansão de capacidade, pressão de custos de energia, requisitos de conformidade e a velocidade com que os embarcadores migram de serviços ambientes para serviços controlados.
Validação de dados e ciclo de atualização
A validação foi realizada triangulando os valores modelados com sinais independentes, como o ritmo do comércio de perecíveis, a capacidade de armazenamento refrigerado anunciada e mudanças visíveis na rede em corredores logísticos-chave. Valores discrepantes foram sinalizados quando a utilização ou a precificação implícitas saíam de faixas razoáveis, e o modelo era então revisado até que os fatores fizessem sentido prático.
Antes da aprovação final, os números passam por revisões de analistas em múltiplas etapas que comparam movimentos ano a ano com eventos conhecidos, como aberturas de novas instalações, mudanças regulatórias e interrupções na cadeia de suprimentos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera a demanda ou a capacidade. Imediatamente antes da entrega, fazemos uma nova revisão para que os clientes recebam a visão mais atualizada, em vez de um retrato desatualizado.
Comparação do tamanho do mercado de logística de cadeia de frio do Peru da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para a logística de cadeia de frio do Peru costumam diferir porque os estudos nem sempre contabilizam os mesmos serviços, e também aplicam premissas diferentes de preço e utilização para armazenamento e transporte. O momento da análise também pode alterar o valor do ano corrente, já que novas adições de capacidade e oscilações de demanda podem alterar o desempenho de curto prazo mais do que o esperado.
Ao acompanhar as divisões por tipo de serviço e atualizar anualmente as verificações de precificação e utilização, a Mordor Intelligence mantém o total do Peru vinculado ao armazenamento refrigerado mais o transporte com controle de temperatura, evitando categorias adjacentes, como a logística seca, que podem inflacionar o valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 510,33 milhões de USD (2025) | |
| Editora do Setor A | 134,63 milhões de USD (2025) | Esta estimativa parece aplicar um conjunto de valores mais restrito, o que pode subestimar a atividade de transporte ou excluir o manuseio comum de valor agregado da cadeia de frio, reduzindo o total em relação a uma visão completa dos serviços de cadeia de frio. |
| Jornal do Setor B | 510,00 milhões de USD (2025) | Este número é descrito no contexto de armazéns de armazenamento refrigerado, portanto, provavelmente reflete apenas a receita ou o throughput de armazenamento, e não a logística de cadeia de frio de ponta a ponta, o que pode alterar a interpretação mesmo que o valor principal pareça semelhante. |
Em conjunto, a dispersão decorre principalmente do que é contabilizado como parte do mercado e se os serviços de transporte e o manuseio de valor agregado são incluídos junto com o armazenamento. O uso de limites claros de serviço e verificações repetíveis sobre sinais de demanda, capacidade, utilização e movimento de preços ajuda a manter o número final rastreável e mais fácil de reconciliar entre atualizações.


Principais Questões Respondidas no Relatório
A que ritmo o mercado de logística de cadeia de frio do Peru deve crescer entre 2026 e 2031?
Projeta-se que cresça de USD 531,1 milhões para USD 648,34 milhões a um CAGR de 4,07%.
Qual tipo de serviço detém a maior participação na receita atualmente?
O Armazenamento Refrigerado lidera com 41,35% da receita de 2025.
Qual segmento está registrando a expansão mais rápida nas faixas de temperatura?
A faixa Congelado (-18 °C–0 °C) deve registrar um CAGR de 4,82% até 2031.
Como os projetos de infraestrutura estão influenciando a competitividade da cadeia de frio?
As melhorias em portos e rodovias reduziram os tempos de trânsito e diminuíram os custos logísticos em mais de 20%, aumentando a confiabilidade dos serviços.
O que restringe a modernização mais rápida das instalações de armazenamento refrigerado?
Os elevados custos de energia, a instabilidade da rede elétrica e a escassez de técnicos treinados em refrigerantes naturais retardam as atualizações de equipamentos.
Página atualizada pela última vez em:


