
Tamanho e Participação do Mercado de Logística de Cadeia de Frio da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 9.56 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.05 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.92 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Cadeia de Frio da França por Mordor Intelligence
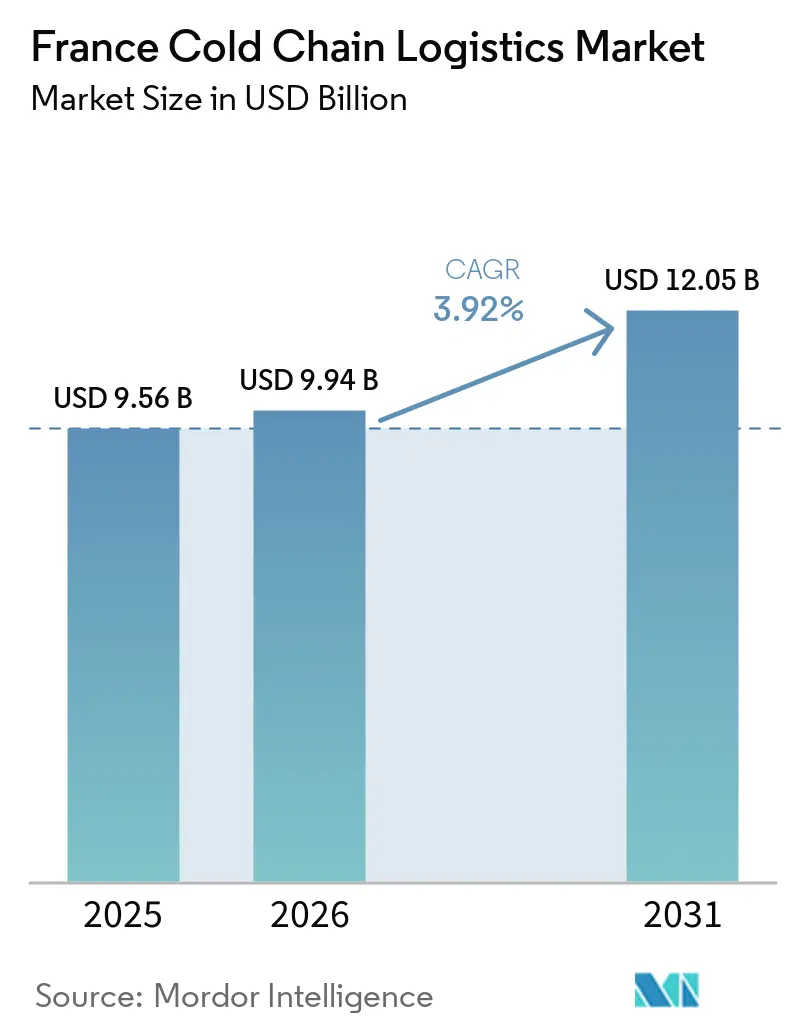
O tamanho do Mercado de Logística de Cadeia de Frio da França é estimado em USD 9,94 bilhões em 2026 e deve atingir USD 12,05 bilhões até 2031, a um CAGR de 3,92% durante o período de previsão (2026-2031).
Uma mudança em direção a corredores farmacêuticos de temperatura ultralow, a eletrificação de ativos portuários estratégicos e a implantação gradual de projetos-piloto de hidrogênio estão contrabalançando desafios como a eliminação progressiva de refrigerantes e a escassez de motoristas. Embora haja um aumento na demanda por logística de biológicos com validação de temperatura, levando a um maior gasto de capital em armazenamento em conformidade com as normas ISO, as rotas tradicionais de laticínios e produtos agrícolas enfrentam compressão de margens devido a ineficiências decorrentes de retornos vazios. As melhorias no Porto de Le Havre, juntamente com os mandatos de monitoramento IoT em tempo real, estão conferindo aos operadores integrados uma vantagem competitiva. Ao mesmo tempo, os regulamentos da UE sobre desperdício de alimentos e gases fluorados estão pressionando empresas menores a modernizar seus sistemas a um custo elevado, impulsionando ainda mais a consolidação no cenário de logística de cadeia de frio da França.
Principais Conclusões do Relatório
- Por tipo de serviço, o armazenamento refrigerado liderou a participação no mercado de logística de cadeia de frio da França com 52,63% em 2025, enquanto os serviços de valor agregado devem se expandir na taxa mais rápida, com um CAGR de 7,14% até 2031.
- Por aplicação, as aplicações resfriadas representaram 58,24% do tamanho do mercado de logística de cadeia de frio da França em 2025, enquanto as aplicações congeladas devem registrar um CAGR de 6,78% entre 2026 e 2031.
- Por setor, laticínios e sobremesas congeladas responderam por 29,76% do tamanho do mercado de logística de cadeia de frio da França em 2025, enquanto se espera que farmacêuticos e biológicos registrem um CAGR de 8,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Cadeia de Frio da França
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO |
|---|---|---|---|
| O boom pós-COVID do e-commerce de alimentos eleva a demanda por entrega de última milha refrigerada | +0.8% | Foco nacional em Île-de-France, Lyon, Marselha | Curto prazo (≤ 2 anos) |
| Escalonamento do pipeline de biológicos e vacinas de mRNA em logística em conformidade com as normas de Boas Práticas de Distribuição | +1.2% | Clusters farmacêuticos em Lyon, Paris, Estrasburgo | Médio prazo (2-4 anos) |
| Mandatos de redução de desperdício de alimentos da UE e da França criando lacunas na cadeia de frio | +0.5% | Redes de varejo e serviços de alimentação em todo o país | Médio prazo (2-4 anos) |
| Expansão de tomadas para contêineres refrigerados no Porto de Le Havre impulsionando volumes de importação | +0.4% | Norte da França e corredor do Sena | Curto prazo (≤ 2 anos) |
| Manutenção preditiva baseada em IA reduzindo o OPEX de refrigeração | +0.6% | Grandes centros de armazenamento a frio em todo o país | Médio prazo (2-4 anos) |
| Empilhadeiras e contêineres refrigerados movidos a hidrogênio ganhando incentivos de política | +0.3% | Região de Paris, projetos-piloto em Nord-Pas-de-Calais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Boom Pós-COVID do E-commerce de Alimentos Eleva a Demanda por Entrega de Última Milha Refrigerada
A França lidera a Europa no crescimento do comércio eletrônico de alimentos, impulsionada pela crescente demanda por entrega em domicílio de produtos frescos e congelados. Espera-se que o setor de comércio eletrônico de alimentos e bebidas cresça em taxas de dois dígitos até 2030, impulsionando a demanda por furgões refrigerados compactos adequados a rotas urbanas e fortalecendo as capacidades de logística de alimentos da França. No entanto, a baixa densidade de pedidos e os altos custos de combustível estão pressionando a rentabilidade. Os varejistas estão testando modelos de hub-and-spoke para melhorar a eficiência, mas estes aumentam os riscos de controle de temperatura. Enquanto isso, as redes de supermercados e farmácias mantêm frotas de veículos separadas devido a padrões diferentes, aumentando os custos de capital. Isso está impulsionando o setor de cadeia de frio da França em direção à especialização — as frotas de supermercados se expandem para a entrega na última milha, enquanto os veículos certificados pelo GDP se concentram no transporte farmacêutico de maior margem.[1]Organização para a Cooperação e Desenvolvimento Econômico, oecd.org
Escalonamento do Pipeline de Biológicos e Vacinas de mRNA em Logística em Conformidade com as Normas de Boas Práticas de Distribuição
Em 2025, a UE aplicou regras mais rígidas de Boas Práticas de Distribuição exigindo monitoramento de temperatura em tempo real a 2-8°C, -20°C e -70°C, quarentenas eletrônicas e armazenamento de dados por 10 anos. A conformidade agora depende de reboques rastreados por GPS, lacres invioláveis, supervisão de Pessoa Qualificada e treinamento anual de pessoal. Na França, os centros em Lyon e Paris são fundamentais para o manuseio de medicamentos sensíveis à temperatura, com multas por não conformidade chegando a USD 586.000. Líderes certificados como DHL, UPS e Kuehne + Nagel estão ganhando terreno, enquanto empresas menores lutam com validação onerosa e rastreamento em blockchain. A crescente demanda por temperaturas ultralow, impulsionada por terapias de mRNA, está fomentando o desenvolvimento de armazéns de alta especificação com fornecimento de energia redundante e sistemas de backup a GNL, elevando as barreiras de entrada no mercado de logística de cadeia de frio da França.
Mandatos de Redução de Desperdício de Alimentos da UE e da França Criando Lacunas na Cadeia de Frio
As regras da UE exigem uma redução de 10% no processamento e de 30% no varejo e consumo até 2030, pressionando os varejistas franceses a prolongar a vida útil dos produtos por meio de um controle de temperatura mais rigoroso[2]Estatísticas de Viagens em Vazio no Transporte Rodoviário de Mercadorias 202 ec.europa.eu/eurostat. A distribuição regional fragmentada dificulta transferências consistentes, incentivando investimentos em registro de temperatura por IoT e rastreabilidade em blockchain. A modernização de frotas legadas com telemática custa entre USD 540 e USD 1.080 por caminhão, de modo que operadores de médio porte adiam as atualizações, arriscando penalidades. Tempos de permanência de estoque mais longos aumentam o consumo de energia dos armazéns, e a RTE registrou picos de demanda recordes no verão em zonas de armazenamento a frio durante 2025. O mercado de logística de cadeia de frio da França, portanto, equilibra pressões paralelas para reduzir o desperdício e diminuir o consumo de energia — um paradoxo operacional que favorece operadores integrados com geração própria de energia renovável.
Expansão de Tomadas para Contêineres Refrigerados no Porto de Le Havre Impulsionando Volumes de Importação
O Porto de Haropa expandiu para 3.900 tomadas para contêineres refrigerados ao longo do eixo do Sena, permitindo o uso de energia de cais e reduzindo as emissões das embarcações. No início de 2025, o tráfego de contêineres atingiu 1,51 milhão de TEUs, impulsionado pelo aumento das importações de carga refrigerada da América do Sul e da África. No entanto, o armazenamento limitado no interior está prolongando os tempos de permanência e aumentando os custos de sobrestadia, compensando os ganhos de eficiência. As altas tarifas de rede elétrica interna e de pico de demanda afastam ainda mais os transitários menores, levando alguns a migrar para os portos belgas e holandeses. Consequentemente, o crescimento em Le Havre beneficia principalmente os maiores operadores de cadeia de frio, capazes de pré-reservar capacidade e utilizar armazéns alfandegados para contornar atrasos.
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Gargalos de capacidade da rede elétrica para armazéns frigoríficos de alto consumo energético | -0.5% | Bolsão de carga de Île-de-France e bolsões de carga dos Alpes | Curto prazo (≤ 2 anos) |
| Eliminação progressiva de refrigerantes HFC inflacionando o capex de modernização | -0.7% | Operadores com frotas legadas em todo o país | Médio prazo (2-4 anos) |
| Participação de viagens em vazio acima de 20% em rotas internacionais | -0.4% | Corredores França-Alemanha e França-Espanha | Curto prazo (≤ 2 anos) |
| Escassez aguda de motoristas e técnicos treinados em Boas Práticas de Distribuição | -0.6% | Centros farmacêuticos de Lyon e Paris | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Capacidade da Rede Elétrica para Armazéns Frigoríficos de Alto Consumo Energético
O setor de cadeia de frio da França, especialmente nas regiões suburbanas de Paris e Lyon, enfrenta severas restrições de rede elétrica, pois a RTE prioriza as energias renováveis em detrimento de novas conexões industriais. Isso limita as aprovações para armazéns frigoríficos de alto consumo energético, que consomem entre 50 e 100 kWh por m² anualmente. Os locais farmacêuticos de temperatura ultralow exigem alimentações de energia redundantes de alto custo, acrescentando entre USD 216.000 e USD 324.000 de investimento inicial, empurrando os operadores em direção a microrredes de energia solar combinada com baterias, com retorno do investimento em uma década. As tarifas de pico são de 3 a 4 vezes mais altas do que as tarifas fora de pico, deixando pouca flexibilidade para refrigeração contínua. Algumas instalações realizam pré-resfriamento noturno, arriscando oscilações de temperatura, enquanto a escassez de rede elétrica atrasa licenças e paralisa novos projetos de armazenamento a frio, apesar da forte demanda.
Eliminação Progressiva de Refrigerantes HFC Inflacionando o Capex de Modernização
Os cortes acentuados nas cotas de HFC da UE — 79% até 2027 e 85% até 2030 — estão pressionando os operadores de cadeia de frio franceses a substituir refrigerantes de alto Potencial de Aquecimento Global, como o R-404A, por sistemas de amônia ou CO₂, a um custo superior a USD 54.000 por câmara, incluindo melhorias de segurança adicionais. Empresas menores dependem de HFCs recuperados, mas a pureza inconsistente e os preços crescentes do R-404A (até EUR 120/kg em 2024) pressionam as margens sob contratos fixos com embarcadores. Embora os refrigerantes naturais reduzam drasticamente as emissões, eles exigem expertise escassa em sistemas de CO₂ transcrítico, causando atrasos na instalação. Os altos custos iniciais e a escassez de técnicos estão desacelerando as atualizações de equipamentos justamente quando a demanda por perecíveis do comércio eletrônico se acelera.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Valor Agregado Capturam Prêmios Farmacêuticos
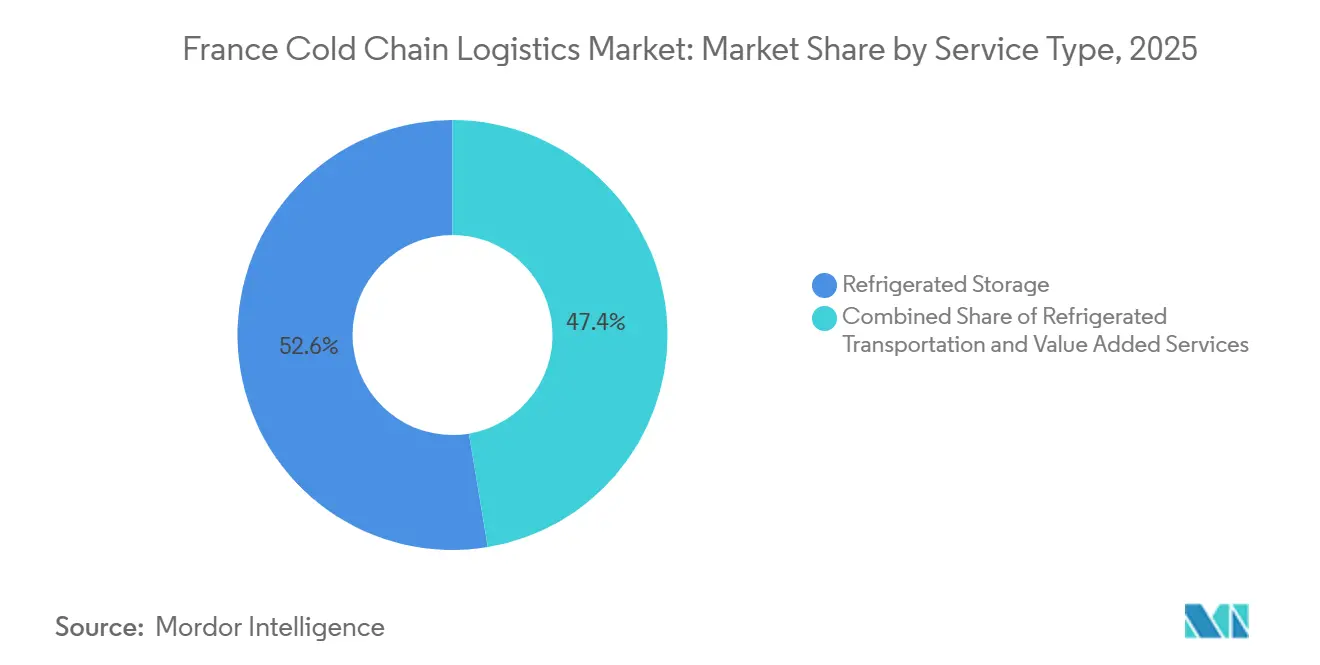
O Armazenamento Refrigerado controlou 52,63% da participação no mercado de logística de cadeia de frio da França em 2025 e continua a ancorar os centros de consolidação regional que alimentam a distribuição pan-europeia[3]Receita dos Nove Meses de 2025 stef.com. Essa participação dominante reflete a densa rede de armazéns da França, que atende ao varejo alimentar e ao setor farmacêutico a partir de locais únicos. O transporte rodoviário permanece essencial nos modelos de hub-and-spoke e absorve a maior parte do volume transfronteiriço, porém os serviços de valor agregado do mercado de logística de cadeia de frio da França, como kitting, reembalagem e auditorias de conformidade, estão conquistando o crescimento mais rápido, com um CAGR de 7,14% até 2031. Os embarcadores pagam prêmios por validação de temperatura de ponta a ponta, suporte à serialização e documentação digital — margens que instalações exclusivamente de armazenamento não conseguem garantir.
Os projetos-piloto de hidrogênio no âmbito do projeto FresH2 poderão reduzir a exposição ao diesel nas frotas de caminhões após 2028, diminuindo os custos operacionais e melhorando os indicadores de ESG. O transporte ferroviário permanece uma opção de segundo nível porque a oferta de vagões refrigerados é escassa, enquanto o transporte aéreo captura remessas farmacêuticas de nicho com prazos de entrega apertados. O transporte marítimo se beneficia das novas tomadas em Le Havre, mas o congestionamento no interior dilui os ganhos de eficiência portuária. A perspectiva do segmento, portanto, favorece os players integrados com capacidade modal diversificada dentro do mercado de logística de cadeia de frio da França.


Por Tipo de Temperatura: Congelados Ganham Espaço à Medida que os Varejistas Reconstroem Estoques de Segurança
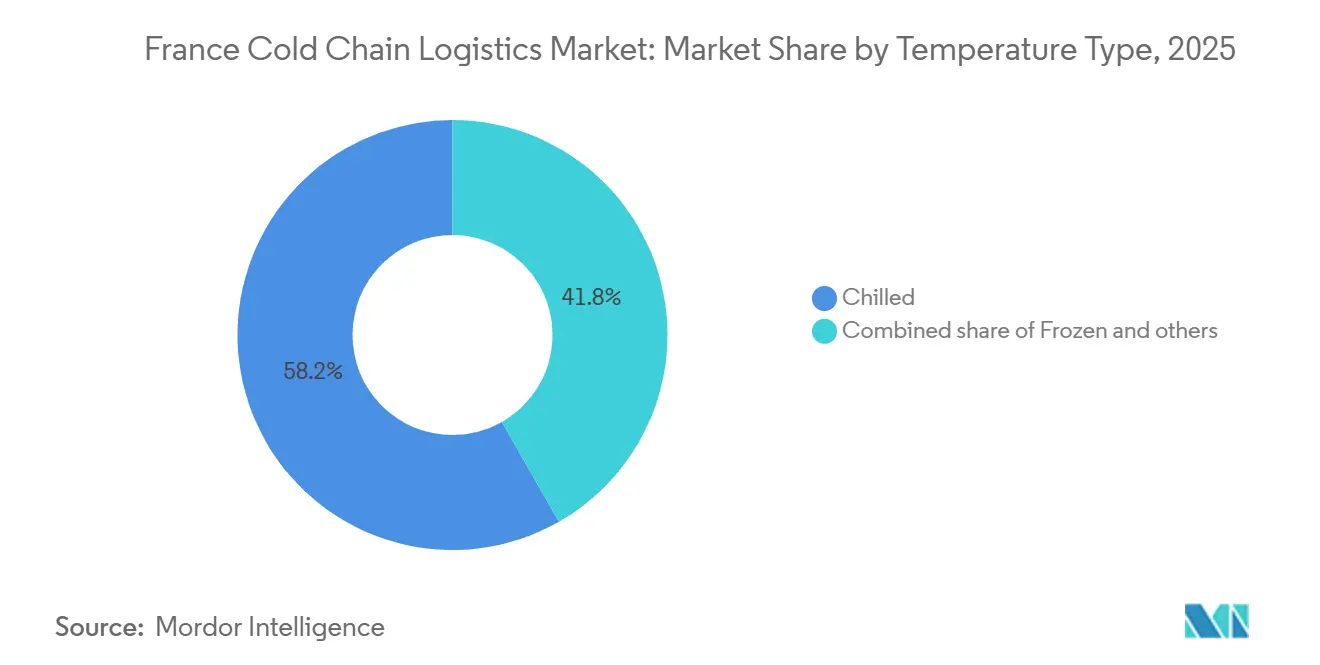
A logística de resfriados detinha 58,24% da participação no mercado de logística de cadeia de frio da França em 2025, impulsionada pelos fluxos de laticínios, refeições prontas e produtos agrícolas. Os varejistas reconstruíram os estoques de segurança de congelados desde as interrupções da pandemia, levando a categoria de congelados a um CAGR previsto de 6,78%. Os custos de energia para armazenamento a -18°C são de 30 a 40% mais altos do que para resfriados, mas a menor taxa de deterioração compensa parte do gasto adicional. As zonas de temperatura ultralow abaixo de -70°C, principalmente para biológicos, apresentam os maiores rendimentos, mas exigem sistemas de energia redundante e de validação com uso intensivo de capital.
As ofertas de congelados à base de plantas estão multiplicando as posições nas prateleiras, adicionando novos SKUs que aumentam a demanda por rotas de transporte a -18°C. O planejamento de capacidade baseado em IA, validado pelo MIT, reduz o consumo de energia e alivia as penalidades de pico de carga, impulsionando a adoção entre os operadores pressionados pelas restrições da rede elétrica. As rotas de temperatura ambiente para produtos de panificação permanecem um nicho estável, mas oferecem margens reduzidas. As decisões de investimento agora dependem do equilíbrio entre os maiores retornos dos congelados e os preços voláteis de energia — uma dinâmica que molda a alocação de capital dentro do mercado de logística de cadeia de frio da França.
Por Aplicação: Farmacêuticos Superam os Segmentos Alimentares Tradicionais
Laticínios e Sobremesas Congeladas representaram 29,76% da receita por aplicação em 2025, ancorados pela posição da França como o segundo maior produtor de laticínios da Europa. Espera-se que Farmacêuticos e Biológicos registrem um CAGR de 8,21% até 2031, à medida que as vacinas de mRNA e as terapias gênicas se proliferam. Frutas e Hortaliças e Carnes e Aves permanecem linhas maduras, com crescimento abaixo de 4%, limitadas pelo consumo estagnado e pela consolidação do varejo que comprime as tarifas logísticas.
Os operadores estão convertendo armazéns de laticínios resfriados em câmaras farmacêuticas de temperatura ultralow para capturar rendimentos mais elevados, apesar de perderem volume no curto prazo. Carnes e Aves e Peixes e Frutos do Mar enfrentam tempos de permanência mais longos sob as regras de redução de desperdício, aumentando os custos de refrigeração sem elevações equivalentes nas tarifas. Produtos químicos e materiais especiais exigem conformidade com normas de materiais perigosos além do controle de temperatura, criando um nicho para frotas especializadas. No geral, o mix de aplicações se polariza entre alimentos de alto volume e baixa margem e produtos farmacêuticos de baixo volume e alta margem dentro do mercado de logística de cadeia de frio da França.
Análise Geográfica
Île-de-France concentra entre 35% e 40% do armazenamento a frio nacional, impulsionada pela proximidade ao centro farmacêutico do Aeroporto Charles de Gaulle e pela densa demanda de e-commerce de alimentos. As restrições da rede elétrica nas zonas suburbanas limitaram novas aprovações de armazéns em 2025, empurrando os operadores em direção a sistemas de energia solar em telhados e baterias, apesar do retorno do investimento em uma década. Rhône-Alpes se beneficia do cluster farmacêutico de Lyon e de sua posição nas rotas comerciais alpinas, mas os custos de mão de obra são mais elevados porque os empregadores suíços atraem motoristas para além da fronteira.
O Norte da França aproveita o Porto de Le Havre para importações de contêineres refrigerados que abastecem a Bélgica e a Alemanha, mas o armazenamento no interior está defasado, causando congestionamento que ocasionalmente desvia cargas para Roterdã. Grand Est e Bretanha gerenciam fluxos transfronteiriços de laticínios e frutos do mar, mas as taxas de retorno vazio em direção ao leste superam 25%, comprimindo as margens. O Sul da França atende às exportações de produtos mediterrâneos e ao catering impulsionado pelo turismo, mas os picos sazonais limitam a utilização dos ativos, de modo que os operadores preferem contratos de arrendamento flexíveis a capacidade fixa nessas regiões.
A intensidade regulatória varia. Île-de-France e Rhône-Alpes recebem as auditorias de Boas Práticas de Distribuição mais rigorosas, dada a densidade farmacêutica, enquanto as áreas periféricas enfrentam uma supervisão mais leve, criando arbitragem de conformidade. A geografia descentralizada do mercado de logística de cadeia de frio da França aumenta a complexidade da rede; a cobertura nacional exige nós redundantes, mas as concentrações geográficas arriscam sobrecarga da rede elétrica e inflação salarial.
Panorama regulatório
A logística de cadeia de frio na França é moldada por uma estrutura em camadas que combina as regras de higiene alimentar da UE (incluindo o Pacote de Higiene) com a fiscalização na França por meio do Ministério da Agricultura e Soberania Alimentar. A DGAL define a política nacional de segurança alimentar e a integridade da cadeia de frio, enquanto as unidades DDPP realizam controles oficiais descentralizados em operadores alimentares, incluindo instalações logísticas, tornando a preparação para auditorias e os controles de temperatura documentados uma expectativa recorrente de conformidade.
Para equipamentos de transporte terrestre com controle de temperatura, o Acordo ATP define obrigações de desempenho técnico, com a conformidade verificada por meio de testes e emissão de certificados. Na prática, os operadores utilizam organismos delegados, como o GIE Cemafroid, para controles técnicos e fluxos de certificação. Para armazenamento e transporte de produtos alimentares de origem não animal, a França também aplica a Ordem de 8 de outubro de 2013, que reforça a manutenção da temperatura e as obrigações de manutenção de registros, e os operadores alinham seus procedimentos aos guias de HACCP e Boas Práticas de Higiene (GBPH) referenciados em inspeções e auditorias de clientes.
Análise da cadeia de valor
A cadeia de valor da logística de cadeia de frio na França começa com os expedidores no setor alimentar (laticínios, carne, frutos do mar, produtos frescos, refeições prontas) e na área de saúde (produtos farmacêuticos, vacinas, materiais clínicos), passando depois por embalagem, pré-refrigeração e transferências compatíveis para transporte e armazenamento multi-temperatura. As entradas upstream incluem equipamentos de refrigeração e refrigerantes, registradores de temperatura e telemática, embalagens isolantes e fornecimento de energia, com o acesso à rede elétrica e as tarifas de pico moldando a seleção de locais de armazéns para instalações que podem consumir de 50 a 100 kWh por m² anualmente.
Os nós de serviço principais incluem portos e aeroportos gateway (importações de containers refrigerados via Haropa Port e fluxos farmacêuticos conectados a Charles de Gaulle), centros de distribuição regionais e armazéns alfandegados, e frotas refrigeradas de última milha. A conformidade e a garantia estão presentes junto às operações físicas por meio da certificação ATP para equipamentos, procedimentos operacionais alinhados ao HACCP para alimentos, e processos em conformidade com as GDP para medicamentos, supervisionados na França pela ANSM para distribuição de saúde e pela DGAL/DDPP para controles alimentares. A coordenação setorial e o desenvolvimento de capacidades são apoiados por entidades como La Chaine Logistique du Froid, UNTF, USNEF e AFF, enquanto a densificação e consolidação da rede continuam por meio de investimentos e aquisições que adicionam capacidade certificada em polos como Estrasburgo e Lyon.
Cenário Competitivo
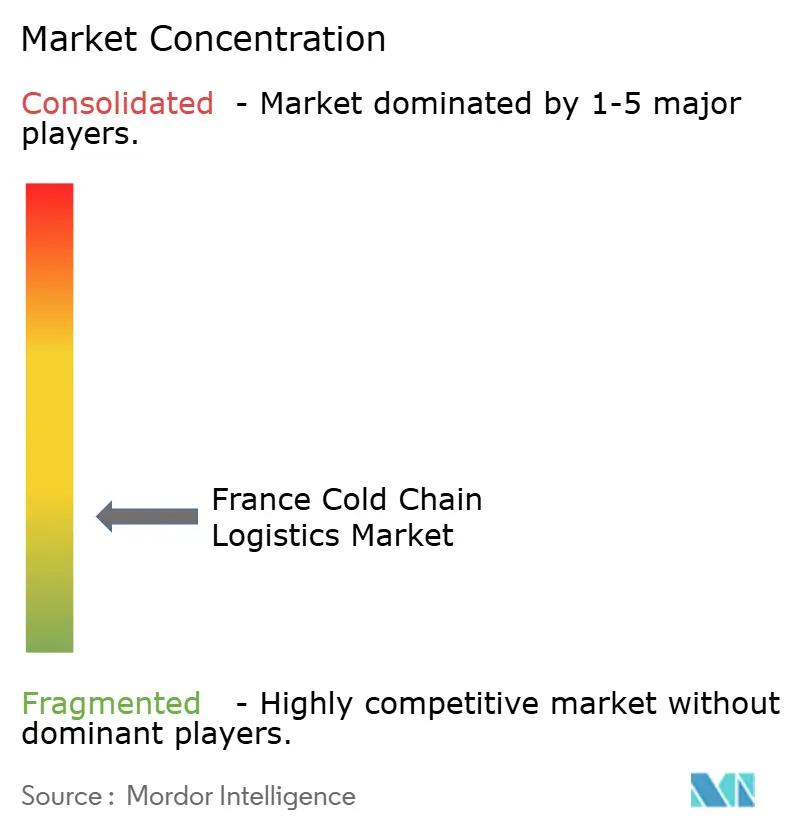
O mercado de logística de cadeia de frio da França permanece moderadamente fragmentado. A STEF controla a maior rede doméstica, com 250 locais e 5.500 veículos refrigerados, mas sua participação está abaixo de 15%, de modo que os integradores internacionais e os especialistas de nicho ainda encontram espaço para crescer. A integração da DB Schenker pela DSV em 2025 impulsionou as capacidades transfronteiriças, especialmente nas rotas farmacêuticas. Kuehne + Nagel e DHL expandiram depósitos certificados pelas Boas Práticas de Distribuição em Lyon e Paris, adaptando soluções para o estágio de ensaios clínicos. A estratégia se divide por escala: os incumbentes investem em combustíveis alternativos e roteamento por IA para manter a participação, enquanto os desafiantes adquirem instalações certificadas em vez de construir do zero.
A tecnologia é o fulcro competitivo. Os sensores IoT fornecem visibilidade de temperatura em tempo real, o blockchain sustenta a rastreabilidade e os gêmeos digitais otimizam o uso de energia, mas os custos de implantação retardam a adoção por empresas de médio porte. A implantação de empilhadeiras de hidrogênio pela STEF sinaliza conformidade antecipada com as futuras restrições sobre gases fluorados. Disruptores como a TSE Express Médical se concentram no manuseio personalizado de biotecnologia, conquistando clientes que valorizam a agilidade em detrimento da amplitude da rede. As certificações ISO 9001:2015 e de Boas Práticas de Distribuição atuam como barreiras de entrada, concentrando os fluxos farmacêuticos entre os operadores que podem financiar auditorias e validações.
A pressão de custos decorrente da eliminação progressiva de refrigerantes e dos déficits de mão de obra está acelerando a consolidação. Armazéns menores sem sistemas de refrigerantes naturais enfrentam contas de modernização que não conseguem financiar, levando a operações de venda e arrendamento retroativo. Enquanto isso, o crescimento do e-commerce de alimentos atrai especialistas em encomendas para os segmentos de última milha resfriada, aumentando a sobreposição competitiva. No geral, a rivalidade se intensifica em duas frentes: liderança em sustentabilidade e excelência em conformidade farmacêutica dentro do mercado de logística de cadeia de frio da França.
Líderes do Setor de Logística de Cadeia de Frio da França
STEF
Kuehne + Nagel
Sofrilog
Olano Group
XPO
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As restrições de capacidade urbana e periurbana deixam espaço para armazenagem refrigerada de alta densidade e modelos de distribuição mais eficientes. O projeto do Mercado Internacional de Rungis reflete essa direção com um armazém refrigerado de dois níveis projetado para atender aos padrões BBCA (edifício de baixo carbono), enquanto a unidade refrigerada da STEF em Estrasburgo (Port du Rhin) (15.500 m²) é outro exemplo de consolidação mais próxima de nós multimodais e fluxos transfronteiriços.
A descarbonização e a digitalização também estão criando melhorias de serviço de curto prazo que os operadores podem empacotar como ofertas de valor agregado, especialmente quando os clientes pagam por integridade de temperatura verificável e menores emissões. O plano de investimento de 160 milhões de EUR do DHL Group na França para 2026-2027 visa a expansão e modernização da infraestrutura logística ligada à transição energética limpa, e os resultados de pesquisa da France Supply Chain e da BearingPoint apontam para uma adoção ampla de automação e investimentos em tecnologia em organizações logísticas. Separadamente do modelo de grande rede, alternativas de última milha refrigeradas estão sendo escaladas, incluindo as soluções de carga em bicicleta com controle de temperatura da Sofrigam e da Kleuster, que oferecem um ponto de entrada para a distribuição refrigerada em centros urbanos densos, onde o acesso de vans, o congestionamento e as janelas de entrega limitam as frotas convencionais.
Desenvolvimentos recentes do setor
- Junho de 2026: a STEF inaugurou uma grande expansão de sua plataforma multi-temperatura em Reichstett (Estrasburgo), adicionando uma câmara de congelamento profundo de 65.000 metros cúbicos e 15.000 posições de paletes para a Mars Wrigley. A capacidade adicional de congelamento profundo apoia o atendimento a clientes alimentares industriais e aumenta a disponibilidade de posições congeladas em larga escala no corredor Grand Est.
- Abril de 2026: o Olano Group adquiriu a Transports Lambec, especialista com sede na Bretanha em transporte de carne e produtos frescos, para reforçar sua presença na cadeia de frio no oeste da França. A aquisição densifica a capacidade de distribuição regional e apoia uma cobertura mais rápida para rotas de alimentos com controle de temperatura, onde a eficiência de rotas e a utilização de ativos impulsionam as margens.
- Dezembro de 2025: a GEODIS firmou parceria com a EDF para implantar energias renováveis no local e software de otimização energética em instalações logísticas. A implantação visa uma redução estrutural na intensidade energética dos armazéns frigoríficos, ajudando os operadores a gerenciar a volatilidade dos custos de eletricidade enquanto atendem às exigências dos clientes em termos de emissões e desempenho das instalações.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange serviços de logística pagos na França que mantêm os produtos dentro de uma faixa de temperatura controlada durante o armazenamento, manuseio e transporte. A receita é contabilizada para armazenamento a frio e frete refrigerado vinculados às cadeias de suprimentos de alimentos e ciências da vida.
Exclusões de escopo: vendas de equipamentos de refrigeração no local, vendas independentes de materiais de embalagem e logística interna não faturada como serviço terceirizado estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Transporte Refrigerado
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Serviços de Valor Agregado
- Por Tipo de Temperatura
- Resfriado (0–5 °C)
- Congelado (-18 °C)
- Ambiente
- Ultracongelado / Ultra-Baixa Temperatura (inferior a -20 °C)
- Por Aplicação
- Frutas e Hortaliças
- Carnes e Aves
- Peixes e Frutos do Mar
- Laticínios e Sobremesas Congeladas
- Panificação e Confeitaria
- Refeições Prontas para Consumo
- Farmacêuticos e Biológicos
- Vacinas e Materiais para Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outros Perecíveis
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou delimitando o escopo da França e alinhando-o com indicadores públicos que explicam as necessidades de movimentação a frio. Baseamo-nos em fontes como o INSEE para atividade macro e setorial, o Eurostat para séries de comércio e transporte, o Ministério da Agricultura francês para o contexto de produção agroalimentar e a administração aduaneira francesa para sinais de importação e exportação que se traduzem em demanda por manuseio refrigerado.
Para estruturar a receita de serviços, também analisamos registros públicos de empresas, apresentações a investidores e cobertura de imprensa de reputação para compreender adições de capacidade, abrangência de redes e comportamento de precificação. Uma assinatura paga para dados financeiros de empresas e um banco de dados de importação e exportação em nível de remessa foram utilizados seletivamente para verificar a escala dos operadores e a intensidade das rotas comerciais quando os detalhes públicos eram escassos. Esses exemplos são meramente ilustrativos, e muitas outras fontes foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
Os insumos primários vieram de entrevistas e pesquisas estruturadas com operadores de armazenamento a frio, transportadoras refrigeradas e gerentes de logística de fabricantes de alimentos, varejistas e distribuidores farmacêuticos que operam em toda a França. Utilizamos essas discussões para confirmar como os contratos são precificados (armazenamento, manuseio e transporte), como a utilização e a sazonalidade afetam a receita e quais fluxos são mantidos fora do faturamento terceirizado. As premissas do modelo foram então ajustadas de acordo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 16% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 33% |
| Players menores: 20% | Gerentes: 51% |
Dimensionamento de Mercado e Previsão
O dimensionamento utilizou lógica top-down e bottom-up, mas o ponto de partida foi uma reconstrução top-down da demanda da França. Isso foi feito mapeando as necessidades de logística com controle de temperatura para o volume de produção de alimentos e farmacêuticos, aplicando então a intensidade do manuseio refrigerado versus congelado. Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, incluindo preço amostrado por posição de palete por dia para armazenamento, taxas típicas de manuseio e tarifas de transporte refrigerado aplicadas a volumes indicativos compartilhados pelos operadores.
Os principais insumos do modelo incluíram faixas de utilização da capacidade de armazenamento a frio, a participação de categorias perecíveis e congeladas nos fluxos de varejo e serviços de alimentação, requisitos de distribuição a frio de produtos farmacêuticos, intensidade do comércio transfronteiriço de produtos sensíveis à temperatura e padrões de repasse de custos de combustível e mão de obra que movimentam a precificação logística. Onde as divulgações de receita em nível de empresa eram incompletas, utilizamos proxies triangulados (tamanho da frota, área de armazém e mix de serviços) para que as lacunas não inflacionassem os totais. A previsão utilizou análise de cenários ancorada no crescimento esperado do volume de produção e na progressão de preços orientada por custos, e a curva final foi verificada em relação ao que os entrevistados consideraram alcançável para renovações de contratos e adições de capacidade ao longo do período.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados em camadas para reduzir o viés de fonte única. Comparamos os totais modelados com sinais independentes, como tendências de movimentação comercial, expansões de capacidade anunciadas e mudanças de preços observadas, e então revisamos as anomalias até que os cálculos e a narrativa de mercado se alinhassem.
Antes da aprovação final, as premissas e os cálculos foram revisados por outro analista. Recontatamos as fontes quando as variações eram maiores do que o que a sazonalidade normal explicaria. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes (por exemplo, mudanças regulatórias ou grandes alterações de capacidade). Logo antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada com base nas informações mais recentes disponíveis.
Tamanho do Mercado de Logística de Cadeia de Frio da França da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados para a logística de cadeia de frio da França frequentemente diferem porque os autores nem sempre contabilizam os mesmos serviços. Eles também utilizam anos-base e momentos de câmbio diferentes. As lacunas aparecem com mais frequência quando fluxos de receita adjacentes são misturados ao total, ou quando as premissas de capacidade e volume de produção não são verificadas com os operadores.
Neste mercado, os maiores fatores de divergência geralmente são se o valor inclui apenas taxas de armazenamento a frio terceirizado e transporte refrigerado, ou se também incorpora embalagens, equipamentos e logística de alimentos sem controle de temperatura. Outro fator comum é como o preço é projetado, uma vez que a indexação contratual e os sobretaxas vinculadas à energia podem movimentar a receita mesmo com volumes estáveis. Uma divisão mais clara entre atividade refrigerada e congelada, além de uma cadência de atualização mais rigorosa sobre precificação e utilização, ajuda a manter os totais mais próximos de como o setor fatura pelos serviços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,56 bilhões de USD (2025) | |
| Associação Setorial A | 8,70 bilhões de USD (2024) | Utiliza uma perspectiva mais ampla do setor de cadeia de frio e pode mesclar receitas não logísticas, além de ancorar em um valor do ano anterior sem uma divisão clara de receita de serviços entre armazenamento e transporte. |
| Consultoria Regional B | 12,00 bilhões de USD (2024) | Frequentemente contabiliza todo o ecossistema de logística a frio, incluindo serviços relacionados a embalagens e equipamentos, e pode aplicar uma valorização agressiva de preços sem verificar a utilização e a indexação contratual com os operadores. |
A diferença decorre principalmente do que é tratado como serviços de logística faturáveis e de como o crescimento de preços é projetado entre os anos, e a tabela mostra isso claramente. Quando a receita relacionada a embalagens e equipamentos de refrigeração é excluída e o armazenamento mais o transporte refrigerado são contabilizados apenas como faturamento de serviço terceirizado dentro da França, o número tende a ser menor, que é o escopo aplicado pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de logística de cadeia de frio da França em 2026 e qual crescimento é esperado?
O mercado é avaliado em USD 9,94 bilhões em 2026 e deve atingir USD 12,05 bilhões até 2031, apresentando um CAGR de 3,92%.
Qual tipo de serviço atualmente domina a logística de temperatura controlada francesa?
O Armazenamento Refrigerado lidera, detendo 52,63% de participação em 2025, graças à densa rede de armazéns do país.
Qual é a categoria de aplicação de crescimento mais rápido até 2031?
Espera-se que Farmacêuticos e Biológicos se expandam a um CAGR de 8,21%, à medida que as terapias biológicas e as vacinas de mRNA se escalam.
Onde os gargalos de infraestrutura são mais agudos?
As restrições de capacidade da rede elétrica são mais severas nas regiões de Île-de-France e Rhône-Alpes, retardando as aprovações de novos armazéns de temperatura ultralow.
Página atualizada pela última vez em:



