
Marktgröße und Marktanteil der Kühlkettenlogistik im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.37 Milliarden US-Dollar |
| Marktgröße (2026) | 9.75 Milliarden US-Dollar |
| Marktgröße (2031) | 11.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.02 % |
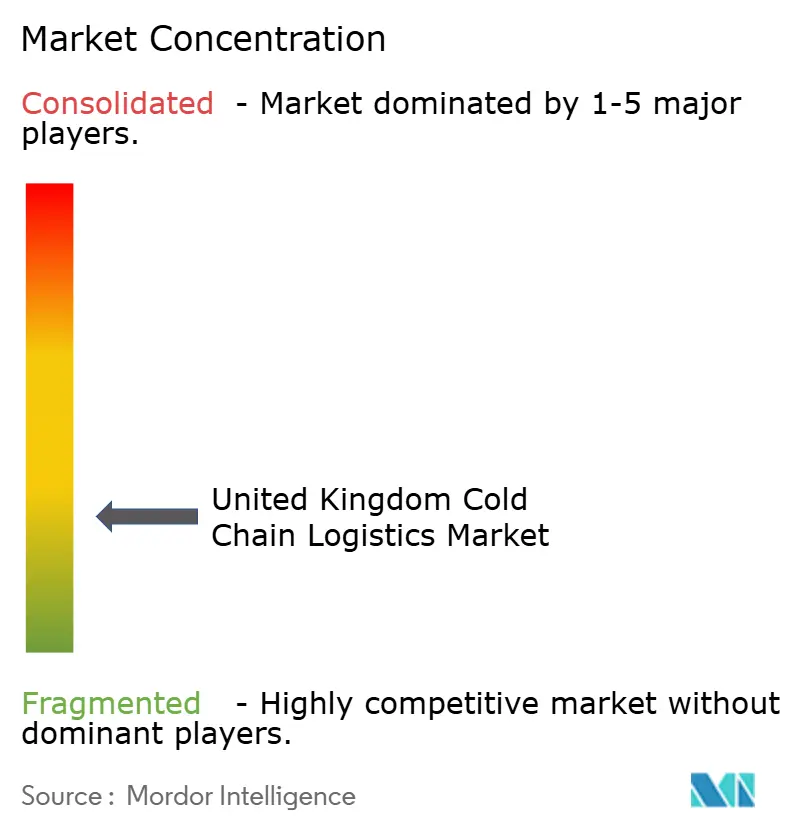
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kühlkettenlogistik im Vereinigten Königreich von Mordor Intelligence
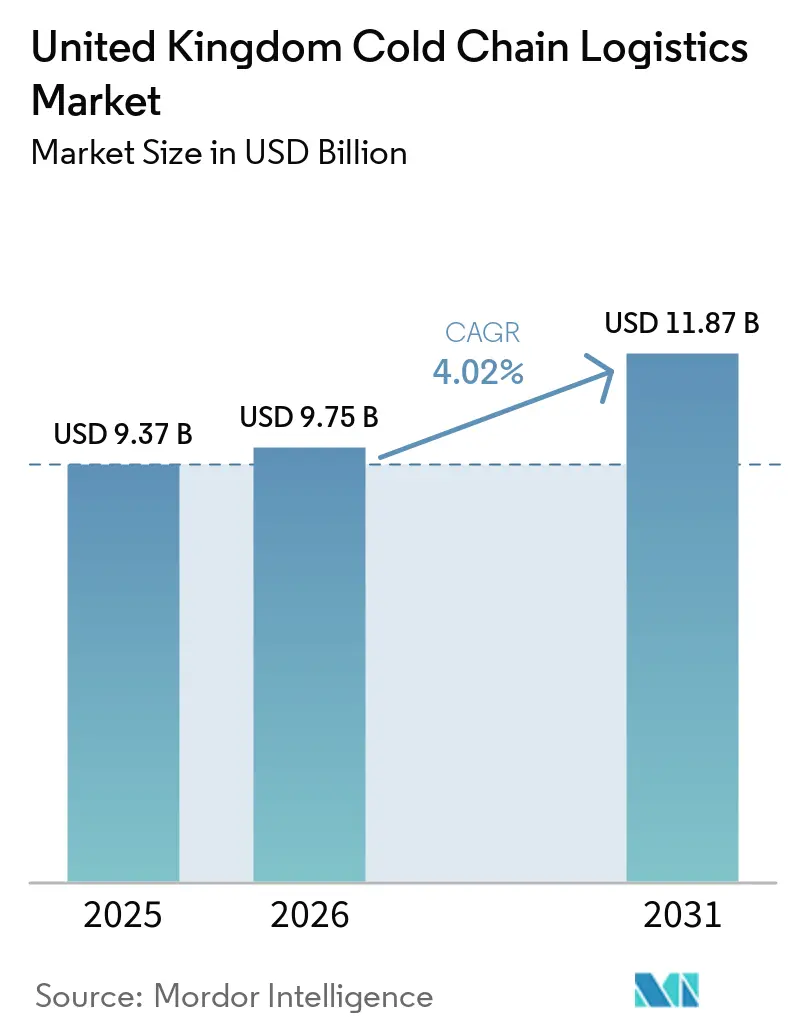
Die Marktgröße des Marktes für Kühlkettenlogistik im Vereinigten Königreich wurde im Jahr 2025 auf 9,37 Milliarden USD geschätzt und soll von 9,75 Milliarden USD im Jahr 2026 auf 11,87 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,02 % während des Prognosezeitraums (2026–2031).
Das Wachstum der Marktgröße wird durch steigende Pharmaexporte, strengere Lebensmittelsicherheitsgesetze und eine stetige Verlagerung hin zu Online-Lebensmitteleinkäufen angetrieben. Die Konsolidierung unter Drittlogistikdienstleistern schafft Skaleneffizienzen, während Nachhaltigkeitsvorgaben Investitionen in energieeffiziente Lagerhäuser und emissionsarme Fahrzeugflotten beschleunigen. Regulatorische Klarheit nach dem Brexit hat die Zollvorlaufzeiten verlängert, hat Betreiber jedoch auch dazu veranlasst, Rückverfolgbarkeitssysteme zu modernisieren, wodurch die Servicenachfrage im Markt für Kühlkettenlogistik im Vereinigten Königreich gestärkt wird. Die Technologieübernahme, insbesondere IoT-Sensoren und digitale Zwillinge, verbessert die Temperatureinhaltung und Kostentransparenz in der gesamten Lieferkette.
Wichtigste Erkenntnisse des Berichts
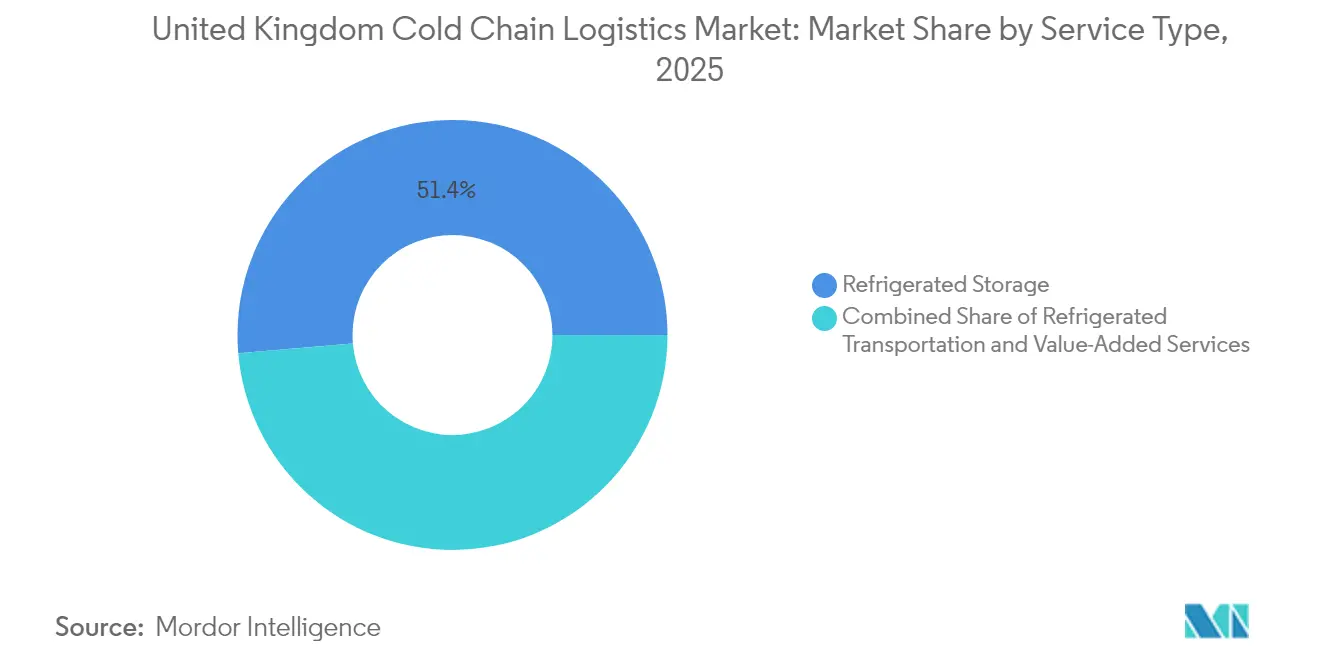
- Nach Servicetyp hielt die Kühllagerhaltung im Jahr 2025 einen Marktanteil von 51,35 % am Markt für Kühlkettenlogistik im Vereinigten Königreich; Mehrwertdienste werden voraussichtlich bis 2031 mit einer CAGR von 4,37 % wachsen.
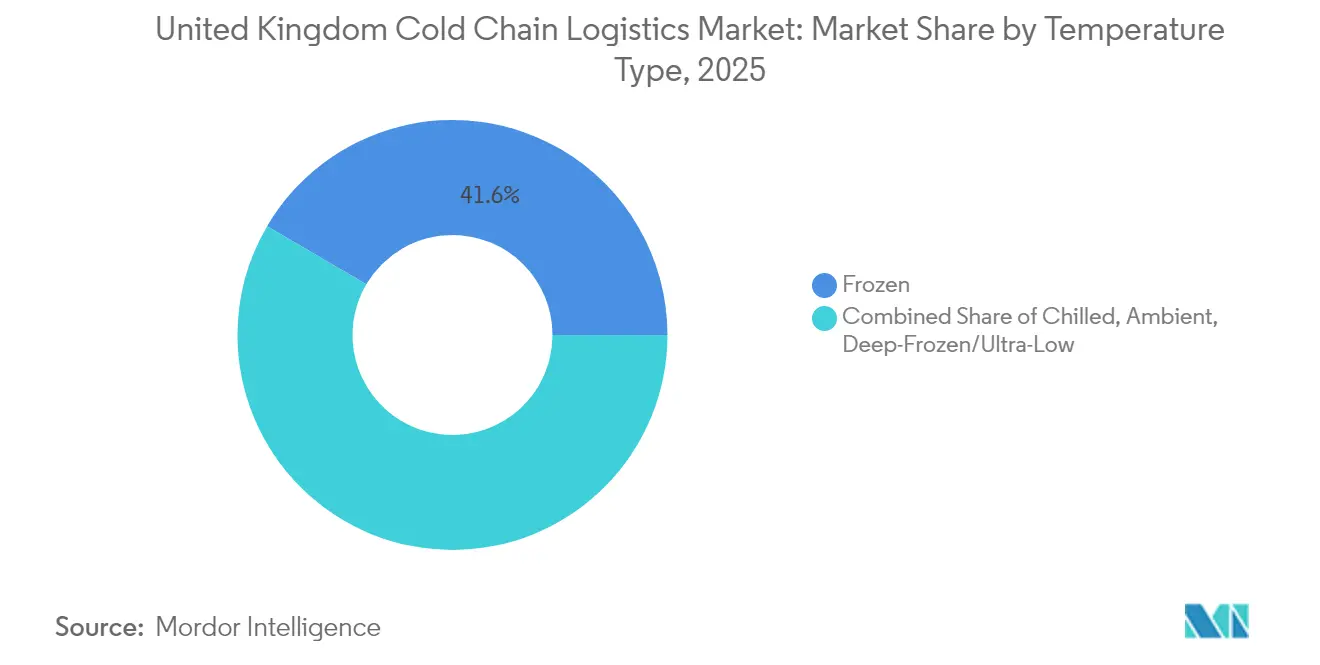
- Nach Temperaturtyp entfiel im Jahr 2025 auf Gefrieranwendungen ein Anteil von 41,55 % an der Marktgröße der Kühlkettenlogistik im Vereinigten Königreich, während Kühldienste voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 4,08 % wachsen werden.
- Nach Anwendung kontrollierte Fleisch und Geflügel im Jahr 2025 einen Anteil von 23,65 % am Marktanteil der Kühlkettenlogistik im Vereinigten Königreich; Pharmazeutika und Biologika weisen mit einer CAGR von 5,26 % bis 2031 die schnellste Wachstumskurve auf.
- Nach Geografie verarbeitete der Südost-Korridor, der Dover und London Gateway umfasst, im Jahr 2025 47,60 % des eingehenden temperaturempfindlichen Importvolumens und wächst bis 2031 mit einer CAGR von 4,05 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für Kühlkettenlogistik im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Online-Lebensmittel- und Kochboxennachfrage | +0.8% | London, Manchester, Birmingham, Edinburgh | Mittelfristig (2–4 Jahre) |
| Ausbau der Pharma- und Biotechexporte | +0.7% | Cluster in Cambridge, Oxford, London | Langfristig (≥ 4 Jahre) |
| Strengere Lebensmittelsicherheits- und Rückverfolgbarkeitsvorschriften im Vereinigten Königreich | +0.5% | National, verstärkt an Grenzüberwachungsposten | Kurzfristig (≤ 2 Jahre) |
| Steigender Konsum von Tiefkühl- und Fertigprodukten | +0.4% | Ballungsräume landesweit | Mittelfristig (2–4 Jahre) |
| Vor-Ort-Erneuerbare-Energie-Mikronetze senken die Betriebskosten | +0.3% | Industriegebiete im ganzen Land | Langfristig (≥ 4 Jahre) |
| Städtische Mikro-Fulfillment-Kältezentren | +0.6% | Große städtische Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Online-Lebensmittel- und Kochboxennachfrage
Die nach der Pandemie veränderten Einkaufsgewohnheiten haben eine zweistellige Penetrationsrate im Online-Lebensmittelhandel gefestigt. Große Einzelhändler haben ihre Distributionsnetzwerke ausgeweitet, und die Umwandlung bestehender Supermärkte in Dark Stores hat die Kapitalintensität gesenkt und gleichzeitig eine schnelle Auftragsabwicklung ermöglicht. Eigens errichtete Hubs, wie ein von einem führenden Tiefkühlspezialisten eröffnetes Lager mit einer Fläche von rund 46.450 Quadratmetern, optimieren die Kühllieferung auf der letzten Meile[1]„Import von Lebensmitteln und Getränken aus der EU nach Großbritannien,” Britische Regierung, gov.uk. Sensorgestützte Bestandsüberwachungsplattformen verbessern zudem die Genauigkeit und minimieren Verderb, was die Inanspruchnahme von Dienstleistungen im Markt für Kühlkettenlogistik im Vereinigten Königreich stärkt. Diese Entwicklungen stärken auch die Nachfrage nach Lebensmittellogistik im Vereinigten Königreich.
Ausbau der Pharma- und Biotechexporte
Staatliche Förderung in Höhe von 1 Milliarde GBP (1,3 Milliarden USD) für Innovationen in den Lebenswissenschaften sowie ein anhaltender Anstieg der temperaturgesteuerten Luftfrachtvolumen um 22 % unterstreichen das Exportpotenzial. Fortschrittliche Verpackungen, die 2–8 °C oder Ultra-Niedrig-Parameter über 36 Stunden ohne Polystyrol aufrechterhalten, positionieren den Markt für Kühlkettenlogistik im Vereinigten Königreich als bevorzugten Hub für die Biologikaverteilung.
Strengere Lebensmittelsicherheits- und Rückverfolgbarkeitsvorschriften im Vereinigten Königreich
Das Betriebsmodell für Grenzkontrolle schreibt Gesundheitszertifikate und Vorbenachrichtigungen für Importe mittlerer Risikoklasse vor, was Investitionen in Blockchain-fähige Rückverfolgbarkeitsplattformen auslöst, die in der Lage sind, 207 Transaktionen pro Sekunde ohne Datenwidersprüche zu verarbeiten. Erhöhte Compliance-Kosten begünstigen Betreiber mit digitaler Kapazität und fördern die Marktkonsolidierung.
Steigender Konsum von Tiefkühl- und Fertigprodukten
Energieeffizienzinitiativen, darunter die Anhebung der Gefriertemperatur von −18 °C auf −15 °C, senken den Stromverbrauch um 10–11 %, während Lebensmittel sicher bleiben. Diese Einsparungen steigern die Rentabilität für Tiefkühllageranbieter und stützen die stabile Nachfrage im Markt für Kühlkettenlogistik im Vereinigten Königreich.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Energiekosten für Anlagen | -0.9% | Landesweit, besonders ausgeprägt dort, wo die Strompreise am höchsten sind | Kurzfristig (≤ 2 Jahre) |
| Mangel an HGV- und Kühltransporter-Fahrern | -0.7% | Hauptlogistikkorridore und Häfen | Mittelfristig (2–4 Jahre) |
| Begrenzte Ladeinfrastruktur für Elektrofahrzeuge | -0.5% | Überwiegend außerhalb großer Ballungsräume | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Kälteanlagen | -0.4% | Landesweit, am schwersten bei Neubauprojekten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Energiekosten für Anlagen
Kühllagerhaltung verbraucht 1,54 kWh pro Kubikfuß jährlich, und der Strom macht 70 % der gesamten Energiekosten eines Lagerhauses aus. Das Erreichen einer Best-Practice-Intensität von 10 kWh/m³/Jahr in einem 100.000 m³ großen Standort erfordert Automatisierung und Wärmerückgewinnungssysteme, was die Anfangsinvestitionen erhöht. Netzinstabilität während des Übergangs zu erneuerbaren Energien setzt Betreiber Preissprüngen aus, doch ein in der Nähe von Manchester im Jahr 2026 in Betrieb gehender Flüssigluft-Energiespeicher verspricht langfristige Notstromversorgung und reduziert die Anfälligkeit für Abschaltungen.
Mangel an HGV- und Kühltransporter-Fahrern
Ein Defizit von 50.000 qualifizierten Fahrern treibt die Transportlöhne in die Höhe und gefährdet pünktliche Lieferungen. Der mittlere Stundenlohn stieg 2025 auf 15,00 GBP (19,50 USD), doch die demografische Struktur bleibt ungünstig; die Hälfte der Belegschaft ist über 50 Jahre alt und der Frauenanteil beträgt 2 %. Staatliche Zuschüsse in Höhe von 100 Millionen GBP (130 Millionen USD) finanzieren Rastanlagen und Ausbildung, doch der jährliche Bedarf von 40.000 neuen Führerscheinen bis 2029 hält den Druck auf die Rekrutierungspipelines aufrecht[2]„Das Betriebsmodell für Grenzkontrolle,” Britische Regierung, gov.uk.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Lagerhaltung dominiert, Dienste beschleunigen sich
Die Kühllagerhaltung generierte im Jahr 2025 51,35 % der Marktgröße des Marktes für Kühlkettenlogistik im Vereinigten Königreich und bildet die Grundlage für importlastige Lebensmittel- und Pharmazieflüsse. Investitionen wie ein gekühltes Konsolidierungszentrum im Wert von 2 Millionen GBP (2,6 Millionen USD) fügen Kapazitäten in der Nähe von Einzelhandelsverteilzentren hinzu. Im Zeitraum 2026–2031 wachsen Mehrwertdienste mit einer CAGR von 4,37 %, da Verlader integrierte Zollabfertigung, Umverpackung und Temperaturvalidierung in einem einzigen Vertrag suchen. Sensornetzwerke und digitale Zwillinge reduzieren die Lagerhaltungstage und steigern die Kapitalrendite für Dienstleister.
Eine Welle von Fusionen und Übernahmen, darunter die Übernahme von Wincanton für 719 Millionen USD, ermöglicht den gemeinsamen Einkauf von erneuerbarer Energie und fortschrittlicher Lagerautomatisierung. Die daraus resultierende Größe ermöglicht es den Unternehmen, Kapazitäten zwischen Tiefkühl- und Kühlplätzen flexibel einzusetzen – ein Vorteil, während der Markt für Kühlkettenlogistik im Vereinigten Königreich die sich verschiebende Verbrauchernachfrage absorbiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Temperaturtyp: Gefroren führt, Gekühlt beschleunigt sich
Die Gefrierlogistik hielt im Jahr 2025 einen Anteil von 41,55 % am Markt für Kühlkettenlogistik im Vereinigten Königreich, gestützt durch stabile Proteinimporte und nationale Tiefkühlmarken. Innovationen wie drehzahlvariable Kompressoren und hocheffiziente Isolierung reduzieren den Energieverbrauch pro Palette und sichern die Margen.
Kühldienste verzeichnen die schnellste Expansion mit einer CAGR von 4,08 %, begünstigt durch frische Fertigmahlzeiten und biologische Arzneimittel. Radiopharmazeutika-Exporte, die Tiefkühlhaltung erfordern, steigern die Nischenachfrage nach -70 °C-Kapazitäten gemäß Guter Vertriebspraxis. Recycelbare faserbasierte Behälter, die Nutzlasten bei 2–8 °C für 36 Stunden schützen, verbessern die Nachhaltigkeitsbilanz und minimieren Deponieabfälle.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Fleisch dominiert, Pharma steigt stark an
Fleisch und Geflügel hielten im Jahr 2025 einen Anteil von 23,65 % am Marktanteil der Kühlkettenlogistik im Vereinigten Königreich aufgrund eines stabilen Inlandskonsums und EU-Beschaffungsregeln. Die Zolldokumentation umfasst nun eine vorausgehende veterinärrechtliche Zertifizierung, was Echtzeit-Datenplattformen für die Just-in-Time-Lieferung unverzichtbar macht.
Pharmazeutika und Biologika führen das Wachstum mit einer CAGR von 5,26 % an. Ein staatlich geförderter GMP-Cluster in Cambridge und Oxford steigert das Exportvolumen von Zell- und Gentherapien, die bei kryogenen Temperaturen gelagert werden müssen. Fluggesellschaften und Spediteure kooperieren bei streckenbezogenen Überwachungstools, die Verlader alarmieren, wenn Abweichungen 0,5 °C überschreiten, und so hochwertige Fracht schützen.
Geografische Analyse
Der Südost-Korridor, verankert durch Dover, Felixstowe und London Gateway, verarbeitete 2025 fast die Hälfte der eingehenden temperaturempfindlichen EU-Waren und soll bis 2031 eine CAGR von 4,05 % verzeichnen. Neue Grenzüberwachungsposten mit eigener Kühlung begrenzen den Anstieg der Verweildauer auf unter 8 Stunden, selbst wenn der Papieraufwand zunimmt.
Die Midlands nutzen ihre zentrale Lage und Autobahnanbindung, was eine Lieferung am nächsten Tag für 90 % der britischen Postleitzahlen ermöglicht. Automatisierte Standorte in Northampton und Leicester nutzen mit erneuerbarer Energie betriebene Mikronetze, um den Netzbezug in Sommerspitzenzeiten um 30 % zu reduzieren. Schottland entwickelt sich mit Meeresfrüchteexporten und der Whiskyreifung, die gebundene Kühlräume erfordert; Investitionen in gekühlte Haffentunnel in Grangemouth verkürzen die Abfertigung für lebende Schalentiere.
Wales und Nordirland bleiben kleiner, sind aber strategisch bedeutsam. Das Windsor-Rahmenabkommen erlaubt qualifizierten Waren, ohne zusätzliche tiergesundheitsbezogene Erklärungen von Nordirland nach Großbritannien zu gelangen, wodurch der Kühllager-Durchsatz aufrechterhalten wird. Die lokale Unterstützung durch den EV-Infrastrukturfonds in Höhe von 381 Millionen GBP (495,3 Millionen USD) priorisiert leistungsstarke Ladestationen in Cardiff, Swansea und Belfast, um sich auf die obligatorischen emissionsfreien Schwerlastfahrzeuge bis 2035 vorzubereiten.
Regulatorisches Umfeld
Die britische Kühlkette unterliegt nationalen Lebensmittelhygienevorschriften, die von Institutionen wie der Food Standards Agency (FSA) durchgesetzt werden. Gemäß den Food Safety and Hygiene (England) Regulations 2013 müssen Lebensmittel, die das Wachstum von Krankheitserregern begünstigen können, im Allgemeinen bei oder unter 8 °C gehalten werden, was die Solltemperaturen in Lagerhäusern, die Transport-SOPs und die Anforderungen an die Temperaturüberwachung in der Kühlkettenverteilung prägt.
Für grenzüberschreitende Transporte regelt das ATP-Übereinkommen die internationale Beförderung verderblicher Lebensmittel auf der Straße und erfordert geeignete isolierte Ausrüstung sowie Konformitätsbescheinigungen, was sich auf die Flottenerneuerung und den Inspektionsrhythmus auswirkt. Auf der Importseite trat die Official Controls (Import of High-Risk Food and Feed of Non-Animal Origin) (Amendment) Regulations 2025 am 1. Januar 2026 in Kraft, wodurch die Kontrollen für bestimmte Hochrisikosendungen aktualisiert wurden und der Bedarf an robuster Dokumentation, disziplinierter Vorabmeldung und konformer Handhabung an Grenz- und Binnenanlagen verstärkt wurde.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Herstellern und Markeninhabern, einschließlich Lebensmittelverarbeitern, Fleisch- und Meeresfrüchtelieferanten sowie Pharmaherstellern, die Temperaturbereiche und Validierungsanforderungen festlegen. Es folgen Verpackung sowie Vorkühl- oder Schockfrierschritte, und der Ablauf durchläuft anschließend Kühltransportunternehmen, Kühlhausbetreiber (öffentlich und privat), Spediteure und Zollvermittler sowie Hafen- und Flughafenabfertiger. Der Durchsatz konzentriert sich auf wichtige Knotenpunkte und Binnenkonsolidierungszentren, die mit den Verteilzentren von Supermärkten und Großhändlern verbunden sind.
Grenzprozesse und Compliance-Systeme befinden sich im mittleren Bereich der Kette, wo Dokumentenprüfungen und amtliche Kontrollen die Verweilzeiten und die Zusammensetzung der bezogenen Dienstleistungen beeinflussen, einschließlich Zollunterstützung, Umetikettierung, Temperaturverifizierung und gegebenenfalls Quarantänebehandlung. Nachgelagert ziehen Einzelhändler, Foodservice-Großhändler, Anbieter von Kochboxen und E-Grocery sowie Krankenhäuser und Apotheken Bestände in die Mehrtemperaturdistribution, wobei die Ausführung auf der letzten Meile zunehmend durch straff geplante Zulieferverkehre in urbane Mikro-Fulfillment-Kühlzentren unterstützt wird. Entlang der gesamten Kette sind Energie- und Netzanbindung zu strukturellen Einschränkungen für Kühlhäuser geworden, und die Verfügbarkeit qualifizierter LKW- und Kühlfahrzeugfahrer treibt Betreiber zu Automatisierung, höherer Regaldichte und engerer Integration von Telematik und Temperaturprotokollierung.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert, doch jüngste Fusionen und Übernahmen signalisieren eine beschleunigte Konsolidierung. DSV schloss eine Übernahme von DB Schenker im Wert von 14,3 Milliarden EUR (15,78 Milliarden USD) ab, wodurch Kapazitäten im Bereich Pharmazeutika und Biowissenschaften ausgebaut werden. Der Logistikarm von CMA CGM übernahm Wincanton für 719 Millionen USD und sicherte sich damit Zugang zu 8 Millionen Quadratfuß gekühlter Lagerfläche.
Lineage Logistics und Americold expandieren durch Automatisierung, wobei Hochregalregale und Shuttle-Systeme die Palettendichte um 30 % erhöhen. Die IPO-Bewertung von Lineage in Höhe von 18 Milliarden USD belegt das Investoreninteresse an skalierbaren Kühllagernetzwerken. Kleinere Betreiber differenzieren sich durch Umbau auf erneuerbare Energien und gewinnen Verträge von Einzelhändlern, die bis 2030 CO₂-neutrale Lieferungen anstreben.
Die Technologieübernahme ist ein primäres Wettbewerbsfeld. Betreiber installieren IoT-Knoten alle 10 Meter innerhalb von Anhängern, um Temperatur und Türstatus in Echtzeit zu melden. Blockchain-Pilotprojekte mit Fleischverarbeitern bestätigen die Herkunft innerhalb von 2 Sekunden und reduzieren das Betrugsrisiko. Die fünf umsatzstärksten Unternehmen hielten im Jahr 2024 gemeinsam einen Anteil von 46 %, was auf eine moderate Konzentration im Markt für Kühlkettenlogistik im Vereinigten Königreich hinweist.
Marktführer der Kühlkettenlogistikbranche im Vereinigten Königreich
Lineage Logistics
Culina Group
Reed Boardall
NewCold
Gist Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Durch Automatisierung getriebene Kapazitätserweiterungen und die Konsolidierung von Knotenpunkten schaffen Raum für Mehrtemperatur-Hochdurchsatz-Standorte in der Nähe von Autobahnkreuzen und großen Verbrauchszentren. Aktuelle Investitionen machen die Richtung deutlich: Magnavale eröffnete im März 2025 ein automatisiertes Kühlhaus mit 101.000 Palettenplätzen in Easton (Lincolnshire), Swisslog wurde im März 2026 für die Automatisierung einer neuen Tiefkühlanlage mit 90.000 Palettenplätzen in der Nähe der M4/M5-Kreuzung (Bristol) ausgewählt, und Oakland International begann im Mai 2026 mit dem Bau eines Kühlhauses mit 6.000 Palettenplätzen in Bardon, was als ein Anstieg der Tiefkühlkapazität im Netzwerk um rund 30 % beschrieben wird.
Auch wertschöpfende Dienstleistungen haben einen Expansionspfad, da Verlader mit strengeren Dokumentations- und Nachweispflichten in den Bereichen Lebensmittel und Pharmazeutika konfrontiert sind, insbesondere im Hinblick auf Importkontrollen und die Nachweiskette (Chain of Custody). Branchenmaßnahmen zeigen auch Chancen im Bereich Infrastruktur und Energie auf: Die Cold Chain Federation hat sich dafür eingesetzt, die Kühlketteninfrastruktur als kritische nationale Infrastruktur anerkennen zu lassen, und ihre Positionierung für 2026 in Bezug auf Netzplanung und Resilienz steht im Einklang mit Betreiberinitiativen hin zu Vor-Ort-Erneuerbaren, thermischer Speicherung und Lastmanagement, die die Produktintegrität nicht beeinträchtigen. Auf der Nachfrageseite unterstützen Programme zur Neugestaltung von Netzwerken, wie etwa die Ankündigung von Arla Foods und XPO Logistics im Januar 2026 über ein neues zentrales Verteilzentrum bei Prologis RFI DIRFT (Northamptonshire), das anhaltende Interesse an zentralisierten Kühlbetrieben, die Handhabungsschritte reduzieren und die Transparenz der Temperatur-Compliance verbessern.
Aktuelle Branchenentwicklungen
- Mai 2026: NewCold hob die betriebliche Skalierung im Vereinigten Königreich hervor und meldete einen jährlichen Palettendurchsatz von 4.680.000 an seinen Standorten Corby und Wakefield sowie rund 20.000 zusätzliche geplante Palettenplätze, die bis Jahresende in Wakefield eröffnet werden sollen. Das Update zeigt, wie automatisierte, hochverdichtete Netzwerke genutzt werden, um Kapazitätsengpässe zu entschärfen und höhere Volumina im Tiefkühlbereich zu unterstützen.
- April 2025: DSV schloss die Übernahme von DB Schenker im Wert von 14,3 Milliarden EUR ab und erweiterte damit seine Fähigkeit, britischen Verladern integrierte Logistikdienstleistungen, einschließlich temperaturgeführter Lösungen, anzubieten. Der Zusammenschluss stärkt die durchgängige Servicebreite für Pharma- und Lebensmittelkunden, die eine Abdeckung durch einen einzigen Anbieter über Transport, Lagerhaltung und grenzüberschreitendes Management wünschen.
- September 2024: Medlog, der Binnenlogistikarm von MSC, übernahm Maritime Transport, einen bedeutenden britischen Frachtführer mit einer Flotte von mehr als 2.500 Fahrzeugen. Die Übernahme verbindet hafenzentrierte Logistik mit Binnenverteilungskapazität und unterstützt einen reibungsloseren Weitertransport temperaturempfindlicher Importe über wichtige britische Knotenpunkte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Kühlkettenlogistik im Vereinigten Königreich kostenpflichtige Dienstleistungen, die temperaturempfindliche Waren während Lagerung, Handhabung und Transport innerhalb eines kontrollierten Bereichs halten – vom Ursprungsort bis zur Lieferung an den nächsten Knoten der Lieferkette.
Ausschlüsse aus dem Umfang: Wir schließen den Warenwert der Güter selbst, die von Versendern für den Eigenbedarf betriebene Inhouse-Logistik sowie Verkäufe von Verpackungsanlagen aus, die nicht als Logistikdienstleistungen angeboten werden.
Segmentierungsübersicht
- Nach Servicetyp
- Kühllagerhaltung
- Öffentliche Lagerhaltung
- Private Lagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Kühllagerhaltung
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (−18–0 °C)
- Umgebungstemperatur
- Tiefgefroren/Ultra-Niedrig (unter −20 °C)
- Nach Anwendung
- Obst und Gemüse
- Fleisch und Geflügel
- Fisch und Meeresfrüchte
- Milchprodukte und Gefrorene Desserts
- Backwaren und Süßwaren
- Verzehrfertige Mahlzeiten
- Pharmazeutika und Biologika
- Impfstoffe und klinische Prüfmaterialien
- Chemikalien und Spezialmaterialien
- Sonstige verderbliche Waren
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung der Nachfragequellen und der Analyse, wie diese durch die britische Lieferkette fließen. Wir stützten uns auf öffentliche Statistiken und Leitlinien, darunter Materialien des britischen Ministeriums für Umwelt, Ernährung und ländliche Angelegenheiten zu Lebensmittelversorgungsindikatoren, Veröffentlichungen des Office for National Statistics zu Produktions- und Handelsreihen sowie Quellen von HM Revenue and Customs für den Import- und Exportkontext. Für temperaturgeführte Ströme im Bereich der Biowissenschaften haben wir gegebenenfalls auch Materialien der Medicines and Healthcare products Regulatory Agency und Veröffentlichungen des National Health Service herangezogen.
Um Aktivitäten in Umsätze umzurechnen, haben wir öffentlich zugängliche Informationen wie Jahresberichte von Unternehmen, Investorenpräsentationen sowie Presseberichte zu Kapazitätserweiterungen, Standorteröffnungen und Netzwerkveränderungen ausgewertet. Patentdatenbanken wurden gesichtet, um das Tempo der Einführung von Überwachungs- und Kühltechnologien zu verstehen, und eine Datenbank auf Sendungsebene für Import und Export wurde selektiv genutzt, um Routen zu plausibilisieren, auf denen Kühlguttransporte konzentriert sind. Diese Desk-Quellen sind nicht erschöpfend; wir haben darüber hinaus weitere öffentliche Dokumente und Datensätze genutzt, um Datenpunkte während der Arbeit zu erheben, zu verifizieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um zu bestätigen, wie Dienstleistungen im Vereinigten Königreich bepreist und gebündelt werden (Lagerhaltung, Kühltransport und Mehrwert-Handling), und um Volumen- und Auslastungsannahmen zu testen, die in öffentlichen Daten nicht klar erkennbar sind. Wir sprachen mit einer Mischung aus Logistikbetreibern, Kühllagermanagern, Fuhrpark- und Betriebsteams sowie lieferantenseitigen Lieferkettenverantwortlichen aus den Bereichen Lebensmittel und Getränke sowie Gesundheitswesen. Dies half uns, Lücken aus den Desk-Recherchen mit realistischen Bandbreiten für Dienstleistungsmix und Auslastung zu schließen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXO): 14 % |
| Mittlere Ebene: 44 % | Bereichs-/Abteilungsleiter: 40 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den Umsatz mit Kühlkettendienstleistungen im Vereinigten Königreich anhand von Nachfragepools für temperaturgeführte Distribution rekonstruiert und diese Pools dann durch Anwendung von Dienstleistungsmix- und Preislogik in Ausgaben umrechnet. Das Modell wurde anschließend mit selektiven Bottom-up-Näherungen abgeglichen – beispielsweise anhand von Stichproben zu Standortkapazität und Auslastung multipliziert mit Lagerraten-Bandbreiten sowie routenbezogenen Transportprüfungen auf Basis typischer Ladungen, Fahrfrequenzen und Ratenbänder – bevor die Gesamtwerte angepasst wurden.
In der Praxis trieben einige wenige Eingaben den Großteil des Modellgewichts, darunter Kapazitätserweiterungen bei Kühllagern, Auslastungs- und Durchsatzmuster, die Aufteilung zwischen Kühl- und Tiefkühlaktivitäten sowie die Sendungsintensität im Zusammenhang mit Replenishment-Zyklen im Lebensmitteleinzelhandel und in der Gastronomieversorgung. Auf der Seite des Gesundheitswesens wurden Anforderungen an die Kühlung und compliance-bedingte Handhabungsschritte herangezogen, um die höhere Dienstleistungsintensität bei bestimmten Produkten abzubilden. Die Prognose erfolgte mittels Szenarioanalyse, unterstützt durch eine leichte multivariate Regression auf Treiber wie Lebensmittelkonsum und Importmix, Wachstum der Lagerkapazität, Entwicklung der Kraftstoff- und Energiekosten sowie das Einführungstempo von Überwachungs- und Rückverfolgbarkeitstechnologien. Wo die Berichterstattung der Betreiber uneinheitlich war, haben wir Lücken durch Peer-Bandbreiten geschlossen und diese in Interviews erneut getestet, bis die impliziten Umsätze mit den beobachteten betrieblichen Realitäten übereinstimmten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, darunter Ankündigungen zu Kapazitätswachstum, die Richtung der Handelsströme sowie aus Interviews gewonnene Berichte zu Auslastungs- und Preistrends. Wenn Ausreißer auftraten, haben wir Annahmen überprüft und die zugrunde liegende Datenspur erneut geprüft; bei inkonsistent erscheinenden Treibern wurden Folgegespräche eingeleitet.
Vor der Freigabe durchlaufen das Modell und die wesentlichen Annahmen mehrstufige interne Überprüfungen mit Varianzprüfungen auf Dienstleistungsebene, sodass die Gesamtwerte nicht von einem einzigen Treiber abhängen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Kapazitätsveränderungen, politischen Kurswechseln oder starken Kostenbewegungen. Unmittelbar vor der Auslieferung wird ein abschließender Analysedurchgang vorgenommen, um sicherzustellen, dass die Einschätzung die neuesten verfügbaren öffentlichen und primären Eingaben widerspiegelt.
Marktgröße der Kühlkettenlogistik im Vereinigten Königreich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktwerte für die Kühlkettenlogistik im Vereinigten Königreich können variieren, weil der Umfang nicht immer identisch ist und weil Preis- und Auslastungsannahmen zu unterschiedlichen Zeitpunkten aktualisiert werden. Einige Herausgeber vermischen zudem Dienstleistungsumsätze mit angrenzenden Positionen, was die Gesamtwerte in die Höhe treiben kann, ohne dass dies für den Leser offensichtlich ist.
Die größten Abweichungen entstehen in der Regel dadurch, was als Logistikdienstleistung gezählt wird und wie schnell die Preise aktualisiert werden, wenn sich Energie-, Arbeits- und Transportkosten verändern. Einige Schätzungen wenden auch aggressive Auslastungsrampen für neue Kühlkapazitäten an oder verwenden einen einzigen Durchschnittspreis pro Palette oder pro Fahrt für das gesamte Land, was dazu neigt, die Aufteilung zwischen Kühl- und Tiefkühlware sowie Mehrwert-Handling-Gebühren zu vernachlässigen. Die Trennung von vertraglich vereinbarten Lager- und Transportumsätzen von Vermögenswerten sowie die Verwendung interviewgestützter Auslastungsbandbreiten erklärt einen Groteil der in der Tabelle sichtbaren Streuung. Dieser Modellierungsansatz ist konsistent mit der Art und Weise, wie Mordor Intelligence reine Dienstleistungsumsätze behandelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,37 Milliarden USD (2025) | |
| Fachzeitschrift A | 10,65 Milliarden USD (2025) | Diese Schätzung scheint ein breiteres Spektrum an Kühlkettenaktivitäten über die ausgelagerte Logistik hinaus einzuschließen und vermischt wahrscheinlich den Dienstleistungsumsatz der Betreiber mit dem übergeordneten Wert der Kühllagerwirtschaft, was den Gesamtwert im Vergleich zu einer reinen Dienstleistungsbetrachtung aufbläht. |
| Regionale Unternehmensberatung B | 12,30 Milliarden USD (2026) | Der höhere Wert ist konsistent mit stärkeren Preissteigerungen und einer höher angenommenen Auslastungsrampe für zusätzliche Kapazitäten; möglicherweise wird auch eine einheitliche nationale Ratenannahme verwendet, ohne zwischen Kühl-, Tiefkühl- und Mehrwert-Handling-Intensität zu differenzieren. |
Insgesamt lassen sich die Unterschiede hauptsächlich auf Umfangsgrenzen und die Behandlung von Preisen und Auslastung nach Jahr zurückführen. Indem der Gesamtwert an beobachtbare Nachfragepools geknüpft und die impliziten Umsätze anschließend mit Betreibereingaben einem Stresstest unterzogen werden, bleibt die Schätzung auf klare Variablen und wiederholbare Prüfungen zurückführbar, anstatt auf einem breiten Durchschnitt zu beruhen.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird die Kühlkettenlogistik im Vereinigten Königreich bis 2031 erreichen?
Der Sektor soll 2031 einen Wert von 11,87 Milliarden USD erreichen, gegenüber 9,75 Milliarden USD im Jahr 2026 bei einer CAGR von 4,02 %.
Welcher Servicetyp expandiert in der temperaturgesteuerten Logistik am schnellsten?
Mehrwertdienste wie Spezialverpackungen, Umetikettierung und Zollunterstützung wachsen bis 2031 mit einer CAGR von 4,37 % und übertreffen damit Lagerhaltung und Transport.
Warum gewinnen Kühldienste gegenüber Gefrierkapazitäten an Dynamik?
Steigende Online-Lebensmittelvolumen und das Wachstum bei Biologika, die zwischen 2 °C und 8 °C gelagert werden müssen, treiben Kühldienste auf eine CAGR von 4,08 % – den höchsten Wert unter allen Temperaturbereichen.
Wie gravierend ist der Fahrermangel im Bereich Kühltransport?
Das Vereinigte Königreich benötigt jährlich bis 2029 40.000 neue HGV-Fahrer, während ein aktueller Mangel von rund 50.000 lizenzierten Betreibern die Löhne in die Höhe treibt und die Lieferpläne belastet.
Welche Nachhaltigkeitsmaßnahmen ergreifen Unternehmen, um Energiekosten zu senken?
Betreiber erhöhen die Gefriertemperatur von –18 °C auf –15 °C, installieren Solardächer und erproben Elektro-Lkw; diese Maßnahmen können den Lagerstrombedarf um 10–11 % senken und die Flottenemissionen erheblich reduzieren.
Wie beeinflussen Post-Brexit-Lebensmittelsicherheitsvorschriften die Kühlkettennachfrage?
Obligatorische Gesundheitszertifikate, Vorbenachrichtigungen und neue Grenzüberwachungsposten erfordern eine rückverfolgbare und temperatursichere Beförderung, was Verlader dazu veranlasst, sich stärker auf konforme Kühlkettenspezialisten zu verlassen.
Seite zuletzt aktualisiert am:



