
Tamanho e Participação do Mercado de Logística de Cadeia Fria do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.03 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Cadeia Fria do Canadá por Mordor Intelligence
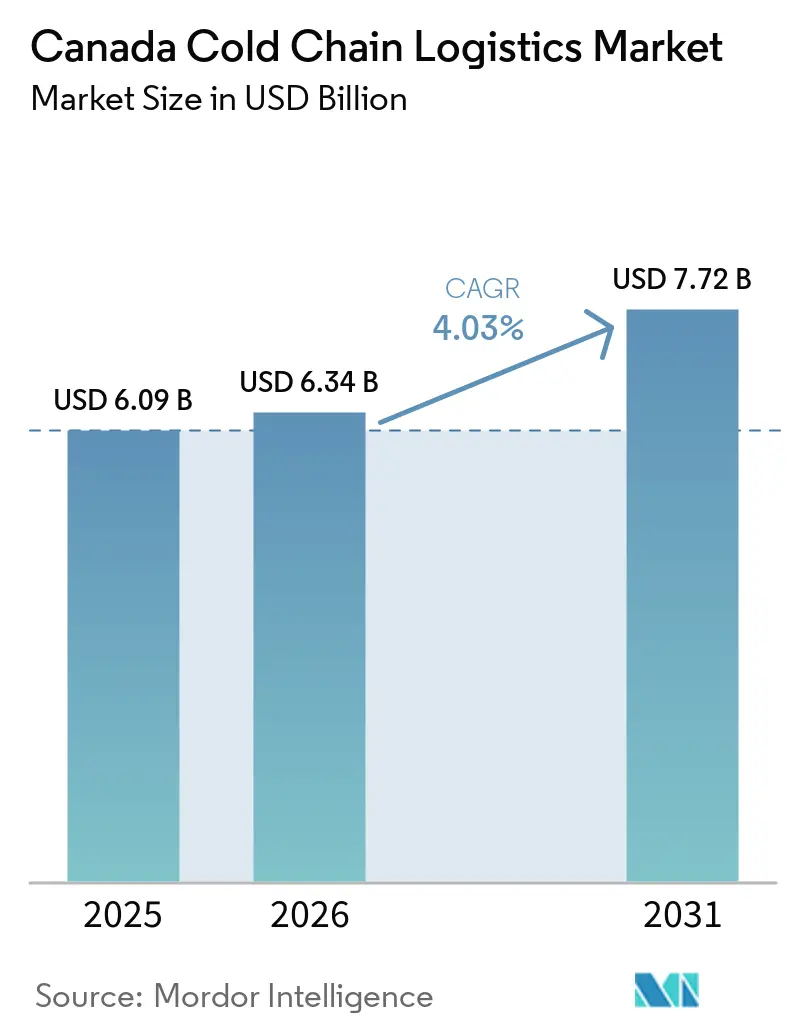
O tamanho do Mercado de Logística de Cadeia Fria do Canadá foi avaliado em USD 6,09 bilhões em 2025 e estima-se que cresça de USD 6,34 bilhões em 2026 para atingir USD 7,72 bilhões até 2031, a uma CAGR de 4,03% durante o período de previsão (2026-2031).
A expansão sublinha como o financiamento federal de infraestrutura, os mandatos de eliminação progressiva de refrigerantes e os investimentos em biofabricação estão remodelando as cadeias de fornecimento controladas por temperatura. Projetos de visibilidade digital financiados pelo Transporte Canada estão aliviando gargalos crônicos, enquanto a transição impulsionada pelo Protocolo de Quigali para refrigerantes de baixo PRG está impulsionando atualizações aceleradas de equipamentos[1]Transporte Canada, "O Governo do Canadá investe em projetos de infraestrutura digital em todo o Canadá," canada.ca. Melhorias estratégicas em ferrovias e portos no âmbito do Fundo Nacional de Corredores Comerciais estão apoiando os fluxos de exportação de longa distância, e o aumento da produção de biológicos está deslocando a demanda para soluções de temperatura ultracongelada.
Principais Conclusões do Relatório
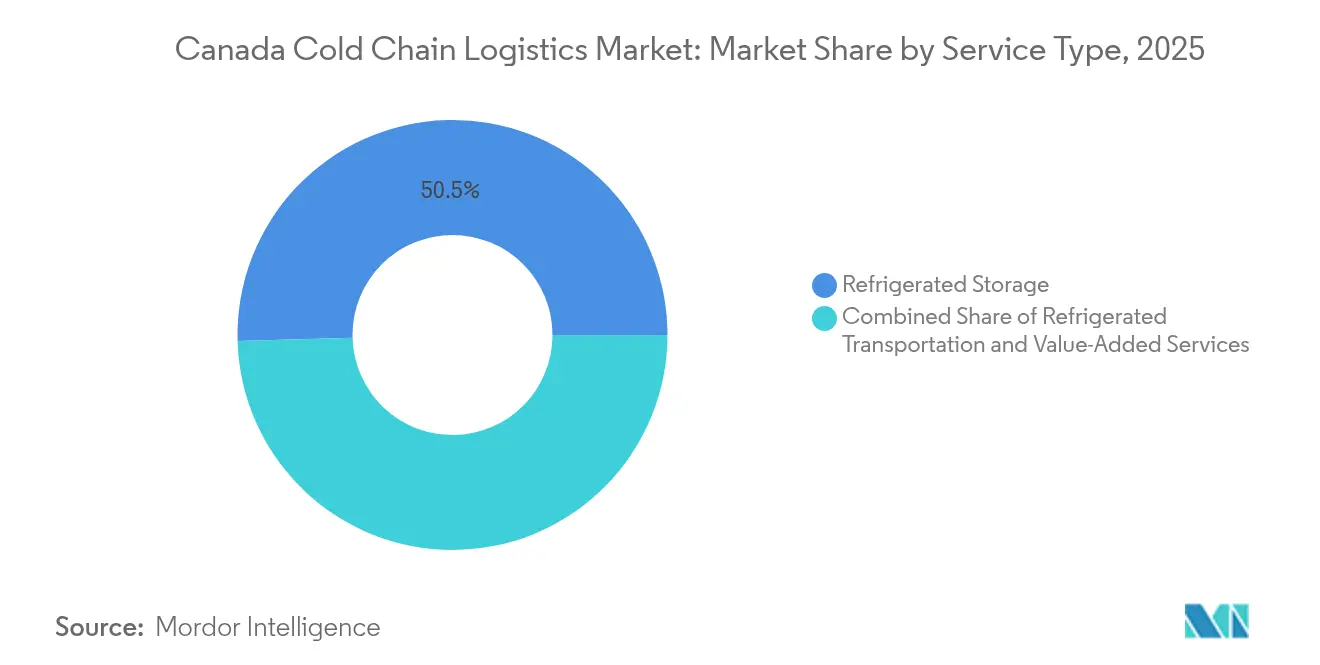
- Por tipo de serviço, o Armazenamento Refrigerado deteve 50,45% da participação do mercado de logística de cadeia fria do Canadá em 2025 e os Serviços de Valor Agregado estão no caminho certo para uma CAGR de 4,06% até 2031.
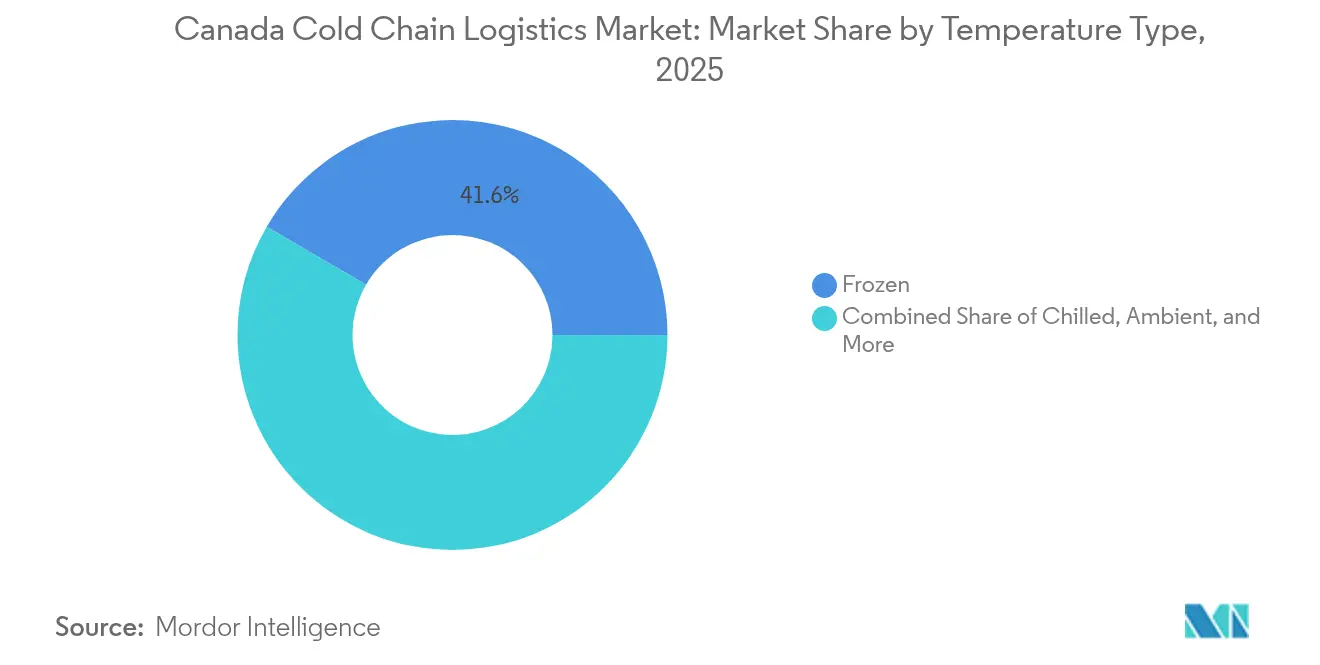
- Por faixa de temperatura, as aplicações Congeladas representaram 41,60% do tamanho do mercado de logística de cadeia fria do Canadá em 2025, enquanto a logística Ambiente está prevista para crescer a uma CAGR de 4,41%.
- Por aplicação, Carne e Aves capturou 21,70% do tamanho do mercado de logística de cadeia fria do Canadá em 2025 e Produtos Farmacêuticos e Biológicos está projetado para se expandir a uma CAGR de 4,98% até 2031.
- Por região, o Canadá Central liderou com 30,65% da participação do mercado de logística de cadeia fria do Canadá em 2025, enquanto a região Norte está projetada para registrar a CAGR mais rápida de 4,32%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Logística de Cadeia Fria do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por alimentos perecíveis e produtos farmacêuticos | +1.2% | Canadá Central, Costa Oeste | Médio prazo (2-4 anos) |
| Expansão Federal da Infraestrutura de Corredores Comerciais | +0.8% | Corredores Atlântico e das Pradarias | Longo prazo (≥ 4 anos) |
| Aumento da demanda de biofabricação e ciências da vida | +0.9% | Canadá Central, Costa Oeste | Médio prazo (2-4 anos) |
| Crescimento das exportações agroalimentares para os EUA e Ásia | +0.7% | Províncias das Pradarias e Costa Oeste | Longo prazo (≥ 4 anos) |
| Políticas obrigatórias de refrigerantes de baixo PRG | +0.4% | Nacional, mais rápido nos grandes centros urbanos | Curto prazo (≤ 2 anos) |
| Impulso nacional de visibilidade digital da cadeia de fornecimento | +0.3% | Programas-piloto nos principais portos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Alimentos Perecíveis e Produtos Farmacêuticos
A preferência dos consumidores por kits de refeições frescas e o crescimento dos biológicos estão criando pressões simultâneas sobre as capacidades de armazenamento e de última milha. A instalação CDMO de USD 428 milhões da OmniaBio em Hamilton exemplifica como as terapias avançadas estão exigindo faixas de temperatura mais rigorosas e monitoramento validado[2]Invest Ontario, "OmniaBio: Caminho para o maior CDMO de terapia celular e gênica do Canadá," investontario.ca. A rede automatizada de produtos frescos de USD 738 milhões da Metro em Toronto destaca a necessidade do e-commerce de supermercado por alto throughput. As regras mais rigorosas da GUI-0069 agora exigem registro contínuo de dados, favorecendo fornecedores que já operam sistemas IoT integrados.
Expansão Federal da Infraestrutura de Corredores Comerciais (FNCC)
As concessões do Fundo Nacional de Corredores Comerciais totalizando mais de USD 3 bilhões nos últimos 7 anos estão ampliando os circuitos ferroviários, dragando cais atlânticos e digitalizando as operações de pátio para reduzir os tempos de permanência de contêineres[3]Transporte Canada, Projetos financiados pelo Fundo Nacional de Corredores Comerciais,
tc.canada.ca. Uma reforma de USD 18,5 milhões no porto de Halifax permitirá volumes maiores de contêineres refrigerados, posicionando o porto como um portal oriental. Projetos paralelos de desvio ferroviário encurtam o trânsito entre o Québec e as Pradarias, melhorando a integridade de horários para exportações de carne resfriada. Projetos resilientes ao clima reduzem o risco de paralisações durante tempestades de inverno, diminuindo incidentes de deterioração.
Aumento da Demanda de Cadeia Fria para Biofabricação e Ciências da Vida
O local de mRNA da Moderna em Laval e uma nova planta de terapia celular na Colúmbia Britânica sublinham uma mudança da dependência de importações para a produção doméstica[4]Governo do Canadá, "O Governo do Canadá anuncia marco importante no setor de biofabricação canadense," canada.ca. Os medicamentos personalizados exigem rotas de transporte de −80 °C a −20 °C e embalagens validadas, abrindo fluxos de receita premium para 3PLs certificados. A compra de USD 1,6 bilhão da UPS do Andlauer Healthcare Group sinaliza o peso estratégico dos corredores farmacêuticos do Canadá. Os centros CEIV-Pharma no Aeroporto Internacional Toronto Pearson agora ancoram rotas globais para embarques clínicos.
Crescimento das Exportações Agroalimentares para os EUA e Ásia
As remessas para o Indo-Pacífico de canola, trigo e leguminosas atingiram USD 16,2 bilhões em 2024 e continuam a crescer. Acordos bilaterais como o CPTPP concedem acesso livre de direitos aduaneiros, mas mantêm requisitos rigorosos de documentação de temperatura, recompensando operadores com rastreabilidade integrada. O armazém automatizado de USD 74 milhões da New Cold em Alberta demonstra como a robótica está enfrentando a sazonalidade das pradarias. As soluções ferroviário-oceânicas reduzem os tempos de permanência nos cais de Vancouver, mantendo a qualidade intacta para exportações de proteínas com destino à Coreia do Sul e ao Japão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX de energia e infraestrutura | −0.6% | Nacional, mais agudo no Norte | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra para caminhões refrigerados e armazéns | −0.5% | Centros urbanos | Médio prazo (2-4 anos) |
| Interrupções na confiabilidade da rede elétrica no Norte | −0.3% | Territórios remotos | Longo prazo (≥ 4 anos) |
| Ônus de retrofitting pela eliminação progressiva de HFCs | −0.2% | Jurisdições com aplicação antecipada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX de Energia e Infraestrutura
Os armazéns frios automatizados frequentemente excedem USD 500 por metro cúbico para construção, tornando o financiamento um obstáculo para operadores menores. A instalação da Dematic no Québec mostra como os sistemas avançados de shuttle podem reduzir os tempos de separação, mas exigem investimentos iniciais elevados. Embora existam incentivos fiscais para refrigerantes naturais, os retornos se acumulam ao longo de longos ciclos de payback. As províncias com abundante energia hidroelétrica conferem aos operadores uma vantagem de até 25% nos custos de energia, orientando as decisões de seleção de locais.
Escassez de Mão de Obra para Caminhões Refrigerados e Armazéns
O Transporte Canada projetou uma escassez de 10.000 motoristas em 2025 para rotas especializadas de veículos refrigerados. Certificações adicionais de segurança alimentar prolongam o treinamento, aumentando o risco de rotatividade. A instalação AutoStore da Stevens Company aumentou as métricas de unidades por hora em cinco vezes, amortecendo as lacunas de pessoal. Vias rápidas de imigração atenuam os déficits de motoristas, mas ainda não conseguem preencher as funções de técnicos necessárias para sistemas de CO₂ e amônia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Infraestrutura de Armazenamento Impulsiona a Base do Mercado
O Armazenamento Refrigerado respondeu por uma participação de 50,45% do mercado de logística de cadeia fria do Canadá em 2025 por valor e forma a espinha dorsal das estratégias de estoque de reserva. O segmento ancora o atendimento de supermercado omnicanal, permitindo a consolidação de SKUs com múltiplas temperaturas antes do despacho de última milha. Projetos de rack com eficiência energética, automação e sistemas de amônia acoplados a energia solar estão reduzindo os custos variáveis, permitindo que grandes fornecedores ampliem contratos nacionais. Em contraste, os Serviços de Valor Agregado — que vão desde reembalagem até kitting — estão crescendo a uma CAGR projetada de 4,06%, refletindo o apetite dos embarcadores por terceirização completa. Clusters de cross-docking e congelamento rápido próximos a ramais ferroviários reduzem os tempos de permanência para cargas de exportação.
O Transporte Refrigerado adiciona resiliência em rotas rodoviárias, ferroviárias, aéreas e oceânicas. A rodovia ainda domina as janelas de entrega de e-supermercado em menos de 24 horas, mas a ferrovia norte-sul da CPKC com a Americold cria alternativas de menor emissão de carbono para os fluxos de proteína das Pradarias para o México. A rede certificada CEIV da Air Canada Cargo cobre 100 destinos, abrindo rotas premium para biológicos de alto valor. Os transportadores oceânicos que aproveitam os corredores verdes em Halifax apoiam os exportadores de frutos do mar que buscam ligações diretas com a Europa.


Por Tipo de Temperatura: Dominância do Congelado Encontra a Inovação Ambiente
Os produtos congelados detiveram 41,60% da receita de 2025, refletindo a demanda estável por proteínas, sorvetes e produtos farmacêuticos de longa distância. As instalações comumente mantêm zonas de −18 °C com shuttles automáticos de paletes, maximizando a utilização cúbica. No entanto, a faixa Ambiente — geralmente de +15 °C a +25 °C — crescerá a uma CAGR de 4,41% à medida que os kits de refeições direto ao consumidor e os comprimidos sensíveis à temperatura aumentam. Compressores de velocidade variável combinados com análises preditivas de IA permitem que os armazéns ajustem os pontos de ajuste, reduzindo o consumo de eletricidade em até 12%.
O Resfriado (0-5 °C) continua sendo crucial para laticínios, produtos hortícolas e substitutos de refeições. As zonas ultracongeladas de −80 °C estão se expandindo em clusters de biofabricação, empregando backups redundantes de LN₂ que cumprem com a GUI-0069. Os operadores estão cada vez mais integrando múltiplas zonas sob o mesmo teto, otimizando o throughput enquanto reduzem a duplicação de capital.
Por Aplicação: A Liderança em Proteínas Enfrenta a Disrupção Farmacêutica
Carne e Aves reteve uma participação de receita de 21,70% em 2025, sustentada por contratos estáveis de exportação para os EUA e Ásia e fluxos de trabalho HACCP bem estabelecidos. Plantas automatizadas de desossa próximas à fronteira permitem ciclos rápidos de congelamento por explosão, salvaguardando a integridade do produto durante transportes ferroviários de 2 dias. Produtos Farmacêuticos e Biológicos, no entanto, está projetado para uma CAGR de 4,98% à medida que a produção doméstica de vacinas e as terapias personalizadas se expandem rapidamente. As certificações CEIV-Pharma proporcionam vantagens competitivas, gerando rendimentos premium.
Laticínios e Sobremesas Congeladas ganham com consumidores sensíveis a preços que optam por linhas de sorvete de marca própria. Peixes e Frutos do Mar alavancam as colheitas do Atlântico e do Pacífico, com embarques de lagosta viva beneficiando-se das rotas expeditas de contêineres refrigerados de Halifax. Frutas e Vegetais dependem do armazenamento em atmosfera controlada que estende a vida útil em até 30 dias. As refeições Prontas para Consumo aproveitam as tendências de conveniência e prosperam com técnicas de resfriamento rápido que preservam o sabor. As remessas de vacinas e de ensaios clínicos representam um volume menor, mas geram margens desproporcionalmente altas devido às rigorosas necessidades de validação.
Análise Geográfica
A dominância do Canadá Central reflete rodovias integradas, cinco ferrovias Classe I e corredores de cross-docking que comprimem os prazos de entrega para o Meio-Oeste dos EUA. Montréal e Toronto abrigam gateways CEIV-Pharma, canalizando biológicos para exportação. O comércio eletrônico de mercearia urbana impulsiona centros de microfulfillment com lojas "dark" em temperatura ambiente e refrigeradas que reduzem os tempos de entrega para duas horas. Nós intermodais robustos reduzem quilômetros rodados em vazio e a intensidade de gases de efeito estufa, tornando o Canadá Central a âncora das cadeias de frio nacionais.
As Províncias das Pradarias oferecem eficiências de escala para trigo durum, canola e carne suína. Regina e Saskatoon consolidam cargas refrigeradas e congeladas com destino ao oeste pelos túneis da CPKC. A automação da cadeia de frio em Alberta demonstra como a robótica pode resolver a escassez de mão de obra em hubs rurais, apoiando a evolução do cenário de logística de alimentos no Canadá. O Norte enfrenta restrições de energia e transporte, mas programas estratégicos de segurança alimentar estão instalando unidades modulares de resfriamento rápido em hubs de Nunavut. O fechamento sazonal de estradas de gelo exige maiores estoques de armazenamento no local, sustentando o crescimento apesar dos altos custos de kWh.
Panorama regulatório
A conformidade da cadeia de frio no Canadá é moldada por marcos federais de segurança alimentar e qualidade de medicamentos, aplicados principalmente pela Canadian Food Inspection Agency (CFIA) e pela Health Canada. Sob as Safe Food for Canadians Regulations (SFCR, SOR/2018-108), as empresas de alimentos regulamentadas devem manter os alimentos em temperaturas seguras durante a manipulação e o transporte e utilizar meios de transporte equipados para controlar, indicar e registrar as condições quando exigido. Controles preventivos e documentação (por meio de um Plano de Controle Preventivo) formalizam práticas como o pré-resfriamento de veículos e o monitoramento em trânsito. Essas exigências levam expedidores e prestadores de serviços logísticos a adotar registros de temperatura auditáveis e procedimentos consistentes de higienização e manuseio em transportadoras, terminais e armazéns.
Para produtos farmacêuticos, a orientação da Health Canada sobre controle de temperatura durante armazenamento e transporte (GUI-0069) reforça as expectativas alinhadas às GDP/GMP quanto ao monitoramento calibrado, condições controladas com base na rotulagem aprovada do produto e avaliação documentada de qualquer desvio de temperatura. As Food and Drug Regulations também exigem a retenção de registros de armazenamento e transporte para formas farmacêuticas acabadas (incluindo durante o transporte) por um período definido após o vencimento do produto. Isso eleva o valor operacional de sistemas de monitoramento validados, gestão de alarmes e rastreabilidade de ponta a ponta ao terceirizar armazenamento, transporte rodoviário, carga aérea e embalagens especiais.
Análise da cadeia de valor
A cadeia de valor da cadeia de frio no Canadá abrange produção e processamento com controle de temperatura (agroalimentar e biomanufatura), embalagens primárias e recipientes isolados, armazenamento refrigerado multitemperatura e transporte refrigerado por rodovia, ferrovia, ar e mar, seguidos de distribuição para canais de varejo, foodservice e saúde. As exigências de conformidade da CFIA e da Health Canada influenciam as transferências entre cada nó, tornando a continuidade dos registros de temperatura e o monitoramento calibrado centrais para a qualificação de expedidores e a seleção de transportadoras. Os principais corredores de fluxo se concentram no Centro do Canadá (Toronto e Montreal) e nos portos de exportação em ambas as costas, enquanto pontos de consolidação no interior, como Calgary, conectam a produção das Pradarias ao consumo doméstico e aos portos internacionais.
A montante, operadores de armazenagem frigorificada e 3PLs fornecem recebimento, congelamento rápido ou resfriamento, preparação e serviços de valor agregado (reembalagem, rotulagem, montagem de kits) antes do envio. A logística intermediária depende da conectividade intermodal, onde terminais ferroviários, portos e armazéns frigorificados se interligam, e um gargalo recorrente é o tempo de permanência e a drenagem entre terminais e armazenagem. Essa dinâmica impulsionou investimentos em hubs integrados. Exemplos recentes de integração da cadeia de valor incluem a instalação da Americold conectada ao porto em Port Saint John (inaugurada com 22.000 posições de paletes e interface direta com o porto) e colaborações de cadeia de frio ligadas à ferrovia, como a iniciativa da CN e Congebec no CN's Calgary Logistics Park, além de consolidações de rede como a combinação da Congebec com a Bradner Cold Storage para ampliar a cobertura em várias províncias.
Cenário Competitivo
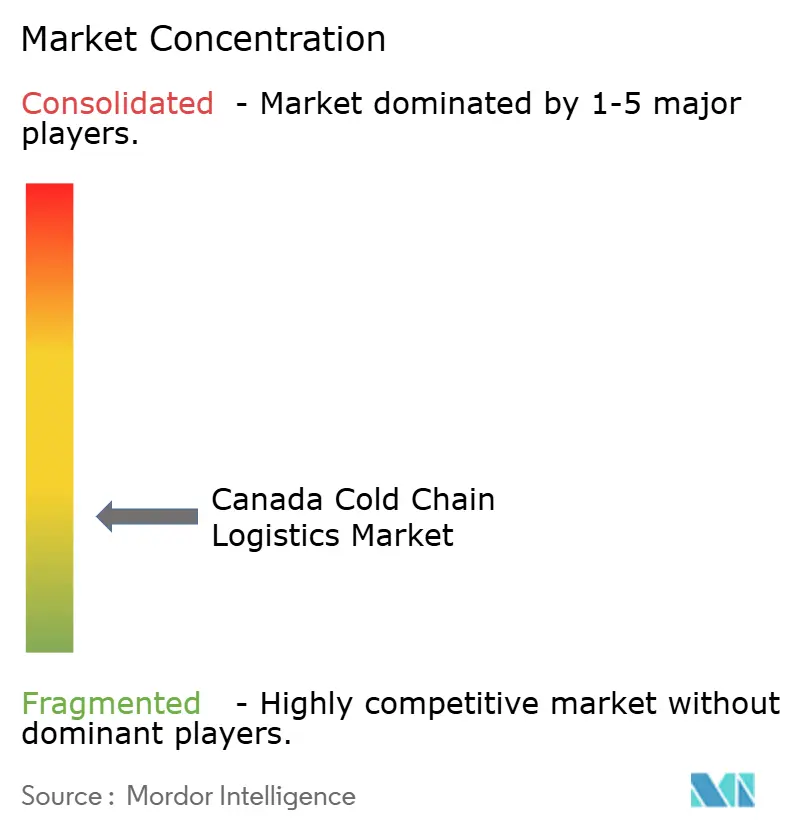
A concentração de mercado é fragmentada, enquanto especialistas regionais mantêm forças de nicho. A aquisição de USD 221 milhões da ColdPoint pela Lineage adicionou capacidade de ultracongelamento próximo a Montreal, sinalizando a consolidação contínua. A aliança da Americold com a CPKC integra ferrovia refrigerada transfronteiriça, gerando vantagens de custo para os produtores das Pradarias. A aquisição da Coastal Pacific Xpress pela Canada Cartage estende o alcance refrigerado de FTL e LTL da Colúmbia Britânica até Ontário.
A tecnologia permanece o fulcro competitivo. Os operadores adotam sensores IoT, planejamento de rotas por IA e rastreabilidade por blockchain para conquistar contratos farmacêuticos. A automação reduz os custos de mão de obra, com o armazenamento em cubo AutoStore proporcionando ganhos de produtividade de cinco vezes. A certificação CEIV-Pharma e a conformidade com a Health Canada atuam como barreiras de entrada, protegendo as margens dos operadores estabelecidos.
As oportunidades de espaço em branco residem na logística de última milha de e-supermercado, na logística de ensaios clínicos e nos biológicos abaixo de zero. Os novos entrantes alavancam modelos de ativos leves e alta tecnologia, mas a intensidade de capital e o escrutínio regulatório favorecem as frotas estabelecidas. No geral, as parcerias entre gigantes da logística e empresas de ciências da vida continuam a criar ofertas verticalmente integradas.
Líderes do Setor de Logística de Cadeia Fria do Canadá
Americold Logistics
Lineage Logistics
Congebec Logistics
Conestoga Cold Storage
Trenton Cold Storage
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A armazenagem frigorificada centrada em portos e conectada à ferrovia é uma clara área de oportunidade em que capacidade, confiabilidade de trânsito e visibilidade ponta a ponta podem ser aprimoradas tanto para importações quanto para exportações. A abertura da Americold em Port Saint John, prevista para junho de 2026 e desenvolvida com a DP World e conectividade ferroviária, oferece um modelo operacional voltado a reduzir a drenagem intermediária e melhorar a integridade de cronograma para cargas refrigeradas que se movem entre terminais marítimos e corredores no interior. A atividade de desenvolvimento de nós no interior em torno de Calgary, incluindo planos de armazenagem frigorificada ligados a parques logísticos ferroviários, também aponta para oportunidades em serviços de transbordo, cross-dock e preparação multitemperatura que reduzem o tempo de permanência em terminais para proteínas e alimentos embalados originários das Pradarias.
Iniciativas de segurança alimentar e processamento doméstico também estão ampliando o pipeline de armazenagem e distribuição frigorificada, particularmente fora das grandes áreas metropolitanas. Em 2026, o Governo do Canadá lançou uma Estratégia Nacional de Segurança Alimentar e apoiou a modernização direcionada de armazenagem, incluindo a conclusão de um projeto de quase CAD 1 milhão com a Federation des cooperatives du Nouveau Quebec (FCNQ) para melhorar a capacidade de armazenamento de 14 comunidades. Isso aponta para uma demanda contínua por câmaras frias modulares, redundância e monitoramento em cadeias de suprimento remotas. Do lado da demanda, a Statistics Canada reportou 133.588 toneladas de carnes congeladas e resfriadas mantidas em armazenagem frigorificada em 1º de janeiro de 2026, ressaltando a importância operacional do throughput de armazéns refrigerados, rotação de estoque e registro de temperatura em conformidade nas transferências entre armazenagem e transporte.
Desenvolvimentos recentes do setor
- Junho de 2026: A Americold inaugurou uma instalação integrada de armazenagem frigorificada para importação e exportação em Port Saint John, New Brunswick, com 22.000 posições de paletes. O local conecta a armazenagem frigorificada às operações do terminal da DP World e à conectividade ferroviária da Canadian Pacific Kansas City, reduzindo as transferências entre porto, ferrovia e armazenagem para cargas refrigeradas.
- Outubro de 2025: A Congebec anunciou planos para uma instalação de distribuição com armazenagem frigorificada no Rocky View County, Alberta, próxima ao CN Calgary Logistics Park. O foco do projeto em distribuição próxima à ferrovia apoia transbordo mais rápido e menor tempo de permanência para cargas sensíveis à temperatura que circulam pela rede intermodal do oeste do Canadá.
- Julho de 2025: A Lineage concluiu a aquisição de três instalações de armazenagem frigorificada em Quebec, incluindo duas em Sainte-Brigide-d'Iberville e uma em Laval. As adições ampliam a cobertura multissite em torno do corredor de Montreal, melhorando as opções de capacidade para expedidores de alimentos congelados e resfriados e possibilitando redes de distribuição regionais mais densas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Neste relatório, o mercado de logística de cadeia de frio do Canadá é definido como o valor dos serviços de logística com controle de temperatura utilizados para armazenar, movimentar e manusear produtos sensíveis ao tempo e à temperatura dentro do Canadá, incluindo armazenagem refrigerada, transporte refrigerado e manuseio de valor agregado relacionado.
Exclusões de escopo: Excluímos o valor dos bens subjacentes, a logística seca geral que não requer controle de temperatura e os custos de logística interna cativa que não são precificados como serviços terceirizados.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Armazenamento Refrigerado
- Armazenamento Público
- Armazenamento Privado
- Transporte Refrigerado
- Rodoviário
- Ferroviário
- Marítimo
- Aéreo
- Serviços de Valor Agregado
- Armazenamento Refrigerado
- Por Tipo de Temperatura
- Resfriado (0–5 °C)
- Congelado (−18–0 °C)
- Ambiente
- Ultracongelado / Ultra-Baixo (abaixo de −20 °C)
- Por Aplicação
- Frutas e Vegetais
- Carne e Aves
- Peixes e Frutos do Mar
- Laticínios e Sobremesas Congeladas
- Panificação e Confeitaria
- Refeições Prontas para Consumo
- Produtos Farmacêuticos e Biológicos
- Vacinas e Materiais de Ensaios Clínicos
- Produtos Químicos e Materiais Especiais
- Outros Perecíveis
- Por Região
- Região Atlântica
- Canadá Central
- Províncias das Pradarias
- Costa Oeste
- Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites, a economia unitária e as âncoras de demanda que tornam mensurável um mercado de serviços como a cadeia de frio. Referenciamos fontes públicas canadenses, como as séries do Statistics Canada sobre transporte, armazenagem, comércio e índices de preços, as orientações do Governo do Canadá sobre segurança alimentar e manuseio a frio, e as publicações do Transport Canada que sinalizam prioridades de infraestrutura e conformidade.
Para manter a demanda fundamentada, também utilizamos fontes sem paywall, como publicações da AAFC sobre cadeias de abastecimento alimentar, estatísticas de comércio da CBSA e alfandegárias para categorias sensíveis à temperatura, e estudos revisados por pares sobre cadeia de frio e perda de alimentos que esclarecem faixas de temperatura e necessidades de manuseio. Relatórios anuais de empresas, apresentações para investidores e imprensa de reputação foram utilizados para verificar adições de capacidade, abrangência de rede e atividade contratual. Em seguida, utilizamos assinaturas leves para inteligência financeira de empresas e dados de importação e exportação em nível de remessa quando disponíveis, o que ajudou a validar as premissas de throughput. Esses exemplos são apenas ilustrativos, e muitas outras fontes públicas e proprietárias também foram revisadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram realizadas com operadores de armazéns refrigerados, transportadoras, 3PLs e embarcadores dos setores de alimentos, farmacêuticos e químicos especiais, para que as lacunas dos dados públicos pudessem ser preenchidas com insumos práticos. Utilizamos essas discussões para validar o mix típico de rotas, padrões de utilização, agrupamento de serviços e como os preços mudam quando as cargas passam de refrigeradas para congeladas ou para faixas de controle mais rigorosas; em seguida, realizamos verificações regionais nos principais corredores de demanda do Canadá.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 13% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 37% |
| Players menores: 21% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção top-down em que a atividade de transporte e armazenagem no Canadá foi filtrada pela parcela que requer controle de temperatura, sendo então traduzida em receitas de serviços por meio de uma lógica de precificação por categoria. Para manter os totais realistas, corroboramos os resultados com verificações bottom-up seletivas, como capacidade e utilização amostradas de armazéns, intensidade observada de frota refrigerada em rotas-chave e uma verificação de sanidade simples de preço médio de venda multiplicado por volume tanto para armazenagem quanto para transporte.
Alguns insumos foram mais relevantes no contexto canadense: adições de capacidade de armazenagem refrigerada, utilização e sazonalidade (picos de produção versus fluxos farmacêuticos mais estáveis), volumes de comércio transfronteiriço de perecíveis, mix de regime de temperatura (refrigerado versus congelado e faixas mais rigorosas), distância média de percurso para os principais corredores e padrões de repasse de custos de combustível e eletricidade que se refletem na precificação. Quando uma variável era difícil de observar diretamente, utilizamos faixas obtidas em entrevistas e testamos a sensibilidade até que os resultados correspondessem a sinais independentes, como anúncios de throughput e capacidade.
As previsões foram produzidas por meio de análise de cenários apoiada por suavização de séries temporais curtas sobre os principais drivers, uma vez que precificação e utilização podem mudar rapidamente com custos de energia, padrões de colheita e estratégias de estoque. A perspectiva futura foi então ajustada com base no consenso dos insumos de profissionais sobre a rapidez com que serviços de valor agregado e requisitos de controle mais rigorosos estão sendo adotados.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo verificações de capacidade e utilização, direção do comércio e da produção, e o que os embarcadores dizem estar mudando no mix de serviços. Outliers foram sinalizados quando a precificação implícita ou o movimento de volume saíam de faixas realistas, e esses pontos foram verificados novamente em relação aos documentos-fonte e rediscutidos com os participantes do mercado antes da aprovação final.
Cada relatório passa por revisão analítica em múltiplas etapas, em que premissas, fatores de conversão e economia unitária são questionados e corrigidos; em seguida, realizamos uma verificação final de consistência entre segmentos e regiões. O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes inaugurações de armazéns frigoríficos, mudanças de política que afetam os requisitos de manuseio ou movimentos acentuados de energia e combustível. Imediatamente antes da entrega, realizamos uma última varredura de atualização para que os clientes recebam a visão mais recente compatível com o ano-base declarado.
Tamanho do Mercado de Logística de Cadeia de Frio do Canadá da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a logística de cadeia de frio do Canadá frequentemente diferem, e a diferença geralmente não é uma questão aritmética. Em vez disso, ela se deve ao que é contabilizado e quando. As diferenças surgem quando os estudos combinam armazenagem e transporte de maneiras distintas, aplicam definições de temperatura diferentes ou utilizam diferentes momentos de câmbio e tratamento de inflação.
Na prática, os maiores fatores determinantes são se os serviços de valor agregado estão incluídos, como os movimentos transfronteiriços são atribuídos ao Canadá versus totais regionais mais amplos, e se a precificação é atualizada utilizando uma combinação clara de renovações de contratos e repasse de combustível ou energia. Ao fixar o momento do câmbio no ano-base, atualizar as principais premissas de preço médio de venda em uma cadência programada e verificar novamente o preço implícito por posição de palete ou por quilômetro em relação às faixas obtidas em entrevistas, o valor de 2025 no modelo da Mordor Intelligence permanece vinculado à economia de serviços observável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,09 bilhões de USD (2025) | |
| Consultoria Regional A | 6,90 bilhões de USD (2024) | Utiliza um ano-base diferente e frequentemente combina serviços de cadeia de frio mais amplos no escopo, o que pode incluir atividades adjacentes de manuseio e distribuição além da logística terceirizada precificada. |
| Empresa de Relatórios do Setor B | 13,10 bilhões de USD (2024) | Provavelmente aplica uma definição de serviços mais ampla e um aumento de preço médio de venda mais agressivo, com separação menos transparente entre logística com controle de temperatura e o gasto mais amplo com logística de perecíveis. |
A dispersão entre as fontes reflete principalmente escolhas de timing e quais linhas de serviço são tratadas como dentro do escopo, em vez de um único número certo ou errado. Nossa abordagem mantém o mercado rastreável aos drivers de receita de serviços, como utilização de capacidade, intensidade de rotas e mix de regime de temperatura, para que os tomadores de decisão possam reconciliar o total com etapas claras e repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de logística de cadeia fria do Canadá em 2026?
Está avaliado em USD 6,34 bilhões e está projetado para atingir USD 7,72 bilhões até 2031.
Qual tipo de serviço detém a maior participação?
O Armazenamento Refrigerado lidera com 50,45% da receita de 2025, refletindo a natureza intensiva em capital do armazenamento.
Qual segmento está crescendo mais rapidamente por aplicação?
Produtos Farmacêuticos e Biológicos avançarão a uma CAGR de 4,98% até 2031, impulsionados pela expansão doméstica da biofabricação.
Qual região registra o maior crescimento?
O Norte apresenta uma perspectiva de CAGR de 4,32%, graças a projetos de recursos e programas de segurança alimentar.
Como as regulamentações de refrigerantes estão afetando os operadores?
A eliminação progressiva de HFCs alinhada ao Protocolo de Quigali está impulsionando retrofits acelerados de equipamentos e favorecendo empresas com expertise em refrigerantes naturais.
Página atualizada pela última vez em:



