
Tamanho e Participação do Mercado de Sementes de Girassol (Sementes para Semeadura)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.63 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sementes de Girassol (Sementes para Semeadura) por Mordor Intelligence
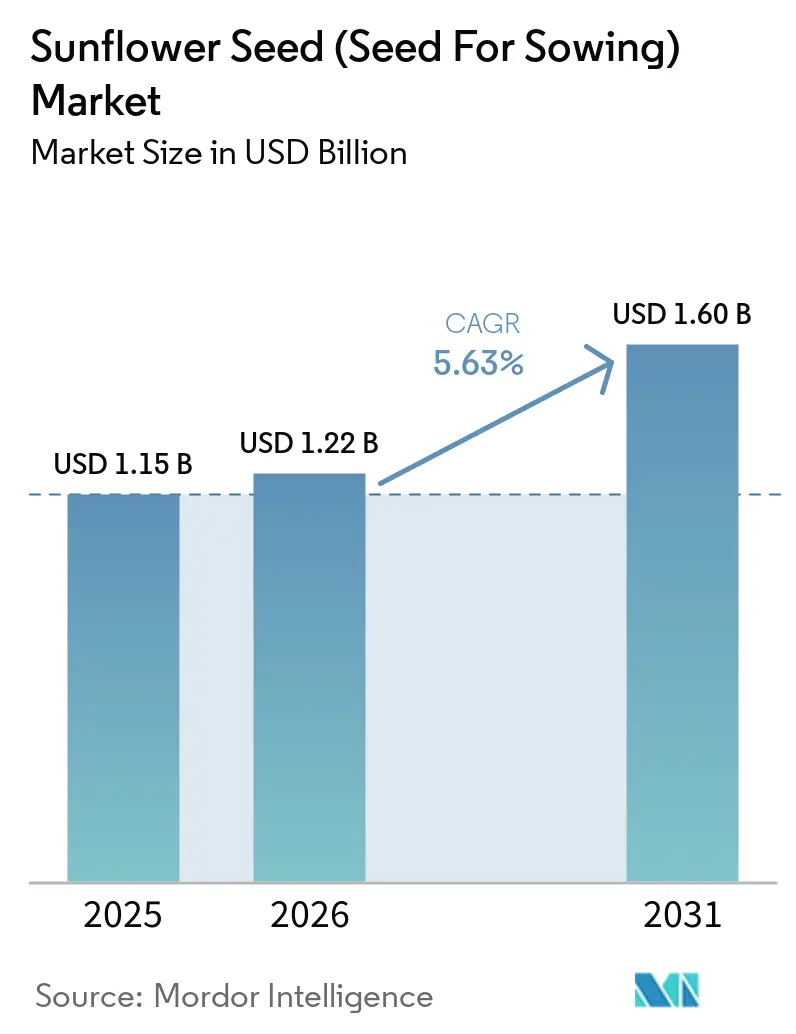
O tamanho do mercado de sementes de girassol (sementes para semeadura) está projetado para expandir de USD 1,15 bilhão em 2025 e USD 1,22 bilhão em 2026 para USD 1,60 bilhão até 2031, registrando um CAGR de 5,63% entre 2026 e 2031. O crescimento está ancorado na Europa, onde os eco-regimes da Política Agrícola Comum recompensam o uso de sementes certificadas, enquanto refinadores na França, Espanha e Alemanha firmam contratos de longo prazo para óleo de girassol alto oleico que atende aos limites da Diretiva de Energias Renováveis II. Regiões propensas à seca na África, no Oriente Médio e no Sul da Ásia também estão redirecionando a área cultivada para o girassol, pois a cultura requer menos irrigação do que a soja, encurta os ciclos de cultivo em 2 a 3 semanas e se encaixa em rotações de cultivo duplo. Melhoristas multinacionais respondem a essa demanda com híbridos não transgênicos que acumulam resistência à podridão de cabeça por Sclerotinia, ao parasitismo por Orobanche e ao herbicida imidazolinona, oferecendo aos produtores um prêmio de produtividade e acesso a mercados premium de biodiesel. Ao mesmo tempo, plataformas de rastreabilidade digital vinculam cada lote de sementes a dados de campo verificados de baixo carbono, permitindo que os produtores vendam créditos de gases de efeito estufa junto com a produção de commodities e, assim, reduzam o risco da transição de sementes salvas na fazenda para sementes híbridas certificadas.
Principais Conclusões do Relatório
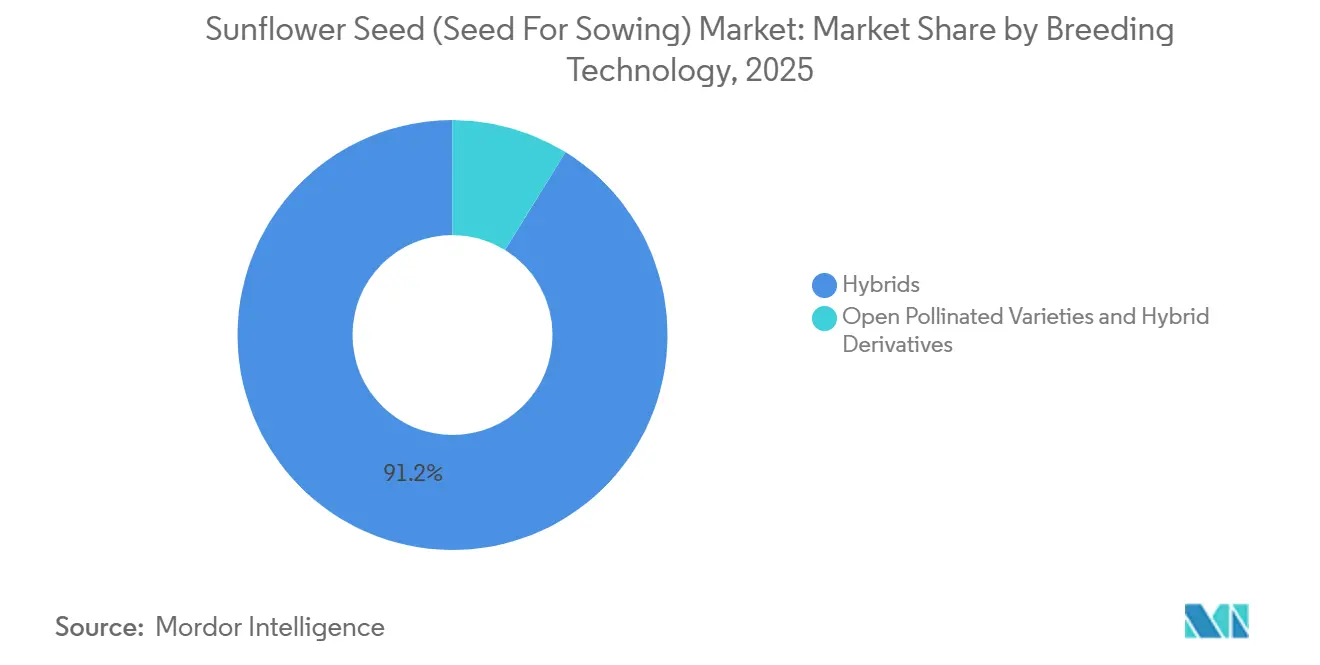
- Por tecnologia de melhoramento, os híbridos lideraram com 91,2% da participação do mercado de sementes de girassol (sementes para semeadura) em 2025 e estão avançando a um CAGR de 5,7% até 2031.
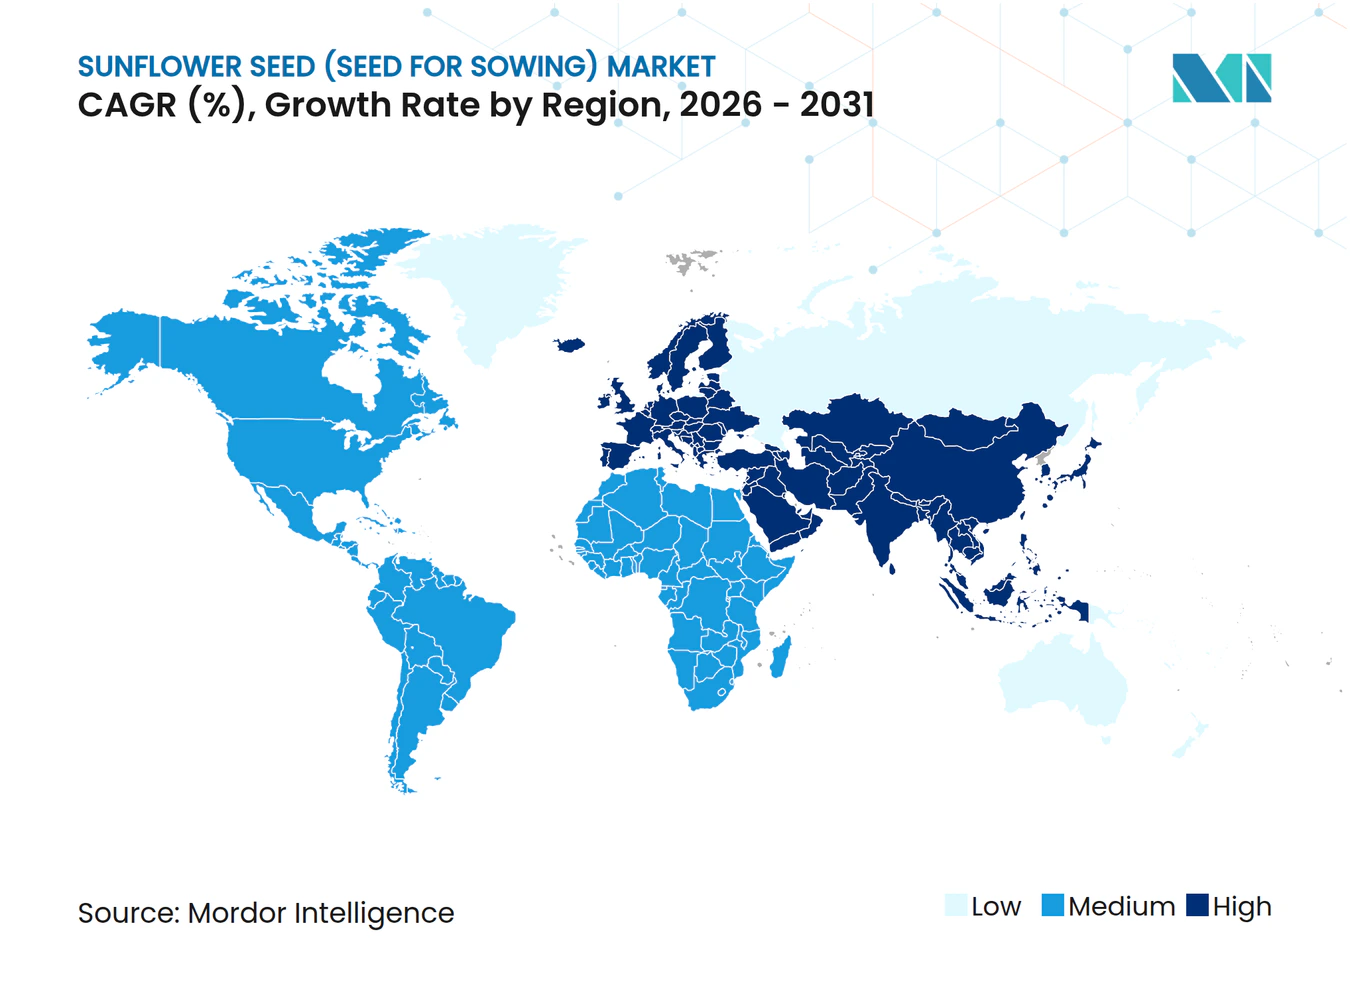
- Por geografia, a Europa respondeu por 48,6% do tamanho do mercado de sementes de girassol (sementes para semeadura) em 2025 e está projetada para registrar o CAGR regional mais rápido de 6,3% até 2031.
- Nufarm Limited (Nuseed), Euralis Semences S.A.S. (Euralis Group), Corteva Agriscience, Land O'Lakes, Inc. e KWS SAAT SE & Co. KGaA (KWS Group) responderam por receita significativa no mercado em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção crescente de sementes de girassol híbridas na agricultura comercial | +1.0% | Europa, América do Norte e Argentina | Médio prazo (2-4 anos) |
| Expansão da área cultivada em regiões propensas à seca favorecendo o girassol | +0.9% | África Subsaariana, Oriente Médio e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Crescimento de modelos de agricultura contratual com financiamento de insumos para sementes certificadas | +0.8% | Índia, Paquistão, Quênia e Tanzânia | Médio prazo (2-4 anos) |
| Aumento nas certificações de agricultura regenerativa exigindo híbridos | +0.9% | União Europeia, Brasil e Argentina | Curto prazo (≤ 2 anos) |
| Identificadores de lotes de sementes com rastreabilidade digital que permitem o acúmulo de créditos de carbono | +0.6% | Estados Unidos, União Europeia e Austrália | Longo prazo (≥ 4 anos) |
| Mandatos governamentais impulsionam a demanda por óleo de girassol alto oleico | +0.4% | França, Alemanha e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Sementes de Girassol Híbridas na Agricultura Comercial
Produtores na Romênia, França e Estados Unidos estão fazendo a transição de linhagens de polinização aberta para híbridos que aumentam o rendimento de óleo e reduzem as aplicações de fungicidas em duas pulverizações. Esses híbridos oferecem melhor desempenho agronômico, tornando-os a escolha preferida dos agricultores que buscam otimizar a produtividade. Os melhoristas utilizam seleção assistida por marcadores e mutagênese por raios gama para combinar resistência a doenças com tolerância à imidazolinona, melhorando o controle de plantas daninhas e reduzindo os custos de insumos. A adoção de híbridos na Romênia está projetada para aumentar até 2025, apoiada pelos pagamentos da Política Agrícola Comum para uso de sementes certificadas, que incentivam o uso de tecnologias avançadas de sementes. À medida que essa tecnologia se expande para o leste em direção à Ucrânia e para o oeste em direção à Espanha, os fabricantes estão acelerando os ciclos de lançamento de produtos para cada 18 meses, fomentando a fidelidade dos produtores e garantindo receitas recorrentes de royalties. Esse ciclo de inovação acelerado permite que os fabricantes atendam às necessidades em evolução dos produtores e mantenham uma vantagem competitiva no mercado.
Expansão da Área Cultivada em Regiões Propensas à Seca Favorecendo o Girassol
O cultivo de girassol é uma importante atividade agrícola em todo o mundo, com a União Europeia (UE) entre os principais produtores. Nos Estados Unidos, em 2025, a área plantada atingiu 1,29 milhão de acres, um aumento de 79% em relação ao ano anterior. A área colhida também aumentou 82% em relação a 2024, atingindo 1,25 milhão de acres. Dakota do Norte, o principal estado produtor de girassol em 2025, colheu 1,09 bilhão de libras, marcando um aumento de 111% em relação a 2024. No mesmo período, a área plantada de Dakota do Norte cresceu 89% e a produtividade melhorou em 206 libras, chegando a 1.958 libras por acre[1]. Esse crescimento significativo na produção de girassol em Dakota do Norte pode ser atribuído a condições climáticas favoráveis, avanços nas técnicas agrícolas e maior adoção de variedades de sementes de alto rendimento. Subsídios governamentais para os custos de sementes híbridas estão planejados para serem implementados até 2027. Essas medidas políticas estão projetadas para apoiar o crescimento de longo prazo, especialmente à medida que os modelos climáticos preveem crescente variabilidade das chuvas no Sahel e no subcontinente indiano. Os subsídios visam ampliar o acesso dos agricultores a variedades de sementes melhoradas, mais resilientes às mudanças climáticas, aumentando assim a produtividade e garantindo a segurança alimentar na região.
Crescimento de Modelos de Agricultura Contratual com Financiamento de Insumos para Sementes Certificadas
Empresas de sementes e esmagadoras combinam sementes híbridas, microcréditos e acordos garantidos de compra antecipada, reduzindo os requisitos de capital de giro dos pequenos agricultores. Essas iniciativas visam abordar as restrições financeiras enfrentadas pelos pequenos agricultores, permitindo-lhes acessar sementes de melhor qualidade e melhorar a produtividade. No Punjab, Paquistão, a Advanta Seeds fornece pacotes de sementes a crédito por meio de agentes de aldeia e deduz os reembolsos na colheita, minimizando inadimplências e garantindo a sustentabilidade financeira. Esse modelo não apenas apoia os pequenos agricultores no gerenciamento de seus riscos financeiros, mas também promove a adoção de práticas agrícolas avançadas. Da mesma forma, o Conselho de Grãos da África Oriental do Quênia adotou esse modelo tripartite, conectando produtores a duas esmagadoras regionais. Essa abordagem aumentou significativamente a adoção de sementes híbridas, dobrando em três safras, melhorando assim a produção agrícola, as rendas dos agricultores e a eficiência geral da cadeia de valor agrícola.
Identificadores de Lotes de Sementes com Rastreabilidade Digital para Acúmulo Premium de Créditos de Carbono
A Bayer AG está implementando etiquetas de blockchain em sacolas individuais de sementes na Alemanha, conectando dados de plantio a emissões verificadas por satélite. Essa iniciativa permite a geração de créditos de carbono do solo, proporcionando aos agricultores uma oportunidade de monetizar práticas sustentáveis. Ao vincular dados de plantio a emissões verificadas, a Bayer AG visa aumentar a transparência e a rastreabilidade nas operações agrícolas. Essa abordagem não apenas apoia os agricultores na adoção de práticas ambientalmente amigáveis, mas também se alinha com os esforços globais para reduzir as pegadas de carbono agrícolas. Com o Mecanismo de Ajuste de Carbono na Fronteira da União Europeia programado para impor penalidades sobre importações não verificadas a partir de 2028, essa rastreabilidade oferece uma potencial salvaguarda contra tarifas futuras, ao mesmo tempo em que promove a responsabilidade e a sustentabilidade nas cadeias de suprimentos agrícolas[2].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade de preços de culturas oleaginosas concorrentes reduzindo orçamentos de sementes | −0.9% | Global | Curto prazo (≤ 2 anos) |
| Desafios nas regras fitossanitárias para importação de sementes e isolamento de campo | −0.6% | Europa, Ásia e África | Médio prazo (2-4 anos) |
| Sementes salvas na fazenda limitando a adoção de sementes comerciais | −0.7% | África e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Regras mais rígidas sobre revestimentos de sementes com microplásticos | −0.3% | Europa e adoção prospectiva na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços de Culturas Oleaginosas Concorrentes Reduzindo Orçamentos de Sementes
Os futuros de soja flutuaram devido à seca no Brasil e a perturbações logísticas na região do Mar Negro. Esses fatores pressionaram as margens de lucro do girassol e levaram a ajustes de área cultivada em Dakota do Norte e Buenos Aires. A seca no Brasil impactou significativamente os rendimentos da soja, reduzindo a oferta e impulsionando a volatilidade de preços no mercado global. Simultaneamente, os problemas logísticos no Mar Negro perturbaram o transporte de commodities agrícolas, intensificando ainda mais a instabilidade do mercado. Como resultado, os produtores adiaram as compras de sementes híbridas, forçando os distribuidores a oferecer descontos no final da safra, o que corroeu as margens de lucro e adicionou pressão financeira à cadeia de suprimentos.
Regras Mais Rígidas sobre Revestimentos de Sementes com Microplásticos
A Agência Europeia de Produtos Químicos determina que os revestimentos se biodegradarem em 5 anos, levando a BASF SE e a Corteva Agriscience a adotarem matrizes à base de amido ou quitosana. Essa transição aumenta o preço unitário da semente e reduz a vida útil de 18 meses para 12 meses[3]. O requisito regulatório tem implicações significativas para o mercado de tratamento de sementes, pois as empresas devem equilibrar a conformidade com a manutenção da acessibilidade e eficácia do produto. Além disso, a transição para revestimentos biodegradáveis requer mais pesquisa e desenvolvimento para garantir que esses novos materiais atendam aos padrões de desempenho enquanto aderem às regulamentações ambientais. Da mesma forma, as consultas iniciadas no Canadá em 2025 introduzem incerteza regulatória, dificultando o investimento em tratamentos de próxima geração e criando desafios para os participantes do mercado que buscam inovar enquanto aderem a padrões em evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Melhoramento:
Híbridos Dominam a Adoção ComercialOs híbridos foram a maior tecnologia de melhoramento, capturando 91,2% do mercado de sementes de girassol (sementes para semeadura) em 2025, avançando mais rapidamente a um CAGR de 5,7% até 2031. Sua dominância é atribuída a maiores rendimentos, ampla resistência a doenças e alto teor de óleo oleico, que se qualifica para prêmios de biodiesel. Essa transição foi impulsionada pelo desenvolvimento de sistemas confiáveis de esterilidade masculina citoplasmática (CMS) e genes restauradores, permitindo a produção híbrida comercial em larga escala. Os híbridos modernos são especificamente desenvolvidos para resistência genética a principais ameaças, como míldio, ferrugem do girassol e a erva daninha parasita cuscuta. Anualmente, numerosos híbridos são lançados por instituições públicas e privadas, com mais de 45 introduzidos apenas na Índia. A transição de variedades de polinização aberta para híbridos contribuiu significativamente para o aumento global da produtividade do girassol. Além disso, os híbridos têm sido fundamentais para atender à crescente demanda por óleo de girassol, amplamente utilizado no processamento de alimentos, cosméticos e produção de biodiesel. Sua adaptabilidade a diversas condições agroclimáticas fortaleceu ainda mais sua posição no mercado.
As variedades de polinização aberta e os derivados de híbridos, incluindo sementes F2 salvas pelos agricultores e variedades locais, são utilizados principalmente em sistemas de pequenos agricultores na África Subsaariana e no Sul da Ásia, onde as taxas de substituição de sementes permanecem baixas. De acordo com o Instituto Internacional de Pesquisa de Culturas para os Trópicos Semiáridos, as variedades de girassol de polinização aberta são preferidas em países como Tanzânia e Quênia porque permitem o salvamento de sementes, reduzindo os custos de insumos em comparação com os híbridos. Essas variedades também são valorizadas por sua resiliência em sistemas agrícolas de baixo insumo, tornando-as uma escolha prática para agricultores com recursos limitados nessas regiões.



Análise Geográfica
Mercado Europeu de Semente de Girassol (Semente para Semeadura)
A Europa é a maior geografia, respondendo por 48,6% do valor do mercado de sementes de girassol (sementes para semeadura) em 2025 e está prevista para acelerar a um CAGR de 6,3% até 2031, apoiada pelos eco-pagamentos da Política Agrícola Comum, que ajudam a reduzir os custos de sementes certificadas. Espanha, França e Romênia respondem coletivamente por uma parcela significativa do cultivo de girassol, à medida que os refinadores garantem matéria-prima alto oleica por meio de acordos de longo prazo de compra obrigatória. De acordo com o Departamento de Agricultura dos Estados Unidos, a Rússia tem a maior produção global de sementes de girassol no ano agrícola 2024/2025, com uma produção estimada de aproximadamente 6,7 milhões de toneladas métricas. A Ucrânia também é um produtor significativo, com um volume de produção projetado de cerca de 5,6 milhões de toneladas métricas durante o período 2024/2025.
Mercado de Semente de Girassol (Semente para Semeadura) nas Américas
A América do Norte e a América do Sul contribuíram coletivamente de forma significativa para a demanda do mercado. De acordo com o Departamento de Agricultura dos Estados Unidos, o mercado de girassol da Argentina está passando por uma expansão notável, com expectativas de crescimento contínuo até o ano de comercialização 2025/26. A área plantada de girassol foi revisada para 2,65 milhões de hectares em 2025, um aumento de 600.000 hectares em relação à previsão anterior e 450.000 hectares acima do ano anterior. Esse crescimento é impulsionado pelo forte interesse dos agricultores e por condições favoráveis de mercado, com parte da nova área de plantio substituindo o cultivo de sojaArgentina: Atualização de Oleaginosas e Produtos, fas.usda.gov">[4]. No Brasil, um aumento na mistura de biodiesel levou os produtores do Mato Grosso e de Goiás a incorporar o girassol em suas rotações de soja e milho.
Mercado de Semente de Girassol (Semente para Semeadura) na APAC e no MEA
Ásia-Pacífico, Oriente Médio e África respondem coletivamente pela participação de mercado restante. Os subsídios governamentais na Índia e no Irã reduziram os preços das sementes híbridas, tornando-as mais acessíveis aos agricultores e incentivando sua adoção. Esses subsídios desempenharam um papel crucial na promoção do uso de sementes híbridas, apoiando assim o desenvolvimento agrícola. Além disso, os modelos de agricultura contratual no Quênia e na Tanzânia melhoraram significativamente a penetração de sementes certificadas, dobrando-a ao longo de três safras. Esse desenvolvimento contribuiu para o aumento da produtividade agrícola, melhorou a eficiência geral das práticas agrícolas e fortaleceu a cadeia de suprimentos nessas regiões.
Cenário Competitivo
Concentração do Mercado
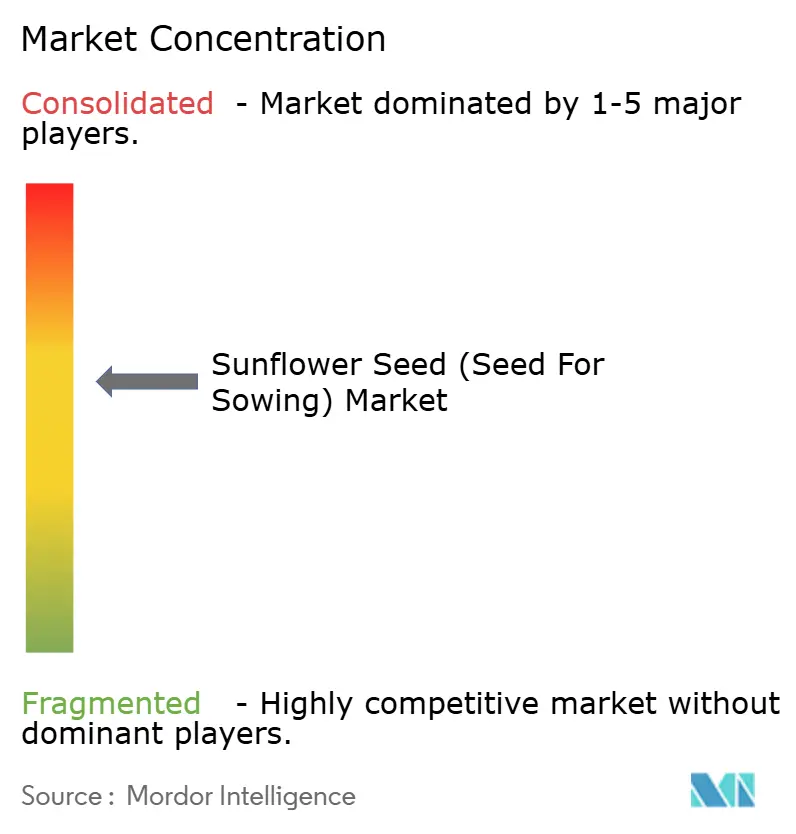
O mercado é moderadamente consolidado, com os cinco principais players, Nufarm Limited (Nuseed), Euralis Semences S.A.S. (Euralis Group), Corteva Agriscience, Land O'Lakes, Inc. e KWS SAAT SE & Co. KGaA (KWS Group), respondendo por receita significativa no mercado em 2025. As empresas aproveitam hubs de melhoramento em múltiplos locais e serviços de agronomia digital que garantem a fidelidade no portão da fazenda. Cada uma lança novos híbridos a cada 18 meses, comprimindo os ciclos de vida dos atributos e elevando as barreiras de pesquisa e desenvolvimento para empresas menores.
Especialistas de médio porte como KWS SAAT SE & Co. KGaA (KWS Group), Groupe Limagrain Holding S.A. e Euralis Semences S.A.S. (Euralis Group) exploram bibliotecas de germoplasma local para adaptar híbridos aos microclimas mediterrâneos e da Bacia do Danúbio, frequentemente lançando variedades uma safra à frente dos rivais multinacionais. Empreendimentos conjuntos com institutos públicos na Espanha e na Romênia aceleram a introgressão de genes de resistência e reduzem o tempo de lançamento no mercado.
Novos disruptores na África e no Sul da Ásia utilizam estratégias de agricultura contratual e embalagens em sachê para alcançar pequenos agricultores que, de outra forma, não têm acesso financeiro aos híbridos. A Seed Co International Limited pilota rastreabilidade por blockchain e acúmulo de créditos de carbono para criar canais premium que contornam os mercados à vista e protegem os produtores do risco de preço.
Líderes do Setor de Sementes de Girassol (Sementes para Semeadura)
-
Euralis Semences S.A.S. (Euralis Group)
-
Corteva Agriscience
-
Land O'Lakes, Inc.
-
KWS SAAT SE & Co. KGaA (KWS Group)
-
Nufarm Limited (Nuseed)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Semente de Girassol (Semente para Semeadura) Empresas cobertas neste relatório
- Syngenta Group
- Bayer AG
- Corteva Agriscience
- Land O'Lakes, Inc.
- Advanta Seeds International Ltd. (UPL Ltd.)
- KWS SAAT SE & Co. KGaA (KWS Group)
- Groupe Limagrain Holding S.A.
- BASF SE
- Nufarm Limited (Nuseed)
- Euralis Semences S.A.S. (Euralis Group)
- RAGT Semences S.A.S.
- CHS Inc.
- Kaveri Seed Company Limited
- Seed Co International Limited
Desenvolvimentos industriais recentes em Mercado de Semente de Girassol (Semente para Semeadura)
- Fevereiro de 2026: O Grupo Rusagro anunciou a formação de um novo empreendimento conjunto, Solrost, em colaboração com o empresário turco Sarikurt Bedirhan. O empreendimento se concentrará na produção de sementes, incluindo sementes de girassol. Ao produzir sementes internamente, a Rusagro busca reduzir sua dependência de fornecedores externos para culturas-chave, como o girassol, que é vital para seu negócio de gorduras e óleos, sua maior divisão geradora de receita.
- Novembro de 2025: O Syngenta Group e o LNZ Group formaram uma parceria estratégica para a produção local de longo prazo e distribuição exclusiva de híbridos de girassol e milho na Ucrânia. Sob este acordo, o LNZ Group obteve direitos exclusivos para a produção e distribuição do híbrido de girassol NK Kondi do Syngenta Group.
- Setembro de 2025: KWS SAAT SE & Co. KGaA e Groupe Limagrain Holding S.A. finalizaram a venda de 100% da propriedade da AgReliant Genetics para a GDM. A AgReliant Genetics, um empreendimento conjunto entre KWS e Limagrain, é especializada em pesquisa, produção e venda de sementes, incluindo sementes de girassol. Esta transação marca um desenvolvimento significativo no setor de sementes, pois a GDM visa fortalecer sua posição no mercado norte-americano por meio desta aquisição.
Escopo do Relatório Global do Mercado de Sementes de Girassol (Sementes para Semeadura)
As sementes de girassol para semeadura são os frutos secos e maduros (aquênios) da planta de girassol (Helianthus annuus L.), selecionados por suas altas taxas de germinação, pureza e vigor das plântulas. Essas sementes apresentam um pericarpo duro (casca) que envolve o grão e frequentemente são tratadas para aumentar a resistência a fungos do solo, garantindo um estande de campo robusto. O Relatório do Mercado de Sementes de Girassol (Sementes para Semeadura) é Segmentado por Tecnologia de Melhoramento (Híbridos e Variedades de Polinização Aberta e Derivados de Híbridos) e por Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
Visão geral da segmentação
| Híbridos | Híbridos Não Transgênicos |
| Variedades de Polinização Aberta e Derivados de Híbridos |
| América do Norte | Canadá |
| México | |
| Estados Unidos | |
| Restante da América do Norte | |
| Europa | França |
| Alemanha | |
| Itália | |
| Países Baixos | |
| Polônia | |
| Romênia | |
| Rússia | |
| Espanha | |
| Ucrânia | |
| Reino Unido | |
| Restante da Europa | |
| Ásia-Pacífico | Austrália |
| Bangladesh | |
| China | |
| Índia | |
| Indonésia | |
| Mianmar | |
| Paquistão | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Argentina |
| Brasil | |
| Restante da América do Sul | |
| Oriente Médio | Irã |
| Turquia | |
| Restante do Oriente Médio | |
| África | Egito |
| Etiópia | |
| Gana | |
| Quênia | |
| Nigéria | |
| África do Sul | |
| Tanzânia | |
| Restante da África |
| Por Tecnologia de Melhoramento | Híbridos | Híbridos Não Transgênicos |
| Variedades de Polinização Aberta e Derivados de Híbridos | ||
| Por Geografia | América do Norte | Canadá |
| México | ||
| Estados Unidos | ||
| Restante da América do Norte | ||
| Europa | França | |
| Alemanha | ||
| Itália | ||
| Países Baixos | ||
| Polônia | ||
| Romênia | ||
| Rússia | ||
| Espanha | ||
| Ucrânia | ||
| Reino Unido | ||
| Restante da Europa | ||
| Ásia-Pacífico | Austrália | |
| Bangladesh | ||
| China | ||
| Índia | ||
| Indonésia | ||
| Mianmar | ||
| Paquistão | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Argentina | |
| Brasil | ||
| Restante da América do Sul | ||
| Oriente Médio | Irã | |
| Turquia | ||
| Restante do Oriente Médio | ||
| África | Egito | |
| Etiópia | ||
| Gana | ||
| Quênia | ||
| Nigéria | ||
| África do Sul | ||
| Tanzânia | ||
| Restante da África | ||
Definição de mercado
- Semente Comercial - Para fins deste estudo, apenas sementes comerciais foram incluídas no escopo. Sementes salvas na fazenda, que não possuem rótulo comercial, estão excluídas do escopo, mesmo que uma pequena porcentagem de sementes salvas na fazenda seja comercializada entre agricultores. O escopo também exclui culturas reproduzidas vegetativamente e partes de plantas, que podem ser comercializadas no mercado.
- Área Cultivada - Ao calcular a área sob diferentes culturas, foi considerada a Área Bruta Cultivada. Também conhecida como Área Colhida, de acordo com a Organização das Nações Unidas para Alimentação e Agricultura (FAO), isso inclui a área total cultivada sob uma determinada cultura ao longo das safras.
- Taxa de Substituição de Sementes - A Taxa de Substituição de Sementes é o percentual de área semeada em relação à área total da cultura plantada na safra utilizando sementes certificadas/de qualidade, excluindo as sementes salvas na fazenda.
- Cultivo Protegido - O relatório define cultivo protegido como o processo de cultivo de plantas em ambiente controlado. Isso inclui estufas, casas de vidro, hidroponia, aeroponia ou qualquer outro sistema de cultivo que proteja a cultura contra qualquer estresse abiótico. No entanto, o cultivo em campo aberto com uso de cobertura plástica está excluído desta definição e é incluído sob campo aberto.
| Palavra-chave | Definição |
|---|---|
| Culturas em Fileiras | Geralmente são as culturas de campo que incluem as diferentes categorias de culturas, como grãos e cereais, oleaginosas, culturas de fibra como algodão, leguminosas e culturas forrageiras. |
| Solanáceas | São a família de plantas com flores que inclui tomate, pimenta, berinjela e outras culturas. |
| Cucurbitáceas | Representa a família das cucurbitáceas, composta por cerca de 965 espécies em aproximadamente 95 gêneros. As principais culturas consideradas para este estudo incluem pepino e cornichão, abóbora e abobrinha, e outras culturas. |
| Brássicas | É um gênero de plantas da família do repolho e da mostarda. Inclui culturas como cenoura, repolho, couve-flor e brócolis. |
| Raízes e Bulbos | O segmento de raízes e bulbos inclui cebola, alho, batata e outras culturas. |
| Hortaliças Não Classificadas | Este segmento no relatório inclui as culturas que não pertencem a nenhuma das categorias mencionadas acima. Incluem culturas como quiabo, aspargo, alface, ervilha, espinafre e outras. |
| Semente Híbrida | É a primeira geração da semente produzida pelo controle da polinização cruzada e pela combinação de duas ou mais variedades ou espécies. |
| Semente Transgênica | É uma semente geneticamente modificada para conter determinados atributos desejáveis de entrada e/ou saída. |
| Semente Não Transgênica | A semente produzida por polinização cruzada sem qualquer modificação genética. |
| Variedades de Polinização Aberta e Derivados de Híbridos | As variedades de polinização aberta produzem sementes fiéis ao tipo, pois se cruzam apenas com outras plantas da mesma variedade. |
| Outras Solanáceas | As culturas consideradas em outras solanáceas incluem pimentões e outras pimentas diferentes com base na localidade dos respectivos países. |
| Outras Brassicáceas | As culturas consideradas em outras brássicas incluem rabanetes, nabos, couves-de-bruxelas e couve. |
| Outras Raízes e Bulbos | As culturas consideradas em outras raízes e bulbos incluem batata-doce e mandioca. |
| Outras Cucurbitáceas | As culturas consideradas em outras cucurbitáceas incluem abóboras (abóbora-de-garrafa, melão-de-são-caetano, abobrinha-crooknek, abobrinha-cobra e outras). |
| Outros Grãos e Cereais | As culturas consideradas em outros grãos e cereais incluem cevada, trigo-sarraceno, alpiste, triticale, aveia, miletos e centeio. |
| Outras Culturas de Fibra | As culturas consideradas em outras fibras incluem cânhamo, juta, agave, linho, kenaf, rami, abacá, sisal e kapok. |
| Outras Oleaginosas | As culturas consideradas em outras oleaginosas incluem amendoim, semente de cânhamo, semente de mostarda, sementes de mamona, sementes de cártamo, sementes de gergelim e linhaça. |
| Outras Culturas Forrageiras | As culturas consideradas em outras forrageiras incluem capim-napier, capim-aveia, trevo-branco, azevém e timóteo. Outras culturas forrageiras foram consideradas com base na localidade dos respectivos países. |
| Leguminosas | Feijão-guandu, lentilhas, favas e feijão-de-cavalo, ervilhacas, grão-de-bico, feijão-caupi, tremoços e feijão-bambara são as culturas consideradas em leguminosas. |
| Outras Hortaliças Não Classificadas | As culturas consideradas em outras hortaliças não classificadas incluem alcachofras, folhas de mandioca, alho-poró, chicória e feijão-vagem. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS VARIÁVEIS-CHAVE: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




