
Análise do Mercado Imobiliário Residencial da Índia por Mordor Intelligence
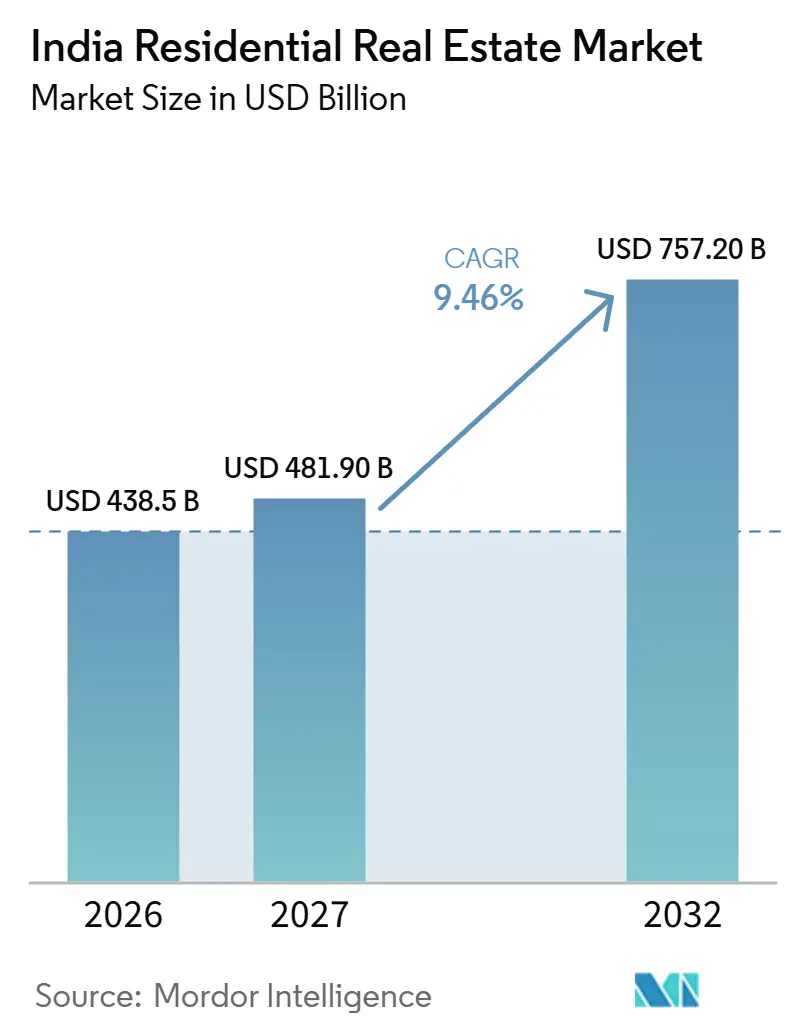
O tamanho do mercado imobiliário residencial da Índia deve aumentar de 438,5 bilhões de USD em 2026 para 481,9 bilhões de USD em 2027 e atingir 757,2 bilhões de USD até 2032, crescendo a um CAGR de 9,46% no período 2027-2032.
Na Índia, a queda anterior nos custos de financiamento imobiliário ilustra como o alívio nas prestações pode ampliar a base de compradores de apartamentos, enquanto novos polos de emprego ampliam as áreas de captação habitacional viáveis. O auxílio habitacional adiciona um canal de compra, embora a conversão do apoio em transações imobiliárias dependa da oferta elegível chegar aos compradores. Os incorporadores que respondem a essas oportunidades devem conectar os compromissos de vendas com o financiamento da construção e a entrega das unidades, uma vez que reservas e entregas representam etapas comerciais distintas. Em polos de emprego como Coimbatore, os incorporadores que transformam a expansão do mercado de trabalho em oferta acessível de apartamentos podem alcançar compradores além das áreas de captação metropolitanas já consolidadas.
Principais Conclusões do Relatório
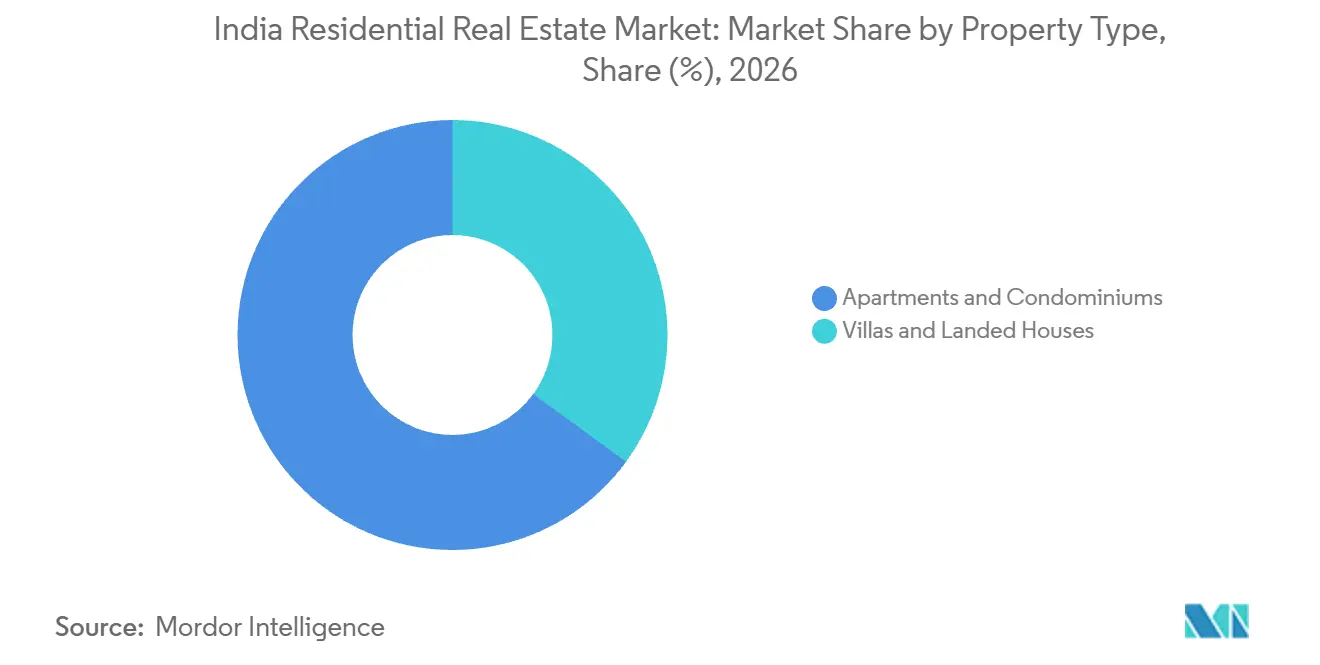
- O tipo de imóvel foi liderado por apartamentos e condomínios, com 64,96% de participação no mercado imobiliário residencial da Índia em 2026, enquanto vilas e casas em terreno próprio têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,12% no período 2027-2032.
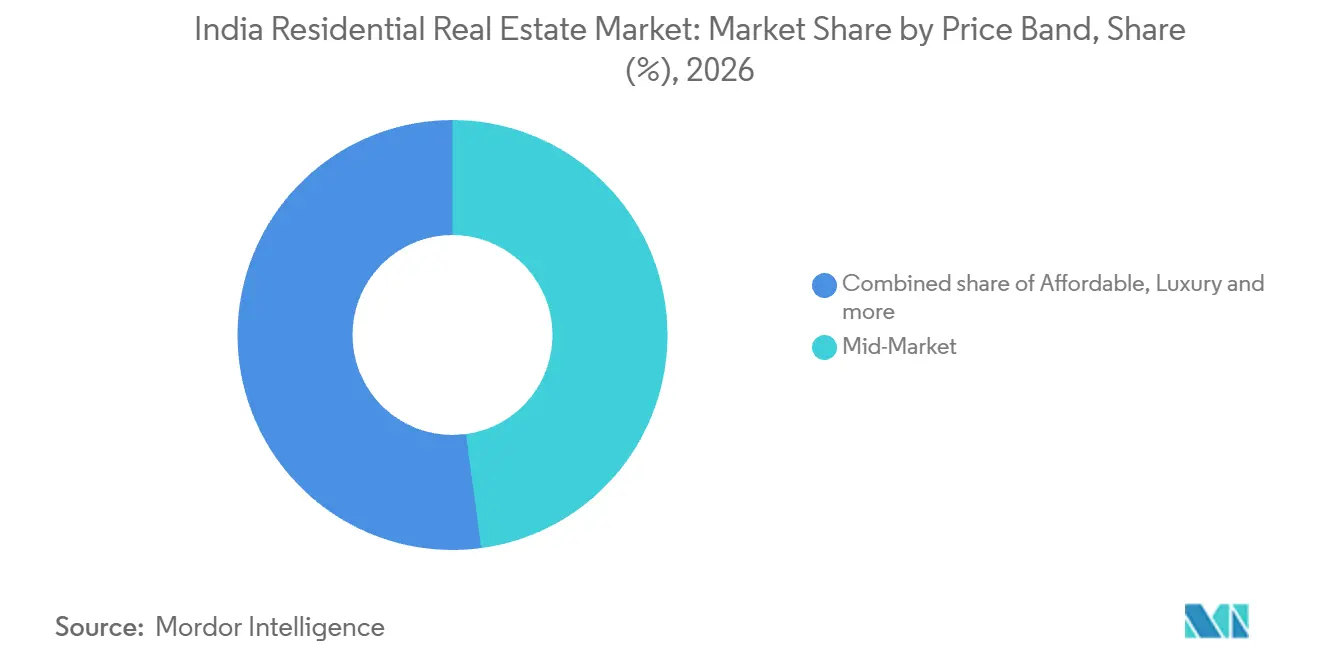
- Por faixa de preço, os imóveis de mercado intermediário detinham 47,86% do tamanho do mercado imobiliário residencial da Índia em 2026, e a habitação acessível tem previsão de crescer mais rapidamente, com um CAGR de 10% no período 2027-2032.
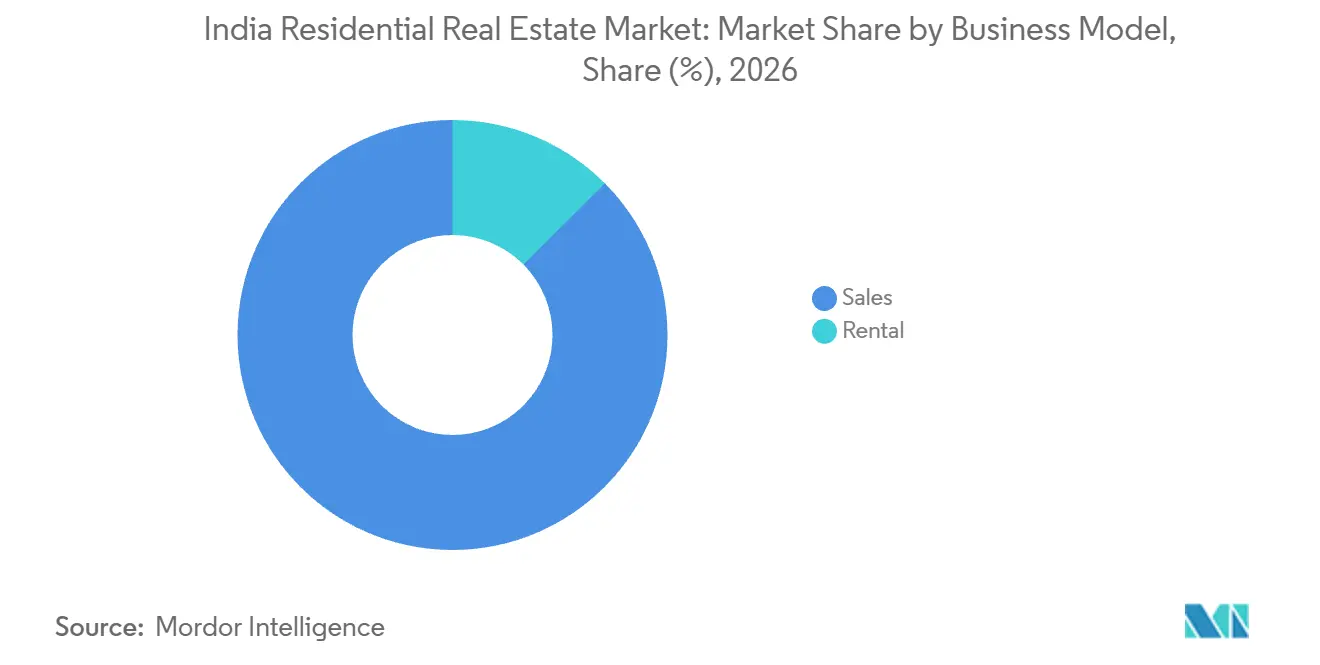
- As vendas lideraram a distribuição por modelo de negócio, com 87,45% de participação no valor de mercado em 2026, enquanto o aluguel tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 10,3% no período 2027-2032.
- Entre as modalidades de venda, os imóveis novos capturaram 63,43% do valor de mercado em 2026, com a revenda de imóveis usados prevista para crescer mais rapidamente, com um CAGR de 10,2% no período 2027-2032.
- Entre as geografias, Mumbai foi a maior cidade, com 14,72% do valor de mercado em 2026, enquanto Hyderabad tem previsão de crescer mais rapidamente, com um CAGR de 10,35% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclo de Corte de Juros do RBI a Partir do 1º Trimestre de 2025 Revitalizando a Acessibilidade ao Crédito Imobiliário nas Cidades de Nível 1 | +4.5% | Nacional | Curto prazo (≤ 2 anos) |
| Deduções Fiscais para 'Casa Verde' do Orçamento da União 2025 Acelerando o Lançamento de Unidades Sustentáveis | +0.5% | Nacional | Médio prazo (2-4 anos) |
| Expansão de TI e GCC em Centros de Nível 2 Desbloqueando Novos Corredores Residenciais | +3.2% | Coimbatore e corredores residenciais próximos | Médio prazo (2-4 anos) |
| Avanços nas Metas de 'Habitação para Todos' Podem Liberar a Demanda Reprimida por Habitação Acessível | +2.8% | Uttar Pradesh, Bihar, Telangana, Bengala Ocidental, Gujarat | Médio prazo (2-4 anos) |
| A Digitalização Nacional de Registros de Terras Baseada em API Pode Reduzir os Prazos de Due Diligence de NRIs | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Plataformas de Propriedade Fracionada e REIT-Lite Atraindo Capital de Millennials para Projetos Premium | +0.2% | Sarjapur Road e Hosur Road em Bengaluru | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclo de Corte de Juros do RBI a Partir do 1º Trimestre de 2025 Revitalizando a Acessibilidade ao Crédito Imobiliário nas Cidades de Nível 1
Um financiamento imobiliário mais barato pode ampliar a capacidade de endividamento de um domicílio sem exigir um aumento correspondente no teto de prestação mensal. O Banco de Reserva da Índia informou que a taxa média ponderada dos bancos comerciais programados sobre novos empréstimos habitacionais em rúpias caiu de 8,7% em fevereiro de 2025 para 7,61% em fevereiro de 2026. O State Bank of India reduziu sua taxa de crédito habitacional em 25 pontos-base para 8,25%, com vigência a partir de 15 de fevereiro de 2025, após o corte na taxa repo do RBI. Para os compradores elegíveis, esse afrouxamento aumentou o valor que um determinado limite de prestação poderia financiar, fortalecendo sua capacidade de adquirir um imóvel.
Deduções Fiscais para 'Casa Verde' do Orçamento da União 2025 Acelerando o Lançamento de Unidades Sustentáveis
Uma dedução para casa verde fortaleceria a demanda somente quando seu valor para um comprador elegível compensasse parte do custo adicional do imóvel. Para um domicílio capaz de reivindicar o benefício qualificado, a comparação relevante seria o preço de compra após as economias fiscais em relação ao preço de um imóvel alternativo. Esse mecanismo poderia dar ao incorporador margem para oferecer mais unidades sustentáveis sem exigir que os compradores arcassem com toda a diferença de custo por conta própria. O benefício dependeria da elegibilidade, do alívio fiscal utilizável e de um preço que deixasse o domicílio em melhor condição para concluir a compra. Os lançamentos sustentáveis responderiam, portanto, ao custo efetivo da transação para o comprador, e não apenas à presença de uma certificação verde.
Expansão de TI e GCC em Centros de Nível 2 Desbloqueando Novos Corredores Residenciais
A demanda residencial em torno de um novo polo de trabalho de engenharia depende de sua área de captação por deslocamento, oferecendo a centros de emprego menores uma rota específica para a expansão habitacional. O relatório EY-CII de setembro de 2026 contabilizou 75 centros de capacidade global (GCCs) em Coimbatore em 2026. A Milacron inaugurou seu primeiro GCC em Coimbatore em 20 de julho de 2026, em uma instalação construída especificamente para uma equipe em crescimento de mais de 60 engenheiros.[1] Essas adições de postos de trabalho podem sustentar a demanda habitacional nas proximidades, oferecendo aos domicílios uma razão baseada no emprego para escolher a localização. Os incorporadores podem alinhar os terrenos residenciais a locais de trabalho acessíveis em Coimbatore, concentrando sua oferta residencial em torno de uma área de captação de emprego definida.
Avanços nas Metas de 'Habitação para Todos' Podem Liberar a Demanda Reprimida por Habitação Acessível
O auxílio habitacional pode criar uma rota de compra para domicílios cujos recursos não cobrem uma transação imobiliária sem assistência. O Ministério da Habitação e Assuntos Urbanos (MoHUA) aprovou mais de 193.000 casas adicionais no âmbito do Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0) em 16 de outubro de 2026. As sanções acumuladas no âmbito do programa atingiram 2,08 milhões após essa rodada. As aprovações abrangeram domicílios urbanos elegíveis de seção economicamente mais fraca em 11 estados, por meio de construção liderada por beneficiários e Habitação Acessível em Parceria (AHP). A modalidade AHP permite que os beneficiários adquiram imóveis em projetos habitacionais públicos ou privados. Para os incorporadores, a modalidade AHP vincula o auxílio à compra de imóveis, de modo que o potencial de vendas depende da parcela vinculada à compra do programa se converter em transações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sobretaxa Existente sobre Ganhos de Capital Desestimulando Atualizações de Curto Prazo | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Excesso de Estoque em Micromercados Periféricos (Greater Noida West, Yelahanka) Suprimindo a Valorização dos Preços | -0.6% | Greater Noida West e Yelahanka | Médio prazo (2-4 anos) |
| Desvio de Mão de Obra Qualificada da Construção para Megaprojetos de Infraestrutura Atrasando Conclusões Residenciais | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Custos de Conformidade ESG do SEBI BRSR Core Comprimindo as Margens de Incorporadores de Médio Porte | -0.3% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sobretaxa Existente sobre Ganhos de Capital Desestimulando Atualizações de Curto Prazo
Um proprietário que considera uma atualização antecipada deve comparar o custo do imóvel substituto com os recursos obtidos na venda após os impostos, e não com a valorização nominal. A Índia utiliza um período de detenção de 24 meses para terrenos e edificações para se qualificarem como ativos de capital de longo prazo. Para transferências no âmbito do regime tributário pós-julho de 2024 da Índia, os ganhos provenientes de ativos de curto prazo fora de títulos listados são tributados às alíquotas normais, com sobretaxa e cess aplicáveis.[2] Para um vendedor afetado, esse passivo pode reduzir o patrimônio disponível para um imóvel maior, mesmo quando o imóvel existente se valoriza. Isso torna as atualizações após um curto período de propriedade mais dependentes de poupança adicional, uma vez que um preço de venda mais alto não necessariamente fornece patrimônio líquido suficiente para financiar a mudança.
Excesso de Estoque em Micromercados Periféricos (Greater Noida West, Yelahanka) Suprimindo a Valorização dos Preços
Quando muitos imóveis periféricos comparáveis competem pelo mesmo comprador, o estoque adicional pode enfraquecer a capacidade do vendedor de elevar os preços. Em Greater Noida West ou Yelahanka, a restrição relevante seria a profundidade dos imóveis concorrentes dentro de uma área de captação de deslocamento prático. Um comprador capaz de substituir por um imóvel próximo semelhante dá ao incorporador menos margem para aumentar o preço pedido sem atrasar uma transação. O efeito pode ser particularmente oneroso quando imóveis não vendidos mantêm o capital de desenvolvimento imobilizado enquanto outras obrigações do projeto continuam. Para um incorporador exposto a tal excedente, a restrição restante é uma escolha entre uma recuperação de capital mais lenta e aceitar um preço menor para garantir a venda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel:
Escala de Apartamentos e Demanda Específica por VilasApartamentos e condomínios responderam por 64,96% do tamanho do mercado imobiliário residencial da Índia em 2026, tornando-se o maior segmento. A Embassy Developments informou que seu projeto de apartamentos Embassy Greenshore no Norte de Bengaluru estava esgotado até 5 de outubro de 2026. Seu lançamento da primeira fase em dezembro de 2025 compreendeu 700 unidades dentro de um projeto de 878 apartamentos em duas fases. A progressão de um grande lançamento de fase para o esgotamento relatado demonstra a capacidade específica do projeto de absorver uma oferta considerável de apartamentos. Para os fornecedores, um empreendimento compartilhado oferece uma plataforma para transações repetidas em nível de unidade, com a escala de lançamento sustentada pela profundidade da demanda de compradores específica do projeto.
Vilas e casas em terreno próprio são o segmento de crescimento mais rápido, com um CAGR previsto de 10,12% no período 2027-2032. As Ferie Villas da Century Real Estate no Century Wintersun, na Estrada Yelahanka-Doddaballapura no Norte de Bengaluru, estavam totalmente reservadas até 1º de abril de 2025. Esse resultado em nível de projeto oferece ao incorporador de vilas um sinal de demanda vinculado a uma oferta residencial e localização específicas. Para esse formato, a proposta centra-se em um imóvel individual em terreno próprio, de modo que a expansão depende de combinar esse produto com terrenos de desenvolvimento adequados. Escalar a oferta requer, portanto, uma sequência de projetos locais viáveis, com cada terreno precisando de sua própria resposta de compradores antes que o fornecedor possa tratar o formato como uma fonte repetível de vendas.



Por Faixa de Preço:
Profundidade do Mercado Intermediário e Restrições de Alocação de Habitação AcessívelOs imóveis de mercado intermediário representaram 47,86% da participação no mercado imobiliário residencial da Índia em 2026, tornando-se o maior segmento. A Ajmera Realty & Infra India Ltd. reportou vendas acumuladas de 257.699 pés quadrados de área de tapete de um total de 260.288 pés quadrados nos projetos Lugaano e Florenza em Bengaluru até 30 de junho de 2026. O incorporador identificou esses projetos com seu portfólio de mercado intermediário e detinha 70% de propriedade, enquanto a área reportada cobria os projetos completos. A conclusão total confere às unidades remanescentes uma proposta diferente de um compromisso pré-construção, uma vez que os compradores podem avaliar um empreendimento existente. A venda quase completa nesses projetos concluídos demonstra a profundidade da base de compradores de mercado intermediário da Ajmera e deixa espaço limitado para vendas adicionais dos mesmos empreendimentos.
A habitação acessível é o segmento de crescimento mais rápido, com um CAGR previsto de 10% no período 2027-2032. O Conselho de Habitação e Desenvolvimento de Área de Maharashtra em Pune concluiu uma loteria de venda para 4.186 unidades de habitação acessível em Pune e outros distritos de Maharashtra em 10 de fevereiro de 2026, com 215.965 candidatos elegíveis. Esse processo de alocação delimitado pode tornar o interesse de compradores qualificados por elegibilidade visível antes que os domicílios concluam as compras de imóveis. A participação dos compradores pode superar as alocações disponíveis sem produzir um aumento imediato nas transações imobiliárias. A oferta de imóveis alocáveis, juntamente com a capacidade de converter uma alocação em uma compra, define, portanto, o ritmo comercial de forma mais direta do que o conjunto de candidatos isoladamente.

Por Modelo de Negócio:
Compromissos de Vendas e Operações de AluguelAs vendas foram o maior segmento por modelo de negócio, com 87,45% de participação no valor de mercado em 2026. A Godrej Properties reportou reservas de vendas vinculadas a 17.513 unidades na Índia no exercício fiscal de 2026, encerrado em março de 2026, com o volume de reservas crescendo 5% em relação ao ano anterior. Cada venda diz respeito ao valor de compra do imóvel, conferindo a esse modelo um padrão de recuperação de capital diferente de um fluxo de pagamentos de arrendamento residencial. As reservas da Godrej Properties, portanto, têm relevância comercial apenas na medida em que se convertem em transações imobiliárias concluídas que retornam o capital de desenvolvimento.
O aluguel é o segmento de crescimento mais rápido por modelo de negócio, com um CAGR previsto de 10,3% no período 2027-2032. Até 2 de fevereiro de 2026, o MoHUA reportou 36.450 unidades concluídas do Complexo de Habitação de Aluguel Acessível Modelo 2, de um total de 83.298 aprovadas no âmbito de um programa que pode incluir moradias e alojamentos coletivos. Entidades públicas e privadas constroem, operam e mantêm essas unidades para domicílios urbanos de baixa renda, trabalhadores industriais e outros grupos elegíveis. A oferta concluída cria uma base a partir da qual os operadores podem buscar inquilinos, enquanto a receita depende dos contratos de locação gerando aluguel ao longo do tempo. Os operadores devem alinhar a ocupação e a manutenção com recebimentos de aluguel sustentáveis, de modo que suas responsabilidades se estendem da conclusão da habitação ao gerenciamento de seu uso residencial contínuo.
Por Modalidade de Venda:
Nova Oferta Coordenada e Correspondência de Imóveis UsadosOs imóveis novos foram o maior segmento por modalidade de venda, com 63,43% de participação no valor de mercado em 2026. A Prestige Estates Projects reportou vendas de 11.692 unidades em seu segmento residencial no exercício fiscal de 2026. Um incorporador pode moldar o mix de unidades e sequenciar os lançamentos dentro de um projeto, oferecendo uma resposta de oferta coordenada que difere de transações separadas iniciadas por proprietários individuais. A vantagem de escala reside no controle sobre a composição e o cronograma de toda a oferta residencial de um projeto, permitindo que as decisões de oferta sejam organizadas em torno do grupo de compradores pretendido e da capacidade de execução do empreendimento.
A revenda de imóveis usados é o segmento de crescimento mais rápido por modalidade de venda, com um CAGR previsto de 10,2% no período 2027-2032. A análise da Liases Foras sobre os dados do Inspetor Geral de Registro contabilizou 124.379 registros de revenda nos mercados de Maharashtra de janeiro a setembro de 2026. O volume de registros demonstra um canal de transação por meio do estoque existente que pode atender compradores sem aguardar novas construções. A oferta depende de proprietários individuais decidirem vender, exigindo que corretores combinem imóveis disponíveis com compradores que buscam sua localização e condição específicas. Trazer esses imóveis detidos por proprietários para transações dá à revenda espaço para se expandir por meio da rotatividade do estoque habitacional construído.
Análise Geográfica
Mercado Imobiliário Residencial de Mumbai
Mumbai liderou os mercados de cidades com 14,72% do tamanho do mercado imobiliário residencial da Índia em 2026. Em 25 de julho de 2025, a DLF Home Developers Ltd., subsidiária integral da DLF Ltd, reportou o esgotamento completo da Fase 1 do The Westpark em Andheri West. Sua subsidiária fez parceria com a Trident Realty na fase de 4 torres, que compreendeu 416 residências e se esgotou em menos de uma semana. Lançar todas as 4 torres em vez de 2 transformou a demanda dos compradores em uma oferta local maior.
Mercado Imobiliário Residencial de Hyderabad
Hyderabad é a cidade de crescimento mais rápido, com um CAGR previsto de 10,35% no período 2027-2032. A Prestige Estates Projects registrou 32% de suas pré-vendas residenciais em toda a empresa em Hyderabad durante abril-setembro de 2026. A Knight Frank India reportou que os incorporadores lançaram 32.577 unidades residenciais em Hyderabad de janeiro a setembro de 2026, alta de 6% em relação ao ano anterior. Sua avaliação também contabilizou 29.125 vendas de imóveis nesses meses, alta de 2% em relação a janeiro-setembro de 2025. O maior pipeline de lançamentos pode ampliar a oferta residencial de Hyderabad, enquanto o crescimento mais lento das vendas torna a conversão dessa oferta em compras a principal restrição para a expansão dos incorporadores.
Exemplos de desenvolvimento privado incluem a decisão da Mitsui Fudosan em fevereiro de 2026 de fazer parceria com a Mahindra Lifespace Developers no corredor do metrô Whitefield em Bengaluru e o portfólio de 16 projetos da Godrej Properties em Pune em 31 de março de 2026. A Mahindra Lifespaces lançou a Fase IV do Mahindra Lakewoods em Chennai em 1º de setembro de 2026, enquanto a Ambuja Neotia entregou as unidades iniciais do Urvisha em Kolkata em 15 de julho de 2026. Os canais públicos, por sua vez, restringem a elegibilidade dos compradores, incluindo o esquema de primeira chegada Karmayogi Awaas Yojana 2025 da Autoridade de Desenvolvimento de Delhi em Delhi-NCR para servidores e aposentados de órgãos governamentais e do setor público especificados. Os imóveis PMAY-U AHP para domicílios urbanos de baixa renda em Ahmedabad e Gandhinagar foram inaugurados em 31 de março de 2026, e Coimbatore, no Restante da Índia, registrou conclusões do PMAY-U até 9 de setembro de 2025. Os fornecedores enfrentam, consequentemente, vendas baseadas em localização em projetos privados e acesso baseado em elegibilidade por meio de canais de habitação pública.
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas sob a perspectiva de promotores que vendem projetos residenciais cobertos. A estrutura RERA da Índia exige registro antes de publicidade, marketing, reserva ou venda, juntamente com a divulgação de detalhes e aprovações do projeto. Também restringe 70% dos recebimentos dos compradores de imóveis a custos de terreno e construção, tornando o uso dos fundos arrecadados parte da estrutura de financiamento do projeto. A declaração bancária na fase de registro de Maharashtra acrescenta uma etapa administrativa específica a essa disciplina de conta do projeto.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Autoridade regulatória imobiliária estadual ou territorial relevante | Autoridade Regulatória Imobiliária de Maharashtra (MahaRERA) |
| Principais instrumentos ou diretrizes | Registro RERA, divulgação e obrigações de conta separada | Declaração bancária da Ordem 34/2022; estrutura proposta de inspeção de qualidade por terceiros |
| Efeito comercial | O registro precede o marketing e a reserva; 70% dos recebimentos dos compradores reservados para terreno e construção | Declaração e dados bancários no registro; as inspeções propostas adicionariam revisões de qualidade do projeto |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
Para um promotor coberto, a classificação nacional equilibra uma rota de registro definida com limites sobre o uso dos fundos dos compradores. Em 30 de julho de 2026, o MoHUA reportou consultas ao longo do ano anterior sobre a implementação do RERA, procedimentos operacionais padrão e emendas necessárias, sem identificar nenhuma emenda redigida, adotada ou programada. A classificação de Maharashtra reflete a declaração na fase de registro e a disciplina de conta, que exigem que os promotores alinhem os recebimentos do projeto com os usos permitidos. As obrigações de conta da Ordem 34/2022 permanecem a base operativa para Maharashtra, e a proposta de inspeção em 3 etapas para verificação de construção avançada, pré-entrega e retificação não tem data de adoção anunciada, de modo que o efeito comercial para os promotores permanece inalterado.
Etapas da Cadeia de Valor
A cadeia de valor compara a originação do projeto, a entrega da construção e as vendas de imóveis, mostrando onde cada fornecedor obtém receita e assume risco de execução. Em seu relatório do exercício fiscal 2024-25, a Godrej Properties descreveu acordos de desenvolvimento e gestão de projetos com proprietários de terrenos, com a receita do projeto medida pelo preço da transação e reconhecida pelo regime de competência. O pedido da Larsen & Toubro em julho de 2026 cobriu o projeto e a construção de 26 torres residenciais, cada uma com 120 metros de altura, para uma reurbanização em Mumbai. Os acordos com proprietários de terrenos da Godrej Properties geram receita de desenvolvimento e gestão de projetos, enquanto o papel de empreiteiro geral da Larsen & Toubro gera receita de contrato de construção, ilustrando formas distintas de capturar valor.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Originação e gestão de desenvolvimento de projetos | Incorporadores e gestores de projetos como a Godrej Properties | Receita de desenvolvimento e gestão de projetos medida pelo preço da transação | Alinhar os acordos com proprietários de terrenos com as responsabilidades do projeto | Definir direitos de desenvolvimento, escopo e marcos de pagamento antes de comprometer recursos de execução |
| Entrega de construção residencial | Empreiteiros gerais de construção como a Larsen & Toubro | Receita de contrato de construção | Coordenar projeto, trabalho estrutural, acabamentos e entrega eletromecânica | A L&T anunciou a construção pré-fabricada com painéis de parede grande planejada para cumprir o cronograma deste projeto em julho de 2026 |
| Vendas de imóveis | Incorporadores e vendedores residenciais como a DLF Ltd | Receita de vendas de unidades residenciais | Converter despesas de desenvolvimento em transações imobiliárias | Comprometer vendas por fases e despesas de entrega para limitar o capital imobilizado antes da conclusão da transação |
| Fonte: Mordor Intelligence | ||||
A abordagem pré-fabricada proposta pela L&T deslocaria parte da construção para a fabricação de componentes e montagem no local, de modo que a coordenação entre essas atividades impulsiona sua resposta de cronograma de julho de 2026. Tal método poderia mudar a forma como o trabalho de construção é organizado, enquanto os ganhos de um incorporador residencial ainda dependem da conversão de imóveis em receita de vendas. Uma integração mais forte entre os compromissos de desenvolvimento e a capacidade de construção pode reduzir o risco de que os ganhos em uma etapa dependam de uma transferência não gerenciada para a próxima.
Cenário Competitivo
Concentração do Mercado
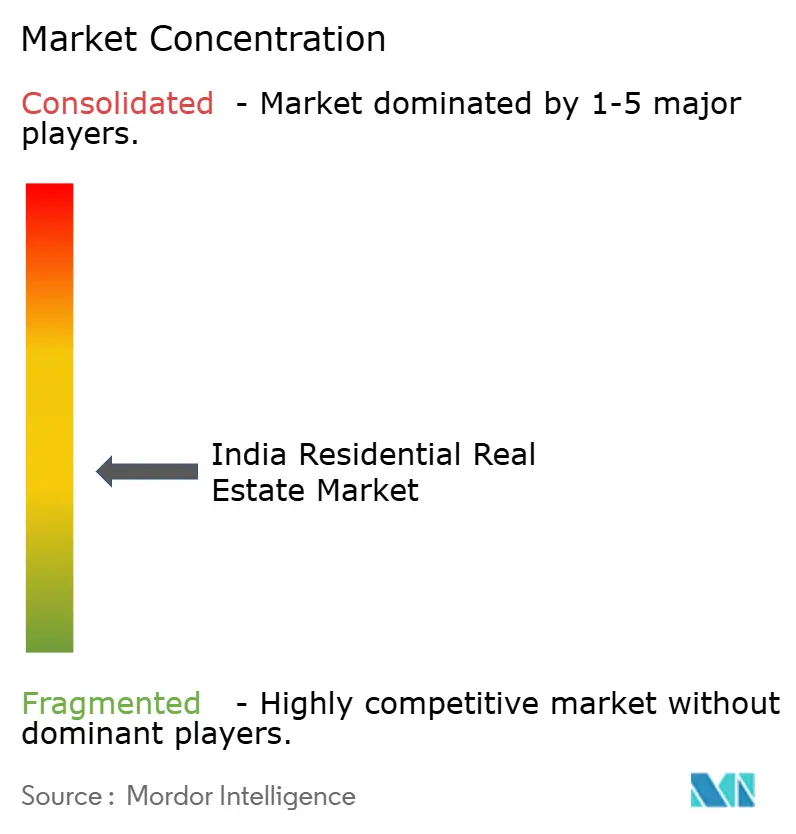
A concorrência combina um amplo campo de incorporadores com empresas de marca que podem atuar em vários mercados habitacionais locais simultaneamente. Os principais participantes incluem Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills e L&T Realty, com a força competitiva dependendo do projeto e da localização específicos, bem como da escala da empresa. A Godrej Properties desenvolve projetos residenciais em toda a Índia e descreve uma presença de desenvolvimento em mais de 15 cidades. Essa amplitude pode distribuir a exposição entre as condições de demanda locais, mas cada projeto deve conquistar compromissos de compradores separadamente, deixando espaço para concorrentes cuja oferta residencial se adapta mais estreitamente a um bairro específico.
A demanda na fase de lançamento e o financiamento da construção criam diferentes testes competitivos para um incorporador residencial com um grande projeto a executar. A DLF reportou reservas em seu projeto residencial Privana North em Gurugram dentro de uma semana do lançamento do projeto em junho de 2025. Essas reservas estabelecem compromissos de compradores para o projeto, dando ao fornecedor uma base para sequenciar a execução, enquanto o valor disponível para a construção depende de cobranças e outros financiamentos. Como as reservas não são cobranças, os resultados do lançamento mostram a demanda dos compradores pelo projeto, mas não o caixa disponível para construí-lo.
As entregas concluídas fornecem uma medida separada de execução que complementa a capacidade de atrair reservas. A L&T Realty entregou 1.000 unidades residenciais no exercício fiscal de 2026 em projetos em Navi Mumbai, Mumbai e Bengaluru. Essa base de entrega torna a coordenação da construção e o cronograma de posse dimensões comercialmente relevantes da concorrência, ao lado do projeto e da localização do imóvel. Como o registro no RERA deve preceder a publicidade, o marketing, a reserva ou a venda, os concorrentes precisam de projetos registrados para competir por compradores, favorecendo os incorporadores que já satisfizeram esse requisito. A direção competitiva resultante favorece os incorporadores que conectam os compromissos de venda com imóveis entregáveis, reduzindo a lacuna entre o que um comprador concorda em adquirir e o que o fornecedor pode entregar.
Líderes do Setor Imobiliário Residencial da Índia
-
Godrej Properties
-
Prestige Estates Projects
-
DLF Ltd
-
Phoenix Mills
-
L&T Realty
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Residencial da Índia Empresas cobertas neste relatório
- DLF Ltd
- Godrej Properties
- Prestige Estates Projects
- Brigade Enterprises
- Sobha Ltd
- Oberoi Realty
- L&T Realty
- Phoenix Mills
- Mahindra Lifespace Developers
- Puravankara Ltd
- Kolte-Patil Developers
- Sunteck Realty
- Lodha Group (Lodha Developers)
- Embassy Developments
- NBCC (India)
- Omaxe Ltd
- Ansal Properties & Infrastructure
- Bharti Realty
- Total Environment
- Casagrand Builders
Principais Oportunidades para os Participantes do Mercado
A comparação examina rotas para a aquisição acessível de imóveis e nova oferta de aluguel, distinguindo os recursos de vendas da recuperação de aluguel a longo prazo. O PMAY-U 2.0 permite projetos de parceria público-privada de incorporadores privados em seus próprios terrenos livres de ônus, com projetos mistos exigindo pelo menos 25% de unidades para a seção economicamente mais fraca (EWS) e pelo menos 100 moradias para incentivos.[3] O mix de unidades, portanto, decide se um projeto misto se qualifica para incentivos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Projetos dedicados de propriedade acessível | Modalidade de Habitação Acessível em Parceria nos procedimentos do programa de 2026 | Compradores de imóveis EWS elegíveis | Propor um projeto exclusivo para EWS em terreno próprio livre de ônus, sujeito às condições e aprovações do programa | Garantir terreno adequado e alinhar os custos de entrega aos compradores elegíveis | Incorporadores privados com propriedade fundiária qualificada e compradores EWS |
| Desenvolvimento residencial de renda mista | Projetos mistos qualificados podem vender as unidades restantes no mercado aberto sob as regras estaduais aplicáveis | Domicílios EWS e compradores de imóveis no mercado aberto | Definir o mix de unidades qualificado antes de buscar aprovações | Equilibrar a alocação acessível exigida com a receita do projeto | Incorporadores privados qualificados e ambos os grupos de compradores |
| Nova habitação de aluguel acessível | O MoHUA reportou uma manifestação de interesse para propostas de habitação de aluguel pública e privada em 27 de julho de 2026 | Domicílios que buscam arrendamentos residenciais acessíveis | Desenvolver uma estratégia de oferta orientada para aluguel sob a modalidade de programa aplicável | Recuperar o capital de desenvolvimento por meio de receita de aluguel recorrente | Proponentes de habitação pública e privada elegíveis |
| Fonte: Mordor Intelligence | |||||
A abertura mais clara é um projeto acessível com terreno disponível cujo mix de moradias possa satisfazer as condições do programa sem depender de incentivos para cada unidade. A decisão gira em torno de se a parcela permitida no mercado aberto pode suportar sua parte dos custos de desenvolvimento enquanto os imóveis qualificados permanecem acessíveis. Um projeto orientado para aluguel recupera capital por meio de aluguel recorrente, de modo que seu financiamento deve suportar uma fase operacional mais longa do que um projeto que vende imóveis.
Desenvolvimentos industriais recentes em Mercado Imobiliário Residencial da Índia
- Out 2026: O Ministério da Habitação e Assuntos Urbanos aprovou mais de 193.000 casas adicionais no âmbito do PMAY-U 2.0 em 16 de outubro, elevando as sanções acumuladas no âmbito do programa para 2,08 milhões.
- Out 2026: A DLF informou em 4 de outubro que todas as 172 residências do The Aureva, sua comunidade de vida sênior de luxo no Setor 63, Gurugram, haviam sido vendidas.
- Set 2026: A Mahindra Lifespaces lançou a Fase IV de residências premium no Mahindra Lakewoods em Chennai em 1º de setembro de 2026.
Mercado Imobiliário Residencial da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado imobiliário residencial da Índia mede o valor anual de vendas e arrendamentos de imóveis residenciais na Índia. Abrange transações de moradias em áreas legalmente residenciais para uso pessoal como habitação.
Exclusões de escopo: Moradias informais autoconstruídas, investimentos em segunda residência localizados fora da Índia, imóveis comerciais e vendas exclusivas de terrenos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Imóvel
- Apartamentos e Condomínios
- Vilas e Casas em Terreno Próprio
- Por Faixa de Preço
- Acessível
- Mercado Intermediário
- Luxo
- Por Modelo de Negócio
- Vendas
- Aluguel
- Por Modalidade de Venda
- Primário (Imóvel Novo)
- Secundário (Revenda de Imóvel Existente)
- Por Geografia
- Bengaluru
- Mumbai
- Delhi-NCR
- Hyderabad
- Pune
- Chennai
- Ahmedabad
- Kolkata
- Restante da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A série de taxas de crédito do Banco de Reserva da Índia ajuda a avaliar a acessibilidade ao financiamento imobiliário, o RESIDEX do Banco Nacional de Habitação acompanha os movimentos de preços residenciais nas cidades indianas, e os materiais do PMAY-U do Ministério da Habitação e Assuntos Urbanos documentam os canais de propriedade acessível e habitação de aluguel. Os lançamentos habitacionais da CREDAI para a Índia, como seu relatório de 2025 com a Liases Foras, fornecem indicadores de vendas no mercado primário, faixa de preço e cidade que ajudam a enquadrar a atividade em um conjunto mais amplo de mercados indianos.
Registros de empresas, apresentações a investidores, divulgações regulatórias e a imprensa empresarial indiana de reputação podem acrescentar sinais de lançamento, reserva, conclusão e operação de aluguel para verificação cruzada com indicadores públicos de mercado. Esses exemplos não são exaustivos, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com incorporadores residenciais focados na Índia, corretores, profissionais de financiamento habitacional, proprietários e consultores imobiliários esclareceriam o cronograma das transações, os padrões locais de preços e aluguéis, e as diferenças entre reservas, vendas concluídas e arrendamentos. Líderes funcionais e gerentes poderiam testar as premissas de fontes secundárias para tipo de imóvel, faixa de preço, vendas versus aluguel, imóvel novo versus revenda e cobertura de cidades, enquanto respondentes seniores poderiam explicar mudanças no financiamento, na oferta e na atividade dos compradores. Onde as respostas ou os registros públicos deixam lacunas, os analistas comparariam indicadores independentes e amostras representativas de cidades e buscariam acompanhamento direcionado de respondentes relevantes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
Os analistas estimariam o valor anual nacional das vendas de imóveis e dos aluguéis residenciais a partir de uma visão de cima para baixo da atividade habitacional na Índia, testando então cidades e tipos de imóveis selecionados com verificações de baixo para cima usando transações fechadas amostradas ou volume de vendas verificado multiplicado por preços representativos. Indicadores de vendas e conclusão de habitações, índices de preços residenciais, taxas de financiamento imobiliário e condições de compra dos domicílios, nova oferta e evidências disponíveis de aluguel e ocupação informariam o modelo. Os volumes e preços das transações definem o valor das vendas, enquanto o estoque de aluguel ocupado e os níveis de aluguel informam o valor dos arrendamentos. Evidências sobre transações de apartamentos e casas em terreno próprio, preços acessíveis, de mercado intermediário e de luxo, canais primários e de revenda, atividade de arrendamento e mercados de cidades sustentariam as participações dos segmentos, com cada transação imobiliária atribuída uma vez às suas classificações aplicáveis. Uma vez que esses indicadores sejam reconciliados com o limite de moradias da Índia, uma regressão multivariada pode prever o valor, enquanto a análise de cenários testa caminhos alternativos para acessibilidade, oferta habitacional e formalização do aluguel. Amostras representativas de cidades e séries públicas corroborantes sustentariam as medidas de aluguel e localização menos frequentemente reportadas, enquanto especialistas relevantes revisariam as premissas das variáveis e a plausibilidade das previsões sem tratar insumos não sustentados como fatos observados.
Ciclo de Validação e Atualização de Dados
Os dados oficiais de habitação, crédito, preços e programas são triangulados com divulgações de incorporadores, relatórios de mercado, cobertura da imprensa e as evidências primárias direcionadas, com cada item verificado para representar uma venda de moradia ou arrendamento residencial na Índia. Os analistas investigariam mudanças incomuns em preços, transações, participações de segmentos, totais de cidades e diferenças entre estimativas independentes, resolveriam incompatibilidades de fonte ou unidade e obteriam acompanhamento de respondentes relevantes quando definições, datas ou condições locais permanecerem pouco claras. Um segundo analista revisaria a rastreabilidade das fontes, os cálculos, o tratamento dos limites e a lógica das previsões antes da aprovação. O conjunto de dados seria atualizado anualmente, revisitado entre ciclos após eventos materiais de política ou mercado, e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado Imobiliário Residencial da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado imobiliário residencial da Índia mede o valor anual de vendas e arrendamentos de imóveis residenciais na Índia. Indicadores de vendas e conclusão de habitações, índices de preços residenciais, taxas de financiamento imobiliário e condições de compra dos domicílios, nova oferta e evidências disponíveis de aluguel e ocupação informariam o modelo.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os dados oficiais de habitação, crédito, preços e programas são triangulados com divulgações de incorporadores, relatórios de mercado, cobertura da imprensa e as evidências primárias direcionadas, com cada item verificado para representar uma venda de moradia ou arrendamento residencial na Índia.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 481,9 bilhões de USD (2027) | |
| Consultoria Global A | 343,53 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 28,7% abaixo do valor de 2027 deste relatório de 481,9 bilhões de USD, 2 anos depois. Sua estimativa de receita reportada utiliza um ano de medição anterior e uma apresentação de transações de vendas e aluguel. |
| Consultoria Regional B | 399 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 17,2% abaixo do valor de 2027 deste relatório de 481,9 bilhões de USD, 3 anos depois. Sua estimativa utiliza um ano base anterior, enquanto sua taxonomia de imóveis também inclui lotes ou parcelas de terreno além do limite de moradias. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os dados oficiais de habitação, crédito, preços e programas são triangulados com divulgações de incorporadores, relatórios de mercado, cobertura da imprensa e as evidências primárias direcionadas, com cada item verificado para representar uma venda de moradia ou arrendamento residencial na Índia.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado imobiliário residencial da Índia?
O tamanho deve aumentar de 438,5 bilhões de USD em 2026 para 481,9 bilhões de USD em 2027 e 757,2 bilhões de USD até 2032, com um CAGR de 9,46% no período 2027-2032.
O que está sustentando a demanda por imóveis na Índia?
A queda nas taxas de financiamento imobiliário ampliou a acessibilidade dos compradores até o início de 2026. O RBI informou que a taxa média ponderada dos bancos comerciais programados sobre novos empréstimos habitacionais em rúpias caiu de 8,7% em fevereiro de 2025 para 7,61% em fevereiro de 2026.
Qual tipo de imóvel lidera as transações residenciais na Índia?
Apartamentos e condomínios foram o maior tipo de imóvel, com 64,96% do valor de mercado em 2026.
Quem são os principais incorporadores residenciais da Índia?
Os principais participantes incluem Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills e L&T Realty.
O que pode restringir as perspectivas de atualização de imóveis na Índia?
A Índia utiliza um período de detenção de 24 meses para terrenos e edificações para se qualificarem como ativos de capital de longo prazo. Para os vendedores afetados, o imposto, a sobretaxa e o cess aplicáveis podem reduzir o patrimônio disponível para um imóvel substituto.
Quais cidades lideram o setor residencial na Índia?
Mumbai liderou os mercados de cidades com 14,72% do valor de mercado em 2026, e Hyderabad tem previsão de crescer mais rapidamente, com um CAGR de 10,35% no período 2027-2032.