
Tamanho e Participação do Mercado Imobiliário da Malásia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
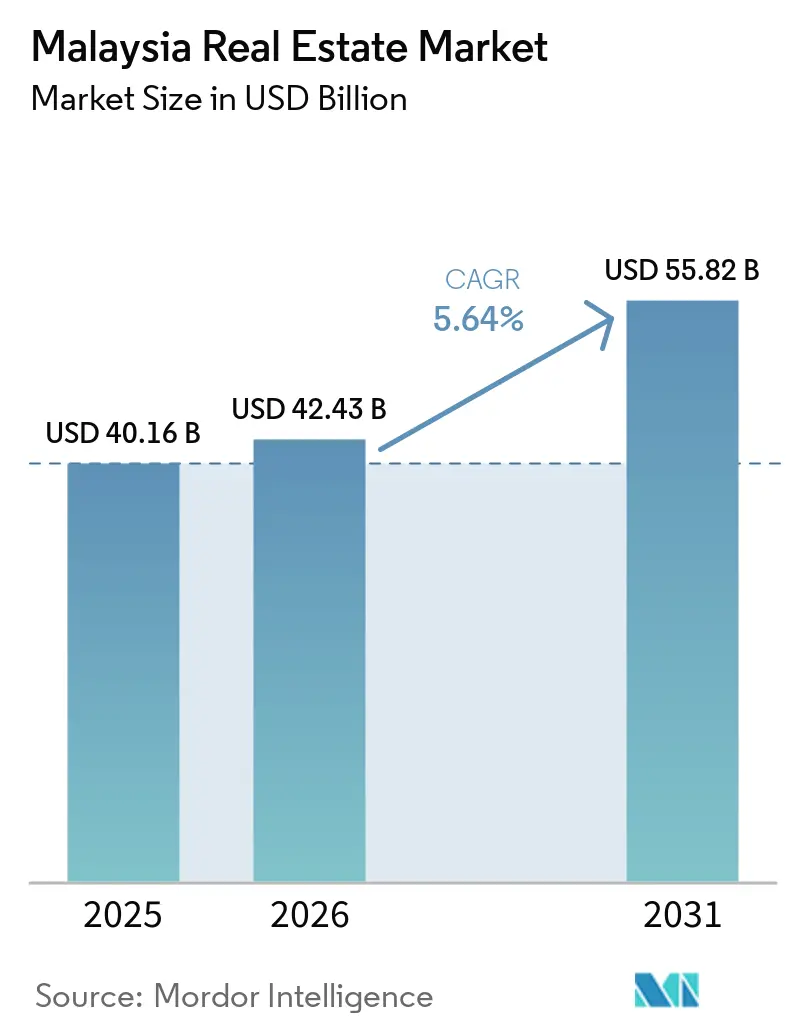
| Tamanho do mercado no ano base (2025) | 40.16 Bilhões de dólares |
| Tamanho do Mercado (2026) | 42.43 Bilhões de dólares |
| Tamanho do Mercado (2031) | 55.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.64 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário da Malásia por Mordor Intelligence
O tamanho do mercado imobiliário da Malásia foi avaliado em USD 40,16 bilhões em 2025 e estima-se que cresça de USD 42,43 bilhões em 2026 para atingir USD 55,82 bilhões até 2031, a uma CAGR de 5,64% durante o período de previsão (2026-2031). Os gastos governamentais sustentados em infraestrutura ferroviária, rodoviária e portuária estão redirecionando a procura habitacional e comercial para corredores recém-conectados. O investimento em capital para semicondutores, liderado por uma fábrica da Intel de USD 7 bilhões, está a traduzir-se numa absorção estável de parques industriais e centros logísticos de alta especificação. O sentimento residencial apresenta sinais de recuperação após a estagnação da era pandêmica, apoiado por incentivos políticos para compradores de primeira habitação e pela mudança contínua para casas térreas de maior dimensão. Ao mesmo tempo, o investimento direto estrangeiro em centros de dados de inteligência artificial e projetos de energia renovável está a ampliar a procura de ativos comerciais. Os promotores com posições fundiárias antecipadas próximas de nós de trânsito, hinterlands portuários e portais transfronteiriços estão mais bem posicionados para aproveitar a próxima onda de crescimento do mercado imobiliário da Malásia.
Principais Conclusões do Relatório
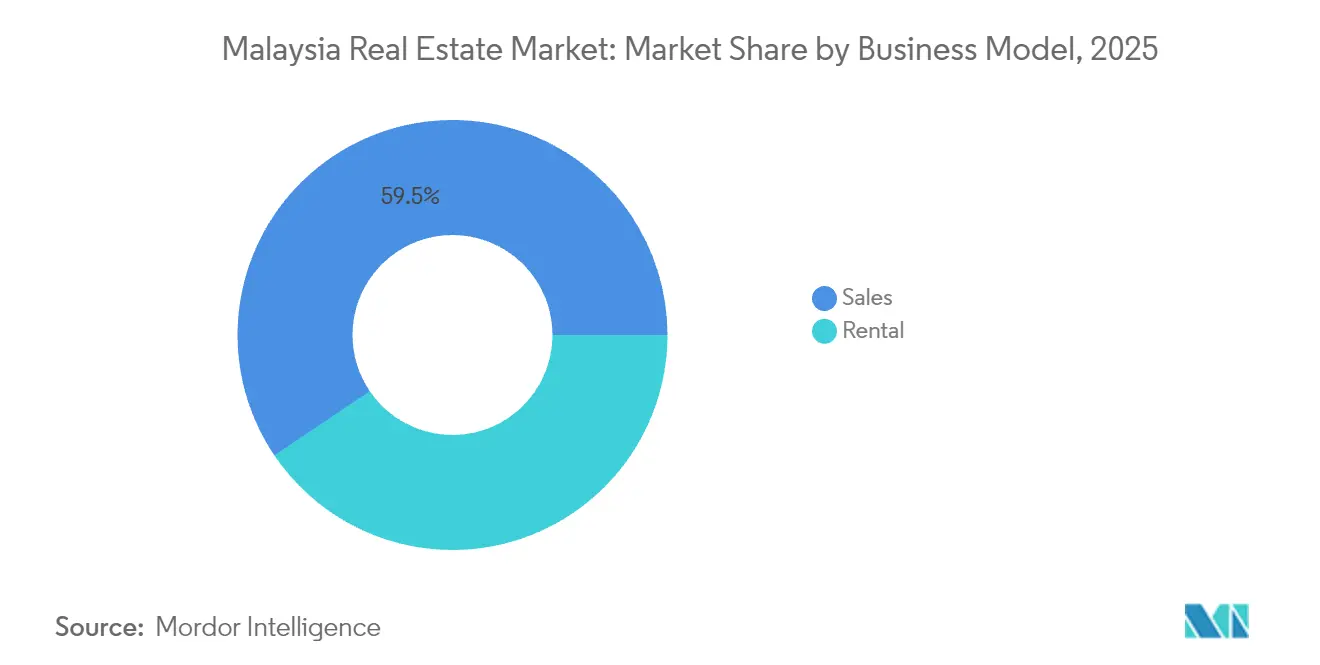
- Por modelo de negócio, os imóveis de venda detinham 59,45% da participação do mercado imobiliário da Malásia em 2025; os ativos de arrendamento deverão expandir-se a uma CAGR de 6,32% até 2031.
- Por tipo de imóvel, o segmento residencial dominou com uma participação de 61,35% em 2025, enquanto o parque comercial deverá crescer a uma CAGR de 6,47% até 2031.
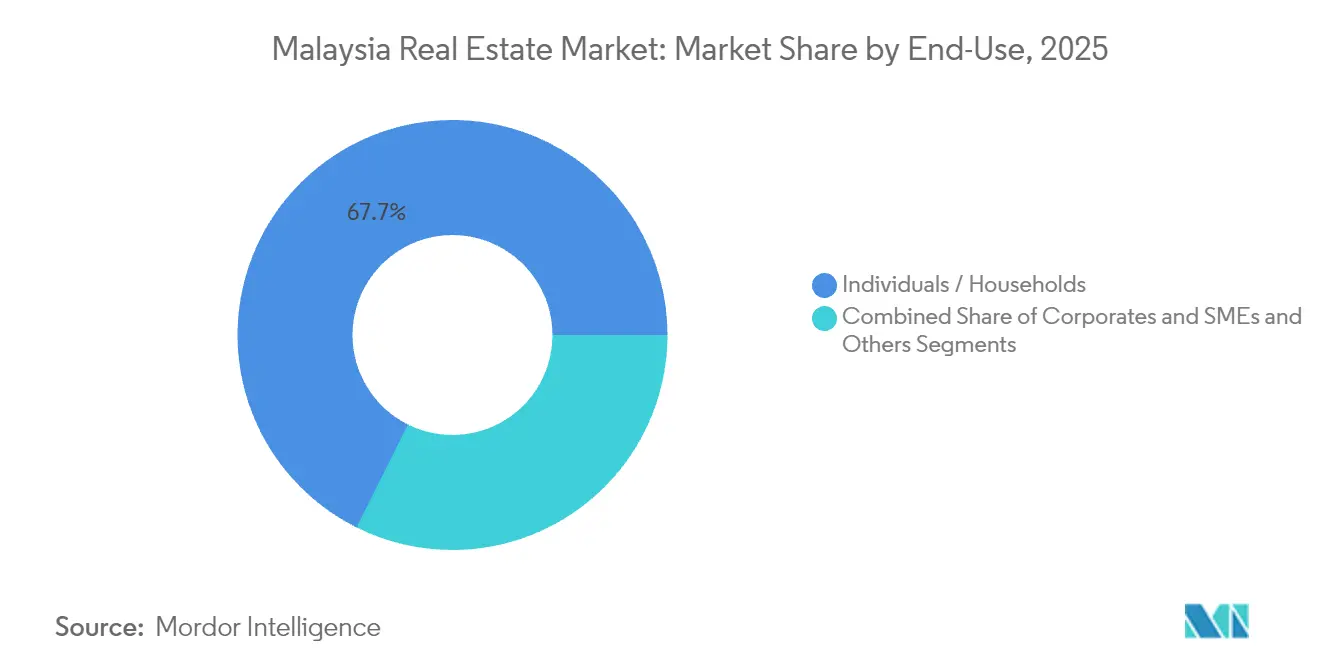
- Por utilizador final, os domicílios particulares representaram 67,65% da procura em 2025; os utilizadores empresariais e PMEs apresentam a CAGR projetada mais elevada, de 6,62% até 2031.
- Por principais cidades, Kuala Lumpur captou uma participação de receita de 44,90% em 2025, enquanto Johor Bahru está a avançar a uma CAGR de 6,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Imobiliário da Malásia
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimentos em infraestrutura (MRT/LRT, autoestradas, ligações transfronteiriças) | +1.5% | Corredor do Vale do Klang, Johor-Singapura | Longo prazo (≥ 4 anos) |
| Crescimento urbano no Vale do Klang, Penang, Johor | +1.2% | Vale do Klang, Penang, Johor Bahru | Médio prazo (2-4 anos) |
| Expansão industrial e logística (E&E, nearshoring) | +1.0% | Selangor, Penang, Johor | Médio prazo (2-4 anos) |
| Vias de propriedade estrangeira e mercado de REIT | +0.8% | Nacional, foco em KL e Johor | Curto prazo (≤ 2 anos) |
| Projetos sustentáveis, orientados para o trânsito e inteligentes | +0.7% | Principais centros urbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos em infraestrutura a abrir novos corredores imobiliários
O desenvolvimento de infraestruturas está a impulsionar mudanças significativas no mercado imobiliário da Malásia. Com um orçamento de USD 11,16 bilhões, a Linha Circular MRT3 irá adicionar 51 quilómetros e 31 estações, estabelecendo uma rota orbital em torno de Kuala Lumpur. Em paralelo com esta expansão ferroviária, a Westports está a investir USD 8,8 bilhões para aumentar a capacidade do Porto de Klang para 27 milhões de TEUs, estimulando um aumento na procura de armazéns ao longo do cinturão logístico de Klang. Entretanto, a Autoestrada Pan Bornéu e a Ligação Ferroviária da Costa Leste estão a melhorar a conectividade ao longo do eixo este-oeste, alcançando estados secundários. Isto levou a aquisições proativas de reservas fundiárias, antecipando uma valorização dos preços. Os promotores, aproveitando a oportunidade, estão a planear estrategicamente o lançamento de novos empreendimentos perto de nós de intercâmbio previstos para abrir a partir de 2027. Esta nova acessibilidade está preparada para impulsionar a valorização do capital no mercado imobiliário da Malásia, especialmente nos subúrbios que ganham agora maior proeminência.
Crescimento urbano no Vale do Klang, Penang e Johor a sustentar a procura residencial
A urbanização está a impulsionar mudanças significativas no mercado imobiliário da Malásia, particularmente no Vale do Klang, Penang e Johor. À medida que a urbanização se intensifica, as atividades económicas estão cada vez mais alinhadas com os corredores de transporte de massa no Vale do Klang, Penang e Johor. A linha MRT2, que liga os municípios satélite às principais zonas de emprego de Kuala Lumpur, elevou notavelmente os valores imobiliários em Bandar Sri Damansara e Kepong devido à redução dos tempos de deslocamento. Em Penang, o município de Batu Kawan introduziu 704 unidades térreas com um preço de USD 209.000 cada, capitalizando o afluxo de novas fábricas de semicondutores. A paisagem de Johor é moldada pela Zona Económica Especial Johor-Singapura, com projetos como o Bukit Chagar de USD 582 milhões, concebido para trabalhadores transfronteiriços. Esta tendência sublinha uma preferência crescente por empreendimentos que integram de forma harmoniosa componentes residenciais, retalhistas e logísticos. Os agentes imobiliários destacam que os imóveis num raio de 500 metros das estações de trânsito podem atingir prémios de revenda de até 30%. Tais tendências indicam uma mudança pronunciada em direção à habitação orientada para o trânsito como o principal foco de investimento no panorama imobiliário da Malásia[1].
Expansão industrial e logística a apoiar a absorção de terrenos
Os setores industrial e logístico da Malásia estão registando um crescimento significativo, impulsionado por investimentos substanciais e apoio político. Em 2024, a Malásia aprovou novos investimentos no total de 56,6 bilhões de USD. O setor eletrónico e elétrico atraiu 10,4 bilhões de USD, reforçando a posição da Malásia como o sexto maior exportador de semicondutores a nível mundial. A fábrica de montagem da Intel no valor de 7 bilhões de USD em Penang e o novo hub anunciado pela GlobalFoundries estão a impulsionar a atividade de pré-arrendamento de fábricas de alta especificação concebidas para operações em sala limpa. A Knight Frank reporta uma procura estável por unidades entre 20.000 e 50.000 pés quadrados em Selangor e Johor, à medida que os fornecedores diversificam a sua base fora da China. Adicionalmente, o investimento de 6 milhões de USD da CapitaLand Malaysia Trust no Nusajaya Tech Park, totalmente arrendado a inquilinos dos setores de ótica e medicina, destaca o interesse institucional em rendimentos industriais estáveis. O Novo Plano Diretor Industrial 2030, que enfatiza a manufatura avançada, fornece um sólido enquadramento político de suporte ao setor imobiliário na Malásia.
Vias de investimento estrangeiro a reforçar a participação no mercado
O programa revisto Malaysia My Second Home oferece agora os níveis Prata, Ouro e Platina associados a requisitos de depósito e mínimos de aquisição de imóvel que variam entre USD 133.000 e USD 444.000. Obteve 1.902 aprovações em 2024, apoiando a absorção de habitação em altura em Kuala Lumpur e na costa de Penang. Os titulares de visto podem levantar 50% dos depósitos para aquisição de imóveis após um ano, canalizando capital diretamente para a conclusão de vendas. Entretanto, os compromissos de centros de dados da Microsoft no valor de USD 2,2 bilhões e da Google no valor de USD 2 bilhões estimularam a agregação de terrenos para campus de hiperescala próximos de rotas de fibra ótica em Johor e Selangor. O efeito combinado é uma participação estrangeira mais profunda nos segmentos residencial e comercial especializado do mercado imobiliário da Malásia.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de oferta e inventário não vendido em submercados de habitação em altura | -1.1% | Clusters de habitação em altura de Kuala Lumpur e Selangor | Curto prazo (≤ 2 anos) |
| Limitações de rendimento familiar e concessão de crédito seletiva | -0.8% | Nacional, compradores de primeira habitação | Médio prazo (2-4 anos) |
| Mudanças políticas a criar incerteza nos investidores | -0.6% | Nacional, segmentos premium | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de excesso de oferta nos segmentos de habitação em altura
O segmento de habitação em altura no mercado imobiliário da Malásia está a confrontar-se com desafios significativos de excesso de oferta. No terceiro trimestre de 2023, o inventário não vendido no mercado imobiliário da Malásia situava-se em 25.311 unidades, avaliadas em USD 3,87 bilhões. Notavelmente, Kuala Lumpur respondia por 3.111 unidades, representando 19,07% do total de imóveis em excesso. O problema surge de uma disparidade de preços: os promotores focaram-se principalmente em unidades com preços acima de USD 111.000, enquanto a procura efetiva se concentra na faixa de USD 67.000 a USD 111.000. Agravando o problema, os bancos restringiram o financiamento final para projetos especulativos, resultando em vendas mais lentas e maiores despesas de comercialização. Em resposta à mudança das preferências pós-pandemia, algumas empresas estão a regressar aos formatos téreos, lançando 3.127 unidades no primeiro trimestre de 2024. No entanto, até que a taxa de escoamento melhore, espera-se que o excesso de oferta continue a pesar sobre as mais-valias de capital no mercado imobiliário da Malásia.
Limitações de rendimento familiar a moderar a absorção
O mercado imobiliário malaio enfrenta desafios decorrentes de fatores económicos e financeiros. A dívida dos agregados familiares situa-se em 81,9% do PIB, limitando a acessibilidade nas principais cidades. O banco central, com o objetivo de aliviar o stress de pagamento, manteve as taxas de juro diretoras estáveis nos 3,0%. No entanto, os credores estão a exercer cautela, levando a que os rácios de aprovação de empréstimos desçam abaixo dos níveis pré-COVID. O orçamento de 2025 reservou garantias para 20.000 créditos hipotecários, mas no Vale do Klang e em Penang, o crescimento salarial está a ficar aquém da inflação dos ativos. O Maybank reporta um crescimento de 10,4% na sua carteira de crédito hipotecário, e as aprovações digitais através do Home2u indicam uma procura latente. Contudo, muitos compradores veem-se a esticar os seus rácios de serviço da dívida apenas para garantir imóveis. No mercado imobiliário malaio, o poder de compra está preparado para ficar atrás da valorização dos preços no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: Dinâmica do Arrendamento Num Contexto de Dominância das Vendas
Os imóveis de venda controlavam 59,45% do mercado imobiliário da Malásia em 2025, espelhando a ética de propriedade habitacional da nação. O volume de transações atingiu 311.211 unidades no valor de USD 36,21 bilhões nesse ano, validando a escala do segmento. Apoiados por hipotecas a taxa fixa e isenções de imposto de selo para primeiros imóveis, os lançamentos primários continuam a registar reservas robustas. Promotores como a Sime Darby Property venderam mais de 2.700 unidades avaliadas em USD 578 milhões desde 2023 através de sistemas de reserva digital.
O parque de arrendamento, embora mais reduzido, está a registar uma CAGR de 6,32% até 2031, a taxa mais rápida no mercado imobiliário da Malásia. Os profissionais mais jovens preferem a flexibilidade e estão a concentrar-se nas proximidades das estações de MRT e LRT, onde os apartamentos ligados ao trânsito permitem uma vida sem automóvel. Os operadores de espaços de coworking localizados nestes nós estimam que a redução dos tempos de deslocamento poupa aos inquilinos 7.000 horas anuais. A proximidade de Johor a Singapura impulsiona ainda mais os rendimentos de arrendamento, com apartamentos com serviços como o Gen Rise (VBD de USD 125 milhões) destinados a trabalhadores transfronteiriços a alcançar sucesso na pré-locação.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Imóvel: Escala Residencial, Expansão Comercial
Os imóveis residenciais representaram 61,35% da participação do mercado imobiliário da Malásia em 2025, com base num apetite sustentado por moradias em banda e condomínios. O Eco Horizon da Eco World, no valor de USD 1,56 bilhão em Batu Kawan, exemplifica a escala de um município, oferecendo mais de 2.000 habitações alinhadas com o crescimento do emprego industrial nas proximidades. Os produtos téreos no Palma Sands do Gamuda Cove, com preços a partir de um VBD de USD 101 milhões, alcançaram reservas completas no dia do lançamento, reafirmando o foco dos utilizadores finais no espaço e nas comodidades comunitárias.
Os ativos comerciais deverão registar uma CAGR de 6,47% até 2031, beneficiando dos investimentos na cadeia de abastecimento de semicondutores que requerem fábricas de sala limpa e armazéns logísticos. A aquisição de uma fábrica por USD 6 milhões pela CapitaLand Malaysia Trust no Nusajaya Tech Park sinaliza uma entrada institucional estável no estrato industrial ligeiro. A procura de escritórios está a inclinar-se para torres com certificação de critérios ambientais, sociais e de governação (ESG) com plantas capazes de acolher configurações de trabalho híbrido. Os proprietários de espaços retalhistas estão a reposicionar centros comerciais com inquilinos omnicanal para capturar as crescentes sinergias logísticas do comércio eletrónico no mercado imobiliário da Malásia.
Por Utilizador Final: Predominância dos Domicílios, Aceleração Empresarial
Os agregados familiares individuais absorveram 67,65% do total de transações em 2025, refletindo a ênfase cultural no imóvel como ativo familiar. As iniciativas governamentais, incluindo o Esquema de Financiamento Progressivo e as garantias hipotecárias, visam ampliar o acesso dos compradores de primeira habitação. Os bancos digitais reduziram os tempos de aprovação de empréstimos, embora os rácios de serviço da dívida permaneçam elevados no Vale de Klang.
Os utilizadores empresariais e PME apresentam uma perspetiva de CAGR de 6,62% até 2031, impulsionada por robustos fluxos de IDE totalizando 16 bilhões de USD no primeiro trimestre de 2024. Os planos de infraestrutura de inteligência artificial da Microsoft no valor de 2,2 bilhões de USD e os planos de centro de dados da Google no valor de 2 bilhões de USD estão a estimular a procura por campus prontos para computação de borda em Johor e Selangor. As PME recorrem ao financiamento digital da Maybank em menos de 10 minutos para garantir lojas e micro armazéns, preservando a agilidade em meio às incertezas da cadeia de abastecimento. Os investidores institucionais e os REITs representam uma crescente categoria "outros" que canaliza capital de fundos de pensões para carteiras de logística e retalho estabilizadas no mercado imobiliário da Malásia.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Em 2025, Kuala Lumpur representa 44,90% das transações imobiliárias da Malásia. Isto é impulsionado pela sua forte base de emprego, principais zonas retalhistas e melhores ligações de transportes que conectam as áreas suburbanas ao distrito central de negócios (DCN). No Triângulo Dourado, os preços médios dos apartamentos estabilizaram-se à medida que os novos projetos se focam em espaços de co-living e designs com certificação verde destinados a compradores mais jovens. Os promotores estão a gerir a oferta, escalonando as conclusões dos projetos para corresponder à procura. As unidades não vendidas, com preços acima de USD 111.000, estão a atrair compradores estrangeiros, particularmente ao abrigo do programa MM2H.
Johor Bahru é a área metropolitana de crescimento mais rápido, com uma taxa de crescimento projetada de 6,78% de CAGR até 2031. Espera-se que represente cerca de 19,60% da participação do mercado imobiliário da Malásia nos próximos anos. O crescimento industrial está a impulsionar esta expansão, com a UEM Sunrise a desenvolver um parque de energia renovável e a Gamuda a investir USD 94 milhões em terrenos em Port Dickson para potenciais centros de dados. Estes desenvolvimentos estão a encorajar a migração de trabalhadores de colarinho branco e a aumentar a procura residencial. O Sistema de Trânsito Rápido, que deverá ligar Johor Bahru a Singapura até 2026, reduzirá os tempos de deslocamento para Woodlands para menos de 15 minutos. Os promotores estão a focar-se em projetos de uso misto junto às estações de trânsito para atrair compradores antecipados que procuram oportunidades de rendimento de arrendamento.
Fora destas áreas-chave, Penang beneficia da sua indústria de semicondutores e do apelo turístico, mantendo uma forte procura de habitações térreas em áreas como Batu Kawan. Sabah, Sarawak e Pahang estão a registar crescimento devido às novas autoestradas este-oeste, que melhoram a logística para investidores em plantações e energia renovável. A expansão do terminal portuário de Port Klang no valor de USD 8,8 bilhões está a impulsionar o desenvolvimento logístico e de armazéns ao longo da região costeira de Selangor. Estes desenvolvimentos regionais estão a diversificar as oportunidades e a expandir o mercado imobiliário da Malásia.
Panorama regulatório
O mercado imobiliário da Malásia é regido por um conjunto de regras federais e estaduais que abrangem o licenciamento de incorporadoras, a proteção ao comprador, a conformidade na construção e a participação estrangeira. Em 2026, o Ministério da Habitação e Governo Local (KPKT) avançou com a agenda de Reforma Habitacional Madani, atualizando o HIMS e o sistema TEDUH. Até maio de 2026, o governo relatou 1.615 projetos habitacionais restaurados desde dezembro de 2022, apontando para um monitoramento mais rígido e maior capacidade de intervenção na entrega e remediação de projetos.
Em 2026, a orientação política também avançou em direção a um arcabouço habitacional orientado por dados, com a Política Nacional de Habitação 2026-2035 próxima da finalização e utilizando dados de renda local para mapear e definir os preços de moradias populares. Ao mesmo tempo, o projeto de Lei de Desenvolvimento Imobiliário (Real Property Development Bill), destinado a substituir a Lei de Desenvolvimento Habitacional (Controle e Licenciamento) de 1966, Lei 118, foi posicionado para ampliar a supervisão além dos projetos residenciais, incluindo empreendimentos comerciais. As salvaguardas existentes para compradores, incluindo as exigências do KPKT relativas às Contas de Desenvolvimento Habitacional (HDA) e mecanismos de auditoria fortalecidos, continuam a influenciar a governança de fluxo de caixa das incorporadoras e as obrigações de conformidade.
Análise da cadeia de valor
A cadeia de valor imobiliária da Malásia abrange a originação de terrenos e aprovações de planejamento, financiamento, entrega da construção, vendas e locação, e operações pós-entrega, como gestão de propriedades, gestão de instalações, avaliações e plataformas de transações. As incorporadoras e seu ecossistema de contratados estão no centro da execução, enquanto programas ligados ao governo e reguladores moldam os métodos de construção e a conformidade.
A atividade de construção é um importante fator upstream da oferta. O setor de construção registrou um total de trabalhos realizados de RM158,8 bilhões em 2024, seguido por RM132,2 bilhões nos três primeiros trimestres de 2025 (RM45,4 bilhões no 3º trimestre de 2025), o que sustenta a utilização de contratados, a demanda por mão de obra e o fluxo de materiais. No lado da construção e dos insumos, as estruturas e mandatos do CIDB influenciam custo, produtividade e qualificação de fornecedores, incluindo os requisitos do Sistema de Construção Industrializada (IBS), como uma pontuação mínima de IBS de 70, referenciada em circulares governamentais para projetos aplicáveis, e a Certificação de Produto e Material de Construção (CCPM) sob a Lei CIDB 520 (Emenda) de 2011. A prontidão dos fornecedores também está sendo apoiada por iniciativas como o Programa Estratégico de Desenvolvimento de Fornecedores do Ecossistema do CIDB para o cluster IBS, lançado em outubro de 2024, e o Programa de Colaboração Estratégica de Obras Públicas da Malásia 2025, lançado em fevereiro de 2025 pelo Ministério de Obras/CIDB/JKR, com o objetivo de uma entrega mais padronizada e habilitada por tecnologia para grandes empreendimentos públicos e privados.
Panorama Competitivo
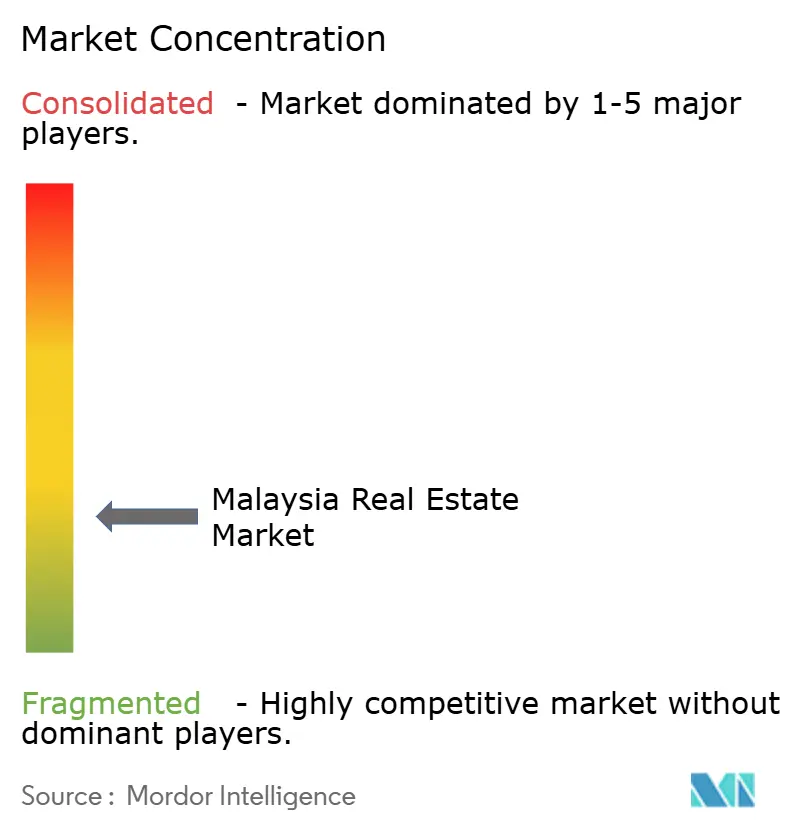
A concorrência no mercado imobiliário da Malásia é moderadamente fragmentada, sem que nenhum promotor detenha mais de 10% da quota nacional. Os principais intervenientes utilizam uma combinação de grandes reservas fundiárias, desenvolvimento eficaz de municípios e canais de vendas digitais para sustentar o crescimento. Em 2024, a Sime Darby Property reportou USD 756 milhões em receitas e USD 135 milhões em lucro operacional, equilibrando o lançamento de imóveis téreos com projetos de parques industriais no Elmina Business Park.
Os promotores estão a diversificar as suas carteiras com foco em ativos logísticos e de centros de dados. A Gamuda adquiriu 389 acres em Port Dickson por USD 94 milhões, com planos para até USD 3,6 bilhões em valor bruto de desenvolvimento (VBD) de infraestrutura digital, permitindo a entrada no segmento de colocalização de hiperescala. A aquisição da CapitaLand Malaysia Trust em Johor marca a sua entrada no estrato industrial, refletindo o crescente interesse institucional em armazéns estabilizados e preparados para automação.
A tecnologia está a desempenhar um papel fundamental na melhoria dos processos de venda. A PropertyGuru, na sequência da aquisição de USD 1,1 bilhão pela EQT, está a aperfeiçoar as suas ferramentas de avaliação e correspondência baseadas em inteligência artificial, servindo mais de 31 milhões de utilizadores regionais. Os promotores estão a incorporar visitas virtuais, serviços de hipoteca por chat ao vivo e sistemas de reserva em blockchain para criar experiências mais fluidas para os clientes. A sustentabilidade está também a tornar-se uma prioridade, com o enquadramento de critérios ambientais, sociais e de governação (ESG) da Bursa Malaysia a encorajar divulgações sobre carbono incorporado, reutilização de água e gestão de resíduos. Estes esforços estão a melhorar a qualidade do serviço e a aumentar a transparência no mercado imobiliário da Malásia.
Líderes do Setor Imobiliário da Malásia
-
Sime Darby Property Berhad
-
SP Setia Berhad
-
Sunway Berhad (Property Division)
-
Eco World Development Group Berhad
-
IOI Properties Group Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado onde a política, a infraestrutura e o capex corporativo se traduzem em agregação de terrenos e requisitos de ativos especializados. A Política Nacional de Habitação 2026-2035 utiliza o mapeamento de renda local da Pesquisa de Renda Domiciliar e Comodidades Básicas de 2024 para recalibrar os parâmetros de acessibilidade, o que dá às incorporadoras espaço para ajustar o design de produtos, as faixas de preços e as estratégias de localização em torno da acessibilidade definida localmente.
As construções de data centers são um motor comercial e industrial central, com a segunda fase citada como um impulsionador da atividade anual de construção, ao lado de grandes pacotes de transporte, como os pacotes civis e de sistemas do LRT de Penang, que apoiam a reurbanização residencial e de uso mista orientada ao transporte. Paralelamente, as unidades residenciais concluídas e não vendidas relatadas pela NAPIC, totalizando 32.801 no 1º trimestre de 2026 (no valor de RM16,37 bilhões), mantêm o foco competitivo em formatos diferenciados, incluindo edifícios com certificação verde, produtos conectados ao transporte e residências inteligentes próximas a parques industriais na Zona Econômica Especial Johor-Singapura e em planos como o Malaysia Vision Valley 2.0, em Negeri Sembilan.
Desenvolvimentos recentes do setor
- Julho de 2026: A Sime Darby Property anunciou uma proposta de aquisição da Wisma UNIRAZAK, indicando uma expansão de sua exposição à reurbanização urbana em Kuala Lumpur. O negócio amplia o pipeline de reurbanização urbana e mantém a atividade vinculada ao foco no ciclo imobiliário comercial de Kuala Lumpur.
- Janeiro de 2025: A Gamuda Bhd comprou 389 acres no Springhill Industrial Park, Port Dickson, por cerca de USD 94,3 milhões. A aquisição do terreno apoia a capacidade do grupo de buscar projetos de infraestrutura digital em grande escala e fortalece seu portfólio imobiliário industrial.
- Junho de 2024: A Eco World abriu a primeira fase de seu empreendimento Eco Horizon em Batu Kawan, Penang, lançando 704 casas térreas dentro de um plano diretor mais amplo. O lançamento adicionou oferta residencial de curto prazo próxima a uma área de crescimento ligada a semicondutores e reforçou o modelo de bairro planejado vinculado a polos de emprego industrial.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado imobiliário da Malásia é dimensionado como o valor anual das vendas de imóveis e da atividade de arrendamento nos segmentos residencial e comercial dentro da Malásia, expresso em USD correntes e alinhado com os indicadores de preços e procura observados.
Exclusões do âmbito: Este dimensionamento exclui as receitas de contratação de construção e os gastos em projetos de infraestrutura, salvo quando estes contribuem diretamente para os valores de venda de imóveis ou para os rendimentos de arrendamento.
Visão Geral da Segmentação
- Por Modelo de Negócio
- Vendas
- Arrendamento
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos por construir o contexto de mercado a partir de conjuntos de dados públicos que mostram a atividade imobiliária, os preços e as condições de financiamento na Malásia. As fontes comuns incluem relatórios do mercado imobiliário e resumos de transações do NAPIC, comunicados do Banco Negara da Malásia sobre o crescimento do crédito e as taxas de política monetária, publicações do Departamento de Estatística da Malásia sobre demografia e rendimento dos agregados familiares, e autoridades de ordenamento do território onde são discutidos os licenciamentos e os planos de desenvolvimento.
Para reforçar a perspetiva sobre a oferta e a monetização, são analisados os registos de empresas imobiliárias e promotores cotados em bolsa, juntamente com relatórios anuais, apresentações a investidores e imprensa empresarial local credível que acompanha os lançamentos, a absorção e a vacância. Quando é necessária uma visão financeira transversal e consistente entre empresas, recorremos também a subscrições de bases de dados pagas para informações financeiras e de inteligência empresarial, bem como a triagem de notícias e dados financeiros, o que contribui para manter as hipóteses do modelo atualizadas. As fontes de pesquisa documental citadas são meramente ilustrativas, tendo sido igualmente consultadas muitas outras fontes públicas para recolha, verificação cruzada e clarificação.
Entrevistas Primárias e Inquéritos
Para colmatar lacunas que as fontes públicas não respondem adequadamente, realizamos entrevistas com especialistas e inquéritos estruturados com promotores, corretores, gestores de imóveis, proprietários institucionais e participantes do lado do financiamento. O feedback é utilizado para validar a evolução dos preços e rendas, os padrões de ocupação e absorção, e a forma como a procura difere entre as principais áreas urbanas e localizações de menor dimensão, antes de os totais finais serem aprovados.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 28% | Diretores executivos (CXOs): 12% |
| Nível intermédio: 52% | Líderes funcionais/de unidade: 36% |
| Participantes de menor dimensão: 20% | Gestores: 52% |
Dimensionamento e Previsão do Mercado
O nosso dimensionamento do mercado começa com uma construção de cima para baixo, em que os sinais de atividade imobiliária para a Malásia são convertidos num conjunto de valor anual para vendas e arrendamentos, e depois divididos entre residencial e comercial com base em participações observadas e verificações primárias. Só depois de este processo estar concluído são utilizadas aproximações seletivas de baixo para cima como referências de controlo, tais como intervalos de preço por pé quadrado amostrados, bandas de taxas de arrendamento e agregações a partir de um conjunto de projetos visíveis nas principais cidades.
Os dados de entrada acompanhados no modelo incluem volumes e valores de transações, índices de preços e de arrendamento, novos lançamentos e sinais de stock não vendido, aprovações de hipotecas e taxas de juro efetivas, e tendências de ocupação de escritórios e retalho. As previsões são produzidas através de análise de cenários, apoiada por relações de regressão simples para os fatores de procura, como as condições de crédito e os níveis de atividade, e depois alinhadas com o consenso de especialistas sobre o calendário do pipeline e o sentimento de compradores e inquilinos. Onde a visibilidade é mais fraca para cidades de menor dimensão e arrendamentos informais, as lacunas são tratadas através de rácios calibrados associados a sinais de atividade ao nível estadual, seguidos de verificações com partes interessadas locais.
Ciclo de Validação de Dados e Atualização
Validamos os resultados comparando os resultados do modelo com sinais independentes, incluindo resumos publicados de valores de transações, direção do crédito e consistência entre tendências de preços e absorção ou ocupação. Se a variância parecer invulgar, as hipóteses são revistas por etapas e são desencadeadas chamadas de acompanhamento para clarificar se o problema é de calendário, âmbito ou um evento pontual.
Antes da aprovação final, uma revisão analítica verifica o calendário de conversão cambial, o alinhamento dos anos e a lógica das participações por segmento, de modo a que os totais se reconciliem de forma clara. Os relatórios são atualizados anualmente, e são efetuadas atualizações intercalares quando ocorrem eventos materiais, como alterações às regras de concessão de crédito, tratamento fiscal ou política de propriedade estrangeira. Imediatamente antes da entrega, é realizada uma nova verificação para que os clientes recebam a perspetiva mais atualizada.
Análise do Tamanho do Mercado Imobiliário da Malásia pela Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para o setor imobiliário da Malásia podem variar consideravelmente porque a medição subjacente nem sempre é a mesma, e a inclusão de arrendamentos, atividade de revenda e arrendamento comercial é tratada de forma diferente. A dispersão também aumenta quando são escolhidos anos de base diferentes, ou quando os pressupostos de câmbio e inflação não estão alinhados com o mesmo período.
Um fator frequente de divergência é que algumas estimativas tendem para uma construção do tipo valor de ativo, enquanto outras se concentram na atividade monetizada anual (vendas mais arrendamentos) que pode ser verificada em relação a transações e sinais de crédito. Outro fator é a forma como a evolução dos preços e das rendas é projetada, uma vez que prolongar uma linha de tendência sem verificar a ocupação, a absorção e a sensibilidade às taxas pode deslocar o valor de forma acentuada. Aqui, a perspetiva da atividade de vendas e arrendamento está associada aos valores das transações e às condições de crédito, uma diferença concreta de modelação que explica por que razão o total de 2025 se situa onde se situa para a Mordor Intelligence.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 56,6 bilhões de USD (2025) | |
| Publicador de Investigação Setorial A | 84,90 bilhões de USD (2024) | Esta estimativa parece utilizar um conjunto de avaliação mais amplo para o país, o que pode assemelhar-se a uma perspetiva de stock ou valor de ativo e pode sobrestimar a atividade anual de vendas e arrendamento quando comparada numa base equivalente por ano. |
| Resumo de Comunicados de Imprensa B | 22,15 bilhões de USD (2024) | Esta estimativa reflete provavelmente um conjunto de valor capturado mais restrito e uma progressão mais conservadora dos preços e rendas, o que pode subestimar a força do arrendamento comercial e as variações de atividade ao nível das cidades. |
Em conjunto, as diferenças resultam principalmente do que está a ser contabilizado e de como os preços e o arrendamento são tratados, e não de simples aritmética. Ao associar o total a sinais de atividade observáveis e ao testar os pressupostos através de entrevistas, o número final permanece transparente e mais fácil de atualizar a cada ano.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado imobiliário da Malásia em 2026?
O tamanho do mercado imobiliário da Malásia é de USD 42,43 bilhões em 2026.
Qual é a taxa de crescimento prevista para o mercado imobiliário da Malásia até 2031?
O mercado deverá crescer a uma CAGR de 5,64%, atingindo USD 55,82 bilhões até 2031.
Qual a cidade que está a crescer mais rapidamente no mercado imobiliário da Malásia?
Johor Bahru está a expandir-se a uma CAGR de 6,78% devido a fortes catalisadores transfronteiriços e industriais.
Por que razão os imóveis industriais têm uma procura tão elevada?
Os investimentos em eletrónica e semicondutores, incluindo a fábrica Intel de USD 7 bilhões, estão a absorver a oferta de terrenos e armazéns.
Que políticas apoiam os compradores estrangeiros?
O programa revisto Malaysia My Second Home oferece três níveis que permitem aos titulares de visto canalizar depósitos para aquisições imobiliárias.
Como é que a sustentabilidade está a influenciar os novos projetos?
Os mandatos de critérios ambientais, sociais e de governação (ESG) da Bursa Malaysia e a preferência dos compradores por habitações verdes e ligadas ao trânsito estão a orientar os promotores para designs de habitação inteligente e de baixo teor de carbono.