
Tamanho e Participação do Mercado de Construção Residencial no Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
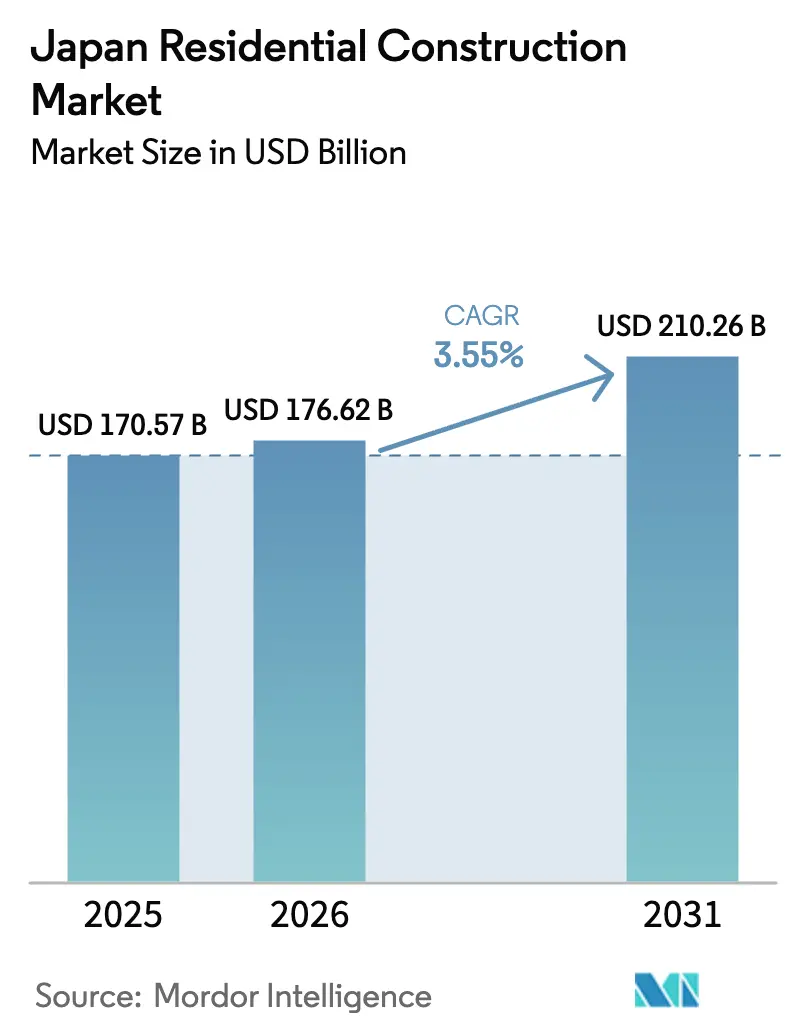
| Tamanho do mercado no ano base (2025) | 170.57 Bilhões de dólares |
| Tamanho do Mercado (2026) | 176.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 210.26 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.55 % |
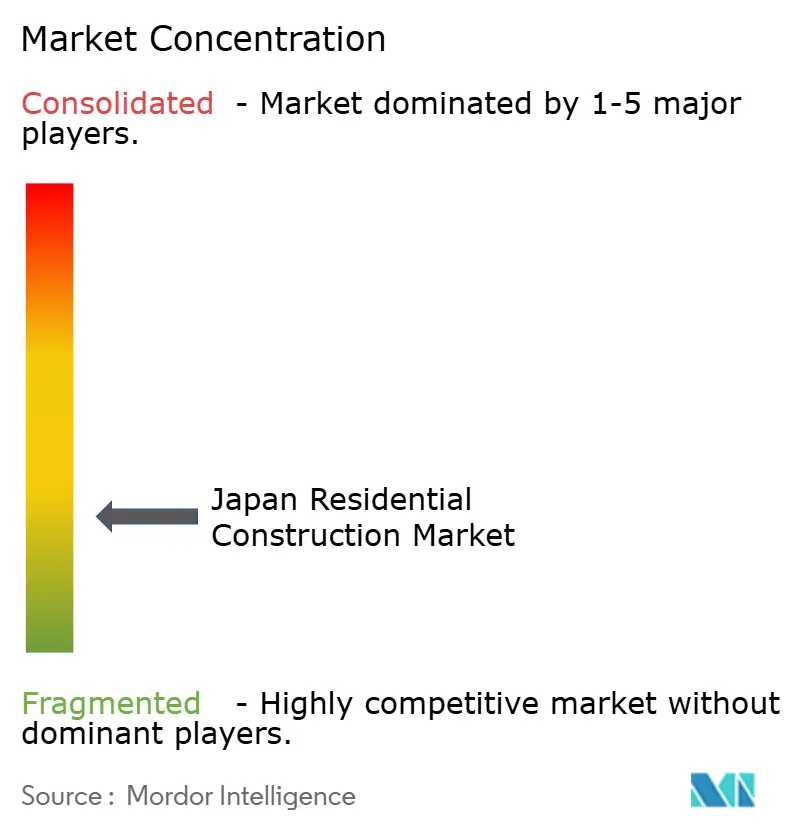
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial no Japão por Mordor Intelligence
O tamanho do mercado de construção residencial no Japão foi avaliado em USD 170,57 bilhões em 2025 e estima-se que cresça de USD 176,62 bilhões em 2026 para atingir USD 210,26 bilhões até 2031, a um CAGR de 3,55% durante o período de previsão (2026-2031). O crescimento se apoia em mandatos de eficiência energética que impulsionam os gastos com renovação, na urbanização persistente que intensifica a demanda por apartamentos e nos avanços tecnológicos que reduzem os prazos de construção. As hipotecas digitais estão tornando o financiamento mais rápido, enquanto compradores em moeda estrangeira — beneficiados pelo iene fraco — impulsionam a absorção de condomínios premium. Ao mesmo tempo, a escassez de mão de obra e a volatilidade dos materiais continuam a pressionar as margens, empurrando as empresas em direção a métodos modernos de construção e contratos de longo prazo com fornecedores. A perspectiva geral sinaliza uma expansão moderada, mas os players que alinham seus produtos ao encolhimento do tamanho dos domicílios e às atualizações regulatórias permanecem mais bem posicionados para capturar valor no mercado de construção residencial no Japão.
Principais Conclusões do Relatório
- Por tipo, apartamentos e condomínios lideraram com 57,15% da participação do mercado de construção residencial no Japão em 2025, enquanto vilas e casas térreas têm previsão de expansão a um CAGR de 3,86% até 2031.
- Por tipo de construção, a nova construção representou 64,55% do tamanho do mercado de construção residencial no Japão em 2025; a renovação avança a um CAGR de 3,74% até 2031.
- Por método de construção, a construção convencional no local reteve uma participação de 80,35% do tamanho do mercado de construção residencial no Japão em 2025, enquanto os métodos modernos de construção exibem o CAGR mais rápido de 4,68%.
- Por fonte de investimento, o capital privado deteve 72,85% do financiamento em 2025, porém o investimento público é o segmento de crescimento mais rápido, com CAGR de 4,29%, impulsionado por programas de retrofitting sísmico e subsídios de energia.
- Por geografia, Tóquio comandou 35,85% da participação do mercado de construção residencial no Japão em 2025; Osaka deve crescer a um CAGR de 4,22% à medida que a infraestrutura da Expo 2025 impulsiona a demanda.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção Residencial no Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Os códigos obrigatórios de eficiência energética de 2025 aceleram a atividade de renovação | +1.2% | Nacional, com ganhos antecipados em Tóquio e Osaka | Curto prazo (≤ 2 anos) |
| A redução do tamanho dos domicílios impulsiona a demanda por apartamentos urbanos compactos | +0.8% | Áreas metropolitanas de Tóquio, Osaka e Nagoia | Médio prazo (2-4 anos) |
| A fabricação fora do local de alta precisão reduz o prazo de construção em até 30% | +0.7% | Nacional, liderado pelas principais áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Subsídios governamentais de retrofitting sísmico para habitações mais antigas | +0.6% | Nacional, concentrado em regiões propensas a terremotos | Longo prazo (≥ 4 anos) |
| Compradores em moeda estrangeira explorando o iene fraco no segmento de condomínios premium | +0.5% | Distritos premium de Tóquio e Osaka | Curto prazo (≤ 2 anos) |
| Plataformas de hipoteca digital encurtam os ciclos de aprovação, impulsionando os inícios | +0.4% | Centros urbanos, expandindo-se para mercados regionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Redução do Tamanho dos Domicílios Impulsiona a Demanda por Apartamentos Urbanos Compactos
O tamanho médio dos domicílios no Japão continua a cair, estimulando um apetite duradouro por habitações urbanas menores e bem projetadas. Os domicílios de uma e duas pessoas dominam as áreas metropolitanas, levando os incorporadores a otimizar o espaço por meio de layouts modulares que se encaixam em terrenos exíguos. A preferência por conveniência e proximidade ao transporte público está remodelando o design dos projetos em direção a edifícios de baixa manutenção com serviços comunitários integrados. Módulos compactos pré-fabricados permitem entrega mais rápida e personalização, alinhando-se às escolhas de estilo de vida que favorecem a flexibilidade do aluguel em detrimento da permanência da propriedade. Essas dinâmicas mantêm a absorção de apartamentos resiliente mesmo com o declínio geral da população[1]Departamento de Estatísticas do Japão, "Projeções de Domicílios para o Japão, 2025–2040," Departamento de Estatísticas do Japão, stat.go.jp.
Os Códigos Obrigatórios de Eficiência Energética de 2025 Aceleram a Atividade de Renovação
As alterações à Lei de Eficiência Energética em Edificações obrigam toda nova construção residencial a atender a rígidos parâmetros de consumo até 2025. Milhares de habitações existentes agora requerem melhorias de isolamento, janelas e sistemas de climatização para preservar os valores dos ativos, energizando uma onda de retrofitting em escala nacional. Os empreiteiros pivotaram para pacotes especializados de retrofitting energético, e os proprietários de imóveis estão acelerando os projetos para evitar penalidades de conformidade. O cronograma comprimido amplia os atrasos de renovação, aumentando o tamanho do mercado de construção residencial no Japão vinculado ao retrofitting e reforçando a demanda por materiais de alto desempenho.
Plataformas de Hipoteca Digital Encurtam os Ciclos de Aprovação, Impulsionando os Inícios
A subscrição automatizada e a verificação eletrônica de documentos reduziram as aprovações de hipotecas de semanas para dias. Decisões de crédito mais rápidas melhoram o planejamento do fluxo de caixa para os incorporadores e capacitam construtores menores a competir com conglomerados estabelecidos. A transparência nas condições de empréstimo intensifica a concorrência de preços entre os bancos, resultando em maior escolha para os tomadores de crédito. A integração entre ferramentas digitais de hipoteca e softwares de gestão de projetos sincroniza ainda mais os saques com os marcos no local, minimizando os gargalos de financiamento no mercado de construção residencial no Japão.
Subsídios Governamentais de Retrofitting Sísmico para Habitações Mais Antigas
Os subsídios que cobrem até 50% dos custos de diagnóstico e retrofitting tornam o reforço estrutural financeiramente viável para milhões de edificações anteriores a 1981 que estão abaixo dos códigos sísmicos atuais. A instalação de elementos energeticamente eficientes frequentemente acompanha o reforço, criando benefícios duplos de conformidade. As comunidades rurais se beneficiam dos subsídios, pois os valores mais baixos dos imóveis anteriormente desestimulavam o investimento. Com horizontes de financiamento que se estendem além de 2030, os empreiteiros especializados desfrutam de fluxos de demanda previsíveis e investem em sistemas padronizados de retrofitting que reduzem o tempo no local e o desperdício.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rápida inflação dos custos de mão de obra e teto de horas extras de 2024 | -1.1% | Nacional, mais severa nas áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Declínio demográfico criando risco de excesso de oferta a longo prazo | -0.9% | Áreas rurais, expandindo-se para cidades secundárias | Longo prazo (≥ 4 anos) |
| Volatilidade dos preços de materiais após o conflito na Ucrânia | -0.6% | Nacional, com variações regionais na cadeia de suprimentos | Médio prazo (2-4 anos) |
| Leis complexas de titularidade de terrenos atrasando a consolidação de terrenos | -0.4% | Nacional, particularmente aguda em áreas rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Inflação dos Custos de Mão de Obra e Teto de Horas Extras de 2024
As restrições de horas extras agora limitam as horas semanais, forçando os empreiteiros a manter forças de trabalho maiores em meio a uma mão de obra qualificada já escassa. Os salários subiram rapidamente à medida que as empresas aliciam trabalhadores experientes, comprimindo as margens de lucro e fazendo com que construtores menores saiam do mercado. A pressão é mais aguda nas áreas de Tóquio e Osaka, onde os cronogramas de projetos permanecem intensos. A adoção de automação e fabricação fora do local aumenta como contramedida racional, mas a implementação requer capital além do alcance de muitos players menores.
Declínio Demográfico Criando Risco de Excesso de Oferta a Longo Prazo
A população do Japão contraiu-se em mais de 2 milhões desde 2008, e as previsões mostram um declínio sustentado. As prefeituras rurais relatam 8,5 milhões de casas vagas, equivalente a 13% do estoque, pressionando os preços locais para baixo. Os incorporadores agora examinam minuciosamente as projeções de formação de domicílios antes de aprovar projetos fora das grandes metrópoles, deslocando o capital para a renovação de ativos existentes em vez de novas construções especulativas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Habitação Compacta Impulsiona a Densidade Urbana
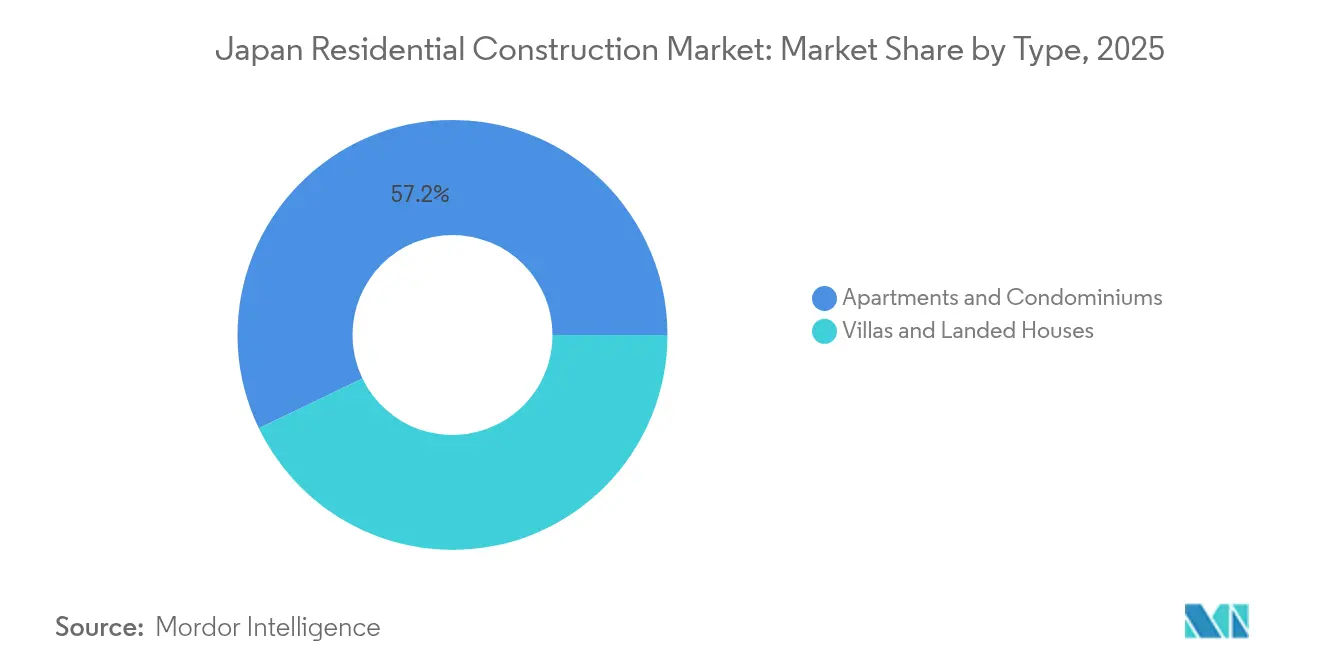
Apartamentos e condomínios capturaram 57,15% do mercado de construção residencial no Japão em 2025, um testemunho da duradoura concentração urbana e do encolhimento do tamanho médio dos domicílios. Os incorporadores recorrem a formatos de arranha-céus para otimizar terrenos escassos e empregam módulos pré-fabricados para velocidade, qualidade e conformidade energética. Janelas de alto desempenho, medidores inteligentes e comodidades de co-living atendem às prioridades dos compradores em eficiência e comunidade. Vilas e casas térreas permanecem como nicho, mas com crescimento acelerado, com previsão de expansão a um CAGR de 3,86%, à medida que moradores locais abastados e compradores estrangeiros buscam áreas maiores e espaços com jardim. Construtores de luxo como a Sekisui House personalizam essas unidades independentes com cobertura solar e isolamento sísmico para justificar preços premium.
Os empreendimentos de apartamentos urbanos também se beneficiam de economias de escala; sistemas mecânicos comuns e serviços compartilhados comprimem os custos operacionais por unidade, apoiando aluguéis competitivos. Os incorporadores fazem parcerias com empresas de prop-tech para integrar entrada sem chave e painéis de energia que atraem inquilinos nativos digitais. Por outro lado, propriedades térreas espaçosas atraem compradores estrangeiros que capitalizam sobre a fraqueza do iene, particularmente nos subúrbios ocidentais de Tóquio e em locais de resort. Os construtores buscam estratégias de personalização em massa — estruturas construídas em fábrica combinadas com interiores sob medida — para manter as margens saudáveis sem estender os prazos. Essa flexibilidade permite que o mercado de construção residencial no Japão satisfaça segmentos de estilo de vida marcadamente diferentes, mantendo a utilização da capacidade elevada.


Por Tipo de Construção: A Renovação Ganha Impulso
A nova construção representou 64,55% do tamanho do mercado de construção residencial no Japão em 2025, refletindo a demanda sustentada por habitações em conformidade com os códigos. No entanto, a renovação está crescendo a um CAGR de 3,74% à medida que os mandatos de energia e os subsídios sísmicos remodelam as prioridades de gastos. Os condomínios de Tóquio agendam retrofits de janelas e melhorias de isolamento para garantir subsídios, enquanto os proprietários de casas independentes buscam melhorias na envoltória que aumentam as perspectivas de revenda. As empresas de construção agora oferecem pacotes de reforma integrados, incluindo instalação de bomba de calor e contraventamento estrutural, para capturar a crescente participação do orçamento de retrofitting.
Os projetos de novas construções continuam a prosperar onde a consolidação de terrenos é bem-sucedida, possibilitando bairros inteligentes com sistemas de energia em nível de distrito e conectividade 5G. Casas plataforma pré-fabricadas da Daiwa House chegam ao local em dias, satisfazendo compradores ansiosos por uma ocupação rápida. No entanto, a alocação de capital está gradualmente se reequilibrando em direção ao estoque existente, onde a valorização dos ativos é frequentemente mais previsível e evita as complicações de consolidação de títulos. À medida que a profundidade da renovação aumenta, os fornecedores de materiais expandem as linhas de isolamento de perfil fino, caixilharia de vidro triplo e acabamentos de baixo COV adequados para retrofits em imóveis ocupados, ampliando o conjunto de soluções disponíveis para o mercado de construção residencial no Japão.
Por Método de Construção: A Tecnologia Transforma as Práticas Tradicionais
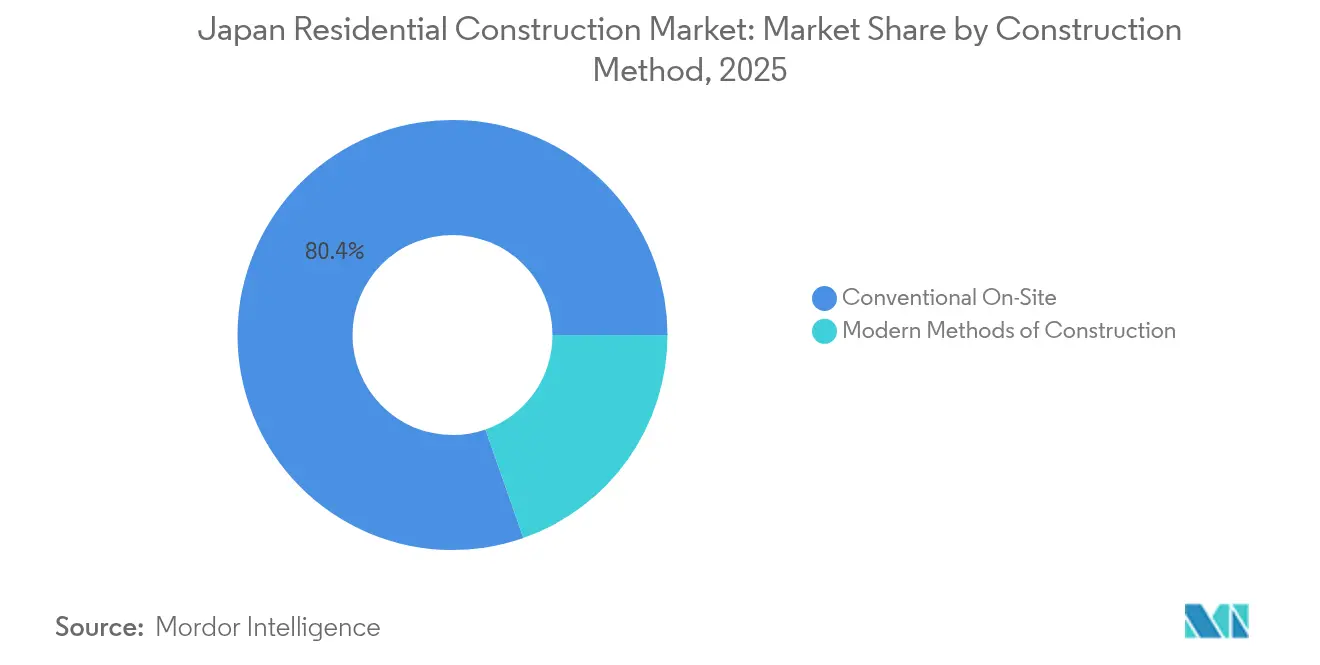
Os métodos convencionais no local ainda detinham 80,35% da produção de 2025, dada a sua adaptabilidade a terrenos irregulares e arquitetura personalizada. No entanto, os métodos modernos de construção (MMC) estão escalando a um CAGR de 4,68%, impulsionados pela escassez de mão de obra e metas de produtividade. Empresas como a Kajima implantam escavadeiras autônomas e levantamentos guiados por drones que reduzem drasticamente a duração das obras de terraplanagem, enquanto as fábricas Smart Heim da Sekisui House entregam unidades volumétricas pré-equipadas com instalações mecânicas. Essas abordagens de MMC proporcionam tolerâncias mensuradas, menor desperdício e desempenho térmico consistente que facilitam a conformidade regulatória.
Os construtores tradicionais respondem integrando componentes parciais fora do local — como fachadas em painéis e módulos de banheiro — para compensar as restrições de horas extras no local. Os fluxos de trabalho híbridos preservam a flexibilidade arquitetônica, mas capturam os ganhos de manufatura. As instituições financeiras reconhecem os benefícios de mitigação de riscos dos prazos previsíveis dos MMC, levando alguns credores a oferecer condições preferenciais para projetos de base fabril. À medida que a capacidade robótica amadurece, o mercado de construção residencial no Japão antecipa uma mudança gradual dos processos manuais para linhas de montagem automatizadas, sem marginalizar abruptamente o artesanato valorizado nos segmentos de luxo de nicho.
Por Fonte de Investimento: O Capital Privado Lidera o Desenvolvimento do Mercado
Os investidores privados forneceram 72,85% do financiamento de projetos em 2025, sublinhando o sistema habitacional centrado no mercado do Japão. Os incorporadores acessam empréstimos de baixo juro e recorrem cada vez mais a estruturas de REIT para reciclar capital em novos projetos. Os compradores de imóveis aproveitam as taxas de hipoteca historicamente baixas, amplificadas pela subscrição digital, para garantir unidades rapidamente. O investimento público, embora represente apenas 27,15% do financiamento total, está avançando 4,29% anualmente graças às dotações de retrofitting sísmico e resiliência climática nos orçamentos nacionais.
O capital privado prospera em projetos de condomínios de rotatividade rápida em distritos centrais de negócios, onde as pré-vendas garantem índices de cobertura de dívida antecipadamente. Enquanto isso, os fundos públicos visam objetivos sociais e ambientais: os subsídios cobrem metade do custo de diagnóstico de melhorias sísmicas e oferecem o equivalente a USD 4.000 por habitação para isolamento de alta especificação. Esse papel catalisador atrai contrapartidas privadas correspondentes, multiplicando o estímulo total ao setor. O ambiente de financiamento combinado reforça a estabilidade em todo o mercado de construção residencial no Japão, ao mesmo tempo que permite que a dinâmica competitiva oriente a seleção e a eficiência de execução dos projetos.
Análise Geográfica
Tóquio capturou 35,85% da participação do mercado de construção residencial no Japão em 2025, sustentada por polos de emprego densos, educação de excelência e conectividade global que sustentam a migração contínua para a cidade. Investidores estrangeiros que exploram o iene fraco responderam por um quinto das transações de condomínios de luxo, pressionando os preços para cima. Os incorporadores respondem com torres de grande altura projetadas para energia líquida zero e verticalização de áreas verdes, recursos que se alinham com as agendas metropolitanas de redução de carbono. A escassez de terrenos impulsiona o design em direção a microunidades e áreas comunais multiuso, otimizando cada metro quadrado e mantendo o preço por unidade ao alcance de profissionais mais jovens.
Osaka registra o CAGR mais rápido de 4,22% até 2031, à medida que a infraestrutura da Expo 2025 amplia os corredores de transporte e a regeneração da orla marítima. O efeito multiplicador projetado de USD 19,4 bilhões do evento impulsiona a criação de empregos, estimulando a formação de novos domicílios e a demanda por acomodação de trabalhadores temporários. Os bancos regionais ampliam o crédito à construção para capitalizar nas perspectivas de aluguel impulsionadas pelo turismo. As autoridades locais agilizam o licenciamento para distritos de uso misto que melhoram a resiliência da orla e integram sistemas inteligentes de gestão de resíduos. A transformação eleva o perfil de Osaka como uma alternativa acessível a Tóquio, incentivando a migração intercidades e a diversificação de investidores internacionais.
Além das grandes metrópoles, Nagoia se beneficia de folhas de pagamento industriais estáveis ancoradas em clusters automotivos e aeroespaciais, apoiando cronogramas de construção equilibrados. No entanto, muitas cidades regionais enfrentam populações em declínio e habitações vagas. As políticas governamentais de "cidade compacta" consolidam os serviços em torno dos nós de transporte, incentivando a demolição de imóveis deteriorados e a reurbanização em apartamentos de médio porte energeticamente eficientes. Empresas de construção especializadas em demolição e remediação de terrenos contaminados encontram oportunidades nesses esquemas localizados de renovação, preservando a amplitude da atividade em todo o mercado de construção residencial no Japão mesmo com o suavizamento da demografia nacional.
Panorama regulatório
A atividade de construção residencial no Japão está sendo remodelada pela implementação nacional de regras mais estritas de eficiência energética e segurança de edificações, com o Ministério da Terra, Infraestrutura, Transporte e Turismo (MLIT) orientando a fiscalização. A partir de 1º de abril de 2025, a conformidade com os padrões de eficiência energética tornou-se obrigatória para todas as novas casas (e edifícios não residenciais), tornando o desempenho energético um requisito básico para licenciamento, especificações de projeto e seleção de produtos para novas construções.
Paralelamente, reformas na Lei de Padrões de Construção, em vigor a partir de 1º de abril de 2025, alteraram a forma como os edifícios são classificados e revisados, afetando os fluxos de inspeção e certificação para formatos residenciais comuns. A reforma reclassificou tamanhos e escopos de edifícios (incluindo novas categorias, como os Novos Edifícios nº 2 e nº 3), racionalizou as abordagens de verificação de segurança estrutural para edifícios de madeira com até 16 metros e tornou mais rígido o caminho para ocupação de determinados edifícios, exigindo inspeção regulatória completa e certificação de conclusão antes do uso (notadamente para os Novos Edifícios nº 2, como estruturas com 2 ou mais pavimentos ou mais de 200 metros quadrados). Essas atualizações processuais e técnicas aumentam o valor de projetos padronizados, da qualidade da documentação e de componentes de fabricação em fábrica que apoiam as evidências de conformidade.
Cenário Competitivo
O mercado de construção residencial no Japão é bastante fragmentado. A fragmentação define a concorrência, com aproximadamente 20 empresas-chave cada uma detendo participações de um único dígito, mas separadas por capacidades tecnológicas em vez de escala isoladamente. Daiwa House e Sekisui House dominam o segmento pré-fabricado por meio de sistemas proprietários de estrutura de aço e madeira modular, enquanto a Sumitomo Forestry aproveita plataformas de madeira sustentável para atrair compradores ecoconscientes. Esses líderes canalizam P&D para montagem autônoma e armazenamento de energia integrado, definindo benchmarks de desempenho que construtores regionais menores lutam para igualar. As lacunas de participação de mercado permanecem moderadas, sustentando a escolha do cliente e a tensão de preços.
Os movimentos estratégicos apresentam cada vez mais expansão internacional que protege o risco demográfico doméstico. A participação de 35% da Daiwa House na Alliance Residential aprofunda seu portfólio multifamiliar nos EUA, e a Sekisui House mira 20.000 entregas anuais de habitações nos EUA até 2031, exportando sistemas de qualidade japoneses para o exterior. No mercado interno, as empresas investem em configuradores de design habilitados por IA que personalizam layouts a baixo custo marginal, diferenciando as ofertas sem comprometer a produção fabril. Pacotes de energia como serviço agrupados com sistemas fotovoltaicos de cobertura e armazenamento surgem como fluxos de receita mais recentes, vinculando os compradores a contratos de manutenção de longo prazo[3]Federação Japonesa de Organizações de Habitação, "Pesquisa de Participação de Mercado de Habitação Pré-fabricada 2024," Federação Japonesa de Organizações de Habitação, jfoh.jp.
A regulamentação trabalhista e a volatilidade dos insumos aceleram a consolidação entre empreiteiros de médio porte que carecem de capital para adotar MMC ou absorver choques de materiais. Os players maiores adquirem especialistas de nicho em retrofitting sísmico e isolamento para agregar capacidades às plataformas integradas. A robustez financeira permite que os construtores de primeiro nível firmem contratos de aço plurianuais ou comprem terrenos a termo, estabilizando o fornecimento em mercados turbulentos. Essas manobras defensivas e ofensivas sustentam coletivamente um ambiente competitivo dinâmico, porém disciplinado, no mercado de construção residencial no Japão.
Líderes do Setor de Construção Residencial no Japão
Daiwa House
Sekisui House
Sumitomo Forestry
Panasonic Homes
Asahi Kasei Homes
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A mudança de 2025 para a conformidade obrigatória com a eficiência energética em todas as novas residências está expandindo os gastos endereçáveis tanto nas especificações de novas construções quanto nos pacotes de produtos voltados para retrofit, incluindo isolamento, janelas de alto desempenho e atualizações de HVAC alinhadas ao posicionamento ZEH e GX ZEH. Lançamentos de produtos vinculados a esses requisitos oferecem espaço visível para construtoras e fornecedores em busca de pacotes prontos para conformidade, incluindo a Panasonic Homes, que apresentará uma oferta de casa unifamiliar compatível com GX ZEH em abril de 2026, e a Sekisui Heim (Sekisui Chemical), que lançará um produto de casa unifamiliar de estrutura de madeira com eficiência de produção e transporte em abril de 2026.
No lado da execução, a reforma da Lei de Padrões de Construção de 1º de abril de 2025 cria espaço para empresas que conseguem industrializar a conformidade por meio de projetos repetíveis, documentação mais clara e métodos de construção favoráveis à inspeção, particularmente para residências comuns de dois pavimentos e áreas maiores, que enfrentam trajetórias de revisão mais rigorosas. O plano de médio prazo da Sekisui House para os exercícios de 2026 a 2028 também indica uma mudança mais ampla em direção a soluções que vão além de novos empreendimentos puramente domésticos, enfatizando uma esfera integrada de serviços habitacionais no Japão e aproveitando as capacidades do grupo e os pontos de contato expandidos com clientes para apoiar trabalhos recorrentes de renovação e manutenção junto com a entrega de novas construções. Os programas de crescimento no exterior de construtoras japonesas continuam a influenciar o desenvolvimento de capacidades domésticas (projeto, aquisição, sistemas off-site), que podem ser redirecionadas para os ciclos de renovação e atualização energética do Japão.
Desenvolvimentos recentes do setor
- Abril de 2026: A Panasonic Homes lançou o NEW Casart, um produto de habitação unifamiliar compatível com os padrões GX ZEH; a construção do modelo de demonstração começou na cidade de Toyota, com inauguração prevista para julho de 2026. A medida fortalece as opções de habitação com eficiência energética e reforça a liderança no segmento residencial de alto padrão do Japão. Ela sinaliza um esforço para combinar design premium com desempenho energético avançado, ampliando potencialmente o apelo entre compradores conscientes em relação à energia.
- Abril de 2026: A Sekisui Chemical lançou o GranTouyu FR, uma casa unifamiliar de estrutura de madeira voltada para compradores de primeiro imóvel; as vendas no varejo começaram em 25 de abril de 2026. O produto amplia o acesso à construção em estrutura de madeira e se alinha à demanda orientada à eficiência. Essa escala ajuda a Sekisui Heim a aumentar a produção eficiente e melhorar as soluções habitacionais favoráveis ao transporte.
- Janeiro de 2025: A Sumitomo Forestry iniciou o desenvolvimento do Jefferson Morningstar, uma comunidade multifamiliar de aluguel com 373 unidades em Dallas, Texas, em parceria com a Nomura Real Estate Development. O projeto apoia a diversificação no exterior e amplia as capacidades de construção off-site. Também reflete um esforço para estender práticas de construção japonesas para mercados de aluguel internacionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como o valor total da atividade de construção residencial no Japão, abrangendo novas construções e trabalhos de renovação em residências destinadas principalmente a fins habitacionais.
Exclusões de escopo: a construção de edifícios não residenciais, como escritórios, fábricas, edifícios comerciais e infraestrutura pública, está excluída.
Visão geral da segmentação
- Por Tipo
- Apartamentos e Condomínios
- Vilas e Casas Térreas
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção
- Por Fonte de Investimento
- Pública
- Privada
- Por Região
- Tóquio
- Osaka
- Nagoia
- Restante do Japão
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a base factual e manter as premissas vinculadas a sinais mensuráveis do setor habitacional e de construção no Japão. Analisamos principalmente séries públicas de investimento em construção e estatísticas de início de construção habitacional, e em seguida adicionamos contexto econômico que explica as mudanças na demanda e nos preços.
As fontes típicas incluíram publicações do Ministério da Terra, Infraestrutura, Transporte e Turismo do Japão, o portal e-Stat, indicadores macroeconômicos do Gabinete do Governo e o Banco do Japão para contexto de preços e taxas. Também analisamos publicações de órgãos como a RICE sobre tendências de investimento em construção. Para triangulação, verificamos cruzadamente registros de empresas e apresentações a investidores, revisamos a imprensa especializada de renome e utilizamos seletivamente assinaturas pagas para dados financeiros de empresas, consultas de patentes e verificações de importação e exportação em nível de embarque quando eram necessários sinais de custo de materiais. Esta lista é apenas ilustrativa, e fontes adicionais também foram utilizadas para coletar dados, validá-los e esclarecer questões abertas.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em identificar o que realmente está movendo o valor dos projetos residenciais no Japão, incluindo a intensidade de renovação, a transferência de preços e a divisão entre casas unifamiliares e multifamiliares. Conversamos com construtoras, grupos de subcontratados, distribuidores de materiais e consultores, e depois testamos as mesmas premissas com vozes do lado da demanda, como incorporadoras e partes interessadas do setor imobiliário, para preencher lacunas da pesquisa documental antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 15% |
| Nível médio: 58% | Líderes funcionais/de unidade: 31% |
| Empresas menores: 17% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção de um conjunto de demanda específico do Japão, que reconstrói o valor da construção residencial usando estatísticas nacionais de habitação e investimento em construção, e depois alinha esse resultado ao escopo do relatório para novas construções e renovações. Após formar o total top-down, corroboramos com verificações seletivas bottom-up, como valores amostrados de projetos por tipo de residência, feedback de canais sobre o tamanho médio dos tíquetes de renovação e verificações de sanidade usando a exposição residencial reportada em divulgações financeiras.
As principais entradas do modelo incluem sinais de início e conclusão de construções habitacionais, valores de custo de construção planejados, tendências de frequência de renovação vinculadas a atualizações de eficiência energética, disponibilidade de mão de obra e pressão salarial, e movimentos de custo de materiais que impactam o valor realizado dos projetos. A previsão usa análise de cenários apoiada por opiniões de especialistas sobre mudanças no código de construção, direção das taxas de hipoteca e tendências de formação de famílias, e depois traduz esses cenários em crescimento de valor por meio do movimento esperado de preço e volume. Quando os dados bottom-up estão incompletos (por exemplo, volumes de renovação de pequenos contratados), tratamos as lacunas por meio de proporções calibradas ancoradas em totais oficiais, e depois testamos novamente essas proporções por meio de entrevistas.
Validação de dados e ciclo de atualização
A validação usa verificações em várias etapas para que o valor final permaneça consistente com sinais independentes. Comparamos o resultado do modelo com séries temporais de investimento em construção, padrões de início de construção habitacional e o valor médio implícito por unidade, e depois revisamos quaisquer variações abruptas que não se encaixem no ambiente conhecido de políticas ou preços no Japão.
Antes da aprovação final, as premissas e os cálculos são revisados por analistas, seguidos de recontatos direcionados caso as variações permaneçam inexplicadas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes que possam alterar os pipelines de projetos residenciais, os custos de construção ou a demanda por renovação. Imediatamente antes da entrega, é realizada uma nova passagem de dados para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de construção residencial do Japão da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para a construção residencial no Japão costumam diferir porque o escopo subjacente não é consistente, e porque algumas estimativas usam contagens de unidades ou categorias mais amplas de construção, em vez do valor referente apenas ao conjunto residencial. As variações também surgem de como a renovação é tratada, de como o momento da conversão de yene para USD é aplicado e da velocidade com que as premissas são atualizadas quando os custos se movem.
Algumas publicações descrevem o mercado usando início de construções e contagens de edifícios, enquanto outras incorporam o residencial ao gasto total de construção, o que pode inflacionar o valor de destaque mesmo quando a demanda habitacional está fraca. Para a Mordor Intelligence, o valor de mercado é contabilizado apenas para a atividade de construção residencial no Japão (nova construção mais renovação), e o total é verificado em relação a séries de investimento em construção e testes de sanidade do valor de projetos, de modo que trabalhos não residenciais adjacentes não sejam misturados à estimativa.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 170,57 bilhões de USD (2025) | |
| Editora de Pesquisa do Setor A | 480,21 bilhões de USD (2024) | Utiliza um enquadramento mais amplo do mercado de construção, no qual o residencial é comumente reportado dentro do valor total de construção, e o mapeamento de ano e setor nem sempre está isolado apenas para a atividade de construção residencial. |
| Nota de Analista do Setor B | 156,91 bilhões de USD (2025) | Baseia-se em itens de linha de investimento em construção com separação limitada entre renovação e nova construção, e aplica uma progressão de preços conservadora que pode subestimar os valores realizados dos projetos residenciais em prefeituras de custo mais elevado. |
A diferença entre esses valores publicados é explicada principalmente por escolhas de escopo e medição, seguidas de como a precificação e o momento da conversão cambial são tratados. Quando o total é construído a partir de fatores de valor residencial claramente definidos e depois verificado cruzadamente com sinais independentes de investimento em construção, o resultado permanece mais fácil de auditar e mais repetível para planejamento e acompanhamento.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de construção residencial no Japão?
O mercado de construção residencial no Japão está em USD 176,62 bilhões em 2026 e deverá atingir USD 210,26 bilhões até 2031.
Qual tipo de habitação domina os novos projetos?
Apartamentos e condomínios lideram com 57,15% de participação na atividade em 2025, refletindo a forte demanda urbana por habitação compacta.
Quão rapidamente os gastos com renovação estão crescendo?
Os trabalhos de renovação estão se expandindo a um CAGR de 3,74% até 2031, impulsionados pelos mandatos de eficiência energética e pelos subsídios de retrofitting sísmico.
Por que os métodos modernos de construção estão ganhando força?
A escassez de mão de obra e os limites de horas extras empurram os construtores em direção a módulos construídos em fábrica que reduzem o tempo no local em até 30%, garantindo a conformidade com os códigos.
Qual cidade é o mercado regional de crescimento mais rápido?
Osaka registra o CAGR mais rápido de 4,22%, apoiada pela infraestrutura da Expo 2025 e pela reurbanização da orla marítima.
Como os compradores estrangeiros influenciam a demanda por condomínios premium?
Um iene fraco permite que investidores internacionais adquiram unidades de alto padrão em Tóquio e Osaka com descontos percebidos, respondendo por aproximadamente 20% das transações de luxo e estimulando comodidades personalizadas.
Página atualizada pela última vez em:



