
Tamanho e Participação do Mercado de Construção Residencial na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 240.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 250.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 307.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.15 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial na Alemanha por Mordor Intelligence
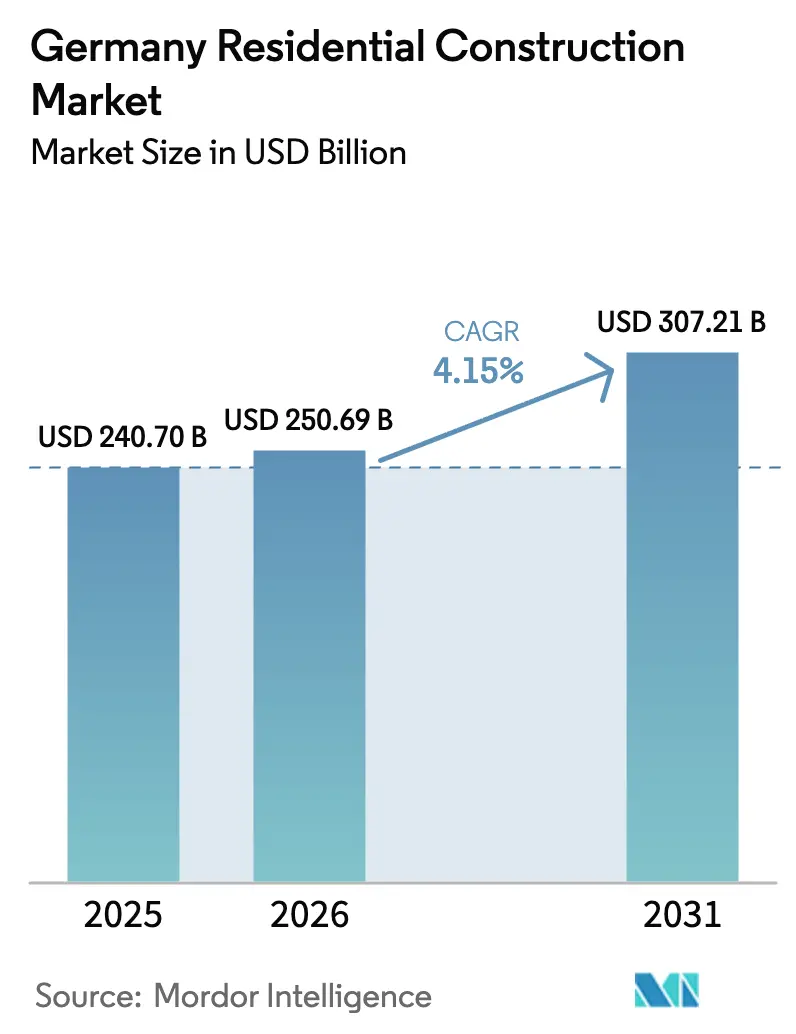
O tamanho do Mercado de Construção Residencial na Alemanha deve crescer de USD 240,70 bilhões em 2025 para USD 250,69 bilhões em 2026 e está previsto para atingir USD 307,21 bilhões até 2031, a um CAGR de 4,15% no período de 2026-2031. A renovação domina à medida que os proprietários atualizam os edifícios para atender às normas de eficiência energética da UE, enquanto a construção modular ganha força como resposta econômica à escassez de mão de obra. A inflação de preços nos insumos de construção — 3,2% em termos anuais em fevereiro de 2025 — continua a comprimir as margens dos incorporadores[1]Gabinete Federal de Estatística, "Índices de Preços da Construção de Fevereiro de 2025," destatis.de. Ao mesmo tempo, os robustos fluxos de capital vinculados a ESG e um persistente déficit habitacional sustentam a demanda de longo prazo, encorajando grandes players como a Vonovia a dobrar os gastos anuais de capital e a atingir 70.000 novas unidades até 2028.
Principais Conclusões do Relatório
- Por tipo de construção, a nova construção capturou 44,40% da participação de mercado da construção residencial na Alemanha em 2025; espera-se que a renovação se expanda a um CAGR de 4,31% até 2031.
- Por produto residencial, os apartamentos lideraram com 50,40% da participação de receita do mercado de construção residencial na Alemanha em 2025, enquanto vilas e casas térreas devem registrar o CAGR mais rápido de 4,36% até 2031.
- Por método de construção, as técnicas tradicionais representaram 91,30% do valor do mercado de construção residencial na Alemanha em 2025, enquanto as abordagens modulares avançam a um CAGR de 4,49%.
- Por fonte de investimento, o segmento privado deteve 74,40% do mercado de construção residencial na Alemanha em 2025, mas o financiamento público é o fluxo de crescimento mais rápido, com CAGR de 5,11%, sustentado pelos orçamentos de habitação social.
- Por região, Berlim deteve uma expressiva participação de 59,20% do mercado de construção residencial na Alemanha em 2025; o Restante da Europa é o líder de crescimento, com CAGR de 4,54% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção Residencial na Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Envelhecimento do parque habitacional impulsionando a demanda por renovação | +1.2% | Nacional; mais acentuado em Berlim, Munique, Frankfurt | Longo prazo (≥ 4 anos) |
| Incentivos governamentais para amenizar a escassez habitacional | +0.9% | Nacional; foco nas áreas metropolitanas | Médio prazo (2-4 anos) |
| Aumento dos fundos imobiliários vinculados a ESG | +0.7% | Nacional; Berlim, Hamburgo, Frankfurt | Médio prazo (2-4 anos) |
| Construção modular fora do local habilitada digitalmente | +0.6% | Nacional; implantação urbana em estágio inicial | Longo prazo (≥ 4 anos) |
| Expansão do Baukindergeld e subsídios similares para habitação familiar | +0.5% | Nacional, direcionado a compradores de primeira viagem | Curto prazo (≤ 2 anos) |
| Crescente emissão de cédulas hipotecárias verdes para projetos residenciais | +0.4% | Nacional, concentrado nos principais centros financeiros | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento do parque habitacional impulsionando a demanda por renovação
Aproximadamente dois terços das habitações alemãs foram construídas antes de 1980, e os proprietários agora enfrentam limites crescentes de desempenho energético impostos pela UE. Esse legado direcionou a atividade para reformas, com o mercado de construção residencial na Alemanha cada vez mais impulsionado por isolamento térmico, instalação de bombas de calor e retrofits de medidores inteligentes[2]Instituto Kiel, "Retorno do Retrofit de Eficiência Energética na Habitação Alemã," kielinstitute.org. As unidades renovadas comandam prêmios de aluguel — ilustrado pelo salto de 14% nos aluguéis pedidos para imóveis novos em Berlim entre 2022 e 2023, uma diferença que o parque renovado pode capturar. A pressão é nacional, mas mais aguda nas grandes cidades onde a disponibilidade de terrenos edificáveis é escassa, reforçando a centralidade da renovação para o crescimento em volume e valor.
Incentivos governamentais para amenizar a escassez habitacional
A política federal deslocou-se decisivamente para o apoio financeiro direto, elevando as dotações de habitação social para mais de EUR 20 bilhões (USD 22,07 bilhões) até 2028 e oferecendo 5% de depreciação no primeiro ano para novas obras iniciadas entre outubro de 2023 e setembro de 2029. A linha de crédito para construção climaticamente amigável do KfW desembolsou EUR 762 milhões (USD 840,97 milhões) em empréstimos a juros baixos durante 2024, apoiando mais de 83.000 unidades desde março de 2023. Programas estaduais como o subsídio baseado em renda da Baviera complementam o impulso federal. Embora a meta de conclusão anual de 400.000 unidades não tenha sido alcançada em 2023, o ímpeto político sinaliza estímulo contínuo para o mercado de construção residencial na Alemanha.
Aumento dos fundos imobiliários vinculados a ESG em busca de ativos verdes
Os fluxos de capital seguem os incentivos regulatórios: o Green Mortgage Pfandbrief de EUR 500 milhões (USD 551,82 milhões) do Berlin Hyp foi subscrito 6 vezes, com quase um terço dos pedidos realizados por investidores ambientais dedicados. O Deutsche Bank, respaldado por uma garantia mezzanine do BEI, ofereceu EUR 600 milhões (USD 662,18 milhões) em hipotecas com descontos de 0,2 pontos percentuais para mutuários com imóveis energeticamente eficientes[3]Banco Europeu de Investimento, "BEI Garante Empréstimos Habitacionais Verdes do Deutsche Bank," eib.org. O financiamento preferencial está dividindo o mercado em camadas de 'prêmio verde' e 'desconto marrom', incentivando os incorporadores a incorporar padrões de alto desempenho em novos projetos e escopos de retrofit profundo.
Adoção de construção modular fora do local habilitada digitalmente
Os módulos habitacionais fabricados em fábrica reduzem os prazos de construção em até 70% e mitigam uma crônica lacuna de mão de obra especializada que impulsionou os acordos salariais de 2025 acima de 4%. A GOLDBECK reporta custos chiave na mão tão baixos quanto EUR 2.000 por m² (USD 2.207,28 por m²) para estruturas padronizadas multifamiliares, criando uma margem de custo contra os preços voláteis dos materiais. A adoção mais ampla depende da harmonização de normas e dos padrões de underwriting bancário, mas as regras de contratação pública estão começando a favorecer propostas modulares para licitações de habitação social, reforçando sua trajetória de crescimento a médio prazo no mercado de construção residencial na Alemanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escalada dos custos dos materiais de construção | -1.1% | Em todo o país; mais acentuada em locais urbanos | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada e inflação salarial | -0.8% | Em todo o país; Berlim, Munique, Hamburgo são as mais afetadas | Médio prazo (2-4 anos) |
| Normas rígidas de eficiência energética que elevam o capex inicial | -0.6% | Nacional, fiscalização mais rigorosa em áreas urbanas | Longo prazo (≥ 4 anos) |
| Gargalos municipais na liberação de terrenos apesar do impulso federal | -0.5% | Concentrado em Berlim, Munique, Frankfurt, Hamburgo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos custos dos materiais de construção
Os preços dos insumos subiram 3,2% em termos anuais em fevereiro de 2025, com obras de cobertura e instalações elétricas registrando aumentos ainda maiores. O abastecimento restrito de cimento e aço — ambos expostos a altos custos de energia e CO₂ — amplia a defasagem orçamentária em projetos de longa duração. Os incorporadores respondem com compras antecipadas ou especificando sistemas de madeira engenheirada, mas os construtores de pequeno e médio porte carecem de capacidade de hedging. A inflação elevada dos materiais permanece o entrave mais imediato ao mercado de construção residencial na Alemanha.
Escassez de mão de obra qualificada e inflação salarial
A força de trabalho da construção civil na Alemanha encolheu 6% entre 2019 e 2024, mesmo com o pipeline de projetos se expandindo. Os acordos salariais sindicais elevaram a remuneração em mais de 4% em 2025, superando os ganhos de produtividade. O mercado de trabalho restrito acelera a adoção da pré-fabricação e intensifica a concorrência por eletricistas e instaladores de HVAC, impondo pressões de custo que compensam parte dos ventos favoráveis das políticas públicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Apartamentos Impulsionam o Volume, Vilas Capturam o Crescimento
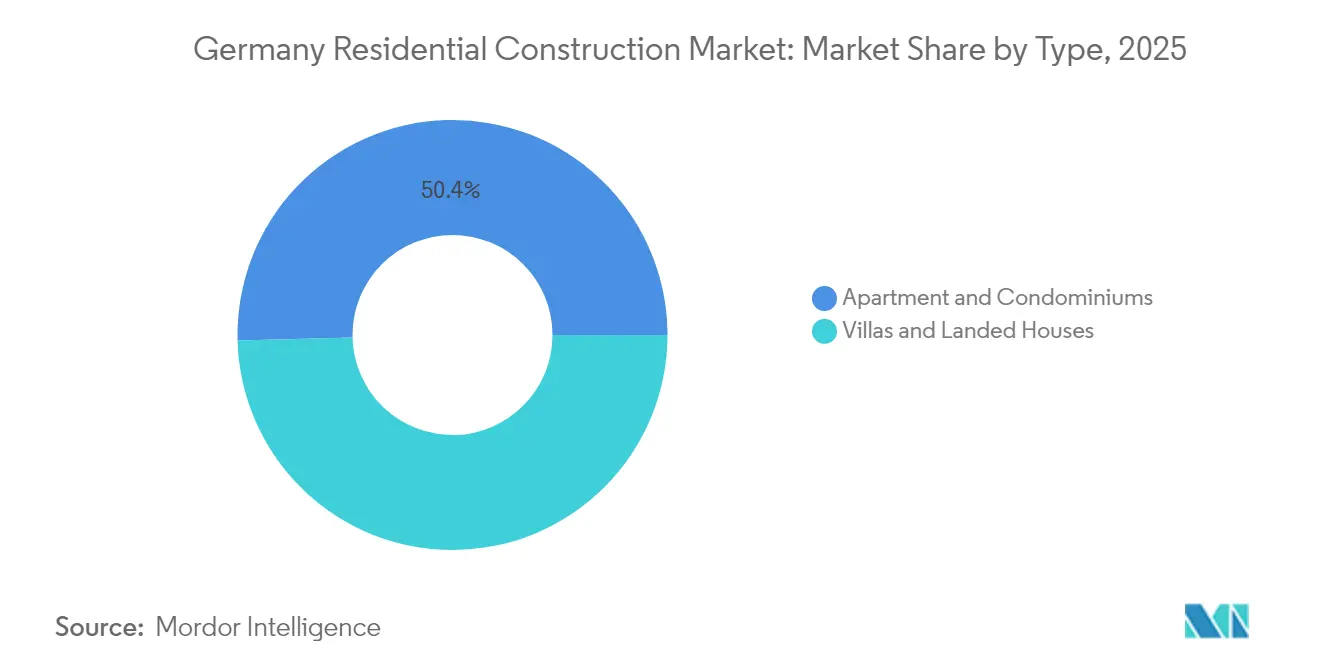
Apartamentos e condomínios detiveram 50,40% do valor do mercado de construção residencial na Alemanha em 2025, sustentados por metas de densidade nos planos de zoneamento metropolitano. Os locadores institucionais favorecem o segmento pela escala do portfólio, e as eficiências de gestão mantêm os custos operacionais previsíveis. A resiliência da demanda se reflete no portfólio nacional de 485.000 unidades da Vonovia, que registrou ocupação estável acima de 96% em 2024.
As vilas e casas térreas unifamiliares, embora menores em tamanho absoluto, estão se expandindo a um CAGR de 4,36% até 2031, o mais alto entre as categorias de habitação. A aceitação do trabalho remoto e a melhoria da banda larga suburbana incentivam as famílias a trocar a conveniência do deslocamento por espaço habitacional. O empréstimo "Jung kauft Alt" do KfW, que oferece até EUR 150.000 (USD 165.546) para famílias que reformam casas térreas mais antigas, apoia essa mudança. Os construtores estão capturando margens mais elevadas por unidade neste segmento, ajudando a compensar a inflação de materiais e salários.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Tipo de Construção: O Domínio da Renovação Reflete a Realidade da Infraestrutura
Os projetos de renovação representaram 55,60% dos gastos do mercado de construção residencial na Alemanha em 2025 e devem crescer 4,31% ao ano até 2031. As diretivas de economia de energia no âmbito do pacote "Fit for 55" da UE tornam os subsídios de retrofit mais lucrativos do que nunca. O programa BEG (Financiamento Federal para Edifícios Eficientes) financia upgrades de bombas de calor e isolamento de fachadas com subsídios que cobrem até 20% dos custos elegíveis.
A entrega de novas construções permanece vital, mas a escassez de terrenos nos centros urbanos, os maiores custos de financiamento e os longos prazos de licenciamento levam os incorporadores a preferir a renovação do parque existente. Para edifícios anteriores a 1980, um retrofit profundo pode chegar a 60% do custo de uma nova construção, mas ainda assim evita os desembolsos de aquisição de terrenos e pode ser realizado unidade por unidade, suavizando o risco de fluxo de caixa no mercado de construção residencial na Alemanha.
Por Método de Construção: Técnicas Tradicionais Enfrentam Disrupção Modular
Os processos convencionais in loco ainda comandaram 91,30% da produção de 2025, refletindo cadeias de suprimentos consolidadas e normas de projeto regulatórias. No entanto, os métodos modernos modulares e pré-fabricados estão escalando a um CAGR de 4,49% à medida que os incorporadores buscam certeza de cronograma e economia de mão de obra. Os módulos híbridos de madeira e aço da KLEUSBERG reduzem as emissões de CO₂ enquanto mantêm a flexibilidade dos vãos em malha para pegadas urbanas restritas.
Os financiadores começam a reconhecer o menor risco durante o período de construção em obras fabricadas em fábrica, melhorando os índices de empréstimo em relação ao custo para projetos modulares. Se a harmonização de normas continuar, a penetração do mercado modular poderá elevar o tamanho do mercado de construção residencial na Alemanha para sistemas pré-fabricados a uma participação de dígito simples elevado até o final da década.
Por Fonte de Investimento: O Capital Privado Lidera, o Financiamento Público Acelera
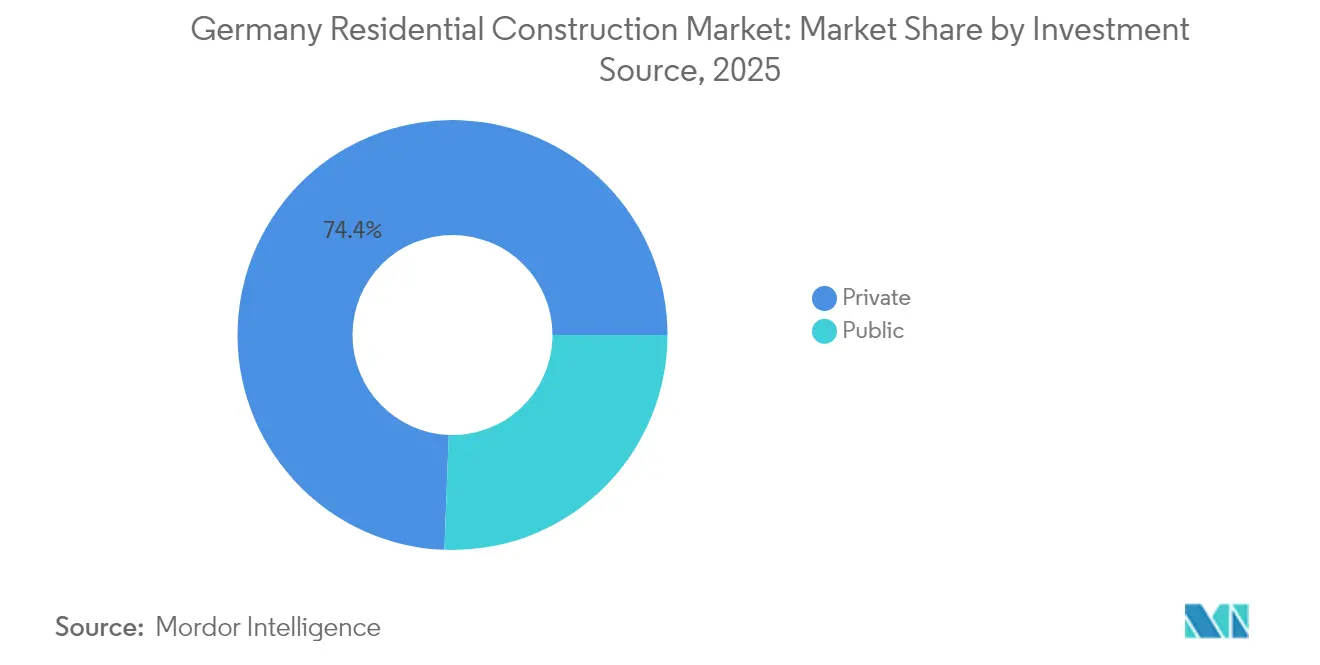
O capital privado financiou 74,40% do volume de projetos em 2025, sustentado por fundos de pensão e Spezialfonds abertos direcionados a rendimentos de aluguel estáveis. As vinculações a ESG fornecem uma parcela crescente desse pool, com edifícios com certificação verde comandando uma amortização de prêmio mais baixa.
O financiamento público, impulsionado pelos desembolsos de habitação social que ultrapassam EUR 20 bilhões até 2028, registra o CAGR mais ágil de 5,11%. O Social Housing Bond de EUR 500 milhões do DKB canaliza dívida de baixo custo para provedores municipais que atendem mais de 5 milhões de residentes. Embora os prazos de contratação pública retardem a execução, o acesso garantido a terrenos e o alinhamento de subsídios tornam os projetos públicos estruturalmente anticíclicos, acrescentando resiliência ao mercado de construção residencial na Alemanha.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Região: Berlim Mantém a Liderança, o Restante da Alemanha Ganha Ritmo
Berlim representou 59,20% do tamanho do mercado de construção residencial na Alemanha em 2025, sustentado por EUR 2,35 bilhões (USD 2,59 bilhões) em transações residenciais apenas no T1 de 2025. A expansão do governo e dos negócios internacionais sustenta a absorção em todas as faixas de renda. Os aluguéis médios pedidos subiram 14% entre 2022 e 2023, reforçando as margens dos incorporadores.
As cidades secundárias — Hamburgo, Frankfurt, Leipzig e Dresden — juntas registram um CAGR mais rápido de 4,54% até 2031 à medida que melhores ligações de transporte e preços de terreno mais baixos atraem tanto residentes quanto investidores. O distrito "Grasbrook" do HafenCity de Hamburgo entregará 3.000 novos apartamentos, sendo 35% subsidiados. Esses projetos sinalizam um conjunto de oportunidades geográficas em expansão para o mercado de construção residencial na Alemanha.
Análise Geográfica
Berlim lidera o conjunto, combinando o status de capital política com ampla diversidade de empregadores. O volume de transações de USD 2,5 bilhões no T1 de 2025 — o triplo do nível do ano anterior — demonstra confiança apesar dos elevados custos de financiamento. Grandes portfólios mudam de mãos, como ilustrado pela alienação de 4.500 unidades pela Vonovia por EUR 700 milhões, liberando capital para novos empreendimentos. No entanto, rígidos controles de aluguel e exigências energéticas elevam os custos de conformidade, favorecendo players de grande porte em detrimento dos incorporadores menores.
Munique permanece o mercado habitacional mais caro da Alemanha, a EUR 8.787 por m² (USD 9.697,68 por m²) em 2024. A escassez de terrenos e o zoneamento rigoroso limitam a oferta, gerando baixa elasticidade próxima de 2%. A valorização dos preços persiste, empurrando a demanda transbordante para os subúrbios, onde construtores de vilas atendem famílias que trabalham remotamente. Os orçamentos de habitação social são essenciais para a acessibilidade, mas a complexidade burocrática prolonga a gestação dos projetos.
Hamburgo e Frankfurt formam a espinha dorsal de crescimento do segmento Restante da Alemanha. A torre Moringa do HafenCity integra materiais recicláveis e jardins na cobertura, ilustrando como os padrões de sustentabilidade se difundem além de Berlim. A força do setor de serviços financeiros de Frankfurt atrai capital estrangeiro para torres multifamiliares, mantendo a vacância abaixo de 3%. Em conjunto, essas cidades diversificam o mercado de construção residencial na Alemanha e reduzem o risco de concentração.
Panorama regulatório
A atividade de construção residencial na Alemanha é moldada por reformas na legislação federal de planejamento e por exigências energéticas impulsionadas pela UE, que direcionam o trabalho para renovações e novas construções em conformidade climática. O Acelerador da Construção Habitacional (Wohnungsbauturbo) introduziu a Seção 246e do Baugesetzbuch (BauGB), em vigor desde 30 de outubro de 2025, permitindo desvios da legislação de construção para acelerar a entrega de habitações em mercados restritos.
Em maio de 2026, o Ministério Federal da Habitação, Desenvolvimento Urbano e Construção (BMWSB) avançou um pacote de atualização do BauGB, aprovado pelo gabinete federal, para simplificar os procedimentos de planejamento e priorizar a construção residencial. Ao mesmo tempo, o regime de controle de aluguéis (Mietpreisbremse) e as designações de áreas de escassez habitacional previstas na Seção 201a do BauGB foram prorrogados até 2031, moldando a economia do desenvolvimento em mercados de locação restritos, enquanto a coordenação intergovernamental continua por meio do Pacto para Aceleração do Planejamento, Aprovação e Implementação.
Cenário Competitivo
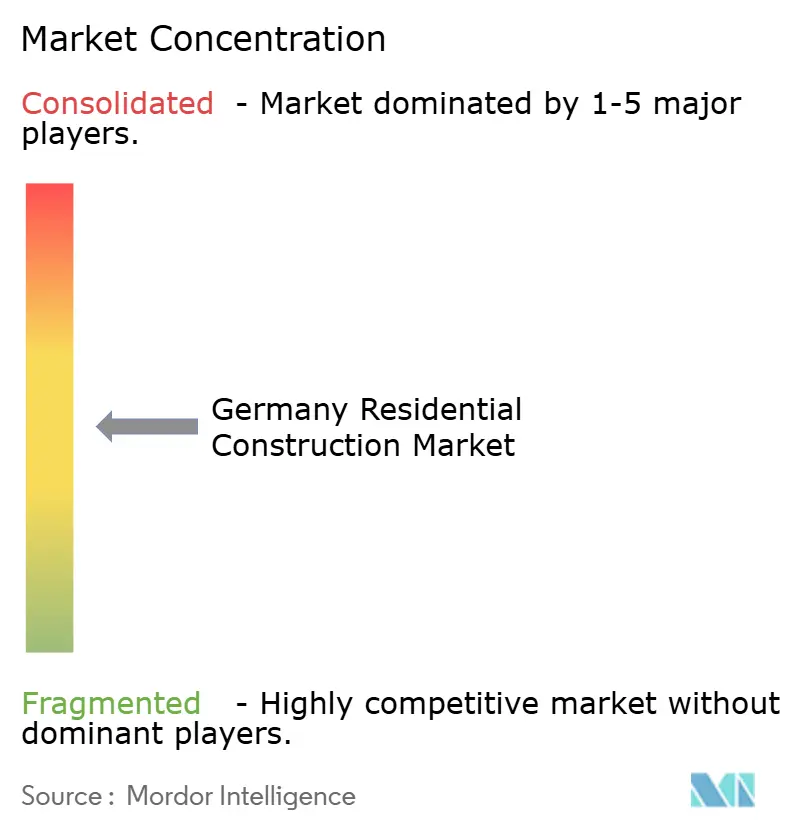
O mercado de construção residencial na Alemanha é moderadamente concentrado. Vonovia, Deutsche Wohnen e HOCHTIEF alavancam a integração vertical, da aquisição de terrenos à gestão de ativos, garantindo vantagens de custo e viabilizando investimentos ESG em escala. A Vonovia pretende dobrar os gastos anuais de capital para EUR 2 bilhões (USD 2,20 bilhões) até 2028, com o objetivo de ter um parque praticamente neutro em clima até 2045. A Deutsche Wohnen conduz projetos-piloto de retrofit de bombas de calor em 2.000 unidades, enquanto a HOCHTIEF adiciona ferramentas de programação de projetos baseadas em IA para amenizar os gargalos de mão de obra.
Os desafiantes se concentram na eficiência modular: a rede de fábricas da GOLDBECK entrega módulos de estrutura e núcleo em todo o país a EUR 2.000 por m² (USD 2.207,28 por m²), quase 20% abaixo dos custos médios de obras convencionais. Os sistemas robóticos da KUKA automatizam a montagem de painéis de parede, possibilitando cortes de 70% no tempo de ciclo e reduzindo a dependência de mão de obra especializada escassa.
As parcerias estratégicas proliferam. A STRABAG se une a startups de PropTech para soluções de manutenção preditiva, enquanto o Berlin Hyp subscreve empréstimos de construção verde com taxas de 15 a 25 pontos-base abaixo dos spreads convencionais. A capacidade de combinar conformidade climática, construção digital e entrega de habitação acessível define a vantagem competitiva em todo o mercado de construção residencial na Alemanha.
Líderes do Setor de Construção Residencial na Alemanha
HOCHTIEF AG
Ed. Züblin AG
GOLDBECK GmbH
Max Bögl Group
Deutsche Wohnen SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A aceleração de licenciamentos impulsionada por políticas e o impulso por habitações em conformidade climática abrem espaço para formatos de entrega mais rápida e soluções padronizadas, especialmente onde os municípios utilizam disposições especiais, como a Seção 246e do BauGB, para contornar restrições de planejamento local. Isso também se alinha à mudança do mercado em direção à renovação e às melhorias energéticas, apoiada pelo financiamento de construção climaticamente sustentável do KfW, que desembolsou 762 milhões de EUR em 2024 e apoiou mais de 83.000 unidades desde março de 2023.
Do lado da oferta, as oportunidades concentram-se em métodos de construção e sistemas de construção industrializados que reduzem a exposição de mão de obra no local. A subsidiária da STRABAG, Ed. Züblin, tem apontado abordagens seriadas de madeira híbrida (MOLENO) como resposta à demanda por entrega eficiente, enquanto atualizações de capacidade liderada por empreiteiras, incluindo iniciativas de impressão 3D de concreto, como a NELCON, buscam encurtar ciclos e melhorar a qualidade repetível. O sentimento de curto prazo também se moveu em uma direção menos negativa, com o ifo relatando que o clima de negócios da construção residencial melhorou de -20,8 pontos em janeiro de 2026 para -17,6 pontos em fevereiro de 2026, apoiando um ambiente de licitação mais ativo para empresas posicionadas em pacotes padronizados de multifamiliares e retrofit energético, bem como em programas de habitação pública ou quase pública.
Desenvolvimentos recentes do setor
- Julho de 2026: As licenças de construção para novas construções residenciais aumentaram 15,4% de janeiro a maio de 2026 em comparação com 2025. Os dados indicam um pipeline de atividade em ascensão para habitação, sinalizando um impulso mais forte na construção no curto prazo em 2026. Essa alta está alinhada com a demanda contínua por habitação e pode sustentar um cenário de mercado mais firme ao longo do ano.
- Julho de 2026: A GdW projeta que as conclusões de moradias na Alemanha cairão para cerca de 200.000 unidades em 2026. As projeções destacam uma restrição de conclusões para 2026, o que pode estreitar o lado da oferta no curto prazo. Os financiadores podem recalibrar o financiamento de projetos e o risco em resposta a essa perspectiva mais restrita de conclusões.
- Julho de 2025: A HOCHTIEF AG garantiu dois grandes contratos de construção na Alemanha, totalizando até 130 milhões de EUR, incluindo um centro de pesquisa universitário e um centro de eventos em Krefeld. As vitórias contratuais moldam o pipeline de projetos e mostram a expansão de capacidade liderada por fornecedores em meio à demanda do setor público no mercado de construção da Alemanha. Os acordos reforçam o papel da HOCHTIEF AG como um empreiteiro-chave em obras públicas e projetos institucionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor da atividade de construção residencial na Alemanha, incluindo a construção de novas habitações e trabalhos de renovação executados em apartamentos, condomínios, vilas e casas térreas, sendo capturado a preços correntes em USD.
Exclusões de escopo: Construção de edifícios não residenciais (comerciais e institucionais) e obras de engenharia civil (estradas, ferrovias, serviços públicos) estão excluídas.
Visão geral da segmentação
- Por Tipo
- Apartamentos e Condomínios
- Vilas e Casas Térreas
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional in Loco
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Cidade
- Berlim
- Munique
- Frankfurt
- Hamburgo
- Restante da Alemanha
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer o contexto de demanda e preços antes de modelarmos o valor de mercado. Baseamo-nos em estatísticas públicas e sinais de políticas que indicam a direção da necessidade habitacional, o momentum da atividade e a inflação dos custos de construção ao longo do tempo.
Para a construção residencial na Alemanha, revisamos fontes como o Escritório Federal Alemão de Estatística (licenças de construção, custos estimados de construção e índices de preços de construção), publicações de políticas federais de habitação e construção, regras de desempenho energético da Comissão Europeia que moldam a demanda por retrofit, e publicações de órgãos focados em construção e desenvolvimento urbano, como o BBSR. Também utilizamos relatórios anuais de empresas e apresentações a investidores para obter indícios de pipelines de projetos e composição de receita, além de coberturas de imprensa confiáveis para grandes anúncios de programas. Quando ajuda a verificar a escala e o momento, bases de dados pagas aprovadas são utilizadas para dados financeiros e inteligência de empresas, bases de dados de patentes e verificações de importação-exportação em nível de embarque para insumos-chave de construção. As fontes documentais listadas aqui são ilustrativas e não exaustivas, já que vários outros documentos públicos e tabelas de dados são utilizados para verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar aquilo que as fontes documentais não conseguem explicar totalmente, principalmente a divisão entre nova construção e renovação, a rapidez com que os preços estão sendo transmitidos, e qual volume é realisticamente executável nas condições atuais de disponibilidade de mão de obra e financiamento. Conversamos com uma combinação de empreiteiras, incorporadoras, distribuidores de materiais e especialistas do setor em toda a Alemanha, para que nossas premissas sobre o momento dos projetos, estruturas contratuais típicas e intensidade de renovação pudessem estar alinhadas com o que é observado na entrega.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 12% |
| Nível médio: 56% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 15% | Gerentes: 48% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que traduz a atividade habitacional da Alemanha em valor de mercado, utilizando sinais de produção habitacional e séries de custos para reconstruir os gastos. As principais entradas incluem licenças de construção e unidades habitacionais licenciadas, custos estimados de construção, índices de preços de construção para obras residenciais e a mudança de mix observada entre nova construção e renovação, influenciada por melhorias de eficiência energética.
Esses totais são então corroborados por meio de aproximações bottom-up seletivas, nas quais valores de projetos amostrados, faixas de custo típicas por metro quadrado e verificações de canal sobre carteiras de pedidos de empreiteiras são utilizados para validar se os gastos modelados são viáveis para o ano. Quando algumas subáreas apresentam relatórios públicos escassos, o tratamento de lacunas é feito aplicando proporções proxy de regiões comparáveis e, em seguida, verificando-as novamente com feedback primário.
Para a previsão, utilizamos análise de cenários ancorada em um caso-base, pois o caminho de curto prazo depende fortemente das condições de financiamento, da recuperação dos licenciamentos e do ritmo dos programas de renovação. A visão futura é moldada pelas trajetórias esperadas para licenças, inflação de preços de construção e intensidade de renovação, sendo então alinhada com o que os entrevistados esperam para carteiras de pedidos e capacidade de execução.
Validação de Dados e Ciclo de Atualização
Validamos os resultados por meio de triangulação entre sinais independentes e, em seguida, por verificações de variância de analistas que buscam identificar rupturas em relação a licenças, índices de custos e cronogramas conhecidos de programas habitacionais. Se um ano modelado apresentar uma variação acentuada não sustentada por esses indicadores, as premissas são revisadas e recontatos direcionados são acionados com os entrevistados para resolver a lacuna.
Antes da aprovação final, o modelo e seus direcionadores são revisados em mais de uma etapa, para garantir que a lógica de cálculo, o tratamento de moeda e os mapeamentos de anos sejam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais recente disponível no momento da divulgação.
Comparação do Tamanho do Mercado de Construção Residencial da Alemanha da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para construção residencial na Alemanha frequentemente diferem porque cada publicador pode tratar o valor de renovação, impostos e o que conta como trabalho residencial de maneiras ligeiramente diferentes, e essas escolhas podem alterar o total consideravelmente. As diferenças também podem vir do ano usado para precificação, da conversão de moeda local e de se os sinais de licenciamento e custo são usados em conjunto ou considerados separadamente.
Os maiores fatores de discrepância neste mercado geralmente giram em torno de se apenas novas construções licenciadas são valorizadas ou se os gastos com manutenção e renovação também são capturados, além de se as estimativas misturam construção residencial com investimentos mais amplos em construção. Outra razão é a lógica de precificação, já que algumas abordagens aplicam um único fator de inflação amplo, enquanto outras utilizam séries de preços de construção residencial e atualizam as premissas quando os dados oficiais mais recentes alteram a tendência, que é a abordagem aplicada aqui pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 240,70 bilhões de USD (2025) | |
| Instituto do Setor A | 336,60 bilhões de USD (2024) | Utiliza totais nominais de construção habitacional e manutenção reportados em EUR para 2024 e trata os gastos amplos com o estoque habitacional como construção residencial, o que pode incluir itens do tipo reparo e um conjunto de manutenção mais amplo do que um escopo exclusivamente de construção. |
| Editora Especializada B | 93,00 bilhões de USD (2024) | Parece focar em um conjunto de execução mais restrito, mais próximo da atividade de contratação de novas construções, o que pode subestimar programas de renovação e retrofit de grande escala, sendo também sensível à escolha do ano-base e ao momento da conversão para USD. |
A variação na tabela deve-se principalmente a quanto trabalho de renovação e manutenção contínua do estoque habitacional é contabilizado como parte do mercado, e a como a conversão para USD é cronometrada para o ano indicado. Ao manter o escopo vinculado à atividade de construção residencial e, em seguida, realizar verificações cruzadas com licenças, índices de custos e verificações de realidade baseadas em entrevistas, o valor de mercado resultante permanece rastreável a entradas e decisões repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de construção residencial na Alemanha?
Foi avaliado em USD 250,69 bilhões em 2026 e está previsto para atingir USD 307,21 bilhões até 2031, a um CAGR de 4,15%.
Por que a renovação domina sobre as novas construções?
Aproximadamente dois terços das habitações alemãs são anteriores a 1980, e as normas de eficiência energética da UE tornam a atualização do parque existente mais barata e rápida do que a construção de novos edifícios, conferindo à renovação 55,60% de participação de mercado em 2025.
Qual é a participação de Berlim na construção residencial nacional?
Berlim representou 59,20% do valor do mercado de construção residencial na Alemanha em 2025, impulsionada por robustos volumes de transação e influxo populacional.
Qual é o papel da construção modular?
Os métodos modernos modulares crescem a um CAGR de 4,49% e podem reduzir os prazos de construção em até 70%, mas ainda representaram apenas 8,70% da atividade em 2025.
Qual fonte de financiamento está crescendo mais rapidamente?
O capital público — por meio de orçamentos de habitação social e programas de empréstimos subsidiados — cresce a um CAGR de 5,11%, superando o crescimento do segmento privado.
Como os padrões ESG estão afetando o financiamento de projetos?
Projetos com certificação verde acessam dívida mais barata, como exemplificado pelo green bond sobresubscrito do Berlin Hyp e pelas hipotecas com desconto do Deutsche Bank, criando um prêmio de financiamento para empreendimentos sustentáveis.
Página atualizada pela última vez em:



