
Tamanho e Participação do Mercado de Construção Comercial do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
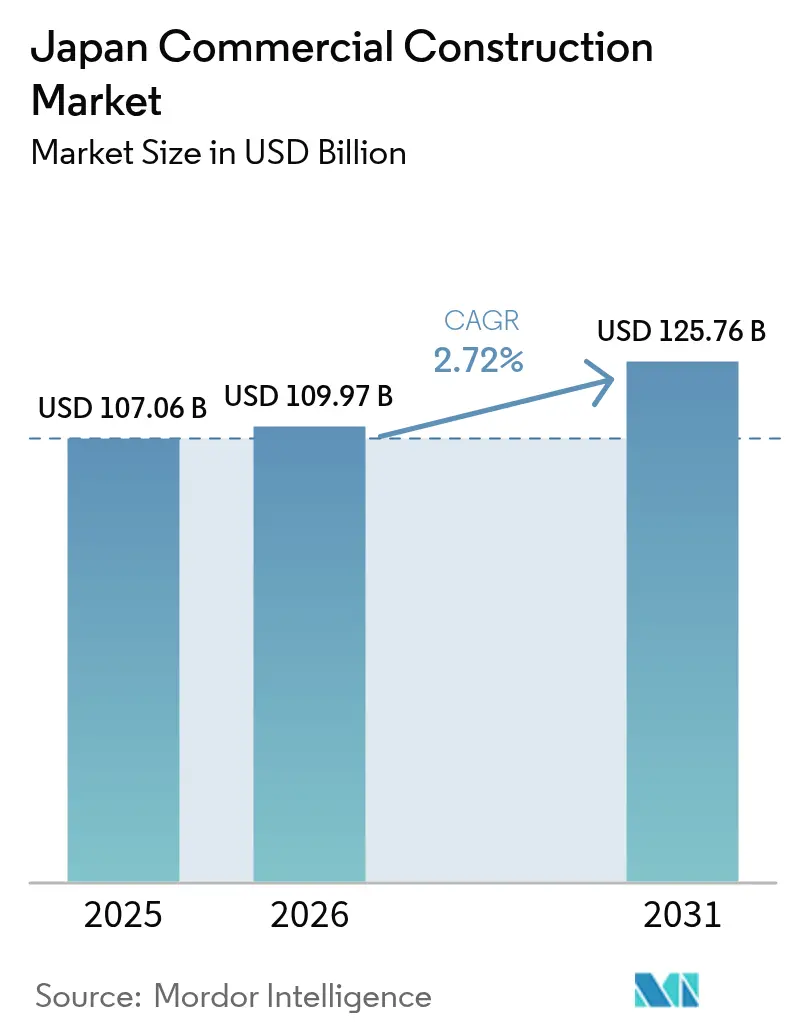
| Tamanho do mercado no ano base (2025) | 107.06 Bilhões de dólares |
| Tamanho do Mercado (2026) | 109.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 125.76 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.72 % |
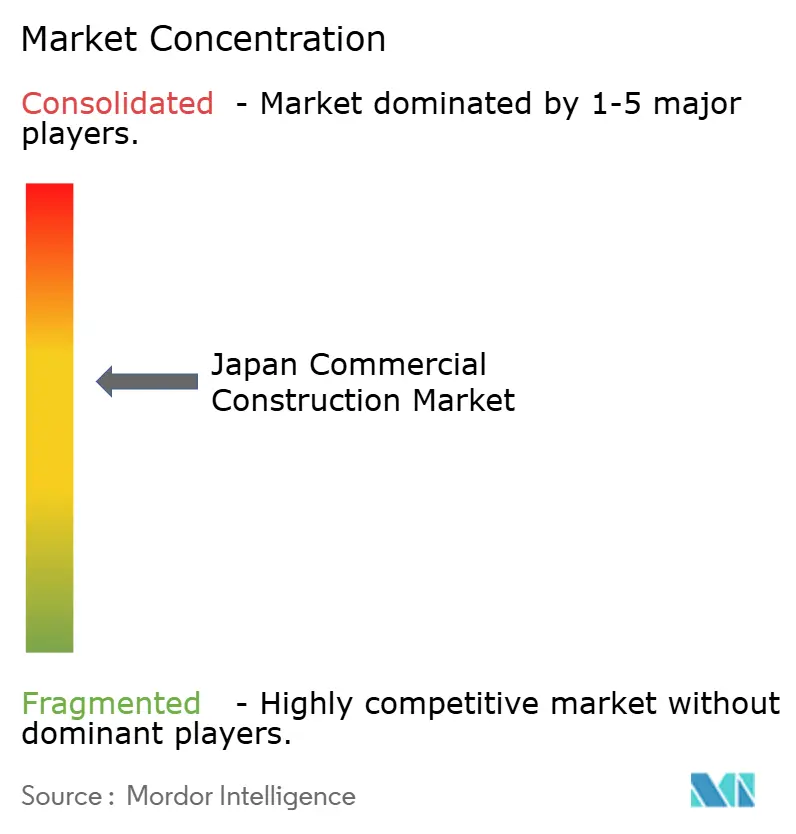
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Comercial do Japão por Mordor Intelligence
O tamanho do mercado de construção comercial do Japão foi avaliado em USD 107,06 bilhões em 2025 e estima-se que cresça de USD 109,97 bilhões em 2026 para atingir USD 125,76 bilhões até 2031, a uma CAGR de 2,72% durante o período de previsão (2026-2031). Essa trajetória moderada indica uma transição da recuperação pós-pandemia para um crescimento estrutural estável, ancorado em mudanças demográficas, renovação urbana e investimento na economia digital. As corporações valorizam cada vez mais a resiliência sísmica, a eficiência energética e a tecnologia integrada em detrimento da mera expansão de área bruta de piso, conferindo aos projetos de renovação uma nova justificativa econômica. Os programas de requalificação urbana — mais visivelmente a transformação de 15 anos de Shibuya — acrescentam trabalhos em múltiplas fases que sustentam a demanda muito além de um único ciclo de negócios. O capital privado ainda financia a maioria dos projetos, mas a crescente participação do governo indica que a infraestrutura do setor público está voltando a ser um motor de crescimento de longo prazo. A escassez de mão de obra, a inflação de materiais e a oferta restrita de terrenos continuam sendo obstáculos de custo; no entanto, os métodos de construção digitalizados, os componentes modulares e a fabricação fora do local estão começando a compensar parte dessa pressão.
Principais Conclusões do Relatório
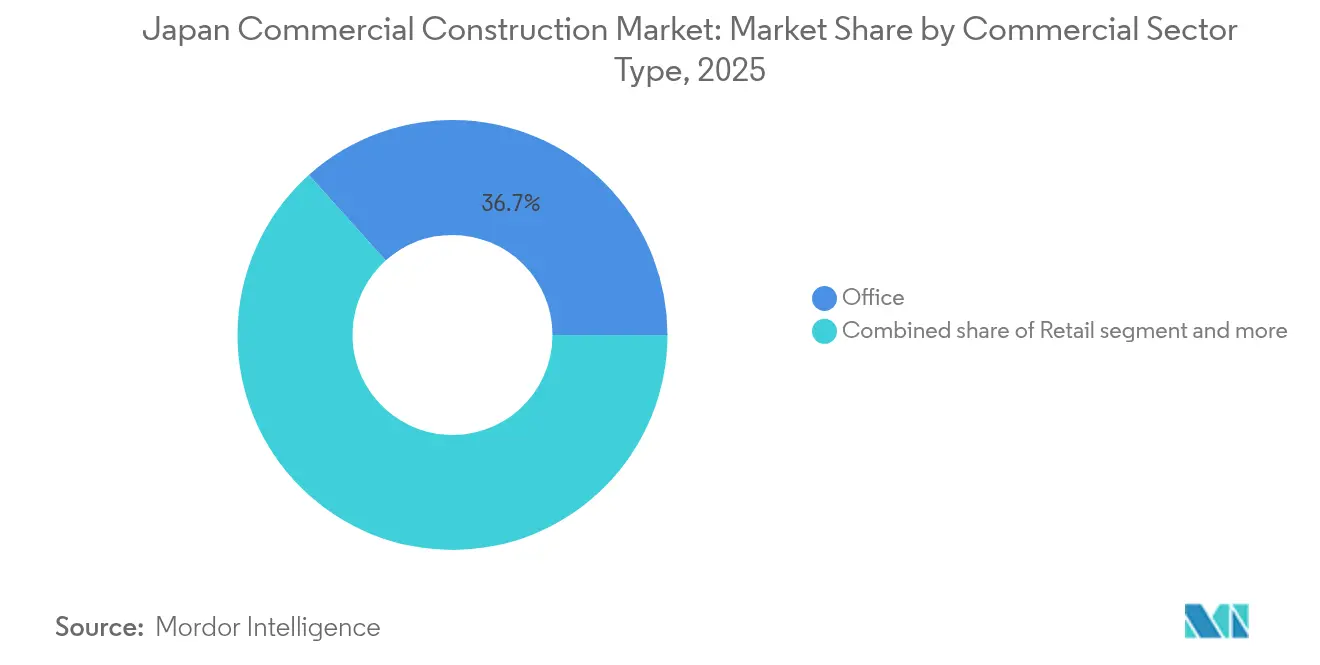
- Por tipo de setor comercial, o segmento de Escritórios liderou com 36,65% da participação na receita do mercado de construção comercial do Japão em 2025. O mercado de construção comercial do Japão para Industrial e Logística está a caminho da CAGR mais rápida, de 3,08%, entre 2026-2031.
- Por tipo de construção, a Nova Construção deteve 71,85% da participação no mercado de construção comercial do Japão em 2025. O mercado de construção comercial do Japão para Renovação deve crescer a uma CAGR de 3,2% entre 2026-2031.
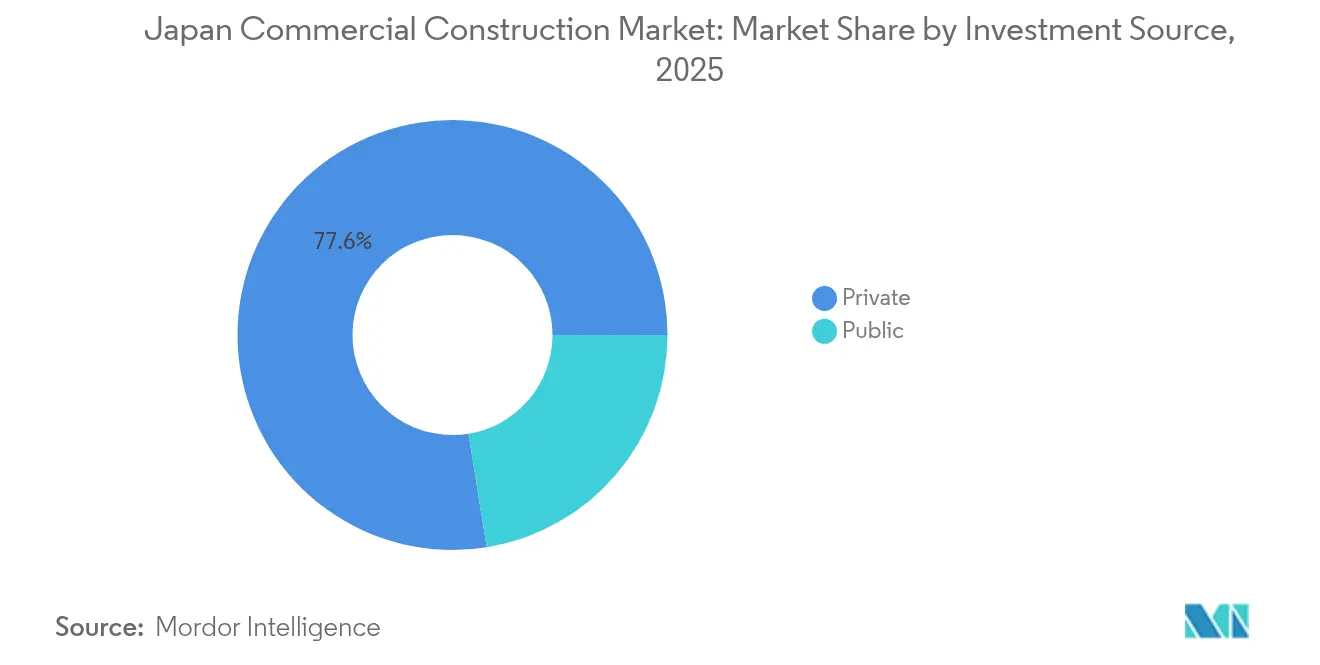
- Por fonte de investimento, o segmento Privado controlou 77,55% da participação no mercado de construção comercial do Japão em 2025. O mercado de construção comercial do Japão para investimento público registra a CAGR mais alta, de 3,36%, entre 2026-2031.
- Por região, Tóquio respondeu por 39,25% da participação no mercado de construção comercial do Japão em 2025. O mercado de construção comercial do Japão para Osaka está posicionado para uma CAGR de 3,75% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção Comercial do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na CAGR Prevista | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Iniciativas de requalificação urbana | +0.8% | Tóquio, Osaka, Nagoia | Longo prazo (≥ 4 anos) |
| Demanda crescente por edifícios com resiliência sísmica | +0.6% | Zonas de alto risco em todo o país | Médio prazo (2-4 anos) |
| Foco corporativo em eficiência energética | +0.5% | Em todo o país, inicialmente nos núcleos metropolitanos | Médio prazo (2-4 anos) |
| Recuperação do turismo e investimentos em hospitalidade | +0.4% | Tóquio, Osaka, Kyoto, principais polos | Curto prazo (≤ 2 anos) |
| Expansão da economia digital | +0.7% | Principais metrópoles com impacto regional | Longo prazo (≥ 4 anos) |
| Investimento público-privado em polos de transporte | +0.3% | Metrópoles e corredores da Expo 2025 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Iniciativas de Requalificação Urbana Impulsionam a Transformação Metropolitana
A requalificação em larga escala define agora o mercado de construção comercial do Japão. O programa de 15 anos de Shibuya incorpora passarelas para pedestres acima das linhas ferroviárias e integra torres de uso misto, elevando a produtividade do solo e a segurança dos pedestres. O projeto Tsukiji de 190.000 m² da Mitsui Fudosan acrescenta metas de carbono neutro à renovação urbana, estabelecendo parâmetros mais rigorosos para futuras aprovações. Os centros regionais replicam esse modelo: o Emi Terrace Tokorozawa da Sumitomo Corporation integra varejo, escritórios e habitação em torno de um acesso ferroviário aprimorado. Os incorporadores, portanto, precisam de capacidades abrangentes — regularização fundiária, remediação de brownfields, logística de faseamento e coordenação comunitária — para se manterem competitivos. Como muitos terrenos situam-se sobre ou adjacentes a corredores ferroviários ativos, as construtoras também necessitam de engenharia avançada de controle de vibrações.
Requisitos de Resiliência Sísmica Aceleram a Reconstrução de Edifícios
A evolução da Lei de Padrões de Construção do Japão agora obriga as instalações mais antigas a atingirem metas mais elevadas de carga lateral, alimentando um pipeline de reconstrução sustentado[1]Takashi Saito, "Emendas à Lei de Padrões de Construção 2025," MLIT, mlit.go.jp. Inovações como revestimentos resistentes a terremotos para paredes de alvenaria reduzem os custos de reabilitação o suficiente para substituir a demolição total em muitos ativos de médio porte. Projetos baseados em desempenho que utilizam paredes de cisalhamento de chapas de aço e compósitos cimentícios projetados podem aumentar a capacidade lateral em mais de 50%, minimizando o tempo de inatividade dos inquilinos. As seguradoras corporativas vinculam descontos de prêmios a essas melhorias de engenharia, de modo que os gestores de risco frequentemente aprovam retrofits sísmicos combinados com eficiência energética que melhoram os índices de continuidade de negócios. Os benefícios técnicos e financeiros combinados explicam por que a CAGR de renovação supera o crescimento de novas construções, apesar da dominância geral do mercado pelos projetos em terrenos sem construção prévia.
O Foco Corporativo em Eficiência Energética Impulsiona a Demanda por Edifícios Verdes
As metas de neutralidade de carbono para 2050 tornam o desempenho energético uma obrigação estatutária em vez de uma ferramenta de branding. A partir de 2025, todos os edifícios não residenciais acima de 300 m² devem atender aos parâmetros da Lei de Eficiência Energética de Edificações; Tóquio acrescenta energia solar obrigatória em determinados telhados no mesmo ano. Soluções como a plataforma ZEBiT da SCSK automatizam a coleta de dados operacionais para 450 atualizações de edifícios-alvo, comprovando o retorno sobre o investimento por meio de reduções verificáveis de CO₂[2]Yuko Matsui, "Regras de Instalação Solar Obrigatória para Grandes Edifícios," TMG, metro.tokyo.lg.jp. As estruturas de financiamento estão evoluindo: o sistema "Zenobe" do Banco de Desenvolvimento do Japão quantifica as economias de emissões para a subscrição de empréstimos, permitindo que os proprietários troquem maiores despesas de capital por menor custo de capital. À medida que a certificação passa de voluntária a obrigatória, a demanda por projetistas, consultores de instalações mecânicas, elétricas e hidráulicas e construtoras com histórico comprovado em retrofits verdes se intensifica.
A Recuperação do Turismo Catalisa o Investimento em Construção de Hospitalidade
As chegadas internacionais retornaram aos níveis de 2019 no início de 2023, e o volume de transações hoteleiras atingiu JPY 500 bilhões (USD 3,44 bilhões), com 46% provenientes de investidores estrangeiros. O governo visa 60 milhões de visitantes estrangeiros até 2030, implicando nova oferta em todas as categorias hoteleiras e ativos de suporte como dormitórios para funcionários e espaços de co-living. As tarifas médias diárias subiram 35% para JPY 18.403 (USD 126,94), justificando projetos no segmento de luxo que carregam custos unitários de construção mais elevados, mas prometem retorno mais rápido. A escassez de mão de obra nas operações de hospitalidade leva os incorporadores a incluir acomodações no local para funcionários contratados externamente, ampliando ainda mais o escopo dos projetos. Cidades secundárias veem potencial para novas construções onde a oferta existente fica aquém da demanda; o crescimento do aluguel de curta duração entre nômades digitais acelera os formatos de apartamentos com serviços, anteriormente de nicho.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na CAGR Prevista | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra em ofícios especializados | -0.9% | Em todo o país, crítica nas metrópoles | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada de grandes terrenos urbanos | -0.4% | Distritos centrais de negócios de Tóquio e Osaka | Longo prazo (≥ 4 anos) |
| Altos custos de materiais e logística | -0.5% | Em todo o país | Médio prazo (2-4 anos) |
| Processos lentos de licenciamento e procedimentos regulatórios | -0.3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Mão de Obra Força a Aceleração da Automação no Setor
A força de trabalho na construção civil caiu de 6,85 milhões em 1997 para 4,79 milhões em 2022, e 36% dos trabalhadores têm pelo menos 55 anos, arriscando uma contração adicional de 20% até 2040. A frota de bulldôzeres autônomos A4CSEL da Kajima Corporation na Barragem Naruse prova que equipamentos não tripulados podem operar ininterruptamente e reduzir o número de equipes pela metade[3]Koji Sakai, "Resultados de Campo do Equipamento Autônomo A4CSEL," Sala de Imprensa da Kajima, kajima.co.jp. Os limites de horas extras em vigor desde 2024 já atrasaram canteiros da Expo 2025, levando a isenções negociadas com os sindicatos. Investimentos de capital de JPY 15 milhões (USD 0,10 milhão) em uma empilhadeira autônoma agora parecem aceitáveis em comparação com as penalidades por vagas não preenchidas. Os subsídios do programa "i-Construction" apoiado pelo Ministério reduzem o risco de adoção, enquanto a linha de motoniveladoras inteligentes da Komatsu permite que operadores semiqualificados atendam às especificações de tolerância anteriormente tratadas por contramestres experientes.
A Disponibilidade Limitada de Terrenos Urbanos Limita a Escala de Desenvolvimento
A escassez de terrenos contíguos no centro de Tóquio e Osaka leva os incorporadores a recorrer a complexas trocas de regularização fundiária ou de direitos de construção aéreos, prolongando os prazos além das janelas regulares de financiamento de projetos. A supertorre de 37 andares da Estação Shinjuku ficou paralisada indefinidamente depois que as construtoras se retiraram em meio ao aumento dos preços do aço e à escassez de mão de obra. A lei de planejamento urbano do Japão ainda exige consenso entre as partes interessadas locais, tornando a consolidação de parcelas uma negociação de vários anos. Os incorporadores de pequeno porte não têm recursos para gerenciar esses processos, de modo que os megaprojetos ficam nas mãos de conglomerados verticalmente integrados. A precificação premium dos terrenos também impulsiona a maximização do coeficiente de aproveitamento, resultando em estruturas mais altas e complexas que exigem maior rigor de engenharia e, portanto, fases de projeto mais longas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Setor Comercial: Industrial e Logística Supera a Dominância do Segmento de Escritórios
Industrial e Logística deve registrar uma CAGR de 3,08% entre 2026-2031, impulsionada por instalações automatizadas de cadeia de suprimentos e centros de dados de hiperescala. A intensidade de capital está aumentando, como demonstrado pelo plano decenal de USD 8 bilhões da Oracle e um aumento de 69% nos custos de construção especializados. Enquanto isso, o segmento de escritórios mantém a maior contribuição absoluta, absorvendo 36,65% dos gastos de 2025, mas avançando modestamente à medida que os inquilinos corporativos reduzem as metragens em favor de plantas flexíveis e habilitadas para tecnologia. O centro de dados de USD 700 milhões da CapitaLand em Osaka ilustra a mudança em direção a projetos de infraestrutura digital que agrupam resiliência de energia, resfriamento avançado e fibra com neutralidade de operadora. Os projetos de varejo mesclam áreas de distribuição omnicanal com zonas de experiência, respondendo ao comportamento do consumidor pós-pandemia. Empreendimentos de uso misto como o Shibuya Scramble Square mostram como a programação integrada captura sinergias e reduz o risco dos fluxos de receita ao longo dos ciclos.
Apesar de serem intensivos em capital, os ativos de Industrial e Logística atingem o ponto de equilíbrio mais rapidamente porque ancoram plataformas de missão crítica, frequentemente asseguradas por pré-locações de vários anos para inquilinos de hiperescala. A demanda por hubs de última milha ao redor da Baía de Tóquio e da Baía de Osaka é forte o suficiente para que construções especulativas atinjam ocupação quase total na entrega. Os construtores de escritórios pivotam incorporando grades de piso reconfiguráveis, troncos de TI plug-and-play e comodidades de bem-estar para reter inquilinos. Consequentemente, o mercado de construção comercial do Japão mantém uma dupla trajetória de crescimento: a requalificação de escritórios, estável mas em evolução, e as expansões industriais-tecnológicas mais rápidas.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Construção: A Renovação Ganha Impulso Dentro de uma Maioria de Novas Construções
A Nova Construção representou 71,85% do tamanho do mercado de construção comercial do Japão em 2025, refletindo a contínua requalificação metropolitana e os parques logísticos em terrenos sem construção prévia. No entanto, a Renovação está gerando uma CAGR mais rápida de 3,2%, porque os atualizados códigos sísmicos e energéticos tornam as reformas obrigatórias para dezenas de milhares de edifícios legados. As iniciativas do Ministério que estendem a vida útil das estruturas de madeira de 24 para 50 anos desbloqueiam subsídios que direcionam a economia dos proprietários para o retrofit. Técnicas de retrofit baseadas em desempenho — revestimento de chapas de aço, envolvimento com fibra de carbono e isoladores de borracha de alta amortecimento — permitem trabalhos em fases com menor perturbação para os inquilinos. A combinação de melhorias sísmicas, energéticas e de TIC frequentemente gera TIRs de 12 a 15%, comparáveis aos retornos de novas construções, mas com menor risco de licenciamento.
Mesmo assim, os projetos em terrenos sem construção prévia continuam dominando o valor absoluto porque grandes empreendimentos com planejamento mestre incluem polos de transporte, campi de centros de dados e atrações vinculadas à Expo que requerem instalações construídas especificamente para essa finalidade. As construtoras, portanto, mantêm linhas de capacidade dupla: uma especializada em retrofits em locais com restrições de espaço, outra em novas construções de arranha-céus com engenharia modular.
Por Fonte de Investimento: O Capital Privado Lidera à Medida que a Participação Pública Acelera
As entidades privadas controlaram 77,55% dos gastos de 2025, sustentando o dinamismo empreendedor que caracteriza o setor de construção comercial do Japão. Fundos de pensão, fundos de investimento imobiliário e investidores soberanos estrangeiros competem por ativos centrais estabilizados, enquanto as trading houses domésticas codesenvolvem brownfields. Enquanto isso, a CAGR de 3,36% do segmento público sinaliza gastos orientados por políticas em transporte resiliente a desastres, corredores de transporte automatizados e espaços cívicos vinculados à Expo. Um exemplo emblemático é o corredor de transporte de 500 quilômetros apoiado pelo MLIT entre Tóquio e Osaka, orçado em aproximadamente JPY 80 bilhões (USD 0,55 bilhão) por 10 quilômetros, com o objetivo de reduzir drasticamente as emissões de caminhões de frete.
As parcerias público-privadas dominam o financiamento de megaprojetos, distribuindo riscos e unindo a influência regulatória à velocidade do setor privado. As expansões nas estações do Shinkansen combinam concessões de terrenos do governo com superestruturas financiadas por incorporadores, desbloqueando o valor dos direitos de construção aéreos que de outra forma permaneceriam ociosos. Os investidores privados ainda evitam a infraestrutura de energia renovável em estágio inicial porque o sistema de Prêmio por Alimentação introduz exposição a preços de mercado, empurrando mais projetos para a participação estatal.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Tóquio, o coração administrativo e financeiro do país, gerou 39,25% da produção de construção comercial de 2025, apesar das restrições de terrenos que empurram os incorporadores em direção a superestruturas verticais de uso misto. Projetos como o Shibuya Scramble Square Fase II acrescentam 95.000 m² distribuídos entre escritórios, varejo, cultura e transporte, exemplificando como a engenharia de direitos de construção aéreos maximiza os terrenos escassos. Os incorporadores integram cada vez mais passarelas para pedestres, áreas verdes nos telhados e nós de transporte multimodal para cumprir os planos municipais que promovem a caminhabilidade, a redução de emissões e a capacidade de evacuação em desastres. Os salários na construção em Tóquio superam as médias nacionais em 18%, refletindo a pressão de mão de obra intensificada pelos canteiros paralelos de obras residenciais e de infraestrutura.
Osaka, historicamente o polo mercantil do Japão, agora registra a CAGR regional mais rápida, de 3,75%. Somente a Expo 2025 deve atrair 28,2 milhões de visitantes, sustentando melhorias permanentes em ferrovias, estradas e hospitalidade. O plano de expansão de centros de dados de USD 8 bilhões da Oracle confirma Osaka como uma alternativa credível a Tóquio para cargas de trabalho sensíveis à latência. A competitividade de custos, uma base existente de mão de obra qualificada e incentivos prefeituais proativos se combinam para atrair relocalizações corporativas de leste a oeste, diversificando a geografia econômica nacional.
Nagoia e o restante do Japão capturam crescimento de nicho. A conclusão da Rodovia Expressa Shin Tomei encurtou as rotas de frete e desencadeou um aumento de 97% nas negociações de terrenos comerciais em Shizuoka, mostrando como a infraestrutura de transporte semeia a demanda por construção. A retomada do turismo regional impulsiona projetos de hotéis e varejo em Kyoto, Fukuoka e Sapporo, à medida que o governo visa 60 milhões de visitantes internacionais até 2030. As prefeituras remotas enfrentam declínio demográfico, limitando a oferta convencional de escritórios ou varejo, mas as plataformas de energia renovável e logística geram picos episódicos de atividade. Os aprimoramentos da rede elétrica nacional e a pendente extensão do Shinkansen de Hokkaido sugerem futuros polos de construção, desde que os obstáculos de licenciamento diminuam e os programas de mobilidade de mão de obra se expandam.
Panorama regulatório
A construção comercial no Japão é regulamentada pelo Ministério de Terras, Infraestrutura, Transporte e Turismo (MLIT), com supervisão centrada na Lei de Normas de Construção, na Lei de Eficiência Energética de Edifícios e na Lei de Negócios da Construção (CBA). A partir de 2025, a conformidade com o desempenho energético foi reforçada para edifícios não residenciais, incluindo edifícios com mais de 300 m2 sob os parâmetros da Lei de Eficiência Energética de Edifícios, o que está aumentando a demanda por projetos conformes, atualizações de sistemas MEP e comissionamento pronto para verificação em construções novas e reformas.
As práticas de contratação e execução também foram reforçadas por meio da emenda de junho de 2024 à Lei de Negócios da Construção, com implementação total em vigor a partir de 12 de dezembro de 2025. As regras emendadas incluem as disposições do Artigo 19-3(2), que restringem acordos abaixo do custo normalmente exigido para a execução do trabalho. O MLIT emitiu diretrizes de conformidade revisadas em janeiro de 2026 para esclarecer interpretações e operacionalizar as regras emendadas, impulsionando contratantes e incorporadoras em direção a detalhamentos de custos mais transparentes, documentação de aquisições e estruturas contratuais que absorvam melhor a volatilidade de preços e as restrições de mão de obra.
Análise da cadeia de valor
A cadeia de valor da construção comercial no Japão geralmente vai desde a aquisição de terrenos e o patrocínio de projetos (incorporadoras, REITs, trading houses e proprietários corporativos ocupantes) até o planejamento e projeto (engenharia arquitetônica, estrutural e MEP), licenciamento e conformidade, contratação geral (frequentemente liderada pelas grandes empresas nacionais), subcontratação em múltiplos níveis, fornecimento de materiais e equipamentos (aço, concreto pré-misturado, sistemas de fachada, HVAC, energia e controles) e, por fim, comissionamento e operações de instalações. A entrega enfatiza cada vez mais a construtibilidade e a gestão de custos com planejamento antecipado, especialmente para reurbanização urbana densa e reformas, onde o faseamento, a continuidade dos inquilinos e a conformidade sísmica e energética moldam as decisões de projeto e aquisição.
Os gargalos de execução estão concentrados na mão de obra e na capacidade do canteiro de obras, e não na disponibilidade de materiais na cadeia upstream. Relatórios do setor citados em 2025-2026 descreveram carteiras de pedidos recordes (mais de 15 trilhões de JPY em meados de 2025) e indicaram que cerca de 70% das grandes e médias contratantes não conseguiam aceitar novos trabalhos de grande escala para o ano fiscal de 2026 devido à escassez de mão de obra, o que restringe a certeza dos cronogramas e o apetite por licitações. Em resposta, a cadeia está migrando cada vez mais para a pré-fabricação e práticas de DX na Construção (coordenação habilitada por BIM, ferramentas de medição e verificação, e automação), enquanto ferramentas de financiamento e apoio ao capital de giro promovidas pelo MLIT, incluindo estruturas de empréstimo que usam dívida de obras de construção como garantia, ajudam as principais empresas a estabilizar o fluxo de caixa em programas de reurbanização longos e faseados.
Cenário Competitivo
A concentração do mercado permanece moderada. O "Big Five" — Kajima Corporation, Obayashi Corporation, Shimizu Corporation, Taisei Corporation e Takenaka Corporation — controla coletivamente mais da metade dos contratos de arranha-céus e infraestrutura, mas a aquisição da Sumitomo Mitsui Construction pela Infroneer Holdings em maio de 2025 eleva o adquirente ao nível superior e sinaliza uma nova onda de consolidação. A tecnologia é o novo campo de batalha. A joint venture da Obayashi Corporation com uma empresa de robótica do Vale do Silício para implantar guindastes autônomos ilustra a mudança da engenharia civil pura para soluções tecnológicas integradas. As construtoras se diferenciam oferecendo expertise em retrofit sísmico, serviços de certificação de edifícios verdes e gestão de instalações ao longo do ciclo de vida, proporcionando aos proprietários um único ponto de responsabilidade.
Os players regionais mantêm vantagens competitivas na navegação de licenças e no engajamento comunitário. As construtoras locais no Kansai garantem contratos adjacentes à Expo devido a tempos de mobilização mais curtos e redes de subcontratados estabelecidas. As construtoras estrangeiras enfrentam barreiras culturais e regulatórias, mas o conhecimento de nicho em arranha-céus de madeira em massa ou resfriamento de centros de dados abre pontos de entrada seletivos, frequentemente por meio de joint ventures com as principais empresas domésticas. A digitalização da cadeia de suprimentos, a colaboração habilitada por BIM e a pré-fabricação expandem-se rapidamente à medida que a escassez de mão de obra se intensifica.
À medida que as margens se estreitam sob a inflação de materiais, as empresas otimizam as aquisições, adotam logística lean de canteiro e, nas renovações, empregam protocolos de construção ocupada que minimizam as taxas de perturbação dos inquilinos. As estruturas jurídicas evoluem; os contratos de preço global dão lugar ao custo mais honorários com transparência de livro aberto quando a volatilidade dos preços dos materiais desafia a viabilidade do preço fixo. No geral, a intensidade competitiva aumenta à medida que as empresas correm para garantir pessoas, terrenos e capacidade de energia escassos em meio a impulsionadores de demanda consistentes.
Líderes do Setor de Construção Comercial do Japão
Kajima Corporation
Obayashi Corporation
Shimizu Corporation
Taisei Corporation
Takenaka Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram em (1) pacotes de reurbanização metropolitana que combinam escritórios, varejo, hotéis e espaços públicos próximos a estações de transporte, e (2) reformas orientadas por normas que combinam reforço sísmico com atualizações energéticas. Nomeações e conclusões recentes de projetos mostram um pipeline ativo: a Mitsui Fudosan avançou em múltiplas iniciativas de reurbanização na área de Tóquio entre março e abril de 2026, incluindo a abertura do BASEGATE YOKOHAMA KANNAI e o rebranding distrital para o Tokyo Midtown Nihonbashi e o HIBIYA CROSSPARK, enquanto a Sumitomo Corporation marcou a conclusão da Yodoyabashi Gate Tower em Osaka em janeiro de 2026. Esses programas multifásicos de uso misto ampliam o escopo endereçável além das estruturas básicas para serviços MEP de maior valor, desempenho de fachada, acabamento e serviços de ciclo de vida de longo horizonte.
Uma segunda oportunidade centra-se na modernização da entrega, visando a produtividade da mão de obra e relatórios prontos para conformidade. O i-Construction 2.0 do MLIT e o roteiro de DX na Construção de 2026 priorizam a integração BIM/CIM e um ambiente comum de dados de construção a partir de 2026, apoiando a demanda por contratantes, consultores e subcontratados habilitados por software que possam padronizar a transferência de dados desde o projeto até o comissionamento. Com as regras de contratação reforçadas pela Lei de Negócios da Construção emendada, e com proprietários exigindo resultados sísmicos e energéticos mensuráveis, os provedores capazes de combinar envolvimento antecipado da contratante, controle de custos transparente e gestão digital do canteiro estão em melhor posição para conquistar trabalhos tanto em megaprojetos de construção nova quanto em retrofits de edifícios ocupados.
Desenvolvimentos recentes do setor
- Junho de 2026: A Obayashi Corporation anunciou que adquiriria a Multiplex, uma empresa de construção de edifícios que opera na Austrália, no Reino Unido e no Canadá, tornando-a uma subsidiária integral (aquisição prevista para 30 de setembro de 2026). A aquisição amplia a plataforma de construção de edifícios da Obayashi em mercados desenvolvidos e melhora o acesso a capacidades de entrega de grandes projetos comerciais e relacionamentos com clientes fora do Japão.
- Maio de 2026: A Shimizu Corporation anunciou que havia sido contratada para um projeto de reabilitação de emergência da Estrada Sindhuli, danificada por enchentes, no Nepal, pelo Ministério de Infraestrutura Física e Transporte do país, com um valor de contrato de aproximadamente 2,1 bilhões de JPY e conclusão prevista para dezembro de 2027. Embora seja no exterior, o contrato adiciona-se à carteira de pedidos externos das grandes contratantes e apoia a construção de capacidades em engenharia de resposta rápida e execução logística complexa.
- Maio de 2025: A Infroneer Holdings concluiu sua oferta pública de aquisição da Sumitomo Mitsui Construction, criando um grupo contratante combinado maior e sinalizando dinâmicas adicionais de consolidação no setor de construção do Japão. Os benefícios de escala podem melhorar a alavancagem de compras e a flexibilidade de recursos, o que é relevante sob a atual escassez de mão de obra e a pressão de cronograma de grandes projetos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado contabiliza o valor das obras de construção comercial concluídas no Japão, cobrindo construções novas e reformas importantes para instalações de uso comercial, como escritórios, espaços de varejo, hotéis, edifícios logísticos e centros de dados.
Exclusões de escopo: obras de infraestrutura (estradas, ferrovias, portos, concessionárias), habitações unifamiliares e manutenção de rotina são excluídas.
Visão geral da segmentação
- Por Tipo de Setor Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Fonte de Investimento
- Público
- Privado
- Por Região
- Tóquio
- Osaka
- Nagoia
- Restante do Japão
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com sinais de produção da construção disponíveis publicamente e séries econômicas que nos ajudam a estabelecer um conjunto de demanda realista para edifícios comerciais no Japão. Normalmente utilizamos fontes como publicações do Bureau de Estatísticas do Japão, publicações do MLIT sobre atividade de construção, séries macroeconômicas do Banco do Japão e conjuntos de dados da OCDE para verificar ciclos de investimento.
Para manter as premissas fundamentadas, também lemos relatórios anuais de empresas e apresentações a investidores de contratantes listadas em bolsa, além de imprensa especializada confiável e atualizações de associações sobre mão de obra, materiais e pipelines de projetos. Quando precisamos confirmar divisões de receita e exposição a projetos, são consultadas assinaturas pagas de dados financeiros de empresas e inteligência de notícias, e dados de embarques de importação e exportação podem ser usados como uma verificação prática de bom senso para insumos-chave de construção. As fontes mencionadas aqui são meramente ilustrativas e não exaustivas, e muitas outras referências públicas são usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
As conversas primárias são usadas para testar sob pressão o que lemos em fontes públicas, especialmente em relação a como a demanda comercial está mudando entre construções de escritórios, varejo, hospitalidade, logística e centros de dados. Conversamos com contratantes, subcontratados especializados, incorporadoras e cargos voltados a projetos para confirmar taxas de construção, comportamento típico de precificação de contratos e o tempo desde a adjudicação até a conclusão no Japão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 12% |
| Nível médio: 48% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 15% | Gerentes: 48% |
Dimensionamento e previsão de mercado
A lógica de dimensionamento começa a partir de uma reconstrução top-down da produção de edifícios comerciais no Japão, onde a atividade geral de construção não residencial é filtrada em tipos de edifícios de uso comercial e, então, alinhada a componentes de gastos que se enquadram no valor de um projeto entregue por contratante. Uma vez estabelecida essa estrutura, corroboramos os totais usando verificações seletivas bottom-up, como valores amostrados de adjudicações e conclusões de projetos, e uma verificação de sanidade usando a exposição da receita de grandes contratantes ao trabalho comercial, o que nos ajuda a ajustar lacunas em relatórios públicos.
As principais entradas para este mercado incluem adições e inícios de espaço comercial, inflação de custos de construção (materiais e mão de obra), o pipeline ativo de adições de capacidade de logística e centros de dados, sinais de utilização de espaço de escritórios e varejo, e a participação de reformas versus construção nova, que altera o mix de gastos. Como o mercado comercial do Japão pode se mover com políticas, condições de financiamento e ciclos de reurbanização, a análise de cenários é usada para a previsão. O intervalo é então estreitado usando a visão de consenso dos entrevistados sobre atividade de licitação, visibilidade da carteira de pedidos e escalada de preços esperada. Se uma verificação bottom-up tiver categorias ausentes, a lacuna é preenchida usando proxies claramente declarados (como valor médio por tipo de projeto) e testada novamente em relação ao total top-down.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de triangulação entre sinais independentes, de forma que o total de mercado não dependa de uma única série ou de um único ponto de vista de entrevista. Revisamos os valores discrepantes procurando por saltos inusitados no valor da construção, índices de custos e indicadores de pipeline, e depois recontatamos as fontes se uma variação não puder ser explicada por questões de tempo ou definição.
Antes da aprovação final, o modelo e as premissas passam por uma revisão de analista em várias etapas, seguida de uma verificação final para garantir que os números sejam consistentes entre anos, moedas e taxas de crescimento. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando um evento material altera o fluxo de projetos comerciais, como uma mudança abrupta de custos, um grande programa de reurbanização ou uma oscilação súbita de financiamento.
Comparação do tamanho do mercado de construção comercial do Japão da Mordor Intelligence com outras estimativas publicadas
É comum ver diferentes números de tamanho de mercado para a construção comercial no Japão, mesmo quando o nome do tópico é semelhante. Os principais fatores são como cada publicador separa edifícios comerciais de outros trabalhos não residenciais, e como o valor de reforma e a inflação de custos são tratados para o ano-base.
O valor comercial é contabilizado pela Mordor Intelligence apenas para construção nova e reforma importante de instalações de uso comercial no Japão, com manutenção de rotina e infraestrutura excluídas. Essa escolha de escopo altera o total mesmo antes de aplicar premissas de previsão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 107,06 bilhões de USD (2025) | |
| Associação Setorial A | 132,40 bilhões de USD (2025) | Utiliza uma definição mais amplas de construção não residencial que pode incluir alguns trabalhos civis adjacentes e relacionados ao local, e normalmente reporta totais nominais sem uma separação clara entre reforma importante e manutenção de rotina. |
| Consultoria Global B | 98,70 bilhões de USD (2025) | Aplica um conjunto de projetos mais restrito, focado apenas em construção nova comercial privada, e tende a usar premissas conservadoras de crescimento de preços que podem subestimar os padrões de gastos com foco em reforma no Japão. |
As escolhas de escopo explicam a maior parte da dispersão, e o restante decorre de como a precificação e as participações de reforma são incorporadas ao longo do ano-base. Ao vincular o total a sinais observáveis de atividade de construção e depois validar o mix de gastos por meio de entrevistas, mantemos a estimativa rastreável a etapas repetíveis que podem ser reverificadas conforme o mercado se atualiza.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de construção comercial do Japão?
O mercado é avaliado em USD 109,97 bilhões em 2026 e está a caminho de atingir USD 125,76 bilhões até 2031, expandindo-se a uma CAGR de 2,72%.
Qual setor comercial está crescendo mais rapidamente no Japão?
A construção Industrial e de Logística registra a CAGR mais alta, de 3,08%, até 2031, à medida que a demanda por centros de dados e armazéns automatizados se acelera.
Qual é a dimensão da oportunidade de renovação em comparação com os novos projetos de construção?
A Renovação detém uma participação de receita de 28,15% em 2025, mas sua CAGR de 3,2% supera o crescimento das novas construções porque as atualizações sísmicas e energéticas obrigatórias tornam os retrofits economicamente atraentes.
Por que Osaka deve superar Tóquio em crescimento?
A infraestrutura da Expo 2025 e o investimento em centros de dados elevam a CAGR prevista de Osaka para 3,75%, em comparação com a base maior, porém de crescimento mais lento, de Tóquio.
Como as construtoras japonesas estão lidando com a escassez de mão de obra?
As empresas implantam maquinaria autônoma, pré-fabricação habilitada por BIM e subsídios do programa "i-Construction" apoiado pelo governo para compensar uma força de trabalho que deve encolher outros 20% até 2040.
Qual papel o financiamento governamental desempenha nos futuros projetos comerciais?
Embora o capital privado ainda financie 77,55% das atividades, os gastos públicos estão crescendo a uma CAGR de 3,36% para polos de transporte, espaços da Expo e infraestrutura resiliente a desastres que sustentam o desenvolvimento comercial mais amplo.
Página atualizada pela última vez em:



