
Tamanho e Participação do Mercado de Construção Residencial da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 263.89 Bilhões de dólares |
| Tamanho do Mercado (2026) | 281.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 387.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.61 % |
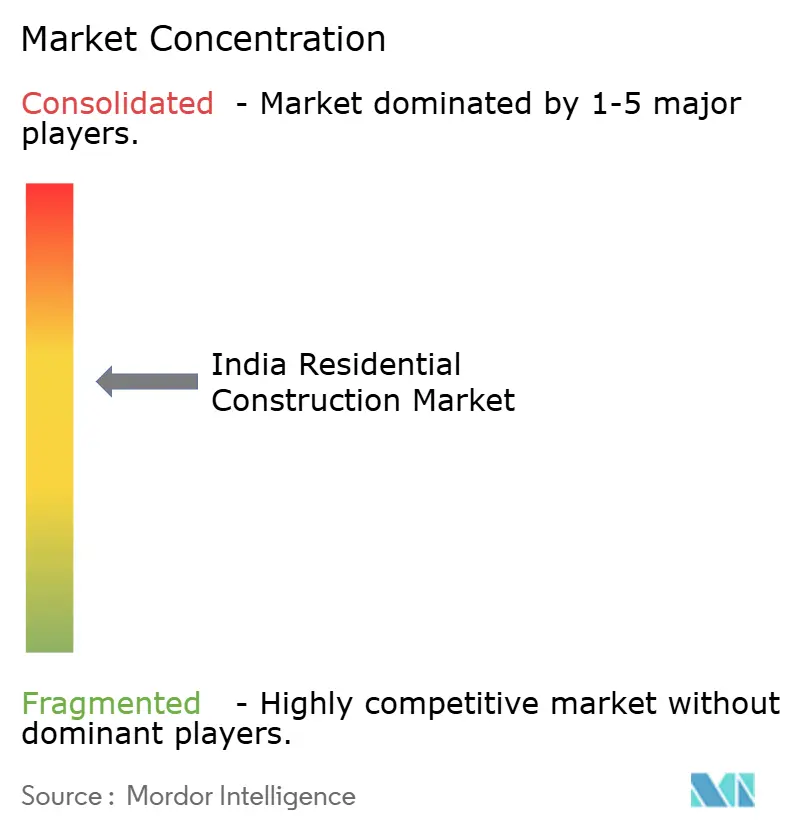
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial da Índia por Mordor Intelligence
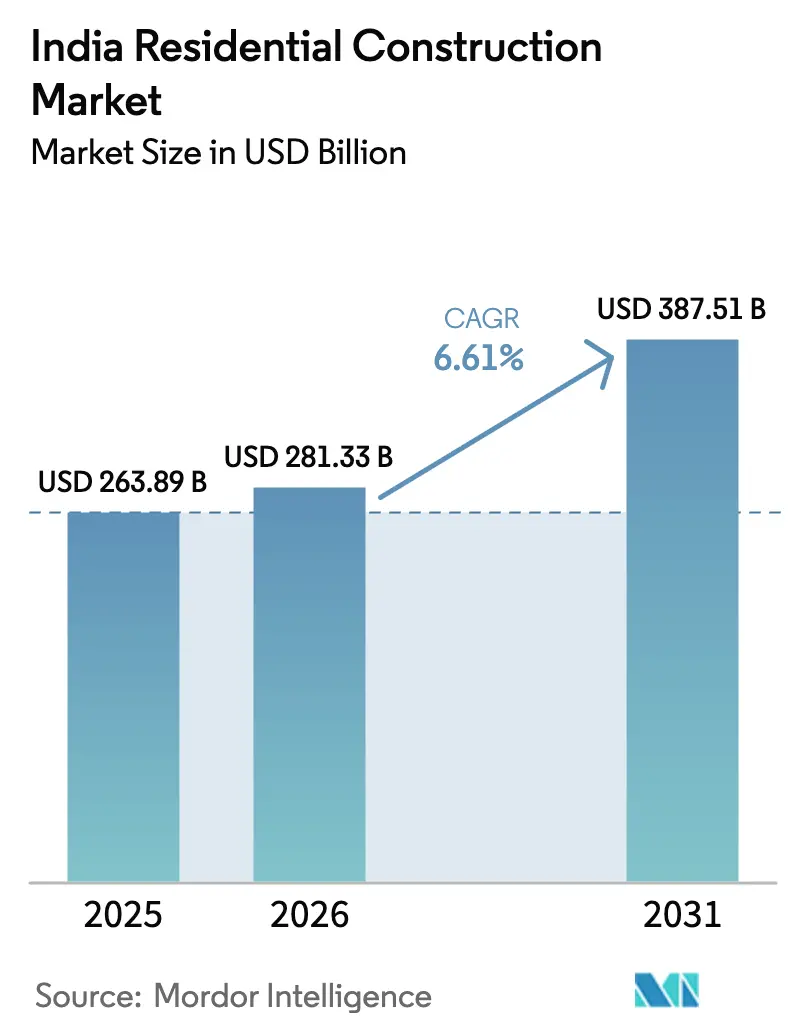
O tamanho do Mercado de Construção Residencial da Índia foi avaliado em USD 263,89 bilhões em 2025 e estima-se que cresça de USD 281,33 bilhões em 2026 para atingir USD 387,51 bilhões até 2031, a um CAGR de 6,61% durante o período de previsão (2026-2031).
A disciplina de balanço patrimonial está fortalecendo o mercado de construção residencial da Índia, com os principais incorporadores listados reduzindo sua relação média dívida líquida/patrimônio líquido para 0,05 no exercício fiscal de 2025, um nível que estimula captações de capital e aquisições de terrenos. Uma redução acumulada de 125 pontos-base na taxa de política monetária desde fevereiro de 2025 reduziu os custos de financiamento imobiliário e reativou a demanda de renda média e acessível, mesmo enquanto os lançamentos premium se aceleram nas principais metrópoles. Os gastos públicos permanecem fundamentais: o Orçamento da União do exercício fiscal de 2026 comprometeu USD 11,8 bilhões para um Fundo de Desafio Urbano e USD 1,8 bilhão para o Fundo SWAMIH 2, fortalecendo os pipelines de habitação urbana e desbloqueando projetos paralisados. A premiumização está redistribuindo a receita para apartamentos de alto valor; unidades acima de USD 118.000 capturaram 62% do valor no primeiro semestre de 2025, comprimindo os ciclos de estoque em Mumbai e Delhi NCR, ao mesmo tempo em que amplia as lacunas de acessibilidade em localidades de segundo nível.
Principais Conclusões do Relatório
- Por tipo, apartamentos e condomínios lideraram com 71,1% da participação do mercado de construção residencial da Índia em 2025, enquanto vilas e casas em terreno próprio têm previsão de expansão a um CAGR de 6,97% até 2031.
- Por tipo de construção, novas obras responderam por uma participação de 81,2% do tamanho do mercado de construção residencial da Índia em 2025; a renovação avança a um CAGR de 7,05% até 2031.
- Por método de construção, as técnicas convencionais no local detinham 90,5% do mercado em 2025, enquanto os sistemas modernos pré-fabricados e impressos em 3D têm projeção de crescimento a um CAGR de 7,21% até 2031.
- Por fonte de investimento, o capital privado dominou com 83,4% em 2025; as obras do setor público vinculadas ao PMAY-Urban 2.0 estão posicionadas para crescer a um CAGR de 6,82% até 2031.
- Por cidade, a Região Metropolitana de Mumbai deteve uma participação de 22,8% em 2025, e Hyderabad está projetada para registrar o CAGR mais rápido de 7,41% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção Residencial da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % DE IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desenvolvimento de infraestrutura urbana, desbloqueando novos micromercados | +1.5% | Pan-Índia, com ganhos iniciais em Hyderabad e Pune | Longo prazo (≥ 4 anos) |
| Premiumização da demanda em segmentos de maior valor | +1.2% | Mumbai, Delhi NCR, Bengaluru, Pune | Médio prazo (2–4 anos) |
| Pipeline do PMAY-Urban 2.0 para habitação acessível | +1.1% | Cidades de primeiro e segundo nível em todo o país | Médio prazo (2–4 anos) |
| Tendência para projetos mais altos e mais densos que elevam a eficiência do uso do solo | +1.0% | Mumbai, Bengaluru, Pune, Hyderabad | Médio prazo (2–4 anos) |
| Digitalização que acelera a velocidade de vendas e cobranças | +0.9% | Principais metrópoles | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Desenvolvimento de Infraestrutura Urbana Expandindo Novos Micromercados
Os corredores de transporte estão redesenhando os mapas de demanda. O orçamento do exercício fiscal de 2026 destinou USD 11,8 bilhões para um Fundo de Desafio Urbano dedicado a extensões de metrô e vias expressas [1]. O distrito de Kokapet em Hyderabad ilustra o impulso; o terreno de 5 acres da Godrej Properties, adquirido via leilão eletrônico, detém um potencial de receita de USD 490 milhões, aproveitando os polos de tecnologia da informação próximos. Padrões semelhantes em Pune e Delhi NCR mostram aumentos de preços de 17% no segundo trimestre de 2025, onde novas linhas reduziram os tempos de deslocamento. Os incorporadores monetizam terrenos periurbanos a custos de aquisição mais baixos, preservando a precificação premium por meio de conectividade aprimorada.
Premiumização da Demanda Aumentando Lançamentos e Realizações
A habitação de alto valor está concentrando receita em menos projetos. Unidades com preços acima de USD 118.000 capturaram 63% do valor no quarto trimestre de 2025, ante 53% um ano antes. Os incorporadores listados registraram USD 19,1 bilhões no exercício fiscal de 2025, com DLF e Prestige já assegurando quase metade das metas de vendas do exercício fiscal de 2026 no primeiro trimestre. A Kolte-Patil elevou seu preço médio de venda em 11% para USD 99 por pé quadrado no terceiro trimestre do exercício fiscal de 2025 por meio de lançamentos de luxo. O giro mais rápido encurta os períodos de retenção, mas as lacunas de acessibilidade nos mercados de segundo nível obrigam as empresas a adotar acordos de desenvolvimento conjunto e ofertas de lotes. No geral, a premiumização aumenta a resiliência das margens e reforça a segmentação de marca.
Pipeline do PMAY-Urban 2.0 Apoiando a Demanda Acessível e de Renda Média
Aprovado em agosto de 2024, o PMAY-Urban 2.0 tem como meta 10 milhões de residências e aloca USD 27,1 bilhões em subsídios. Subsídios vinculados ao crédito e incentivos de aluguel estabilizam as vendas na faixa de USD 36.000 a 60.000, amortecendo o mercado de construção residencial da Índia contra a fraqueza cíclica nos segmentos de luxo. O corpus de USD 1,8 bilhão do Fundo SWAMIH 2 está desbloqueando esquemas atrasados, adicionando estoque pronto e reduzindo o risco de litígios. As construções acessíveis buscam cada vez mais a certificação IGBC de Habitação Acessível Verde para obter aprovações mais rápidas e acesso a subsídios. O pipeline público serve como âncora anticíclica, garantindo a continuidade da construção durante as recessões.
Tendência para Projetos Mais Altos e Mais Densos Aprimorando a Economia do Solo
A flexibilização regulatória está desbloqueando o potencial vertical. A reforma de fevereiro de 2026 de Karnataka permite índices de aproveitamento do solo de até 5,2 em vias de 30 metros, oferecendo 40-50% a mais de área comercializável em Bengaluru. A norma de outubro de 2025 de Mumbai eleva a aprovação automática de arranha-céus para 180 metros, reduzindo drasticamente os prazos de aprovação. O lote de USD 294 milhões da Sunteck Realty em Andheri-Kurla tem como alvo uma receita de USD 1,43 bilhão, equivalente a USD 168 milhões por acre, alcançável apenas por meio de layouts de alta densidade. Torres mais altas suportam amenidades premium que comandam prêmios de preço, ampliando ainda mais as margens e incentivando a adoção de sistemas avançados de fôrmas e gruas torre.
Análise de Impacto das Restrições*
| Restrições | (~) % DE IMPACTO NA PREVISÃO DE CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os altos custos de aquisição de terrenos estão comprimindo as margens | -1.3% | Mumbai, Delhi NCR, Bengaluru | Médio prazo (2-4 anos) |
| Os custos de financiamento e o aperto de crédito estão desacelerando os lançamentos | -0.8% | Em todo o país, mais acentuado nas cidades de segundo nível | Curto prazo (≤ 2 anos) |
| Inflação nos insumos de construção e escassez de mão de obra | -0.7% | Em todo o país, picos sazonais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição de Terrenos Pressionando a Viabilidade
Os incorporadores adquiriram 2.335 acres por USD 468,7 milhões em 2024, com média de USD 2 milhões por acre; os lotes em Mumbai custam USD 4,6 milhões por acre, 2,3 vezes a média nacional. O capital total de desenvolvimento vinculado a essas aquisições ultrapassa USD 733,3 milhões, forçando maior dependência de acordos de compartilhamento de receita. A Godrej Properties firmou 12 desses acordos em 2024, no valor de USD 275,9 milhões em reservas potenciais[2]. As joint ventures reduzem o desembolso inicial, mas introduzem divisão de lucros e risco de coordenação, tornando a viabilidade mais sensível a desacelerações do mercado.
Custos de Financiamento Elevados e Aperto de Crédito Atrasando Inícios de Obras
Embora a taxa repo esteja em 5,25%, o crescimento dos empréstimos habitacionais em todo o sistema desacelerou para 12% no primeiro semestre do exercício fiscal de 2026, em meio a critérios de subscrição mais rígidos. A expansão do crédito das Companhias Financeiras Não Bancárias está prevista em 13-15%, abaixo dos picos do ano anterior, refletindo o escrutínio regulatório e o aumento das inadimplências. Construtores menores sem classificações de grau de investimento enfrentam ciclos de aprovação mais longos e spreads mais altos, atrasando o início das obras. O endividamento dos compradores nas cidades de segundo nível é igualmente afetado, prolongando os prazos de decisão e amortecendo os volumes no segmento acessível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Apartamentos Dominam Enquanto Vilas Superam no Crescimento
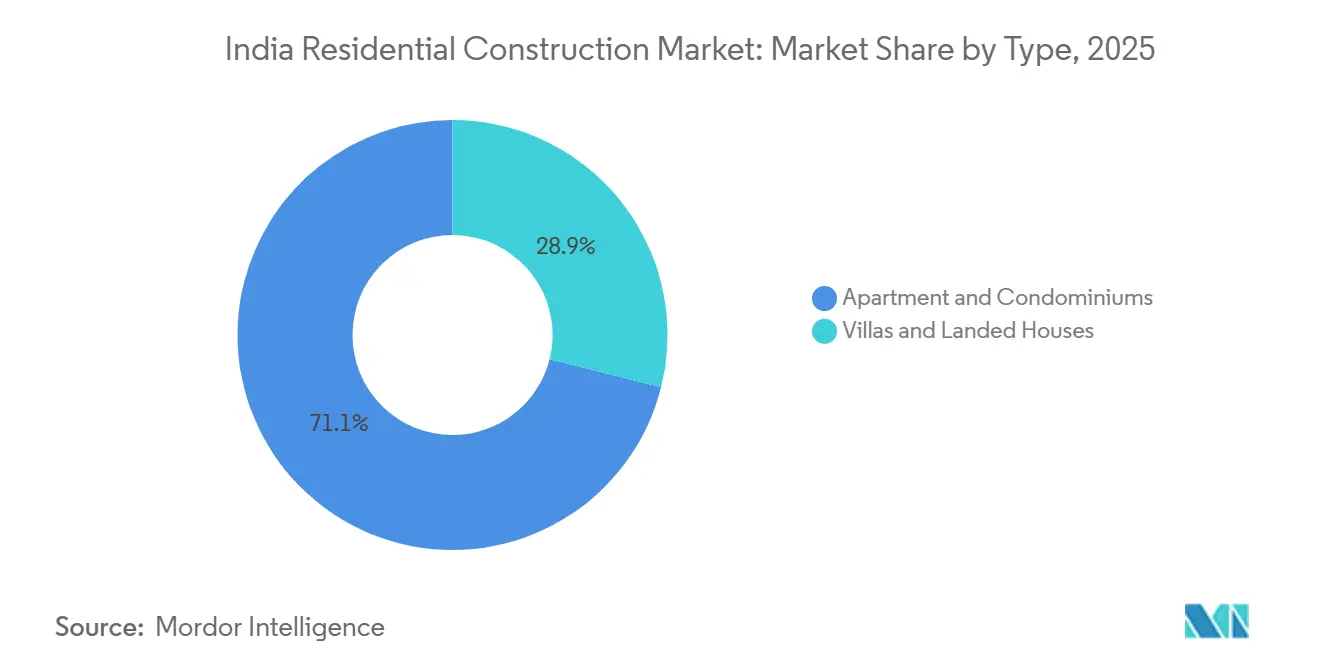
Apartamentos e condomínios responderam por 71,1% da participação do mercado de construção residencial da Índia em 2025, refletindo a escassez de terrenos e a preferência dos compradores por amenidades gerenciadas. Vilas e casas em terreno próprio têm previsão de registrar o CAGR mais rápido de 6,97% até 2031, à medida que as famílias buscam espaços privados maiores próximos a vias expressas expandidas. Bengaluru, Pune e Hyderabad lideram a adoção de vilas; o lote de USD 12,2 milhões da Embassy no norte de Bengaluru adiciona extensões de lotes ao seu condomínio, captando compradores orientados ao estilo de vida [3].
A demanda por apartamentos está se fragmentando por faixa de valor. Torres de luxo com preços acima de USD 590.000 cresceram 8% ano a ano no primeiro semestre de 2025, enquanto a absorção de renda média desacelerou sob pressão de acessibilidade. Formatos híbridos de casas em fileira e duplexes borram as fronteiras, dando aos incorporadores flexibilidade para monetizar terrenos com eficiência. Os condomínios integrados agora alocam até 30% do espaço para vilas, equilibrando aspiração e economia de densidade.


Por Tipo de Construção: Novas Obras Lideram, Renovação Acelera
A nova construção representou 81,2% do tamanho do mercado de construção residencial da Índia em 2025, sublinhando o déficit habitacional nas metrópoles em rápida urbanização. A renovação, embora menor, está se expandindo a um CAGR de 7,05% até 2031, à medida que edifícios da década de 1980 passam por retrofits sísmicos e energéticos. As reformas cooperativas de Mumbai trocam unidades antigas por torres modernas, liberando área comercializável excedente que financia a reconstrução.
Os portais estaduais de janela única introduzidos em 2025 reduziram os prazos de aprovação para terrenos em campo aberto, impulsionando o ritmo de novas construções. As obras de retrofit se beneficiam da certificação IGBC de Residência Verde, que pode reduzir as contas de energia em 20-30% e garantir empréstimos subsidiados [IGBC.IN]. Empreiteiros especializados em fachadas e instalações mecânicas, elétricas e hidráulicas estão se expandindo para atender a essa demanda, criando uma cadeia de valor paralela ao lado dos principais construtores de novas obras.
Por Método de Construção: Convencional Permanece Predominante, Métodos Modernos Ganham Nichos
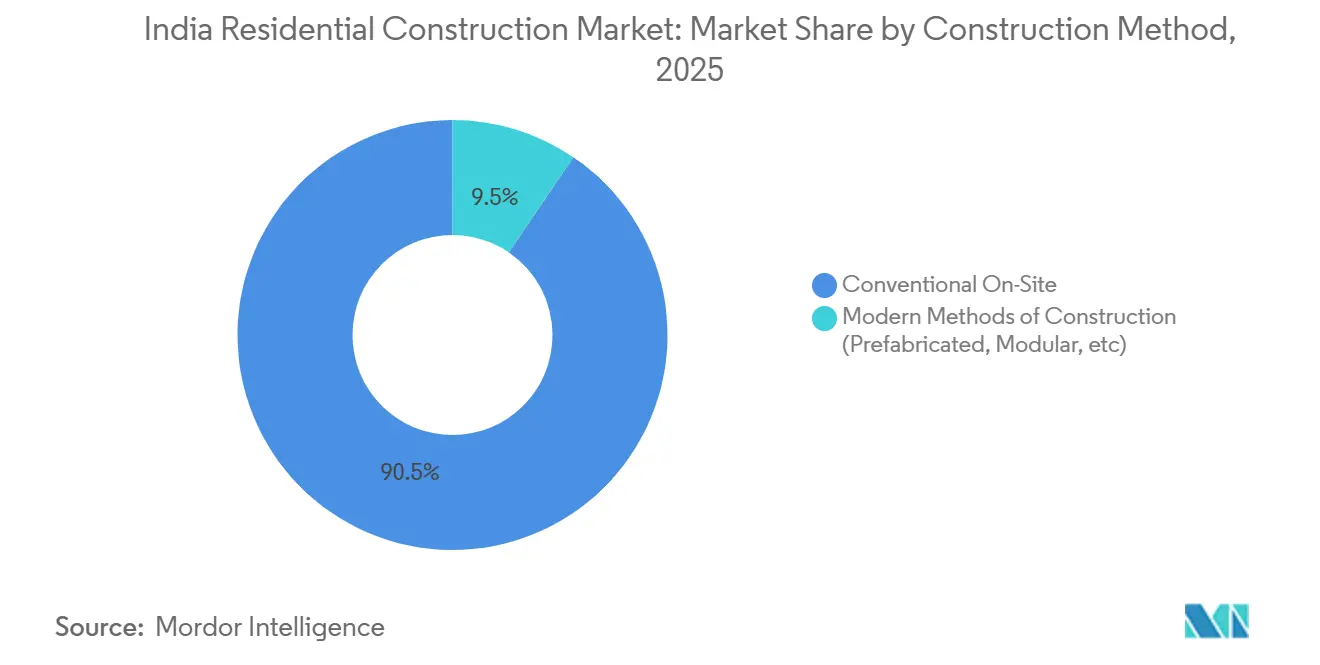
Os métodos tradicionais no local detinham uma participação de 90,5% em 2025, apoiados por redes profundas de empreiteiros e familiaridade regulatória. Os sistemas pré-fabricados e impressos em 3D estão projetados para crescer a um CAGR de 7,21%, impulsionados por projetos-piloto de defesa e socorro em desastres. O IIT-Gandhinagar e o CPWD apresentaram protótipos de impressão 3D em setembro de 2025, mas os altos custos de equipamentos e as lacunas normativas limitam a adoção em massa.
As agências de habitação acessível implantam unidades modulares para reduzir 6 a 9 meses dos cronogramas, mas os compradores privados permanecem cautelosos quanto ao valor de revenda. As técnicas convencionais mantêm vantagem em flexibilidade de design e absorção de mão de obra, embora o aumento dos salários possa inclinar a economia para soluções fabricadas em fábrica ao longo da próxima década.
Por Fonte de Investimento: Capital Privado Domina, Projetos Públicos Ganham Ritmo
Os agentes privados capturaram 83,4% dos gastos em 2025, sustentados pela melhoria das métricas de alavancagem; a relação dívida líquida/patrimônio líquido de 0,05 dos principais incorporadores permite aquisições oportunistas de terrenos. O primeiro tranche de USD 21,2 milhões da Blackstone por 40% da Kolte-Patil exemplifica a confiança institucional em plataformas escaláveis.
As construções do setor público vinculadas ao PMAY-Urban 2.0 estão crescendo a um CAGR de 6,82%, com projetos vinculados a subsídios em cidades de segundo nível preenchendo lacunas de acessibilidade. A certificação IGBC é agora um pré-requisito para muitas licitações estaduais, aprofundando os padrões de sustentabilidade na cadeia de suprimentos.
Análise Geográfica
O valor de mercado permanece concentrado, com Mumbai, Delhi NCR, Bengaluru, Pune e Hyderabad superando conjuntamente 60% em 2025. Os corredores premium de Mumbai, como o Sul de Mumbai e Bandra-Kurla, mantêm liquidez apesar dos preços de terrenos de USD 4,6 milhões por acre, empurrando os incorporadores para torres verticais de uso misto que amortizam os altos custos de entrada. A flexibilização regulatória que elevou os limites automáticos para arranha-céus está catalisando projetos mais altos, como ilustrado pelo esquema de USD 1,43 bilhão da Sunteck próximo ao aeroporto.
Hyderabad oferece a expansão mais rápida, com CAGR de 7,41% até 2031, impulsionada pelos salários do setor de tecnologia e pelo índice de aproveitamento do solo liberal. O investimento acumulado de USD 796 milhões da Godrej em três lotes sinaliza interesse nacional. O aumento de preços de 17% ano a ano no Delhi NCR está alinhado com as entregas de metrô e vias expressas que transformam zonas periféricas em deslocamentos de 60 minutos.
A dinâmica de primeiro nível é espelhada em Bengaluru e Pune, onde os recentes aumentos de índice de aproveitamento do solo desbloqueiam a reurbanização vertical ao longo de vias arteriais, apoiando formatos de alta densidade atrativos para fundos institucionais. Chennai, Kolkata e um amplo grupo do Restante da Índia mostram ganhos mais estáveis, impulsionados pelos subsídios do PMAY-Urban 2.0 e pelas ofertas de lotes. A maturidade da infraestrutura agora dita a absorção em nível de cidade mais do que as oscilações macroeconômicas, ancorando o mercado de construção residencial da Índia em fundamentos específicos de localização.
Cenário Competitivo
A concorrência é moderada, mas está se intensificando. As 10 principais empresas listadas visam USD 17,5 bilhões em pré-vendas no exercício fiscal de 2026 e atingiram 30% no primeiro trimestre, sinalizando execução robusta. O saneamento do balanço patrimonial sustenta a agressividade na aquisição de terrenos; índices de alavancagem em mínimas de uma década permitem que as empresas garantam lotes privilegiados antes dos concorrentes. A tecnologia é o novo diferenciador, com a adoção de BIM obrigatória em contratos públicos acima de USD 2,9 milhões, incentivando a replicação privada para detecção de conflitos e conformidade.
O capital privado está acelerando a consolidação. O plano da Blackstone de USD 212 milhões por 66% da Kolte-Patil valida o apetite por negócios de plataforma, enquanto a aquisição da PropTiger pela Aurum por USD 10,2 milhões incorpora o alcance de corretagem em uma pilha maior de tecnologia imobiliária. A estratégia diverge: as grandes empresas apostam em torres de luxo para monetizar terrenos caros, enquanto as médias empresas se voltam para projetos de compartilhamento de receita e lotes para manter baixo consumo de capital. A sustentabilidade também molda a rivalidade; a Godrej Properties reporta um portfólio totalmente certificado como verde, elevando o padrão para credenciais ecológicas.
As cidades de segundo nível emergem como o próximo campo de batalha. Os pipelines do PMAY-Urban 2.0 atraem entrantes nacionais em busca de volume, e as empresas regionais com aprovações locais fazem parcerias ou vendem participações para manter relevância. Os fundos institucionais preferem joint ventures com incorporadores organizados para gerenciar o risco de execução, implicando maior migração de participação para marcas de primeiro nível no médio prazo.
Líderes do Setor de Construção Residencial da Índia
-
DLF Ltd
-
Godrej Properties Ltd
-
Prestige Estates Projects
-
Brigade Enterprises
-
Sobha Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: O Lodha Group adquiriu 80% da Solidrise Realty por USD 3,5 milhões, marcando sua entrada em Pune e aproveitando os novos planos de via expressa e metrô.
- Janeiro de 2026: A Sunteck Realty comprou um lote de 1,75 acres em Mumbai próximo ao aeroporto para um projeto no valor de USD 294 milhões, visando a demanda de luxo em um corredor rico em transporte.
- Dezembro de 2025: A Godrej Properties garantiu um lote de 5 acres em Kokapet, Hyderabad, com potencial de receita de USD 490 milhões via leilão eletrônico.
- Janeiro de 2025: A Indiabulls Real Estate se fundiu com entidades do Embassy Group, formando uma plataforma pan-Índia abrangendo pipelines residenciais e comerciais.


Escopo do Relatório do Mercado de Construção Residencial da Índia
| Apartamentos/Condomínios |
| Vilas/Casas em Terreno Próprio |
| Nova Construção |
| Renovação |
| Convencional no Local |
| Métodos Modernos de Construção (Pré-fabricado, Modular, etc.) |
| Público |
| Privado |
| Região Metropolitana de Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Restante da Índia |
| Por Tipo | Apartamentos/Condomínios |
| Vilas/Casas em Terreno Próprio | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Método de Construção | Convencional no Local |
| Métodos Modernos de Construção (Pré-fabricado, Modular, etc.) | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Cidade | Região Metropolitana de Mumbai |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Restante da Índia |


Principais Perguntas Respondidas no Relatório
Com que rapidez a demanda habitacional crescerá nas cidades de segundo nível, como Hyderabad e Pune, até 2031?
Hyderabad está projetada para entregar um CAGR de 7,41%, enquanto Pune se beneficia de novas linhas de metrô e vias expressas que elevam a absorção de renda média.
O que impulsiona o recente aumento nos lançamentos de apartamentos premium em Mumbai e Delhi NCR?
O crescimento da renda elevada, as melhorias de infraestrutura e a economia dos custos de terrenos empurram os incorporadores para os segmentos de luxo, onde as margens compensam os preços dos lotes.
Qual é a dimensão da oportunidade em esquemas de renovação e reurbanização?
A renovação detém 18,8% de participação atualmente, mas está se expandindo a um CAGR de 7,05%, à medida que edifícios da década de 1980 em Mumbai e Delhi passam por retrofits sísmicos e energéticos.
Quais tecnologias de construção estão ganhando tração além dos métodos convencionais?
Módulos pré-fabricados e concreto impresso em 3D mostram potencial de CAGR de 7,21%, primeiro em habitação pública e socorro em desastres, antes de uso privado mais amplo.
Como o financiamento público está influenciando a oferta de habitação acessível?
O pool de subsídios de USD 27,1 bilhões do PMAY-Urban 2.0 e o corpus de resolução de USD 1,8 bilhão do Fundo SWAMIH 2 estão catalisando inícios de obras na faixa de USD 36.000 a 60.000, equilibrando a concentração do mercado premium.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

